
Tamaño y participación del mercado de concesionarios de automóviles de Estados Unidos
Visión General del Mercado
| Período de Estudio | 2019 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
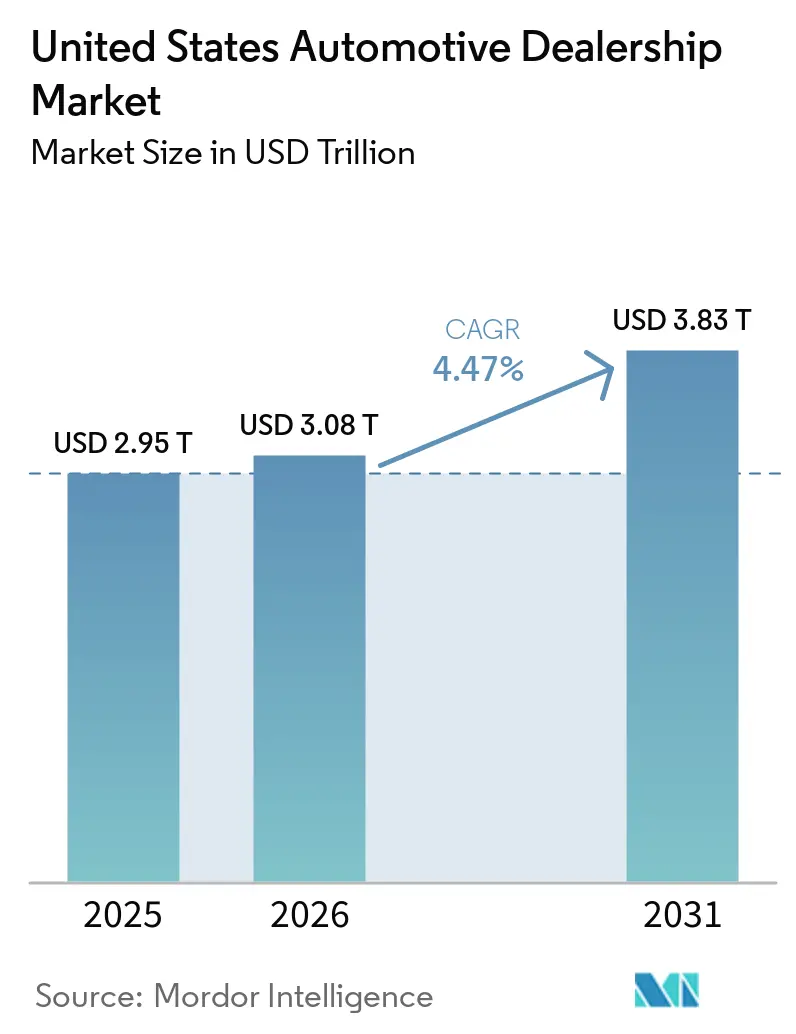
| Tamaño del mercado en el año base (2025) | 2.95 Billones de dólares |
| Tamaño del Mercado (2026) | 3.08 Billones de dólares |
| Tamaño del Mercado (2031) | 3.83 Billones de dólares |
| Tasa de crecimiento (2026 - 2031) | 4.47 % |
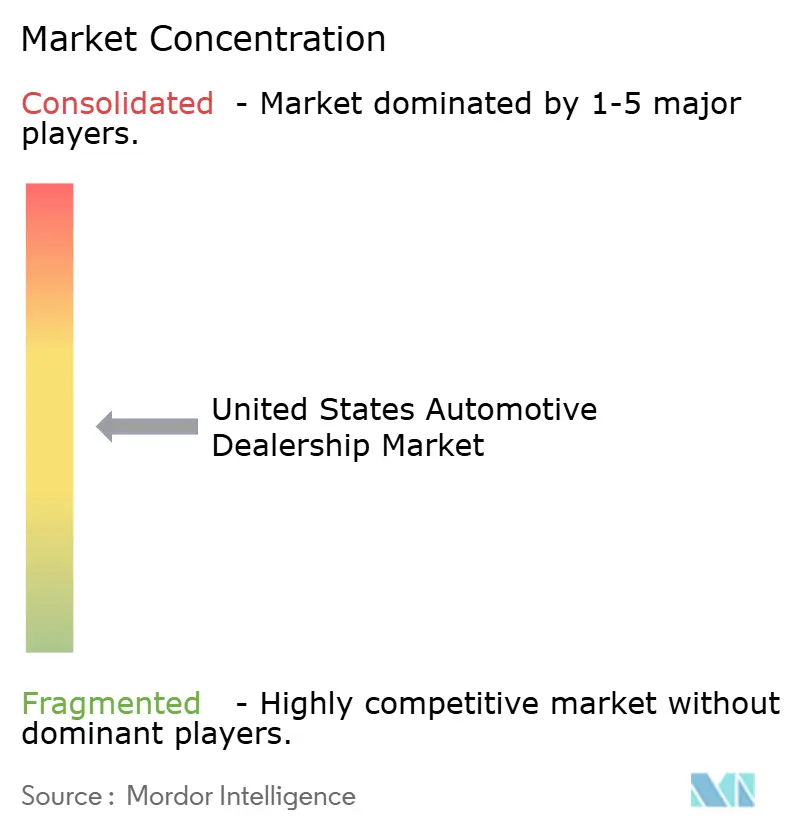
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del mercado de concesionarios de automóviles de Estados Unidos por Mordor Intelligence
Se espera que el tamaño del mercado de concesionarios automotrices de los Estados Unidos crezca de 2,95 billones de USD en 2025 a 3,08 billones de USD en 2026, y se prevé que alcance los 3,83 billones de USD para 2031, con un CAGR del 4,47% durante el período 2026-2031. Los inventarios bien equilibrados, el aumento de la demanda de vehículos usados certificados (CPO) y las fuertes inversiones en electrificación están sustentando un crecimiento constante de los ingresos, incluso cuando la transparencia de precios en línea comprime los márgenes brutos. La expansión de las carteras de financiamiento y seguros (F&I) liderada por los concesionarios está compensando la presión sobre la rentabilidad frontal, mientras que la legislación estatal favorable está acelerando la adopción del comercio minorista digital. El aumento de las ventas de vehículos comerciales medianos y pesados vinculado a la electrificación de flotas ofrece un grupo de ganancias incremental, y la preferencia sostenida de los consumidores por camionetas livianas y SUVs continúa elevando los valores promedio de las transacciones. Al mismo tiempo, los importantes requisitos de capital para bahías de servicio preparadas para vehículos eléctricos y la capacidad de software de actualización inalámbrica (OTA) están ampliando la brecha competitiva entre los consolidadores bien financiados y los independientes con escaso capital.
Conclusiones Clave del Informe
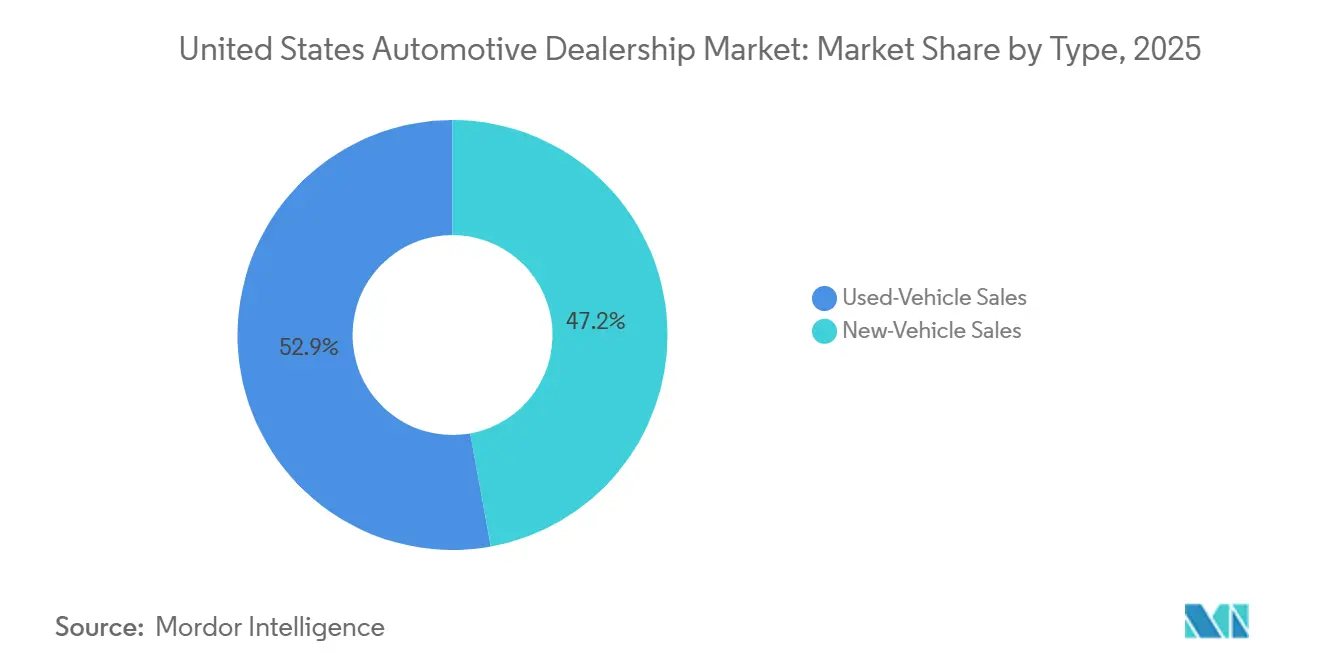
- Por tipo, las transacciones de vehículos usados capturaron el 52,85% de la participación del mercado de concesionarios automotrices de los Estados Unidos en 2025, mientras que las ventas de vehículos nuevos están preparadas para crecer a un CAGR del 5,41% hasta 2031.
- Por minorista, los concesionarios franquiciados retuvieron una participación del 57,60% del tamaño del mercado de concesionarios automotrices de los Estados Unidos en 2025, mientras que las plataformas digitales directas al consumidor registrarán el CAGR pronosticado más alto del 6,02% hasta 2031.
- Por tipo de vehículo, las camionetas livianas y los SUVs lideraron con el 60,70% de la participación del mercado de concesionarios automotrices de los Estados Unidos en 2025; se proyecta que los vehículos comerciales medianos y pesados avancen a un CAGR del 4,97% hasta 2031.
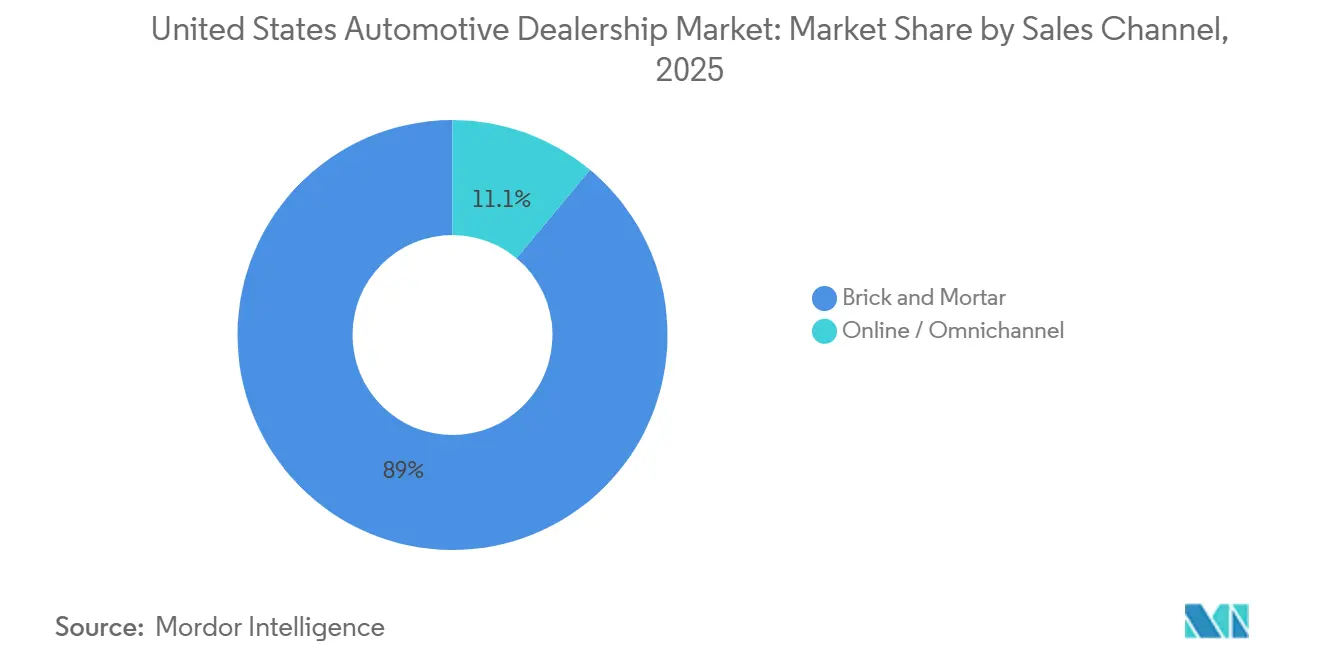
- Por canal de ventas, los puntos de venta físicos representaron el 88,95% de la participación del mercado de concesionarios automotrices de los Estados Unidos en 2025; las ventas en línea y omnicanal se expandirán a un CAGR del 7,33% hasta 2031.
- Por segmento de clientes, los compradores individuales constituyeron el 76,55% de la participación del mercado de concesionarios automotrices de los Estados Unidos en 2025, aunque los clientes de flotas y corporativos están preparados para avanzar a un CAGR del 6,51% hasta 2031.
- Por región, el Sur dominó con el 36,20% de la participación del mercado de concesionarios automotrices de los Estados Unidos en 2025 y está preparado para crecer más rápido a un CAGR del 5,78% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e información del mercado de concesionarios de automóviles de Estados Unidos
Análisis del impacto de los impulsores*
| Impulsor | (~) % de impacto en el pronóstico de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Lanzamientos acelerados de modelos de vehículos eléctricos | +0.9% | El Oeste y el Noreste lideran, extendiéndose al Sur y Medio Oeste | Largo plazo (≥ 4 años) |
| Recuperación del inventario de vehículos nuevos | +0.8% | Nacional, más fuerte en el Sur y el Oeste | Corto plazo (≤ 2 años) |
| Los concesionarios amplían los productos de F&I | +0.7% | Nacional, las regulaciones estatales varían | Mediano plazo (2-4 años) |
| Crecimiento de los programas de vehículos usados certificados | +0.6% | Nacional, con prima en los centros de lujo del Noreste | Mediano plazo (2-4 años) |
| Legislación estatal de comercio minorista digital | +0.4% | Estados clave como California, Texas, Illinois | Mediano plazo (2-4 años) |
| Modelos de suscripción de fabricantes de equipos originales (OEM) | +0.3% | Nacional, concentrado en mercados urbanos | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Lanzamientos acelerados de modelos de vehículos eléctricos
Los grupos de franquicias han comprometido miles de millones para salas de exposición y bahías de servicio preparadas para vehículos eléctricos [1]. Los desembolsos de capital por ubicación oscilan entre 100.000 USD para cargadores de Nivel 2 y más de 1 millón de USD, donde se requieren cargadores rápidos de corriente continua (CC) de Nivel 3 más mejoras de servicios públicos. El programa Ford Model e Certified Elite ilustra los mandatos de los fabricantes de equipos originales (OEM) que agrupan capacitación, herramientas e instalación de cargadores bajo plazos estrictos, reformando los ciclos de planificación de gastos de capital para los minoristas. Los pioneros capturan beneficios de servicio adicionales del trabajo de garantía de baterías y la habilitación de suscripciones de software, compensando la menor frecuencia de reparaciones mecánicas de los vehículos eléctricos. La disparidad geográfica persiste; los concesionarios en California y Nueva York registran mayor utilización de cargadores que sus homólogos en el Alto Medio Oeste, aunque el crecimiento nacional en registros de vehículos eléctricos en 2024 respalda la viabilidad de la inversión a largo plazo.
Recuperación en los niveles de inventario de vehículos nuevos
La estabilidad en la producción de los fabricantes de equipos originales (OEM) elevó el inventario de concesionarios a 3,23 millones de unidades en noviembre de 2024, cerca de la norma prepandémica de 3,4 a 3,5 millones. La mejora del suministro permite a los minoristas restablecer los programas de incentivos tradicionales y recuperar los bonos basados en volumen, revirtiendo dos años de erosión de márgenes causada por cadenas de suministro restringidas. Las marcas nacionales, respaldadas por el suministro normalizado de semiconductores, reestablecen ofertas de arrendamiento competitivas que atraen a compradores sensibles al pago de vuelta a las salas de exposición. Los concesionarios deben gestionar tasas de rotación más lentas que en la era de escasez de 2022, lo que impulsa una mayor dependencia de motores de previsión de demanda impulsados por inteligencia artificial (IA) para evitar el exceso de existencias. Un inventario robusto también fortalece el poder de negociación de los grandes grupos de concesionarios, que pueden comprar en bloque las asignaciones, ampliando su ventaja de costos sobre los independientes más pequeños.
Expansión de productos de F&I liderada por concesionarios
El alargamiento de los pagos de vehículos nuevos ha incrementado la ansiedad de los consumidores por los costos de reparación a largo plazo, haciendo que los contratos de servicio y la cobertura GAP parezcan esenciales en lugar de opcionales. Los concesionarios están personalizando los menús de F&I por tipo de tren motriz, incluyendo motor de combustión interna (ICE), híbrido y vehículo eléctrico, para optimizar la penetración mientras se adhieren a las diversas normas de divulgación estatales. Las plataformas de contratación digital aceleran las aprobaciones y reducen los tiempos de entrega, ayudando a preservar las puntuaciones de satisfacción del cliente (CSI) incluso cuando los prestamistas endurecen los estándares de suscripción. La vacante de enero de 2025 de la Regla CARS de la Comisión Federal de Comercio (FTC) puso fin a la elaboración de normas inminente. Sin embargo, sus parámetros de cumplimiento siguen siendo la mejor práctica de la industria, lo que impulsa a los concesionarios a invertir en herramientas de auditoría que reducen la exposición a sanciones. Una mayor transparencia impulsa la adopción por parte de los consumidores, transformando el F&I en una cobertura de beneficios estabilizadora frente a la compresión de precios en la parte delantera.
Crecimiento de los programas de vehículos usados certificados (CPO)
Los volúmenes de vehículos usados certificados (CPO) repuntaron en 2024 a medida que los compradores que buscaban garantías migraron desde los vehículos nuevos históricamente costosos, impulsando los márgenes de CPO por encima de los vehículos usados estándar. Fabricantes como Toyota ampliaron los niveles del programa, permitiendo a los establecimientos franquiciados capturar primas del 10-15% por encima de las unidades no certificadas comparables, manteniendo al mismo tiempo un suministro por días ajustado. Los concesionarios que incorporan análisis de inventario de CPO en las plataformas de adquisición logran rotaciones más rápidas, aproximadamente un 25% más rápidas que el inventario no certificado, liberando capacidad de plan de piso para vehículos de mayor margen. La escasez continua de devoluciones de arrendamiento hasta finales de 2025 eleva aún más los valores residuales, preservando el margen bruto del concesionario incluso ante condiciones crediticias más estrictas. A medida que el CPO se transforma de una oferta secundaria en un pilar fundamental de beneficios, los operadores independientes sin vías de certificación de fabricantes de equipos originales (OEM) corren el riesgo de ceder participación a los competidores franquiciados.
Análisis del impacto de las restricciones*
| Restricción | (~) % de impacto en el pronóstico de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Mayor gasto de capital para mejoras de servicio | -0.6% | Nacional, los concesionarios rurales enfrentan el mayor obstáculo | Mediano plazo (2-4 años) |
| Modelos directos al consumidor de los fabricantes de equipos originales (OEM) | -0.5% | Nacional, más fuerte en estados favorables a los vehículos eléctricos | Largo plazo (≥ 4 años) |
| La transparencia de precios comprime los márgenes de beneficio | -0.4% | Los mercados urbanos son los más afectados | Corto plazo (≤ 2 años) |
| Aumento de los costos de cumplimiento de la Comisión Federal de Comercio (FTC) | -0.2% | Nacional, con variaciones a nivel estatal | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Alto gasto de capital para mejoras de servicio de vehículos eléctricos y sistemas avanzados de asistencia al conductor (ADAS)
Los elevadores para baterías de vehículos eléctricos, el almacenamiento aislado y los equipos de calibración de sistemas avanzados de asistencia al conductor (ADAS) cuestan entre 56.000 y 650.000 USD por establecimiento [2]. El acceso a suministros de energía asequibles y técnicos especializados está especialmente restringido en los mercados rurales, lo que obliga a algunos operadores de un solo punto a abandonar el negocio en lugar de refinanciar instalaciones envejecidas. Los consolidadores disfrutan de ventajas de costos de escala y pueden amortizar las herramientas sobre un mayor rendimiento, ampliando su brecha de costos variables. Los programas de reembolso de los fabricantes de equipos originales (OEM) sufragan parcialmente los gastos, pero generalmente requieren compromisos de volumen, incorporando mayores incentivos de consolidación. En consecuencia, la intensidad de capital es el obstáculo estructural más inmediato para los independientes, reduciendo el crecimiento del mercado en su conjunto en un estimado de 0,6 puntos porcentuales.
Modelos directos al consumidor de los fabricantes de equipos originales (OEM)
El enfoque de agencia establecido por Tesla y los híbridos de publicidad-pedido en línea-escaparate de entrega de los nuevos participantes ponen a prueba la durabilidad de las protecciones de franquicia. Si bien 48 estados aún restringen las ventas de fábrica, varios fabricantes de equipos originales (OEM) están ensayando precios de agencia que fijan el precio de venta al público sugerido por el fabricante (MSRP) y posicionan a los concesionarios principalmente como socios de entrega y servicio. Tales marcos podrían erosionar los márgenes brutos tradicionales en la parte delantera, pero estabilizar el riesgo de costos de inventario durante las recesiones. Las asociaciones de concesionarios continúan presionando para incorporar garantías de compensación en cualquier nueva exención legislativa. Sin embargo, se anticipa un arrastre de margen a largo plazo de aproximadamente 0,5 puntos porcentuales sobre la CAGR del mercado de concesionarios de automóviles de Estados Unidos.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de segmentos
Por tipo: los vehículos usados anclan los ingresos, el nuevo inventario impulsa el crecimiento
El tamaño del mercado de concesionarios automotrices de los Estados Unidos para vehículos usados mantuvo una participación del 52,85% en 2025, consolidando su papel como columna vertebral económica del canal. Los elevados valores residuales, respaldados por la reducción de devoluciones de arrendamientos, ayudaron a los concesionarios a proteger sus márgenes incluso cuando los índices mayoristas se normalizaron. Los márgenes continúan beneficiándose de las herramientas de adquisición de particulares que eluden las tarifas de subasta y reducen los costos de logística de entrada. Los niveles certificados mantienen precios premium y tasas de rotación un 25% más rápidas, mejorando la velocidad del efectivo que respalda los gastos de intereses del plan de piso.
Se proyecta que los vehículos nuevos registren un CAGR del 5,41%, superando el crecimiento de los usados hasta 2031 a medida que se desvanecen las restricciones de producción de los fabricantes de equipos originales (OEM). Los incentivos que promedian el 6,8% del precio de transacción a principios de 2025 han atraído de nuevo a los compradores rezagados a los salones de exhibición, especialmente en los acabados de nivel básico. A medida que la oferta se normaliza, se espera que la participación del mercado de concesionarios automotrices de los Estados Unidos para vehículos nuevos aumente modestamente, aunque la transparencia de precios y los pilotos de agencia limitarán el potencial alcista del margen bruto frontal. Los concesionarios ajustan los ciclos de reacondicionamiento de los vehículos de intercambio, con el objetivo de rotar el inventario de usados en 27 días frente a la mediana de la industria de 35 días, manteniendo un rendimiento bruto combinado en ambas líneas de vehículos.


Por minorista: la escala de franquicia se combina con la agilidad digital
Los grupos franquiciados controlaron el 57,60% del mercado de concesionarios automotrices de los Estados Unidos en 2025, y las plataformas digitales directas al consumidor registrarán el CAGR pronosticado más alto del 6,02% hasta 2031, respaldadas por asignaciones exclusivas de OEM, autoridad de garantía y vínculos de financiamiento cautivo que erigen altas barreras de entrada. Los consolidadores del mercado aprovechan las sinergias de adquisición, como las economías de Lithia Motors en adquisiciones y marketing, para expandir el EBITDA por establecimiento. Las plataformas puramente digitales aprovechan modelos de activos ligeros, registrando ganancias de unidades de dos dígitos a pesar de los estrechos márgenes de contribución. Sin embargo, están surgiendo híbridos omnicanal, con Amazon Autos integrando el cumplimiento de pedidos de concesionarios para mantener los costos de logística de última milla rentables mientras se preserva la conveniencia del consumidor.
Los lotes independientes mantienen su relevancia donde los compradores sensibles al precio valoran la flexibilidad de negociación y los paquetes de garantía no OEM. Sin embargo, las herramientas de equipamiento para vehículos eléctricos exigidas por los operadores de franquicias y los derechos de software OTA les otorgan una ventaja estructural en un futuro electrificado. Con el tiempo, se espera que el tamaño del mercado de concesionarios automotrices de los Estados Unidos se incline hacia grupos de alto rendimiento en múltiples estados, a medida que la planificación de la sucesión y la intensidad de capital impulsen a los propietarios de tiendas individuales a desinvertir. Los franquiciados que inviertan en plataformas de compra en línea y carriles de servicio en el mismo día superarán a los competidores que dependen únicamente del tráfico presencial tradicional.
Por tipo de vehículo: los camiones dominan, los vehículos eléctricos comerciales se aceleran
Las camionetas livianas y los SUVs capturaron el 60,70% de los ingresos del mercado de concesionarios automotrices de los Estados Unidos en 2025, ayudados por regulaciones favorables de economía de combustible para diseños de carrocería sobre bastidor y sólidos valores residuales que mantienen atractivas las relaciones pago-utilidad. El cambio de los fabricantes de automóviles desde los sedanes continúa, comprimiendo la selección de automóviles de pasajeros en los lotes de los concesionarios y canalizando los presupuestos de marketing hacia rentables acabados de camionetas.
Se prevé que la demanda de vehículos comerciales medianos y pesados aumente a un CAGR del 4,97% a medida que las flotas de comercio electrónico y entrega de última milla se electrifican para cumplir con los mandatos de descarbonización. Los concesionarios pueden certificar técnicos de alto voltaje y desbloquear flujos de servicio similares a anualidades a partir de contratos de inspección de baterías y mantenimiento preventivo impulsado por telemetría. La industria de concesionarios automotrices de los Estados Unidos también está viendo cómo los OEM incluyen software de gestión de flotas en las ventas de vehículos, ampliando el papel consultivo de los concesionarios e integrándolos más profundamente en las operaciones de los clientes.
Por canal de ventas: las salas de exposición reinventan la experiencia en tienda
Los establecimientos físicos procesaron el 88,95% de las transacciones del mercado de concesionarios automotrices de los Estados Unidos en 2025, reforzando la importancia duradera de la evaluación táctil de vehículos y la tasación de vehículos de intercambio. Los concesionarios rediseñan las instalaciones con bahías de entrega exprés y espacios de trabajo en la sala de espera para los clientes, con el fin de acortar el tiempo de ciclo y mejorar las métricas del Índice de Satisfacción del Cliente (CSI).
Se proyecta que los canales en línea escalen a un CAGR del 7,33%, impulsados por la legalización estatal de la contratación electrónica, la equivalencia de firma húmeda remota y las disposiciones de entrega a domicilio. Los minoristas que adoptan pilas de datos unificadas migran a los consumidores sin problemas entre el sitio web, el chatbot y los mostradores en la tienda, reduciendo el tiempo de cierre en un promedio de 42 minutos. A medida que el omnicanal madura, el volumen del mercado de concesionarios automotrices de los Estados Unidos seguirá originándose de los concesionarios que dominen el compromiso híbrido en lugar de las ventas puramente en línea.
Por segmento de clientes: la electrificación de flotas supera las ganancias minoristas
Los compradores minoristas representaron el 76,55% del mercado de concesionarios automotrices de los Estados Unidos en 2025, pero están desacelerándose a medida que los consumidores urbanos se inclinan hacia modelos de suscripción que ofrecen menor compromiso y seguros incluidos. Las suscripciones respaldadas por OEM vendidas a través de concesionarios, como Ford Pro, están escalando rápidamente, con 400.000 cuentas que generan flujos de ingresos recurrentes similares a los de SaaS.
Los volúmenes de flotas y corporativos se están expandiendo un 6,51% anualmente, impulsados por los incentivos fiscales federales para vehículos eléctricos comerciales que reducen el costo total de propiedad. Los concesionarios que ofrecen descuentos por compras en volumen, facturación consolidada y consultoría de carga en depósito aseguran ingresos de servicio plurianuales. En consecuencia, se proyecta que la participación del mercado de concesionarios automotrices de los Estados Unidos atribuida a las flotas aumente para 2031, creando una combinación de clientes más equilibrada que estabilice las oscilaciones cíclicas del comercio minorista.
Análisis Geográfico
El Sur contribuyó con el 36,20% de la facturación de 2025 y se proyecta que avance a un CAGR del 5,78% hasta 2031, impulsado por una sólida migración interna, regulaciones de franquicias comparativamente permisivas y una combinación de vehículos inclinada en un 68% hacia camionetas livianas que generan mayores márgenes brutos frontales. Estados como Texas y Georgia continúan aprobando los cierres de contratos con firma electrónica directa, acelerando la penetración omnicanal y elevando los volúmenes por establecimiento a medida que los mercados laborales permanecen ajustados en el Cinturón del Sol.
El Noreste está conformado por densas áreas metropolitanas donde los salones de exhibición ocupan bienes raíces de alto costo, y las estrictas normas de emisiones aceleran la adopción de vehículos eléctricos. El objetivo de Nueva York de alcanzar una penetración del 35% en ventas de vehículos de cero emisiones para 2026 está obligando a los concesionarios a modernizar los establecimientos tradicionales con cargadores rápidos de corriente continua (DC), a menudo respaldados por reembolsos de las empresas de servicios públicos que cubren hasta el 80% de los costos de preparación. Si bien la participación de automóviles de pasajeros es mayor aquí que en otras regiones, el aumento de las primas de seguros impulsa a los compradores hacia crossovers compactos que equilibran el espacio con el costo.
Los concesionarios del Medio Oeste se benefician de profundos ecosistemas de proveedores y una base de clientes leal a las marcas nacionales, lo que sustenta una demanda de reemplazo constante de camionetas utilizadas en agricultura y construcción. El gasto de la ley de infraestructura en carreteras y puentes está estimulando las ventas de camiones de servicio pesado, abriendo un volumen de contratos de servicio que compensa la menor rotación de sedanes minoristas. Mientras tanto, la población de adoptantes tempranos del Oeste y los reembolsos estatales para vehículos eléctricos de entre 2.000 y 4.500 USD han impulsado los registros de vehículos eléctricos de batería al 18% de las ventas de vehículos nuevos en 2024, estimulando la inversión de los concesionarios en plazas de carga compartidas.
Panorama regulatorio
El mercado de concesionarios de automóviles de Estados Unidos opera bajo una combinación de regímenes federales de protección al consumidor y regímenes estatales de franquicias y licencias de concesionarios. A nivel federal, las prácticas de publicidad y precios han recibido un mayor escrutinio, y la Comisión Federal de Comercio (FTC) emitió cartas de advertencia en marzo de 2026 a 97 concesionarios de automóviles relacionadas con conductas de publicidad y precios, divulgando públicamente los nombres de los concesionarios en mayo de 2026. Incluso después de la anulación anterior de la Norma CARS de la FTC, sus expectativas en torno a la fijación de precios veraz, la divulgación de tarifas y la transparencia de productos adicionales continúan dando forma a los programas de cumplimiento de los concesionarios.
Las normativas a nivel estatal varían materialmente en cuanto a cómo los concesionarios ejecutan la venta minorista digital, la divulgación de tarifas y las afirmaciones publicitarias. Varios estados y fiscales generales han alineado sus directrices con los temas federales de transparencia, incluidas las actualizaciones de la Comisión de Vehículos Motorizados de Luisiana a las regulaciones de publicidad y un aviso del fiscal general de Massachusetts sobre las tarifas de documentación. Los concesionarios también necesitan controles operativos que respalden el cumplimiento de la Regulación Z (Ley de Veracidad en los Préstamos) para la publicidad de crédito y de la TCPA para la comunicación con los clientes, lo que refuerza la inversión en herramientas de auditoría, gestión del consentimiento de llamadas y mensajes de texto, y flujos de trabajo estandarizados de contratación electrónica.
Análisis de la cadena de valor
La cadena de valor de los concesionarios comienza con la producción y asignación por parte de los OEM, avanza a través de la distribución y la logística mayorista hacia las operaciones minoristas en concesionarios franquiciados e independientes, y luego se extiende hacia la posventa de alto margen. Los minoristas gestionan la adquisición de inventario (asignaciones nuevas y abastecimiento de usados), el reacondicionamiento, la comercialización, la fijación de precios y la entrega, mientras coordinan dependencias de terceros como prestamistas de financiamiento de inventario (floorplan), plataformas de subastas, proveedores logísticos y agencias de crédito. Los datos de estructura de mercado también apuntan a una base operativa fragmentada por debajo de los consolidadores, con el Censo Económico de 2022 identificando 17.242 empresas en más de 21.000 ubicaciones, lo que ayuda a explicar la amplia variación en la madurez de los procesos y el acceso al capital.
Aguas abajo, los grupos de beneficio se extienden más allá del margen bruto del vehículo hacia finanzas y seguros (F&I), administración de garantías, repuestos y servicio, cada vez más vinculados a la activación de software y la habilitación de suscripciones. El modelo operativo se vuelve más intensivo en capital y capacidades a medida que los concesionarios añaden carga de vehículos eléctricos, herramientas de alto voltaje y calibración de ADAS, además de construir pilas de venta minorista digital que conectan la generación de leads, el inventario, la suscripción y la contratación. Este cambio tiende a favorecer a los grupos capaces de repartir los costos de tecnología y cumplimiento entre redes multiubicación, con adquisiciones, marketing y reacondicionamiento centralizados que ayudan a mejorar los tiempos de rotación y reducir la friccion de adquisición del inventario usado y CPO.
Panorama competitivo
La consolidación del mercado continúa a medida que los grandes grupos que cotizan en bolsa despliegan los flujos de efectivo de los récords de ganancias de 2021-2023 para adquirir establecimientos más pequeños. Lithia Motors superó a AutoNation en ventas de unidades en 2024 tras una serie de adquisiciones en el Medio Oeste y el Sureste, elevando la participación combinada de los 10 principales grupos a una participación significativa del mercado de concesionarios automotrices de los Estados Unidos. A pesar de este repunte, el sector permanece moderadamente concentrado, dejando espacio para que los campeones regionales defiendan su territorio a través del compromiso comunitario y ofertas de servicio personalizadas.
Los temas estratégicos incluyen la agrupación de marcas de lujo, el despliegue de tecnología omnicanal y la expansión de la infraestructura para vehículos eléctricos. La adquisición de Mercedes-Benz of Buckhead por parte de Group 1 Automotive por 210 millones de USD en ingresos aseguró el crecimiento de la combinación premium y consolidó las eficiencias de distribución de repuestos[3]. La asociación de Reynolds and Reynolds con UVeye está implementando carriles de inspección de la parte inferior del vehículo impulsados por inteligencia artificial, mejorando las tasas de venta adicional de neumáticos y reparaciones de seguridad. Mientras tanto, los minoristas en estados con baja adopción de vehículos eléctricos están aplazando el gasto en cargadores, lo que podría hacerles perder prioridad de asignación una vez que los créditos fiscales federales se endurezcan después de 2026.
Las amenazas competitivas de actores no tradicionales se están cristalizando. Amazon Autos lanzó listados nacionales de vehículos usados en agosto de 2025, aprovechando la logística a escala de Prime mientras mantiene el cumplimiento normativo de los concesionarios al enrutar la documentación final a través de minoristas con licencia. Las empresas emergentes directas al consumidor que apuntan a modelos de agencia aún deben navegar por los estatutos de franquicia, pero su gasto en marketing está comprimiendo las tarifas de publicidad en motores de búsqueda para los concesionarios tradicionales. En consecuencia, el éxito depende de una asignación de capital equilibrada: invertir lo suficiente en capacidades digitales y de vehículos eléctricos para seguir siendo relevante, mientras se salvaguarda la liquidez para la resiliencia ante las caídas cíclicas.
Líderes de la industria de concesionarios de automóviles de Estados Unidos
-
AutoNation Inc.
-
Lithia Motors Inc.
-
Group 1 Automotive Inc.
-
Penske Automotive Group
-
Sonic Automotive Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Oportunidades de mercado y perspectivas futuras
La consolidación y la optimización de carteras continúan creando espacio para que los operadores de escala expandan franquicias premium y de alto rendimiento, particularmente donde la densidad de posventa y la combinación de marcas fortalecen la absorción de servicio. La evidencia dentro del alcance apunta a un enfoque de clúster: las adquisiciones de AutoNation en junio de 2026 de Toyota of Newnan en Georgia y tres concesionarios de lujo premium en el área de la Bahía de San Francisco (Audi Fremont, Mercedes-Benz of Fremont, Porsche Fremont), y las adquisiciones de Lithia and Driveway en marzo de 2026 que abarcan franquicias de Toyota y Mercedes-Benz en Tennessee y Oregón. En conjunto, estos movimientos respaldan un conjunto de oportunidades en torno a la construcción de una cobertura contigua de servicio y repuestos, y al uso de esa presencia para mejorar el apalancamiento en publicidad regional, personal y capacitación.
Una segunda área de oportunidad es la modernización operativa que convierte la presión de cumplimiento y la transparencia de precios para el cliente en procesos repetibles a lo largo de los recorridos omnicanal. Con el escrutinio publicitario de la FTC en 2026, junto con las directrices estatales sobre tarifas y divulgaciones, aumenta el valor de los expedientes de negociación estandarizados, los controles de consentimiento y comunicación, y la contratación digital que reduce la fricción en el ciclo de entrega. Los concesionarios que combinan estos controles con capacidad de servicio preparada para vehículos eléctricos, incluidas herramientas de alto voltaje y ADAS, están posicionados para captar más trabajo de garantía, activaciones relacionadas con software y servicio recurrente a medida que cambia el parque en uso. Al mismo tiempo, la electrificación de flotas en vehículos medianos y pesados amplía la demanda de servicios de mantenimiento, inspección y disponibilidad orientados a depósitos, vendidos a través de redes de concesionarios.
Desarrollos recientes del sector
- Junio de 2026: AutoNation, Inc. adquirió tres concesionarios de lujo premium en el área de la Bahía de San Francisco (Audi Fremont, Mercedes-Benz of Fremont, Porsche Fremont) con vigencia a partir del 22 de junio de 2026. La adquisición consolida la presencia de lujo premium de AutoNation en el área de la Bahía de San Francisco. Fortalece la combinación premium y la red regional de servicio y repuestos, con posibles mejoras en los ingresos de F&I y posventa.
- Junio de 2026: AutoNation, Inc. adquirió Toyota of Newnan (Georgia) con vigencia a partir del 8 de junio de 2026. El movimiento amplía el alcance geográfico hacia Georgia y añade una franquicia Toyota. Respalda el crecimiento escalable de ingresos en mercados suburbanos y fortalece la cartera de Toyota.
- Marzo de 2026: Lithia & Driveway adquirió Toyota of Gallatin (Tennessee) y Mercedes-Benz of Medford (Oregón), agregando aproximadamente 225 millones de USD en ingresos anualizados en EE. UU. El acuerdo añade las marcas Toyota y Mercedes-Benz a la combinación de Lithia, impulsando la diversificación regional y la base de ingresos.


Marco de la metodología de investigación y alcance del informe
Definición y Cobertura del Mercado
Este mercado cubre el valor generado por los concesionarios automotrices que operan en los Estados Unidos, medido a nivel del concesionario como ingresos provenientes de la venta minorista de vehículos y servicios relacionados con el concesionario. La cobertura incluye la facilitación de financiamiento a nivel del concesionario, productos de garantía y trabajos de posventa.
Exclusiones del alcance: Excluimos los ingresos por vehículos a nivel de fabricación, los clasificados de mercado puramente en línea y los talleres de reparación independientes que no operan como parte de un concesionario.
Descripción General de la Segmentación
- Por tipo
- Ventas de vehículos nuevos
- Ventas de vehículos usados
- Por minorista
- Concesionarios franquiciados
- Concesionarios independientes
- Minoristas digitales directos al consumidor
- Por tipo de vehículo
- Automóviles de pasajeros
- Camiones ligeros y SUV
- Vehículos comerciales medianos y pesados
- Por canal de ventas
- Tiendas físicas
- En línea / Omnicanal
- Por segmento de clientes
- Consumidores individuales
- Flotas y empresas
- Por región (Estados Unidos)
- Noreste
- Medio Oeste
- Sur
- Oeste
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La investigación documental establece los límites y nos proporciona insumos limpios antes de que comience el modelado. Utilizamos conjuntos de datos oficiales y referencias de la industria para anclar el contexto de la demanda, incluyendo fuentes como la Oficina del Censo de los Estados Unidos (estadísticas de comercio minorista NAICS), las series de empleo y salarios de la Oficina de Estadísticas Laborales, las tendencias de consumo personal de la Oficina de Análisis Económico, los indicadores de tasas de interés y crédito de los Datos Económicos de la Reserva Federal (FRED) y las estadísticas de vehículos y viajes del Departamento de Transporte de los Estados Unidos.
Junto a estos, revisamos los informes públicos de empresas y presentaciones para inversores de grupos de concesionarios que cotizan en bolsa, publicaciones de asociaciones y cobertura de prensa de renombre para comprender los patrones de precios, las presiones sobre los márgenes y los cambios entre vehículos nuevos, usados y trabajos de servicio. Para llenar las brechas estructurales, nos apoyamos selectivamente en suscripciones de pago para obtener información financiera e inteligencia de empresas, noticias y datos financieros, y bases de datos de patentes cuando los cambios tecnológicos afectan las operaciones de los concesionarios. Estas fuentes documentales son meramente ilustrativas, y también utilizamos otras referencias públicas durante la recopilación de datos, la validación y la aclaración de la investigación.
Entrevistas Primarias y Encuestas
El trabajo primario se utiliza para someter a prueba de presión la visión documental y convertir los indicadores generales en supuestos de modelo utilizables. Hablamos con ejecutivos de grupos de concesionarios, gerentes de vehículos usados, líderes de operaciones fijas, especialistas en financiamiento y seguros y socios de canal, de modo que los totales finales reflejen cómo se registran los ingresos y con qué rapidez están cambiando los precios y los incentivos en los Estados Unidos.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 33% | Directores ejecutivos (CXO): 13% |
| Nivel medio: 45% | Líderes funcionales/de unidad: 37% |
| Actores más pequeños: 22% | Gerentes: 50% |
Dimensionamiento del Mercado y Pronósticos
El dimensionamiento del mercado se construye utilizando una lógica de arriba hacia abajo y de abajo hacia arriba, de modo que el valor final sea explicable y pueda replicarse con insumos prácticos. La visión de arriba hacia abajo reconstruye los ingresos a nivel del concesionario vinculando los volúmenes de venta minorista de vehículos livianos en los Estados Unidos con los valores promedio de las transacciones, y luego añadiendo los complementos típicos del concesionario, como la penetración de financiamiento y seguros y la absorción del servicio. Después de eso, verificamos los resultados mediante aproximaciones selectivas de abajo hacia arriba, utilizando divulgaciones financieras muestreadas de concesionarios, rangos de productividad por establecimiento y verificaciones de canal sobre el margen bruto típico y los ingresos de F&I por unidad, que luego se utilizan para ajustar los totales donde aparece una brecha.
Los insumos más importantes en este mercado incluyen la combinación de unidades nuevas versus usadas, los precios de venta minorista promedio, los costos de incentivos e intereses del plan de piso, la participación de arrendamientos y la disponibilidad de crédito, los tamaños de los tickets de servicio y repuestos, y las tasas de rotación de inventario que afectan el rendimiento. Los pronósticos se producen utilizando análisis de escenarios respaldados por una regresión multivariada simple sobre factores como las tasas, las perspectivas de ventas de unidades y la normalización de precios. Los supuestos se refinan después de volver a contactar a los expertos cuando la dispersión es alta. Donde las lecturas de abajo hacia arriba son escasas, como en las tiendas independientes pequeñas, utilizamos rangos vinculados a los recuentos de establecimientos y bandas típicas de ingresos por ubicación en lugar de forzar una falsa precisión.
Ciclo de Validación de Datos y Actualización
Los resultados se validan mediante la triangulación de señales independientes y luego se revisan en busca de anomalías antes de la aprobación final. Comparamos la dirección de los ingresos modelados con el contexto de ventas de unidades, las condiciones crediticias y las métricas operativas públicas de los concesionarios. Si observamos una gran varianza, realizamos un segundo análisis de las definiciones, el calendario y los supuestos de precios.
Los informes se actualizan anualmente, con actualizaciones intermedias cuando eventos importantes pueden cambiar materialmente los volúmenes de ventas o la economía de los concesionarios. Antes de la entrega, verificamos nuevamente las últimas publicaciones públicas y realizamos seguimientos específicos cuando nueva evidencia modifica un insumo clave.
Tamaño del Mercado de Concesionarios Automotrices de los Estados Unidos de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Los números publicados para este mercado pueden parecer muy diferentes, incluso cuando todos se refieren a los Estados Unidos, porque el límite de ingresos no siempre es consistente. Las diferencias generalmente provienen de si una estimación cuenta solo a los concesionarios franquiciados de automóviles nuevos, si se incluyen los minoristas exclusivos de usados y cómo se tratan los ingresos por servicio, repuestos y financiamiento y seguros.
Los principales factores de brecha son típicamente el alcance y el tratamiento contable. Algunas fuentes utilizan los ingresos de la industria al estilo NAICS solo para concesionarios de automóviles nuevos, lo que puede omitir los establecimientos enfocados en usados y los flujos de ingresos relacionados con los concesionarios. Otras fuentes pueden mezclar el gasto del consumidor en vehículos con los ingresos del concesionario, lo que infla los totales. El momento del año también importa, ya que los precios de las transacciones, los incentivos y las tasas de interés se mueven rápidamente. Un año base más antiguo o un simple ajuste de precios puede sobreestimar el crecimiento.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 2,95 billones de USD (2025) | |
| Asociación de la Industria A | 1,30 billones de USD (2025) | A menudo limitado a los concesionarios franquiciados de vehículos livianos y los totales de ventas de concesionarios reportados, lo que puede subestimar el comercio minorista exclusivo de usados y puede no alinearse completamente con los grupos de ingresos más amplios de los concesionarios. |
| Editor de Datos Comerciales B | 1,49 billones de USD (2026) | Típicamente mapeado a los ingresos de concesionarios de automóviles nuevos según NAICS y luego proyectado con indicadores macroeconómicos, lo que puede omitir la actividad minorista no franquiciada y puede suavizar los rápidos cambios en precios, incentivos e ingresos por financiamiento. |
En el modelo de Mordor Intelligence, los totales incluyen los ingresos por venta minorista de vehículos más los flujos de ingresos típicos vinculados al concesionario, como F&I y operaciones fijas, en lugar de solo los ingresos de concesionarios de automóviles nuevos según NAICS. Cuando se alinean el mismo año y los mismos componentes de ingresos, la mayor parte de la diferencia restante es de calendario, ya que los precios, los incentivos y los costos del plan de piso pueden cambiar el valor rápidamente. Mantenemos los supuestos rastreables a indicadores observables y los verificamos nuevamente con entrevistas antes de finalizar los totales.


Preguntas clave respondidas en el informe
¿Qué tamaño tiene el mercado de concesionarios de automóviles de Estados Unidos en 2026?
El tamaño del mercado de concesionarios de automóviles de Estados Unidos es de 3,08 billones de USD en 2026, con un valor previsto de 3,83 billones de USD para 2031.
¿Qué segmento está creciendo más rápido dentro de las ventas de concesionarios?
Se proyecta que los vehículos comerciales medianos y pesados se expandan a una CAGR del 4,97% a medida que la electrificación de flotas gana impulso.
¿Cómo están afectando los canales en línea a la rentabilidad de los concesionarios?
Se prevé que las ventas en línea/omnicanal crezcan un 7,33% anualmente, lo que obliga a los concesionarios a invertir en herramientas digitales que mantengan los márgenes brutos mientras mejoran la conveniencia del cliente.
¿Qué región lidera los ingresos de los concesionarios de automóviles de Estados Unidos?
El Sur tiene la mayor participación con el 36,20% y se prevé que crezca más rápido con una CAGR del 5,78% hasta 2031.


 Sus datos están seguros y nunca se venden ni se comparten.
