
Tamaño y Participación del Mercado de Vehículos Comerciales de los Estados Unidos
Visión General del Mercado
| Período de Estudio | 2019 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
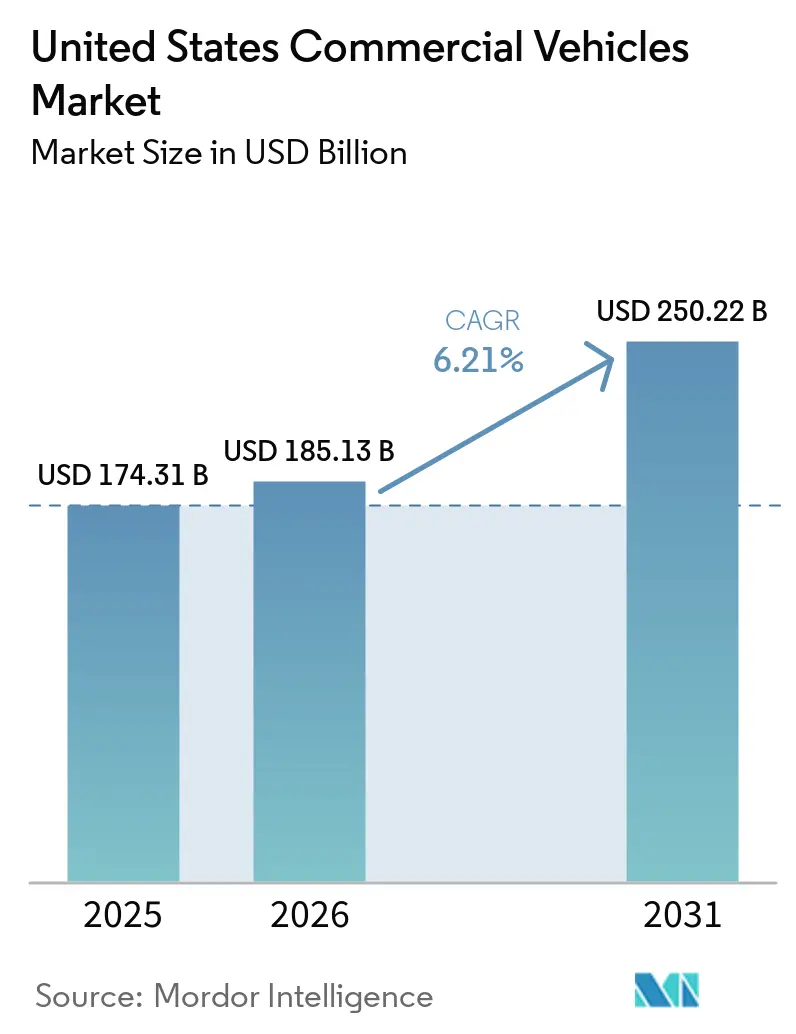
| Tamaño del mercado en el año base (2025) | 174.31 Mil millones de dólares |
| Tamaño del Mercado (2026) | 185.13 Mil millones de dólares |
| Tamaño del Mercado (2031) | 250.22 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 6.21 % |
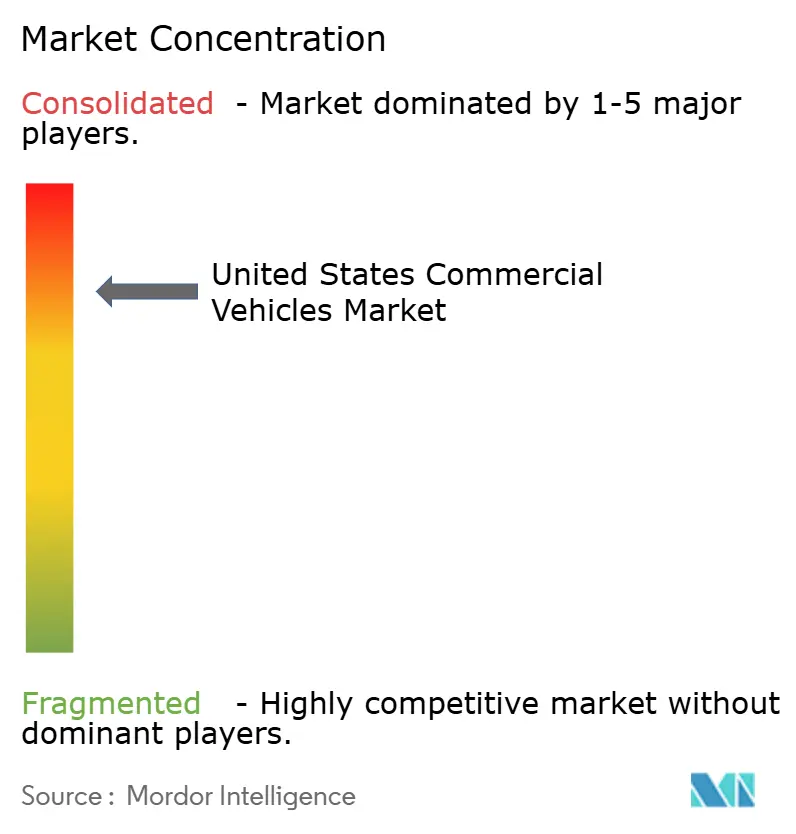
| Concentración del Mercado | Alto |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Vehículos Comerciales de los Estados Unidos por Mordor Intelligence
El tamaño del mercado de vehículos comerciales de los Estados Unidos fue valorado en 174,31 mil millones de USD en 2025 y se espera que aumente de 185,13 mil millones de USD en 2026 hasta alcanzar los 250,22 mil millones de USD en 2031, creciendo a una CAGR del 6,21% durante 2026-2031. Una combinación de estándares federales de gases de efecto invernadero, rediseño de la logística del comercio electrónico y una acelerada adopción de vehículos eléctricos de batería está transformando las carteras de modelos en todas las clases de peso. Las furgonetas comerciales ligeras dominan los ciclos de uso urbano a medida que los operadores de paquetería avanzan hacia flotas de cero emisiones. El diésel mantiene la mayor participación en propulsión en la actualidad, pero enfrenta mayores costos de cumplimiento bajo los próximos límites de NOx, lo que lleva a las flotas a evaluar la paridad del costo total de propiedad de los vehículos eléctricos de batería. En paralelo, los mandatos a nivel estatal en California y el Noreste aceleran los ciclos de reemplazo, mientras que los corredores de carga pública financiados bajo el programa federal NEVI reducen las barreras de ansiedad por autonomía para los operadores de transporte regional[1].
Conclusiones Clave del Informe
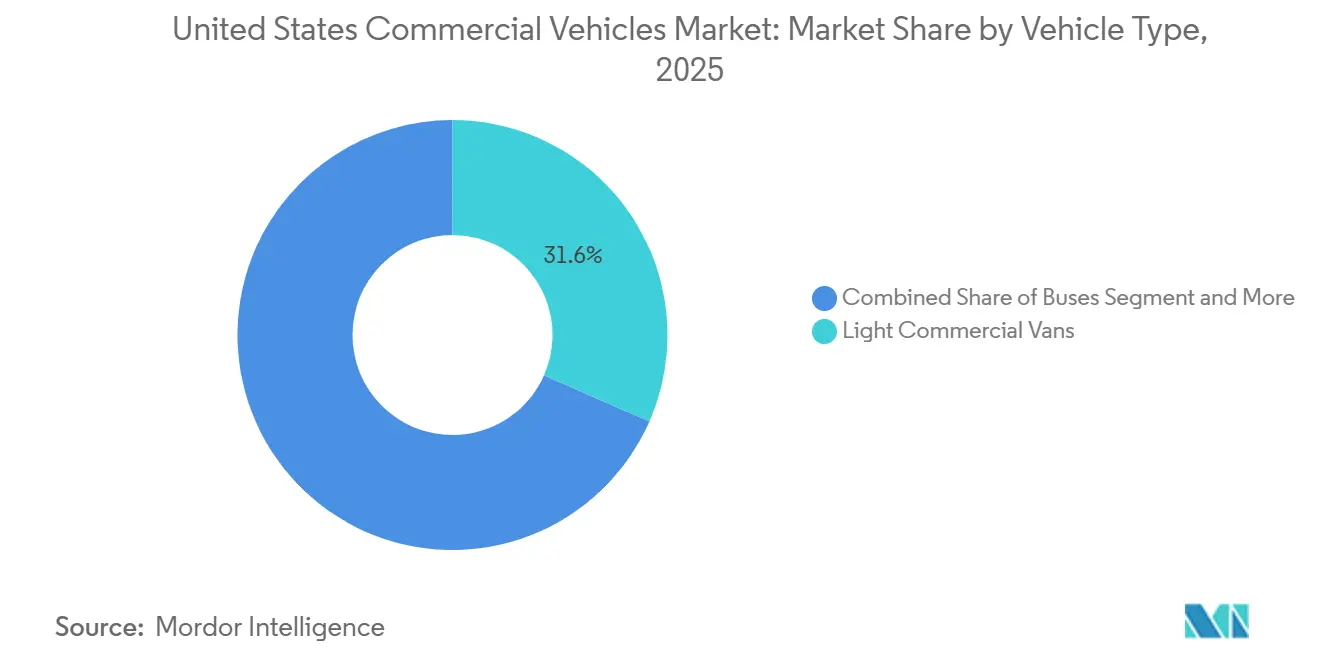
- Por tipo de vehículo, las furgonetas comerciales ligeras lideraron con el 31,58% de la participación del mercado de vehículos comerciales de los Estados Unidos en 2025, y también se proyecta que registren la CAGR más rápida del 7,61% hasta 2031.
- Por tipo de propulsión, el motor de combustión interna (diésel) mantuvo el 62,76% de los ingresos de 2025, mientras que los vehículos híbridos y eléctricos (VEB) están proyectados para registrar la CAGR pronosticada más alta del 16,24% durante 2026-2031.
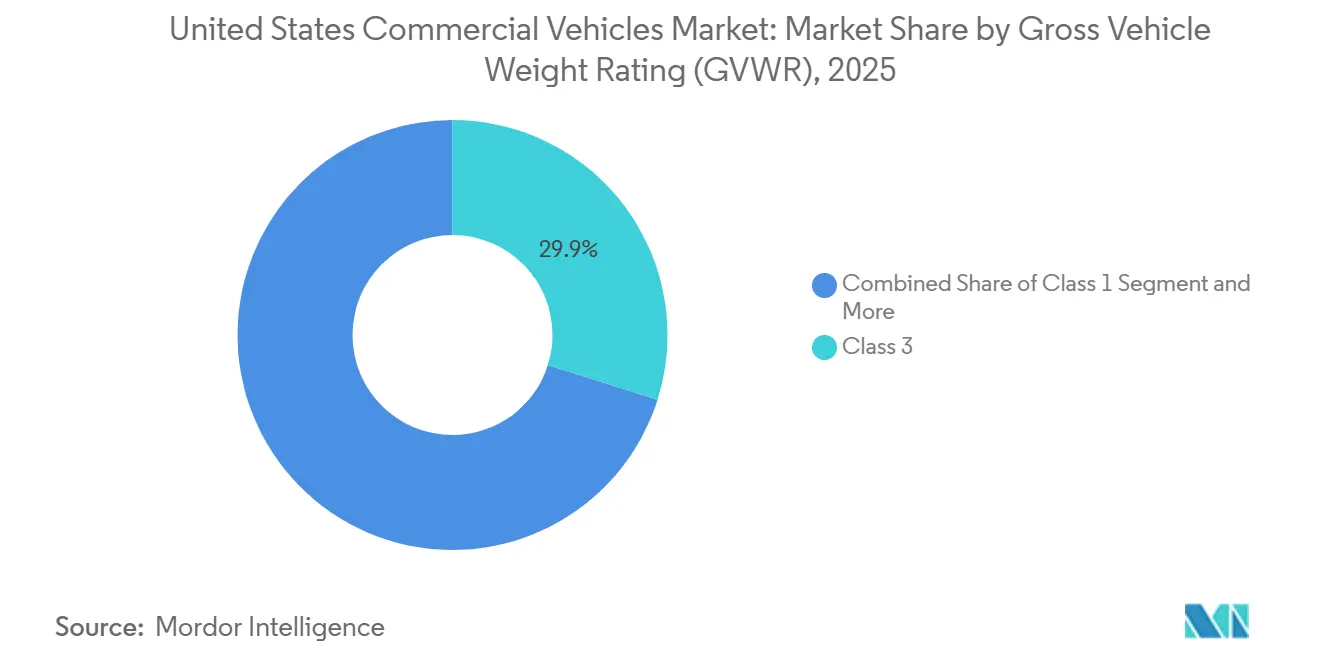
- Por clasificación de peso bruto vehicular, los camiones Clase 3 capturaron el 29,86% de los ingresos de 2025, y la misma clase está proyectada para expandirse a una CAGR del 10,35%, la más rápida entre todas las categorías de peso.
- Por industria de uso final, la logística y el comercio electrónico representaron el 35,13% de los ingresos de 2025 y están preparados para crecer a una CAGR del 9,27% durante el período de pronóstico.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado de Vehículos Comerciales de los Estados Unidos
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Estándares Federales de GEI Fase 3 y NOx | +1.8% | A nivel nacional, con cumplimiento anticipado en California, Oregón y Washington | Mediano plazo (2-4 años) |
| Auge del Comercio Electrónico | +1.5% | Corredores urbanos en Texas, California, Florida, Nueva York e Illinois | Corto plazo (≤ 2 años) |
| Financiamiento NEVI para Corredores de Carga y Repostaje | +1.2% | Autopistas interestatales en todos los estados, con prioridad en el Medio Oeste rural y el Sureste | Largo plazo (≥ 4 años) |
| Objetivos Corporativos de ESG | +0.9% | Regiones de sedes corporativas en California, Nueva York, Massachusetts y Washington | Mediano plazo (2-4 años) |
| Valor de las Baterías de Segunda Vida | +0.6% | California, Texas y Nueva York con incentivos de almacenamiento en red | Largo plazo (≥ 4 años) |
| Plataformas de Chasis Preparadas para la Autonomía | +0.4% | Zonas de prueba en centros tecnológicos de California, Arizona y Texas | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Los Estándares Federales de GEI Fase 3 y NOx Aceleran la Renovación de Flotas
La Agencia de Protección Ambiental finalizó los límites de gases de efecto invernadero para vehículos pesados que cubren los años modelo 2027-2032, impulsando a los fabricantes de equipos originales hacia trenes de transmisión de cero emisiones. Los fabricantes han respondido comprometiendo nuevo capital para la capacidad de ensamblaje eléctrico y actualizando las hojas de ruta de productos en plazos acelerados. Las flotas con vehículos más antiguos ahora enfrentan una comparación de costos entre costosas retrofits de postratamiento diésel y modelos eléctricos de batería que califican para incentivos federales de compra. La regla de Flotas Limpias Avanzadas de California fue retirada en enero de 2025, aunque la política de adquisición de flotas estatales y el mandato de ventas de Camiones Limpios Avanzados continúan impulsando a las flotas públicas y de alta prioridad hacia compras de cero emisiones California Abandona la Regla de Flotas Limpias Avanzadas, HDT Magazine, truckinginfo.com">[2]. El conjunto combinado de políticas federales y estatales está acortando los ciclos de reemplazo e impulsando los libros de pedidos para chasis de cero emisiones.
El Auge del Comercio Electrónico Incrementa la Demanda de Vehículos Comerciales Ligeros para la Última Milla
El comercio minorista en línea de los Estados Unidos superó 1 billón de USD en 2025, intensificando los volúmenes de paquetería que favorecen las furgonetas eléctricas de batería ágiles. Amazon, FedEx y UPS han presentado cada uno hojas de ruta de electrificación plurianuales, asegurando miles de pedidos de furgonetas y estimulando un ecosistema secundario de integradores de depósitos de carga. Las garantías de entrega en el mismo día en metrópolis densas refuerzan la necesidad de vehículos que se recarguen rápidamente durante los tiempos de espera planificados. A medida que las ventanas de entrega se reducen, los operadores valoran cada vez más el par instantáneo y el ahorro en el desgaste de frenos por frenado regenerativo inherentes a los trenes de transmisión eléctricos. La demanda resultante se está trasladando en cascada hacia las herramientas de proveedores de Nivel 1 para plataformas comerciales ligeras de propósito específico.
Financiamiento NEVI de 7,5 mil millones de USD para Corredores Nacionales de Carga y Repostaje
El programa NEVI dirige fondos federales para instalar cargadores rápidos cada 80 kilómetros a lo largo de los corredores de combustibles alternativos. Estados como Texas y Ohio ya han emitido contratos de construcción, y el primer tramo de sitios entró en operación en 2025[3]. La infraestructura pública capaz de atender camiones de mediana carga alivia las preocupaciones de las flotas sobre las limitaciones de autonomía fuera de los centros costeros, fomentando la electrificación del transporte regional. A su vez, los fabricantes de equipos originales ven un mayor potencial de ingresos para los camiones eléctricos de batería de Clase 3-5, lo que justifica mayores volúmenes de producción y menores costos unitarios. A largo plazo, se espera que esta infraestructura base impulse la adopción más allá de los estados pioneros hacia el Medio Oeste y el Sureste.
Los Objetivos Corporativos de ESG Impulsan la Adquisición de Flotas de Cero Emisiones
Las empresas públicas sujetas a objetivos basados en la ciencia están incorporando cláusulas de compra de cero emisiones en los contratos de flota para cumplir con las metas de emisiones de Alcance 1 y 3. Los minoristas y las grandes empresas de alimentos y bebidas han publicado pedidos de camiones eléctricos de varios miles de unidades, traduciendo las expectativas climáticas de los inversores en demanda real de camiones. La presión de los accionistas efectivamente incorpora el riesgo climático en las decisiones de asignación de capital, impulsando incluso a los operadores sensibles a los costos hacia la electrificación. El beneficio reputacional asociado con los vehículos de reparto eléctricos de marca amplifica esta dinámica, particularmente en los sectores orientados al cliente.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Retrasos en la Actualización de la Red Eléctrica | -0.7% | Corredores industriales del Medio Oeste y el Sureste, centros de distribución rurales | Corto plazo (≤ 2 años) |
| Presión Inflacionaria | -0.5% | A nivel nacional, afectando la adquisición de baterías por parte de los fabricantes de equipos originales | Mediano plazo (2-4 años) |
| Escasez de Técnicos Certificados en Vehículos Eléctricos Comerciales | -0.3% | Redes de servicio rurales y periurbanas en todos los estados | Mediano plazo (2-4 años) |
| Tarifas de Flete Ajustadas | -0.2% | Operadores de transporte de larga distancia en el Medio Oeste y el Sureste | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Retrasos en la Actualización de la Red Eléctrica en Depósitos de Almacenes
Las empresas de servicios públicos en varios estados del Medio Oeste y el Sureste reportan colas de interconexión de varios meses para cargadores de depósito de alta capacidad. Las flotas que planean desplegar docenas de camiones eléctricos a menudo descubren que las subestaciones cercanas carecen de capacidad, lo que requiere costosas actualizaciones que retrasan los plazos de los proyectos. Algunos operadores, por lo tanto, renuevan los arrendamientos de diésel hasta que los calendarios de suministro de energía se alineen con los ciclos de reemplazo de flotas. El retraso arriesga crear una adopción geográfica desigual, con las regiones costeras y las alimentadas por energía hidroeléctrica avanzando más rápido hacia la electrificación que los estados del interior.
Presión Inflacionaria sobre los Minerales de Cátodo de Fosfato de Hierro y Litio
El carbonato de litio experimentó una notable volatilidad de precios en 2025, elevando los costos de los paquetes de baterías para los fabricantes de equipos originales que dependen de las químicas de fosfato de hierro. Las renegociaciones de contratos y la reprogramación de la producción se volvieron comunes a medida que los proveedores racionaban las asignaciones de celdas. Si bien los proyectos de minería doméstica están entrando en operación, la escasez de suministro a corto y mediano plazo mantiene elevados los costos de materias primas. Los precios más altos de los paquetes reducen o eliminan las ventajas del costo total de propiedad para ciertas rutas, particularmente donde el combustible diésel es económico. La presión es más aguda para los contratos de flota de precio fijo firmados antes del repunte de las materias primas.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Vehículo: Las Furgonetas Lideran la Electrificación Urbana
Las furgonetas comerciales ligeras representaron el 31,58% de los ingresos de 2025, la mayor participación en el mercado de vehículos comerciales de los Estados Unidos. Su diseño compacto las hace ideales para navegar por las calles urbanas, mientras que sus frecuentes paradas maximizan los beneficios del frenado regenerativo. También se proyecta que este segmento crezca a la tasa más rápida, con una CAGR del 7,61%, a medida que los transportistas de paquetería se centran cada vez más en descarbonizar sus flotas de entrega de última milla para cumplir con los objetivos de sostenibilidad y los requisitos regulatorios. Los fabricantes de equipos originales están expandiendo activamente sus ofertas introduciendo diversas opciones de distancia entre ejes y altura de techo para abordar una gama más amplia de aplicaciones de carga.
Además, las conversiones de carrocería orientadas al comercio electrónico ahora incorporan estanterías modulares y sistemas avanzados de telemática, que ayudan a optimizar la densidad de rutas y mejorar la eficiencia operativa. Los operadores de flotas se sienten particularmente atraídos por el menor tiempo de inactividad por mantenimiento que ofrecen los trenes de transmisión eléctricos en comparación con los motores diésel tradicionales, lo que se traduce en menores costos operativos y mayor disponibilidad de vehículos. Al mismo tiempo, los incentivos públicos para los cargadores de depósito están aliviando la carga financiera de la transición a flotas eléctricas, especialmente para las pequeñas y medianas empresas, haciendo que el cambio sea más accesible y práctico para una gama más amplia de negocios.

Por Tipo de Propulsión: Los Vehículos Eléctricos Interrumpen el Dominio del MCI
La propulsión por motor de combustión interna mantuvo el 62,76% de los ingresos de 2025, el valor más alto dentro de la combinación de propulsión. Mientras tanto, los vehículos híbridos y eléctricos están preparados para lograr la tasa de crecimiento más rápida, con una CAGR del 16,24%, impulsada por el endurecimiento de las regulaciones de emisiones que están haciendo que el mantenimiento diésel sea cada vez más costoso. Este cambio pone de relieve la creciente presión sobre los sistemas de propulsión tradicionales para adaptarse a los estándares ambientales en evolución. Las decisiones de las flotas dependen cada vez más de ciclos de uso predecibles y tarifas eléctricas fluctuantes. Para rutas que abarcan áreas urbanas y regionales de menos de 250 millas, el costo total de propiedad de los vehículos eléctricos de batería se está acercando a la paridad con el diésel, especialmente cuando se tienen en cuenta los incentivos.
Los fabricantes de equipos originales están aumentando el abastecimiento interno de baterías, con el objetivo de mitigar los riesgos de materias primas y acelerar los plazos de desarrollo. Al asegurar sus cadenas de suministro, los fabricantes de equipos originales están mejor posicionados para satisfacer la creciente demanda de vehículos eléctricos manteniendo precios competitivos. Sin embargo, la búsqueda de interoperabilidad de infraestructura está resultando desafiante, con la industria aún dividida sobre los estándares de conectores, a saber, CCS y NACS. Esta falta de estandarización continúa creando incertidumbre para los operadores de flotas, subrayando la necesidad de esfuerzos colaborativos para agilizar las soluciones de carga y mejorar las tasas de adopción.
Por Clasificación de Peso Bruto Vehicular: La Clase 3 Captura el Impulso de la Electrificación
Los camiones Clase 3 mantuvieron el 29,86% de los ingresos de 2025, el valor más alto entre las clases de peso. También se proyecta que este segmento crezca a la tasa más rápida con una CAGR del 10,35%, impulsado por los avances en la densidad de energía de las baterías, lo que permite cargas útiles competitivas mientras se adhiere a los límites de la fórmula de puentes. Los reguladores tanto a nivel estatal como federal están priorizando las categorías de mediana carga para la electrificación temprana. Este enfoque se deriva de la concentración de emisiones en las entregas urbanas, especialmente en áreas densamente pobladas.
Para abordar las preocupaciones de los compradores sobre los riesgos tecnológicos, se han introducido productos de arrendamiento financiero con garantías de valor residual, proporcionando flexibilidad financiera y reduciendo los riesgos percibidos. Además, la modularidad de los componentes permite compartir costos entre las plataformas adyacentes de Clase 4, haciendo que la transición a la electrificación de Clase 3 sea más económicamente viable. Estos factores posicionan colectivamente a los camiones Clase 3 como un elemento central en la estrategia de electrificación más amplia.
Por Industria de Uso Final: La Logística Impulsa la Electrificación
La logística y el comercio electrónico representaron el 35,13% de los ingresos de 2025, la mayor participación entre los usos finales. Se proyecta que este segmento crezca al ritmo más rápido, con una CAGR proyectada del 9,27% hasta 2031, impulsado por el crecimiento constante del volumen de paquetería y los compromisos corporativos de reducción de emisiones. Las empresas de logística de terceros están adoptando cada vez más vehículos eléctricos, utilizándolos como diferenciadores clave en licitaciones centradas en la sostenibilidad. Las regulaciones urbanas, como las ordenanzas de ruido y las zonas de bajas emisiones, incentivan aún más este cambio, favoreciendo los camiones silenciosos con cero emisiones de escape.
La integración de datos avanzados de plataforma también está transformando las operaciones. Por ejemplo, las métricas del estado de carga del vehículo ahora se alimentan directamente en los sistemas de gestión de almacenes, lo que permite una programación más ajustada de los muelles y reduce el tiempo de inactividad. Además, las compañías de seguros están comenzando a reconocer los beneficios de las flotas eléctricas, ofreciendo primas reducidas para los vehículos equipados con sistemas avanzados de asistencia al conductor. Estos desarrollos destacan cómo la electrificación está transformando el panorama logístico, no solo como una medida de cumplimiento, sino como una ventaja estratégica para las empresas.
Análisis Geográfico
Segmento de Motor de Combustión Interna en el Mercado de Vehículos Comerciales de los Estados Unidos
California, Texas, Nueva York, Florida e Illinois representaron colectivamente la mayoría de las ventas de 2025, ancladas por densos corredores de flete y políticas estatales de apoyo. El mandato de compra de cero emisiones de California acelera la renovación, mientras que Texas aprovecha la electricidad abundante y de bajo costo que supera los gastos operativos del diésel. Los programas de incentivos para cargadores de depósito de Nueva York reducen las barreras de capital para los operadores de flotas pequeñas, impulsando la adopción más allá de los grandes compradores corporativos.
Florida se beneficia de los corredores logísticos de la costa este con mucho tráfico que favorecen las furgonetas eléctricas de alcance medio, e Illinois se encuentra en un cruce del Medio Oeste que se beneficia de las columnas vertebrales de carga financiadas por NEVI. El Noroeste del Pacífico aprovecha las ventajosas tarifas de energía basadas en hidroelectricidad, lo que ayuda a que el costo total de propiedad alcance el punto de equilibrio antes que en las redes con predominio del carbón. Arizona y Nevada han posicionado las principales autopistas interestatales como campos de prueba para camiones electrificados preparados para la autonomía al ofrecer entornos regulatorios de prueba. Mientras tanto, partes del Oeste Montañoso siguen inclinándose hacia el diésel debido a la escasa infraestructura de carga y los largos tramos interestatales.
La velocidad de transición, por lo tanto, se correlaciona tanto con la ambición política como con la madurez de las redes eléctricas regionales. En el Medio Oeste y el Sureste, las limitaciones de capacidad de la red eléctrica ralentizan la conversión de flotas. Las empresas de servicios públicos a menudo citan plazos de actualización de varios años para grandes depósitos, lo que obliga a los operadores a retrasar las adquisiciones eléctricas. Sin embargo, las primeras terminaciones de estaciones NEVI a lo largo de la I-10, la I-35 y la I-75 comienzan a cerrar las brechas de autonomía, lo que sugiere una convergencia gradual con las tasas de adopción costeras durante el período de pronóstico.
Panorama Competitivo
Principales Empresas en el Mercado de Vehículos Comerciales de los Estados Unidos
Ford, General Motors, Daimler Truck, PACCAR y Volvo Group dominan conjuntamente el mercado de vehículos comerciales de los Estados Unidos, manteniendo su ventaja a través de redes de distribuidores a nivel nacional y divisiones de arrendamiento establecidas. Cada uno ha lanzado derivados eléctricos de batería de denominaciones heredadas para mantener su participación a medida que la electrificación escala. La llegada de nuevos participantes nativos de vehículos eléctricos como Rivian y BYD inyecta nuevas arquitecturas de plataforma optimizadas para baterías modulares y soporte de software por vía inalámbrica, lo que impulsa a los actores establecidos a acelerar sus hojas de ruta digitales.
Las estrategias tecnológicas ahora divergen marcadamente. Los actores verticalmente integrados que fabrican paquetes de baterías propios aseguran un control de costos más estricto y garantía de suministro. Otros dependen de contratos de celdas a largo plazo, exponiéndolos a fluctuaciones de materias primas y riesgos de entrega. Las elecciones de estándares de conectores también fragmentan el campo, con algunos fabricantes de equipos originales migrando al conector NACS de origen Tesla mientras otros permanecen en CCS. Las flotas que gestionan marcas mixtas deben, por lo tanto, sopesar la interoperabilidad frente al momento del ciclo de reemplazo.
Los chasis preparados para la autonomía emergen como la próxima frontera competitiva. La dirección por cable, la electrónica de controladores de dominio y los conjuntos de sensores de radar 4D se incluyen en los modelos del año 2026, sentando las bases para futuras actualizaciones de Nivel 4 pendientes de aprobación regulatoria. Los operadores logísticos ven este camino como una cobertura contra la escasez de conductores y como una palanca para aumentar la utilización de activos. Para los fabricantes de equipos originales, la preparación temprana del hardware asegura opcionalidad y los posiciona para monetizar futuras capas de software como servicio.
Líderes de la Industria de Vehículos Comerciales de los Estados Unidos
-
Ford Motor Company
-
General Motors Company
-
PACCAR
-
Volvo Group
-
Daimler Trucks
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Desarrollos Recientes de la Industria
- Agosto de 2026: Daimler Truck North America planea construir una planta de fabricación de camiones adicional en los Estados Unidos, con inicio de operaciones previsto para 2029.
- Julio de 2025: Aurora Innovation lanzó sus camiones autónomos de segunda generación, con planes de expansión en 10 rutas comerciales a lo largo del Cinturón Solar de los Estados Unidos.
- Junio de 2025: Stellantis lanzó Stellantis Pro One en América del Norte, anteriormente Stellantis Fleet and Business Solutions, en el evento Fleet Preview en Pontiac, Míchigan.
Alcance del Informe del Mercado de Vehículos Comerciales de los Estados Unidos
El mercado de vehículos comerciales de los Estados Unidos está segmentado por tipo de vehículo, tipo de propulsión, clasificación de peso bruto vehicular (clase de tonelaje) e industria de uso final. Por Tipo de Vehículo, el mercado está segmentado en Autobuses, Camiones Comerciales de Servicio Pesado, Camiones Comerciales de Mediana Carga, Camionetas Comerciales Ligeras y Furgonetas Comerciales Ligeras. Por Tipo de Propulsión, el mercado está segmentado en Vehículos Híbridos y Eléctricos (VEB, VEPCH, VHE y VEHP) y Motor de Combustión Interna (MCI) (Diésel, GNC/GLP y Gasolina). Por Clasificación de Peso Bruto Vehicular (Clase de Tonelaje), el mercado está segmentado en Clase 1 (Por debajo de 1,8 t), Clase 2 (1,8–3,5 t), Clase 3 (3,5–7,5 t), Clase 4 (7,5–16 t) y Clase 5 (Por encima de 16 t). Por Industria de Uso Final, el mercado está segmentado en Logística y Comercio Electrónico, Construcción y Minería, Transporte Público, Servicios Públicos y Municipales y Otros (Agricultura, Comercio Minorista).
Los pronósticos del mercado se proporcionan en términos de Valor (USD) y Volumen (Unidades).
| Vehículos Comerciales | Autobuses |
| Camiones Comerciales de Uso Pesado | |
| Camionetas Comerciales Ligeras | |
| Furgonetas Comerciales Ligeras | |
| Camiones Comerciales de Uso Medio |
| Vehículos Híbridos y Eléctricos | Por Categoría de Combustible | BEV |
| FCEV | ||
| HEV | ||
| PHEV | ||
| Motor de Combustión Interna | Por Categoría de Combustible | GNC |
| Diésel | ||
| Gasolina | ||
| GLP |
| Tipo de Vehículo | Vehículos Comerciales | Autobuses | |
| Camiones Comerciales de Uso Pesado | |||
| Camionetas Comerciales Ligeras | |||
| Furgonetas Comerciales Ligeras | |||
| Camiones Comerciales de Uso Medio | |||
| Tipo de Propulsión | Vehículos Híbridos y Eléctricos | Por Categoría de Combustible | BEV |
| FCEV | |||
| HEV | |||
| PHEV | |||
| Motor de Combustión Interna | Por Categoría de Combustible | GNC | |
| Diésel | |||
| Gasolina | |||
| GLP | |||
Definición de mercado
- Tipo de Vehículo - La categoría abarca vehículos comerciales ligeros, de uso medio y de uso pesado.
- Tipo de Carrocería de Vehículo - Esto incluye Camionetas Comerciales Ligeras, Furgonetas Comerciales Ligeras, Camiones Comerciales de Uso Medio, Camiones Comerciales de Uso Pesado y Autobuses de Uso Medio y Pesado.
- Categoría de Combustible - La categoría incluye varios tipos de combustible como Gasolina, Diésel, GLP (Gas Licuado de Petróleo), GNC (Gas Natural Comprimido), HEV (Vehículos Eléctricos Híbridos), PHEV (Vehículos Eléctricos Híbridos Enchufables), BEV (Vehículos Eléctricos de Batería) y FCEV (Vehículos Eléctricos de Pila de Combustible)
| Palabra clave | Definición |
|---|---|
| Vehículo Eléctrico | Un vehículo que utiliza uno o más motores eléctricos para su propulsión. Incluye automóviles, autobuses y camiones. Este término incluye los vehículos totalmente eléctricos o vehículos eléctricos de batería y los vehículos eléctricos híbridos enchufables. |
| BEV | Un BEV depende completamente de una batería y un motor para su propulsión. La batería del vehículo debe cargarse conectándola a una toma de corriente o a una estación de carga pública. Los BEV no tienen motor de combustión interna y, por lo tanto, no producen contaminación. Tienen un bajo costo de operación y menor ruido del motor en comparación con los motores de combustible convencionales. Sin embargo, tienen una autonomía más corta y precios más altos que sus modelos equivalentes de gasolina. |
| PEV | Un vehículo eléctrico enchufable es un vehículo eléctrico que puede cargarse externamente e incluye generalmente tanto vehículos totalmente eléctricos como híbridos enchufables. |
| Vehículo Eléctrico Híbrido Enchufable | Un vehículo que puede ser impulsado por un motor de combustión interna o por un motor eléctrico. A diferencia de los vehículos eléctricos híbridos normales, pueden cargarse externamente. |
| Motor de Combustión Interna | Un motor en el que la combustión de los combustibles ocurre en un espacio confinado llamado cámara de combustión. Generalmente funciona con gasolina/petróleo o diésel. |
| Vehículo Eléctrico Híbrido | Un vehículo impulsado por un motor de combustión interna en combinación con uno o más motores eléctricos que utilizan energía almacenada en baterías. Estas se recargan continuamente con la energía del motor de combustión interna y el frenado regenerativo. |
| Vehículos Comerciales | Los vehículos comerciales son vehículos de carretera motorizados diseñados para transportar personas o mercancías. La categoría incluye vehículos comerciales ligeros y vehículos de uso medio y pesado. |
| Vehículos de Pasajeros | Los automóviles de pasajeros son vehículos impulsados por motor eléctrico o motor de combustión con al menos cuatro ruedas. Estos vehículos se utilizan para el transporte de pasajeros y comprenden no más de ocho asientos además del asiento del conductor. |
| Vehículos Comerciales Ligeros | Los vehículos comerciales que pesan menos de 6.000 lb (Clase 1) y en el rango de 6.001 a 10.000 lb (Clase 2) están cubiertos bajo esta categoría. |
| Camiones de Uso Medio y Pesado | Los vehículos comerciales que pesan en el rango de 10.001 a 14.000 lb (Clase 3), 14.001 a 16.000 lb (Clase 4), 16.001 a 19.500 lb (Clase 5), 19.501 a 26.000 lb (Clase 6), 26.001 a 33.000 lb (Clase 7) y más de 33.001 lb (Clase 8) están cubiertos bajo esta categoría. |
| Autobús | Un modo de transporte que generalmente se refiere a un vehículo grande diseñado para transportar pasajeros a largas distancias. Esto incluye autobuses de tránsito, autobuses escolares, autobuses lanzadera y trolebuses. |
| Diésel | Incluye vehículos que utilizan diésel como combustible principal. Un vehículo con motor diésel tiene un sistema de inyección de encendido por compresión en lugar del sistema de encendido por chispa utilizado por la mayoría de los vehículos de gasolina. En dichos vehículos, el combustible se inyecta en la cámara de combustión y se enciende por la alta temperatura alcanzada cuando el gas se comprime en gran medida. |
| Gasolina | Incluye vehículos que utilizan gasolina/petróleo como combustible principal. Un automóvil de gasolina típicamente utiliza un motor de combustión interna de encendido por chispa. En dichos vehículos, el combustible se inyecta en el colector de admisión o en la cámara de combustión, donde se combina con aire, y la mezcla aire/combustible se enciende por la chispa de una bujía. |
| GLP | Incluye vehículos que utilizan GLP como combustible principal. Tanto los vehículos de GLP dedicados como los de doble combustible se consideran dentro del alcance del estudio. |
| GNC | Incluye vehículos que utilizan GNC como combustible principal. Estos son vehículos que funcionan como los vehículos de gasolina con motores de combustión interna de encendido por chispa. |
| HEV | Todos los vehículos eléctricos que utilizan baterías y un motor de combustión interna como fuente principal de propulsión se consideran bajo esta categoría. Los HEV generalmente utilizan un tren de potencia diésel-eléctrico y también se conocen como vehículos híbridos diésel-eléctricos. Un HEV convierte el impulso del vehículo (energía cinética) en electricidad que recarga la batería cuando el vehículo reduce la velocidad o se detiene. La batería del HEV no puede cargarse mediante dispositivos enchufables. |
| PHEV | Los PHEV son impulsados por una batería y también por un motor de combustión interna. La batería puede cargarse mediante frenado regenerativo usando el motor de combustión interna o conectándola a alguna fuente de carga externa. Los PHEV tienen una mayor autonomía que los BEV, pero son comparativamente menos ecológicos. |
| Hatchback | Son automóviles de tamaño compacto con una puerta tipo portón trasero en la parte posterior. |
| Sedán | Son generalmente automóviles de pasajeros de dos o cuatro puertas, con un área separada en la parte trasera para el equipaje. |
| SUV | Popularmente conocidos como SUV, estos automóviles cuentan con tracción en las cuatro ruedas y generalmente tienen una gran distancia al suelo. Estos automóviles también pueden utilizarse como vehículos todoterreno. |
| MPV | Son vehículos multipropósito (también llamados minivanes) diseñados para transportar un mayor número de pasajeros. Transportan entre cinco y siete personas y también tienen espacio para el equipaje. Generalmente son más altos que el automóvil familiar promedio, para proporcionar mayor espacio para la cabeza y facilidad de acceso, y generalmente son de tracción delantera. |
Metodología de Investigación
Mordor Intelligence sigue una metodología de cuatro pasos en todos nuestros informes.
- Paso 1: Identificar las Variables Clave: Para construir una metodología de pronóstico sólida, las variables y factores identificados en el Paso 1 se contrastan con los datos históricos de mercado disponibles. A través de un proceso iterativo, se establecen las variables necesarias para el pronóstico del mercado y el modelo se construye en base a estas variables.
- Paso 2: Construir un Modelo de Mercado: Las estimaciones del tamaño del mercado para los años históricos y de pronóstico se han proporcionado en términos de ingresos y volumen. Los ingresos del mercado se calculan multiplicando el volumen de ventas por su precio de venta promedio respectivo. Al estimar el precio de venta promedio, se han tenido en cuenta factores como la inflación promedio, el cambio en la demanda del mercado, el costo de fabricación, el avance tecnológico y las preferencias cambiantes del consumidor, entre otros.
- Paso 3: Validar y Finalizar: En este importante paso, todos los datos del mercado, variables y análisis de los analistas se validan a través de una extensa red de expertos en investigación primaria del mercado estudiado. Los encuestados son seleccionados en todos los niveles y funciones para generar una imagen holística del mercado estudiado.
- Paso 4: Resultados de la Investigación: Informes Sindicados, Asignaciones de Consultoría Personalizada, Bases de Datos y Plataformas de Suscripción.


