
Tamaño y Participación del Mercado de Dispositivos de Electrocirugía Ultrasónica
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 4.15 Mil millones de dólares |
| Tamaño del Mercado (2031) | 5.33 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 5.12 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Dispositivos de Electrocirugía Ultrasónica por Mordor Intelligence
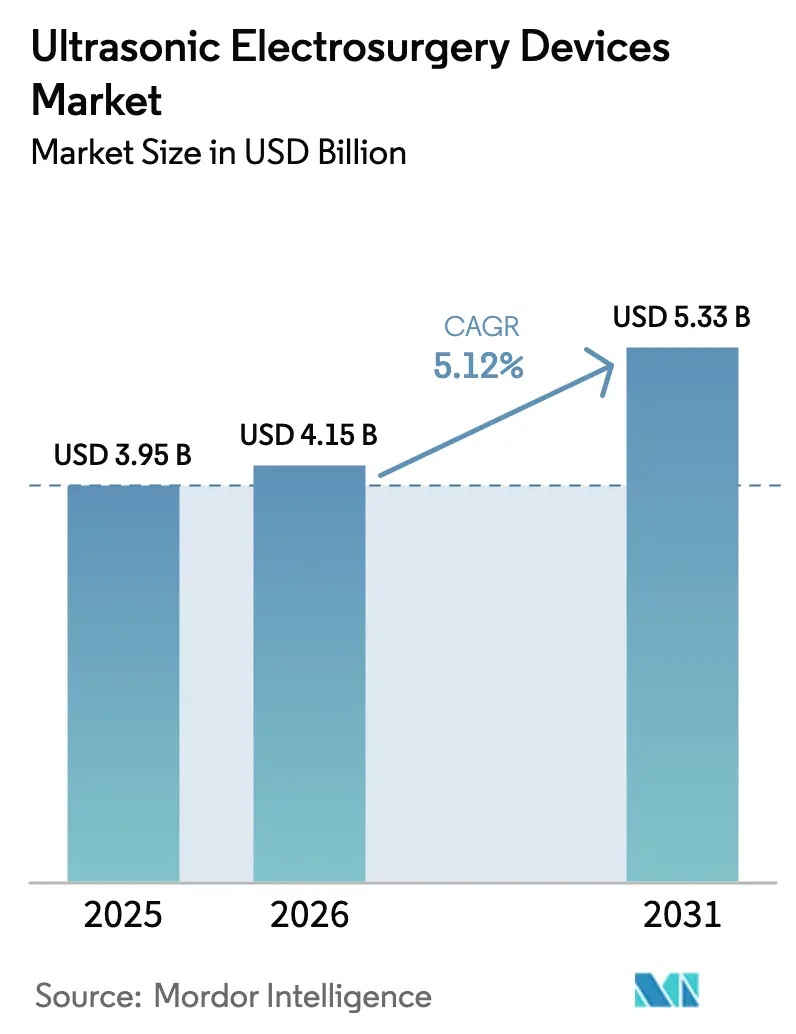
Se espera que el tamaño del Mercado de Dispositivos de Electrocirugía Ultrasónica aumente de USD 3.950 millones en 2025 a USD 4.150 millones en 2026 y alcance USD 5.330 millones en 2031, creciendo a una CAGR del 5,12% durante 2026-2031.
La demanda crece a medida que los hospitales actualizan sus plataformas de energía múltiple, los centros ambulatorios buscan casos de mayor margen en pacientes externos y los pagadores recompensan las tecnologías que reducen el uso de opioides. La cirugía asistida por robot amplía el rendimiento de los procedimientos e impulsa a los fabricantes de dispositivos a diseñar puntas ultrasónicas articuladas compatibles con las muñecas robóticas. Los cambios en el reembolso regional, como los pagos separados de los Estados Unidos para el año calendario 2025 por dispositivos no opioides, aceleran directamente las compras de capital. Los perfeccionamientos de plataformas que reducen el calor residual y prolongan la vida útil de los almohadillas sostienen los precios premium a medida que los cirujanos y los gestores de riesgos hacen seguimiento de los informes de incidentes de dispersión térmica. Los actores de nicho que se centran en la microcirugía de otorrinolaringología y el desbridamiento ortopédico amplían la oferta de productos, aunque los cuatro mayores proveedores siguen concentrando la mayor parte de los ingresos.
Conclusiones Clave del Informe
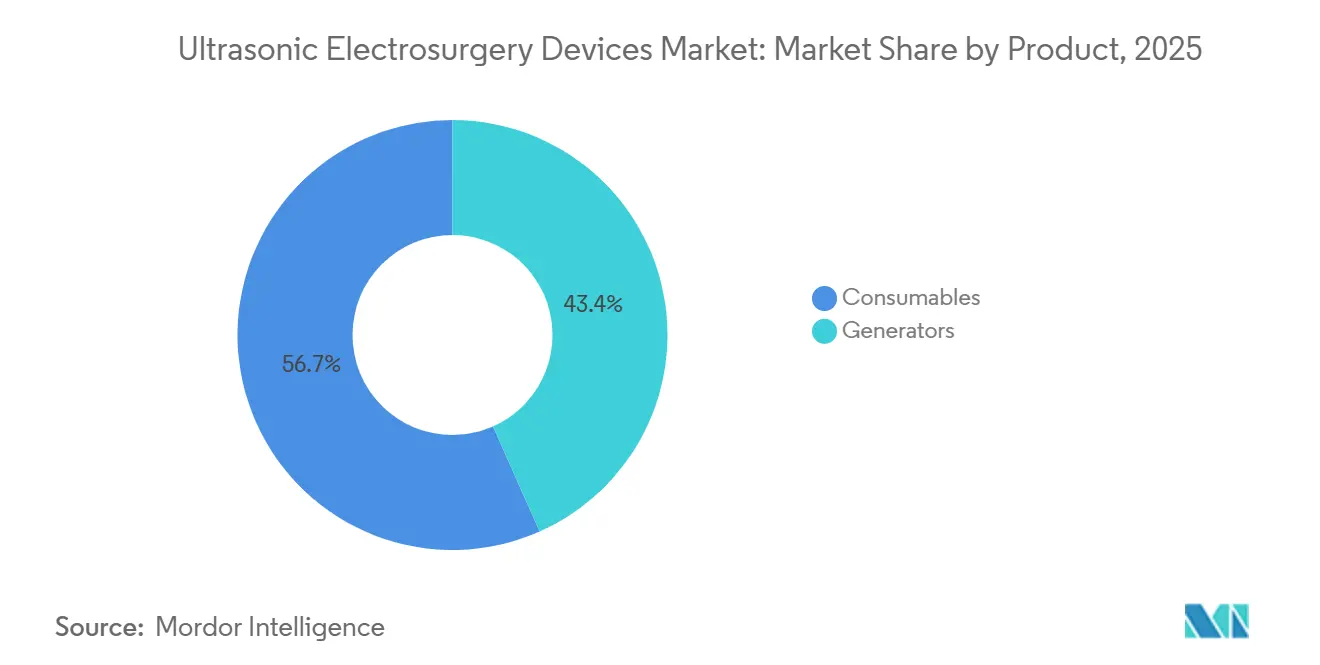
- Por tipo de producto, los consumibles lideraron con el 56,65% de la participación del mercado de dispositivos de electrocirugía ultrasónica en 2025, mientras que los generadores registraron la CAGR más rápida del 7,54% hasta 2031.
- Por procedimiento, la cirugía mínimamente invasiva representó el 63,21% del mercado de dispositivos de electrocirugía ultrasónica en 2025, y los flujos de trabajo asistidos por robot avanzan a una CAGR del 7,86% hasta 2031.
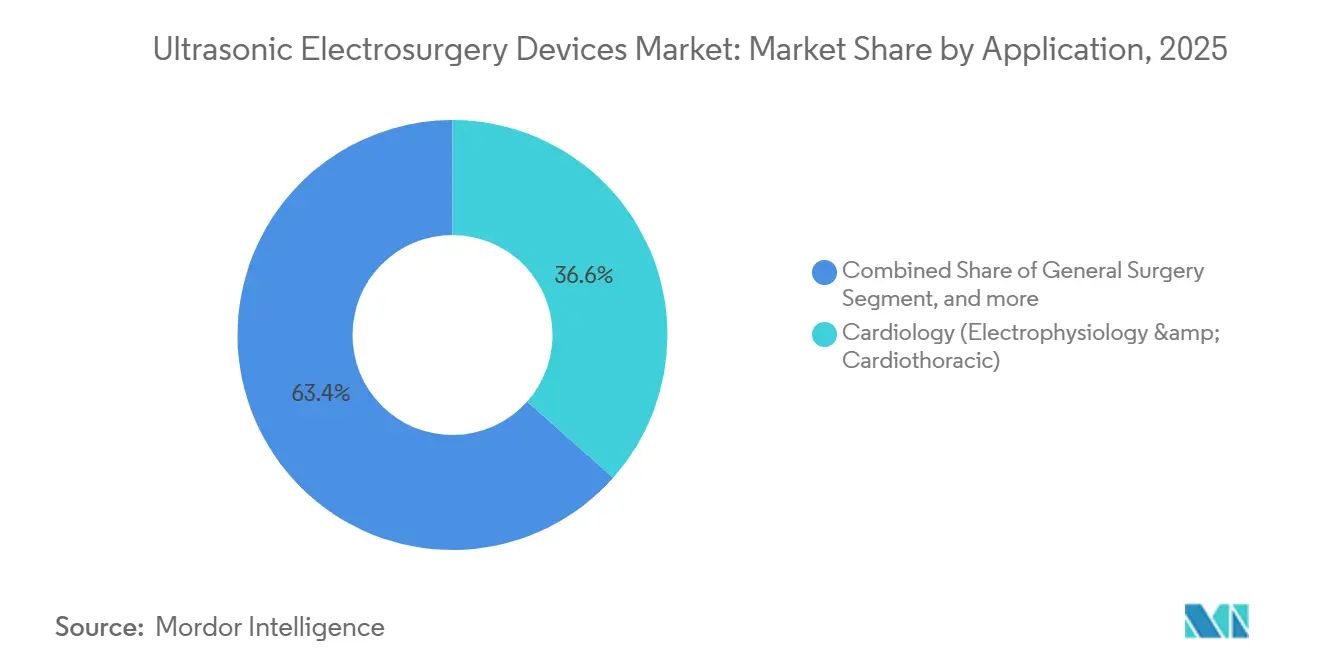
- Por aplicación, la cardiología representó el 36,56% del mercado de dispositivos de electrocirugía ultrasónica en 2025, y la ginecología se expande a una CAGR del 8,55% hasta 2031.
- Por tipo, los abladores HIFU aseguraron una participación del 42,2% en 2025, y se prevé que los sistemas de ablación quirúrgica ultrasónica crezcan a una CAGR del 7,45% hasta 2031.
- Por usuario final, los centros de cirugía ambulatoria representaron el 58,24% de los ingresos en 2025, aunque los hospitales registraron la CAGR más alta del 8,32% hasta 2031 al reemplazar plataformas de energía heredadas.
- Por geografía, América del Norte capturó el 40,43% de la participación en 2025, mientras que Asia-Pacífico proyecta crecer a una CAGR del 6,54% durante 2026-2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado Global de Dispositivos de Electrocirugía Ultrasónica
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Aumento del Volumen Global de Procedimientos Quirúrgicos | +1.2% | Global con enfoque en Asia-Pacífico y América del Norte | Mediano plazo (2-4 años) |
| Creciente Preferencia por la Cirugía Mínimamente Invasiva | +1.5% | Global liderado por América del Norte y Europa | Corto plazo (≤ 2 años) |
| Avances Tecnológicos en Plataformas de Energía Ultrasónica | +0.9% | Global con centros en América del Norte, Europa y Japón | Largo plazo (≥ 4 años) |
| Expansión de la Presencia de Centros de Cirugía Ambulatoria en Todo el Mundo | +0.8% | América del Norte y Asia-Pacífico y América del Sur emergentes | Mediano plazo (2-4 años) |
| Integración con Sistemas Quirúrgicos Robóticos y Guiados por IA | +0.7% | América del Norte, Europa y mercados selectos de Asia-Pacífico | Largo plazo (≥ 4 años) |
| Aumento de la Población Geriátrica e Incidencia de Enfermedades Crónicas | +0.6% | Global, agudo en Europa y Asia-Pacífico | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Aumento del Volumen Global de Procedimientos Quirúrgicos
Los hospitales realizaron casi 599.000 operaciones bariátricas en 2021, frente a las 508.000 de 2020, mientras que la gastrectomía en manga representó aproximadamente el 70% de los casos y la asistencia robótica alcanzó el 30% de los procedimientos en los Estados Unidos en 2022. Los registros suecos también registraron un crecimiento sostenido en las ablaciones de fibrilación auricular, lo que confirma una expansión procedimental más amplia que impulsa directamente la demanda de disección ultrasónica. Un metaanálisis muestra que estos sistemas ahorran un promedio de 19,78 minutos de tiempo operatorio y 45,25 mL de pérdida de sangre en comparación con la electrocirugía convencional[1]Agencia Nacional de Colaboración en Atención Sanitaria Basada en Evidencia, "Efectividad Comparativa de los Sistemas de Sellado de Vasos," neca.kr. El aumento más pronunciado se observa en Asia-Pacífico, donde el envejecimiento de la población y las enfermedades crónicas impulsan los volúmenes de quirófano, lo que lleva a los hospitales a invertir en plataformas que procesen más casos por sala.
Creciente Preferencia por la Cirugía Mínimamente Invasiva
Las técnicas mínimamente invasivas capturaron el 63,21% de los ingresos de 2025, respaldadas por cambios persistentes del entorno hospitalario al ambulatorio documentados en los datos del Proyecto de Costos y Utilización de la Atención Médica de los Estados Unidos. En un ensayo con 265 pacientes completado en diciembre de 2024, el Ethicon Harmonic 1100 logró el 99% de hemostasia, reforzando su alineación con los flujos de trabajo laparoscópicos. Un estudio de 2024 realizado en Irán encontró mayor hemoglobina posoperatoria y menos complicaciones cuando los instrumentos armónicos reemplazaron a los monopolares durante la histerectomía. Los pagos separados del CMS para dispositivos no opioides vigentes desde enero de 2025 crean un impulso directo de reembolso para las soluciones ultrasónicas que reducen el uso de opioides.
Avances Tecnológicos en Plataformas de Energía Ultrasónica
Olympus lanzó THUNDERBEAT II en octubre de 2025, añadiendo un escudo térmico distal que reduce la temperatura de la sonda en un 26,9% y tres modos de energía seleccionables, limitando así los intercambios de instrumentos durante casos complejos. El lanzamiento preclínico del Harmonic 700 de Ethicon en mayo de 2024 mostró una vida útil de la almohadilla 24 veces mayor y una transección más rápida que su predecesor, abordando las quejas de durabilidad observadas en los informes MAUDE de la FDA. InSightec Exablate continúa obteniendo aprobaciones de la FDA por varios años para nuevas indicaciones de ablación, combinando el ultrasonido focalizado de alta intensidad con imágenes de resonancia magnética para verificación en tiempo real. Los hospitales recompensan estas innovaciones con actualizaciones de generadores, lo que explica la CAGR del 7,54% esperada para los equipos de capital hasta 2031.
Expansión de la Presencia de Centros de Cirugía Ambulatoria en Todo el Mundo
El CMS otorgó un aumento de pago del 2,9% para aproximadamente 6.100 centros de cirugía ambulatoria de los Estados Unidos en su norma para el año calendario 2025 y abrió el código de transferencia C8000 para nuevos dispositivos de energía en octubre de 2024. Los ingresos de los centros de cirugía ambulatoria ya superaron el 58,24% en 2025 y registran una CAGR del 8,32% a medida que los operadores apuntan a volúmenes ambulatorios rentables y los pagadores aprueban listas de procedimientos más amplias. Las políticas de compensación de dispositivos introducidas en enero de 2024 deducen los altos costos de consumibles de los pagos, lo que hace que los precios en paquete y las piezas de mano reprocesadas sean fundamentales para los proveedores que atienden este canal. Las rápidas implementaciones de centros de cirugía ambulatoria en Singapur, Corea del Sur y Australia replican el modelo de los Estados Unidos, brindando a los fabricantes arenas adicionales de alto crecimiento.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Altos Costos de Capital y Consumibles de los Sistemas Ultrasónicos | -0.6% | Global, agudo en Asia-Pacífico y Oriente Medio y África sensibles a los costos | Corto plazo (≤ 2 años) |
| Estrictos Procesos de Aprobación Regulatoria Multirregional | -0.4% | Global con retrasos en Asia-Pacífico y la Unión Europea | Mediano plazo (2-4 años) |
| Disponibilidad Limitada de Cirujanos Capacitados en Ultrasonido | -0.5% | Global, más grave en Asia-Pacífico emergente y Oriente Medio y África | Mediano plazo (2-4 años) |
| Competencia de Modalidades Quirúrgicas Alternativas Basadas en Energía | -0.3% | Global, intensa en América del Norte y Europa | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Altos Costos de Capital y Consumibles de los Sistemas Ultrasónicos
Las plataformas de generadores cuestan entre USD 15.000 y USD 40.000, y las piezas de mano de un solo uso oscilan entre USD 200 y USD 600, lo que tensiona los presupuestos de los centros de cirugía ambulatoria incluso después del aumento de pago del 2,9% del CMS. Las normas de compensación de dispositivos de enero de 2024 deducen adicionalmente los gastos de consumibles de los pagos, reduciendo los márgenes a menos que los centros negocien descuentos por paquete. Stryker obtuvo la autorización en julio de 2024 para vender tijeras Harmonic reprocesadas con descuentos del 30% al 50%, ofreciendo una solución inmediata para los proveedores con presupuesto ajustado. Las carteras de productos escalonadas que mantienen precios de entrada bajos sin canibalizar las líneas hospitalarias premium se han convertido en un requisito indispensable para los proveedores.
Estrictos Procesos de Aprobación Regulatoria Multirregional
China actualizó los dispositivos ultrasónicos para tejidos blandos a Clase III en agosto de 2023, añadiendo mandatos de ensayos clínicos que pueden extender las aprobaciones hasta dos años[2]Administración Nacional de Productos Médicos, "Aviso sobre el Ajuste del Catálogo de Clasificación," nmpa.gov.cn. La Agencia de Productos Farmacéuticos y Dispositivos Médicos de Japón exige la conformidad de seguridad eléctrica JIS T 0601 y el etiquetado local, lo que a menudo requiere un año adicional para la autorización. El Reglamento de Dispositivos Médicos de Europa, en vigor desde mayo de 2021, deja solo 30 organismos notificados disponibles para las evaluaciones de Clase IIb y III, generando cuellos de botella en los lanzamientos. Las empresas más pequeñas, por tanto, escalonan sus entradas, centrándose primero en los mercados locales hasta que los ingresos puedan financiar programas de cumplimiento más amplios.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Producto: Los Generadores Amplían el Margen Mientras los Consumibles Impulsan el Volumen
Los consumibles controlaron el 56,65% de los ingresos en 2025, impulsados por la demanda por procedimiento de cuchillas activas, tijeras y piezas de mano, aunque los generadores ofrecen mayor margen bruto y crecerán a una CAGR del 7,54% hasta 2031. Los hospitales invierten porque las consolas de energía múltiple eliminan la necesidad de acoplar unidades ultrasónicas y bipolares separadas. El THUNDERBEAT II de Olympus añade un modo ultrasónico independiente que los cirujanos activan sin cambiar de herramienta, lo que demuestra el argumento a favor del generador premium. El tamaño del mercado de dispositivos de electrocirugía ultrasónica para generadores está destinado a crecer de manera constante a medida que las instalaciones retiran las consolas de energía única.
Las cuchillas activas siguen siendo el subsegmento de consumibles más grande porque son obligatorias en laparoscopia, ginecología y oncología. Las opciones reprocesadas amenazan las ventas de nuevas unidades, como lo evidencia la autorización de la FDA de Stryker en julio de 2024 que permite a los centros de cirugía ambulatoria reducir costos a la mitad. Los proveedores responden con argumentos de durabilidad, como la vida útil de la almohadilla 24 veces mayor del Harmonic 700. Los paquetes de accesorios, incluidos pedales y cables, aseguran la participación del mercado de dispositivos de electrocirugía ultrasónica de los titulares al vincular a los compradores a conectores propietarios.


Por Tipo: HIFU Domina la Participación Mientras los Sistemas de Ablación Quirúrgica Lideran el Crecimiento
Los abladores HIFU capturaron el 42,2% de la participación en 2025 gracias a las aprobaciones de InSightec Exablate para temblor esencial, fibromas uterinos y metástasis óseas. Estos sistemas integran imágenes de resonancia magnética que guían la deposición de energía en tiempo real, lo que ayuda a evitar daños colaterales. Las plataformas de ablación quirúrgica ultrasónica se acelerarán a una CAGR del 7,45% a medida que los cirujanos oncológicos y ortopédicos adopten sondas que combinan corte, coagulación y cavitación. El tamaño del mercado de dispositivos de electrocirugía ultrasónica para estas aplicaciones se beneficia de la planificación impulsada por IA que adapta las secuencias de pulsos a la impedancia del tejido.
La terapia de ondas de choque sigue siendo un nicho porque el reembolso suele ser estable, pero los dispositivos de desbridamiento ortopédico de Bioventus y BOWA abren una oportunidad en los nichos de microcirugía de otorrinolaringología. Los reguladores chinos ahora clasifican el ultrasonido quirúrgico como Clase III, lo que retrasa la entrada pero confirma la confianza del Estado en el uso de alto riesgo. Los proveedores que superen esa barrera podrán acceder a vastos volúmenes de procedimientos en los hospitales terciarios de China.
Por Procedimiento: Los Flujos de Trabajo Asistidos por Robot Avanzan Más Allá de la Base Laparoscópica
La cirugía mínimamente invasiva representó el 63,21% de los ingresos de 2025, respaldada por datos claros sobre recuperación más rápida y reducción del dolor. Los flujos de trabajo asistidos por robot registrarán la CAGR más rápida del 7,86% debido a la expansión de las instalaciones de da Vinci y nuevos participantes como KARL STORZ LUNA. Los fabricantes de dispositivos ultrasónicos deben, por tanto, diseñar puntas articuladas compatibles con las muñecas robóticas o buscar asociaciones. La participación del mercado de dispositivos de electrocirugía ultrasónica para la cirugía abierta disminuye de manera constante, pero sigue siendo relevante para el trauma y el desbridamiento tumoral donde el control táctil es importante.
La evidencia clínica sigue acumulándose. El ensayo Harmonic 1100 de diciembre de 2024 reportó el 99% de hemostasia intraoperatoria, subrayando su idoneidad para la laparoscopia. Los sistemas robóticos actualmente dependen de selladores bipolares, dejando un espacio en blanco que los generadores con inteligencia en el efector final pueden ocupar. La plataforma inalámbrica Sonicision 7 de Medtronic señala este giro, aunque aún no existen vínculos formales con sistemas robóticos.
Por Aplicación: La Cardiología Sigue Liderando Mientras la Ginecología Avanza Rápidamente
La cardiología retuvo el 36,56% de la demanda de 2025, impulsada por el crecimiento de la ablación de fibrilación auricular y las herramientas ultrasónicas que limitan la lesión colateral miocárdica. La ginecología avanzará a una CAGR del 8,55% a medida que las histerectomías ambulatorias migren a los entornos de centros de cirugía ambulatoria y la evidencia se acumule de que la disección ultrasónica reduce la pérdida de sangre. El tamaño del mercado de dispositivos de electrocirugía ultrasónica para oncología también se acelera porque el ultrasonido focalizado guiado por resonancia magnética evita la resección abierta en tumores seleccionados de hígado y riñón.
La cirugía bariátrica en los Estados Unidos alcanzó 280.000 casos en 2022, con participaciones robóticas en crecimiento, y cada gastrectomía en manga típicamente consume una o dos tijeras ultrasónicas. La microcirugía de otorrinolaringología se beneficia de la baja dispersión térmica que protege los nervios craneales. El corte óseo ortopédico utiliza un volumen menor pero constante, apoyado por la precisión de la osteotomía en los procedimientos de fusión espinal.
Por Usuario Final: Los Hospitales Mantienen el Pico de Ingresos, los Centros de Cirugía Ambulatoria Impulsan el Crecimiento Incremental
Los hospitales produjeron el 58,24% de los ingresos en 2025 gracias a las cargas de casos complejos de oncología y cardiotorácica que demandan generadores con todas las funciones. Sin embargo, los centros de cirugía ambulatoria elevarán los ingresos más rápidamente a una CAGR del 8,32% a medida que el CMS amplíe los códigos CPT aprobados para centros de cirugía ambulatoria y otorgue pagos de transferencia para nuevos dispositivos. La industria de dispositivos de electrocirugía ultrasónica se adapta con generadores compactos y paquetes de piezas de mano de menor costo adaptados a centros con espacio limitado.
Las clínicas especializadas en urología o ginecología tienen aproximadamente el 12% de la participación y a menudo atienden a pacientes de pago directo que prefieren el alta el mismo día. Los institutos académicos impulsan la adopción temprana de instalaciones de ultrasonido focalizado guiado por resonancia magnética que superan los USD 2 millones por sala, canalizando datos de primeros estudios en humanos de vuelta a los reguladores y pagadores.
Análisis Geográfico
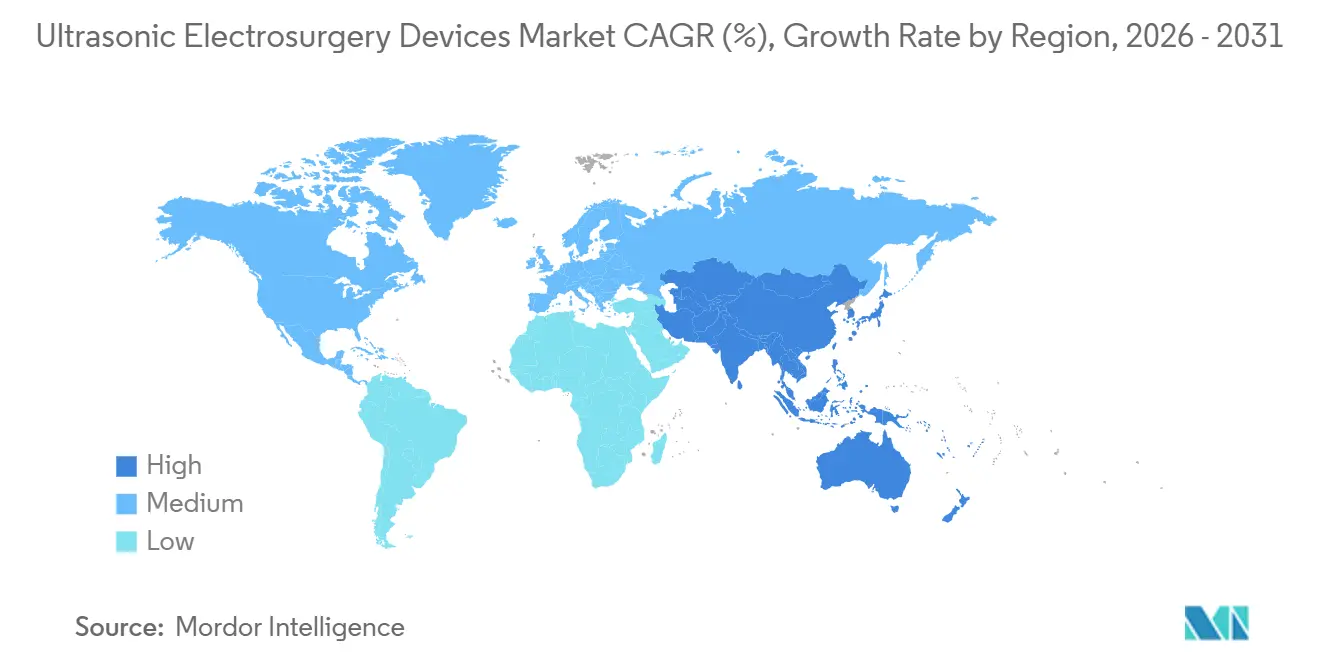
América del Norte representó el 40,43% de los ingresos globales de 2025 porque el aumento de pago del 2,9% de Medicare y la vía separada para dispositivos no opioides recompensan directamente la adopción ultrasónica. Canadá y México añaden totales menores, con los hospitales privados mexicanos comercializando paquetes bariátricos y cosméticos para turistas médicos entrantes. Las autorizaciones de novo de la FDA para Exablate muestran la apertura del regulador a la ablación no invasiva, un factor que mantiene saludables los flujos de capital.
Asia-Pacífico está en camino de lograr una CAGR del 6,54% hasta 2031. Japón ancla los ingresos regionales con ventas de Olympus Therapeutic Solutions superiores a JPY 360.000 millones en el ejercicio fiscal 2025 y lanzamientos locales de THUNDERBEAT II. La designación de Clase III de China en agosto de 2023 eleva las barreras, pero también señala el respaldo oficial, lo que lleva a los hospitales provinciales a presupuestar para sistemas de tejidos blandos de alto riesgo. India, Australia y Corea del Sur siguen con crecimiento de procedimientos vinculado al envejecimiento de la población y la expansión del seguro privado.
Europa concentra aproximadamente el 28% de los ingresos globales. Alemania, el Reino Unido y Francia representan el 60% de la demanda regional, aunque los cuellos de botella del Reglamento de Dispositivos Médicos ralentizan los lanzamientos de nuevas plataformas. Olympus introdujo THUNDERBEAT II en los mercados de la Unión Europea en octubre de 2025, enfatizando la menor temperatura de la sonda para satisfacer las preocupaciones de seguridad de los cirujanos. Italia y España enfatizan la adquisición de consumibles en primer lugar bajo normas de austeridad. América del Sur y Oriente Medio y África contribuyen con el resto, con los hospitales del Consejo de Cooperación del Golfo gastando en actualizaciones de energía y los importadores brasileños compensando los aranceles mediante acuerdos de ensamblaje local.

Panorama regulatorio
En Estados Unidos, los dispositivos de electrocirugía ultrasónica suelen tramitarse a través de la vía FDA 510(k) (equivalencia sustancial) bajo las regulaciones de dispositivos quirúrgicos, con obligaciones posteriores a la comercialización como el reporte electrónico de eventos adversos eMDR. En febrero de 2026, entró en vigor el Reglamento del Sistema de Gestión de Calidad de la FDA (QMSR), que alinea el 21 CFR Part 820 con la norma ISO 13485:2016 y eleva la preparación para auditorías y el rigor documental para los fabricantes de generadores, piezas de mano y accesorios. La actividad de autorización de la FDA en enero de 2026 (por ejemplo, K251692 bajo 21 CFR 876.4300) también apunta a un ritmo continuo de revisión para las herramientas quirúrgicas basadas en energía.
En Europa, el Reglamento de Dispositivos Médicos (EU MDR 2017/745), en vigor desde mayo de 2021, rige la evaluación de conformidad y la clasificación (Anexo VIII). Los instrumentos quirúrgicos reutilizables se clasifican como Clase I, con la participación de organismos notificados limitada a los aspectos de reutilización (limpieza, desinfección, esterilización). Para las plataformas de ablación ultrasónica de mayor riesgo, Clase IIb y III, el número limitado de organismos notificados sigue afectando la secuenciación de lanzamientos, ya que los fabricantes equilibran la documentación técnica del MDR y las expectativas de vigilancia junto con los controles de diseño de la FDA estadounidense y los requisitos de gestión de reclamos.
Análisis de la cadena de valor
La cadena de valor comienza con materiales y componentes especializados en la etapa inicial, incluidas las cerámicas piezoeléctricas y los conjuntos transductores que impulsan la conversión de energía ultrasónica, así como electrónica (semiconductores), metales mecanizados de precisión y carcasas de polímero utilizadas en generadores e instrumentos de un solo uso. La concentración de capacidades avanzadas de piezocerámica en centros industriales consolidados (notablemente Japón y Alemania) aumenta el riesgo de asignación y puede exponer a los fabricantes de equipos originales (OEM) a fluctuaciones en los precios de los insumos. Proveedores como CeramTec y fabricantes especializados de transductores (por ejemplo, Piezo Technologies, que produce transductores quirúrgicos de estilo Langevin) se encuentran en el nivel crítico de componentes, donde la estabilidad de resonancia y el rendimiento pueden determinar el desempeño del dispositivo terminado.
En la etapa intermedia, los OEM integran transductores, electrónica de potencia y software en generadores de capital y consumibles propietarios, y luego validan la esterilización, la biocompatibilidad y la fiabilidad antes de la distribución mediante ventas directas a hospitales/IDN, canales vinculados a GPO y distribuidores especializados para centros de cirugía ambulatoria (ASC). En la etapa final, el servicio, las reparaciones y los accesorios sustentan ingresos recurrentes, mientras que los programas de reprocesamiento y los canales de servicio de terceros influyen cada vez más en la economía de los consumibles. A nivel operativo, la presión continua en la cadena de suministro de dispositivos y la lista de escasez de dispositivos médicos de la FDA refuerzan la necesidad de estrategias de doble abastecimiento, existencias de seguridad y compromisos escritos de continuidad de suministro, especialmente para piezas de mano y puntas de alto volumen utilizadas en flujos de trabajo mínimamente invasivos y ambulatorios.
Panorama Competitivo
Ethicon, Medtronic, Stryker y Olympus juntos concentran entre el 55% y el 65% de los ingresos mundiales, un rango que confirma una concentración moderada. Olympus se diferencia mediante THUNDERBEAT II, que agrupa tres modos de energía y un escudo térmico que reduce las temperaturas residuales de la sonda en un 26,9%. Ethicon apuesta por las mejoras del Harmonic 700 que extienden la vida útil de la almohadilla veinticuatro veces en comparación con el modelo anterior ACE+7.
La adquisición de Asensus por parte de KARL STORZ en septiembre de 2024 le otorga un robot capaz de alojar piezas de mano ultrasónicas y posiciona a la empresa frente a Intuitive Surgical, que aún no ha adoptado la energía ultrasónica. Stryker interrumpe los precios de consumibles con autorizaciones de Harmonic reprocesado que reducen los costos de los centros de cirugía ambulatoria a la mitad. InSightec es pionera en el ultrasonido focalizado guiado por resonancia magnética no invasivo que omite los quirófanos tradicionales por completo y ya cuenta con múltiples aprobaciones de la FDA.
Competidores más pequeños como BOWA-electronic, Bioventus y Söring ganan participaciones de nicho en otorrinolaringología y desbridamiento ortopédico, prosperando a menudo en regiones donde los aranceles de importación bloquean a las marcas más grandes. La ventaja competitiva ahora gira en torno a la integración. Los proveedores que combinan modulación de energía guiada por IA, articulación robótica y generadores de modalidad cruzada aseguran cuentas plurianuales a medida que los hospitales buscan la estandarización de un único proveedor.
Líderes de la Industria de Dispositivos de Electrocirugía Ultrasónica
Medtronic
Boston Scientific Corporation
Olympus Corporation
Johnson & Johnson
Bioventus LLC (Misonix, Inc)
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial


Oportunidades de mercado y perspectivas futuras
La consolidación de plataformas y la integración de flujos de trabajo están creando un espacio en blanco a corto plazo en quirófanos multienergía, donde los hospitales estandarizan menos consolas y buscan software de gestión de dispositivos y servicios de disponibilidad. El lanzamiento en marzo de 2025 del sistema de energía DUALTO por parte de Johnson & Johnson MedTech destaca este movimiento hacia formatos modulares y multimodales. A medida que los mecanismos de reembolso intensifican el escrutinio sobre los costos por caso en la cirugía ambulatoria, se amplían las oportunidades para precios agrupados, ofertas reprocesadas y mejoras de durabilidad que reducen los cambios de instrumentos.
La seguridad, la trazabilidad y la compatibilidad robótica siguen siendo vectores clave de desarrollo en las hojas de ruta de los proveedores. La actividad de retiro en 2026 vinculada a fallos mecánicos y defectos de aislamiento en ciertos fórceps y modelos de tijeras THUNDERBEAT II apunta a una demanda de mayor integridad de aislamiento, validación de materiales y preparación para la vigilancia posterior a la comercialización bajo el QMSR de la FDA y el MDR de la UE. En paralelo, un trabajo académico publicado en marzo de 2026 sobre un prototipo miniaturizado de dispositivo quirúrgico ultrasónico flexotensional integrado con un robot KUKA indica esfuerzos continuos de miniaturización y diseño de herramientas articuladas, lo que respalda la diferenciación para procedimientos asistidos por robot, donde los efectores finales ultrasónicos y la modulación de potencia con retroalimentación aún están menos adoptados que el sellado bipolar.
Desarrollos recientes del sector
- Junio de 2026: Reach Surgical (Genesis MedTech Group) recibió la aprobación de la Marca CE para las tijeras ultrasónicas SOUND REACH Swift destinadas a procedimientos de cirugía abierta. La aprobación amplía la presencia comercial de la empresa en Europa y aumenta la presión competitiva en los segmentos de cirugía abierta centrados en costos y flujo de trabajo, donde la configuración simplificada y la reducción de la gestión de piezas de mano son prioridades de adquisición.
- Marzo de 2025: Johnson & Johnson MedTech lanzó el sistema de energía DUALTO, que integra múltiples modalidades de energía, incluida la capacidad ultrasónica, en una plataforma modular para cirugía abierta y mínimamente invasiva. El lanzamiento respalda las estrategias de consolidación de quirófanos y vincula las ventas de capital con software de servicio y gestión de flotas, lo que refuerza la fidelización de cuentas a largo plazo para los proveedores de plataformas.
- Diciembre de 2024: CMR Surgical lanzó un instrumento disector ultrasónico para su sistema quirúrgico robótico Versius. Añadir energía ultrasónica a un ecosistema robótico amplía las opciones de herramientas para los cirujanos en flujos de trabajo mínimamente invasivos y eleva el estándar para que los proveedores de dispositivos de energía competidores ofrezcan puntas y articulación compatibles con robots.


Marco de la metodología de investigación y alcance del informe
Definición y alcance del mercado
Este mercado abarca los dispositivos de electrocirugía ultrasónica utilizados en procedimientos clínicos para cortar y sellar tejido mediante la conversión de energía ultrasónica en vibración mecánica y calor, lo que favorece la hemostasia y la disección controlada. Dimensionamos el mercado en términos de valor a partir de las ventas del equipo principal y los desechables vinculados a los procedimientos.
Exclusiones del alcance: excluimos el equipo de capital y los consumibles que no son específicos para la administración de energía ultrasónica (como los generadores de electrocirugía general, las herramientas laparoscópicas estándar y los sistemas de ultrasonido terapéutico no quirúrgico cuando no se utilizan como dispositivos de electrocirugía).
Descripción general de la segmentación
- Por Producto
- Generadores
- Consumibles
- Cuchillas y Tijeras Activas
- Piezas de Mano y Puntas
- Accesorios y Cables
- Por Tipo
- Abladores HIFU
- Abladores de Ultrasonido Focalizado Guiado por Resonancia Magnética
- Sistemas de Ablación Quirúrgica Ultrasónica
- Sistemas de Terapia de Ondas de Choque
- Sistemas de Disección y Coagulación Ultrasónica
- Por Procedimiento
- Cirugía Mínimamente Invasiva / Laparoscópica
- Cirugía Asistida por Robot
- Cirugía Abierta
- Por Aplicación
- Cardiología (Electrofisiología y Cardiotorácica)
- Ginecología
- Cirugía General
- Urología
- Cirugía Bariátrica
- Cirugía Ortopédica
- Oncología (Ablación Tumoral)
- Otros (Neurocirugía, Otorrinolaringología)
- Por Usuario Final
- Hospitales
- Centros de Cirugía Ambulatoria
- Clínicas Especializadas
- Institutos Académicos y de Investigación
- Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Resto de Europa
- Asia-Pacífico
- China
- Japón
- India
- Australia
- Corea del Sur
- Resto de Asia-Pacífico
- Oriente Medio y África
- Consejo de Cooperación del Golfo
- Sudáfrica
- Resto de Oriente Medio y África
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- América del Norte
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
El trabajo documental comenzó con la comprensión de los volúmenes de procedimientos y de dónde se utilizan más los dispositivos de energía ultrasónica, para luego relacionar la demanda con la adopción de dispositivos. Consultamos estadísticas públicas de salud y señales de utilización clínica de fuentes como la Organización Mundial de la Salud, la base de datos de dispositivos de la FDA de EE. UU., los archivos de procedimientos y pagos de los Centros de Servicios de Medicare y Medicaid de EE. UU., y la serie de estadísticas de salud de la OCDE.
Para mantener supuestos realistas, también revisamos literatura clínica revisada por pares (sobre patrones de uso en cirugía general, ginecología y urología), publicaciones de asociaciones sectoriales, y presentaciones e informes para inversores de empresas de dispositivos médicos para obtener comentarios sobre combinación de productos y precios. Para la verificación cruzada, utilizamos suscripciones pagas para datos financieros e inteligencia empresarial, bases de datos de patentes y una base de datos a nivel de envíos de importación o exportación cuando los flujos comerciales resultaban relevantes para países específicos. Estas fuentes documentales son ilustrativas, y se utilizaron muchas otras referencias públicas y pagas para recopilar datos, validar entradas y aclarar dudas.
Entrevistas y encuestas primarias
El trabajo primario se centró en confirmar qué impulsa la compra y el uso reales, por lo que hablamos con cirujanos, gerentes de quirófano, equipos de adquisiciones y socios distribuidores o de servicio en las principales regiones. Utilizamos estas conversaciones para validar las tasas de adopción por tipo de procedimiento, los ciclos habituales de reemplazo y actualización de generadores, y el uso de desechables por caso, y luego alineamos los supuestos con lo observado en hospitales y centros de cirugía ambulatoria.
Distribución de los encuestados en el trabajo de campo de investigación primaria
| Tipo de empresa | Puesto del encuestado | Región |
|---|---|---|
| Nivel superior: 34% | Directivos (CXO): 12% | APAC: 44% |
| Nivel medio: 52% | Líderes funcionales/de unidad: 40% | EMEA: 32% |
| Actores más pequeños: 14% | Gerentes: 48% | Américas: 24% |
Dimensionamiento y previsión del mercado
El dimensionamiento comenzó con una construcción de arriba hacia abajo que reconstruyó el conjunto de demanda direccionable a partir de los volúmenes de procedimientos que suelen utilizar energía ultrasónica, seguido de las tasas de penetración y la utilización de dispositivos por sitio. Para llegar al valor, se aplicaron precios de venta promedio para los generadores y los principales consumibles, y luego los totales se distribuyeron por región utilizando indicadores de infraestructura hospitalaria y patrones de acceso quirúrgico.
Para mantener la cifra fundamentada, también realizamos verificaciones selectivas de abajo hacia arriba, como la consolidación de ingresos de proveedores para la categoría de energía, verificaciones de canales de distribución y pruebas de coherencia de precio por volumen para el consumo de desechables. Los insumos más relevantes incluyeron los volúmenes de cirugía mínimamente invasiva, la combinación de casos en hospitales y centros de cirugía ambulatoria, la base instalada y el momento de reemplazo de generadores, las unidades desechables por procedimiento, y las diferencias observadas en el precio de venta promedio por región y entre canales de licitación y no licitación.
Para la previsión, se utilizó un análisis de escenarios en torno al crecimiento de procedimientos y la penetración, y luego las tendencias se ajustaron mediante suavizado exponencial sobre la tasa de ejecución a corto plazo que los entrevistados consideraron alcanzable. Cuando las señales de abajo hacia arriba eran incompletas en países más pequeños, las brechas se manejaron mediante analogía con sistemas de salud similares y luego se verificaron con retroalimentación local antes de finalizar.
Validación de datos y ciclo de actualización
La triangulación se realizó mediante algunas verificaciones claras que nuestro equipo puede repetir, incluida la reconciliación de los totales de valor con la demanda basada en procedimientos, la lógica de la base instalada y la dirección de los ingresos de los proveedores. Se marcaron valores atípicos cuando el crecimiento regional o el movimiento del precio de venta promedio se desviaban de los cambios conocidos en el reembolso, las tendencias de importación o las señales presupuestarias hospitalarias, y esas áreas se enviaron para una nueva revisión.
Antes de la aprobación final, el modelo y los supuestos pasan por revisiones escalonadas de analistas, y se vuelve a contactar a los encuestados cuando un insumo clave se desvía más allá de una banda de tolerancia acordada. Los informes se actualizan anualmente, y se realizan actualizaciones intermedias cuando eventos importantes de política, precios o tecnología cambian sustancialmente las perspectivas. Justo antes de la entrega, se completa una revisión final para que las cifras reflejen la información más reciente disponible.
Tamaño del mercado de dispositivos de electrocirugía ultrasónica de Mordor Intelligence en comparación con otras estimaciones publicadas
Es normal ver diferentes valores de mercado para los dispositivos de electrocirugía ultrasónica porque los editores no siempre contabilizan los mismos límites de producto, casos de uso clínico y momento de la base de precios. Algunas estimaciones se basan en gran medida en categorías amplias de dispositivos de energía, y otras dependen de instantáneas regionales limitadas, lo que puede modificar el total al alza o a la baja.
Las señales de volumen de procedimientos y las verificaciones de consumo de desechables son lo que mantiene a Mordor Intelligence vinculado al conjunto de demanda impulsado por el caso de uso quirúrgico, y también ayudan a evitar que el ultrasonido no quirúrgico y el equipo de electrocirugía adyacente se contabilicen por error. Las diferencias generalmente provienen de si los sistemas de ondas de choque y ultrasonido focalizado se tratan como parte del mismo mercado, cómo se valoran los consumibles (por caso frente a valor de envío), y si la conversión de divisas y la inflación se actualizan cerca del año base o se dejan sin cambios durante más tiempo.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 3,95 mil millones de USD (2025) | |
| Editor de Datos Sectoriales A | 3,60 mil millones de USD (2023) | Esta cifra se presenta como un segmento de modalidad dentro de un estudio más amplio sobre unidades electroquirúrgicas, por lo que los límites del producto pueden variar según cómo se asignen los sistemas de energía mixta y las categorías superpuestas. |
| Consultora Regional B | 3,90 mil millones de USD (2025) | La estimación proporciona detalles limitados sobre las reglas de inclusión y la forma en que se valoran los consumibles, por lo que los totales pueden variar según si el precio se modela por procedimiento o se basa en supuestos de ingresos de nivel superior. |
La diferencia se explica principalmente por la asignación de categorías y por cómo se tratan los consumibles vinculados a procedimientos en la construcción del valor. Al mantener el alcance vinculado a los dispositivos de energía ultrasónica quirúrgica y verificarlo con señales de utilización, nuestra estimación se mantiene trazable a pasos repetibles que pueden revisarse a medida que cambian la combinación de procedimientos y los precios.


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor actual del mercado de dispositivos de electrocirugía ultrasónica?
El mercado se situó en USD 4.150 millones en 2026 y está en camino de alcanzar USD 5.330 millones en 2031.
¿Qué categoría de producto lidera los ingresos actualmente?
Los consumibles, como las cuchillas activas y las piezas de mano, generaron el 56,65% de las ventas de 2025.
¿Qué región geográfica muestra el crecimiento futuro más rápido?
Se prevé que Asia-Pacífico se expanda a una CAGR del 6,54% hasta 2031, la tasa más rápida entre todas las regiones.
¿Cómo influyen los centros de cirugía ambulatoria en las decisiones de compra?
Los centros de cirugía ambulatoria concentran ahora el 58,24% de los ingresos por usuario final y crecen a una CAGR del 8,32%, lo que incentiva a los proveedores a lanzar generadores optimizados en costos y piezas de mano reprocesadas.
¿Qué característica tecnológica es más crítica en las plataformas de próxima generación?
La gestión térmica, ejemplificada por la reducción del 26,9% en la temperatura residual de la sonda del THUNDERBEAT II de Olympus, ocupa el primer lugar entre las prioridades de seguridad de los cirujanos.
¿Qué área de aplicación se espera que crezca más rápido?
Se proyecta que la ginecología crezca a una CAGR del 8,55% hasta 2031, impulsada por la migración de histerectomías ambulatorias y las reducciones demostradas en la pérdida de sangre.
Última actualización de la página el:



