
Tamaño y Participación del Mercado de Dispositivos de Ultrasonido en Australia
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
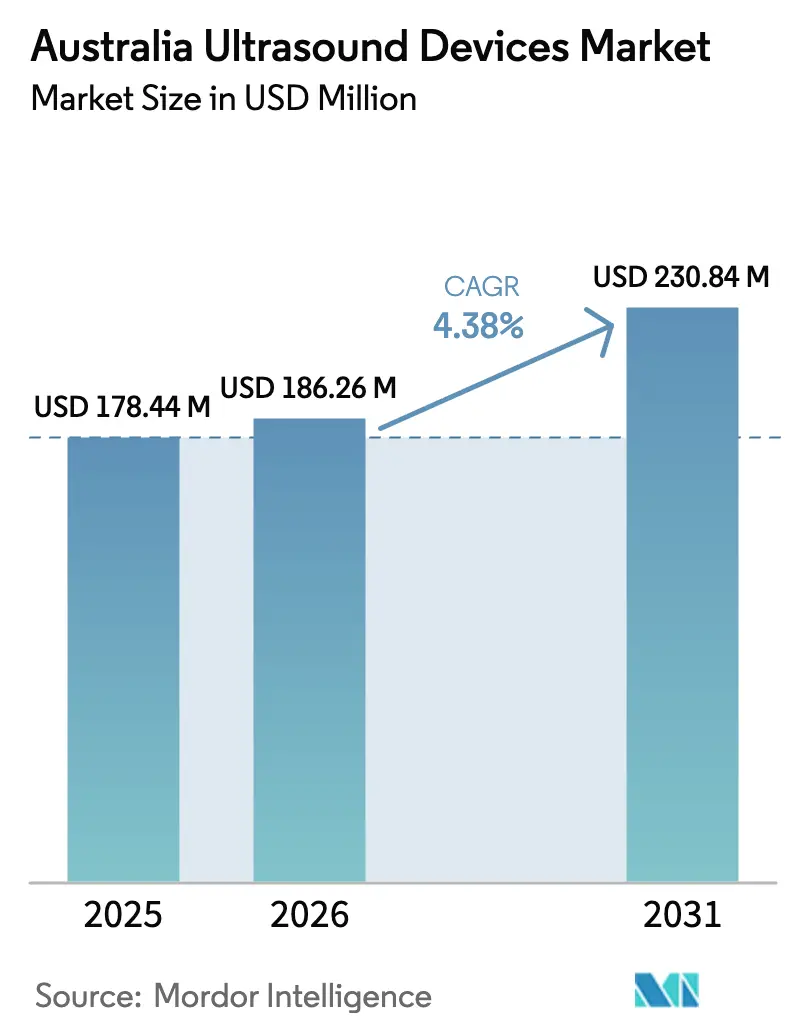
| Tamaño del mercado en el año base (2025) | 178.44 Millones de dólares |
| Tamaño del Mercado (2026) | 186.26 Millones de dólares |
| Tamaño del Mercado (2031) | 230.84 Millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 4.38 % |
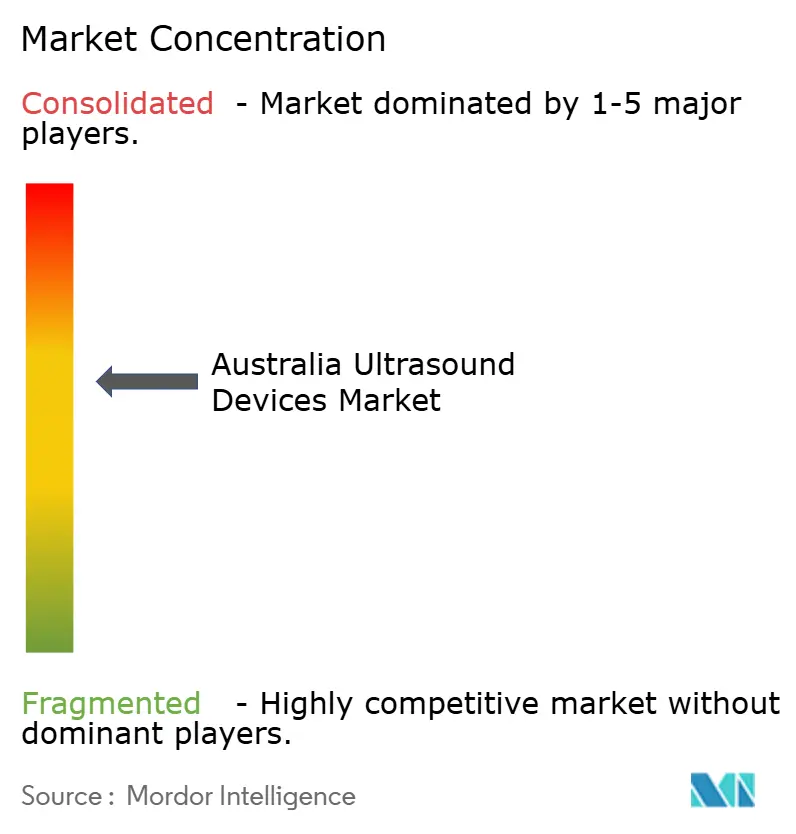
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Dispositivos de Ultrasonido en Australia por Mordor Intelligence
El tamaño del Mercado de Dispositivos de Ultrasonido en Australia en 2026 se estima en USD 186,26 millones, creciendo desde el valor de 2025 de USD 178,44 millones, con proyecciones para 2031 que muestran USD 230,84 millones, creciendo a una CAGR del 4,38% entre 2026 y 2031.
La demanda se beneficia del sostenido gasto de capital del sector público, la creciente prevalencia de enfermedades crónicas y la constante migración tecnológica hacia imágenes 3D, 4D y habilitadas por IA. La expansión de clínicas obstétricas privadas en ciudades de segundo nivel, junto con la creciente adopción del ultrasonido en el punto de atención (POCUS) en ambulancias y atención primaria, sustenta el incremento de las ventas unitarias. El mercado de dispositivos de ultrasonido en Australia también se beneficia de un entorno regulatorio favorable tras la simplificación de auditorías para equipos de bajo riesgo por parte de la Administración de Bienes Terapéuticos (TGA) en 2024, lo que facilita el tiempo de comercialización para los fabricantes globales. Persisten obstáculos estructurales: un déficit nacional de más de 3.000 sonógrafos acreditados, una dependencia de importaciones del 80% en hardware y las restricciones presupuestarias de capital en los hospitales públicos frenan una adopción más rápida.
Conclusiones Clave del Informe
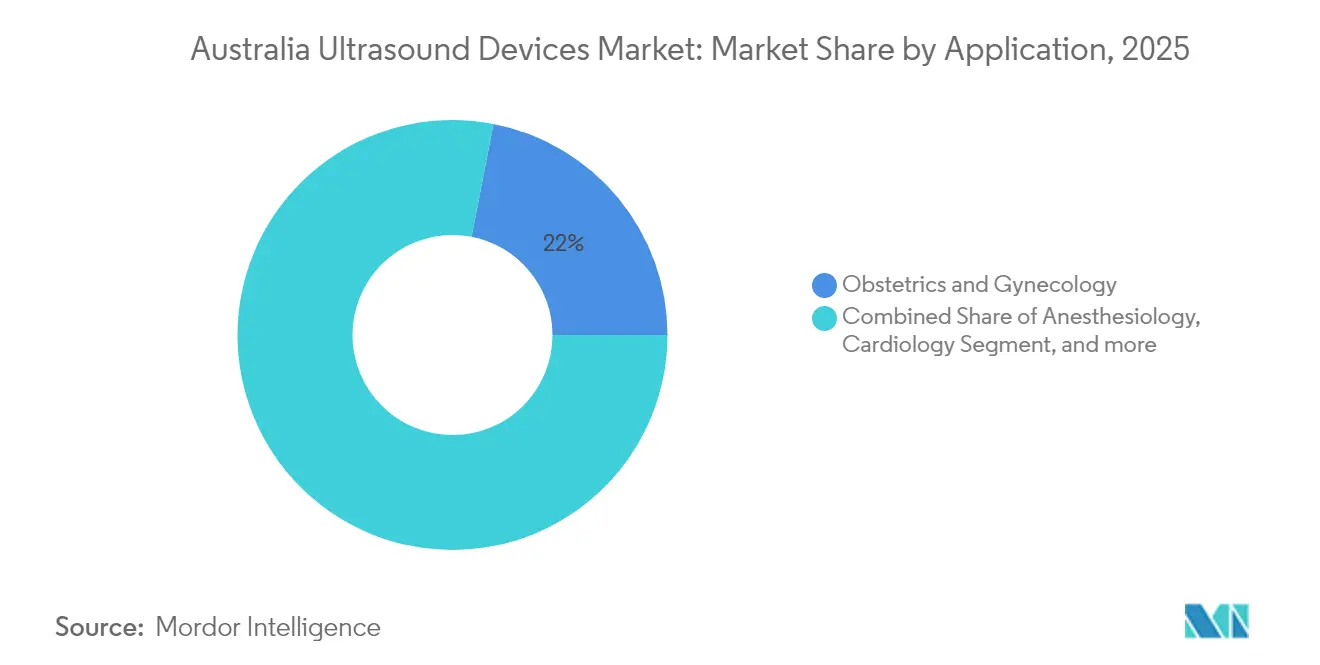
- Por aplicación, obstetricia y ginecología lideró con una participación del 21,95% del mercado de dispositivos de ultrasonido en Australia en 2025, mientras que anestesiología registró la CAGR proyectada más alta del 5,69% hasta 2031.
- Por tecnología, los sistemas 3D y 4D representaron el 42,98% del tamaño del mercado de dispositivos de ultrasonido en Australia en 2025; se prevé que el ultrasonido focalizado de alta intensidad (HIFU) se expanda a una CAGR del 5,19% hasta 2031.
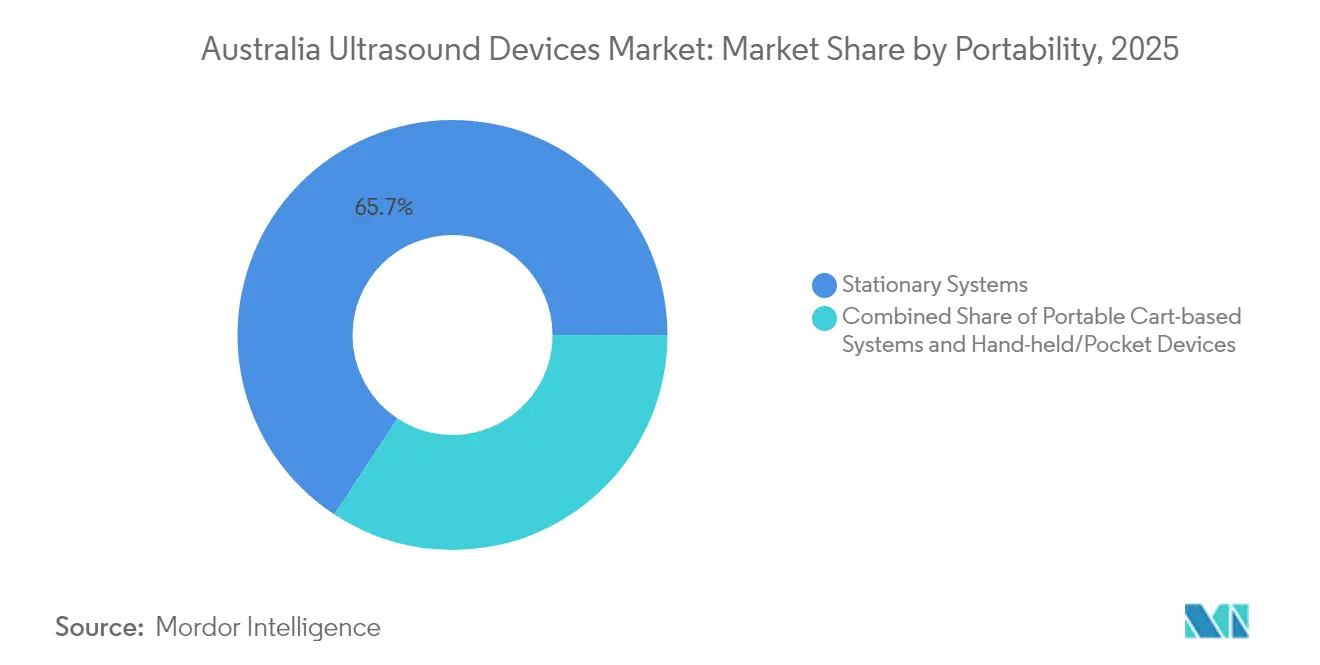
- Por portabilidad, las plataformas estacionarias mantuvieron el 65,74% de la participación del mercado de dispositivos de ultrasonido en Australia en 2025, aunque las unidades portátiles de mano avanzan a una CAGR del 7,01% durante el mismo período.
- Por usuario final, los hospitales públicos concentraron el 38,85% de la participación en ingresos en 2025; se proyecta que los hospitales privados crezcan a una CAGR del 6,49% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado de Dispositivos de Ultrasonido en Australia
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Carga de Enfermedades Crónicas y de Estilo de Vida | +0.8% | Nacional, con mayor impacto en centros urbanos | Largo plazo (≥ 4 años) |
| Adopción Rápida de POCUS en Atención Primaria y Ambulancias | +0.7% | Nacional, con énfasis en zonas rurales y remotas | Mediano plazo (2-4 años) |
| Miniaturización y Flujo de Trabajo de Imágenes Asistido por IA | +0.6% | Nacional, con adopción temprana en los principales hospitales | Mediano plazo (2-4 años) |
| Impulso del Gobierno en Adquisiciones de "Fabricación Australiana" | +0.4% | Nacional, con enfoque en adquisiciones del sector público | Largo plazo (≥ 4 años) |
| Expansión de Clínicas Obstétricas Privadas en Ciudades de Segundo Nivel | +0.3% | Centros regionales y ciudades de segundo nivel | Mediano plazo (2-4 años) |
| Proyectos de Defensa y Medicina Remota en el Territorio del Norte | +0.2% | Territorio del Norte y regiones remotas | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Carga de Enfermedades Crónicas y de Estilo de Vida
Las enfermedades cardiovasculares, musculoesqueléticas y oncológicas crónicas aumentan junto con el envejecimiento de la población, incrementando la demanda de ultrasonido en todos los estados. Los flujos de trabajo mejorados con IA acortan ahora los tiempos de exploración a informe, algo crucial donde la escasez de sonógrafos retrasa las citas. Los sistemas móviles apoyan además los cribados comunitarios, reduciendo la necesidad de derivar pacientes a costosas tomografías computarizadas o resonancias magnéticas. A medida que se proyecta que los ciudadanos mayores de 65 años aumenten un 60% para 2030, la capacidad diagnóstica escalable se convierte en un imperativo de política. Los proveedores que combinan formación en atención preventiva con la venta de equipos se benefician de esta carga demográfica.
Adopción Rápida de POCUS en Atención Primaria y Ambulancias
El ultrasonido en el punto de atención está migrando de los servicios de urgencias a la medicina general. Los médicos rurales que completaron cursos estructurados reportaron una ganancia de conocimiento del 22% y una utilización clínica del 62% en seis meses. La iniciativa de tele-sonografía del Territorio del Norte conecta a los paramédicos con especialistas hospitalarios mediante video en directo, demostrando ser salvavidas en emergencias obstétricas. A pesar de su clara utilidad, la difusión se ve moderada por culturas de práctica que prefieren la derivación a especialistas y por las normas de reembolso que aún exigen supervisión presencial para los reembolsos de Medicare.[1]Departamento de Salud del Gobierno Australiano, "Nota del Programa de Beneficios de Medicare IN.0.13," health.gov.auLos estudios de generación de evidencia en curso tienen como objetivo aclarar las vías de facturación y legitimar aún más el POCUS en entornos de atención primaria.
Miniaturización y Flujo de Trabajo de Imágenes Asistido por IA
Los transductores de microelectromecánica (MEMS) basados en silicio permiten ahora que una sola sonda portátil de mano cubra múltiples frecuencias, reduciendo el tamaño del hardware mientras se mantiene la fidelidad de imagen.[2]IEEE Spectrum, "El Ultrasonido en un Chip Promete Escáneres de Uso General," spectrum.ieee.orgLos algoritmos automatizan la formación de haces y las mediciones anatómicas para que los usuarios de nivel básico puedan capturar exploraciones de calidad diagnóstica, abordando directamente la escasez de personal en Australia. GE Healthcare se asoció con NVIDIA en 2025 para virtualizar el entrenamiento con sondas, acelerando el despliegue de IA sin experimentación en pacientes. Las clínicas de medicina deportiva ya confían en la guía aumentada para visualizar lesiones tendinosas, lo que indica que la IA reduce las barreras de habilidad más allá de los muros hospitalarios.
Impulso del Gobierno en Adquisiciones de "Fabricación Australiana"
La Ley de Futuro Fabricado en Australia de Canberra alienta a los compradores públicos a adjudicar contratos que generen valor económico nacional. El Centro Australiano de Fabricación de Tecnología Médica comprometió USD 20 millones para reforzar la capacidad de producción local de dispositivos, con componentes de ultrasonido incluidos entre las categorías prioritarias. La dependencia de importaciones aún cubre el 80% del hardware de ultrasonido, lo que hace que la relocalización inmediata sea poco realista. Sin embargo, los proveedores que ensamblan o reparan unidades localmente obtienen puntuaciones preferenciales en las licitaciones públicas, como se observó cuando los hospitales de Victoria preseleccionaron a proveedores que demostraron cumplimiento con el contenido local. Con el tiempo, estos criterios podrían redistribuir la participación de mercado hacia asociaciones que incorporen funciones de fabricación o I+D en Australia.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Incertidumbre de Reembolso para Exploraciones con Dispositivos Portátiles de Mano | -0.5% | Nacional, con mayor impacto en la adopción en la práctica privada | Corto plazo (≤ 2 años) |
| Escasez de Personal de Sonógrafos | -0.8% | Nacional, con impacto agudo en zonas rurales | Largo plazo (≥ 4 años) |
| Volatilidad de Precios Impulsada por la Dependencia de Importaciones | -0.4% | Nacional, afectando a todos los segmentos del mercado | Mediano plazo (2-4 años) |
| Ciclos Lentos de Presupuesto de Capital en Hospitales Públicos | -0.3% | Variaciones a nivel estatal, con Nueva Gales del Sur y Victoria a la cabeza | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Incertidumbre de Reembolso para Exploraciones con Dispositivos Portátiles de Mano
La nota de Medicare IN.0.13 exige supervisión especializada para muchos reembolsos de ultrasonido, dejando sin financiación las exploraciones de POCUS con dispositivos portátiles de mano realizadas por médicos de cabecera fuera de los hospitales. Esto limita la adopción privada incluso donde el beneficio clínico está demostrado. Las aseguradoras privadas aún no han estandarizado la cobertura de dispositivos portátiles de mano, aprobando en cambio las reclamaciones caso por caso. Las próximas reformas de Evaluación de Tecnologías Sanitarias prometen vías de financiación condicional, pero los expedientes de evidencia y los acuerdos de precio-volumen tardarán tiempo en elaborarse. Para los médicos de cabecera rurales, la ausencia de códigos de facturación claros sigue siendo el principal obstáculo para la inversión.
Escasez de Personal de Sonógrafos
Solo 7.780 sonógrafos acreditados ejercían en todo el país en 2023, dejando una brecha estimada de 3.000 personas que alarga los tiempos de espera de las citas e infla los salarios.[3]Asociación de Sonógrafos de Australasia, "Informe de Personal 2024," sonographers.org Solo el 25% de los profesionales trabaja bajo regulación formal, lo que complica el aseguramiento de la calidad y la movilidad entre estados. La escasez de plazas de prácticas clínicas dificulta el rendimiento de los estudiantes, especialmente en las clínicas privadas donde la supervisión reduce la productividad. El efecto en cascada empuja a algunos proveedores hacia derivaciones de tomografía computarizada o resonancia magnética, elevando los costos del sistema. La automatización impulsada por IA puede aliviar la presión, pero los organismos de acreditación aún exigen supervisión humana para los informes finales.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Aplicación: Obstetricia Mantiene el Dominio mientras Anestesiología Crece con Fuerza
Obstetricia y ginecología mantuvo una participación del 21,95% del mercado de dispositivos de ultrasonido en Australia en 2025, reflejando las directrices universales de cribado prenatal y la popularidad de los paquetes de imágenes fetales 3D en las clínicas privadas. El segmento continúa generando ventas unitarias constantes a medida que los futuros padres optan por exploraciones 4D de recuerdo electivas que requieren transductores avanzados. El aumento de la edad materna también impulsa los cribados de alto riesgo, favoreciendo los sistemas de tipo carro con sofisticados módulos de flujo de trabajo.
Se prevé que anestesiología se expanda a una CAGR del 5,69%, la más rápida entre los usos clínicos, ya que las técnicas de bloqueo regional dependen cada vez más de la guía por ultrasonido para mayor seguridad. Los servicios de urgencias y los centros de cirugía ambulatoria están adaptando las salas de procedimientos con sistemas portátiles capaces de acceso vascular, mapeo nervioso y controles pulmonares postoperatorios. El tamaño del mercado de dispositivos de ultrasonido en Australia para anestesiología está, por tanto, destinado a crecer más rápidamente que las adquisiciones de radiología, aunque los ingresos totales siguen siendo menores en términos absolutos.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Tecnología: El Liderazgo 3D se Enfrenta a la Innovación del HIFU
Las imágenes tridimensionales y cuatridimensionales captaron el 42,98% del tamaño del mercado de dispositivos de ultrasonido en Australia en 2025, beneficiándose de la demanda de obstetricia y cardiología para la evaluación volumétrica y el análisis de postprocesamiento. Los proveedores se diferencian mediante diseños ergonómicos de sondas y renderizado en tiempo real, que acortan los tiempos de exploración.
El ultrasonido focalizado de alta intensidad ocupa hoy solo una participación de nicho, pero muestra un potencial de CAGR del 5,19% gracias a la ablación tumoral no invasiva para fibromas uterinos y aplicaciones prostáticas. Los hospitales que prueban el HIFU señalan tiempos de recuperación del paciente más cortos en comparación con la cirugía, lo que indica una adopción más amplia una vez que los presupuestos de capital se alineen. Los sistemas de diagnóstico 2D tradicionales persistirán en entornos rurales debido a su bajo costo, pero las modalidades avanzadas parecen preparadas para capturar el gasto incremental.
Por Portabilidad: Las Plataformas Estacionarias Mantienen su Posición mientras los Dispositivos Portátiles de Mano Irrumpen
Las consolas estacionarias representaron el 65,74% de la participación del mercado de dispositivos de ultrasonido en Australia en 2025, ancladas por los departamentos de radiología y cardiología que necesitan calidad de imagen premium para casos complejos. Los ciclos de reemplazo de cinco años y los contratos de servicio integrados ayudan a los proveedores a asegurar ingresos recurrentes.
Las sondas portátiles de mano, sin embargo, muestran una rápida CAGR del 7,01% a medida que los médicos buscan diagnósticos a pie de cama e integración con la telemedicina. Los fabricantes de dispositivos que combinan hardware con almacenamiento en la nube basado en suscripción reportan una penetración más rápida en la medicina general donde los presupuestos de tecnología de la información son reducidos. El continuo de portabilidad crece, por tanto, de forma estratificada: carros de alta gama para centros terciarios, móviles de gama media para hospitales regionales y dispositivos de bolsillo para uso en campo.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Usuario Final: La Escala de los Hospitales Públicos se Encuentra con la Agilidad de los Hospitales Privados
Los hospitales públicos captaron el 38,85% del gasto en virtud de su papel en las vías de trauma, obstetricia y oncología. Los marcos de adquisición multimodal aumentan el poder de negociación, aunque el alcance de las licitaciones favorece a los fabricantes de línea completa que ofrecen servicio y formación.
Los hospitales privados crecieron a una CAGR del 6,49% impulsados por la demanda acumulada de procedimientos electivos e inversiones en cirugía ambulatoria. Aunque el segmento sigue siendo más pequeño que el bloque público, su ritmo más rápido ofrece a los proveedores atractivas oportunidades de venta adicional. Las clínicas especializadas y los centros de fisioterapia también amplían las adquisiciones de dispositivos ligeros, alentados por esquemas de financiación que distribuyen los costos a lo largo de períodos basados en el uso.
Análisis Geográfico
Los estados metropolitanos dominan el volumen, con Nueva Gales del Sur, Victoria y Queensland representando más del 70% de la capacidad instalada. La plataforma integrada de registros de salud electrónicos de Sídney impulsa archivos de imágenes centralizados que favorecen los reemplazos de consolas alineados con las actualizaciones de red. Los hospitales de Melbourne aprovechan los paneles de adquisición liderados por el estado, comprimiendo las listas de proveedores pero garantizando la visibilidad de los pedidos durante períodos de varios años.
Los mercados regionales revelan patrones contrastantes. El programa de Tele-Sonografía del Territorio del Norte fue pionero en la exploración cardíaca en directo a distancias de 500 km, demostrando la demanda de unidades portátiles robustas en comunidades indígenas remotas. Australia Occidental pilota modelos similares donde los médicos que llegan en avión operan sondas alimentadas por batería durante campamentos de atención comunitaria. Tasmania y el Territorio de la Capital Australiana añaden bolsas más pequeñas pero con conocimiento tecnológico. El Hospital Real de Hobart actualizó a sistemas de carro habilitados con IA en 2024 para hacer frente a las brechas de personal. Canberra se centra en la investigación de trauma alineada con la defensa, integrando el ultrasonido con protocolos de respuesta rápida. La geografía da forma, por tanto, tanto a las especificaciones como a los modelos de servicio, exigiendo carteras de proveedores versátiles.
Panorama regulatorio
Los sistemas de ultrasonido suministrados en Australia están regulados por la Therapeutic Goods Administration (TGA) conforme a las Therapeutic Goods (Medical Devices) Regulations 2002, y deben incluirse en el Australian Register of Therapeutic Goods (ARTG) antes de su comercialización. Las plataformas de ultrasonido diagnóstico generalmente se tratan como dispositivos médicos activos (comúnmente Clase IIa) y deben demostrar el cumplimiento de los Essential Principles (Anexo 1), incluida la gestión de riesgos y la seguridad de los dispositivos que emiten energía.
El acceso al mercado normalmente se canaliza a través de un patrocinador responsable de la inclusión en el ARTG, la evidencia de evaluación de conformidad y las obligaciones continuas posteriores a la comercialización. Las Australian Regulatory Guidelines for Medical Devices (ARGMD) establecen las expectativas en materia de evidencia, etiquetado, notificación de vigilancia y trazabilidad, aspecto que cobra mayor relevancia a medida que se expanden las funciones habilitadas por software (incluidas las herramientas de flujo de trabajo con IA) y requieren documentación adicional y controles de ciclo de vida.
Panorama Competitivo
Las multinacionales globales continúan dando forma al mercado de dispositivos de ultrasonido en Australia a través de filiales locales y alianzas con distribuidores. GE Healthcare mantiene el liderazgo aprovechando una amplia cartera de salud cardíaca y de la mujer. Philips y Siemens Healthineers mantienen participaciones significativas, pero han cedido terreno en sistemas portátiles a competidores chinos y empresas emergentes estadounidenses.
La capacidad de IA es el nuevo campo de batalla. La colaboración de GE con NVIDIA en 2025 apunta a flujos de trabajo de adquisición de imágenes autónomos, una respuesta directa al déficit de sonógrafos. Butterfly Network y Exo Imaging capitalizan la conectividad con teléfonos inteligentes para competir en precio con los carros, ofreciendo al mismo tiempo aseguramiento de calidad basado en la nube. El cumplimiento de las normas de vigilancia poscomercialización de la TGA actúa como barrera para los importadores más pequeños, manteniendo así una concentración de mercado moderada incluso a medida que la variedad de productos se amplía.
Las presiones de precios surgen debido a la volatilidad cambiaria. Los proveedores que ofrecen ensamblaje parcial o reparación de sondas dentro de Australia mitigan el riesgo de tipo de cambio y atraen a las normas de adquisición que favorecen el contenido local. La amplitud del servicio diferencia ahora a los proveedores tanto como el número de píxeles o la profundidad de exploración, especialmente en las licitaciones regionales que agrupan dispositivos con tele-educación.
Líderes de la Industria de Dispositivos de Ultrasonido en Australia
GE Healthcare
Siemens Healthineers AG
Fujifilm Holdings Corporation
Koninklijke Philips N.V.
Mindray Medical
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Oportunidades de mercado y perspectivas futuras
El espacio de oportunidad a corto plazo en Australia se centra en expandir el ultrasonido en el punto de atención (POCUS) más allá de los servicios de urgencias hacia la medicina general, los servicios de ambulancia y los modelos de atención remota. En estos entornos, la portabilidad y los flujos de trabajo simplificados ayudan a reducir la dependencia de la limitada capacidad de sonografía. La iniciativa de telesonografía del Territorio del Norte destacada en el contexto del informe (que conecta a los paramédicos con especialistas hospitalarios mediante video en vivo) apunta a una demanda continua de dispositivos robustos y conectados, junto con capacitación, bibliotecas de protocolos y servicios de garantía de calidad proporcionados por los proveedores que puedan funcionar a largas distancias.
Una segunda oportunidad se encuentra en la localización y la huella de servicio, dada la dependencia de importaciones señalada en el contexto del informe (aproximadamente el 80% del hardware de ultrasonido) y el énfasis de las adquisiciones en el valor económico nacional. Programas como la Future Made in Australia Act y el compromiso de 20 millones de USD del Australian Medtech Manufacturing Centre crean oportunidades para los proveedores que agreguen ensamblaje con base en Australia, reparación de sondas, soporte de ciberseguridad y capacitación en aplicaciones clínicas. En cuanto a la comercialización, las vías de reembolso siguen siendo un factor limitante para el escaneo portátil en la práctica privada, por lo que los proveedores que elaboren paquetes de evidencia específicos para cada indicación y ayuden a los prestadores a sortear las restricciones del Medicare Benefits Schedule pueden contribuir a acelerar la adopción en la atención primaria y las clínicas especializadas pese a la incertidumbre en el financiamiento.
Desarrollos recientes del sector
- Junio de 2026: Echo IQ Limited anunció un Heads of Agreement vinculante con Pro Medicus Limited para una inversión estratégica de hasta 20 millones de A$ y para que Echo IQ se convierta en revendedor de EchoSolv en Estados Unidos. El acuerdo amplía el alcance del canal estadounidense de Echo IQ y acelera la adopción de su suite EchoSolv, al tiempo que alinea a Pro Medicus con un ecosistema de imágenes impulsado por IA para potenciar las oportunidades de venta cruzada entre las unidades de radiología y cardiología.
- Noviembre de 2025: GE HealthCare completó la primera entrega en Australia de su sistema de ultrasonido cardiovascular Vivid Pioneer a Synergy Cardiology en Queensland. Este hito respalda un mayor acceso a imágenes cardíacas avanzadas en la región y refuerza la posición de GE HealthCare en diagnósticos cardiovasculares de alto valor en Australia.
- Septiembre de 2025: GE HealthCare lanzó los sistemas de ultrasonido Voluson Performance 18 y 16 para aplicaciones de salud femenina. La introducción amplía el portafolio de GE HealthCare para imágenes obstétricas y ginecológicas, permitiendo a los centros actualizar sus capacidades y mejorar la atención al paciente con funciones avanzadas de imágenes 3D y 4D.


Marco de la metodología de investigación y alcance del informe
Definición y alcance del mercado
Para esta metodología, el mercado abarca los ingresos generados por los dispositivos de imágenes por ultrasonido vendidos e instalados en Australia, incluidos los sistemas completos y sus configuraciones principales utilizadas para el diagnóstico clínico y los procedimientos guiados.
Exclusiones del alcance: se excluyen los ingresos por procedimientos de ultrasonido, las tarifas de escaneo, los contratos de servicio extendido y otras modalidades de imágenes diagnósticas como TC, RM y rayos X.
Descripción general de la segmentación
- Por Aplicación
- Anestesiología
- Cardiología
- Obstetricia y Ginecología
- Musculoesquelético
- Radiología
- Cuidados Críticos
- Urología
- Vascular
- Otras Aplicaciones
- Por Tecnología
- Imágenes de Ultrasonido 2D
- Imágenes de Ultrasonido 3D y 4D
- Imágenes Doppler
- Ultrasonido Focalizado de Alta Intensidad
- Otras Tecnologías
- Por Portabilidad
- Sistemas Estacionarios
- Sistemas Portátiles sobre Carro
- Dispositivos Portátiles de Mano / de Bolsillo
- Por Usuario Final
- Hospitales Públicos
- Hospitales Privados
- Clínicas Especializadas
- Otros Usuarios Finales
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
Primero, delineamos la demanda abordable combinando las señales de capacidad del sistema de salud de Australia con los patrones de uso de dispositivos, y luego contrastamos esa visión con indicios de importación y suministro cuando estaban disponibles. Entre las fuentes públicas que ayudaron a anclar el modelo se incluyen publicaciones del Australian Institute of Health and Welfare, estadísticas del Department of Health and Aged Care y del Medicare Benefits Schedule, publicaciones de la Australian Bureau of Statistics, guías y registros de la Therapeutic Goods Administration, y literatura especializada en radiología y sonografía revisada por pares.
Del lado de la oferta, se revisaron informes anuales, presentaciones a inversores y divulgaciones de licitaciones para comprender los cambios en la combinación de productos, la dirección de los precios y los ciclos de reemplazo en hospitales y centros de imágenes. Cuando aportó claridad, también utilizamos una suscripción paga para datos financieros y noticias de empresas, así como una base de datos de patentes para seguir el avance de funciones que puede influir en los precios de venta promedio. Estas fuentes de investigación documental son ilustrativas, y también se utilizaron muchos otros documentos y referencias públicas para recopilar datos, validarlos y aclarar supuestos.
Entrevistas y encuestas primarias
Para cerrar las brechas que la investigación documental no resuelve por completo, realizamos entrevistas con expertos y encuestas estructuradas con partes interesadas de hospitales públicos y privados, redes de imágenes, distribuidores y usuarios clínicos que influyen en las adquisiciones. El objetivo de estas conversaciones fue confirmar el momento de reemplazo, la frecuencia con que se adoptan unidades portátiles frente a sistemas montados en carro, y cómo están cambiando las decisiones de compra en los principales estados, incluidas las diferencias entre entornos de atención metropolitanos y regionales.
Distribución de encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 26% | Directivos (CXO): 12% |
| Nivel medio: 60% | Líderes funcionales/de unidad: 38% |
| Actores más pequeños: 14% | Gerentes: 50% |
Dimensionamiento y pronóstico del mercado
El dimensionamiento comienza con una reconstrucción de arriba hacia abajo de la base instalada y el conjunto de demanda anual, en la que los volúmenes de procedimientos y la actividad asistencial se traducen en necesidades probables de capacidad de escáneres y requisitos de renovación. Ese resultado se contrasta luego con aproximaciones selectivas de abajo hacia arriba, principalmente el precio muestral por unidades enviadas a través de canales clave, y con verificaciones de coherencia frente a los patrones habituales de compra de reemplazo y expansión en los principales centros de atención.
Entre los factores que dieron forma al modelo se incluyen la combinación de compras públicas frente a privadas, la proporción de sistemas portátiles utilizados en flujos de trabajo de urgencias y a pie de cama, el impulso de aplicaciones provenientes de la carga de casos de obstetricia/ginecología y cardiología, la migración tecnológica de 2D hacia 3D y 4D en determinados entornos, y los ciclos de reemplazo habituales vinculados al tiempo de actividad, la disponibilidad de servicio y las ventanas presupuestarias. Cuando la información sobre unidades estaba incompleta, abordamos la brecha utilizando ratios sustitutos de entornos de atención comparables, y luego ajustamos tras las conversaciones con los canales. Los pronósticos se elaboraron mediante análisis de escenarios respaldados por opiniones de expertos sobre la dirección del gasto en salud, las limitaciones de personal de ecografistas y el ritmo de adopción del punto de atención, que luego se convirtieron en valor utilizando supuestos de evolución de precios.
Validación de datos y ciclo de actualización
Validamos cada paso comparando el modelo con señales independientes, como las tendencias de utilización de ultrasonido financiadas por Medicare, los indicadores de actividad hospitalaria y los patrones de adquisición comentados por los participantes del sector. Los valores atípicos se revisan, los supuestos se vuelven a verificar y se activan llamadas de seguimiento cuando una variación no puede explicarse por diferencias de alcance o de tiempo.
Antes de la aprobación final, un segundo analista revisa los cálculos y la razonabilidad de los insumos clave, y luego la narrativa se alinea con las cifras definitivas. Los informes se actualizan anualmente, con actualizaciones intermedias cuando eventos importantes de política, reembolso, comercio o tecnología cambian materialmente la demanda. Justo antes de la entrega, completamos una revisión final para que los clientes reciban la visión más actualizada.
Comparación del tamaño del mercado australiano de dispositivos de ultrasonido de Mordor Intelligence frente a otras estimaciones publicadas
Los valores de mercado publicados para los dispositivos de ultrasonido en Australia pueden diferir porque cada editor utiliza sus propias decisiones de alcance, el momento del año base y su propia combinación de tipos de dispositivos y usuarios finales. Las diferencias también surgen cuando algunas estimaciones se basan en supuestos de envíos sin reconciliarlos con la base instalada y el comportamiento de reemplazo.
En este estudio, los principales factores de discrepancia suelen ser si los sistemas de punto de atención se cuentan como parte del mismo conjunto de dispositivos, si se incluyen las ventas de equipos reacondicionados y cómo se gestionan los cambios de precio cuando los sistemas de gama alta ganan participación. El momento de la conversión de divisas y la periodicidad de actualización también son relevantes, especialmente en los años en que los ciclos de gasto de capital hospitalario o las condiciones de suministro cambian, lo que puede empujar los valores de un año específico hacia arriba o hacia abajo.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 178,44 millones de USD (2025) | |
| Publicador de datos del sector A | 202,00 millones de USD (2022) | Utiliza un año base anterior y una trayectoria de crecimiento más rápida, y el alcance parece ser más amplio en cuanto a la cobertura de productos, lo que en algunas interpretaciones puede incluir ingresos de dispositivos terapéuticos adyacentes o no esenciales. |
| Resumen de agencia de noticias B | 358,70 millones de USD (2024) | Abarca conjuntamente Australia y Nueva Zelanda y se presenta como una cifra destacada sin una validación clara frente a las señales de demanda australianas, por lo que la geografía combinada y las notas de alcance limitado pueden inflar el valor correspondiente solo a Australia. |
La dispersión de los valores se explica principalmente por la cobertura geográfica, la alineación de los años y lo que se considera una venta de dispositivo frente a un ingreso adyacente, y esas diferencias se mantienen bajo control al vincular la estimación a la lógica de la base instalada y a la demanda impulsada por el reemplazo, una elección de modelado aplicada por Mordor Intelligence.


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de dispositivos de ultrasonido en Australia en 2026?
El tamaño del mercado de dispositivos de ultrasonido en Australia es de USD 186,26 millones en 2026.
¿Qué CAGR se espera para los dispositivos de ultrasonido en Australia hasta 2031?
Se proyecta que el mercado crezca a una CAGR del 4,38% entre 2026 y 2031.
¿Qué segmento de aplicación lidera la demanda de ultrasonido en el país?
Obstetricia y ginecología lidera con una participación en ingresos del 21,95% en 2025.
¿A qué velocidad crecen los dispositivos de ultrasonido portátiles de mano?
Las unidades portátiles de mano avanzan a una CAGR del 7,01%, la más rápida entre las categorías de portabilidad.
¿Cuál es la principal barrera para una adopción más rápida del ultrasonido en las zonas rurales de Australia?
La escasez de sonógrafos acreditados y las vías de reembolso poco claras para dispositivos portátiles de mano frenan la adopción.
¿Qué tecnología está ganando impulso más allá del diagnóstico?
El ultrasonido focalizado de alta intensidad se expande a una CAGR del 5,19% para usos terapéuticos como la ablación de fibromas.
Última actualización de la página el:



