
Tamaño y Participación del Mercado de Dispositivos de Ultrasonido Portátiles
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 2.89 Mil millones de dólares |
| Tamaño del Mercado (2031) | 3.57 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 4.31 % |
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | América del Norte |
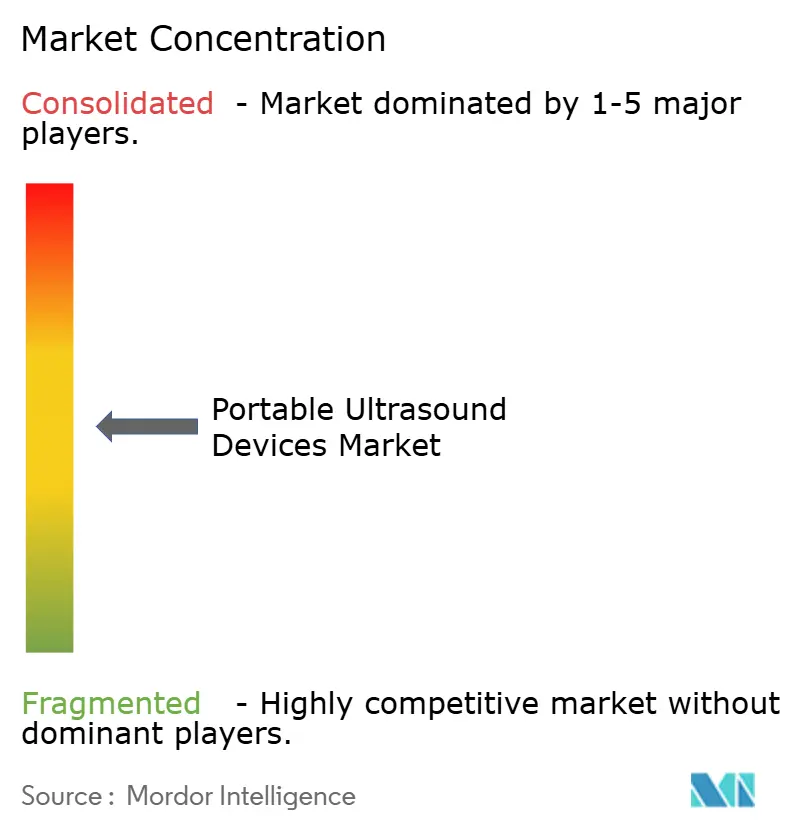
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Dispositivos de Ultrasonido Portátiles por Mordor Intelligence
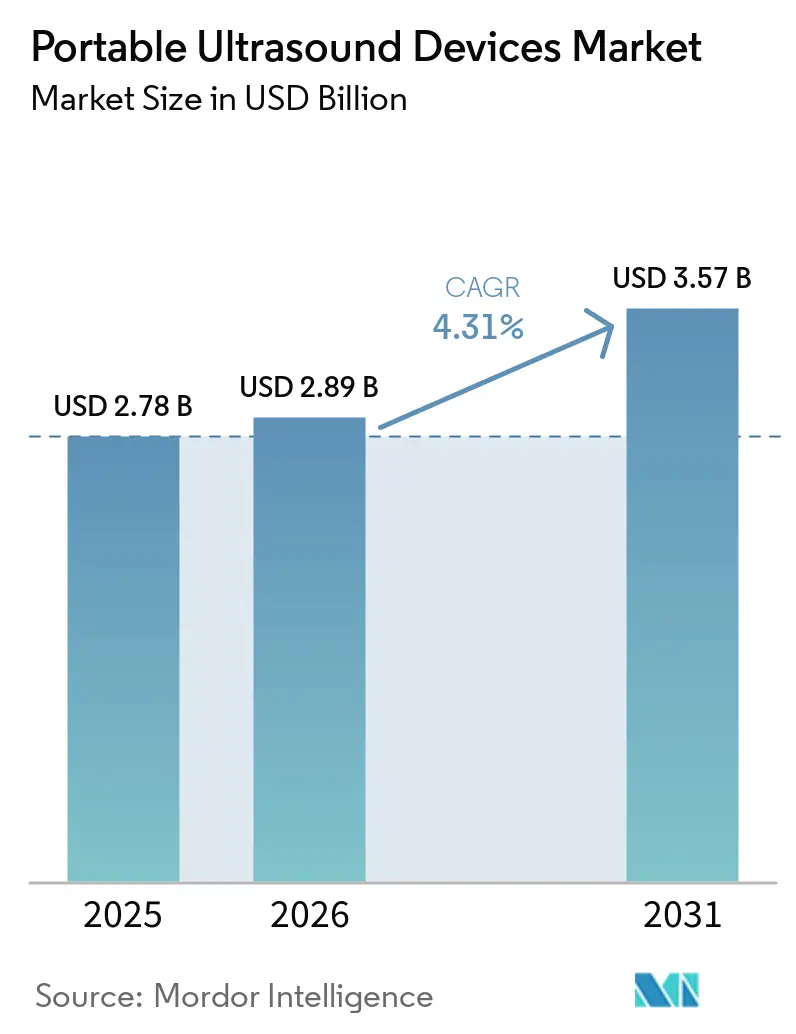
Se espera que el tamaño del Mercado de Dispositivos de Ultrasonido Portátiles crezca de USD 2,78 mil millones en 2025 a USD 2,89 mil millones en 2026 y se prevé que alcance USD 3,57 mil millones en 2031 a una CAGR del 4,31% durante 2026-2031.
Los escáneres portátiles de mano ya dominan la imagen de primera línea porque los médicos de urgencias, los paramédicos y los médicos de atención primaria valoran la velocidad y la movilidad por encima de la resolución de nivel de estación de trabajo. Los precios por suscripción, popularizados por primera vez por Butterfly Network, están reduciendo las barreras de capital para las consultas pequeñas y acelerando la adopción por primera vez, mientras que los ajustes preestablecidos guiados por inteligencia artificial acortan los tiempos de examen para los operadores recién capacitados. Los procesadores de borde ahora renderizan volúmenes 3D a pie de cama, poniendo las aplicaciones obstétricas y musculoesqueléticas al alcance de las sondas alimentadas por batería. Al mismo tiempo, las redes de tele-ultrasonido 5G conectan las clínicas rurales con los centros de radiología terciaria, comprimiendo los tiempos de respuesta de los especialistas y reforzando el cambio hacia el diagnóstico descentralizado.
Conclusiones Clave del Informe
- Por tipo de dispositivo, los sistemas portátiles de mano lideraron con el 57,12% de la participación del mercado de dispositivos de ultrasonido portátiles en 2025, mientras que los dispositivos ponibles y las plataformas basadas en tableta avanzan a una CAGR del 7,06% hasta 2031.
- Por tecnología, el ultrasonido 2D representó el 49,58% del tamaño del mercado de dispositivos de ultrasonido portátiles en 2025, y se proyecta que la imagen 3D/4D crecerá a una CAGR del 6,39% hasta 2031.
- Por aplicación, la medicina de urgencias y los protocolos de trauma están aumentando a una CAGR del 7,39%, mientras que obstetricia y ginecología mantuvo una participación de ingresos del 26,23% en 2025.
- Por usuario final, los hospitales representaron el 55,14% de los ingresos en 2025, aunque los entornos de atención domiciliaria y telesalud crecen a una CAGR del 8,13% hasta 2031.
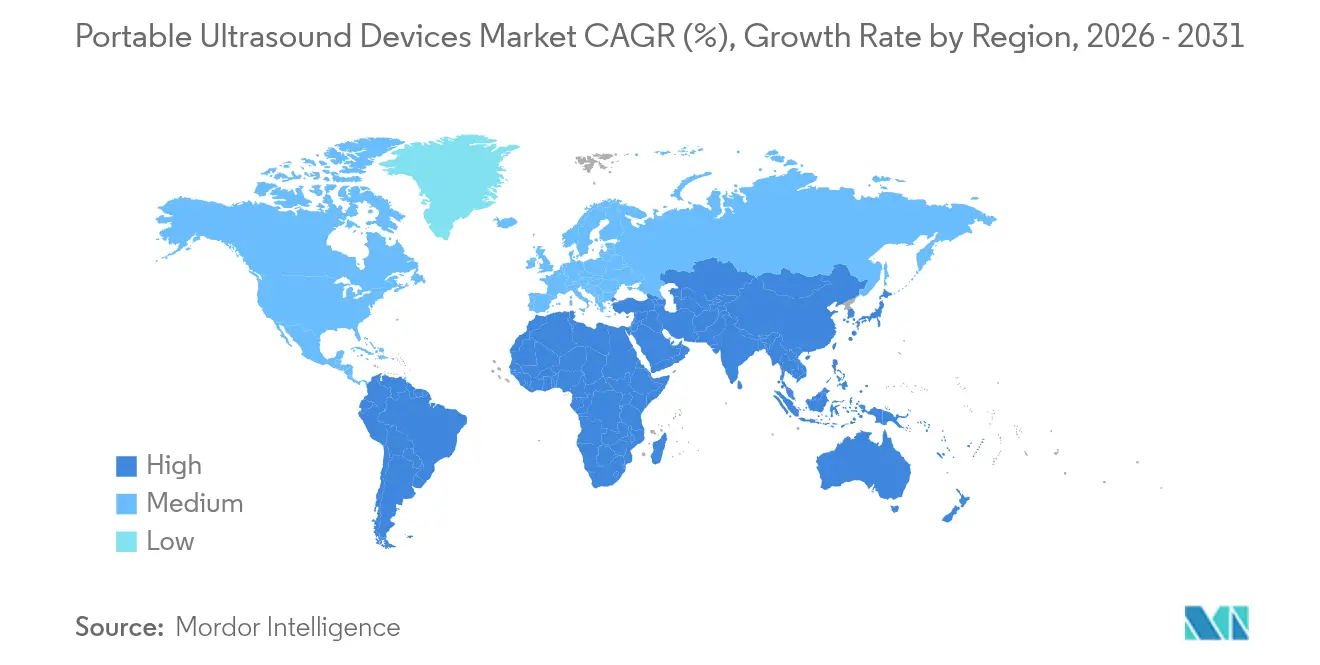
- Por geografía, América del Norte capturó el 32,98% de la participación del mercado de dispositivos de ultrasonido portátiles en 2025; Asia-Pacífico es la región de más rápido crecimiento con una CAGR del 5,76% entre 2026-2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Creciente Demanda de Diagnóstico en el Punto de Atención en Entornos de Urgencias y Cuidados Críticos | +0.9% | Global, con concentración en América del Norte, Europa y Asia-Pacífico urbana | Corto plazo (≤ 2 años) |
| Miniaturización Tecnológica e Imagen Habilitada por Inteligencia Artificial Mejoran la Usabilidad y la Calidad de Imagen | +1.2% | Global, liderado por América del Norte y los mercados desarrollados de Asia-Pacífico (Japón, Corea del Sur) | Mediano plazo (2-4 años) |
| Creciente Carga de Enfermedades Crónicas que Requieren Soluciones de Imagen Accesibles | +0.7% | Global, con demanda aguda en poblaciones envejecidas de Europa, América del Norte y Asia Oriental | Largo plazo (≥ 4 años) |
| Plataformas de Tele-Ultrasonido Habilitadas por 5G que Amplían el Alcance a Entornos Rurales y de Servicios Médicos de Emergencia | +0.8% | Núcleo de Asia-Pacífico (China, India), expansión a Oriente Medio y África y América Latina | Mediano plazo (2-4 años) |
| Modelos de Suscripción y Pago por Uso que Reducen las Barreras de Capital para Proveedores Más Pequeños | +0.5% | América del Norte, Europa Occidental, con adopción gradual en mercados emergentes | Corto plazo (≤ 2 años) |
| Mayor Adopción en Segmentos de Atención Médica Domiciliaria | +0.6% | América del Norte, Europa Occidental, centros urbanos en Asia-Pacífico | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Creciente Demanda de Diagnóstico en el Punto de Atención en Entornos de Urgencias y Cuidados Críticos
Los servicios de urgencias ahora integran escáneres de mano en el triaje porque el ultrasonido a pie de cama reduce el tiempo de diagnóstico para el shock, el neumotórax y el paro cardíaco entre un 30 y un 40% en comparación con las vías convencionales. Los dispositivos de ultrasonido de mano inalámbricos se conectan a dispositivos móviles mediante Wi-Fi o Bluetooth y ofrecen mayor movilidad y facilidad de uso, especialmente en entornos de atención en el punto de atención, urgencias y atención médica remota. La declaración de la ACEP de 2024 clasifica 11 exámenes POCUS básicos como competencias obligatorias, convirtiendo el acceso a los dispositivos en un requisito de acreditación. Los hospitales responden equipando los carros de emergencia con sondas de bolsillo que comienzan a generar imágenes en segundos. Los programas piloto de servicios médicos de emergencia muestran que los paramédicos que recibieron 8 horas de capacitación lograron una sensibilidad del 85% para detectar líquido libre de trauma, lo que anticipa un uso prehospitalario más amplio. Los ingresos inmediatos provienen de los presupuestos de capital de los servicios de urgencias, mientras que el crecimiento futuro depende de la alineación con el reembolso de los servicios médicos de emergencia.
Miniaturización Tecnológica e Imagen Habilitada por Inteligencia Artificial Mejoran la Usabilidad y la Calidad de Imagen
Los conjuntos de transductores capacitivos de ultrasonido micromaquinados basados en silicio ahora miden menos de 2 mm de grosor, lo que permite sondas en parche y de muñeca sin comprometer la fidelidad del modo B.[2] El iQ3 de Butterfly une un transductor capacitivo de ultrasonido micromaquinado de un solo chip con inteligencia artificial en el dispositivo, acortando los tiempos de examen para novatos en un 35%. Philips añadió la Medición Automática por Inteligencia Artificial a Lumify, ofreciendo cálculos de fracción de eyección cardíaca que concuerdan dentro del 5% de las lecturas de expertos. La Guía de Captura de GE Healthcare superpone indicaciones de orientación hasta que los puntos de referencia anatómicos se alinean, mejorando la calidad de imagen entre los residentes de primer año. Los hospitales normalmente renuevan las flotas portátiles cada 3 a 4 años, por lo que los modelos habilitados con inteligencia artificial reemplazarán gradualmente a las unidades heredadas a mediano plazo.
Creciente Carga de Enfermedades Crónicas que Requieren Soluciones de Imagen Accesibles
Casi el 48% de los adultos estadounidenses de 65 años o más viven con enfermedades cardiovasculares, duplicando la demanda de ecocardiogramas seriados.[3] El piloto de 2024 de Kaiser Permanente redujo las readmisiones por insuficiencia cardíaca a 30 días en un 22% mediante ecografías domiciliarias quincenales. Los dispositivos portátiles también agilizan la estadificación renal en consulta y las verificaciones de acceso vascular, evitando derivaciones. La Organización Mundial de la Salud añadió el ultrasonido portátil a su Lista de Diagnósticos Esenciales de 2024 para enfermedades no transmisibles, preparando a las agencias donantes para financiar despliegues en Asia del Sur y África. Las ventas a largo plazo se impulsarán con la transformación de los modelos de atención episódica a la monitorización continua.
Plataformas de Tele-Ultrasonido Habilitadas por 5G que Amplían el Alcance a Entornos Rurales y de Servicios Médicos de Emergencia
La red rural de Sichuan de China Mobile conecta las clínicas de los municipios con los radiólogos terciarios con una latencia de <20 ms, logrando una concordancia diagnóstica de >90% para exámenes de tiroides y abdominales. La Misión Nacional de Salud de India pilota centros de tele-ultrasonido antenatal en distritos con una densidad de obstetras inferior a 1 por cada 10.000 personas. Estos centros redujeron los retrasos en las derivaciones casi a la mitad, sustentando caídas mensurables en la mortalidad materna. La expansión seguirá el ritmo de la instalación de torres 5G, con el objetivo de lograr una amplia cobertura rural para 2028-2029.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Alto Costo Inicial y Políticas de Reembolso Desiguales | -0.6% | Global, agudo en mercados emergentes (América Latina, Oriente Medio y África, Asia del Sur) | Corto plazo (≤ 2 años) |
| Escasez de Operadores Capacitados; Falta de Marcos de Capacitación Estandarizados | -0.8% | Global, más grave en áreas rurales y mercados emergentes | Mediano plazo (2-4 años) |
| Riesgos de Ciberseguridad y Privacidad de Datos con Dispositivos Portátiles de Mano Inalámbricos | -0.3% | América del Norte, Unión Europea (zonas de cumplimiento del Reglamento General de Protección de Datos) | Corto plazo (≤ 2 años) |
| Variabilidad Regulatoria que Afecta la Entrada al Mercado Global | -0.4% | Global, con cuellos de botella en mercados que requieren ensayos clínicos locales (Brasil, Rusia, India) | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Alto Costo Inicial y Políticas de Reembolso Desiguales
Los dispositivos portátiles de mano con precios de USD 5.000-15.000 siguen estando fuera del alcance de las clínicas rurales, donde el gasto sanitario per cápita es inferior a USD 200. Los Centros de Servicios de Medicare y Medicaid reembolsan el código de procedimiento actual 76604, pero los aseguradores privados a menudo imponen una autorización previa que retrasa el pago entre 30 y 60 días. Alemania paga por indicaciones específicas de ultrasonido en el punto de atención, mientras que Francia limita el reembolso ambulatorio, lo que ilustra la fragmentación europea. Las tarifas de suscripción aún superan los presupuestos de muchos centros del África subsahariana. Los compradores sensibles al precio pospondrán las compras hasta que los precios de lista bajen por debajo de USD 3.000 o los pagadores garanticen un reembolso rápido.
Escasez de Operadores Capacitados; Falta de Marcos Estandarizados
Solo el 30% de los médicos de urgencias de Estados Unidos tenían credenciales formales de ultrasonido en el punto de atención en 2024. Los organismos de acreditación divergen: la Federación Mundial de Ultrasonido en Medicina y Biología recomienda 50 ecografías para la competencia, mientras que el Instituto Americano de Ultrasonido en Medicina exige 150. Los hospitales rurales tienen dificultades, con solo el 12% empleando ecografistas en 2024. El intento de India de capacitar a 5.000 enfermeras auxiliares registró una deserción del 40% sin tutoría continua. La estandarización y la integración curricular pueden tardar de tres a cinco años, lo que limita la utilización de los dispositivos en el ínterin.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Dispositivo:
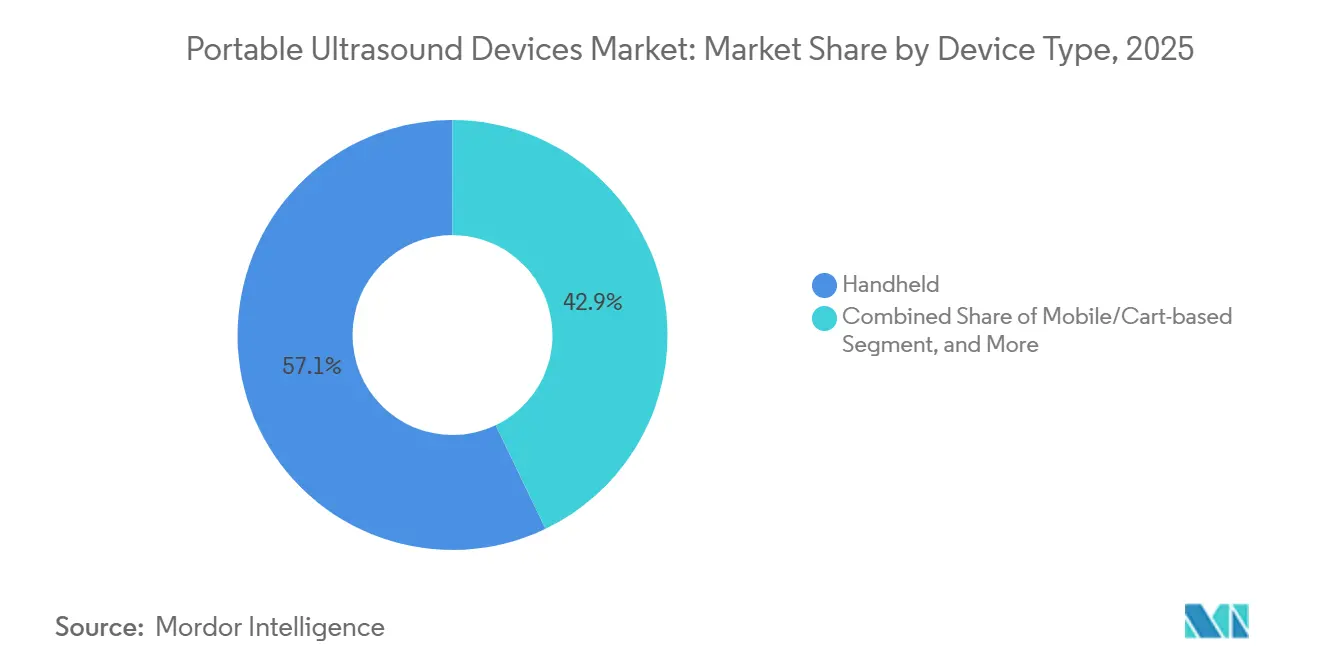
El Dominio de los Portátiles de Mano Enfrenta el Impulso de los Dispositivos PoniblesLas unidades portátiles de mano generaron el 57,12% de los ingresos en 2025 y fueron impulsadas por los ajustes preestablecidos de imagen. Esa participación cederá terreno gradualmente a medida que los dispositivos ponibles y los escáneres basados en tableta registren una CAGR del 7,06% hasta 2031. Los hospitales aún valoran las plataformas en carrito para tareas complejas de Doppler y 3D, pero los dispositivos portátiles de mano ahora cumplen los umbrales de calidad para la mayoría de los exámenes a pie de cama, manteniendo el tamaño del mercado de dispositivos de ultrasonido portátiles orientado hacia los factores de forma ultramóviles. Los parches ponibles de monitorización de vejiga en desarrollo prometen flujos de datos de 48 horas sin intervención del usuario, ampliando el alcance hacia la monitorización domiciliaria de enfermedades crónicas. A medida que la integración de transductores capacitivos de ultrasonido micromaquinados a nivel de chip reduce el costo de los materiales, los proveedores se diferenciarán menos en hardware y más en flujos de trabajo de inteligencia artificial, análisis por suscripción e interoperabilidad.
Las ofertas basadas en tableta, como el GE Vscan Air CL, salvan las brechas de espacio en pantalla, combinando sondas inalámbricas con tabletas de consumo para el triaje de trauma en campo. Ofrecen suficiente capacidad de procesamiento para mostrar superposiciones Doppler de modo dual y aún caben en los equipos de los paramédicos. El mercado de dispositivos de ultrasonido portátiles continúa segmentando los precios por caso de uso: portátiles de mano para la adopción amplia a pie de cama, tabletas para equipos de transporte, carritos para laboratorios de ecocardiografía de alto rendimiento y dispositivos ponibles para el manejo longitudinal de enfermedades. Cada segmento crece, pero los dispositivos ponibles se aceleran más rápido a medida que convergen la miniaturización de la gestión de energía y la investigación de transductores flexibles.

Por Tecnología:
La Renderización de Borde 3D/4D Desafía la Hegemonía del 2DLa imagen 2D mantuvo una participación del 49,58% en 2025, gracias a sus funciones establecidas en obstetricia, atención de urgencias y procedimientos. Sin embargo, los avances en unidades de procesamiento gráfico que se vislumbran en el horizonte permiten la renderización volumétrica en tiempo real que antes era exclusiva de las estaciones de trabajo; en consecuencia, el 3D/4D crecerá a una CAGR del 6,39% hasta 2031. Los modos Doppler aún sustentan la atención cardíaca y vascular, representando aproximadamente el 30% de los exámenes portátiles. La inteligencia artificial ahora mejora el rendimiento base del 2D: el Seguimiento Automático de Folículos de Philips reduce el tiempo de examen en clínicas de fertilidad en un 40%, lo que demuestra que el software mantiene relevante al 2D. Los programas de residencia han rezagado en los planes de estudio volumétricos, con solo el 18% cubriendo el 3D en 2024, lo que ralentiza la adopción. Los proveedores contrarrestan con vistas sincronizadas 2D-3D que permiten a los médicos validar nuevos planos frente a cortes familiares. Con el tiempo, la portabilidad se definirá menos por la física del transductor y más por la cadena de herramientas de software implementada en los dispositivos de borde.
Por Aplicación:
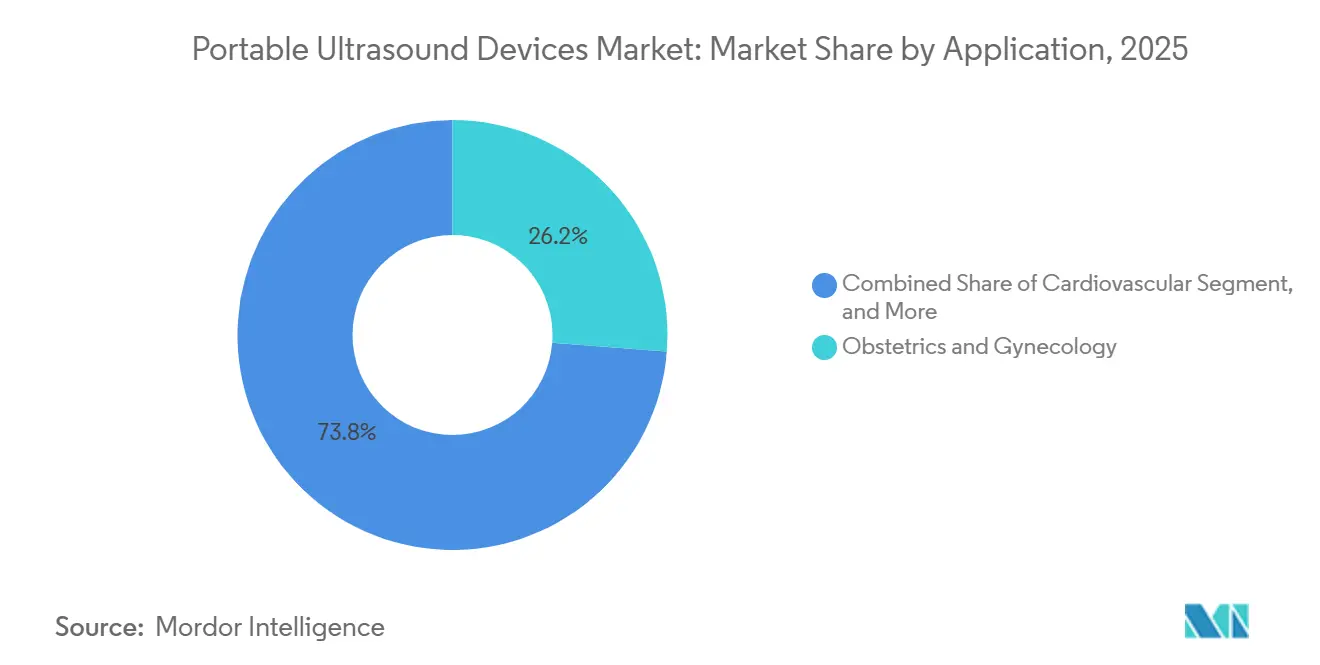
La Medicina de Urgencias Supera a la Obstetricia TradicionalObstetricia y ginecología aún representaron el 26,23% de los ingresos en 2025, pero el uso en medicina de urgencias y trauma avanza a una CAGR del 7,39%, impulsado por los exámenes de Evaluación Enfocada con Ecografía en Trauma exigidos por el Soporte Vital Avanzado en Trauma. La monitorización cardiovascular es un segmento secundario de alto valor, impulsado por programas de manejo domiciliario de insuficiencia cardíaca. El ultrasonido musculoesquelético está ganando terreno en las clínicas deportivas, desplazando a la resonancia magnética como modalidad inicial para las evaluaciones de tendones. La participación del mercado de dispositivos de ultrasonido portátiles en urología se está expandiendo a medida que los servicios de cuidados paliativos y las salas quirúrgicas adoptan escáneres de vejiga para prevenir infecciones asociadas a catéteres. La evidencia del mundo real muestra que el ultrasonido a pie de cama cambió el manejo en el 42% de los casos de shock indiferenciado, consolidando su papel en los algoritmos de atención aguda. En consecuencia, los proveedores priorizan los ajustes preestablecidos de interfaz y las indicaciones de inteligencia artificial que optimizan los flujos de trabajo de trauma y cardiología.
Por Usuario Final:
La Atención Domiciliaria y la Telesalud Erosionan la Exclusividad HospitalariaLos hospitales capturaron el 55,14% de los ingresos en 2025, pero el crecimiento ahora se inclina hacia la atención domiciliaria y la telesalud, que crecerán a una CAGR del 8,13% hasta 2031 a medida que los aseguradores basados en valor reembolsen la imagen remota. Los centros de cirugía ambulatoria despliegan sondas portátiles de mano para el mapeo vascular y los bloqueos nerviosos periféricos, reduciendo así el tiempo de anestesia. Los centros de imagen se enfrentan a fugas de volumen a medida que los consultorios de atención primaria incorporan ecografías renales y pélvicas. Las clínicas de maternidad aprovechan las sondas portátiles para el seguimiento folicular sin necesidad de turnos de radiología. El tamaño del mercado de dispositivos de ultrasonido portátiles relacionado con la atención domiciliaria se disparó una vez que los pagadores reconocieron los ahorros en readmisiones, como lo evidencia la reducción del 22% de Kaiser Permanente en las readmisiones por insuficiencia cardíaca. Teladoc y Amwell ahora integran superposiciones de guía en vivo, permitiendo a los médicos remotos guiar a los pacientes a través de ecografías básicas.
Análisis Geográfico
Mercado de Dispositivos de Ultrasonido Portátiles de América del Norte
América del Norte contribuyó con el 32,98% de los ingresos en 2025, ya que CMS incorporó el CPT 76604 para escaneos interpretados de forma remota y la FDA aprobó el Butterfly iQ3, el GE Vscan Air CL y el Philips Lumify durante el mismo año. El programa de Primeras Naciones de Canadá redujo los traslados médicos obstétricos en un 35% al equipar a las enfermeras con sondas de mano. El fondo de seguridad social de México ordenó 2.500 unidades portátiles para clínicas rurales, lo que subraya el apetito de los mercados emergentes dentro del hemisferio. La saturación del mercado en los hospitales urbanos impulsa a los proveedores hacia las prácticas veterinarias, los proveedores de atención domiciliaria y los centros de acceso crítico.
Mercado de Dispositivos de Ultrasonido Portátiles de Asia-Pacífico
Asia-Pacífico se expandirá a una CAGR del 5,76% hasta 2031. La adquisición de centros de salud municipales en China, respaldada por las aprobaciones de la NMPA para Mindray, Sonoscape y Edan, ya supera el 40% de la cuota del mercado interno. India aprobó 18 nuevos modelos en 2024, muchos con precios inferiores a 3.000 USD, lo que permite la penetración en ciudades de tercer nivel. Japón incorporó el ultrasonido cardíaco domiciliario en el seguro de cuidados a largo plazo, y el Servicio Médico Aéreo Real de Australia redujo a la mitad los retrasos diagnósticos en clínicas remotas del interior del país. Corea del Sur amplió la cobertura del seguro para el POCUS de emergencia, lo que impulsó la modernización de los centros de trauma.
Panorama regulatorio
En Estados Unidos, los dispositivos de ecografía portátil están regulados como dispositivos médicos, y los sistemas de ecografía diagnóstica suelen estar sujetos a los controles de Clase II de la FDA (21 CFR 892.1550 y 892.1560). Se autorizan a través de la vía 510(k) cuando se puede demostrar la equivalencia sustancial con un predicado.
En 2026, el Reglamento del Sistema de Gestión de Calidad (QMSR) de la FDA entró en vigor el 2 de febrero de 2026. Esta actualización exige que los fabricantes alineen los sistemas de calidad y las prácticas de documentación con el marco revisado, lo cual es especialmente relevante para las plataformas portátiles inalámbricas basadas en software que reciben actualizaciones frecuentes.
Panorama Competitivo
La concentración del mercado es moderada. GE HealthCare, Philips y Fujifilm Sonosite mantienen ventajas de escala a través de amplias carteras y redes de servicio. Los actores establecidos agrupan los dispositivos portátiles de mano con los contratos existentes de sistemas de archivo y comunicación de imágenes y el servicio plurianual, reforzando la fidelidad hospitalaria. Butterfly y Clarius eluden los comités hospitalarios, vendiendo dispositivos por suscripción directamente a médicos y prácticas veterinarias. El análisis de patentes muestra que GE posee más de 120 patentes activas de interpretación por inteligencia artificial, mientras que Butterfly controla 85 reivindicaciones de transductores capacitivos de ultrasonido micromaquinados en chip. EchoNous y Exo Imaging persiguen arquitecturas nativas de inteligencia artificial, enfatizando el software sobre la variedad de sondas; EchoNous demostró una concordancia del 92% en exámenes cardíacos durante una validación de 2024.
Los fabricantes chinos tienen precios de entre USD 3.000-6.000, por debajo de las marcas occidentales, mientras cierran las brechas de calidad a través de alianzas con proveedores europeos de transductores. Los mandatos de ciberseguridad de la Administración de Alimentos y Medicamentos favorecen a los actores más grandes que pueden financiar una infraestructura de actualización segura. En consecuencia, el mercado se bifurca: los segmentos hospitalarios premium prefieren sistemas integrados con seguridad empresarial, mientras que los compradores sensibles al precio en atención domiciliaria, veterinaria y mercados emergentes se inclinan por sondas de suscripción o de bajo costo.
La consolidación de la industria de dispositivos de ultrasonido portátiles sigue siendo moderada, dejando espacio para especialistas en nichos de inteligencia artificial obstétrica, flujos de trabajo de medicina deportiva y monitores ponibles de larga duración. Las alianzas estratégicas, como la asociación de EchoNous con Mendaera para la guía robótica, ejemplifican las tendencias de convergencia entre el ultrasonido y las tecnologías intervencionistas.
Líderes de la Industria de Dispositivos de Ultrasonido Portátiles
-
GE Healthcare
-
Koninklijke Philips N.V.
-
Canon Medical Systems Corp.
-
Siemens Healthineers
-
Butterfly Network Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Dispositivos de Ultrasonido Portátiles Empresas cubiertas en este informe
- GE Healthcare
- Koninklijke Philips
- FUJIFILM
- Canon
- Siemens Healthineers
- Mindray
- Samsung Group
- Butterfly Network Inc.
- Clarius Mobile Health Corp.
- Esaote
- Terason Corporation
- Konica Minolta Healthcare
- Sonoscape Medical Corp.
- Fukuda Denshi Co., Ltd.
- VaveHealth
- Edan Instruments Inc.
- EchoNous Inc.
- Beijing Konted Medical Technology Co.
- Promed Technology Co., Ltd.
- EchoNous, Inc.
Lea el análisis de las empresas de dispositivos de ultrasonido portátiles
Oportunidades de mercado y perspectivas futuras
Persiste un espacio en blanco en los flujos de trabajo de ecografía en el punto de atención, y la dinámica de pagadores y adquisiciones continúa influyendo en la adopción de dispositivos. En Estados Unidos, los detalles de política de las variantes CPCP030 de Blue Cross Blue Shield entre estados y la actualización PO-RE-107 de Healthfirst del 17 de noviembre de 2025 apuntan a una oportunidad para que los proveedores combinen dispositivos con rutas de competencia, archivo de exploraciones y herramientas de informes que ayuden a los proveedores a cumplir con los requisitos de codificación, supervisión y necesidad médica.
Los compradores hospitalarios y ambulatorios también continúan renovando sus flotas portátiles cada 3 a 4 años. Sus criterios de compra se centran cada vez más en preajustes guiados por IA, mediciones automatizadas y guía de agujas en sistemas compactos.
Desarrollos recientes de la industria en Mercado de Dispositivos de Ultrasonido Portátiles
- Abril de 2026: Abbott anunció el sistema de imágenes OPTIS Mobile Next con actualizaciones de software integradas, ampliando las capacidades de ecografía portátil en clínicas ambulatorias y sitios remotos. El anuncio amplía la oferta de flujo de trabajo habilitado por software y asistido por IA de Abbott, y respalda la integración con plataformas PACS empresariales y de telesalud.
- Noviembre de 2025: Siemens Healthineers recibió la autorización 510(k) de la FDA para los sistemas de ecografía diagnóstica ACUSON Maple y ACUSON Maple Select. La autorización amplía el portafolio estadounidense para implementaciones compactas y portátiles, y respalda los ciclos de renovación en curso.
- Septiembre de 2024: GE HealthCare lanzó Venue Sprint, un sistema portátil de ecografía en el punto de atención basado en tableta. El lanzamiento del producto añade impulso a los factores de forma centrados en tabletas para casos de uso rápido junto a la cama y en procedimientos.
Mercado de Dispositivos de Ultrasonido Portátiles Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
Este mercado abarca los ingresos generados por sistemas de ultrasonido portátiles diseñados para ser trasladados y utilizados en diferentes entornos de atención, incluidos los formatos de mano, móvil/con base en carrito y portátiles o basados en tableta, junto con las configuraciones de imagen utilizadas para exámenes de rutina y en el punto de atención.
Exclusiones del alcance: Se excluyen los usos de ultrasonido no médicos, la reventa de dispositivos reacondicionados y los ingresos exclusivos por servicios que se facturan por separado de las ventas de dispositivos.
Descripción General de la Segmentación
- Por Tipo de Dispositivo
- Portátil de Mano
- Móvil/Basado en Carrito
- Ponible y Basado en Tableta
- Por Tecnología
- Ultrasonido 2D
- Ultrasonido 3D/4D
- Imagen Doppler
- Por Aplicación
- Obstetricia y Ginecología
- Cardiovascular
- Urología y Renal
- Musculoesquelético
- Anestesiología y Cuidados Críticos
- Medicina de Urgencias y Trauma
- Imagen Abdominal y General
- Por Usuario Final
- Hospitales
- Centros de Cirugía Ambulatoria
- Centros de Imagen Diagnóstica
- Centros de Maternidad y Clínicas de Fertilidad
- Atención Domiciliaria y Telesalud
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Resto de Europa
- Asia-Pacífico
- China
- Japón
- India
- Australia
- Corea del Sur
- Resto de Asia-Pacífico
- Oriente Medio y África
- Consejo de Cooperación del Golfo
- Sudáfrica
- Resto de Oriente Medio y África
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
El trabajo documental comienza con la construcción de una base de hechos sólida sobre la carga de enfermedades, los volúmenes de procedimientos y los cambios en la prestación de atención que influyen en el uso del ultrasonido en hospitales y fuera de ellos. Nos basamos en estadísticas de salud pública y publicaciones de vigilancia, incluidas las de la Organización Mundial de la Salud, las bases de datos de dispositivos de la FDA de los Estados Unidos, la serie de datos de salud de la OCDE y las oficinas nacionales de estadística donde se reporta la actividad de diagnóstico por imagen.
Luego incorporamos informes anuales de fabricantes, folletos de productos, presentaciones para inversores y prensa de reputación para comprender el momento de lanzamiento, los entornos de uso típicos y el movimiento de precios de los formatos portátiles. Para verificar los flujos comerciales y la disponibilidad de suministro, también revisamos estadísticas de aduanas y comercio donde el equipo de ultrasonido es visible, y utilizamos suscripciones de pago para los estados financieros de las empresas y la actividad de patentes cuando las divulgaciones son limitadas. Las fuentes documentales mencionadas anteriormente son meramente ilustrativas, ya que se revisaron documentos públicos adicionales para la recopilación de datos, la verificación cruzada y la aclaración.
Entrevistas Primarias y Encuestas
El trabajo primario se utiliza para someter a prueba lo que observamos en los datos públicos, especialmente en lo que respecta a la adopción de dispositivos portátiles en urgencias, cuidados críticos y entornos ambulatorios donde el comportamiento de adquisición difiere. Hablamos con fabricantes de dispositivos, distribuidores, personal de imagen hospitalaria y médicos que utilizan ultrasonido en el punto de atención. Luego revisamos los valores atípicos con preguntas de seguimiento para que los supuestos sobre precios, ciclos de reemplazo y cambios en la combinación de productos se mantengan realistas en APAC, EMEA y las Américas.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 27% | Directores ejecutivos (CXO): 16% | APAC: 47% |
| Nivel medio: 52% | Líderes funcionales/de unidad: 37% | EMEA: 30% |
| Actores más pequeños: 21% | Gerentes: 47% | Américas: 23% |
Dimensionamiento del Mercado y Pronóstico
El dimensionamiento se construye utilizando un enfoque de arriba hacia abajo, en el que el conjunto global de equipos de ultrasonido se reconstruye por región y luego se divide en formatos portátiles utilizando tasas de adopción por entorno de atención y tipo de dispositivo. Para mantener los totales fundamentados, corroboramos los resultados con verificaciones selectivas de abajo hacia arriba, como precios de venta promedio muestreados por factor de forma, retroalimentación del canal sobre la dirección de los envíos y una consolidación de los ingresos por imagen divulgados donde pueden vincularse claramente a los sistemas portátiles.
Los insumos clave que dan forma al modelo incluyen la participación de los dispositivos portátiles en las instalaciones de ultrasonido, los ciclos de reemplazo de los sistemas con base en carrito y de mano, los rangos de precios por tipo de dispositivo, el cambio hacia exámenes en el punto de atención en urgencias y cuidados críticos, y el ritmo de adopción de las funciones Doppler y de imagen avanzada en los productos portátiles. Cuando falta una variable para un país más pequeño, cerramos la brecha utilizando indicadores proxy como el número de camas hospitalarias, la densidad de médicos y la intensidad de las importaciones, seguido de una verificación de razonabilidad frente a los mercados vecinos.
Para el pronóstico, nos basamos en el análisis de escenarios respaldado por una regresión multivariable ligera que vincula la demanda al crecimiento del gasto en salud, el cambio hacia la atención ambulatoria y los cambios en la combinación de procedimientos analizados en las entrevistas. Los supuestos sobre la erosión de precios y las mejoras en la combinación de productos se actualizan a nivel regional, de modo que el crecimiento no esté impulsado por un promedio global único que oculte los ciclos de compra locales.
Validación de Datos y Ciclo de Actualización
Los resultados se validan mediante la triangulación de señales independientes, incluidas las tendencias de procedimientos, los patrones de importación donde son visibles y las verificaciones basadas en entrevistas sobre el momento de las adquisiciones. Se realizan verificaciones de varianza por región y por tipo de dispositivo, y cualquier salto brusco desencadena una revisión de los supuestos, seguida de una revisión analítica interna de múltiples pasos antes de la aprobación.
Los informes se actualizan anualmente, y se realizan actualizaciones intermedias cuando ocurren eventos materiales, como acciones regulatorias importantes, grandes introducciones de productos o cambios repentinos en el reembolso en las geografías monitoreadas. Antes de la entrega, el modelo completo se reabre para una revisión actualizada, de modo que los clientes reciban la vista más reciente, en lugar de una instantánea más antigua.
Tamaño del Mercado de Dispositivos de Ultrasonido Portátiles de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Los diferentes tamaños de mercado publicados pueden parecer muy distantes entre sí porque el alcance del producto incluido y la lógica de precios asumida no son los mismos, incluso cuando la denominación del mercado suena idéntica. Las mayores variaciones suelen deberse a si los sistemas portátiles con base en carrito se contabilizan en su totalidad, cómo se tratan los sistemas de sonda de mano únicamente y qué tasas de cambio específicas del año se aplican.
La principal diferencia proviene de cómo se contabilizan los dispositivos de sonda de mano únicamente y el software incluido, donde Mordor Intelligence trata los ingresos como portátiles solo cuando se trata de una venta de dispositivo con precio claramente definido dentro de los formatos de mano, móvil/con base en carrito o portátil/basado en tableta definidos, y evita agregar líneas de servicio no relacionadas que inflan los totales.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 2,78 mil millones de USD (2025) | |
| Editor del Sector A | 2,48 mil millones de USD (2025) | Utiliza una definición de portátil más restrictiva que parece subestimar los sistemas portátiles con base en carrito en algunas regiones, y aplica supuestos más conservadores sobre los ciclos de compra hospitalaria y la demanda de reemplazo a corto plazo. |
| Consultora Global B | 4,51 mil millones de USD (2025) | Probablemente incluye grupos de ingresos de ultrasonido adyacentes más allá de las ventas de dispositivos portátiles, como sistemas de ultrasonido más amplios, paquetes de software o elementos de servicio, y puede utilizar precios de venta promedio combinados más altos que no separan los precios de mano de los de carrito. |
La diferencia entre las tres cifras se explica principalmente por lo que cada estimación considera como una venta de dispositivo portátil y cómo se promedian los precios entre los diferentes factores de forma. Al mantener el alcance vinculado a los formatos portátiles y validar los supuestos de precio de venta promedio y combinación de productos mediante verificaciones por región y entorno de atención, el número final es más fácil de rastrear hasta los impulsores de la demanda y los pasos reproducibles.
Preguntas Clave Respondidas en el Informe
¿Cuál es el valor proyectado del mercado de dispositivos de ultrasonido portátiles en 2031?
Se prevé que alcance USD 3,57 mil millones en 2031, basándose en una CAGR del 4,31% durante 2026-2031.
¿Qué tipo de dispositivo lidera las ventas actuales?
Los escáneres portátiles de mano mantuvieron el 57,12% de los ingresos en 2025 debido a la adopción en el punto de atención.
¿Qué aplicación crece más rápido?
La imagen de medicina de urgencias y trauma avanza a una CAGR del 7,39% hasta 2031, superando a otros segmentos.
¿Con qué rapidez se está expandiendo la adopción en la atención domiciliaria?
Se proyecta que los entornos de atención domiciliaria y telesalud crecerán a una CAGR del 8,13% a medida que los contratos basados en valor reembolsen la imagen remota.
¿Qué regiones contribuirán con la mayor demanda incremental?
Se espera que Asia-Pacífico, liderada por China e India, registre una CAGR del 5,76%, impulsada por programas de tele-ultrasonido rural y dispositivos domésticos de bajo costo.
¿Cómo están influyendo las plataformas de telesalud en la demanda?
Las sondas conectadas a la nube que comparten imágenes en tiempo real están acelerando la adopción en entornos remotos y de atención domiciliaria, especialmente donde el reembolso respalda las consultas virtuales.