
Tamaño y Participación del Mercado de Dispositivos de Ultrasonido de los Estados Unidos
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
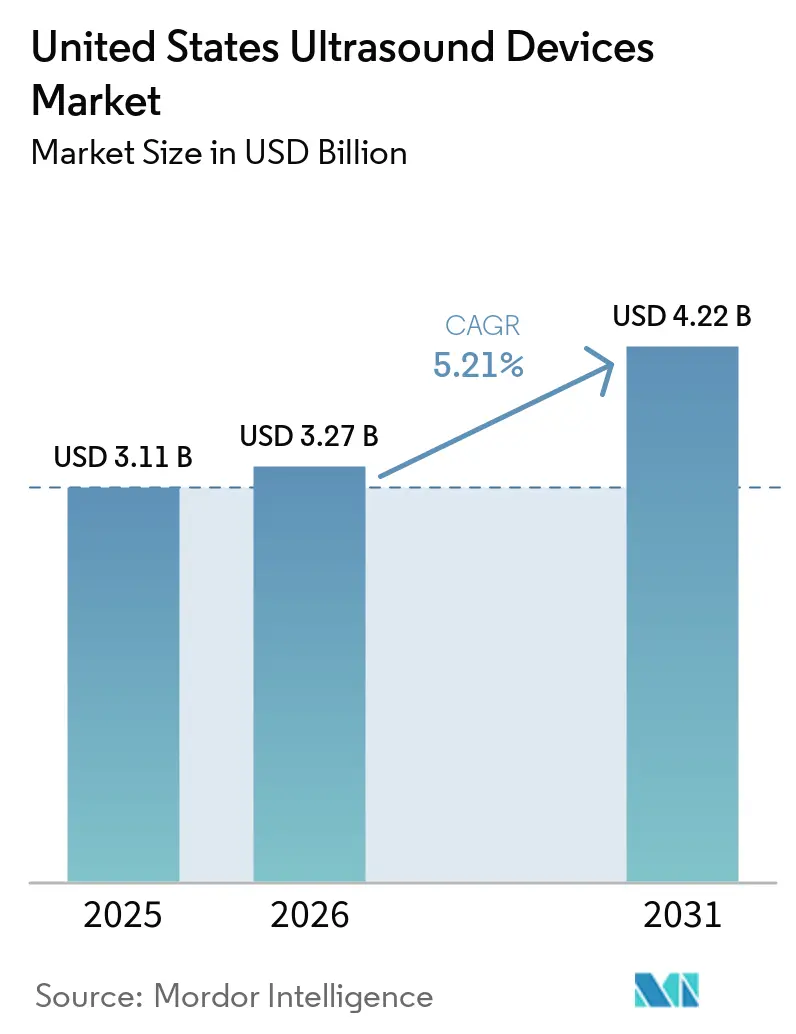
| Tamaño del mercado en el año base (2025) | 3.11 Mil millones de dólares |
| Tamaño del Mercado (2026) | 3.27 Mil millones de dólares |
| Tamaño del Mercado (2031) | 4.22 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 5.21 % |
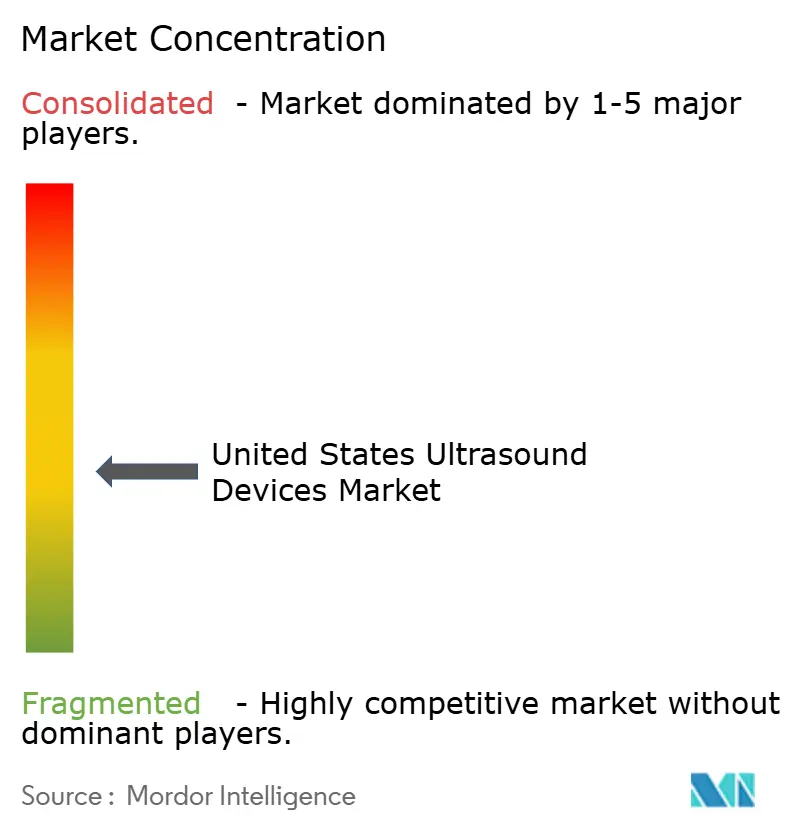
| Concentración del Mercado | Medio |
Jugadores principales
*Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. |
|
Análisis del Mercado de Dispositivos de Ultrasonido de los Estados Unidos por Mordor Intelligence
El tamaño del Mercado de Dispositivos de Ultrasonido de los Estados Unidos fue valorado en USD 3,11 mil millones en 2025 y se estima que crecerá desde USD 3,27 mil millones en 2026 hasta alcanzar USD 4,22 mil millones en 2031, a una CAGR del 5,21% durante el período de pronóstico (2026-2031).
La creciente demanda de imágenes basadas en valor, la persistente escasez de ecografistas y los cambios en los reembolsos continúan influyendo en las decisiones de compra. La inteligencia artificial ha pasado de ser una novedad a una necesidad, con funciones de exploración autónoma y activación por voz que reducen la variabilidad del operador. Los sistemas portátiles con precios inferiores a USD 4.000 ofrecen ahora imágenes de calidad diagnóstica, ampliando el acceso en medicina de urgencias y atención médica domiciliaria. Los aranceles en la cadena de suministro y la compresión de las tarifas de Medicare están presionando los márgenes, por lo que los fabricantes se centran en actualizaciones de software, modelos de suscripción y financiación flexible para retener a los clientes en el mercado de dispositivos de ultrasonido de los Estados Unidos.
Conclusiones Clave del Informe
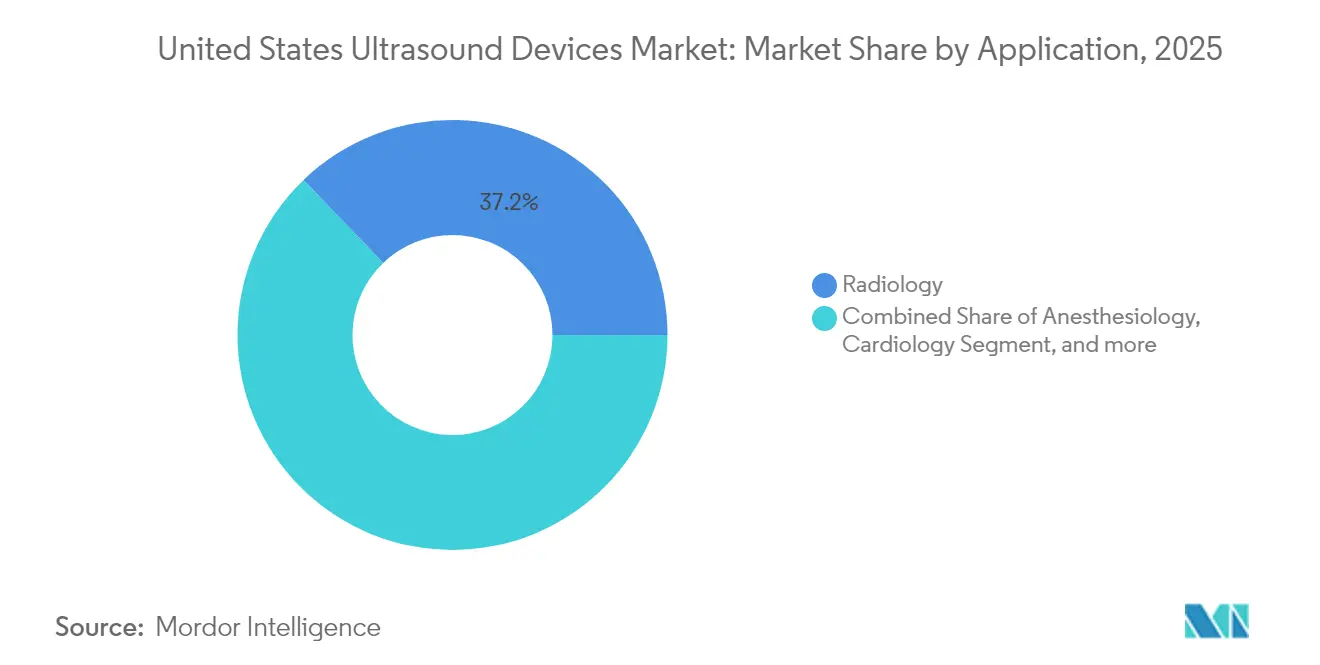
- Por aplicación, radiología mantuvo una participación de ingresos del 37,18% en 2025; se proyecta que el cuidado crítico se expanda a una CAGR del 6,42% hasta 2031.
- Por tecnología, los sistemas 3D y 4D capturaron el 42,05% de la participación del mercado de dispositivos de ultrasonido de los Estados Unidos en 2025, mientras que se espera que el ultrasonido focalizado de alta intensidad avance a una CAGR del 5,89% hasta 2031.
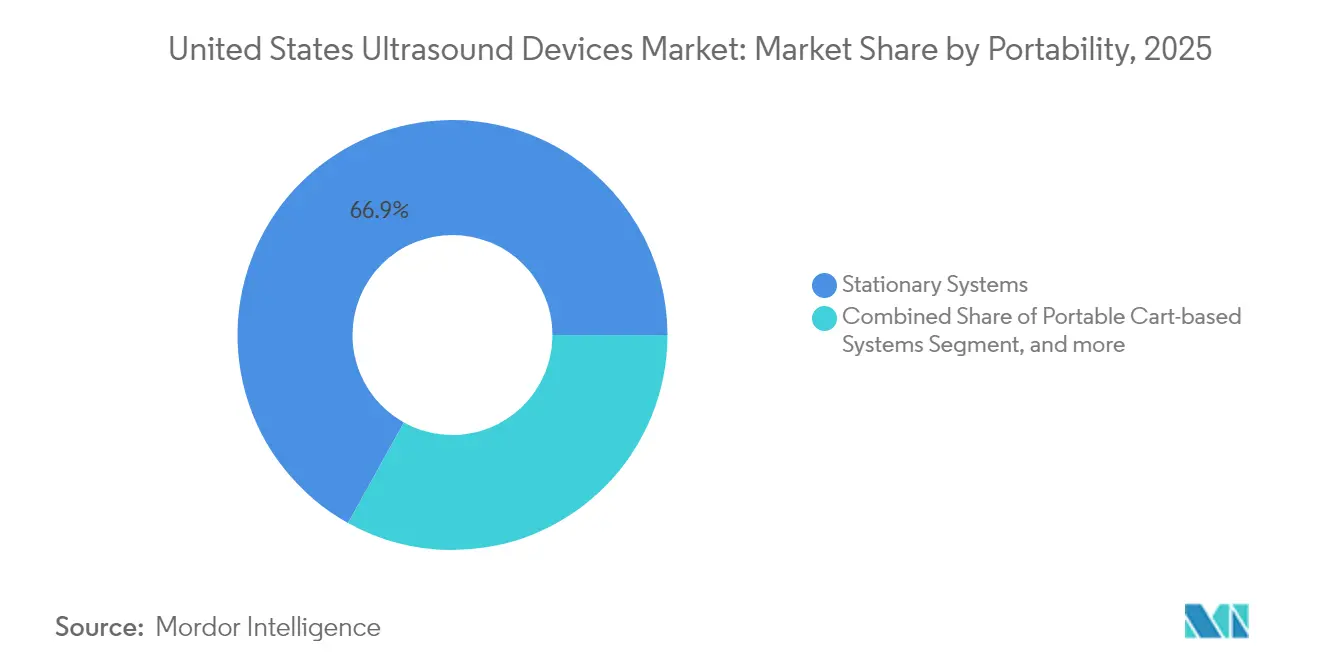
- Por portabilidad, las plataformas estacionarias mantuvieron una participación del 66,92% en 2025; se prevé que los dispositivos portátiles de mano crezcan a una CAGR del 7,78% hasta 2031.
- Por usuario final, los hospitales controlaron el 55,56% de la participación del tamaño del mercado de dispositivos de ultrasonido de los Estados Unidos en 2025, mientras que la atención médica domiciliaria está en camino de alcanzar una CAGR del 7,22% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado de Dispositivos de Ultrasonido de los Estados Unidos
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Cambio hacia el Reembolso de Imágenes Ambulatorias | +0.8% | Nacional, con ganancias tempranas en el Noreste y el Oeste | Mediano plazo (2-4 años) |
| Optimización del Flujo de Trabajo Impulsada por IA | +0.9% | Global, concentrado en las principales áreas metropolitanas | Corto plazo (≤ 2 años) |
| Proliferación de Dispositivos de Ultrasonido Portátiles de Mano | +0.7% | Nacional, adopción acelerada en zonas rurales | Mediano plazo (2-4 años) |
| Integración de Ultrasonido en Paquetes de Procedimientos de Cardiología | +0.4% | Nacional, liderado por centros de cardiología | Largo plazo (≥ 4 años) |
| Programas de Financiación y Arrendamiento de Fabricantes de Equipos Originales | +0.3% | Nacional, enfocado en sistemas hospitalarios | Corto plazo (≤ 2 años) |
| Expansión de la Telesalud en Apoyo al Ultrasonido Remoto | +0.6% | Nacional, mayor penetración en zonas rurales | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Cambio hacia el Reembolso de Imágenes Ambulatorias
Medicare aumentó los pagos de imágenes ambulatorias en un 2,9% en 2025, lo que incentiva la migración de procedimientos desde las salas de hospitalización hacia los centros ambulatorios. Los grupos hospitalarios, en consecuencia, prefieren sistemas de carrito compactos que despejen los pasillos rápidamente y procesen mayores volúmenes de pacientes. Las empresas conjuntas como Smith+Nephew y JointVue equipan los centros ortopédicos con navegación de ultrasonido 3D que evita la radiación ionizante. Los comités de compras ahora clasifican los escáneres según métricas de rendimiento y cifras de costo por exploración, lo que otorga ventaja a los proveedores que combinan paneles de análisis con contratos de servicio en el mercado de dispositivos de ultrasonido en los Estados Unidos.[1]Federal Register, "Actualizaciones del Sistema de Pago Prospectivo para Pacientes Ambulatorios Hospitalarios para el año calendario 2025," federalregister.gov
Optimización del Flujo de Trabajo Impulsada por IA
Solo 81.080 ecografistas médicos diagnósticos atienden a todo el país, por lo que la orientación mediante aprendizaje automático es indispensable. GE HealthCare y NVIDIA codesarrollaron protocolos autónomos en la plataforma Isaac que reducen las repeticiones de exploración hasta en un 30% al tiempo que mejoran la consistencia de las mediciones. Voice Assist de Fujifilm Sonosite permite a los usuarios emitir comandos sin tocar la consola, preservando los campos estériles en los quirófanos. Las actualizaciones de software, en lugar del nuevo hardware, representan ahora la vía más expedita hacia el valor, lo que impulsa a los hospitales a firmar acuerdos de suscripción plurianuales que estabilizan los ingresos de los proveedores dentro del mercado de dispositivos de ultrasonido de los Estados Unidos.[2]Oficina de Estadísticas Laborales de los Estados Unidos, "Perspectivas Laborales para Ecografistas Médicos Diagnósticos," bls.gov
Proliferación de Dispositivos de Ultrasonido Portátiles de Mano
La miniaturización de semiconductores redujo los costos de los dispositivos de USD 10.000 a casi USD 2.000, lo que permite a los médicos de urgencias llevar consigo dispositivos de ultrasonido portátiles personales. El iQ3 de Butterfly Network cuenta con un chip de ultrasonido P4.3 que genera imágenes 3D desde un teléfono inteligente y se integra con los registros médicos electrónicos. Actualmente, solo el 47% de los hospitales de EE. UU. utilizan ultrasonido en el punto de atención en sus servicios de urgencias, lo que deja un amplio margen para su adopción. Los médicos en zonas rurales dependen de software de teleguía para consultar con especialistas urbanos, ampliando el alcance geográfico del mercado de dispositivos de ultrasonido en los Estados Unidos.
Integración de Ultrasonido en Paquetes de Procedimientos de Cardiología
Los nuevos códigos CPT para la ablación por ultrasonido monitorizada por resonancia magnética posicionan los paquetes cardiovasculares como una nueva fuente de ingresos. El agente Flyrcado mejorado con IA de GE HealthCare alinea la evaluación de la función cardíaca con las métricas de reembolso, y las herramientas de informes integradas agilizan la presentación de reclamaciones. Los hospitales que adquieren consolas de ecocardiografía de próxima generación exigen interoperabilidad con los registros de salud electrónicos, lo que favorece a las plataformas que ofrecen envío DICOM estandarizado y codificación automatizada CIE-10. Estas capacidades del ecosistema refuerzan la fidelidad de los clientes y amplían los contratos de servicio en el mercado de dispositivos de ultrasonido de los Estados Unidos.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Retrasos Regulatorios Debidos al Retraso en la Tramitación de las Solicitudes 510(k) de la FDA | -0.5% | Nacional, afecta a todos los fabricantes | Corto plazo (≤ 2 años) |
| Aplazamientos de Gastos de Capital por parte de los Hospitales | -0.7% | Nacional, concentrado en zonas rurales | Mediano plazo (2-4 años) |
| Aumento de los Costos de Cumplimiento en Ciberseguridad | -0.3% | Nacional, mayor enfoque en dispositivos conectados | Largo plazo (≥ 4 años) |
| Panorama de Reembolso Fragmentado | -0.4% | Nacional, con variaciones a nivel estatal | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Retrasos Regulatorios Debidos al Retraso en la Tramitación de las Solicitudes 510(k) de la FDA
La Sección 524B de la Ley FD&C ahora exige documentación exhaustiva de ciberseguridad, incluida una lista de materiales de software, para cada escáner conectado.[3]Administración de Alimentos y Medicamentos de los Estados Unidos, "Guía sobre Ciberseguridad en Dispositivos Médicos," fda.gov Los módulos de inteligencia artificial deben presentar datos sobre la desviación de algoritmos, lo que extiende los ciclos de revisión mucho más allá de las normas históricas. Las empresas más pequeñas enfrentan plazos más largos para generar ingresos y pueden ceder terreno a los fabricantes establecidos que mantienen equipos regulatorios internos. El mercado de dispositivos de ultrasonido de los Estados Unidos corre, por tanto, el riesgo de una difusión más lenta de la innovación, en particular para las aplicaciones terapéuticas de alto crecimiento.
Aplazamientos de Gastos de Capital por parte de los Hospitales
El factor de conversión de Medicare 2025 cayó un 2,83%, comprimiendo el reembolso de imágenes. Los hospitales rurales y de red de seguridad amplían los intervalos de reemplazo más allá de siete años, favoreciendo los arreglos de arrendamiento y pago por exploración sobre las compras directas. Los proveedores ahora proponen modelos basados en el uso que incluyen servicio, sondas y software en una única cuota mensual, pero el reconocimiento de ingresos se desplaza a un horizonte plurianual. Los proveedores con recursos limitados priorizan los escáneres vinculados a procedimientos generadores de ingresos, moderando los volúmenes de unidades a corto plazo en el mercado de dispositivos de ultrasonido de los Estados Unidos.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Aplicación: El Cuidado Crítico Gana Impulso
Radiología mantuvo el 37,18% de la participación del mercado de dispositivos de ultrasonido de los Estados Unidos en 2025 a través de protocolos diagnósticos de alto volumen. El cuidado crítico, que avanza a una CAGR del 6,42%, se beneficia de las evaluaciones a pie de cama que acortan las estancias en cuidados intensivos. El uso en cardiología se amplía bajo modelos de pago agrupado que recompensan la ecocardiografía integrada y el monitoreo hemodinámico. Las imágenes musculoesqueléticas crecen a medida que las clínicas deportivas adoptan la guía en tiempo real para inyecciones. La urología se acelera tras la validación de la ablación guiada por ultrasonido mediante nuevos códigos CPT. El cribado vascular se mantiene estable a medida que Medicare financia programas preventivos, sosteniendo la demanda de referencia para el mercado de dispositivos de ultrasonido de los Estados Unidos.
Se proyecta que el tamaño del mercado de dispositivos de ultrasonido de los Estados Unidos para radiología se expanda moderadamente a medida que las herramientas de mejora del flujo de trabajo extraigan más exploraciones por máquina, mientras que el cuidado crítico gana una cuota presupuestaria incremental de los servicios de urgencias. Los dispositivos portátiles de mano lideran las curvas de adopción, aunque los sistemas de carrito con múltiples sondas siguen siendo indispensables para los exámenes abdominales y pélvicos de alta resolución. Los proveedores ahora combinan paquetes de elastografía e inteligencia artificial para elevar los precios de venta promedio a pesar de las restricciones presupuestarias, reforzando la fidelidad a la plataforma en las salas de radiología hospitalaria.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Tecnología: El Ultrasonido Focalizado de Alta Intensidad Madura Más Allá de la Fase Piloto
Las plataformas 3D y 4D capturaron una participación del 42,05% gracias a su superior representación espacial, que mejora los diagnósticos obstétricos y cardíacos. El ultrasonido de mama automatizado se integra con la mamografía de rutina en paquetes de detección de mama densa en el mismo día en instalaciones de Estados Unidos. El ultrasonido focalizado de alta intensidad, con una CAGR del 5,89%, transita de la oncología experimental hacia terapias reembolsadas para el tratamiento del cáncer de próstata y los fibromas uterinos. El Doppler sigue siendo esencial para los estudios de flujo vascular, y el 2D persiste en entornos de baja complejidad debido a sus ventajas en costos.
El tamaño del mercado de dispositivos de ultrasonido de Estados Unidos para el HIFU terapéutico sigue siendo pequeño, pero se acelera a medida que la evidencia clínica se amplía. La reclasificación por parte de la FDA de determinadas sondas terapéuticas a Clase II reduce las barreras de entrada, y los centros académicos compiten por asegurar la ventaja de ser los primeros en actuar. Los proveedores establecidos integran el monitoreo de dosis térmica, mientras que empresas emergentes de nicho licencian software de formación de haces. Esta innovación de doble vía sostiene la diversidad de precios y apoya el crecimiento multisegmento dentro de la industria de dispositivos de ultrasonido de Estados Unidos.
Por Portabilidad: Los Dispositivos Portátiles de Mano Disrumpen los Flujos de Trabajo
Las consolas estacionarias mantuvieron una participación del 66,92% en 2025, respaldadas por el procesamiento avanzado y amplias carteras de sondas. Las unidades portátiles de mano, con una CAGR del 7,78%, permiten a los médicos realizar exploraciones en salas de triaje, ambulancias y en el hogar. Los carritos portátiles ocupan el segmento intermedio, equilibrando movilidad y rendimiento.
El tamaño del mercado de dispositivos de ultrasonido de los Estados Unidos para los dispositivos portátiles de mano se expande más rápidamente a medida que las baterías integradas y la conectividad inalámbrica respaldan los exámenes supervisados de forma remota. Los paquetes de suscripción reducen los costos iniciales y añaden actualizaciones de software con el tiempo. Mientras tanto, los sistemas estacionarios defienden su participación integrando paquetes de inteligencia artificial que automatizan las mediciones y agilizan los informes. Los hospitales, por tanto, despliegan una flota mixta, optimizando cada modalidad para su nicho clínico en el mercado de dispositivos de ultrasonido de los Estados Unidos.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Usuario Final: La Atención Médica Domiciliaria se Convierte en Corriente Principal
Los hospitales controlaron el 55,56% de los ingresos en 2025 a través de suites de imágenes integrales. La atención médica domiciliaria, que avanza a una CAGR del 7,22%, aprovecha la telemonitorización y el envejecimiento demográfico. Los centros quirúrgicos ambulatorios invierten en navegación por ultrasonido para procedimientos mínimamente invasivos, mientras que los centros de imágenes diagnósticas prosperan gracias a las derivaciones ambulatorias.
El crecimiento en la industria de dispositivos de ultrasonido de los Estados Unidos refleja la diversificación en los distintos entornos de atención. Los servicios de imágenes móviles equipan furgonetas con escáneres de carrito para llegar a los centros de atención a largo plazo, ampliando el alcance sin necesidad de expansión física. Los fabricantes se diferencian con plataformas en la nube que enrutan las imágenes hacia radiólogos intérpretes, asegurando relevancia continua en cada usuario final del mercado de dispositivos de ultrasonido de los Estados Unidos.
Análisis Geográfico
El Noreste concentra la adopción en etapas tempranas gracias a los hospitales académicos que pilotan ensayos de inteligencia artificial y ultrasonido terapéutico. Las grandes redes integradas de prestación de servicios de salud allí renuevan sus equipos con regularidad, creando un campo de pruebas fundamental para los escáneres de próxima generación. Los condados rurales de la misma región aún carecen de ecografistas, por lo que los proveedores promueven paquetes de teleultrasonido que enrutan los estudios hacia centros de lectura urbanos.
Los sistemas de salud del Medio Oeste enfatizan la disciplina de costos, seleccionando dispositivos portátiles de mano que comparten sondas entre medicina familiar, urgencias y obstetricia. Las brechas en la concesión de licencias estatales complican la planificación de la fuerza laboral, aunque los clústeres de fabricación locales acortan los plazos de entrega de piezas de repuesto, preservando el tiempo de actividad de las redes hospitalarias que cubren vastas áreas de captación.
La migración de población y el crecimiento de instalaciones impulsan al Sur a superar los promedios nacionales en envíos de unidades. La escasez de médicos magnifica el atractivo de los dispositivos portátiles de mano guiados por IA que reducen la dependencia de la formación especializada, mientras que los nuevos centros ambulatorios eligen carritos de gama media para equilibrar los costos de capital y el rendimiento.
El Oeste aprovecha la proximidad al sector tecnológico para ser pionero en ecosistemas de ultrasonido conectado. Las empresas emergentes respaldadas por capital de riesgo se asocian con hospitales universitarios para probar en fase beta análisis en la nube, y las leyes estatales de telesalud facilitan el reembolso por exploraciones remotas en regiones montañosas y tribales. En conjunto, las necesidades regionales crean un mosaico de oportunidades que ancla la demanda sostenida en el mercado de dispositivos de ultrasonido de los Estados Unidos.
Panorama regulatorio
En Estados Unidos, los sistemas de ultrasonido diagnóstico y los transductores están regulados por la FDA, generalmente como dispositivos de Clase II (por ejemplo, según 21 CFR 892.1560), y suelen llegar al mercado mediante la vía 510(k), guiada por las expectativas de la FDA para la autorización de comercialización de sistemas de ultrasonido diagnóstico y transductores. Los requisitos de ciberseguridad y documentación de software se han vuelto más prominentes para los escáneres conectados, en línea con los controles más amplios de regulación de dispositivos de la FDA y un paquete de presentación previa a la comercialización más profundo.
Un hito clave de cumplimiento es el Reglamento del Sistema de Gestión de Calidad (QMSR) de la FDA, que entra en vigor el 2 de febrero de 2026, el cual incorpora la norma ISO 13485:2016 al marco del sistema de calidad de EE. UU. y eleva las expectativas sobre los procesos de calidad de los fabricantes y su preparación para auditorías. Para los segmentos portátiles y de mano, la FDA emitió una guía vigente a partir del 6 de mayo de 2026 que exige que ciertos dispositivos de ultrasonido portátiles no aprobados lleven un etiquetado claro, como "Solo para uso no diagnóstico", para evitar representaciones erróneas y respaldar una categorización regulatoria adecuada, reforzando la necesidad de estrategias disciplinadas de declaraciones, etiquetado y autorización.
Panorama Competitivo
El mercado exhibe una fragmentación moderada: GE HealthCare controla más del 30% de la participación tras redoblar su inversión en I+D de ultrasonido y adquirir los activos de inteligencia artificial de Intelligent Ultrasound por USD 51 millones. Su colaboración con NVIDIA ofrece computación en el borde integrada que automatiza el posicionamiento de la sonda, reforzando sus credenciales de liderazgo. Philips, Canon y Samsung Medison defienden su participación a través de ofertas premium en obstetricia y cardiología, pero Siemens Healthineers cayó al sexto lugar tras la volatilidad estratégica y la reducción del gasto en marketing en los Estados Unidos.
Empresas disruptoras como Butterfly Network avanzan con dispositivos portátiles de mano basados en semiconductores y un modelo de suscripción que apunta a USD 500 millones en ingresos para 2030. Vave Health entró al mercado con una sonda inalámbrica que alterna preajustes mediante un único cristal piezoeléctrico. Los especialistas terapéuticos —Insightec en neurología e HistoSonics en oncología— amplían la base direccionable más allá del diagnóstico, impulsando a los actores establecidos a adquirir o asociarse.
Las alianzas estratégicas se centran en la integración en la nube; Philips integra su plataforma de telesalud Reacts en Lumify, mientras que Samsung Medison adquirió Sonio para flujos de trabajo asistidos por IA. La innovación en financiación también se intensifica: GE HealthCare, Mindray y Fujifilm promueven ahora contratos de pago por exploración, defendiendo el margen sin grandes ciclos de capital. La competencia, por tanto, depende de la amplitud del ecosistema, no solo de la calidad de la imagen, dentro del mercado de dispositivos de ultrasonido de los Estados Unidos.
Líderes de la Industria de Dispositivos de Ultrasonido de los Estados Unidos
-
GE Healthcare
-
Fujifilm Holdings Corporation
-
Canon Medical Systems
-
Koninklijke Philips N.V.
-
Siemens Healthineers AG
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Oportunidades de mercado y perspectivas futuras
La presión operativa derivada de la escasez de ecografistas y de los objetivos de rendimiento sigue orientando el mercado hacia la automatización de flujos de trabajo, creando espacio para la adquisición asistida por IA, la guía de protocolos y la automatización de informes, entregados mediante actualizaciones de software y suscripciones en las flotas instaladas. Las acciones recientes reflejan esta dirección: GE HealthCare amplió su colaboración con BARDA (aproximadamente 35 millones de USD, anunciado en febrero de 2026) para avanzar en ultrasonido impulsado por IA para atención de traumatismos y preparación ante emergencias, y Philips ha continuado comercializando flujos de trabajo de ultrasonido centrados en IA en entornos de alto volumen (incluidas las autorizaciones en EE. UU. en 2026 para Elevate Plus y el lanzamiento de Alturion).
La resiliencia del suministro nacional y una capacidad de servicio más rápida también son oportunidades prácticas a medida que los proveedores reevalúan el costo total de propiedad bajo presión de márgenes. Philips anunció más de 150 millones de USD de nueva inversión (agosto de 2025) en fabricación e I+D en EE. UU., incluidas Reedsville, Pensilvania, y Plymouth, Minnesota, lo que indica que la producción localizada, la logística de reparación y el desarrollo de software con sede en EE. UU. se están tratando como palancas competitivas junto con la calidad de imagen. Al mismo tiempo, las expectativas más estrictas de calidad y ciberseguridad bajo el QMSR y la Ley FD&C respaldan la demanda de proveedores que puedan ofrecer actualizaciones validadas, gestión del ciclo de vida de los dispositivos y conectividad en la nube conforme a las normativas en hospitales, centros ambulatorios y flujos de trabajo de atención domiciliaria.
Desarrollos recientes del sector
- Junio de 2026: Canon Medical Systems presenta Aplio me X con flujos de trabajo asistidos por IA, un sistema de ultrasonido diagnóstico habilitado con IA. El lanzamiento refuerza la posición de Canon en ultrasonido respaldado por IA en diagnósticos de alto valor.
- Junio de 2026: Fujifilm renueva su colaboración a largo plazo con PENTAX Medical para el suministro de equipos de ultrasonido (integración de la serie ARIETTA). La asociación consolida el ecosistema de ultrasonido endoscópico y respalda la continuidad del suministro a clientes de ARIETTA.
- Febrero de 2026: GE HealthCare amplía la colaboración con BARDA en ultrasonido impulsado por IA (aproximadamente 35 millones de USD). La expansión avanza las soluciones de ultrasonido para traumatismos impulsadas por IA bajo un programa financiado por el gobierno.


Marco de la metodología de investigación y alcance del informe
Definición y Cobertura del Mercado
Esta metodología abarca los sistemas de ultrasonido vendidos e instalados en los Estados Unidos para uso en diagnóstico por imagen y terapia basada en ultrasonido, en entornos de atención como hospitales, centros de diagnóstico por imagen y clínicas ambulatorias.
Exclusiones del alcance: se excluyen los contratos de servicio de ultrasonido, las ventas de reemplazo de sondas en el mercado secundario y los equipos reacondicionados o usados, a menos que el equipo se venda como sistema nuevo a través de canales estándar.
Descripción General de la Segmentación
-
Por Aplicación
- Anestesiología
- Cardiología
- Ginecología / Obstetricia
- Musculoesquelético
- Radiología
- Cuidado Crítico
- Urología
- Vascular
- Otras Aplicaciones
-
Por Tecnología
- Imágenes de Ultrasonido 2D
- Imágenes de Ultrasonido 3D y 4D
- Imágenes Doppler
- Ultrasonido Focalizado de Alta Intensidad
- Otras Tecnologías
-
Por Portabilidad
- Sistemas Estacionarios
- Sistemas Portátiles con Carrito
- Dispositivos Portátiles de Mano / de Bolsillo
-
Por Usuario Final
- Hospitales y Clínicas
- Centros de Imágenes Diagnósticas
- Centros Quirúrgicos Ambulatorios
- Otros Usuarios Finales
-
Por Región
- Noreste
- Medio Oeste
- Sur
- Oeste
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La investigación documental se utilizó en primer lugar para mapear qué se está comprando, dónde se utiliza y qué impulsa típicamente los ciclos de reemplazo de los sistemas de ultrasonido en los Estados Unidos. Se consultaron indicadores públicos de utilización de la atención médica y del lugar de atención, junto con señales de política y reembolso que influyen en los volúmenes de exámenes y en el momento de las adquisiciones.
Las fuentes incluyeron referencias públicas y oficiales como las bases de datos de dispositivos de la Administración de Alimentos y Medicamentos de los EE. UU., referencias de procedimientos y pagos de los Centros de Servicios de Medicare y Medicaid, estadísticas de salud de los Centros para el Control y la Prevención de Enfermedades, y publicaciones de sociedades médicas como grupos de radiología y cardiología. También se revisaron revistas clínicas revisadas por pares sobre patrones de adopción, por ejemplo, el ultrasonido en el punto de atención en urgencias y cuidados críticos, y se utilizaron presentaciones corporativas, presentaciones para inversores y prensa de reputación para comprender el posicionamiento de productos y la dirección de precios. Para la verificación cruzada de la presencia corporativa y las señales de cartera de productos, se utilizaron selectivamente suscripciones de pago para información financiera e inteligencia empresarial, patentes, noticias y datos financieros de empresas. Estas fuentes de investigación documental son meramente ilustrativas, y se recurrió a referencias públicas y de pago adicionales para recopilar, validar y aclarar los datos.
Entrevistas Primarias y Encuestas
El trabajo primario se utilizó a continuación para someter a prueba los hallazgos documentales con personas que participan en las decisiones de compra y en la utilización diaria. Se consultó con usuarios clínicos, administradores de radiología y cardiología, equipos de ingeniería biomédica y participantes de los canales de distribución y servicio, con el fin de abordar con supuestos realistas las brechas en torno a los plazos de reemplazo, los precios de venta promedio y los cambios en la combinación de productos.
La cobertura se centró en los principales grupos de demanda de EE. UU., incluidas las grandes redes de prestación integrada, así como los hospitales comunitarios y los centros de diagnóstico por imagen ambulatorios, dado que los patrones de compra pueden variar según el entorno y el ciclo presupuestario.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 38% | Directores ejecutivos (CXO): 20% |
| Nivel medio: 42% | Líderes funcionales/de unidad: 28% |
| Actores más pequeños: 20% | Gerentes: 52% |
Dimensionamiento del Mercado y Pronóstico
El dimensionamiento del mercado comienza con una reconstrucción descendente del grupo de demanda de EE. UU., vinculando las necesidades de diagnóstico por imagen impulsadas por procedimientos y la presencia en el lugar de atención con la intensidad del equipamiento, para luego traducirlo en compras de sistemas a lo largo de un ciclo de reemplazo. Para mantener el trabajo verificable, se utilizó un conjunto limitado de insumos repetibles que pueden actualizarse cada año, y se ajustaron con base en los comentarios de las entrevistas antes de establecer los totales finales.
También se realizaron verificaciones selectivas ascendentes para corroborar los totales, principalmente a través de precios de venta promedio muestreados por clase de sistema y aplicación, patrones observados de actividad de envíos y licitaciones, y conversaciones con el canal sobre el volumen anual de unidades. Los insumos clave que dieron forma al modelo incluyen los volúmenes estimados de exámenes por uso clínico principal, el momento de renovación de la base instalada, la penetración del ultrasonido en el punto de atención en entornos de urgencias y UCI, el cambio en la combinación hacia sistemas portátiles, y la dirección de precios vinculada a las mejoras de funcionalidades y las prácticas de adquisición.
Para el pronóstico, se utilizó un análisis de escenarios respaldado por líneas de tendencia en la demanda de procedimientos y el comportamiento del gasto de capital, que luego se refinó con insumos primarios sobre los ciclos de reemplazo planificados y la adopción esperada de portabilidad. Donde faltaba detalle ascendente para entornos de atención más pequeños, las brechas se gestionaron mediante ratios calibradas que vinculan el número de sitios y la densidad esperada de dispositivos con el tipo de entorno comparable más cercano.
Validación de Datos y Ciclo de Actualización
Los resultados se validan mediante múltiples verificaciones que buscan inconsistencias entre las señales de utilización, el momento de reemplazo de equipos y los precios implícitos. Si un salto de crecimiento calculado no está respaldado por los comentarios de adquisición o las tendencias de procedimientos, se revisan los supuestos y, cuando es necesario, se vuelve a contactar a los encuestados para aclarar qué cambió.
Antes de la aprobación final, el modelo es revisado por etapas por otro analista, con énfasis en los valores atípicos en los volúmenes de unidades, los rangos de precios y los supuestos de combinación en los distintos entornos de atención. El informe se actualiza anualmente, y se añaden actualizaciones intermedias cuando eventos materiales afectan la demanda o los precios. Antes de la entrega, se realiza una actualización de datos reciente para que los clientes reciban la visión más actual disponible en ese momento.
Tamaño del Mercado de Dispositivos de Ultrasonido en los Estados Unidos de Mordor Intelligence en Comparación con Otras Estimaciones Publicadas
Los valores publicados para los dispositivos de ultrasonido en EE. UU. pueden diferir porque el límite del alcance no siempre se establece en el mismo punto, y porque los supuestos de precios y reemplazo se manejan de manera diferente entre los estudios. Las diferencias también surgen cuando una estimación se apoya más en señales de envíos y canales, y otra se apoya más en la lógica de procedimientos y base instalada.
Las señales de procedimientos y reembolso de los Centros de Servicios de Medicare y Medicaid, junto con la actividad de autorización de dispositivos de la Administración de Alimentos y Medicamentos de los EE. UU. y las verificaciones de canal sobre la cadencia de compras, se utilizan como anclas de evidencia para mantener la estimación de Mordor Intelligence vinculada a la demanda de sistemas nuevos en los Estados Unidos, en lugar de flujos de ingresos adyacentes. Las principales brechas suelen derivarse de si los sistemas reacondicionados y los ingresos por servicios están incluidos, de cómo se valoran los dispositivos portátiles a lo largo del tiempo, y de si el momento de la moneda del año base y la cadencia de actualización se alinean con el mismo ciclo de adquisición.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 3,11 mil millones de USD (2025) | |
| Publicación sectorial A | 2,46 mil millones de USD (2024) | Utiliza un año base anterior y una ventana de crecimiento diferente, y la cifra publicada no aclara si los sistemas terapéuticos, los ingresos por servicios o las unidades reacondicionadas están incluidos o excluidos, lo que puede comprimir el valor de 2024. |
| Publicación sectorial B | 3,90 mil millones de USD (2023) | Parece aplicar un límite de ingresos más amplio y un horizonte más largo, y probablemente combina tipos de dispositivos y niveles de precios en un promedio único que puede elevar el año de inicio si las combinaciones de sistemas portátiles y de carrito no se separan. |
En las tres cifras, la dispersión se explica principalmente por las decisiones de límite (solo sistemas nuevos frente a ingresos más amplios) y por el año utilizado para anclar los supuestos de precios y volumen. Al mantener los insumos trazables a la utilización, la renovación de la base instalada y los rangos de precio de venta promedio realistas, nuestra cifra resulta más fácil de conciliar con lo que los proveedores de EE. UU. realmente compran cada año.


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor actual del mercado de dispositivos de ultrasonido de los Estados Unidos?
El mercado está valorado en USD 3,27 mil millones en 2026 y se proyecta que alcance USD 4,22 mil millones para 2031.
¿Qué área de aplicación muestra el crecimiento más rápido?
El ultrasonido de cuidado crítico lidera con una CAGR del 6,42% a medida que las imágenes a pie de cama se convierten en estándar en las unidades de urgencias y cuidados intensivos.
¿A qué velocidad crecen los dispositivos de ultrasonido portátiles de mano?
Se espera que los escáneres portátiles de mano registren una CAGR del 7,78% hasta 2031 a medida que los precios caigan por debajo de USD 4.000 y se amplíen las capacidades de teleguía.
¿Qué segmento tecnológico tiene actualmente la mayor participación?
Los sistemas de imágenes 3D y 4D representan el 42,05% de los ingresos debido a la visualización superior en obstetricia y cardiología.
¿Cómo influyen los cambios en el reembolso en las decisiones de compra?
Los aumentos en los pagos ambulatorios de Medicare y los recortes en las tarifas médicas están desplazando las inversiones hacia sistemas portátiles que optimizan el rendimiento y reducen los costos por exploración.
¿Qué empresas lideran la innovación en ultrasonido habilitado por IA?
GE HealthCare, Philips y Butterfly Network encabezan la lista, con plataformas que automatizan la adquisición de imágenes e integran análisis basados en la nube.
Última actualización de la página el:



