
Tamaño y Cuota del Mercado de Aberrómetros de Frente de Onda
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
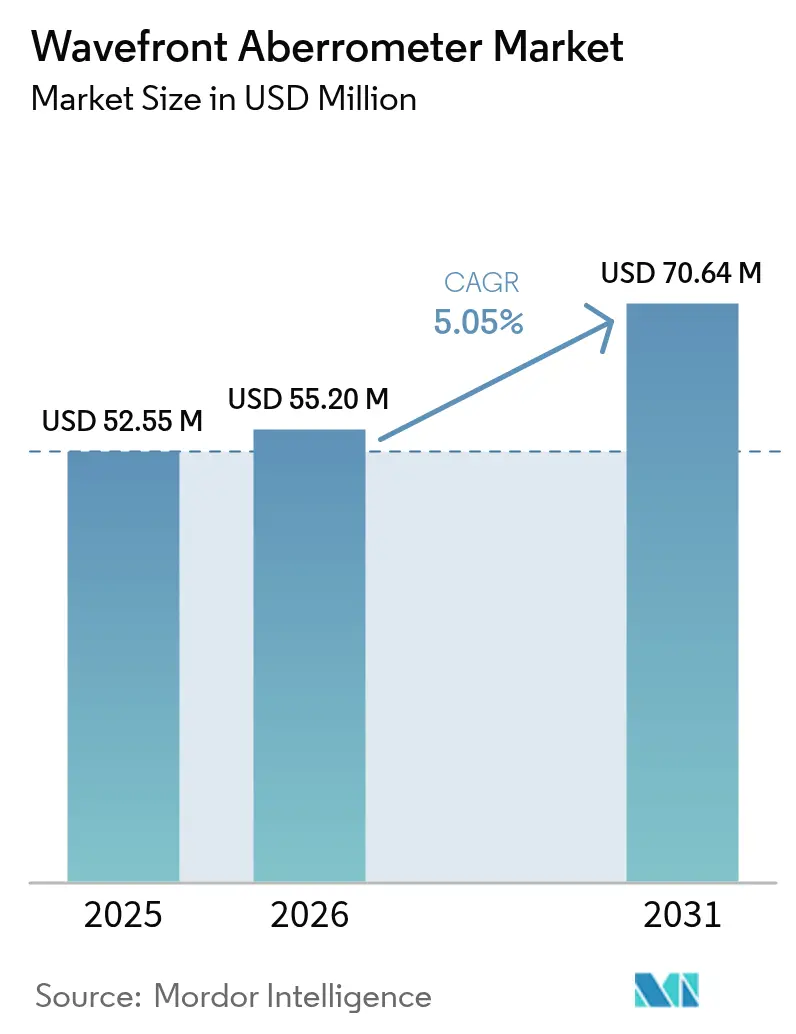
| Tamaño del Mercado (2026) | 55.2 Millones de dólares |
| Tamaño del Mercado (2031) | 70.64 Millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 5.05 % |
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Aberrómetros de Frente de Onda por Mordor Intelligence
Se espera que el tamaño del mercado de aberrómetros de frente de onda crezca de USD 52,55 millones en 2025 a USD 55,2 millones en 2026 y se prevé que alcance USD 70,64 millones en 2031 a una CAGR del 5,05% durante 2026-2031.
La adopción está impulsada por el diagnóstico mediante inteligencia artificial, el uso más amplio de la aberrometría intraoperatoria en procedimientos premium de lentes intraoculares (LIO) y la convergencia del LASIK guiado por frente de onda con sistemas integrados de topografía, que en conjunto amplían el alcance diagnóstico más allá de la refracción simple. La acelerada adopción de unidades portátiles para cribado de alcance comunitario, el aumento de los volúmenes de procedimientos en entornos ambulatorios y los movimientos de consolidación por parte de los principales fabricantes también sustentan el crecimiento. Las presiones contrarias incluyen la reducción del 2,93% en los pagos de Medicare para 2025 y la escasez de técnicos con competencias en diagnósticos avanzados.
Conclusiones Clave del Informe
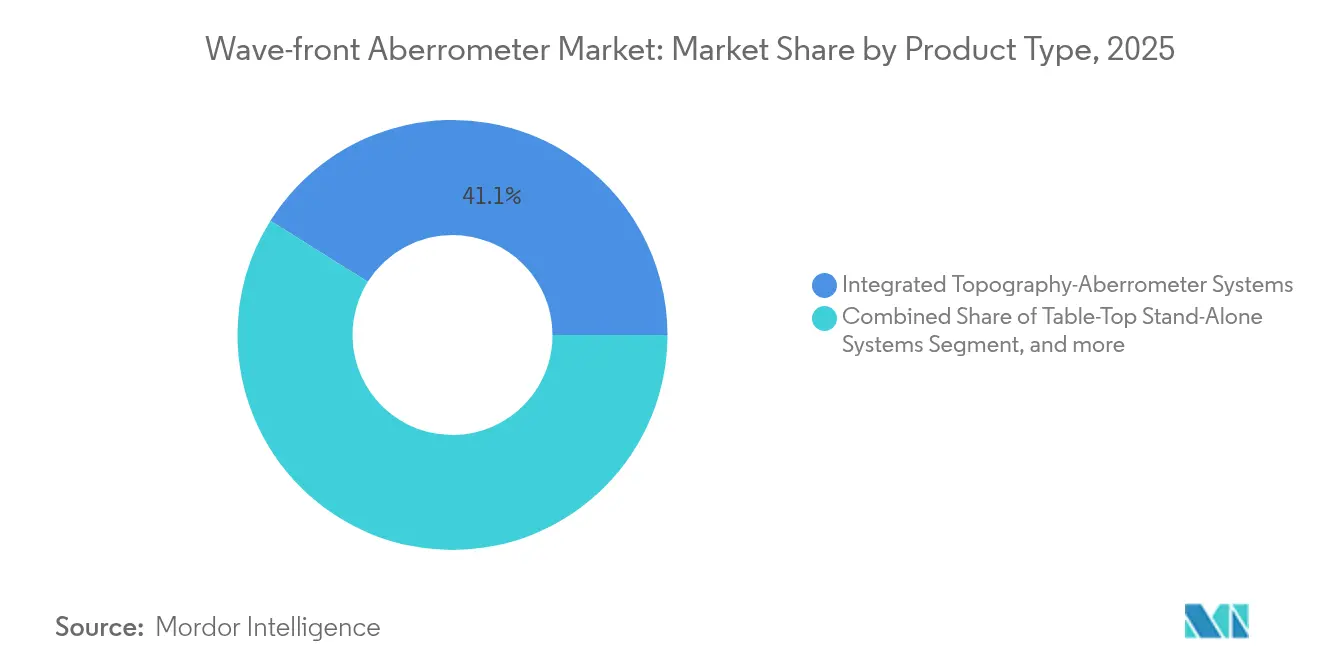
- Por tipo de producto, los sistemas integrados de topografía-aberrómetro lideraron con una cuota de ingresos del 41,08% en 2025, mientras que los aberrómetros intraoperatorios avanzan a una CAGR del 7,02% hasta 2031.
- Por aplicación, la corrección de miopía mantuvo el 55,10% de la cuota del mercado de aberrómetros de frente de onda en 2025, mientras que las aplicaciones para presbicia se prevé que se expandan a una CAGR del 6,65% hasta 2031.
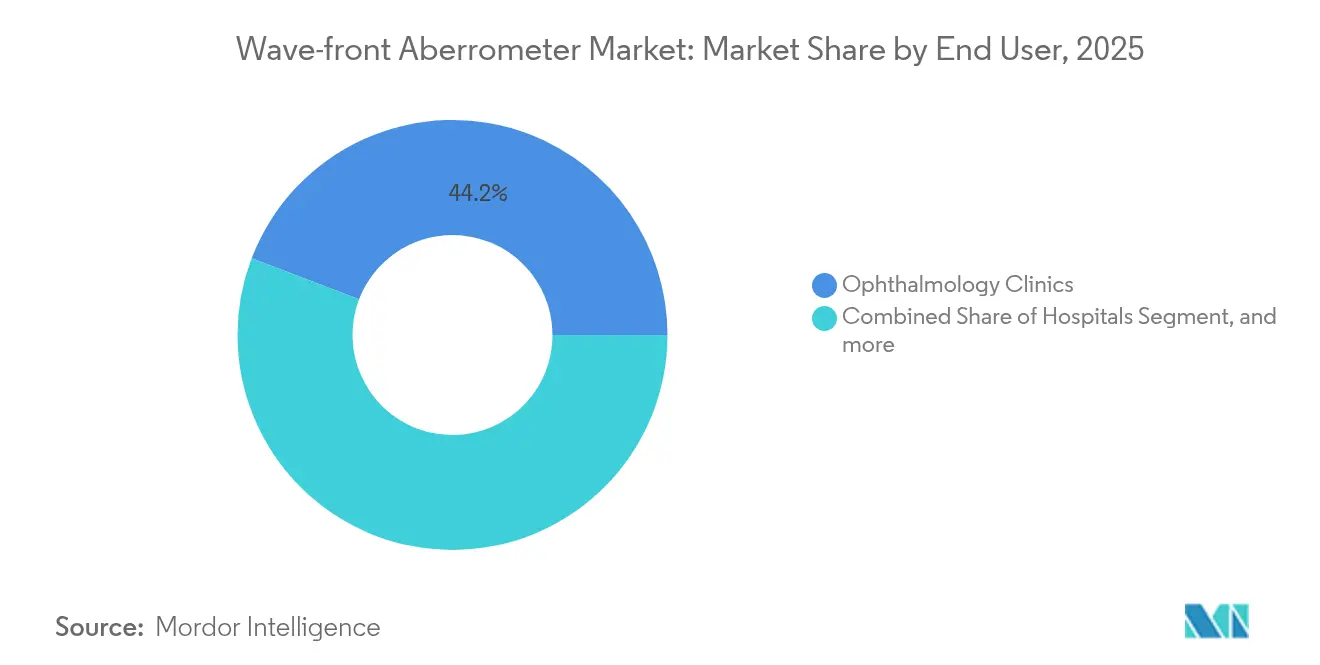
- Por usuario final, las clínicas de oftalmología mantuvieron una cuota del 44,20% del mercado de aberrómetros de frente de onda en 2025; los centros de cirugía ambulatoria mostraron el crecimiento más rápido con una CAGR del 6,31%.
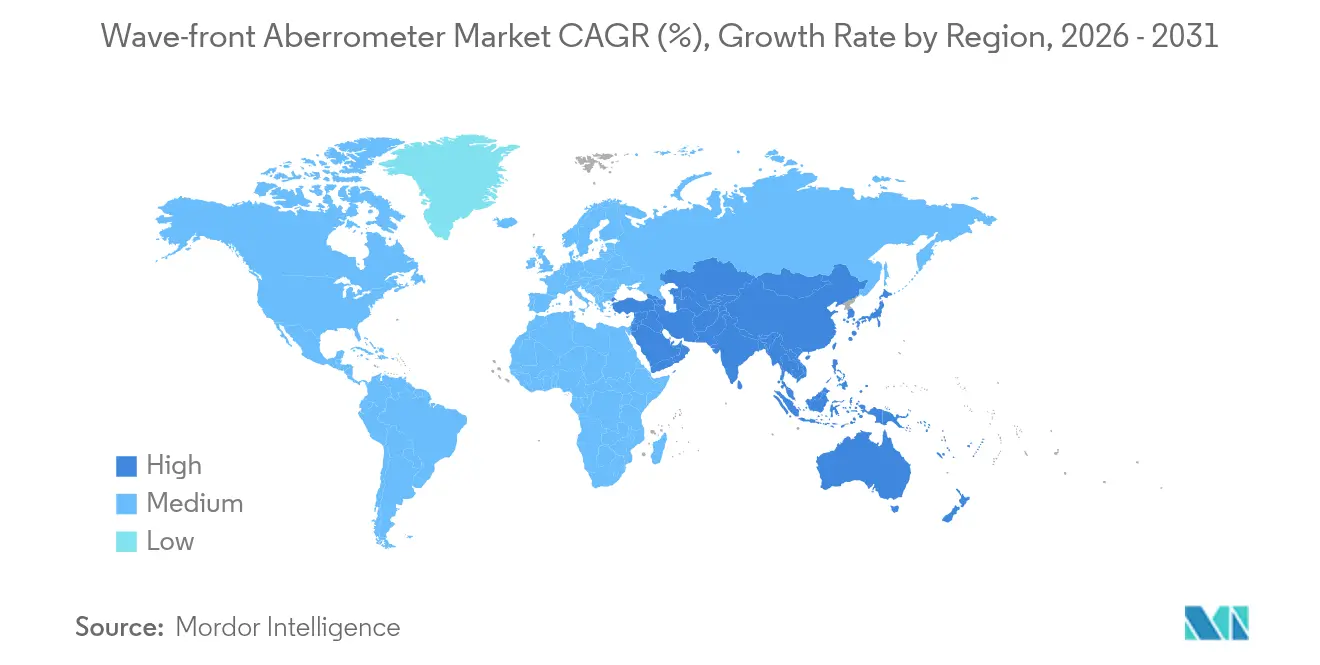
- Por geografía, América del Norte captó el 35,40% del mercado de aberrómetros de frente de onda en 2025, mientras que Asia-Pacífico apunta a una CAGR del 8,78% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Creciente Prevalencia Global de Errores Refractivos No Corregidos | +1.2% | Global, con impacto concentrado en Asia-Pacífico y América Latina | Largo plazo (≥ 4 años) |
| Aumento en la Adopción del LASIK Guiado por Frente de Onda y Procedimientos Premium de Cataratas | +1.8% | América del Norte y Europa como núcleo, en expansión hacia Asia-Pacífico | Mediano plazo (2-4 años) |
| Avances en Aberrómetros Integrados de Topografía con Inteligencia Artificial | +0.9% | Global, con adopción temprana en mercados desarrollados | Corto plazo (≤ 2 años) |
| Uso Creciente de Aberrometría Intraoperatoria para Optimizar las Lentes Intraoculares (LIO) | +1.1% | América del Norte y Europa, adopción selectiva en Asia-Pacífico | Mediano plazo (2-4 años) |
| Expansión de Soluciones Portátiles de Aberrómetros que Permiten el Diagnóstico Remoto | +0.7% | Global, con impacto pronunciado en regiones desatendidas | Mediano plazo (2-4 años) |
| Mayor Demanda de Calibración Ocular Precisa en Auriculares de Realidad Aumentada/Realidad Virtual | +0.4% | América del Norte y Asia-Pacífico, emergente en Europa | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Creciente Prevalencia Global de Errores Refractivos No Corregidos
La mitad de la población mundial podría ser miope para 2030, con Asia-Pacífico como región de mayor carga.[1]Maria Raposo-Mocholi et al., "Prevalencia Global de la Miopía: Actualización 2025," MDPI, mdpi.com Los gobiernos responden financiando campañas de cribado temprano donde dispositivos portátiles como los aberrómetros de mano identifican errores refractivos en escuelas y clínicas rurales. Los módulos de inteligencia artificial ofrecen actualmente una sensibilidad del 88% y una especificidad del 94% en la detección de perfiles de frente de onda anormales, reduciendo el tiempo de consulta y ampliando el acceso. Las ganancias de productividad a nivel poblacional justifican aún más la inversión pública, ampliando el mercado de aberrómetros de frente de onda. Los proveedores que combinan análisis en la nube con hardware de bajo perfil obtienen ventaja en contratos de cribado masivo.
Aumento en la Adopción del LASIK Guiado por Frente de Onda y Procedimientos Premium de Cataratas
La cirugía refractiva guiada por frente de onda ofrece regularmente una visión de 20/40 o mejor en el 99,7% de los pacientes, superando a las técnicas convencionales. La disposición de los pacientes a pagar por mejoras de calidad impulsa la demanda de diagnósticos de alta precisión. La autorización de la FDA para el láser TENEO de Bausch + Lomb a finales de 2023 renovó la intensidad competitiva, poniendo de relieve los sistemas que integran a la perfección la aberrometría, el seguimiento ocular y la topografía. En el mercado de aberrómetros de frente de onda, esto se traduce en un mayor rendimiento por procedimiento porque los datos de frente de onda en tiempo real aceleran la confirmación de la potencia del cristalino. Los paquetes de LIO premium, a menudo pagados de bolsillo, financian así las actualizaciones de dispositivos a pesar del endurecimiento de los reembolsos de las aseguradoras.
Avances en Aberrómetros Integrados de Topografía con Inteligencia Artificial
Los modelos de aprendizaje automático ahora predicen la ectasia corneal en etapas subclínicas, logrando una puntuación de área bajo la curva de 0,945 en ensayos multicéntricos. Paquetes de software como iTrace Prime generan nuevos índices que cuantifican la calidad de la visión, proporcionando a los cirujanos una asistencia para la toma de decisiones más completa. El procesamiento en la nube reduce los costes de hardware de la estación de trabajo y permite obtener segundas opiniones de forma remota, permitiendo que las clínicas regionales accedan a análisis de nivel terciario. A corto plazo, estas capacidades diferencian los productos de alta gama; con el tiempo se convertirán en requisitos básicos en todo el mercado de aberrómetros de frente de onda.
Uso Creciente de Aberrometría Intraoperatoria para Optimizar la Elección de LIO
Sistemas como ORA y HOLOS ofrecen lecturas en vivo que reducen el astigmatismo residual postoperatorio a ≤ 0,50 D en el 92,8% de los ojos, frente al 58,3% cuando los cirujanos se basan únicamente en fórmulas preoperatorias. El beneficio es mayor en casos de LIO tórica, multifocal y post-LASIK, donde los cálculos convencionales fallan. La retroalimentación en tiempo real también acorta las tasas de revisión, apoyando las vías de cataratas ambulatorias que son fundamentales para el crecimiento de la cirugía ambulatoria en el mercado de aberrómetros de frente de onda.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Alta Inversión de Capital y Costes por Procedimiento | -0.8% | Global, con impacto pronunciado en mercados emergentes | Largo plazo (≥ 4 años) |
| Escasez de Técnicos Oftálmicos Especializados en Diagnósticos de Frente de Onda | -0.6% | América del Norte y Europa, emergente en Asia-Pacífico | Mediano plazo (2-4 años) |
| Ambigüedad en el Reembolso de los Códigos de Aberrometría Intraoperatoria | -0.5% | América del Norte y Europa, impacto limitado en Asia-Pacífico | Corto plazo (≤ 2 años) |
| La Falta de Formatos de Datos Estandarizados Dificulta la Integración Fluida | -0.3% | Global, con impacto variable según los sistemas de salud | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Alta Inversión de Capital y Costes por Procedimiento
Los aberrómetros de topografía integrada tienen un precio de lista superior a USD 200.000, mientras que los consumibles añaden entre USD 50 y 100 por medición.[2]Academia Americana de Oftalmología, "Consideraciones Económicas en la Adquisición de Equipos de Diagnóstico," aao.org Las clínicas pequeñas en regiones con sensibilidad al coste tienen dificultades para justificar estos desembolsos, retrasando los ciclos de renovación incluso cuando la tecnología avanza rápidamente. Los modelos de arrendamiento y pago por uso mitigan el obstáculo, pero la compresión de márgenes sigue siendo real, especialmente tras una reducción del 2,93% en Medicare en 2025.[3]Centros de Servicios de Medicare y Medicaid, "Norma Final del Calendario de Honorarios Médicos del Año Civil 2025," cms.gov Hasta que los precios de los dispositivos bajen o mejore el reembolso, la contención del gasto moderará la trayectoria del mercado de aberrómetros de frente de onda.
Escasez de Técnicos Oftálmicos Especializados en Diagnósticos de Frente de Onda
La aberrometría avanzada exige operadores competentes en la alineación de pacientes, la interpretación de aberraciones de orden superior y la resolución de problemas en flujos de trabajo de inteligencia artificial. Pocos programas acreditados ofrecen las más de 700 horas clínicas necesarias para la certificación, lo que crea un cuello de botella de talento. Las clínicas suelen realizar formación cruzada del personal, pero la curva de aprendizaje ralentiza el rendimiento y puede desalentar la inversión en equipos. Los proveedores responden con interfaces de usuario guiadas, aunque la experiencia humana sigue siendo fundamental para aprovechar plenamente el valor diagnóstico.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
Los Sistemas Integrados Impulsan la InnovaciónLos sistemas integrados de topografía-aberrómetro representaron el 41,08% del mercado de aberrómetros de frente de onda en 2025, lo que refleja la preferencia de los clínicos por una plataforma única para el mapeo corneal y la medición del frente de onda. Estas unidades combinan la topografía de disco de Plácido con sensores de Hartmann-Shack, lo que permite a los cirujanos perfeccionar los perfiles de ablación y las selecciones de potencia de LIO sin necesidad de cambiar de dispositivo. Los sistemas de mesa independientes siguen siendo útiles en prácticas refractivas de alto volumen donde la eficiencia del flujo de trabajo supera a la multimodalidad. Los aberrómetros intraoperatorios, aunque actualmente menores en ingresos, registran una CAGR del 7,02% porque los cirujanos de cataratas premium requieren retroalimentación en vivo. El subsegmento de dispositivos de mano sigue siendo incipiente pero atrae programas de telesalud y medicina militar, particularmente dado que los próximos dispositivos prometen precios de entrada inferiores a USD 15.000 que amplían la base de clientes de la industria de aberrómetros de frente de onda.
En términos competitivos, las plataformas integradas compiten ahora más en profundidad de software que en hardware óptico. Las empresas que añaden análisis de biomecánica o inteligencia artificial predictiva aseguran precios premium. Mientras tanto, las arquitecturas modulares permiten a las clínicas comenzar con diagnósticos y posteriormente incorporar herramientas de guía quirúrgica, facilitando la presupuestación de capital. A medida que el procesamiento en la nube descarga la computación, las consolas ligeras podrían democratizar la aberrometría avanzada en hospitales de nivel secundario, elevando el techo del mercado de aberrómetros de frente de onda.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles previa adquisición del informe


Por Aplicación:
La Aceleración de la Presbicia Remodela la DemandaLa corrección de la miopía mantuvo el 55,10% de la cuota del mercado de aberrómetros de frente de onda en 2025. Sin embargo, la presbicia es la aplicación de más rápido crecimiento, avanzando un 6,65% anualmente a medida que las poblaciones envejecidas buscan una visión sin gafas. Las lentes intraoculares de profundidad de foco extendida dependen de una gestión precisa de la aberración esférica; por tanto, el auge de la presbicia impulsa directamente el mercado de aberrómetros de frente de onda. La corrección del astigmatismo se beneficia de la precisión de las LIO tóricas, y el cribado del queratocono aprovecha los mapas de orden superior junto con los índices biomecánicos. La hipermetropía sigue siendo un nicho estable pero se beneficia de los algoritmos mejorados de perfil de energía incorporados en las plataformas de nueva generación.
La amplitud diagnóstica también se extiende a la calibración de auriculares de realidad virtual, la visión deportiva y las pruebas de seguridad ocupacional. Estos usos adyacentes pueden no mover todavía las cifras principales, pero diversifican los ingresos y mitigan la dependencia de los ciclos de cirugía electiva. Los proveedores que preconfiguran kits de software específicos por aplicación refuerzan la fidelización y generan tarifas de licencia recurrentes, un patrón que probablemente persistirá en toda la industria de aberrómetros de frente de onda.
Por Usuario Final:
Los Centros Ambulatorios Ganan ImpulsoLas clínicas de oftalmología generaron el 44,20% del tamaño del mercado de aberrómetros de frente de onda en 2025. Siguen siendo anclas para la evaluación preoperatoria y el seguimiento a largo plazo, lo que explica su durabilidad. Sin embargo, los centros de cirugía ambulatoria (CCA) muestran una CAGR del 6,31% a medida que los volúmenes de cirugía refractiva y de cataratas ambulatoria migran a entornos más eficientes en costes. Los CCA prefieren unidades intraoperatorias compactas que se integran en flujos de trabajo de quirófano simplificados y minimizan los retrasos en el traslado de pacientes. Los hospitales continúan adquiriendo conjuntos completos para revisiones complejas y laboratorios de formación, pero el crecimiento es moderado. Los institutos académicos y de investigación, aunque pequeños en ingresos, impulsan las características más innovadoras que posteriormente se filtran a los modelos comerciales, sustentando el ciclo de innovación dentro del mercado de aberrómetros de frente de onda.
Las redes de tele-optometría contratan cada vez más a técnicos móviles equipados con aberrómetros portátiles, introduciendo una capa de ingresos basada en servicios. Los paneles de control de Software como Servicio (SaaS) permiten a las prácticas multisede comparar resultados, empujando a las clínicas hacia ecosistemas de equipos estandarizados. En conjunto, estas tendencias reconfiguran los criterios de compra, pasando de las especificaciones puramente de hardware a evaluaciones de coste total de propiedad que integran mantenimiento, análisis y formación del personal.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles previa adquisición del informe
Análisis Geográfico
Mercado de Aberrómetros de Frente de Onda en América del Norte
América del Norte retuvo el 35,40% de los ingresos globales en 2025, es decir, casi 18,6 millones de USD del tamaño del mercado de aberrómetros de frente de onda, gracias a los códigos de reembolso consolidados y a la alta disposición de los pacientes a pagar por LIOs premium. La claridad regulatoria de la región, ilustrada por las vías de autorización de la FDA sin contratiempos para los nuevos láseres de excímeros, respalda la renovación continua de productos. Los factores adversos incluyen el recorte de tarifas de Medicare en 2025, que presiona a las prácticas más pequeñas a optar por el arrendamiento en lugar de la compra directa. La consolidación entre grupos de práctica corporativa puede compensar parte de la presión al agrupar capital para la renovación de equipos.
Mercado de Aberrómetros de Frente de Onda en Asia-Pacífico
Asia-Pacífico registra la expansión regional más rápida con una CAGR del 8,78%, añadiendo 7,05 millones de USD de ingresos incrementales para 2031. Los plazos simplificados de la Administración Nacional de Productos Médicos de China y la zona de vía rápida de Boao Lecheng reducen los retrasos en las aprobaciones, permitiendo que los aberrómetros autorizados en el extranjero lleguen al mercado con anticipación. El nuevo código de comercialización de dispositivos de la India, junto con la creciente inversión de capital privado en cadenas de atención oftalmológica, libera poder adquisitivo. Japón y Corea del Sur, ya tecnológicamente avanzados, lideran la adopción de módulos de inteligencia artificial, reforzando el segmento premium del mercado de aberrómetros de frente de onda.
Mercado de Aberrómetros de Frente de Onda en EMEA y América del Sur
Europa muestra una demanda madura pero estable, impulsada por los estándares de práctica basados en evidencia y los seguros de salud nacionales que reembolsan las mejoras funcionales para pacientes de cataratas y refractivos. La consolidación regional de clínicas por parte de EssilorLuxottica y los activos de Heidelberg Engineering profundizan la integración entre diagnóstico y terapia, lo que podría orientar las adquisiciones hacia ecosistemas de plataforma cerrada. Las regiones emergentes de Oriente Medio y África, junto con América del Sur, ofrecen potencial de crecimiento a medida que los hospitales privados modernizan sus unidades de diagnóstico por imagen; sin embargo, la volatilidad cambiaria y el reembolso limitado moderan la escala a corto plazo.

Panorama Competitivo
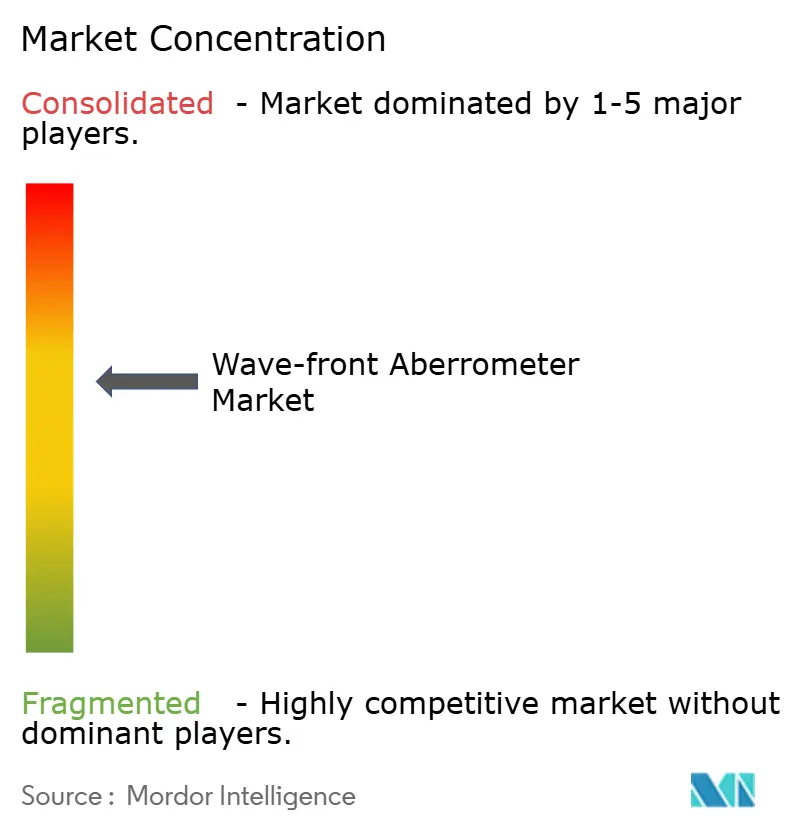
El mercado de aberrómetros de frente de onda está moderadamente consolidado. Alcon, Carl Zeiss Meditec, Johnson & Johnson Vision y EssilorLuxottica superan colectivamente una mayor cuota de ingresos. Cada uno combina hardware con software propietario, fidelizando a través de contratos de servicio. La adquisición de LENSAR por parte de Alcon por USD 430 millones amplía su franquicia de láser de femtosegundo e integra más profundamente la aberrometría intraoperatoria en su plataforma de cataratas. La ola de adquisiciones de EssilorLuxottica, que incluye Heidelberg Engineering, clínicas Optegra y Cellview Imaging, construye un ecosistema de atención oftalmológica verticalmente integrado desde el comercio minorista hasta el quirófano, intensificando la presión competitiva sobre los fabricantes de dispositivos independientes.
Los actores de segundo nivel innovan en portabilidad e inteligencia artificial. La línea iTrace de Tracey Technologies introduce paneles de control en la nube que las pequeñas prácticas pueden implementar sin servidores costosos. Los fabricantes chinos impulsan dispositivos de mano a precios accesibles adaptados a programas de cribado escolar, ampliando el alcance geográfico del mercado de aberrómetros de frente de onda. Los participantes exclusivamente de software crean algoritmos que se adaptan a las cámaras existentes, amenazando con convertir el hardware óptico en un producto básico. En respuesta, los actores establecidos incorporan análisis de biomecánica y guía quirúrgica basada en aprendizaje automático para mantener la diferenciación.
Las alianzas estratégicas se multiplican: los proveedores de equipos se asocian con plataformas de telesalud para ofrecer conjuntos integrados de cribado, mientras que las empresas de análisis de datos agrupan herramientas de evaluación comparativa de resultados. El litigio de propiedad intelectual sigue siendo poco frecuente, pero podría aumentar a medida que los modelos de inteligencia artificial se conviertan en activos competitivos fundamentales. En general, la rivalidad se intensificará pero seguirá siendo impulsada por la innovación, preservando márgenes brutos atractivos para los productos diferenciados.
Líderes de la Industria de Aberrómetros de Frente de Onda
Luneau Technology
Carl Zeiss Meditec
NIDEK
EssilorLuxottica
Alcon
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Aberrómetros de Frente de Onda
- Alcon
- Carl Zeiss
- Johnson & Johnson
- EssilorLuxottica
- Nidek
- SCHWIND eye-tech-solutions
- Topcon
- Tracey Technologies
- Luneau Technology
- Marco
- Bausch + Lomb
- Optikon
- Canon Medical
- Vmax Vision
- WaveLight
- i-Optics
- AceVision Group
- Haag-Streit
- Heidelberg Engineering
- Ophtec
Lea el análisis de las empresas de aberrómetro de frente de onda

Oportunidades de mercado y perspectivas futuras
Se está abriendo un espacio en torno a la aberrometría de alta precisión e integrada en el flujo de trabajo, que reduce la dependencia de la refracción subjetiva y respalda resultados refractivos premium en procedimientos de cataratas y corneales. El trabajo clínico realizado en 2026 que evalúa diseños de aberrometría de campo abierto (por ejemplo, el OFA-Osiris de CSO) apunta a una demanda continua de enfoques de refracción objetiva que gestionen mejor los artefactos de medición relacionados con la acomodación, manteniendo al mismo tiempo la refracción subjetiva como respaldo clínico cuando surgen discrepancias. Esto abre espacio para que los proveedores se diferencien mediante protocolos de medición, herramientas de repetibilidad y capas de apoyo a la decisión, en lugar de centrarse únicamente en el hardware óptico.
Otra oportunidad es profundizar la aberrometría intraoperatoria para la selección de LIO premium y complejas, a medida que se acumula evidencia a través de cohortes en el mundo real y estudios prospectivos. Un estudio de 2024 en Frontiers in Medicine reportó que ORA VLynk superó a las fórmulas estándar basadas en biometría para la selección de potencia de LIO en ojos largos con LIO monofocales, y la investigación clínica de 2026 continúa validando el desempeño de ORA en la implantación de LIO tóricas mediante medición áfaquica directa. La actividad paralela de evaluación clínica, incluido el estudio NCT07146828 en curso (iniciado en 2025) que evalúa una máquina de optometría de frente de onda binocular con incrementos de refracción de 0.05 D para pacientes de SMILE y FS-LASIK, destaca el impulso hacia pasos refractivos más finos y criterios de valoración medibles de calidad de visión. Esa actividad respalda las actualizaciones de los sistemas integrados de topógrafo-aberrómetro en entornos quirúrgicos y vías ambulatorias de alto volumen.
Recent Industry Developments in Mercado de Aberrómetros de Frente de Onda
- Abril de 2026: Carl Zeiss Meditec destacó soluciones de flujo de trabajo refractivo digital y quirúrgico en el ASCRS 2026 en Washington, D.C. El enfoque en diagnóstico conectado y planificación quirúrgica refuerza el cambio hacia compras de tipo plataforma, en las que la aberrometría y las mediciones relacionadas se integran dentro de un flujo de trabajo refractivo unificado. Esto señala una integración más profunda de los flujos de datos diagnósticos y quirúrgicos, permitiendo ofertas combinadas y venta cruzada entre módulos de imagenología, planificación y medición intraoperatoria.
- Febrero de 2026: Advance Medical anunció la integración del aberrómetro WaveDȳn en la plataforma FocalPoints enVisus para respaldar la corrección de aberraciones de alto orden en la fabricación de lentes especializadas. Incorporar la medición de frente de onda en un flujo de fabricación automatizado extiende la demanda de aberrometría más allá del diagnóstico clínico exclusivo hacia la producción y personalización de lentes.
- Diciembre de 2025: Eaglet Eye se asoció con OVITZ para distribuir el aberrómetro xwave en Europa para la adaptación de lentes esclerales. El acuerdo amplía el acceso a los flujos de trabajo de lentes de contacto especializadas guiadas por frente de onda y fortalece el papel de la aberrometría en las vías de corrección visual no quirúrgicas.


Mercado de Aberrómetros de Frente de Onda Alcance del informe y metodología de investigación
Definición y alcance del mercado
Este mercado se define como los ingresos provenientes de nuevos sistemas de aberrómetros de frente de onda utilizados para medir errores de frente de onda ocular con fines de diagnóstico y planificación preoperatoria, principalmente en flujos de trabajo refractivos y de cataratas, y para la adaptación avanzada de lentes de contacto.
Exclusiones del alcance: Los autorrefractores convencionales, los topógrafos corneales sin capacidad de frente de onda, y las unidades reacondicionadas o de alquiler quedan excluidos de este cálculo de tamaño de mercado.
Descripción general de la segmentación
- Por Tipo de Producto
- Sistemas de Mesa Independientes
- Sistemas Integrados de Topografía-Aberrómetro
- Aberrómetros Intraoperatorios
- Aberrómetros de Mano / Portátiles
- Por Aplicación
- Miopía
- Hipermetropía
- Astigmatismo
- Presbicia
- Queratocono y Ectasia
- Otros
- Por Usuario Final
- Hospitales
- Clínicas de Oftalmología
- Centros de Cirugía Ambulatoria
- Institutos Académicos y de Investigación
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Resto de Europa
- Asia-Pacífico
- China
- Japón
- India
- Australia
- Corea del Sur
- Resto de Asia-Pacífico
- Oriente Medio y África
- CCG
- Sudáfrica
- Resto de Oriente Medio y África
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- América del Norte
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
Para la investigación documental, primero recopilamos señales de demanda base vinculadas a procedimientos de cuidado ocular y adopción de dispositivos, y luego alineamos esas señales con el caso de uso específico de medición de frente de onda. Se utilizan fuentes públicas como las bases de datos de dispositivos de la FDA de EE. UU., publicaciones de los CDC y el NIH, materiales de salud ocular de la OMS y estadísticas de salud de la OCDE para enmarcar volúmenes de procedimientos, entornos de atención y difusión tecnológica. También revisamos portales de estadísticas aduaneras y comerciales, cuando están disponibles, para verificar los flujos transfronterizos de equipos de diagnóstico oftalmológico, y revisamos revistas de oftalmología y optometría revisadas por pares para comprender cómo se utiliza la aberrometría en la práctica habitual.
Del lado de la oferta, revisamos informes corporativos, presentaciones para inversores y documentación de productos para mapear señales de base instalada, posicionamiento de productos y ciclos de reemplazo. Luego utilizamos sitios de prensa y asociaciones de buena reputación para el contexto regulatorio y de reembolso. Se utilizan suscripciones pagadas seleccionadas para datos financieros de empresas e inteligencia de noticias, junto con bases de datos de patentes, para verificar cronologías, lanzamientos de productos y cambios de propiedad que pueden afectar los ingresos año tras año. Estas fuentes son ilustrativas, y también se utilizaron materiales públicos adicionales para la recopilación, validación y aclaración de datos.
Entrevistas primarias y encuestas
El trabajo primario se utiliza para convertir la amplia actividad de cuidado ocular en un grupo realista de compra y actualización para aberrómetros de frente de onda, ya que la intensidad de uso difiere según el tipo de clínica y la combinación de procedimientos. Hablamos con administradores de hospitales, propietarios de clínicas especializadas, equipos de centros quirúrgicos ambulatorios, distribuidores y socios de servicio en las principales regiones, de modo que los supuestos sobre precios, momento de reemplazo y vinculación con los flujos de trabajo refractivos y de cataratas puedan verificarse y ajustarse.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Puesto del encuestado | Región |
|---|---|---|
| Nivel superior: 27% | CXOs: 17% | APAC: 46% |
| Nivel medio: 53% | Líderes funcionales/de unidad: 23% | EMEA: 30% |
| Actores más pequeños: 20% | Gerentes: 60% | Américas: 24% |
Dimensionamiento y pronóstico del mercado
El dimensionamiento comienza con una construcción de arriba hacia abajo, en la que se utilizan volúmenes de procedimientos e indicadores de capacidad de atención ocular para reconstruir una demanda direccionable realista de medición de frente de onda, y luego se convierte ese grupo en ingresos por dispositivos utilizando supuestos de adopción y renovación. Los resultados se corroboran luego mediante aproximaciones selectivas de abajo hacia arriba, como el precio de venta promedio muestreado por clase de dispositivo multiplicado por los envíos unitarios estimados a través de los canales clave, seguido de ajustes donde aparecen brechas.
Los insumos clave utilizados en el modelo incluyen los volúmenes de cirugía refractiva y de cataratas, la proporción de cirugías y adaptaciones en las que se utiliza aberrometría, la combinación de sistemas independientes frente a sistemas integrados de topógrafo-aberrómetro, los ciclos de reemplazo típicos para equipos de capital de diagnóstico, y el movimiento del ASP según configuración y agrupación de servicios (cuando el hardware se vende con software incluido). Cuando los insumos de los encuestados difieren según el entorno de atención, aplicamos ponderaciones a nivel de entorno para que las compras de grandes hospitales no se traten igual que las compras de clínicas especializadas.
Para el pronóstico, se utiliza el análisis de escenarios en torno al crecimiento de procedimientos, las tasas de adopción y las bandas de precios, y luego se suaviza en salidas año por año para que los picos de corto plazo no distorsionen la tendencia. Cuando los insumos de abajo hacia arriba están incompletos para países más pequeños, utilizamos indicadores proxy, como el número de centros oftalmológicos y la intensidad de procedimientos per cápita, y luego verificamos nuevamente el ingreso implícito por instalación mediante entrevistas antes de finalizar los totales.
Validación de datos y ciclo de actualización
La validación se realiza mediante múltiples verificaciones que comparan los resultados del modelo con señales independientes, incluidas las tendencias de procedimientos, la dirección del movimiento comercial y el gasto implícito en dispositivos por sitio de atención relevante. Las grandes variaciones se marcan, y los supuestos detrás de la adopción, la renovación y el ASP se revisan hasta que las cifras concilien de manera coherente.
Antes de la aprobación final, el trabajo se revisa en etapas, comenzando con verificaciones entre pares sobre la tabla de insumos, seguidas de una segunda revisión de los cálculos y los movimientos año tras año. Los informes se actualizan anualmente, y se activan actualizaciones intermedias cuando ocurren eventos materiales, como cambios regulatorios, lanzamientos importantes de productos o cambios significativos de precios. Justo antes de la entrega, realizamos una revisión final para asegurar que el resultado refleje la información más reciente disponible.
Tamaño del mercado de aberrómetros de frente de onda de Mordor Intelligence comparado con otras estimaciones publicadas
Los tamaños de mercado publicados para los aberrómetros de frente de onda pueden parecer muy diferentes, incluso cuando la narrativa de crecimiento suena similar. Las diferencias suelen provenir de cómo cada estudio trata los límites del producto, qué año base se utiliza y cómo se manejan en el modelo el precio y el momento de reemplazo.
Al hacer seguimiento de las reglas de ingresos de software agrupado frente a no agrupado, y al actualizar las pruebas de inclusión para los sistemas integrados de topógrafo-aberrómetro, Mordor Intelligence mantiene el total de aberrómetros de frente de onda vinculado a las ventas de equipos nuevos y evita mezclar categorías de diagnóstico adyacentes que inflan los totales.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | USD 55.20 M (2026) | |
| Consultora Global A | USD 43.02 M (2024) | Utiliza un año base más temprano y puede aplicar una conversión diferente de la demanda a nivel de indicación hacia los ingresos por equipos, lo que puede subestimar las ventas a corto plazo si los ciclos de reemplazo y los sistemas integrados tienen una ponderación menor. |
| Consultora Regional B | USD 37.40 M (2023) | Parte de una base de 2023 y sigue una trayectoria de crecimiento más lenta, y el alcance parece depender más de una segmentación amplia sin separar claramente los ingresos de equipos nuevos de las herramientas de diagnóstico óptico adyacentes. |
Entre las tres estimaciones, la dispersión se explica principalmente por la elección del año base, la precisión con la que se define el alcance del producto, y la forma en que se actualizan con el tiempo los supuestos de precios y reemplazo. Nuestro enfoque se mantiene trazable porque cada paso está vinculado a la actividad de procedimientos, la adopción por sitio de atención y una definición clara de los ingresos por equipos, que puede volver a verificarse cuando surgen nuevas señales.


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor actual del mercado de aberrómetros de frente de onda?
El mercado de aberrómetros de frente de onda está valorado en USD 55,2 millones en 2026 y se proyecta que alcance USD 70,64 millones en 2031.
¿Qué segmento de producto crece más rápido?
Los aberrómetros intraoperatorios registran el mayor crecimiento con una CAGR del 7,02% hasta 2031, impulsados por la demanda de confirmación de potencia de LIO en tiempo real durante la cirugía de cataratas.
¿Por qué se considera Asia-Pacífico la región de crecimiento más atractiva?
La simplificación regulatoria, el aumento de la inversión privada en sanidad y la alta prevalencia de miopía impulsan a Asia-Pacífico a una CAGR del 8,78%, superando a todas las demás regiones.
¿Cómo influyen las actualizaciones de inteligencia artificial en las decisiones de compra?
Los módulos de inteligencia artificial mejoran la predicción del riesgo de ectasia y la precisión de la planificación quirúrgica, haciendo que los sistemas integrados sean más atractivos y animando a las clínicas a renovar los equipos más antiguos.
¿Cuáles son las principales barreras para una adopción más amplia de los aberrómetros de frente de onda?
Los elevados costes iniciales, los gastos en consumibles por procedimiento y la escasez de técnicos especializados en diagnósticos avanzados siguen siendo las principales restricciones.
¿Cómo han afectado los cambios en el reembolso al mercado?
La reducción del 2,93% en los pagos de Medicare para 2025 presiona a las prácticas estadounidenses, impulsando una mayor dependencia del arrendamiento y los modelos de adquisición basados en servicios para gestionar el flujo de caja.
Última actualización de la página el:



