
Tamaño y Cuota del Mercado de Construcción Prefabricada en Turquía
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
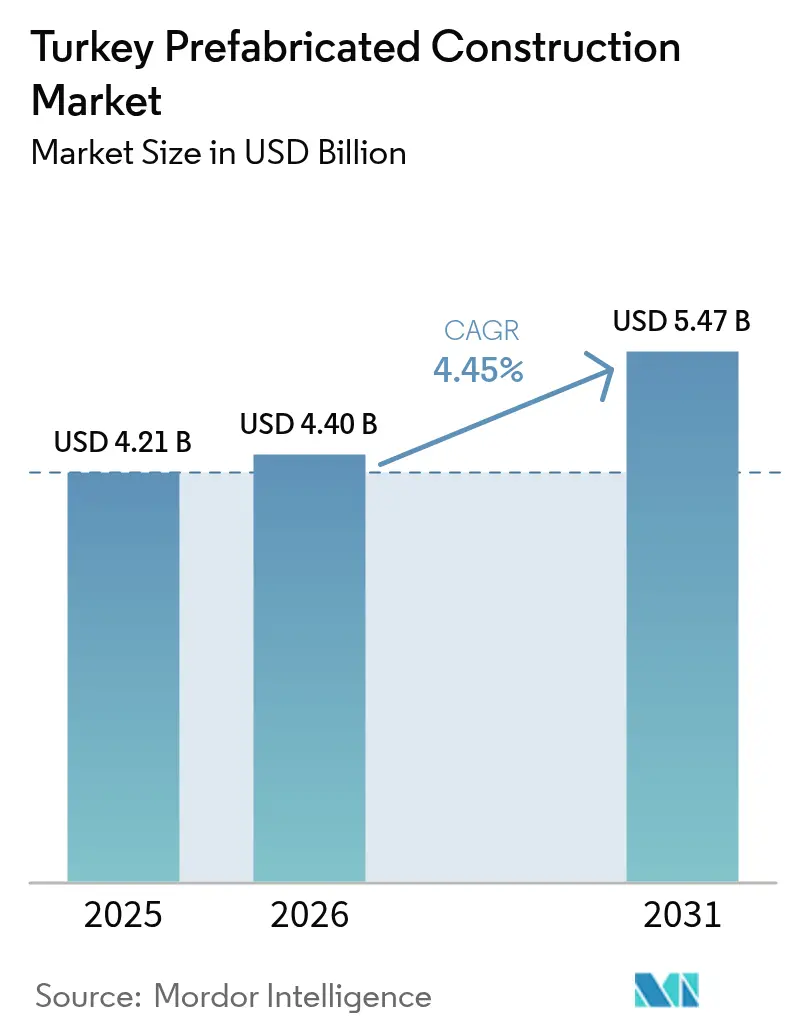
| Tamaño del mercado en el año base (2025) | 4.21 Mil millones de dólares |
| Tamaño del Mercado (2026) | 4.4 Mil millones de dólares |
| Tamaño del Mercado (2031) | 5.47 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 4.45 % |
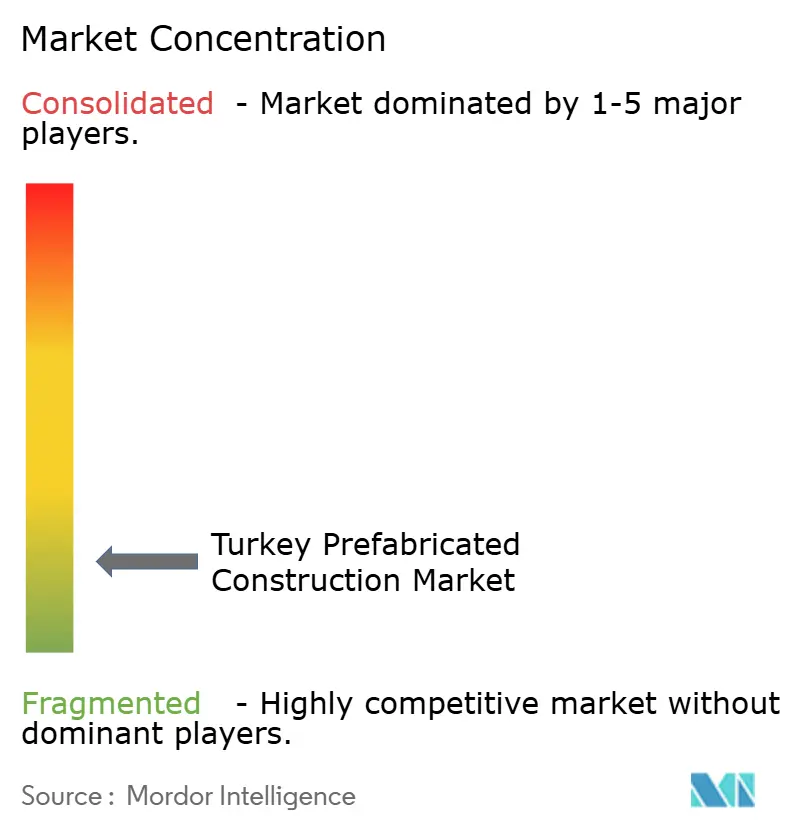
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Construcción Prefabricada en Turquía por Mordor Intelligence
El Mercado de Construcción Prefabricada en Turquía fue valorado en 4.210 millones de USD en 2025 y se estima que crecerá desde 4.400 millones de USD en 2026 hasta alcanzar 5.470 millones de USD en 2031, a una CAGR del 4,45% durante el período de previsión (2026-2031). Los mandatos de reconstrucción postsísmica, las normas sísmicas más estrictas del TBEC-2018 y el compromiso nacional de entregar 453.000 viviendas de reemplazo en un plazo de dos años están consolidando la demanda a corto plazo. Los promotores también se enfrentan a la implementación en abril de 2025 de la norma TS 825, que amplía las zonas climáticas de Turquía de cuatro a seis y eleva los umbrales de aislamiento, impulsándolos hacia sistemas de paneles aislados en fábrica que eliminan los cuellos de botella de mano de obra en obra. Si bien el concreto sigue dominando las elecciones estructurales, las nuevas normativas sobre madera, los incentivos de eficiencia energética y las necesidades de cadena de suministro próximas a la UE están abriendo espacio para soluciones de estructura metálica y modulares. El control de costos sigue siendo fundamental en medio de tasas de política del 50%, una depreciación de la Lira de triple dígito desde 2021 y un índice de costo de construcción que se quintuplicó en tres años, orientando a los contratistas con carteras de exportación en divisas fuertes hacia el proceso de reconstrucción doméstica.
Conclusiones Clave del Informe
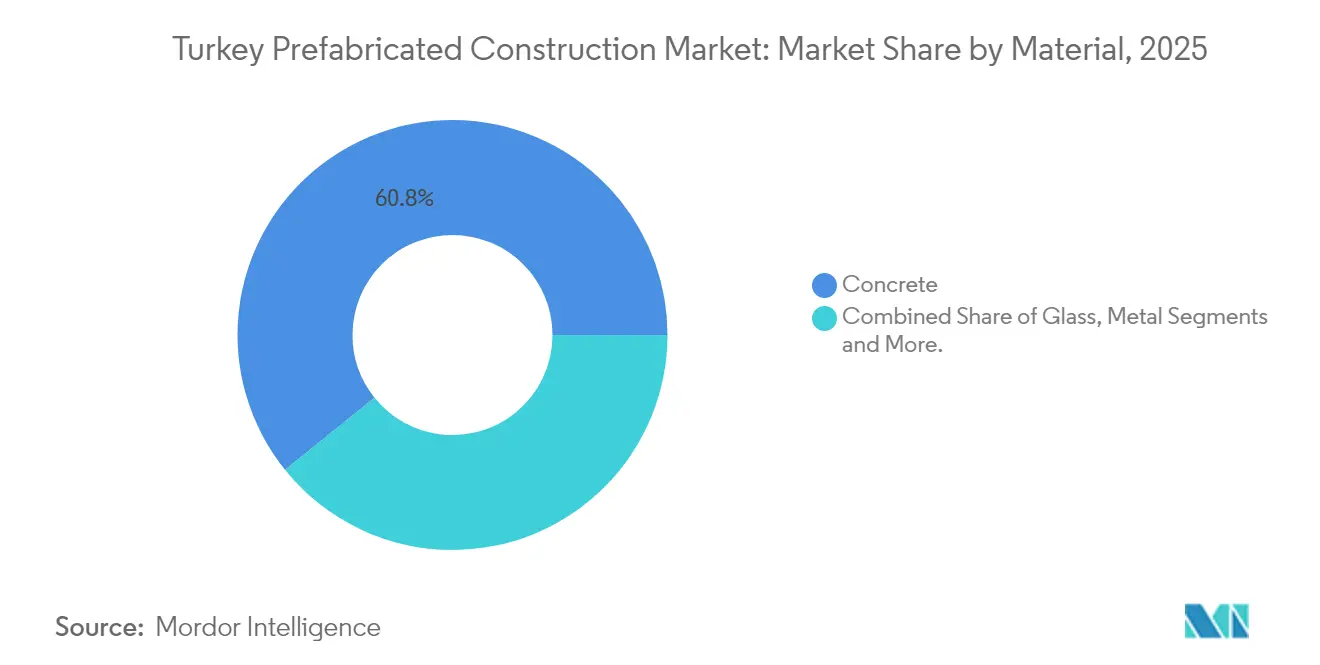
- Por material, el Concreto captó el 60,78% de la cuota del mercado de construcción prefabricada en Turquía en 2025, mientras que la madera está prevista para expandirse a una CAGR del 5,02% hasta 2031.
- Por aplicación, las aplicaciones Residenciales representaron el 44,35% del tamaño del mercado de construcción prefabricada en Turquía en 2025; el segmento "Otros", liderado por la demanda militar y de socorro en casos de desastre, avanza a una CAGR del 5,37% hasta 2031.
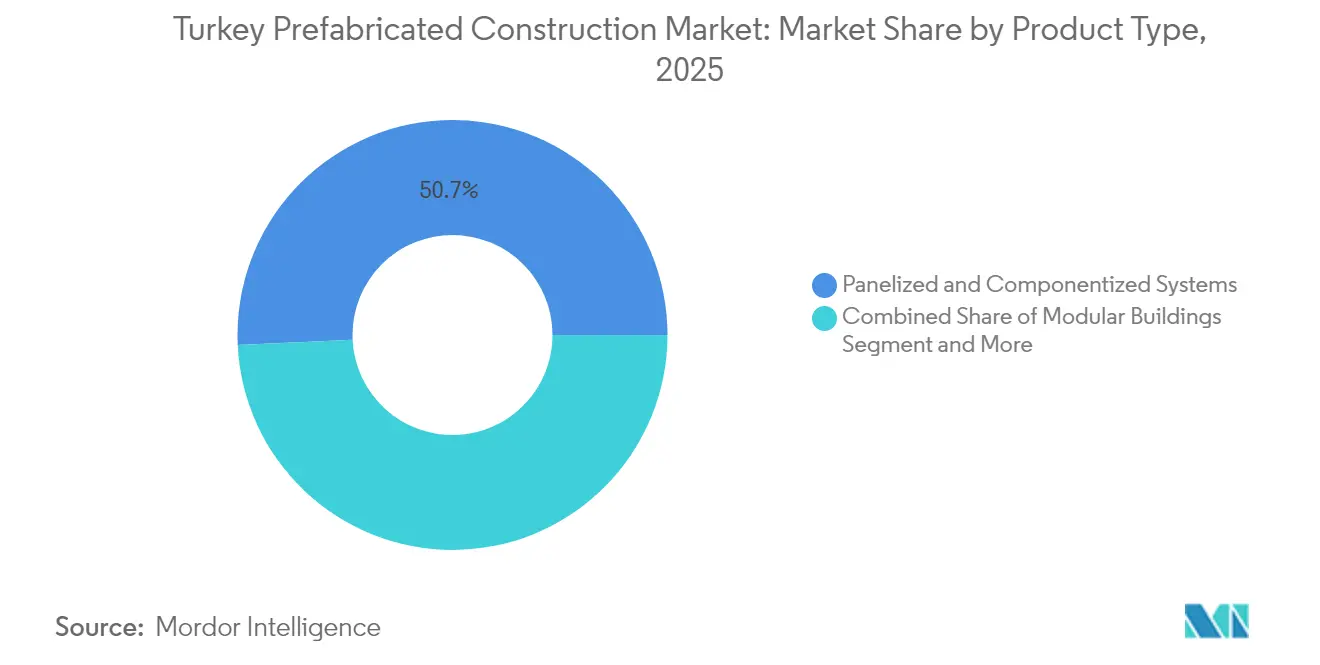
- Por tipo de producto, los sistemas Panelizados representaron el 50,74% de la cuota del mercado de construcción prefabricada en Turquía en 2025, mientras que se prevé que las unidades modulares crezcan a una CAGR del 5,74% hasta 2031.
- Por geografía, Estambul generó el 36,28% de la demanda total en 2025, sin embargo, se proyecta que Izmir crezca más rápido con una CAGR del 5,86% entre 2026 y 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado de Construcción Prefabricada en Turquía
Análisis del Impacto de los Impulsores*
| Impulsores | (~) % DE IMPACTO EN LA PREVISIÓN DE CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Reconstrucción sísmica bajo el TBEC-2018 | +1.2% | 11 provincias afectadas por terremotos | Corto plazo (≤ 2 años) |
| Impulso de vivienda asequible y urbanización | +0.9% | Estambul, Ankara, Izmir, zonas urbanas a nivel nacional | Mediano plazo (2-4 años) |
| Expansión de manufactura y logística próxima a la UE | +0.7% | Regiones de Mármara y Egeo, 18 zonas francas | Mediano plazo (2-4 años) |
| Activos públicos de entrega rápida | +0.6% | Nacional, enfocado en clínicas rurales, escuelas, bases militares | Corto plazo (≤ 2 años) |
| Mejoras de eficiencia energética y apertura de exportaciones | +0.8% | A nivel nacional; corredores de exportación hacia la UE y la región MENA | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Reconstrucción Sísmica bajo el TBEC-2018
Los terremotos de 2023 en Turquía dañaron 680.000 viviendas, impulsando un programa de reconstrucción de 44.000 millones de USD que privilegia los sistemas rápidos construidos en fábrica. El TBEC-2018 legitima el concreto prefabricado, el acero y la madera al asignar factores de ductilidad y coeficientes R distintos de las reglas para estructuras coladas en sitio. Los contratistas que ahorran semanas en el levantamiento de la estructura están ganando lotes de TOKİ y licitaciones municipales para escuelas, mientras que el proyecto piloto SREEP del Banco Mundial muestra que los paneles prefabricados retrofitados pueden reducir a la mitad los plazos de rehabilitación. Las exenciones fiscales provinciales vinculadas a la finalización antes de 2027 comprimen la ventana del proyecto, aumentando la urgencia. Los proveedores que aseguren coberturas de materiales y logística escalable están posicionados para capturar este pulso de demanda concentrada.
Impulso de Vivienda Asequible y Urbanización
TOKİ ha entregado más de 1,06 millones de unidades sociales desde 2003, incorporando sistemas panelizados y de encofrado deslizante en la contratación pública[1]Administración de Desarrollo de Vivienda de Turquía, "Programas TOKİ," toki.gov.tr. La subvención de renovación urbana de Estambul de 65.000 EUR (71.500 USD) por apartamento atrae a los hogares de ingresos más bajos hacia plantas de piso estandarizadas que se adaptan a soluciones de acero ligero y paneles sándwich. EY proyecta que los ingresos de la construcción aumentarán desde 61.000 millones de EUR (67.100 millones de USD) en 2024 hasta 77.000 millones de EUR (84.700 millones de USD) en 2027, sin embargo, las tasas hipotecarias del 41-43% presionan a los compradores a favorecer superficies más pequeñas. Las ventajas de costo y velocidad de la prefabricación ayudan a salvar la brecha de asequibilidad. No obstante, la imagen premium del concreto en los segmentos de altura media aún modera la adopción, lo que indica que los proveedores de prefabricados deben ampliar sus paletas de diseño para ganar promotores privados.
Expansión de Manufactura y Logística Próxima a la UE
El plan de IED 2024-2028 de Turquía apunta al 1,5% de los flujos mundiales, priorizando fábricas de automoción, electrónica y energía verde que necesitan naves de construcción rápida, dormitorios y oficinas. El campamento de 3.388 m² de Karmod en Hatay, construido en 39 días, muestra la compresión de plazos que atrae a las zonas industriales orientadas a la exportación. Las mejoras ferroviarias que capturan el 55% del presupuesto logístico de 2025 están generando clusters de almacenes cerca de los puertos de Izmit y Tekirdağ. Las estructuras de acero prefabricadas y los paneles aislados dominan estos proyectos porque permiten la puesta en marcha en un trimestre, una métrica clave para los arrendatarios extranjeros. Los módulos de energía autónoma y las cubiertas preparadas para paneles fotovoltaicos integrados en unidades volumétricas refuerzan aún más la propuesta de valor para los inversores en IED climática.
Activos Públicos de Entrega Rápida
El despliegue de 10.000 viviendas contenedor por parte de AFAD tras los terremotos de 2023 estableció una plantilla para las adquisiciones de emergencia fuera de presupuesto que favorecen los diseños estándar con certificados de incendio y sísmicos preaprobados. Las asociaciones público-privadas en salud, como el Hospital de Elâzığ de 1.038 camas con cobertura MIGA de 337 millones de USD, insisten cada vez más en alojamiento modular en obra para reducir el riesgo en los plazos. La modernización de bases de defensa y las renovaciones de infraestructura de la OTAN añaden una demanda constante de barracones volumétricos, aunque las estrictas habilitaciones de seguridad restringen el acceso a los operadores establecidos como Dorce y Tepe. El segmento de aplicación "Otros", que crece al 5,49%, subraya un cambio estructural hacia estructuras rápidas y reversibles que minimizan la perturbación y el inmovilizado de capital.
Análisis del Impacto de las Restricciones*
| Restricciones | (~) % DE IMPACTO EN LA PREVISIÓN DE CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Volatilidad cambiaria e inflación elevada | -0.5% | A nivel nacional, aguda para los contratos locales no indexados | Corto plazo (≤ 2 años) |
| Preferencia por mampostería y permisos fragmentados | -0.3% | Más pronunciada en ciudades secundarias y distritos rurales | Mediano plazo (2-4 años) |
| Estándares de calidad desiguales y escasos actores de gran escala | -0.2% | Segmentos que necesitan grandes volúmenes repetibles (vivienda masiva, industrial) | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Volatilidad Cambiaria e Inflación Elevada
La inflación de precios al productor alcanzó el 57,68% interanual en mayo de 2024, mientras que el índice de costo de construcción se quintuplicó desde 2021, erosionando los márgenes de los prefabricados a precio fijo[2]Instituto Estadístico de Turquía, "Índice de Precios al Productor," tuik.gov.tr. Las líneas CNC importadas, los núcleos de aislamiento y los adhesivos se facturan en euros, por lo que cada caída de la Lira eleva el punto de equilibrio. Las tasas de política del 50% elevan los costos de capital de trabajo, retrasando los ciclos de pago de avance para las pequeñas y medianas empresas. Las empresas orientadas a la exportación como Dorce se cubren de forma natural con contratos en divisas fuertes, pero los talleres puramente domésticos o se retiran de las licitaciones de TOKİ o asumen márgenes extremadamente reducidos. La presión explica por qué las conversaciones de consolidación entre fabricantes de estructuras metálicas de nivel medio se aceleraron en 2025.
Estándares de Calidad Desiguales y Escasos Actores de Gran Escala
Aparte de unos pocos gigantes, la mayoría de los talleres de prefabricados turcos operan en naves de menos de 10.000 m² con soldadura manual y únicamente certificación ISO 9001. La ausencia de un sello nacional de calidad disuade a los promotores extranjeros que requieren auditorías trazables. Tepe y ENKA emplean líneas robóticas y control de calidad integrado en BIM, captando mega-hospitales y trabajos petroquímicos. Las empresas más pequeñas compiten por precio, a veces incumpliendo tolerancias que generan costosas reparaciones en obra, reforzando el escepticismo de los compradores. Los laboratorios de ensayo con apoyo gubernamental anunciados para 2026 podrían cerrar la brecha, sin embargo, hasta que la escala se ponga al día, las preocupaciones sobre fiabilidad limitarán las ganancias de cuota de mercado.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Material: El Concreto Mantiene el Liderazgo Mientras la Madera se Acelera
El concreto representó el 60,78% de la cuota del mercado de construcción prefabricada en Turquía en 2025, sustentado por la dependencia de TOKİ en el encofrado deslizante y los forjados de losas alveolares prefabricadas. El sistema Panelton® de Yapı Merkezi abarca 2,8 millones de m² de losas entregadas, ilustrando los profundos vínculos con el sector público. Los promotores eligen el concreto por su percibida resistencia al fuego y masa acústica, y el suministro doméstico de varilla de refuerzo protege los costos de las fluctuaciones del tipo de cambio. Sin embargo, las normas de aislamiento de la TS 825 obligan a un revestimiento exterior más grueso, alargando ligeramente los ciclos de concreto en comparación con los paneles de acero aislados.
El avance regulatorio de la madera a través de la normativa TABY la posiciona como el material de más rápido crecimiento con una CAGR del 5,02% hasta 2031. La madera contralaminada elaborada con pino negro y cedro locales ahora supera las pruebas sísmicas y de incendio, y los proyectos piloto del PNUD que suman 51.800 m² validarán los modelos de costos. TeknoWood ya prensa paneles de madera contralaminada de 22 m de longitud en Antalya para exportación, y están surgiendo pedidos domésticos para escuelas de baja altura en Çanakkale. Si bien las primas de seguro para estructuras de madera se mantienen entre 10 y 15 puntos básicos por encima del concreto, la monetización de créditos de carbono bajo el próximo sistema de comercio de emisiones de Turquía podría reducir aún más la brecha.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la compra del informe


Por Aplicación: Residencial Domina, "Otros" Gana Ritmo
El sector Residencial mantuvo el 44,35% de los ingresos de 2025 dado que el incentivo de 65.000 EUR (71.500 USD) por apartamento de Estambul respaldó los condominios de renovación urbana. Las casas de pueblo de acero ligero y los edificios de altura media con encofrado deslizante cubren el déficit de 417.000 unidades por los terremotos, manteniendo las líneas de fabricación de paneles a casi plena capacidad. Sin embargo, las tasas hipotecarias del 41-43% retrasan las decisiones de los compradores por primera vez, empujando a los promotores a prevender unidades más pequeñas con distribuciones repetibles que se adaptan al mercado de construcción prefabricada en Turquía.
El segmento "Otros" —militar, socorro en catástrofes e infraestructura de obra— crecerá más rápido con una CAGR del 5,37%. Los 10.000 contenedores de AFAD tras el terremoto demostraron que las unidades volumétricas pueden movilizarse en tres semanas. Los ministerios ahora incorporan especificaciones similares en licitaciones de barracones y clínicas rurales, garantizando un rendimiento base para los patios modulares incluso cuando los ciclos de vivienda se enfrían. Los proveedores capaces de ofrecer kits integrados de tratamiento de agua y paneles fotovoltaicos dentro de las dimensiones de un contenedor se diferencian por el valor durante el ciclo de vida.
Por Tipo de Producto: Los Panelizados Mantienen la Mayoría, los Modulares Surgen con Fuerza
Los sistemas panelizados aportaron el 50,74% del tamaño del mercado de construcción prefabricada en Turquía en 2025, gracias a las paredes de paneles sándwich y las losas pretensadas adaptadas a los diseños de bloques estandarizados de TOKİ. Las fábricas en Ankara y Sakarya producen 160.000 m² de paneles mensualmente, enviándolos desmontados a nueve provincias cada noche. Su dominio descansa en una logística optimizada para el transporte por carretera y habilidades de montaje local que solo requieren grúas ligeras.
Los edificios modulares, sin embargo, están encaminados a una CAGR del 5,74% hasta 2031, ya que las asociaciones público-privadas en salud y las fábricas de zonas francas valoran el tiempo hasta la generación de ingresos. El campamento de Karmod en Hatay, levantado en 39 días, redujo las obras civiles en un 30% y llevó el tiempo de inactividad por condiciones climáticas a cero. Los inversores ahora incorporan el inicio anticipado del cobro de alquileres en las tasas internas de retorno, compensando los costos iniciales de módulos entre un 10 y un 15% más elevados. Las normas de protección contra incendios publicadas en diciembre de 2024 aclaran el aislamiento y el espaciado de rociadores, agilizando las aprobaciones municipales para apilamientos modulares más altos.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
Estambul generó el 36,28% de la demanda de 2025, impulsado por el Centro Financiero de Estambul de 14 millones de pies cuadrados y un flujo constante de condominios de retrofit sísmico. La metrópoli canaliza tres cuartas partes de la absorción de oficinas de Turquía, permitiendo que los grandes patios de fabricación en Gebze funcionen en turnos continuos. Si bien los elevados precios del suelo frenan los ensayos de madera en baja altura, los módulos volumétricos de baños y las bajantes de instalaciones mecánicas, eléctricas y de plomería ahorran semanas en edificios de gran altura, reforzando la propuesta de valor urbana de la prefabricación.
Izmir registra el outlook de CAGR más rápido del 5,86% a medida que 5.061 unidades de TOKİ reemplazan las pérdidas del terremoto de Seferihisar y la ciudad portuaria gira hacia la logística. Las estructuras de acero ligero redujeron la reconstrucción de siete fases en Bayraklı de 24 a 12 meses, un plazo que los contratistas locales ahora toman como referencia. La instalación de 48.000 m² de madera contralaminada y acero de Izmir busca la acreditación según el Eurocódigo para canalizar suministros a Italia y Grecia, pero hasta que las etiquetas CE escalen, la vivienda doméstica anclará la producción.
Más allá de las tres grandes, Ankara y el bloque de 11 provincias del "Resto de Turquía" se benefician de los 44.000 millones de USD destinados a la reconstrucción por los terremotos hasta 2027. Las exenciones fiscales y los permisos acelerados comprimen los ciclos de licitación, permitiendo que los talleres de paneles de pequeñas y medianas empresas en Gaziantep ganen licitaciones de dormitorios públicos sin la competencia de las grandes ciudades. Una vez que los incentivos expiren, la demanda puede normalizarse, sin embargo, es probable que una cultura de ensamblaje fuera de obra persista, sustentando volúmenes regionales constantes.
Panorama regulatorio
La actividad de construcción prefabricada en Turquía se rige a través del código de construcción y del marco de permisos convencional, que incluye la Ley de Zonificación N.º 3194 para permisos de construcción, el Código Turco de Construcción Sismorresistente (TBDY/TBEC-2018) para el cumplimiento sísmico, y la Ley de Inspección de Edificios N.º 4708 para el control por terceros durante la entrega. Los requisitos de rendimiento energético se endurecieron con las actualizaciones de la norma TS 825 implementadas en abril de 2025, elevando los umbrales de aislamiento y aumentando el valor de cumplimiento de los paneles aislados controlados en fábrica y de las envolventes sistematizadas tanto en construcciones residenciales como industriales.
Se añadió un importante pilar normativo para la prefabricación basada en acero cuando el Ministerio de Medio Ambiente, Urbanización y Cambio Climático publicó el Reglamento sobre los Principios de Diseño, Cálculo y Construcción de Edificios de Acero Ligero en el Boletín Oficial el 17 de mayo de 2026. El reglamento introduce disposiciones técnicas obligatorias para edificios de acero ligero, incluido el diseño contra incendios y la protección contra la corrosión vinculada a clases de corrosión regionales, y fija el 1 de enero de 2027 como la fecha en que el cumplimiento se vuelve obligatorio. Esto crea una ventana de transición definida para actualizaciones de ingeniería, control de calidad y documentación en los fabricantes modulares y de LGSF.
Análisis de la cadena de valor
La cadena de valor comienza con los insumos ascendentes (cemento y agregados para prefabricados de hormigón, varillas de refuerzo y acero galvanizado/de calibre ligero para estructuras, núcleos de aislamiento y selladores/adhesivos para paneles sándwich, y madera/CLT donde esté permitido), seguida de la ingeniería (cálculos estructurales conforme al TBDY 2018, detallado y, cada vez más, coordinación impulsada por BIM en proyectos grandes) y la fabricación en planta. Los fabricantes generalmente requieren un Certificado de Registro Industrial (Sanayi Sicil Belgesi) conforme a la Ley N.º 6948 y una Licencia municipal de Apertura y Operación de Lugar de Trabajo, y las plantas operan en zonas industriales y comerciales, lo que convierte a las Zonas Industriales Organizadas (OSB) en nodos importantes para la agrupación de capacidad.
Las actividades intermedias incluyen el control de calidad, el empaquetado y la logística de transporte para paneles plegables, elementos prefabricados de hormigón o módulos volumétricos, seguidos de la instalación en obra mediante grúas y equipos de montaje. La puesta en marcha y la entrega se realizan siguiendo el marco de inspección de edificios. La agregación de la demanda en Turquía está fuertemente determinada por la contratación pública y los programas de emergencia, con TOKI y AFAD actuando como grandes compradores de soluciones de vivienda de entrega rápida y contenedores tras los terremotos de 2023, y la Dirección de Transformación Urbana (establecida en octubre de 2023 bajo el Ministerio) configurando una cartera de proyectos de mayor duración para las zonas de riesgo sísmico. El apoyo a la coordinación sectorial y al establecimiento de normas se observa a través de organismos como Turkiye Prefabrik Birligi, que celebró su 42.ª Asamblea General el 25 de abril de 2026 y eligió una nueva junta directiva para un mandato de dos años, señalando un compromiso continuo liderado por la asociación con las OSB y las instituciones públicas para escalar entregas de prefabricación repetibles.
Panorama Competitivo
El sector de la construcción prefabricada en Turquía sigue siendo fragmentado; incluso el complejo de 100.000 m² de Dorce en Ankara tiene menos del 10% de los ingresos domésticos. La dinámica competitiva gira en torno a las coberturas de exportación, con Vefa exportando a 120 países y Tepe aprovechando la capacidad adquisitiva del Holding Bilkent. Las empresas que adoptan líneas CNC de corte de placa, soldadores robóticos y control de calidad integrado en BIM se posicionan para trabajo repetido en la UE donde la trazabilidad y los sellos CE son obligatorios.
Los movimientos estratégicos en 2024-2025 destacan la integración vertical y las credenciales verdes. Master Builders Solutions adquirió una participación del 51% en MBT Tech, asegurando el suministro local de adhesivos para plantas de paneles. La adquisición de Terrawool por parte de İzocam amplía los menús de aislamiento justo cuando la TS 825 endurece los valores U. La trayectoria ISO 14064 de Dörce y sus vínculos con GlobalABC ayudan a asegurar licitaciones con conciencia carbónica en Alemania y el Golfo, mientras que el departamento Çimtaş de ENKA produce 105.000 toneladas de módulos de acero de exportación utilizando células de soldadura robótica.
Las brechas de calidad, sin embargo, crean un campo de dos niveles. Solo un puñado de plantas cuenta con certificados de soldadura e incendio de terceros más allá de la ISO 9001, orientando los megaproyectos hacia los cinco principales proveedores. Los talleres de nivel medio sobreviven con casas de pueblo sensibles al precio y oficinas en contenedores de exportación, arriesgando pérdida de capacidad si los costos de financiamiento se mantienen en el 50%. Las conversaciones de consolidación sugieren que el mercado podría inclinarse hacia una estructura más concentrada una vez que las tasas de interés bajen.
Líderes de la Industria de Construcción Prefabricada en Turquía
Prefabrik Yapı A.Ş
Karmod Prefabricated Technologies
Module-T
Tepe Prefabrik
Dorce Prefabrik
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Oportunidades de mercado y perspectivas futuras
La principal oportunidad para la prefabricación en Turquía se encuentra en las actualizaciones de sistemas impulsadas por normativas donde el cumplimiento puede medirse y estandarizarse: el endurecimiento del rendimiento energético de la TS 825 implementado en abril de 2025 aumenta el valor de los paneles aislados de fábrica y de los paquetes de envolventes integradas, y el Reglamento de Edificios de Acero Ligero publicado el 17 de mayo de 2026 (obligatorio a partir del 1 de enero de 2027) crea una ventana definida para que los proveedores de acero de calibre ligero y módulos se diferencien mediante diseño contra incendios documentado, selección de clase de corrosión y control de calidad trazable. Los fabricantes que estandarizan los cálculos y la documentación de productos en torno a estos requisitos pueden reducir la fricción en la aprobación de permisos municipales y acortar el ciclo de iteración con los inspectores de edificios.
Los programas de reconstrucción y transformación del sector público siguen convirtiendo la velocidad y la calidad en criterios de contratación, favoreciendo los modelos de entrega en paneles y modulares utilizados en las carteras de TOKI y AFAD, incluidos LGSF diseñados por ingeniería y alojamiento volumétrico en obra. Al mismo tiempo, la entrada en vigor de la TABY en enero de 2025 aprueba formalmente los sistemas CLT y de entramado ligero, abriendo una oportunidad específica para soluciones de madera conformes en edificios públicos de baja altura y tipologías de vivienda donde se evalúan conjuntamente la huella de carbono y la velocidad de construcción. Una segunda oportunidad es el control de ejecución impulsado por la digitalización. La evidencia de que el uso de BIM alcanzó el 94% entre las grandes empresas de construcción turcas (con más de 250 empleados) en 2025, frente a una adopción muy baja entre las microempresas, apunta a una brecha de servicio para los proveedores y subcontratistas de prefabricados que puedan ofrecer bibliotecas listas para BIM, automatización de planos de taller y seguimiento del progreso de fábrica a obra alineado con modelos de entrega pública de tipo EPC.
Desarrollos recientes del sector
- Julio de 2026: Dorce Prefabrik anunció la entrega de 600 viviendas llave en mano en Libreville, Gabón, completadas en un período de seis meses utilizando estructuras prefabricadas de acero de calibre ligero. La finalización subraya la capacidad de la empresa para ejecutar programas de vivienda de alto volumen y ciclo rápido con sistemas industrializados. Este tipo de logros en programas de exportación refuerza las carteras de pedidos en divisas fuertes, lo que puede ayudar a estabilizar la contratación y el rendimiento de las plantas.
- Marzo de 2026: Karmod entregó un dormitorio de trabajadores basado en contenedores de 294 metros cuadrados para un proyecto de planta industrial en Tuzla, Estambul, diseñado para albergar hasta 40 personas. El proyecto destaca la demanda interna continua de alojamiento de despliegue rápido en obra a medida que se aceleran las construcciones industriales y logísticas. Los flujos de trabajo repetibles con contenedores también mantienen ocupados los patios modulares incluso cuando los ciclos residenciales se ralentizan.
- Diciembre de 2024: Master Builders Solutions adquirió una participación del 51% en MBT Tech, ampliando la disponibilidad local de selladores y sistemas de impermeabilización utilizados en construcciones en panel y modulares. El fortalecimiento del suministro local de insumos químicos críticos favorece la consistencia y el control de los plazos de entrega para los fabricantes de prefabricados. Este movimiento también se alinea con el aumento de los requisitos normativos y de rendimiento que incrementan la dependencia de componentes certificados de la envolvente de edificios.


Marco de la metodología de investigación y alcance del informe
Definición y alcance del mercado
Este mercado abarca los edificios prefabricados en Turquía que se fabrican fuera de la obra (en un entorno de fábrica) y luego se entregan en la ubicación del proyecto para el ensamblaje e instalación final en toda la construcción de uso final.
Exclusiones de alcance: No se incluyen las actividades de construcción puramente en obra, de tipo tradicional, ni los trabajos civiles generales que no involucren módulos o paneles de edificios fabricados fuera de la obra.
Descripción general de la segmentación
- Por Material
- Concreto
- Vidrio
- Metal
- Madera
- Otros Materiales
- Por Aplicación
- Residencial
- Comercial
- Otros
- Por Tipo de Producto
- Edificios Modulares
- Sistemas Panelizados y Componentizados
- Otros Tipos Prefabricados
- Por Ciudad
- Estambul
- Ankara
- Izmir
- Resto de Turquía
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
El trabajo documental comenzó construyendo una base de hechos simple sobre la actividad de construcción en Turquía, las señales comerciales y las normas de construcción que influyen en la adopción de la prefabricación. Se hizo referencia a fuentes públicas como los permisos de construcción y las series de producción de TurkStat, estadísticas comerciales al estilo UN Comtrade para los componentes relevantes, y avisos oficiales vinculados a las normas de rendimiento sísmico y energético (por ejemplo, el Código Turco de Construcción Sismorresistente y las actualizaciones de la TS 825). Para mantener el modelo fundamentado, se revisaron sitios web de asociaciones y publicaciones de conferencias con el fin de comprender las aplicaciones típicas y los patrones de contratación para sistemas modulares y en panel.
También se utilizaron materiales secundarios generales, como presentaciones de empresas cotizadas, presentaciones a inversores, cobertura de prensa confiable sobre programas de reconstrucción posterremoto, y anuncios de licitaciones donde eran visibles los volúmenes de proyectos. En algunos casos, se utilizó una fuente de suscripción de pago para datos financieros de empresas y otra para verificaciones de importación-exportación a nivel de envío, con el fin de contrastar la dirección de los ingresos y los rangos de precios, ajustando los supuestos solo cuando múltiples señales coincidían. Las fuentes documentales mencionadas aquí son ilustrativas, y se revisaron muchos otros documentos y conjuntos de datos públicos para su validación y aclaración durante el estudio.
Entrevistas primarias y encuestas
El trabajo primario se utilizó para poner a prueba los supuestos de dimensionamiento que son difíciles de observar en los datos públicos, especialmente los cambios de combinación entre edificios modulares y sistemas en panel, y los precios típicos según el caso de uso. Se conversó con partes interesadas de la fabricación, la distribución, la contratación y la propiedad de proyectos, de modo que los factores de demanda en las principales ciudades y en el resto de Turquía pudieran reflejarse en una visión coherente.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Puesto del encuestado |
|---|---|
| Nivel superior: 36% | Directivos (CXO): 19% |
| Nivel medio: 43% | Líderes funcionales/de unidad: 37% |
| Actores más pequeños: 21% | Gerentes: 44% |
Dimensionamiento y previsión del mercado
El dimensionamiento se construye utilizando un enfoque descendente y ascendente, comenzando desde los grupos de demanda de construcción en Turquía y luego reduciendo hasta la participación de la prefabricación mediante indicadores observables. En la práctica, el enfoque descendente utiliza la dirección del gasto en construcción, las señales de permisos y los programas de reconstrucción posdesastre para reconstruir cuánta actividad de construcción abordable existe para las soluciones fuera de obra, y luego se aplican tasas de conversión según el caso de uso.
Para mantener el modelo realista, los totales se corroboran con aproximaciones ascendentes selectivas, donde se utilizan bandas de ingresos de proveedores, verificaciones de canal y construcciones de precio de venta promedio muestreado por volumen para validar la escala general. Entre los insumos más relevantes se incluyeron el ritmo de reemplazo de viviendas impulsado por los terremotos, la proporción de proyectos que utilizan sistemas modulares o en panel, los plazos típicos de los proyectos (que afectan el reconocimiento anual), la evolución de los costos del acero y el aislamiento, y la combinación de pedidos residenciales frente a comerciales en las grandes áreas metropolitanas. Las previsiones se desarrollaron mediante análisis de escenarios, ya que la demanda es sensible a los plazos de reconstrucción, las condiciones de financiamiento y el momento de la contratación pública, y esas variables se alinearon con lo que los entrevistados observan en sus carteras futuras. Cuando las divulgaciones de las empresas o las líneas comerciales estaban incompletas, las brechas se manejaron aplicando rangos conservadores y luego ajustándolos mediante validación repetida en entrevistas y comprobaciones de consistencia frente al ciclo de construcción.
Validación de datos y ciclo de actualización
La validación se realiza en capas para que el número final no dependa de un único dato. Comparamos el resultado del modelo con señales independientes, como la dirección de la actividad de construcción, el movimiento comercial de los componentes prefabricados relevantes y cualquier indicio visible de la cartera de proyectos, y luego investigamos los valores atípicos antes de la aprobación interna final.
Si un supuesto secundario cambia de manera significativa (por ejemplo, un cambio en el despliegue de la reconstrucción o oscilaciones abruptas en los costos de los insumos), los módulos relacionados se reelaboran y se vuelve a contactar a determinados informantes primarios para confirmar la nueva dirección. Los informes se actualizan anualmente, y se realizan actualizaciones intermedias cuando eventos importantes de política, moneda o demanda pueden cambiar las perspectivas a corto plazo. Antes de la entrega, se completa una revisión final por parte de un analista para que los clientes reciban la versión más actual disponible.
Comparación del tamaño del mercado de edificios prefabricados de Turquía de Mordor Intelligence con otras estimaciones publicadas
Los valores de mercado publicados para los edificios prefabricados en Turquía no siempre coinciden porque la línea de alcance puede variar, y los supuestos de precio y volumen pueden actualizarse en momentos diferentes. Las diferencias también se derivan de qué se cuenta como edificio prefabricado frente a componente prefabricado, y de si las cifras en moneda local se convierten utilizando tasas al contado o tasas promedio.
Algunas cifras publicadas parecen agrupar una actividad de construcción prefabricada más amplia, que incluye un conjunto extenso de elementos prefabricados de hormigón y materiales relacionados que pueden no traducirse en sistemas de edificios entregados en el mismo año. En Mordor Intelligence, el total del mercado se limita a los sistemas de edificios fabricados fuera de obra que se envían y ensamblan para la construcción de uso final, y se mantiene coherente en USD con los precios del año base indicados y con la misma definición a lo largo del pronóstico.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 4,21 mil millones de USD (2025) | |
| Editor de Inteligencia Sectorial A | 2,13 mil millones de USD (2025) | La cifra se reporta en TRY y puede variar de manera significativa según el momento de la conversión de divisas, y el alcance parece cubrir una canasta más amplia de construcción prefabricada que puede no corresponderse claramente con el valor de los sistemas de edificios entregados en el mismo año. |
| Revista Comercial B | 1,60 mil millones de USD (2024) | Este valor se alinea con el desempeño de exportación de contenedores y prefabricados, que es solo un canal de demanda, y excluye las instalaciones nacionales que suelen representar una gran parte del gasto anual. |
La diferencia proviene principalmente del alcance y del tratamiento de la moneda, y luego de si las exportaciones se tratan como el mercado o solo como una señal de entrada. Al mantener la unidad de medida como los sistemas de edificios prefabricados entregados dentro de Turquía y luego verificarla frente a indicadores de construcción y comercio, la estimación se mantiene rastreable a variables claras y pasos repetibles.


Preguntas Clave Respondidas en el Informe
¿Qué material lidera en la construcción prefabricada turca?
El concreto mantiene el liderazgo con una cuota del 60,78% en 2025, principalmente a través de sistemas de losas alveolares prefabricadas y encofrado deslizante.
¿Qué segmento de aplicación se está expandiendo más rápido?
La categoría "Otros" —que abarca instalaciones militares, de catástrofes y de obra— está creciendo a una CAGR del 5,37% debido a la vivienda de emergencia y las clínicas modulares.
¿Por qué se espera que Izmir supere a otras ciudades?
La reconstrucción tras el terremoto de Seferihisar y los proyectos logísticos centrados en el puerto otorgan a Izmir un outlook de CAGR del 5,86% hasta 2031.
¿Cómo influirá la TS 825 en la adopción de prefabricados?
Las normas de aislamiento más estrictas vigentes desde abril de 2025 elevan los costos de construcción tradicional entre un 15 y un 25%, orientando a los promotores hacia paneles y módulos aislados en fábrica.
¿Qué empresas dominan las exportaciones?
Dorce, Vefa/Vekon y Tepe Prefabrik lideran las exportaciones, aprovechando plantas con certificación ISO y módulos listos para la certificación CE para atender a clientes de la UE y la región MENA.
Última actualización de la página el:



