
Tamaño y cuota del mercado de edificios prefabricados de China
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
| Tamaño del mercado en el año base (2025) | 65.18 Mil millones de dólares |
| Tamaño del Mercado (2026) | 69.74 Mil millones de dólares |
| Tamaño del Mercado (2031) | 97.86 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 6.99 % |
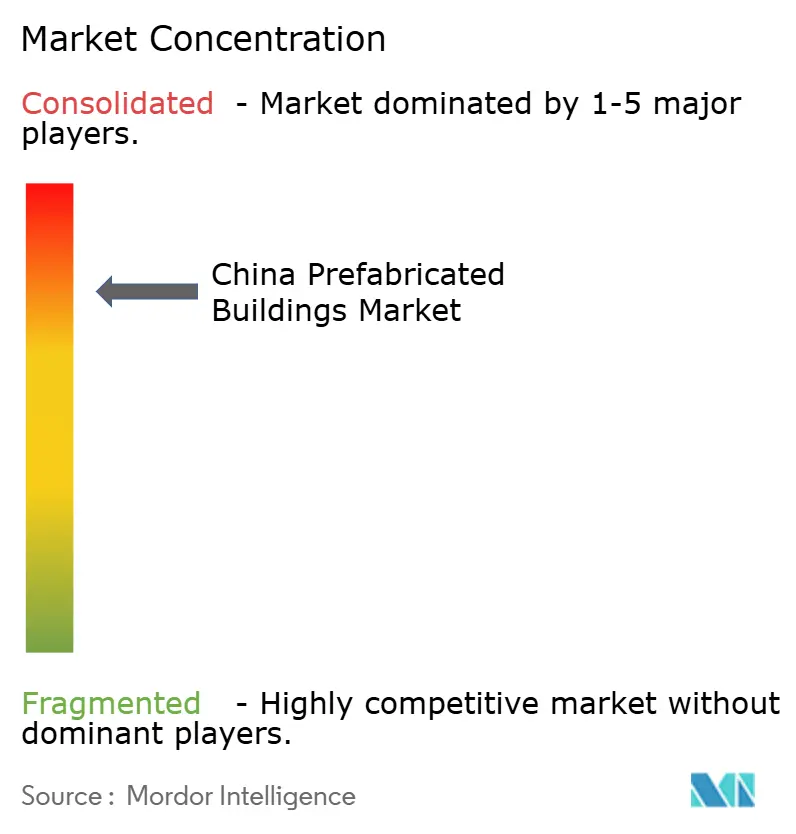
| Concentración del Mercado | Alto |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del mercado de edificios prefabricados de China por Mordor Intelligence
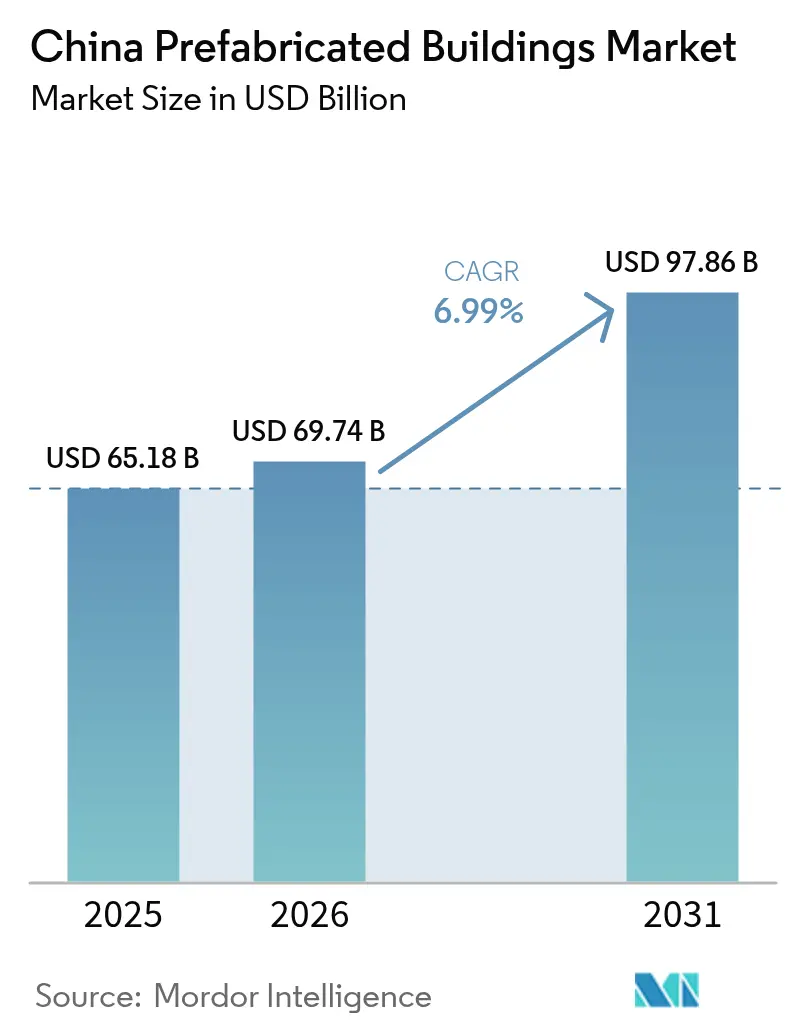
El tamaño del mercado de edificios prefabricados de China fue valorado en USD 65,18 mil millones en 2025 y se estima que crecerá desde USD 69,74 mil millones en 2026 hasta alcanzar USD 97,86 mil millones en 2031, a una CAGR del 6,99% durante el período de previsión (2026-2031). Las cuotas gubernamentales que exigen que el 30% de la nueva construcción urbana esté industrializada para 2027, junto con los compromisos de neutralidad de carbono, posicionan los métodos de construcción en fábrica como la solución predeterminada para la entrega rápida y con bajo desperdicio de viviendas e infraestructuras. El estímulo poscovid, el aumento de los costos laborales y las estrictas normas de seguridad en obra aceleran aún más la adopción, mientras que los mandatos de Modelado de Información de la Construcción (BIM) en Shenzhen y otras ciudades de primer nivel están impulsando la integración digital más profundamente en los flujos de trabajo de los proyectos. La dinámica competitiva sigue siendo fragmentada porque los especialistas regionales mantienen sólidas relaciones locales, aunque la crisis de liquidez entre los promotores tradicionales está generando oportunidades de consolidación para los contratistas integrados con amplio capital que pueden diseñar, fabricar y ensamblar bajo un mismo techo.
Principales conclusiones del informe
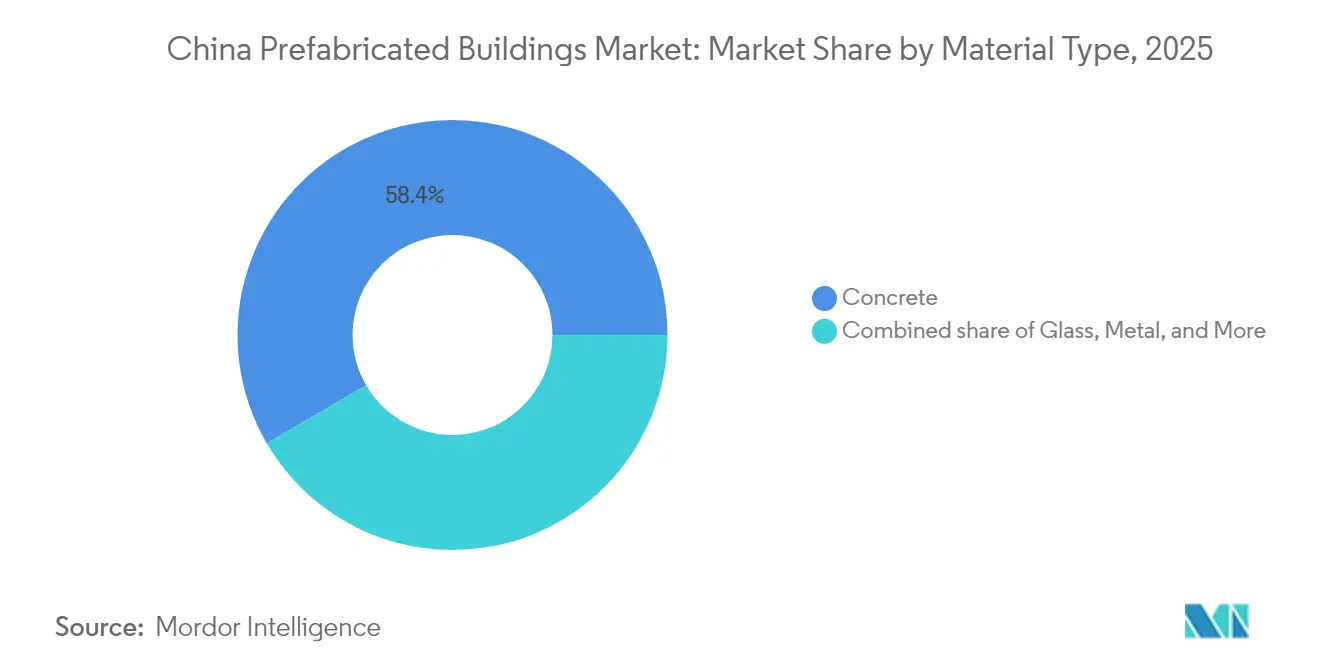
- Por tipo de material, el concreto lideró con una cuota del 58,40% del mercado de edificios prefabricados de China en 2025, mientras que la madera CLT/LVL avanza a una CAGR del 7,45% entre 2026 y 2031.
- Por aplicación, la construcción residencial representó el 53,65% del tamaño del mercado de edificios prefabricados de China en 2025, mientras que los proyectos industriales y de infraestructura se expanden a una CAGR del 7,19% entre 2026 y 2031.
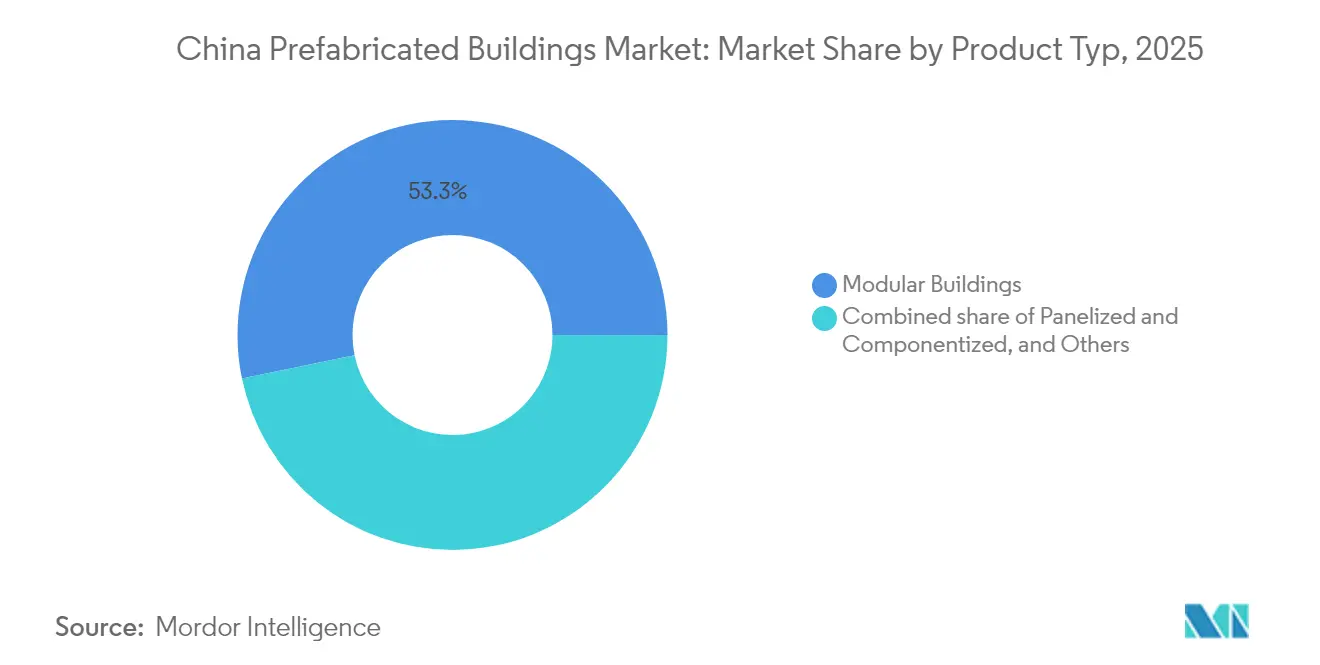
- Por tipo de producto, los edificios modulares representaron el 53,25% del tamaño del mercado de edificios prefabricados de China en 2025, aunque se prevé que los sistemas panelizados y componentizados crezcan a una CAGR del 7,32%.
- Por ciudad, Shanghái capturó el 18,60% de la cuota del mercado de edificios prefabricados de China en 2025, con Shenzhen registrando la perspectiva de CAGR más rápida del 7,58% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e información del mercado de edificios prefabricados de China
Análisis del impacto de los impulsores*
| Impulsor | % de impacto en la previsión de CAGR | Relevancia geográfica | Plazo de impacto |
|---|---|---|---|
| Cuotas nacionales de «edificios de montaje» para proyectos públicos | +1.8% | A nivel nacional, adopción temprana en ciudades de primer nivel | Mediano plazo (2-4 años) |
| Inicio acelerado de viviendas asequibles | +1.2% | Centros urbanos a nivel nacional | Corto plazo (≤ 2 años) |
| Mandatos de neutralidad de carbono | +1.5% | A nivel nacional, más estrictos en las provincias orientales | Largo plazo (≥ 4 años) |
| Aumento de los costos laborales y aplicación de normas de seguridad | +0.9% | Centros manufactureros costeros | Mediano plazo (2-4 años) |
| Mandato BIM-Gemelo Digital de Shenzhen | +0.4% | Shenzhen y desbordamiento hacia Guangdong | Corto plazo (≤ 2 años) |
| Patios de módulos de Alta Velocidad Ferroviaria reconvertidos para microapartamentos | +0.3% | Ciudades a lo largo de los corredores de ferrocarril de alta velocidad | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Objetivos de cuota nacional de «edificios de montaje» para proyectos públicos
El Ministerio de Vivienda y Desarrollo Urbano-Rural (MOHURD) exige que el 30% de la nueva superficie urbana incorpore métodos prefabricados para 2027, garantizando un nivel mínimo de demanda incluso durante los ciclos bajistas. El 14.º Plan Quinquenal añade 50 millones de m² de edificios de energía ultrabaja que deben alcanzar puntuaciones de rendimiento estrictas, lo que en la práctica consolida los cerramientos de construcción en fábrica. Varias provincias han reducido drásticamente los tiempos de tramitación de permisos para los proyectos que cumplen los requisitos, y Jiangsu ha pilotado aprobaciones integradas que recortan la burocracia en un 45%.[1]Departamento Provincial de Vivienda y Desarrollo Urbano-Rural de Jiangsu, "Medidas de Aprobación Simplificada," jsszfhcxjst.jiangsu.gov.cn
Inicio acelerado de viviendas asequibles en el marco del estímulo poscovid
Los bonos de propósito especial que superaron los USD 100 mil millones en 2024 impulsaron los inicios de construcción de vivienda a nivel municipal, favoreciendo el ciclo de entrega de 30 a 60 días alcanzable con componentes modulares[2]Comisión Nacional de Desarrollo y Reforma, "Informe de 2024 sobre el desarrollo social y económico," ndrc.gov.cn. El complejo Baiziwan de Beijing utilizó un 80% de elementos fuera de obra en 4.000 unidades, sentando un precedente para las ciudades de segundo nivel que buscan despliegues rápidos de vivienda social. Los subsidios ahora reembolsan hasta el 15% de los costos de componentes una vez verificadas las tasas de ensamblaje especificadas, mejorando los perfiles de flujo de caja de los proyectos.
Mandatos de neutralidad de carbono que favorecen los métodos fuera de obra con bajo desperdicio
La construcción representó el 47,1% de las emisiones relacionadas con la energía de China en 2024, lo que llevó a los reguladores a incorporar la contabilidad de carbono en los códigos de construcción. Los estudios muestran que la prefabricación reduce los residuos en obra y recorta las emisiones del ciclo de vida entre un 30% y un 50% en comparación con las construcciones vertidas in situ[3]Springer Nature, "Análisis de emisiones de gases de efecto invernadero basado en sistemas de prefabricación fuera de obra," springer.com. Las provincias orientales ahora exigen declaraciones de impacto de carbono durante la licitación, otorgando a las ofertas de prefabricados una ventaja de cumplimiento medible.
Aumento de los costos laborales y aplicación de normas de seguridad que impulsan la adopción de fábricas
Los salarios medios en obra aumentaron un 11% interanual en los centros costeros durante 2024, mientras que la formación obligatoria en seguridad y la supervisión elevaron los gastos generales de los contratistas tradicionales. Las fábricas de prefabricados reportan tasas de accidentes entre un 30% y un 50% más bajas, lo que permite a las aseguradoras reducir las primas cuando se especifican métodos modulares, inclinando aún más la ecuación de costos. La demografía laboral amplifica el cambio porque menos del 10% de los nuevos graduados de formación profesional eligen los oficios en obra.
Análisis del impacto de las restricciones*
| Restricción | % de impacto en la previsión de CAGR | Relevancia geográfica | Plazo de impacto |
|---|---|---|---|
| Mayor CAPEX inicial para proyectos de menos de 30.000 m² | -1.1% | A nivel nacional, agudo en ciudades de tercer nivel | Corto plazo (≤ 2 años) |
| Certificación provincial no uniforme | -0.8% | A nivel nacional | Mediano plazo (2-4 años) |
| Ciclos de arrendamiento de terrenos a 40 años para fábricas | -0.5% | A nivel nacional, inversores privados | Largo plazo (≥ 4 años) |
| Crisis de liquidez de los promotores | -1.3% | Ciudades de segundo y tercer nivel | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Mayor CAPEX inicial frente al convencional para proyectos de menos de 30.000 m²
Los proyectos de menos de 30.000 m² rara vez logran precios de economía de escala en moldes y logística, dejando una prima de componentes del 15–25% a pesar de las exenciones fiscales y las reducciones de tasas[4]MDPI, "Factores de costo de capital en la prefabricación," mdpi.com. El punto de equilibrio se desplaza a cerca de 50.000 m², lo que desalienta a los promotores privados más pequeños de adoptar métodos industrializados. Los subsidios provinciales mitigan pero no eliminan la brecha porque los pagos llegan solo después de que las inspecciones en campo certifiquen los objetivos de tasa de ensamblaje.
Crisis de liquidez de los promotores inmobiliarios que retrasa los pagos a las fábricas de prefabricados
Los ciclos de pago se extendieron más allá de los 180 días en 2024 a medida que empresas en dificultades como Evergrande y Country Garden detuvieron múltiples obras, obligando a los proveedores a ajustar las ventanas de crédito. Las plantas de prefabricados más pequeñas con escasas reservas de efectivo ahora exigen depósitos anticipados, limitando los inicios de proyectos y elevando el riesgo de quiebra entre los contratistas de tercer nivel. Las cuotas de préstamo gubernamental mejoran el flujo de caja para las finalizaciones, pero la confianza en el proceso de entrega sigue siendo frágil.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de segmentos
Por tipo de material: el dominio del concreto se enfrenta a la innovación en madera
El concreto dominó con una cuota del 58,40% del mercado de edificios prefabricados de China en 2025, gracias a las cadenas de suministro consolidadas y a los económicos costos por m² para la vivienda masiva. La madera CLT/LVL, sin embargo, está en camino de alcanzar una CAGR del 7,45%, impulsada por los créditos de carbono incorporado y la flexibilidad de diseño valorada por los promotores con conciencia ecológica.
Los proveedores chinos están pilotando concreto de ultra alto rendimiento (UHPC) que incorpora áridos reciclados y agentes de captura de carbono en planta, con el objetivo de proteger los márgenes frente a la penetración de la madera. Mientras tanto, las directrices del Ministerio para 2025 promueven el acero estructural y la madera de ingeniería en la revitalización rural, lo que señala el apoyo político a una combinación de materiales diversificada.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la compra del informe


Por aplicación: el crecimiento industrial supera a la base residencial
El sector residencial representó el 53,65% del tamaño del mercado de edificios prefabricados de China en 2025, respaldado por grandes proyectos de vivienda asequible. Los proyectos industriales y de infraestructura crecen más rápido, a una CAGR del 7,19%, gracias a las fábricas de semiconductores, los centros logísticos y los corredores de servicios públicos de ciudades inteligentes que exigen entornos de construcción rigurosamente controlados.
Los hospitales y las escuelas también están virando hacia unidades fabricadas en fábrica tras las pruebas de concepto de la era pandémica, como la Escuela Prefabricada Jinlong de 13 meses en Shenzhen, que alcanzó un contenido fuera de obra del 75%. Los proyectos de fabricación se benefician de la reducción del polvo y las vibraciones en las líneas de precisión, lo que refuerza el argumento económico para la entrega industrializada.
Por tipo de producto: los sistemas panelizados desafían el dominio modular
Los bloques modulares retuvieron una cuota de mercado del 53,25% en 2025, aunque los sistemas panelizados y componentizados los superarán con una CAGR del 7,32% hasta 2031. Los contratistas buscan flexibilidad en obra para abordar condiciones variables de parcela sin renunciar a la productividad de la fábrica.
La torre de 26 pisos de Broad Group erigida en 5 días subraya las ventajas de velocidad, pero los paquetes panelizados reducen el peso de transporte y los requisitos de grúa para los activos de altura media. Las bibliotecas de clones digitales dentro de las plataformas BIM hacen viables los ajustes de diseño en etapas avanzadas, alineándose con las reglas de verificación de gemelo digital de Shenzhen.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la compra del informe
Análisis geográfico
Shanghái mantuvo la mayor cuota del mercado de edificios prefabricados de China con un 18,60% en 2025, respaldado por ecosistemas maduros de ingeniería, adquisición y construcción (EPC), logística de puertos de aguas profundas y políticas municipales que agilizan los rascacielos de construcción en fábrica. Su densa base de proveedores permite a los promotores disponer de módulos de concreto, vidrio y sistemas mecánicos, eléctricos y de plomería (MEP) en un plazo de 24 horas tras la solicitud, reduciendo los costos de inventario en obra y estabilizando los flujos de caja de los proyectos. La perspectiva de CAGR del 7,58% de Shenzhen refleja los mandatos BIM-Gemelo Digital que recompensan a los contratistas capaces de alimentar datos de producción en tiempo real en el portal de planificación de la ciudad, mientras que Guangzhou y Hangzhou se benefician de la expansión de almacenes de comercio electrónico y parques tecnológicos que dependen de la entrega rápida de estructuras. Colectivamente, la franja costera oriental representa más de la mitad del tamaño del mercado de edificios prefabricados de China porque las redes integradas de ferrocarril-carretera-puerto permiten transferencias de componentes justo a tiempo a tarifas de envío predecibles. El aumento de los precios del suelo en estos centros empuja a los promotores hacia torres más altas y esbeltas que se adaptan a los núcleos modulares.
En el norte, el clúster de Beijing-Tianjin-Hebei alinea los códigos de planificación para que los paneles de pared y los módulos de baño idénticos puedan intercambiarse entre jurisdicciones sin nueva certificación, reduciendo los costos de reingeniería hasta en un 12%. El impulso de vivienda asequible de Beijing canaliza grandes volúmenes hacia bloques estandarizados de seis a nueve pisos, manteniendo las fábricas regionales a un 80% de utilización incluso durante el ciclo bajista del mercado inmobiliario. Las ciudades adyacentes de Hebei albergan nuevas plantas de módulos con estructura de acero que envían grandes unidades volumétricas a la capital durante la noche, aprovechando los menores alquileres de suelo y una autopista directa. Las provincias centrales como Hubei y Hunan están emergiendo como centros de exportación de componentes; la base de Broad Group en Hunan ahora suministra núcleos de escaleras a proyectos en Shanghái y Chengdu en un plazo de 48 horas mediante flete de alta velocidad. Estos nodos centrales diversifican el riesgo de los cuellos de botella costeros y extienden los beneficios económicos hacia el interior del país.
Las provincias occidentales se quedan atrás en penetración porque los escasos núcleos urbanos elevan los costos logísticos por unidad; sin embargo, los paquetes de plantas de energía y transporte de la Iniciativa del Cinturón y la Ruta garantizan pedidos ancla para las nuevas fábricas, lo que permite un modelo de concentrador y radios que puede escalar a lo largo de la década. Los gobiernos locales de Chongqing, Chengdu y Xi'an ofrecen arrendamientos de terrenos con descuento y exenciones fiscales de tres años para atraer inversiones en líneas de acero de perfil ligero y madera contralaminada (CLT), reduciendo el diferencial de costo de entrega con la costa. Xinjiang y Qinghai otorgan puntos de compra adicionales a los licitantes que utilicen al menos un 40% de contenido modular de origen nacional, estimulando las cadenas de suministro regionales incipientes. A nivel nacional, los reguladores orientales ahora exigen declaraciones de impacto de carbono y presentaciones de gemelo digital durante la licitación, mientras que varias agencias occidentales aún dependen de revisiones manuales de planos, alargando los plazos de aprobación. Entre 2026 y 2031, se espera que la alineación de las normas de certificación y el despliegue de subsidios para corredores de carga interior extiendan la adopción, consolidando un equilibrio geográfico a largo plazo en el mercado de edificios prefabricados de China.
Panorama regulatorio
El marco regulatorio de China para edificios prefabricados se sustenta en el Ministerio de Vivienda y Desarrollo Urbano-Rural (MOHURD), que vincula la construcción industrializada a objetivos nacionales, incluida la meta del 30% de incorporación de prefabricación en la nueva superficie urbana para 2027 y el impulso más amplio hacia la construcción inteligente referenciado en el 15.º Plan Quinquenal (2026-2030). Más allá de la orientación nacional, los gobiernos locales continúan exigiendo la prefabricación para edificios públicos con inversión gubernamental, y algunas jurisdicciones establecen umbrales de tasa de ensamblaje (por ejemplo, 50% o superior) para calificar en la contratación pública.
La estandarización se está ampliando mediante nuevas normas técnicas y de gestión vigentes en 2026 que formalizan los requisitos de ejecución y cumplimiento a lo largo del ciclo de vida del proyecto. Algunos ejemplos son T/CUPC 048-2026 (gestión de seguridad, vigente desde el 19 de marzo de 2026), T/WHCIA 1011-2026 (gestión de proyectos EPC, vigente desde el 1 de marzo de 2026), y una regulación técnica provincial para la construcción modular de concreto en Anhui, DB34/T 5392-2026 (vigente desde el 5 de julio de 2026). Estas incorporaciones se suman a orientaciones previas de gestión de proyectos como T/CAIEC 104-2025 (vigente desde el 30 de junio de 2025), y junto con las prácticas de certificación provincial desiguales citadas por los participantes de la industria, señalan que la capacidad de cumplimiento y la preparación documental son diferenciadores clave para contratistas y proveedores de componentes que operan en múltiples provincias.
Análisis de la cadena de valor
La cadena de valor en los edificios prefabricados de China se centra cada vez más en la entrega verticalmente integrada, que abarca el diseño estandarizado, la ingeniería digital, la producción en fábrica, la logística y el ensamblaje en obra bajo contratación de tipo EPC. Grandes actores integrados como China State Construction Engineering Corporation (CSCEC) y sus brazos de construcción industrializada operan flujos de trabajo de diseño a fabricación e instalación, mientras que las plataformas tecnológicas y de procesos (incluidas herramientas basadas en BIM utilizadas por contratistas) conectan las bibliotecas de diseño con la planificación de producción y las listas de materiales, mejorando la repetibilidad de módulos, paneles y subensamblajes MEP.
Aguas arriba, el ecosistema depende de la fabricación a escala de componentes estructurales y partes de construcción que enfatiza la estandarización y el diseño de múltiples combinaciones, de modo que las mismas familias de productos puedan configurarse en distintas tipologías de edificios. Las actividades intermedias incluyen fabricación de precisión, inspección de calidad y embalaje, seguidas de un transporte sensible al tiempo hacia obras urbanas, donde el uso de grúas, la secuenciación y la gestión de seguridad en obra determinan la productividad del ensamblaje. Aguas abajo, los desarrolladores y compradores públicos exigen cada vez más documentación de desempeño (por ejemplo, cumplimiento de gestión de seguridad y de gestión de proyectos EPC bajo las nuevas normas), lo que impulsa a contratistas y proveedores a fortalecer la trazabilidad, los paquetes de entrega digital y las capacidades de servicio de ciclo de vida junto con la entrega de construcción principal.
Panorama competitivo
El panorama competitivo en el ámbito de los edificios prefabricados de China sigue siendo muy fragmentado a pesar de la presencia de varios conglomerados de propiedad estatal que dominan la construcción convencional. Los grandes contratistas integrados como China State Construction Engineering Corporation, China Railway Construction Corporation y China Communications Construction Group operan plataformas nacionales de diseño hasta ensamblaje que les otorgan ventajas de costo en los megaproyectos. Junto a estos gigantes, promotores inmobiliarios diversificados como Vanke y Country Garden han construido fábricas de módulos cautivas para asegurar el suministro y aislar los proyectos de las interrupciones del mercado. Cientos de empresas regionales de ingeniería, adquisición y construcción todavía prosperan concentrándose en las relaciones con los gobiernos locales, materiales especializados y sistemas panelizados de respuesta rápida que las empresas más grandes suelen ignorar.
La transformación digital es el eje competitivo definitorio, con los actores líderes incorporando BIM, gemelo digital y programación automatizada de producción en flujos de trabajo basados en la nube que conectan directamente a los arquitectos con las líneas de soldadura y corte robóticas. El conjunto PKPM-BIM de Beijing Guli Technology se ha convertido en un estándar de facto, y los contratistas que integran su función de lista de materiales automatizada pueden reducir las iteraciones de diseño hasta en un 30%. Broad Group continúa diferenciándose en velocidad, demostrando el ensamblaje en cinco días de una torre de 26 pisos mediante la prefabricación de unidades volumétricas completas de 12 metros con sistemas MEP preinstalados. Los innovadores en madera como Dehua TB New Decoration aprovechan la experiencia en madera contralaminada para ganar licitaciones públicas de bajo carbono, mientras que los especialistas en acero de Jiangsu despliegan paneles de fachada de concreto de ultra alto rendimiento para cumplir con los estrictos códigos de incendios. Las alianzas con proveedores de servicios en la nube, los brazos de financiamiento verde de los bancos estatales y los mercados de créditos de carbono están emergiendo como habilitadores fundamentales para las empresas que buscan monetizar los beneficios de sostenibilidad.
Líderes de la industria de edificios prefabricados de China
China State Construction Engineering Corp. (CSCEC)
Broad Group
Vanke Industrialized Building
Beijing Urban Construction Group (BUCG)
CITIC Construction Prefab Division
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Oportunidades de mercado y perspectivas futuras
La modularización orientada a la exportación está emergiendo como un espacio de crecimiento medible junto con la demanda urbana y de proyectos públicos nacionales, respaldada por el crecimiento reportado en los envíos al exterior y la capacidad de los principales contratistas para empaquetar capacidades de diseño-fabricación-instalación para compradores internacionales. Las exportaciones de edificios prefabricados se reportaron en 4,34 mil millones de USD en 2025, con un crecimiento interanual del 45% en el primer trimestre de 2026, y se ha citado a CSCEC por expandir su cartera de pedidos internacionales de productos modulares destinados a proyectos de hostelería, residenciales y comerciales. Esto respalda una vía para que los fabricantes chinos de módulos y las empresas EPC diversifiquen sus ingresos más allá de los ciclos inmobiliarios nacionales y estandaricen plataformas de productos que puedan replicarse en distintas geografías.
Dentro de China, la oportunidad se concentra en la mejora de los métodos de entrega impulsada por el cumplimiento normativo, ya que el MOHURD enfatiza la innovación tecnológica y la construcción inteligente en el marco del 15.º Plan Quinquenal (2026-2030). La red cada vez más estricta de normas de 2026 (incluidas las especificaciones de gestión de seguridad y gestión de proyectos EPC, y regulaciones técnicas a nivel provincial como la DB34/T 5392-2026 de Anhui) aumenta la demanda de empresas capaces de industrializar la documentación, el control de calidad (QA/QC) y el control de producción digital en múltiples provincias. Iniciativas paralelas por parte de los desarrolladores en torno al rendimiento verde y energético también refuerzan los componentes industrializados en activos logísticos e industriales, donde envolventes repetibles, skids MEP y entrega rápida de estructuras se integran con los requisitos de diseño de edificación verde y energía renovable.
Desarrollos recientes del sector
- Julio de 2026: el sistema constructivo Good Housing se implementó en 135 proyectos, totalizando 18,45 millones de metros cuadrados en 23 provincias. La acción desplaza la agenda de construcción industrializada impulsada por el gobierno hacia una implementación modular a gran escala y expande el rendimiento de la prefabricación residencial en China.
- Junio de 2026: solución de edificación modular Holon: finalización de proyectos con 95% de trabajo realizado en fábrica. Esto demuestra una producción modular de alto contenido de fábrica y fortalece el potencial de exportación y de proyectos piloto internacionales para sistemas modulares y ensamblaje rápido.
- Enero de 2026: Earth Tower: apartamento modular de 16 pisos en Abu Dabi, 259 módulos prefabricados ensamblados en 96 horas. Este proyecto modular internacional de alto perfil refuerza la demanda global de vivienda de fabricación rápida y expande la credibilidad transfronteriza de la prefabricación en los mercados del CCG y MEA.


Marco de la metodología de investigación y alcance del informe
Definición y cobertura del mercado
Este mercado abarca el valor de la construcción de edificios prefabricados en China, donde las partes estructurales o no estructurales del edificio se fabrican fuera del sitio, luego se transportan y ensamblan en la ubicación del proyecto, en los principales usos finales de edificación.
Exclusiones del alcance: excluimos la construcción tradicional exclusivamente en obra sin módulos o paneles de construcción fabricados fuera del sitio, junto con los materiales de construcción sueltos vendidos sin el contexto de un sistema de edificación prefabricada.
Descripción general de la segmentación
- Por tipo de material
- Concreto
- Vidrio
- Metal
- Madera
- Otros materiales
- Por aplicación
- Residencial
- Comercial
- Otros
- Por tipo de producto
- Edificios modulares
- Sistemas panelizados y componentizados
- Otros tipos de prefabricados
- Por ciudades clave
- Shenzhen
- Beijing
- Shanghái
- Hangzhou
- Guangzhou
- Otras ciudades clave
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
Se utilizó investigación documental para mapear el entorno operativo de los edificios prefabricados en China y anclar el modelo con indicadores públicos repetibles. Revisamos estadísticas oficiales de construcción y vivienda, así como señales de política de fuentes como la Oficina Nacional de Estadísticas de China, el Ministerio de Vivienda y Desarrollo Urbano-Rural, y las autoridades de vivienda provinciales o municipales donde se rastrean los objetivos de ejecución de proyectos.
Para verificar la dirección de la oferta y la demanda, también utilizamos información de organismos de comercio y normalización y referencias técnicas, como publicaciones de normas de construcción públicas, sitios web de asociaciones de construcción industrializada y artículos revisados por pares sobre la adopción modular y prefabricada. Para el contexto sobre la presencia de las empresas y el lenguaje de capacidad, también recurrimos a informes anuales, presentaciones a inversionistas, noticias creíbles de la industria y una suscripción de pago que agrega datos financieros de empresas y anuncios de contratos importantes. Las fuentes documentales enumeradas son ilustrativas, y también se revisaron documentos y bases de datos públicos adicionales para respaldar los pasos de validación y aclaración.
Entrevistas primarias y encuestas
El trabajo primario se centró en confirmar qué se cuenta como edificios prefabricados en proyectos reales y cómo fluyen los valores contractuales entre diseño, fabricación, logística y ensamblaje en obra. Hablamos con contratistas, fabricantes de componentes prefabricados, desarrolladores y gerentes de proyectos en toda China para verificar la lógica de precios, las tasas de adopción y la visibilidad de la cartera de proyectos, y luego ajustar en consecuencia las suposiciones del modelo.
Distribución de encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 39% | Directivos (CXO): 20% |
| Nivel medio: 40% | Líderes funcionales/de unidad: 22% |
| Actores más pequeños: 21% | Gerentes: 58% |
Dimensionamiento y pronóstico del mercado
Para el dimensionamiento, utilizamos un enfoque de arriba hacia abajo y de abajo hacia arriba, en el que la actividad de construcción de China y la penetración de la edificación industrializada se usan para reconstruir el conjunto de valor, y luego los totales se contrastan con señales de proveedores y a nivel de proyecto. En la práctica, comenzamos con la producción de construcción de China y las tendencias de nueva superficie construida, aplicamos la adopción de prefabricación por uso final principal y luego convertimos a valor utilizando la participación típica de la prefabricación en el costo del proyecto y los patrones de precios contractuales predominantes.
Los insumos clave utilizados como referencias prácticas incluyen los inicios y finalizaciones de nuevas construcciones, los objetivos de política de prefabricación y los impulsos de cumplimiento, la mezcla típica de proyectos entre edificios residenciales y públicos o comerciales, la intensidad de componentes prefabricados (por ejemplo, uso en paneles frente a uso volumétrico) y el movimiento de costos de insumos que afecta el precio instalado. Los pronósticos se elaboraron mediante análisis de escenarios respaldados por opiniones de expertos sobre la continuidad de las políticas, la disponibilidad de mano de obra y la actividad de los desarrolladores, y luego se suavizaron para evitar cambios abruptos poco realistas. Cuando la cobertura de abajo hacia arriba fue incompleta, las brechas se abordaron mediante un ASP representativo por tipo de edificio, ajustado por diferencias regionales de costo, y validado a través de verificaciones con canales y contratistas.
Validación de datos y ciclo de actualización
Los resultados del modelo se verifican frente a señales independientes, como las tendencias de producción de construcción, los hitos de adopción de políticas y los cambios observables en las carteras de proyectos que describen los entrevistados. Si aparece una anomalía, se rastrea el factor causante hasta el nivel de suposición (penetración, mezcla de proyectos o precios), y luego se vuelve a verificar con fuentes secundarias y llamadas de seguimiento antes de la aprobación final.
Cada informe se actualiza anualmente, y se activan actualizaciones intermedias cuando se observan cambios materiales de política, desaceleraciones importantes de la construcción o variaciones abruptas en los costos de insumos. Antes de la entrega, realizamos una revisión final para que el dimensionamiento, los pronósticos y los comentarios reflejen los datos más recientes disponibles y una lógica coherente.
Tamaño del mercado de edificios prefabricados de China según Mordor Intelligence frente a otras estimaciones publicadas
Los valores de mercado publicados para los edificios prefabricados de China pueden parecer muy distantes entre sí porque los límites de alcance se trazan de manera diferente y porque el momento de la conversión de divisas y el tratamiento del valor del proyecto varían según el editor. Algunas fuentes cuentan un conjunto más amplio de servicios de construcción industrializada, mientras que otras se centran únicamente en sistemas de edificación claramente fabricados fuera del sitio y luego ensamblados en obra.
Los mayores factores de divergencia suelen derivarse de lo que se incluye en el valor del proyecto (valor total del proyecto frente al valor del alcance prefabricado), de si las instalaciones de infraestructura e industriales se mezclan en el mismo conjunto, y de qué tan rápido se supone que aumentará la adopción bajo los objetivos de política. Las diferencias también aparecen cuando una estimación utiliza una serie en CNY y otra convierte a USD a una tasa promedio anual diferente, o cuando los años base más antiguos no se revalidan frente al ciclo de construcción más reciente.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 65,18 mil millones de USD (2025) | |
| Informe breve de investigación de la industria A | 40,80 mil millones de USD (2024) | Utiliza un año base anterior y, en algunos casos, una captura de valor más estrecha, lo que puede subestimar proyectos donde la prefabricación se contrata como una mayor proporción del valor total del contrato, y la serie temporal no siempre está alineada con los mismos puntos de inflexión del ciclo de construcción. |
| Resumen de noticias financieras B | 206,00 mil millones de USD (2024) | Reportado en CNY y típicamente refleja un conjunto de valor de construcción prefabricada más amplio, que puede incluir una porción mayor del valor total del proyecto y actividades de construcción industrializada adyacentes, y luego aparece más grande una vez convertido a USD. |
La tabla muestra una amplia dispersión que proviene principalmente de qué proporción de un proyecto de edificación se trata como valor prefabricado, y en el modelo de Mordor Intelligence solo se cuenta el alcance de edificación prefabricada vinculado a componentes fabricados fuera del sitio y su ensamblaje, en lugar del contrato de construcción convencional en su totalidad. Una vez que se fija el alcance y se verifica la lógica de precios con profesionales del proyecto, la estimación se vuelve más fácil de rastrear hasta factores claros como la actividad de construcción, las tasas de adopción y el valor instalado por metro cuadrado.


Preguntas clave respondidas en el informe
¿Cuál es el tamaño del mercado de edificios prefabricados de China en 2026?
El mercado se sitúa en USD 69,74 mil millones en 2026 y se proyecta que alcanzará USD 97,86 mil millones en 2031 a una CAGR del 6,99%.
¿Qué ciudad muestra el crecimiento más rápido en construcción prefabricada?
Shenzhen lidera con una CAGR prevista del 7,58% hasta 2031, impulsada por los mandatos BIM-Gemelo Digital y los ambiciosos objetivos de cuota.
¿Qué segmento tiene la mayor cuota por material?
El concreto domina con una cuota de mercado del 58,40% en 2025, aunque la madera CLT/LVL es el segmento de material de más rápido crecimiento.
¿Cómo están afectando los objetivos de neutralidad de carbono a la adopción?
Las políticas de neutralidad de carbono favorecen los métodos de construcción en fábrica que reducen las emisiones del ciclo de vida entre un 30% y un 50%, otorgando a la prefabricación una ventaja regulatoria.
¿Cuál es la principal restricción para los proyectos más pequeños?
Los proyectos de menos de 30.000 m² enfrentan una prima de costo del 15–25% debido a las limitadas economías de escala, lo que desalienta la adopción entre los pequeños promotores.
¿Quién es el mayor actor del mercado?
China State Construction Engineering Corporation lidera el mercado, registrando más de USD 300 mil millones en ingresos en 2024 y capacidad de prefabricación a nivel nacional.
Última actualización de la página el:



