
Tamaño y Participación del Mercado de Construcción Prefabricada en Japón
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
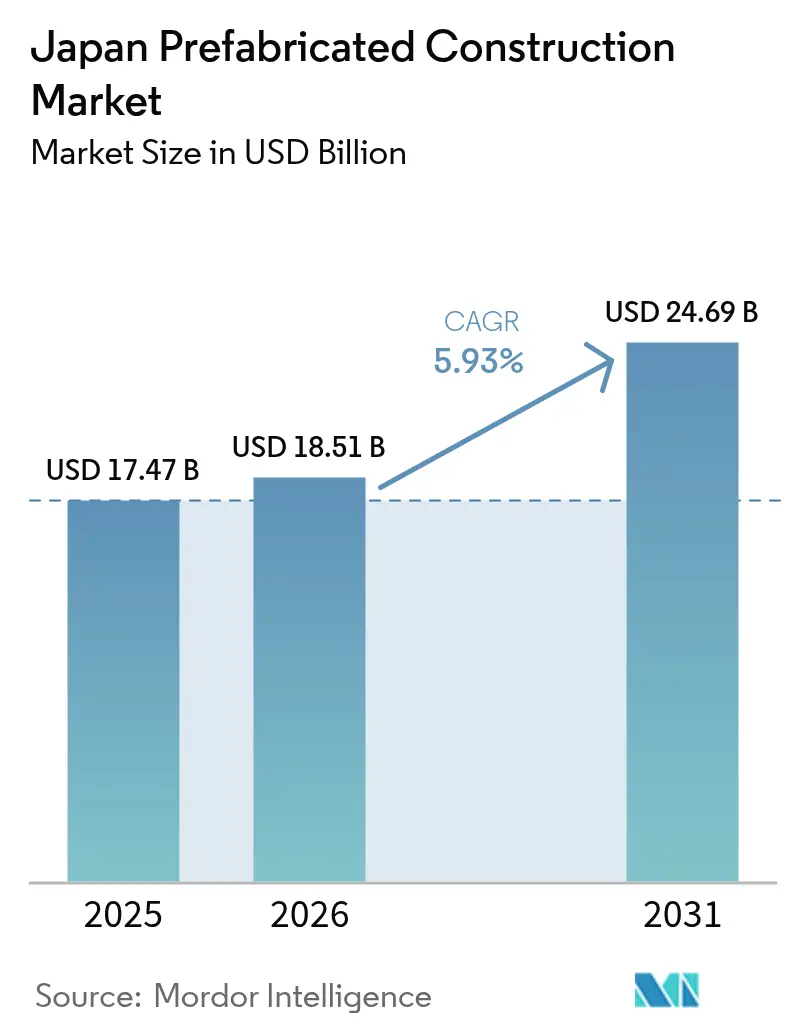
| Tamaño del mercado en el año base (2025) | 17.47 Mil millones de dólares |
| Tamaño del Mercado (2026) | 18.51 Mil millones de dólares |
| Tamaño del Mercado (2031) | 24.69 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 5.93 % |
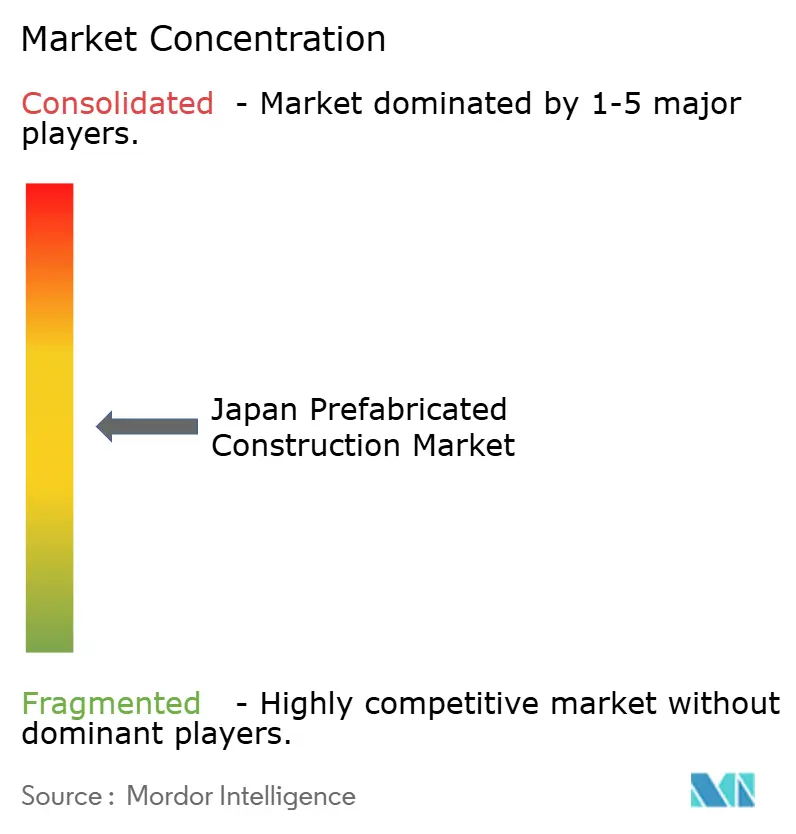
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Construcción Prefabricada en Japón por Mordor Intelligence
El tamaño del Mercado de Construcción Prefabricada en Japón fue valorado en USD 17,47 mil millones en 2025 y se estima que crecerá desde USD 18,51 mil millones en 2026 hasta alcanzar USD 24,69 mil millones en 2031, a una CAGR del 5,93% durante el período de pronóstico (2026-2031). Este impulso refleja un cambio estructural que se aleja de la construcción intensiva en obra hacia la precisión de fabricación en fábrica, a medida que el sector enfrenta crónicas escaseces de mano de obra, normas más estrictas sobre horas extraordinarias, y códigos más rigurosos de eficiencia sísmica y energética. Los módulos volumétricos que salen de fábrica con los sistemas mecánicos, eléctricos y de plomería (MEP) ya instalados están acortando los calendarios de los proyectos, y las innovaciones en madera —incluida la madera laminada cruzada (CLT)— están abriendo oportunidades en edificios de mediana altura que antes eran dominados por el concreto y el acero. Los municipios están acelerando las renovaciones de escuelas y clínicas, los promotores inmobiliarios se apresuran a entregar centros de distribución de comercio electrónico antes de que se consolide la demanda, y los inversores están recompensando a las empresas que integran principios de reducción de carbono y economía circular en sus flujos de trabajo de producción. En este contexto, el mercado de construcción prefabricada en Japón ofrece una cobertura operativa frente a la reducción de la fuerza laboral, los vientos en contra regulatorios y la volatilidad de los costos de materiales, al tiempo que posiciona a los fabricantes para capturar valor en los programas de recuperación ante desastres y descarbonización[1]Fundación para la Promoción de la Movilidad Personal y el Transporte Ecológico, "Escasez de Mano de Obra y Adopción de Prefabricados," ecomo.or.jp.
Conclusiones Clave del Informe
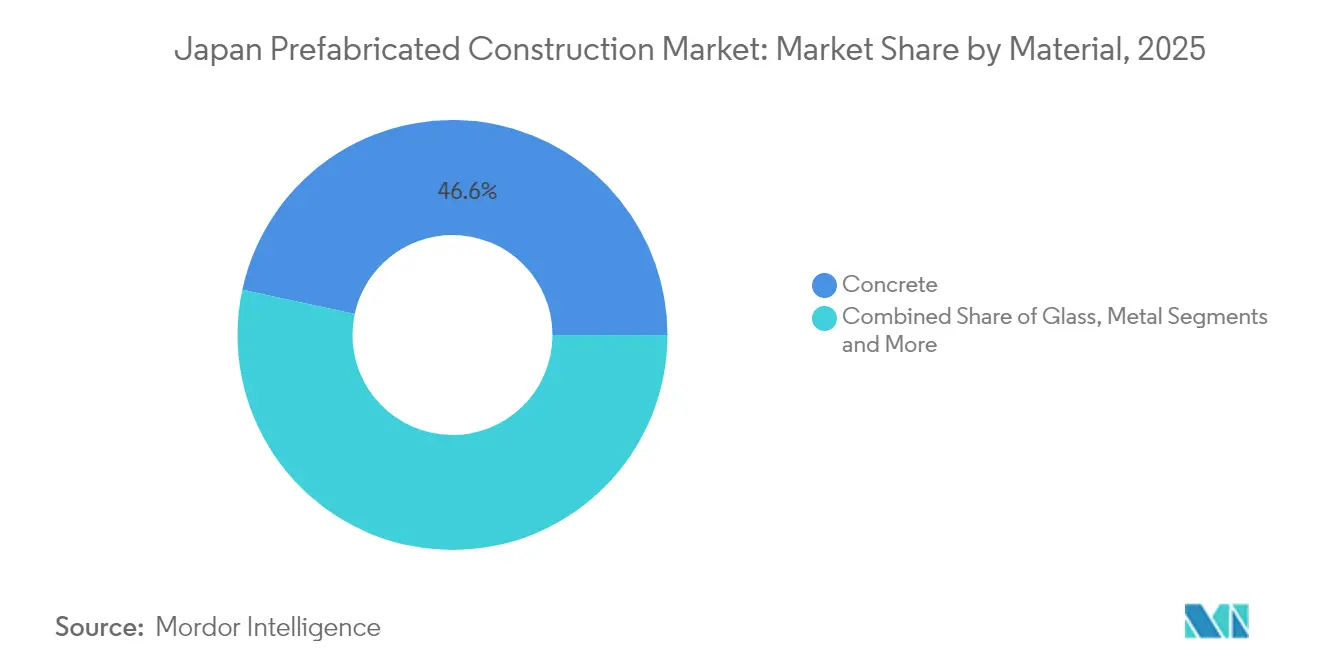
- Por material, el concreto lideró con el 46,62% de la participación del mercado de construcción prefabricada en Japón en 2025; se pronostica que la madera de ingeniería se expandirá a una CAGR del 6,54% hasta 2031, la más rápida entre todos los materiales.
- Por aplicación, el sector residencial representó el 58,74% del tamaño del mercado de construcción prefabricada en Japón en 2025, mientras que los edificios comerciales avanzan a una CAGR del 6,73% hasta 2031.
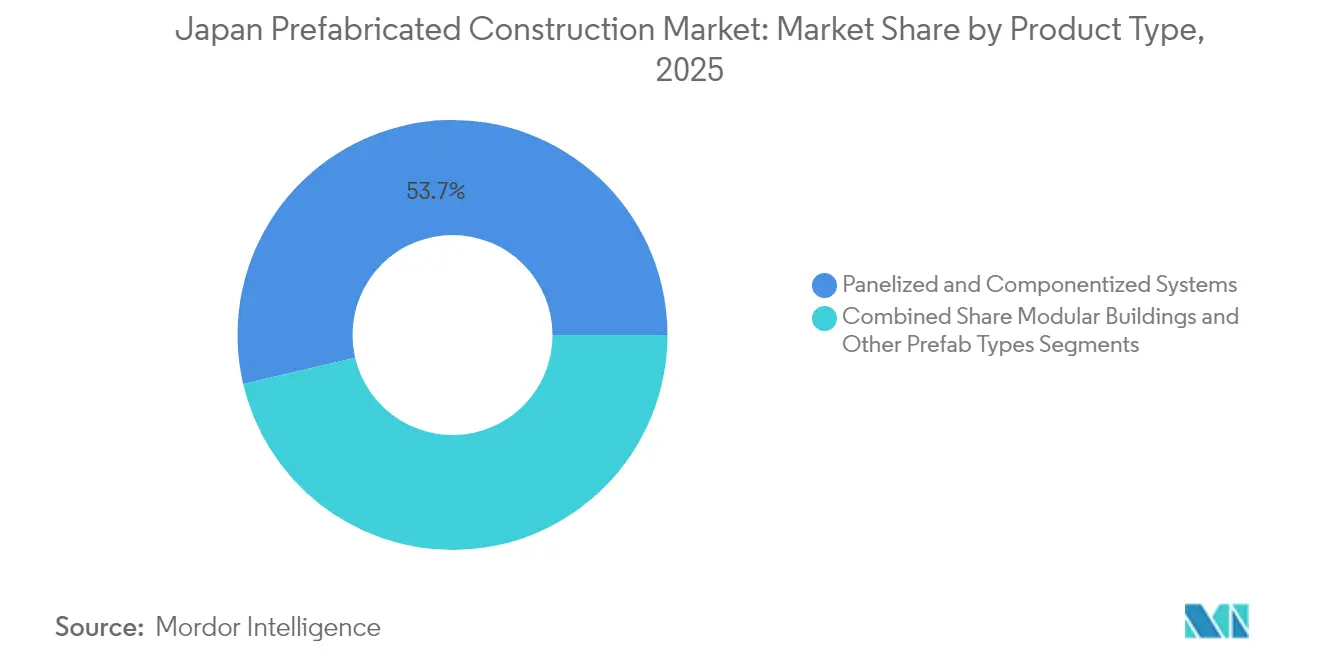
- Por tipo de producto, los sistemas panelizados y componentizados capturaron el 53,65% de los ingresos de 2025; se proyecta que los edificios modulares crecerán a una CAGR del 6,88% entre 2026 y 2031.
- Por ciudad, Tokio concentró el 35,24% de la demanda de 2025, mientras que Osaka registrará la expansión más rápida con una CAGR del 7,11% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado de Construcción Prefabricada en Japón
Análisis del Impacto de los Impulsores*
| Impulsores | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| La grave escasez de mano de obra calificada y el envejecimiento de la fuerza laboral favorecen las soluciones de construcción en fábrica, eficientes en mano de obra | +1.8% | Nacional, con presión aguda en las áreas metropolitanas de Tokio, Osaka y Nagoya | Largo plazo (≥ 4 años) |
| Demanda de reconstrucciones/renovaciones rápidas y de alta calidad de viviendas, escuelas y clínicas envejecidas | +1.2% | Nacional, con ganancias tempranas en Tokio, Osaka y prefecturas afectadas por desastres | Mediano plazo (2-4 años) |
| Los estrictos estándares sísmicos y de calidad se alinean con la prefabricación de precisión (modular de acero/madera, panelizado) | +1.0% | Nacional, particularmente en zonas sísmicas (Kanto, Kansai, Tohoku) | Largo plazo (≥ 4 años) |
| Las renovaciones de eficiencia energética y descarbonización (aislamiento, envolventes herméticas) impulsan las envolventes prefabricadas | +0.9% | Nacional, con liderazgo en Tokio y Osaka para la adopción de ZEH/ZEB | Mediano plazo (2-4 años) |
| Recuperación ante desastres y necesidades modulares de temporales a permanentes tras terremotos/tifones | +0.6% | Regional, concentrado en la Península de Noto, Tohoku y zonas costeras propensas a tifones | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Grave Escasez de Mano de Obra Calificada y Envejecimiento de la Fuerza Laboral
La fuerza laboral de la construcción en Japón continúa reduciéndose, y los trabajadores de 60 años o más ya representan el 25% del total, mientras que los menores de 29 años se sitúan en tan solo el 12%. El Ministerio de Tierra, Infraestructura, Transporte y Turismo prevé una brecha de 667.000 trabajadores para 2040, un déficit que los métodos convencionales de obra no pueden cubrir. Los límites de horas extraordinarias vigentes desde abril de 2024 restringen las horas de trabajo en obra, haciendo que los entornos fabriles que ofrecen turnos predecibles sean mucho más atractivos para los contratistas. La prefabricación reduce entre un 30% y un 40% las horas de mano de obra en obra, lo que ayuda a los promotores a cumplir los hitos de finalización incluso a medida que la inflación salarial se acelera. Con la política migratoria en proceso de cambio, las líneas automatizadas de uso intensivo de capital ofrecen un camino más seguro hacia la productividad que el trabajo en obra dependiente de mano de obra[2]Sekisui House Co., Ltd., "Método de Unión Directa a Cimentación," sekisuihouse.co.jp.
Demanda de Reconstrucciones y Renovaciones Rápidas y de Alta Calidad
Aproximadamente el 29% de las viviendas unifamiliares son anteriores al código sísmico de 1981, y un 17% adicional todavía no satisface los umbrales de capacidad actuales, lo que crea una cartera de necesidades de renovación a nivel nacional. Las escuelas, clínicas y edificios municipales construidos durante el auge de los años sesenta están alcanzando simultáneamente el fin de su vida útil, lo que obliga a los gobiernos locales a buscar soluciones que minimicen el tiempo de inactividad. La prefabricación permite preinstalar los sistemas de climatización y de seguridad activa fuera de la obra, al tiempo que cumple con tolerancias de nivel milimétrico verificadas mediante controles de calidad en fábrica. Los programas de respuesta a desastres ilustran la ventaja en velocidad: 6.882 unidades de vivienda prefabricada fueron entregadas en un plazo de 11 meses tras el terremoto de la Península de Noto de enero de 2024. Estos precedentes están orientando las licitaciones municipales que ahora priorizan las opciones modulares tanto para reconstrucciones temporales como permanentes.
Estrictos Estándares Sísmicos y de Calidad
Las revisiones a los criterios de evaluación sísmica en 2017 elevaron las relaciones de deriva admisibles e introdujeron mandatos de certificación de dispositivos que elevan los requisitos de precisión estructural. La soldadura controlada en fábrica, la colocación de pernos de anclaje y el curado del concreto eliminan las variables que afectan a los vertidos in situ y a la carpintería. El método de construcción de Unión Directa a Cimentación de Sekisui House, por ejemplo, elimina las placas de umbral y fija los postes directamente a los cimientos, reduciendo el riesgo de uniones débiles y obteniendo validación completa de carga cíclica en el Instituto de Investigación de la Construcción. Los marcos de grandes paneles de concreto aerado autoclavado (ALC) soportaron derivas de entrepiso de 0,04 radianes sin daños durante las pruebas oficiales, lo que refuerza la confianza de los funcionarios del código y las aseguradoras en que la prefabricación cumple o supera los mandatos sísmicos.
Mandatos de Eficiencia Energética y Descarbonización
A partir de 2025, toda nueva estructura debe cumplir con las normas de la Ley de Conservación de Energía en Edificios, mientras que los objetivos de Vivienda de Energía Cero (ZEH) y Edificio de Energía Cero (ZEB) comienzan en 2030. Los fabricantes de prefabricados han estandarizado el aislamiento de grado 6 y la hermeticidad al aire con un valor C de ≤ 1,0 cm²/m² en toda la línea de viviendas unifamiliares. Asahi Kasei Homes se convirtió en el primer constructor de viviendas de Japón con certificación RE100 en 2023, lo que ilustra la facilidad de integrar energía renovable en fábricas centralizadas. Las envolventes avanzadas se entregan con ventanas de triple acristalamiento, ventilación con recuperación de calor y cableado fotovoltaico en cubierta preinstalado. Estas soluciones llave en mano ayudan a constructores y propietarios a satisfacer las hojas de ruta de carbono municipales sin costosas renovaciones in situ.
Análisis del Impacto de las Restricciones*
| Restricciones | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Los mayores costos iniciales frente a las construcciones tradicionales y las normas conservadoras de contratación frenan la adopción | -0.8% | Nacional, con mayor resistencia en municipios rurales y proyectos de menor escala | Mediano plazo (2-4 años) |
| Limitaciones del emplazamiento, restricciones de transporte y logística de grúas para módulos grandes en ciudades densas | -0.5% | Núcleos urbanos (Tokio, Osaka, Nagoya) y regiones montañosas con vías de acceso estrechas | Corto plazo (≤ 2 años) |
| Códigos y aprobaciones fragmentados entre municipios y estandarización limitada entre proveedores | -0.4% | Nacional, con mayor complejidad en regiones con requisitos de construcción locales complementarios | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Mayores Costos Iniciales y Normas Conservadoras de Contratación
Los edificios prefabricados aún presentan una prima del 10% al 15% sobre las construcciones convencionales en determinados segmentos, lo que refleja los gastos generales de fábrica y los costos de capital de automatización. La cultura de contratación por oferta más baja de Japón infravalora los ahorros en el ciclo de vida, como el menor mantenimiento y la ocupación más rápida, lo que mantiene a algunos compradores municipales anclados a los métodos tradicionales. Las oscilaciones en los precios de los materiales complican la fijación de precios en las licitaciones; el Banco de Japón registró un aumento interanual del 4,0% en los precios del cemento en abril de 2025, mientras que el acero cayó un 4,2%, lo que genera desafíos de cobertura de riesgos. Los funcionarios de ciudades más pequeñas a menudo solicitan documentación adicional para los ensamblajes modulares, lo que extiende los plazos de aprobación y erosiona las ventajas en el calendario.
Limitaciones del Emplazamiento, Restricciones de Transporte y Logística de Grúas
Los anchos de calzada, las líneas aéreas y los radios de giro en Tokio, Osaka y Nagoya limitan las dimensiones de los módulos a aproximadamente 3 m × 12 m, lo que obliga a las fábricas a enviar más piezas e incrementa el tiempo de grúa en parcelas ajustadas. Los cierres nocturnos de carreteras y las escoltas policiales pueden añadir entre USD 5.000 y USD 10.000 por entrega. Las regiones montañosas cuentan con vías de acceso sinuosas y límites de peso en puentes que descartan los pesados paneles prefabricados de concreto, lo que empuja a los proveedores hacia sistemas de madera o acero más ligeros. Los 1.724 municipios de Japón aplican cláusulas de código complementarias que limitan la estandarización del diseño, diluyendo las economías de escala. Aunque en 2024 surgieron pactos de entrega conjunta entre los principales constructores de viviendas, la logística de última milla sigue siendo un centro de costos exigente.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Material: La Madera Desafía el Dominio del Concreto
El concreto capturó el 46,62% del mercado de construcción prefabricada en Japón en 2025, gracias a su resistencia al fuego y su masa acústica, especialmente en viviendas de múltiples plantas y torres comerciales. Sin embargo, la presencia de la madera se está expandiendo a medida que la capacidad nacional de CLT escala y las innovaciones en madera de ingeniería, como el PRIMEWOOD de Sumitomo Forestry, validan la viabilidad en edificios de mediana altura. Los incentivos de promoción de la Agencia Forestal y el concepto de gran perfil del rascacielos de madera W350 han impulsado a los arquitectos a considerar estructuras de secuestro de carbono. Se prevé que la madera crecerá a una CAGR del 6,54% hasta 2031, superando al mercado de construcción prefabricada en Japón en su conjunto y reduciendo la brecha de costos con el concreto a medida que los aserraderos nacionales logran mayores eficiencias de producción.
En paralelo, las ofertas modulares de estructura de acero de Sekisui House y Daiwa House continúan sirviendo a viviendas unifamiliares y alquileres de baja altura, aprovechando líneas de soldadura robótica que reducen los insumos de mano de obra. Los paneles compuestos que combinan polímeros reforzados con fibra y concreto ligero están ganando tracción en nichos de renovación de aislamiento sísmico. La nueva planta de prefabricado de Haseko, prevista para suministrar componentes de losa interior para 4.000 unidades anuales a partir de octubre de 2025, subraya la confianza en que el concreto mantendrá un papel crucial en la vivienda urbana densa incluso a medida que la madera se acelera.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Aplicación: El Auge Comercial Compensa la Desaceleración de los Inicios de Obra Residencial
Los proyectos residenciales representaron el 58,74% del tamaño del mercado de construcción prefabricada en Japón en 2025, con ofertas unifamiliares de marcas reconocidas como el Hebel Haus de Asahi Kasei que anclan la demanda. Las subidas de las tasas hipotecarias y la inflación de los materiales moderaron los volúmenes de obra nueva en 2024, aunque los canales de renovación y reconstrucción se mantuvieron activos a medida que los propietarios buscaban mejoras sísmicas. Las construcciones comerciales e institucionales —escuelas, clínicas, oficinas y centros logísticos— se están expandiendo a una CAGR del 6,73% hacia 2031, lo que refleja la urgencia municipal de renovar el stock envejecido minimizando el tiempo de inactividad operativa.
Las pruebas completas de incendio y sismo en el Instituto de Investigación de la Construcción han dado confianza a los planificadores urbanos en que las aulas modulares y las alas de hospitales cumplen los estrictos códigos sin sacrificar la flexibilidad de diseño. Las soluciones prefabricadas también aceleran los centros logísticos del comercio electrónico: el auge de la distribución en Osaka ha impulsado el despliegue rápido de instalaciones de una sola planta y grandes luces que necesitan una puesta en marcha rápida. Los refugios para recuperación ante desastres y la vivienda temporal para trabajadores, aunque pequeños en volumen, ofrecen escaparates de gran visibilidad para la versatilidad y la velocidad de los prefabricados.
Por Tipo de Producto: Las Unidades Modulares Ganan Terreno a Medida que se Profundiza la Integración con BIM
Los sistemas panelizados y componentizados representaron el 53,65% de los ingresos en 2025, apreciados por su adaptabilidad a parcelas urbanas irregulares e inserciones de renovación. Sin embargo, se proyecta que los edificios modulares —unidades volumétricas completamente terminadas— registren la CAGR más rápida del 6,88% hasta 2031, respaldados por los flujos de trabajo de permisos BIM liderados por el Ministerio que recompensan las líneas de producción con gemelos digitales. La colaboración de estructura-relleno (SI) de Sekisui House permite a los contratistas regionales combinar carcasas estructurales fabricadas centralmente con acabados localizados, escalando la producción sin replicar fábricas completas.
Los enfoques híbridos que envían módulos de baño y cocina dentro de envolventes panelizadas ofrecen un punto medio rentable en términos de costo-rendimiento. La gama de alquiler Hebel Maison de Asahi Kasei combina exteriores panelizados con paquetes ZEH-M instalados en fábrica, ganando el Premio al Buen Diseño 2024 por estética y habitabilidad. El incremento de Panasonic en las ventas nacionales de materiales eléctricos apunta a una demanda creciente de sistemas de energía, datos y almacenamiento de energía integrados en fábrica dentro de módulos volumétricos.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
Tokio representó el 35,24% del mercado de construcción prefabricada en Japón en 2025, impulsado por emblemáticas torres de uso mixto como la Torre de la Estación Toranomon Hills, que combina funciones de tránsito, oficinas y residencial de lujo. Los precios del suelo que superan los USD 10.000 por m² y las calles estrechas elevan el valor de la precisión en fábrica y el montaje ajustado. Las renovaciones de escuelas y clínicas de los años sesenta, combinadas con la iniciativa ZEH-M del gobierno metropolitano, mantienen una demanda constante de envolventes panelizadas incluso a medida que los volúmenes de obra nueva se estabilizan.
Se proyecta que Osaka será el segmento de ciudad de mayor crecimiento con una CAGR del 7,11% hasta 2031, catalizado por la infraestructura posExpo, abundantes parcelas industriales y las crecientes necesidades de centros de distribución de comercio electrónico. La finalización del Área Elevada Oeste de la Estación de Osaka en junio de 2024 demostró cómo los prefabricados minimizan las interrupciones en las operaciones ferroviarias en funcionamiento, reforzando el atractivo del método para construcciones comerciales adyacentes a infraestructuras de tránsito. Los promotores logísticos valoran las naves panelizadas de una planta que pueden ponerse en marcha en cuestión de meses, convirtiendo las propiedades en activos generadores de ingresos más rápido que las construcciones convencionales.
Nagoya sigue siendo una potencia en la fabricación automotriz, con requisitos de ensamblaje de baterías y sala limpia que impulsan carcasas industriales de construcción de precisión. El crecimiento aquí queda por detrás de Osaka, aunque el impulso de inversión de capital de Panasonic de USD 2.500 millones para instalaciones de baterías señala la buena salud de la demanda especializada de prefabricados industriales. Más allá de las megaciudades, las prefecturas regionales se apoyan en subsidios de recuperación ante desastres para instalar viviendas y clínicas resistentes a terremotos. La rápida construcción de casi 7.200 unidades tras el terremoto de la Península de Noto muestra cómo los prefabricados suministran líneas de vida en zonas remotas donde transportar mano de obra calificada sería prohibitivo.
Panorama regulatorio
La actividad de construcción prefabricada en Japón está regida principalmente por la Ley de Normas de Construcción y los procesos de confirmación e inspección de edificios administrados por el MLIT, con un endurecimiento en torno a la madera y las edificaciones de pequeña escala. Las actualizaciones de notificación del MLIT emitidas durante 2024 sobre normas técnicas para la construcción prefabricada de madera y de entramado de madera entraron en vigor a partir del 1 de abril de 2025. La reforma de la Ley de Normas de Construcción del 1 de abril de 2025 eliminó una categoría anterior que permitía procedimientos más simples para algunos edificios pequeños de madera, aumentando la necesidad de documentación estructural y revisión en la confirmación incluso para viviendas de madera comunes de dos plantas.
Las especificaciones del sector público y las normas de conducta de los contratistas también moldean la demanda y las prácticas de contratación. Las Especificaciones Estándar de Construcción de Madera para Edificios Públicos (Edición 2025), finalizadas en mayo de 2025, cubren explícitamente los métodos de entramado de madera, prefabricado de madera y paneles CLT, creando una vía más clara para su uso conforme en edificios públicos. En paralelo, las enmiendas a la Ley de Negocios de Construcción (modificada en junio de 2024, plenamente vigente desde el 12 de diciembre de 2025) restringen los acuerdos con precios de contrato por debajo del costo requerido para realizar el trabajo, y el MLIT publicó directrices de cumplimiento revisadas en enero de 2026, influyendo en cómo se fijan los precios de los proyectos prefabricados y cómo se gestionan los aumentos de costos en medio de la volatilidad de mano de obra y materiales.
Análisis de la cadena de valor
La cadena de valor de la construcción prefabricada de Japón está anclada por grandes fabricantes de viviendas y contratistas verticalmente integrados que abarcan la adquisición de terrenos, la planificación de productos, el diseño e ingeniería, la producción en fábrica, el ensamblaje en obra y el mantenimiento posventa. Empresas como Sekisui House, Daiwa House, Sumitomo Forestry, Asahi Kasei Homes, Panasonic Homes y Misawa Homes suelen controlar plataformas de productos estandarizadas y líneas de fábrica (ensamblaje de paneles, suelo, techo y volumétrico), a la vez que coordinan la adquisición de materiales estructurales (hormigón, acero, madera de ingeniería), elementos de fachada y envolvente, y componentes MEP integrados en fábrica.
El desempeño en las etapas posteriores depende en gran medida de la orquestación logística y de la capacidad de ensamblaje en obra. La entrega justo a tiempo y las ventanas de instalación ajustadas reducen la congestión en obra y favorecen el cumplimiento de los horarios de trabajo urbanos restringidos, pero la capacidad sigue limitada por la huella fija de las fábricas y la complejidad del transporte de última milla en ciudades densas. La política y la infraestructura del sector también alimentan la cadena, con iniciativas de productividad lideradas por el MLIT que fomentan la transferencia digital y la estandarización. El plan del Sistema de Progreso Profesional en la Construcción (CCUS) 2024-2027 respalda la visualización de las competencias laborales, lo que ayuda a los contratistas principales y subcontratistas a dotar de personal de manera más confiable las labores de ensamblaje y acabado en condiciones laborales más restringidas.
Panorama Competitivo
Una fragmentación moderada define la industria de construcción prefabricada en Japón: las cinco principales empresas —Sekisui House, Daiwa House, Panasonic Homes, Asahi Kasei Homes y Sumitomo Forestry— concentran conjuntamente una participación significativa de los ingresos, pero el liderazgo varía según el material y el segmento de clientes. Los especialistas en estructura de acero dominan la vivienda de múltiples plantas, mientras que los innovadores en madera abanderan el mensaje de secuestro de carbono en viviendas unifamiliares. Los nichos de mercado permanecen abiertos para los subcontratistas regionales que licencian sistemas propietarios a través de programas como la colaboración SI de Sekisui, obteniendo acceso a tecnología de refuerzo sísmico sin grandes desembolsos de capital.
Los movimientos estratégicos señalan un posicionamiento agresivo. La adquisición por USD 5.000 millones de Sekisui House del constructor estadounidense MDC Holdings en enero de 2024 la catapultó entre los cinco mayores constructores de viviendas de Estados Unidos y creó un ciclo de conocimiento en métodos de construcción multidisciplinarios que podría revertir a Japón. Asahi Kasei Homes registró ingresos récord de USD 6.800 millones en el ejercicio fiscal 2024, impulsados por líneas de productos de circulación de recursos que obtuvieron reconocimiento ministerial y atrajeron a compradores comprometidos con el medioambiente. Daiwa House se apoya en su cartera de instalaciones logísticas para asegurar arrendamientos a largo plazo con operadores de comercio electrónico, mientras que Panasonic Homes combina ofertas de almacenamiento de energía con unidades volumétricas para diferenciarse en resiliencia y costo operativo.
La digitalización separa a los líderes de los rezagados. Sumitomo Forestry se sitúa entre los más destacados en interacción en redes sociales, utilizando LINE e Instagram para convertir clientes potenciales a un costo menor que las visitas a salas de exposición. Los flujos de trabajo BIM-a-fábrica permiten la detección de conflictos en tiempo real, mejoran las tasas de acierto a la primera y reducen los ciclos de aprobación municipal una vez que los permisos basados en BIM se vuelvan obligatorios en 2025. Las pruebas completas de sismo, incendio y durabilidad en institutos gubernamentales siguen siendo una barrera de capital para los nuevos participantes, preservando la participación de los incumbentes incluso a medida que la demanda se acelera.
Líderes de la Industria de Construcción Prefabricada en Japón
Sekisui House
Daiwa House Group
Panasonic Homes
Toyota Housing Corporation
Misawa Homes
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Oportunidades de mercado y perspectivas futuras
Está surgiendo una oportunidad en las mejoras impulsadas por el cumplimiento normativo y en las ofertas estandarizadas para el rendimiento en madera y energía, ya que las actualizaciones regulatorias y de especificaciones hacen que la documentación de diseño y los métodos verificados sean más centrales para las aprobaciones. Las Especificaciones Estándar de Construcción de Madera para Edificios Públicos (Edición 2025) de mayo de 2025 reconocen explícitamente los métodos de prefabricado de madera y paneles CLT para edificios públicos. Esto crea una vía más clara para los proveedores capaces de ofrecer detalles repetibles, ensamblajes certificados y control de calidad de fábrica para escuelas, clínicas y otras instalaciones municipales donde minimizar el tiempo de inactividad es importante.
Las reformas de productividad y del sistema laboral también están creando espacio para empresas que conectan datos de diseño de nivel BIM con flujos de trabajo de fábrica y gestión laboral, en lugar de depender de la coordinación impulsada por la obra. La agenda i-Construction del MLIT tiene como objetivo una mejora del 20% en la productividad de las obras de construcción para fines del año fiscal 2025, y el plan CCUS 2024-2027 (lanzado en julio de 2024) respalda la transparencia de la fuerza laboral y la alineación de salarios y competencias. Esto favorece a los modelos de prefabricación que pueden planificar tareas con antelación y reducir el retrabajo. Bajo la Ley de Normas de Construcción (Artículo 20), el Sistema de Certificación del Ministro ofrece una vía práctica para que las tecnologías de construcción fuera de obra y no tradicionales sean aceptadas cuando se demuestre su desempeño, lo que respalda a los fabricantes que invierten en nuevos materiales, sistemas híbridos y paquetes MEP integrados en fábrica.
Desarrollos recientes del sector
- Julio de 2026: Sekisui House lanzó SMART-ECS SARAWEL, añadiendo un producto residencial con tecnología de deshumidificación de alta capacidad. El lanzamiento refuerza la diferenciación en el rendimiento de las viviendas empaquetadas, donde la integración en fábrica y las especificaciones repetibles del entorno interior pueden reducir la complejidad en obra y los reclamos.
- Diciembre de 2025: Sekisui House divulgó acciones vinculadas a la ampliación de sus capacidades de construcción y suministro, reforzando su capacidad para estandarizar métodos en todas sus operaciones. El movimiento respalda un mayor rendimiento y transferencia de procesos para la construcción de viviendas industrializadas, lo que sustenta la competitividad prefabricada en cuanto a certeza de cronograma y calidad.
- Enero de 2024: Sekisui House completó la adquisición de MDC Holdings, ampliando su presencia y capacidades en la construcción de viviendas a gran escala. El acuerdo amplió el acceso a conocimientos y prácticas operativas de construcción que pueden traducirse en flujos de trabajo más industrializados, fortaleciendo la disciplina de ejecución prefabricada y modular a largo plazo.


Marco de la metodología de investigación y alcance del informe
Definición y alcance del mercado
Para este estudio, el mercado cubre el valor de la construcción prefabricada entregada en Japón, donde los elementos de construcción se producen fuera de obra y se ensamblan en obra para usos residenciales, comerciales y de infraestructura o industriales.
Exclusiones de alcance: la construcción puramente en obra, de tipo tradicional, y las obras civiles generales que no utilizan sistemas de construcción prefabricados se excluyen de esta medición de mercado.
Descripción general de la segmentación
- Por Material
- Concreto
- Vidrio
- Metal
- Madera
- Otros Materiales
- Por Aplicación
- Residencial
- Comercial
- Otros
- Por Tipo de Producto
- Edificios Modulares
- Sistemas Panelizados y Componentizados
- Otros Tipos de Prefabricados
- Por Ciudad
- Tokio
- Osaka
- Nagoya
- Resto de Japón
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
El trabajo documental comienza con el mapeo de la demanda de construcción en Japón y las condiciones que impulsan la adopción de la prefabricación. Utilizamos esto para establecer límites realistas antes de construir el modelo. Fuentes públicas como el Ministerio de Territorio, Infraestructura, Transporte y Turismo de Japón (inicios y permisos de construcción), la Oficina de Estadísticas de Japón (series macroeconómicas y laborales) y las estadísticas comerciales aduaneras nos ayudan a verificar direccionalmente hacia dónde se mueven los volúmenes y los costos.
También revisamos referencias de construcción y seguridad que se discuten habitualmente en el mercado, incluida la orientación relacionada con la eficiencia energética y la sismicidad, para que nuestros supuestos de adopción se alineen con los plazos de aplicación normativa. Para fundamentar el panorama competitivo y de suministro, utilizamos presentaciones de empresas, presentaciones a inversores y prensa de reputación, y verificamos de forma selectiva los datos financieros corporativos y la actividad de patentes a través de una base de datos de suscripción de pago utilizada para inteligencia empresarial y búsquedas de patentes. Las fuentes documentales aquí mencionadas son ilustrativas, y se utilizaron muchos otros materiales públicos para recopilar datos, validar cifras y aclarar puntos poco claros durante el estudio.
Entrevistas y encuestas primarias
El trabajo primario se utilizó para poner a prueba el significado práctico de "prefabricado" en Japón, y para confirmar qué es lo que realmente se cotiza y se entrega en los proyectos, por ejemplo, unidades modulares frente a sistemas paneleados y componentizados. Hablamos con proveedores de sistemas prefabricados, contratistas, promotores y gestores de proyectos para que nuestros supuestos sobre adopción, plazos de entrega y reajustes de precios pudieran calibrarse con lo que ocurre en el terreno.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 29% | Directivos (CXO): 18% |
| Nivel medio: 52% | Líderes funcionales/de unidad: 40% |
| Actores más pequeños: 19% | Gerentes: 42% |
Dimensionamiento y previsión del mercado
El mercado se construye utilizando un enfoque descendente y ascendente. Reconstruimos la actividad de construcción de Japón en un conjunto de demanda que puede atenderse mediante la prefabricación, y luego lo verificamos cruzando aproximaciones selectivas de proveedores y canales. En la práctica, dimensionamos la demanda vinculando los inicios de construcción y la actividad de renovación con la proporción que se ejecuta de manera realista mediante edificios modulares, sistemas paneleados y componentizados y otros tipos de prefabricado, y luego convertimos esto en valor utilizando niveles de precios instalados habituales.
Algunos indicadores clave determinan los totales. Estos incluyen los inicios de construcción de vivienda y no residencial, la disponibilidad de mano de obra y la presión salarial en la construcción, la evolución del costo de materiales para insumos de hormigón, metal, vidrio y madera, y la combinación típica de proyectos entre trabajo residencial, comercial y de infraestructura o industrial. Cuando faltan datos primarios para un uso final de nicho o una geografía más pequeña, gestionamos la brecha mediante tasas de adopción proxy vinculadas a la aplicación comparable más cercana y un puente de precios construido a partir de la combinación de materiales.
Para la previsión, se utiliza el análisis de escenarios para reflejar cómo los cambios en los inicios de construcción, las restricciones laborales y la penetración prefabricada afectan la trayectoria año por año. La ruta final se mantiene realista alineando las perspectivas variables con lo que esperan los entrevistados en licitaciones, carteras de pedidos y actualizaciones de precios, y ajustando la curva cuando el crecimiento implícito se aleja demasiado del ciclo de construcción observado.
Validación de datos y ciclo de actualización
Cada resultado del modelo se verifica frente a señales independientes, incluidas las tendencias de inicios de construcción, la dirección de ingresos reportada por los principales participantes cotizados, y la división implícita entre aplicaciones y materiales clave. Cuando el modelo muestra saltos o caídas repentinas, rastreamos los factores hasta el supuesto exacto, la penetración, los precios o la combinación de proyectos, y luego completamos una segunda revisión de analista antes de la aprobación final.
Los informes se actualizan anualmente, y se activan actualizaciones provisionales cuando eventos materiales pueden cambiar los precios o la demanda. Estos incluyen cambios regulatorios, oscilaciones importantes en el costo de materiales clave o cambios visibles en los inicios de construcción. Antes de la entrega, realizamos una última revisión para garantizar que las series de datos públicos más recientes y las aportaciones de las entrevistas se reflejen en las cifras finales.
Comparación del dimensionamiento del mercado de edificios prefabricados de Japón de Mordor Intelligence con otras estimaciones publicadas
Es normal ver que los tamaños de mercado publicados difieran en este ámbito porque el límite de lo que se considera prefabricación no es idéntico entre las fuentes, y porque algunas estimaciones combinan categorías de construcción adyacentes en un solo total. El momento de la moneda, si se incluyen impuestos y cómo se escala el precio a partir de materiales y mano de obra también pueden mover la cifra final.
Al hacer seguimiento de los inicios de construcción, la penetración prefabricada y los reajustes de precios instalados, Mordor Intelligence mantiene el modelo anclado al valor de entrega de proyectos en Japón, en lugar de mezclarlo con un gasto de construcción más amplio que no es prefabricado. Las diferencias suelen provenir de si se incluyen los usos de infraestructura e industriales, si los sistemas paneleados y componentizados se cuentan junto con los modulares, y si el crecimiento previsto asume un cambio más rápido impulsado por normas laborales y cumplimiento normativo.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 17,47 mil millones USD (2025) | |
| Revista comercial A | 15,00 mil millones USD (2024) | Utiliza una instantánea del año anterior y normalmente presenta una definición más estrecha, más cercana solo a los edificios prefabricados, lo que puede subestimar los sistemas paneleados y componentizados utilizados dentro de proyectos más grandes. |
| Editorial del sector B | 28,10 mil millones USD (2025) | A menudo refleja una visión más amplia del gasto en construcción prefabricada, que puede incluir obras civiles con alto componente de prefabricado pesado (precast) y alcance adyacente construido en obra, y puede aplicar una escalada de precios más agresiva sin las mismas verificaciones de combinación de proyectos. |
La dispersión entre fuentes se explica principalmente por lo que se incluye como prefabricación y cuánta actividad de infraestructura e industrial se cuenta en el mismo grupo. Cuando el alcance se mantiene coherente y los datos clave como los inicios, la penetración y los precios se verifican por razonabilidad, el total del mercado se vuelve más fácil de rastrear y de actualizar de manera repetible.


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor actual del mercado de construcción prefabricada en Japón?
El mercado se sitúa en USD 18,51 mil millones en 2026 y se prevé que alcance los USD 24,69 mil millones en 2031.
¿Qué material lidera la demanda de prefabricados en Japón?
El concreto concentra el 46,62% de los ingresos de 2025, pero la madera de ingeniería es la que crece más rápido con una CAGR del 6,54% hasta 2031.
¿Por qué los edificios modulares están ganando popularidad?
Los módulos volumétricos salen de la fábrica con los sistemas MEP instalados, reducen la mano de obra en obra hasta en un 40% y se proyecta que crecerán a una CAGR del 6,88%.
¿Qué ciudad está expandiendo el uso de prefabricados más rápidamente?
Osaka es el mercado metropolitano de mayor crecimiento, con una CAGR del 7,11% de 2026 a 2031 debido a proyectos logísticos y relacionados con la Expo.
¿Cómo influyen los códigos sísmicos y energéticos en la adopción de prefabricados?
La precisión en fábrica ayuda a cumplir con los límites de deriva sísmica más estrictos y los mandatos de conservación de energía de 2025, haciendo de la prefabricación una opción compatible con la normativa.
¿Qué limita la adopción de prefabricados a pesar de sus ventajas?
Las primas iniciales del 10% al 15% y las restricciones de transporte urbano para módulos de gran tamaño todavía moderan la adopción en algunos proyectos.
Última actualización de la página el:



