
Tamanho e Participação do Mercado de Construção Pré-fabricada da Turquia
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
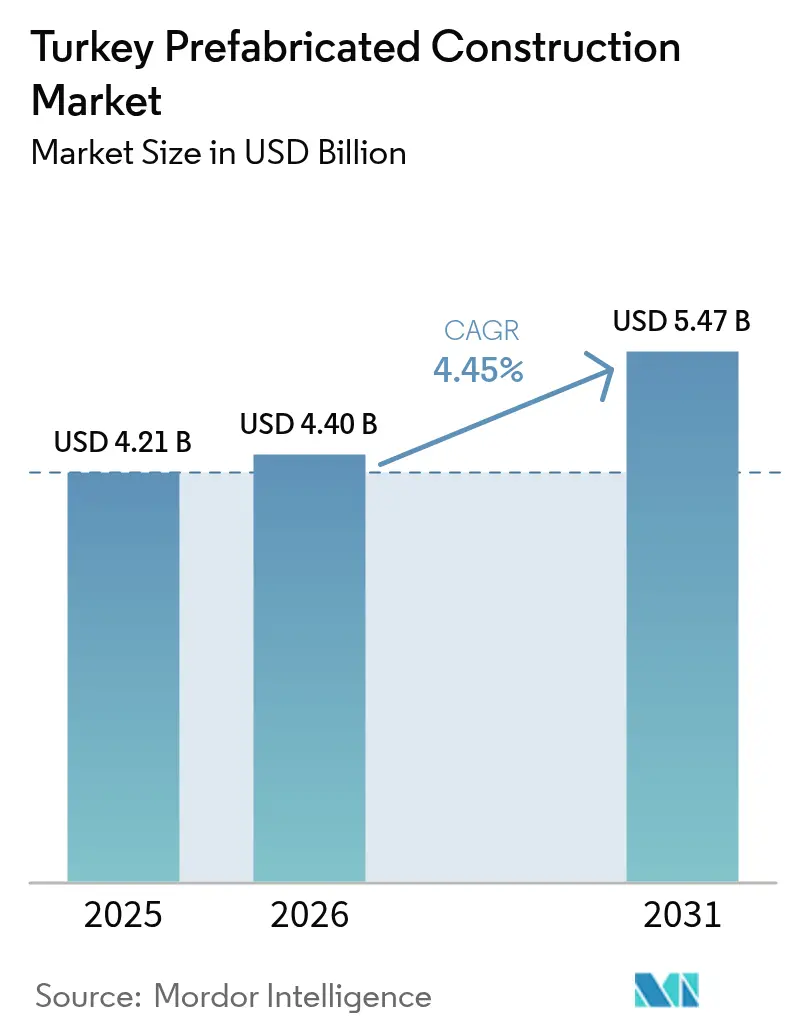
| Tamanho do mercado no ano base (2025) | 4.21 Bilhões de dólares |
| Tamanho do Mercado (2026) | 4.4 Bilhões de dólares |
| Tamanho do Mercado (2031) | 5.47 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 4.45 % |
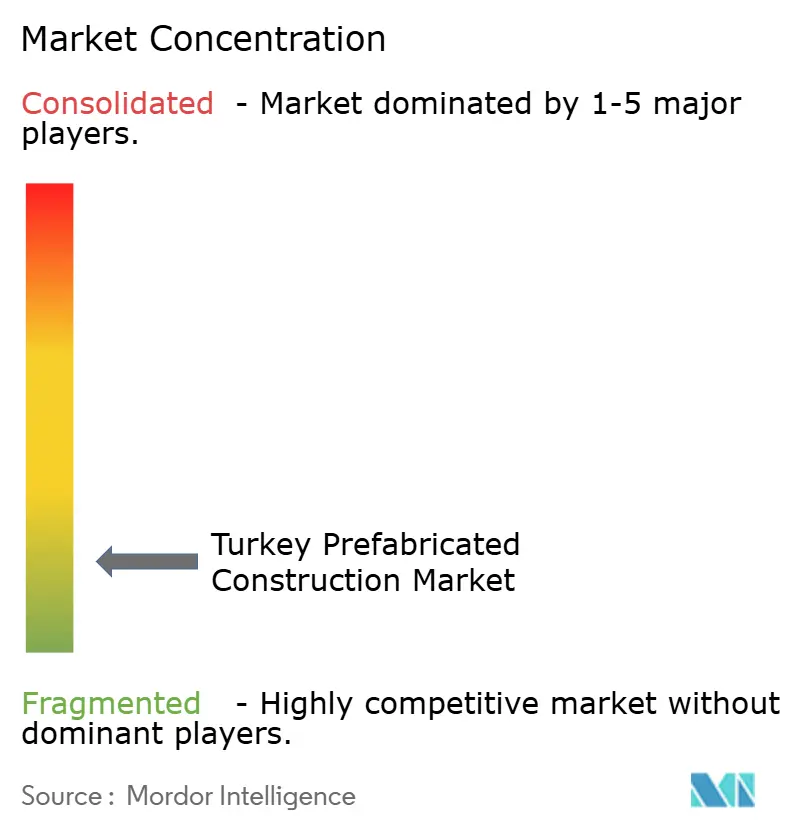
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Construção Pré-fabricada da Turquia pela Mordor Intelligence
O Mercado de Construção Pré-fabricada da Turquia foi avaliado em USD 4,21 bilhões em 2025 e estima-se que cresça de USD 4,4 bilhões em 2026 para atingir USD 5,47 bilhões até 2031, a um CAGR de 4,45% durante o período de previsão (2026-2031). Os mandatos de reconstrução pós-terremoto, as regras sísmicas mais rígidas da TBEC-2018 e o compromisso nacional de entregar 453.000 habitações de reposição em dois anos estão ancorando a demanda de curto prazo. Os incorporadores também enfrentam a implementação da TS 825 em abril de 2025, que amplia as zonas climáticas da Turquia de quatro para seis e eleva os limites de isolamento térmico, impulsionando-os em direção a sistemas de painéis isolados em fábrica que eliminam os gargalos de mão de obra in loco. Embora o concreto ainda domine as escolhas estruturais, novas regras para madeira, incentivos de eficiência energética e necessidades de cadeia de suprimentos próximas à UE estão abrindo espaço para soluções de estrutura metálica e modulares. O controle de custos permanece fundamental em meio a taxas de política monetária de 50%, depreciação de três dígitos da Lira desde 2021 e um índice de custo de construção que quintuplicou em três anos, direcionando contratantes com carteiras de exportação em moeda forte para o pipeline de reconstrução doméstica.
Principais Conclusões do Relatório
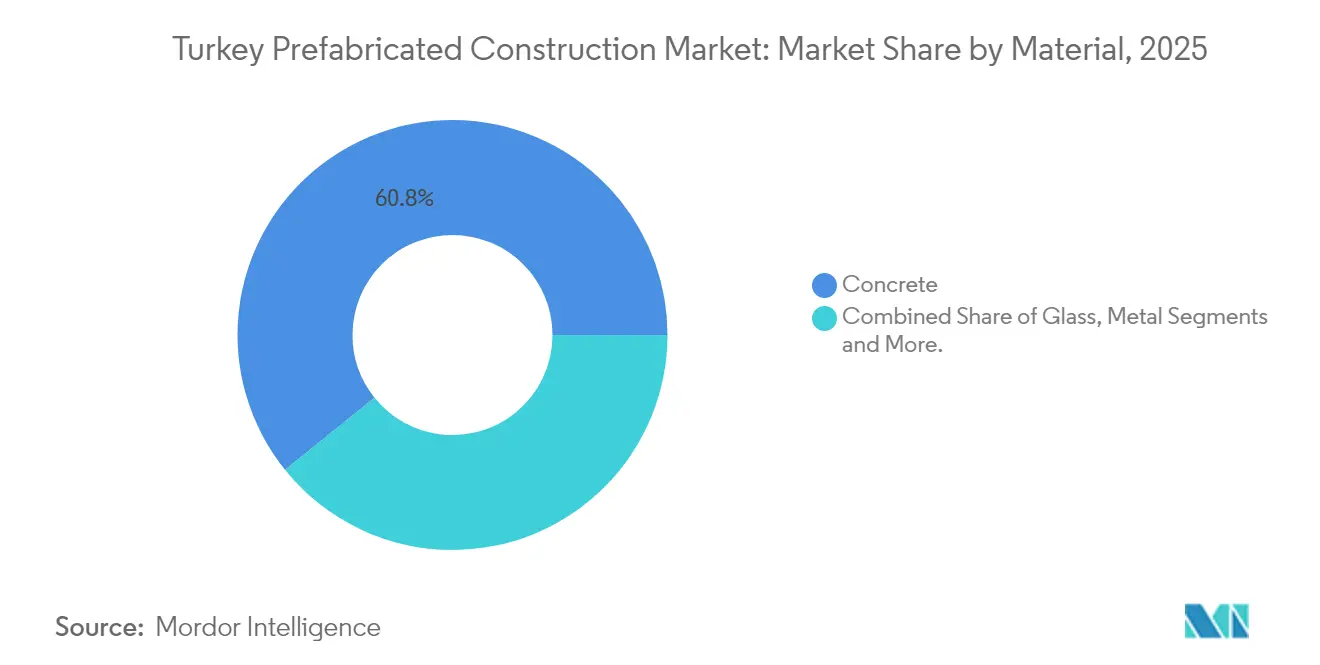
- Por material, o Concreto capturou 60,78% da participação do mercado de construção pré-fabricada da Turquia em 2025, enquanto a madeira deve expandir-se a um CAGR de 5,02% até 2031.
- Por aplicação, as aplicações Residenciais detinham 44,35% do tamanho do mercado de construção pré-fabricada da Turquia em 2025; o segmento "Outros", liderado pela demanda militar e de socorro a desastres, avança a um CAGR de 5,37% até 2031.
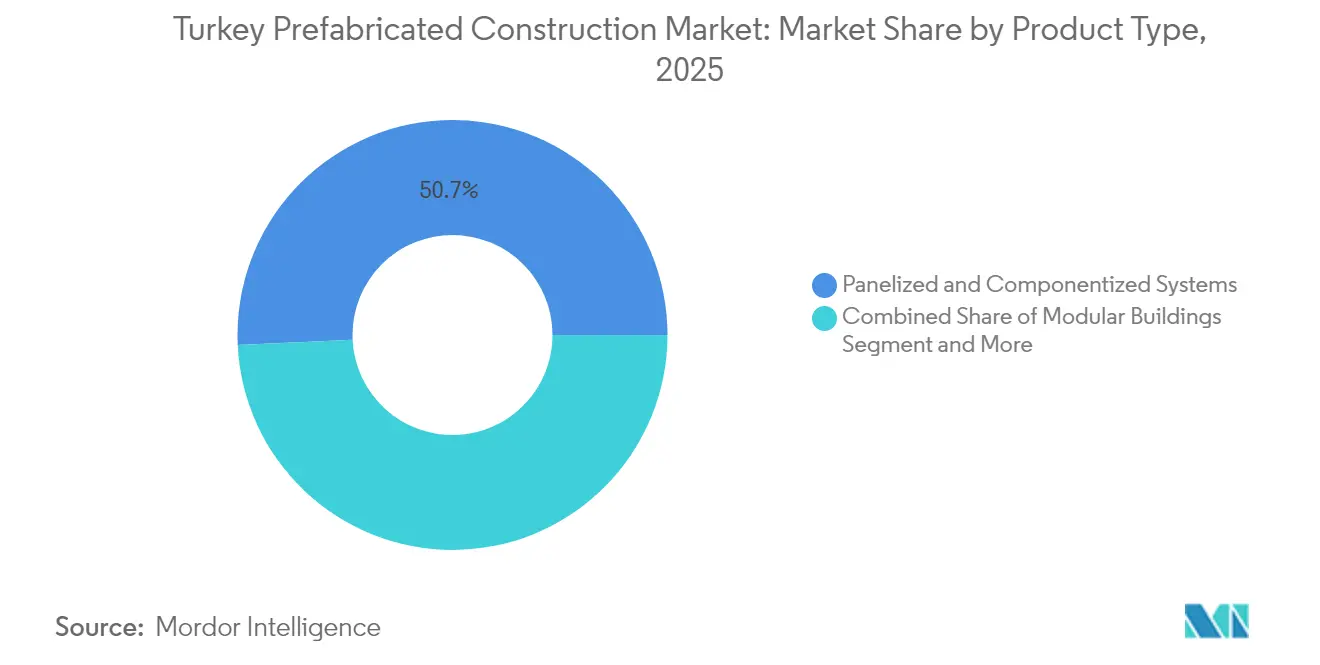
- Por tipo de produto, os sistemas Painelizados comandavam 50,74% da participação do mercado de construção pré-fabricada da Turquia em 2025, enquanto as unidades modulares devem crescer a um CAGR de 5,74% até 2031.
- Por geografia, Istambul gerou 36,28% da demanda total em 2025, porém Izmir projeta-se como a de crescimento mais rápido, com um CAGR de 5,86% entre 2026 e 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado de Construção Pré-fabricada da Turquia
Análise de Impacto dos Impulsionadores*
| Impulsionadores | (~) % DE IMPACTO NO CAGR PREVISTO | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Reconstrução sísmica sob a TBEC-2018 | +1.2% | 11 províncias afetadas por terremotos | Curto prazo (≤ 2 anos) |
| Impulso de habitação acessível e urbanização | +0.9% | Istambul, Ancara, Izmir, zonas urbanas nacionais | Médio prazo (2-4 anos) |
| Expansão de manufatura e logística próximas à UE | +0.7% | Regiões de Mármara e Egeu, 18 zonas francas | Médio prazo (2-4 anos) |
| Ativos públicos de entrega rápida | +0.6% | Nacional, com foco em clínicas rurais, escolas e bases militares | Curto prazo (≤ 2 anos) |
| Melhorias de eficiência energética e aberturas para exportação | +0.8% | Nacional; corredores de exportação para UE e MENA | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Reconstrução Sísmica sob a TBEC-2018
Os terremotos de 2023 na Turquia danificaram 680.000 habitações, impulsionando um programa de reconstrução de USD 44 bilhões que privilegia sistemas rápidos produzidos em fábrica. A TBEC-2018 legitima o concreto pré-fabricado, o aço e a madeira ao atribuir fatores de ductilidade e fatores R distintos das regras de concretagem in loco. Contratantes que economizam semanas na montagem da estrutura estão vencendo licitações do TOKİ e concursos municipais para escolas, enquanto o projeto piloto SREEP do Banco Mundial demonstra que painéis pré-fabricados de retrofit podem reduzir os prazos de reabilitação à metade. Isenções fiscais provinciais vinculadas à conclusão até 2027 comprimem a janela dos projetos, acentuando a urgência. Fornecedores que asseguram hedges de materiais e logística escalável estão posicionados para capturar esse pulso de demanda concentrada.
Impulso de Habitação Acessível e Urbanização
O TOKİ entregou mais de 1,06 milhão de unidades sociais desde 2003, incorporando sistemas painelizados e de forma túnel nas contratações públicas[1]Administração de Desenvolvimento Habitacional da Turquia, "Programas TOKİ," toki.gov.tr. O subsídio de renovação urbana de Istambul de EUR 65.000 (USD 71.500) por apartamento atrai famílias de baixa renda para plantas padronizadas adequadas a soluções de aço leve e painéis sanduíche. A EY projeta que a receita do setor de construção subirá de EUR 61 bilhões (USD 67,1 bilhões) em 2024 para até EUR 77 bilhões (USD 84,7 bilhões) até 2027, porém as taxas de hipoteca de 41-43% pressionam os compradores a preferirem plantas menores. Os benefícios de custo e velocidade da pré-fabricação ajudam a fechar a lacuna de acessibilidade. No entanto, a imagem premium do concreto nos segmentos de edifícios de médio porte ainda modera a adoção, indicando que os fornecedores de pré-fabricados devem ampliar os portfólios de design para conquistar incorporadores privados.
Expansão de Manufatura e Logística Próximas à UE
O plano de IDE 2024-2028 da Turquia visa 1,5% dos fluxos globais, priorizando fábricas de automotivos, eletrônicos e energia verde que necessitam de galpões de construção rápida, alojamentos e escritórios. O acampamento de 3.388 m² de Karmod em Hatay, construído em 39 dias, demonstra a compressão de cronograma que atrai zonas industriais voltadas para exportação. As melhorias ferroviárias que capturam 55% do orçamento de logística de 2025 estão gerando clusters de armazéns próximos aos portos de Izmit e Tekirdağ. Estruturas metálicas pré-fabricadas e painéis isolados dominam esses projetos porque permitem a comissionamento em um trimestre, uma métrica fundamental para locatários estrangeiros. Módulos de energia cativa e coberturas preparadas para energia fotovoltaica integrados a unidades volumétricas agregam ainda mais valor para investidores de IDE voltados para o clima.
Ativos Públicos de Entrega Rápida
O desdobramento pela AFAD de 10.000 habitações em contêiner após os terremotos de 2023 estabeleceu um modelo para contratações emergenciais fora do orçamento que favorecem projetos padronizados com certificados de incêndio e sísmicos pré-aprovados. As PPPs de saúde, como o Hospital de Elâzığ com 1.038 leitos e cobertura MIGA de USD 337 milhões, insistem cada vez mais em acomodação modular em canteiro de obras para reduzir o risco dos cronogramas. A modernização de bases de defesa e as renovações de infraestrutura da OTAN acrescentam demanda constante por alojamentos volumétricos, porém habilitações de segurança rigorosas restringem o acesso a empresas estabelecidas como Dorce e Tepe. O segmento de aplicação "Outros", crescendo a 5,49%, evidencia uma mudança secular em direção a estruturas rápidas e reversíveis que minimizam a perturbação e o imobilização de capital.
Análise de Impacto das Restrições*
| Restrições | (~) % DE IMPACTO NO CAGR PREVISTO | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Volatilidade cambial e alta inflação | -0.5% | Nacional, aguda para contratos locais não indexados | Curto prazo (≤ 2 anos) |
| Preferência por alvenaria e licenciamento fragmentado | -0.3% | Mais pronunciada em cidades secundárias e distritos rurais | Médio prazo (2-4 anos) |
| Padrões de qualidade desiguais e poucos players de grande escala | -0.2% | Segmentos que necessitam de grandes volumes repetíveis (habitação em massa, industrial) | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Volatilidade Cambial e Alta Inflação
A inflação dos preços ao produtor atingiu 57,68% em termos anuais em maio de 2024, enquanto o índice de custo de construção quintuplicou desde 2021, corroendo as margens de pré-fabricados a preço fixo[2]Instituto de Estatística da Turquia, "Índice de Preços ao Produtor," tuik.gov.tr. As linhas de CNC importadas, os núcleos de isolamento e os adesivos são faturados em euros, portanto cada queda da Lira eleva o ponto de equilíbrio. As taxas de política monetária de 50% elevam os custos de capital de giro, atrasando os ciclos de pagamento por progresso para as PMEs. Empresas voltadas para exportação, como a Dorce, fazem hedge naturalmente com contratos em moeda forte, mas as empresas puramente domésticas ou abandonam as licitações do TOKİ ou aceitam margens extremamente reduzidas. O aperto explica por que as conversas de consolidação entre fabricantes de estruturas metálicas de médio porte se aceleraram em 2025.
Padrões de Qualidade Desiguais e Poucos Players de Grande Escala
Além de alguns grandes grupos, a maioria das fábricas de pré-fabricados turcas opera em galpões com menos de 10.000 m² com soldagem manual e certificação apenas ISO 9001. A ausência de um selo nacional de qualidade afasta incorporadores estrangeiros que exigem auditorias rastreáveis. Tepe e ENKA empregam linhas robóticas e controle de qualidade integrado a BIM, conquistando grandes contratos de hospitais e petroquímicos. As empresas menores competem por preço, por vezes falhando nas tolerâncias, o que leva a custosos retrabalhos em campo, reforçando o ceticismo dos compradores. Laboratórios de testes apoiados pelo governo, anunciados para 2026, podem fechar essa lacuna, porém até que a escala alcance o necessário, as preocupações com confiabilidade limitarão os ganhos de participação de mercado.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Material: Concreto Mantém a Liderança Enquanto a Madeira Acelera
O concreto representou 60,78% da participação do mercado de construção pré-fabricada da Turquia em 2025, ancorado pela dependência do TOKİ em formas de túnel e lajes alveolares pré-moldadas. O sistema Panelton® da Yapı Merkezi abrange 2,8 milhões de m² de lajes entregues, ilustrando os profundos vínculos com o setor público. Os incorporadores escolhem o concreto pela percepção de resistência ao fogo e massa acústica, e o fornecimento doméstico de vergalhão protege os custos das oscilações cambiais. No entanto, as regras de isolamento da TS 825 exigem revestimentos externos mais espessos, alongando ligeiramente os ciclos de concreto em comparação com painéis de aço isolados.
O avanço regulatório da madeira por meio da TABY a posiciona como o material de crescimento mais rápido, com um CAGR de 5,02% até 2031. A madeira laminada cruzada (CLT) utilizando pinho preto e cedro locais já passa nos testes sísmicos e de incêndio, e projetos-piloto do PNUD totalizando 51.800 m² irão validar os modelos de custo. A TeknoWood já prensa painéis CLT de 22 m de comprimento em Antalya para exportação, e pedidos domésticos estão surgindo para escolas de baixo gabarito em Çanakkale. Embora os prêmios de seguro para estruturas de madeira permaneçam 10-15 pontos-base acima do concreto, a monetização de créditos de carbono sob o futuro Sistema de Comércio de Emissões (ETS) da Turquia poderá estreitar ainda mais essa diferença.
Nota: As participações de todos os segmentos individuais estão disponíveis mediante aquisição do relatório


Por Aplicação: Residencial Domina, "Outros" Ganha Velocidade
O segmento Residencial manteve 44,35% da receita de 2025, pois o incentivo de EUR 65.000 (USD 71.500) por apartamento de Istambul sustentou os condomínios de renovação urbana. Casas de campo em aço leve e edifícios de médio gabarito em forma de túnel preenchem o atraso de 417.000 unidades dos terremotos, mantendo as linhas de fabricação de painéis próximas à capacidade plena. Porém, as taxas de hipoteca de 41-43% retardam as decisões dos compradores de primeira viagem, impulsionando os incorporadores a pré-vender unidades menores com plantas repetíveis adequadas ao mercado de construção pré-fabricada da Turquia.
O segmento "Outros" — militar, socorro a desastres e infraestrutura de canteiro de obras — crescerá mais rapidamente, a um CAGR de 5,37%. Os 10.000 contêineres pós-terremoto da AFAD provaram que as unidades volumétricas podem ser mobilizadas em três semanas. Os ministérios agora incorporam especificações semelhantes em licitações de quartéis e clínicas rurais, garantindo produção básica para os pátios modulares mesmo quando os ciclos habitacionais esfriarem. Fornecedores capazes de oferecer kits integrados de tratamento de água e energia fotovoltaica dentro da pegada de contêineres estão se diferenciando pelo valor do ciclo de vida.
Por Tipo de Produto: Painelizado Mantém a Maioria, Modular Avança
Os sistemas painelizados entregaram 50,74% do tamanho do mercado de construção pré-fabricada da Turquia em 2025, graças às paredes de painéis sanduíche e às lajes protendidas adaptadas aos projetos de blocos padronizados do TOKİ. As fábricas em Ancara e Sakarya produzem 160.000 m² de painéis por mês, transportando-os desmontados para nove províncias todas as noites. Sua dominância repousa na logística otimizada para transporte rodoviário e nas habilidades de montagem local que requerem apenas guindastes leves.
Os edifícios modulares, no entanto, estão no caminho para um CAGR de 5,74% até 2031, pois as PPPs de saúde e as fábricas em zonas francas valorizam o tempo até a geração de receita. O acampamento de Karmod em Hatay, erguido em 39 dias, reduziu as obras civis em 30% e eliminou o tempo de inatividade por condições climáticas. Os investidores agora incorporam o início antecipado de aluguéis nas TIRs, compensando os custos de módulos iniciais 10-15% mais elevados. As regras de proteção contra incêndio publicadas em dezembro de 2024 esclarecem o espaçamento de isolamento e aspersores, simplificando as aprovações municipais para empilhamentos modulares mais elevados.
Nota: As participações de todos os segmentos individuais estão disponíveis mediante aquisição do relatório
Análise Geográfica
Istambul gerou 36,28% da demanda de 2025, impulsionada pelo Centro Financeiro de Istambul de 14 milhões de pés quadrados e por um pipeline constante de condomínios de retrofit sísmico. A metrópole canaliza três quartos da absorção de escritórios da Turquia, permitindo que os grandes pátios de fabricação em Gebze operem em turnos contínuos. Enquanto os altos preços dos terrenos freiam os projetos experimentais de madeira de baixo gabarito, os módulos de banheiro volumétricos e as prumadas de MEP economizam semanas nos cronogramas de edifícios super altos, reforçando a proposta de valor urbano do pré-fabricado.
Izmir registra a perspectiva de CAGR mais rápida, de 5,86%, à medida que 5.061 unidades do TOKİ substituem as perdas do terremoto de Seferihisar e a cidade portuária pivota para a logística. As estruturas de aço leve reduziram a reconstrução em sete fases de Bayraklı de 24 para 12 meses, um prazo que os contratantes locais agora utilizam como referência. A instalação de CLT e aço de 48.000 m² de Izmir busca a acreditação pelo Eurocódigo para canalizar suprimentos para a Itália e a Grécia, mas até que os selos CE ganhem escala, a habitação doméstica continuará a ancorar a produção.
Além das três principais cidades, Ancara e o bloco "Restante da Turquia" das 11 províncias se beneficiam dos USD 44 bilhões destinados à reconstrução pós-terremoto até 2027. Isenções fiscais e licenças em regime acelerado comprimem os ciclos de licitação, permitindo que as fábricas de painéis de PMEs em Gaziantep vençam obras públicas de alojamentos sem a concorrência das grandes cidades. Quando os incentivos expirarem, a demanda poderá se normalizar, porém uma cultura de montagem fora do canteiro deverá persistir, sustentando volumes regionais estáveis.
Panorama regulatório
A atividade de construção pré-fabricada na Turquia é regida pelo código de construção convencional e pela estrutura de licenciamento, incluindo a Lei de Zoneamento nº 3194 para licenças de construção, o Código Turco de Construção Sísmica (TBDY/TBEC-2018) para conformidade sísmica, e a Lei de Inspeção de Edifícios nº 4708 para controle por terceiros durante a entrega. Os requisitos de desempenho energético foram intensificados com as atualizações da TS 825 implementadas em abril de 2025, elevando os limiares de isolamento e aumentando o valor de conformidade de painéis isolados controlados em fábrica e envelopes sistematizados, tanto em construções residenciais quanto industriais.
Uma importante base normativa para a pré-fabricação em aço foi acrescentada com a publicação, pelo Ministério do Ambiente, Urbanização e Mudança Climática, do Regulamento sobre os Princípios de Design, Cálculo e Construção de Edifícios de Aço Leve, no Diário Oficial em 17 de maio de 2026. O regulamento introduz disposições técnicas obrigatórias para edifícios de aço leve, incluindo projeto contra incêndio e proteção contra corrosão vinculada a classes regionais de corrosão, e estabelece 1º de janeiro de 2027 como a data em que a conformidade se torna obrigatória. Isso cria uma janela de transição definida para atualizações de engenharia, garantia de qualidade e documentação em fabricantes modulares e de LGSF.
Análise da cadeia de valor
A cadeia de valor começa com insumos upstream (cimento e agregados para pré-moldados, vergalhões e aço galvanizado/de calibre leve para estruturas, núcleos isolantes e selantes/adesivos para painéis sanduíche, e madeira/CLT onde permitido), seguida pela engenharia (cálculos estruturais conforme TBDY 2018, detalhamento e, cada vez mais, coordenação orientada por BIM em grandes projetos) e fabricação em fábrica. Os fabricantes normalmente precisam de um Certificado de Registro Industrial (Sanayi Sicil Belgesi) nos termos da Lei nº 6948 e de uma Licença Municipal de Abertura e Operação de Estabelecimento, e as plantas operam em áreas zoneadas industriais e comerciais, tornando as Zonas Industriais Organizadas (OSBs) nós importantes para o agrupamento de capacidade.
As atividades midstream incluem controle de qualidade, embalagem e logística de transporte para painéis flat-pack, elementos pré-moldados ou módulos volumétricos, seguidos pela instalação no local usando guindastes e equipes de montagem. A comissão e a entrega seguem por meio da estrutura de inspeção de edifícios. A agregação de demanda na Turquia é fortemente moldada pela contratação pública e por programas de emergência, com a TOKI e a AFAD atuando como grandes compradoras de soluções de habitação e contêineres de entrega rápida após os terremotos de 2023, e a Diretoria de Transformação Urbana (criada em outubro de 2023 sob o Ministério) moldando um pipeline de mais longa duração para áreas de risco sísmico. O apoio à coordenação setorial e à definição de padrões é visível por meio de órgãos como a Turkiye Prefabrik Birligi, que realizou sua 42ª Assembleia Geral em 25 de abril de 2026 e elegeu um novo conselho para um mandato de dois anos, sinalizando o engajamento contínuo liderado por associações com as OSBs e instituições públicas para escalar entregas repetíveis de pré-fabricação.
Cenário Competitivo
O setor de construção pré-fabricada da Turquia permanece fragmentado; mesmo o complexo de 100.000 m² da Dorce em Ancara detém menos de 10% da receita doméstica. A dinâmica competitiva gira em torno de hedges de exportação, com a Vefa exportando para 120 países e a Tepe alavancando o poder de compra da Bilkent Holding. As empresas que adotam linhas de corte CNC, soldadores robóticos e controle de qualidade alimentado por BIM se posicionam para trabalhos recorrentes na UE, onde rastreabilidade e selos CE são obrigatórios.
Os movimentos estratégicos de 2024-2025 destacam a integração vertical e as credenciais verdes. A Master Builders Solutions adquiriu 51% da MBT Tech, assegurando o fornecimento local de adesivos para as plantas de painéis. A aquisição da Terrawool pela İzocam expande as opções de isolamento justamente quando a TS 825 aperta os valores U. O caminho de certificação ISO 14064 da Dörce e seus vínculos com a GlobalABC ajudam a garantir licitações com preocupações com carbono na Alemanha e no Golfo, enquanto a Çimtaş da ENKA produz 105.000 toneladas de módulos de aço para exportação usando células de soldagem robótica.
As lacunas de qualidade, no entanto, criam um campo de dois níveis. Apenas um punhado de plantas possui certificados de soldagem e incêndio de terceiros além da ISO 9001, direcionando megaprojetos para os cinco principais fornecedores. As oficinas de médio porte sobrevivem em casas de campo sensíveis ao preço e escritórios de contêineres para exportação, arriscando perda de capacidade se os custos de financiamento permanecerem em 50%. As conversas de consolidação sugerem que o mercado poderá inclinar-se para uma estrutura mais concentrada quando as taxas de juros cederem.
Líderes do Setor de Construção Pré-fabricada da Turquia
Prefabrik Yapı A.Ş
Karmod Prefabricated Technologies
Module-T
Tepe Prefabrik
Dorce Prefabrik
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
A principal oportunidade para a pré-fabricação na Turquia está nas atualizações de sistemas orientadas por normas, onde a conformidade pode ser medida e padronizada: o endurecimento do desempenho energético da TS 825, implementado em abril de 2025, aumenta o valor dos painéis isolados de fábrica e dos pacotes de envelope integrados, e o Regulamento de Edifícios de Aço Leve, publicado em 17 de maio de 2026 (obrigatório a partir de 1º de janeiro de 2027), cria uma janela definida para fornecedores de aço de calibre leve e módulos se diferenciarem por meio de projeto contra incêndio documentado, seleção de classe de corrosão e garantia de qualidade rastreável. Os fabricantes que padronizarem cálculos e documentação de produtos em torno desses requisitos podem reduzir o atrito na aprovação de licenças municipais e encurtar o ciclo de iteração com os inspetores de edifícios.
Os programas de reconstrução e transformação do setor público continuam transformando velocidade e qualidade em critérios de contratação, favorecendo modelos de entrega painelizados e modulares usados nos pipelines da TOKI e da AFAD, incluindo LGSF projetado e acomodação volumétrica no local. Ao mesmo tempo, a entrada em vigor da TABY em janeiro de 2025 aprova formalmente sistemas de CLT e de estrutura leve, abrindo uma oportunidade específica para soluções de madeira compatíveis em edifícios públicos de baixa altura e tipologias habitacionais em que carbono e velocidade de construção são avaliados em conjunto. Uma segunda oportunidade é o controle de execução liderado pela digitalização. Evidências de uso de BIM atingindo 94% entre grandes empresas de construção turcas (250+ funcionários) em 2025, em comparação com uma adoção muito baixa entre microempresas, apontam para uma lacuna de serviço para fornecedores e subcontratados de pré-fabricação que possam oferecer bibliotecas prontas para BIM, automação de desenhos de fabricação e acompanhamento de progresso da fábrica ao local alinhado a modelos de entrega pública no estilo EPC.
Desenvolvimentos recentes do setor
- Julho de 2026: A Dorce Prefabrik anunciou a entrega de 600 unidades habitacionais chave-na-mão em Libreville, Gabão, concluídas em um período de seis meses usando estruturas pré-fabricadas de aço de calibre leve. A conclusão reforça a capacidade da empresa de executar programas habitacionais de alto volume e ciclo rápido com sistemas industrializados. Vitórias em programas de exportação dessa escala reforçam carteiras de pedidos em moeda forte que podem ajudar a estabilizar a contratação e o rendimento das fábricas.
- Março de 2026: A Karmod entregou um dormitório de trabalhadores baseado em contêineres de 294 metros quadrados para um projeto de planta industrial em Tuzla, Istambul, projetado para acomodar até 40 pessoas. O projeto destaca a demanda doméstica contínua por acomodação de implantação rápida no local, à medida que as construções industriais e logísticas se acelerarem. Fluxos de trabalho repetíveis com contêineres também mantêm os pátios modulares utilizados mesmo quando os ciclos residenciais desaceleram.
- Dezembro de 2024: A Master Builders Solutions adquiriu uma participação de 51% na MBT Tech, expandindo a disponibilidade local de selantes e sistemas de impermeabilização usados em construções painelizadas e modulares. O fortalecimento do fornecimento local de insumos químicos críticos apoia a consistência e o controle de prazos para os fabricantes de pré-fabricados. A medida também está alinhada com o aumento das exigências normativas e de desempenho, que aumentam a dependência de componentes certificados de envelope construtivo.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e cobertura do mercado
Este mercado abrange edifícios pré-fabricados na Turquia que são fabricados fora do local (em ambiente de fábrica) e depois entregues em um local de projeto para montagem e instalação final em toda a construção de uso final.
Exclusões de escopo: Atividades de construção puramente no local, do tipo convencional (stick-built), e obras civis gerais que não envolvam módulos ou painéis de construção fabricados fora do local não são contabilizadas.
Visão geral da segmentação
- Por Material
- Concreto
- Vidro
- Metal
- Madeira
- Outros Materiais
- Por Aplicação
- Residencial
- Comercial
- Outros
- Por Tipo de Produto
- Edifícios Modulares
- Sistemas Painelizados e Componentizados
- Outros Tipos de Pré-fabricados
- Por Cidade
- Istambul
- Ancara
- Izmir
- Restante da Turquia
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
O trabalho documental começou com a construção de uma base factual simples para a atividade de construção na Turquia, sinais comerciais e regras de construção que influenciam a adoção da pré-fabricação. Consultamos fontes públicas como as licenças de construção e séries de produção do TurkStat, estatísticas comerciais no estilo UN Comtrade para componentes relevantes, e avisos oficiais vinculados às regras de desempenho sísmico e energético (por exemplo, o Código Turco de Construção Sísmica e as atualizações da TS 825). Para manter o modelo fundamentado, sites de associações e publicações de conferências foram revisados para entender aplicações típicas e padrões de contratação para sistemas modulares e painelizados.
Também utilizamos materiais secundários gerais, como registros de empresas listadas, apresentações a investidores, cobertura respeitável da imprensa sobre programas de reconstrução pós-terremoto, e anúncios de licitações em que os volumes de projetos eram visíveis. Em alguns pontos, utilizamos uma fonte de assinatura paga para dados financeiros de empresas e outra para verificações de importação-exportação em nível de envio, para fazer a verificação cruzada da direção da receita e das faixas de preços, e então ajustamos as premissas apenas quando múltiplos sinais estavam alinhados. As fontes documentais listadas aqui são ilustrativas, e muitos outros documentos e conjuntos de dados públicos foram revisados para validação e esclarecimento durante o estudo.
Entrevistas e pesquisas primárias
O trabalho primário foi usado para testar sob pressão as premissas de dimensionamento que são difíceis de perceber em dados públicos, especialmente as mudanças de composição entre edifícios modulares e sistemas painelizados, e os preços típicos por caso de uso. Conversamos com partes interessadas de fabricação, distribuição, contratação e propriedade de projetos, para que os fatores de demanda nas principais cidades e no restante da Turquia pudessem ser refletidos em uma visão única e consistente.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 36% | Diretores executivos: 19% |
| Nível médio: 43% | Líderes funcionais/de unidade: 37% |
| Players menores: 21% | Gerentes: 44% |
Dimensionamento e previsão de mercado
O dimensionamento é construído usando uma abordagem top-down e bottom-up, começando pelos pools de demanda de construção na Turquia e depois estreitando para a participação pré-fabricada usando indicadores observáveis. Na prática, o lado top-down usa a direção dos gastos com construção, sinais de licenciamento e programas de reconstrução pós-desastre para reconstruir quanta atividade de construção endereçável existe para soluções fora do local, e então taxas de conversão são aplicadas por caso de uso.
Para manter o modelo realista, os totais são corroborados com aproximações bottom-up seletivas, em que faixas de receita de fornecedores, verificações de canal e amostras de preço médio de venda multiplicadas por volume são usadas para validar a escala geral. Os insumos mais importantes incluíram o ritmo da substituição habitacional liderada por terremotos, a proporção de projetos que usam sistemas modulares ou painelizados, os prazos típicos de projeto (que afetam o reconhecimento anual), a movimentação de custos de aço e isolamento, e a combinação de pedidos residenciais versus comerciais nas grandes metrópoles. As previsões foram desenvolvidas usando análise de cenários, porque a demanda é sensível aos cronogramas de reconstrução, condições de financiamento e o momento da contratação pública, e essas variáveis foram alinhadas ao que os entrevistados observam em seus pipelines futuros. Onde as divulgações das empresas ou as linhas comerciais estavam incompletas, as lacunas foram tratadas aplicando faixas conservadoras e depois ajustando-as por meio de validação repetida em entrevistas e verificações de consistência em relação ao ciclo de construção.
Validação de dados e ciclo de atualização
A validação é feita em camadas, para que o número final não dependa de um único ponto de dados. Comparamos o resultado do modelo com sinais independentes, como a direção da atividade de construção, a movimentação comercial de componentes pré-fabricados relevantes e quaisquer indícios visíveis de pipeline de projetos, e então investigamos os valores discrepantes antes da aprovação interna.
Se uma premissa subjacente mudar de forma material (por exemplo, uma alteração no cronograma de reconstrução ou oscilações acentuadas nos custos de insumos), os módulos relacionados são refeitos e contatos primários selecionados são reengajados para confirmar a nova direção. Os relatórios são atualizados anualmente, e atualizações intermediárias são feitas quando grandes eventos políticos, cambiais ou de demanda podem alterar as perspectivas de curto prazo. Antes da entrega, uma revisão final por analista é concluída para que os clientes recebam a versão mais atual disponível.
Comparação do tamanho do mercado de edifícios pré-fabricados da Turquia da Mordor Intelligence com outras estimativas publicadas
Os valores de mercado publicados para edifícios pré-fabricados na Turquia nem sempre coincidem, porque a linha de escopo pode variar, e as premissas de preço e volume podem ser atualizadas em momentos diferentes. As diferenças também surgem do que é contabilizado como edifício pré-fabricado versus componente pré-fabricado, e de se os valores em moeda local são convertidos usando taxas à vista ou taxas médias.
Alguns números publicados parecem agrupar uma atividade de construção pré-fabricada mais amplo, incluindo um vasto conjunto de elementos pré-moldados e materiais relacionados que podem não se traduzir em sistemas de construção entregues no mesmo ano. Na Mordor Intelligence, o total de mercado é limitado a sistemas de construção fabricados fora do local que são enviados e montados para construção de uso final, e é mantido consistente em USD com os preços do ano-base declarado e a mesma definição ao longo da previsão.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 4,21 bilhões de USD (2025) | |
| Editora de Inteligência do Setor A | 2,13 bilhões de USD (2025) | O valor é reportado em TRY e pode variar materialmente com base no momento da conversão cambial, e o escopo parece cobrir uma cesta mais amplo de construção pré-fabricada que pode não se mapear de forma limpa para o valor dos sistemas de construção entregues no mesmo ano. |
| Jornal Setorial B | 1,60 bilhão de USD (2024) | Este valor se alinha ao desempenho de exportação de contêineres e pré-fabricados, que é apenas um canal de demanda, e exclui instalações domésticas que normalmente representam uma grande parte dos gastos anuais. |
A diferença vem principalmente do escopo e do tratamento cambial, e depois de se as exportações são tratadas como o mercado ou apenas um sinal de entrada. Ao manter a unidade de medida como sistemas de construção pré-fabricados entregues dentro da Turquia e depois verificá-la em relação a indicadores de construção e comércio, a estimativa permanece rastreável a variáveis claras e etapas repetíveis.


Principais Perguntas Respondidas no Relatório
Qual material lidera na construção pré-fabricada turca?
O concreto mantém a liderança com 60,78% de participação em 2025, principalmente por meio de sistemas de lajes alveolares pré-moldadas e forma de túnel.
Qual segmento de aplicação está expandindo mais rapidamente?
A categoria "Outros" — que abrange instalações militares, de socorro a desastres e de canteiro de obras — está crescendo a um CAGR de 5,37% devido à habitação de emergência e às clínicas modulares.
Por que se espera que Izmir supere outras cidades?
A reconstrução pós-terremoto de Seferihisar e os projetos de logística centrados no porto conferem a Izmir uma perspectiva de CAGR de 5,86% até 2031.
Como a TS 825 influenciará a adoção de pré-fabricados?
As regras de isolamento mais rigorosas em vigor desde abril de 2025 elevam os custos de construção tradicional em 15–25%, direcionando os incorporadores para painéis e módulos isolados em fábrica.
Quais empresas estão dominando as exportações?
Dorce, Vefa/Vekon e Tepe Prefabrik lideram as exportações, alavancando plantas certificadas pela ISO e módulos prontos para CE para atender clientes na UE e no MENA.
Página atualizada pela última vez em:



