
Tamaño y participación del mercado de construcción prefabricada en Filipinas
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
| Período de Datos Históricos | 2020 - 2024 |
| Tamaño del Mercado (2026) | 16.04 Mil millones de dólares |
| Tamaño del Mercado (2031) | 27.11 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2030) | 11.07 % |
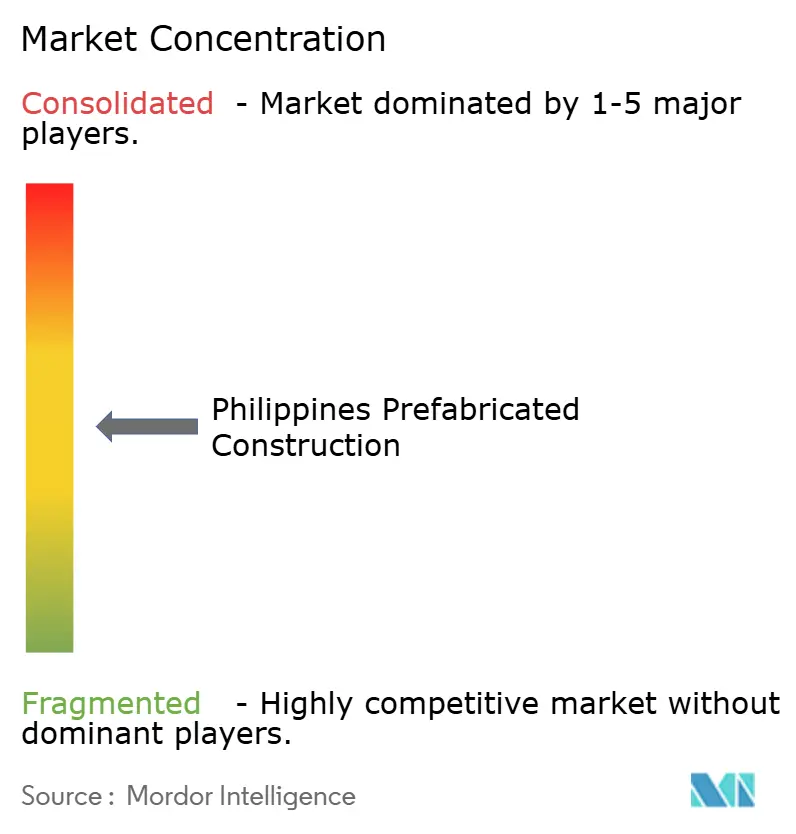
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del mercado de construcción prefabricada en Filipinas por Mordor Intelligence
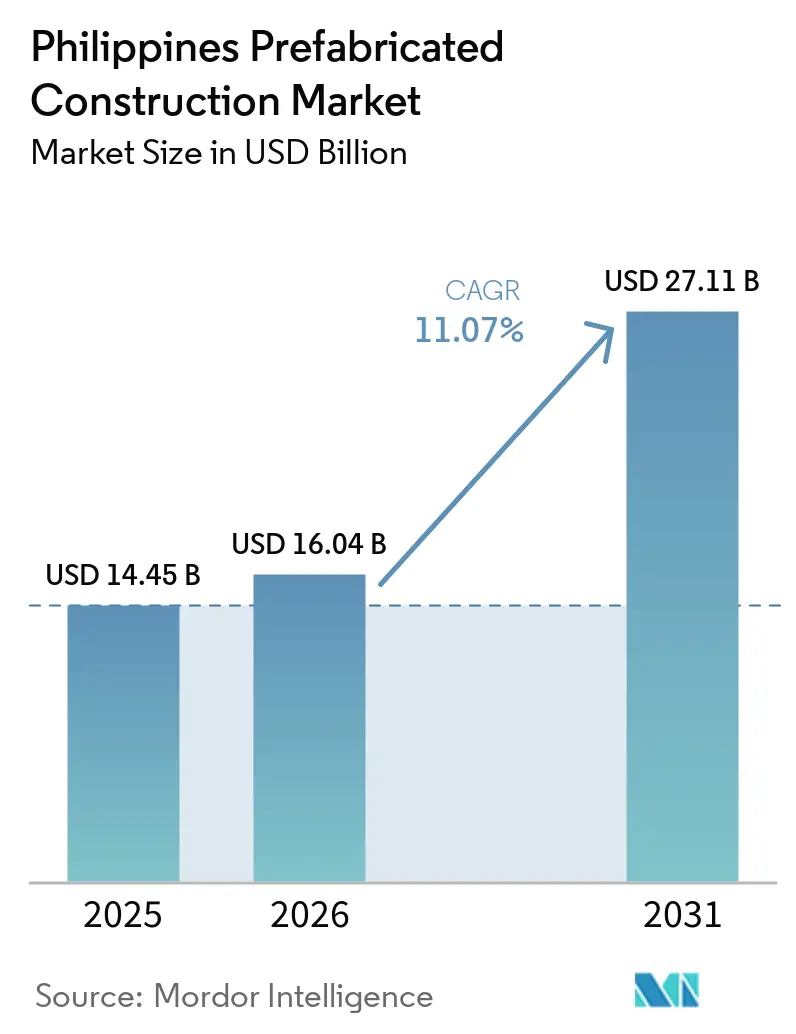
El tamaño del Mercado de Construcción Prefabricada en Filipinas fue valorado en 14,45 mil millones de USD en 2025 y se estima en 16,04 mil millones de USD en 2026, y se espera que alcance los 27,11 mil millones de USD para 2031, a una CAGR del 11,07% durante el período de pronóstico (2026–2031). Una cartera de asociaciones público-privadas de 44,5 mil millones de USD, un déficit habitacional de 6,94 millones de unidades y un marco de respuesta ante desastres que precalifica a los proveedores modulares se están combinando para intensificar la demanda. La logística archipelágica que favorece el ensamblaje basado en kits, junto con la expansión del turismo y los servicios de externalización de procesos de negocio (BPO) que valoran la rapidez de ocupación por encima de los acabados artesanales, refuerzan aún más el crecimiento. Las adiciones de acero nacional por valor de 1,5 mil millones de USD hasta 2027 tienen como objetivo reducir un 15% los costos de la estructura portante, reduciendo la brecha de importaciones. Al mismo tiempo, los 5,3 mil millones de USD en desembolsos de préstamos hipotecarios de Pag-IBIG en 2024 apoyan a los compradores de nivel básico cuando la prefabricación reduce las horas de mano de obra y el desperdicio de materiales. En conjunto, estas fuerzas mantienen el mercado de construcción prefabricada de Filipinas en una trayectoria de dos dígitos.
Conclusiones clave del informe
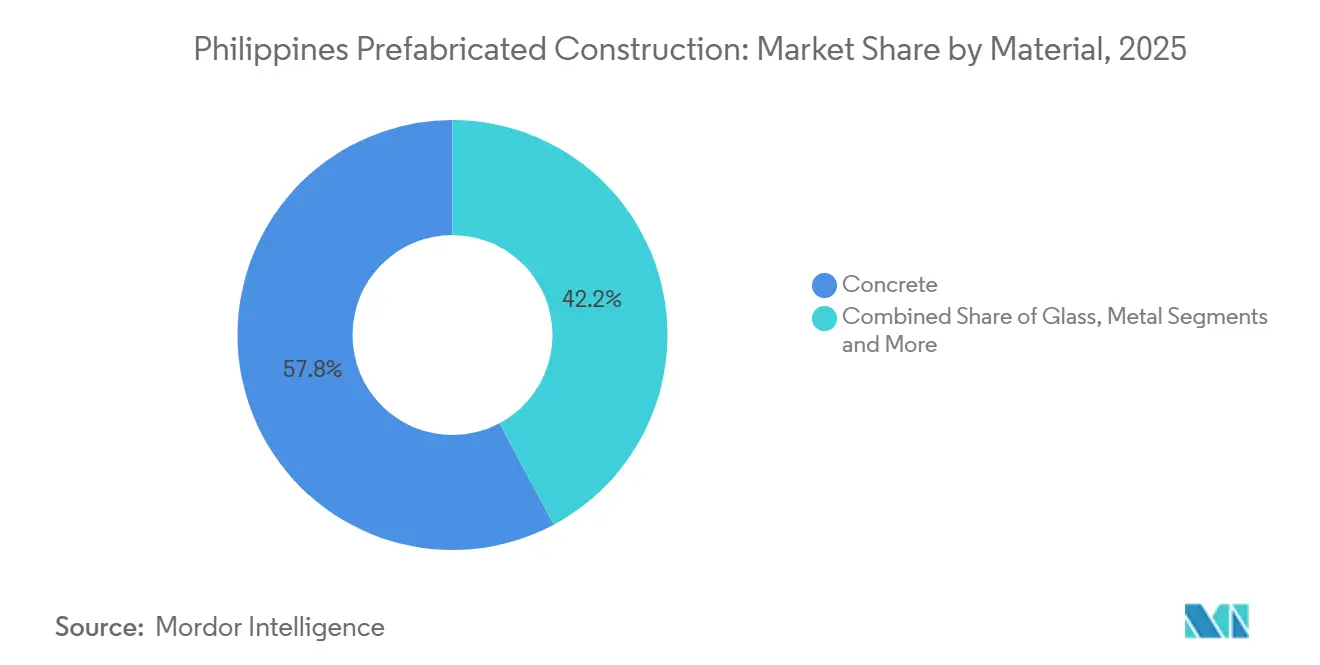
- Por material, el hormigón prefabricado lideró con el 57.8% de la participación del mercado de construcción prefabricada en Filipinas en 2025, mientras que se prevé que la madera con certificación FSC registre una CAGR del 11.81% hasta 2031.
- Por aplicación, el sector residencial captó el 63.1% del valor de 2025; se prevé que el sector comercial se expanda a una CAGR del 11.71% hasta 2031.
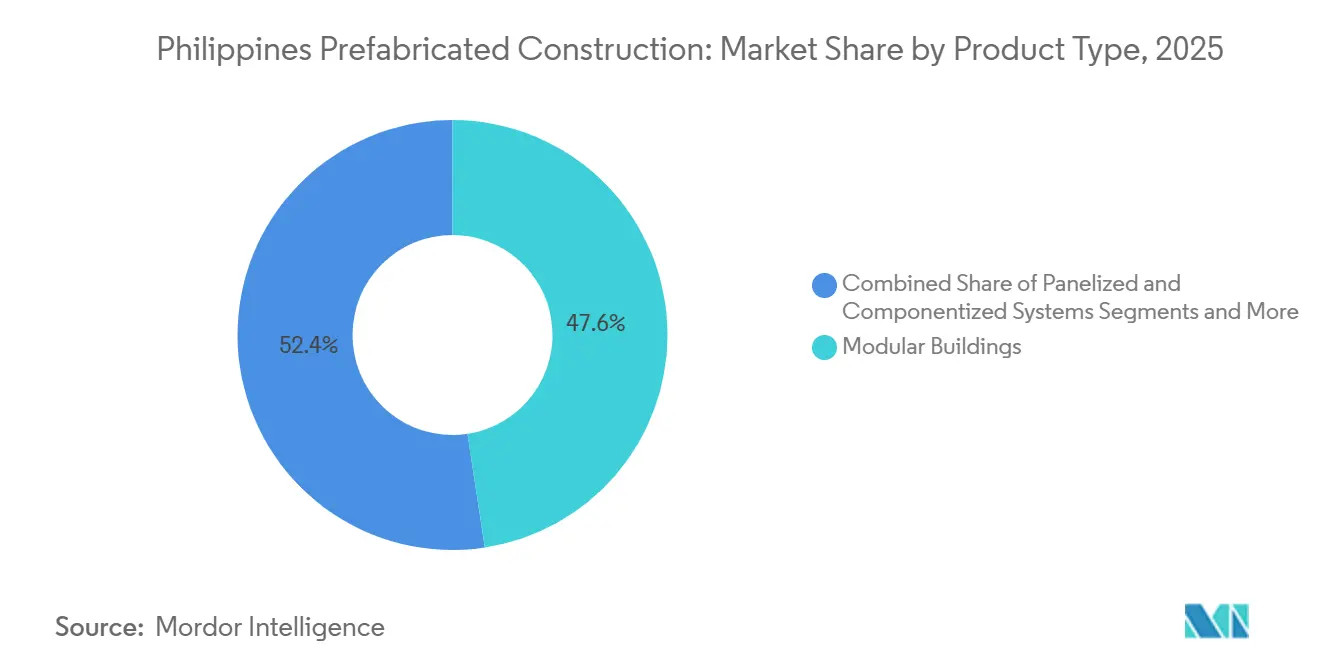
- Por tipo de producto, los edificios modulares representaron el 47.6% de los ingresos de 2025 y se proyecta que crezcan a una CAGR del 12.41% hasta 2031.
- Por región, la Región de la Capital Nacional concentró el 49.1% de los ingresos de 2025, aunque se proyecta que el resto de Filipinas registre una CAGR del 12.61% durante 2026-2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del impacto de los impulsores*
| Impulsores | (~) % DE IMPACTO EN EL PRONÓSTICO DE CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Rápida urbanización y déficits de aulas y clínicas | +2.8% | Nacional, agudo en RCN, Calabarzon, Luzón Central | Mediano plazo (2-4 años) |
| Necesidades de resiliencia ante desastres (tifones/terremotos) | +2.3% | Nacional, el más elevado en zonas costeras de las Bisayas, Bicol y Mindanao | Corto plazo (≤2 años) |
| Crecimiento del turismo y del sector BPO/industrial | +2.1% | RCN, Calabarzon, Zona Franca de Clark, Cebú, Boracay | Mediano plazo (2-4 años) |
| Programas públicos y asociaciones público-privadas que especifican construcción fuera del sitio | +1.9% | Nacional, concentrado en proyectos Build Better More | Mediano plazo (2-4 años) |
| Beneficios logísticos del archipiélago | +1.6% | Provincias insulares, Mindanao, Palawan, Bisayas Orientales | Largo plazo (≥4 años) |
| Fuente: Mordor Intelligence | |||
La rápida urbanización y los déficits de aulas y clínicas impulsan una entrega rápida y escalable
Un déficit habitacional de 6.94 millones de unidades que se extiende hasta 2028 obliga a los gobiernos locales a favorecer soluciones que puedan completarse dentro de un ciclo electoral. Los paquetes prefabricados reducen los plazos desde la cimentación hasta la entrega de 18 meses a 9 meses, alineando las fechas de inauguración con los calendarios políticos. El objetivo del Departamento de Educación de 9,000 aulas para 2024 y el plan del Departamento de Salud para 700 centros de salud rurales hasta 2028 especifican diseños modulares repetibles que pueden replicarse en sitios remotos sin necesidad de nueva ingeniería. El préstamo hipotecario promedio de Pag-IBIG de USD 43,200 presiona a los promotores a reducir el desperdicio y los costos de mano de obra para que las viviendas se mantengan por debajo de ese umbral. Los constructores comerciales también recurren a la prefabricación para garantizar el cumplimiento del Código Filipino de Construcción Verde, ya que las series de fabricación distribuyen los costos de certificación entre grandes volúmenes.
Las necesidades de resiliencia ante desastres favorecen los sistemas modulares conformes con la normativa
De conformidad con el Capítulo 15 del Decreto Presidencial 1096, las unidades prefabricadas deben superar pruebas de terceros para carga de viento y capacidad sísmica antes de que se emitan los permisos de ocupación, lo que otorga a los proveedores certificados una autorización inmediata una vez que se produce una calamidad. El Marco de Recuperación de Refugios Posdesastre mantiene un registro de empresas capaces de desplegar 500 viviendas en 60 días, capacidad que se activó tras el tifón Odette y nuevamente en 2024 para Cebú y Leyte. Un promedio de 8 a 10 tifones que tocan tierra por año sostiene pedidos recurrentes de módulos de atención médica y aulas reubicables. Las reglas del Código Estructural Nacional de cobertura de hormigón de 40 milímetros y varilla de grado 275 son más fáciles de cumplir en una fábrica que en una obra bajo la lluvia, por lo que las aseguradoras ahora ofrecen descuentos en primas para activos modulares certificados. En conjunto, estos factores orientan los presupuestos de reposición hacia proveedores con registros documentados de calidad de fábrica.
El crecimiento del turismo y del sector BPO/industrial apoya a hoteles, dormitorios y construcción prefabricada ligera industrial
La PEZA aprobó 159 nuevos proyectos en 2024 por valor de USD 4.27 mil millones y añadirá 14 zonas económicas en enero de 2026, cada una de las cuales necesitará dormitorios, comedores y edificios de ensamblaje ligero que los kits volumétricos pueden terminar en 12 meses en lugar de los habituales 24. La fuerza laboral del sector IT-BPM ascendió a 1.57 millones en 2024 y sigue una trayectoria hacia un objetivo de 2 millones para 2028, lo que se traduce en aproximadamente 400,000 m² de nuevas oficinas y espacios de apoyo cada año en ciudades como Iloílo, Bacolod y Dávao, donde los grupos de contratistas son escasos. El turismo añade otro impulso: 5.45 millones de llegadas en los primeros diez meses de 2024 respaldan un objetivo de 12 millones de visitantes para 2028, dejando un déficit de 15,000 habitaciones que los promotores están cubriendo con edificios modulares de media altura; tanto el Hilton Manila Bay como el Fairmont Manila abrieron en 2025 después de que los núcleos de hormigón prefabricado redujeran seis meses del cronograma. El Radisson RED Cebú y el Dusit Thani Mactan Cebú, inaugurados en 2024, recurrieron a módulos de baño y módulos de balcón para sortear la escasez de mano de obra especializada en las Bisayas. La entrada de inversión de USD 1.15 mil millones en la Zona Franca de Clark en 2024, incluida una planta coreana de USD 91.8 millones, sigue el mismo patrón: marcos metálicos preingeniados que alcanzan los plazos de puesta en marcha de 18 meses, mientras que la Ley de la República 7916 añade un impuesto sobre la renta bruta del 5% y equipos libres de aranceles que hacen que la construcción prefabricada importada sea aún más rentable.
Los programas públicos y las asociaciones público-privadas especifican cada vez más la construcción fuera del sitio por rapidez y certeza de costos
La cartera de asociaciones público-privadas de USD 44.5 mil millones registrada en 2024 otorga puntos en las licitaciones a los métodos que garantizan la compresión del cronograma y los costos fijos, inclinando los contratos hacia las construcciones de fábrica. Las nuevas reglas de Vivienda de los 4 Pilares exigen que el 30% del objetivo de un millón de unidades sea modular para cumplir con el plazo de 2028. La Ley de la República 7916 otorga a las empresas de la PEZA equipos libres de aranceles y un impuesto sobre la renta bruta del 5%, incentivos que hacen que la construcción prefabricada importada sea económica para los 159 proyectos por valor de USD 4.3 mil millones aprobados en 2024. El financiamiento de Build Better More del 5-6% del PIB prefiere contratos basados en hitos y curvas de costos transparentes, ambas características naturales de los componentes fabricados en fábrica[2]. Promotores como Ayala Land y Megaworld están asegurando producción plurianual de plantas de hormigón prefabricado, anclando la base de volumen necesaria para líneas especializadas.
Análisis del impacto de las restricciones*
| Restricciones | (~) % DE IMPACTO EN EL PRONÓSTICO DE CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Dependencia de materiales/sistemas importados | -1.4% | Nacional, agudo para edificios de gran altura y vidrio de especialidad | Corto plazo (≤2 años) |
| Permisos fragmentados y aplicación de normas | -1.1% | Gobiernos locales provinciales fuera del área metropolitana de Manila | Mediano plazo (2-4 años) |
| Limitaciones de asequibilidad y escasa profundidad manufacturera | -0.9% | Nacional, más pronunciado en Mindanao y Bisayas Orientales | Largo plazo (≥4 años) |
| Fuente: Mordor Intelligence | |||
La dependencia de materiales y sistemas importados eleva los costos y el riesgo en los plazos de entrega
Los constructores filipinos importaron 5.9 millones de toneladas de acero por valor de USD 4.2 mil millones en 2023, exponiendo los presupuestos de los proyectos a fluctuaciones del tipo de cambio y retrasos en los contenedores que pueden extender la adquisición entre 8 y 12 semanas. Aunque el plan de plantas de SteelAsia de USD 1.5 mil millones cubrirá vigas H y tablestacas para 2027, los artículos de nicho como los núcleos de paneles aislantes y el acristalamiento de baja emisividad aún dependen de fábricas extranjeras. Una investigación de salvaguardia pendiente sobre el dumping del acero podría elevar los aranceles y comprimir los contratos de precio fijo. Incluso las ventajas arancelarias de la ASEAN conllevan retrasos logísticos: los kits preingeniados de Vietnam necesitan entre 10 y 14 días en el mar más una semana para pasar la aduana en los puertos de Manila, lo que obliga a los contratistas a ampliar los cronogramas. La ansiedad por los plazos de entrega a menudo mantiene a los promotores anclados a los métodos convencionales hasta que el financiamiento y los permisos completan su propio proceso lento[3].
Los permisos fragmentados y la aplicación dispar de normas frenan la adopción
Los permisos de construcción dependen de 145 ciudades y 1,488 municipios, cada uno de los cuales puede aplicar su propia interpretación del Capítulo 15 del Código Nacional de Construcción. Planos idénticos pueden permanecer detenidos entre 30 y 90 días más en una localidad que en la ciudad vecina. Las circulares consultivas de la Oficina de Desarrollo del Código Nacional de Construcción son meramente persuasivas, no vinculantes, y la ausencia de un portal digital obliga a los fabricantes a repetir los paquetes de documentación para cada jurisdicción. La Orden Departamental 221 del Departamento de Obras Públicas y Carreteras establece normas uniformes para el hormigón, pero las pruebas aleatorias en obra se realizan en menos de un tercio de los trabajos provinciales, erosionando la ventaja de calidad prometida por la producción en fábrica. Los promotores también deben gestionar conversiones de zonificación ante la Junta Reguladora de Vivienda y Uso del Suelo, que no sincroniza la aplicación de los códigos, dejando un laberinto de prohibiciones locales sobre ciertos revestimientos o perfiles de altura.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de segmentos
Por material:
el hormigón prefabricado ancla los mercados de tifones, la madera cabalga sobre las primas de los complejos turísticosEl hormigón concentró el 57.8% de la participación del mercado de construcción prefabricada en Filipinas en 2025. Esa hegemonía descansa en las normas del Departamento de Obras Públicas y Carreteras que especifican losas de núcleo hueco y paneles de muros de carga para viviendas de emergencia y escuelas públicas. Se proyecta que el segmento crezca a una CAGR del 10.9% hasta 2031, a medida que los nuevos laminadores de SteelAsia reducen el costo del acero estructural, lo que fomenta marcos híbridos de hormigón y acero que reducen las facturas de importación en un 15%. El suministro de Frey-Fil, con certificación ISO, a autopistas elevadas demuestra cómo el colado en fábrica garantiza una resistencia uniforme incluso durante los meses de monzón.
La madera parte de una base más pequeña, pero se espera que crezca a una CAGR del 11.81%, la más rápida entre los materiales. Los promotores de complejos turísticos en Palawan, Boracay y Siargao pagan primas por la madera contrachapada con certificación del Consejo de Administración Forestal que refuerza la credibilidad de la marca ecológica. PERI Filipinas, que importa madera secada en horno para cumplir las reglas de cadena de custodia, ilustra cómo los proveedores especializados llenan el vacío mientras los aserraderos locales se ponen al día. El metal mantiene una demanda estable a medida que Kirby Building Systems aprovecha las exenciones arancelarias de la ASEAN, canalizando kits desde su planta de 40,000 toneladas anuales en Vietnam hacia proyectos en Mindanao donde los fabricantes locales siguen siendo escasos.
Nota: Las participaciones de cada segmento individual están disponibles con la compra del informe
Por aplicación:
el volumen de viviendas socializadas se combina con la urgencia de rapidez de arrendamiento del sector BPOLos proyectos residenciales representaron el 63.1% del valor de 2025 en el mercado de construcción prefabricada de Filipinas. El programa de los 4 Pilares del gobierno apunta a 1 millón de unidades de vivienda socializada, y los desembolsos de préstamos de Pag-IBIG de USD 5.3 mil millones en 2024 mantienen activos a los compradores de nivel inicial. La adquisición de Megaworld del 49% de Empire East por USD 158 millones asegura un banco de tierra que los proveedores de hormigón prefabricado pueden atender mediante contratos plurianuales.
El sector comercial es la aplicación de mayor crecimiento, con una CAGR del 11.71% hasta 2031. La PEZA aprobó USD 4.3 mil millones en nuevas inversiones durante 2024, con muchos proyectos que insisten en oficinas modulares que alcanzan la ocupación completa en 12 meses en lugar de 24. La Torre 3 de ARCA South de Ayala Land y el Parque Empresarial de Iloílo de Megaworld cambiaron a envolventes panelizadas para satisfacer a los inquilinos del sector BPO que exigen una entrega rápida. Los galpones industriales ligeros en las nuevas zonas económicas de Mindanao y las alas hoteleras panelizadas en Cebú amplían aún más el embudo comercial.
Por tipo de producto:
los módulos volumétricos eluden los escasos grupos de contratistasLos edificios modulares concentraron el 47.6% de los ingresos de 2025 y se prevé que avancen a una CAGR del 12.41%. Las cajas totalmente terminadas evitan la coordinación entre múltiples oficios que a menudo paraliza los trabajos de paneles en provincias con escasos grupos de contratistas. El DHSUD volvió a contratar proveedores verificados en 2024 para desplegar lotes de 500 unidades de refugio en 60 días tras las tormentas, reforzando la credibilidad de los módulos volumétricos.
Los sistemas panelizados y de componentes, aunque más pequeños, aún crecen a una CAGR cercana al 10.5%, atendiendo a formatos de media altura que buscan flexibilidad en la distribución. Los enfoques híbridos —podios construidos in situ coronados por marcos de fábrica— siguen siendo un nicho, pero son esenciales para torres de más de 10 plantas donde los módulos puros tienen dificultades con la alineación del hueco del ascensor o el arriostramiento lateral.
Nota: Las participaciones de cada segmento individual están disponibles con la compra del informe
Análisis geográfico
La Región de la Capital Nacional captó el 49.1% de los ingresos de 2025, lo que refleja la densidad de torres BPO, construcciones hoteleras y condominios de media altura que priorizan los objetivos de finalización en nueve meses. Solo Taguig registró más de USD 540 millones en valor de permisos a principios de 2024, y asociaciones como la de Ayala-Mitsubishi de USD 630 millones para uso mixto en Arca South canalizan trabajo constante hacia las plantas de hormigón prefabricado.
Calabarzon le sigue a medida que aumenta la capacidad de acero estructural. La ampliación de SteelAsia en Lemery por USD 324 millones y la línea de Candelaria por USD 540 millones anclarán la producción de vigas H, reduciendo los costos de flete para los constructores en Batangas y Laguna. Luzón Central se beneficia de la entrada de inversión de USD 1.15 mil millones en la Zona Franca de Clark, donde los inquilinos coreanos y japoneses especifican edificios metálicos preingeniados para cumplir los plazos de puesta en marcha de 18 meses.
Fuera de Luzón, se prevé que el segmento del resto de Filipinas registre una CAGR del 12.61%, la más rápida del país. Las catorce nuevas zonas económicas que se inauguran en enero de 2026 destacan Mindanao y las Bisayas, impulsando la demanda de dormitorios y comedores que llegan como paneles planos o módulos volumétricos. Los objetivos turísticos de 12 millones de llegadas internacionales para 2028 requieren 15,000 habitaciones de hotel adicionales, orientando las suites de hormigón prefabricado hacia las islas secundarias. La nueva oficina de Kirby Building Systems en Dávao posiciona a la empresa para los galpones industriales vinculados a estas zonas.
Panorama regulatorio
La construcción prefabricada en Filipinas está regida por el Decreto Presidencial N.º 1096 (Código Nacional de Construcción) y el Reglamento de Implementación Revisado (IRR) de 2004. La Regla XV y la Sección 1501 establecen la base para los conjuntos prefabricados, con pruebas y verificación de ocupación bajo las directrices del DPWH y verificación por terceros para sistemas modulares y prefabricados de hormigón antes de la ocupación.
Los casos de uso gubernamental y las señales de política también moldean las expectativas de contratación, incluidas las implementaciones del DPWH de construcción modular para capacidad urgente de salud pública y mejoras en la infraestructura de entrega de obras públicas. Legislación como el Proyecto de Ley de la Cámara N.º 2511 (2025), la Ley de Promoción de la Construcción Prefabricada e Industrializada Nacional, apunta a un esfuerzo por formalizar y expandir la construcción industrializada mediante un marco de políticas dedicado una vez promulgado, estandarizando los requisitos y acelerando la adopción en el sector público.
Análisis de la cadena de valor
La cadena de valor abarca desde insumos como cemento, agregados, varillas de refuerzo y acero estructural, madera, vidrio y componentes especializados, hasta el diseño y la ingeniería, la producción en fábrica en patios de prefabricados y la fabricación modular, y la logística a través del archipiélago, terminando con el montaje in situ por contratistas acreditados. El hormigón prefabricado sigue siendo central para la profundidad de la manufactura local, mientras que persiste la dependencia de importaciones para ciertos materiales de alta especificación, lo que aumenta el riesgo de plazos de entrega e incrementa la necesidad de detalles de conexión estandarizados, embalaje y entrega justo a tiempo para limitar los retrasos de manejo en puertos y transporte interior.
Una característica clave es la alineación de financiamiento, programas gubernamentales y capacidad de fábrica bajo el marco 4PH. El Fondo Pag-IBIG proporciona financiamiento para el desarrollo, mientras que empresas privadas suministran e instalan componentes industrializados, lo que permite diseños repetibles de mayor volumen que mantienen las fábricas en funcionamiento. En febrero de 2026, se inauguró la planta de fabricación de prefabricados de Megawide en Taytay, Rizal, con la participación de DHSUD y Pag-IBIG para apoyar la entrega del 4PH, lo que ilustra cómo se están coordinando las adiciones de capacidad ascendente y los canales de financiamiento descendente para comprimir los plazos de construcción en despliegues residenciales a gran escala.
Panorama competitivo
El mercado de construcción prefabricada de Filipinas está moderadamente concentrado: un puñado de actores líderes —SteelAsia, Kirby Building Systems, Zamil Steel, Frey-Fil y los socios de hormigón prefabricado de Megaworld— concentran una parte considerable del suministro total. El programa plurianual de SteelAsia de USD 1.5 mil millones para abrir cinco laminadores tiene como objetivo socavar las importaciones entre un 15% y un 20% en el costo de estructuras, lo que podría comprimir los márgenes de los competidores dependientes de importaciones.
Kirby Building Systems aprovecha aranceles ASEAN del 0-5% para canalizar 40,000 toneladas anuales de kits desde Vietnam. Una sucursal en Dávao inaugurada en junio de 2024 permite a la empresa captar parques agroindustriales en Mindanao a los que los fabricantes locales no pueden llegar. Los dos centros de distribución de Zamil Steel en Vietnam envían 8,500 toneladas mensuales de marcos de edificios que entran a Filipinas con la misma ventaja arancelaria, permitiendo licitaciones directas en bodegas logísticas y plantas de la PEZA.
Los promotores también moldean la competencia. La participación del 49% de Megaworld en Empire East por USD 158 millones asegura una cartera residencial cautiva, otorgando a sus proveedores preferidos de hormigón prefabricado visibilidad sobre volúmenes plurianuales. Mientras tanto, los proveedores entrantes de la ASEAN como Dongguan Toppre o Teak Bali tantean el mercado con cotizaciones un 10-15% más baratas, pero enfrentan obstáculos de servicio posventa y marca, especialmente donde los gobiernos locales recompensan los antecedentes en el cumplimiento de normas para tifones.
Líderes de la industria de construcción prefabricada en Filipinas
-
iSteel Inc
-
USG Boral Building Products
-
Frey-Fil Corporation (FFC)
-
Revolution Precrafted
-
Smarthouse Corporation
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Construcción Prefabricada en Filipinas Empresas cubiertas en este informe
- iSteel Inc
- USG Boral Building Products
- Frey-Fil Corporation (FFC)
- Revolution Precrafted
- Smarthouse Corporation
- Karmod Prefabricated Building Technologies
- Toh Builders Inc
- Indigo Prefab House
- WallCrete Company Inc
- Prefab Philippines
- JEA Steel Industries Inc
- Power Steel Corporation
- Kirby Building Systems
- Cornerstone Building Brands
- Zamil Steel Buildings
- Sekisui Chemical Co Ltd
- Dongguan Toppre Modular House
- Hebei Weizhengheng Modular House
- PT Teak Bali
- Laras Bali Prefab
- AMD Modular Systems
Oportunidades de mercado y perspectivas futuras
La oportunidad a corto plazo se encuentra donde la reforma de la contratación pública, la política industrial nacional y las grandes carteras de proyectos recompensan componentes repetibles y verificados en fábrica. La Ley Tatak Pinoy, promulgada en febrero de 2024 como la Ley de la República 11981, enmarca un impulso hacia la adopción de tecnología y el desarrollo de capacidad industrial que apoya la localización de componentes prefabricados y la mejora de la productividad manufacturera. La Nueva Ley de Contratación Pública Gubernamental, Ley de la República 12009 de 2024, permite a los compradores públicos utilizar criterios de contratación orientados al desarrollo, incluyendo la puntuación de la innovación, el contenido local y los enfoques de contratación digital.
Los grandes proyectos de infraestructura y movilidad que utilizan elementos prefabricados y fabricados a escala proporcionan una base más concreta para la visibilidad de la demanda. El ritmo de entrega vinculado al DPWH en Cebú se refleja en el Segmento 3A de la Autopista Metro Cebu, que se acerca a su finalización para julio de 2026, apoyando los requisitos de producción en entornos controlados y planificación integrada del transporte. El Puente de Interconexión Bataan-Cavite, que utiliza hormigón prefabricado y fabricación de acero, también refuerza el papel de los conjuntos estandarizados y la planificación logística mientras las fábricas e instaladores expanden la producción para la prefabricación residencial y comercial.
Desarrollos recientes de la industria en Mercado de Construcción Prefabricada en Filipinas
- Mayo de 2026: el Segmento 3A de la Autopista Metro Cebu se acerca a su finalización para julio de 2026. El proyecto muestra la escala de los paquetes con alto contenido de prefabricados y la necesidad de una planificación logística integrada para cumplir con plazos de entrega ajustados.
- Octubre de 2025: el Departamento de Asentamientos Humanos y Desarrollo Urbano (DHSUD) revisó las directrices de los 4 Pilares de Vivienda, exigiendo que el 30% del objetivo de 1 millón de unidades utilice prefabricación. Este requisito mejora la visibilidad de la demanda base para proveedores modulares y de prefabricados que puedan documentar el cumplimiento y cumplir con los plazos de entrega del programa.
- Junio de 2024: Kirby Building Systems abrió una oficina en Davao para apoyar contratos en Mindanao suministrados con kits preingenierizados desde Vietnam. La mayor presencia local mejora la capacidad de respuesta en licitaciones y la coordinación posventa para proyectos provinciales donde la capacidad de los contratistas es más limitada y la ejecución logística es una restricción clave.
Mercado de Construcción Prefabricada en Filipinas Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
Este mercado abarca el valor de las soluciones de construcción prefabricada que se fabrican fuera del sitio y luego se transportan y ensamblan en el lugar de la obra en Filipinas. Los ingresos se contabilizan por módulos prefabricados, paneles y sistemas componentizados suministrados en proyectos de construcción.
Exclusiones del alcance: Se excluyen los trabajos de construcción tradicional en sitio y las obras civiles que no utilizan módulos prefabricados, paneles o sistemas componentizados fabricados en fábrica.
Descripción General de la Segmentación
- Por material
- Hormigón
- Vidrio
- Metal
- Madera
- Otros materiales
- Por aplicación
- Residencial
- Comercial
- Otros
- Por tipo de producto
- Edificios modulares
- Sistemas panelizados y componentizados
- Otros tipos prefabricados
- Por región
- RCN (Metro Manila)
- Calabarzon
- Luzón Central
- Resto de Filipinas
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La investigación documental se utilizó para construir una base de hechos en torno a la actividad de construcción en Filipinas y las señales que típicamente modifican la demanda de construcción prefabricada. Se consultaron fuentes públicas como la Autoridad de Estadísticas de Filipinas, el Departamento de Obras Públicas y Carreteras, el Departamento de Comercio e Industria y el Bangko Sentral ng Pilipinas para enmarcar las tendencias de demanda y gasto.
Para fundamentar el contexto de precios y del lado de la oferta, también se revisaron publicaciones de aduanas y comercio exterior cuando resultó pertinente, junto con normas y referencias técnicas de publicaciones de la ISO y revistas de ingeniería de la construcción revisadas por pares. Los informes anuales de empresas, presentaciones para inversores, sitios web de asociaciones y prensa local de reputación se utilizaron para verificar las declaraciones de capacidad y las carteras de proyectos. También se cotejó la visibilidad financiera de los proveedores mediante suscripciones de pago para estados financieros de empresas y patentes cuando fue necesario. Las fuentes aquí enumeradas son ilustrativas, y durante la recopilación, validación y aclaración de datos también se utilizaron muchas otras referencias públicas y bases de datos internas.
Entrevistas Primarias y Encuestas
El trabajo primario se centró en confirmar cómo los compradores y contratistas clasifican la prefabricación en proyectos reales, y en someter a prueba de estrés los rangos de precios prácticos, los plazos de entrega y las barreras de adopción que no son completamente visibles en los datos públicos. Se interactuó con proveedores de soluciones prefabricadas, instaladores, contratistas, promotores y partes interesadas en adquisiciones en los principales centros de demanda de Filipinas, y luego se utilizó su aportación para confirmar los límites del alcance y refinar los supuestos utilizados en el modelo.
Distribución de los encuestados en el trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 33% | Directores ejecutivos (CXOs): 14% |
| Nivel medio: 52% | Líderes funcionales/de unidad: 38% |
| Actores más pequeños: 15% | Gerentes: 48% |
Dimensionamiento del Mercado y Pronóstico
El dimensionamiento se construyó utilizando un enfoque de arriba hacia abajo, en el que las señales de gasto en construcción y actividad de proyectos se reconstruyeron en un conjunto de demanda prefabricada. Ese conjunto se filtró luego utilizando la penetración de la prefabricación y las participaciones de valor típicas de la prefabricación por uso del edificio. Tras formar el total, se realizó una verificación cruzada con aproximaciones selectivas de abajo hacia arriba, incluidos ingresos de proveedores muestreados, verificaciones de canal con instaladores y una visión de volumen por precio de venta promedio para sistemas modulares y de paneles, lo que ayudó a ajustar los totales finales.
Los insumos clave utilizados en el modelo incluyeron el impulso de proyectos residenciales y comerciales, la visibilidad de la cartera de construcción e infraestructura del sector público, las señales de disponibilidad de materiales y componentes, los ciclos de entrega típicos para formatos modulares y de paneles, y los movimientos de precios observados para módulos prefabricados frente a construcciones convencionales. Para el pronóstico, se utilizó el análisis de escenarios para que el crecimiento pudiera ajustarse en función de la solidez de la cartera de construcción y los cambios en la tasa de adopción, y luego se alineó con la retroalimentación de expertos para mantener la curva realista. Cuando aparecieron brechas de cobertura en las verificaciones cruzadas, se aplicaron factores de expansión conservadores basados en la capacidad visible, los pesos de demanda regional y los rangos de utilización prácticos.
Ciclo de Validación y Actualización de Datos
Los resultados fueron validados mediante triangulación a través de señales independientes, de modo que el total del mercado pudiera justificarse simultáneamente por la actividad de construcción, la adopción de prefabricación y la lógica de precios. También se realizaron verificaciones de varianza entre regiones y aplicaciones principales, y cuando los cambios parecían inusuales, se revisaron los supuestos, se volvió a verificar el rastro de fuentes y se realizó un seguimiento con contactos adicionales si la discrepancia persistía.
Antes de la aprobación final, los cálculos y definiciones pasan por una revisión analítica de múltiples pasos, seguida de verificaciones de consistencia a lo largo de los años para detectar a tiempo problemas de mapeo y de sincronización de divisas. Los informes se actualizan anualmente, y las actualizaciones intermedias se activan cuando ocurren eventos materiales, como cambios de política, anuncios importantes de carteras de proyectos o variaciones rápidas en los costos de insumos. Justo antes de la entrega, un analista realiza una revisión final para que los clientes reciban la vista actualizada más reciente.
Dimensionamiento del Mercado del Estudio de la Industria de Edificios Prefabricados en Filipinas de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Los tamaños de mercado publicados para edificios prefabricados en Filipinas suelen divergir, incluso cuando los títulos de los informes parecen similares. En la práctica, las diferencias suelen provenir de cómo se define la prefabricación, si se incluyen la instalación y los sistemas componentizados, el año base elegido y cómo se gestionan los precios y el momento de la conversión de divisas.
Al rastrear los indicadores de demanda impulsados por proyectos y actualizar los supuestos de penetración y precios a través de entrevistas, Mordor Intelligence vincula el valor del mercado a los módulos prefabricados, paneles y sistemas componentizados suministrados en proyectos de construcción en Filipinas, en lugar de combinarlo con el gasto en construcción convencional más amplio.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 16,04 mil millones de USD (2026) | |
| Consultora Global A | 1,77 mil millones de USD (2025) | Esta estimación parece corresponder a una visión más restringida de productos de edificios prefabricados que puede excluir los sistemas componentizados y parte del valor del proyecto instalado capturado durante la adquisición y el ensamblaje. |
| Editorial de Datos de la Industria B | 1,59 mil millones de USD (2023) | El número del año base más bajo sugiere un conjunto de inclusión más estricto por tipo de edificio y usuario final, con diferentes supuestos sobre la cobertura de aplicaciones, la progresión de precios y el momento de la conversión de divisas año a año. |
La principal dispersión en la tabla se explica por las inclusiones de alcance, los anclajes de año y si el valor se captura únicamente en el suministro del producto o también a través de la entrega del proyecto y la instalación. Mantenemos los pasos reproducibles vinculando el total a señales de construcción visibles, tasas de adopción y verificaciones de precios prácticas que pueden revisarse cuando las condiciones cambien.
Preguntas clave respondidas en el informe
¿Cuál es el valor actual del mercado de construcción prefabricada en Filipinas?
El mercado está valorado en USD 16.04 mil millones en 2026 y se proyecta que alcance USD 27.11 mil millones en 2031.
¿Qué material domina las construcciones prefabricadas en Filipinas?
El hormigón prefabricado concentra el 57.8% de la participación de mercado de 2025 porque cumple con los códigos de carga de viento y clasificación contra incendios.
¿Por qué los módulos volumétricos están ganando terreno frente a los sistemas panelizados?
Los módulos totalmente terminados evitan los retrasos de coordinación entre múltiples oficios en provincias con escasos grupos de contratistas, impulsando una CAGR del 12.41% hasta 2031.
¿Qué región está creciendo más rápidamente en construcción prefabricada?
Se prevé que Mindanao, las Bisayas y el exterior de Luzón, denominados colectivamente como «resto de Filipinas», se expandan a una CAGR del 12.61% a medida que se abran 14 nuevas zonas económicas.
¿Cómo influirán las adiciones de capacidad de SteelAsia en el mercado?
Se espera que cinco nuevos laminadores por valor de USD 1.5 mil millones reduzcan los costos del acero estructural hasta en un 20%, fomentando los marcos prefabricados híbridos.
¿Qué cambio de política está impulsando la adopción de construcción prefabricada en viviendas socializadas?
La actualización de 2025 al programa de los 4 Pilares exige que al menos el 30% del objetivo de un millón de unidades utilice sistemas prefabricados o modulares.