
Tamaño y Participación del Mercado de Alimentos y Bebidas Sin Azúcar
Visión General del Mercado
| Período de Estudio | 2022 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 72.98 Mil millones de dólares |
| Tamaño del Mercado (2031) | 107.94 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 8.15 % |
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | América del Norte |
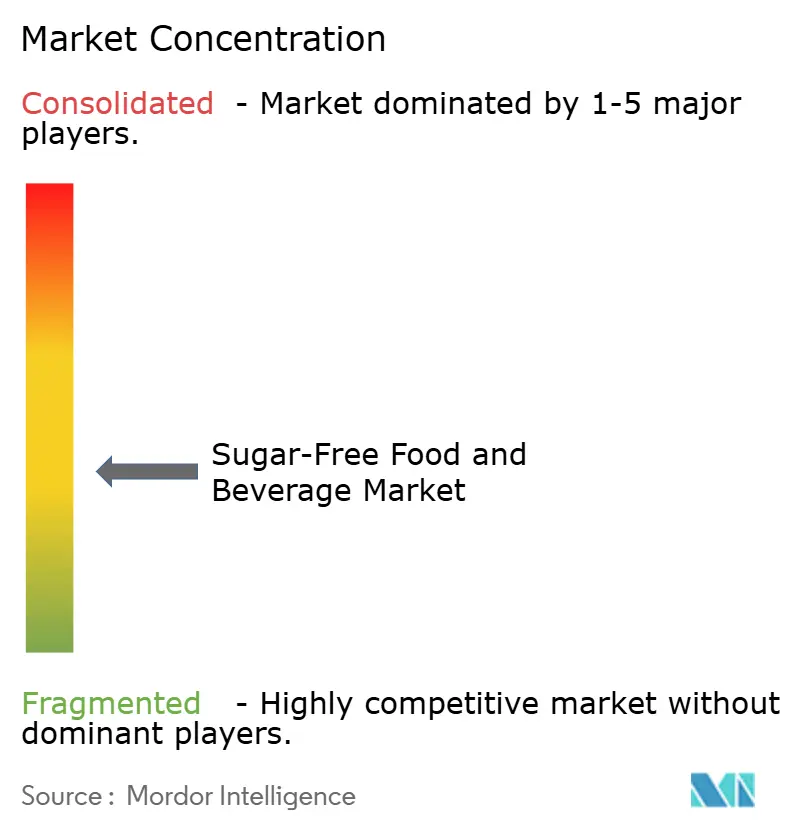
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Alimentos y Bebidas Sin Azúcar por Mordor Intelligence
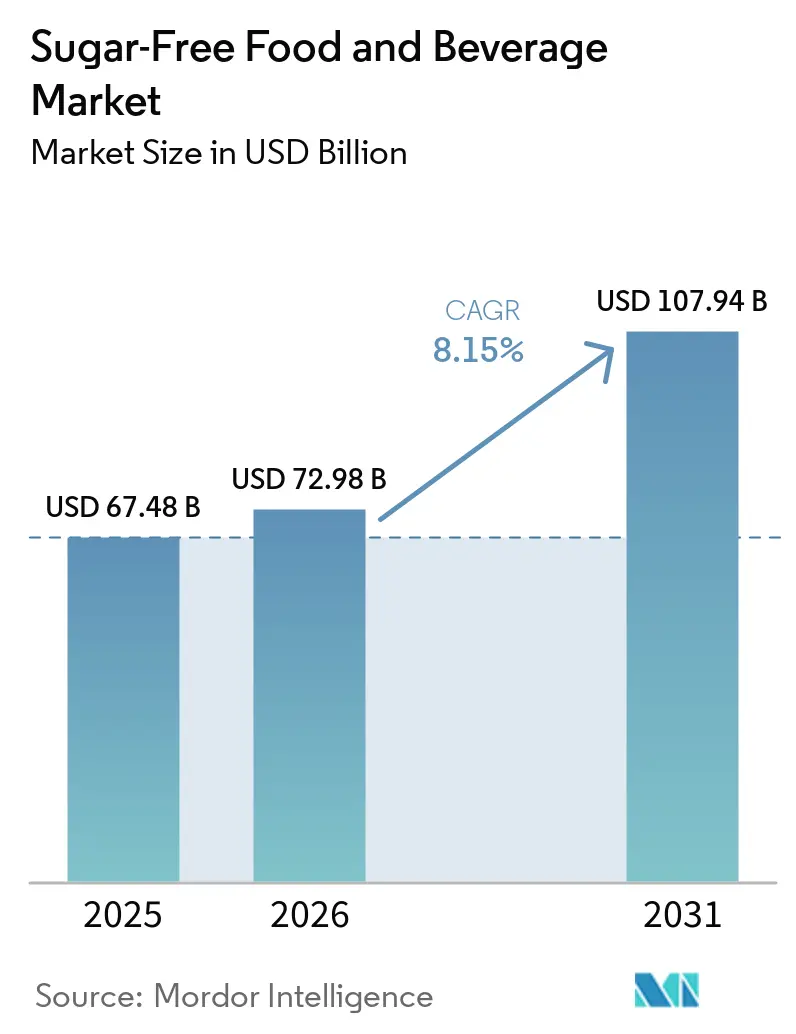
Se espera que el tamaño del mercado de alimentos y bebidas sin azúcar crezca de USD 67,48 mil millones en 2025 a USD 72,98 mil millones en 2026 y se prevé que alcance USD 107,94 mil millones en 2031 a una CAGR del 8,15% durante el período 2026-2031. La escalada continua de la diabetes, la adopción más amplia de controles fiscales sobre el azúcar y la innovación continua en ingredientes impulsan esta trayectoria ascendente. Las reformulaciones de bebidas siguen siendo vigorosas, ya que 54 naciones aplican impuestos al azúcar que favorecen las recetas sin calorías y estimulan la diversificación de portafolios. La tecnología de nutrición personal[1], especialmente los monitores continuos de glucosa vinculados a aplicaciones de dieta, abre nuevas vías de personalización de productos. Los gobiernos también aceleran las aprobaciones de edulcorantes naturales de alta intensidad, reduciendo los riesgos de desarrollo y atrayendo nuevo capital. Mientras tanto, los minoristas amplían sus gamas de marca propia, aprovechando la confianza y los precios agresivos en estantería para expandir la creación de valor en todos los segmentos demográficos.
Conclusiones Clave del Informe
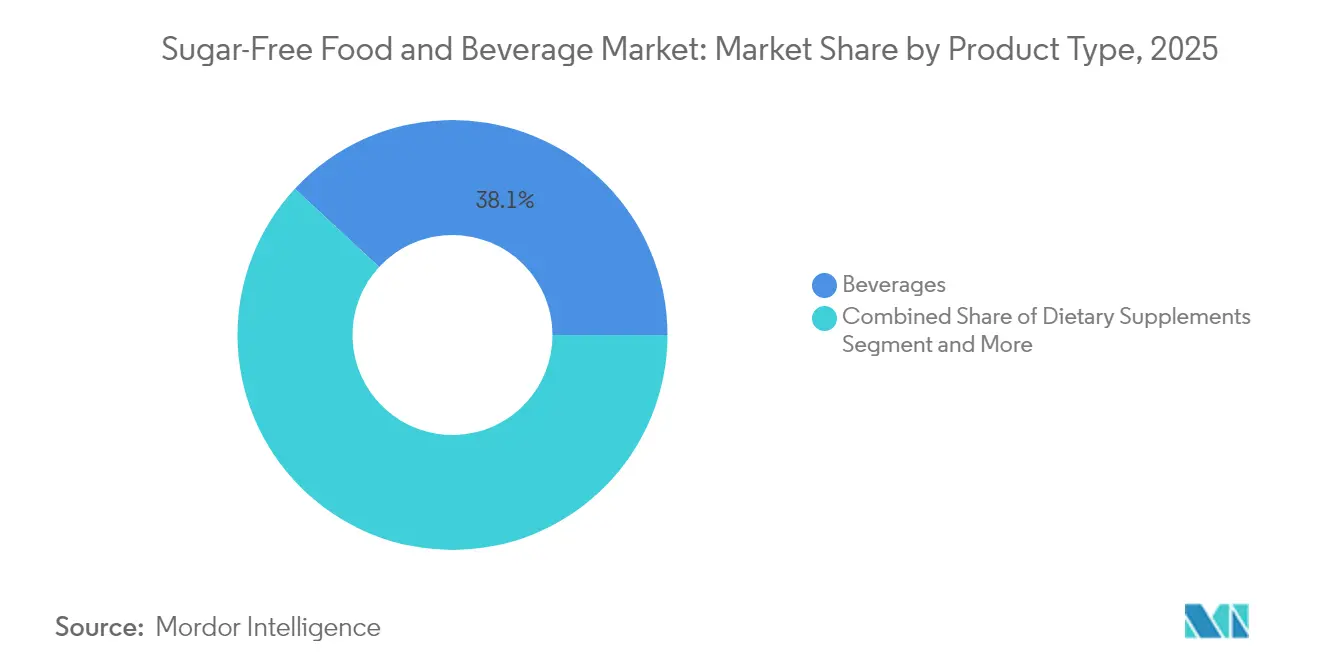
- Por categoría de producto, las bebidas representaron el 38,10% de la participación del mercado de alimentos y bebidas sin azúcar en 2025; los suplementos dietéticos registraron la expansión más rápida con una CAGR del 9,59% hasta 2031.
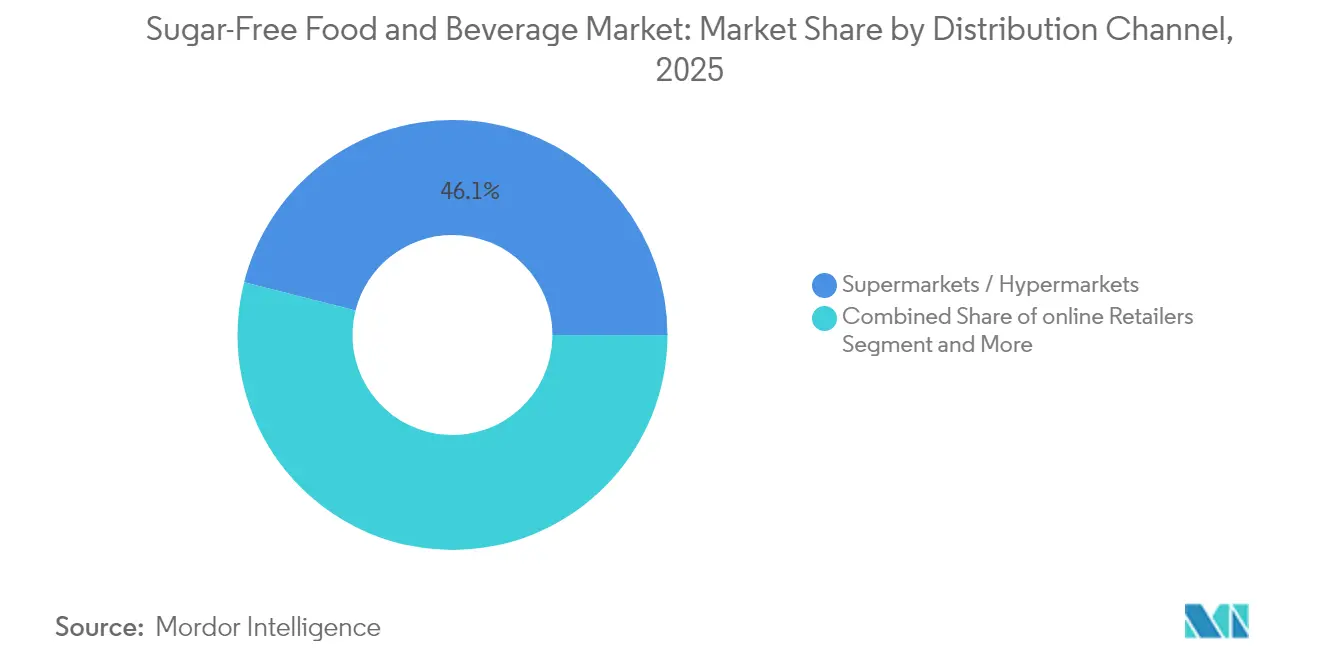
- Por canal de distribución, los supermercados e hipermercados captaron el 46,05% del tamaño del mercado de alimentos y bebidas sin azúcar en 2025, mientras que el comercio minorista en línea avanza a una CAGR del 11,12% hasta 2031.
- Por geografía, América del Norte lideró con una participación del 32,05% del tamaño del mercado de alimentos y bebidas sin azúcar en 2025; Asia-Pacífico avanza a una CAGR del 8,62% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| La prevalencia de diabetes y obesidad impulsa la demanda | +2.1% | Global, con mayor impacto en Asia-Pacífico y América del Norte | Largo plazo (≥ 4 años) |
| La legislación global sobre impuestos al azúcar acelera las reformulaciones | +1.8% | Global, con 54 países implementando políticas | Mediano plazo (2-4 años) |
| Innovación continua de productos en edulcorantes naturales de alta intensidad | +1.3% | América del Norte y la UE lideran, expandiéndose hacia Asia-Pacífico | Mediano plazo (2-4 años) |
| Expansión de marcas propias de minoristas en unidades de mantenimiento de inventario sin azúcar | +0.9% | América del Norte y Europa principalmente | Corto plazo (≤ 2 años) |
| Personalización dietética impulsada por monitores continuos de glucosa portátiles | +0.7% | América del Norte y mercados desarrollados de Asia-Pacífico | Largo plazo (≥ 4 años) |
| Comercialización en comercio electrónico impulsada por inteligencia artificial para productos bajos en azúcar | +0.5% | Global, concentrado en mercados digitalmente maduros | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
La Prevalencia de Diabetes y Obesidad Impulsa la Demanda
Los casos mundiales de diabetes se han cuadruplicado desde 1990 y ahora superan los 800 millones de adultos, consolidando la reducción del azúcar dentro de las prioridades de salud pública. Las intervenciones dietéticas a nivel poblacional ocupan un lugar destacado en los planes de acción nacionales a medida que aumenta la carga económica de los trastornos metabólicos. En la región de Asia-Pacífico, las proyecciones futuras indican 1.310 millones de casos de diabetes para 2050, manteniendo la demanda de alternativas sin azúcar resiliente incluso durante los ciclos económicos. Los empleadores y las aseguradoras subvencionan cada vez más las comidas bajas en azúcar en cafeterías y programas de bienestar para mitigar las pérdidas de productividad. Las economías de ingresos bajos y medios albergarán casi el 79% de la obesidad mundial para 2035, ampliando la base de consumidores objetivo para formulaciones accesibles[2]. Este impulso demográfico, combinado con un cambio estructural hacia la atención preventiva, garantiza una demanda duradera en todos los niveles de ingresos.
La Legislación Global sobre Impuestos al Azúcar Acelera las Reformulaciones
Los gravámenes sobre las bebidas azucaradas establecen un incentivo financiero claro para que los fabricantes reformulen las recetas existentes en lugar de pagar tasas impositivas más altas. El Gravamen a la Industria de Bebidas Sin Alcohol del Reino Unido provocó una reducción del 43,7% en el promedio de azúcar por litro en las bebidas gravadas, mientras que el Gravamen de Promoción de la Salud de Sudáfrica impulsó una caída del 29% en las compras de bebidas gaseosas. El impuesto especial de consumo de México, vigente desde hace una década, continúa generando una disminución del 37% en volumen, demostrando beneficios duraderos para la salud pública. Sin embargo, solo siete de las 19 economías de la región de Oriente Medio y Norte de África han adoptado leyes similares, lo que pone de relieve un espacio legislativo sin explotar. A medida que más naciones perfeccionan las estructuras de los gravámenes para penalizar los gramos de azúcar en lugar del volumen únicamente, las carreras de reformulación se aceleran y las empresas multinacionales racionalizan los estándares globales de ingredientes para evitar la complejidad multijurisdiccional.
Innovación Continua de Productos en Edulcorantes Naturales de Alta Intensidad
Las aprobaciones regulatorias de nuevos edulcorantes amplían los conjuntos de herramientas de formulación y ayudan a las marcas a responder a las expectativas de etiquetado limpio. Australia y Nueva Zelanda aprobaron la D-alulosa en agosto de 2024, consolidando una plataforma en Oceanía para lanzamientos más amplios en Asia. La Autoridad Europea de Seguridad Alimentaria está evaluando el extracto de fruta del monje y ya ha respaldado varias nuevas fracciones de estevia, lo que señala una creciente apertura hacia la dulzura de origen vegetal[3]. La bioconversión enzimática reduce los costos de producción del rebaudiósido D y M, mejorando los perfiles de sabor cercanos a la sacarosa sin amargor. El menor costo de los insumos, combinado con las eficiencias de escala, reduce la histórica prima de precio que limitaba la adopción en las categorías principales.
Expansión de Marcas Propias de Minoristas en Unidades de Mantenimiento de Inventario Sin Azúcar
Las principales cadenas de supermercados despliegan pasillos dedicados a "productos más saludables" que destacan aperitivos, bebidas y mezclas de panadería sin azúcar de marca propia. Los márgenes de las marcas propias a menudo superan a los de las líneas de marca en 300 a 400 puntos básicos, lo que alienta a los minoristas a financiar equipos internos de I+D y canales de pruebas sensoriales rápidas. La confianza del consumidor aumenta a medida que los minoristas respaldan las afirmaciones de calidad con descuentos en tarjetas de fidelización y tarjetas de puntuación nutricional digital. Los ciclos de adquisición ágiles permiten que las gamas de marcas propias reaccionen más rápido a los avances en ingredientes, lo que obliga a las marcas nacionales a intensificar el ritmo de innovación para preservar su presencia en estantería. Esta dinámica fomenta una carrera iterativa que amplía la variedad de surtido, especialmente entre los compradores que buscan valor sin sacrificar los beneficios percibidos para la salud.
Análisis del Impacto de las Restricciones*
| Restricción | % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Precios premium frente a los equivalentes con azúcar | -1.4% | Global, con mayor impacto en los mercados emergentes sensibles al precio | Mediano plazo (2-4 años) |
| Rechazo al etiquetado limpio contra algunos edulcorantes artificiales | -0.8% | América del Norte y Europa principalmente | Corto plazo (≤ 2 años) |
| Volatilidad del suministro de edulcorantes raros de origen vegetal | -0.6% | Global, concentrado en segmentos de edulcorantes naturales | Mediano plazo (2-4 años) |
| "Fatiga de sabor" sensorial que limita las compras repetidas | -0.4% | Global, varía según la categoría de producto | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Precios Premium Frente a los Equivalentes con Azúcar
Las recetas sin azúcar aún exigen primas en estantería del 15 al 30% porque los edulcorantes alternativos requieren líneas de procesamiento especializadas, lotes de producción más pequeños y estrictos protocolos de cumplimiento normativo. Los vientos en contra macroeconómicos, especialmente las fluctuaciones cambiarias en los mercados emergentes, amplifican el impacto en los precios en relación con los productos convencionales subsidiados. Los segmentos demográficos con alta elasticidad al precio dudan en probar las opciones sin azúcar cuando los presupuestos del hogar se ajustan, frenando la penetración en los segmentos de ingresos medios bajos. Los fabricantes deben escalar volúmenes o coinvertir con socios minoristas en paquetes de valor para suavizar las barreras de costo.
Rechazo al Etiquetado Limpio Contra Algunos Edulcorantes Artificiales
El sentimiento del consumidor cambia rápidamente cuando las publicaciones virales cuestionan la seguridad de edulcorantes artificiales específicos, incluso cuando el consenso científico confirma su uso. Las marcas que dependen de la sucralosa o el aspartamo enfrentan caídas periódicas en las ventas hasta que se recupera el control narrativo mediante el abastecimiento transparente y las validaciones de terceros. La próxima edición de las Guías Alimentarias para los Estadounidenses 2025 apuntará a cero azúcares añadidos, lo que podría intensificar el escrutinio de todos los edulcorantes no nutritivos y presionar las hojas de ruta de reformulación. Las empresas diversifican sus combinaciones de ingredientes para protegerse contra cambios repentinos en el sentimiento, lo que eleva los costos de desarrollo.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
Las Bebidas Mantienen el Liderazgo Mientras los Suplementos Escalan RápidamenteLas bebidas representaron el 38,10% de la participación del mercado de alimentos y bebidas sin azúcar en 2025, impulsadas por reformulaciones agresivas desencadenadas por los impuestos nacionales al azúcar que penalizan los gramos en exceso en lugar del volumen total. Las principales marcas de cola amplían sus variantes sin azúcar con lanzamientos de sabores de temporada, manteniendo ganancias de volumen de dos dígitos que ilustran una aceptación masiva sostenida. Los tés listos para beber y las aguas enriquecidas añaden presencia incremental en los estantes, aprovechando los botánicos de etiqueta limpia y las afirmaciones nootrópicas que complementan los objetivos de eliminación del azúcar. La sólida infraestructura de cadena de frío del segmento y los calendarios promocionales establecidos facilitan los lanzamientos a nivel nacional, reforzando las ventajas competitivas de los actores establecidos. En 2025, las bebidas añadieron 2.600 millones de USD al valor general de la categoría, validando un enfoque estratégico en innovaciones de sabor por encima de subcategorías completamente nuevas.
Los suplementos dietéticos registraron la CAGR más alta del 9,59% hasta 2031, impulsados por el respaldo de médicos que posicionan las formulaciones sin azúcar como herramientas complementarias para la modulación glucémica. Los polvos funcionales enriquecidos con cromo, zinc y polifenoles vegetales aceleran la adopción generalizada entre los aficionados al gimnasio que buscan flexibilidad metabólica. Las asociaciones con fabricantes de monitores continuos de glucosa permiten ofertas de paquetes digitales que alinean los recordatorios de dosificación de suplementos con las alertas de glucosa. Aunque los volúmenes siguen siendo menores, los precios unitarios promedio son el triple de los de las bebidas, lo que eleva la rentabilidad del segmento. Las rápidas adaptaciones en formato de cápsulas blandas amplían aún más los grupos demográficos a los que se puede llegar, incluidos los consumidores de edad avanzada que buscan soluciones de ingestión fácil. Los fabricantes colaboran con asociaciones médicas para obtener sellos de respaldo, amplificando la credibilidad y el atractivo en los estantes.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Canal de Distribución:
Los Supermercados Dominan Mientras el Comercio Minorista en Línea Crece con FuerzaLos supermercados e hipermercados controlaron el 46,05% del tamaño del mercado de alimentos y bebidas sin azúcar en 2025, aprovechando los amplios expositores en cabeceras de góndola y las degustaciones en tienda que educan a los compradores sobre la paridad de sabor con los equivalentes con azúcar. La doble ubicación —en los pasillos principales y en las secciones de salud dedicadas— maximiza la visibilidad, mientras que los análisis de tarjetas de fidelización alimentan la personalización de cupones en tiempo real para las unidades de mantenimiento de inventario sin azúcar. Los vínculos promocionales con los controles de salud comunitarios refuerzan la autoridad del minorista en la comercialización de bienestar. A medida que la inflación se modera, los compradores regresan a las tiendas físicas para compras al por mayor, manteniendo el tráfico peatonal que beneficia la prueba por impulso de aperitivos innovadores bajos en azúcar. Sin embargo, la competencia en estantería se intensifica a medida que proliferan las gamas de marcas propias, presionando a las marcas secundarias a menos que aseguren acuerdos de góndola temáticos.
El comercio minorista en línea, que avanza a una CAGR del 11,12%, prospera gracias a la venta cruzada algorítmica que alinea las compras sin azúcar con los objetivos de salud autodeclarados dentro de los perfiles de las aplicaciones. Las herramientas de filtrado que aíslan las etiquetas de "sin azúcar añadido" reducen la fricción en la búsqueda y aumentan la participación en la cesta de compra. Los modelos de suscripción que ofrecen envíos regulares de artículos básicos como edulcorantes de mesa y batidos sustitutivos de comidas elevan el valor de vida del cliente. Los pagos móviles sin fricciones y la entrega en el mismo día en zonas urbanas eliminan las barreras históricas para los productos sin azúcar congelados y refrigerados, fomentando la experimentación más allá de las categorías de temperatura ambiente. Los mercados en línea también democratizan la entrada para las micromarcas que dependen del marketing de influencers y las tiradas directas al consumidor de edición limitada, diversificando el panorama general de productos.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
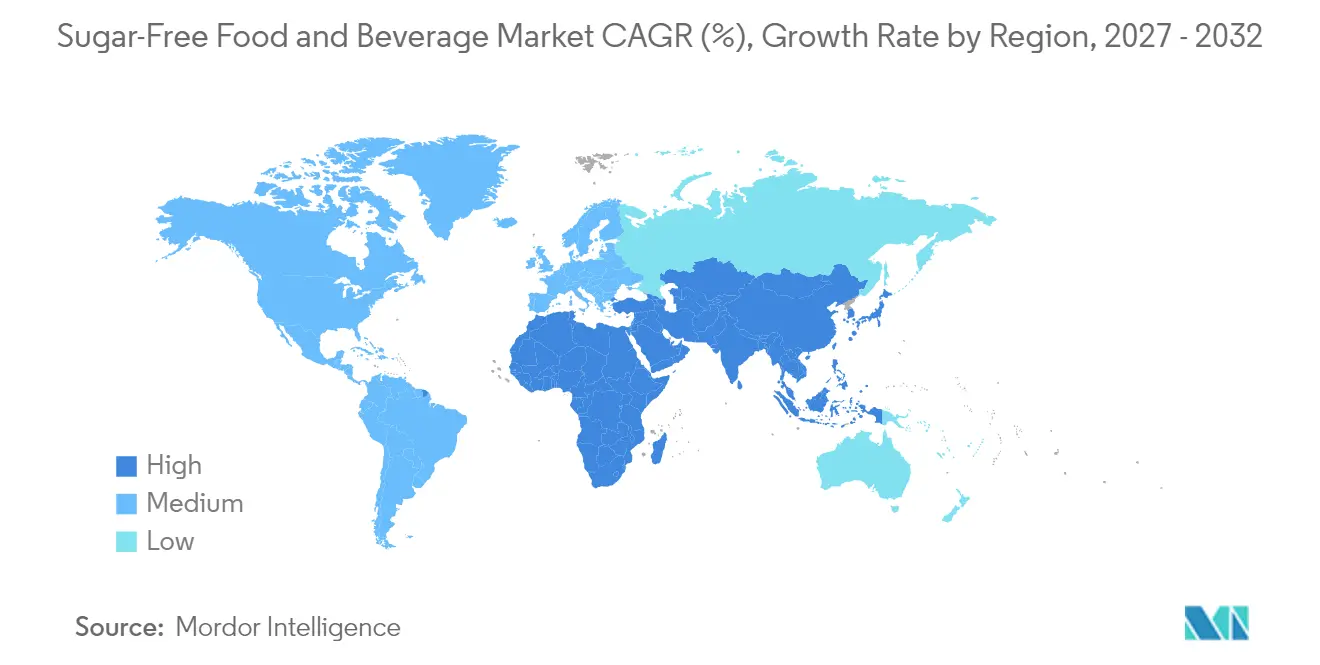
Mercado de Alimentos y Bebidas Sin Azúcar en América del Norte y Asia-Pacífico
En 2025, América del Norte lideró el mercado de alimentos y bebidas sin azúcar con una participación del 32,05%, impulsada por marcos regulatorios maduros, una amplia familiaridad con los productos y el asesoramiento nutricional respaldado por seguros que promueve la reducción del consumo de azúcar. Los minoristas segmentan de manera diferenciada los productos con edulcorantes artificiales y naturales, lo que permite promociones dirigidas a grupos específicos de consumidores. Las iniciativas de envases sostenibles por parte de los proveedores regionales se alinean con los valores de los consumidores conscientes del medio ambiente, justificando precios premium. Además, el Acuerdo Estados Unidos-México-Canadá ha simplificado el etiquetado para las declaraciones de cero azúcar, agilizando la logística trinacional. Mientras tanto, Asia-Pacífico registró el crecimiento más rápido con una CAGR proyectada del 8,62% hasta 2031. La creciente urbanización y los ingresos de la clase media están impulsando la demanda de productos premium sin azúcar, incluidos los de confitería y las alternativas lácteas. Programas como el Nutri-Grade de Singapur, que vincula los umbrales de azúcar con etiquetas de colores, están incentivando a los fabricantes a reformular productos para obtener calificaciones favorables. El plan "China Saludable" de China señala regulaciones más estrictas sobre el azúcar, mientras que las innovaciones de sabores localizados, como las bebidas de fruta del monje en China y los tónicos de yuzu endulzados con stevia en Japón, mejoran la relevancia cultural y abordan las preocupaciones sobre el sabor.
Mercado de Alimentos y Bebidas Sin Azúcar en EMEA y América del Sur
Europa mantiene un crecimiento estable de un solo dígito medio, respaldado por los estrictos protocolos de aprobación de la EFSA que generan confianza en los consumidores respecto a las declaraciones sobre edulcorantes. El impulso de la región hacia el etiquetado frontal tipo semáforo está orientando a los consumidores hacia opciones más saludables y bajas en azúcar. En América del Sur, la tributación sobre el azúcar está ganando impulso, con Brasil considerando un gravamen escalonado inspirado en el modelo de México, lo que podría acelerar las reformulaciones. En Oriente Medio y África, la creciente conciencia sobre las enfermedades no transmisibles, combinada con una baja cobertura fiscal, presenta una oportunidad para cambios de política que podrían impulsar el valor del mercado. Estas dinámicas regionales destacan colectivamente el panorama en evolución del mercado global de alimentos y bebidas sin azúcar.
Panorama regulatorio
Las declaraciones de "libre de azúcar" y las prioridades de reformulación están siendo moldeadas por una combinación de herramientas fiscales, expectativas de etiquetado y aprobaciones de ingredientes en los principales mercados. Un ancla clave a nivel mundial es la expansión de la aplicación de impuestos a las bebidas azucaradas (SSB, por sus siglas en inglés), y el contexto de mercado señala que 54 países implementan impuestos al azúcar que favorecen recetas bajas en azúcar o de cero calorías. En paralelo, la Organización Mundial de la Salud publicó su informe global sobre el uso de impuestos a las SSB (2025) en enero de 2026, reforzando enfoques de política estandarizados y la medición entre jurisdicciones.
En Europa, la Autoridad Europea de Seguridad Alimentaria (EFSA) continúa actuando como guardián de los nuevos edulcorantes y fracciones de stevia, influyendo en lo que puede utilizarse en formulaciones sin azúcar y en cómo se posicionan los productos. El Reino Unido también está endureciendo el marco de cumplimiento para los fabricantes: el gobierno ha indicado que publicará legislación técnica en 2026 vinculada a las reformas del Soft Drinks Industry Levy, incluyendo la reducción del umbral de azúcar a 4,5 g por 100 ml con fecha de vigencia el 1 de enero de 2028, extendiendo los plazos de reformulación para bebidas y categorías de bebidas adyacentes. El establecimiento de normas intergubernamentales también está activo, con la Comisión del Codex Alimentarius de la FAO/OMS adoptando nuevas normas en su cuadragésima novena sesión en julio de 2026, apoyando una armonización a largo plazo en las definiciones y prácticas de etiquetado que sustentan el posicionamiento de reducción de azúcar y libre de azúcar.
Panorama Competitivo
El sector, con un índice de concentración de 4 sobre 10, refleja una fragmentación moderada, equilibrando la competencia entre líderes globales y competidores ágiles. Coca-Cola capitaliza su red de distribución para promover las extensiones Zero Sugar en líneas de bebidas carbonatadas, deportivas y mezcladoras, respaldada por un cambio del 65% hacia la publicidad digital dirigida a microsegmentos conscientes de la salud. PepsiCo amplía sus ofertas sin azúcar en franquicias clave como Mountain Dew y Gatorade, centrándose en la paridad de sabor para abordar las dudas en la prueba. La adquisición de Kellanova por parte de Mars por USD 35.900 millones destaca un giro estratégico hacia los aperitivos más saludables, integrando marcas de barras y cereales con su portafolio de chocolate para mejorar las sinergias de I+D. Las marcas emergentes, como Zevia, aprovechan los edulcorantes naturales y el abastecimiento ecológico para atraer a los Millennials y la Generación Z, con Zevia superando los 1.900 millones de latas vendidas utilizando estevia y fruta del monje. Las marcas propias añaden presión de precios pero mantienen el impulso de la categoría a través de altas tasas de rotación y frecuentes actualizaciones de sabor. Además, la asociación de Abbott que vincula su monitor continuo de glucosa FreeStyle Libre con las bombas de insulina de Medtronic fortalece la lealtad a la marca al conectar dispositivos médicos con productos dietéticos.
El aumento de las regulaciones sobre ingredientes está elevando las barreras de entrada, ya que los nuevos edulcorantes requieren extensos expedientes de seguridad e inversiones de varios años, favoreciendo a los actores establecidos con experiencia regulatoria. Sin embargo, las multinacionales fomentan la innovación organizando concursos que permiten a las empresas emergentes presentar tecnologías de edulcoración funcional, ofreciendo oportunidades para que los disruptores de nicho escalen globalmente a través de licencias. Estas dinámicas, combinadas con el enfoque del sector en la innovación impulsada por la salud y la integración tecnológica, están dando forma al panorama competitivo e impulsando el crecimiento en los mercados clave.
Líderes de la Industria de Alimentos y Bebidas Sin Azúcar
-
The Coca-Cola Company
-
PepsiCo Inc.
-
Nestlé S.A.
-
Mondelēz International Inc.
-
Mars Incorporated
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Alimentos y Bebidas Sin Azúcar Empresas cubiertas en este informe
- The Hershey Company
- Nestle S.A.
- Kellanova
- Mars Incorporated
- PepsiCo Inc.
- The Coca-Cola Company
- The Kraft Heinz Company
- Hostess Brands Inc.
- Mondel?z International Inc.
- Strauss Group Ltd.
- Danone S.A.
- General Mills Inc.
- Abbott Laboratories
- Chobani LLC
- Lakanto (Saraya Co.)
- Unilever plc
- Conagra Brands Inc.
- Tate & Lyle plc
- No Sugar Company Inc.
- Kind LLC
Lea el análisis de las empresas de alimentos y bebidas sin azúcar
Oportunidades de mercado y perspectivas futuras
Las oportunidades se están ampliando donde la reducción de azúcar impulsada por políticas se cruza con la innovación en ingredientes y la fabricación escalable. La contratación pública y los canales institucionales proporcionan una palanca de demanda clara: el USDA Food and Nutrition Service implementó límites de azúcares añadidos basados en productos para las comidas escolares al inicio del año escolar 2025-26, endureciendo los requisitos de formulación para categorías como cereales de desayuno y yogur, mientras amplía la disponibilidad de alternativas conformes sin azúcar o sin azúcares añadidos. En el Reino Unido, las restricciones publicitarias de HFSS que entraron en vigor el 5 de enero de 2026 (restricción de las 21:00 horas en televisión y restricciones de publicidad pagada en línea durante 24 horas) están impulsando la construcción de marca hacia portafolios reformulados y declaraciones permitidas, lo que refuerza el valor comercial de los SKU con menor contenido de azúcar.
Del lado de la oferta, las inversiones en tecnología de edulcorantes y capacidades regionales están creando nuevas plataformas para la paridad de sabor y la reducción de costos. ADM anunció una expansión de 26 millones de USD en su instalación de sabores en Erlanger, Kentucky, en enero de 2026, para fortalecer las capacidades de apoyo a la reformulación, incluyendo mayor capacidad de manejo de materias primas, en línea con la demanda acelerada de reducción de azúcar en bebidas, lácteos y snacks. La fermentación de precisión y las vías de proteínas dulces están avanzando hacia la implementación comercial, destacado por Pentasweet, que inició obras en marzo de 2026 en una instalación de producción de brazzeína a escala comercial en Lituania, y Manus, que comenzó la producción a escala comercial de edulcorante de fruta del monje derivado de fermentación en su Augusta BioFacility en Georgia en julio de 2026. Estos movimientos amplían el conjunto de herramientas de ingredientes más allá de los edulcorantes de alta intensidad tradicionales, apoyando un posicionamiento de etiqueta más limpia mientras ayudan a abordar la restricción de mercado relacionada con los precios premium mediante escala y resiliencia en la cadena de suministro.
Desarrollos recientes de la industria en Mercado de Alimentos y Bebidas Sin Azúcar
- Junio de 2026: Nestle S.A. acordó adquirir el 51% restante de yfood Labs GmbH para alcanzar la propiedad total del proveedor de comidas listas para beber y en polvo. La adquisición fortalece la posición de Nestle en formatos de nutrición conveniente donde las variantes sin azúcar añadido y con azúcar reducida se utilizan cada vez más para apoyar las necesidades de control de peso y salud metabólica. El control total también respalda decisiones de portafolio más rápidas e innovación entre categorías utilizando la escala de I+D y distribución de Nestle.
- Mayo de 2025: PepsiCo Inc. completó su adquisición de la marca de soda funcional poppi tras anunciar el acuerdo definitivo a principios de 2025. Incorporar poppi le da a PepsiCo una plataforma escalada en carbonatación "mejor para ti" que se alinea con el posicionamiento bajo en azúcar y funcional, complementando sus esfuerzos existentes de bebidas sin azúcar y reformuladas. La adquisición también intensifica la presión competitiva en los conjuntos de sodas prebióticas y bajas en azúcar, donde los actores establecidos y los retadores compiten por espacio en los estantes.
- Septiembre de 2024: Nestle lanzó Vital Pursuit en los Estados Unidos, introduciendo comidas porcionadas diseñadas para usuarios de GLP-1 y delineando la expansión hacia ocasiones de nutrición adyacentes, incluyendo bebidas proteicas sin azúcar añadido. El lanzamiento vincula la reducción de azúcar al ecosistema de control de peso de rápido crecimiento y apoya nuevos enfoques de comercialización y empaquetado en el comercio minorista y el comercio electrónico. También señala un enfoque de innovación más amplio en productos que ofrecen saciedad y objetivos de macronutrientes sin azúcares añadidos.
Mercado de Alimentos y Bebidas Sin Azúcar Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
Para este estudio, el mercado abarca los alimentos envasados y las bebidas no alcohólicas que se comercializan como sin azúcar y están formulados para cumplir con los umbrales de etiquetado comunes (generalmente menos de 0,5 g de azúcares por porción), en canales minoristas y de servicios de alimentación.
Exclusiones del alcance: Los productos reducidos en azúcar, sin azúcar añadida o los artículos regulares con contenido estándar de azúcar están excluidos, incluso si están posicionados como opciones más saludables.
Descripción General de la Segmentación
- Por Tipo de Producto
- Bebidas
- Bebidas Carbonatadas
- Bebidas Funcionales
- Jugos y Tés / Cafés Listos para Beber
- Lácteos y Alternativas Lácteas
- Bebidas Lácteas
- Yogur
- Helado
- Confitería
- Chocolate
- Chicles y Mentas
- Productos de Panadería
- Suplementos Dietéticos
- Aperitivos Salados
- Otros
- Bebidas
- Por Canal de Distribución
- Supermercados / Hipermercados
- Tiendas de Conveniencia y Abarrotes
- Tiendas Especializadas en Salud y Bienestar
- Comercio Minorista en Línea
- Otros
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Resto de América del Norte
- Europa
- Reino Unido
- Alemania
- Francia
- Italia
- España
- Rusia
- Resto de Europa
- Asia-Pacífico
- China
- Japón
- India
- Australia
- Asia Sudoriental
- Resto de Asia-Pacífico
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- Oriente Medio y África
- Arabia Saudita
- Sudáfrica
- Emiratos Árabes Unidos
- Resto de Oriente Medio y África
- América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
El trabajo documental comienza con la construcción de la base de hechos sobre qué califica como etiquetado sin azúcar y cómo se reporta la categoría en conjuntos de datos oficiales e industriales. Generalmente consultamos fuentes como la guía de etiquetado de la FDA de los Estados Unidos, las series de datos de disponibilidad de alimentos y nutrientes del USDA, los indicadores de azúcar y diabetes de la Organización Mundial de la Salud y los CDC, y las hojas de balance alimentario de la FAO para comprender los impulsores de la demanda y los cambios en la dieta.
También revisamos informes anuales de empresas, presentaciones para inversores, comunicados de prensa de productos y comunicaciones de minoristas para mapear los movimientos de categorías, la postura de precios y el impulso de los canales. Para la verificación cruzada de los flujos comerciales y la exposición a ingredientes, se utilizan selectivamente una base de datos de envíos de importación y exportación a nivel de embarque y una base de datos de patentes, principalmente para validar de manera direccional hacia dónde se mueven la innovación y los vínculos de suministro. Estos ejemplos no son exhaustivos, y tambin se consultaron muchas otras fuentes públicas para la recopilación de datos, la validación y la aclaración de la investigación.
Entrevistas Primarias y Encuestas
El trabajo primario se centra en validar lo que las fuentes documentales no pueden mostrar con claridad, como la forma en que las afirmaciones sin azúcar se traducen en ventas, qué canales son más receptivos y cómo están evolucionando las primas de precio por categoría. Hablamos con fabricantes, participantes del sector de ingredientes, distribuidores, minoristas y partes interesadas vinculadas a los servicios de alimentación en Asia-Pacífico, EMEA y las Américas, y revisamos los supuestos cuando las respuestas apuntan a una curva de adopción diferente a la que sugieren los indicadores publicados.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 35% | Directores ejecutivos: 13% | Asia-Pacífico: 42% |
| Nivel medio: 47% | Líderes funcionales/de unidad: 28% | EMEA: 32% |
| Actores más pequeños: 18% | Gerentes: 59% | Américas: 26% |
Dimensionamiento y Pronóstico del Mercado
El dimensionamiento se construye utilizando un enfoque de arriba hacia abajo, en el que el consumo de alimentos envasados y bebidas no alcohólicas, las señales de ventas minoristas y la penetración a nivel de categoría se utilizan para reconstruir el conjunto de demanda sin azúcar por región, y luego se divide en segmentos de alimentos y bebidas utilizando patrones de mezcla observados. Una vez establecida esa estructura, corroboramos los totales utilizando aproximaciones selectivas de abajo hacia arriba, incluidos los puntos de precio de marcas y canales muestreados, los tamaños de envase típicos y los indicadores de volumen de las verificaciones de categorías, que luego se ajustan donde aparecen brechas.
Los insumos que importan para este mercado incluyen la proporción de consumidores que reducen activamente el azúcar, las tendencias de prevalencia de diabetes y obesidad, la intensidad de la aplicación de impuestos al azúcar y el etiquetado, la prima de precio frente a los equivalentes regulares y el impulso de distribución en el comercio moderno, el comercio minorista liderado por farmacias y en línea. Luego, los pronósticos se ejecutan utilizando análisis de escenarios respaldados por una perspectiva multivariante más ligera, donde los cambios en los indicadores de salud, la presión regulatoria y los movimientos de precios reales se someten a pruebas de estrés con lo que los participantes de la industria esperan que se mantenga. Cuando una subcategoría carece de divisiones públicas confiables, utilizamos supuestos de conexión conservadores y solo los ampliamos después de que la retroalimentación primaria respalde el cambio significativo.
Ciclo de Validación y Actualización de Datos
Los resultados del modelo se verifican con señales independientes como el crecimiento regional de alimentos envasados y bebidas, los rangos de precios observados y los patrones de adopción vistos en las discusiones de canales. Si un país o categoría muestra un salto atípico, revisamos las definiciones, el momento de la conversión de divisas y los supuestos de penetración, y luego volvemos a contactar a las fuentes cuando la varianza no puede explicarse con evidencia documentada.
Antes de la aprobación final, el trabajo pasa por una revisión analítica de múltiples pasos para confirmar la lógica de cálculo, la consistencia de las unidades y la alineación de los años. Los informes se actualizan anualmente, y las actualizaciones intermedias se realizan cuando ocurren eventos materiales, como cambios importantes en el etiquetado o grandes variaciones en la cobertura del impuesto al azúcar. Justo antes de la entrega, realizamos una revisión final para garantizar que se reflejen los últimos comunicados públicos y movimientos del mercado.
Tamaño del Mercado de Alimentos y Bebidas Sin Azúcar de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Los tamaños de mercado publicados para alimentos y bebidas sin azúcar suelen diferir porque cada editor traza la línea de manera diferente en cuanto a qué califica como sin azúcar, qué canales se contabilizan y si el número está vinculado a productos o a ingredientes que permiten la reducción de azúcar.
Los principales factores de brecha en esta categoría suelen ser la regla de etiquetado aplicada (por ejemplo, umbrales estrictos de sin azúcar frente a categorías más amplias de sin azúcar añadida), el tratamiento de los suplementos dietéticos y los formatos funcionales, y cómo se normalizan los precios entre regiones cuando los tipos de cambio y la inflación se mueven. La dispersión también está influenciada por el momento de actualización y si el modelo está anclado a indicadores de adopción del consumidor o a totales amplios de alimentos envasados, y estas decisiones de modelado se hacen explícitas en el enfoque utilizado por Mordor Intelligence.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 72.980 millones de USD (2026) | |
| Editor de la Industria A | 19.800 millones de USD (2024) | Utiliza una base reportada mucho más pequeña que probablemente refleja una definición más estrecha de sin azúcar, menos tipos de productos incluidos y transparencia limitada sobre las reglas de umbral y la cobertura de canales, lo que puede comprimir materialmente el valor direccionable. |
| Editor de la Industria B | 38.400 millones de USD (2025) | Muestra cifras mixtas en la misma página y se basa en agrupaciones de segmentos amplias que pueden mezclar sin azúcar con afirmaciones adyacentes, y que pueden cambiar el total dependiendo de qué edición o variante de alcance se esté referenciando. |
Al analizar las tres cifras, la mayor parte de la varianza puede atribuirse a la disciplina de definición, qué categorías se mantienen dentro del alcance y con qué consistencia el editor vincula el valor a señales de demanda observables. Al mantener los supuestos vinculados a umbrales de etiquetado claros, verificaciones de la realidad del canal y pasos repetibles, la estimación resulta más fácil de conciliar y actualizar a medida que surgen nuevos puntos de datos.
Preguntas Clave Respondidas en el Informe
¿Qué tamaño tiene el mercado de alimentos y bebidas sin azúcar en 2026?
La categoría está valorada en USD 72,98 mil millones en 2026 con una perspectiva de CAGR del 8,15% hasta 2031.
¿Qué segmento de producto lidera las ventas?
Las bebidas ocupan la posición principal con una participación del 38,10% de los ingresos de 2025.
¿Qué región se expande más rápido?
Asia-Pacífico registra el mayor crecimiento con una CAGR del 8,62% hasta 2031 a medida que aumentan las políticas de salud y los ingresos.
¿Qué impulsa la demanda del consumidor de productos sin azúcar?
La creciente prevalencia de la diabetes, los impuestos al azúcar y los avances en edulcorantes naturales sostienen el impulso de la demanda.
¿Cómo apoyan los minoristas el crecimiento del mercado?
Los supermercados amplían las gamas de marcas propias y despliegan promociones basadas en datos, mientras que las plataformas en línea personalizan las recomendaciones y los modelos de suscripción.