
Tamaño y participación del mercado de sistemas de información estudiantil
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
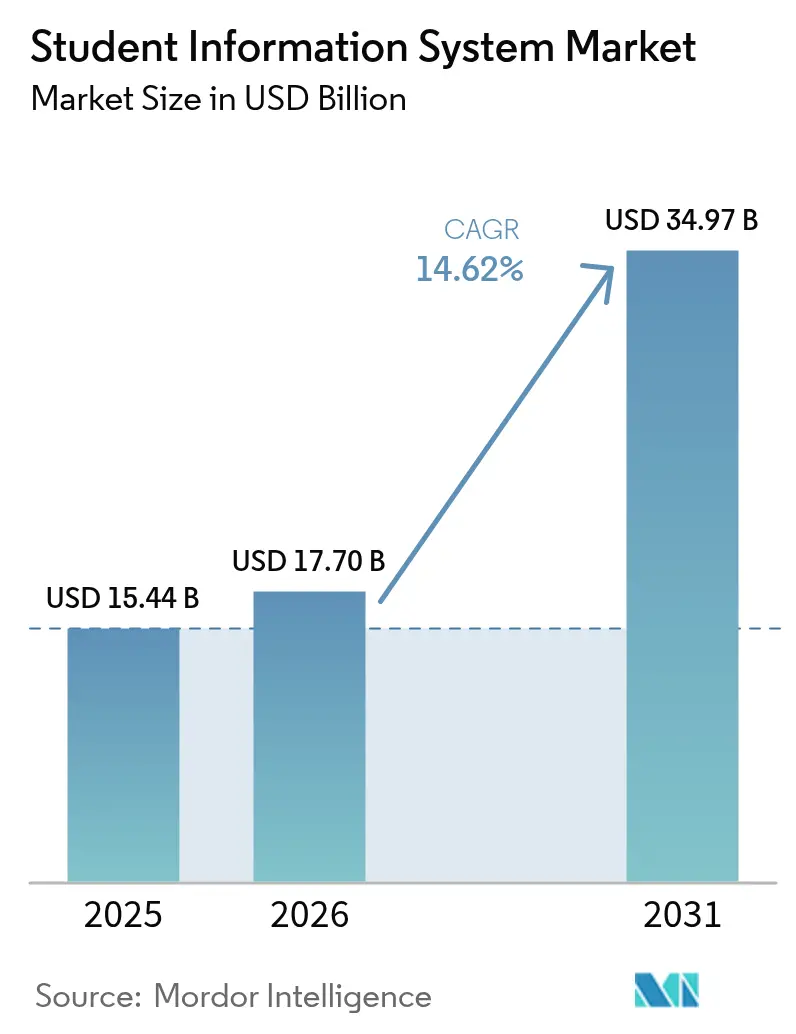
| Tamaño del Mercado (2026) | 17.7 Mil millones de dólares |
| Tamaño del Mercado (2031) | 34.97 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 14.62 % |
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | América del Norte |
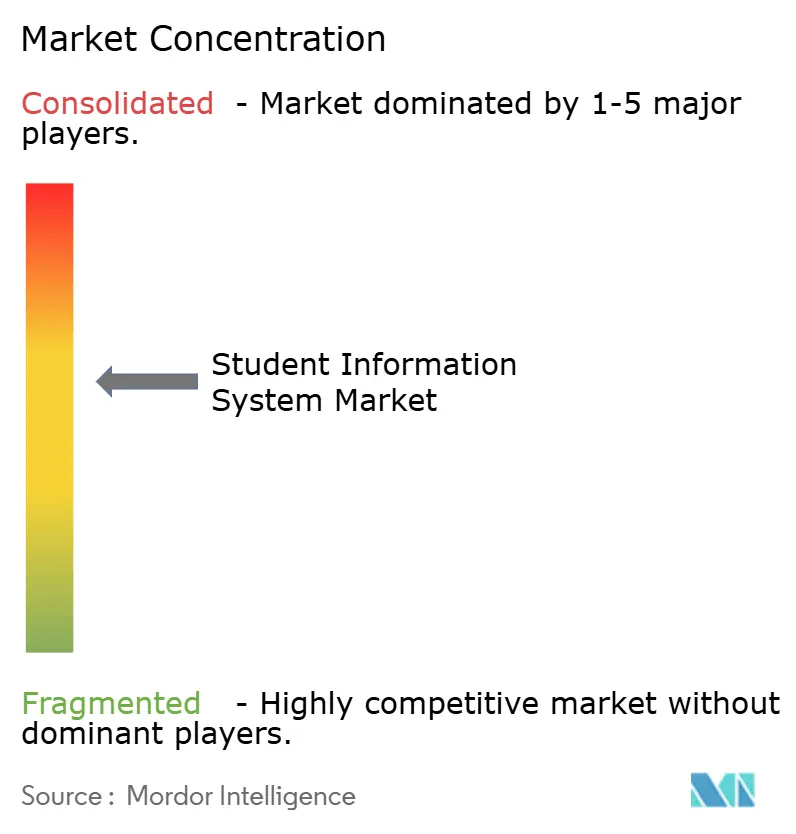
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del mercado de sistemas de información estudiantil por Mordor Intelligence
El tamaño del mercado de sistemas de información estudiantil fue valorado en USD 15,44 mil millones en 2025 y se estima que crecerá desde USD 17,7 mil millones en 2026 hasta alcanzar USD 34,97 mil millones en 2031, a una CAGR del 14,62% durante el período de pronóstico (2026-2031). Los mandatos intensificados de prioridad en la nube, la creciente demanda de ecosistemas de datos unificados y los mayores requisitos de cumplimiento normativo son las principales fuerzas que impulsan este mercado. La actividad del capital privado subraya el atractivo del segmento: Bain Capital adquirió PowerSchool por USD 5.600 millones y KKR compró Instructure por USD 4.800 millones, lo que refleja confianza en los fundamentos a largo plazo. [1]Bain Capital, "PowerSchool to be Acquired by Bain Capital in $5.6 Billion Transaction," baincapital.com Los proveedores de plataformas continúan consolidando a los actores regionales más pequeños para captar la cartera institucional, mientras que el análisis impulsado por IA diferencia las hojas de ruta de los productos. Las instituciones están priorizando plataformas que incorporen capacidades predictivas de retención, simplifiquen los informes regulatorios y se integren perfectamente con el ecosistema de EdTech más amplio.
Principales conclusiones del informe
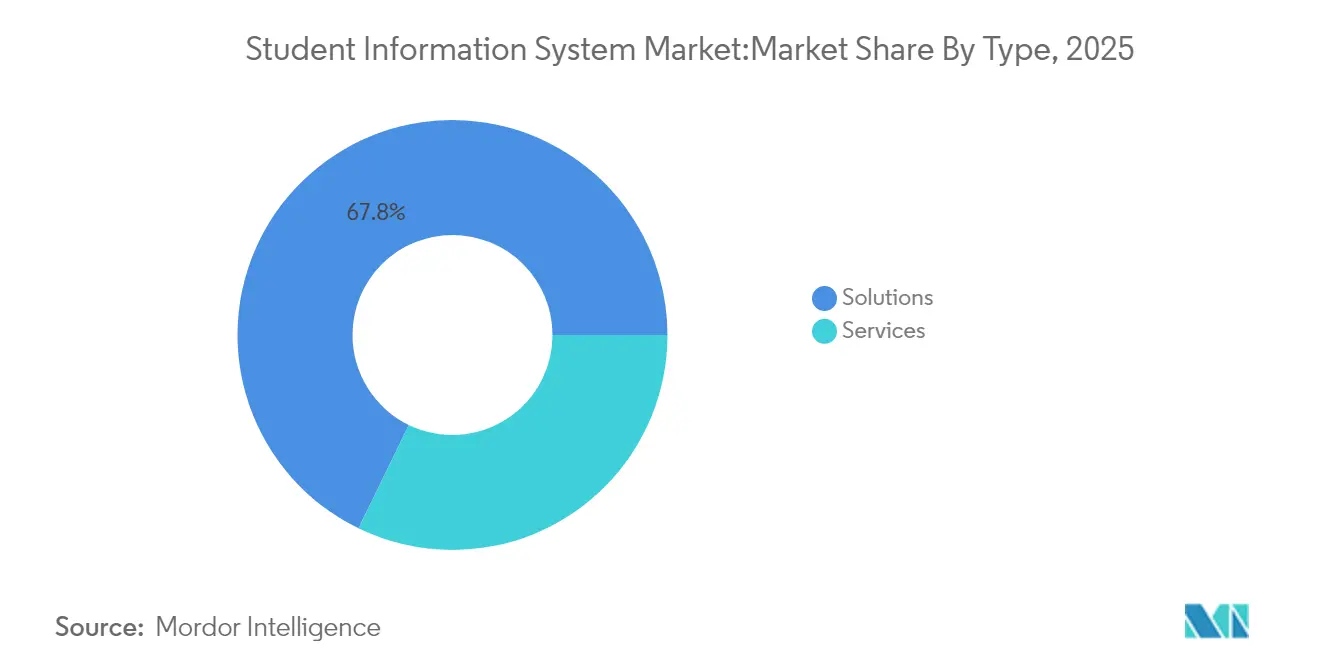
- Por tipo, las soluciones representaron el 67,80% de la participación del mercado de sistemas de información estudiantil en 2025; se proyecta que los servicios registren la CAGR más rápida del 16,1% hasta 2031.
- Por usuario final, la educación superior lideró con una participación de ingresos del 58,20% en 2025; la educación K-12 se está expandiendo a una CAGR del 16,8% hasta 2031.
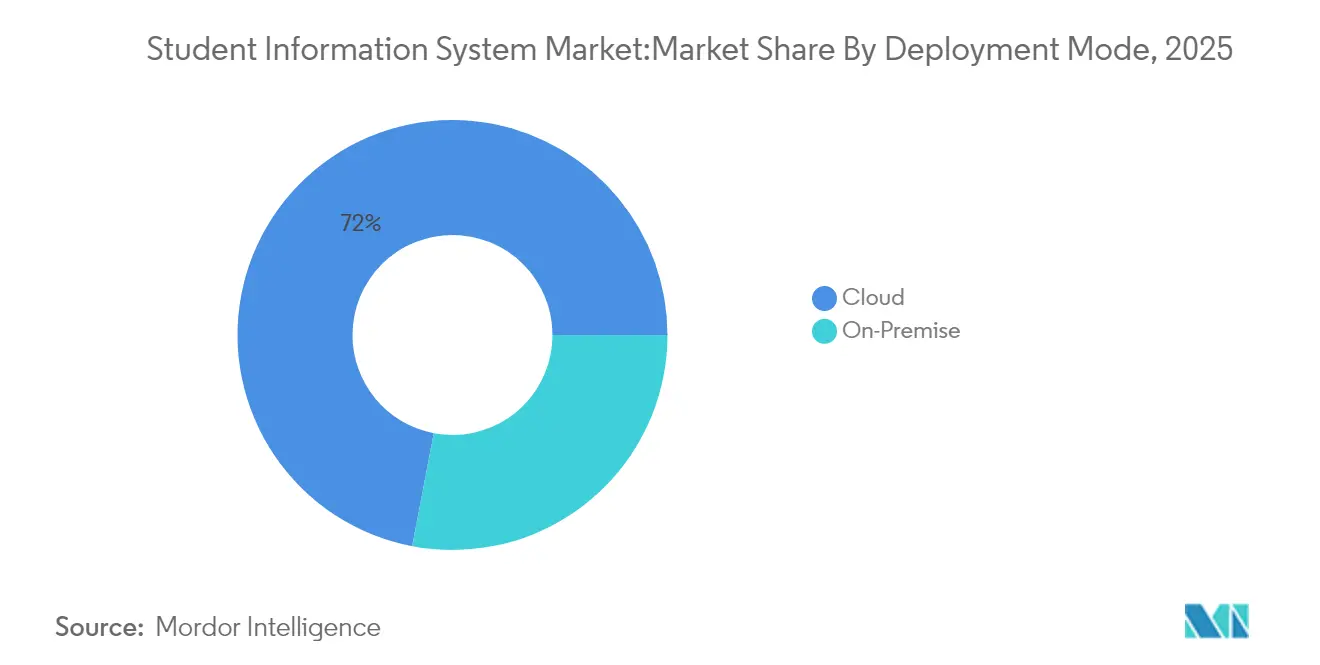
- Por modo de implementación, las plataformas en la nube comandaron una participación del 72,00% del tamaño del mercado de sistemas de información estudiantil en 2025 y están creciendo a una CAGR del 15,7%.
- Por tamaño de institución, las instituciones medianas (5.001–20.000 estudiantes) representaron el 43,20% de las implementaciones en 2025; las instituciones pequeñas (≤5.000 estudiantes) avanzan a una CAGR del 15,9%.
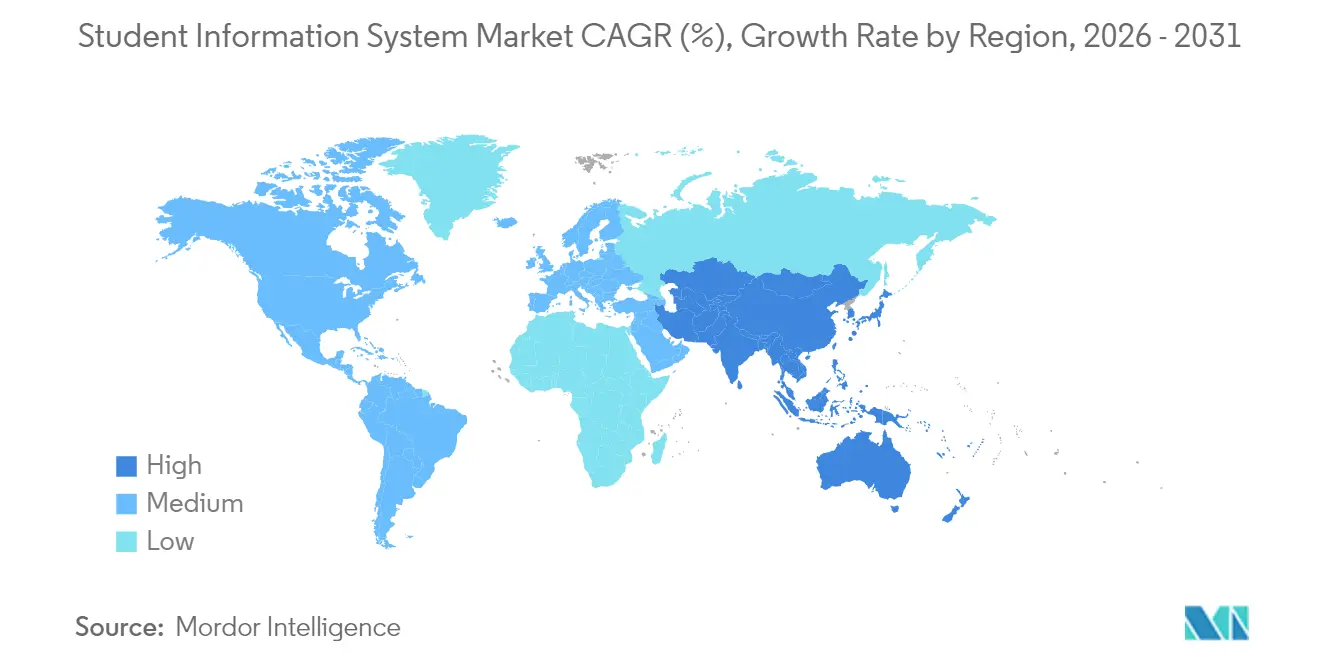
- Por geografía, América del Norte retuvo el 37,60% de la participación de ingresos en 2025; se prevé que Asia-Pacífico se expanda a una CAGR del 16,4% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis de impacto de los impulsores*
| Impulsor | (~) % de impacto en el pronóstico de CAGR | Relevancia geográfica | Plazo de impacto |
|---|---|---|---|
| Crecientes mandatos de transformación digital con prioridad en la nube | +3.2% | Global, fuerte en América del Norte y la UE | Mediano plazo (2-4 años) |
| Mandato de análisis holístico del éxito estudiantil basado en datos | +2.8% | Global, concentrado en educación superior | Largo plazo (≥ 4 años) |
| Mayor carga de cumplimiento normativo e informes para las instituciones | +2.1% | América del Norte y la UE, en expansión hacia Asia-Pacífico | Corto plazo (≤ 2 años) |
| Demanda de ecosistemas de EdTech unificados y plataformas SIS preparadas para API | +2.5% | Global, mayor demanda en América del Norte | Mediano plazo (2-4 años) |
| Surgimiento de modelos de micro-credenciales/aprendizaje a lo largo de la vida | +1.8% | América del Norte y la UE, programas piloto en Asia-Pacífico | Largo plazo (≥ 4 años) |
| Soluciones de retención predictiva impulsadas por IA integradas en el SIS | +2.6% | Global, liderado por América del Norte e instituciones selectas de la UE | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Crecientes mandatos de transformación digital con prioridad en la nube
Las instituciones están migrando masivamente hacia plataformas SIS nativas en la nube para obtener columnas vertebrales de datos unificados, análisis en tiempo real e integraciones sin fricciones. La Universidad del Oeste de Sídney consolidó múltiples aplicaciones en Ellucian Banner para dar soporte a 45.000 estudiantes en 10 campus, reemplazando sistemas locales dispares con un único entorno en la nube. [2]Ellucian, "Building an Integrated Experience Across Campuses," ellucian.com La Universidad de La Verne aumentó posteriormente la velocidad de descarga de datos en un 50% tras incorporar IA en la misma infraestructura en la nube. Con una penetración en la nube ya del 72,6%, muchas instituciones consideran ahora los modelos híbridos como una complicación innecesaria. Las arquitecturas en la nube también sientan las bases para el análisis predictivo, un área en la que los sistemas heredados no pueden competir. Como resultado, los proveedores están pivotando hacia modelos de suscripción que financian la innovación continua, mientras los clientes se benefician de actualizaciones automáticas y posturas de seguridad más sólidas.
Mandato de análisis holístico del éxito estudiantil basado en datos
Las universidades están migrando del apoyo reactivo al estudiante hacia el compromiso proactivo informado por modelos predictivos. La Universidad Estatal de Georgia mejoró las tasas de graduación mediante alertas predictivas, y la Universidad de Kentucky utilizó información generada por el SIS para identificar y apoyar a los estudiantes en riesgo. Para aprovechar dicho valor, la Universidad Duke lanzó cursos de formación en datos en línea para que el personal pueda interpretar los paneles de control de manera efectiva. Las plataformas modernas fusionan ahora registros académicos, señales conductuales y datos financieros, proporcionando una visión de 360 grados de cada alumno. Este cambio está transformando el mercado de sistemas de información estudiantil en un pilar estratégico de análisis que informa la asignación de recursos institucionales, la focalización de la ayuda financiera y el diseño curricular.
Mayor carga de cumplimiento normativo e informes para las instituciones
Los marcos globales de privacidad de datos se están endureciendo, obligando a los proveedores de SIS a incorporar funciones de cumplimiento normativo a nivel arquitectónico. Infinite Campus ofrece un marco de cumplimiento de FERPA que protege los datos de menores por defecto. La solución de sincronización de datos escolares de Microsoft automatiza el etiquetado según el RGPD en las aplicaciones integradas para salvaguardar los datos personales durante las transferencias. Los informes regulatorios en tiempo real son ahora esenciales, ya que los organismos financiadores exigen métricas de rendimiento detalladas. Las instituciones que carecen de funciones de cumplimiento automatizadas corren el riesgo de sufrir sanciones económicas, lo que las impulsa hacia plataformas con lógica de privacidad integrada y módulos de informes listos para auditorías.
Demanda de ecosistemas de EdTech unificados y plataformas SIS preparadas para API
Las soluciones puntuales fragmentadas crean silos de datos y soluciones manuales alternativas. El estándar EDU-API, impulsado por la comunidad 1EdTech, está próximo a su lanzamiento y promete una interoperabilidad más fluida entre los productos de EdTech. La asociación de Instructure con Lucid Software eliminó las exportaciones de archivos al habilitar la integración de lectura y escritura en tiempo real dentro de Canvas. Las instituciones ahora evalúan a los proveedores en función de la profundidad de la API, los conectores listos para usar y los ecosistemas de mercado, más que en la funcionalidad administrativa principal. Esta demanda impulsa el mercado de sistemas de información estudiantil hacia arquitecturas abiertas, acelerando la innovación de terceros y reduciendo los costos de integración institucional.
Análisis de impacto de las restricciones*
| Restricción | (~) % de impacto en el pronóstico de CAGR | Relevancia geográfica | Plazo de impacto |
|---|---|---|---|
| Brechas de habilidades y gestión del cambio entre el personal educativo | -1.9% | Global, particularmente agudo en instituciones más pequeñas | Corto plazo (≤ 2 años) |
| Restricciones de gastos de capital en regiones de bajos ingresos | -2.3% | Mercados en desarrollo en Asia-Pacífico, MEA y América Latina | Mediano plazo (2-4 años) |
| Mayor regulación de privacidad y residencia de datos | -1.2% | La UE lidera, en expansión hacia Asia-Pacífico y estados selectos de EE. UU. | Largo plazo (≥ 4 años) |
| Dependencia del proveedor y complejidad de la migración desde sistemas heredados | -1.8% | Global, concentrado en instituciones con sistemas de más de 10 años | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Brechas de habilidades y gestión del cambio entre el personal educativo
La rápida evolución de las plataformas exige competencias en alfabetización de datos y rediseño de procesos que muchas instituciones no poseen. El programa de formación del personal de la Universidad Duke ilustra la inversión necesaria para cerrar las brechas de conocimiento. La resistencia a los flujos de trabajo automatizados persiste entre los empleados acostumbrados a los procedimientos manuales, especialmente en las escuelas pequeñas con presupuestos limitados para el desarrollo profesional. Sin formación adicional, las instituciones subutilizan las funciones avanzadas, lo que reduce el retorno de la inversión y prolonga la dependencia de procesos obsoletos. Esta restricción ralentiza las migraciones a la nube y la adopción de funciones en el mercado de sistemas de información estudiantil, particularmente donde los recursos de personal son escasos.
Restricciones de gastos de capital en regiones de bajos ingresos
La extinción de los fondos ESSER de la era pandémica en 2024 obligó a muchos distritos de educación K-12 a aplazar las actualizaciones tecnológicas. Una encuesta separada encontró que el 68% de los sistemas escolares retrasaban los reemplazos debido a la escasez presupuestaria. Los precios de suscripción reducen los costos iniciales, pero las tarifas recurrentes siguen siendo una carga donde los presupuestos operativos son ajustados. En consecuencia, las plataformas SIS de alta capacidad se concentran en geografías más prósperas, lo que limita la penetración del mercado en las regiones en desarrollo y amplía la brecha digital.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de segmentos
Por tipo:
el impulso se desplaza hacia plataformas mejoradas con serviciosLas soluciones capturaron el 67,80% de los ingresos en 2025 a medida que las instituciones se estandarizaron en plataformas de pila completa. La implementación de PowerSchool en 90 días para 40.000 estudiantes subraya cómo los proveedores perfeccionan los kits de herramientas de implementación para comprimir los plazos. Los servicios, aunque solo representan el 32,20% del gasto, se están compoundando a una CAGR del 16,1%, ya que los campus necesitan experiencia en configuración, formación y análisis para desbloquear funciones avanzadas. El atractivo duradero de las soluciones llave en mano impulsa la consolidación: los líderes de plataforma adquieren especialistas regionales para profundizar la funcionalidad vertical y escalar los equipos de soporte. Simultáneamente, los brazos de servicios están evolucionando desde la implementación básica hacia la optimización continua, la consultoría de ciencia de datos y el ajuste de modelos de IA. Esta simbiosis expande el mercado de sistemas de información estudiantil al incorporar asociaciones a largo plazo entre proveedor y cliente que renuevan los flujos de ingresos más allá de las tarifas de licencia.


Por usuario final:
el auge de la educación K-12 reequilibra la combinación institucionalLa educación superior mantuvo una participación del 58,20% en 2025 debido a los complejos requisitos de funciones y los mayores tamaños promedio de los contratos. Sin embargo, las subvenciones para la digitalización pospandémica han desencadenado un fuerte aumento en la demanda de educación K-12, impulsando una CAGR del 16,8% hasta 2031. Los consorcios de compras a nivel de distrito negocian condiciones favorables que democratizan el acceso a funcionalidades avanzadas. Infinite Campus sirve ahora a 10 millones de estudiantes en 46 estados, demostrando los beneficios de escala en la educación K-12. Por el contrario, las universidades se enfrentan a vientos en contra en las matrículas y a complejidades heredadas que ralentizan las migraciones. A medida que la adopción en educación K-12 se expande, los proveedores adaptan los módulos de experiencia de usuario y cumplimiento normativo a los flujos de trabajo únicos de los estudiantes más jóvenes, lo que acelera aún más el impulso en este segmento del mercado de sistemas de información estudiantil.
Por modo de implementación:
la supremacía de la nube impulsa la economía de suscripciónLas implementaciones en la nube representaron el 72,00% de todas las implementaciones en 2025 y están avanzando a una CAGR del 15,7%. La Universidad del Oeste de Sídney informó de acceso estudiantil ininterrumpido y una administración simplificada tras migrar a la nube. Las instalaciones locales continúan erosionándose a medida que los consejos directivos exigen la reducción del riesgo de infraestructura, despliegues automáticos de funciones y controles de seguridad nativos. Unit4 reveló que el 95% de los nuevos clientes en 2024 seleccionaron implementaciones en la nube, validando el cambio irreversible en las preferencias del comprador. Los ingresos por suscripción también alinean los incentivos de los proveedores con los resultados de los clientes, financiando ciclos de iteración de productos más rápidos que diferencian aún más las soluciones en la nube dentro del mercado de sistemas de información estudiantil.
Por tamaño de institución:
la democratización abre nuevas fronterasLas universidades medianas capturaron el 43,20% de las implementaciones de 2025, situándose en el punto óptimo entre la complejidad de las funciones y la agilidad de implementación. Sin embargo, los campus pequeños son los que avanzan más rápido, registrando una CAGR del 15,9% gracias a la economía de la nube que elimina las barreras históricas. Las plantillas de mejores prácticas empaquetadas reducen la necesidad de una personalización costosa, lo que permite a los equipos más pequeños aprovechar los paneles de control de retención predictiva que antes estaban reservados para las grandes universidades. Las grandes instituciones continúan dando forma a la dirección de la hoja de ruta a través de requisitos a escala empresarial, como la gobernanza multicentro, pero los prolongados programas de gestión del cambio moderan la velocidad de adopción. Los proveedores están respondiendo con ediciones escalonadas que van de lo básico a lo avanzado sin comprometer la coherencia del modelo de datos, ampliando así el mercado total direccionable de sistemas de información estudiantil.
Análisis geográfico
Mercado de Sistemas de Información Estudiantil en América del Norte, APAC y EMEA
América del Norte representó el 37,60% de los ingresos de 2025, respaldada por sustanciales presupuestos de TI y un denso ecosistema de proveedores. Sin embargo, el crecimiento del gasto se está moderando a medida que los campus optimizan las infraestructuras existentes en lugar de buscar reemplazos completos. El precipicio del financiamiento ESSER intensifica la presión sobre los presupuestos de educación K-12, mientras las universidades se enfrentan a la volatilidad de las matrículas. No obstante, la región sigue siendo un campo de pruebas de innovación, pilotando módulos de retención impulsados por IA que posteriormente se despliegan a nivel mundial. Asia-Pacífico es la región de mayor crecimiento con una CAGR del 16,4% hasta 2031, beneficiándose de implementaciones en la nube desde cero que evitan el lastre de los sistemas heredados. PowerSchool planea ampliar su plantilla en la India a 2.000 personas en cinco años para capitalizar la demanda regional. Tribal Group ganó un contrato de 3 millones de dólares australianos con la Universidad Británica de Vietnam, destacando el creciente apetito inversor en los mercados emergentes. Europa registra una adopción constante, impulsada por el cumplimiento del RGPD que eleva el valor de las plataformas que incorporan la privacidad desde el diseño. Un acuerdo de cinco años entre Ellucian e Interuniversity Services Inc. que cubre el Canadá Atlántico ilustra modelos de colaboración transfronteriza que podrían replicarse en los consorcios europeos. Oriente Medio y África se quedan atrás en escala, pero presentan un potencial a largo plazo a medida que los proyectos de conectividad y las agendas educativas orientadas a la preparación para el mercado laboral cobran impulso. Colectivamente, estas tendencias refuerzan la estrategia de expansión interregional adoptada por los principales actores del mercado de sistemas de información estudiantil.

Panorama regulatorio
Los sistemas de información estudiantil operan bajo requisitos cada vez más amplios de privacidad, seguridad y transparencia para los registros educativos. En Estados Unidos, la FERPA (20 U.S.C. 1232g; 34 CFR Parte 99) rige el acceso, la divulgación y la protección de los registros educativos, mientras que las instituciones que participan en el Título IV de ayuda federal para estudiantes están sujetas a las expectativas de protección de la Gramm-Leach-Bliley Act (GLBA) y a la notificación de infracciones a Federal Student Aid (FSA). El Departamento de Educación de EE. UU. también publicó en 2024 un IT PII Processing and Transparency Standard para los sistemas departamentales, que hace referencia a los controles de NIST SP 800-53, lo que refuerza la demanda de transparencia documentada en el procesamiento y de salvaguardas auditables en torno a la información personal identificable (PII) de los estudiantes.
En Europa, el RGPD aumenta las obligaciones de cumplimiento tanto para los proveedores de SIS como para las instituciones, incluyendo la protección de datos desde el diseño y por defecto (artículo 25), los registros de las actividades de tratamiento (artículo 30) y los requisitos de contratación de encargados del tratamiento, como los acuerdos de tratamiento de datos del artículo 28. En la contratación de K-12, marcos estandarizados como el National Data Privacy Agreement (NDPA) del Student Data Privacy Consortium (SDPC) ayudan a los distritos a estandarizar los términos con los proveedores, impulsando a los proveedores de SIS hacia anexos de privacidad coherentes, divulgaciones más claras sobre el intercambio de datos y prácticas de implementación alineadas con la seguridad en distintas jurisdicciones.
Análisis de la cadena de valor
La cadena de valor de los SIS se centra en la plataforma como el sistema de registro de la institución para los datos que abarcan desde el solicitante hasta el exalumno. Los proveedores de software principales, incluidos PowerSchool, Ellucian, Oracle, Workday, Jenzabar y Anthology, proporcionan el modelo de datos, los flujos de trabajo y las capas de generación de informes para la admisión, lo académico, la asistencia y el cumplimiento normativo. Alrededor de la plataforma central, los socios de implementación y servicios gestionados apoyan la configuración, la migración, la capacitación y la optimización continua, mientras que los socios de nube e integración proporcionan alojamiento, gestión de identidad, gestión de API y conectividad con herramientas de LMS, ERP, CRM y analítica.
La friction tiende a concentrarse en la integración y la migración, donde los registros heredados, los formatos propietarios y las API limitadas pueden ralentizar la interoperabilidad en toda la pila más amplia de EdTech. Esto ha aumentado el énfasis en arquitecturas listas para API y estándares de datos compartidos, junto con los requisitos de gobernanza definidos por la FERPA y el RGPD, que afectan a la forma en que los datos se transmiten, auditan y conservan en las integraciones con terceros. Los mercados de proveedores y los ecosistemas de conectores también funcionan como canales de distribución de integraciones prediseñadas, reduciendo el desarrollo personalizado y favoreciendo un tiempo de valorización más rápido para las instituciones que operan implementaciones en la nube.
Panorama competitivo
La consolidación se está acelerando, aunque el campo permanece moderadamente fragmentado. La adquisición de PowerSchool por parte de Bain Capital y la compra de Instructure por parte de KKR inyectaron capital significativo para programas de I+D y entrada al mercado. Jenzabar aseguró 134 nuevas instituciones en 2024 y profundizó los vínculos con Google Cloud para mejorar la escalabilidad.
Los fosos tecnológicos dependen ahora de los motores de IA, la configuración de bajo código y las API abiertas. La reciente patente de la Oficina de Patentes y Marcas de los Estados Unidos sobre el ajuste de estructuras de datos educativos enfatiza el enfoque de los proveedores en la optimización de esquemas complejos para el análisis en tiempo real. Los actores disruptivos se diferencian a través de módulos de nicho como el seguimiento de micro-credenciales o la puntuación avanzada del riesgo de retención, que los proveedores más grandes podrían emular o adquirir posteriormente. Las alianzas estratégicas, ejemplificadas por la integración de Microsoft Reflect por parte de Instructure para el bienestar estudiantil, amplían la fidelización a la plataforma.
De cara al futuro, los proveedores de plataformas equilibrarán las fusiones y adquisiciones con alianzas de ecosistema para cubrir funcionalidades en espacios en blanco sin diluir el enfoque central. Por lo tanto, es probable que la concentración de la participación de mercado aumente gradualmente, pero las arquitecturas de API abiertas permitirán a los proveedores especializados coexistir dentro del mercado más amplio de sistemas de información estudiantil.
Líderes de la industria de sistemas de información estudiantil
PowerSchool Holdings Inc.
Ellucian Company LP
Oracle Corporation (Student Cloud)
Workday Inc.
Skyward Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Sistemas de Información Estudiantil
- PowerSchool Holdings Inc.
- Ellucian Company LP
- Oracle Corporation (Student Cloud)
- Workday Inc.
- Skyward Inc.
- Infinite Campus Inc.
- Jenzabar Inc.
- Tribal Group plc
- Unit4 NV
- Instructure Holdings Inc. (Canvas SIS)
- Blackbaud Inc.
- FACTS Management (Nelnet)
- Edupoint Educational Systems
- Senior Systems (Community Brands)
- Rediker Software Inc.
- Gradelink Corporation
- Classe365 Pty Ltd
- OpenEduCat Inc.
- Foradian Technologies
- Octoze Technologies (MyClassCampus)
- Serosoft Solutions (PARENTSALERT)
- Populi Inc.
- Anthology Inc. (CampusNexus Student)
- Alma SIS
- Illuminate Education Inc.
- Hero K12
Lea el análisis de las empresas de sistema de información estudiantil

Oportunidades de mercado y perspectivas futuras
Una oportunidad clave es la transición de implementaciones de SIS independientes hacia plataformas SaaS unificadas que conectan los procesos del ciclo de vida del estudiante con los flujos de trabajo de finanzas y capital humano. Este enfoque reduce la fragmentación administrativa y respalda una elaboración de informes institucionales más coherente. En abril de 2026, Ellucian lanzó Ellucian Student como una plataforma SaaS nativa de IA que unifica la información estudiantil, la gestión del capital humano (HCM) y las finanzas en una única arquitectura. La empresa también informó que 26 instituciones pusieron en marcha sus soluciones SaaS de SIS y ERP en el primer trimestre de 2026, lo que indica una disposición continua de los compradores a modernizar los sistemas centrales cuando la ruta de implementación está definida y el modelo operativo admite actualizaciones continuas.
La interoperabilidad es otro espacio en blanco para las instituciones que operan pilas de mejor solución en su clase (best-of-breed) en SIS, LMS y sistemas adyacentes. Ellucian se convirtió en socio fundador de la iniciativa MortarCAPS Higher Learning Data Standard en 2026, y lanzó Ellucian Marketplace para acelerar las integraciones SaaS listas para implementar, señalando que los estándares de datos junto con los conectores empaquetados son diferenciadores de adquisición. Para las escuelas K-12 e independientes, la automatización de flujos de trabajo agénticos y la sincronización entre sistemas están surgiendo como impulsores de compra, ilustrado por el anuncio de Blackbaud en julio de 2026 de un Admissions Agent y la sincronización de datos en tiempo real entre su SIS y Raiser's Edge NXT mediante un Common Records Engine.
Recent Industry Developments in Mercado de Sistemas de Información Estudiantil
- Julio de 2026: Ellucian lanzó Ellucian Advancement en el Reino Unido, ampliando sus capacidades de compromiso con exalumnos y recaudación de fondos con funciones impulsadas por IA. El movimiento amplía la presencia de la plataforma de Ellucian más allá de los registros estudiantiles centrales hacia los flujos de trabajo de advancement, lo que puede profundizar la penetración de cuentas en las instituciones de educación superior que utilizan su pila de SIS y ERP.
- Mayo de 2026: PowerSchool se asoció con Texas Education Exchange para apoyar el intercambio seguro de datos a nivel estatal entre sistemas K-12 sin exigir a los distritos que sustituyan las herramientas existentes. La asociación eleva el intercambio de datos y la interoperabilidad como diferenciador competitivo para los proveedores de SIS que operan en ecosistemas coordinados a nivel estatal.
- Octubre de 2024: Bain Capital cerró su adquisición de PowerSchool por 5.600 millones de USD. La transacción inyectó respaldo de capital privado en un importante proveedor de SIS, apoyando una consolidación continua y una inversión acelerada en productos en áreas como la entrega en la nube y la analítica.


Mercado de Sistemas de Información Estudiantil Alcance del informe y metodología de investigación
Definición y alcance del mercado
Definimos el mercado de sistemas de información estudiantil como los ingresos obtenidos de las plataformas utilizadas por las instituciones educativas para mantener los registros de los estudiantes y ejecutar flujos de trabajo esenciales como admisiones, matriculación, asistencia, calificaciones y facturación, tanto en K-12 como en educación superior.
Exclusiones del alcance: excluimos las herramientas independientes de gestión del aprendizaje y de aula cuando no constituyen el sistema de registro oficial de los datos de los estudiantes.
Descripción general de la segmentación
- Por tipo
- Soluciones
- Servicios
- Por usuario final
- Educación K-12
- Educación superior
- Por modo de implementación
- Local
- Nube
- Por tamaño de institución
- ≤5.000 estudiantes (pequeña)
- 5.001-20.000 estudiantes (mediana)
- >20.000 estudiantes (grande)
- Por geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- América del Sur
- Brasil
- Argentina
- Chile
- Resto de América del Sur
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Rusia
- Resto de Europa
- Asia-Pacífico
- China
- India
- Japón
- Corea del Sur
- Singapur
- Malasia
- Australia
- Resto de Asia-Pacífico
- Oriente Medio y África
- Oriente Medio
- Emiratos Árabes Unidos
- Arabia Saudita
- Turquía
- Resto de Oriente Medio
- África
- Sudáfrica
- Nigeria
- Resto de África
- Oriente Medio
- América del Norte
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
Nuestro trabajo documental comienza fijando el grupo de demanda, es decir, cuántas instituciones existen, cuántos estudiantes son atendidos y cómo fluyen los presupuestos hacia software y servicios. Para esto, nos basamos en fuentes públicas como el Instituto de Estadística de la UNESCO, el National Center for Education Statistics (NCES), los indicadores educativos de la OCDE, los conjuntos de datos educativos del Banco Mundial y el Integrated Postsecondary Education Data System (IPEDS) de EE. UU., que nos ayudan a fundamentar el recuento de escuelas, matrículas y necesidades del sistema.
Luego revisamos los informes empresariales, las presentaciones a inversores, la documentación de productos, los portales de contratación pública, los sitios web de asociaciones y la prensa de reputación reconocida para mapear los patrones típicos de compra y las estructuras contractuales. Cuando resulta útil, también utilizamos suscripciones de pago para datos financieros e inteligencia empresarial, noticias y datos financieros, y bases de datos de patentes para confirmar el contexto de ingresos y la orientación de los productos. Las fuentes documentales mencionadas anteriormente son ilustrativas y no exhaustivas, y utilizamos referencias adicionales para la recopilación, validación y aclaración.
Entrevistas y encuestas primarias
El trabajo primario se utiliza para poner a prueba los supuestos que las fuentes documentales no pueden explicar completamente, especialmente la progresión de precios, los plazos de migración a la nube y lo que los compradores consideran parte del SIS frente a un módulo adyacente. Hablamos con socios de implementación, líderes de producto y ventas de SIS, administradores de TI y responsables funcionales en oficinas de registro y matriculación en APAC, EMEA y las Américas. Luego volvemos a verificar cualquier dato atípico antes de finalizar los totales.
Distribución de los encuestados del trabajo de campo de la investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 35% | Directivos (CXO): 14% | APAC: 44% |
| Nivel medio: 48% | Líderes funcionales/de unidad: 40% | EMEA: 32% |
| Actores más pequeños: 17% | Gerentes: 46% | Américas: 24% |
Dimensionamiento del mercado y pronósticos
El dimensionamiento se elabora mediante un enfoque descendente (top-down), en el que el número de instituciones y la matriculación por región se traducen en un grupo de demanda direccionable, que luego se convierte en gasto utilizando los niveles de adopción y los valores contractuales anuales típicos. Para mantener este enfoque práctico, los datos de entrada se anclan a indicadores repetibles, como las tendencias de matriculación en K-12 y educación superior, el número de instituciones activas, la proporción de nube frente a implementaciones locales, la duración promedio de los contratos y la intensidad observada de implementación y soporte.
Los totales se corroboran posteriormente mediante verificaciones ascendentes (bottom-up) selectivas, como muestreos de precios por tamaño de institución, verificaciones de canales de socios y una consolidación limitada de las divulgaciones de ingresos de los proveedores cuando la información es clara. Cuando una línea de ingresos se agrupa con software educativo adyacente, asignamos únicamente la parte vinculada a los flujos de trabajo de datos estudiantiles del sistema de registro, y cualquier brecha restante se gestiona utilizando rangos conservadores acordados en conversaciones con profesionales del sector. Para la previsión, utilizamos análisis de escenarios respaldados por aportes de expertos sobre ciclos presupuestarios, actividad de sustitución y ritmo de migración a la nube, y luego sometemos la curva a pruebas de estrés frente al crecimiento de la matriculación y de las instituciones para que el resultado se mantenga realista.
Validación de datos y ciclo de actualización
Los resultados se validan mediante múltiples verificaciones, en las que los totales del modelo se comparan con señales independientes, como las adjudicaciones de contratos públicos, la dirección informada del gasto en TI educativa y los patrones regionales de implementación. Si un resultado parece incoherente, se revisan los factores determinantes, se reabren los supuestos y se vuelve a contactar a los expertos cuando la variación no puede explicarse con evidencia documentada.
Antes de la aprobación final se realiza una segunda revisión por parte de un analista para que la lógica, la aritmética y el tratamiento del alcance se mantengan coherentes entre años y regiones. Los informes se actualizan anualmente, y se activan actualizaciones intermedias cuando cambios importantes en las políticas, anuncios de contratos de gran envergadura o cambios significativos en la adopción de la nube modifican de manera sustancial las perspectivas. Justo antes de la entrega, realizamos una última revisión de actualización para captar cualquier información nueva relevante.
Comparación del tamaño del mercado de sistemas de información estudiantil de Mordor Intelligence con otras estimaciones publicadas
Los tamaños de mercado publicados para los sistemas de información estudiantil pueden diferir incluso cuando varios informes describen una categoría similar, porque las reglas de conteo rara vez son las mismas. Las mayores variaciones suelen provenir de qué se considera un SIS frente a un módulo de software educativo adyacente, qué año se utiliza como referencia actual y cómo se incluyen los ingresos por servicios.
En la práctica, las diferencias suelen estar impulsadas por tres factores: si las herramientas de gestión del aprendizaje y de aula se combinan en el total, si la implementación y el soporte continuo se contabilizan por completo o solo parcialmente, y cómo se proyecta el precio de las suscripciones en la nube a medida que las instituciones migran desde implementaciones heredadas. La tabla también muestra que el momento de la moneda y la frecuencia de actualización son relevantes, ya que las condiciones contractuales de rápida evolución y la velocidad de migración pueden cambiar rápidamente la cifra del año en curso.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 17,70 mil millones de USD (2026) | |
| Consultoría Global A | 15,33 mil millones de USD (2024) | Se ancla a un año anterior y parece incluir un conjunto más amplio de herramientas adyacentes a los SIS, y también aplica diferentes escalas de precios de suscripción en la nube durante las migraciones. |
| Revista Especializada B | 8,70 mil millones de USD (2024) | Utiliza un alcance de ingresos más limitado que probablemente se centra únicamente en el software principal, con una captura limitada de la implementación, el soporte y los servicios agrupados en distintos tamaños de institución. |
En general, la dispersión se explica en gran medida por si solo se contabilizan las plataformas que constituyen el sistema de registro y si los servicios se incluyen como ingresos recurrentes. Las herramientas de aula que no son sistema de registro quedan excluidas del total en los pasos de dimensionamiento utilizados por Mordor Intelligence.


Preguntas clave respondidas en el informe
¿Cuál es el tamaño actual del mercado de sistemas de información estudiantil?
El tamaño del mercado de sistemas de información estudiantil se sitúa en USD 17.700 millones en 2026 y se proyecta que alcance USD 34.970 millones en 2031.
¿Qué modelo de implementación está creciendo más rápido?
Las implementaciones en la nube lideran con una participación del 72,00% en 2025 y están creciendo a una CAGR del 15,7% debido a los menores gastos generales de infraestructura y las capacidades de análisis en tiempo real.
¿Por qué se considera Asia-Pacífico una región de alto crecimiento?
Se prevé que Asia-Pacífico se expanda a una CAGR del 16,4% porque los gobiernos están financiando programas de digitalización a gran escala y las instituciones pueden adelantarse a los sistemas heredados con plataformas nativas en la nube.
¿Cómo están afectando las inversiones de capital privado al mercado?
Las grandes adquisiciones, como la compra de PowerSchool por parte de Bain Capital, están inyectando capital que acelera la innovación de productos, la expansión internacional y una mayor consolidación.
¿Qué desafíos obstaculizan la adopción del SIS?
Las principales barreras incluyen las brechas de habilidades del personal, las restricciones de gastos de capital en regiones de menores ingresos, las regulaciones más estrictas de privacidad de datos y la complejidad de migrar desde sistemas heredados de una década de antigüedad.
¿Qué segmento está experimentando el crecimiento más rápido?
El segmento de usuarios finales de educación K-12 está creciendo a una CAGR del 16,8% a medida que los distritos escolares adoptan la toma de decisiones basada en datos y se benefician de los acuerdos de compra grupal.
Última actualización de la página el:



