
Tamaño y Participación del Mercado de Sistemas de Información al Cliente
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
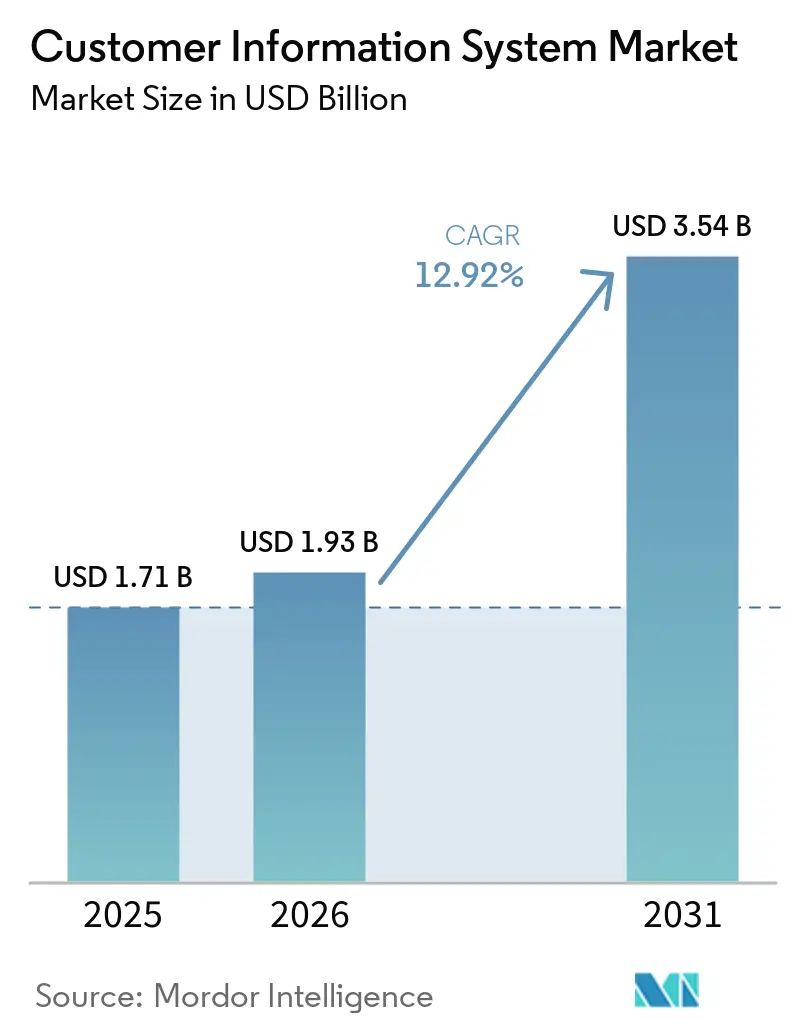
| Tamaño del Mercado (2026) | 1.93 Mil millones de dólares |
| Tamaño del Mercado (2031) | 3.54 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 12.92 % |
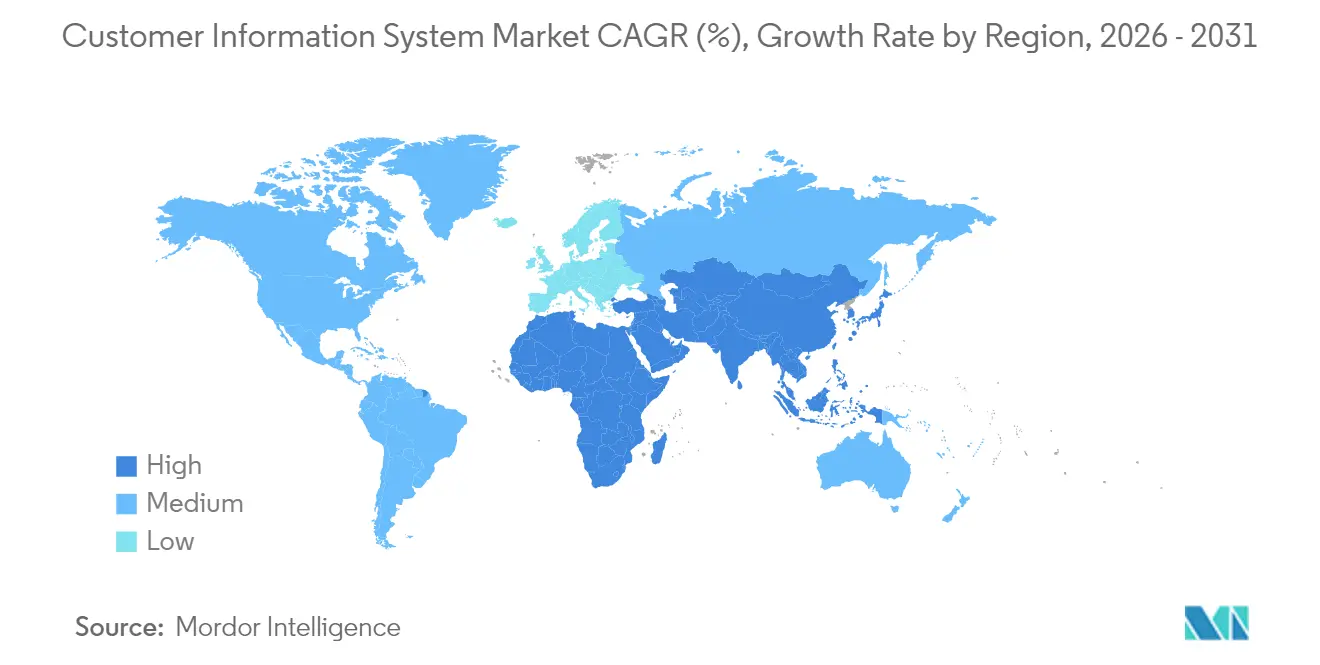
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Sistemas de Información al Cliente por Mordor Intelligence
Se espera que el tamaño del mercado de sistemas de información al cliente crezca de 1,71 mil millones de USD en 2025 a 1,93 mil millones de USD en 2026, y se prevé que alcance los 3,54 mil millones de USD para 2031, con una CAGR del 12,92% durante el período 2026-2031. La demanda está aumentando porque las empresas de servicios públicos consideran las plataformas CIS como el núcleo digital que vincula la medición, la facturación y la interacción con el cliente. Las arquitecturas nativas en la nube están cambiando el comportamiento de compra, y se proyecta que la implementación en la nube se expanda un 18,6% anualmente para 2031, notablemente más rápido que el mercado general de sistemas de información al cliente. Las empresas de servicios públicos también están implementando CIS para respaldar el análisis en tiempo real de recursos energéticos distribuidos, la facturación prepaga y los nuevos mandatos regulatorios sobre precisión en la facturación.[1] Esta evolución está ocurriendo en paralelo con estrategias de migración orientadas a la reducción de costos, diseñadas para alejarse de software local altamente personalizado sin comprometer la continuidad del servicio.
Conclusiones Clave del Informe
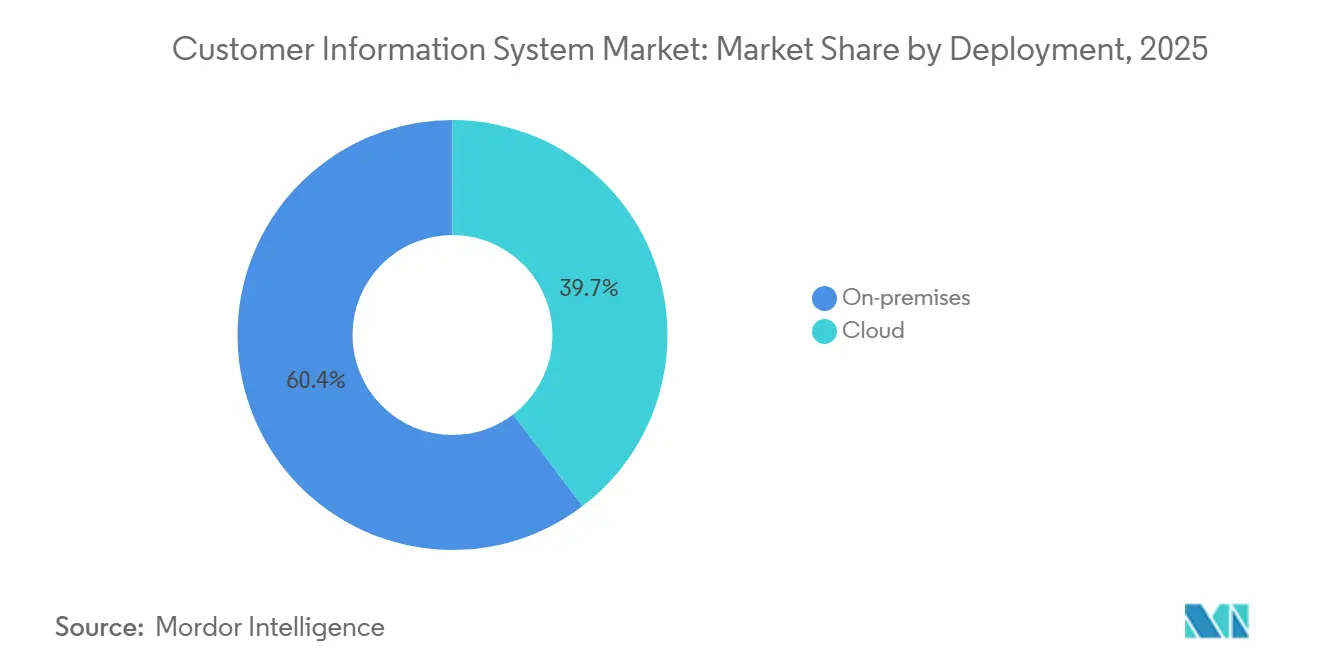
- Por implementación, las instalaciones locales representaron el 60,35% de la participación del mercado de sistemas de información al cliente en 2025, aunque se proyecta que los modelos en la nube registren una CAGR del 18,05% hasta 2031.
- Por componente, las soluciones representaron el 69,85% de los ingresos del tamaño del mercado de sistemas de información al cliente en 2025, mientras que se prevé que los servicios se expandan a una CAGR del 14,52% hasta 2031.
- Por usuario final, el segmento de energía y servicios públicos representó el 44,78% del tamaño del mercado de sistemas de información al cliente en 2025; se espera que el CRM minorista registre la CAGR más rápida del 16,11% entre 2026-2031.
- Por geografía, América del Norte lideró con el 34,22% de la participación del mercado de sistemas de información al cliente en 2025, mientras que Asia-Pacífico está proyectada para crecer a una CAGR del 15,23% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Iniciativas de transformación digital por parte de las empresas de servicios públicos | +3.50% | América del Norte, con extensión a Europa | Mediano plazo (2-4 años) |
| Análisis de clientes en tiempo real vinculado al crecimiento de los recursos energéticos distribuidos | +2.80% | Global, con movimientos tempranos en América del Norte y Europa | Largo plazo (≥4 años) |
| Mandatos regulatorios para la precisión en la facturación | +2.10% | Europa, con influencia en América del Norte | Mediano plazo (2-4 años) |
| Impulso de la integración CIS-AMI | +1.90% | Asia-Pacífico, con extensión a Oriente Medio y África | Mediano plazo (2-4 años) |
| Adopción de CIS nativo en la nube por parte de empresas de servicios públicos medianas | +1.40% | Global, más fuerte en América del Norte | Corto plazo (≤2 años) |
| Facturación flexible y prepagada en mercados emergentes | +1.20% | América del Sur, Asia-Pacífico, Oriente Medio y África | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Iniciativas de Transformación Digital por Parte de las Empresas de Servicios Públicos
Las empresas de servicios públicos de América del Norte están incorporando la modernización del CIS en hojas de ruta más amplias de transformación digital para mejorar la experiencia del cliente y desbloquear eficiencias operativas. Los portales de autoservicio mejorados, los motores de flujo de trabajo integrados y las comunicaciones multicanal permiten a las empresas de servicios públicos orquestar datos, activos y personas en tiempo real. El éxito del programa es evidente en casos donde las empresas de servicios públicos aumentaron simultáneamente la penetración de energías renovables y la satisfacción del cliente, demostrando que un CIS de próxima generación puede sustentar tanto los objetivos de sostenibilidad como los de servicio. Las asignaciones presupuestarias favorecen cada vez más las actualizaciones modulares que reemplazan primero los motores de facturación y luego incorporan funciones de análisis y movilidad para distribuir los costos de capital mientras se aceleran los beneficios.
Demanda de Análisis de Clientes en Tiempo Real con el Crecimiento de los Recursos Energéticos Distribuidos
A medida que proliferan la energía solar en tejados, el almacenamiento en baterías y los vehículos eléctricos, las empresas de servicios públicos necesitan información al minuto para equilibrar la red y captar prosumidores. Las plataformas CIS modernas procesan flujos de contadores inteligentes, los relacionan con motores tarifarios y alimentan algoritmos de respuesta a la demanda que crean valor tanto para la red como para los clientes finales. La liquidación en tiempo real también sustenta los nuevos esquemas de compensación para plantas de energía virtuales, vinculando los registros de inscripción en el CIS con la participación en el mercado mayorista. Las empresas de servicios públicos que adoptan módulos CIS habilitados con inteligencia artificial reportan mejoras tangibles en la eficiencia de los centros de atención telefónica y una reducción de los desplazamientos de técnicos, demostrando cómo el análisis genera resultados en el balance final mientras satisface las crecientes expectativas de los consumidores.
Mandatos Regulatorios para la Precisión en la Facturación
Las directivas europeas ahora obligan a las empresas de servicios públicos a emitir facturas oportunas y transparentes y a divulgar datos de consumo cada año. Los requisitos de cumplimiento desencadenan actualizaciones del CIS capaces de gestionar datos de intervalos, tarifas complejas y flujos de pago instantáneos. Las empresas de servicios públicos también deben conciliar las bases de activos regulatorios y los cálculos de tasa de retorno dentro de los motores de facturación para cumplir con los estándares de auditoría.[2] El impulso hacia la precisión amplía la funcionalidad del CIS desde la creación de facturas hasta el análisis completo de aseguramiento de ingresos, garantizando que las discrepancias se detecten antes de que las facturas lleguen a los consumidores. Los plazos de implementación se alinean con los próximos plazos de presentación de informes, convirtiendo los proyectos de CIS en una prioridad regulatoria en todo el continente.
Impulso de la Integración CIS-AMI
Los rápidos despliegues de contadores inteligentes en Asia están presionando a las empresas de servicios públicos para que vinculen los datos de la infraestructura de medición avanzada (AMI) con los flujos de trabajo del CIS. Las integraciones exitosas enrutan las lecturas de contadores con múltiples protocolos a través de pasarelas de borde y concentradores de IoT antes de llegar al CIS para su validación y facturación. Las empresas de servicios públicos que utilizan pilas unificadas de CIS-AMI pueden detectar manipulaciones más rápidamente, reducir las pérdidas técnicas y ofrecer alertas de uso a través de aplicaciones móviles.[3] Los países que abordan las altas pérdidas técnicas y comerciales agregadas consideran el CIS integrado como un activo estratégico, ayudando a las empresas de servicios públicos a recuperar ingresos mientras mejoran la fiabilidad del servicio.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Altos costos de migración de sistemas heredados para grandes empresas de servicios públicos | -2.30% | Global, más elevado en América del Norte y Europa | Mediano plazo (2-4 años) |
| Preocupaciones sobre privacidad de datos y soberanía | -1.80% | Global, más fuerte en Europa | Largo plazo (≥4 años) |
| Escasez de talento en TI específico para servicios públicos | -1.20% | Asia-Pacífico, Oriente Medio y África, América del Sur | Mediano plazo (2-4 años) |
| Riesgos de dependencia del proveedor que limitan la flexibilidad | -0.90% | Global | Largo plazo (≥4 años) |
| Fuente: Mordor Intelligence | |||
Altos Costos de Migración de Sistemas Heredados para Grandes Empresas de Servicios Públicos
Reemplazar instalaciones de CIS altamente personalizadas y con décadas de antigüedad exige operaciones paralelas, una rigurosa limpieza de datos y una integración de sistemas compleja. Los programas de capital que superan los USD 200 millones ponen de manifiesto el obstáculo financiero; los presupuestos operativos también aumentan debido a los entornos de doble funcionamiento durante los períodos de transición. Por ello, las grandes empresas de servicios públicos ejecutan los proyectos por fases, comenzando con territorios de facturación de bajo riesgo mientras desarrollan manuales de migración reutilizables para reducir los costos de las fases posteriores.
Preocupaciones sobre Privacidad de Datos y Soberanía
Las empresas de servicios públicos que gestionan infraestructuras críticas deben proteger los datos personales y de consumo bajo un conjunto cada vez más amplio de leyes regionales. Los requisitos de residencia de datos, cifrado y alojamiento en nubes soberanas complican los despliegues multinacionales de CIS, alargando las evaluaciones de proveedores y aumentando los costos legales.[4] Los proveedores responden con centros de datos regionales, políticas de retención configurables y controles de seguridad listos para auditoría, pero las empresas de servicios públicos aún enfrentan obligaciones continuas a medida que evolucionan las regulaciones.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Implementación:
La adopción en la nube supera la dependencia de los sistemas localesLos sistemas locales retuvieron el 60,35% de la participación del mercado de sistemas de información al cliente en 2025, ya que muchas grandes empresas de servicios públicos valoran el control directo y las integraciones establecidas. Sin embargo, se proyecta que el tamaño del mercado de sistemas de información al cliente para implementaciones en la nube se dispare a una CAGR del 18,05%, lo que refleja el impulso de las empresas de servicios públicos medianas hacia la agilidad y la transparencia de costos. Las empresas de servicios públicos que vinculan el CIS en la nube con herramientas modernas de CRM y gestión de la fuerza laboral reportan lanzamientos de productos más rápidos y menos interrupciones no planificadas, reforzando el argumento empresarial de la nube.
La acelerada adopción de la nube se debe al procesamiento elástico para los cálculos de facturas, la reducción de los ciclos de actualización de hardware y la recuperación ante desastres integrada. Las normas contables financieras que permiten que las tarifas de la nube se clasifiquen como gastos operativos endulzan aún más la adopción, especialmente en los mercados regulados por tarifas donde los presupuestos de capital son objeto de un escrutinio riguroso. Las empresas de servicios públicos que buscan proteger sus inversiones de cara al futuro adoptan cada vez más modelos híbridos, manteniendo los datos críticos en instalaciones locales mientras trasladan las cargas de trabajo no sensibles a la nube, para equilibrar la soberanía y la innovación.


Por Componente:
El impulso de los servicios crece en medio del dominio de las solucionesLas soluciones capturaron el 69,85% de los ingresos del mercado de sistemas de información al cliente en 2025 y siguen siendo la base de los procesos de facturación, pago e interacción con el cliente. Los proveedores están incorporando chatbots de inteligencia artificial y análisis avanzados para personalizar las interacciones, automatizar la conciliación y agilizar el diseño de tarifas. Sin embargo, el sector de sistemas de información al cliente observa que los servicios crecen un 14,52% anual a medida que las empresas de servicios públicos buscan experiencia en migración, integración y servicios gestionados.
La escasez de habilidades impulsa la externalización de la conversión de datos, el refuerzo de la seguridad y la elaboración de informes de cumplimiento, dando lugar a contratos de servicios gestionados plurianuales que garantizan resultados de nivel de servicio. Las empresas de consultoría especializadas en la convergencia CIS-AMI diseñan planos de integración que limitan el riesgo y aceleran el retorno de la inversión. A medida que las expectativas de los clientes se desplazan hacia el autoservicio digital, las empresas de servicios públicos dependen cada vez más de socios externos para las mejoras continuas de la experiencia de usuario, actualizando los portales cada pocos meses en lugar de en ciclos plurianuales.
Por Usuario Final:
Las empresas de servicios públicos mantienen la mayor participación mientras el CRM minorista se aceleraLa energía y los servicios públicos representaron el 44,78% del tamaño del mercado de sistemas de información al cliente en 2025 debido a las complejas estructuras tarifarias, las normas de facturación reguladas y la necesidad de procesar grandes conjuntos de datos de contadores inteligentes. Las empresas de distribución de electricidad dominan el gasto, pero las empresas de agua ahora añaden módulos CIS que rastrean anomalías de consumo y automatizan las notificaciones de fugas.
Se espera que los minoristas registren una CAGR del 16,11% hasta 2031, convirtiéndolos en los usuarios de más rápido crecimiento de las capacidades de CRM de tipo CIS. El comercio omnicanal exige vistas únicas de las transacciones de los clientes, lo que lleva a los minoristas a adoptar motores CIS que sincronizan datos de productos, inventario y promociones en tiempo casi real. Las organizaciones de telecomunicaciones y BFSI van a la zaga, pero adoptan funcionalidades similares para la facturación basada en el uso y la agrupación de microservicios.
Análisis Geográfico
Mercado de Sistemas de Información al Cliente en América del Norte
América del Norte representó el 34,22% de los ingresos del mercado de sistemas de información al cliente en 2025. La temprana penetración de la infraestructura de medición avanzada (AMI), junto con estrictos mandatos de precisión en la facturación, sostiene la inversión continua, mientras que los proyectos piloto de plantas de energía virtual requieren flujos de trabajo de inscripción en el sistema de información al cliente (CIS) y liquidación en tiempo casi real. Las empresas de servicios públicos de la región integran activamente chatbots y aplicaciones de autoservicio para reducir las llamadas y mejorar las métricas de satisfacción del cliente. Los elevados costos de migración y las obligaciones de privacidad moderan el ritmo de los proyectos, lo que lleva a muchos operadores a adoptar planes de transición por fases.
Mercado de Sistemas de Información al Cliente en Asia-Pacífico
Se prevé que Asia-Pacífico se expanda a una CAGR del 15,23%, la más rápida de cualquier región, a medida que las empresas de servicios públicos combinan el despliegue masivo de medidores inteligentes con actualizaciones del CIS que admiten tarifas de tiempo de uso y funciones de prepago. Los programas nacionales para reducir las pérdidas técnicas y comerciales convierten la modernización del proceso de medición al cobro en una prioridad, mientras que las crecientes expectativas de la clase media impulsan la demanda de canales de servicio digital. La escasez de talento regional fomenta la externalización, creando oportunidades para los integradores de sistemas que ofrecen soluciones CIS-AMI llave en mano.
Mercado de Sistemas de Información al Cliente en EMEA y América del Sur
El mercado de sistemas de información al cliente en Europa está moldeado por regulaciones que exigen facturación transparente, pagos instantáneos y ciberseguridad rigurosa. Las empresas de servicios públicos alinean los calendarios de inversión en CIS con los plazos de presentación de informes anuales para evitar sanciones. Las directivas de respuesta del lado de la demanda fomentan la facturación flexible, lo que requiere motores que gestionen tarifas granulares por bloques de tiempo. Mientras tanto, las economías emergentes de América del Sur y Oriente Medio y África implementan CIS para respaldar programas de electricidad y agua de prepago, mejorando la recaudación de ingresos y ampliando el acceso.
Mercado de Sistemas de Información al Cliente en Europa
Europa representa un mercado significativo para los sistemas de información al cliente, con un crecimiento sólido de aproximadamente el 9,85% de CAGR en 2025. El Reino Unido, Alemania, Francia y España son los países clave que impulsan el crecimiento del mercado regional. El mercado de la región se caracteriza por una creciente preocupación medioambiental y políticas gubernamentales favorables que respaldan las iniciativas de transformación digital. Las empresas de servicios públicos europeas se centran cada vez más en modernizar sus operaciones de atención al cliente mediante soluciones CIS avanzadas que combinan facturación, atención al cliente y medición uniforme con las ventajas de una base de datos común y una pila tecnológica unificada. El mercado está experimentando un cambio significativo hacia soluciones basadas en la nube, con muchos proveedores desarrollando aplicaciones móviles para ofrecer información energética y una mayor interacción con el cliente. El fuerte énfasis de la región en las regulaciones de privacidad y seguridad de datos ha llevado al desarrollo de soluciones CIS más sofisticadas y conformes. La integración de fuentes de energía renovable y tecnologías de redes inteligentes ha creado nuevas oportunidades para que los proveedores de CIS desarrollen soluciones más avanzadas y flexibles.
Mercado de Sistemas de Información al Cliente en China e India
La región de Asia Pacífico está emergiendo como un mercado de alto crecimiento para los sistemas de información al cliente, con una CAGR proyectada de aproximadamente el 13,92% entre 2026 y 2031. La dinámica del mercado en esta región está moldeada por la rápida urbanización, el crecimiento poblacional y las crecientes inversiones en la modernización de la infraestructura de servicios públicos. China e India son los principales motores de crecimiento, con ambos países realizando inversiones significativas en tecnologías de redes inteligentes e iniciativas de transformación digital. La región está experimentando un notable cambio de sistemas heredados a soluciones CIS avanzadas, particularmente en los sectores de electricidad y suministro de energía. La creciente adopción de medidores inteligentes e infraestructura de medición avanzada está creando nuevas oportunidades para los proveedores de soluciones CIS. El mercado también se beneficia de diversas iniciativas gubernamentales que promueven la transformación digital y el desarrollo de ciudades inteligentes. Las empresas de servicios públicos de la región se centran cada vez más en mejorar la experiencia del cliente mediante procesos de facturación automatizados y plataformas mejoradas de interacción con el cliente. El creciente énfasis en la reducción de pérdidas en transmisión y distribución está impulsando la adopción de soluciones CIS sofisticadas.
Mercado de Sistemas de Información al Cliente en América Latina
El mercado latinoamericano de sistemas de información al cliente experimenta un crecimiento sostenido, impulsado por la creciente necesidad de modernizar la envejecida infraestructura de la red eléctrica y mejorar las capacidades de atención al cliente. Las empresas de servicios públicos de la región se centran en implementar sistemas avanzados y automatizados para optimizar sus capacidades de facturación, gestionar las redes de distribución en tiempo real y proporcionar a los consumidores un mayor acceso a los datos. El mercado se caracteriza por las crecientes inversiones en proyectos de ciudades inteligentes e iniciativas de transformación digital en las principales economías. Los gobiernos de toda la región están asignando presupuestos para modernizar las ciudades existentes y establecer nuevos proyectos de ciudades inteligentes con el fin de mejorar la economía en general. El apoyo de los gobiernos también está impulsando la adopción de tecnologías que respaldan las operaciones de redes inteligentes y sistemas. Las empresas de servicios públicos de la región reconocen cada vez más la importancia de los canales de participación digital y las plataformas de autoservicio para el cliente, con el fin de mejorar la eficiencia operativa y la satisfacción del cliente.
Mercado de Sistemas de Información al Cliente en Oriente Medio y África
La región de Oriente Medio y África presenta oportunidades únicas para los proveedores de sistemas de información al cliente, impulsadas por el creciente enfoque en la conservación de energía y la expansión del despliegue de tecnologías de redes inteligentes. La región de Oriente Medio, en gran medida una economía basada en el petróleo, está experimentando inversiones significativas en proyectos comerciales, residenciales e industriales que requieren soluciones de medición eficientes en energía y precisas. Las iniciativas y políticas gubernamentales relacionadas con el despliegue de medidores inteligentes están creando condiciones favorables para el crecimiento del mercado. En África, el mercado está impulsado por la creciente necesidad de mejorar la infraestructura de servicios públicos y reducir las pérdidas no técnicas. La región está experimentando una adopción creciente de soluciones de medición inteligente, particularmente en áreas urbanas. El mercado también se beneficia de diversas iniciativas de transformación digital destinadas a mejorar las operaciones de los servicios públicos y la prestación de atención al cliente. La integración de fuentes de energía renovable y la necesidad de sistemas de facturación eficientes están creando nuevas oportunidades para los proveedores de soluciones CIS en la región.
Panorama regulatorio
Los sistemas de información de clientes operan bajo normativas superpuestas de facturación de servicios públicos, obligaciones de protección de datos y requisitos de ciberseguridad de infraestructuras críticas que varían según la región y el sector. En Europa, la transparencia y la puntualidad obligatorias en la facturación y en la divulgación del consumo de los clientes siguen impulsando actualizaciones de funcionalidad del CIS orientadas al manejo de datos de intervalo, la auditabilidad y los controles de aseguramiento de ingresos. La Directiva NIS2 de la UE (fecha límite de transposición: 17 de octubre de 2024) refuerza las expectativas de notificación de incidentes y gestión de riesgos para entidades esenciales como las telecomunicaciones, lo que da forma a la arquitectura de seguridad del CIS y a la debida diligencia de los proveedores.
Los requisitos de seguridad y resiliencia también se están implementando a través de directrices nacionales y normas internacionales. En el Reino Unido, el Código de Prácticas de Seguridad de las Telecomunicaciones de 2026 (versión 1.1) se publicó en julio de 2026 en virtud de la Ley de Seguridad de las Telecomunicaciones de 2021, reforzando los controles que determinan cómo se protegen y gestionan los sistemas de datos de clientes para los proveedores comprendidos en su alcance. En el plano normativo, las recomendaciones de la UIT-T aprobadas en 2025, incluidas la M.3111.1 (interfaces neutrales en cuanto a protocolo entre los sistemas de operación de telecomunicaciones y las plataformas de comercio electrónico) y la M.3389 (requisitos de gestión de la experiencia del cliente basados en IA), junto con la F.748.71 (diciembre de 2025, arquitectura de generalización de modelos de IA para el servicio al cliente inteligente), proporcionan un punto de referencia para operaciones de clientes interoperables y habilitadas por IA que cada vez más se cruzan con las hojas de ruta del CIS.
Panorama Competitivo
Concentración del Mercado
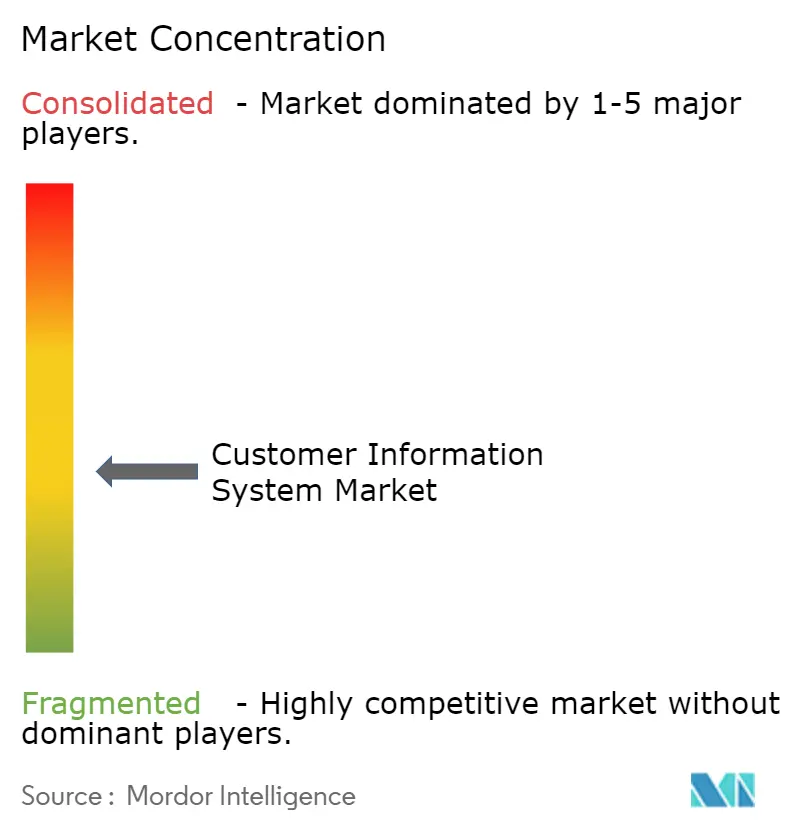
El mercado de sistemas de información al cliente presenta una concentración moderada: los proveedores empresariales globales como Oracle, SAP e IBM compiten con especialistas centrados en servicios públicos, como Fluentgrid, Gentrack, Hansen Technologies, Vertex One y Open Smartflex. Los proveedores empresariales aprovechan sus amplios presupuestos de investigación y desarrollo y sus suites de ERP adyacentes, atrayendo a grandes empresas de servicios múltiples que buscan coherencia de plataforma. Los proveedores especializados ganan proyectos ofreciendo plantillas configurables adaptadas a los flujos de trabajo de electricidad, agua y gas, reduciendo los tiempos de implementación para los operadores medianos.
La diferenciación estratégica se centra ahora en la preparación para la nube, los conocimientos impulsados por inteligencia artificial y las arquitecturas componibles que evitan la dependencia del proveedor. Los proveedores lanzan microservicios y API abiertas para que las empresas de servicios públicos puedan intercambiar módulos sin reescribir el código central. Los modelos de precios flexibles basados en el número de clientes o el volumen de transacciones alinean los ingresos del proveedor con el crecimiento de la empresa de servicios públicos, influyendo aún más en los criterios de selección.
Las empresas de servicios públicos que evalúan a los proveedores ponderan la madurez del producto, las certificaciones de ciberseguridad y los marcos de migración demostrados. Los proyectos de referencia que involucran grandes cantidades de contadores, conversiones exitosas de datos heredados y cumplimiento normativo comprobado a menudo inclinan las adjudicaciones. A medida que proliferan los recursos energéticos distribuidos, los proveedores capaces de conciliar la generación detrás del contador en los motores de facturación obtienen una ventaja competitiva adicional.
Líderes del Sector de Sistemas de Información al Cliente
-
Oracle Corporation
-
IBM Corporation
-
SAP SE
-
Gentrack Group Limited
-
Itineris NV
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Sistemas de Información al Cliente Empresas cubiertas en este informe
- Oracle Corporation
- Fluentgrid Limited
- IBM Corporation
- Wipro Limited
- Cayenta CIS (Harris Computer)
- Gentrack Group Limited
- SAP SE
- Itineris NV
- HydroComp Enterprises Ltd
- Open International LLC
- Hansen Technologies
- Vertex One
- Advanced Utility Systems
- National Information Solutions Co-op (NISC)
- OpenText Corporation
- Milestone Utility Services
- Salesforce Inc.
- SilverBlaze Solutions
- Cayenta
- Open Smartflex
Oportunidades de mercado y perspectivas futuras
Se está abriendo una ventana de modernización a corto plazo en torno a los ciclos de sustitución y las transiciones de plataformas de proveedores, particularmente donde las empresas de servicios públicos y los proveedores de servicios están desmantelando estructuras heredadas fuertemente personalizadas. Un catalizador concreto son los próximos hitos de mantenimiento de SAP IS-U sobre ECC (finalización del mantenimiento estándar en 2027, mantenimiento extendido en 2030), lo que sitúa a las organizaciones de medición a cobro, facturación y atención al cliente en posición de planificar rutas hacia S/4HANA Utilities y plataformas CIS alternativas, junto con servicios de migración por fases. Este entorno favorece ofertas que reduzcan el riesgo de la puesta en marcha, admitan la residencia de datos híbrida y proporcionen manuales de migración reutilizables para empresas de servicios públicos multiterritoriales que enfrentan altos costos de conversión de sistemas heredados.
La evidencia de productos e implementaciones también apunta a una adopción más amplia de operaciones de atención al cliente asistidas por IA y plataformas de servicio de nivel empresarial que se sitúan junto al CIS o se integran estrechamente con él. En enero de 2026, EnBW Energie Baden-Wuerttemberg AG seleccionó BSI Software para la implementación de una plataforma de servicio a nivel de toda la empresa, lo que ilustra la demanda de capas unificadas de atención al cliente que consolidan historiales de interacción, flujos de trabajo y solicitudes de servicio en todas las líneas de negocio. En julio de 2026, Microsoft introdujo capacidades de IA agéntica en vista previa pública para Dynamics 365 Customer Insights, ampliando el conjunto de herramientas para automatizar el diseño de trayectorias y la optimización de la difusión que los proveedores de CIS y los integradores de sistemas pueden incorporar en los procesos de interacción con el cliente y de aseguramiento de ingresos. Fuera del sector de servicios públicos, la adopción en servicios financieros sigue validando la modernización de CRM adyacente al CIS a gran escala, como el caso de Alpha Bank Cyprus, que completó una implementación de Salesforce Financial Services Cloud que entró en pleno funcionamiento el 30 de abril de 2026, reforzando las oportunidades para datos maestros de clientes configurables y de entrega en la nube, así como para la orquestación que se conecta con los sistemas de facturación y atención.
Desarrollos recientes de la industria en Mercado de Sistemas de Información al Cliente
- Mayo de 2026: la ciudad de Dallas puso en marcha el sistema de información de clientes (CIS) Itineris UMAX, lo que marca la finalización de la transición a una plataforma moderna de medición a cobro. Una implementación en producción en una gran empresa de servicios públicos municipal pone de relieve el cambio de los entornos heredados de CIS hacia plataformas configurables con procesos y patrones de integración estandarizados. Este hito también refuerza la demanda de servicios de proveedores e integradores de sistemas en torno a la conversión de datos, las pruebas y la estabilización operativa.
- Mayo de 2025: Utility Warehouse se asoció con Gentrack para evolucionar su plataforma energética. El acuerdo subraya la inversión continua en actualizaciones de plataformas de clientes y facturación entre los minoristas de energía competitivos, que deben gestionar la agilidad de productos, los recorridos de servicio digital y los requisitos de cumplimiento normativo del sector. También respalda el papel de los proveedores especializados de CIS en la modernización de las operaciones de atención al cliente sin depender únicamente de suites empresariales de propósito general.
- Agosto de 2024: la Autoridad del Agua de Fiyi completó una implementación y migración a la nube de Gentrack en AWS como parte de un programa de transformación empresarial. El proyecto indica que los modelos de CIS alojados en la nube se están adoptando más allá de América del Norte y Europa, incluso por empresas de servicios públicos que buscan actualizaciones más rápidas y una mejor escalabilidad. También refuerza los argumentos a favor de aceleradores de nube empaquetados y servicios gestionados en la modernización de servicios públicos en mercados emergentes.
Mercado de Sistemas de Información al Cliente Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
Este mercado abarca el software de pago y los servicios relacionados utilizados para capturar, almacenar, gestionar y utilizar la información de cuentas de clientes en los flujos de trabajo orientados al cliente y relacionados con la facturación, incluida la implementación en entornos de nube o locales.
Exclusiones del alcance: Excluimos los conjuntos genéricos de CRM y los productos exclusivos de facturación cuando se venden sin una capa CIS que mantenga el registro maestro del cliente y los flujos de trabajo operativos relacionados.
Descripción General de la Segmentación
- Por Implementación
- Nube
- Local
- Por Componente
- Soluciones
- Servicios
- Por Usuario Final
- CRM
- BFSI
- Comercio Minorista
- Telecomunicaciones
- CIS
- Gestión de Agua y Aguas Residuales
- Energía y Servicios Públicos
- Otros Usuarios Finales
- CRM
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- América del Sur
- Brasil
- Argentina
- Chile
- Perú
- Resto de América del Sur
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Resto de Europa
- Asia-Pacífico
- China
- Japón
- Corea del Sur
- India
- Australia
- Nueva Zelanda
- Resto de Asia-Pacífico
- Oriente Medio
- Emiratos Árabes Unidos
- Arabia Saudita
- Turquía
- Resto de Oriente Medio
- África
- Sudáfrica
- Resto de África
- América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La investigación documental se utilizó para mapear el conjunto de demanda y para anclar los supuestos sobre las operaciones de servicios públicos, los patrones de gasto digital y la adopción de la nube. Revisamos presentaciones públicas de empresas de servicios públicos e informes anuales, estadísticas gubernamentales de energía y agua, y documentos regulatorios que configuran el manejo de datos de clientes y las prácticas de facturación. Las fuentes también incluyeron referencias de normas y políticas de organizaciones como la Administración de Información Energética de los Estados Unidos, la Agencia de Protección Ambiental de los Estados Unidos, Eurostat y la Agencia Internacional de Energía, complementadas con lecturas de apoyo de revistas revisadas por pares que analizan la modernización de las tecnologías de la información en servicios públicos.
Para traducir el contexto en un modelo de dimensionamiento, también utilizamos materiales como documentación de productos, indicios de precios públicos, estudios de caso y perspectivas de socios de implementación compartidas en prensa y sitios web de asociaciones de reconocido prestigio. Se utilizaron suscripciones de pago seleccionadas únicamente para los estados financieros de las empresas y para verificaciones de importaciones y exportaciones a nivel de envíos donde resultó relevante para validar la actividad de implementación de sistemas de gran escala. Esta lista es ilustrativa y se consultaron muchas otras fuentes públicas para recopilar datos, validar supuestos y aclarar vacíos.
Entrevistas Primarias y Encuestas
El trabajo primario se centró en validar qué adquieren realmente los compradores en el marco de un programa CIS y cómo se comportan los precios en la entrega en la nube y en entornos locales. Conversamos con empresas de servicios públicos y otros usuarios de CIS, integradores de sistemas y equipos de soluciones, y luego verificamos nuevamente los supuestos sobre los plazos de implementación, la intensidad del soporte recurrente y la cadencia de migración en las Américas, EMEA y APAC, de modo que los patrones de adopción regional no quedaran promediados.
Distribución de los encuestados en el trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 35% | Directores ejecutivos (CXO): 14% | APAC: 45% |
| Nivel medio: 47% | Líderes funcionales/de unidad: 42% | EMEA: 36% |
| Actores menores: 18% | Gerentes: 44% | Américas: 19% |
Dimensionamiento del Mercado y Pronóstico
El dimensionamiento comenzó con una construcción descendente en la que las carteras de cuentas de clientes de servicios públicos y empresas se tradujeron en un conjunto de gasto CIS direccionable realista, utilizando los ciclos de adopción y reemplazo como el principal puente entre las operaciones y la demanda de software. Una vez delimitado este conjunto de demanda, los resultados se corroboraron mediante verificaciones ascendentes selectivas, como valores de contratos muestreados, rangos típicos de suscripción y mantenimiento, y retroalimentación de canales sobre las combinaciones de implementación y soporte, y luego se ajustaron los totales cuando surgieron grandes variaciones.
Los insumos clave del modelo incluyeron el ritmo de migración a la nube para CIS heredados, la duración promedio de implementación, la combinación típica de servicios y software, las tasas de renovación y vinculación de soporte, y la proporción de programas CIS vinculados a mejoras de facturación e interacción con el cliente. Donde la evidencia era escasa para países más pequeños o usos finales de nicho, aplicamos proxies de mercados similares y luego los validamos en llamadas de seguimiento para que los vacíos no inflaran silenciosamente el total. Para el pronóstico, utilizamos análisis de escenarios respaldados por opiniones de expertos sobre presión regulatoria, presupuestos de modernización de servicios públicos y plazos de implementación plurianuales, lo que ayudó a mantener el pronóstico vinculado a lo que puede implementarse año a año.
Ciclo de Validación y Actualización de Datos
Realizamos múltiples verificaciones antes de la aprobación final para que los números definitivos se mantuvieran coherentes con las señales observables del mercado. Los resultados del modelo se compararon con indicadores independientes, como la dirección del gasto digital de los servicios públicos, los anuncios de programas y el calendario de los grandes ciclos de reemplazo, y luego se investigaron los valores atípicos hasta el nivel de los supuestos antes de ser aceptados.
Se utilizó una segunda revisión analítica para cuestionar la interpretación del alcance, la aritmética y el tratamiento de divisas, y se activó el recontacto cuando la retroalimentación de las entrevistas contradecía las señales documentales sobre precios o adopción. Los informes se actualizan anualmente, con actualizaciones intermedias cuando eventos materiales modifican los presupuestos, los modelos de entrega o la regulación. Antes de la entrega, se realiza una revisión final para que los clientes reciban la perspectiva más actualizada disponible en ese momento.
Tamaño del Mercado de Sistemas de Información al Cliente de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Los valores publicados para este mercado pueden diferir porque las empresas no siempre contabilizan los mismos ingresos por software y servicios, y también varían en lo que consideran como un acuerdo CIS genuino frente a plataformas adyacentes. Las diferencias también pueden provenir del momento de conversión de divisas, de cómo se anualizan los precios de suscripción y de si la estimación asume una migración a la nube más rápida o más lenta.
La principal brecha proviene de si las plataformas de datos de clientes lideradas por CRM y las aplicaciones exclusivas de facturación se agrupan en el mismo conjunto, donde Mordor Intelligence contabiliza los ingresos únicamente cuando están vinculados a un CIS que mantiene el registro maestro del cliente y respalda los flujos de trabajo operativos (no solo pantallas de interacción o facturación independiente).
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 1,93 mil millones de USD (2026) | |
| Revista Especializada A | 1,79 mil millones de USD (2025) | Utiliza un año base anterior y una ventana de pronóstico más corta, y parece tratar el mercado como centrado en el software con una inclusión limitada de los ingresos por implementación y soporte continuo, lo que comprime el total en comparación con una visión del valor total del programa. |
| Editorial del Sector B | 2,18 mil millones de USD (2025) | Parece utilizar una definición funcional más amplia que puede combinar CIS con herramientas adyacentes de datos e interacción con el cliente, y puede aplicar supuestos de escalada del precio de venta promedio más suavizados sin verificaciones explícitas frente a los ciclos de reemplazo de servicios públicos. |
La dispersión en la tabla se explica principalmente por las elecciones de alcance y temporalidad, más que por errores matemáticos. Cuando los ingresos contabilizados están vinculados a una decisión de compra clara de CIS, y cuando las suscripciones y los servicios se tratan de manera coherente entre regiones y fechas de conversión de divisas, el total del mercado resulta más fácil de rastrear y reproducir de una actualización a la siguiente.
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del mercado de sistemas de información al cliente?
El mercado está valorado en USD 1,93 mil millones en 2026 y se proyecta que crezca hasta USD 3,54 mil millones en 2031 con una CAGR del 12,92%.
¿Qué región lidera el mercado de sistemas de información al cliente?
América del Norte tiene la mayor participación con el 34,22% gracias a la temprana adopción de la AMI y los estrictos mandatos de precisión en la facturación.
¿Por qué las empresas de servicios públicos están migrando a CIS basados en la nube?
La implementación en la nube ofrece una implementación más rápida, procesamiento elástico y precios favorables como gasto operativo, respaldando una CAGR del 18,05% para el CIS en la nube hasta 2031.
¿Qué segmento crecerá más rápido hasta 2031?
Se espera que las aplicaciones de CRM minorista se expandan a una CAGR del 16,11% a medida que los minoristas aprovechan los motores CIS para la personalización omnicanal.
¿Cómo afectan los costos de migración de sistemas heredados a los proyectos de CIS?
Las grandes empresas de servicios públicos pueden enfrentar programas de capital superiores a USD 200 millones y gastos de doble funcionamiento, lo que hace que las migraciones por fases y los servicios gestionados sean tácticas de mitigación atractivas.
¿Qué está impulsando la inversión en CIS en Asia-Pacífico?
Los rápidos despliegues de contadores inteligentes y la integración CIS-AMI para reducir las pérdidas técnicas impulsan una CAGR prevista del 15,23% en la región.