
Tamaño y Cuota del Mercado de Sistemas de Información Geográfica
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 16.58 Mil millones de dólares |
| Tamaño del Mercado (2031) | 31.8 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 13.94 % |
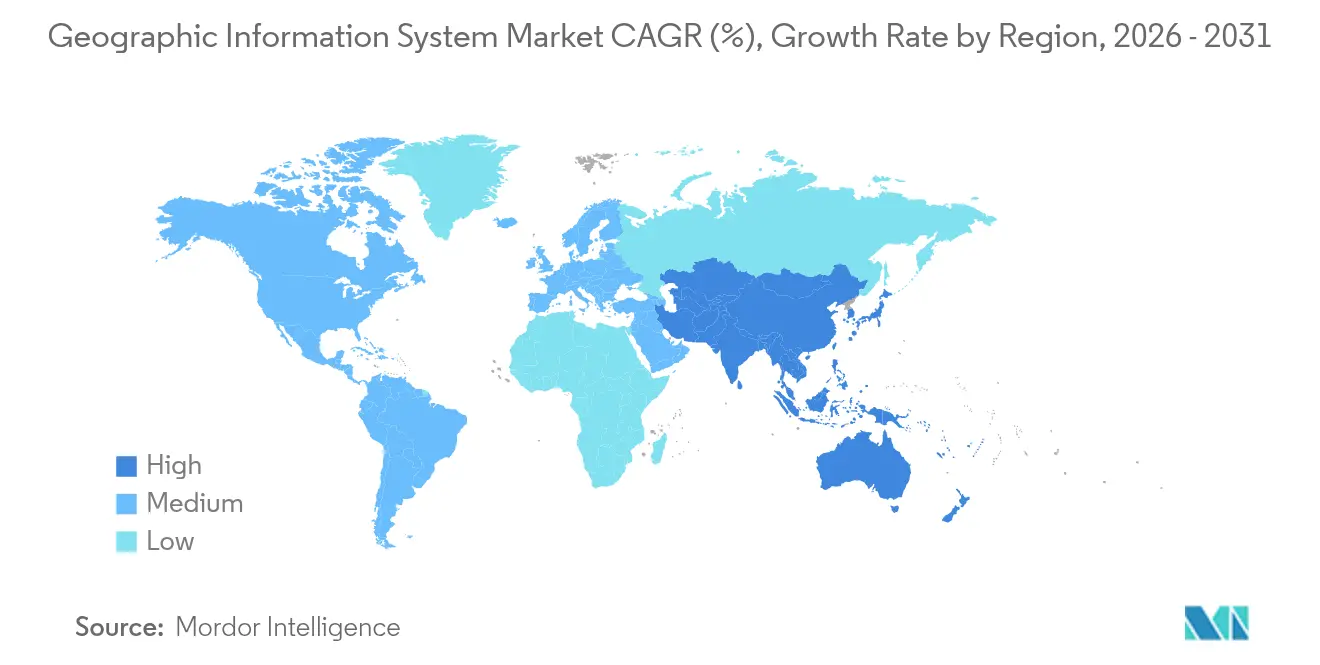
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
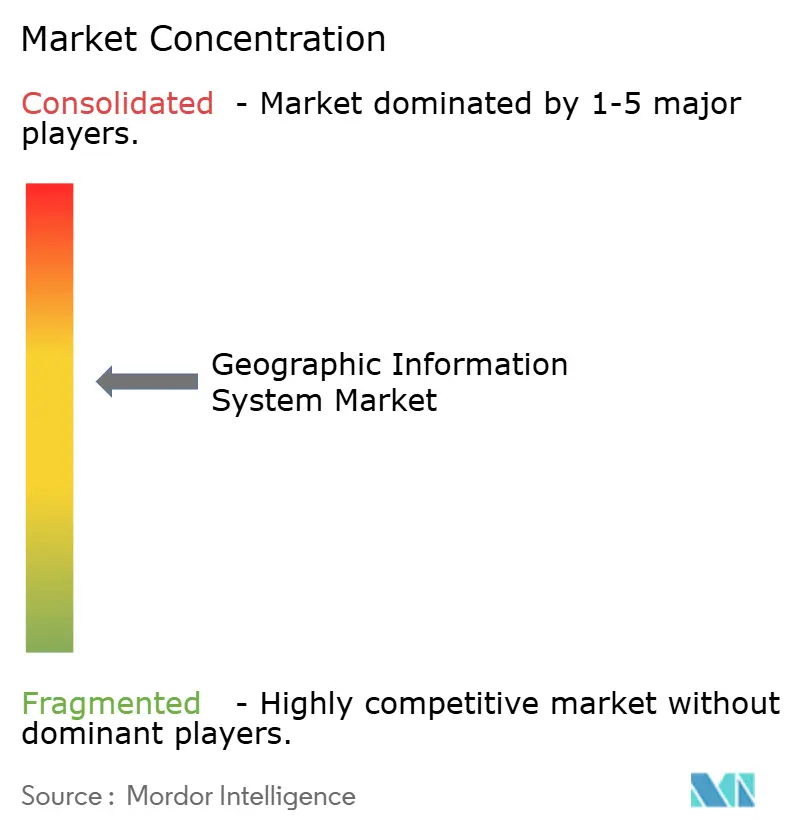
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Sistemas de Información Geográfica por Mordor Intelligence
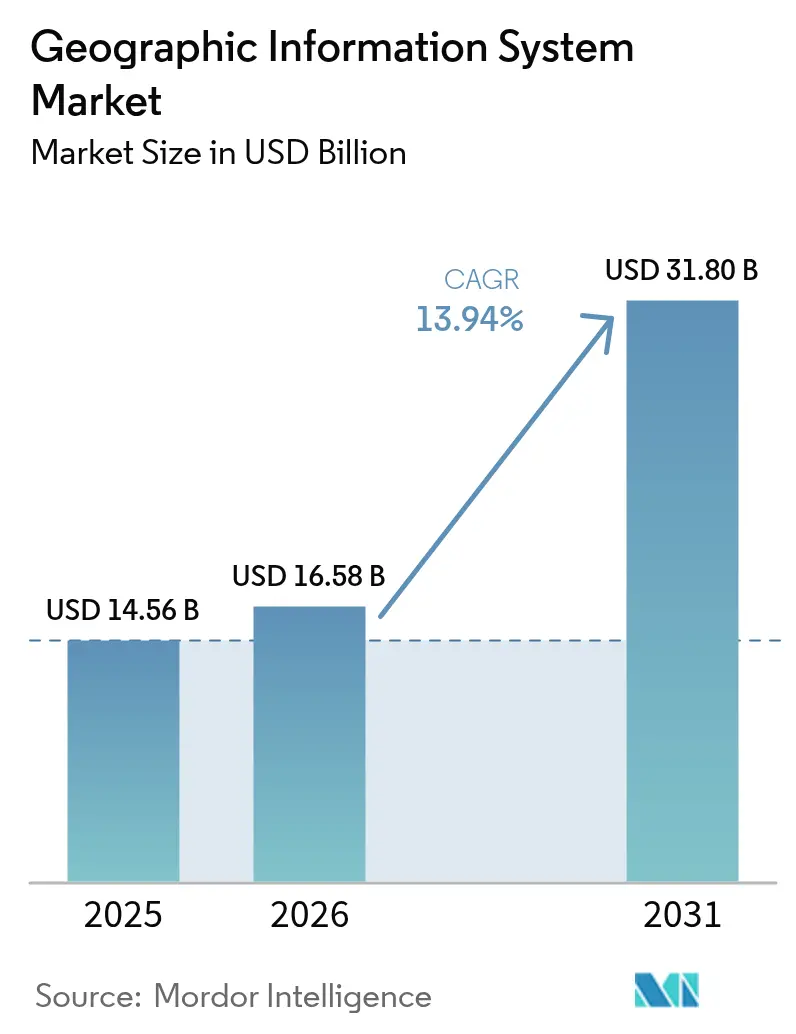
El tamaño del mercado de Sistemas de Información Geográfica fue valorado en USD 14,56 mil millones en 2025 y se estima que crecerá desde USD 16,58 mil millones en 2026 hasta alcanzar USD 31,8 mil millones en 2031, a una CAGR del 13,94% durante el período de previsión (2026-2031). Los despliegues masivos de ciudades inteligentes, los mandatos nacionales de datos abiertos y las implementaciones nativas en la nube mantienen la demanda en una trayectoria ascendente. La extracción automatizada de características a partir de imágenes de menos de 30 cm y el análisis espacial en tiempo real reducen ahora la latencia de decisión de semanas a minutos, impulsando la adopción en aplicaciones de transporte, petróleo y gas, y seguridad pública. [1]Satellogic, "Llevando la Inteligencia al Límite: La Visión de Satellogic para la Observación de la Tierra Impulsada por IA," SATELLOGIC.COM Los proveedores que integran IA, procesamiento en el borde y servicios gestionados continúan ganando cuota de mercado a medida que las empresas priorizan la escalabilidad y la integración cibersegura con las redes operativas.
Conclusiones Clave del Informe
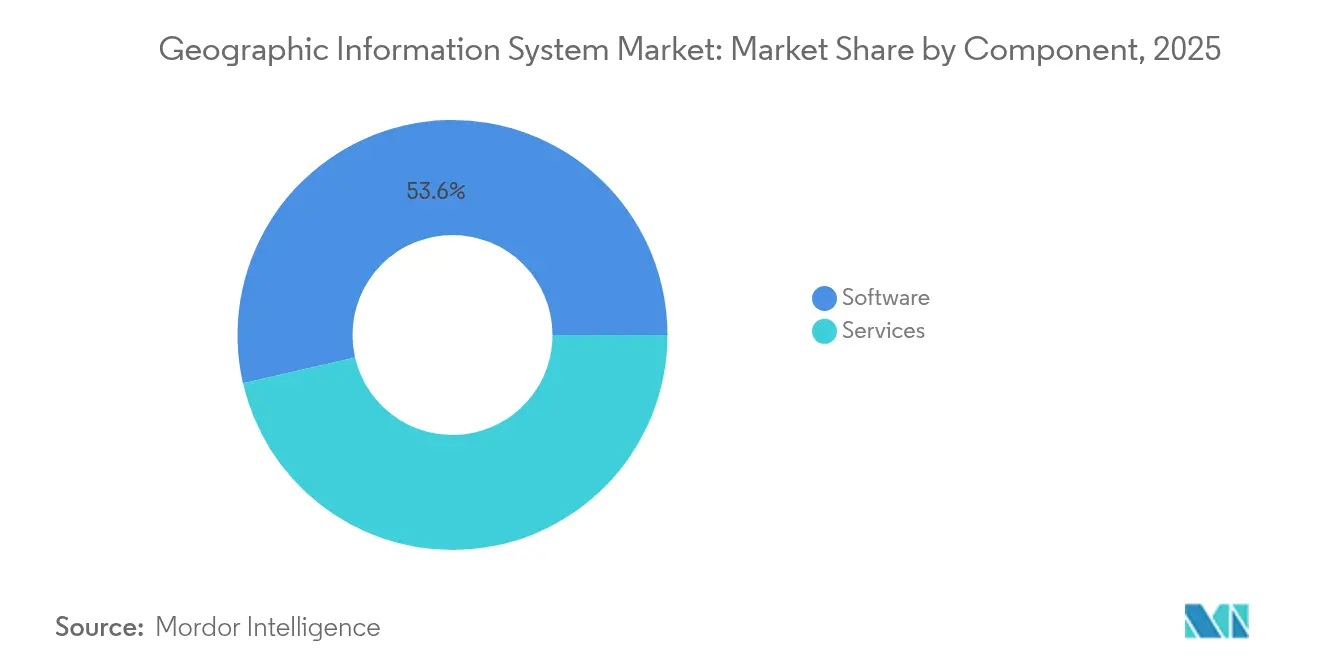
- Por componente, el software representó el 53,60% de la cuota del mercado de Sistemas de Información Geográfica en 2025, mientras que se proyecta que los servicios crecerán a una CAGR del 15,45% hasta 2031.
- Por función, la cartografía lideró con una cuota del 34,10% del mercado de Sistemas de Información Geográfica en 2025; se prevé que la gestión y el análisis de datos geoespaciales registren una CAGR del 15,70% hasta 2031.
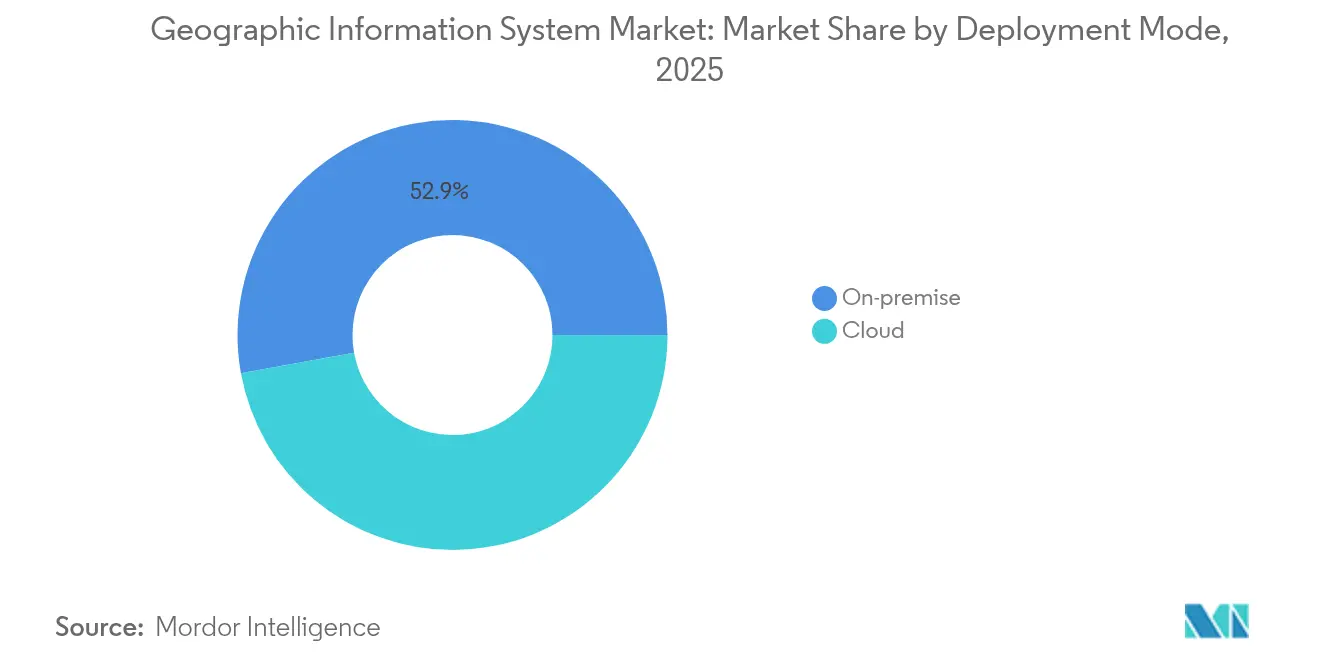
- Por modo de implementación, las instalaciones locales representaron el 52,85% del tamaño del mercado de Sistemas de Información Geográfica en 2025, mientras que se espera que la implementación en la nube se expanda a una CAGR del 16,05%.
- Por industria de usuario final, el transporte y la logística aportaron el 28,35% del gasto del mercado de Sistemas de Información Geográfica en 2025; el petróleo y el gas exhibe la trayectoria más rápida con una CAGR del 15,90% hasta 2031.
- Por geografía, América del Norte mantuvo una cuota del 37,80% en 2025 del mercado de Sistemas de Información Geográfica; Asia-Pacífico está preparado para la CAGR regional más alta del 15,95% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis de Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Los despliegues masivos de ciudades inteligentes requieren infraestructura geoespacial en tiempo real | +3.2% | Global, ganancias tempranas en APAC y UE | Mediano plazo (2–4 años) |
| El GIS nativo en la nube reduce el coste total de propiedad y acelera la integración empresarial | +2.8% | América del Norte y UE, expansión hacia APAC | Corto plazo (≤ 2 años) |
| Las plataformas de recopilación de datos de campo orientadas al móvil amplían la base de usuarios potenciales | +2.1% | Global, mercados emergentes sólidos | Mediano plazo (2–4 años) |
| La clasificación automática de imágenes satelitales impulsada por IA acelera el análisis | +2.5% | América del Norte, UE, China | Largo plazo (≥ 4 años) |
| Las constelaciones de microsatélites comerciales de menos de 30 cm habilitan nuevos casos de uso de precisión | +1.9% | Global, enfoque en defensa y agricultura | Largo plazo (≥ 4 años) |
| Los mandatos nacionales de datos abiertos impulsan la adopción | +1.8% | Núcleo de la UE, América del Norte secundario | Mediano plazo (2–4 años) |
| Fuente: Mordor Intelligence | |||
Los Despliegues Masivos de Ciudades Inteligentes Requieren Infraestructura Geoespacial en Tiempo Real
Las agencias municipales están integrando las plataformas del mercado de Sistemas de Información Geográfica con 5G, IoT y computación en el borde para coordinar los servicios urbanos. La Plataforma Digital Abierta de Singapur sincroniza la refrigeración distrital, los residuos y la energía mediante flujos geoespaciales en tiempo real, mejorando la respuesta a incidentes y el tiempo de actividad de la infraestructura. [2]Esri, "Esri Colabora con Google Maps Platform para Ofrecer Mosaicos 3D Fotorrealistas de Alta Calidad," ESRI.COM Los Ángeles utiliza paneles de control en tiempo real para dirigir a los equipos de emergencias, registrando 3,5 millones de vistas de mapas de conciencia situacional durante los eventos de mayor actividad. A medida que los municipios presupuestan para gemelos digitales, los proveedores que ofrecen visualización 3D escalable, API de sensores y refuerzo de ciberseguridad capturan una porción creciente del gasto en tecnología del sector público.
El GIS Nativo en la Nube Reduce el Coste Total de Propiedad y Acelera la Integración Empresarial
Bell Canada ahorró entre un 40% y un 60% en gastos de infraestructura al migrar a una plataforma de datos geoespaciales nativa en la nube, lo que ilustra cómo los microservicios contenerizados y las actualizaciones gestionadas acortan los ciclos de implementación. ArcGIS Enterprise en Kubernetes y ofertas similares alinean las operaciones de Sistemas de Información Geográfica con los flujos de trabajo de DevOps, permitiendo un escalado dinámico durante eventos de desastre sin demoras en la adquisición. Los análisis de empuje en almacenes de datos en la nube eliminan los cuellos de botella de ETL, ampliando la base potencial del mercado de Sistemas de Información Geográfica más allá de los equipos de cartografía tradicionales.
Las Plataformas de Recopilación de Datos de Campo Orientadas al Móvil Amplían la Base de Usuarios Potenciales
Las aplicaciones para teléfonos inteligentes ahora combinan sensores GNSS, cámara y lidar en flujos de trabajo de topografía sencillos, reduciendo los costes de datos de campo hasta en un 70% y mejorando la precisión. [3]Trimble Inc., "Resumen para Inversores de Trimble – Agosto de 2024," TRIMBLE.COM Las superposiciones de realidad aumentada ayudan a los trabajadores a visualizar los servicios enterrados, previniendo accidentes de excavación. La sincronización sin conexión protege la continuidad en zonas remotas, mientras que los enlaces 5G transmiten imágenes de alta definición a los supervisores, lo que subraya cómo el mercado de Sistemas de Información Geográfica evoluciona hacia las operaciones de primera línea.
La Clasificación Automática de Imágenes Satelitales Impulsada por IA Acelera el Análisis
Los modelos de lenguaje visual ahora etiquetan barcos, carreteras y el estrés de los cultivos directamente en órbita, reduciendo la latencia analítica de días a minutos. Las agencias de defensa detectan construcciones ilícitas más rápidamente, las aseguradoras supervisan la exposición a catástrofes diariamente y las empresas agroindustriales ajustan el riego en tiempo casi real. Los proveedores de servicios monetizan los puntos de acceso de API en lugar de píxeles sin procesar, ampliando la creación de valor del mercado de Sistemas de Información Geográfica.
Análisis de Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Complejidad de integración de TI heredada con sistemas OT y SCADA | -2.1% | Global, manufactura y servicios públicos | Corto plazo (≤ 2 años) |
| Brechas persistentes de calidad/linaje de datos en capas de colaboración abierta | -1.8% | Global, todos los usuarios de información geográfica voluntaria | Mediano plazo (2–4 años) |
| Aumento de las tarifas de salida en la nube para archivos de imágenes a escala de petabytes | -1.3% | América del Norte y UE | Corto plazo (≤ 2 años) |
| Endurecimiento del control de exportaciones sobre datos geoespaciales de alta resolución | -1.1% | Global, defensa y sector comercial | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Complejidad de Integración de TI Heredada con Sistemas OT y SCADA
Las empresas de servicios públicos que fusionan los Sistemas de Información Geográfica modernos con sistemas SCADA de décadas de antigüedad se enfrentan a incompatibilidades en los modelos de datos, brechas de protocolo y nuevas superficies de amenazas cibernéticas. Liberty Utilities extendió su cronograma de migración en 18 meses debido a las pruebas iterativas y el desarrollo de middleware. Estos sobrecostos desplazan el gasto hacia los servicios profesionales, ralentizando las conversiones de software en el mercado de Sistemas de Información Geográfica.
Brechas Persistentes de Calidad / Linaje de Datos en Capas de Colaboración Abierta
La información geográfica voluntaria aún exhibe una precisión desigual, especialmente fuera de las áreas urbanas de la OCDE. Las evaluaciones revisadas por pares en ciudades europeas revelan atributos inconsistentes de puntos de interés, lo que obliga a las empresas a presupuestar pasadas de validación adicionales. Hasta que las herramientas de conflación automatizada maduren, los usuarios de misiones críticas limitarán la dependencia de las contribuciones abiertas, limitando el crecimiento en ciertos nichos del mercado de Sistemas de Información Geográfica.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Componente:
Los Servicios Impulsan la Transformación DigitalLos ingresos por servicios en el mercado de Sistemas de Información Geográfica aumentaron considerablemente en 2026, avanzando a una CAGR del 15,45% a medida que las empresas externalizaron la migración a la nube, el ajuste de modelos de IA y el soporte del ciclo de vida. Los paquetes de servicios gestionados ahora cubren auditorías de calidad de datos, parches de seguridad y monitoreo 24/7, desplazando el gasto de los presupuestos de capital a los presupuestos operativos. El software sigue representando el 53,60% de las ventas de 2025, anclado por las carteras de ArcGIS, Hexagon NetWorks y Trimble Cityworks. Su cadencia de actualización continua —Esri reinvierte aproximadamente el 28% de la facturación anual en I+D— mantiene alta la velocidad de nuevas funcionalidades, mientras que los marcos de API abiertas acogen extensiones de terceros. El hardware sigue siendo esencial para los receptores GNSS, los escáneres lidar y las tabletas robustas, aunque los márgenes se comprimen a medida que más funciones migran hacia la capa de software. El tamaño del mercado de Sistemas de Información Geográfica vinculado a los envíos de hardware puro crece, por tanto, más lentamente, incluso a medida que aumenta el número de sensores.
Los compradores industriales favorecen a los proveedores que pueden ofrecer acuerdos de nivel de servicio orientados a resultados; por ejemplo, la decisión de Hexagon en 2025 de desinvertir activos no estratégicos liberó capital para reforzar las ofertas de soporte por suscripción. Las academias de formación, las cadenas de herramientas de DevOps y las redes de socios certificados constituyen ahora criterios de selección críticos, lo que señala un giro desde el recuento de licencias hacia las métricas de éxito del cliente en todo el mercado de Sistemas de Información Geográfica.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la compra del informe


Por Función:
La Cartografía Sustenta el Análisis Orientado a la InformaciónLa cartografía mantuvo una cuota del 34,10% en 2025, proporcionando el contexto espacial para cada flujo de trabajo posterior. Sin embargo, el subsegmento de análisis se está expandiendo más rápidamente a una CAGR del 15,70%, impulsado por la inferencia en el borde, los modelos fundacionales y las arquitecturas de almacén de datos unificado. Las empresas integran geovallas predictivas en los ERP, mientras las autoridades modelan las islas de calor urbanas a través de pilas multiespectrales. La topografía se mantiene estable, reinventada mediante fotogrametría con drones que comprime capturas de terreno de una semana en entregas del mismo día.
La telemática se beneficia del enrutamiento de vehículos eléctricos y la supervisión de la cadena de frío, integrando cálculos de autonomía específicos para vehículos eléctricos. Los servicios basados en la ubicación prosperan gracias a aplicaciones de venta minorista hiperpersonalizadas que activan promociones en tienda, aunque la competencia de las API nativas del sistema operativo de los teléfonos inteligentes mantiene controlados los márgenes de los proveedores. En general, el mercado de Sistemas de Información Geográfica alinea las hojas de ruta funcionales en torno a principios holísticos de tejido de datos, fusionando la ingesta, el catálogo y los procesos de IA bajo un único paraguas de gobernanza.
Por Modo de Implementación:
La Nube Impulsa la Escalabilidad, el Modelo Híbrido Garantiza el ControlLos clústeres locales todavía alojan el 52,85% de las instancias implementadas, siendo favorecidos por la defensa, los servicios públicos y los organismos reguladores que exigen arquitecturas con aislamiento total. Sin embargo, las instalaciones en la nube crecen a una CAGR del 16,05% a medida que los marcos de nube soberana y las certificaciones equivalentes a FedRAMP facilitan las barreras de cumplimiento normativo.
El tamaño del mercado de Sistemas de Información Geográfica atribuible a las suscripciones en la nube se más que duplica entre 2026 y 2031. Los grupos de GPU, el SQL geoespacial sin servidor y las zonas de borde regionales ofrecen un rendimiento elástico para el análisis de terreno con uso intensivo de cómputo. No obstante, el aumento de las tarifas de salida impulsa nuevos patrones de niveles de almacenamiento de objetos, inferencia de IA dentro de la nube y compresión en órbita para mantener predecible el coste total de propiedad. Los esquemas híbridos gozan de mayor interés; la telemetría sensible se procesa en el borde, mientras que las capas no confidenciales fluyen hacia las nubes públicas para la colaboración.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la compra del informe
Por Industria de Usuario Final:
El Petróleo y el Gas Repunta a Medida que Maduran los Gemelos DigitalesEl transporte y la logística aportaron el 28,35% de los ingresos de 2025, implementando Sistemas de Información Geográfica para la planificación de rutas de flotas, la gestión de patios y el cumplimiento normativo transfronterizo. El petróleo y el gas registra el ascenso más rápido, con una CAGR del 15,90% a medida que los productores añaden modelos de detección de fugas e informes regulatorios a los gemelos 3D de las refinerías. El despliegue de OMV demuestra cómo las auditorías espaciales continuas reducen el tiempo de inactividad en las inspecciones y refuerzan la transparencia en materia de ESG.
El gobierno y la defensa siguen siendo pilares fundamentales, ampliando los flujos de inteligencia, vigilancia y reconocimiento y los despliegues de la próxima generación de servicios de emergencia 9-1-1. Los servicios públicos aceleran la digitalización de la red, integrando análisis de riesgo de vegetación y predicción de interrupciones. La construcción, la minería y las telecomunicaciones logran avances significativos a través de los procesos lidar-a-BIM, el monitoreo de paredes de fosos y la ubicación de ondas milimétricas 5G, respectivamente. En conjunto, estos sectores ilustran la creciente relevancia del mercado de Sistemas de Información Geográfica a lo largo de los ciclos de vida de los activos físicos.
Análisis Geográfico
Mercado de Sistemas de Información Geográfica de América del Norte
América del Norte conservó el 37,80% del gasto de 2025, gracias a una infraestructura en la nube madura, una sólida financiación de I+D y mandatos de agencias como la Ley de Datos Geoespaciales de los Estados Unidos, que estandarizan la interoperabilidad y los metadatos. Los programas federales aseguran presupuestos plurianuales para el modelado de incendios forestales, el mapeo de equidad de banda ancha y la resiliencia de infraestructuras críticas. Empresas como Trimble invierten más de 660 millones de USD anuales en innovación, generando patentes que refuerzan la ventaja tecnológica de la región. Sin embargo, el aumento de las tarifas de almacenamiento en la nube plantea desafíos de costos para el análisis de imágenes a escala de petabytes, lo que motiva negociaciones para nubes soberanas localizadas.
Mercado de Sistemas de Información Geográfica de Asia-Pacífico y Arabia Saudita
Asia-Pacífico está en camino de alcanzar la mayor tasa de crecimiento anual compuesto regional del 15,95%, impulsada por la modernización de megaciudades y los estímulos a la infraestructura. Singapur amplía el mapeo subterráneo en 3D para mitigar las limitaciones de espacio, mientras que la Misión de Gemelo Digital de India vincula los corredores logísticos con catastros unificados a nivel de parcela. La colaboración de Arabia Saudita de 1.000 millones de USD en gemelos digitales con Naver subraya las ambiciones del Golfo en materia de liderazgo en ciudades inteligentes. Los obstáculos regionales incluyen normativas fragmentadas sobre residencia de datos y controles de exportación variables; sin embargo, los lanzamientos de satélites nacionales y las zonas de nube soberana están mitigando las dependencias.
Mercado de Sistemas de Información Geográfica de EMEA y América del Sur
El crecimiento de Europa se mantiene estable, respaldado por la directiva INSPIRE que democratiza los conjuntos de datos de alto valor. El acceso abierto impulsa el surgimiento de empresas emergentes especializadas en la evaluación de riesgos climáticos y el análisis de ubicación de energías renovables. El Reglamento General de Protección de Datos (RGPD) influye en el diseño de la arquitectura, fomentando la computación que mejora la privacidad y el procesamiento dentro de la región. América del Sur, Oriente Medio y África representan en conjunto una base más pequeña, pero muestran una adopción acelerada en exploración minera, agricultura de precisión y seguridad de infraestructuras. Estos mercados suelen saltarse los sistemas heredados y adoptan sistemas de información geográfica nativos en la nube desde el inicio, ampliando así el tamaño del mercado de sistemas de información geográfica mediante la demanda en mercados sin infraestructura previa.

Panorama regulatorio
Las implementaciones de sistemas de información geográfica están determinadas por marcos de interoperabilidad gubernamental y gobernanza de datos que impulsan a las agencias hacia capas geoespaciales estandarizadas y compartibles. En los Estados Unidos, el marco de la Geospatial Data Act (43 USC 2806) se pone en práctica a través de la política de estándares del Federal Geographic Data Committee (FGDC), que indica a las agencias federales que utilicen estándares de consenso voluntario conforme a la OMB Circular A-119. Esto influye en el lenguaje de adquisiciones, los requisitos de metadatos y el intercambio de datos entre agencias.
En Europa, INSPIRE está en revisión activa para alinearse con el Reglamento (UE) 2024/903, con una mayor inclinación hacia el acceso basado en API y reglas técnicas simplificadas para la publicación y reutilización de conjuntos de datos geoespaciales. Los organismos de normalización también sustentan el cumplimiento: ISO/TC 211 impulsa los estándares geoespaciales fundamentales, incluidas actualizaciones como ISO 19135:2026 y trabajos en curso sobre especificaciones relacionadas con teselas y API. Estos esfuerzos respaldan la conformidad y la interoperabilidad legible por máquina necesaria para entornos GIS nativos de la nube y multiproveedor.
Análisis de la cadena de valor
La cadena de valor del GIS comienza con la captura y obtención de datos, que abarca la teledetección satelital y aerotransportada, GNSS, lidar y la recopilación móvil e IoT en campo, junto con registros oficiales. Los proveedores de datos ascendentes y los ecosistemas de sensores alimentan imágenes, elevación y capas temáticas hacia flujos de procesamiento donde la validación, la conflación, la catalogación y la gobernanza convierten las entradas en bruto en conjuntos de datos aptos para la toma de decisiones. El procesamiento se ha desplazado hacia canalizaciones en la nube que alojan almacenamiento y cómputo escalables para la extracción de características y analítica, mientras que los proveedores de plataformas empaquetan capacidades como servicios de escritorio, web y API que se integran en sistemas empresariales.
Aguas abajo, la distribución y la monetización ocurren cada vez más dentro de las principales plataformas GIS a través de mercados de datos integrados y flujos de trabajo operativos incorporados. Esri amplió el acceso integrado a inteligencia meteorológica premium mediante Baron Weather y extendió la actualización de mapas base de alta resolución a través de Vantor, lo que ilustra un ajuste de la cadena en torno a la entrega centrada en la plataforma. Las integraciones de plataformas empresariales, como los conectores de ArcGIS a pilas de software operativo, reducen la fragmentación para los compradores. Los integradores de sistemas y proveedores de servicios gestionados respaldan la implementación y las operaciones, incluida la migración a la nube, el refuerzo de la ciberseguridad y el soporte del ciclo de vida, en particular en implementaciones híbridas donde las capas sensibles permanecen en las instalaciones mientras la colaboración y la analítica a gran escala se ejecutan en nubes públicas o soberanas.
Panorama Competitivo
Una concentración moderada caracteriza el mercado de Sistemas de Información Geográfica: Esri, Hexagon, Trimble, Bentley Systems y HERE Technologies capturan conjuntamente un estimado del 60% de los ingresos globales. Esri refuerza su dominio mediante lanzamientos de funcionalidades trimestrales y un ecosistema de 2.000 socios. Hexagon agudizó su enfoque al desinvertir USD 90 millones en activos no estratégicos y reinvertir en módulos de seguridad pública habilitados por IA. Trimble fusiona hardware y SaaS, convirtiendo la telemetría de los dispositivos en paneles de control por suscripción que suavizan la volatilidad de los ingresos.
La consolidación se acelera: KKR adquirió IQGeo por USD 333 millones para penetrar en la orquestación de redes de telecomunicaciones, [4]KKR, "KKR Completa la Adquisición del Negocio de Software Geoespacial IQGeo," KKR.COM mientras que Siemens cerró un acuerdo de USD 10.000 millones con Altair, uniendo la simulación con los gemelos digitales geoespaciales. Mientras tanto, HERE y AWS comprometieron USD 1.000 millones durante diez años para integrar motores de cartografía enriquecidos con IA en vehículos definidos por software. Empresas emergentes como Mach9 aseguraron USD 12 millones para acelerar el procesamiento de nubes de puntos lidar en 96 veces, amenazando los flujos de trabajo de los actores establecidos.
Las palancas competitivas se desplazan hacia las bibliotecas de modelos de IA, los tiempos de ejecución optimizados para el borde y las soluciones específicas por sector. Los proveedores integran grandes modelos de lenguaje para traducir indicaciones en lenguaje natural en consultas espaciales, ampliando el alcance de los usuarios más allá de los especialistas en Sistemas de Información Geográfica. Las licencias regulatorias para imágenes de menos de 30 cm actúan como fosos defensivos, mientras que los motores de geocodificación de código abierto y los motores de mosaicos vectoriales erosionan el bloqueo en otros ámbitos. En última instancia, los actores capaces de ofrecer soluciones llave en mano, conformes con la normativa y agnósticas en cuanto a la nube alcanzan múltiplos de valoración superiores en todo el mercado de Sistemas de Información Geográfica.
Líderes de la Industria de Sistemas de Información Geográfica
Environmental Systems Research Institute, Inc. (Esri)
Hexagon AB
Trimble Inc.
Autodesk, Inc.
Bentley Systems, Incorporated
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Sistemas de Información Geográfica
- Environmental Systems Research Institute, Inc. (Esri)
- Hexagon AB
- Trimble Inc.
- Autodesk, Inc.
- Bentley Systems, Incorporated
- Topcon Positioning Systems, Inc.
- Pitney Bowes, Inc. (Precisely)
- Caliper Corporation
- Mapbox, Inc.
- Maxar Technologies Inc.
- Fugro N.V.
- SuperMap Software Co., Ltd.
- CARTO (CartoDB Inc.)
- Blue Marble Geographics, LLC
- GIS Cloud Ltd.
- TomTom N.V.
- Seequent Limited
- Spatialworks, Inc.
- Geosoft Inc.
- Woolpert, Inc.
- NV5 Geospatial Solutions, Inc.
- BlackSky Technology Inc.
Lea el análisis de las empresas de sistema de información geográfica

Oportunidades de mercado y perspectivas futuras
Los mandatos gubernamentales y los planes de implementación están ampliando el alcance abordable del GIS empresarial más allá de los equipos de mapeo tradicionales, especialmente donde la analítica geoespacial se convierte en un requisito previo para la financiación de infraestructura, las aprobaciones o el seguimiento del rendimiento. En 2026, Bihar exigió analítica geoespacial para proyectos de infraestructura estatal superiores a INR 50 crore, con aprobación técnica canalizada a través de BIRSAC. El gobierno de la India también publicó el marco VB-GRAMG, que coloca la planificación geoespacial de infraestructura rural en plataformas digitales integradas (incluidas PM Gati Shakti, Bhuvan e India-WRIS). Estas acciones crean espacios en blanco para proveedores y prestadores de servicios en la selección de proyectos, la planificación de corredores, los registros de activos y la elaboración continua de informes de cumplimiento.
Los flujos de trabajo de servicios públicos y del entorno construido forman otra franja de oportunidad, a medida que las organizaciones sustituyen modelos de red heredados y conectan el GIS con sistemas OT, EAM y BIM/CAD. La versión 2026 de ArcGIS Utility Network de Esri añadió capacidades como una configuración de red de dominio de telecomunicaciones y trazado mejorado, lo que se alinea con los programas de gestión de redes multiactivo. El plan de acción de la estrategia de geoinformación de Suiza también enfatiza la operacionalización de SWISSGEO y el avance de GeoBIM, lo que refuerza la demanda de flujos de trabajo de gemelos digitales interoperables. Los programas de operaciones a escala urbana pueden ampliar aún más el margen para paneles en tiempo real y la coordinación integrada de activos, como se refleja en la aprobación de Karnataka de un panel digital integrado basado en GIS para la Greater Bengaluru Authority y la iniciativa Urban Digital Registry de Andhra Pradesh para georreferenciar y cartografiar 50 lakh de propiedades en 123 organismos urbanos locales mediante GIS y etiquetado físico con código QR.
Recent Industry Developments in Mercado de Sistemas de Información Geográfica
- Julio de 2026: Esri lanzó ArcGIS for ServiceNow, que permite la integración bidireccional entre capas GIS y flujos de trabajo de ServiceNow. La implementación lleva la inteligencia de ubicación a la gestión de servicios empresariales diaria, reforzando el uso del GIS en las operaciones de TI y de campo.
- Junio de 2026: Hexagon adquirió ITRES Research Limited para ampliar sus capacidades en teledetección hiperespectral y térmica aerotransportada. La incorporación de tecnologías de imágenes especializadas refuerza la pila integral de Hexagon para el mapeo de alto valor, la analítica y los flujos de trabajo sectoriales que dependen de datos de sensores avanzados.
- Agosto de 2025: HERE Technologies y AWS formalizaron una alianza de 10 años y 1.000 millones de USD para codesarrollar motores de mapeo con inteligencia artificial para fabricantes de equipos originales del sector automotriz. El acuerdo profundiza la producción y distribución de mapas nativos de la nube, acelerando la transición hacia servicios de ubicación entregados mediante API y actualizados continuamente que se integran en entornos más amplios de GIS y analítica.


Mercado de Sistemas de Información Geográfica Alcance del informe y metodología de investigación
Definición y alcance del mercado
Para esta metodología, el mercado de sistemas de información geográfica (GIS) se define como los ingresos generados por el software GIS, los servicios relacionados con GIS y el hardware habilitador utilizado para capturar, gestionar, analizar y visualizar datos basados en la ubicación para uso comercial y público.
Exclusiones del alcance: excluimos la mano de obra de topografía pura facturada como un servicio independiente cuando no está vinculada a un producto GIS o a una implementación de plataforma.
Descripción general de la segmentación
- Por Componente
- Hardware
- Software
- Servicios
- Por Función
- Cartografía
- Topografía
- Telemática y Navegación
- Servicios Basados en la Ubicación
- Gestión y Análisis de Datos Geoespaciales
- Por Modo de Implementación
- Local
- Nube
- Por Industria de Usuario Final
- Agricultura
- Servicios Públicos
- Minería
- Construcción
- Transporte y Logística
- Petróleo y Gas
- Gobierno y Defensa
- Telecomunicaciones
- Otras Industrias de Usuarios Finales
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- América del Sur
- Brasil
- Argentina
- Chile
- Resto de América del Sur
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Resto de Europa
- Asia-Pacífico
- China
- India
- Japón
- Corea del Sur
- Malasia
- Singapur
- Australia
- Resto de Asia-Pacífico
- Oriente Medio y África
- Oriente Medio
- Emiratos Árabes Unidos
- Arabia Saudita
- Turquía
- Resto de Oriente Medio
- África
- Sudáfrica
- Nigeria
- Resto de África
- Oriente Medio
- América del Norte
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
El trabajo documental comenzó anclando el conjunto de demanda mediante series de datos públicos que muestran dónde tiende a concentrarse el gasto geoespacial. Revisamos fuentes como los programas de observación terrestre de USGS y NASA, las tablas de economía digital de Eurostat, la Oficina del Censo de EE. UU. y las oficinas nacionales de estadística para indicadores de construcción y servicios públicos, y portales de contratación pública abiertos para compras gubernamentales de mapeo y TI.
Después de eso, las entradas del modelo se respaldaron mediante presentaciones de empresas, presentaciones para inversionistas, documentación de productos y cobertura de prensa acreditada que describe implementaciones como proyectos de ciudades inteligentes y migraciones a la nube. Cuando las divisiones de ingresos de las empresas no eran claras, utilizamos suscripciones de pago para obtener información financiera de empresas e inteligencia de noticias para verificar la exposición por línea de negocio, y examinamos bases de datos de patentes para detectar capacidades GIS más recientes que puedan influir en la adopción. La lista de fuentes documentales anterior es solo ilustrativa, y se utilizaron muchas otras referencias públicas y de pago para la recopilación, verificación y aclaración.
Entrevistas primarias y encuestas
Se utilizaron entrevistas primarias y encuestas breves para confirmar qué compran realmente los compradores dentro de los presupuestos de GIS, y cómo varían los precios a medida que las implementaciones pasan de las instalaciones locales a la nube. Conversamos con partes interesadas de software y servicios, socios de canal y equipos de usuarios en los sectores de gobierno, servicios públicos, construcción, transporte y recursos naturales, y luego volvimos a contactar a algunos participantes cuando los resultados del modelo mostraron variaciones inusuales por región.
Distribución de los encuestados en el trabajo de campo de la investigación primaria
| Tipo de empresa | Puesto del encuestado | Región |
|---|---|---|
| Nivel superior: 35% | Directivos (CXO): 12% | APAC: 40% |
| Nivel medio: 50% | Líderes funcionales/de unidad: 43% | EMEA: 34% |
| Actores más pequeños: 15% | Gerentes: 45% | Américas: 26% |
Dimensionamiento y previsión del mercado
El dimensionamiento se construyó mediante una secuencia de arriba hacia abajo y de abajo hacia arriba que resulta práctica para un mercado global impulsado por software. Primero, se reconstruyó un conjunto de demanda de arriba hacia abajo vinculando el gasto en infraestructura digital y la actividad de mapeo del sector público con las tasas de penetración de GIS por principales áreas de uso final, y luego convirtiendo eso en ingresos mediante rangos de precios específicos por región.
Para mantener los totales fundamentados, los corroboramos con verificaciones selectivas de abajo hacia arriba, como valores promedio de contratos anuales muestreados por tipo de implementación, verificaciones de canal sobre recuentos típicos de puestos y una consolidación limitada de la exposición de proveedores cuando la divulgación lo permitía. Las entradas utilizadas en el modelo incluyeron la combinación de nube frente a instalaciones locales, el precio promedio de licencias o suscripciones, las tasas de adjunción de servicios, los ciclos de actualización o renovación, y el ritmo de los programas de digitalización de ciudades inteligentes y redes de servicios públicos. Para la previsión, se aplicó un análisis de escenarios en torno a dos palancas principales, la velocidad de migración a la nube y el ritmo de proyectos del sector público, que luego se ajustaron utilizando la dirección compartida por los entrevistados sobre el crecimiento presupuestario y el comportamiento de renovación. Cuando faltaban detalles de abajo hacia arriba, las brechas se abordaron aplicando rangos de adopción conservadores y volviendo a verificar el gasto implícito por organización frente a los puntos de referencia de las entrevistas.
Validación de datos y ciclo de actualización
La validación se realizó mediante varias verificaciones para que la serie final no dependa de un único indicador. Comparamos los ingresos modelados con señales independientes, como la actividad de licitaciones gubernamentales, las tendencias de rendimiento divulgadas en las líneas de software geoespacial y el impulso del gasto regional en TI, y luego investigamos los valores atípicos antes de la aprobación final.
Si una estimación regional o de uso final se movía más rápido de lo esperado, volvimos a verificar los supuestos de precio y penetración, y recontactamos a algunos encuestados para comprender la razón del cambio. Los informes se actualizan anualmente, y se realizan actualizaciones provisionales cuando un evento material modifica la demanda, los precios o los patrones de implementación. Antes de la entrega, un analista realiza una revisión final para garantizar que las últimas actualizaciones públicas se reflejen en las cifras y en la narrativa.
Comparación del tamaño del mercado de sistemas de información geográfica de Mordor Intelligence con otras estimaciones publicadas
Los valores publicados del mercado de GIS a menudo difieren porque los límites del alcance no se trazan de la misma manera, y también porque los supuestos de precios y migración a la nube se actualizan en momentos diferentes. El año base elegido, el momento de la conversión de divisas y si los servicios se contabilizan de forma amplia pueden alterar el total reportado.
Los ingresos por mano de obra de topografía independiente son el mayor factor de variación, y quedan fuera del alcance de Mordor Intelligence. Eso mantiene la estimación vinculada al gasto en software, servicios y hardware habilitador de GIS, en lugar de a la economía completa de la topografía. Otras diferencias generalmente provienen de cómo se anualizan las suscripciones en la nube, si los servicios basados en ubicación centrados en navegación se tratan como GIS, y si el modelo utiliza curvas de adopción agresivas sin verificarlas frente a señales de contratación y renovación.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 14.56 mil millones de USD (2025) | |
| Editorial Global A | 11.61 mil millones de USD (2025) | Utiliza en la práctica un conjunto de ingresos contabilizados más estrecho para GIS, a menudo tratando los servicios como implementación limitada únicamente, y puede subestimar el valor de las suscripciones recurrentes cuando las renovaciones y los contratos multianuales no se normalizan. |
| Editorial del Sector B | 15.86 mil millones de USD (2025) | A menudo aplica un conjunto de inclusión más amplio en hardware y herramientas afines basadas en ubicación, y el aumento puede provenir de agrupar categorías de navegación o movilidad en campo que no siempre se adquieren como GIS. |
Al analizar las cifras, gran parte de la dispersión puede explicarse por lo que se contabiliza como servicios GIS y si se incorporan herramientas afines basadas en ubicación al total. Al mantener las entradas trazables a la combinación de implementación, los rangos de precios y el comportamiento de renovación de los compradores, la estimación resulta más fácil de replicar y de actualizar cuando cambian la adopción o los precios.


Preguntas Clave Respondidas en el Informe
¿Cuál será el gasto en inteligencia de localización para 2031?
Se proyecta que el mercado de Sistemas de Información Geográfica alcanzará USD 31.800 millones en 2031, casi duplicando los niveles de 2026 a una CAGR del 13,94%.
¿Qué componente supera al resto en los próximos cinco años?
Los servicios, gracias a la migración a la nube y la demanda de soporte gestionado, tienen una previsión de crecimiento del 15,45% de CAGR, por delante del software y el hardware.
¿Por qué Asia-Pacífico registra la tasa de crecimiento más rápida?
Los programas de ciudades inteligentes financiados por el gobierno, las grandes obras de infraestructura y la alta penetración de dispositivos móviles impulsan una CAGR regional del 15,95%.
¿Qué limita la adopción en los servicios públicos?
La integración de los Sistemas de Información Geográfica modernos con los sistemas SCADA heredados aumenta la complejidad del proyecto, impone requisitos de ciberseguridad y extiende los plazos.
¿Cómo está cambiando la IA el análisis geoespacial?
La inferencia en órbita y en la nube ahora clasifica las imágenes satelitales en minutos, permitiendo obtener información rápida sobre la salud de los cultivos, la defensa y los riesgos climáticos.
¿Qué acuerdo reciente señala una creciente consolidación?
La compra de IQGeo por parte de KKR por USD 333 millones pone de relieve el interés del capital privado en las plataformas geoespaciales centradas en las telecomunicaciones.
Última actualización de la página el:


