
Tamaño y Participación del Mercado de Mezclas de Azúcar con Stevia
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 0.69 Mil millones de dólares |
| Tamaño del Mercado (2031) | 1.10 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 9.71 % |
| Mercado de Crecimiento Más Rápido | Medio Oriente y África |
| Mercado Más Grande | Asia Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Mezclas de Azúcar con Stevia por Mordor Intelligence
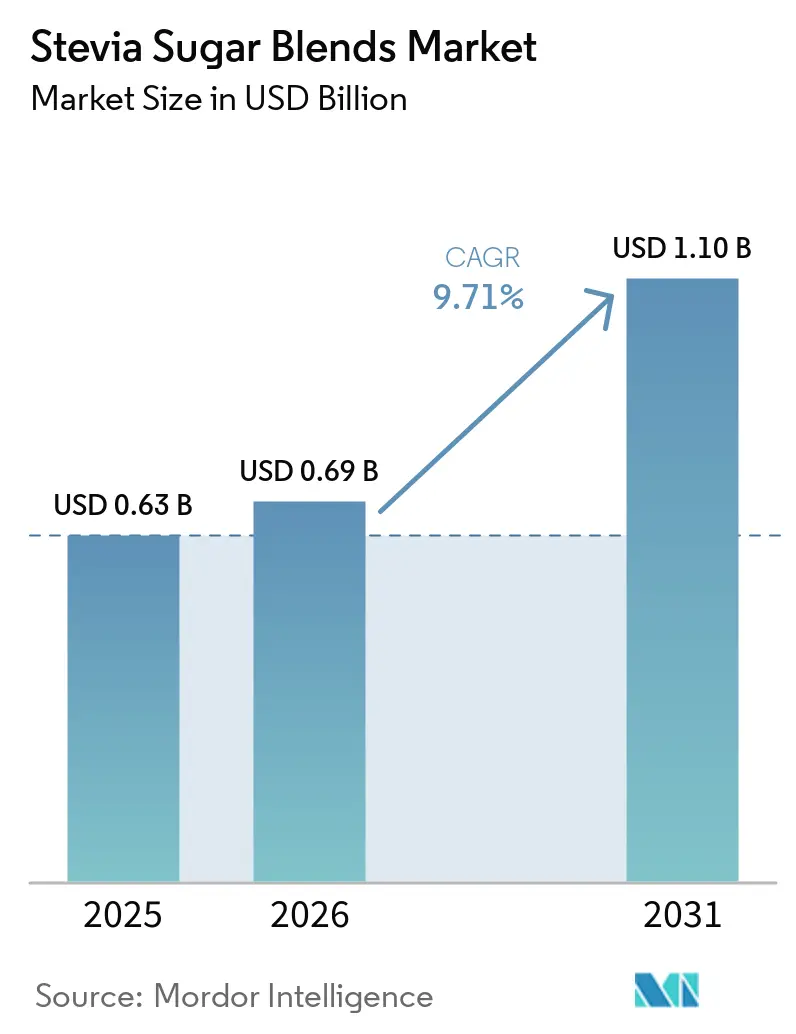
Se proyecta que el tamaño del mercado de mezclas de azúcar con stevia se expanda desde 0,69 mil millones de USD en 2026, frente a 0,63 mil millones de USD en 2025, hasta 1,10 mil millones de USD en 2031, registrando una CAGR del 9,71% entre 2026 y 2031. La categoría ha superado su papel de nicho en alimentos saludables a medida que las empresas de alimentos y bebidas responden a las normativas de reducción de azúcar, las necesidades de reformulación y la mayor disponibilidad de glucósidos de esteviol de alta pureza. La Organización Mundial de la Salud publicó métricas estandarizadas para comparar los impuestos a las bebidas azucaradas entre países en enero de 2026, lo que proporciona a los responsables de políticas una base más coherente para el diseño y el seguimiento de los impuestos[1]. Esa orientación política respalda una demanda recurrente de formulaciones con menor contenido de azúcar, en lugar de una actividad de reformulación de corta duración. Los proveedores compiten en sabor, origen documentado y fiabilidad de producción, especialmente para la rebaudiósido M de alta pureza. El mercado de mezclas de azúcar con stevia también tiene margen para expandirse en suplementos, alimentos funcionales y otros productos donde las consideraciones calóricas y glucémicas son importantes.
Conclusiones Clave del Informe
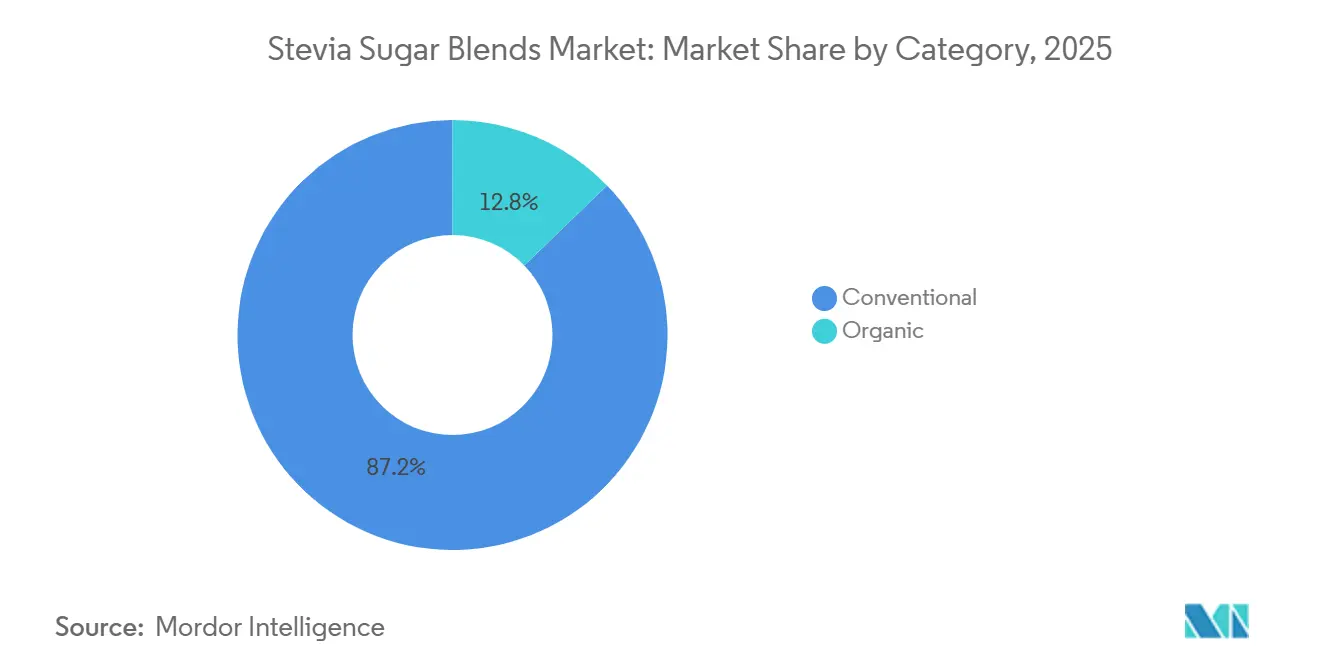
- Por categoría, las mezclas convencionales representaron el 87,24% de los ingresos en 2025, mientras que se prevé que las mezclas orgánicas crezcan a una CAGR del 11,24% hasta 2031.
- Por forma de producto, las mezclas en polvo representaron el 55,46% de los ingresos en 2025, mientras que se prevé que las mezclas líquidas crezcan a una CAGR del 10,87% hasta 2031.
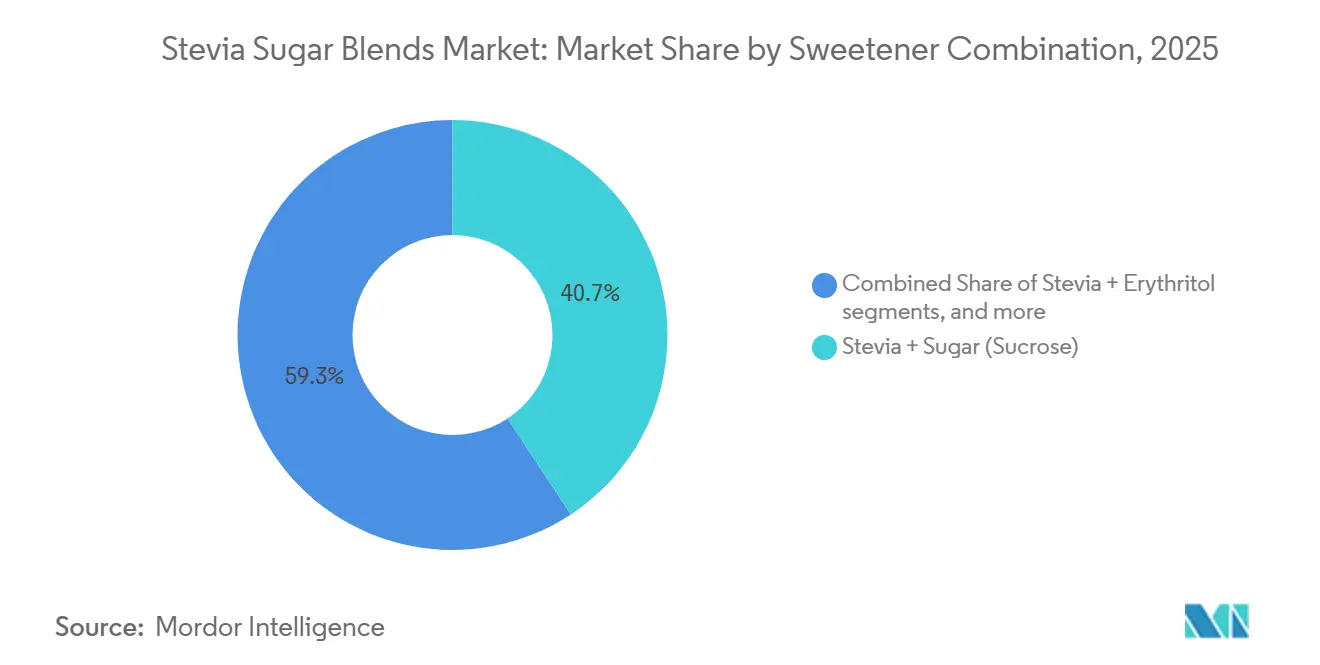
- Por combinación de edulcorantes, stevia+azúcar representó el 40,72% de los ingresos en 2025, mientras que se prevé que stevia+fruta del monje crezca a una CAGR del 11,45% hasta 2031.
- Por aplicación, las bebidas representaron el 43,26% de los ingresos en 2025, mientras que se prevé que los nutracéuticos y productos farmacéuticos crezcan a una CAGR del 11,35% hasta 2031.
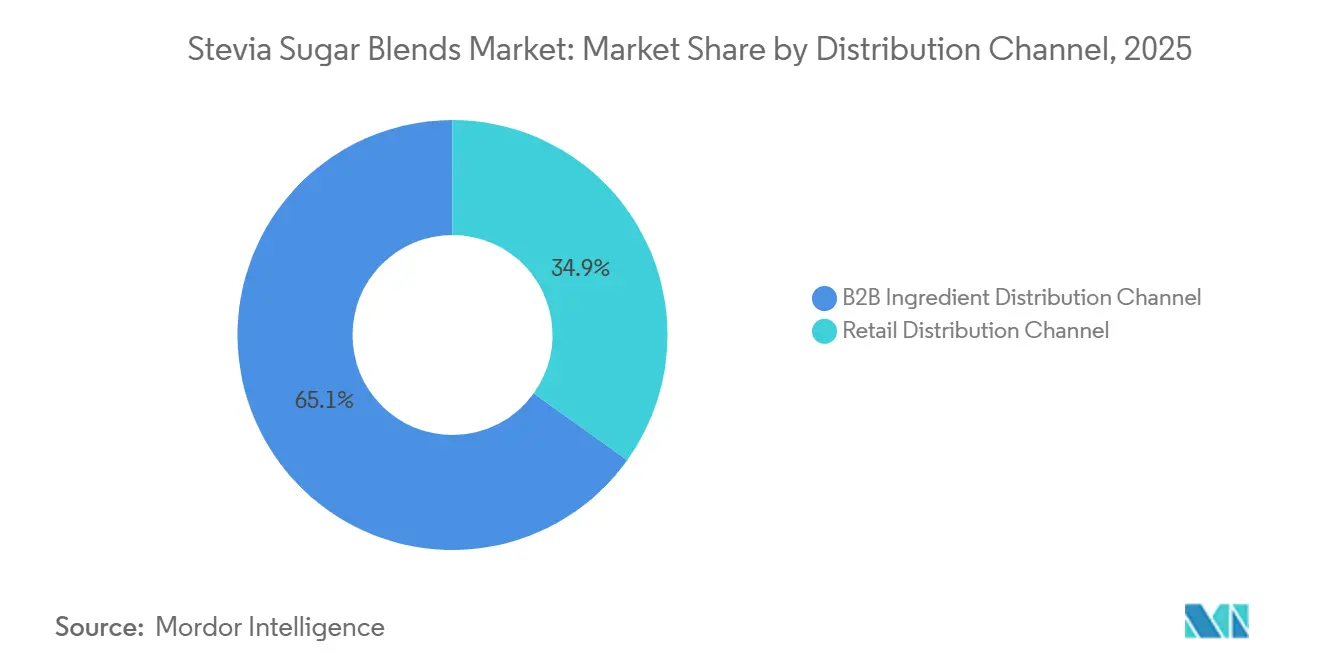
- Por canal de distribución, el B2B representó el 65,11% de los ingresos en 2025, mientras que se prevé que el comercio minorista crezca a una CAGR del 10,67% hasta 2031.
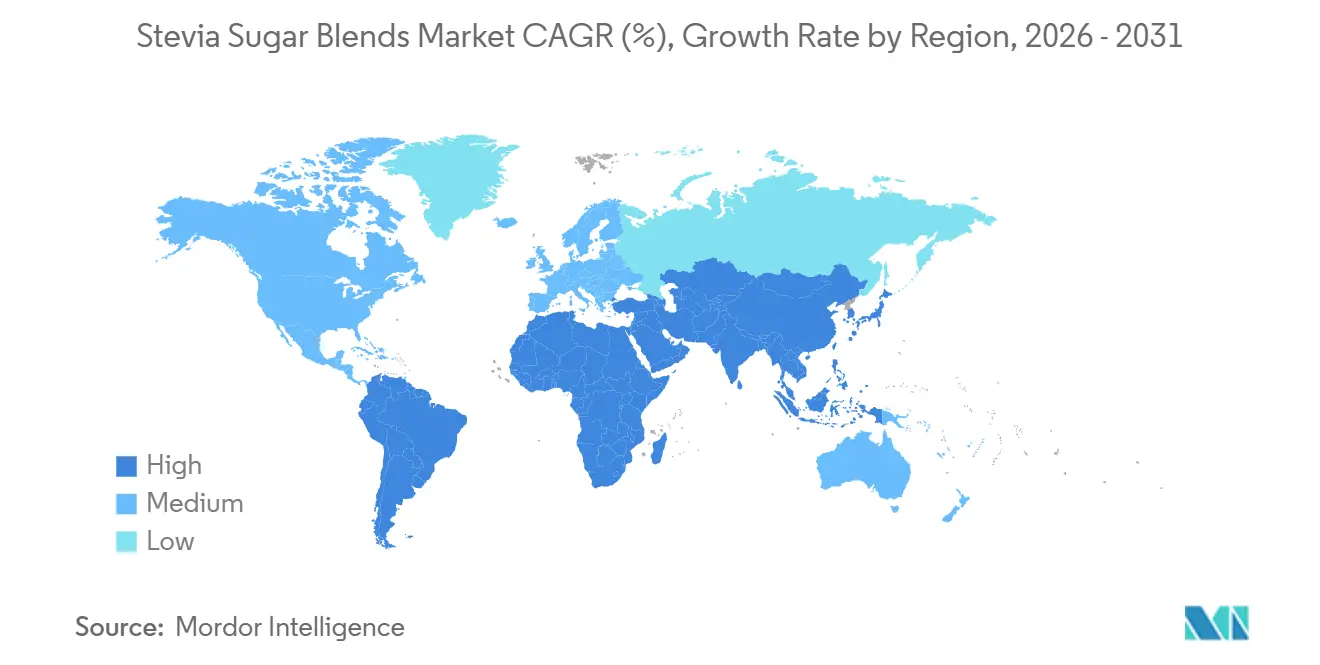
- Por geografía, Asia-Pacífico representó el 40,26% de los ingresos en 2025, mientras que se prevé que Oriente Medio y África crezcan a una CAGR del 11,62% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Políticas de reducción de azúcar y expansión del impuesto a las bebidas azucaradas | +2.3% | Global, con impacto concentrado en América del Norte, la UE y el Sudeste Asiático | Mediano plazo (2-4 años) |
| Reformulaciones de productos por parte de las principales empresas de bebidas globales | +1.9% | Global, liderado por América del Norte y Europa Occidental | Corto plazo (≤ 2 años) |
| Bioconversión rentable de Rebaudiósido M | +1.5% | Global, con suministro anclado en América del Norte y Asia-Pacífico | Mediano plazo (2-4 años) |
| Personalización de productos y tendencias de alimentos funcionales | +1.5% | Global, con énfasis en América del Norte, la UE y los mercados avanzados de Asia-Pacífico | Largo plazo (≥ 4 años) |
| Microencapsulación patentada que mejora la sensación en boca | +1.0% | América del Norte, la UE y los mercados avanzados de Asia-Pacífico | Mediano plazo (2-4 años) |
| Surgimiento de mezclas de stevia orgánica y sin OMG | +0.9% | Global | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Políticas de Reducción de Azúcar y Expansión del Impuesto a los Refrescos
Los requisitos de reducción de azúcar están cambiando la demanda de ingredientes en el mercado de mezclas de azúcar con stevia. El Informe Global de la OMS sobre el Uso de Impuestos a las Bebidas Azucaradas, 2025, proporciona medidas estandarizadas que permiten a los países comparar estructuras y niveles impositivos. Esto hace que los gravámenes sobre el azúcar sean más útiles como instrumento fiscal continuo y ofrece a los fabricantes razones más claras para revisar sus sistemas de edulcorantes. Las definiciones de la FDA para la declaración «saludable» también prestan mayor atención a los azúcares añadidos en los productos vendidos en los Estados Unidos. Los productores de bebidas que enfrentan presión fiscal y de etiquetado no pueden depender únicamente de absorber costos más elevados, por lo que la sustitución de azúcar a nivel de ingredientes se vuelve más importante. Los límites del USDA sobre los azúcares añadidos en las comidas escolares extienden esta demanda a la contratación institucional, donde los ciclos de compra pueden generar volúmenes recurrentes para los edulcorantes mezclados.
Reformulaciones de Productos por Parte de las Grandes Empresas Mundiales de Bebidas
El ciclo de reformulación actual está siendo moldeado por la regulación, las preocupaciones calóricas y los cambios en las preferencias dietéticas de los consumidores. El mercado de mezclas de azúcar con stevia se beneficia cuando los fabricantes utilizan varios ingredientes juntos en lugar de reemplazar el azúcar con un solo edulcorante. En estos sistemas, las mezclas de stevia funcionan con texturizantes, fibras y agentes de carga, lo que hace que el soporte de formulación sea más valioso para los compradores. Tate & Lyle y Manus lanzaron Yume M Stevia en febrero de 2026 a través de The Sweetener Alliance, utilizando el Manus BioFacility en Augusta, Georgia, para ofrecer un ingrediente de rebaudiósido M trazable. Los proveedores de ingredientes que combinan experiencia en formulación con documentación fiable están mejor posicionados en los grandes contratos B2B. Los formuladores de nutracéuticos y productos farmacéuticos también utilizan mezclas en polvos proteicos, sustitutos de comidas y suplementos específicos para determinadas condiciones, donde la dulzura debe gestionarse sin añadir calorías.
Bioconversión Rentable de Rebaudiósido M
La bioconversión está mejorando la economía de producción del rebaudiósido M y afectando al mercado de mezclas de azúcar con stevia al ampliar el rango de usos finales viables. Un estudio de Green Chemistry de 2025 reportó una cascada de dos enzimas con un título de rebaudiósido M de 38,8 g L⁻¹ y un rendimiento molar del 85,5% a partir de una mezcla de glucósidos de esteviol de origen natural. Un estudio de 2026 describió una cascada integrada de células enteras de E. coli que logró 30,6 g L⁻¹ de rebaudiósido M y una conversión del 95,9%, mientras convertía el subproducto de fructosa en D-alulosa. Los menores costos de producción pueden trasladar los glucósidos de esteviol de alta pureza desde las bebidas premium hacia aplicaciones de panadería y lácteos. El Reglamento (UE) 2025/652 autorizó el E 960b, glucósidos de esteviol producidos por fermentación con Yarrowia lipolytica, para su uso en la Unión Europea[2]. La aprobación amplía las opciones de materias primas disponibles para los formuladores de mezclas europeos.
Mezclas Microencapsuladas, Orgánicas y sin OGM
La gestión del sabor y la trazabilidad están adquiriendo mayor importancia en el mercado de mezclas de azúcar con stevia. La microencapsulación puede ayudar a controlar la liberación de dulzura y mejorar la sensación en boca en productos donde un retrogusto persistente podría limitar su uso. La Solicitud de Patente de EE. UU. 20250228275 cubre composiciones de glucósidos de esteviol glucosilados utilizados con maltodextrina para mejorar el sabor y la sensación en boca[3]. Las mezclas orgánicas están respaldadas por los requisitos de trazabilidad de origen de los minoristas en Europa y las expectativas de certificación a nivel de ingrediente entre los compradores del canal de salud en EE. UU. Un estudio de 2025 del Journal of Agricultural and Food Chemistry encontró que una sustitución V155T en UGT91D2 mejoró la biosíntesis de rebaudiósido D y M, que tienen perfiles sensoriales más limpios para formulaciones especializadas. Estos avances permiten a los proveedores adaptar los perfiles de glucósidos y los formatos de mezcla a una aplicación específica en lugar de vender una formulación estándar única.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Regusto distintivo y desafíos de sabor | -1.2% | Global | Corto plazo (≤ 2 años) |
| Volatilidad de la cadena de suministro y del rendimiento de los cultivos | -1.0% | Global, con concentración upstream en Asia-Pacífico y América del Sur | Mediano plazo (2-4 años) |
| Etiquetado armonizado pendiente de la UE para mezclas | -0.6% | UE y mercados que siguen el precedente regulatorio de la UE | Mediano plazo (2-4 años) |
| Obstáculos regulatorios y barreras de entrada al mercado | -0.5% | Mercados emergentes en Oriente Medio, África y América del Sur | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Retrogusto Distintivo y Desafíos de Sabor
El acabado amargo o similar al regaliz persistente en las mezclas con mayor contenido de stevia sigue siendo un desafío de formulación para los jarabes lácteos, de panadería y farmacéuticos. El rebaudiósido M y D ofrecen perfiles sensoriales más limpios, pero su mayor costo puede restringir su uso en productos de menor margen. La encapsulación puede mejorar el sabor, aunque también puede dificultar la formulación y la comunicación de etiqueta limpia. Los fabricantes europeos también enfrentan complejidad cuando declaran mezclas de glucósidos de esteviol de múltiples fuentes en el rango de E 960a a E 960d. La pendiente armonización de los requisitos de etiquetado europeos podría generar trabajo adicional para las empresas que venden la misma mezcla en varios mercados. Las barreras de entrada siguen siendo relevantes en los mercados emergentes donde las aprobaciones de productos y los requisitos de cumplimiento local varían según el país.
Volatilidad de la Cadena de Suministro y del Rendimiento de los Cultivos
La concentración del suministro sigue siendo una restricción material para el mercado de mezclas de azúcar con stevia. Más del 80% de la producción mundial de hoja de stevia está concentrada en China, lo que aumenta la exposición a eventos climáticos, cambios en la política agrícola e interrupciones logísticas. Paraguay ha enfrentado una reducción del área cultivada tras la sequía, mientras que los pequeños productores tienen acceso limitado a equipos de riego y cosecha mecanizada. La Cámara Paraguaya de Stevia reportó rendimientos artesanales de 2.000 a 2.500 kg/ha en comparación con 5.000 a 6.000 kg/ha en condiciones mecanizadas. Incluso con una fuerte cosecha en Guangxi en el segundo semestre de 2025, la capacidad de procesamiento de rebaudiósido M de alta pureza se mantuvo ajustada a medida que aumentó la demanda. El Consejo Internacional de Stevia reconoce la extracción, la bioconversión, la glucosilación y la fermentación como vías de producción distintas, lo que muestra por qué los compradores valoran el acceso a más de una ruta de suministro.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Categoría:
El Volumen Convencional Lidera Mientras las Mezclas Orgánicas Ganan DemandaLas mezclas convencionales representaron el 87,24% de los ingresos globales en 2025. Su posición refleja la necesidad de ingredientes rentables en el servicio de alimentos, la panadería industrial y la producción de bebidas a gran escala. Los grandes compradores en estos canales suelen priorizar precios estables y resultados de formulación consistentes. Los productos convencionales también se ajustan a especificaciones donde no se requiere certificación orgánica. Esto los convierte en la base de volumen del mercado de mezclas de azúcar con stevia. Su amplia disponibilidad respalda el uso rutinario en el procesamiento de alto rendimiento. El segmento sigue siendo importante incluso a medida que las aplicaciones premium ganan atención.
Se prevé que las mezclas orgánicas se expandan a una CAGR del 11,24% de 2026 a 2031. Los minoristas europeos exigen trazabilidad de origen y certificación orgánica para muchos productos de salud de marca propia. Los compradores del canal de salud en EE. UU. también requieren documentación bajo el Programa Orgánico Nacional del USDA. El Reglamento (UE) 2025/652 autorizó el E 960b derivado de fermentación, pero este material no puede clasificarse como orgánico bajo las normas europeas actuales. Esa distinción mantiene un papel premium para el E 960a extraído de hoja en aplicaciones certificadas como orgánicas. También respalda el mayor costo del cultivo y la extracción orgánicos. La categoría, por tanto, sirve a los compradores que otorgan un alto valor al origen agrícola documentado.
Por Forma de Producto:
El Polvo Proporciona Flexibilidad Mientras los Líquidos Mejoran la Velocidad de ProcesamientoLas mezclas en polvo representaron el 55,46% de los ingresos globales en 2025. Se utilizan en mezclas de bebidas en polvo, edulcorantes de mesa, premezclas para hornear y polvos lácteos aromatizados. Los formatos en polvo ofrecen estabilidad de almacenamiento adecuada para grandes inventarios de ingredientes. También permiten una dosificación precisa en líneas de producción industrial. Estas características son útiles para los compradores B2B que gestionan muchas formulaciones de productos. Las mezclas granulares y cristalinas desempeñan un papel relacionado en usos minoristas y de mesa. Su similitud visual con el azúcar de mesa puede hacer que el producto terminado resulte más familiar para los consumidores.
Se prevé que las mezclas líquidas avancen a una CAGR del 10,87% de 2026 a 2031. Se utilizan en bebidas de fuente, bebidas proteicas y jarabes farmacéuticos donde la solubilidad rápida es importante. Los formatos líquidos eliminan un paso de disolución en seco y pueden mejorar la velocidad de dosificación. Esto respalda su uso en líneas de mezcla continua de bebidas en China, donde el alto rendimiento es importante. La microencapsulación se está aplicando tanto a mezclas líquidas como en polvo para gestionar la liberación de dulzura y la sensación en boca. La actividad de patentes indica un trabajo continuo en el rendimiento sensorial en esta área. Estas capacidades pueden ampliar el uso de formatos líquidos en productos de panadería premium y farmacéuticos.
Por Combinación de Edulcorantes:
Stevia+Azúcar Mantiene la Escala Mientras Stevia+Fruta del Monje Gana TerrenoStevia+azúcar representó el 40,72% de los ingresos globales en 2025. La combinación reduce el contenido de azúcar y calorías mientras conserva parte del volumen y la textura del azúcar. También favorece el dorado de Maillard en productos de panadería y lácteos. La stevia pura no puede proporcionar estas propiedades funcionales por sí sola. La mezcla es generalmente menos costosa que las combinaciones basadas enteramente en alternativas naturales. Esto la hace adecuada para los fabricantes convencionales que realizan cambios graduales en sus recetas. Su papel está estrechamente vinculado a las necesidades prácticas de reformulación más que al posicionamiento premium.
Se prevé que stevia+fruta del monje crezca a una CAGR del 11,45% de 2026 a 2031. El mogrosido V puede reducir la amargura residual de la stevia, mientras que la stevia puede reducir el costo en comparación con la fruta del monje pura. La combinación es, por tanto, relevante para productos que necesitan un perfil de sabor más limpio. La Patente de EE. UU. 11766060 cubre composiciones que contienen mogrosidos glucosilados y glucósidos de esteviol diseñados para reducir la amargura, el sabor metálico y el retrogusto persistente. Stevia+eritritol sigue siendo relevante en confitería y alimentos funcionales que necesitan una posición de cero azúcar con volumen conservado. Otras formulaciones incluyen combinaciones de stevia+alulosa utilizadas en bebidas premium y confitería. El mercado de mezclas de azúcar con stevia puede utilizar estas combinaciones para satisfacer diferentes necesidades de costo, sensoriales y funcionales.

Por Aplicación:
Las Bebidas Siguen Siendo el Núcleo Mientras los Nutracéuticos se Expanden Más RápidoLas bebidas representaron el 43,26% de los ingresos globales en 2025. Los refrescos carbonatados, el agua aromatizada, las bebidas deportivas y el té listo para beber son canales de demanda establecidos. Los productores de bebidas están expuestos a impuestos sobre el azúcar, normas de etiquetado frontal y mensajes de reducción de calorías. Sus grandes volúmenes de producción crean una necesidad constante de sistemas de edulcorantes escalables. Esto mantiene a las bebidas en el centro de la demanda general. El segmento también requiere que los proveedores ofrezcan un sabor consistente a escala comercial. Estos requisitos favorecen los ingredientes respaldados por experiencia en formulación y suministro seguro.
Se prevé que los nutracéuticos y productos farmacéuticos crezcan a una CAGR del 11,35% de 2026 a 2031. Los polvos proteicos, los sustitutos de comidas, los suplementos específicos para determinadas condiciones y los jarabes pediátricos utilizan sistemas de edulcoración bajos en calorías. Estos productos pueden beneficiarse de mezclas que ayuden a enmascarar la amargura de los ingredientes bioactivos. Las combinaciones de stevia+fruta del monje son especialmente relevantes donde el rendimiento sensorial es importante. La FSSAI de India ha ampliado progresivamente los usos permitidos de stevia en excipientes farmacéuticos y determinadas aplicaciones de suplementos dietéticos. Esto proporciona un viento de cola regulatorio en un mercado regional en crecimiento. El mercado de mezclas de azúcar con stevia tiene, por tanto, oportunidades más allá de los alimentos y bebidas convencionales.
Por Canal de Distribución:
El Canal de Distribución de Ingredientes B2B Impulsa el Volumen Mientras el Minorista se AceleraEl B2B representó el 65,11% de los ingresos globales en 2025. La demanda se concentra entre los procesadores de alimentos y bebidas más que entre los consumidores finales. Los equipos de compras evalúan el precio, los compromisos de suministro, la pureza del producto y el soporte de formulación. Los acuerdos a largo plazo son importantes porque proporcionan un cierto grado de garantía de suministro. Los compradores también valoran la documentación de origen y el rendimiento predecible de los ingredientes. Estos factores favorecen a los proveedores que pueden apoyar la reformulación a lo largo del tiempo. El B2B sigue siendo el canal principal a través del cual el mercado de mezclas de azúcar con stevia alcanza la producción a escala comercial.
Se prevé que el comercio minorista crezca a una CAGR del 10,67% de 2026 a 2031. Los consumidores buscan mezclas de mesa, sobres individuales y alternativas para hornear a través de minoristas especializados, farmacias y plataformas de comercio electrónico. El crecimiento minorista está respaldado por el interés en productos orgánicos y de porciones controladas. Las marcas de suplementos y alimentos nativas digitales también están desarrollando sus propias mezclas mientras venden directamente a los consumidores. Esto reduce la distinción entre el desarrollo de ingredientes B2B y las ventas de productos minoristas. Las mezclas de stevia orgánica de marca propia han ganado una distribución más amplia en supermercados en los Estados Unidos y Europa Occidental. El cambio de canal otorga a los grandes proveedores más competencia tanto de las plataformas minoristas como de las marcas más pequeñas de venta directa al consumidor.
Análisis Geográfico
Asia-Pacífico representó el 40,26% de los ingresos globales en 2025. China combina una posición de suministro importante con una creciente demanda interna de productos alimenticios y de bebidas con menor contenido de azúcar. El estándar de aditivos alimentarios GB 2760-2024 establece niveles máximos de uso para los glucósidos de esteviol en todas las categorías de alimentos. El estándar también amplió las aplicaciones permitidas en panadería y lácteos, lo que amplía las oportunidades de mezcla doméstica. India añade demanda a través de su creciente población diabética y prediabética, la expansión de los sectores lácteo y farmacéutico, y los permisos de la FSSAI para el uso de stevia. Japón mantiene un consumo estable a través de la confitería, los edulcorantes de mesa y las bebidas funcionales. Australia y Nueva Zelanda están respondiendo a posibles cambios en el etiquetado de azúcares añadidos, lo que puede acortar los ciclos de reformulación.
América del Norte es el segundo mercado regional más grande y sigue siendo un importante centro de desarrollo de productos. Las directrices dietéticas de la FDA y las etiquetas frontales propuestas mantienen el azúcar añadido visible en las decisiones de producto. El Manus BioFacility en Augusta, Georgia, proporciona capacidad de bioconversión a gran escala en las Américas para el rebaudiósido M. La producción doméstica puede reducir la exposición a la volatilidad del precio de la hoja asiática y respalda las declaraciones de trazabilidad. El sector de bebidas funcionales de Canadá añade demanda de formulaciones especializadas con menor contenido de azúcar. El régimen de impuestos especiales sobre bebidas de México da a los fabricantes otra razón para reformular. El mercado de mezclas de azúcar con stevia en América del Norte combina, por tanto, presión regulatoria con acceso a tecnología de producción avanzada.
Europa opera dentro de un entorno de cumplimiento exigente para las mezclas de glucósidos de esteviol de múltiples fuentes. Alemania lidera el consumo regional a través de su base de comercio minorista de alimentos saludables, las políticas de reducción de azúcar y el sector de procesamiento de alimentos. El Reglamento (UE) 2025/652 añadió el E 960b a la lista de aditivos aprobados, permitiendo el rebaudiósido M derivado de fermentación en las formulaciones europeas. América del Sur es un mercado emergente a nivel intermedio, donde Brasil permite productos de stevia+azúcar en bebidas y Paraguay está desarrollando exportaciones certificadas de origen premium. La recuperación del suministro de Paraguay tras la sequía sigue siendo limitada por las restricciones de capital para los productores más pequeños. Se prevé que Oriente Medio y África crezcan a una CAGR del 11,62% de 2026 a 2031. Las propuestas de impuestos a las bebidas azucaradas en Arabia Saudita y los Emiratos Árabes Unidos, el aumento de los ingresos en los Emiratos Árabes Unidos y la expansión del comercio minorista moderno en el África subsahariana respaldan este crecimiento.
Panorama Competitivo
El mercado de mezclas de azúcar con stevia tiene una base de proveedores moderadamente concentrada. Las grandes empresas de ingredientes tienen ventaja a través de la tecnología de producción, la cobertura de distribución y los servicios de formulación. Cargill utiliza su empresa conjunta Avansya con DSM-Firmenich para producir rebaudiósido M y D mediante fermentación para la cartera EverSweet. Su enfoque combina stevia con polioles, almidones y texturizantes en lugar de vender un único edulcorante. Esto refleja un movimiento más amplio hacia el soporte de múltiples componentes para la reformulación. Los proveedores que pueden ofrecer varias tecnologías de producción pueden dar a los compradores más opciones cuando cambian las condiciones de suministro. El Consejo Internacional de Stevia identifica la extracción, la bioconversión, la glucosilación y la fermentación como las 4 principales vías de producción.
Ingredion anunció una adquisición recomendada en efectivo de Tate & Lyle en junio de 2026 a un valor empresarial implícito de 3,70 mil millones de GBP, declarado como 5,00 mil millones de USD en el borrador de investigación suministrado. Se estima en el borrador suministrado que el negocio combinado representaría el 34,00% de las ventas globales de stevia. La transacción reuniría carteras que cubren stevia, sucralosa, alulosa, fibras y texturizantes. Tate & Lyle y Manus también lanzaron Yume M Stevia en febrero de 2026 para proporcionar una opción de rebaudiósido M trazable, producida en las Américas. La actividad de patentes sigue siendo importante porque respalda la diferenciación en sabor y sensación en boca. La Patente de EE. UU. 12279635 cubre composiciones de glucósidos de esteviol glucosilados utilizados como modificadores de sabor y sensación en boca. Estos movimientos muestran por qué el rendimiento sensorial y la fiabilidad del suministro son factores competitivos centrales.
Las empresas más pequeñas como Sweegen y Steviva Brands compiten en alimentos funcionales y suplementos a través de la pureza sensorial, el posicionamiento sin OGM y la especificidad de formulación. Estos atributos pueden ser importantes cuando un comprador necesita una solución personalizada en lugar de una amplia cartera de ingredientes. El mercado de mezclas de azúcar con stevia también tiene una brecha entre los requisitos de certificación orgánica y el E 960b derivado de fermentación. Las normas orgánicas europeas actuales excluyen el E 960b derivado de fermentación, lo que mantiene un papel diferenciado para los productos certificados como orgánicos basados en hoja. Esto puede crear oportunidades para los proveedores que pueden documentar el origen agrícola y ofrecer un sabor limpio. Los extractores regionales siguen compitiendo en costo, especialmente donde no se requieren glucósidos de alta pureza. La puntuación de concentración del mercado es 6 sobre 10 porque los grandes actores integrados tienen una influencia significativa en los precios, mientras que los proveedores regionales siguen activos en una larga cola del mercado.
Líderes de la Industria de Mezclas de Azúcar con Stevia
-
Cargill, Incorporated
-
Tate and Lyle PLC
-
Archer Daniels Midland Company
-
GLG Life Tech
-
Ingredion Incorporated
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Mezclas de Azúcar con Stevia Empresas cubiertas en este informe
- Cargill Inc
- Ingredion Incorporated
- Tate & Lyle
- INGIA USA
- Archer Daniels Midland
- GLG Life Tech
- Steviva Brands
- Sunwin Stevia
- Morita Kagaku Kogyo
- Sweegen
- Julong High-Tech
- Zevia PBC
- Whole Earth Sweetener Company LLC
- Cumberland Packing (Sweet'N Low brand)
- Hunan Huacheng Biotech, Inc.
- Van Wankum Ingredients
- Hangzhou Focus Corporation
- Arboreal Stevia
- CD BioGlyco
- Oladole Natural
Desarrollos recientes de la industria en Mercado de Mezclas de Azúcar con Stevia
- Febrero de 2026: Tate & Lyle PLC y Manus lanzaron Yume M Stevia Sweetener, un ingrediente premium de rebaudiósido M de origen íntegramente americano producido en el Manus BioFacility en Augusta, Georgia. El lanzamiento a través de The Sweetener Alliance amplía el acceso a rebaudiósido M trazable para la reformulación de alimentos y bebidas.
- Abril de 2025: Farm Progress informó sobre la expansión del cultivo de stevia en Georgia como parte del programa de exploración de cultivos no tradicionales del estado, con universidades de investigación y el Centro de Innovación para la Agroindustria colaborando para desarrollar métodos de producción sostenibles para los mercados internacionales.
- Febrero de 2025: S&W Seed Company inició la primera plantación comercial de stevia en EE. UU. en el Valle de San Joaquín de California, asociándose con PureCircle Limited para un sitio de 100 acres con planes de expansión a 1.000 acres. El proyecto aborda los desafíos de mecanización y el desarrollo de un modelo de rentabilidad para los agricultores.
Alcance del Informe Global del Mercado de Mezclas de Azúcar con Stevia
Resumen de la segmentación
| Orgánico |
| Convencional |
| Mezclas en Polvo |
| Mezclas Líquidas |
| Mezclas Granulares/Cristalinas |
| Stevia + Eritritol |
| Stevia + Fruta del Monje |
| Stevia + Azúcar (Sacarosa) |
| Otros |
| Bebidas |
| Panadería y Confitería |
| Productos Lácteos |
| Edulcorantes de Mesa |
| Nutracéuticos y Productos Farmacéuticos |
| Otras Aplicaciones |
| Canal de Distribución de Ingredientes B2B |
| Canal de Distribución Minorista |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Resto de América del Norte | |
| Europa | Alemania |
| Reino Unido | |
| Italia | |
| Francia | |
| España | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Australia | |
| Resto de Asia-Pacífico | |
| América del Sur | |
| Oriente Medio y África |
| Por Categoría | Orgánico | |
| Convencional | ||
| Por Forma del Producto | Mezclas en Polvo | |
| Mezclas Líquidas | ||
| Mezclas Granulares/Cristalinas | ||
| Por Combinación de Edulcorante | Stevia + Eritritol | |
| Stevia + Fruta del Monje | ||
| Stevia + Azúcar (Sacarosa) | ||
| Otros | ||
| Por Aplicación | Bebidas | |
| Panadería y Confitería | ||
| Productos Lácteos | ||
| Edulcorantes de Mesa | ||
| Nutracéuticos y Productos Farmacéuticos | ||
| Otras Aplicaciones | ||
| Por Canal de Distribución | Canal de Distribución de Ingredientes B2B | |
| Canal de Distribución Minorista | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Resto de América del Norte | ||
| Europa | Alemania | |
| Reino Unido | ||
| Italia | ||
| Francia | ||
| España | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Australia | ||
| Resto de Asia-Pacífico | ||
| América del Sur | ||
| Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño proyectado del mercado de mezclas de azúcar con stevia?
Se proyecta que la categoría aumente de 0,69 mil millones de USD en 2026 a 1,10 mil millones de USD en 2031, a una CAGR del 9,71%.
¿Qué categoría de producto lidera la demanda de mezclas de azúcar con stevia?
Las mezclas convencionales lideran con una participación de ingresos del 87,24% en 2025 porque satisfacen las necesidades de costo y consistencia en la producción de alimentos y bebidas a gran escala.
¿Qué aplicación se espera que crezca más rápido hasta 2031?
Se prevé que los nutracéuticos y productos farmacéuticos crezcan a una CAGR del 11,35% hasta 2031, respaldados por la demanda de formulaciones bajas en calorías y de bajo índice glucémico.
¿Por qué los productores de bebidas están adoptando mezclas de azúcar con stevia?
Los impuestos sobre el azúcar, las normas de etiquetado y las expectativas de reducción de calorías impulsan a los productores de bebidas a reducir el azúcar añadido manteniendo el sabor.