
Tamaño y Participación del Mercado de Inspección y Pruebas de Tarjetas de Circuito Impreso
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
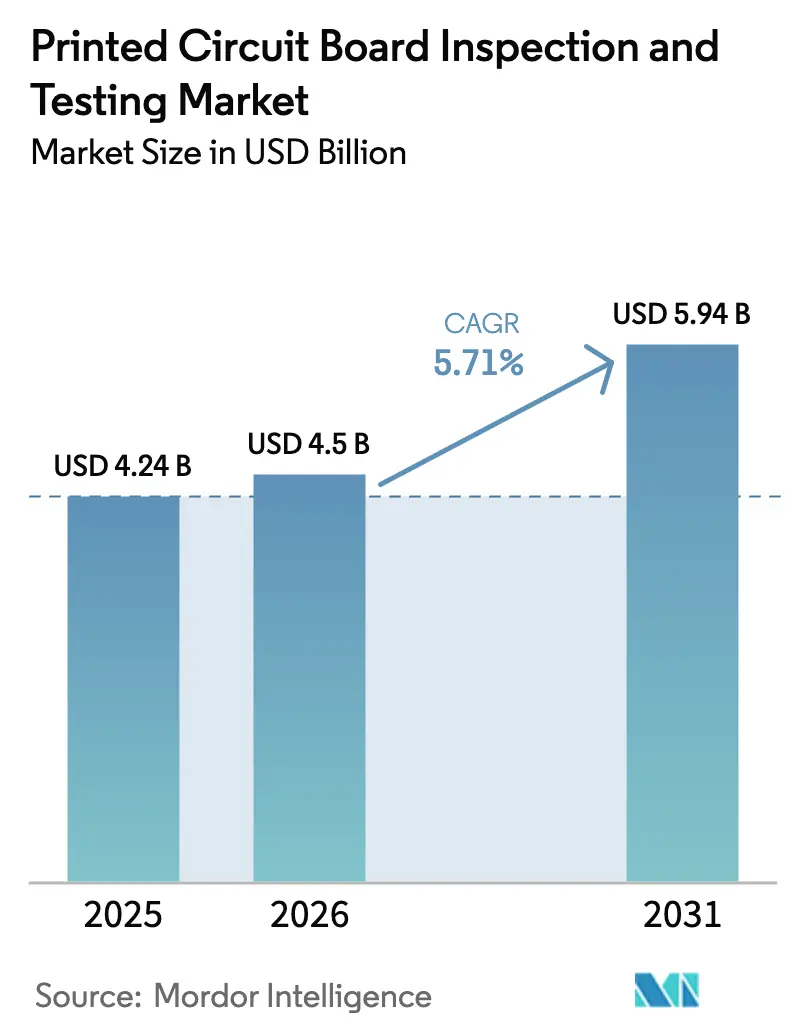
| Tamaño del Mercado (2026) | 4.5 Mil millones de dólares |
| Tamaño del Mercado (2031) | 5.94 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 5.71 % |
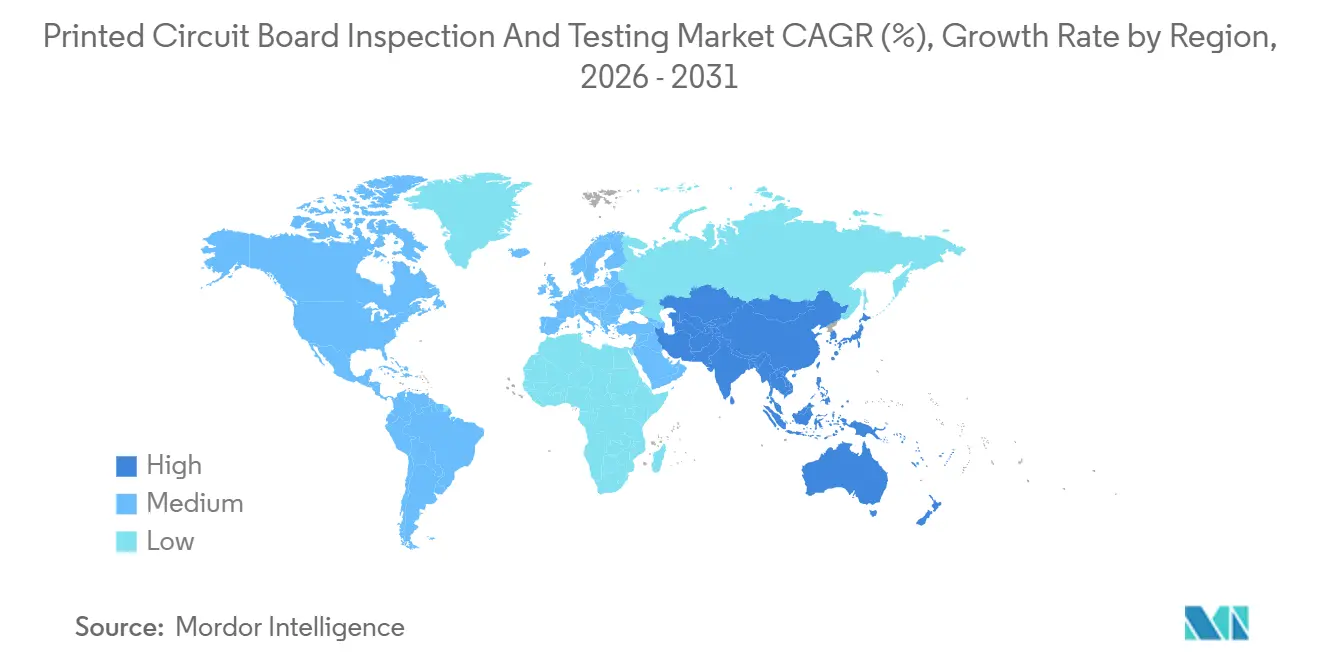
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | Asia Pacífico |
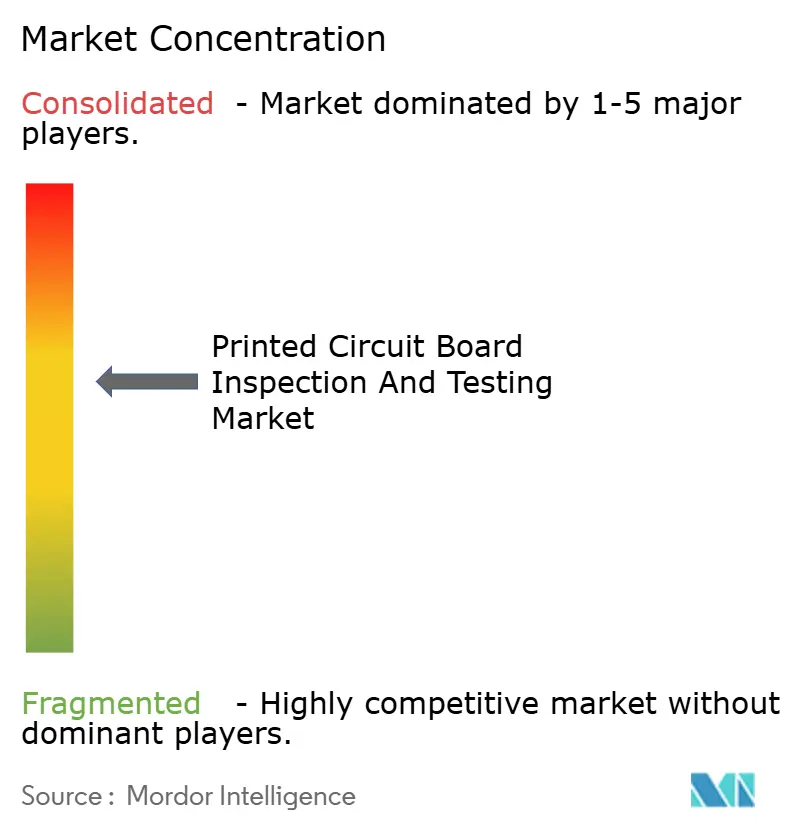
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Inspección y Pruebas de Tarjetas de Circuito Impreso por Mordor Intelligence
El tamaño del mercado de inspección y pruebas de tarjetas de circuito impreso alcanzó USD 4.500 millones en 2026 y se proyecta que avance hasta USD 5.940 millones en 2031, entregando una CAGR del 5,71% durante el período de pronóstico 2026–2031. La creciente complejidad de diseño en la electrificación automotriz, los despliegues masivos de 5G y los dispositivos de inteligencia artificial en el borde está ajustando las tolerancias de defectos, lo que está impulsando a los fabricantes hacia plataformas de inspección óptica automatizada en línea, rayos X y pruebas integradas que pueden mantener rendimientos superiores al 99,5%. El gasto de capital de los principales proveedores de ensamblaje y pruebas de semiconductores subcontratados, encabezado por el presupuesto de USD 6.000 millones de ASE Technology para 2025, está amplificando la demanda de herramientas de inspección de sustratos de alta resolución que detectan microvacíos a niveles inferiores a 10 micrómetros. Asia-Pacífico sigue siendo el centro de producción de tarjetas de circuito impreso y empaquetado avanzado, y su ecosistema de proveedores se está consolidando en torno a plataformas de inspección óptica automatizada 3D impulsadas por inteligencia artificial que anuncian tasas de falsos positivos inferiores al 1%. Al mismo tiempo, los vientos en contra macroeconómicos —como la escasez de ingenieros de pruebas calificados en Vietnam e India y el suministro volátil de laminados de alta frecuencia— están generando interés en la inspección como servicio y en soluciones de fábrica inteligente de ciclo cerrado para proteger el rendimiento.
Conclusiones Clave del Informe
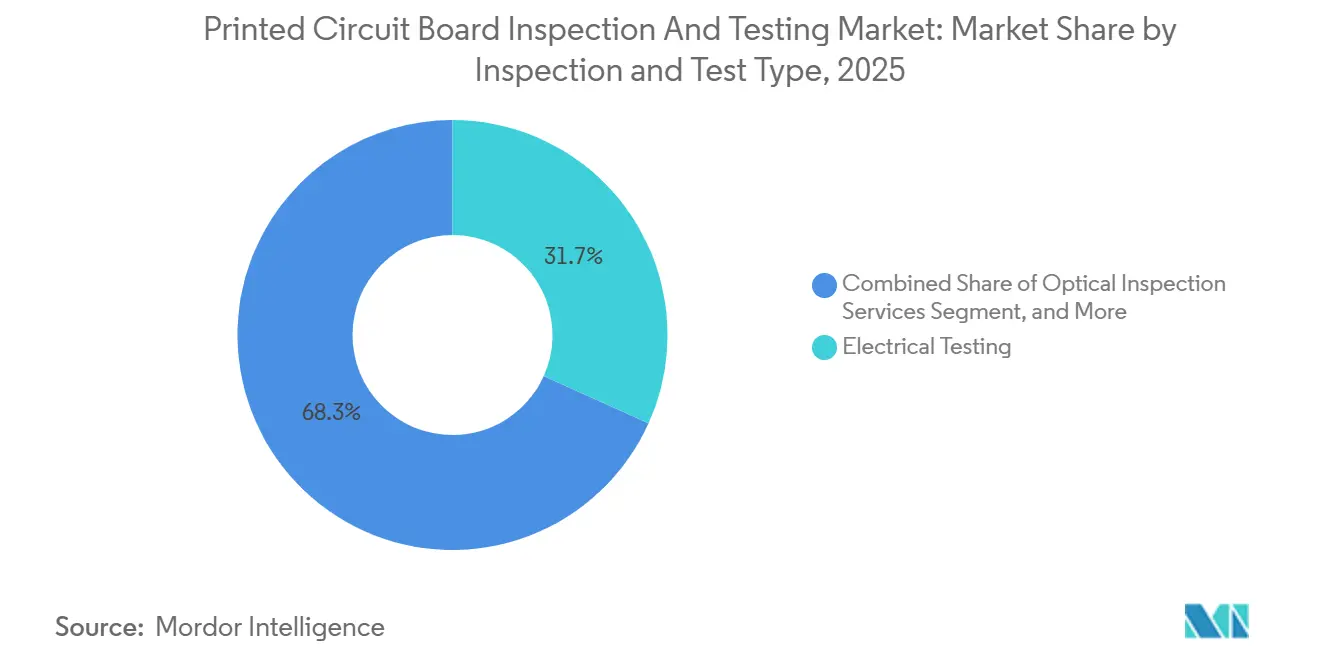
- Por tipo de inspección y prueba, los servicios de pruebas eléctricas representaron el 31,73% de la participación del mercado de inspección y pruebas de tarjetas de circuito impreso en 2025, mientras que se proyecta que los servicios de inspección por rayos X crezcan a una CAGR del 5,92% hasta 2031.
- Por etapa de fabricación, las pruebas de ensamblaje de tarjetas de circuito impreso al final de la línea representaron el 47,64% del tamaño del mercado de inspección y pruebas de tarjetas de circuito impreso en 2025, mientras que se prevé que la inspección de ensamblaje de tarjetas de circuito impreso en proceso se expanda a una CAGR del 6,13% durante 2026–2031.
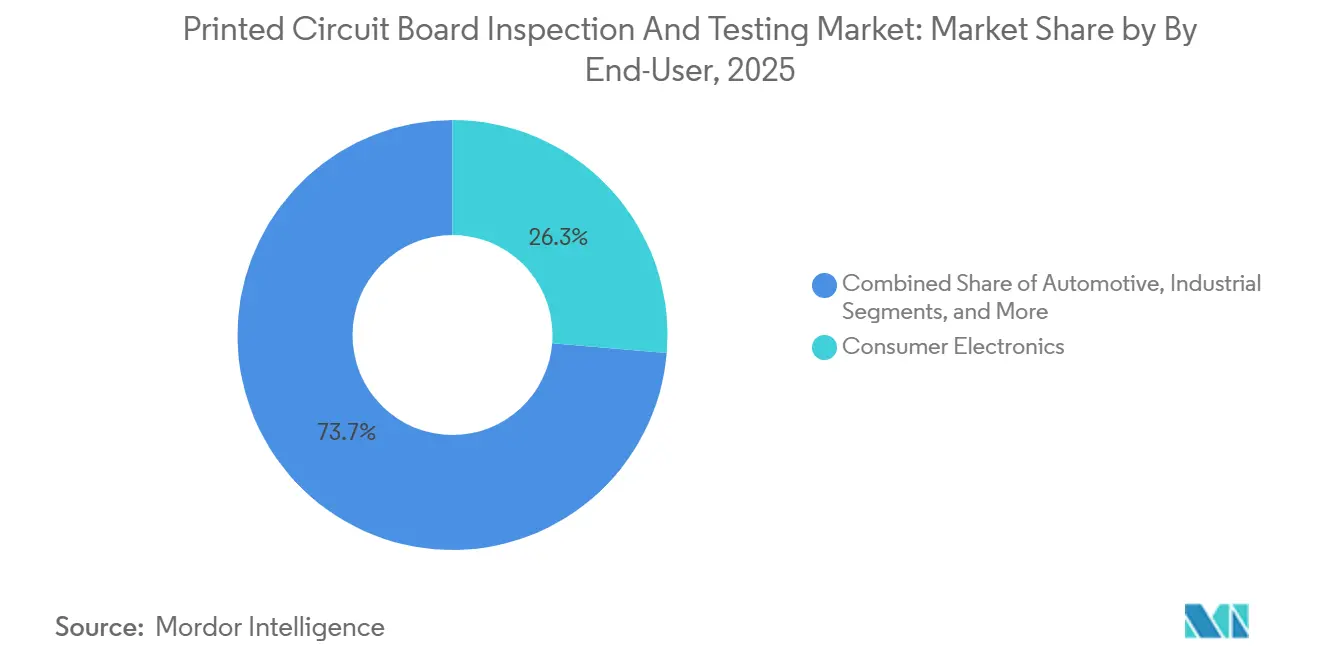
- Por usuario final, la electrónica de consumo lideró con el 26,33% de la demanda en 2025, y se pronostica que las aplicaciones automotrices registren la CAGR más rápida del 6,52% hasta 2031.
- Por región, Asia-Pacífico mantuvo el 70,88% de los ingresos en 2025, y se prevé que la región registre una CAGR del 7,08% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Rápida Miniaturización de la Electrónica de Consumo | +1.2% | Global, con concentración en China, Taiwán, Corea del Sur | Mediano plazo (2-4 años) |
| Adopción Creciente de Tarjetas HDI y FPC en ADAS Automotriz | +1.5% | América del Norte, Europa, centros automotrices de Asia-Pacífico (Japón, Corea del Sur, China) | Mediano plazo (2-4 años) |
| Transición hacia Infraestructura de Telecomunicaciones Habilitada para 5G | +1.0% | Global, liderado por China, Estados Unidos, Europa | Corto plazo (≤ 2 años) |
| Demanda Creciente de Fabricación sin Defectos en Sustratos de Circuitos Integrados | +1.3% | Núcleo de Asia-Pacífico (Taiwán, China, Corea del Sur), con extensión al Sudeste Asiático | Largo plazo (≥ 4 años) |
| Mandatos de Control de Calidad mediante Inteligencia Artificial en el Borde en Fábricas Inteligentes | +0.8% | Global, adopción temprana en Alemania, Japón, Estados Unidos | Mediano plazo (2-4 años) |
| Expansión de la Capacidad de Ensamblaje en la Parte Posterior de Semiconductores de Proveedores Subcontratados en Asia-Pacífico | +1.4% | Taiwán, China, Corea del Sur, Sudeste Asiático (Malasia, Vietnam) | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Adopción Creciente de Tarjetas HDI y FPC en ADAS Automotriz
Los módulos de radar, cámara y lidar automotrices ahora se montan en tarjetas HDI multicapa y flexibles que emplean microvías tan pequeñas como 75 micrómetros, lo que convierte una sola vía abierta en un posible desencadenante de retiro del mercado que cuesta millones. Los proveedores de primer nivel deben satisfacer los criterios de cero defectos de la Clase 3 de IPC-A-610, por lo que están instalando estaciones de inspección óptica automatizada y rayos X en línea al 100% en lugar de depender de la inspección por muestreo.[1] Los sistemas de gestión de baterías de vehículos eléctricos añaden más tarjetas de circuito impreso por automóvil y operan en ciclos térmicos de −40 °C a 125 °C, donde solo los rayos X 3D pueden exponer vacíos antes del encapsulado. El cambio triplica el contenido de tarjetas por vehículo mientras mantiene volúmenes de producción más bajos que en los teléfonos, impulsando la demanda de probadores de sonda volante que evitan los accesorios de prueba en circuito de USD 20.000-50.000. En conjunto, estos factores elevan la penetración de la inspección óptica automatizada y la inspección por rayos X automatizada, aumentando la participación de ingresos automotrices del mercado de inspección y pruebas de tarjetas de circuito impreso hasta 2031.
Expansión de la Capacidad de Ensamblaje en la Parte Posterior de Semiconductores de Proveedores Subcontratados en Asia-Pacífico
ASE Technology, King Yuan Electronics y otros líderes de proveedores subcontratados aumentaron los desembolsos de capital de 2025 por encima de USD 7.000 millones, dedicando grandes porciones a herramientas de inspección óptica automatizada e inspección por rayos X automatizada capaces de analizar sustratos a niveles inferiores a 10 micrómetros. Las nuevas líneas de CoWoS y de salida en abanico desplazan los presupuestos de defectos del dado de silicio hacia capas de acumulación orgánica con más de 20 capas, lo que requiere múltiples pasadas de inspección por capa. A medida que estas fábricas aumentan su producción, los proveedores de equipos reportan pedidos pendientes de 9 meses, asegurando una trayectoria de varios años para el mercado de inspección y pruebas de tarjetas de circuito impreso en aplicaciones de sustratos. Los nuevos sitios del Sudeste Asiático en Malasia y Vietnam siguen las recetas de proceso de Taiwán, ampliando la diversidad de la demanda regional. Los largos ciclos de amortización fomentan proyectos piloto de inspección como servicio que agrupan hardware de metrología, software y análisis bajo contratos basados en resultados.
Demanda Creciente de Fabricación sin Defectos en Sustratos de Circuitos Integrados
Los paquetes avanzados, como la ruta de chip sobre oblea sobre sustrato, con trazas de cobre a 10 micrómetros, magnifican el costo de cada apertura o vacío latente. Los proveedores subcontratados ahora vinculan datos de inspección óptica automatizada de alta velocidad, inspección por rayos X automatizada y metrología de superficie a paneles de control de proceso estadístico que señalan desviaciones en minutos en lugar de horas. Este enfoque de ciclo cerrado redujo las tasas de desperdicio hasta en un 40% en lotes piloto de aceleradores de inteligencia artificial enviados en 2025, según informes de campo de proveedores. Los ahorros resultantes justifican conjuntos de herramientas premium que superan USD 1 millón cada uno, apoyando un crecimiento por encima del mercado para plataformas de inspección de alta resolución. En consecuencia, las fábricas de sustratos son los gastadores de más rápido crecimiento dentro del mercado más amplio de inspección y pruebas de tarjetas de circuito impreso.
Rápida Miniaturización de la Electrónica de Consumo
Las placas principales de los teléfonos inteligentes ahora llevan pasos de componentes de 0,3 milímetros o menos, superando la óptica de inspección óptica automatizada 2D heredada. La plataforma de doble cara V510Ai de ViTrox, introducida en agosto de 2025, inspecciona ambas caras de la tarjeta simultáneamente, reduciendo el tiempo de ciclo en un 40% y resultando esencial para las líneas de teléfonos inteligentes de alto volumen. Los dispositivos portátiles rígido-flexibles presentan radios de curvatura severos inferiores a 1 milímetro, por lo que la imagen multiespectral puede diferenciar la soldadura del brillo de la poliimida sin aumentar las tasas de falsas llamadas. El estándar IPC-9716 de diciembre de 2024 exige métricas de falsos positivos trazables, orientando a los compradores hacia sistemas con registros de auditoría integrados. En conjunto, estos cambios impulsan la adopción de inspección óptica automatizada premium, sosteniendo el crecimiento en el mercado de inspección y pruebas de tarjetas de circuito impreso a pesar de la rápida erosión de precios en los dispositivos de consumo.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Naturaleza Intensiva en Capital de los Sistemas de Inspección Óptica Automatizada e Inspección por Rayos X Automatizada en Línea | -0.9% | Global, agudo en mercados emergentes (India, Vietnam, México) | Corto plazo (≤ 2 años) |
| Escasez de Ingenieros de Pruebas Calificados en Regiones Emergentes | -0.6% | Sudeste Asiático, India, México, Europa del Este | Mediano plazo (2-4 años) |
| Estándares Fragmentados entre Regiones e Industrias | -0.4% | Global, particularmente América del Norte y Europa frente a Asia-Pacífico | Largo plazo (≥ 4 años) |
| Volatilidad en la Cadena de Suministro de Materiales de Sustrato | -0.5% | Global, con impacto agudo en los fabricantes de tarjetas de circuito impreso de alta frecuencia | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Naturaleza Intensiva en Capital de los Sistemas de Inspección Óptica Automatizada e Inspección por Rayos X Automatizada en Línea
Las plataformas de inspección óptica automatizada 2D de nivel básico comienzan cerca de USD 150.000, la inspección óptica automatizada 3D supera los USD 400.000 y la inspección por rayos X automatizada de tomografía computarizada supera USD 1 millón, cifras que tensionan los balances de los ensambladores pequeños y medianos. Las líneas de alta mezcla rara vez amortizan tales inversiones en 3 años, retrasando la adopción en regiones de rápido crecimiento como Vietnam e India, donde los fabricantes por contrato están persiguiendo transferencias de teléfonos inteligentes y automotrices desde China. Los modelos de arrendamiento y pago por uso están surgiendo, aunque desplazan el riesgo de utilización hacia los proveedores de equipos y requieren pronósticos de volumen precisos que muchas empresas locales no pueden suministrar. Como resultado, las plantas más pequeñas permanecen con probadores de sonda volante o subcontratan la inspección, lo que ralentiza la penetración general de sistemas avanzados en el mercado.
Escasez de Ingenieros de Pruebas Calificados en Regiones Emergentes
Vietnam atrajo USD 2.500 millones en inversión electrónica durante 2025, pero enfrentó una brecha de aproximadamente 15.000 ingenieros de pruebas capacitados, lo que obligó a las empresas a rotar especialistas desde Taiwán con salarios premium. La fuerza laboral electrónica de India se expandió un 18% en 2025, pero los programas de formación profesional se retrasan respecto a las necesidades de la industria hasta 2 años, obstaculizando las rampas de dispositivos automotrices y médicos que exigen el cumplimiento de la Clase 3 de IPC-A-610.[2] Las herramientas de inspección óptica automatizada e inspección por rayos X automatizada incorporan clasificadores de inteligencia artificial para reducir el ajuste manual, pero los defectos limítrofes aún requieren juicio humano, lo que limita las operaciones completamente automatizadas. Este cuello de botella de talento modera el impulso de instalación de plataformas sofisticadas en el mercado de inspección y pruebas de tarjetas de circuito impreso en el mediano plazo.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Inspección y Prueba:
Los Rayos X Ganan Terreno a Medida que se Multiplican los Defectos SubsuperficialesLos servicios de pruebas eléctricas capturaron el 31,73% de la participación del mercado de inspección y pruebas de tarjetas de circuito impreso en 2025, subrayando su papel arraigado como la puerta final de integridad eléctrica antes de la prueba funcional. Dentro del mismo año, las plataformas de rayos X representaron una porción menor del tamaño del mercado de inspección y pruebas de tarjetas de circuito impreso, pero se proyecta que registren la CAGR más rápida del 5,92% hasta 2031, impulsadas por paquetes de matriz de bolas, cuadrado plano sin plomo e integración heterogénea que ocultan defectos debajo de las uniones de soldadura. Los inversores automotrices, los módulos de radio 5G y los sustratos de aceleradores de inteligencia artificial exigen análisis volumétrico de vacíos, lo que lleva a los proveedores de primer nivel a especificar la inspección por rayos X automatizada de tomografía computarizada 3D como requisito de calificación para nuevas líneas. Los probadores eléctricos de sonda volante siguen siendo preferidos para prototipos y producción de alta mezcla porque evitan el costo de accesorio de USD 20.000-50.000 de la prueba en circuito, pero sus tiempos de ciclo limitan el uso en fábricas de teléfonos inteligentes que fabrican decenas de miles de tarjetas por hora. La inspección óptica mantiene el dominio para anomalías superficiales como el efecto lápida y los puentes, con la plataforma integrada de inspección de pasta de soldadura e inspección óptica automatizada de Saki que reduce el espacio en planta en un 30% para liberar espacio para estaciones adicionales de rayos X.[3] Los proveedores ahora agrupan inteligencia artificial de clasificación de defectos en modalidades ópticas y de rayos X para consolidar paneles de datos, reduciendo el personal de ingeniería por línea.
La rápida adopción de los rayos X ya está cambiando las prácticas de cotización. Los fabricantes por contrato ofertan proyectos llave en mano que incluyen la inspección por rayos X automatizada como capacidad de referencia en lugar de una opción facturable, un cambio que comprime los márgenes de las plantas que aún carecen de la tecnología. Los proveedores de equipos responden ofreciendo suscripciones basadas en uso que combinan hardware, análisis y servicio en una tarifa mensual, reduciendo las barreras de entrada para las fábricas del Sudeste Asiático que persiguen transferencias de subensamblajes de teléfonos inteligentes desde China. En paralelo, organismos reguladores como la Administración de Alimentos y Medicamentos están endureciendo las reglas de detección de componentes falsificados para la electrónica implantable, lo que ampliará la base de clientes más allá de los sectores tradicionales de computación y telecomunicaciones. Como resultado, el panorama de tipos de inspección probablemente mostrará una participación de pruebas eléctricas menor y una porción de rayos X materialmente mayor cuando las métricas de participación del mercado de inspección y pruebas de tarjetas de circuito impreso se recalculen para 2031.

Por Etapa de Fabricación:
La Inspección en Proceso Cierra el Ciclo de RetroalimentaciónLas pruebas de ensamblaje de tarjetas de circuito impreso al final de la línea representaron el 47,64% del tamaño del mercado de inspección y pruebas de tarjetas de circuito impreso en 2025, reflejando filosofías de calidad de décadas que dependían de una puerta final para detener las tarjetas defectuosas. Mientras tanto, se prevé que la inspección de ensamblaje de tarjetas de circuito impreso en proceso se expanda a una CAGR del 6,13% hasta 2031, la más rápida entre las categorías de etapas, a medida que los programas de Industria 4.0 vinculan la inspección óptica automatizada, la inspección por rayos X automatizada y la inspección de pasta de soldadura a las máquinas aguas arriba en 200 milisegundos. La retroalimentación en tiempo real reduce el desperdicio y el retrabajo hasta en un 40% en teléfonos inteligentes y módulos de radar automotrices, compensando rápidamente la prima de capital de las líneas de inspección óptica automatizada en línea. Los proveedores de servicios de fabricación electrónica ahora combinan la inspección óptica automatizada de capa interna con rayos X en la etapa de perforación para eliminar defectos latentes que las cámaras ópticas no pueden visualizar. Los instrumentos de exploración de límites añadidos a las celdas al final de la línea permiten el acceso a redes de alta velocidad donde ya no existen almohadillas físicas, restaurando la cobertura en tarjetas de servidor densamente enrutadas.
A medida que más plantas adopten el control de ciclo cerrado, los sistemas en proceso representarán una mayor porción de la participación del mercado de inspección y pruebas de tarjetas de circuito impreso para 2031, mientras que los probadores independientes al final de la línea se estabilizan. La migración es más pronunciada en las líneas de teléfonos inteligentes de alto volumen en China y Vietnam, aunque los ensambladores automotrices y médicos en América del Norte y Europa están siguiendo el mismo camino porque los mandatos de cero defectos ahora penalizan las fallas de campo latentes. En conjunto, estos avances refuerzan la tesis de que las etapas de inspección dinámicas y ricas en datos serán el principal motor de crecimiento dentro de la industria de inspección y pruebas de tarjetas de circuito impreso durante el resto de la década.
Por Usuario Final:
La Electrificación Automotriz Reescribe los Protocolos de InspecciónLa electrónica de consumo representó el 26,33% de la demanda del mercado de inspección y pruebas de tarjetas de circuito impreso en 2025, manteniendo su liderazgo en volumen de envíos a pesar de la severa presión de precios. Sin embargo, se proyecta que el sector automotriz registre la CAGR más rápida del 6,52% hasta 2031, impulsado por los trenes de potencia de vehículos eléctricos que triplican el recuento de tarjetas por automóvil e imponen umbrales de cero defectos de la Clase 3 de IPC-A-610 en cada unión de soldadura. Las tarjetas de sistemas de gestión de baterías que operan a corrientes de 800 V dependen de vías térmicas sin vacíos, por lo que los proveedores de primer nivel ahora ordenan cobertura de inspección por rayos X automatizada al 100% y rechazan lotes con más del 25% de vacíos por unión. Los controladores de ADAS integran procesamiento de radar, lidar y cámara en tarjetas HDI con microvías tan pequeñas como 75 micrómetros, donde una sola apertura puede desencadenar retiros del mercado de millones de dólares, aumentando aún más la intensidad de la inspección. Los fabricantes aeroespaciales y de defensa combinan pruebas de estrés de quemado con inspección óptica automatizada para cumplir con las directrices AS9100, mientras que los fabricantes de servidores para centros de datos extienden la inspección aguas abajo hacia sustratos orgánicos a medida que se extienden las arquitecturas de chiplets.
Durante el período de pronóstico, la creciente participación del sector automotriz diluirá ligeramente el dominio de la electrónica de consumo, pero ambos segmentos juntos preservarán más de la mitad del tamaño del mercado de inspección y pruebas de tarjetas de circuito impreso. Los fabricantes de equipos originales automotrices están añadiendo tarjetas de puntuación de proveedores que recompensan tasas de escape inferiores al 1%, por lo que los proveedores de inspección incorporan clasificadores de aprendizaje automático que reducen los falsos positivos sin dejar pasar defectos. En consecuencia, las ganancias de participación del mercado de inspección y pruebas de tarjetas de circuito impreso favorecerán a los proveedores capaces de abarcar modalidades ópticas, de rayos X y eléctricas bajo paneles de análisis unificados que cumplan con los requisitos de registro de auditoría de cada sector.
Análisis Geográfico
Mercado de Inspección y Pruebas de Placas de Circuito Impreso en Asia-Pacífico
Asia-Pacífico dominó la cuota del mercado de inspección y pruebas de placas de circuito impreso con el 70,88% de los ingresos globales en 2025 y se prevé que crezca a una CAGR del 7,08% hasta 2031, lo que refleja su densa concentración de fábricas de PCB y líneas OSAT en Taiwán, China y Corea del Sur. Solo Taiwán está ampliando su capacidad CoWoS de 80.000 obleas por mes hasta 130.000 a finales de 2027, lo que está incrementando los pedidos de herramientas de inspección de sustratos por debajo de 10 micrones. El gasto doméstico de China en equipos AOI totalizó 22.781 millones de CNY (3,19 mil millones de USD) en 2024 y ha crecido a un ritmo anual del 11,05% impulsado por incentivos estatales orientados a la autosuficiencia en semiconductores.[4] Japón y Corea del Sur están destinando nuevo capital a la inspección de electrónica automotriz para cumplir con los estándares IPC Clase 3 para placas de gestión de baterías e inversores de tracción. El Sudeste Asiático, liderado por Vietnam y Malasia, está atrayendo la migración del ensamblaje de teléfonos inteligentes y servidores, aunque enfrenta una brecha de formación de 18 a 24 meses para ingenieros de pruebas cualificados, una escasez que está ralentizando la adopción local de celdas AOI en línea.
Mercado de Inspección y Pruebas de Placas de Circuito Impreso en América del Norte y Europa
América del Norte posee una cuota de un solo dígito medio en el mercado de inspección y pruebas de placas de circuito impreso, pero los sectores aeroespacial, de defensa y médico están impulsando ingresos por herramienta superiores a la media por línea, ya que las auditorías de la FDA 21 CFR 820 y AS9100 exigen métricas documentadas de falsas detecciones en AOI y AXI. Los proyectos piloto de empaquetado avanzado en Estados Unidos ejecutados por Intel, Amkor y SkyWater están especificando una precisión de inspección de sustratos inferior a 1 micrón, un umbral que favorece a los sistemas de rayos X de tomografía computarizada de gama alta. Europa está canalizando la financiación de electrónica automotriz hacia plantas en Alemania, Francia e Italia, mientras que la Ley Europea de Chips orienta los incentivos hacia la capacidad OSAT doméstica, lo que requerirá un gasto en inspección de alta resolución hasta 2028.
Mercado de Inspección y Pruebas de Placas de Circuito Impreso en las Américas y MEA
El conjunto del resto del mundo —América del Sur, Oriente Medio y África— representa una porción de un solo dígito bajo de los ingresos globales y sigue centrado en la electrónica de consumo de menor complejidad. México está emergiendo como nodo de nearshoring para placas automotrices de América del Norte, aunque muchos fabricantes por contrato aún dependen de testers de sonda volante debido a restricciones de capital. Las inversiones de la región del Golfo en IoT industrial y plantas de inversores solares podrían estimular la demanda de inspección de placas de alta potencia, pero la mayoría de los proyectos permanecen en etapas de viabilidad. En consecuencia, los proveedores consolidados están impulsando proyectos piloto de inspección como servicio que agrupan hardware, analítica y experiencia remota para impulsar la adopción en estos mercados incipientes.
Panorama Competitivo
Los cinco principales proveedores —Koh Young Technology, Omron Corporation, ViTrox Corporation, Keysight Technologies y KLA Corporation a través de su unidad Orbotech— generaron colectivamente una cantidad considerable de ingresos en 2025, confirmando una estructura moderadamente concentrada que aún deja una participación amplia para los especialistas regionales. Cada uno de estos líderes está compitiendo por incorporar algoritmos de aprendizaje profundo que supriman los falsos positivos por debajo del 1% y exporten datos de defectos al software de control de línea en intervalos de menos de un segundo, características ahora obligatorias para los clientes de teléfonos inteligentes y automotrices. La plataforma Zenith 2 de Koh Young, presentada en SMTA International en octubre de 2025, afirma una retroalimentación de ciclo cerrado a impresoras y máquinas de colocación en 200 milisegundos, reduciendo las tasas de desperdicio hasta en un 40% en pruebas piloto para tarjetas de teléfonos inteligentes de alta densidad.
Los competidores regionales como Shenzhen JT Automation y Unicomp Technology erosionan los precios de lista en un 20-30% dentro de China, aprovechando los subsidios provinciales que favorecen el contenido doméstico. Estas empresas han crecido rápidamente en el ensamblaje de electrónica de consumo, pero enfrentan obstáculos en proyectos médicos y aeroespaciales, donde los fabricantes de equipos originales exigen el cumplimiento auditado de los requisitos de IPC-9716 e IPC-A-610 Clase 3. La adquisición por parte de Wabtec de la división de Tecnologías de Inspección de Evident por USD 1.780 millones en julio de 2025 señala que participantes más amplios de equipos industriales están mirando el espacio de pruebas electrónicas, especialmente los clientes de ferrocarriles y energía que requieren evaluación no destructiva en tarjetas de circuito impreso, fundiciones y soldaduras.
Los modelos de negocio basados en servicios están ganando impulso a medida que las pequeñas y medianas empresas luchan por financiar máquinas de inspección óptica automatizada 3D de más de USD 400.000 o máquinas de inspección por rayos X automatizada de tomografía computarizada de USD 1 millón; ViTrox y Omron ahora pilotan paquetes de suscripción que cobran por tarjeta inspeccionada en lugar de por venta de hardware. El software también está emergiendo como una ventaja competitiva: Koh Young, KLA y Omron exponen interfaces de programación de aplicaciones que extraen imágenes de defectos hacia motores de análisis en la nube, permitiendo el reemplazo predictivo de plantillas o el ajuste del perfil de reflujo con supervisión humana mínima. Las empresas emergentes enfocadas en el análisis de causa raíz asistido por inteligencia artificial —vinculando los escapes de inspección al desgaste de las boquillas de colocación o a la deriva de la viscosidad de la pasta de soldadura— están cortejando a las plantas de proveedores de servicios de fabricación electrónica de primer nivel, y los proveedores más grandes responden con inversiones minoritarias o licencias exclusivas.
Líderes de la Industria de Inspección y Pruebas de Tarjetas de Circuito Impreso
-
Koh Young Technology Inc.
-
Omron Corporation
-
KLA Corporation
-
ViTrox Corporation Berhad
-
Test Research Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Inspección y Pruebas de Placas de Circuito Impreso Empresas cubiertas en este informe
- Koh Young Technology Inc.
- Omron Corporation
- Test Research Inc. (TRI)
- Keysight Technologies Inc.
- KLA Corporation (Orbotech)
- ViTrox Corporation Berhad
- Teradyne Inc.
- CheckSum LLC
- CyberOptics (Nordson)
- JTAG Technologies BV
- SPEA S.p.A.
- GOEPEL electronic GmbH
- Saki Corporation
- Mirtec Co. Ltd.
- Acculogic Inc.
- Camtek Ltd.
- TRI-Taiwan (Triune)
- Unicomp Technology
- Nordson DAGE
- Shenzhen JT Automation
Desarrollos recientes de la industria en Mercado de Inspección y Pruebas de Placas de Circuito Impreso
- Octubre de 2025: Koh Young Technology presentó la plataforma de inspección óptica automatizada Zenith 2 en SMTA International, destacando la clasificación de defectos mediante aprendizaje profundo con tasas de falsos positivos inferiores al 1% y retroalimentación de 200 milisegundos a los equipos de proceso aguas arriba.
- Agosto de 2025: ViTrox Corporation comenzó a enviar el sistema de inspección óptica automatizada de doble cara V510Ai, que escanea ambas caras de la tarjeta en un solo paso y reduce el tiempo de ciclo de inspección en un 40%.
- Julio de 2025: Wabtec Corporation completó su adquisición de USD 1.780 millones de la división de Tecnologías de Inspección de Evident, integrando carteras de pruebas ópticas automatizadas, de rayos X y ultrasónicas bajo una plataforma de inspección industrial unificada.
- Junio de 2025: Axxon y Mycronic lanzaron conjuntamente el sistema de inspección óptica automatizada de recubrimiento conforme Modus CCAOI, utilizando imágenes multiespectrales para verificar el espesor y la uniformidad del recubrimiento en tarjetas automotrices y aeroespaciales.
- Abril de 2025: Saki Corporation lanzó las series 3Si y 3Di-EX que combinan la inspección de pasta de soldadura y la inspección óptica automatizada posterior al reflujo en un solo gabinete, reduciendo el espacio en planta de fábrica en un 30%.
Alcance del Informe Global del Mercado de Inspección y Pruebas de Tarjetas de Circuito Impreso
El Mercado de Inspección y Pruebas de Tarjetas de Circuito Impreso abarca los procesos, servicios y tecnologías utilizados para inspeccionar y probar tarjetas de circuito impreso para garantizar su calidad, funcionalidad y cumplimiento con los estándares de la industria. Esto incluye varios métodos de inspección y prueba aplicados en diferentes etapas de fabricación, atendiendo a diversas industrias de usuarios finales.
El Informe del Mercado de Inspección y Pruebas de Tarjetas de Circuito Impreso está segmentado por Tipo de Inspección y Prueba (Servicios de Inspección Óptica, Servicios de Inspección por Rayos X, Servicios de Pruebas Eléctricas, Servicios de Pruebas Funcionales y Detección de Estrés por Quemado), Etapa de Fabricación (Inspección de PCB Desnudo, Inspección de Ensamblaje de Tarjetas de Circuito Impreso en Proceso y Pruebas de Ensamblaje de Tarjetas de Circuito Impreso al Final de la Línea), Usuario Final (Electrónica de Consumo, Automotriz, Industrial, Médico, Comunicaciones y Redes, Aeroespacial y Defensa, Computación y Otros Usuarios Finales) y Geografía (América del Norte, Europa, Asia-Pacífico y Resto del Mundo). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
Resumen de la segmentación
| Servicios de Inspección Óptica |
| Servicios de Inspección por Rayos X |
| Servicios de Pruebas Eléctricas |
| Servicios de Pruebas Funcionales |
| Detección de Estrés por Quemado |
| Inspección de PCB Desnudo |
| Inspección de Ensamblaje de Tarjetas de Circuito Impreso en Proceso |
| Pruebas de Ensamblaje de Tarjetas de Circuito Impreso al Final de la Línea |
| Electrónica de Consumo |
| Automotriz |
| Industrial |
| Médico |
| Comunicaciones y Redes |
| Aeroespacial y Defensa |
| Computación |
| Otros Usuarios Finales |
| América del Norte | Estados Unidos |
| Resto de América del Norte | |
| Europa | Alemania |
| Reino Unido | |
| Países Bajos | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Taiwán | |
| Japón | |
| India | |
| Corea del Sur | |
| Sudeste Asiático | |
| Resto de Asia-Pacífico | |
| Resto del Mundo |
| Por Tipo de Inspección y Prueba | Servicios de Inspección Óptica | |
| Servicios de Inspección por Rayos X | ||
| Servicios de Pruebas Eléctricas | ||
| Servicios de Pruebas Funcionales | ||
| Detección de Estrés por Quemado | ||
| Por Etapa de Fabricación | Inspección de PCB Desnudo | |
| Inspección de Ensamblaje de Tarjetas de Circuito Impreso en Proceso | ||
| Pruebas de Ensamblaje de Tarjetas de Circuito Impreso al Final de la Línea | ||
| Por Usuario Final | Electrónica de Consumo | |
| Automotriz | ||
| Industrial | ||
| Médico | ||
| Comunicaciones y Redes | ||
| Aeroespacial y Defensa | ||
| Computación | ||
| Otros Usuarios Finales | ||
| Por Región | América del Norte | Estados Unidos |
| Resto de América del Norte | ||
| Europa | Alemania | |
| Reino Unido | ||
| Países Bajos | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Taiwán | ||
| Japón | ||
| India | ||
| Corea del Sur | ||
| Sudeste Asiático | ||
| Resto de Asia-Pacífico | ||
| Resto del Mundo | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el valor proyectado de las actividades globales de inspección y pruebas de tarjetas de circuito impreso para 2031?
Se prevé que el mercado alcance USD 5.940 millones para 2031.
¿Qué modalidad de inspección está creciendo más rápido hasta 2031?
Se espera que los servicios de inspección por rayos X registren la CAGR más alta del 5,92% porque detectan defectos subsuperficiales invisibles para los sistemas ópticos.
¿Por qué se considera Asia-Pacífico la región clave para la demanda de inspección de tarjetas de circuito impreso?
La región alberga más del 70% de la capacidad de fabricación de tarjetas de circuito impreso y de proveedores subcontratados, y sus fábricas están expandiendo líneas de empaquetado avanzado que requieren inspección de alta resolución.
¿Cómo están influyendo las tendencias automotrices en los requisitos de inspección?
Los módulos de potencia de vehículos eléctricos y las tarjetas de ADAS imponen estándares de cero defectos de la Clase 3 de IPC-A-610, impulsando la cobertura de inspección óptica automatizada y rayos X al 100% en cada unidad.
¿Qué barreras ralentizan la adopción para los fabricantes pequeños y medianos?
Los costos de capital que superan USD 400.000 para la inspección óptica automatizada 3D y USD 1 millón para los sistemas de rayos X de tomografía computarizada, junto con la escasez de ingenieros de pruebas calificados, retrasan las compras de equipos en los mercados emergentes.