
Análisis del Mercado de Circuitos Impresos por Mordor Intelligence
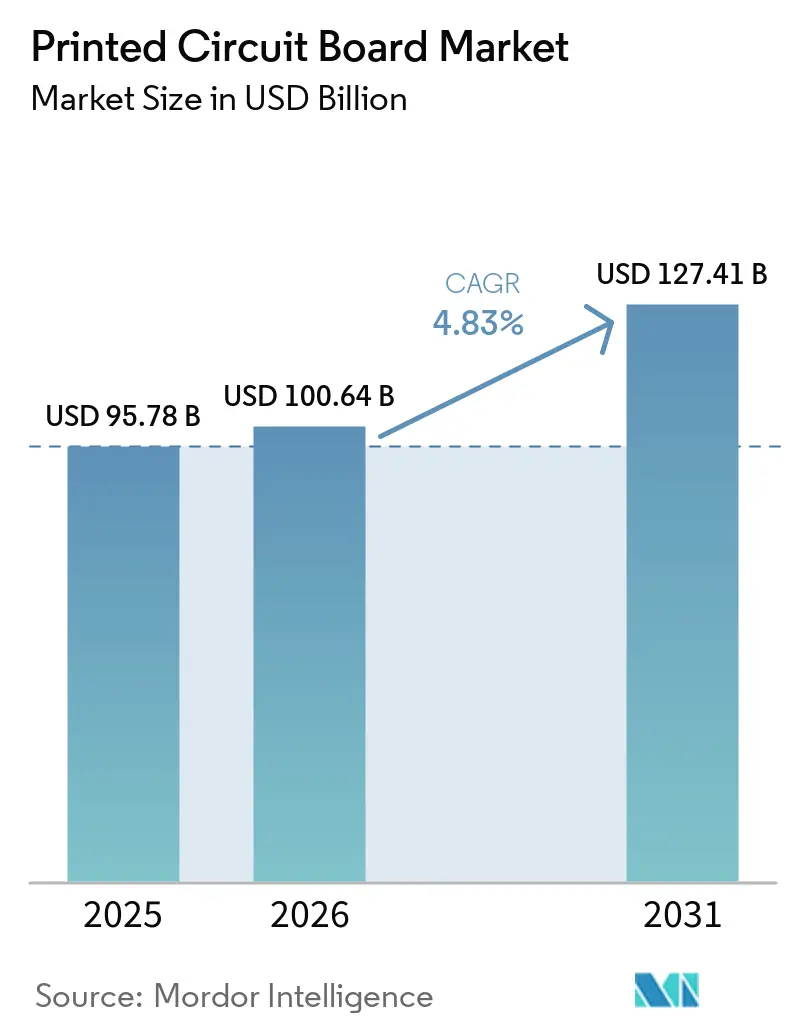
Se proyecta que el tamaño del mercado de circuitos impresos se expanda desde 100,6 mil millones de USD en 2026 y 105,5 mil millones de USD en 2027 hasta 136 mil millones de USD para 2032, registrando una CAGR del 5,21% entre 2027 y 2032.
La producción de hardware de IA y los programas de tracción eléctrica de Alemania conectan el aumento de la producción de sistemas con la demanda recurrente de electrónica. El empaquetado de chiplets y los requisitos de placas de baja pérdida añaden un desafío de fabricación que una capacidad más especializada puede abordar. La inversión en capacidad ofrece, por tanto, una vía diferenciada hacia el negocio, pero los costes de materias primas y las limitaciones de talento en diseño pueden ralentizar el paso de los programas de clientes a los ingresos por placas. La posición comercial más sólida combina la capacidad de proceso requerida con un programa de producción ejecutable, por lo que el espacio adicional de fábrica debe traducirse en interconexiones entregables.
Conclusiones Clave del Informe
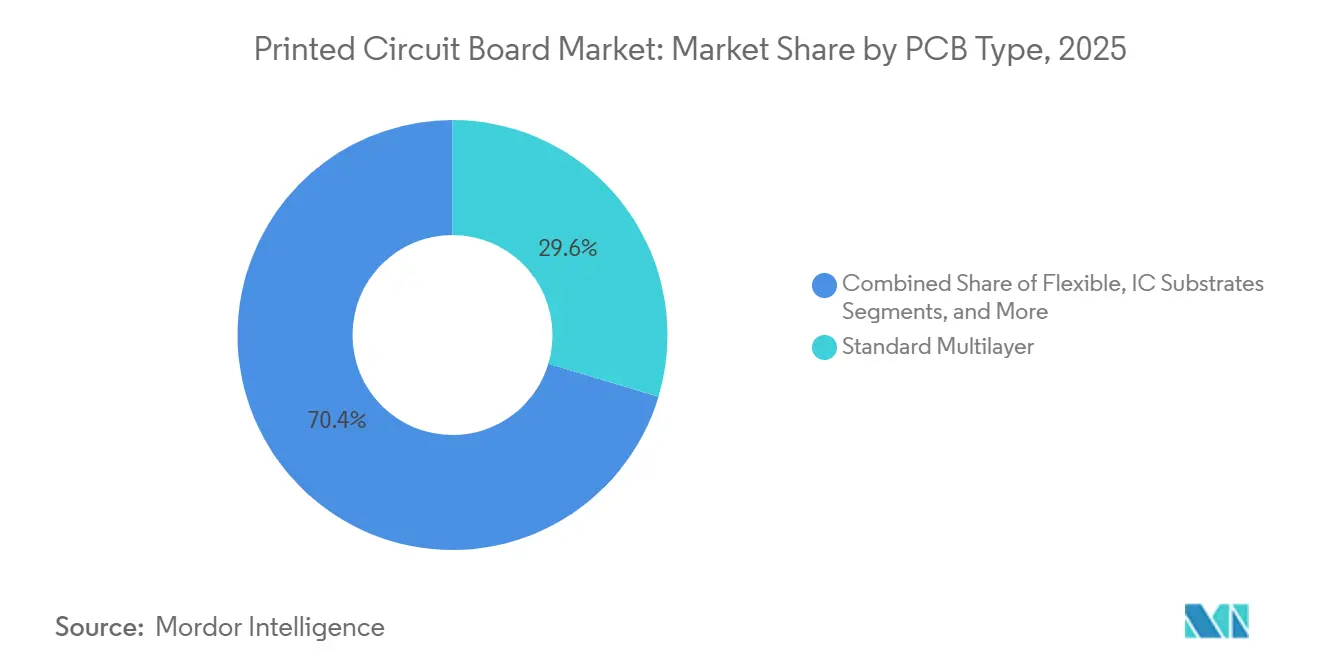
- Por tipo de PCB, las placas multicapa estándar (no HDI) lideraron con una participación del 29,48% en el mercado de circuitos impresos en 2026, mientras que se proyecta que los circuitos flexibles (FPC) crezcan más rápido con una CAGR del 5,79% entre 2027 y 2032.
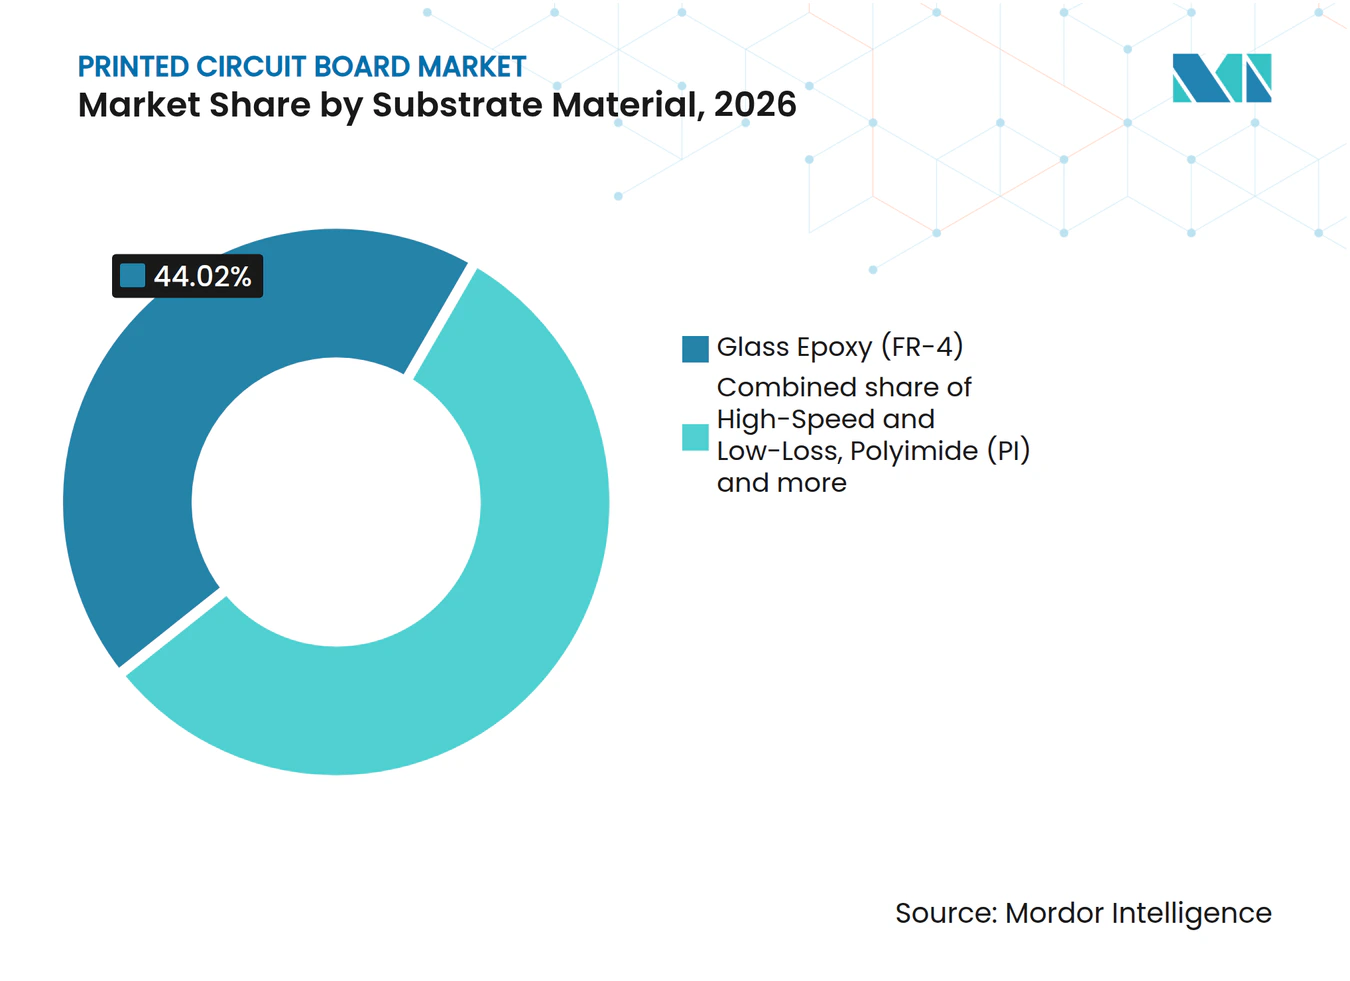
- En cuanto a materiales de sustrato, el epoxi de vidrio (FR-4) lideró con una participación del 44,02% en el tamaño del mercado de circuitos impresos en 2026, y se prevé que los materiales de alta velocidad y baja pérdida crezcan más rápido con una CAGR del 5,78% entre 2027 y 2032.
- Entre las industrias de usuarios finales, la electrónica de consumo lideró con una participación del 41,82% en los ingresos por PCB en 2026, mientras que se prevé que el segmento de telecomunicaciones y 5G crezca más rápido con una CAGR del 5,75% entre 2027 y 2032.
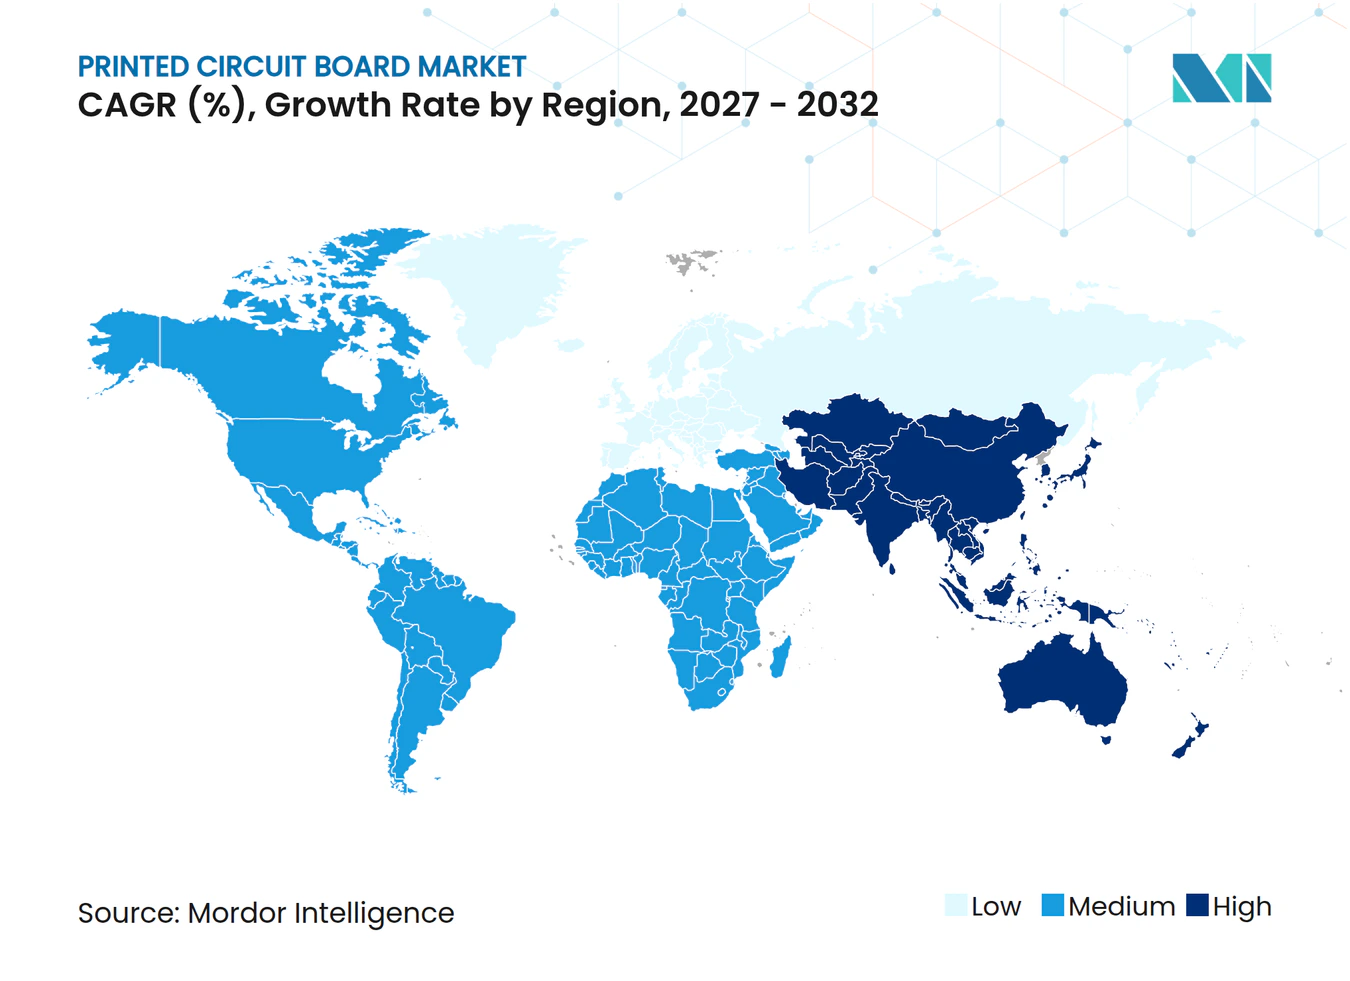
- Geográficamente, Asia-Pacífico lideró con una participación del 82,66% en los ingresos globales por PCB en 2026 y se prevé que crezca más rápido con una CAGR del 5,25% entre 2027 y 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Aumento de la Demanda de Servidores de IA y Computación de Alto Rendimiento | +2.6% | América del Norte, Europa y Asia-Pacífico | Corto plazo (≤ 2 años) |
| Contenido Acelerado de Electrónica de Potencia para Vehículos Eléctricos | +1.5% | Alemania y China | Mediano plazo (2-4 años) |
| Despliegue de 5G y Prototipado de 6G Impulsando la Adopción de HDI | +1.3% | Asia-Pacífico, Europa y América del Norte | Mediano plazo (2-4 años) |
| Cambio hacia Sustratos de CI Avanzados para la Integración de Chiplets | +1.2% | Asia-Pacífico y América del Norte | Largo plazo (≥ 4 años) |
| Incentivos de Relocalización en EE. UU. y la UE para Cadenas de Suministro Críticas de PCB | +0.6% | Estados Unidos de América | Mediano plazo (2-4 años) |
| Adopción de Materiales de Pérdida Ultrabaja para Señalización de 112-224 Gbps por Canal | +0.4% | República Popular China | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Aumento en la Demanda de Servidores de IA y Computación de Alto Rendimiento
La demanda de servidores de IA se expande tanto a través de entregas físicas de sistemas como de nuevos pedidos. Dell Technologies reportó 16,4 mil millones de USD en ingresos por servidores optimizados para IA en su segundo trimestre fiscal 2027 finalizado el 31 de julio de 2026, un aumento del 100% interanual.[1] El aumento de las ventas unitarias impulsó la mayor parte de ese crecimiento, con precios de venta promedio más altos contribuyendo en menor medida. Dell también registró pedidos récord de servidores de IA por 60,9 mil millones de USD durante el trimestre. La expansión liderada por envíos ofrece a los productores de PCB un mecanismo de demanda más allá de los precios más altos de los equipos. Convertir el mayor volumen de pedidos en ventas de placas dependerá de los calendarios de producción de servidores, lo que hace que la capacidad de entrega sea comercialmente más valiosa que la exposición a los anuncios de pedidos por sí solos.
Aceleración del Contenido de Electrónica de Potencia para Vehículos Eléctricos
La demanda de electrónica de potencia para vehículos eléctricos se expande tanto a través de una mayor potencia de tracción como de programas comerciales de inversores. La planta de Kassel de Volkswagen Group Components aumentó la producción de tracción eléctrica en aproximadamente un 24% interanual hasta superar las 850.000 unidades en 2025.[2] Su red integrada abarca ingeniería de tracción eléctrica, industrialización y electrónica de potencia, con Kassel contribuyendo a llevar las unidades de tracción y los inversores de pulso a la producción en serie. En septiembre de 2025, Schaeffler reportó la producción en volumen en Tianjin, China, de un submódulo de inversor de alta tensión destinado a los nuevos modelos de vehículos eléctricos de un fabricante de automóviles chino líder. Estos ejemplos de producción conectan la oportunidad electrónica tanto con los sistemas de tracción integrados como con los módulos especializados. Para los proveedores de PCB, la participación en dichos programas de fabricación puede convertir una aplicación de diseño en demanda de producción recurrente.
Despliegue de 5G y Prototipado de 6G Impulsando la Adopción de HDI
La amplia adopción comercial del 5G otorga a la oportunidad HDI una base de servicio establecida junto con el desarrollo de próxima generación. La Unión Internacional de Telecomunicaciones (UIT) estimó que la cobertura 5G alcanzó al 55% de la población mundial en 2025.[3] Ericsson reportó que las suscripciones globales de 5G aumentaron en 162 millones en el primer trimestre de 2026, alcanzando los 3.100 millones. En conjunto, la amplia cobertura de red y el creciente uso de servicios favorecen un énfasis en los programas comerciales de equipos 5G. Esa escala comercial convierte al equipamiento para redes operativas en el foco de clientes a más corto plazo para los proveedores de HDI, mientras que el desarrollo de próxima generación sigue una trayectoria de comercialización separada.
Migración hacia Sustratos Avanzados de Circuitos Integrados para Integración de Chiplets
La integración de chiplets convierte la capacidad de sustrato en parte de la oportunidad comercial creada por un cambio en la arquitectura de semiconductores. En 2025, Intel reportó que la IA y la computación de alto rendimiento aceleraron un cambio hacia diseños de chiplets interconectados integrados mediante empaquetado avanzado. La demanda de mayor rendimiento computacional y mayor eficiencia energética sustentó ese cambio. Intel señaló que los diseños desagregados a menudo requieren sustratos avanzados e introducen mayor complejidad de diseño y fabricación en comparación con las arquitecturas de un solo chip. La ejecución de fabricación puede, en consecuencia, convertirse en un elemento central de la participación de un productor de sustratos en los programas de chiplets, ya que la oportunidad sigue al diseño del paquete y sus requisitos técnicos.
Análisis del Impacto de las Restricciones*
| Restricción | Impacto (%) en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Volatilidad Prolongada en los Precios del Cobre y la Resina Epoxi | -1% | República Popular China | Corto plazo (≤ 2 años) |
| Escasez de Talento en Diseño Avanzado de PCB e Ingeniería de Procesos | -0.7% | Asia-Pacífico, América del Norte y Europa | Mediano plazo (2-4 años) |
| Aumento de los Costes de Cumplimiento ESG por Regulación de Aguas Residuales y PFAS | -0.5% | República Popular China | Mediano plazo (2-4 años) |
| Controles de Exportación Geopolíticos que Limitan el Equipamiento Avanzado de Sustratos | -0.2% | Asia-Pacífico y América del Norte | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Volatilidad Prolongada en los Precios del Cobre y la Resina Epoxi
La variabilidad en los costes de materiales puede limitar la expansión de PCB incluso cuando los fabricantes protegen el acceso al suministro. Kunshan Wanyuantong Electronics Technology Co., Ltd. reportó márgenes de beneficio bruto del 21,7% en 2024 y del 19,7% en 2025. Su rentabilidad reflejó ajustes combinados de precios de productos, mezcla de productos y presiones de costes que incluyeron fluctuaciones en materias primas. Para los productores que enfrentan esas presiones, las ventas adicionales ofrecen menos margen para absorber un cambio adverso en los costes de materiales. La empresa mantiene múltiples proveedores calificados para materiales clave y alinea una adquisición flexible con los planes de producción para mitigar el riesgo de suministro y la volatilidad de precios. Incluso con un suministro diversificado, los costes de insumos inciertos elevan el umbral de rentabilidad para comprometerse con producción adicional.
Escasez de Talento en Diseño Avanzado de PCB e Ingeniería de Procesos
El acceso limitado a diseñadores de PCB puede restringir el flujo de nuevos productos hacia la fabricación antes de que la capacidad instalada de fábrica sea relevante. En enero de 2025, la revista de la Asociación de Ingeniería de Circuitos Impresos (PCEA) reportó que una fuerza laboral envejecida y una alta demanda dejaban insuficientes especialistas capacitados disponibles para el diseño de PCB. Cuando esa disparidad persiste, añadir maquinaria por sí solo no puede aumentar el número de diseños listos para entrar en producción. La restricción puede, por tanto, afectar la capacidad de un proveedor para convertir la actividad de desarrollo de clientes en pedidos de placas ejecutables. También crea un problema de expansión diferente al de aumentar la producción en un diseño existente. Las escaseces de diseño pueden, en consecuencia, retrasar los ingresos de nuevos programas de placas incluso cuando el equipo de fabricación ya está instalado.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de PCB:
La Escala Multicapa Establecida se Encuentra con la Especialización en FPCLas placas multicapa estándar (no HDI) representaron una participación del 29,48% en el tamaño del mercado de circuitos impresos en 2026. El segmento más grande atiende diseños que requieren múltiples capas de circuitos sin especificar tecnología de interconexión de alta densidad. La densidad de interconexión adicional tiene valor comercial para estos programas cuando el diseño previsto lo requiere, lo que convierte un cambio en la arquitectura de la placa en una decisión de producto diferenciada. Mantener la capacidad multicapa estándar preserva, por tanto, la capacidad de un proveedor para atender programas en sus términos especificados, con relevancia comercial vinculada a la arquitectura de la placa y los requisitos del producto electrónico previsto.
Los circuitos flexibles (FPC) son el segmento de más rápido crecimiento, con una CAGR proyectada del 5,79% entre 2027 y 2032. Flexium Interconnect Inc. reportó que los FPC representaron el 94,91% de sus ingresos operativos en 2025. El negocio del grupo abarca diseño, desarrollo, fabricación y ventas de FPC, así como ensamblaje de módulos. Esta concentración sitúa el rendimiento de los FPC en el centro de la exposición comercial del proveedor, mientras que sus actividades se extienden más allá de la fabricación por sí sola. Atender programas a lo largo del diseño y la producción puede, en consecuencia, otorgar a un especialista en FPC un papel más amplio en el ciclo de producto del cliente, con el ensamblaje de módulos representando una capacidad comercial adicional.



Por Material de Sustrato:
Capacidad de Epoxi de Vidrio y Demanda de Baja PérdidaEl epoxi de vidrio (FR-4) representó una participación del 44,02% en el mercado de circuitos impresos en 2026. Kingboard Laminates reportó que sus plantas existentes de laminados de epoxi de vidrio operaron cerca de su plena capacidad en 2025. El grupo señaló que el crecimiento adicional dependía de capacidad adicional mediante expansión, construcción o adquisición de plantas, y no ofreció garantías de que sus aumentos planificados se lograrían. Para el segmento más grande, esto ilustra cómo mantener una gran base operativa puede convertir la capacidad incremental en la restricción comercial, con ventas adicionales de laminados dependientes de convertir nuevas inversiones en producción productiva.
Los materiales de alta velocidad y baja pérdida son el segmento de más rápido crecimiento, con una CAGR proyectada del 5,78% entre 2027 y 2032. En junio de 2026, la revista PCEA reportó una fuerte demanda de servidores de IA para PCB de gran formato con más de 40 capas y características de pérdida ultrabaja. La revista vinculó esa demanda al crecimiento tanto en volúmenes como en precios en el sector de laminados recubiertos de cobre. La apertura comercial combina, por tanto, el rendimiento de materiales y los requisitos de desempeño, haciendo que la capacidad de atender programas complejos de placas para servidores de IA sea tan importante como la cantidad de capacidad de laminado añadida para satisfacer las crecientes necesidades de producción.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Industria de Usuario Final:
La Escala del Consumidor se Encuentra con la Construcción de TelecomunicacionesLa electrónica de consumo fue el segmento más grande, con una participación del 41,82% en los ingresos globales por PCB en 2026. Apple reportó 54,3 mil millones de USD en ventas netas de iPhone para los 3 meses finalizados el 27 de junio de 2026. En su negocio combinado de electrónica de consumo y placas para computadoras, Avary Holding (Shenzhen) Co., Ltd. señaló que estaba avanzando en el desarrollo y la producción en masa de productos de IA en el borde, incluidas gafas de IA, en 2025. Estas actividades sitúan las ventas de dispositivos establecidos y los programas emergentes de IA en el borde dentro de la misma amplia categoría de usuario final. Los programas emergentes de IA en el borde ofrecen, por tanto, una vía de renovación de productos dentro de la electrónica de consumo, permitiendo a los proveedores ampliar las aplicaciones atendidas por ese negocio establecido.
Se proyecta que las telecomunicaciones y el 5G sean el segmento de más rápido crecimiento, con una CAGR del 5,75% entre 2027 y 2032. La red 5G de China contaba con 4,84 millones de estaciones base a finales de 2025, tras una adición neta de 588.000 durante el año. China también tenía 1.200 millones de usuarios móviles de 5G a finales de 2025, lo que representa el 65,9% de sus usuarios móviles. La construcción de nuevas estaciones base proporciona una vía física hacia la producción de placas para telecomunicaciones, convirtiendo las adiciones de red en una señal comercial más específica para los fabricantes que la penetración de servicios por sí sola.
Análisis Geográfico
Mercado de Circuitos Impresos en Asia-Pacífico
Asia-Pacífico, la mayor geografía, representó el 82,66% del tamaño del mercado de circuitos impresos en 2026 y se proyecta que sea la geografía de más rápido crecimiento, con una CAGR del 5,25% entre 2027 y 2032. El grupo de Zhen Ding Technology Holding Ltd. inició la producción en pequeño volumen de sustratos ABF para empaquetado avanzado en el Parque de Kaohsiung, Taiwán, en la primera mitad de 2026. La empresa esperaba una aceleración en la segunda mitad de 2026 y había reasignado capacidad designada para PCB rígidos de interconexión de alta densidad inteligente y alto número de capas hacia productos de tarjetas de sonda de mayor especificación. Delton Technology (Guangzhou) Inc., un productor de PCB multicapa y de alto número de capas, reportó que su filial en Tailandia comenzó la producción en junio de 2025. El crecimiento regional puede, por tanto, combinar la producción especializada de sustratos con nuevas ubicaciones de placas multicapa, mientras que la reasignación de capacidad hace que la mezcla de productos sea tan importante como la huella de fábrica.
El informe de 2025 de la Comisión de Revisión Económica y de Seguridad entre EE. UU. y China describió a los productores estadounidenses como fabricantes principalmente de placas especializadas de bajo volumen para productos industriales, médicos, de defensa y aeroespaciales, con muchos dependientes de contratos de defensa para continuar sus operaciones. En Canadá, FTG Circuits negoció y ratificó un nuevo convenio colectivo de 4 años con los empleados representados en su instalación de Toronto en el tercer trimestre de 2026, con vencimiento en julio de 2030. En Europa, AT&S AG inauguró su centro de investigación y producción de sustratos de CI en Leoben, Austria, en junio de 2025, con 420 nuevos empleados ya trabajando allí. En América del Norte, los plazos acordados más largos para la fuerza laboral pueden reducir un elemento de incertidumbre operativa, mientras que el centro europeo vincula el desarrollo de sustratos de CI con la producción local.
El Resto del Mundo incluye la adquisición de PCB vinculada a proyectos y la fabricación local, ilustrada por Brasil. En marzo de 2025, la Fundação Instituto Nacional de Telecomunicações contrató a Griffus PCB para suministrar placas para su proyecto Sebrae Trivale VOT. SGS do Brasil certificó el sistema de gestión de Griffus PCB para la fabricación de PCB bajo la norma ISO 9001:2015, con validez desde el 18 de febrero de 2025 hasta el 18 de febrero de 2028, sujeto a auditorías de vigilancia satisfactorias. La financiación vinculada al proyecto del comprador ató la adquisición a un programa definido y su decisión de compra institucional. Para los fabricantes orientados a proyectos, las oportunidades de ingresos siguen, en consecuencia, las decisiones de compra del programa institucional, mientras que la certificación describe un aspecto separado de la organización de fabricación del proveedor.
Ediciones regionales
Marco Regulatorio y Perspectivas
Las jurisdicciones seleccionadas comparan los requisitos medioambientales para los operadores de instalaciones de PCB, con calificaciones actuales de Medio que reflejan el trabajo de cumplimiento operativo definido. La evaluación de dirección de los Estados Unidos se refiere a operaciones sin galvanoplastia de cromo, mientras que los deberes adicionales de gestión de sistemas de Alemania bajo las conclusiones pertinentes sobre las mejores técnicas disponibles (MTD) dependen de la instalación cubierta y su categoría de transición. Los requisitos nacionales de descarga de PCB de China se aplicaron a las nuevas instalaciones desde el 1 de julio de 2021 y a las instalaciones existentes desde el 1 de enero de 2024, con las provincias autorizadas a establecer normas más estrictas. La categoría de tratamiento de superficies de la Directiva de Emisiones Industriales (DEI) pertinente de Alemania cubre el tratamiento electrolítico o químico de metales o plásticos con cubas de tratamiento superiores a 30 m³.
Tabla Regulatoria
| Factor de decisión | Estados Unidos | Alemania | China |
|---|---|---|---|
| Autoridad principal | Agencia de Protección Ambiental de los EE. UU. | Regierungspräsidium Freiburg para sitios industriales calificados en su distrito | Ministerio de Ecología y Medio Ambiente; Oficina de Ecología y Medio Ambiente de Jiangmen y la sucursal de Taishan para el ejemplo de proyecto local |
| Instrumentos clave o dirección | 40 CFR Parte 433; exclusiones para talleres de trabajo de descarga indirecta existentes y fabricantes independientes de PCB cubiertos por la Parte 413 | Anexo 40 de la Ordenanza de Aguas Residuales para aguas residuales principalmente de la fabricación de PCB y el procesamiento asociado; marco del Artículo 14a de la DEI de la UE | GB 39731-2020 y normas provinciales más estrictas donde corresponda |
| Efecto comercial | Cumplimiento de descarga de procesos para la fabricación cubierta y las operaciones enumeradas asociadas | Permiso de derecho de aguas para sitios del distrito con instalaciones de emisiones industriales de la UE o de accidentes graves; el Anexo 40 excluye los flujos de refrigeración, tratamiento de agua de operación y aguas pluviales | Controles de monitoreo y descarga, con límites nacionales/provinciales aplicables más estrictos para el proyecto aprobado de Jiangmen |
| Atractivo actual de la política | Medio | Medio | Medio |
| Dirección futura del atractivo de la política | Sin cambios | Endurecimiento | Sin cambios |
| Fuente: Mordor Intelligence | |||
Para las operaciones de PCB en los Estados Unidos sin galvanoplastia de cromo, los deberes aplicables de la Parte 433 proporcionan continuidad mientras que la acción de la agenda PFAS de 2026 figura en la etapa de norma propuesta para aguas residuales de cromo. La evaluación de endurecimiento de Alemania refleja el plazo del 1 de julio de 2027 de la UE para que los operadores del Capítulo II cubiertos preparen e implementen sistemas de gestión ambiental alineados con las conclusiones de MTD del sector, excluyendo las instalaciones del Artículo 3(4) de la Directiva (UE) 2024/1785. Este plazo es distinto de los requisitos de permiso del Artículo 14(1)(ba) para ciertas instalaciones existentes, que siguen los activadores de transición separados del Artículo 3(2) de la directiva modificadora. La norma actual de China y la aprobación de Taishan de Jinchengda Circuit en diciembre de 2025 respaldan la continuidad bajo límites nacionales/provinciales aplicables más estrictos, utilizando condiciones de descarga directa inicialmente y condiciones de descarga indirecta si el tratamiento centralizado entra en funcionamiento.
Etapas de la Cadena de Valor
La comparación sigue la lámina de cobre, los laminados recubiertos de cobre y la fabricación de placas a través de los productos que venden los proveedores y las restricciones sobre la producción adicional. Co-Tech Development Corporation reportó que la lámina de cobre electrolítica representó el 100% de su mezcla de negocios en 2025. Los ingresos de la División de Laminados de Kingboard Laminates aumentaron un 10% en 2025. Estos ejemplos distinguen el suministro especializado de materiales de las etapas de conversión que transforman los insumos intermedios en suministro de placas terminadas.
Tabla de Análisis de la Cadena de Valor
| Actividad principal | Participantes clave | Captura de valor | Cuello de botella | Respuesta de resiliencia |
|---|---|---|---|---|
| Producción de lámina de cobre | Productores de lámina de cobre como Co-Tech Development Corporation | Ventas de lámina de cobre | Crecimiento del suministro de HVLP4 rezagado respecto a la demanda de IA, según Co-Tech | Escalonar las adiciones de capacidad de alta calidad con los requisitos de materiales intermedios |
| Producción de laminados recubiertos de cobre | Productores de laminados como Kingboard Laminates Holdings Limited | Ventas de laminados | Coordinación del suministro especializado de lámina y la capacidad de laminados | Alinear la expansión de laminados con la disponibilidad de los grados de lámina requeridos |
| Fabricación de PCB | Fabricantes de PCB como TTM Technologies Inc. y Unimicron Technology Corp. | Ventas de placas | Escalar los procesos requeridos para productos de interconexión avanzada | Combinar la inversión en fabricación con el soporte de procesamiento y servicio del proveedor de equipos |
| Fuente: Mordor Intelligence | ||||
El informe anual de 2025 de Co-Tech atribuyó la brecha entre oferta y demanda de HVLP4 a las altas barreras técnicas y la difícil expansión de capacidad. El equipamiento adicional de fabricación por sí solo no puede resolver la escasez del grado particular de lámina necesario en la cadena de suministro. En la producción orientada a la IA, la capacidad especializada de lámina puede, por tanto, determinar cuánta inversión posterior se vuelve productiva, desplazando la importancia comercial de la expansión hacia la capacidad de material requerida.
Panorama Competitivo
Concentración del Mercado
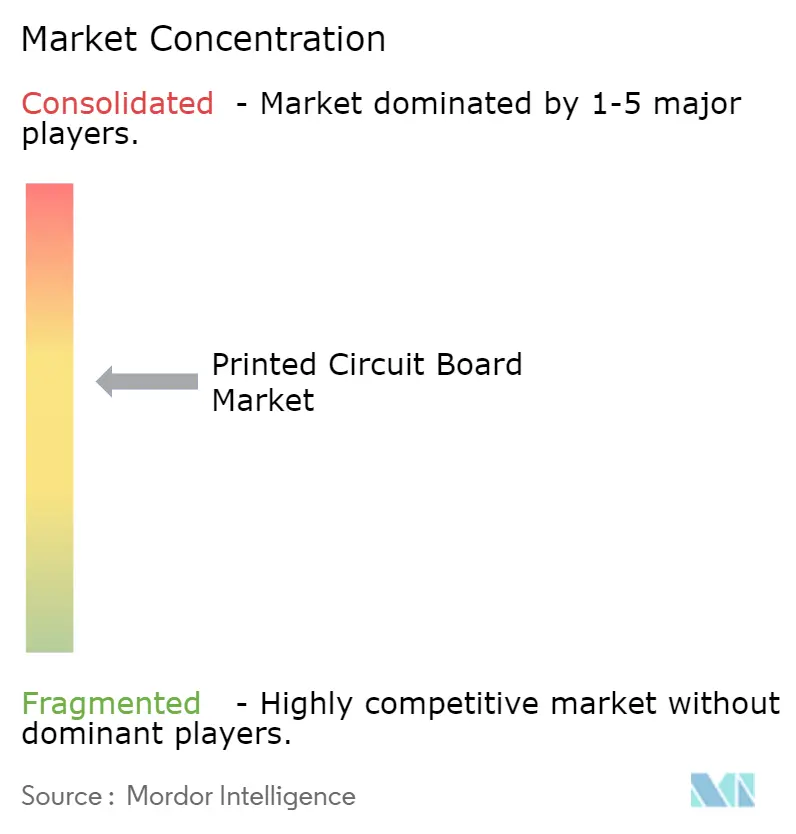
Un campo moderadamente fragmentado incluye al grupo de Zhen Ding Technology Holding Ltd., que suministra PCB, sustratos y módulos a clientes de marcas y servicios de fabricación electrónica. Unimicron Technology Corp. compite en la fabricación comercial de PCB, mientras que Tripod Technology Corporation reportó un crecimiento del 11,54% en los ingresos consolidados de 2025 e identificó los PCB como su producto principal. TTM Technologies Inc. atiende programas aeroespaciales y de defensa con capacidad de PCB Ultra-HDI y empaquetado avanzado. MEKTEC Corporation (anteriormente Nippon Mektron Ltd.), parte del Grupo NOK, suministra FPC principalmente a fabricantes de automóviles desde sus sitios de desarrollo y producción en Europa. Esta combinación ofrece a los compradores alternativas en amplitud de cartera y enfoque de aplicación, haciendo que la capacidad de atender un programa de placas particular sea una base importante de competencia.
TTM inauguró su instalación Ultra-HDI de 215.000 pies cuadrados en su campus de Syracuse, Nueva York, el 22 de junio de 2026. La instalación de propósito específico combina la producción de PCB y empaquetado avanzado para programas aeroespaciales y de defensa, ofreciendo a esos programas una opción de fabricación adicional en los EE. UU. A nivel empresarial, TTM señaló que se requería la habilitación de seguridad de la instalación para ganar y ejecutar contratos clasificados del Departamento de Guerra y ciertos otros contratos del gobierno de los EE. UU. Para los competidores que buscan el mismo trabajo clasificado, la competencia requiere, por tanto, tanto la capacidad de interconexión ofrecida como la habilitación de seguridad aplicable, elevando la tarea de entrada más allá de construir espacio de fábrica equivalente para la producción comercial general de PCB.
La estrategia europea de MEKTEC ilustra una ruta diferente para mejorar la organización comercial en torno a una base de producción de FPC existente. Con efecto a partir del 1 de enero de 2025, consolidó 3 empresas del grupo alemán en Mektec Europe GmbH, centralizando la producción y las ventas alemanas. La empresa señaló que el movimiento tenía como objetivo acelerar las decisiones y fortalecer su respuesta al mercado europeo. Para los clientes de FPC automotrices, esa organización puede proporcionar una única entidad alemana para la coordinación de producción y ventas. La diferenciación competitiva puede, por tanto, provenir de consolidar la vía entre los requisitos de un fabricante de automóviles y la producción regional de FPC, incluso cuando las ubicaciones de fabricación subyacentes ya están establecidas.
Líderes de la Industria de Circuitos Impresos
-
Zhen Ding Technology Holding Ltd.
-
Unimicron Technology Corp.
-
Tripod Technology Corporation
-
TTM Technologies Inc.
-
MEKTEC Corporation
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Circuitos Impresos Empresas cubiertas en este informe
- Zhen Ding Technology Holding Ltd.
- Unimicron Technology Corp.
- MEKTEC Corporation
- TTM Technologies Inc.
- Samsung Electro-Mechanics Co., Ltd.
- Compeq Manufacturing Co., Ltd.
- Tripod Technology Corporation
- Shennan Circuits Co., Ltd.
- Young Poong Electronics Co., Ltd.
- Ibiden Co., Ltd.
- HannStar Board Corp.
- AT&S AG
- LG Innotek Co., Ltd.
- Kinwong Electronic Co., Ltd.
- DSBJ (Dongshan Precision)
- Kingboard Holdings Ltd.
- Shinko Electric Industries Co., Ltd.
- Flexium Interconnect Inc.
- Nan Ya PCB Corp.
- Isola Group
Oportunidades Clave para los Participantes del Mercado
Estas oportunidades comparan la especialización en PCB para servidores de IA con estrategias de capital e insumos locales para la producción de PCB multicapa. La política de componentes de Uttar Pradesh cubre proyectos calificados de PCB multicapa y es efectiva desde el 1 de abril de 2025 hasta el 31 de marzo de 2031. La prueba comercial difiere entre entregar placas más exigentes y organizar un proyecto de fabricación calificado en torno a su financiamiento y suministro de materiales.
Tabla de Oportunidades de Mercado
| Oportunidad | Por qué ahora | Comprador / segmento líder | Estrategia recomendada | Barrera principal | Beneficiarios probables |
|---|---|---|---|---|---|
| PCB especializados para servidores de IA | Actualizaciones de especificaciones de placas relacionadas con IA | Computación y Centros de Datos | Calificar plataformas de PCB de alto número de capas y baja pérdida | Lograr la complejidad de capas requerida y el rendimiento de pérdida de señal | Fabricantes avanzados de PCB multicapa |
| Producción modernizada de PCB multicapa | Disposiciones de apoyo de capital para unidades calificadas | Unidades de PCB existentes calificadas en Uttar Pradesh | Escalonar las mejoras de capital según los términos de subsidio aplicables | Financiamiento y puesta en marcha de equipos de producción mejorados | Fabricantes calificados de PCB multicapa |
| Producción de PCB multicapa localmente integrada | Incentivo adicional para la obtención o fabricación local calificada de laminados | Fabricación de PCB multicapa en Uttar Pradesh | Construir la producción de placas en torno al suministro local calificado de laminados | Coordinar la disponibilidad de laminados con la producción de PCB | Productores de PCB elegibles con integración de materiales locales |
| Fuente: Mordor Intelligence | |||||
La disposición de laminados locales añade un 1% para la obtención o fabricación calificada dentro del estado, sujeto a otras condiciones de elegibilidad. La política limita el incentivo estatal al 50% cuando la fuente calificada está fuera de Uttar Pradesh, y la obtención parcial se trata de forma proporcional. Las unidades elegibles no cubiertas o aprobadas bajo el esquema ECMS de India tienen una vía separada de subsidio de capital del 20%. La apertura central es la capacidad de fabricación que satisface una especificación de placa definida o un modelo de producción local calificado, con apoyo financiero que complementa el trabajo necesario para establecer una producción de PCB vendible.
Desarrollos recientes de la industria en Mercado de Circuitos Impresos
- Oct 2026: TTM Technologies Inc. anunció una expansión planificada de capacidad de PCB específica para IA por 400 millones de USD en 4 instalaciones chinas y su planta en Penang, Malasia, adicional a su compromiso previamente divulgado de 1.200 millones de USD para 2025-2029.
- Jun 2026: El jefe de gobierno de Uttar Pradesh y el ministro de electrónica de India colocaron las primeras piedras en Jewar para 2 proyectos de fabricación electrónica cuyas instalaciones fabricarían PCB multicapa avanzados.
- Jun 2026: TTM Technologies Inc. inauguró una instalación de 215.000 pies cuadrados en su campus de Syracuse, Nueva York, para PCB Ultra-HDI y empaquetado avanzado al servicio de programas aeroespaciales y de defensa.
Mercado de Circuitos Impresos Alcance del informe y metodología de investigación
Definición del Mercado y Cobertura
El mercado de circuitos impresos mide el gasto anual en circuitos impresos fabricados y sustratos de paquetes de CI vendidos en el mercado global. El valor se mide al precio de venta del productor de PCB antes del ensamblaje de la placa.
Exclusiones del alcance: Se excluyen los ensamblajes de circuitos impresos, los insumos de sustratos vendidos por separado, incluidos los laminados recubiertos de cobre, la lámina de cobre y las resinas, los componentes electrónicos montados vendidos por separado, incluidos los semiconductores, y los productos electrónicos terminados.
Descripción General de la Segmentación
- Por Tipo de PCB
- Multicapa Estándar (no HDI)
- Rígido de 1-2 Caras
- Interconexión de Alta Densidad (HDI)
- Circuitos Flexibles (FPC)
- Sustratos de Circuitos Integrados (Sustratos de Empaquetado)
- Rígido-Flex
- Otros Tipos de PCB
- Por Material de Sustrato
- Epoxi de Vidrio (FR-4)
- Alta Velocidad y Baja Pérdida
- Poliimida (PI)
- Resinas de Empaquetado (BT y ABF)
- Otros Materiales de Sustrato
- Por Industria de Usuario Final
- Electrónica de Consumo
- Computación y Centros de Datos
- Telecomunicaciones y 5G
- Automotriz y Vehículos Eléctricos
- Industrial y Potencia
- Salud y Médico
- Aeroespacial y Defensa
- Otras Industrias de Usuario Final
- Por Región
- América del Norte
- Estados Unidos
- Resto de América del Norte
- Europa
- Alemania
- Reino Unido
- Italia
- Resto de Europa
- Asia-Pacífico
- China
- Taiwán
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia-Pacífico
- Resto del Mundo
- América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
Las fuentes públicas, como la referencia de procesos de PCB del Centro Común de Investigación de la Comisión Europea, la guía PRODCOM de Eurostat, la serie de cobertura de redes móviles de la UIT y los informes de TechNews sobre datos de la industria de PCB, proporcionan contexto técnico de producción, medidas comparables de producción vendida, indicadores de conectividad posterior y resultados reportados de la industria. Estas fuentes pueden ayudar a relacionar la producción de placas y la mezcla de productos con la demanda del mercado final, manteniendo los envíos de electrónica separados de las ventas de los productores de PCB.
Los informes anuales de empresas, los registros regulatorios, los materiales para inversores y la prensa especializada de reputación pueden complementar estas fuentes verificando la capacidad reportada, la mezcla de productos, los costes de materiales y las aplicaciones de clientes frente a los indicadores de la industria. Las fuentes nombradas son ilustrativas y no exhaustivas, y otras fuentes informan la recopilación, validación y aclaración.
Entrevistas Primarias y Encuestas
Se buscarían entrevistas estructuradas y respuestas de encuestas de ejecutivos de fabricantes de PCB, líderes de ventas y planificación, especialistas en sustratos de paquetes y gerentes de adquisiciones o diseño de electrónica en toda la cadena de suministro global. Estos encuestados pueden verificar las estimaciones secundarias de ventas de productores, mezcla de productos, precios, capacidad y demanda regional, mientras que las brechas no resueltas se comparan con divulgaciones independientes de empresas y series de la industria. Las evidencias contradictorias se seguirían con los encuestados pertinentes y se conservarían como un rango para revisión analítica cuando no se disponga de un punto único respaldado.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Posición del encuestado | Región |
|---|---|---|
| Nivel superior: 25% | Directores ejecutivos: 20% | APAC: 50% |
| Nivel medio: 55% | Líderes funcionales/de unidad: 35% | EMEA: 25% |
| Actores más pequeños: 20% | Gerentes: 45% | Américas: 25% |
Dimensionamiento del Mercado y Previsión
El analista estima el valor anual global al precio de venta en fábrica del productor de PCB, comenzando con las ventas globales reportadas de placas y sustratos de paquetes y verificando el total frente a evidencia de producción, comercio y proveedores. Los indicadores clave incluyen los envíos de placas fabricadas, los precios de venta promedio por tipo de placa, las ventas de productores de sustratos de paquetes, la producción de equipos del mercado final en computación, telecomunicaciones y automotriz, y la producción manufacturera regional. Estos ayudan a distinguir los cambios en volumen, mezcla de productos, precios y ubicación. Las participaciones de segmento reportadas se ensamblan a partir de desgloses de proveedores e industria y se verifican en tipo de PCB, material de sustrato, industria de usuario final y región, con cada categoría vinculada a la venta de la placa terminada o el sustrato. Una regresión multivariante puede proyectar el valor total a partir de las ventas históricas y estos indicadores de demanda y precios, con análisis de escenarios para variaciones en costes de materiales, adiciones de capacidad y cambios en la demanda donde las relaciones históricas son inestables. Las verificaciones selectivas de consolidación de proveedores y de precio de venta promedio muestral multiplicado por envíos prueban el total descendente. Las divulgaciones faltantes o superpuestas se reconcilian frente a los totales publicados y los períodos comparables de empresas, con las celdas no respaldadas excluidas de la estimación puntual. Los encuestados con responsabilidad relevante de producción, adquisición o diseño pueden cuestionar supuestos individuales y factores de previsión, y la revisión analítica resuelve las diferencias frente al registro documental.
Ciclo de Validación de Datos y Actualización
Los analistas triangularon los totales del mercado y las participaciones de segmento en series de la industria, divulgaciones de productores, medidas comerciales e indicadores de demanda, luego investigaron variaciones materiales, discrepancias de unidades, ventas duplicadas y movimientos inusuales año a año antes de la aprobación. Una segunda revisión verifica las definiciones, los vínculos de cálculo, las fechas de las fuentes y la coherencia entre el total global y sus divisiones de producto, cliente y región. Se activa el recontacto cuando un insumo clave entra en conflicto con el contexto operativo documentado de un encuestado o una nueva divulgación cambia un supuesto. El modelo se actualiza anualmente, se revisa entre ciclos tras eventos materiales como cambios importantes de capacidad o perturbaciones de la demanda, y se somete a una revisión fresca de fuentes y cálculos antes de la entrega.
Tamaño del Mercado de Circuitos Impresos de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Las estimaciones publicadas pueden diferir en las transacciones y productos que contabilizan y los insumos utilizados para modelar la demanda. El mercado de circuitos impresos mide el gasto anual en circuitos impresos fabricados y sustratos de paquetes de CI vendidos en el mercado global.
Los factores clave de diferencia incluyen la cobertura definida del estudio y las elecciones de modelado específicas del mercado. Los indicadores clave incluyen los envíos de placas fabricadas, los precios de venta promedio por tipo de placa, las ventas de productores de sustratos de paquetes, la producción de equipos del mercado final en computación, telecomunicaciones y automotriz, y la producción manufacturera regional.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 105,5 mil millones de USD (2027) | |
| Consultora Global A | 85,8 mil millones de USD (2025) | En su base de 2025, esta estimación es un 18,7% inferior al valor de 2027 de este informe de 105,5 mil millones de USD, 2 años después. La medida publicada es explícitamente el mercado de PCB de placa desnuda, mientras que este informe también contabiliza los sustratos de paquetes de CI terminados. |
| Consultora Global B | 82,7 mil millones de USD (2025) | En su base de 2025, esta estimación es un 21,6% inferior al valor de 2027 de este informe de 105,5 mil millones de USD, 2 años después. Su base publicada de 2025 precede al año de comparación de 2027 de este informe. Sus agrupaciones de productos declaradas no establecen el tratamiento de los sustratos de paquetes. |
Los analistas de Mordor Intelligence triangularon los totales del mercado y las participaciones de segmento en series de la industria, divulgaciones de productores, medidas comerciales e indicadores de demanda, luego investigaron variaciones materiales, discrepancias de unidades, ventas duplicadas y movimientos inusuales año a año antes de la aprobación.
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de circuitos impresos y sus perspectivas de crecimiento?
Se proyecta que el tamaño aumente de 105,5 mil millones de USD en 2027 a 136 mil millones de USD para 2032, con una CAGR del 5,21% entre 2027 y 2032.
¿Qué impulsa la demanda de circuitos impresos?
La producción de servidores de IA, los programas de tracción eléctrica y la integración de chiplets respaldan la demanda. Dell reportó 16,4 mil millones de USD en ingresos por servidores optimizados para IA en su segundo trimestre fiscal 2027 finalizado el 31 de julio de 2026.
¿Qué tipo de PCB genera la mayor participación en los ingresos?
Las placas multicapa estándar (no HDI) lideraron con una participación del 29,48% en los ingresos globales por PCB en 2026.
¿Qué empresas compiten en la industria de PCB?
Los principales proveedores incluyen Zhen Ding Technology Holding Ltd., Unimicron Technology Corp., Tripod Technology Corporation, TTM Technologies Inc. y MEKTEC Corporation.
¿Qué restricción podría ralentizar la expansión de PCB?
La incertidumbre en los costes de insumos puede limitar la expansión. Kunshan Wanyuantong Electronics Technology Co., Ltd. reportó un margen bruto del 19,7% en 2025, con fluctuaciones en materias primas entre varias presiones sobre la rentabilidad.
¿Qué región lidera los ingresos y el crecimiento de PCB?
Asia-Pacífico mantuvo el 82,66% de los ingresos globales por PCB en 2026 y se prevé que crezca más rápido, con una CAGR del 5,25% entre 2027 y 2032.