
Tamaño y Participación del Mercado de Hoteles
Análisis del Mercado de Hoteles por Mordor Intelligence
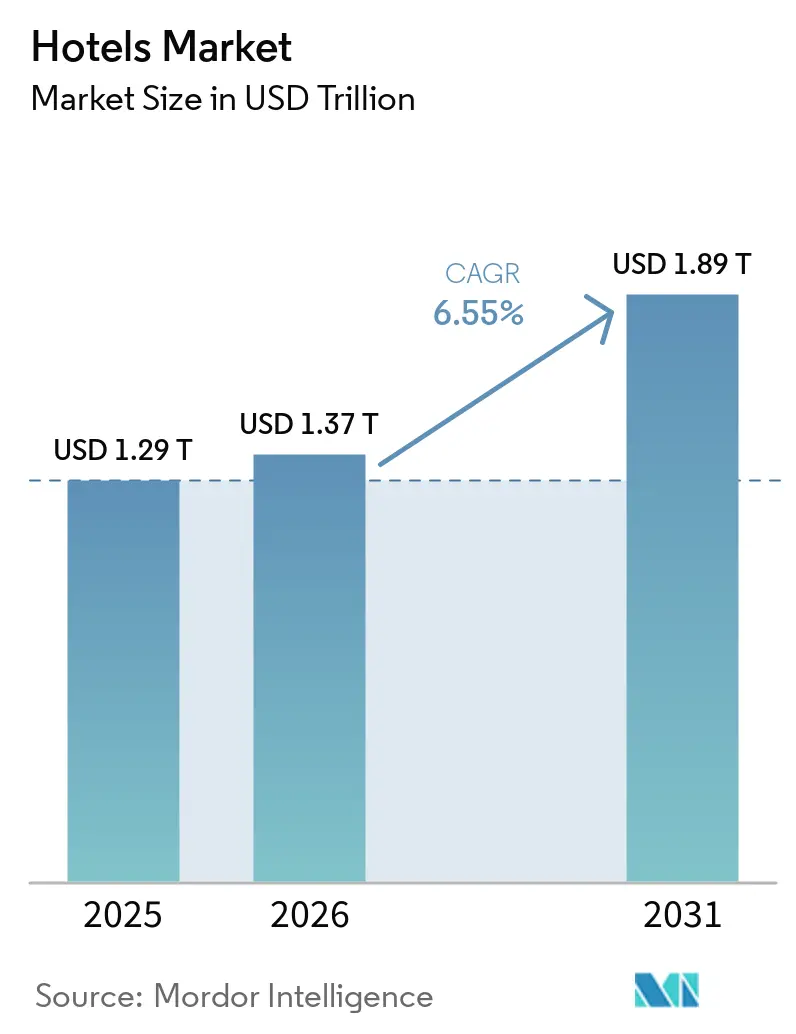
Se espera que el tamaño del mercado de hoteles aumente de 1,37 billones de USD en 2026 a 1,46 billones de USD en 2027 y alcance 1,97 billones de USD para 2032, creciendo a un CAGR del 6,15% durante 2027-2032.
El creciente poder adquisitivo en China amplía la demanda potencial de pernoctaciones, mientras que los viajes corporativos y de eventos generan oportunidades adicionales de estancias remuneradas. El modesto crecimiento de las llegadas internacionales hace que convertir a los viajeros en huéspedes de hotel sea más importante que asumir un amplio aumento de volumen. Las redes hoteleras más amplias y las herramientas compartidas de gestión de ingresos ofrecen a los operadores formas de capturar la demanda a través de una plataforma comercial ampliada. Las incorporaciones de habitaciones en resorts amplían la oferta, pero los costes de desarrollo y las presiones de personal pueden limitar el ritmo de entrega de capacidad adicional. La demanda impulsada por los ingresos en China y los viajes de negocios deberían, por tanto, favorecer a los operadores capaces de vender la capacidad existente de resorts y redes, mientras que las limitaciones de construcción y personal restringen la rapidez con que las nuevas habitaciones pueden capturar esa demanda.
Conclusiones Clave del Informe
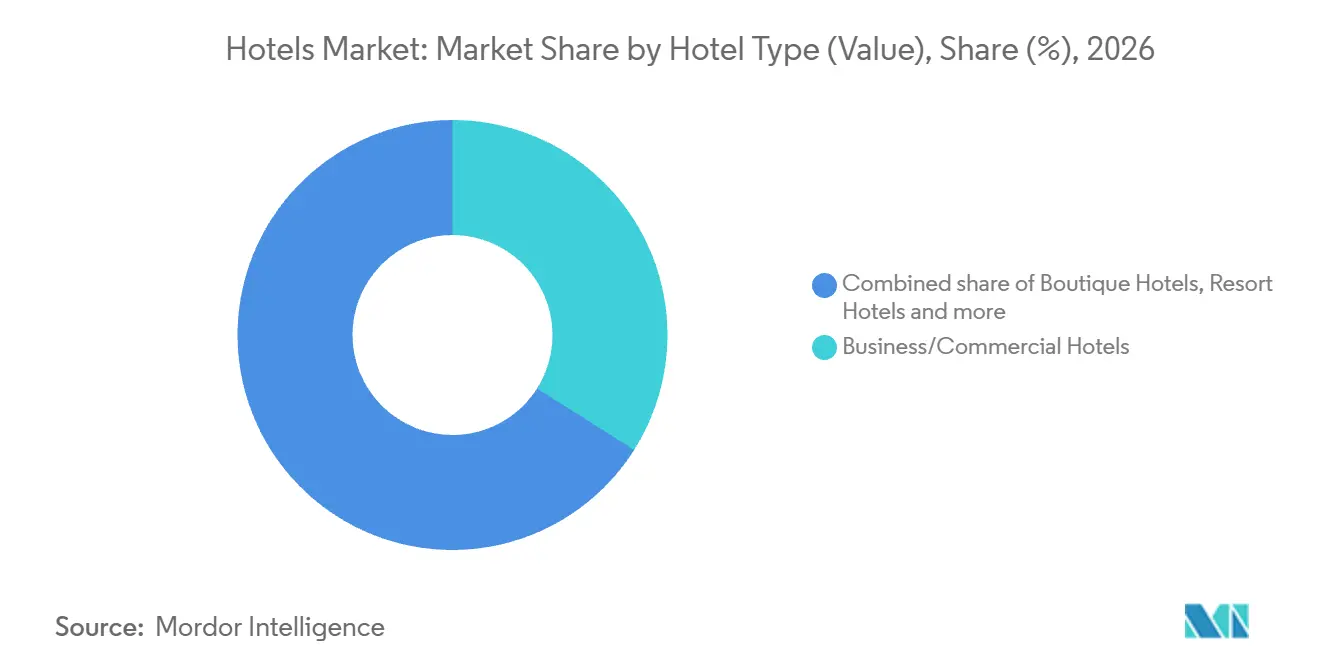
- Por tipo de hotel, los hoteles de negocios/comerciales representaron una participación del 33,98% en el mercado de hoteles en 2026, mientras que se prevé que los hoteles de resort crezcan más rápido con un CAGR del 8,5% durante 2027-2032.
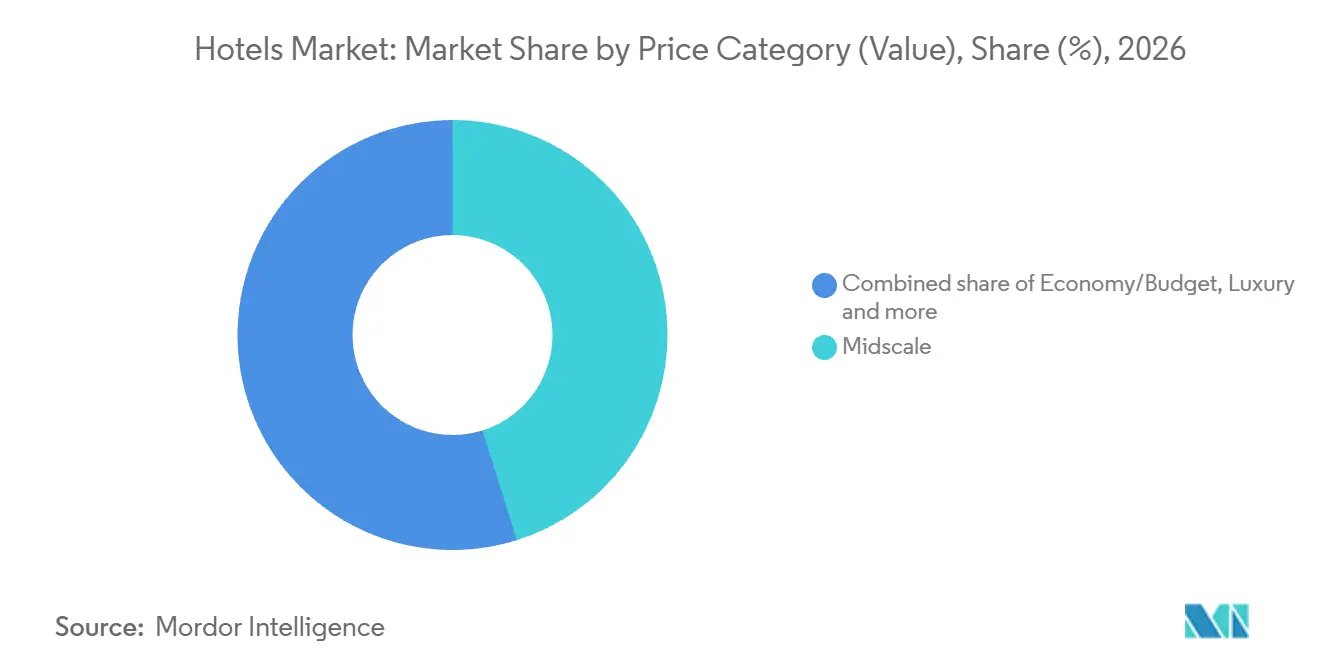
- La escala media lideró las categorías de precio con una participación del 45,16% del tamaño del mercado de hoteles en 2026, mientras que el lujo es el segmento de mayor crecimiento con un CAGR del 7,95% durante 2027-2032.
- Por clasificación, los hoteles de 4 estrellas lideraron con el 36,86% de los ingresos hoteleros en 2026, y se proyecta que los hoteles de 5 estrellas crezcan más rápido con un CAGR del 8,75% durante 2027-2032.
- Los hoteles de cadena lideraron los modelos de propiedad con el 53,57% de los ingresos hoteleros en 2026, y se prevé que los hoteles gestionados sean el segmento de mayor crecimiento con un CAGR del 8,1% durante 2027-2032.
- Las agencias de viajes en línea lideraron los canales de reserva con el 38,99% de los ingresos hoteleros en 2026, mientras que se proyecta que la reserva directa a través de sitios web de marca y centros de llamadas crezca más rápido con un CAGR del 8,4% durante 2027-2032.
- Entre los usuarios finales, el ocio lideró con el 57,06% de los ingresos hoteleros en 2026, y se prevé que el turismo de negocios combinado con ocio sea el segmento de mayor crecimiento con un CAGR del 9,7% durante 2027-2032.
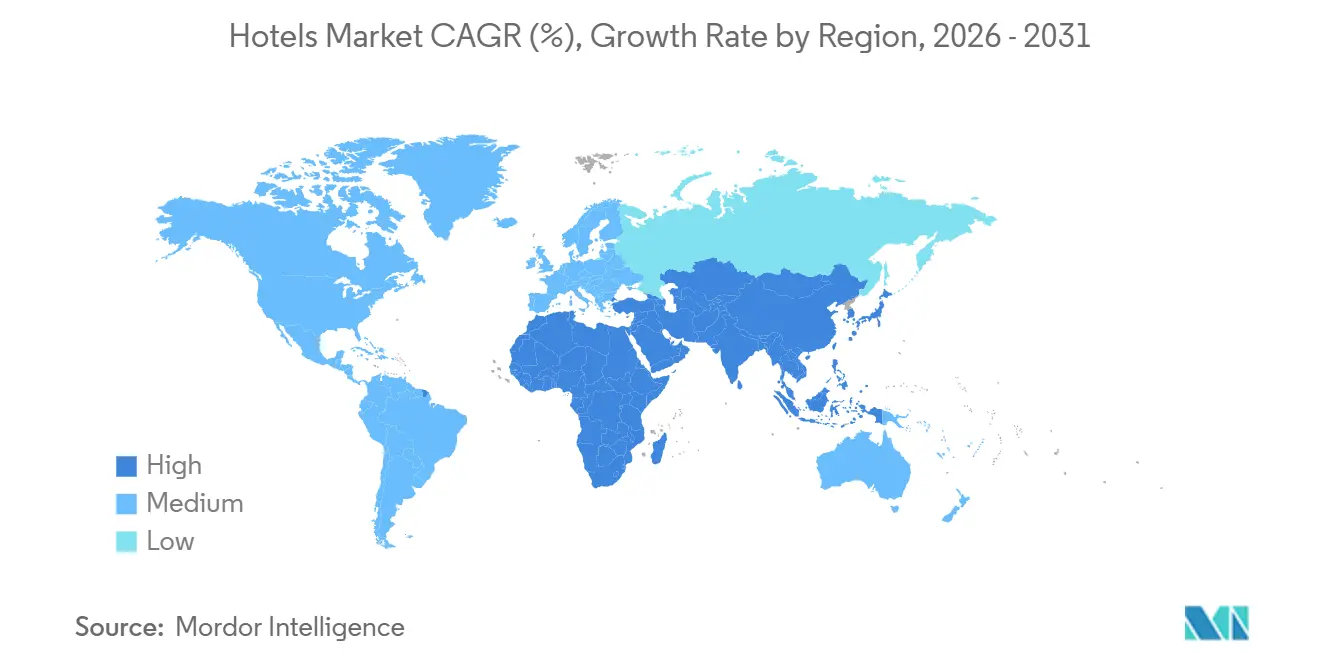
- En términos geográficos, América del Norte lideró con el 30,83% de los ingresos hoteleros en 2026, mientras que se proyecta que Asia-Pacífico crezca más rápido con un CAGR del 8,55% durante 2027-2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico del CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Aumento de las llegadas de turistas internacionales tras la pandemia | +2.4% | América del Norte, Europa y Asia-Pacífico | Corto plazo (≤ 2 años) |
| Crecimiento de los ingresos disponibles en las economías emergentes | +2.1% | China urbana y rural | Mediano plazo (2-4 años) |
| Aumento de los viajes corporativos y la demanda de MICE | +1.8% | América del Norte, Europa y Asia-Pacífico | Mediano plazo (2-4 años) |
| Auge del turismo doméstico de "staycation" que sostiene la ocupación | +1.3% | Destinos hoteleros domésticos en Suiza | Corto plazo (≤ 2 años) |
| Restricciones regulatorias al alojamiento alternativo que impulsan la innovación hotelera | +0.2% | Ciudad de Nueva York | Mediano plazo (2-4 años) |
| Fijación dinámica de precios impulsada por inteligencia artificial que eleva el RevPAR | +0.4% | Austria, Francia, Alemania, Grecia, Italia y Suiza | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Aumento de las llegadas de turistas internacionales tras la pandemia
Las llegadas internacionales adicionales amplían el grupo de viajeros que pueden necesitar alojamiento hotelero en su destino. Los datos provisionales de UN Tourism muestran 1.540 millones de llegadas de turistas internacionales en todo el mundo en 2025, un 4,7% más que en 2024. Se estimaron 690 millones de llegadas en enero-junio de 2026, aproximadamente 3 millones más que un año antes, con un aumento del 0,4%. Para los hoteles que atraen visitantes entrantes, esos viajes adicionales ofrecen ventas incrementales de habitaciones donde los viajeros elijan estancias hoteleras remuneradas. Las llegadas aumentaron un 2% en el primer trimestre, pero cayeron un 1% en el segundo, por lo que los hoteles orientados al turismo receptor enfrentaron un crecimiento desigual de visitantes dentro de esa modesta ganancia semestral.
Crecimiento de los ingresos disponibles en las economías emergentes
Un mayor ingreso disponible real otorga a los hogares mayor capacidad de compra para viajes de ocio con pernoctación. El ingreso disponible per cápita a nivel nacional en China aumentó un 4,4% en términos reales y un 5,3% en términos nominales en los primeros tres trimestres de 2026 en comparación con el mismo período de 2025.[1] El incremento ajustado por precios es relevante para los proveedores de alojamiento porque indica poder adquisitivo más allá de un aumento en el ingreso nominal. Para los hoteles dirigidos a residentes chinos, esto crea margen para atraer un viaje adicional o una estancia más prolongada dentro de los límites de gasto del hogar. La oportunidad no requiere que cada viajero pase a una categoría de habitación más cara. Las ofertas asequibles que convierten una mayor capacidad discrecional en una visita con pernoctación pueden beneficiarse sin depender de un cambio universal hacia el alojamiento premium.
Aumento de los viajes corporativos y la demanda de MICE
Los viajes corporativos y los eventos de negocios respaldan la demanda de alojamiento a través de diferentes horizontes de reserva. La Asociación Global de Viajes de Negocios (GBTA) pronosticó 1.840 millones de viajes de negocios en todo el mundo en 2026, un 1,3% más o aproximadamente 25 millones más que en 2025, mientras que los mayores costes de transporte y viaje frenaron la demanda.[2] El Consejo de la Industria de Eventos (EIC) informó que las solicitudes globales de propuestas para eventos con más de 12 meses de anticipación se situaron en el 122% de los niveles de 2019 en el primer trimestre de 2026, frente al 115% en el cuarto trimestre de 2025. Dado que el gasto en viajes crece más rápido que los viajes en el pronóstico de la GBTA, el mayor gasto por sí solo es una señal débil de habitaciones ocupadas adicionales. Para los hoteles de convenciones, las propuestas anticipadas crean una oportunidad de ventas más temprana, pero su valor depende de la conversión en alojamiento contratado. Negociar compromisos de habitaciones junto con el negocio de eventos es más importante que tratar una consulta de evento como ingresos hoteleros asegurados.
Auge del turismo doméstico de "staycation" que sostiene la ocupación
Los huéspedes domésticos proporcionan a los hoteles demanda de pernoctaciones que no depende de una llegada internacional. Los hoteles suizos registraron un récord de 21,1 millones de pernoctaciones de huéspedes domésticos en 2025, un 1,4% más que en 2024.[3] En julio de 2025, los visitantes domésticos registraron 2,2 millones de pernoctaciones en hoteles suizos, el total mensual doméstico más alto y un aumento de 70.000 noches respecto a julio de 2024. Los hoteles posicionados para atraer a estos viajeros pueden competir por noches adicionales dentro de una base de clientes domésticos establecida. Dado que julio de 2025 añadió 70.000 noches al total mensual doméstico más alto, la demanda de residentes respaldó las estancias hoteleras en el mes pico, así como la cifra anual récord.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico del CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Volatilidad macroeconómica y geopolítica que frena el sentimiento de viaje | -1% | Mercados anfitriones de la Copa del Mundo en Estados Unidos | Corto plazo (≤ 2 años) |
| Elevados requisitos de inversión de capital con largos períodos de recuperación | -0.7% | En todo Estados Unidos | Largo plazo (≥ 4 años) |
| Escasez aguda de mano de obra e inflación salarial en los centros turísticos | -0.5% | En todo Estados Unidos | Corto plazo (≤ 2 años) |
| Obstáculos de financiación vinculados a criterios ESG para activos hoteleros no sostenibles | -0.2% | Estados Unidos, Brasil y Canadá | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Volatilidad macroeconómica y geopolítica que frena el sentimiento de viaje
Las fricciones con los visados y las preocupaciones geopolíticas limitaron la demanda internacional de eventos antes de que los huéspedes llegaran a la etapa de reserva hotelera. En una encuesta de la AHLA de abril de 2026 realizada en la mayoría de los mercados anfitriones de la Copa del Mundo 2026 en Estados Unidos, cerca del 70% de los propietarios y operadores de hoteles encuestados afirmaron que estos factores suprimieron significativamente la demanda internacional. Esas barreras reportadas actuaron sobre el propio viaje, por lo que la disponibilidad de alojamiento por sí sola no podía resolver la restricción. Para los hoteles en esos mercados anfitriones, el coste restante fue la demanda internacional de habitaciones que las barreras de visado y las preocupaciones geopolíticas frenaron, según lo describieron los encuestados.
Elevados requisitos de inversión de capital con largos períodos de recuperación
El desarrollo hotelero enfrenta un umbral de financiación antes de que una propiedad pueda generar sus primeros ingresos por alojamiento. HVS informó que la oferta hotelera en Estados Unidos creció un 0,7% en 2025 y atribuyó la desaceleración del desarrollo en los últimos años conjuntamente al aumento de los costes de construcción y de la deuda. Una factura de construcción más elevada incrementa el capital que los ingresos operativos futuros deben recuperar, mientras que los costes de la deuda añaden carga financiera. Para los promotores que consideran nuevas habitaciones, esta combinación hace que los ingresos requeridos sean más exigentes incluso cuando la demanda de los clientes parece atractiva. Un proyecto puede, por tanto, ofrecer una oportunidad de ventas creíble y aun así no justificar su compromiso de capital. La restricción resultante es el acceso retrasado a capacidad adicional de habitaciones y un umbral financiero más alto para poner esa capacidad en servicio.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Hotel (Valor):
Redes Comerciales y Expansión de Habitaciones en ResortsLos hoteles de negocios/comerciales representaron una participación del 33,98% del tamaño del mercado de hoteles en 2026. PLAZA Hotel Group, que opera hoteles de negocios en propiedad y arrendados, tiene una cartera total de más de 65 hoteles y más de 8.000 habitaciones en 3 países. Su gestión central incluye ventas y marketing, gestión de ingresos, recursos humanos, control financiero, contabilidad y nóminas, coordinados desde Heilbronn y Hamburgo. En los hoteles comparables globales de IHG, los ingresos por habitaciones procedentes de reservas de negocios aumentaron un 2% en el primer semestre de 2026 frente a 2025, con noches de habitación estables y un aumento de tarifa del 2%. Para los operadores de hoteles de negocios, mayores ingresos por estancia de negocios pueden respaldar los ingresos incluso cuando el volumen de noches de habitación se mantiene estable, complementando la escala operativa ilustrada por PLAZA.
Se prevé que los hoteles de resort sean el segmento de tipo de hotel de mayor crecimiento, con un CAGR del 8,5% durante 2027-2032. La cartera de Marriott añadió 10 resorts de lujo con 1.400 habitaciones en 2025, lo que representa el 25% de sus aperturas de habitaciones de lujo ese año. JW Marriott Crete Resort & Spa abrió en Marathi, cerca de Chania, Grecia, en junio de 2025, añadiendo 160 habitaciones de huéspedes, suites y villas a la oferta de resorts de marca de Marriott. En esa propiedad, los ingresos pueden provenir de varios formatos de alojamiento dentro de un mismo destino de playa, otorgando a la expansión de resorts de Marriott un alcance comercial más allá de las habitaciones de huéspedes convencionales.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Categoría de Precio (Valor):
Alcance de Escala Media y Productividad de Habitaciones de LujoLa escala media representó una participación del 45,16% en el mercado de hoteles en 2026. Al 30 de junio de 2026, la cartera global de escala media de Accor comprendía 1.913 hoteles y 299.180 habitaciones. Dado que la cartera abarca propiedades gestionadas, franquiciadas, en propiedad y arrendadas, la red de escala media de Accor llega a los propietarios a través de varios modelos de control.
El lujo es el segmento de categoría de precio de mayor crecimiento, con un CAGR del 7,95% previsto durante 2027-2032. El compuesto de lujo comparable operado por Marriott en Estados Unidos y Canadá registró ingresos por habitación disponible (RevPAR) de 366,9 USD, un aumento del 8,4% en USD constantes en el primer semestre de 2026 frente al mismo período de 2025. Ese desempeño destaca el poder de generación de ingresos de las habitaciones premium disponibles junto con cualquier argumento a favor de capacidad física adicional. Tanto la ocupación como la tarifa diaria promedio aumentaron en ese compuesto durante el mismo período. El crecimiento de los ingresos premium combina, por tanto, la utilización de habitaciones y la fijación de precios, haciendo que una base de habitaciones premium bien utilizada sea más relevante que las tarifas más altas por sí solas.

Por Clasificación:
Utilización de Cuatro Estrellas y Capacidad de Cinco EstrellasLos hoteles de 4 estrellas fueron el segmento de clasificación más grande, representando el 36,86% de los ingresos hoteleros en 2026. Los hoteles de 4 estrellas de Macao registraron una ocupación promedio de habitaciones de huéspedes del 94,4% en agosto de 2026, 5,4 puntos porcentuales más que en agosto de 2025. Pocas habitaciones estuvieron desocupadas en promedio ese mes, dejando un margen limitado para aumentar los ingresos simplemente vendiendo más noches. Para estas propiedades, la fijación de precios de las habitaciones restantes se vuelve más relevante a medida que la ocupación se acerca a la plena capacidad.
Se prevé que los hoteles de 5 estrellas sean el segmento de clasificación de mayor crecimiento, con un CAGR del 8,75% durante 2027-2032. Catar reportó 20.789 llaves de habitaciones de 5 estrellas a finales de 2025 y una ocupación promedio del 65,6% durante 2025, frente al 63,6% en 2024. El inventario existente de 5 estrellas de Catar ofreció, por tanto, margen para acomodar más demanda de pernoctaciones a medida que mejoró la ocupación. Vender más noches en esos hoteles podría aumentar los ingresos por alojamiento sin necesidad de abrir otra propiedad.
Por Modelo de Propiedad (Valor):
Alcance de Cadenas y Entrega de Cartera GestionadaLos hoteles de cadena fueron el segmento de modelo de propiedad más grande, representando el 53,57% de los ingresos hoteleros en 2026. A finales de 2025, la cartera global de Marriott incluía casi 1,78 millones de habitaciones en más de 9.800 propiedades en 145 países y territorios. IHG informó que los miembros de IHG One Rewards reservaron aproximadamente el 67% de las noches de habitación en su sistema hotelero global en el primer semestre de 2026. Junto con el alcance geográfico, esa demanda vinculada al programa otorga a la afiliación a una cadena un papel comercial que conecta propiedades individuales con una base de huéspedes compartida.
Los hoteles gestionados son el segmento de modelo de propiedad de mayor crecimiento, con un CAGR del 8,1% previsto durante 2027-2032. Al 30 de junio de 2026, la cartera global de IHG incluía 661 hoteles gestionados con 139.706 habitaciones, 4 hoteles más pero 1.197 habitaciones menos que el 30 de junio de 2025. Esa combinación hace que la entrega de habitaciones sea más relevante que un aumento en el número de hoteles planificados por sí solo. Hotel Indigo Torquay abrió en el Reino Unido el 28 de noviembre de 2025 bajo la propiedad de Fragrance Group y la gestión de IHG Hotels & Resorts. Separar la propiedad de las operaciones ofrece a una nueva propiedad gestionada una vía operativa sin requerir que su gestor hotelero adquiera el inmueble.
Por Canal de Reserva (Valor):
Alcance de las OTA y Capacidad de Reserva DirectaLas agencias de viajes en línea fueron el segmento de canal de reserva más grande, con el 38,99% de los ingresos hoteleros en 2026. HOTREC estimó que las OTA representaron el 29,9% de las pernoctaciones hoteleras europeas en 2025, basándose en valores ponderados sin datos agregados de cadenas, ligeramente por debajo de su nivel de 2023. Para los hoteles que utilizan estos intermediarios, el papel comercial es el acceso a un flujo establecido de huéspedes a través de un canal de reserva externo. Esto puede ser útil cuando una propiedad individual necesita un alcance de reserva más amplio del que sus propias relaciones con los huéspedes proporcionan. Alejarse de las OTA requiere, en consecuencia, reemplazar una fuente significativa de estancias, en lugar de cambiar únicamente dónde se procesa una reserva.
La reserva directa a través de sitios web de marca y centros de llamadas es el segmento de canal de reserva de mayor crecimiento, con un CAGR del 8,4% previsto para 2027-2032. Travelodge estimó que aproximadamente el 90% de sus reservas en 2025 llegaron a través de canales directos, incluido su propio sitio web. La muestra europea no ponderada de HOTREC, excluyendo datos de cadenas, también mostró reservas en tiempo real a través de los propios sitios web de los hoteles, con verificación de disponibilidad, que aumentaron al 5,9% de las reservas en 2025 desde el 4,8% en 2023. Ampliar ese subcanal significa proporcionar un lugar donde las habitaciones disponibles puedan verificarse y reservarse dentro de la propia ruta de ventas del hotel. El argumento a favor del crecimiento de la reserva directa es, por tanto, tanto una cuestión de distribución funcional de habitaciones como de visibilidad de la marca hotelera.
Por Usuario Final:
Ingresos de Ocio y Extensiones de Viajes CombinadosEl ocio fue el segmento de usuario final más grande, con el 57,06% de los ingresos hoteleros en 2026. El propietario hotelero Host Hotels & Resorts Inc. reportó un RevPAR comparable de hoteles de 251,5 USD en el segundo trimestre de 2026, un 7% más interanual. El fideicomiso de inversión inmobiliaria hotelera atribuyó la ganancia principalmente a tarifas más altas impulsadas por un sólido negocio de ocio transitorio, particularmente en resorts y en torno a los partidos de la Copa del Mundo de la FIFA, junto con un robusto negocio de grupos. El ejemplo vincula los viajes de ocio al desempeño de precios realizado, al tiempo que otorga al negocio de grupos un papel diferenciado en la misma base de ingresos. El momento de los resorts y los eventos puede, por tanto, ser relevante para el valor del negocio de ocio, así como para el número de viajes realizados.
Se prevé que el turismo de negocios combinado con ocio sea el segmento de usuario final de mayor crecimiento, con un CAGR del 9,7% durante 2027-2032. En la encuesta de 2025 de Expedia Group a 11.000 consumidores en 11 mercados, el 42% planeaba añadir unas vacaciones antes o después de un viaje de negocios, frente al 29% en su Índice de Valor del Viajero de 2023. El Panorama de Viajes 2026 de Agoda encontró por separado que el 76% de los viajeros de negocios de Asia-Pacífico encuestados planeaban combinar viajes de trabajo con ocio personal. Un hotel que capture la extensión personal puede obtener noches adicionales de un viajero que ya llega por trabajo. Los operadores que buscan retener a estos viajeros pueden hacer que las noches adicionales alrededor de las fechas de trabajo sean reservables como una estancia continua.
Análisis Geográfico
Mercado de Hoteles en América del Norte
América del Norte tuvo una participación del 30,83% del tamaño del mercado de hoteles en 2026, siendo la geografía más grande. La AHLA proyectó que el gasto de los huéspedes en hoteles de Estados Unidos aumentaría un 1,7% en 2026 respecto a 2025. Los hoteles canadienses ofrecieron 466.773 habitaciones en 2025, un 0,7% más que en 2024, mientras que la demanda de noches de habitación alcanzó aproximadamente 109 millones, un 1,2% más. El crecimiento de la demanda canadiense superó el crecimiento de la oferta de habitaciones, reforzando el argumento a favor de obtener ingresos por habitaciones de la base instalada junto con el desarrollo de propiedades adicionales.
Mercado de Hoteles en Asia-Pacífico
Asia-Pacífico es la geografía de mayor crecimiento, con un CAGR del 8,55% previsto durante 2027-2032. JLL informó que el RevPAR hotelero regional en USD aumentó más del 6% en promedio durante enero-mayo de 2026 a pesar de las tensiones geopolíticas en Oriente Medio. City of Dreams Sri Lanka, construido por John Keells Holdings, abrió oficialmente en Colombo el 1 de agosto de 2025. El resort incluye el hotel Cinnamon Life de 687 habitaciones y el hotel Nüwa de 113 habitaciones, con Melco Resorts & Entertainment operando Nüwa. Los hoteles turísticos clasificados registrados en la SLTDA de Sri Lanka aumentaron de 16.808 habitaciones en 167 establecimientos en 2024 a 18.308 habitaciones en 170 establecimientos en 2025, ampliando el inventario disponible para generar ingresos por alojamiento.
En América del Sur, los viajeros nacionales representaron el 66,2% de los huéspedes de hoteles de Colombia en 2025 y los huéspedes internacionales el 33,7%, estableciendo el turismo nacional como la base de clientes más grande. La ocupación nacional de alojamiento en Colombia cayó al 49,2% en agosto de 2026 desde el 52% en agosto de 2025, aumentando la porción no utilizada de la capacidad de alojamiento. En Europa, Croacia registró 26,3 millones de noches turísticas en hoteles y alojamientos similares en 2025, un 2,7% más que en 2024, mostrando una demanda de pernoctaciones en expansión. En Oriente Medio y África, las noches de cama de ocupación hotelera en Kenia aumentaron un 12,6% hasta 11,56 millones en 2025, con los residentes representando el 45% de la ocupación, lo que hace que las estancias domésticas sean comercialmente significativas. Los turistas extranjeros representaron el 43% de las estancias en hoteles europeos a noviembre de 2025, mientras que los huéspedes de hoteles colombianos fueron predominantemente viajeros nacionales, otorgando a la demanda internacional y nacional diferentes pesos comerciales en estas ubicaciones.
Marco Regulatorio y Perspectivas
La comparación abarca jurisdicciones seleccionadas desde la perspectiva de un operador hotelero que vende alojamiento remunerado y gestiona las llegadas de huéspedes. La clasificación voluntaria por estrellas de Francia y las obligaciones de registro obligatorio de huéspedes de Shanghái crean diferentes decisiones operativas dentro de ese modelo de negocio común. La distinción comercial es entre las obligaciones necesarias para atender a los huéspedes y un proceso de clasificación que un operador puede elegir para respaldar su oferta de alojamiento.
Tabla Regulatoria
| Factor de decisión | Estados Unidos | Chile | Francia | China | Arabia Saudita |
|---|---|---|---|---|---|
| Autoridad principal | Departamento de Justicia de Estados Unidos | Servicio Nacional de Turismo, SERNATUR | Atout France | Oficina Municipal de Seguridad Pública de Shanghái para la norma de registro local | Ministerio de Turismo |
| Instrumentos clave o dirección | Título III de la Ley de Estadounidenses con Discapacidades, 28 CFR Parte 36; revisión a largo plazo sin fecha de publicación de norma propuesta | Marco de registro del Decreto N.° 19; proyecto de ley de infraestructura para personas mayores en primera etapa de discusión el 30 de septiembre de 2026 | Clasificación voluntaria de hoteles por estrellas; inspección acreditada cada 5 años; anuncio de enero de 2026 de extensiones de renovación restringidas a partir del 1 de septiembre de 2026 | Norma de registro de alojamiento de Shanghái válida hasta el 27 de abril de 2030; directrices nacionales con fecha del 30 de septiembre de 2025 | Normas de licencia de alojamiento turístico; calendario de sanciones revisado adoptado a partir del 1 de julio de 2027 |
| Efecto comercial | Los hoteles cubiertos cumplen con las obligaciones aplicables de accesibilidad y no discriminación; las residencias ocupadas por el propietario con 5 o menos habitaciones en alquiler están excluidas | Los proveedores de alojamiento deben registrarse; la documentación incluye una licencia municipal coincidente o prueba de exención, con registro provisional excepcional para retrasos en la obtención de licencias externas respaldado por un documento vigente de la autoridad competente | Los operadores eligen la clasificación; los evaluadores acreditados inspeccionan, con visitas de incógnito para solicitudes de 4 y 5 estrellas; Atout France decide la clasificación y puede rechazarla a pesar de una evaluación favorable; los hoteles clasificados muestran estrellas y el año de concesión | Los hoteles de Shanghái verifican la identidad, registran la información de identidad y la cargan en un plazo de 2 horas tras el registro; la policía o inmigración verifica a los huéspedes sin identificación válida; las directrices nacionales fomentan la transformación digital | La operación requiere una licencia, condiciones específicas de solicitud y clasificación, y la aprobación ministerial del informe de inspección |
| Atractivo actual de la política | Medio | Medio | Alto | Medio | Medio |
| Dirección futura del atractivo de la política | Sin cambios | Endurecimiento | Endurecimiento | Sin cambios | Sin cambios |
| Fuente: Mordor Intelligence | |||||
El registro chileno y las obligaciones de accesibilidad de Estados Unidos respaldan una calificación Media, con el voto del comité del 30 de septiembre de 2026 en Chile y el período de enmienda de 3 semanas sobre la propuesta de infraestructura de asistencia y seguridad para personas mayores que respalda el Endurecimiento, mientras que la revisión no programada de Estados Unidos respalda Sin cambios. El marco voluntario de Francia respalda un atractivo Alto y Sin cambios, incorporando el anuncio del 20 de enero de 2026 de Atout France de extensiones limitadas al tiempo de renovación a partir del 1 de septiembre de 2026 dentro del proceso de clasificación establecido. La calificación Media de China equilibra el flujo de trabajo de carga en 2 horas de Shanghái con las directrices nacionales que fomentan la mejora digital, mientras que la validez de la norma local hasta el 27 de abril de 2030 respalda Sin cambios. La calificación Media de Arabia Saudita refleja los requisitos de licencia e inspección, mientras que Sin cambios recoge los términos estables de sanciones y cierre para la actividad no autorizada de primera categoría especificada bajo el calendario del 1 de julio de 2027.
Etapas de la Cadena de Valor
La cadena de valor compara cómo los proveedores de marca y gestión, las plataformas de distribución y los operadores hoteleros obtienen ingresos de la prestación de estancias remuneradas. Las comisiones de gestión base de Hilton generalmente siguen los ingresos operativos brutos del hotel, mientras que las comisiones de incentivo aplicables dependen de los beneficios operativos y, en ocasiones, de un umbral de retorno para el propietario. Los acuerdos de franquicia de Marriott generalmente incluyen comisiones de solicitud y regalías sobre los ingresos por habitaciones del 4% al 7%, más hasta el 4% de los ingresos de alimentos y bebidas para ciertas marcas. Estos acuerdos crean diferentes exposiciones a las ventas y la rentabilidad de una propiedad, por lo que los ingresos adicionales por habitaciones no benefician a todos los participantes de la misma manera.
Tabla de Análisis de la Cadena de Valor
| Actividad principal | Participantes clave | Captura de valor | Cuello de botella | Respuesta de resiliencia |
|---|---|---|---|---|
| Afiliación de marca y configuración de gestión | Franquiciadores como Marriott International Inc.; gestores hoteleros como Hilton Worldwide Holdings Inc. y Marriott International Inc. | Comisiones de solicitud, regalías continuas y comisiones de gestión, con comisiones de incentivo cuando corresponda | Los ingresos por comisiones dependen de los ingresos del hotel y, para los incentivos aplicables, del beneficio operativo o las condiciones de retorno para el propietario | Alinear los hitos de gestión con los requisitos de ingresos y beneficios de la propiedad |
| Distribución de reservas | Grupos de plataformas de viajes en línea como Booking Holdings y Expedia Group | Comisiones de reserva | Presión sobre las comisiones descrita por los encuestados hoteleros europeos | Fortalecer las opciones de reserva directa junto con las ventas intermediadas |
| Prestación de alojamiento y servicios al huésped | Operadores hoteleros como Hilton Worldwide Holdings Inc. y Marriott International Inc. | Ventas de habitaciones por noche, ventas de alimentos y bebidas, y otros servicios al huésped operados por el hotel | Equilibrar la capacidad de prestación de alojamiento y servicios de restauración | Ajustar el personal de servicio a las habitaciones ocupadas y la demanda de servicios de restauración |
| Fuente: Mordor Intelligence | ||||
En el estudio de referencia de 2025 de HOTREC, Booking Holdings y Expedia Group juntos representaron el 85,4% de las reservas de OTA europeas. El análisis de 73 comentarios abiertos de hoteles en ese estudio europeo encontró que algunos encuestados consideraban que las comisiones reducían la rentabilidad y describían esfuerzos para fortalecer las reservas directas. La inversión en reservas directas puede, en consecuencia, cambiar quién captura el valor de la reserva, incluso cuando el mismo hotel presta la estancia.
Panorama Competitivo
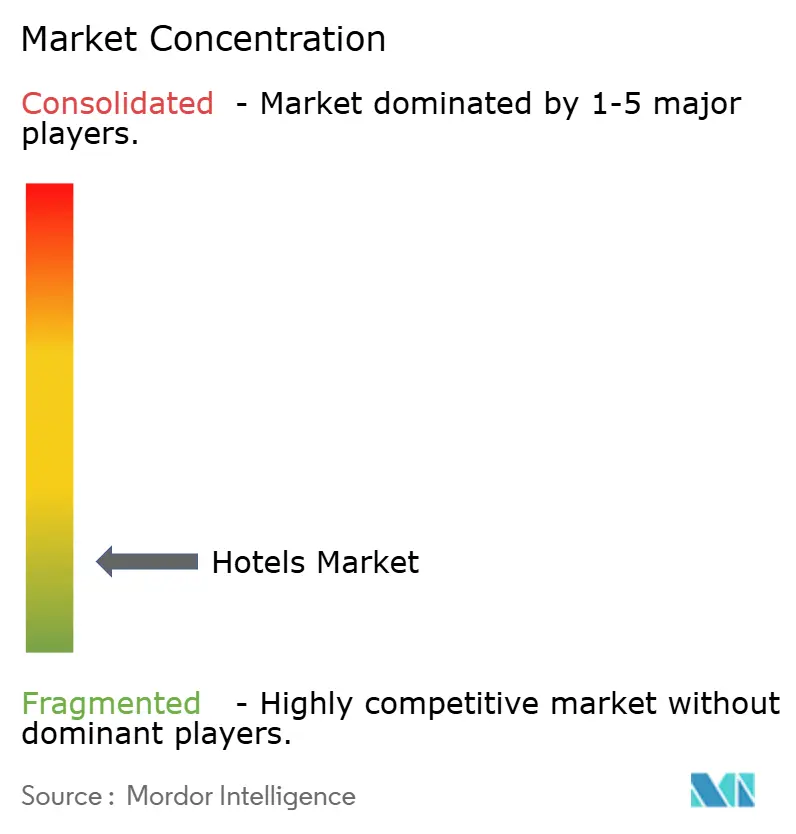
La competencia combina grandes redes hoteleras internacionales con propiedades independientes, produciendo una industria moderadamente fragmentada con una escala sustancial a nivel de marca. Los principales actores incluyen Marriott International Inc., Jin Jiang International Holdings Co. Ltd., Hilton Worldwide Holdings Inc., InterContinental Hotels Group PLC y Accor S.A. Marriott añadió casi 100.000 habitaciones brutas a nivel global en 2025, mientras que su número neto de habitaciones creció más del 4,3% desde finales de 2024. El activo competitivo en esa expansión es el acceso a una red hotelera en crecimiento, ofreciendo a los propietarios de propiedades la opción de unirse a una infraestructura comercial más amplia mientras gestionan el caso de capital de su propio hotel.
Hilton reportó un crecimiento neto de unidades del 6,7% en 2025 y terminó el año con 520.000 habitaciones en desarrollo a nivel global. Esa combinación ofrece a los propietarios un historial de expansión de red junto con una indicación de mayor capacidad planificada dentro del sistema más amplio. La capacidad en cartera añade una dimensión prospectiva a la rivalidad, porque los hoteles que abran buscarán estancias remuneradas en destinos atendidos por la red. Si las incorporaciones de habitaciones superan la demanda local de estancias remuneradas, la expansión puede intensificar la competencia de precios entre propiedades que buscan los mismos huéspedes. Una cadena en crecimiento puede, por tanto, fortalecer su plataforma general al tiempo que aumenta la competencia para un afiliado individual donde nuevos hoteles entran en el mismo destino.
En octubre de 2025, Accor informó que su sistema de gestión de ingresos IDeaS era un estándar de marca utilizado en más de 2.900 hoteles, respaldando más de la mitad de su red hotelera mundial. Marriott Estados Unidos y determinados afiliados en Estados Unidos reportaron la certificación de mayo de 2026 bajo el Marco de Privacidad de Datos UE-EE. UU., la Extensión del Reino Unido y el Marco de Privacidad de Datos Suiza-EE. UU. para datos personales recibidos del Espacio Económico Europeo, el Reino Unido y Suiza. En 2025, los miembros del Programa de Fidelización reservaron aproximadamente el 68% de las noches de habitación de hoteles globales de Marriott. Para un propietario que considera un cambio de afiliación, esa combinación de noches de habitación hace que reemplazar el acceso a la base de huéspedes del programa de fidelización sea parte de la decisión de ingresos.
Líderes de la Industria Hotelera
-
Marriott International Inc.
-
Jin Jiang International Holdings Co. Ltd.
-
Hilton Worldwide Holdings Inc.
-
InterContinental Hotels Group PLC
-
Accor S.A.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Hoteles Empresas cubiertas en este informe
- Accor S.A.
- Marriott International Inc.
- Hilton Worldwide Holdings Inc.
- InterContinental Hotels Group PLC
- Hyatt Hotels Corporation
- Wyndham Hotels & Resorts Inc.
- Choice Hotels International Inc.
- Jin Jiang International Holdings Co. Ltd.
- OYO Rooms
- Radisson Hotel Group
- Meliá Hotels International SA
- Best Western International Inc.
- Four Seasons Hotels Ltd.
- Mandarin Oriental International Ltd.
- Shangri-La Hotels & Resorts
- Louvre Hotels Group
- Minor Hotels Europe & Americas
- Minor International PCL (Anantara, Avani)
- Whitbread PLC (Premier Inn)
- ESH Hospitality Inc.
- Red Lion Hotels Corp.
- Host Hotels & Resorts Inc.
- MGM Resorts International
- Kerzner International Ltd.
- Kempinski Hotels
Oportunidades Clave para los Participantes del Mercado
Las oportunidades comparan las conversiones de marca de hoteles existentes, los ingresos por huéspedes derivados de las incorporaciones de capacidad en Arabia Saudita y la continuidad de las ventas de habitaciones en la UE durante las renovaciones de edificios. La encuesta de finales de 2025 de Wyndham abarcó a 325 propietarios y promotores hoteleros de nivel de vicepresidente o superior en múltiples marcas en Estados Unidos, Canadá y el Caribe. Entre los encuestados, el 79% planeaba expandir su cartera en los siguientes 5 años, mientras que el 97% estaba abierto a unirse o cambiar de marca si surgía la oportunidad adecuada. Esa combinación favorece las ofertas que conectan la decisión de desarrollo o marca de un propietario con una vía creíble hacia estancias remuneradas de huéspedes.
Tabla de Oportunidades de Mercado
| Oportunidad | Por qué ahora | Segmento comprador / líder | Estrategia recomendada | Principal barrera | Beneficiarios probables |
|---|---|---|---|---|---|
| Convertir hoteles existentes a una oferta de habitaciones de marca | Apertura condicional de los propietarios encuestados a cambios de marca en la población de Estados Unidos, Canadá y el Caribe encuestada | Propietarios de hoteles en operación que consideran la afiliación | Vincular los términos de conversión al apoyo de distribución y al caso de ingresos por habitaciones de la propiedad | Costes operativos, escasez de talento y competencia identificados por los propietarios encuestados | Propietarios de hoteles en conversión y franquiciadores como Wyndham Hotels & Resorts Inc. |
| Construir demanda de huéspedes para la capacidad hotelera entrante en Arabia Saudita | Un lote aprobado en octubre de 2026 incluye 19 proyectos de hospitalidad que se espera añadan más de 3.000 habitaciones de hotel, con primeras operaciones programadas para finales de 2026 y aperturas posteriores hasta 2029 | Huéspedes de hoteles que entran en operación en Arabia Saudita | Escalonar las ventas de alojamiento en torno a las fechas verificadas de apertura de propiedades | Entrega de capacidad aprobada pero no terminada | Operadores de los hoteles entrantes y sus clientes de alojamiento |
| Preservar las habitaciones hoteleras disponibles durante las renovaciones energéticas | La directiva de la UE en vigor tiene como objetivo el 16% de los edificios no residenciales de peor desempeño para 2030 y el 26% para 2033, utilizando umbrales determinados a nivel nacional | Operadores de hoteles de la UE dentro del parque de edificios afectado | Coordinar las renovaciones escalonadas de edificios con la prestación continua de alojamiento | Compromisos de capital para renovación | Operadores hoteleros capaces de mantener habitaciones disponibles durante el ciclo de renovación |
| Fuente: Mordor Intelligence | |||||
La conversión de hoteles en operación es la apertura central, porque la afiliación puede cambiar en torno a habitaciones ya en servicio. Su limitación es la apertura de los propietarios encuestados solo si surge la oportunidad adecuada, lo que requiere una oferta adecuada antes de que el interés se convierta en un acuerdo de marca. Los costes operativos y la escasez de talento fueron obstáculos reportados para esa población encuestada, haciendo que el apoyo operativo sea una base concreta sobre la que los franquiciadores pueden dar forma a la oferta de conversión.
Desarrollos recientes de la industria en Mercado de Hoteles
- Oct 2026: IHG Hotels & Resorts abrió InterContinental Taipei en Taiwán, desarrollado en asociación con Farglory Group.
- Oct 2026: Rimrock Banff, Emblems Collection, abrió en el Parque Nacional de Banff en Canadá, marcando el debut en América del Norte de la colección Emblems de Accor.
- Sep 2026: Hilton abrió DoubleTree by Hilton Singapore Robertson Quay, el primer hotel de la marca en Singapur.
Mercado de Hoteles Alcance del informe y metodología de investigación
Definición del Mercado y Cobertura
El mercado global de hoteles mide los ingresos anuales obtenidos por los hoteles de todo el mundo procedentes del alojamiento remunerado de huéspedes y los servicios al huésped operados por el hotel. Abarca el gasto hotelero en tipos de propiedad, categorías de precio, clasificaciones, modelos de propiedad y canales de reserva, propósitos de usuario final y todas las regiones globales.
Exclusiones del alcance: Los alquileres a corto plazo en viviendas y apartamentos privados que no se operan como hoteles, los negocios independientes que no se operan como parte de un hotel, las comisiones o tarifas de reserva de agencias de viajes en línea y agentes de viajes, y las transacciones de construcción, terrenos y venta de activos de propiedades hoteleras están excluidos.
Descripción General de la Segmentación
- Por Tipo de Hotel (Valor)
- Hoteles de Negocios/Comerciales
- Hoteles Boutique
- Hoteles Resort
- Hoteles Casino
- Hoteles de Tránsito
- Hoteles de Cama y Desayuno
- Otros
- Por Categoría de Precio (Valor)
- Económico/Presupuesto
- Escala Media
- Lujo
- Por Clasificación
- 1 Estrella
- 2 Estrellas
- 3 Estrellas
- 4 Estrellas
- 5 Estrellas
- Por Modelo de Propiedad (Valor)
- Hoteles de Cadena
- Hoteles Independientes
- Hoteles Gestionados
- Otros
- Por Canal de Reserva (Valor)
- Reserva Directa (Sitio Web de la Marca, Centro de Llamadas)
- Agencias de Viajes en Línea (OTA)
- Agentes de Viajes / Operadores Turísticos
- Contratos Corporativos
- Por Usuario Final
- Ocio
- Bleisure
- Negocios
- Por Geografía (Valor)
- América del Norte
- Estados Unidos
- Canadá
- México
- América del Sur
- Brasil
- Perú
- Chile
- Argentina
- Resto de América del Sur
- Europa
- Reino Unido
- Alemania
- Francia
- España
- Italia
- BENELUX (Bélgica, Países Bajos, Luxemburgo)
- NÓRDICOS (Dinamarca, Finlandia, Islandia, Noruega, Suecia)
- Resto de Europa
- Asia-Pacífico
- India
- China
- Japón
- Australia
- Corea del Sur
- Sudeste Asiático (Singapur, Malasia, Tailandia, Indonesia, Vietnam y Filipinas)
- Resto de Asia-Pacífico
- Oriente Medio y África
- Emiratos Árabes Unidos
- Arabia Saudita
- Sudáfrica
- Nigeria
- Resto de Oriente Medio y África
- América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
Para distinguir la demanda de noches de habitación de los ingresos en dólares, fuentes como las estadísticas de turismo de Eurostat y la encuesta de alojamiento de Statistics Canada proporcionan medidas oficiales de noches de alojamiento, categorías de ingresos, oferta de habitaciones y métodos de reserva. Fuentes como el pronóstico de la Asociación Global de Viajes de Negocios añaden contexto de viajes corporativos, mientras que el informe anual público de InterContinental Hotels Group proporciona el desempeño operativo hotelero. Dado que el gasto en viajes puede incluir transporte y otras compras, los programas estadísticos nacionales y las autoridades de turismo ayudan a los analistas a contrastar la actividad de viajes con las ventas hoteleras.
Junto a estos indicadores, los archivos de empresas, los materiales para inversores y la prensa de negocios y viajes de reputación proporcionan evidencia complementaria sobre carteras de habitaciones, combinación de ingresos, aperturas y condiciones operativas, y pueden aclarar si la actividad reportada pertenece a las operaciones hoteleras. Estas fuentes no son exhaustivas, y otras fuentes informan la recopilación, validación y aclaración.
Entrevistas Primarias y Encuestas
Las entrevistas cubrirían a propietarios y operadores de hoteles, directores generales, líderes de gestión de ingresos y finanzas, compradores de viajes y funcionarios de turismo en APAC, EMEA y las Américas. Las preguntas pondrían a prueba las estimaciones secundarias de demanda de habitaciones, ocupación, tarifas promedio de habitaciones, ingresos por servicios al huésped operados por el hotel, combinación de canales y diferencias regionales, con especial atención a si cada cifra mide los ingresos hoteleros o la actividad de viajes adyacente. Cuando los registros o las explicaciones de los expertos difieran, los analistas rastrearían la brecha hasta su año, límite o definición de fuente, buscarían aclaración de los encuestados pertinentes y la triangularían con indicadores operativos y de viajes independientes.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 30% | Directores ejecutivos: 15% | APAC: 38% |
| Nivel medio: 55% | Líderes funcionales/de unidad: 40% | EMEA: 33% |
| Actores más pequeños: 15% | Gerentes: 45% | Américas: 29% |
Dimensionamiento del Mercado y Pronóstico
El modelo estima los ingresos hoteleros anuales globales desde una perspectiva descendente del alojamiento remunerado y los servicios al huésped operados por el hotel, utilizando la oferta de habitaciones disponibles, las noches de habitación ocupadas o la ocupación, las tarifas diarias promedio de habitaciones, los ingresos por servicios al huésped por huésped y la actividad de viajes por propósito de ocio, negocios y eventos. Esos indicadores conectan la capacidad y la demanda remunerada con las ventas hoteleras, mientras que las estadísticas de empresas y oficiales ayudan a distribuir el total entre tipo de hotel, categoría de precio, clasificación, propiedad, canal de reserva, usuario final y región según las categorías reportadas por cada fuente.
Para las perspectivas 2027-2032, el análisis de escenarios ajusta la demanda de habitaciones y las tarifas de habitaciones para el crecimiento del turismo, los ingresos, los viajes corporativos y de eventos, las incorporaciones de capacidad regional y las restricciones operativas. Los encuestados primarios pueden verificar si cada variable y su dirección se ajustan a las condiciones operativas locales. Las verificaciones selectivas ascendentes comparan observaciones representativas de noches de habitación y tarifas o carteras hoteleras divulgadas con el total global. Cuando una observación representativa no está disponible, los analistas utilizan la evidencia regional o de tipo de propiedad documentada más cercana y prueban la verificación resultante con indicadores independientes en lugar de tratarla como un valor observado.
Validación de Datos y Ciclo de Actualización
Los analistas triangularon las estimaciones de ingresos hoteleros con la oferta de habitaciones, la ocupación, las tendencias de tarifas de habitaciones, las noches de turismo, los indicadores de viajes y las divulgaciones de empresas hoteleras, e investigaron las diferencias materiales en año, geografía o límite de ingresos. Las anomalías se verifican con la fuente de origen y una señal independiente, son revisadas por un segundo analista y se resuelven mediante una conciliación de fuentes documentada antes de la aprobación. Los encuestados son contactados nuevamente cuando las definiciones permanecen poco claras o un insumo operativo material entra en conflicto con la evidencia de respaldo. El modelo se actualiza anualmente, se reevalúa entre ciclos cuando eventos materiales de viajes, regulatorios, de oferta o económicos alteran un insumo, y se somete a una revisión fresca de fuentes y cálculos inmediatamente antes de la entrega.
Tamaño del Mercado Global de Hoteles de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Las estimaciones publicadas pueden diferir en las transacciones y productos que contabilizan y los insumos utilizados para modelar la demanda. El mercado global de hoteles mide los ingresos anuales obtenidos por los hoteles de todo el mundo procedentes del alojamiento remunerado de huéspedes y los servicios al huésped operados por el hotel.
Los principales factores de diferencia incluyen la cobertura definida del estudio y las decisiones de modelado específicas del mercado. El modelo estima los ingresos hoteleros anuales globales desde una perspectiva descendente del alojamiento remunerado y los servicios al huésped operados por el hotel, utilizando la oferta de habitaciones disponibles, las noches de habitación ocupadas o la ocupación, las tarifas diarias promedio de habitaciones, los ingresos por servicios al huésped por huésped y la actividad de viajes por propósito de ocio, negocios y eventos. Esos indicadores conectan la capacidad y la demanda remunerada con las ventas hoteleras, mientras que las estadísticas de empresas y oficiales ayudan a distribuir el total entre tipo de hotel, categoría de precio, clasificación, propiedad, canal de reserva, usuario final y región según las categorías reportadas por cada fuente.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 1,46 T USD (2027) | |
| Empresa Global de Investigación A | 1,09 T USD (2025) | En su base de 2025, esta estimación es un 25,3% inferior al valor de este informe para 2027 de 1,46 T USD, 2 años después. Su serie publicada comienza desde una estimación global anterior y pronostica una expansión continua, por lo que el año de medición más antiguo contribuye a la comparación más baja. |
| Empresa Global de Investigación B | 870 mil millones de USD (2025) | En su base de 2025, esta estimación es un 40,4% inferior al valor de este informe para 2027 de 1,46 T USD, 2 años después. Su estimación publicada corresponde a un año anterior y la página proyecta crecimiento del mercado, lo que puede situar ese valor por debajo de una medida de año posterior. |
Los analistas de Mordor Intelligence triangularon las estimaciones de ingresos hoteleros con la oferta de habitaciones, la ocupación, las tendencias de tarifas de habitaciones, las noches de turismo, los indicadores de viajes y las divulgaciones de empresas hoteleras, e investigaron las diferencias materiales en año, geografía o límite de ingresos.
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de hoteles y las perspectivas de crecimiento?
El tamaño se proyecta en 1,46 billones de USD en 2027 y 1,97 billones de USD para 2032, con un CAGR del 6,15% durante 2027-2032.
¿Qué respalda la demanda de estancias hoteleras?
El creciente poder adquisitivo en China, los viajes corporativos y la demanda doméstica de pernoctaciones respaldan las oportunidades de estancias remuneradas. Las noches en hoteles domésticos suizos aumentaron en 2025.
¿Qué tipo de hotel lidera los ingresos?
Los hoteles de negocios/comerciales lideraron con el 33,98% de los ingresos hoteleros en 2026. Se prevé que los hoteles de resort crezcan más rápido con un CAGR del 8,5% durante 2027-2032.
¿Qué empresas son los principales competidores hoteleros?
Los principales competidores incluyen Marriott International Inc., Jin Jiang International Holdings Co. Ltd., Hilton Worldwide Holdings Inc., InterContinental Hotels Group PLC y Accor S.A.
¿Qué desafío puede frenar el crecimiento de la capacidad hotelera?
Los costes de construcción y de la deuda pueden frenar la nueva capacidad. HVS reportó un crecimiento del 0,7% en la oferta hotelera de Estados Unidos en 2025 e identificó estos costes combinados como restricciones al desarrollo.
¿Qué regiones lideran los ingresos hoteleros y el crecimiento previsto?
América del Norte lideró con el 30,83% de los ingresos hoteleros en 2026. Se prevé que Asia-Pacífico crezca más rápido con un CAGR del 8,55% durante 2027-2032.