
Tamaño y Participación del Mercado Europeo de Medicamentos de Insulina y Agonistas del Receptor del Péptido Similar al Glucagón 1 (GLP-1)
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2027 - 2032 |
| Tamaño del mercado en el año base (2026) | 10.49 Mil millones de dólares |
| Tamaño del Mercado (2027) | 10.94 Mil millones de dólares |
| Tamaño del Mercado (2032) | 13.48 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 4.27 % |
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado Europeo de Medicamentos de Insulina y Agonistas del Receptor del Péptido Similar al Glucagón 1 (GLP-1) por Mordor Intelligence
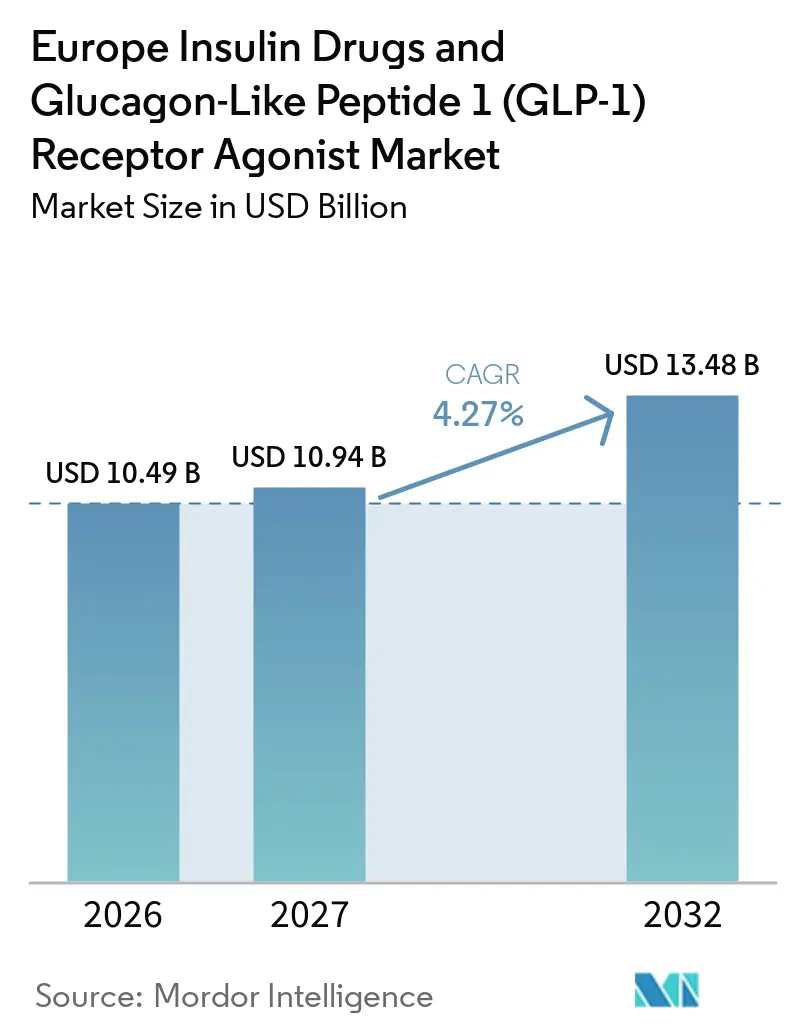
Se proyecta que el tamaño del Mercado Europeo de Medicamentos de Insulina y Agonistas del Receptor del Péptido Similar al Glucagón 1 (GLP-1) se expandirá desde 10,49 mil millones de USD en 2026 y 10,94 mil millones de USD en 2027 hasta 13,48 mil millones de USD en 2032, registrando una CAGR del 4,27% entre 2027 y 2032.
La pandemia de COVID-19 aceleró la concienciación sobre el manejo eficaz de la diabetes y la necesidad de lograr un mejor control glucémico entre los pacientes de alto riesgo. A medida que los sistemas de salud priorizaron el manejo de enfermedades crónicas, la demanda de terapias avanzadas para la diabetes se mantuvo sólida. La continua adopción de agonistas del receptor GLP-1 y productos de insulina refleja su papel fundamental en el manejo de la diabetes y la reducción del riesgo de complicaciones entre los pacientes de toda Europa.
La pandemia de COVID-19 reforzó la importancia de mantener un tratamiento ininterrumpido de la diabetes en toda Europa. Los pacientes con diabetes fueron reconocidos como un grupo con mayor riesgo de resultados adversos por COVID-19, lo que llevó a los proveedores de atención médica a enfatizar el monitoreo regular de la glucosa y la adherencia a las terapias prescritas. Esto respaldó la demanda continua de productos de insulina y otras terapias antidiabéticas en toda la región.
El mercado europeo de medicamentos de insulina y agonistas del receptor GLP-1 está impulsado por la creciente prevalencia de diabetes y obesidad. Según el Atlas de Diabetes de la FID, aproximadamente 66 millones de adultos en Europa vivían con diabetes en 2024, mientras que la región tiene el mayor número de personas con diabetes tipo 1 a nivel mundial, estimado en 2,7 millones. Las crecientes tasas de obesidad, los hábitos alimentarios poco saludables y la inactividad física continúan contribuyendo a la creciente carga de la diabetes tipo 2, respaldando el uso tanto de terapias con insulina como de agonistas del receptor GLP-1.
Cada medicamento es único en la forma en que actúa para ayudar a los pacientes con diabetes a mantener su condición bajo control. Ciertos medicamentos tienen acciones similares y se agrupan en la misma clase. También pueden clasificarse según la forma en que se administran, con algunos medicamentos tomados por vía oral y otros inyectados directamente en la sangre (insulina y GLP-1).
Byetta fue el primer GLP-1 que recibió aprobación en 2005. El agonista del receptor del péptido similar al glucagón se administra por vía subcutánea y es utilizado por pacientes con diabetes tipo 2 para controlar sus niveles de glucosa en sangre. La rápidamente creciente incidencia y prevalencia de pacientes diabéticos y el gasto en atención médica en Europa son indicadores del creciente uso de productos farmacológicos para la diabetes. Por lo tanto, debido a los factores mencionados anteriormente, se anticipa que el mercado estudiado experimentará crecimiento durante el período de análisis.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
El aumento en los Precios de los Medicamentos de Insulina en Europa
Las insulinas llevan décadas en el mercado. Sin embargo, el costo de la insulina siempre ha sido una preocupación primordial. Por ejemplo, la retirada de Tresiba de Alemania en julio de 2015 debido a la presión sobre los precios, tras la decisión de las autoridades de equiparar el precio de la insulina basal de acción prolongada con el de las antiguas inyecciones de insulina humana. Aunque la competencia de biosimilares en Europa aumentó, permitiendo que los precios de la insulina se mantuvieran bajos, los medicamentos de marca siempre han sido la norma predominante. Además, los principales actores han obtenido múltiples extensiones mediante mejoras incrementales en sus medicamentos de marca. En los últimos años, la prevalencia de la diabetes ha aumentado de manera alarmante en todo el continente europeo. Las personas con diabetes deben realizar varios ajustes diarios para mantener sus niveles de glucosa en sangre dentro de rangos aceptables. Entre los ejemplos se incluyen tomar medicamentos antidiabéticos orales o consumir más carbohidratos mientras se monitorean los niveles de glucosa en sangre. La obesidad, una dieta deficiente y la falta de ejercicio son las principales causas del aumento de los casos recién diagnosticados de diabetes tipo 1 y tipo 2. El uso de medicamentos para la diabetes está en aumento, como lo evidencian la rápida escalada en la incidencia, la prevalencia y los costos sanitarios de las personas con diabetes. La investigación y el desarrollo en diabetes son cruciales desde muchas perspectivas. Alrededor del 10% de todos los costos sanitarios en Italia están relacionados con la diabetes. La diabetes representa un importante desafío de salud pública en Italia. La investigación y el desarrollo en diabetes son extensos en todo el mundo y en la propia Italia. Italia ocupa el 3.er lugar a nivel mundial en publicaciones revisadas por pares sobre temas endocrino-metabólicos. Sin embargo, la incidencia de la diabetes está aumentando debido a factores relacionados con el estilo de vida y la nutrición.
A pesar del aumento en los precios de los medicamentos de insulina, con el incremento de la población con diabetes tipo 1 en Europa, el mercado de medicamentos de insulina está creciendo y no existe alternativa.
Alemania Tuvo la Mayor Participación de Mercado en el Año en Curso
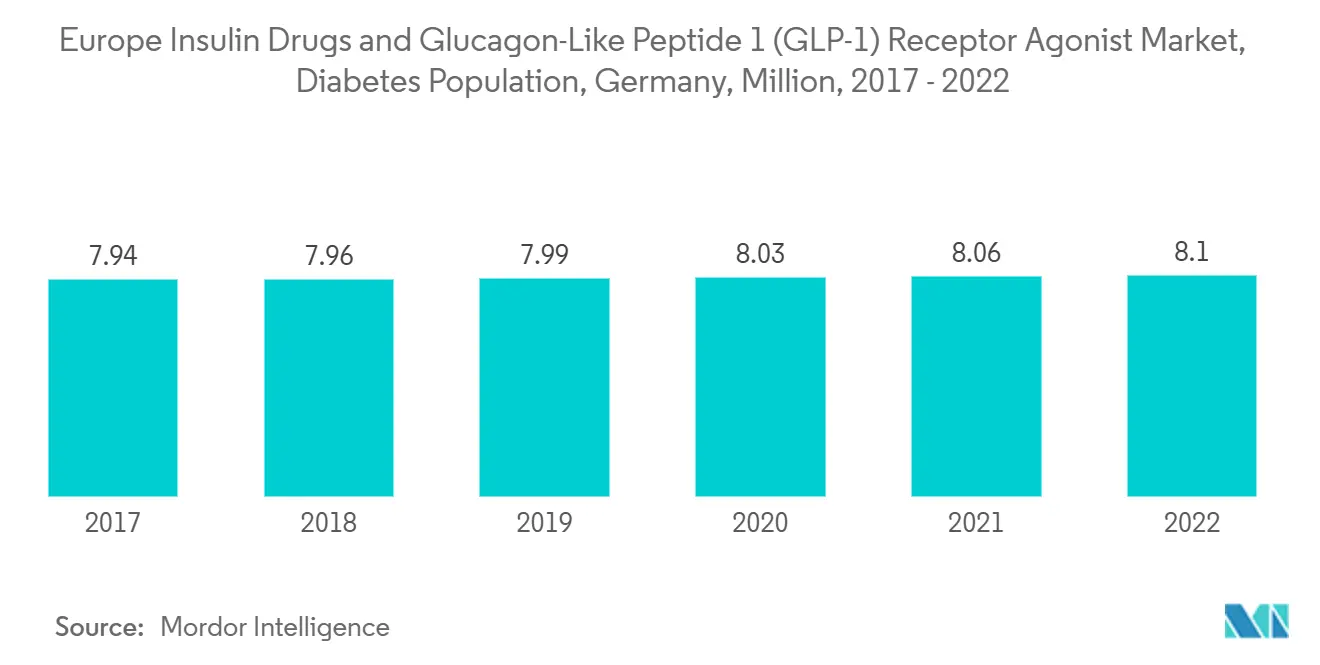
En el año en curso, Alemania dominó el mercado de la insulina y se espera que continúe su dominio durante el período de previsión. El aumento se debe a la alta prevalencia de la diabetes entre la población del país. En Alemania, según una estimación, el número de pacientes con diabetes tipo 1 y tipo 2 está aumentando gradualmente. Además, las empresas monitorean regularmente su cadena de suministro para evaluar mejor la situación y actuar de manera proactiva a fin de garantizar una interrupción mínima o nula en la disponibilidad de medicamentos de insulina para la población diabética del país. El precio de los medicamentos de insulina es una preocupación importante en muchos países, y Alemania no es una excepción. El gobierno alemán regula los precios de los medicamentos; por lo tanto, las empresas farmacéuticas se centran en fijar los precios de los productos a tasas mínimas.
Durante los próximos veinte años, la diabetes tipo 2 se volverá más prevalente en Alemania. Según los investigadores del DZD, hasta doce millones de personas podrían padecer el trastorno metabólico para 2040. El rápido aumento de la diabetes tipo 1 y tipo 2 entre la población envejeciente presentará problemas significativos para el sistema de Medicamentos para la Diabetes de Alemania en los próximos años. El Centro Alemán de Diabetes (DDZ) estima que al menos el 7,2% de la población en Alemania tiene actualmente diabetes, y que ese número aumentará drásticamente en los próximos 20 años. La obesidad, una dieta deficiente y la falta de ejercicio son las principales causas del aumento de los casos recién diagnosticados de diabetes tipo 1 y tipo 2. El gasto sanitario y la rápida escalada en la incidencia y prevalencia de personas diabéticas son señales de expansión del mercado. La legislación alemana exige un límite en los gastos médicos de bolsillo y la cobertura de todos los tratamientos médicamente necesarios, incluidos los medicamentos de insulina, para los planes de seguro público. T1 International, una organización que aboga por las personas con diabetes, afirma que los gastos de bolsillo de los pacientes diabéticos alemanes se encuentran entre los más bajos a nivel mundial. En Alemania, las estrictas normas gubernamentales y las regulaciones favorables de la OMS incentivan a las empresas a crear nuevos productos. La penetración en el mercado alemán de estas soluciones ayuda a las organizaciones de investigación clínica (CRO) regionales con sus ensayos de investigación clínica y garantiza la simplicidad de gestión, lo que acelera el proceso de descubrimiento.
Como resultado, se espera que el mercado estudiado se desarrolle a lo largo del período de análisis debido a la creciente prevalencia de la diabetes.

Panorama Competitivo
Concentración del Mercado
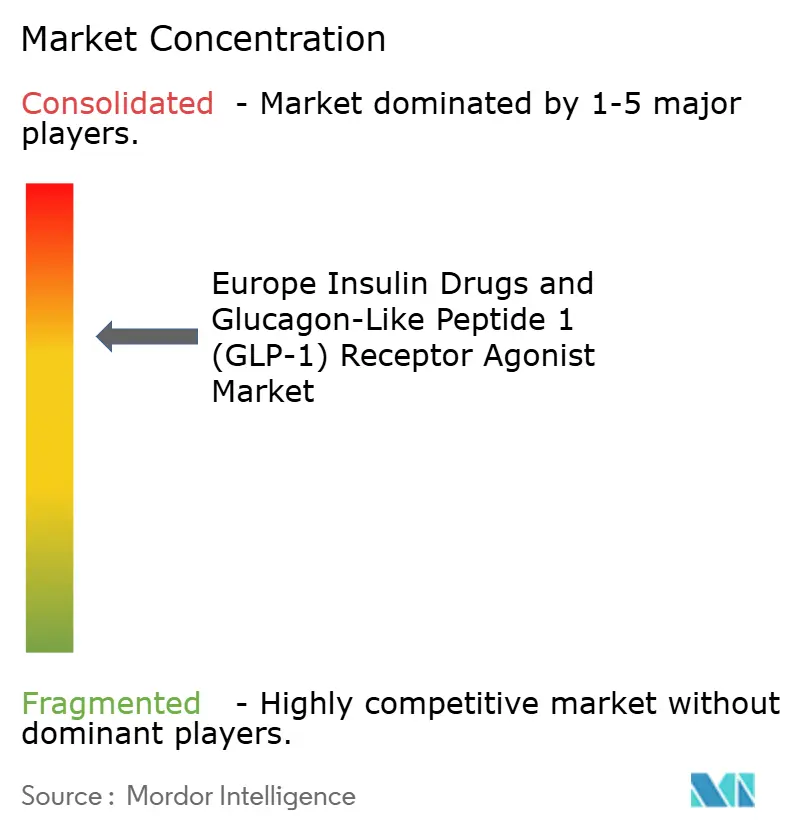
El mercado europeo de Medicamentos de Insulina y Agonistas del Receptor GLP-1 está en gran medida consolidado por naturaleza, con la presencia de empresas líderes como Sanofi, Novo Nordisk y Eli Lilly. Estas representan más del 80% del suministro en Europa. Todas estas empresas han establecido sus marcas en el mercado. Sin embargo, debido a la intensa competencia en los mercados locales de insulina, la penetración de consumidores para sus productos debe lograrse mediante un trabajo y esfuerzo constantes.
Líderes de la Industria Europea de Medicamentos de Insulina y Agonistas del Receptor del Péptido Similar al Glucagón 1 (GLP-1)
-
Sanofi
-
Eli Lilly
-
Novo Nordisk
-
AstraZeneca
-
Biocon
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado Europeo de Medicamentos de Insulina y Agonistas del Receptor del Péptido Similar al Glucagón 1 (GLP-1) Empresas cubiertas en este informe
- Novo Nordisk
- Sanofi
- Eli Lilly and Company
- AstraZeneca
- Biocon
- Pfizer
- Wockhardt
- Julphar
- Exir
- Sedico
Oportunidades de mercado y perspectivas futuras
Las actualizaciones de reembolso y los cambios en la vía de administración están ampliando el acceso al tratamiento para las carteras de GLP-1 junto con el uso continuo de insulina en toda Europa. En 2026, Francia confirmó la cobertura del seguro nacional de salud para Wegovy y Mounjaro, vigente a partir del 15 de junio de 2026, con criterios de reembolso y elegibilidad definidos. En paralelo, la UE autorizó una tableta oral de Wegovy y una pluma de dosis más alta de 7,2 mg en julio de 2026.
Estas decisiones ofrecen a los fabricantes opciones más concretas al diseñar estrategias de acceso a nivel país en diferentes procesos de evaluación de tecnologías sanitarias (HTA) y estructuras de presupuesto público. En el lado de la oferta, la expansión de 400 millones de EUR de Novo Nordisk en su planta de tabletado de GLP-1 oral en Athlone, Irlanda (marzo de 2026), y la inauguración de una nueva planta de fabricación en Bohumil, República Checa, para principios activos farmacéuticos de su cartera de diabetes y obesidad (junio de 2026), indican iniciativas de capacidad y localización orientadas a mantener la continuidad de productos peptídicos de gran volumen. La racionalización de la cartera y los cambios de ciclo de vida en insulina, incluidas las discontinuaciones de ciertas presentaciones de insulina heredadas reportadas en 2026, también generan espacio para enfoques de administración diferenciados y para la competencia en categorías seleccionadas de insulina, dentro de las normas nacionales de reembolso y las vías de prescripción.
Desarrollos recientes de la industria en Mercado Europeo de Medicamentos de Insulina y Agonistas del Receptor del Péptido Similar al Glucagón 1 (GLP-1)
- Julio de 2026: la Comisión Europea otorgó la autorización de comercialización para la pastilla Wegovy de Novo Nordisk (semaglutida oral) para el control de peso, y también autorizó una pluma de inyección de dosis más alta de 7,2 mg. El desarrollo amplía las opciones de formato para los prescriptores e influye en cómo las empresas posicionan las terapias GLP-1 a medida que los países ajustan las vías de acceso para el manejo de la obesidad y las enfermedades metabólicas relacionadas.
- Junio de 2026: Novo Nordisk inauguró una nueva planta de fabricación en Bohumil, República Checa, centrada en principios activos farmacéuticos para su cartera de diabetes y obesidad. La planta aumenta la capacidad de producción local de principios activos y respalda la continuidad del suministro en la UE.
- Marzo de 2026: Novo Nordisk anunció una expansión de más de 400 millones de EUR en su planta de tabletado de GLP-1 oral en Athlone, Irlanda. La expansión refuerza la capacidad de fabricación europea de semaglutida oral y respalda el crecimiento de demanda previsto.
Mercado Europeo de Medicamentos de Insulina y Agonistas del Receptor del Péptido Similar al Glucagón 1 (GLP-1) Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
Para este informe, definimos el mercado como el valor de ventas de medicamentos de insulina con receta y terapias con agonistas del receptor GLP-1 utilizadas para el cuidado de la diabetes en Europa, contabilizadas a nivel del fabricante y convertidas a USD utilizando tipos de cambio promedio anuales consistentes.
Exclusiones del alcance: Excluimos los dispositivos de administración de insulina, los productos de monitoreo de glucosa y las clases de medicamentos para la diabetes que no son GLP-1 (como los inhibidores de SGLT-2 y los inhibidores de DPP-4).
Descripción General de la Segmentación
- Agonistas del Receptor GLP-1
- Exenatida
- Byetta
- Bydureon
- Liraglutida (Victoza)
- Lixisenatida (Lyxumia)
- Dulaglutida (Trulicity)
- Semaglutida (Ozempic)
- Exenatida
- Medicamentos de Insulina
- Insulinas Basales o de Acción Prolongada
- Lantus (Insulina glargina)
- Levemir (Insulina detemir)
- Toujeo (Insulina glargina)
- Tresiba (Insulina degludec)
- Basaglar (Insulina glargina)
- Insulinas en Bolo o de Acción Rápida
- NovoRapid/Novolog (Insulina aspart)
- Humalog (Insulina lispro)
- Apidra (Insulina glulisina)
- FIASP (Insulina aspart)
- Admelog (Insulina lispro)
- Insulinas Humanas Tradicionales
- Novolin/Actrapid/Insulatard
- Humulin
- Insuman
- Insulinas Combinadas
- NovoMix (Insulina aspart bifásica)
- Ryzodeg (Insulina degludec/Insulina aspart)
- Xultophy (Insulina degludec/Liraglutida)
- Soliqua/Suliqua (Insulina glargina/Lixisenatida)
- Insulinas Biosimilares
- Biosimilares de Insulina Glargina
- Biosimilares de Insulina Humana
- Insulinas Basales o de Acción Prolongada
- Geografía
- Reino Unido
- Alemania
- Francia
- Italia
- España
- Rusia
- Resto de Europa
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
El trabajo documental comienza con la construcción del contexto de demanda y acceso, ya que el uso del tratamiento de la diabetes está determinado por la epidemiología y las vías de reembolso. Revisamos estadísticas de salud pública y orientación clínica, como los indicadores de diabetes de la Organización Mundial de la Salud, los datos de salud de la OCDE, y las etiquetas y actualizaciones de seguridad de la Agencia Europea de Medicamentos, que aclaran qué está aprobado y cómo se utiliza en la práctica.
Para anclar los datos a nivel de país, también consultamos fuentes como las tablas demográficas y las series de gasto en salud de Eurostat, junto con publicaciones de sistemas de salud nacionales y actualizaciones de pagadores donde están disponibles públicamente. Para el contexto de precios y utilización, cruzamos señales de licitación y adquisición, decisiones de reembolso publicadas, y presentaciones de empresas y materiales para inversores. Las suscripciones de pago se utilizan de forma selectiva para obtener datos financieros estandarizados de empresas y para verificaciones de patentes e innovación donde ayudan a validar el calendario del ciclo de vida del producto. Estos ejemplos son ilustrativos, y muchas otras fuentes públicas se revisan durante la recopilación de datos, las verificaciones cruzadas y la aclaración.
Entrevistas Primarias y Encuestas
El trabajo primario se utiliza para traducir la visión documental en supuestos operativos sobre cómo se prescriben y reembolsan las terapias de insulina y GLP-1 en los países europeos. Hablamos con una combinación de médicos, partes interesadas de farmacias hospitalarias y minoristas, expertos informados sobre pagadores o formularios, y roles comerciales del lado de la oferta para confirmar los cambios en la combinación de terapias, las restricciones de acceso y la evolución típica de los precios.
Dado que Europa no es un mercado uniforme, garantizamos cobertura en los principales sistemas de Europa Occidental y mercados seleccionados de Europa Central y Oriental, y luego verificamos nuevamente las brechas donde un solo país puede mover los totales a través de un cambio de política o un evento de escasez.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 39% | Directores ejecutivos: 21% |
| Nivel medio: 40% | Líderes funcionales/de unidad: 34% |
| Actores más pequeños: 21% | Gerentes: 45% |
Dimensionamiento del Mercado y Pronóstico
El dimensionamiento se construye a partir de una visión descendente de pacientes tratados y adopción de terapias, donde las tasas de prevalencia y diagnóstico de diabetes se traducen en cohortes tratadas, que luego se mapean a los patrones de uso de insulina frente a GLP-1 por país. El modelo central se corrobora con verificaciones ascendentes selectivas utilizando divisiones de ingresos de proveedores, retroalimentación de canales y precio muestral por paciente o precio por envase multiplicado por volúmenes estimados, y se realizan ajustes cuando las dos perspectivas no concilian.
Los insumos clave utilizados para dar forma a los totales incluyen la prevalencia de diabetes y la distribución por edad, la intensidad del uso de insulina en el tratamiento avanzado de tipo 2 y tipo 1, la adopción de GLP-1 vinculada al posicionamiento en las guías clínicas y la superposición con la obesidad, el acceso al formulario y los criterios de reembolso, el cambio de insulina humana más antigua a análogos y biosimilares, y la erosión de precios a nivel de país frente al crecimiento del volumen. Cuando no se dispone de señales de volumen directas, las brechas se manejan utilizando lógica de proxy, como referencias de países pares con estructuras de reembolso similares y tasas de tratamiento validadas, y luego se revisan nuevamente con la retroalimentación de las entrevistas.
Para el pronóstico, nos basamos en el análisis de escenarios respaldado por líneas de tendencia en la expansión del acceso, el calendario de la cartera de productos y lanzamientos, y los movimientos de precios esperados, sometidos a pruebas de estrés país por país. Los supuestos se mantienen simples y auditables para que un lector pueda reproducir los pasos utilizando los mismos indicadores públicos y un pequeño conjunto de insumos de entrevistas validados.
Validación de Datos y Ciclo de Actualización
Los resultados se validan mediante un conjunto de verificaciones cruzadas que buscan discrepancias con respecto a señales independientes, como las tendencias de la población con diabetes, los cambios en la participación de las clases de terapias discutidos por expertos, y los cambios en el reembolso a nivel de país que deberían afectar visiblemente la demanda. Cuando aparece un valor atípico, se investiga mediante la revisión de los insumos, la repetición de la sensibilidad en los supuestos clave y el recontacto con los encuestados relevantes si la varianza no puede explicarse.
Antes de la aprobación final, el modelo y las conclusiones escritas pasan por una revisión analítica de múltiples pasos para que las definiciones, el momento de la conversión de divisas y las adiciones de países sean consistentes en todo el documento. Los informes se actualizan anualmente, y las actualizaciones intermedias se activan cuando ocurre un evento material, como un cambio importante en la etiqueta, una expansión del reembolso o una interrupción del suministro. Justo antes de la entrega, se realiza una revisión final para garantizar que las últimas actualizaciones públicas se reflejen en los números.
Tamaño del Mercado Europeo de Medicamentos de Insulina y Agonistas del Receptor del Péptido Similar al Glucagón 1 de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Los tamaños de mercado publicados para este espacio a menudo parecen diferentes porque los autores trazan la línea alrededor de las clases de terapias de diferentes maneras y aplican diferentes supuestos de precios y acceso en toda Europa. Incluso cuando se cubren los mismos países, los totales pueden variar según si la estimación refleja precios de lista frente a precios netos, y si los efectos de escasez y sustitución a corto plazo se tratan como puntuales o estructurales.
Las brechas clave generalmente provienen de lo que se cuenta como ingresos de terapias dentro del alcance y qué tan rápido se asume que la adopción de GLP-1 se expande en el uso vinculado a la obesidad. Otro factor común es el manejo de los biosimilares y las combinaciones de dosis fijas, donde algunas estimaciones cuentan doble entre clases o excluyen el valor de la combinación para evitar la superposición, y el momento de la conversión de divisas puede agregar otra capa de dispersión.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 10,06 mil millones de USD (2025) | |
| Asociación de la Industria A | 9,10 mil millones de USD (2024) | Utiliza un enfoque de gasto en medicamentos para la diabetes que puede subestimar el crecimiento más reciente de GLP-1 al mezclar los ciclos de informes hospitalarios y minoristas y al no separar las terapias combinadas de manera consistente entre países. |
| Consultora Regional B | 12,00 mil millones de USD (2025) | A menudo aplica una curva de penetración de GLP-1 más rápida en toda Europa y se basa en supuestos de estilo de precio de lista, lo que puede inflar el valor donde los descuentos de reembolso y los límites de elegibilidad son más estrictos. |
La tabla muestra una dispersión que principalmente rastrea lo que se incluye bajo el límite de la terapia y qué tan rápido se asume que los precios se normalizan entre países. En el modelo de Mordor Intelligence, el valor incluye medicamentos de insulina y agonistas del receptor GLP-1 con biosimilares y combinaciones de dosis fijas contadas una vez dentro del conjunto de ingresos de terapias. Con ese alcance mantenido consistente en todos los países europeos cubiertos, el número final permanece rastreable a cohortes tratadas, señales de acceso y un pequeño conjunto de supuestos de precios y combinación claramente establecidos.
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del Mercado Europeo de Medicamentos de Insulina y Agonistas del Receptor del Péptido Similar al Glucagón 1 (GLP-1)?
Se espera que el tamaño del Mercado Europeo de Medicamentos de Insulina y Agonistas del Receptor del Péptido Similar al Glucagón 1 (GLP-1) alcance los 10,49 mil millones de USD en 2026 y crezca a una CAGR del 4,27% para llegar a los 13,48 mil millones de USD en 2032.
¿Cuál es el tamaño del Mercado Europeo de Medicamentos de Insulina y Agonistas del Receptor del Péptido Similar al Glucagón 1 (GLP-1) en 2027?
En 2027, se espera que el tamaño del Mercado Europeo de Medicamentos de Insulina y Agonistas del Receptor del Péptido Similar al Glucagón 1 (GLP-1) alcance los 10,94 mil millones de USD.
¿Quiénes son los actores clave en el Mercado Europeo de Medicamentos de Insulina y Agonistas del Receptor del Péptido Similar al Glucagón 1 (GLP-1)?
Sanofi, Eli Lilly, Novo Nordisk, AstraZeneca y Biocon son las principales empresas que operan en el Mercado Europeo de Medicamentos de Insulina y Agonistas del Receptor del Péptido Similar al Glucagón 1 (GLP-1).
¿Qué años cubre este Mercado Europeo de Medicamentos de Insulina y Agonistas del Receptor del Péptido Similar al Glucagón 1 (GLP-1) y cuál fue el tamaño del mercado en 2025?
En 2025, el tamaño del Mercado Europeo de Medicamentos de Insulina y Agonistas del Receptor del Péptido Similar al Glucagón 1 (GLP-1) se estimó en 10,06 mil millones de USD. El informe cubre el tamaño histórico del Mercado Europeo de Medicamentos de Insulina y Agonistas del Receptor del Péptido Similar al Glucagón 1 (GLP-1) para los años: 2021, 2022, 2023, 2024, 2025 y 2026. El informe también pronostica el tamaño del Mercado Europeo de Medicamentos de Insulina y Agonistas del Receptor del Péptido Similar al Glucagón 1 (GLP-1) para los años: 2027, 2028, 2029, 2030, 2031 y 2032.