
Tamaño y Participación del Mercado Europeo de Agonistas del Péptido-1 Similar al Glucagón
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2027 - 2032 |
| Tamaño del mercado en el año base (2026) | 4.41 Mil millones de dólares |
| Tamaño del Mercado (2027) | 4.67 Mil millones de dólares |
| Tamaño del Mercado (2032) | 6.20 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 5.84 % |
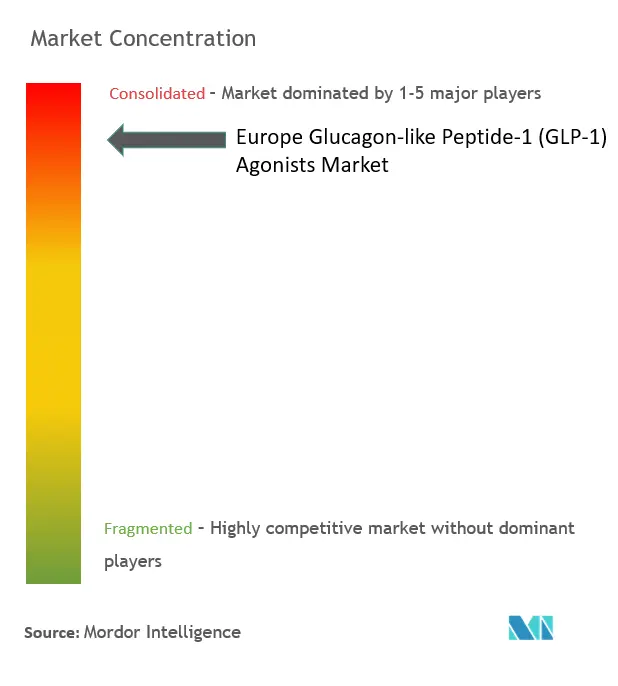
| Concentración del Mercado | Alto |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado Europeo de Agonistas del Péptido-1 Similar al Glucagón por Mordor Intelligence
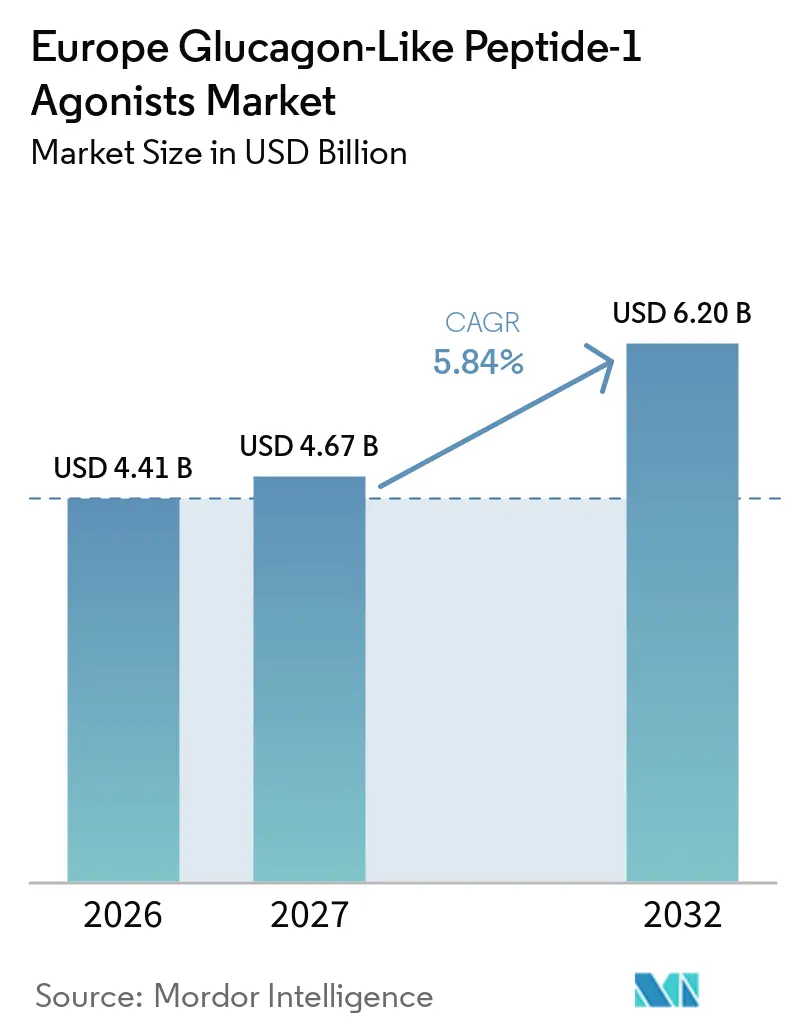
Se espera que el tamaño del Mercado Europeo de Agonistas del Péptido-1 Similar al Glucagón aumente de 4,41 mil millones de USD en 2026 a 4,67 mil millones de USD en 2027 y alcance 6,20 mil millones de USD en 2032, creciendo a una CAGR del 5,84% durante 2027-2032.
El mercado está creciendo principalmente debido al lanzamiento de nuevos fármacos. Europa tiene aproximadamente 57 millones de adultos que viven con diabetes, y se espera que este número alcance los 75 millones para 2026, lo que representaría alrededor del 10% de la población total de Europa. El gasto de Europa en diabetes representa el 9% de su gasto total en atención sanitaria. El gasto en diabetes varía considerablemente entre los países de Europa. Oscila entre EUR 312 per cápita en la República de Macedonia y EUR 6.896 per cápita en Noruega. Del mismo modo, la prevalencia también varía enormemente en toda Europa, desde el 2,8% en Albania hasta el 9,8% en Portugal. En los países de altos ingresos, la diabetes es una de las principales causas de enfermedades cardiovasculares, ceguera, insuficiencia renal y amputación de extremidades inferiores.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
El segmento de dulaglutida ocupa la mayor participación de mercado en el Mercado Europeo de Agonistas del Péptido-1 Similar al Glucagón en el año en curso
El segmento de dulaglutida ostenta la mayor participación en el Mercado Europeo de Agonistas del Péptido-1 Similar al Glucagón en el año en curso y se espera que registre una CAGR de aproximadamente el 8,3% durante el período de pronóstico.
El mercado europeo de agonistas GLP-1 se beneficia del rápido giro hacia las terapias basadas en incretinas, particularmente entre los pacientes que requieren tanto control glucémico como una reducción de peso significativa. El uso creciente de productos GLP-1 de alta eficacia en clínicas especializadas en diabetes y obesidad, junto con el reconocimiento cada vez mayor de sus beneficios cardiovasculares, ha acelerado la adopción del tratamiento en los principales países europeos, impulsando el crecimiento del mercado.
Los agonistas del receptor GLP-1 (GLP1RA) están disponibles a nivel internacional y se recomiendan cuando se requiere una escalada del tratamiento para la diabetes tipo 2 después de la metformina y el manejo del estilo de vida. Pueden utilizarse de forma segura con todas las demás terapias reductoras de glucosa, excepto la vildagliptina. La dulaglutida (Trulicity) es un GLP1RA subcutáneo semanal que reduce la HbA1c con beneficios adicionales de pérdida de peso y protección cardiorrenal. La terapia con dulaglutida permite a muchos pacientes alcanzar y mantener el objetivo de HbA1c sin insulina ni sulfonilureas, eliminando el riesgo de hipoglucemia asociado. Los GLP1RA inducen una mayor reducción de peso y se recomiendan sobre los inhibidores SGLT2 cuando predomina la enfermedad cerebrovascular distinta de la insuficiencia cardíaca o la enfermedad renal.
El gobierno y las empresas trabajan hacia una mejor gestión de la diabetes. Por ejemplo, el programa del Marco Nacional de Servicios (NSF) mejora los servicios estableciendo estándares nacionales para elevar la calidad del servicio y abordar las variaciones en la atención. La Asociación de Industrias Británicas de Tecnología Sanitaria (ABHI) lanzó una sección de diabetes, permitiendo que las empresas de tecnología para la diabetes trabajen juntas en el primer foro de este tipo. Estas ventajas han contribuido al aumento del crecimiento del mercado.
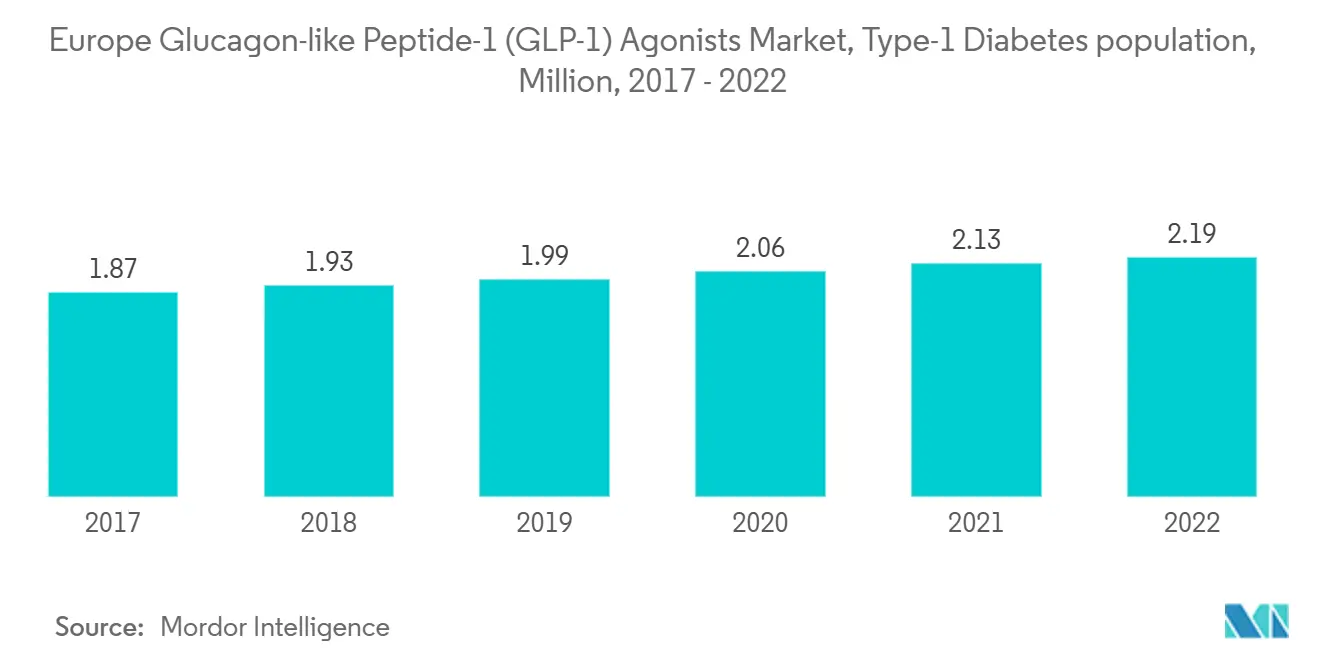
Se espera que Alemania registre la CAGR más alta en el Mercado Europeo de Agonistas del Péptido-1 Similar al Glucagón durante el período de pronóstico
Se espera que Alemania registre la CAGR más alta, de aproximadamente el 8,8%, en el Mercado Europeo de Agonistas del Péptido-1 Similar al Glucagón durante el período de pronóstico.
Según el Centro Alemán de Diabetes (DDZ), aproximadamente 8,5 millones de personas en Alemania están afectadas por la diabetes. El número de personas con diabetes tipo 2 en Alemania continuará aumentando durante los próximos veinte años. La diabetes es un problema de salud significativo y uno de los desafíos más notables para los sistemas de salud en toda Alemania. La prevalencia de la diabetes tipo 1 y 2 conocida en la población adulta alemana es muy alta, junto con muchos pacientes aún no diagnosticados con la enfermedad. Debido al envejecimiento de la población y a los estilos de vida poco saludables, se espera que la prevalencia de la diabetes tipo 2 aumente de manera constante en los próximos años. La atención de alta calidad, que incluye un monitoreo adecuado, el control de los factores de riesgo y la autogestión activa, son los factores clave para prevenir complicaciones en los pacientes alemanes con diabetes tipo 2.
La creciente incidencia, prevalencia y naturaleza progresiva de la enfermedad han impulsado el desarrollo de nuevos medicamentos para proporcionar opciones de tratamiento adicionales a los pacientes diabéticos. Los tratamientos no insulínicos, utilizados como terapias de primera línea para los pacientes con diabetes, capturan actualmente más de la mitad de las ventas en el mercado de antidiabéticos. La legislación alemana exige que los planes públicos limiten los costos de atención médica de bolsillo y cubran todos los tratamientos médicamente necesarios, incluida la insulina. Alemania es uno de los países desarrollados con instalaciones sanitarias avanzadas. Además, las políticas de reembolso y fijación de precios están altamente reguladas, lo que impulsa el mercado.
El lanzamiento de muchos productos nuevos, el aumento de las colaboraciones internacionales de investigación en el avance tecnológico y la creciente concienciación sobre la diabetes entre la población son algunas de las oportunidades de mercado para los actores del mercado alemán de medicamentos para la diabetes.
Panorama Competitivo
El Mercado Europeo de Agonistas del Péptido-1 Similar al Glucagón está consolidado, con los principales fabricantes, a saber, Eli Lilly, Sanofi, Novo Nordisk, AstraZeneca, entre otros, con presencia en la región.
Líderes de la Industria Europea de Agonistas del Péptido-1 Similar al Glucagón
-
Novo Nordisk
-
AstraZeneca
-
Eli Lilly and Company
-
Sanofi
-
Pfizer
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado Europeo de Agonistas del Péptido-1 Similar al Glucagón Empresas cubiertas en este informe
- Novo Nordisk
- AstraZeneca
- Eli Lilly and Company
- Sanofi
- Biocon
- Novartis
Lea el análisis de las empresas de agonistas del péptido-1 similar al glucagón en europa
Oportunidades de mercado y perspectivas futuras
La escasez continua de agonistas del receptor GLP-1 en los Estados miembros de la UE, abordada mediante las recomendaciones del Grupo Directivo sobre Escasez de Medicamentos liderado por la EMA, ha creado espacio para la localización de la cadena de suministro y capacidad adicional dentro de Europa. Esa oportunidad ahora está respaldada por compromisos de fabricación, incluido el anuncio de Novo Nordisk de marzo de 2026 sobre una expansión de 432 millones de EUR en Athlone, Irlanda, para aumentar la capacidad de las terapias orales GLP-1, junto con el plan de Eli Lilly de noviembre de 2025 de construir una planta de fabricación de 3.000 millones de USD en Katwijk, Países Bajos, destinada a medicamentos orales, incluido el agonista del receptor GLP-1 orforglipron.
Los modelos de acceso también se están expandiendo más allá de los regímenes exclusivamente inyectables hacia opciones orales, lo que cambia la forma en que evolucionan la persistencia y la prescripción en diabetes y control de peso. En mayo de 2026, el CHMP de la EMA adoptó una opinión positiva que recomienda la aprobación de las tabletas orales de Wegovy para el control de peso, sumando oportunidades de gestión del ciclo de vida en semaglutida, dulaglutida y otras clases de agonistas del receptor GLP-1. A medida que las compañías amplían sus capacidades europeas de formas sólidas orales, incluidos el comprimido, la automatización y los controles analíticos, y los reguladores coordinan acciones de mitigación de la escasez, las discusiones de adquisición y las estrategias de portafolio hacen cada vez más hincapié en asegurar el suministro europeo para las terapias GLP-1 de alta demanda.
Desarrollos recientes de la industria en Mercado Europeo de Agonistas del Péptido-1 Similar al Glucagón
- Junio de 2026: Novo Nordisk confirmó que su planta de producción en Jevany, República Checa, comenzó a operar, tras una inversión de más de 8.000 millones de CZK para fabricar componentes utilizados en medicamentos para la diabetes y la obesidad. La puesta en marcha suma capacidad industrial regional y refuerza la resiliencia del suministro para los portafolios de productos vinculados a GLP-1 de alta demanda en toda Europa.
- Noviembre de 2025: Eli Lilly anunció planes para construir una nueva planta de fabricación de 3.000 millones de USD en Katwijk, Países Bajos (Leiden Bio Science Park) para producir medicamentos orales, incluido el agonista oral del receptor GLP-1 orforglipron. El proyecto muestra un giro hacia la ampliación de la capacidad de formulación oral en Europa y una expansión más allá de las cadenas de suministro inyectables.
- Diciembre de 2024: Novo Nordisk anunció una inversión de 8.500 millones de DKK para construir una nueva planta de producción en Odense, Dinamarca, con finalización prevista para 2027. La expansión destaca el despliegue continuo de capital para aumentar el rendimiento de fabricación de medicamentos para la diabetes y la obesidad en un contexto de demanda elevada.
Mercado Europeo de Agonistas del Péptido-1 Similar al Glucagón Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
Este mercado se define como los ingresos generados por los medicamentos agonistas del receptor GLP-1 con prescripción médica vendidos y utilizados en Europa, medidos a nivel de terapia y expresados en valor en USD para el período de estudio.
Exclusiones del alcance: Se excluyen los medicamentos para la diabetes que no son GLP-1, los dispositivos de inyección o monitoreo, y los productos de control de peso sin prescripción médica.
Descripción General de la Segmentación
- Fármaco
- Exenatida
- Byetta
- Bydureon
- Liraglutida
- Victoza
- Lixisenatida
- Lyxumia
- Dulaglutida
- Trulicity
- Semaglutida
- Ozempic
- Exenatida
- Geografía
- Alemania
- España
- Italia
- Francia
- Reino Unido
- Rusia
- Resto de Europa
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
El trabajo documental comienza por mapear el grupo de pacientes tratados y el entorno terapéutico en Europa, antes de modelar las cifras. Se consultan fuentes públicas de salud y estadísticas, como la Organización Mundial de la Salud, las Estadísticas de Salud de la OCDE, Eurostat y la Agencia Europea de Medicamentos, que ayudan a anclar las señales de prevalencia, diagnóstico y práctica de tratamiento por país.
La fase documental se amplía posteriormente con fuentes como publicaciones de los ministerios nacionales de salud, organismos nacionales de reembolso y evaluación de tecnologías sanitarias (HTA), grupos de guías clínicas y revistas revisadas por pares que resumen los patrones de dosificación y cambio de terapias GLP-1. También se revisan informes anuales, presentaciones para inversores y comunicados de prensa para comprender la disponibilidad de productos, las actualizaciones de etiquetas y cualquier restricción importante de suministro, y se utilizan de forma selectiva datos financieros de empresas de pago y bases de datos de patentes para verificar la dirección de los ingresos y el calendario de la cartera de productos. Esta lista no es exhaustiva, y se consultaron muchas otras fuentes públicas para recopilar datos, validar supuestos y aclarar preguntas abiertas.
Entrevistas Primarias y Encuestas
El trabajo primario se utilizó para someter a prueba de presión los supuestos documentales y para cubrir las brechas que son difíciles de leer en documentos públicos, especialmente en lo que respecta a la adopción en el mundo real, las fricciones en el reembolso y la combinación de volúmenes por marca. Se consultó con partes interesadas a lo largo de la cadena de valor, incluidos médicos, contactos de farmacias hospitalarias y minoristas, pagadores y expertos en distribución, con una cobertura equilibrada entre los principales mercados europeos y el resto de la región.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 31% | Directores ejecutivos (CXO): 18% |
| Nivel medio: 51% | Líderes funcionales/de unidad: 36% |
| Actores más pequeños: 18% | Gerentes: 46% |
Dimensionamiento y Pronóstico del Mercado
El dimensionamiento se construye utilizando un grupo de demanda basado en pacientes de arriba hacia abajo, donde la prevalencia de diabetes tipo 2 diagnosticada y la intensidad del tratamiento se convierten en volúmenes de terapia GLP-1 y luego se valoran en ingresos. Antes de fijar los totales finales, se utilizan aproximaciones selectivas de abajo hacia arriba, como verificaciones de volumen de marcas por país muestreadas y la lógica de precio de venta promedio por unidad, que se ajustan cuando la dirección no coincide con las señales de demanda.
El modelo utiliza insumos prácticos que pueden explicarse y rastrearse, incluidos la prevalencia y el crecimiento de la diabetes, la proporción de pacientes tratados con inyectables, la dosis promedio y la persistencia por terapia, la amplitud del reembolso a nivel de país, y el comportamiento típico del precio de lista al precio neto donde sea relevante. Dado que Europa no es un mercado uniforme, los supuestos se establecen a nivel de país y luego se agregan, y los puntos de datos faltantes se gestionan mediante proxies de países similares y verificaciones con los comentarios de las entrevistas.
Para el pronóstico, se utiliza el análisis de escenarios, ya que la adopción está determinada por las decisiones de reembolso, las ampliaciones de etiquetas y la continuidad del suministro, que pueden cambiar más rápido de lo que sugeriría una serie temporal uniforme. El caso base utiliza el calendario de lanzamiento esperado y las curvas de adopción validadas por los conocimientos primarios, y luego los rangos de sensibilidad se prueban frente a cambios plausibles en el acceso y los precios.
Validación de Datos y Ciclo de Actualización
Los resultados del modelo se validan mediante múltiples verificaciones, de modo que el número final no dependa de una sola fuente de datos. Se comparan los ingresos implícitos por paciente tratado, los patrones de adopción de país a país y el crecimiento interanual frente a señales independientes, y cualquier variación pronunciada se revisa en los supuestos subyacentes antes de la aprobación final.
Un segundo analista realiza una revisión para confirmar los cálculos matemáticos, las conversiones de unidades y la lógica de agregación por país, y se activa un seguimiento adicional cuando los comentarios de las entrevistas entran en conflicto con la información documental. Los informes se actualizan anualmente, con actualizaciones intermedias cuando ocurren eventos materiales como cambios importantes en el reembolso, interrupciones del suministro o cambios en las etiquetas, y se completa un pase final previo a la entrega para que la perspectiva refleje la información más reciente disponible.
Tamaño del Mercado Europeo de Agonistas del Péptido-1 Similar al Glucagón de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Los tamaños de mercado publicados para los agonistas GLP-1 en Europa pueden parecer muy dispares, incluso cuando el tema suena igual a primera vista. Las diferencias suelen provenir de lo que se contabiliza como parte del mercado, el año seleccionado como base y cómo se asume que evolucionarán los precios y la adopción a lo largo del tiempo.
Los principales factores de brecha en este mercado son si el uso orientado a la obesidad se incluye junto con la diabetes, si las terapias de doble acción más nuevas se contabilizan dentro del mismo grupo, y si los totales reflejan precios de lista o precios netos realizados después de los descuentos. El momento de la conversión de divisas y la rapidez con que los cambios de acceso se reflejan en el modelo también importan, porque una sola actualización de reembolso en un país grande puede hacer oscilar el total regional.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 4,41 mil millones de USD (2026) | |
| Publicación Comercial A | 7,09 mil millones de USD (2024) | Esta cifra se presenta con el tratamiento de la obesidad incluido junto con la diabetes tipo 2, y también enumera moléculas más nuevas que pueden agruparse fuera de un alcance estrictamente limitado a GLP-1, lo que puede elevar el total en comparación con una definición de terapia más restringida. |
| Fuente Regional de Investigación B | 8,70 mil millones de USD (2026) | La estimación parece extender el alcance a indicaciones cardiometabólicas más amplias y a un grupo de productos más amplio, y el perfil de crecimiento más rápido sugiere supuestos de adopción y progresión de precios más agresivos en toda Europa. |
La tabla muestra una dispersión clara, y en el modelo de Mordor Intelligence el recuento se limita a los agonistas del receptor GLP-1 utilizados para la diabetes tipo 2 en los países europeos cubiertos, lo que mantiene los ingresos derivados de la obesidad y las indicaciones cardiometabólicas adyacentes fuera del total. Cuando el alcance, la base de precios y el momento de actualización se alinean, las diferencias restantes se vuelven más fáciles de rastrear hacia la velocidad de adopción y los supuestos de acceso, en lugar de una simple aritmética.
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del Mercado Europeo de Agonistas del Péptido-1 Similar al Glucagón?
Se espera que el tamaño del Mercado Europeo de Agonistas del Péptido-1 Similar al Glucagón alcance 4,67 mil millones de USD en 2027 y crezca a una CAGR del 5,84% para llegar a 6,20 mil millones de USD en 2032.
¿Cuál es el tamaño actual del Mercado Europeo de Agonistas del Péptido-1 Similar al Glucagón?
En 2026, se espera que el tamaño del Mercado Europeo de Agonistas del Péptido-1 Similar al Glucagón alcance los 4.410 millones de USD.
¿Quiénes son los actores clave en el Mercado Europeo de Agonistas del Péptido-1 Similar al Glucagón?
Novo Nordisk, AstraZeneca, Eli Lilly and Company, Sanofi y Pfizer son las principales empresas que operan en el Mercado Europeo de Agonistas del Péptido-1 Similar al Glucagón.
¿Qué años cubre este Mercado Europeo de Agonistas del Péptido-1 Similar al Glucagón y cuál fue el tamaño del mercado en 2025?
En 2025, el tamaño del Mercado Europeo de Agonistas del Péptido-1 Similar al Glucagón se estimó en 4,17 mil millones de USD. El informe cubre el tamaño histórico del Mercado Europeo de Agonistas del Péptido-1 Similar al Glucagón (GLP-1) para los años: 2021, 2022, 2023, 2024. El informe también pronostica el tamaño del Mercado Europeo de Agonistas del Péptido-1 Similar al Glucagón para los años: 2026, 2027, 2028, 2029, 2030 y 2031.