
Tamaño y Cuota del Mercado Europeo de Pruebas, Inspección y Certificación (TIC)
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
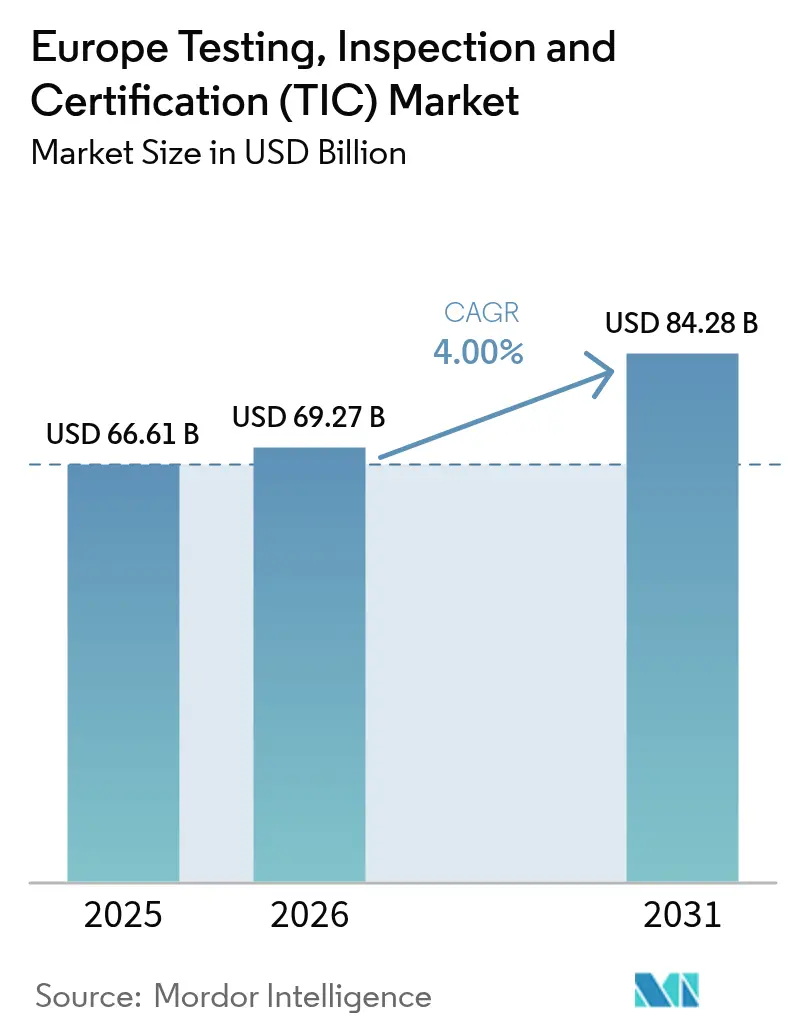
| Tamaño del mercado en el año base (2025) | 66.61 Mil millones de dólares |
| Tamaño del Mercado (2026) | 69.27 Mil millones de dólares |
| Tamaño del Mercado (2031) | 84.28 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 4.00 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado Europeo de Pruebas, Inspección y Certificación (TIC) por Mordor Intelligence
El mercado europeo de Pruebas, Inspección y Certificación (TIC) fue valorado en 66.610 millones de USD en 2025 y se estima que crecerá desde 69.270 millones de USD en 2026 hasta alcanzar los 84.280 millones de USD en 2031, a una CAGR del 4,00% durante el período de previsión (2026-2031).[1]TIC Council, "¿Qué es el Sector TIC?", tic-council.org El impulso estructural del mercado está anclado en la creciente complejidad regulatoria derivada de la Ley de Resiliencia Operativa Digital de la UE, la Directiva sobre Informes de Sostenibilidad Corporativa y la Ley de Resiliencia Cibernética, cada una de las cuales obliga ahora a una demostrable garantía de terceros en los ámbitos financiero, de sostenibilidad y de productos conectados.[2]Parlamento Europeo, "La Estrategia de la Granja a la Mesa", europarl.europa.eu Las aceleradas expansiones en energías renovables, el cambio sostenido hacia la verificación externalizada y la rápida emergencia de tecnologías de inspección habilitadas por IA refuerzan aún más las perspectivas de crecimiento, incluso cuando el sentimiento económico sigue siendo desigual entre los estados miembros. Al mismo tiempo, el mercado europeo de TIC navega restricciones de ciberseguridad que frenan la adopción plena de la inspección remota a gran escala, mientras que las presiones de costes sobre las pequeñas y medianas empresas mantienen elevada la sensibilidad al precio. Los intentos de consolidación, como la fallida fusión entre SGS y Bureau Veritas, ilustran tanto el valor estratégico como la complejidad de lograr escala en uno de los ámbitos de servicios empresariales más regulados del mundo.
Conclusiones Clave del Informe
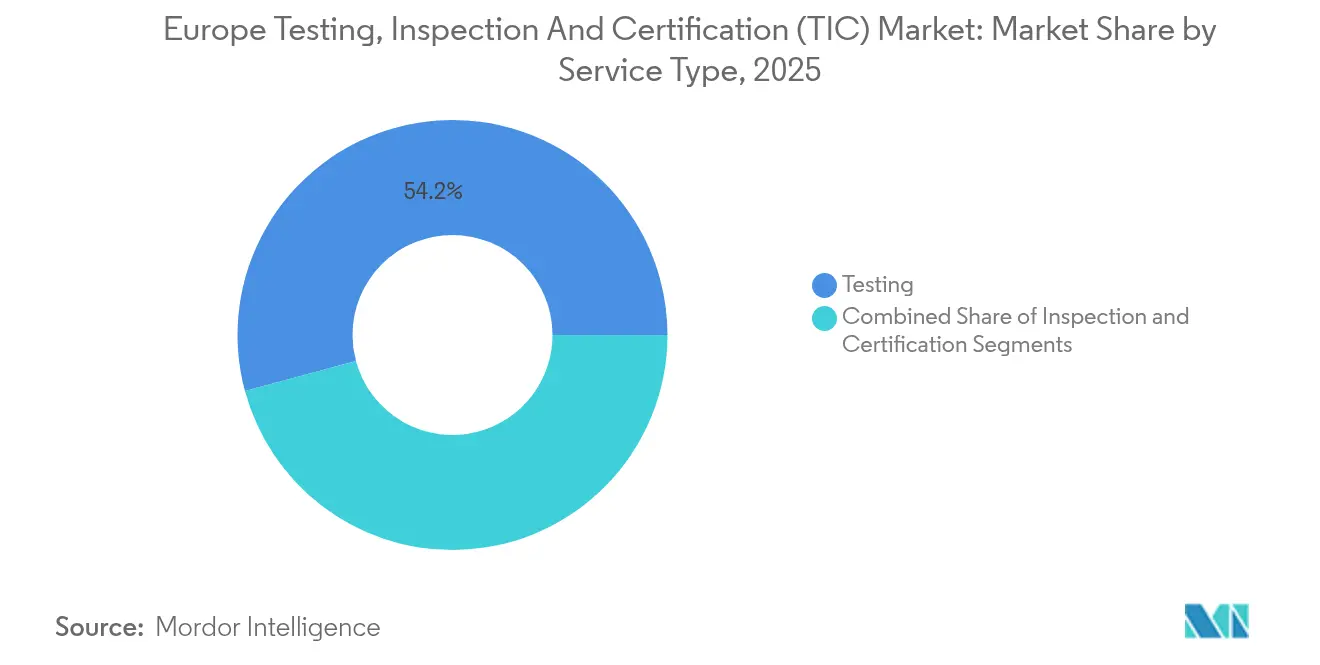
- Por tipo de servicio, las Pruebas capturaron el 54,20% de la cuota del mercado europeo de TIC en 2025; se proyecta que la Certificación se expanda a una CAGR del 4,58% hasta 2031.
- Por tipo de abastecimiento, el segmento externalizado representó el 63,05% del tamaño del mercado europeo de TIC en 2025 y avanza a una CAGR del 4,37% durante el período de previsión.
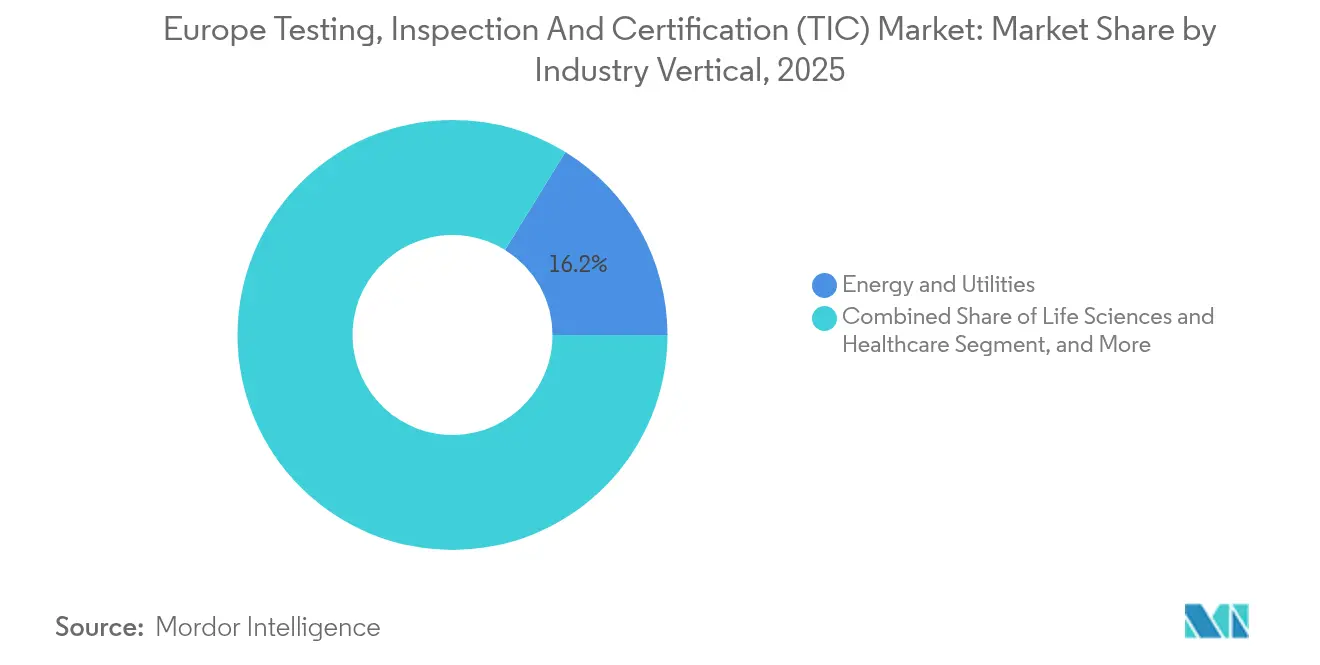
- Por vertical industrial, Energía y Servicios Públicos mantuvo el 16,20% de la cuota del mercado europeo de TIC en 2025, mientras que se espera que Ciencias de la Vida y Salud crezca a una CAGR del 4,92% hasta 2031.
- Por modo de prestación del servicio, los servicios en sitio lideraron con el 46,10% de la cuota de ingresos del mercado europeo de TIC en 2025; los servicios remotos y digitales registran la CAGR prevista más alta del 4,72%.
- Por país, Alemania dominó con el 26,95% de la cuota del mercado europeo de TIC en 2025, mientras que España está previsto que registre la CAGR más rápida del 5,01% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado Europeo de Pruebas, Inspección y Certificación (TIC)
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Creciente complejidad del cumplimiento normativo en los sectores industriales de la UE | +1.2% | Núcleo de la UE, Reino Unido, Suiza | Mediano plazo (2-4 años) |
| Expansión de proyectos de energías renovables que requieren certificación especializada | +0.8% | Alemania, España, Países Nórdicos | Largo plazo (≥ 4 años) |
| Tendencia creciente de externalización de los servicios TIC entre los fabricantes | +0.7% | Alemania, Francia, Italia | Corto plazo (≤ 2 años) |
| Estrictas normas de seguridad alimentaria bajo la estrategia de la Granja a la Mesa de la UE | +0.5% | Regiones agrícolas de toda la UE | Mediano plazo (2-4 años) |
| Rápida proliferación de drones de inspección habilitados por IA en el mantenimiento de infraestructuras | +0.4% | Norte de Europa, Reino Unido | Mediano plazo (2-4 años) |
| Emergencia de la financiación vinculada a ESG que exige auditorías de verificación independiente | +0.6% | Londres, Fráncfort, París | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Creciente Complejidad del Cumplimiento Normativo en los Sectores Industriales de la UE
La Ley de Resiliencia Operativa Digital (DORA), la Directiva sobre Informes de Sostenibilidad Corporativa (CSRD) y la Ley de Resiliencia Cibernética entraron en vigor durante 2024, obligando a las entidades financieras, grandes corporaciones y fabricantes de productos conectados a obtener una garantía de terceros multicapa para el riesgo TIC, las divulgaciones de sostenibilidad y la ciberseguridad de los productos, respectivamente.[3]Parlamento Europeo, "Resumen de la Ley de Resiliencia Operativa Digital", europarl.europa.eu Los presupuestos de cumplimiento ahora destinan aproximadamente el 30% a auditorías externas, lo que se traduce en nuevas fuentes de ingresos para los proveedores integrales capaces de cubrir los ámbitos cibernético, ESG y de resiliencia operativa en un único encargo. La agregación de la demanda en estos ámbitos amplifica el potencial de venta cruzada, en particular para los proveedores con plataformas de auditoría digital integradas. Dado que el mercado europeo de TIC es una de las pocas categorías de servicios legalmente obligatorias para el acceso al mercado, el gasto permanece relativamente inelástico incluso en medio de iniciativas generales de contención de costes. El crecimiento a mediano plazo, por lo tanto, depende de la capacidad de los proveedores para escalar la experiencia multidisciplinar garantizando al mismo tiempo los estándares de integridad de datos aceptables para las autoridades supervisoras.
Expansión de Proyectos de Energías Renovables que Requieren Certificación Especializada
Los récords de instalaciones eólicas y solares bajo el plan REPowerEU requieren una verificación exhaustiva de la integridad de las turbinas, el rendimiento de las curvas de potencia y la seguridad de la integración en la red, creando oportunidades de alto margen para los especialistas en TIC en clasificación marítima y evaluación del impacto ambiental. Los promotores de proyectos se enfrentan a cuellos de botella en la certificación mientras las autoridades nacionales mantienen estrictos códigos técnicos pero agilizan los plazos de tramitación de permisos, lo que amplifica el valor estratégico de los laboratorios acreditados con profundo conocimiento del dominio. El crecimiento de la energía eólica marina en el Mar del Norte por sí solo exige honorarios premium debido a los complejos ensayos de cableado submarino y la cualificación de materiales en entornos adversos. A medida que los propietarios de activos renovables adoptan la monitorización por drones impulsada por IA para gestionar flotas envejecidas, los organismos de certificación capaces de validar tanto el hardware como los algoritmos de análisis de datos obtienen una ventaja competitiva. El mercado europeo de TIC asegura en consecuencia un motor de crecimiento a largo plazo que está estrechamente vinculado al calendario de cero emisiones netas del continente.
Tendencia Creciente de Externalización de los Servicios TIC Entre los Fabricantes
Los sectores intensivos en capital, como el aeroespacial y el automotriz, convierten cada vez más los costes fijos de pruebas internas en contratos de servicios variables, acelerando el cambio hacia la verificación externalizada. La expansión del laboratorio de Toulouse de Element Materials Technology por valor de 30 millones de euros ilustra la escala de las inversiones que la mayoría de los fabricantes prefieren no asumir en sus propios balances. La externalización también mitiga el riesgo de cumplimiento porque la responsabilidad se transfiere efectivamente a proveedores acreditados con marcas reconocidas globalmente. Para las pequeñas y medianas empresas, la externalización democratiza el acceso a análisis avanzados como la tomografía computarizada o los ensayos de fluencia que de otro modo serían inaccesibles por su coste. En respuesta, las principales empresas de TIC están convirtiendo en productos los modelos de "laboratorio como servicio" que agrupan pruebas físicas, almacenamiento de datos y paneles de control en tiempo real. Estas ofertas están fortaleciendo la fidelización de clientes y sustentando flujos de ingresos basados en suscripciones dentro del mercado europeo de TIC.
Emergencia de la Financiación Vinculada a ESG que Exige Auditorías de Verificación Independiente
Los bancos ahora vinculan los descuentos en los tipos de interés a los indicadores clave de sostenibilidad verificados de los prestatarios, convirtiendo la garantía de terceros en un requisito previo para obtener capital más barato. La demanda es especialmente pronunciada en Londres, Fráncfort y París, donde la emisión de bonos verdes se disparó en 2024. Los proveedores de TIC con servicios de verificación de huella de carbono o de trazabilidad de la cadena de suministro contrastados están ganando mandatos de auditoría plurianuales integrados en los contratos de préstamo. Los pioneros están combinando la verificación ESG con evaluaciones de riesgos cibernéticos para cumplir los requisitos de marcos de riesgo integrados bajo la Ley de Resiliencia Operativa Digital (DORA), creando nuevas líneas de servicio multifuncionales. A largo plazo, se espera que la financiación vinculada a ESG institucionalice los presupuestos de verificación externa de la misma forma en que la norma ISO 9001 lo hizo para la gestión de la calidad hace una generación.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Elevado coste de acreditación y certificación para las pymes | -0.6% | Toda la UE, Europa del Este | Corto plazo (≤ 2 años) |
| Marco normativo fragmentado en los estados europeos no pertenecientes a la UE | -0.4% | Reino Unido, Suiza, Noruega, Balcanes | Mediano plazo (2-4 años) |
| Escasez de talento de especialistas avanzados en Ensayos No Destructivos (END) | -0.3% | Alemania, Norte de Italia | Largo plazo (≥ 4 años) |
| Preocupaciones de ciberseguridad que dificultan las inspecciones remotas/digitales | -0.2% | Infraestructuras críticas en toda la UE | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Elevado Coste de Acreditación y Certificación para las Pymes
Los gastos de certificación a menudo equivalen al 2-3% de los ingresos de las pymes, presionando a las empresas más pequeñas a posponer el cumplimiento total y, en algunos casos, a renunciar a oportunidades de exportación. Múltiples organismos nacionales de acreditación, a pesar de los acuerdos de reconocimiento mutuo, siguen imponiendo trámites duplicados que aumentan las cargas administrativas.[4]TÜV NORD, "Servicios de Certificación Digital para Pymes", tuevnord.com Si bien los portales de auditoría digital están reduciendo los costes de transacción, la economía de mantener capacidad acreditada conforme a la norma ISO sigue favoreciendo a los grandes grupos de servicios, creando una brecha de acceso que puede inhibir una mayor penetración del mercado europeo de TIC, en particular en Europa del Este, donde el poder adquisitivo es menor.
Marco Normativo Fragmentado en los Estados Europeos no Pertenecientes a la UE
La divergencia posterior al Brexit ha introducido requisitos de doble certificación para las mercancías que circulan entre el Reino Unido y los estados miembros de la UE, añadiendo tiempo y coste a los flujos de trabajo de cumplimiento transfronterizo. Suiza, Noruega y los mercados de los Balcanes conservan códigos únicos de evaluación de la conformidad que quedan fuera de la armonización de la UE, lo que complica los modelos de prestación de servicios para las empresas de TIC que operan redes paneuropeas. Aunque los acuerdos bilaterales mitigan cierta duplicación, la fragmentación persistente restringe la escalabilidad y erosiona los márgenes de los proveedores más pequeños que carecen de equipos dedicados por país.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Servicio: Las Pruebas Anclan el Crecimiento a Través de la Complejidad Técnica
Los servicios de Pruebas contribuyeron con 36.090 millones de USD, equivalente al 54,20% del mercado europeo de TIC en 2025, ya que los componentes electrónicos avanzados, los dispositivos médicos y los componentes automotrices requieren evaluaciones de rendimiento multidisciplinares antes de su comercialización. Los flujos de trabajo digitales, como los portales de datos de pruebas basados en la nube, acortan los tiempos de respuesta y mejoran la transparencia con el cliente, profundizando las ventajas competitivas de los pioneros. La Certificación, aunque menor hoy en día, está previsto que se componga a una tasa anual del 4,58%, impulsada por la garantía obligatoria bajo la CSRD y la expansión de los estándares de sistemas de gestión que ahora abarcan la ciberseguridad, la continuidad del negocio y la responsabilidad social. La Inspección mantiene una relevancia estable en la gestión del ciclo de vida de las infraestructuras, especialmente en los centros de fabricación heredados donde las evaluaciones estructurales periódicas son obligatorias.
Las plataformas integradas que unifican la programación de pruebas, los análisis en tiempo real y la emisión de certificados están difuminando los límites entre los silos de servicio tradicionales. Los proveedores capaces de combinar pruebas de laboratorio con inspección en sitio y remota en un único encargo están captando cuota de cartera a medida que los clientes buscan soluciones de cumplimiento integrales. La inversión está fluyendo hacia algoritmos de reconocimiento de defectos habilitados por IA que aumentan el rendimiento del laboratorio preservando la integridad de los datos, reforzando la primacía de las Pruebas dentro del mercado europeo de TIC.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles previa compra del informe


Por Tipo de Abastecimiento: La Externalización Desbloquea la Flexibilidad de Costes Variables
La verificación externalizada representó el 63,05% del tamaño del mercado europeo de TIC en 2025, reflejando un cambio decisivo en favor de los laboratorios internos intensivos en capital. Los fabricantes en los segmentos aeroespacial y automotriz, ante los avances en ciencia de materiales y la evolución de las normas de seguridad, prefieren modelos de costes variables que alineen el gasto con los volúmenes de producción. Los servicios externalizados también proporcionan acceso inmediato a acreditaciones globales, lo que acelera el tiempo de comercialización para las exportaciones y mitiga el riesgo regulatorio.
Los contratos basados en resultados bajo los cuales las empresas de TIC asumen la responsabilidad de cumplimiento para un ámbito definido se están expandiendo, generando ingresos recurrentes e incentivando la mejora continua de los procesos. Aunque las preocupaciones sobre la propiedad intelectual mantienen algunas actividades de prueba de forma interna, la tendencia más amplia de externalización se espera que sostenga una CAGR del 4,37%, posicionando el mercado europeo de TIC para una contribución estable de ingresos de dos dígitos a partir de contratos de servicios vinculados a acuerdos marco a largo plazo.
Por Vertical Industrial: La Transición Energética Impulsa el Mayor Grupo de Ingresos
Energía y Servicios Públicos representó el 16,20% de los ingresos de 2025, reflejando las intensas necesidades de certificación para la integración en la red, la fiabilidad de las turbinas y el cumplimiento medioambiental en las carteras de energías renovables en expansión. Ciencias de la Vida y Salud, aunque de menor tamaño, está proyectado para entregar la CAGR más alta del 4,92% a medida que el Reglamento de Dispositivos Médicos de la UE endurece la supervisión y las vulnerabilidades de la cadena de suministro de la era pandémica impulsan un mayor gasto en garantía de calidad.
La convergencia de la electrificación, la digitalización y la sostenibilidad está abriendo oportunidades transversales: por ejemplo, las pruebas de durabilidad de baterías utilizadas originalmente en el sector automotriz ahora sustentan las evaluaciones de seguridad del almacenamiento estacionario. Los proveedores de TIC que aprovechan la experiencia del dominio entre sectores pueden, por lo tanto, realizar ventas cruzadas, mejorando el valor del cliente a lo largo de su ciclo de vida dentro del mercado europeo de TIC.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles previa compra del informe
Por Modo de Prestación del Servicio: La Transformación Digital Reconfigura las Operaciones
Los servicios en sitio siguieron siendo el modo más grande con el 46,10% de cuota de ingresos en 2025 porque muchas inspecciones en ubicaciones peligrosas aún requieren presencia física. Los servicios remotos y digitales, sin embargo, se están expandiendo a una CAGR del 4,72%, impulsados por imágenes basadas en drones, señales de sensores IoT y detección de anomalías impulsada por IA que reducen los tiempos de desplazamiento y las emisiones de carbono. Los laboratorios fuera del sitio siguen sustentando los análisis de alta precisión como las pruebas de PFAS o la tomografía computarizada.
La prestación híbrida que combina la monitorización en tiempo real habilitada por sensores con la confirmación periódica en sitio está emergiendo como el modelo operativo dominante. Sin embargo, las preocupaciones de ciberseguridad frenan la adopción en las infraestructuras críticas, lo que subraya la necesidad de que las empresas de TIC incorporen arquitecturas de seguridad por diseño y el cumplimiento de la Ley de Resiliencia Cibernética de la UE. Los proveedores que integren con éxito flujos de trabajo de inspección remota segura están en posición de capturar una cuota desproporcionada del crecimiento incremental en el mercado europeo de TIC.
Análisis Geográfico
Alemania mantuvo el 26,95% de los ingresos de 2025, anclada en su densa concentración de producción automotriz, aeroespacial y química, y en una cultura regulatoria que posiciona a los organismos afiliados a TÜV como referentes mundiales en evaluación de la conformidad. El calendario de la Energiewende y el sólido programa de energía eólica marina mantienen elevada la demanda de servicios especializados de pruebas de materiales, integración en la red y medioambiente. Los actores locales se asocian cada vez más con proveedores de software de IA para automatizar los informes de inspección en campo, agudizando la diferenciación competitiva.
Se proyecta que España registre una CAGR del 5,01% hasta 2031, la más rápida entre las principales economías, ya que la financiación del Mecanismo de Recuperación y Resiliencia acelera los despliegues de infraestructura digital y energías renovables. La nueva capacidad de producción de baterías, en particular la inversión de 200 millones de euros de Clarios, está estimulando la demanda de evaluaciones de seguridad, medioambientales y de la cadena de suministro, traduciéndose en marcos plurianuales para los proveedores de TIC. El sector agroalimentario orientado a la exportación de España impulsa aún más los volúmenes de inspección bajo los mandatos de trazabilidad de la estrategia de la Granja a la Mesa de la UE.
Francia, Italia y el Reino Unido ostentan cada uno cuotas de un solo dígito alto, respaldadas por bases industriales diversificadas y nichos especializados en aeroespacial, artículos de lujo y biotecnología que requieren servicios avanzados de conformidad. La divergencia posterior al Brexit obliga a la doble certificación en los flujos comerciales entre el Reino Unido y la UE, ampliando el gasto total dirigible para los proveedores capaces de gestionar ambos regímenes de manera eficiente. Los mercados de Europa del Este siguen siendo más pequeños pero están creciendo de forma constante a medida que la adhesión a la UE y las tendencias de deslocalización próxima impulsan la localización de la cadena de suministro, reforzando una perspectiva positiva para el mercado europeo de TIC hasta 2031.
Panorama regulatorio
La demanda de TIC en Europa está cada vez más determinada por los requisitos de evaluación de conformidad y garantía a nivel de la UE que abarcan ciberseguridad, sostenibilidad y seguridad de producto. Para productos digitales y equipos conectados, la Ley de Ciberresiliencia formaliza las obligaciones para productos con elementos digitales y aclara cuándo los fabricantes pueden basarse en el control interno frente a cuándo se necesita un organismo notificado para el examen tipo UE, en función de la criticidad. Esto lleva las pruebas y la certificación de ciberseguridad más profundamente a los procesos de salida al mercado.
La certificación de ciberseguridad también se está estandarizando mediante esquemas vinculados a ENISA en el marco del Marco Europeo de Certificación de Ciberseguridad, incluido el esquema EUCC (basado en Common Criteria) fundamentado en ISO/IEC Common Criteria. En diciembre de 2025, la Comisión Europea adoptó una segunda enmienda al EUCC, actualizando definiciones y disposiciones de continuidad. En enero de 2026, la Comisión avanzó con el COM(2026) 13 final para revisar el marco de la Ley de Ciberseguridad y el mandato de ENISA, posicionando la certificación de forma más explícita como una herramienta de cumplimiento junto con obligaciones de seguridad más amplias.
Análisis de la cadena de valor
La cadena de valor de TIC en Europa comienza con la regulación y el establecimiento de normas (legislación de la UE, normas armonizadas y normas sectoriales como IEC 62443 y Common Criteria), luego pasa por la acreditación y la designación de organismos notificados, y finalmente llega a la ejecución de servicios en laboratorios, inspección en sitio, y entrega remota y digital. Los proveedores de TIC dependen de insumos como instrumentación calibrada, plataformas de datos seguras para el manejo de evidencias, y talento técnico escaso (especialmente evaluadores de END y ciberseguridad), mientras que la demanda proviene de fabricantes de equipos originales, operadores de red, hyperscalers y propietarios de infraestructura que necesitan pruebas de terceros para el acceso al mercado y la transferencia de riesgo.
En el segmento posterior, los compradores están integrando las TIC en programas de transformación digital y de ciclo de vida de infraestructura, lo que está estrechando la integración entre los flujos de trabajo de ingeniería y la entrega de garantía. Varios movimientos del ecosistema están influyendo en cómo se especifica y consume el trabajo de TIC, incluida la asociación de Bouygues Group con AWS (febrero de 2025) para acelerar la transformación habilitada por IA en las operaciones de telecomunicaciones y medios, el lanzamiento de una plataforma de gestión de arrendamiento de telecomunicaciones por parte de TCS con Vantage Towers (marzo de 2025), y la firma de una asociación de I+D de 5 años entre ASML e imec (marzo de 2025) para tecnología avanzada de semiconductores. Estas iniciativas elevan los requisitos de datos de prueba seguros, validación repetible y certificación especializada en cadenas de suministro complejas.
Panorama Competitivo
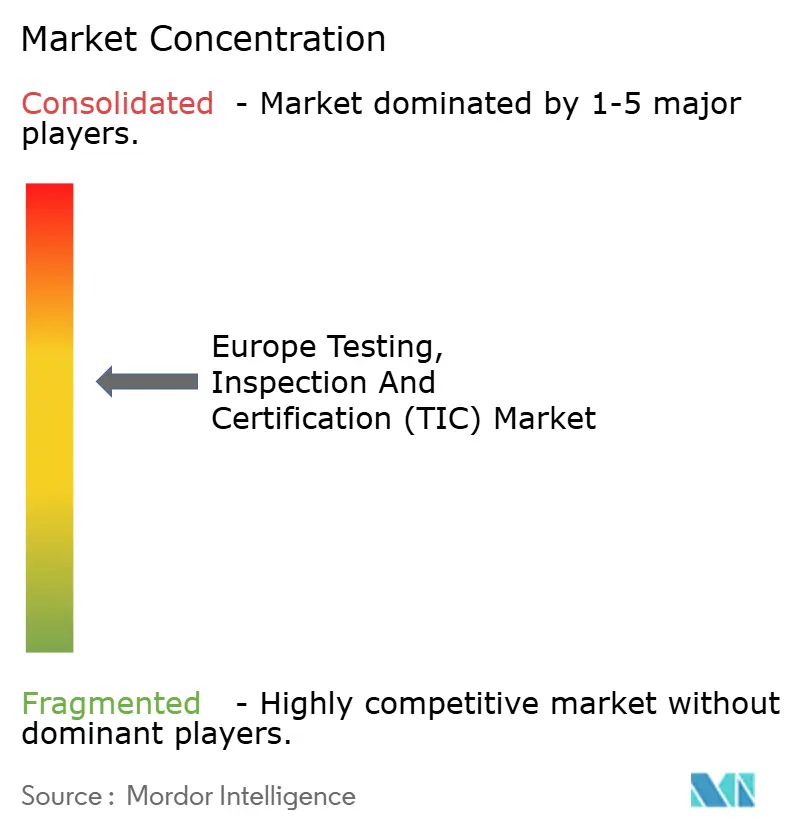
Los cinco mayores operadores, SGS, Bureau Veritas, Intertek, DEKRA y TÜV SÜD, representan colectivamente aproximadamente el 35% de los ingresos de 2024, lo que demuestra una concentración moderada pero deja amplio espacio para las empresas especialistas y regionales. SGS registró ingresos de 6.790 millones de CHF (7.470 millones de USD) en 2024 y ejecutó 11 adquisiciones dirigidas a nichos digitales y de sostenibilidad, pero finalmente terminó las negociaciones de fusión con Bureau Veritas por obstáculos antimonopolio y de valoración. Bureau Veritas, por su parte, generó 6.240 millones de EUR (6.860 millones de USD) y completó 10 adquisiciones complementarias mientras desinvertía activos no estratégicos de pruebas alimentarias para centrar su atención en verticales de mayor crecimiento.
Las áreas de enfoque estratégico incluyen el reconocimiento de defectos impulsado por IA, la garantía de ciberseguridad y la verificación ESG. Intertek está invirtiendo en plataformas de "Garantía como Servicio" que combinan auditoría, certificación y monitorización continua en un modelo de suscripción. Los consolidadores regionales como Nordic Inspekt Group están adquiriendo especialistas en Ensayos No Destructivos (END) de nicho para asegurar talento escaso y métodos propietarios, una tendencia que probablemente continuará dada la fuerza laboral envejecida. Las barreras de entrada siguen siendo elevadas debido a los requisitos de acreditación y las profundas relaciones regulatorias arraigadas, pero existen oportunidades de espacio en blanco en las pruebas de dispositivos cuánticos, la certificación de economía circular y la validación de sistemas de IA donde los incumbentes carecen de ofertas maduras, allanando el camino para que los nuevos entrantes innovadores capturen cuota dentro del mercado europeo de TIC.
Líderes del Sector Europeo de Pruebas, Inspección y Certificación (TIC)
SGS SA
Bureau Veritas SA
Intertek Group plc
TÜV SÜD AG
TÜV Rheinland AG
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Oportunidades de mercado y perspectivas futuras
Un área clave de oportunidad es la evaluación de conformidad y garantía para paquetes de regulación digital que amplían la necesidad de verificación independiente más allá de las pruebas físicas tradicionales. La Ley de IA de la UE crea una nueva capa de garantía para los sistemas de IA de alto riesgo (gestión de riesgos, documentación y evidencia de cumplimiento), mientras que la Ley de Ciberresiliencia aumenta el alcance abordable para las pruebas de ciberseguridad y, para ciertas categorías, la participación de terceros a través de organismos notificados. Esto beneficia a los proveedores de TIC que pueden combinar la evaluación de ciberseguridad de productos, la recopilación de evidencia del ciclo de vida del software y flujos de trabajo de auditoría remota segura en un solo compromiso, especialmente cuando los clientes desean reducir auditorías duplicadas en regímenes superpuestos.
La modernización de la infraestructura y la racionalización regulatoria también crean espacio para ofertas de TIC posicionadas entre la entrega de ingeniería y el cumplimiento. En enero de 2026, la Comisión Europea propuso la Ley de Redes Digitales para consolidar los marcos clave relacionados con la conectividad en una sola regulación, lo que aumenta la demanda de pruebas integradas que abarcan la preparación para el despliegue de redes, los controles de ciberseguridad y la resiliencia operativa. Por separado, en junio de 2026, la decisión de ETIX de adquirir cuatro centros de datos de Eurofiber en Francia pone de relieve la continua expansión y consolidación de la infraestructura digital soberana, respaldando la inspección recurrente, las pruebas de puesta en marcha y el monitoreo de cumplimiento en instalaciones y sistemas críticos.
Desarrollos recientes del sector
- Marzo de 2026: SGS completó la adquisición de Granite River Labs Services, añadiendo capacidades de pruebas de conectividad de alta velocidad a sus actividades de Confianza Digital y Conectividad. La adquisición amplía la cobertura de SGS en garantía de interoperabilidad inalámbrica, cableada y de dispositivos utilizada por los fabricantes para acelerar la certificación y el acceso al mercado en Europa.
- Enero de 2026: SGS anunció la adquisición de Panacea Infosec en India para reforzar las ofertas de Confianza Digital en seguridad de pagos y garantía de seguridad de la información. La ampliación de la capacidad de garantía de ciberseguridad respalda a los clientes europeos con programas de desarrollo de productos y cumplimiento distribuidos globalmente.
- Diciembre de 2025: Bureau Veritas, Advantech y MediaTek lograron la certificación IEC 62443-4-2 para una plataforma industrial basada en Arm. Este hito de certificación refleja la alineación del sector en materia de controles de seguridad de productos con los requisitos emergentes de cumplimiento de ciberseguridad de la UE y amplía el conjunto de plataformas industriales certificadas disponibles para implementaciones europeas.


Marco de la metodología de investigación y alcance del informe
Definición y alcance del mercado
Este mercado abarca los ingresos de terceros obtenidos por servicios de pruebas, inspección y certificación prestados a clientes europeos para necesidades de cumplimiento, calidad, seguridad y rendimiento, en usos finales industriales y de consumo.
Exclusiones del alcance: Excluimos los centros de costos internos (in-house) cuando no generan ingresos por servicios externos, y excluimos la consultoría pura que no está vinculada a un compromiso de TIC auditable.
Descripción general de la segmentación
- Por Tipo de Servicio
- Pruebas
- Inspección
- Certificación
- Por Tipo de Abastecimiento
- Interno
- Externalizado
- Por Vertical Industrial
- Bienes de Consumo y Comercio Minorista
- TIC y Telecomunicaciones
- Automotriz y Transporte
- Aeroespacial y Defensa
- Petróleo, Gas y Petroquímicos
- Energía y Servicios Públicos
- Fabricación Industrial y Maquinaria
- Productos Químicos y Materiales
- Construcción e Infraestructura
- Ciencias de la Vida y Salud
- Alimentación, Agricultura y Bebidas
- Otros Verticales Industriales (Medioambiente, Sostenibilidad, etc.)
- Por Modo de Prestación del Servicio
- En Sitio
- Fuera del Sitio / Laboratorio
- Remoto / Digital
- Por País
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Rusia
- Resto de Europa
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
La investigación documental se utiliza para enmarcar el conjunto de demanda de servicios de TIC en Europa y para comprender dónde la regulación y el comercio generan necesidades recurrentes de pruebas y certificación. Fuentes públicas como los datos de producción industrial y series comerciales de Eurostat, las publicaciones legales y de política de la Comisión Europea, y las oficinas nacionales de estadística ayudan a dimensionar la base industrial que con mayor frecuencia desencadena inspecciones y auditorías.
También revisamos fuentes como registros y orientaciones de organismos de acreditación europeos y nacionales, listados de organismos notificados donde sea relevante, y publicaciones de normas de ISO e IEC para rastrear qué vías de conformidad están activas. Los informes anuales de empresas, presentaciones para inversores, sitios web de asociaciones y coberturas de prensa acreditadas se utilizan para interpretar los cambios en la combinación de servicios y la dirección de precios, y luego los insumos se verifican cruzadamente utilizando suscripciones de pago solo para datos financieros de empresas y contexto de noticias. Esta lista no es exhaustiva, y se utilizaron muchas otras fuentes para la recopilación de datos, la validación y la aclaración durante el trabajo.
Entrevistas primarias y encuestas
Las entrevistas primarias y las encuestas se utilizan para validar cómo se contabiliza en la práctica la actividad subcontratada frente a la interna, y cómo las renovaciones de contratos afectan los precios de las diferentes líneas de servicio de TIC en Europa. Cubrimos encuestados de proveedores de servicios, equipos de acreditación y calidad, funciones de compras, y usuarios operativos en industrias como manufactura, energía y bienes de consumo, de modo que las brechas de las fuentes documentales puedan cubrirse y luego reconciliarse en el modelo.
Distribución de los encuestados del trabajo de campo de la investigación primaria
| Tipo de empresa | Puesto del encuestado |
|---|---|
| Nivel superior: 31% | Directivos (CXO): 13% |
| Nivel medio: 55% | Líderes funcionales/de unidad: 27% |
| Actores más pequeños: 14% | Gerentes: 60% |
Dimensionamiento y previsión del mercado
El dimensionamiento se construye utilizando un enfoque descendente y ascendente, donde los indicadores de actividad regulada y producción industrial de Europa se traducen en un conjunto de demanda de TIC susceptible de ser atendido, y luego se convierten en ingresos utilizando supuestos realistas de utilización y precios. Para la construcción descendente, vinculamos la actividad del mercado final con la intensidad de TIC utilizando variables como la penetración de la subcontratación por industria, la frecuencia de inspección o recertificación, los volúmenes de días de auditoría o por muestra, y la proporción de proyectos que requieren certificación de terceros para el acceso al mercado.
Luego se utilizan aproximaciones ascendentes selectivas para corroborar los totales, incluidos los desgloses de ingresos de proveedores muestreados a partir de divulgaciones públicas, agregaciones a nivel de país donde los datos financieros son visibles, y verificaciones simples de volumen por precio promedio para categorías comunes de pruebas. Donde la divulgación de empresas privadas es escasa, cubrimos las brechas utilizando proporciones guiadas por la cobertura de acreditación y la combinación de la industria local, y esas proporciones se refinan tras la retroalimentación de expertos.
Las previsiones se desarrollan utilizando análisis de escenarios, ya que la demanda está determinada por unos pocos factores observables que pueden cambiar con los ciclos políticos e industriales. Los insumos comúnmente incluyen la dirección de la producción manufacturera, los despliegues regulatorios de la UE que amplían las necesidades de conformidad, los requisitos de inspección de inversiones renovables y de red, y la complejidad comercial que aumenta el trabajo de verificación, con supuestos alineados con lo que los entrevistados esperan en cuanto a capacidad y precios durante el período de previsión.
Validación de datos y ciclo de actualización
La validación se realiza comparando los resultados del modelo con señales independientes como la dirección de los ingresos de los proveedores, la actividad de acreditación visible, y si los totales por país coinciden con la concentración industrial conocida. Cuando una variación parece elevada, se revisan de nuevo los factores determinantes, y luego los supuestos se revisan en una segunda pasada de analista antes de la aprobación final.
El informe se actualiza anualmente, con actualizaciones provisionales activadas por eventos materiales como movimientos cambiarios pronunciados, cambios importantes en la aplicación regulatoria, o cambios abruptos en el comportamiento de subcontratación. Antes de la entrega, realizamos una verificación actualizada de los insumos clave y la información pública más reciente para que los clientes reciban una visión actualizada.
Comparación del tamaño del mercado europeo de pruebas, inspección y certificación de Mordor Intelligence con otras estimaciones publicadas
Los valores publicados para el mercado europeo de TIC pueden diferir porque el conjunto de servicios contabilizado no siempre es el mismo, y porque los autores se basan en años y ventanas de conversión diferentes al informar totales en USD. La brecha también se amplía cuando una estimación suaviza uniformemente la progresión de precios, aun cuando muchos contratos de TIC restablecen los precios en torno a los ciclos de renovación.
La cadencia de actualización es importante en este mercado porque la refijación de precios de contratos, los plazos de cumplimiento y las ventanas de tipo de cambio pueden desplazar el valor en USD informado en un corto período. Al revisar nuevamente los pasos de PVM impulsados por renovación, alinear el momento de la moneda con la ventana de informe del año base, y realizar seguimientos de variación en los totales de países atípicos, Mordor Intelligence mantiene la cifra de 2025 más cercana a lo que los proveedores podrían facturar realmente por el trabajo de servicios de TIC en Europa.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 66,61 mil millones de USD (2025) | |
| Consultora Global A | 56,99 mil millones de USD (2025) | Esta estimación parece utilizar un paquete de tipo TIC más amplio que puede incluir servicios adyacentes como capacitación y consultoría, y aplica una progresión de crecimiento y precios más baja, lo que puede reducir el total en USD de 2025 si se suaviza la fijación de precios por pasos de renovación y el momento de la moneda difiere. |
| Asesoría Regional B | 59,19 mil millones de USD (2024) | Esta cifra está anclada a 2024 en lugar de un año base de 2025, por lo que puede no capturar la posterior refijación de precios de contratos ni los aumentos de volumen impulsados por el cumplimiento. Las diferencias también pueden provenir de cómo se separan los ingresos subcontratados de la actividad interna al construir el valor del mercado. |
Entre las fuentes, la dispersión se explica principalmente por el anclaje del año, lo que se contabiliza como ingresos por servicios de TIC frente a trabajo de soporte adyacente, y cómo se maneja la progresión de precios durante los períodos de renovación. La metodología utilizada aquí mantiene los insumos vinculados a señales de demanda observables y verificaciones repetibles, lo que facilita reconciliar el total final con supuestos claros.


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado europeo de TIC en 2026?
El tamaño del mercado europeo de TIC está valorado en 69.270 millones de USD en 2026 y se proyecta que alcance los 84.280 millones de USD en 2031 a una CAGR del 4,00%.
¿Qué país contribuye con más ingresos a los servicios europeos de TIC?
Alemania lidera con una cuota del 26,95%, respaldada por su gran base industrial y su estricta cultura de garantía de calidad.
¿Qué segmentos están creciendo más rápido dentro de los servicios europeos de TIC?
Los servicios de Certificación están previstos para expandirse a una CAGR del 4,58%, mientras que los modos de prestación remota y digital avanzan a una CAGR del 4,72%.
¿Por qué los fabricantes externalizan las actividades de TIC?
La externalización convierte los costes fijos de pruebas en gastos variables, acelera el acceso a las acreditaciones globales y transfiere la responsabilidad regulatoria a proveedores especializados.
¿Cómo está impulsando las energías renovables la demanda de TIC?
Los proyectos de energía eólica marina, solar e integración en la red requieren una extensa certificación de seguridad, rendimiento y medioambiente, estableciendo un motor de crecimiento a largo plazo para los servicios especializados de TIC.
Última actualización de la página el:


