
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
| Tamaño del mercado en el año base (2025) | 0.63 Mil millones de dólares |
| Tamaño del Mercado (2026) | 0.67 Mil millones de dólares |
| Tamaño del Mercado (2031) | 0.95 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 7.26 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado Europeo de Sopas y Salsas Sin Gluten por Mordor Intelligence
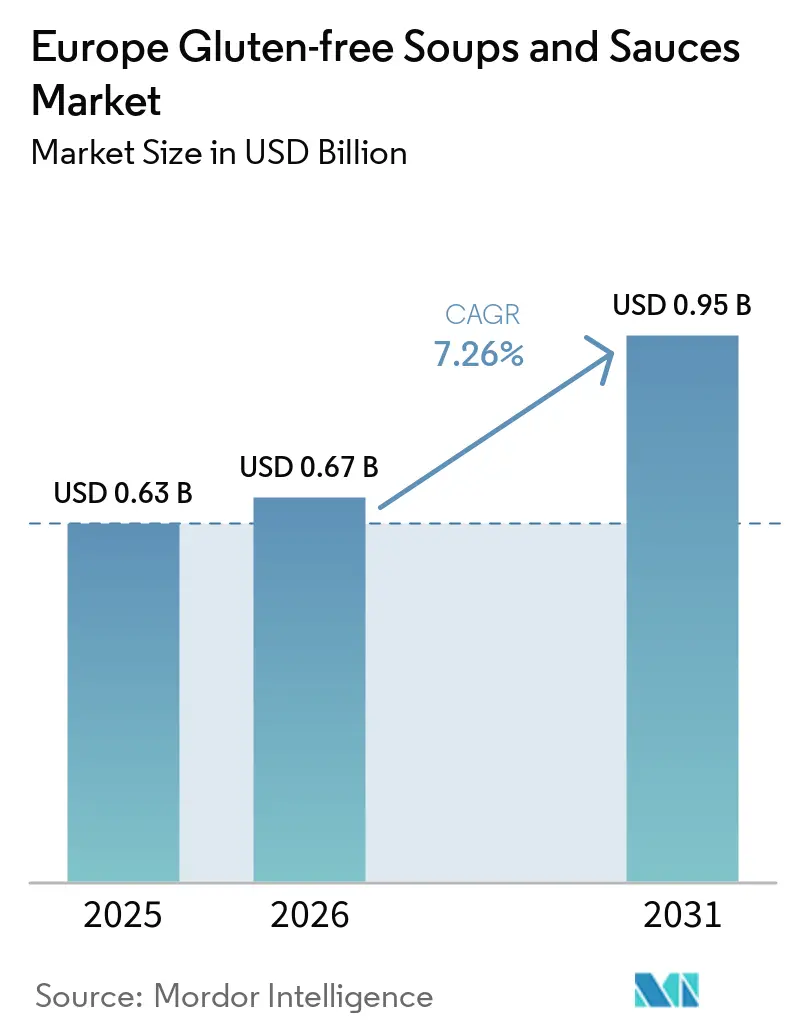
Se proyecta que el tamaño del mercado europeo de sopas y salsas sin gluten se expanda desde 0,62 mil millones de USD en 2025 y 0,67 mil millones de USD en 2026 hasta 0,95 mil millones de USD en 2031, registrando una CAGR del 7,26% entre 2026 y 2031. El mercado europeo de sopas y salsas sin gluten está respaldado por la demanda de personas con enfermedad celíaca y consumidores que buscan productos con listas de ingredientes más claras. Una mejor identificación de la enfermedad celíaca puede ampliar la base de compradores habituales, ya que los consumidores diagnosticados necesitan evitar el gluten a largo plazo. El umbral legal para una declaración sin gluten proporciona a los fabricantes un estándar de cumplimiento común y ofrece a los consumidores una base más clara para la selección de productos[1]. Los desarrolladores de productos se centran en mejorar la textura, la viscosidad estable y los ingredientes reconocibles, ya que estos factores influyen en las compras repetidas. La inversión en capacidad dedicada y tecnología de formulación puede fortalecer el acceso tanto a clientes minoristas como de servicios de alimentación, mientras que los mayores costes de producción siguen siendo una barrera para los proveedores más pequeños.
Conclusiones Clave del Informe
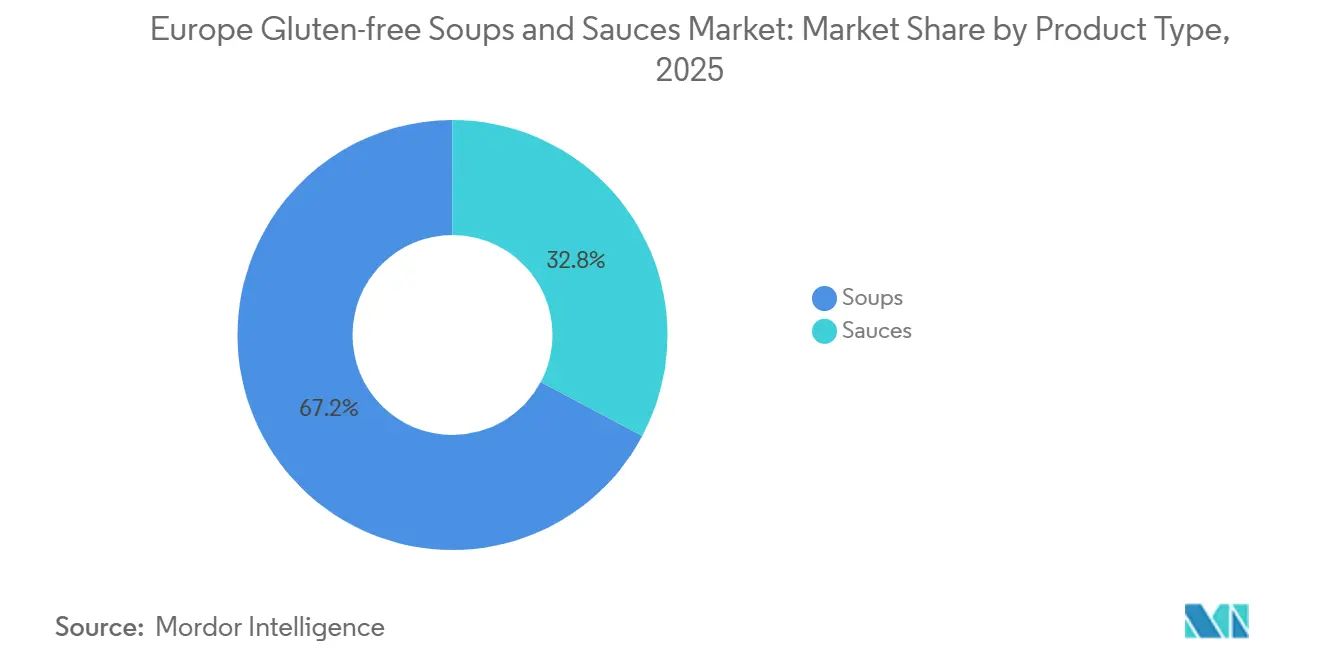
- Por tipo de producto, las sopas representaron el 67,21% de la cuota de ingresos en 2025, mientras que se prevé que las salsas se expandan a una CAGR del 8,89% hasta 2031.
- Por tipo de envase, las latas representaron el 41,27% de la cuota de ingresos en 2025, mientras que se prevé que los frascos y botellas se expandan a una CAGR del 8,34% hasta 2031.
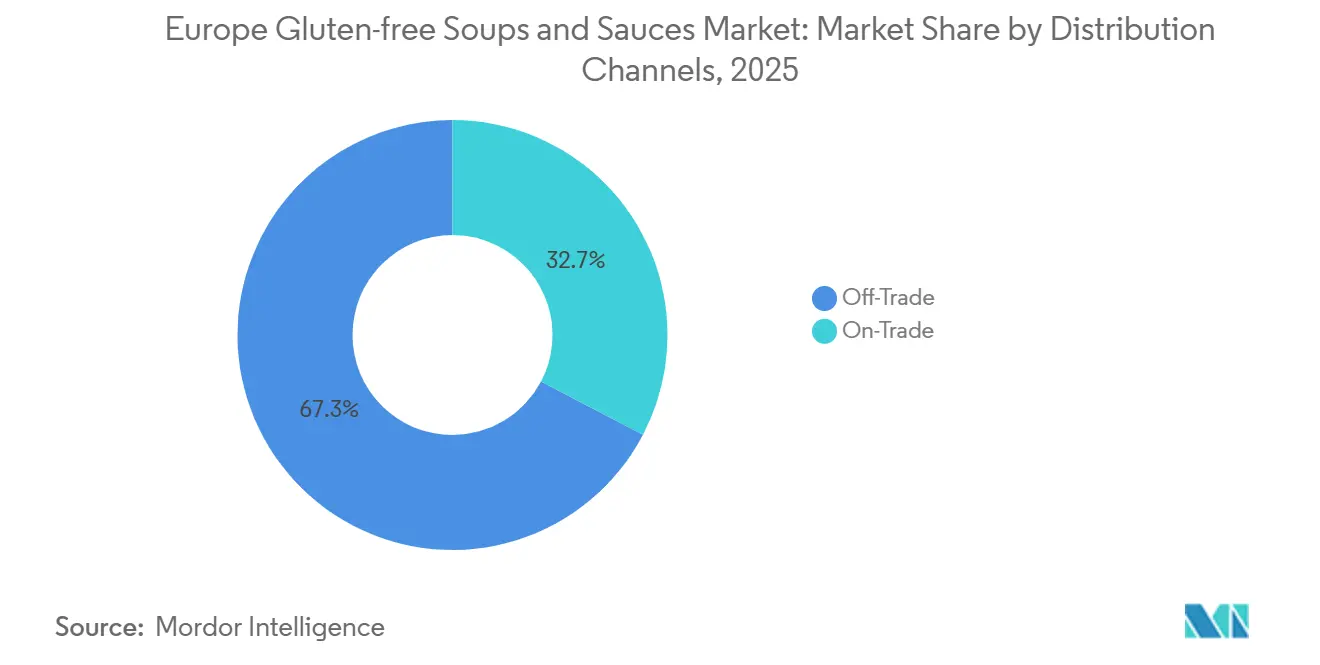
- Por canal de distribución, el canal minorista representó el 67,32% de la cuota de ingresos en 2025, mientras que se prevé que el canal horeca se expanda a una CAGR del 8,11% hasta 2031.
- Por geografía, Alemania representó el 38,46% de la cuota de ingresos en 2025, mientras que se prevé que el Reino Unido se expanda a una CAGR del 9,12% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en las Previsiones de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Creciente prevalencia de la enfermedad celíaca y la sensibilidad al gluten | +2.5% | Global, concentrado en el norte de Europa y el oeste de Europa | Largo plazo (≥ 4 años) |
| Aumento de la demanda de alimentos convenientes y listos para consumir | +1.5% | Global, más agudo en el Reino Unido, Alemania, Países Bajos y Bélgica | Corto plazo (≤ 2 años) |
| Innovación en ingredientes sin gluten y tecnologías de formulación | +1.0% | Global, con ganancias tempranas en Francia, Países Bajos y Dinamarca | Mediano plazo (2-4 años) |
| Creciente demanda de ingredientes naturales y de etiqueta limpia | +0.8% | Europa occidental, con expansión hacia Polonia y Suecia | Mediano plazo (2-4 años) |
| Creciente popularidad de las cocinas internacionales y los sabores diversos | +0.6% | Global, concentrado en el Reino Unido, Alemania y Países Bajos | Corto plazo (≤ 2 años) |
| Expansión de las opciones de alimentos de origen vegetal y veganos | +0.5% | Global, con mayor adopción en el Reino Unido, Alemania, Países Bajos y Suecia | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Creciente Prevalencia de la Enfermedad Celíaca y la Sensibilidad al Gluten
El mercado europeo de sopas y salsas sin gluten se beneficia de una base de consumidores clínicamente necesaria que compra alimentos certificados de forma recurrente. Las directrices de 2025 de la Sociedad Europea para el Estudio de la Enfermedad Celíaca reportaron una prevalencia mediana confirmada por histología del 0,70% en toda Europa, mientras que el norte de Europa registró la mayor prevalencia basada en histología con un 1,60%. La incidencia diagnosticada alcanzó hasta 50 por 100.000 personas-año en Escandinavia, Finlandia y España, donde el cribado de anticuerpos y el reconocimiento clínico han avanzado. Cada diagnóstico puede generar una demanda sostenida de alimentos sin gluten verificados, ya que los pacientes deben gestionar la exposición a lo largo de sus vidas. Los vales de compra mensuales de Italia para personas con enfermedad celíaca muestran cómo el apoyo público puede mejorar el acceso a alimentos certificados. La guía de etiquetado actualizada publicada el Día Internacional de la Enfermedad Celíaca en mayo de 2025 reforzó las obligaciones de los fabricantes en virtud del marco europeo de etiquetado sin gluten[2].
Aumento de la Demanda de Alimentos Convenientes y Listos para Consumir
Los formatos de comida convenientes siguen siendo importantes porque las sopas, caldos, fondos y salsas preparadas se adaptan a las ocasiones de comida entre semana. El mercado europeo de sopas y salsas sin gluten puede beneficiarse cuando los compradores eligen productos estables en estantería que reducen el tiempo de preparación sin comprometer la gestión de alérgenos. Las sopas listas para consumir son especialmente relevantes porque los consumidores pueden verificar las declaraciones certificadas antes de la compra y utilizar el producto de inmediato. La demanda en el sector de servicios de alimentación también respalda este patrón, ya que las cocinas necesitan bases y salsas fiables que puedan utilizarse bajo presión de tiempo. Los compradores profesionales pueden preferir productos que sean fáciles de almacenar, dosificar y utilizar en varias recetas. Estas necesidades refuerzan el papel de los formatos convenientes en las compras habituales de productos sin gluten.
Innovación en Ingredientes Sin Gluten y Tecnologías de Formulación
La innovación en ingredientes aborda un desafío central del producto, ya que el gluten contribuye al espesor, la suspensión y la sensación en boca en los alimentos líquidos. Roquette lanzó AMYSTA L 123 en octubre de 2025, un almidón de guisante termalmente soluble diseñado para mezclas de sopas, salsas y condimentos deshidratados. El ingrediente puede declararse como almidón de guisante soluble en la Unión Europea, lo que puede ayudar a los proveedores a mantener listas de ingredientes fáciles de entender. Un estudio científico de 2025 encontró que las premezclas de sopa instantánea que utilizaban un 1,50% de goma xantana y un 2,00% de almidón de patata lograron una mayor fluidez y aceptación sensorial que los controles no tratados. Estos resultados son importantes para las marcas minoristas y las cocinas profesionales, ya que los productos deben funcionar de manera consistente durante el calentamiento, el almacenamiento y el recalentamiento. Una mejor textura puede reducir el riesgo de que los consumidores vuelvan a las alternativas convencionales tras una mala experiencia con el producto.
Creciente Demanda de Ingredientes Naturales y de Etiqueta Limpia
El mercado europeo de sopas y salsas sin gluten tiene una ventaja en los productos basados en tomates, legumbres, verduras y caldos, ya que muchos de estos ingredientes están naturalmente libres de gluten. Esto puede facilitar la combinación de la certificación sin gluten con listas de ingredientes que evitan los aditivos sintéticos. Roquette informó en octubre de 2025 que el posicionamiento de etiqueta limpia apareció en casi 1 de cada 3 nuevos lanzamientos globales de alimentos y bebidas, y que más del 75% de los consumidores afirmaron que la transparencia de la marca influía en sus decisiones de compra. Las condiciones del comercio minorista alemán son favorables para los productos que combinan credenciales orgánicas y sin gluten, aunque la producción certificada sigue requiriendo una segregación y pruebas cuidadosas. El enfoque De la Granja a la Mesa de la Unión Europea otorga un valor añadido a la trazabilidad, lo que es relevante tanto para los productos sin alérgenos como para los de etiqueta limpia. Los proveedores que documentan el origen de los ingredientes y los puntos de control pueden respaldar una propuesta premium más creíble.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en las Previsiones de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Mayores costes de producción de las formulaciones sin gluten | -1.2% | Global, más agudo en Europa del Este | Largo plazo (≥ 4 años) |
| Dificultades para replicar la textura y consistencia de los productos convencionales | -0.8% | Global, especialmente en salsas que requieren agentes espesantes | Mediano plazo (2-4 años) |
| Complejidad del cumplimiento normativo y el etiquetado sin gluten | -0.5% | Unión Europea, especialmente Italia y Alemania | Largo plazo (≥ 4 años) |
| Interrupciones en la cadena de suministro y volatilidad en los costes de ingredientes alternativos | -0.7% | Global, con expansión hacia Europa Central y del Este | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Mayores Costes de Producción de las Formulaciones Sin Gluten
Las sopas y salsas certificadas sin gluten requieren un abastecimiento dedicado de ingredientes, producción segregada, pruebas y renovación de la certificación. Estos requisitos añaden costes fijos que los productores convencionales no enfrentan, y pueden hacer que los nuevos participantes más pequeños sean menos competitivos. Dr. Schär invirtió 8,80 millones de EUR en eficiencia de producción y logística durante 2025 y se comprometió a invertir 28,00 millones de EUR para ampliar sus instalaciones en Italia, España y Alemania en 2026. Esta escala de gasto puede mejorar la eficiencia operativa de los proveedores establecidos, mientras que las marcas más nuevas pueden necesitar aceptar precios más altos o márgenes más bajos. El mercado europeo de sopas y salsas sin gluten puede, por tanto, seguir siendo más difícil de penetrar en los países sensibles al precio. El control de costes seguirá influyendo en si los productos certificados pueden llegar a un grupo más amplio de hogares.
Dificultades para Replicar la Textura y Consistencia de los Productos Convencionales
El gluten proporciona a las sopas y salsas una estructura funcional que es difícil de reproducir con almidones, gomas y proteínas alternativos. En las sopas, puede aportar cuerpo y una suspensión estable, mientras que las salsas también necesitan brillo, adherencia, espesor y estabilidad al calor. Cada sustituto puede cambiar los requisitos del proceso, la base de costes y la percepción del consumidor sobre la lista de ingredientes. El estudio de sopa instantánea de 2025 mostró que la textura y la aceptación variaron en 9 formulaciones, lo que demuestra la precisión necesaria para la reformulación comercial. Los formatos para servicios de alimentación añaden requisitos adicionales, ya que las salsas pueden estar expuestas a temperaturas comerciales y ciclos de congelación y descongelación. El mercado europeo de sopas y salsas sin gluten depende de formulaciones que protejan la consistencia sensorial y las compras repetidas.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
Las Sopas Lideran en Valor, las Salsas Impulsan el CrecimientoLas sopas representaron el 67,21% de la cuota del mercado europeo de sopas y salsas sin gluten en 2025, respaldadas por los formatos listos para consumir y en lata. La larga vida útil y el envasado hermético ayudan a los consumidores a gestionar las preocupaciones por la contaminación cruzada mientras mantienen la comodidad. Los caldos y fondos proporcionan bases certificadas para la cocina doméstica y las cocinas profesionales. Las sopas deshidratadas e instantáneas también están ganando atención como productos portátiles de una sola porción. Roquette diseñó AMYSTA L 123 para mezclas de sopas y salsas deshidratadas, lo que respalda los esfuerzos por mejorar estos formatos.
Se proyecta que las salsas crezcan a una CAGR del 8,89% de 2026 a 2031, lo que es más rápido que la categoría en general. Las salsas para pasta y las salsas de tomate tienen una ventaja de formulación porque los tomates son naturalmente sin gluten. Las salsas de soja a base de tamari y los condimentos étnicos también se adaptan a un conjunto más amplio de ocasiones de comida. El tamari sin gluten de Kikkoman se elabora sin trigo y sirve a los canales minoristas y de servicios de alimentación en Alemania, el Reino Unido y los Países Bajos. Estos factores hacen de las salsas un área clave de expansión dentro del mercado europeo de sopas y salsas sin gluten.


Por Tipo de Envase:
Las Latas Protegen el Cumplimiento, los Frascos y Botellas Apoyan el Posicionamiento PremiumLas latas representaron el 41,27% del tamaño del mercado europeo de sopas y salsas sin gluten en 2025. El sellado hermético reduce los riesgos de exposición posteriores a la producción y favorece una mayor vida útil para los productos certificados. El programa de vigilancia CReNaRiA de Italia analizó 2.383 muestras de productos sin gluten en 2025 y encontró que menos del 1% superaba el límite legal de 20 mg/kg de gluten. Las latas también ofrecen un posicionamiento de valor familiar para los compradores que adquieren productos básicos de despensa. Estos beneficios explican por qué las latas siguen siendo fundamentales en el mercado europeo de sopas y salsas sin gluten incluso a medida que evolucionan los requisitos de envasado.
Se proyecta que los frascos y botellas crezcan a una CAGR del 8,34% de 2026 a 2031. El formato se alinea con las salsas premium, incluidas las salsas de tomate orgánicas, las salsas para pasta y los productos de tamari. El envase de vidrio ofrece a los compradores visibilidad del producto y puede reforzar una posición artesanal en Alemania y el Reino Unido. Las bolsas y cartones son adecuados para caldos y fondos, mientras que los sobres sirven para sopas deshidratadas y mezclas de salsas instantáneas. Las opciones de envasado influyen en la seguridad, la presentación de la marca y el coste operativo del mercado europeo de sopas y salsas sin gluten.
Por Canal de Distribución:
El Canal Minorista Mantiene la Escala, el Canal Horeca Genera DemandaLos canales minoristas representaron el 67,32% de los ingresos de la categoría en 2025. Los supermercados, hipermercados, tiendas de conveniencia y minoristas en línea ofrecen a los consumidores acceso a una amplia gama de productos certificados. Los pasillos dedicados a productos sin alérgenos ayudan a los consumidores a identificar opciones adecuadas, mientras que el comercio minorista en línea amplía la variedad más allá de las tiendas más pequeñas. Los modelos de suscripción pueden facilitar las compras recurrentes de productos básicos de despensa para los hogares que evitan el gluten. Estos canales siguen siendo la principal vía para llegar a los compradores establecidos en el mercado europeo de sopas y salsas sin gluten.
Se proyecta que la distribución en el canal horeca crezca a una CAGR del 8,11% de 2026 a 2031. Los restaurantes, empresas de catering, hospitales y cocinas institucionales necesitan ingredientes que simplifiquen la gestión de alérgenos. El Reglamento (UE) N.º 1169/2011 exige a las empresas alimentarias que proporcionen información sobre 14 alérgenos principales, lo que respalda la demanda de bases de cocción verificadas y concentrados de salsas. Los operadores de servicios de alimentación necesitan productos que permanezcan estables bajo calentamiento repetido y que puedan utilizarse en varios platos. Su crecimiento puede ampliar el mercado europeo de sopas y salsas sin gluten más allá del consumo doméstico.

Análisis Geográfico
Mercado Alemán de Sopas y Salsas Sin Gluten
Alemania representó el 38,46% de la cuota del mercado europeo de sopas y salsas sin gluten en 2025. El país cuenta con entre 800.000 y 900.000 pacientes celíacos diagnosticados y un entorno de certificación consolidado a través de la Deutsche Zöliakie-Gesellschaft. Las declaraciones de producto ecológico y libre de alérgenos suelen ser complementarias en el comercio minorista alemán, lo que favorece los productos que satisfacen ambas necesidades. Dr. Schär ha invertido más de 20,00 millones de EUR en instalaciones alemanas durante la última década y celebra 20 años de operaciones en Alemania en 2026. Alemania sigue siendo una ubicación clave para productos certificados de alta gama en el mercado europeo de sopas y salsas sin gluten.
Mercado de Sopas y Salsas Sin Gluten del Reino Unido e Italia
Se proyecta que el Reino Unido crecerá a una CAGR del 9,12% entre 2026 y 2031. El país cuenta con 2,90 millones de personas que siguen una dieta sin gluten y se beneficia de una amplia disponibilidad en supermercados. Gales lanzó una tarjeta de subsidio para alimentos sin gluten en otoño de 2025, añadiendo apoyo para los consumidores elegibles. Los vales de compra mensuales de Italia y la base de datos de productos certificados por la AIC, que incluye más de 3.500 artículos, brindan apoyo práctico a las personas con enfermedad celíaca. Estas condiciones crean sólidas bases de demanda para el mercado europeo de sopas y salsas sin gluten.
Mercado de Sopas y Salsas Sin Gluten del Norte de Europa
España y Polonia son ubicaciones emergentes con un crecimiento de dos dígitos en el consumo de alimentos sin gluten, mientras que Bélgica, Suecia y los Países Bajos presentan un consumo per cápita superior a la media. El norte de Europa tiene una prevalencia de enfermedad celíaca basada en histología del 1,60%, lo que otorga al clúster escandinavo una base de demanda con respaldo médico[3]. Dr. Schär adquirió la especialista sueca Semper en 2025 y completó la transición de su cartera a la marca Schär en 2026.
Panorama Competitivo
Concentración del Mercado
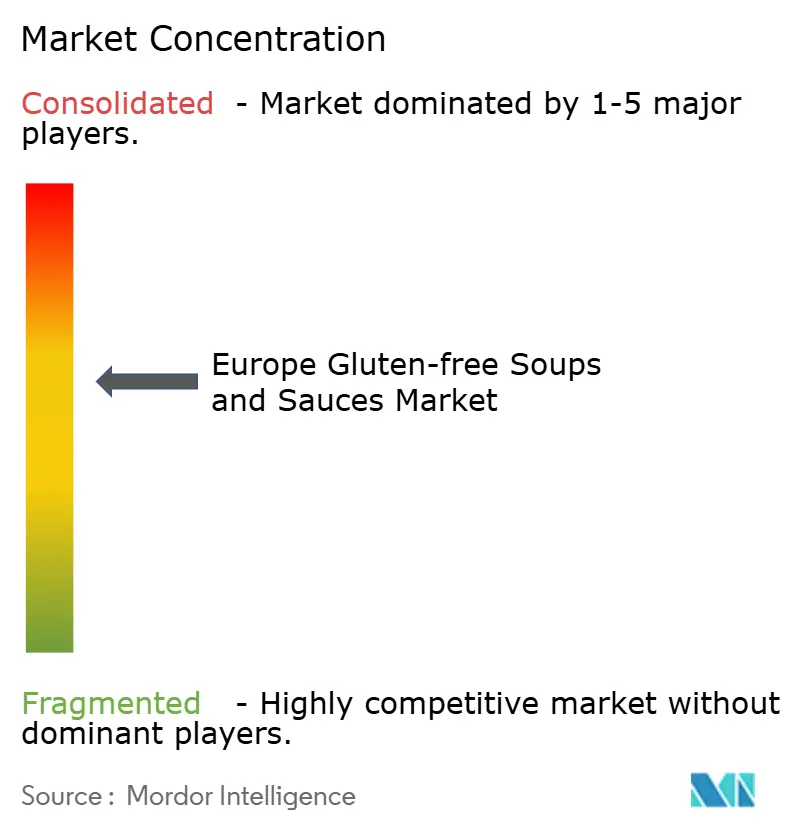
El mercado europeo de sopas y salsas sin gluten tiene una concentración moderada, con especialistas dedicados, empresas alimentarias multinacionales y proveedores especializados en cocinas regionales que compiten por presencia en estanterías y en el sector de servicios de alimentación. Dr. Schär lidera el grupo de especialistas, mientras que Kraft Heinz, Nestlé, Unilever y Campbell's extienden marcas consolidadas a formatos sin gluten. Barilla, Mutti, Baxter Food Group, Hügli Holding, Kikkoman, Soupologie y Casalasco respaldan posiciones de producto y cocina regionales. Dr. Schär reportó 632,00 millones de EUR en ingresos globales para el ejercicio fiscal 2025 y se comprometió a invertir 28,00 millones de EUR en capacidad en Italia, España y Alemania para 2026. La industria europea de sopas y salsas sin gluten recompensa la inversión a largo plazo porque la capacidad especializada y los sistemas de certificación son difíciles de establecer rápidamente.
Los competidores multinacionales utilizan el reconocimiento de marca y la escala de distribución para llegar a los clientes, pero pueden entrar a través de asociaciones que acortan el tiempo de desarrollo. En junio de 2026, The Campbell's Company se asoció con Banza para introducir una sopa de fideos con pollo condensada sin gluten utilizando penne de garbanzo especialmente diseñado. El producto se lanzó a través de Amazon con un precio de venta sugerido de 1,99 USD antes de su distribución planificada a los minoristas de Estados Unidos. Este modelo puede reducir el tiempo de comercialización, pero los proveedores especializados pueden mantener una ventaja en la profundidad de sus capacidades sin gluten.
Las oportunidades más abiertas se encuentran en las cocinas profesionales, el catering institucional y los mercados de Europa del Este, donde las opciones certificadas de marca siguen siendo limitadas. La demanda en el sector de servicios de alimentación está determinada por la necesidad de información clara sobre alérgenos y productos que funcionen de manera fiable en cocinas de alto volumen. El lanzamiento de AMYSTA L 123 de Roquette en 2025 ofrece a los formuladores una opción de producto para sopas deshidratadas, salsas y condimentos de etiqueta limpia. Las inversiones en capacidad de Dr. Schär y la transición de la marca Semper muestran una vía de expansión regional basada en infraestructura. El mercado europeo de sopas y salsas sin gluten sigue siendo competitivo porque las marcas sólidas deben abordar el precio, la textura y el cumplimiento verificado.
Líderes de la Industria Europea de Sopas y Salsas Sin Gluten
-
Amy's Kitchen Inc.
-
The Campbell Soup Company
-
The Kraft Heinz Company
-
Conagra Brands Inc.
-
Baxter Food Group Ltd
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado Europeo de Sopas y Salsas Sin Gluten Empresas cubiertas en este informe
- Amy's Kitchen Inc.
- The Campbell Soup Company
- The Kraft Heinz Company
- Conagra Brands Inc.
- Baxter Food Group Ltd
- Barilla Holding S.p.A.
- General Mills Inc.
- The Hain Celestial Group Inc.
- Pacific Foods of Oregon LLC
- Kikkoman Corporation
- Soupologie Ltd
- Nestlé S.A.
- Unilever PLC
- Dr. Schär AG / S.p.A.
- Flandria Foods
- Hügli Holding AG
- Sapidum d.o.o.
- Mill & Folks
- Hanpol Sp. z o.o.
- Casalasco Società Agricola S.p.A.
- Mutti S.p.A.
- F.lli Polli S.p.A.
Lea el análisis de las empresas de mercado europeo de sopas y salsas sin gluten
Desarrollos recientes de la industria en Mercado Europeo de Sopas y Salsas Sin Gluten
- Junio de 2026: The Campbell's Company se asoció con Banza para lanzar la primera sopa de fideos con pollo condensada sin gluten, utilizando una fórmula de penne de garbanzo especialmente diseñada. El producto se lanzó en Amazon con un precio de venta sugerido de 1,99 USD y se está distribuyendo a los minoristas de Estados Unidos. Esto marcó la primera vez en los 150 años de historia de la marca que la sopa de fideos con pollo estuvo disponible en un formato certificado sin gluten.
- Marzo de 2026: Dr. Schär anunció una inversión de capital de 28,00 millones de EUR para 2026, destinada a la expansión de la capacidad de producción en Italia, España y Alemania. El plan incluye ampliaciones de naves en su planta de Apolda para la producción de pan y panecillos sin gluten y el desarrollo de capacidades de suministro para el sector de servicios de alimentación para operadores de restaurantes.
- Febrero de 2026: Alvalle introdujo dos sopas de verduras refrigeradas listas para calentar elaboradas con verduras de origen español, aceite de oliva y sal. La variedad Crema de Verduras contiene calabacín, zanahoria, patata y cebolla, mientras que la variedad Crema de Calabaza incluye calabaza, zanahoria, cebolla y boniato. Ambos productos son sin gluten y no contienen aditivos.
Alcance del Informe del Mercado Europeo de Sopas y Salsas Sin Gluten
El mercado europeo de sopas y salsas sin gluten está segmentado por tipo de producto, tipo de envase, canal de distribución y geografía. Por tipo de producto, el mercado se categoriza en sopas y salsas. Las sopas incluyen sopas listas para consumir, caldos y fondos, y sopas deshidratadas e instantáneas. Las salsas incluyen salsas para pasta, salsa de tomate, salsa de soja, salsa de mostaza y otras salsas. Por tipo de envase, el mercado se divide en latas, frascos y botellas, bolsas y cartones, sobres y otros tipos de envase. Por canal de distribución, el mercado abarca los canales horeca y minorista, con el canal minorista segmentado adicionalmente en supermercados/hipermercados, tiendas de conveniencia, canales de venta minorista en línea y otros canales de distribución. Por geografía, el mercado incluye Alemania, el Reino Unido, Francia, Italia, España, los Países Bajos, Bélgica, Polonia, Suecia y el resto de Europa.
Resumen de la segmentación
Tipo de Producto
| Sopas | Sopas Listas para Consumir |
| Caldos y Fondos | |
| Sopas Deshidratadas e Instantáneas | |
| Salsas | Salsas para Pasta |
| Salsa de Tomate | |
| Salsa de Soja | |
| Salsa de Mostaza | |
| Otras Salsas |
Tipo de Envase
| Latas |
| Frascos y Botellas |
| Bolsas y Cartones |
| Sobres |
| Otros |
Por Canales de Distribución
| Canal Horeca | |
| Canal Minorista | Supermercados/Hipermercados |
| Tiendas de Conveniencia | |
| Canales de Venta Minorista en Línea | |
| Otros Canales de Distribución |
Por Geografía
| Alemania |
| Reino Unido |
| Francia |
| Italia |
| España |
| Países Bajos |
| Bélgica |
| Polonia |
| Suecia |
| Resto de Europa |
| Tipo de Producto | Sopas | Sopas Listas para Consumir |
| Caldos y Fondos | ||
| Sopas Deshidratadas e Instantáneas | ||
| Salsas | Salsas para Pasta | |
| Salsa de Tomate | ||
| Salsa de Soja | ||
| Salsa de Mostaza | ||
| Otras Salsas | ||
| Tipo de Envase | Latas | |
| Frascos y Botellas | ||
| Bolsas y Cartones | ||
| Sobres | ||
| Otros | ||
| Por Canales de Distribución | Canal Horeca | |
| Canal Minorista | Supermercados/Hipermercados | |
| Tiendas de Conveniencia | ||
| Canales de Venta Minorista en Línea | ||
| Otros Canales de Distribución | ||
| Por Geografía | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Países Bajos | ||
| Bélgica | ||
| Polonia | ||
| Suecia | ||
| Resto de Europa | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es la tasa de crecimiento proyectada para las sopas y salsas sin gluten en Europa?
Se proyecta que la categoría crezca a una CAGR del 7,26% de 2026 a 2031, aumentando de 0,67 mil millones de USD en 2026 a 0,95 mil millones de USD en 2031.
¿Qué categoría de producto lidera las sopas y salsas sin gluten europeas?
Las sopas lideran con el 67,21% de los ingresos en 2025, respaldadas por los formatos listos para consumir, en lata, caldos y fondos.
¿Por qué las salsas sin gluten están creciendo más rápido que las sopas en Europa?
Se proyecta que las salsas crezcan a una CAGR del 8,89% hasta 2031 porque los productos de tomate naturalmente sin gluten, el tamari y otros condimentos tienen amplias aplicaciones en las comidas.
¿Qué canal de distribución tiene las mejores perspectivas de crecimiento?
Se prevé que el canal horeca crezca a una CAGR del 8,11% hasta 2031, ya que los restaurantes y las cocinas institucionales buscan ingredientes verificados con gestión de alérgenos.