
Tamaño y Participación del Mercado de Servicios de Código Abierto
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 44.12 Mil millones de dólares |
| Tamaño del Mercado (2031) | 93.46 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 16.22 % |
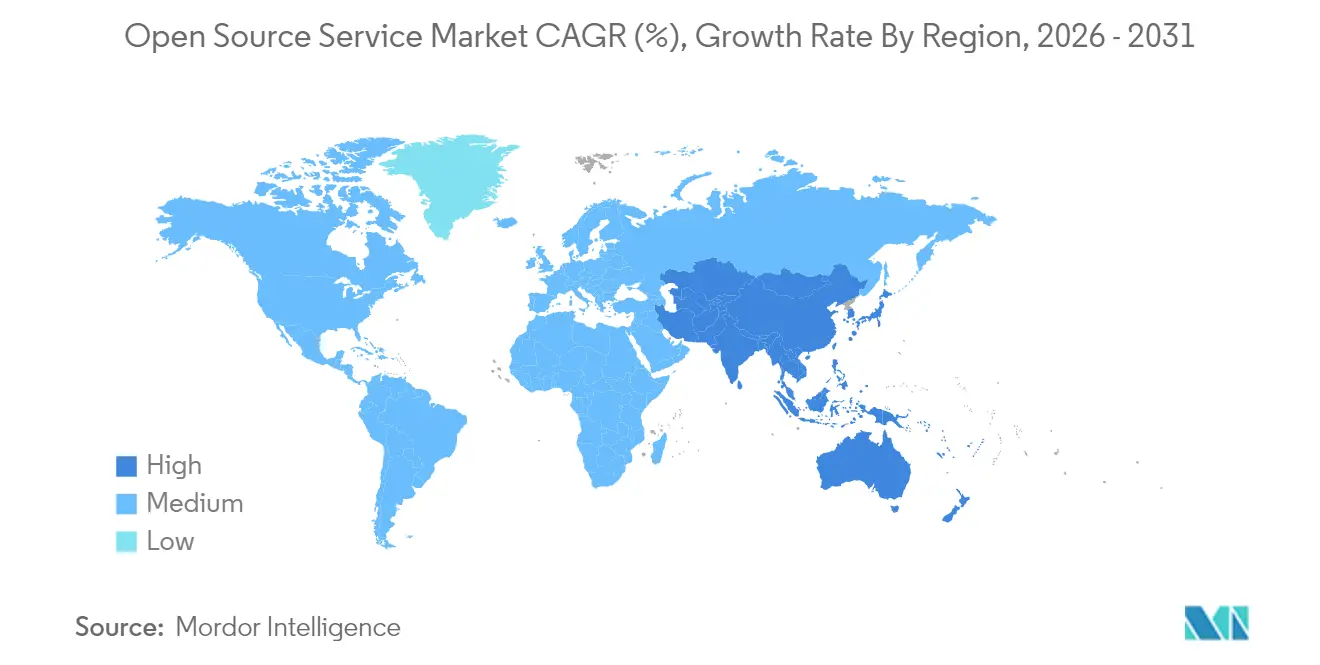
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | América del Norte |
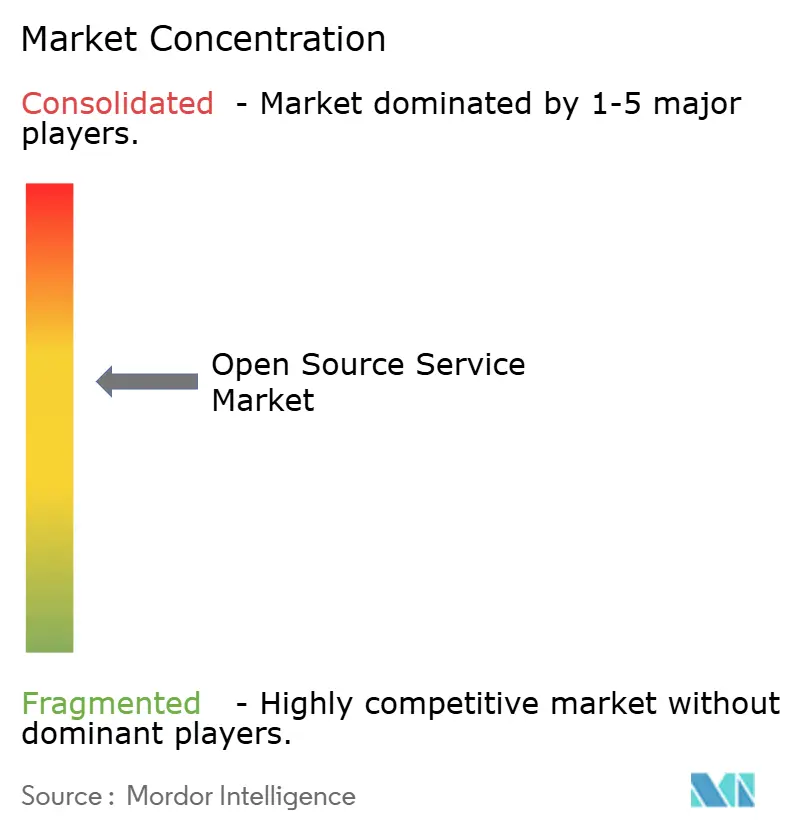
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Servicios de Código Abierto por Mordor Intelligence
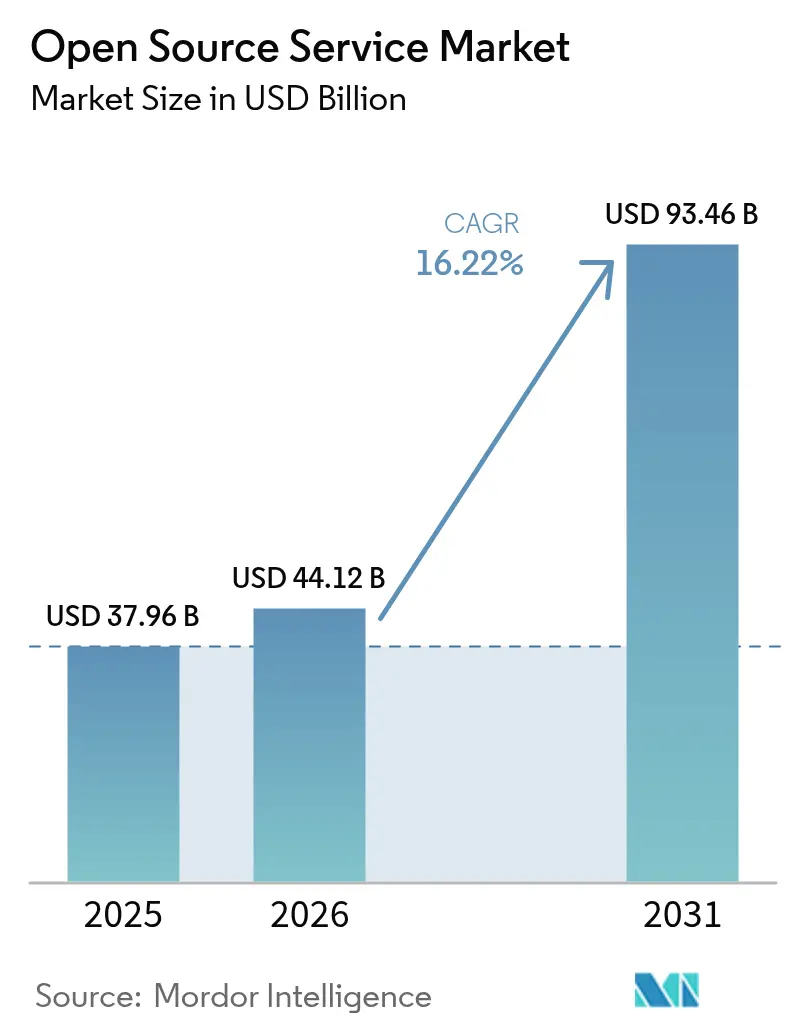
Se espera que el tamaño del mercado de Servicios de Código Abierto crezca de USD 37,96 mil millones en 2025 a USD 44,12 mil millones en 2026 y se prevé que alcance USD 93,46 mil millones en 2031 a una CAGR del 16,22% durante 2026-2031. El mayor enfoque empresarial en la soberanía digital, la reducción de la dependencia de proveedores y la optimización de costos están convirtiendo al mercado de Servicios de Código Abierto en un pilar estratégico de los presupuestos de transformación. Las organizaciones consideran cada vez más el código desarrollado por la comunidad como un acelerador de innovación, con el 96% manteniendo o ampliando el uso del código abierto. El impulso regulatorio —como la Ley de Mercados Digitales de la UE y el mandato de código abierto de Suiza— continúa orientando la contratación hacia estándares abiertos[1]Comisión Europea, "Ley de Mercados Digitales: Designación de Guardianes de Acceso," ec.europa.eu. La complejidad de la implementación impulsa los ingresos por servicios, dado que el 93% de los responsables de contratación aún tiene dificultades para encontrar talento cualificado. La escasez de competencias, el aumento de las expectativas de seguridad y la adopción de la nube híbrida mantienen el crecimiento de los servicios gestionados por delante de la consultoría, mientras que las implementaciones locales siguen siendo relevantes para las industrias sensibles a los datos.
Conclusiones Clave del Informe
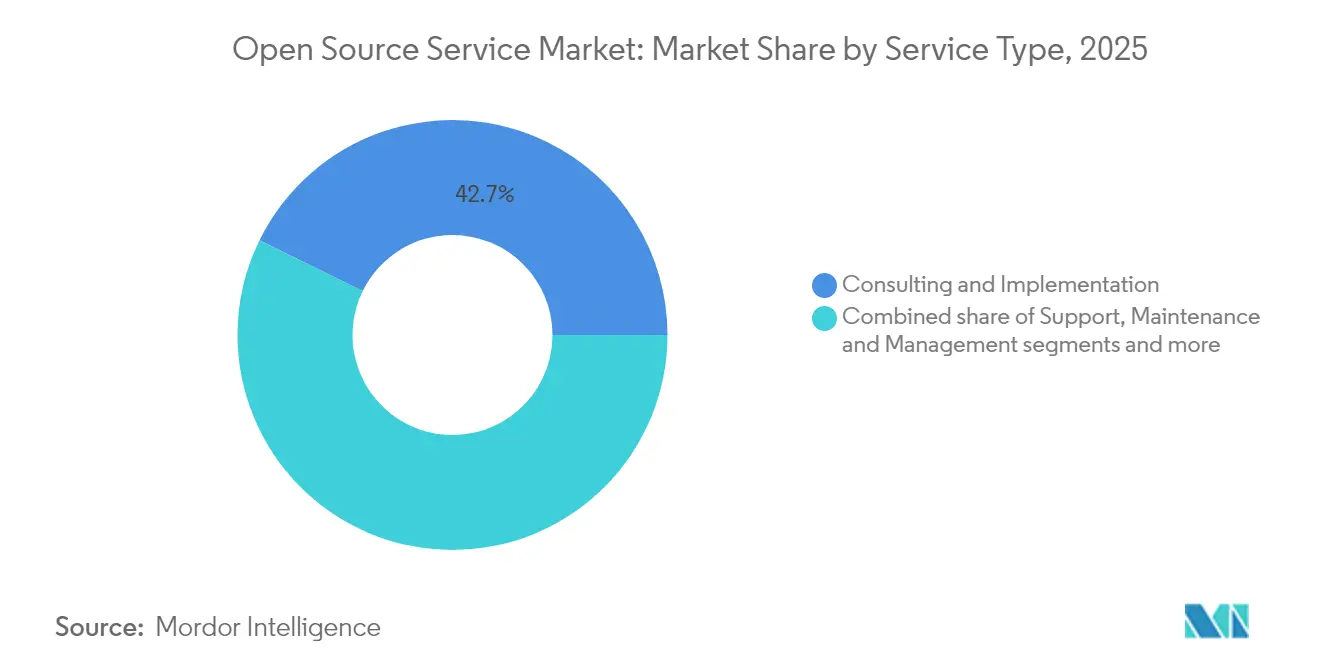
- Por tipo de servicio, Consultoría e Implementación lideró con el 42,74% de la participación del mercado de Servicios de Código Abierto en 2025, mientras que los Servicios Gestionados tienen una proyección de expansión a una CAGR del 17,6% hasta 2031.
- Por modo de implementación, Local representó el 67,78% del tamaño del mercado de Servicios de Código Abierto en 2025; la implementación en la nube avanza a una CAGR del 18,03% hasta 2031.
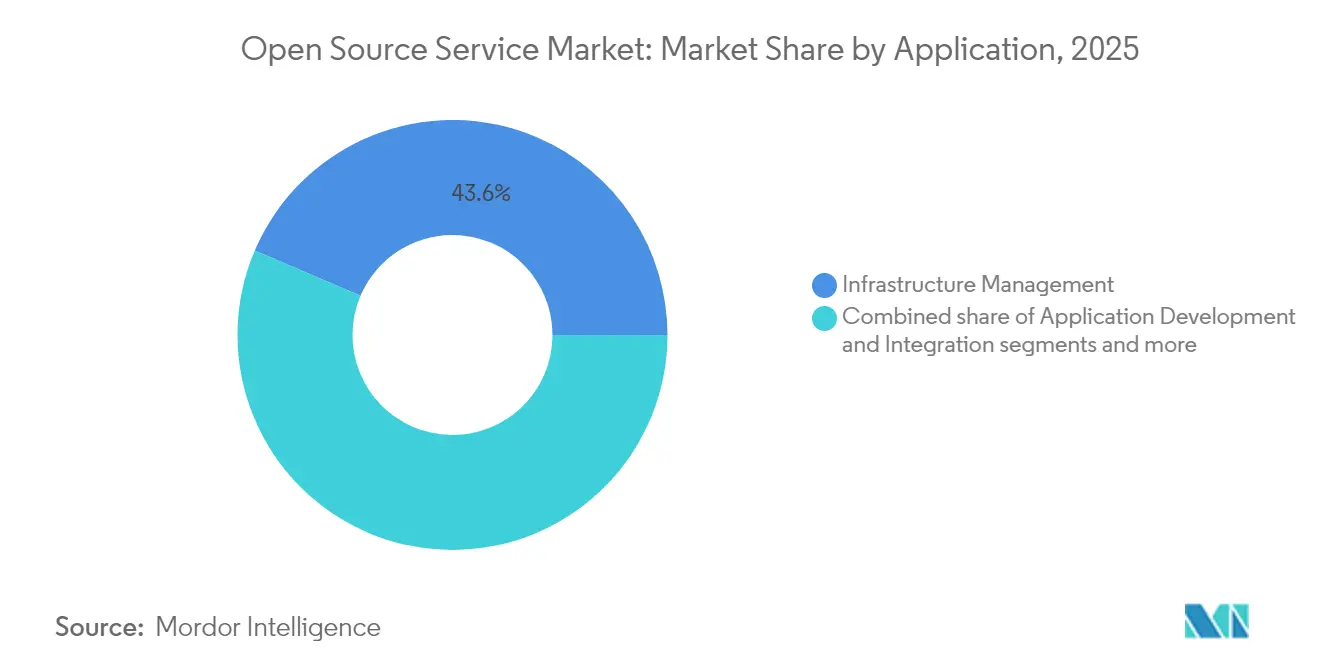
- Por aplicación, la Gestión de Infraestructura representó el 43,58% del tamaño del mercado de Servicios de Código Abierto en 2025, y se prevé que la Gestión de Datos y Analítica crezca a una CAGR del 17,28%.
- Por industria del usuario final, TI y Telecomunicaciones capturó el 26,35% de la participación en ingresos en 2025, mientras que Salud y Ciencias de la Vida muestra la CAGR más rápida del 16,61% hasta 2031.
- Por geografía, América del Norte contribuyó con el 37,35% de los ingresos en 2025; Asia-Pacífico es la región de más rápido crecimiento con una CAGR del 16,92% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Reducción del costo total de propiedad y del tiempo de comercialización | +3.2% | Global, con mayor impacto en APAC y América Latina | Mediano plazo (2-4 años) |
| Flexibilidad de interoperabilidad y personalización | +2.8% | Global, particularmente en la UE por cumplimiento de la Ley de Mercados Digitales | Largo plazo (≥ 4 años) |
| Auge de la adopción de soluciones nativas de la nube y DevOps | +4.1% | América del Norte y la UE lideran, APAC sigue | Corto plazo (≤ 2 años) |
| Presupuestos de transformación digital empresarial | +3.5% | Global, concentrado en mercados desarrollados | Mediano plazo (2-4 años) |
| Impulso hacia estándares abiertos impulsado por la Ley de Mercados Digitales de la UE | +1.9% | UE como primaria, con repercusión en otros mercados regulados | Largo plazo (≥ 4 años) |
| Evitación de la dependencia de proveedores impulsada por la sostenibilidad | +1.7% | UE y América del Norte lideran, adopción global | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Reducción del Costo Total de Propiedad y del Tiempo de Comercialización
Las organizaciones eligen el código abierto para reducir las tarifas de licencias y acelerar el despliegue de soluciones. En 2025, el 53% citó la reducción de costos como su principal impulso de adopción. Las empresas de servicios financieros ilustran este cambio: el 78% reportó mayor valor en las implementaciones de código abierto y el 90% consideró el enfoque vital para las operaciones futuras. La creación rápida de prototipos en proyectos de IA, posibilitada por marcos de trabajo disponibles libremente, reduce los ciclos de contratación, aunque la necesidad de despliegues de producción seguros impulsa los compromisos de soporte de pago.
Auge de la Adopción de Soluciones Nativas de la Nube y DevOps
Las empresas que buscan la contenedorización y GitOps dependen en gran medida de las herramientas de código abierto, impulsando la demanda de consultoría especializada. El uso de contenedores abarca ahora el 90% de las empresas encuestadas, con el 86% ejecutando clústeres de Kubernetes, mientras que el 85% requiere asistencia profesional para gestionar estos entornos. Grupos de telecomunicaciones como Deutsche Telekom aplican estas prácticas para rediseñar redes 5G, demostrando la escalabilidad de los estándares abiertos.
Presupuestos de Transformación Digital Empresarial
El gasto global en servicios gestionados superó los USD 100 mil millones en 2023, con el 15% de los contratos vinculados a iniciativas de IA. La manufactura ejemplifica el cambio: el 93% de las empresas lanzaron nuevos proyectos de IA durante 2024, muchos sobre cadenas de herramientas de código abierto. Los investigadores en salud también dependen de bases de código comunitarias para la genómica y la I+D colaborativa, estrechando el vínculo entre los presupuestos de TI y los servicios profesionales de código abierto.
Flexibilidad de Interoperabilidad y Personalización
La integración multiplataforma y la transparencia del código facilitan el cumplimiento normativo. La Ley de Mercados Digitales de la UE designa seis guardianes de acceso, lo que obliga a las empresas a favorecer los estándares abiertos para evitar el bloqueo en ecosistemas cerrados. La migración del sector público de Alemania a openDesk y el requisito legal de Suiza para la transparencia del software gubernamental muestran cómo las políticas catalizan la demanda de servicios.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Preocupaciones de seguridad y vulnerabilidad | -2.4% | Global; agudo en industrias reguladas | Corto plazo (≤ 2 años) |
| Escasez de talento cualificado en código abierto | -1.8% | Global; agudo en APAC y mercados emergentes | Mediano plazo (2-4 años) |
| Complejidad del cumplimiento de licencias | -1.2% | UE y América del Norte por regulación estricta | Mediano plazo (2-4 años) |
| Riesgo de abandono de proyectos comunitarios | -0.9% | Global; las empresas más pequeñas que dependen de herramientas de nicho son las más afectadas | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Preocupaciones de Seguridad y Vulnerabilidad
Aunque el 91% de las instituciones financieras expresan confianza en la seguridad del código abierto, los ataques de alto perfil a la cadena de suministro elevan la percepción del riesgo. La retirada en abril de 2025 del financiamiento federal para el sistema CVE complica el seguimiento de vulnerabilidades. Las fallas recientes en Linux y Ruby-SAML ponen de relieve los largos retrasos en el descubrimiento, lo que lleva a las empresas a adquirir servicios profesionales de monitoreo y aplicación de parches.
Escasez de Talento Cualificado en Código Abierto
El noventa y tres por ciento de los responsables de contratación tienen dificultades para reclutar candidatos cualificados. Los ingenieros certificados exigen salarios superiores, especialmente en los dominios de la nube, los contenedores y la ciberseguridad. Red Hat ha capacitado a más de 200.000 estudiantes a través de su programa Academy para mitigar el déficit. Las limitaciones de mano de obra alargan los plazos de los proyectos y elevan los costos, moderando la expansión general del mercado.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Servicio:
La Consultoría Lidera Mientras los Servicios Gestionados se AceleranConsultoría e Implementación mantuvo una participación del 42,74% en el mercado de Servicios de Código Abierto en 2025, a medida que las empresas abordaron migraciones complejas. Sin embargo, se prevé que los Servicios Gestionados registren una CAGR del 17,6% a medida que las empresas se orienten hacia compromisos basados en resultados y optimización continua. Las empresas que enfrentan la proliferación de contenedores —el 85% necesita ayuda con las cargas de trabajo en producción— prefieren contratos gestionados a largo plazo frente al soporte puntual.
Formación y Certificación crece rápidamente porque el 52% de los gerentes prefiere contratar candidatos certificados, mientras que Soporte, Mantenimiento y Gestión sigue siendo un elemento fundamental para las organizaciones que escalan pilas tecnológicas diversas. El mercado de Servicios de Código Abierto se beneficia de esta estructura de demanda escalonada, convirtiendo la escasez de competencias en oportunidades de ingresos recurrentes para los proveedores de servicios.
Nota: Las participaciones de todos los segmentos individuales están disponibles previa compra del informe


Por Modo de Implementación:
La Nube Gana Impulso a Pesar del Dominio LocalLocal representó el 67,78% del tamaño del mercado de Servicios de Código Abierto en 2025, reflejando las necesidades regulatorias y de soberanía de datos. Sin embargo, las implementaciones en la nube avanzan a una CAGR del 18,03% a medida que las arquitecturas híbridas se normalizan. Los operadores de telecomunicaciones reportan una efectividad del 77% para las migraciones a la nube, pero mantienen entornos privados para las cargas de trabajo sensibles.
La adopción de contenedores difumina las distinciones de implementación, ya que el 90% de las empresas ejecuta código contenedorizado tanto en plataformas locales como en la nube pública. Esta convergencia mantiene al mercado de Servicios de Código Abierto resiliente en todos los modelos de infraestructura y amplía el alcance potencial para los especialistas en integración.
Por Aplicación:
La Gestión de Infraestructura Lidera Mientras la Analítica de Datos Crece con FuerzaLa Gestión de Infraestructura representó el 43,58% de los ingresos en 2025, respaldada por proyectos de modernización. La Gestión de Datos y Analítica está configurada para crecer un 17,28% anualmente, impulsada por cargas de trabajo de IA generativa que requieren plataformas de datos escalables y de bajo costo. Las empresas farmacéuticas y de manufactura ilustran este cambio, integrando analítica de código abierto en iniciativas de I+D y mantenimiento predictivo.
El Desarrollo e Integración de Aplicaciones y la Seguridad y Cumplimiento también ganan impulso a medida que los equipos de DevOps estandarizan en API abiertas y los reguladores endurecen las normas de gestión de datos. Los múltiples casos de uso garantizan que el mercado de Servicios de Código Abierto permanezca diversificado, limitando la dependencia excesiva de cualquier categoría individual.
Nota: Las participaciones de todos los segmentos individuales están disponibles previa compra del informe
Por Industria del Usuario Final:
TI y Telecomunicaciones Maduran Mientras la Salud se AceleraTI y Telecomunicaciones contribuyeron con el 26,35% de los ingresos en 2025, reflejando la penetración profundamente arraigada de Linux y Kubernetes. Se proyecta que Salud y Ciencias de la Vida se expanda un 16,61% anualmente, impulsada por la investigación colaborativa y las cargas de trabajo de bioinformática. BFSI continúa ampliando su presencia en código abierto; el 52% de los bancos ya opera Oficinas Formales de Programas de Código Abierto.
Los mandatos gubernamentales en Alemania y Suiza impulsan la demanda del sector público, mientras que la manufactura aprovecha las plataformas de código abierto para la automatización de la Industria 4.0. La proliferación entre industrias sustenta el crecimiento a largo plazo del mercado de Servicios de Código Abierto.
Análisis Geográfico
Mercado de Servicios de Código Abierto en América del Norte
América del Norte representó el 37,35% de los ingresos de 2025 gracias a la madura adopción empresarial, un amplio grupo de talento y el respaldo de capital de riesgo para startups comerciales de código abierto. Consorcios de servicios financieros como FINOS fomentan el intercambio de código, y las fusiones y adquisiciones a gran escala —la compra de HashiCorp por parte de IBM por 6,4 mil millones de USD— demuestran que los actores establecidos apuestan decididamente por las carteras de código abierto. La propuesta de valor de la región se centra en compromisos de consultoría complejos y de alto margen.
Mercado de Servicios de Código Abierto en Asia-Pacífico
Asia-Pacífico es la región de mayor crecimiento, con una CAGR proyectada del 16,92% hasta 2031. China posiciona el código abierto como un pilar de la autosuficiencia tecnológica, mientras que el sector de servicios de TI de India exporta experiencia a todo el mundo. Las organizaciones de Asia-Pacífico lideran las métricas globales de modernización, con un 67% utilizando herramientas de infraestructura de código abierto. Los operadores de telecomunicaciones en Japón, Corea del Sur y Australia despliegan núcleos 5G impulsados por Kubernetes, sosteniendo el impulso regional de los servicios.
Mercado de Servicios de Código Abierto en Europa
La trayectoria de Europa se beneficia de la Ley de Mercados Digitales y de los programas nacionales de soberanía digital. El despliegue de openDesk en Alemania y la ley federal suiza EMBAG están impulsando la migración desde suites propietarias. Los proveedores de servicios con conocimientos en cumplimiento normativo y equipos de entrega multilingüe capturan una demanda creciente, lo que hace que las perspectivas del mercado de Servicios de Código Abierto sean sólidas en todo el continente.

Panorama regulatorio
Las políticas y normas de contratación pública están vinculando cada vez más la adopción de código abierto a obligaciones de garantía de software e interoperabilidad. En Europa, la Ley de Mercados Digitales sigue impulsando estándares abiertos en los ecosistemas digitales regulados, mientras que la Ley de Resiliencia Cibernética de la UE introduce un concepto explícito de administradores de software de código abierto y vincula el uso comercial del código abierto en productos digitales a procesos de ciberseguridad, incluida la gestión y divulgación de vulnerabilidades. La Comisión Europea también reforzó la orientación del sector público mediante trabajos actualizados sobre ecosistemas digitales abiertos e iniciativas de gobernanza de código abierto en 2026, complementando las políticas nacionales de código abierto seguidas a través de Interoperable Europe.
En los Estados Unidos, las directrices federales han venido cambiando hacia requisitos de seguridad basados en el riesgo en lugar de mandatos uniformes y estandarizados. El Memorando M-26-05 de la Oficina de Administración y Presupuesto de EE. UU. de enero de 2026 orientó a las agencias hacia políticas de seguridad de software y hardware específicas para cada agencia y basadas en el riesgo, mientras que CISA ha continuado publicando directrices y hojas de ruta centradas en la seguridad del software de código abierto. En la contratación gubernamental y de infraestructuras críticas, las prácticas de Software Bill of Materials (SBOM) se están convirtiendo cada vez más en requisitos del comprador, lo que aumenta la carga de cumplimiento y documentación, que a menudo se traslada a proveedores especializados de servicios de código abierto.
Análisis de la cadena de valor
La cadena de valor comienza con comunidades y fundaciones ascendentes que producen proyectos centrales (por ejemplo, componentes cloud native alojados en CNCF), luego pasa por mantenedores y distribuidores comerciales (incluidos proveedores de Linux empresarial y Kubernetes), plataformas en la nube que empaquetan código abierto en ofertas gestionadas, e integradores de sistemas y empresas de servicios de TI que brindan consultoría, implementación, migración y operaciones. Las herramientas de seguridad y las plataformas de gestión de artefactos abarcan toda la cadena, proporcionando inteligencia de dependencias, análisis, políticas como código e integración de CI/CD que ayudan a las empresas a operar código abierto a gran escala.
Los movimientos recientes del ecosistema indican dónde se está creando valor de servicio, a medida que los metadatos y los puntos de control de la cadena de suministro de software se consolidan en flujos de trabajo más integrados y menos numerosos. Ejemplos incluyen la ampliación en septiembre de 2024 de la asociación entre JFrog y GitHub para mostrar metadatos de artefactos en los flujos de trabajo de los desarrolladores, y colaboraciones de 2025 como la de Anchore con Chainguard para imágenes reforzadas más análisis y políticas, y la asociación de CNCF con Docker para ampliar el soporte de infraestructura para los mantenedores. Estas integraciones tienden a aumentar la demanda de trabajos de implementación y operaciones gestionadas, especialmente en torno a imágenes de contenedores, grafos de conocimiento de dependencias y automatización continua del cumplimiento.
Panorama Competitivo
El mercado de Servicios de Código Abierto presenta una concentración de nivel medio en la que los grandes proveedores de tecnología compiten con especialistas enfocados. Red Hat lidera en Linux empresarial y plataformas de contenedores OpenShift, manteniendo aproximadamente USD 2.000 millones en ingresos anuales mientras nutre ecosistemas de socios. La adquisición de Rancher por parte de SUSE afiló su perfil en Kubernetes, y Ubuntu de Canonical goza de una amplia presencia en la nube pública.
Los proveedores de plataformas como AWS, Google y Oracle integran pilas de código abierto en carteras de servicios en la nube más amplias, subvencionando el soporte con los ingresos de la plataforma. Los proveedores emergentes —Crunchy Data para PostgreSQL o Grafana Labs para la observabilidad— abordan nichos de crecimiento y a menudo se convierten en objetivos de adquisición. El acuerdo de USD 250 millones de Snowflake por Crunchy Data subraya el creciente interés en los modelos de base de datos como servicio.
El enfoque competitivo está pasando del soporte de reparación a los servicios gestionados, la integración de IA y las soluciones verticales. El software de contenedores es ilustrativo: Red Hat posee una participación del 47,8% a través de programas de formación proactivos, mientras que SUSE controla el 3,9% tras consolidar Rancher. Los nuevos participantes del mercado se diferencian mediante herramientas de seguridad y automatización del cumplimiento normativo, aprovechando la persistente brecha de talento para fijar precios de compromisos premium en el mercado de Servicios de Código Abierto.
Líderes de la Industria de Servicios de Código Abierto
Red Hat Inc.
Oracle Corporation
Cisco Systems, Inc.
Infosys Limited
Hewlett Packard Enterprise Company
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Servicios de Código Abierto
- Accenture plc
- Atos SE
- AWS (Amazon Web Services)
- Cisco Systems Inc.
- Deloitte
- Google LLC
- HCL Technologies
- Hewlett Packard Enterprise
- IBM Corporation
- Infosys Ltd.
- NTT Data
- Oracle Corporation
- Red Hat Inc.
- SUSE
- Tata Consultancy Services (TCS)
- Tech Mahindra
- VMware (Tanzu)
- Wipro Ltd.
- Canonical Ltd.
- HashiCorp
Lea el análisis de las empresas de servicio de código abierto

Oportunidades de mercado y perspectivas futuras
Los servicios gestionados orientados a la seguridad son el principal espacio en blanco a medida que los compradores operacionalizan la respuesta a vulnerabilidades, las prácticas de SBOM y los controles de la cadena de suministro en grafos de dependencias complejos. Las iniciativas del sector en 2026 también generan una demanda directa de contratos de servicios, incluido el lanzamiento por parte de la Linux Foundation de Akrites, que reúne a los principales proveedores (incluidos AWS, Google, IBM, Microsoft, NVIDIA y Red Hat) en torno a la respuesta compartida a incidentes y la divulgación coordinada de vulnerabilidades para código abierto crítico. Esto respalda la demanda de proveedores capaces de implementar monitoreo continuo, orquestación de parches y programas de divulgación de vulnerabilidades en entornos híbridos.
Las cargas de trabajo impulsadas por IA también están cambiando la combinación de servicios hacia bloques de construcción de plataforma estandarizados y comprobables para Kubernetes y las pilas de aplicaciones agénticas. CNCF amplió su trabajo de Conformidad de Kubernetes AI en marzo de 2026, con plataformas de Kubernetes AI certificadas que aumentaron a 31 (incluidas OVHcloud, SpectroCloud, JD Cloud y China Unicom Cloud), lo que crea espacio para la evaluación, la habilitación de conformidad y las operaciones gestionadas en torno a plataformas cloud native con capacidad de IA. En paralelo, iniciativas de la Linux Foundation, como el lanzamiento operativo de la Fundación x402 en julio de 2026 para administrar un protocolo de pagos abierto para transacciones nativas de internet, destacan la demanda emergente de servicios en torno a la integración, la gobernanza y las operaciones seguras para nuevos estándares abiertos que coexisten con el software de infraestructura central.
Recent Industry Developments in Mercado de Servicios de Código Abierto
- Julio de 2026: IBM y Red Hat ampliaron Lightwell con nuevas ofertas comerciales centradas en la corrección automatizada de vulnerabilidades para software de código abierto. El lanzamiento añadió capacidades como un catálogo de dependencias y la gestión coordinada de parches y amenazas, fortaleciendo las operaciones de nivel empresarial en torno al riesgo de la cadena de suministro y ampliando el alcance direccionable para los servicios de seguridad gestionados.
- Junio de 2025: Snowflake anunció la adquisición de Crunchy Data por aproximadamente 250 millones de USD para crear Snowflake Postgres, una oferta de PostgreSQL lista para empresas. Esta medida aceleró la inversión de los proveedores en plataformas de datos de código abierto comercializadas, amplificando la demanda de migración, optimización y servicios de bases de datos gestionados continuos.
- Abril de 2024: IBM completó su adquisición de HashiCorp por 6.4 mil millones de USD, ampliando las capacidades de automatización en toda la infraestructura de nube híbrida. Esto aumentó la carga de trabajo de integración en entornos heterogéneos y respaldó consultoría y servicios gestionados de mayor valor vinculados a Infraestructura como Código y operaciones de plataforma.


Mercado de Servicios de Código Abierto Alcance del informe y metodología de investigación
Definición y alcance del mercado
Para este informe, el mercado incluye los ingresos obtenidos por proveedores de servicios externos por consultoría, integración, implementación, hospedaje, soporte, operaciones gestionadas y capacitación vinculados a software publicado bajo licencias de código abierto aprobadas por la OSI, abarcando casos de uso tanto empresariales como del sector público.
Exclusiones de alcance: No incluimos las tarifas de licencias de código cerrado, ni flujos de ingresos no relacionados con servicios que no estén conectados a la entrega u operación de software de código abierto.
Descripción general de la segmentación
- Por Tipo de Servicio
- Consultoría e Implementación
- Soporte, Mantenimiento y Gestión
- Servicios Gestionados
- Formación y Certificación
- Por Modo de Implementación
- Local
- Nube
- Por Aplicación
- Gestión de Infraestructura
- Desarrollo e Integración de Aplicaciones
- Gestión de Datos y Analítica
- Seguridad y Cumplimiento
- Por Industria del Usuario Final
- Banca, Servicios Financieros y Seguros (BFSI)
- TI y Telecomunicaciones
- Manufactura
- Gobierno y Sector Público
- Salud y Ciencias de la Vida
- Otras Industrias del Usuario Final
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Resto de Europa
- Asia-Pacífico
- China
- Japón
- India
- Corea del Sur
- Australia
- Resto de Asia-Pacífico
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- Oriente Medio y África
- Oriente Medio
- Arabia Saudita
- Emiratos Árabes Unidos
- Turquía
- Resto de Oriente Medio
- África
- Sudáfrica
- Egipto
- Nigeria
- Resto de África
- Oriente Medio
- América del Norte
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
El trabajo documental comenzó identificando dónde aparecen los ingresos de servicios de código abierto en los registros públicos, y luego conectando esos patrones con las señales de adopción y la capacidad laboral necesaria para prestar los servicios. Nos basamos en fuentes fiables y de acceso libre, como los datos de la Oficina de Estadísticas Laborales de EE. UU. sobre roles de TI, las series de uso de TIC empresariales de Eurostat, los indicadores de economía digital de la OCDE y los datos del Banco Mundial sobre TIC y valor añadido de servicios para enmarcar la intensidad de la demanda por región.
También revisamos las directrices de licenciamiento abierto de la Open Source Initiative, las páginas de contratación pública y política digital de los principales gobiernos, y publicaciones académicas revisadas por pares sobre la adopción de código abierto en empresas y los modelos de soporte. Junto con ello, utilizamos informes de empresas, presentaciones para inversores y coberturas de prensa fiables para verificar de forma cruzada las declaraciones sobre la combinación de servicios y las tendencias de precios. Cuando fue necesario, utilizamos acceso mediante suscripción de pago a datos financieros de empresas y noticias para estandarizar los ingresos por servicios reportados y reducir el doble conteo entre estructuras corporativas. Estos ejemplos no son exhaustivos, y se consultaron fuentes públicas adicionales para recopilar datos, validar supuestos y aclarar definiciones.
Entrevistas primarias y encuestas
El trabajo primario se centró en confirmar por qué pagan realmente los compradores en los servicios de código abierto, y cómo se fijan los precios y se renuevan los contratos en diferentes regiones y sectores. Hablamos con proveedores de servicios, integradores de sistemas, especialistas en servicios gestionados y responsables de la toma de decisiones de TI empresarial. Luego realizamos llamadas de recontacto específicas para cerrar las brechas encontradas en los datos documentales y para confirmar los rangos de precios y los patrones de renovación.
Distribución de los encuestados del trabajo de campo de la investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 37% | Directivos (CXO): 12% | APAC: 46% |
| Nivel medio: 41% | Líderes funcionales/de unidad: 31% | EMEA: 31% |
| Actores más pequeños: 22% | Gerentes: 57% | Américas: 23% |
Dimensionamiento y pronóstico del mercado
El dimensionamiento utilizó una combinación de enfoques descendente y ascendente. Comenzamos a partir del gasto en servicios de TI empresarial y de los indicadores de adopción de código abierto para reconstruir el conjunto de servicios direccionable, y luego aplicamos filtros para la proporción de cargas de trabajo que requieren soporte de entrega externo. Para mantener los totales realistas, corroboramos los resultados con verificaciones ascendentes selectivas, como valores medios de contrato muestreados multiplicados por volúmenes de negocio estimados, y consolidaciones limitadas de proveedores en regiones grandes.
Las entradas del modelo incluyen el ritmo de migración a la nube para las cargas de trabajo empresariales, la base instalada de entornos de tipo Linux empresarial y Kubernetes que suelen generar soporte de pago, la división entre servicios gestionados y trabajo por proyecto, las tarifas facturables promedio por región y el comportamiento de renovación para el soporte y las operaciones gestionadas. Para los proveedores más pequeños, donde la visión ascendente era más limitada, utilizamos rangos construidos a partir de la utilización y los precios respaldados por entrevistas, y luego normalizamos para que la cola larga no inflara el total.
Para el pronóstico, utilizamos análisis de escenarios porque la demanda es sensible a los presupuestos macro de TI y a los cambios en la arquitectura empresarial y las expectativas de cumplimiento. Las tasas de crecimiento para la penetración de los servicios gestionados, la evolución de las tarifas y la adopción regional se fijaron para coincidir con lo que los expertos describieron como realista, y luego se verificaron frente a los patrones históricos.
Validación de datos y ciclo de actualización
Los resultados se verificaron frente a señales independientes, como la combinación de servicios reportada en los registros públicos, los indicadores de disponibilidad laboral y los referentes de adopción de la nube. Estas verificaciones ayudaron a detectar anomalías que podrían indicar doble conteo o un supuesto de precio por carga de trabajo poco realista. Cuando aparecían variaciones importantes por región o por categoría de servicio, volvíamos a contactar a las fuentes para verificar si el factor determinante era el alcance, el precio o el momento.
Cada pasada del modelo incluye revisiones de analistas en varias etapas antes de la aprobación final, y se aplican verificaciones de razonabilidad en cada nivel. Los informes se actualizan anualmente, con actualizaciones provisionales activadas cuando eventos importantes modifican la demanda, incluidos cambios regulatorios, grandes cambios de plataforma o ajustes drásticos en los presupuestos de TI. Antes de la entrega, un analista realiza una revisión final de actualización para que los clientes reciban la visión más reciente.
Comparación del tamaño del mercado de servicios de código abierto de Mordor Intelligence con otras estimaciones publicadas
Los valores de mercado publicados para los servicios de código abierto a menudo difieren, en parte porque las empresas combinan las partidas de ingresos de manera diferente, utilizan diferentes años base y convierten monedas utilizando distintos momentos de tipo de cambio. La dispersión también se ve influida por si las operaciones gestionadas se tratan como una línea de servicio de código abierto dedicada o se integran en servicios de nube gestionados más amplios.
Las tarifas de licencias adicionales de código cerrado quedan fuera del alcance de Mordor Intelligence. Las estimaciones que combinan suscripciones propietarias con la prestación de servicios pueden, por lo tanto, resultar más altas incluso cuando los supuestos de adopción son similares. Las diferencias también provienen de cómo se contabilizan las renovaciones de soporte (valor total del contrato frente a valor solo de servicio), y de si los proveedores más pequeños se modelan utilizando verificaciones prácticas de utilización y precios o simplemente se escalan a partir de tasas de crecimiento generales.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 44.12 mil millones de USD (2026) | |
| Publicación Sectorial A | 30.60 mil millones de USD (2024) | Utiliza un año base anterior y una cesta de servicios más amplia, lo que puede combinar gastos generales de implementación y consultoría sin separar de manera consistente los ingresos de operaciones gestionadas y solo soporte. |
| Encuesta Sectorial B | 33.90 mil millones de USD (2023) | Establece el mercado en un año de inicio diferente y puede incluir construcciones combinadas de suscripción y soporte, lo que hace que las comparaciones de solo servicios sean menos consistentes. |
La tabla indica que la mayor parte de la variación proviene de las diferencias en los años base y de la combinación de ingresos vinculados a suscripciones con la prestación de servicios. Al mantener una definición coherente de solo servicios y volver a verificar el comportamiento de precios y renovaciones mediante entrevistas, llegamos a una cifra trazable que puede actualizarse de manera repetible a medida que cambian los datos de entrada.


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor actual del mercado de Servicios de Código Abierto?
El tamaño del mercado de Servicios de Código Abierto se situó en USD 44,12 mil millones en 2026 y se prevé que alcance USD 93,46 mil millones en 2031.
¿Qué segmento crece más rápidamente dentro del mercado de Servicios de Código Abierto?
Los Servicios Gestionados son el segmento de servicios de más rápido crecimiento, proyectado a una CAGR del 17,6% hasta 2031, a medida que las empresas buscan compromisos basados en resultados.
¿Por qué las empresas están migrando hacia soluciones de código abierto?
Los impulsores incluyen un menor costo total de propiedad, un tiempo de comercialización más rápido, impulsos regulatorios para la interoperabilidad y la flexibilidad para personalizar el código según necesidades únicas.
¿Qué región experimentará el mayor crecimiento?
Se espera que Asia-Pacífico se expanda a una CAGR del 16,92%, impulsada por las iniciativas de código abierto de China y la creciente presencia del sector de servicios de TI de India.
¿Cuáles son los principales desafíos que enfrenta el mercado de Servicios de Código Abierto?
Las principales restricciones son las preocupaciones de seguridad y vulnerabilidad, la complejidad del cumplimiento de licencias y la escasez global de profesionales cualificados en código abierto.
¿Quiénes son las principales empresas en el mercado de Servicios de Código Abierto?
Los principales actores incluyen Red Hat, IBM, SUSE, Canonical, AWS y empresas especializadas como Crunchy Data y Grafana Labs, cada una centrada en diferentes capas del ecosistema.
Última actualización de la página el:



