
Tamaño y Participación del Mercado de Encoders
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 3.85 Mil millones de dólares |
| Tamaño del Mercado (2031) | 5.71 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 8.21 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Encoders por Mordor Intelligence
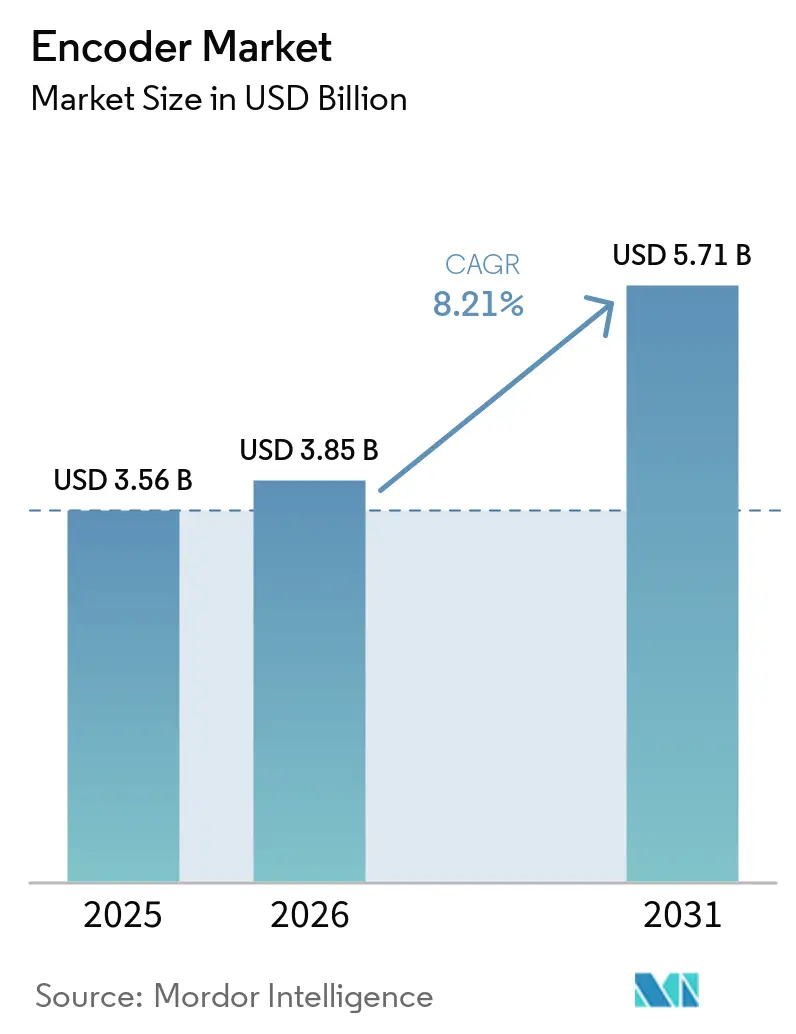
El tamaño del Mercado de Encoders fue valorado en 3,56 mil millones de USD en 2025 y se estima que crecerá desde 3,85 mil millones de USD en 2026 hasta alcanzar 5,71 mil millones de USD en 2031, a un CAGR del 8,21% durante el período de pronóstico (2026-2031).
La automatización sostenida en planta de producción, la proliferación de robots colaborativos y el endurecimiento de las normas de seguridad funcional son las principales fuerzas que impulsan esta expansión. La demanda acumulada de retroalimentación de mayor resolución está acelerando la migración de diseños incrementales a absolutos, mientras que los módulos integrados de motor-encoder reducen el tiempo de ensamblaje y mejoran el tiempo medio entre fallos. Asia-Pacífico, liderada por China, Japón e India, aporta el mayor volumen de envíos y también registra la tasa de crecimiento más rápida, a medida que los fabricantes regionales escalan líneas de envasado de precisión, electrónica y máquinas herramienta. Los proveedores europeos consolidados mantienen el liderazgo en productos ópticos de resolución submicrónica, aunque las soluciones de circuitos integrados magnéticos en rápida mejora procedentes de Suzhou y Shenzhen han ampliado la competencia de precios a nivel mundial y han orientado a muchos compradores hacia alternativas híbridas o inductivas.
Conclusiones Clave del Informe
- Por tipo de producto, los dispositivos rotativos representaron el 72,65% de la cuota del mercado de encoders en 2025, mientras que los encoders lineales registraron el CAGR más rápido, del 9,28%, hasta 2031.
- Por tecnología, los sistemas ópticos lideraron con el 51,85% de los ingresos en 2025, mientras que los diseños magnéticos registraron el mayor crecimiento, del 10,17%, hasta 2031.
- Por señal de salida, las unidades incrementales representaron el 61,45% del tamaño del mercado de encoders en 2025, mientras que los encoders absolutos crecieron a un ritmo anual del 9,62%.
- Por industria de usuario final, la automatización industrial representó el 38,55% de los ingresos de 2025, mientras que los dispositivos médicos representaron la aplicación de más rápido crecimiento con un CAGR del 12,11%.
- Por geografía, Asia-Pacífico representó el 35,25% de las ventas globales en 2025 y se proyecta que mantenga un CAGR del 9,45% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Adopción de robots colaborativos en la UE | +0.6% | Europa Occidental y del Norte | Mediano plazo (2-4 años) |
| Líneas de envasado inteligente en China | +0.8% | China, Taiwán | Corto plazo (≤2 años) |
| Normas de seguridad SIL 2/3 en Japón | +0.5% | Japón | Largo plazo (≥4 años) |
| Expansión de máquinas CNC impulsada por el PLI en India | +0.4% | India | Mediano plazo (2-4 años) |
| Migración de la robótica médica en EE. UU. hacia módulos integrados de motor-encoder | +0.5% | Estados Unidos | Corto plazo (≤2 años) |
| Demanda de litografía de semiconductores para retroalimentación subnanométrica | +0.7% | Fábricas de nivel 1 globales | Largo plazo (≥4 años) |
| Fuente: Mordor Intelligence | |||
Adopción de robots colaborativos en la UE
El uso más amplio de cobots en plantas alemanas, francesas y nórdicas requiere retroalimentación submicrónica para garantizar una interacción segura entre humanos y robots. Los fabricantes de equipos originales especifican ahora encoders con resolución de 1 nm y precisión de sistema de ±4 µm para cumplir las normas de limitación de fuerza, lo que permite a los robots detectar el más mínimo contacto y detenerse en milisegundos. La óptica absoluta de alta resolución, como la línea RESOLUTE de Renishaw, cumple estos umbrales y admite velocidades de hasta 100 m/s, lo que permite a los proveedores de automatización aumentar el rendimiento sin comprometer la protección de los trabajadores. La implementación más amplia de sistemas conformes con ISO/TS 15066 está, por tanto, elevando los precios de venta medios en el mercado de encoders incluso a medida que los volúmenes unitarios aumentan [1].
Líneas de envasado inteligente de China
Los envasadores de electrónica y productos farmacéuticos en China operan líneas que posicionan piezas con tolerancias inferiores a 100 nm mientras procesan cientos de unidades por minuto. Las vibraciones, las fluctuaciones térmicas y las partículas en suspensión obligan a los constructores de líneas a combinar escalas ópticas con carcasas robustas o a cambiar a formatos inductivos que aún ofrecen precisión a escala nanométrica. Cada proyecto de expansión suele especificar múltiples ejes de retroalimentación, por lo que el crecimiento en este segmento vertical eleva materialmente los envíos de encoders. Los subsidios provinciales para fábricas totalmente automatizadas amplifican la demanda al reducir los obstáculos de capital para los fabricantes de nivel medio.
Normas de seguridad funcional (SIL 2/3) en las industrias de procesos japonesas
Los centros químicos y farmacéuticos en Japón deben demostrar ahora el cumplimiento de los mandatos SIL 2/3 que garantizan un apagado seguro si falla cualquier componente individual. Los encoders con pistas redundantes y diagnósticos integrados ganan cuota de mercado porque adquieren la posición absoluta al encenderse y validan la integridad de la señal en tiempo real. El conjunto de normas impulsa la sustitución anticipada de unidades incrementales heredadas, alargando los ingresos medios por instalación y reforzando el mercado de encoders en un país ya conocido por su alta densidad de automatización.
Crecimiento de máquinas herramienta CNC respaldado por el PLI en India
El programa de Incentivos Vinculados a la Producción de India ha movilizado USD 19,3 mil millones (₹1,61 lakh crore) de capital comprometido y ha creado más de 1,15 millones de empleos en líneas de electrónica, dispositivos médicos y automoción. Los constructores de máquinas CNC que responden a nuevos pedidos nacionales están equipando nuevos husillos y motores lineales con encoders rotativos de alta precisión para mantener tolerancias de piezas a nivel de micras. El consiguiente aumento de la demanda unitaria apoya el ensamblaje local de subcomponentes de encoders y atrae a proveedores extranjeros a incrementar el abastecimiento en India [2].
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Fallos de encoders ópticos inducidos por polvo | -0.3% | Corredores de acero y cemento de la ASEAN | Corto plazo (≤2 años) |
| Erosión de precios por circuitos integrados magnéticos de bajo coste | -0.4% | Automatización de nivel medio global | Mediano plazo (2-4 años) |
| Controles de exportación de EE. UU. y la UE sobre encoders de ultra precisión | -0.2% | China continental | Corto plazo (≤2 años) |
| Prima de precio residual de los encoders absolutos | -0.2% | Global | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Fallos por contaminación óptica en acerías de la ASEAN con alta concentración de polvo
La caída de partículas en los talleres de altos hornos obstruye los discos de código tradicionales, lo que provoca pérdidas repentinas de posición e interrupciones no programadas. Los gestores de instalaciones se orientan ahora hacia la detección magnética o inductiva, que tolera los residuos sin sacrificar el tiempo de actividad, lo que frena la demanda de sustitución de modelos ópticos y ralentiza marginalmente los ingresos del mercado de encoders en nichos de industria pesada [3].
Encoders de circuitos integrados magnéticos de bajo coste de Suzhou y Shenzhen que impulsan la erosión de precios
Los avances a nivel de fundición permiten a las empresas chinas sin fábrica propia ofrecer encoders de un solo chip de 10 a 12 bits a una fracción del precio de los productos heredados. Los clientes de automatización general adoptan estos componentes para cintas transportadoras y brazos de selección y colocación donde la resolución máxima es menos crítica. Una mayor oferta ejerce presión a la baja sobre los precios de venta medios en todo el mundo, reduciendo los márgenes brutos y limitando la expansión de ingresos a corto plazo.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo:
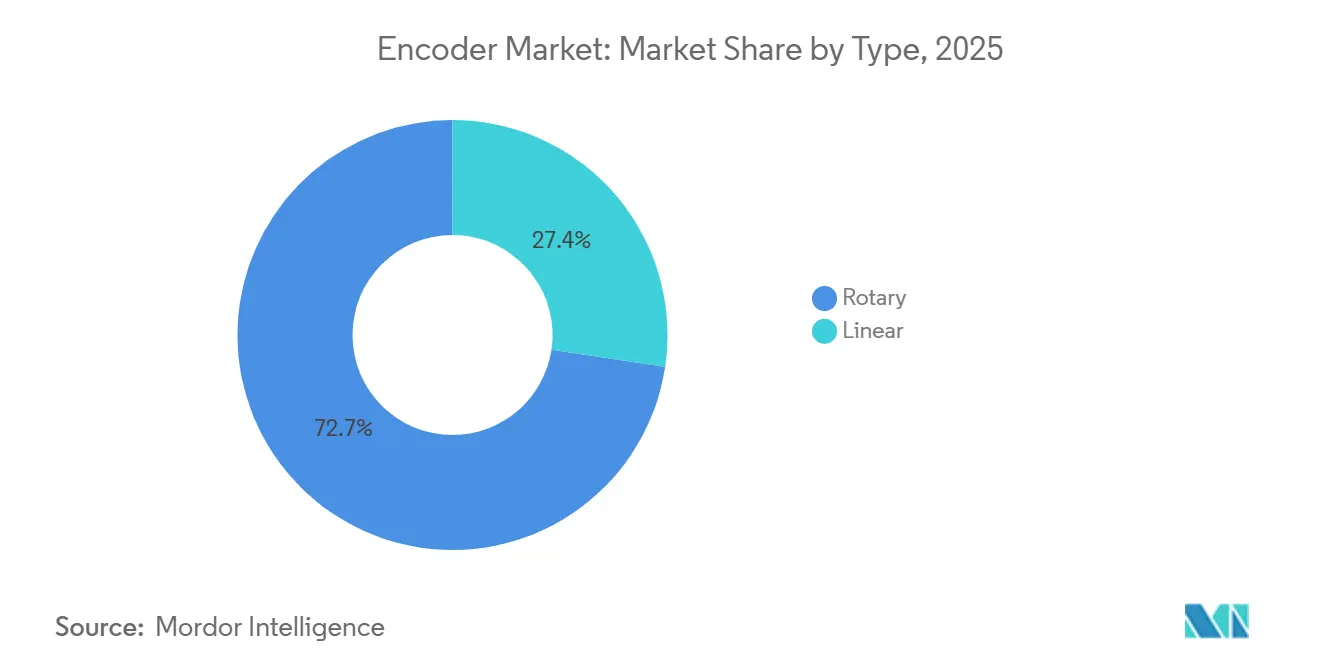
Dominio rotativo reforzado por la aceleración linealLos dispositivos rotativos representaron el 72,65% de los ingresos del mercado de encoders en 2025, ya que prácticamente todo servomotor y articulación robótica requiere retroalimentación angular. Su base consolidada, la amplia gama de tamaños de eje hasta 2031, tal como priorizan los equipos de posicionamiento de semiconductores, las etapas de litografía y las mesas de accionamiento directo, y la compatibilidad directa con accionamientos estándar mantienen la demanda en niveles elevados. Los encoders lineales, sin embargo, registran un CAGR del 9,28% hasta 2031, ya que los equipos de posicionamiento de semiconductores, las etapas de litografía y las mesas de accionamiento directo priorizan la traslación sin fricción. El tamaño del mercado de encoders para soluciones lineales está proyectado para crecer desde 973,66 millones de USD en 2025 hasta 1,48 mil millones de USD en 2031, impulsado por los fabricantes de máquinas herramienta que reemplazan los sistemas de husillo de bolas por guías de cojinete de aire o levitación magnética. El crecimiento en la fabricación aditiva también favorece las escalas lineales que proporcionan control de eje z en bucle cerrado con granularidad submicrónica.
El uso emergente de diseños cerrados, como el FORTiS de Renishaw, reduce el tiempo de inactividad en centros de mecanizado con abundante refrigerante, mientras que las variantes de ultra alto vacío capturan cuota en cámaras de litografía EUV. Aunque las actualizaciones sostienen los volúmenes rotativos, los equipos de capital de nueva construcción incorporan cada vez más encoders rotativos de doble sensor para la posición del husillo y lineales para el movimiento del carro, aumentando los envíos totales del mercado de encoders sin canibalizar ninguna de las dos subcategorías.
Por Tecnología:
Precisión óptica frente a resiliencia magnéticaLos encoders ópticos retuvieron el 51,85% de los ingresos en 2025, impulsados por modelos de resolución de 1 nm requeridos en equipos de posicionamiento de obleas, máquinas de medición por coordenadas y cobots de alta gama. La cuota del mercado de encoders para unidades ópticas podría disminuir marginalmente para 2031 a medida que las opciones magnéticas reduzcan la brecha histórica de resolución. Los dispositivos magnéticos se expanden a un CAGR del 10,17% porque resisten la niebla de aceite, el polvo y las amplias variaciones de temperatura, reduciendo el costo total de propiedad en aplicaciones de acero, minería y turbinas eólicas. Los encoders magnéticos absolutos sin batería lanzados recientemente por Nidec amplían aún más los casos de uso al eliminar los supercondensadores y los ciclos de mantenimiento.
Las plataformas capacitivas e inductivas ocupan nichos bien definidos: los encoders capacitivos resisten la interferencia electromagnética para camas de resonancia magnética e implantadores de iones de semiconductores, mientras que las soluciones inductivas prosperan en zonas de grado alimentario o de lavado gracias a sus carcasas completamente selladas. Los proveedores destinan recursos de I+D a pilas híbridas que combinan tiras de código óptico con pistas de referencia magnética, gestionando una elevada desalineación axial sin pérdida de repetibilidad nanométrica. Esta convergencia debería mantener la diferenciación del mercado de encoders centrada en el firmware, los diagnósticos y la conectividad, más que en la física de detección pura.
Por Señal de Salida:
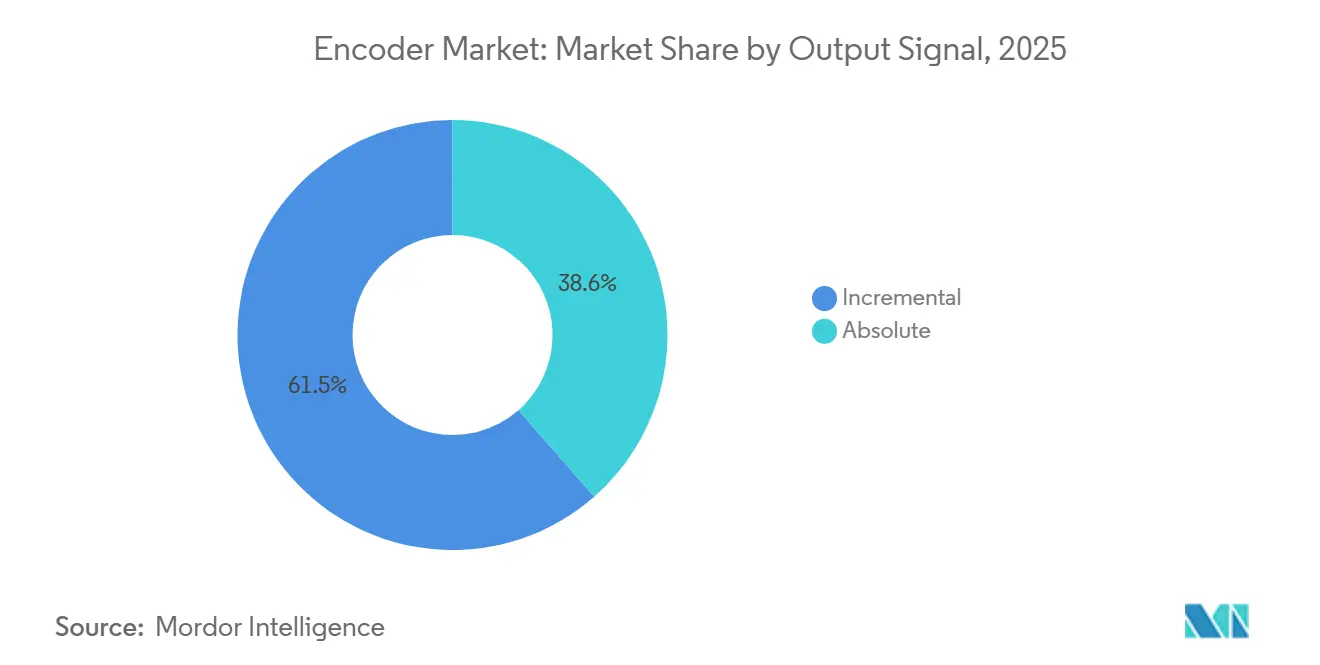
Los absolutos ganan impulso sobre los incrementalesLos encoders incrementales lideraron los envíos de unidades en 2025 porque los PLC y los variadores de frecuencia ya admiten entradas en cuadratura y porque los dispositivos cuestan entre un 15% y un 20% menos. Sin embargo, los formatos absolutos registran un CAGR del 9,62% que supera a todas las demás categorías, ya que los usuarios no pueden permitirse el retorno a posición inicial tras un corte de energía en almacenes sin operarios o en quirófanos. El tamaño del mercado de encoders para modelos absolutos está proyectado para aumentar desde 1,37 mil millones de USD en 2025 hasta 2,25 mil millones de USD en 2031. Las primas de precio están disminuyendo a medida que los ASIC magnéticos de una sola vuelta integran el conteo multivuelta mediante recolección de energía, mientras que los discos ópticos de alta gama ahora comparten matrices de fotodiodos entre dos pistas para reducir la lista de materiales.
El escaneo inductivo de próxima generación de Heidenhain ofrece una salida de 22 bits en un paquete de brida de 35 mm, adecuado para robots colaborativos y manipuladores delta donde las restricciones de espacio son estrictas. A medida que los presupuestos de equipos de capital incorporan cada vez más el tiempo de inactividad en los modelos de costo del ciclo de vida, la capacidad de los encoders absolutos para arrancar desde el reposo con plena conciencia posicional a menudo justifica el gasto inicial adicional.
Por Industria de Usuario Final:
La columna vertebral industrial se encuentra con la innovación médicaLa fabricación discreta capturó el 38,55% de los ingresos de 2025, respaldada por líneas de producción automotriz, de electrodomésticos y de electrónica que despliegan cientos de ejes por instalación. El crecimiento sigue vinculado al ajuste de los objetivos de tiempo de ciclo y a un mayor rendimiento en el primer paso, ambos beneficiados por la retroalimentación de posición en tiempo real. La industria de encoders encuentra oportunidades incrementales en dispositivos médicos donde los robots quirúrgicos, los pórticos de tomografía computarizada y las bombas de infusión deben rastrear el movimiento dentro de bandas submilimétricas. La adopción médica registra un CAGR del 12,11% a medida que los hospitales en Estados Unidos y Europa Occidental aceleran la digitalización de los quirófanos.
Los trenes de transmisión de vehículos eléctricos sostienen una demanda constante de resolvers y encoders de eje de motor, especialmente en China, donde los fabricantes de equipos originales locales envían millones de motores eléctricos anualmente. Los fabricantes de semiconductores representan un grupo más pequeño pero de alto margen, ya que cada escáner de litografía puede incorporar más de 120 encoders lineales y rotativos, muchos con precios muy por encima de los niveles de productos básicos. En todos estos sectores verticales, la integración con protocolos Ethernet industrial y el firmware de mantenimiento predictivo emerge como un diferenciador clave.
Análisis Geográfico
Mercado de Encoders en Asia-Pacífico
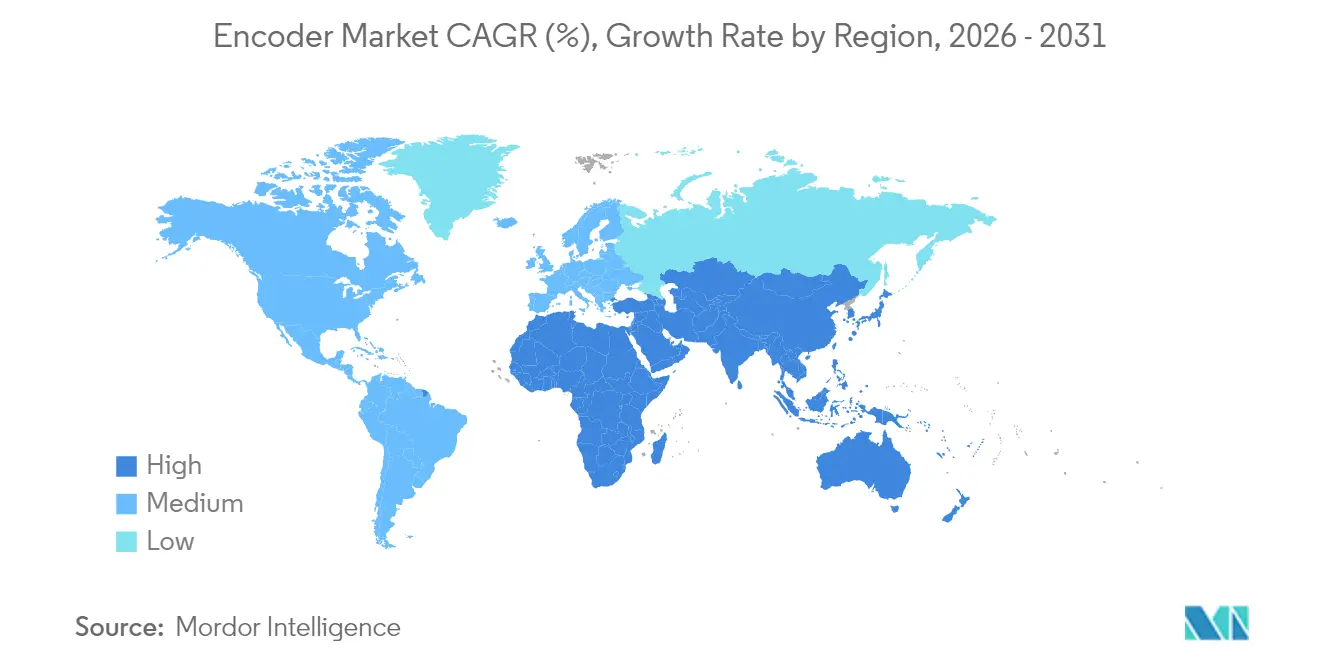
Asia-Pacífico lideró con el 35,25% de los ingresos globales en 2025 y mantiene una CAGR del 9,45% hasta 2031. El respaldo de la política china a las fábricas inteligentes y a las plantas de semiconductores compuestos continúa canalizando pedidos de encoders hacia las provincias costeras. La base instalada de robots en Japón supera las 420 unidades por cada 10.000 trabajadores, lo que mantiene una demanda resiliente de componentes de retroalimentación con clasificación SIL que se adaptan a las dimensiones de servomotores heredados. El tramo PLI de India impulsa las ganancias incrementales más rápidas, con solicitudes de encoders vinculadas a nuevas líneas de CNC, PCB y dispositivos médicos financiadas bajo el esquema. El tamaño del mercado de encoders en Asia-Pacífico avanza así desde 1,26 mil millones de USD en 2025 hacia 2,16 mil millones de USD en 2031.
Mercado de Encoders en América del Norte y Europa
América del Norte y Europa juntas representan aproximadamente la mitad de la facturación de 2025, impulsadas por la aeroespacial, la robótica médica y el mecanizado de precisión. Estados Unidos ancla la demanda de grado clínico: la plataforma quirúrgica OTTAVA de Johnson & Johnson MedTech integra encoders ópticos ultracompactos en cada brazo robótico para garantizar una repetibilidad submilimétrica. Los proveedores alemanes y suizos exportan escalas de alta precisión a todo el mundo, consolidando el papel de Europa como centro de innovación incluso cuando los volúmenes de unidades migran hacia el Este. Los subsidios de la Unión Europea para el despliegue de robots colaborativos canalizan los ingresos hacia soluciones de retroalimentación de clase 1 nm, elevando el precio de venta promedio en toda la región.
Mercado de Encoders en América Latina y Oriente Medio y África
América Latina y Oriente Medio y África siguen siendo regiones contribuyentes de menor tamaño, aunque registran un crecimiento constante de un solo dígito a medida que las plantas existentes modernizan transportadores automatizados, paletizadoras y líneas de embotellado. Los ensambladores automotrices brasileños y los proveedores Tier-1 mexicanos incorporan ahora encoders magnéticos a los accionamientos de motores como parte de renovaciones más amplias de la Industria 4.0. Los productores de petróleo de los estados del Golfo especifican diseños inductivos y magnéticos robustecidos, clasificados para temperaturas ambiente de 125 °C y certificados para zonas Clase 1 División 2. Esta adopción diversifica el mercado global de encoders y protege a los proveedores frente a desaceleraciones cíclicas en cualquier geografía específica.
Panorama regulatorio
La codificación de video está determinada principalmente por especificaciones internacionales de códecs y normas regionales de sistemas de difusión que determinan qué flujos de bits, perfiles y restricciones de conformidad se permiten para la distribución. En enero de 2026, la UIT-T aprobó la Rec. H.266 (VVC) y actualizó la Rec. H.265 (HEVC, V11), creando una base formal para proveedores y operadores de plataformas que necesitan implementaciones alineadas con normas y pruebas de interoperabilidad en los flujos de contribución y entrega.
Los ecosistemas de radiodifusión y banda ancha avanzaron en línea con estas bases de códecs en 2026 a través de especificaciones de sistemas actualizadas. DVB publicó A001 Rev. 23 (TS 101 154) en febrero de 2026 para definir los requisitos técnicos de codificación de video y audio en aplicaciones de radiodifusión y banda ancha, y ATSC aprobó las actualizaciones A/345 (Video VVC) y A/341 (HEVC) para los sistemas ATSC 3.0 en abril de 2026. Al mismo tiempo, el mantenimiento de AVC por parte de ISO/IEC continúa, con ISO/IEC 14496-10:2025 (AVC) en seguimiento para revisión de estado a julio de 2026, lo que refuerza las necesidades continuas de cumplimiento para implementaciones con gran presencia de AVC heredado junto con los despliegues más recientes de HEVC y VVC.
Panorama Competitivo
La batalla por la cuota de mercado sigue abierta, sin que ninguna empresa supere el 15% de los ingresos globales. Los líderes europeos como Renishaw, Heidenhain y Baumer protegen los nichos de alta precisión lanzando salidas digitales multiprotocolo, variantes de seguridad funcional y firmware de automonitorización. Los conglomerados japoneses Omron y Panasonic se centran en la integración mecatrónica que acorta el tiempo de puesta en marcha para los clientes fabricantes de equipos originales. Mientras tanto, los competidores chinos, incluidos Shanghai SICK, HONTKO y varias empresas de circuitos integrados de Suzhou, inundan el espacio de automatización de nivel medio con productos de sistema en chip magnético de 12 bits que reducen los costes de la lista de materiales en un 30% en comparación con las unidades ópticas tradicionales.
Los movimientos estratégicos dependen cada vez más de las asociaciones de ecosistema. Heidenhain codesarrolla matrices de escaneado inductivo con el fabricante de accionamientos Siemens para integrar retroalimentación de posición de alto ancho de banda directamente dentro de las carcasas de los servoaccionamientos. Renishaw colabora con empresas de impresión metálica en 3D para alimentar datos de etapa en tiempo real en los bucles de control del baño de fusión, mejorando la calidad de construcción y abriendo un lucrativo servicio de calibración posventa. Nidec alinea su nuevo encoder magnético sin batería con sus servomotores propios, ofreciendo una pila de movimiento unificada que elimina los módulos de alimentación de respaldo.
Las oportunidades de espacio en blanco se centran en la analítica de mantenimiento predictivo. Los proveedores que recopilan estadísticas de señales de error, firmas de vibración y deriva de temperatura pueden advertir a los ingenieros de planta de un fallo inminente del encoder con varias semanas de antelación. Añadir esta capa de información permite a los proveedores vender suscripciones de software que multiplican los ingresos y diferencian el hardware que de otro modo corre el riesgo de convertirse en un producto básico. El mercado de encoders se desplaza por tanto desde el mero suministro de componentes hacia plataformas integradas de inteligencia de movimiento.
Líderes de la Industria de Encoders
-
Omron Corporation
-
Dr. Johannes Heidenhain GmbH
-
Rockwell Automation Inc.
-
Honeywell International
-
Pepperl+Fuchs SE
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Encoders Empresas cubiertas en este informe
- Omron Corporation
- Dr. Johannes Heidenhain GmbH
- Honeywell International
- Rockwell Automation Inc.
- Pepperl+Fuchs SE
- Panasonic Holdings Corp.
- Baumer Holding AG
- Sensata Technologies (Hengstler and Dynapar)
- Renishaw plc
- SICK AG
- Maxon Group
- FAULHABER Drive Systems
- Allied Motion Technologies
- AMETEK (Haydon Kerk, Maurey)
- Canon Precision Inc.
- CUI Devices
- TE Connectivity
- Posital FRABA B.V.
- Tamagawa Seiki Co., Ltd.
Oportunidades de mercado y perspectivas futuras
El espacio en blanco más inmediato para los proveedores de codificadores es la modernización operativa en las pilas de radiodifusión y streaming, donde las actualizaciones de normas en 2026 abren nuevas opciones de códecs y también exigen una rearquitectura de los flujos de trabajo. Con ATSC publicando las actualizaciones A/345 (VVC) y A/341 (HEVC) en abril de 2026 y DVB emitiendo A001 Rev. 23 (TS 101 154) en febrero de 2026, los operadores de radiodifusión y proveedores de servicios cuentan con restricciones más claras para añadir VVC y refinar las implementaciones de HEVC, incluida la capacidad de admitir migraciones que deben coexistir con las tuberías arraigadas de H.264/AVC.
Una segunda oportunidad es el cambio hacia la codificación y la emisión definidas por software y nativas en la nube, combinadas con operaciones de medios asistidas por IA, lo que amplía el mercado direccionable más allá de los dispositivos dedicados hacia arquitecturas elásticas de computación e híbridas. En julio de 2026, Fox Corporation nombró a Amazon Web Services como su proveedor preferido de nube de IA, integrando AWS Elemental MediaLive y AWS Elemental Inference para streaming inteligente y reformateo de contenido en tiempo real, una señal concreta de adopción comercial de flujos de trabajo de codificación habilitados por IA en un gran operador de medios. Por separado, inversiones del lado de la distribución, como la selección por parte de SIMBA de Broadpeak Advanced CDN en julio de 2026 para una nueva red de entrega de streaming en Brasil, apuntan a la demanda de perfiles de codificación ajustados para el rendimiento y el costo de la entrega en vivo y a demanda, incluso a medida que Brasil avanza en las decisiones de códec para TV 3.0 que incorporan VVC como códec principal.
Desarrollos recientes de la industria en Mercado de Encoders
- Julio de 2026: ifm amplió su familia de codificadores de seguridad RM900S con opciones certificadas para máquinas móviles, con soporte para CANopen Safety y niveles SIL2/PLd. La actualización respalda la adopción en aplicaciones de movimiento críticas para la seguridad donde se requieren diagnósticos de codificadores e interfaces certificadas para el cumplimiento y el tiempo de actividad de las máquinas. También eleva el nivel de competencia para las carteras de codificadores clasificados por seguridad, a medida que más fabricantes de equipos originales estandarizan variantes de seguridad funcional.
- Mayo de 2026: HEIDENHAIN destacó nuevas ofertas de retroalimentación de motor y codificadores en SPS Italia 2026, incluido el codificador lineal inductivo ILC 3019 y actualizaciones vinculadas a la cartera de su grupo corporativo. El enfoque en soluciones inductivas respalda a los clientes que operan en entornos propensos a la contaminación, donde los dispositivos ópticos presentan penalizaciones de fiabilidad. También refuerza el posicionamiento de HEIDENHAIN en segmentos de automatización de alto rendimiento, donde la detección robusta y la conectividad industrial impulsan especificaciones premium.
- Enero de 2024: Renishaw amplió la familia RESOLUTE con variantes de seguridad funcional certificadas para aplicaciones SIL 2/3. La adición de opciones de seguridad certificadas amplía el uso en entornos industriales regulados que requieren un comportamiento de apagado validado y detección de fallos. Este movimiento respalda implementaciones de mayor valor en celdas de automatización y sistemas robóticos colaborativos, donde el cumplimiento de seguridad se especifica a nivel de componente.
Mercado de Encoders Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
Para este estudio, el mercado de encoders abarca los dispositivos que convierten el movimiento mecánico o la posición en señales eléctricas que pueden ser leídas por los sistemas de control en máquinas, automatización de fábricas y equipos. El mercado se dimensiona en términos de ingresos en los principales usos finales y geografías.
Exclusiones del alcance: Se excluyen los controladores de movimiento independientes, los PLC y los sistemas completos de accionamiento servo cuando los encoders están incluidos en el paquete y no tienen un precio como partida independiente.
Descripción General de la Segmentación
- Por Tipo
- Rotativo
- Lineal
- Por Tecnología
- Óptico
- Magnético
- Capacitivo
- Inductivo
- Otras Tecnologías
- Por Señal de Salida
- Incremental
- Absoluto
- Por Industria de Usuario Final
- Automoción
- Electrónica y Semiconductores
- Industrial
- Textil
- Maquinaria de Impresión
- Dispositivos Médicos
- Energía y Potencia
- Aeroespacial y Defensa
- Otras Industrias de Usuario Final
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Resto de Europa
- Asia-Pacífico
- China
- Japón
- Corea del Sur
- India
- Australia
- Nueva Zelanda
- Resto de Asia-Pacífico
- Oriente Medio y África
- Emiratos Árabes Unidos
- Arabia Saudita
- Sudáfrica
- Resto de Oriente Medio y África
- América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La investigación documental comenzó con la definición de qué cuenta como una venta de encoder y qué no, dado que los componentes de encoder a menudo se incluyen dentro de kits de automatización más grandes. Nos apoyamos en fuentes públicas que respaldan las señales de producción y demanda, como las series de producción industrial y manufactura del Banco Mundial y la OCDE, las estadísticas de comercio de UN Comtrade para los flujos de componentes relevantes, y los datos de la Comisión de Comercio Internacional de Estados Unidos para el contexto de tendencias arancelarias y de importación.
Para reducir las conjeturas en precios y adopción, también revisamos normas y referencias de aplicación de organismos como IEC e ISO, además de revistas de ingeniería revisadas por pares que analizan el uso de encoders en robótica y máquinas herramienta. Se revisaron los informes anuales de las empresas, las presentaciones ante la SEC y las presentaciones para inversores en busca de indicios sobre la combinación de ingresos y la exposición al mercado final, junto con sitios web de asociaciones y prensa de reputación para comentarios sobre el ciclo de automatización y anuncios de capacidad. En algunos casos, una suscripción de pago utilizada para las finanzas y noticias de las empresas ayudó a validar las estructuras de propiedad y a llenar los vacíos en las divulgaciones públicas más pequeñas. Las fuentes aquí enumeradas son meramente ilustrativas, y se utilizaron muchas otras referencias públicas para la recopilación, validación y aclaración de datos.
Entrevistas Primarias y Encuestas
Las entrevistas primarias y las encuestas se utilizaron para someter a prueba de presión el conjunto de demanda, especialmente donde los encoders se eligen como parte del diseño de la máquina en lugar de adquirirse como una partida independiente. Hablamos con una combinación de proveedores de componentes, integradores de sistemas de automatización, y equipos de adquisición y mantenimiento en plantas de usuarios finales en Asia-Pacífico, EMEA y las Américas, y luego utilizamos esos insumos para confirmar las tasas de adopción, el movimiento de precios y los patrones de reemplazo.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 33% | Directores ejecutivos (CXO): 15% | Asia-Pacífico: 38% |
| Nivel medio: 51% | Líderes funcionales/de unidad: 37% | EMEA: 37% |
| Actores menores: 16% | Gerentes: 48% | Américas: 25% |
Dimensionamiento del Mercado y Pronóstico
El dimensionamiento se construyó utilizando un enfoque de arriba hacia abajo y de abajo hacia arriba, partiendo de la actividad de automatización industrial y maquinaria y luego traduciendo esa actividad en demanda de encoders a través de supuestos de intensidad de uso. Para la construcción de arriba hacia abajo, se utilizaron indicadores de producción y comercio para reconstruir dónde se están instalando los sistemas de movimiento, y luego se aplicaron tasas de penetración por uso final para estimar la demanda de unidades, que se convirtió en valor utilizando bandas de precios típicas.
Para mantener el modelo práctico, se centra en un pequeño conjunto de impulsores medibles, que incluyen el sentimiento de inversión de capital en automatización de fábricas, las tendencias de envíos de máquinas herramienta y robótica, el cambio en la combinación entre encoders incrementales y absolutos, las opciones de tecnología óptica frente a magnética, y los ciclos de reemplazo típicos en entornos de uso severo. Los resultados se corroboraron con aproximaciones selectivas de abajo hacia arriba, incluidas verificaciones de precio de venta promedio muestreado por volumen por uso final, y verificaciones de cordura de ingresos de proveedores donde las divulgaciones estaban disponibles. Donde faltaban datos, se utilizaron rangos conservadores que fueron validados mediante entrevistas.
El pronóstico utilizó análisis de escenarios respaldado por opiniones de expertos, dado que los mercados finales como la producción automotriz y la producción electrónica pueden variar por región. En el paso final, los supuestos sobre precios, combinación tecnológica y adopción se actualizaron para que el pronóstico refleje el comportamiento de compra más reciente observado durante las discusiones de campo.
Ciclo de Validación y Actualización de Datos
La validación se gestionó mediante múltiples verificaciones para que el ruido de una sola fuente no impulse el resultado. Comparamos los resultados del modelo con señales independientes como índices de producción, dirección del movimiento comercial y comentarios publicados sobre inversión en automatización, e investigamos cualquier varianza significativa antes de la aprobación.
Un segundo analista revisa los supuestos clave, seguido de recontactos selectivos cuando un número parece fuera de línea para una región o uso final. Los informes se actualizan anualmente, y se realizan actualizaciones intermedias cuando ocurren eventos materiales, como grandes expansiones de plantas, fuertes variaciones cambiarias o desaceleraciones visibles de la demanda. Antes de la entrega, un analista realiza una revisión final para que los clientes reciban la visión actualizada más reciente.
Dimensionamiento del Mercado de Encoders de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Las cifras publicadas del mercado de encoders pueden parecer muy dispares incluso cuando el hardware subyacente es similar. La diferencia generalmente proviene de cómo se delimita el alcance, cómo se trata el precio promedio entre tecnologías y cómo se mapea el ciclo de demanda a las industrias de uso final.
La dirección de la producción manufacturera, el movimiento de importación y exportación de componentes relevantes, y las verificaciones de entrevistas sobre las tasas de reemplazo son la evidencia que mantiene la estimación de 2025 de Mordor Intelligence anclada a los ingresos de dispositivos encoder, con controladores de movimiento, PLC y sistemas servo integrados excluidos cuando no tienen precio por separado. Las diferencias también aparecen cuando algunas fuentes asumen una expansión más rápida del precio de venta promedio en encoders absolutos premium sin correlacionarlo con lo que los compradores reportan en los ciclos de abastecimiento recientes.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 3,56 mil millones de USD (2025) | |
| Consultora Global A | 3,84 mil millones de USD (2025) | Aplica un mapeo de aplicaciones más amplio que puede tratar el contenido de encoder incluido dentro de ensamblajes de automatización más grandes como ingresos independientes, y también parece utilizar niveles de precios asumidos más altos para encoders absolutos premium sin una validación consistente basada en cotizaciones entre usos finales. |
| Editorial de la Industria B | 5,34 mil millones de USD (2025) | Probablemente incluye hardware adyacente de movimiento y control en el conjunto de ingresos contabilizados, lo que eleva el total por encima de las ventas de dispositivos encoder exclusivamente, y los supuestos de temporización de la moneda del año base y de la combinación regional pueden inflar aún más el valor actual reportado. |
La tabla apunta principalmente a la alineación del alcance y la validación de precios como las razones prácticas detrás de la brecha. Cuando los elementos contabilizados se restringen a dispositivos encoder y la construcción de valor se verifica con señales de adopción y reemplazo, el resultado se vuelve más fácil de rastrear y repetir para la planificación.
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del Mercado de Encoders en 2026?
El tamaño del Mercado de Encoders fue valorado en 3,56 mil millones de USD en 2025 y se estima que crecerá desde 3,85 mil millones de USD en 2026 hasta alcanzar 5,71 mil millones de USD en 2031, a un CAGR del 8,21% durante el período de pronóstico (2026-2031).
¿Quiénes son los principales actores en el Mercado de Encoders?
Omron Corporation, Honeywell International, Schneider Electric, Rockwell Automation Inc. y Panasonic Corporation son las principales empresas que operan en el Mercado de Encoders.
¿Cuál es la región de más rápido crecimiento en el Mercado de Encoders?
Se estima que Asia-Pacífico crecerá al CAGR más alto durante el período de pronóstico (2026-2031).
¿Qué años cubre este Mercado de Encoders y cuál fue el tamaño del mercado en 2025?
En 2025, el tamaño del Mercado de Encoders fue estimado en 3,56 mil millones de USD. El informe cubre el tamaño histórico del Mercado de Encoders para los años: 2019, 2020, 2021, 2022, 2023 y 2024. El informe también pronostica el tamaño del Mercado de Encoders para los años: 2026, 2027, 2028, 2029, 2030 y 2031.
¿Qué años cubre este Mercado de Encoders y cuál fue el tamaño del mercado en 2025?
En 2025, el tamaño del Mercado de Encoders se estimó en USD 3,85 mil millones. El informe cubre el tamaño histórico del Mercado de Encoders para los años: 2019, 2020, 2021, 2022, 2023 y 2024. El informe también prevé el tamaño del Mercado de Encoders para los años: 2026, 2027, 2028, 2029, 2030 y 2031.