
Análisis del Mercado de la Cerveza por Mordor Intelligence
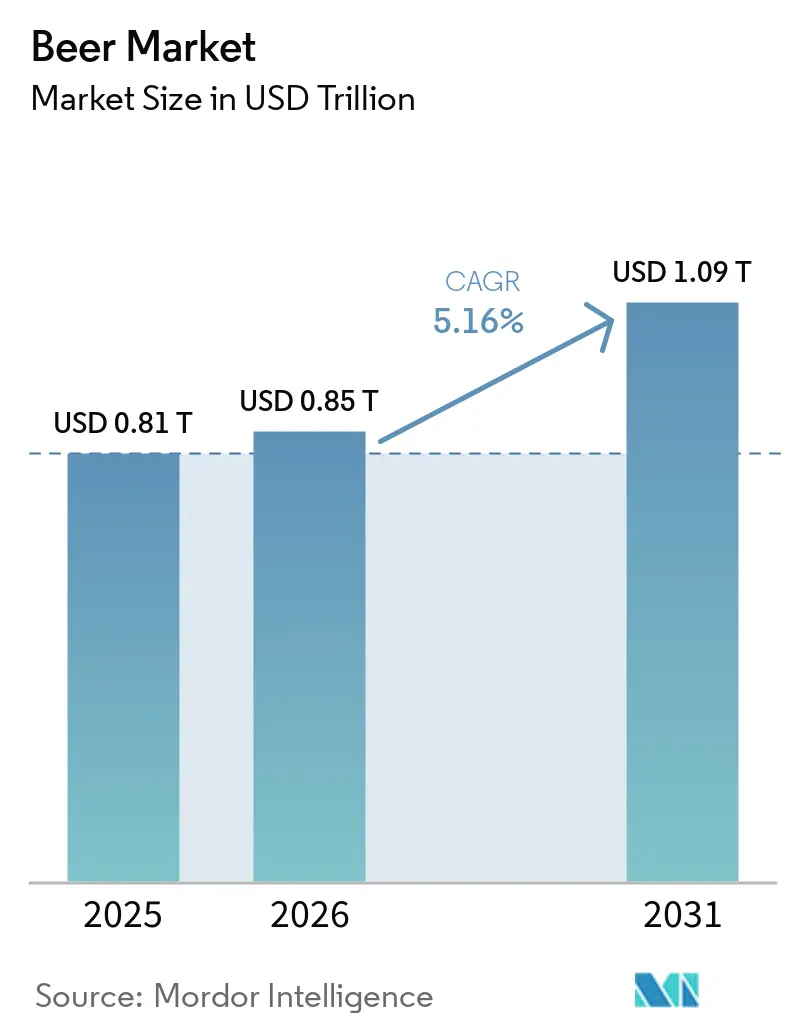
Se espera que el tamaño del mercado de cerveza crezca de 0,85 billones de USD en 2026 a 0,89 billones de USD en 2027 y se prevé que alcance 1,13 billones de USD en 2032 a una CAGR del 4,88% durante 2027-2032.
El crecimiento depende de convertir la capacidad de producción cervecera y la actividad de hostelería en ocasiones de consumo de cerveza que se adapten a los límites de consumo cambiantes. Las formulaciones sin alcohol en los Estados Unidos y las cervezas con ingredientes específicos pueden ayudar a los cerveceros a mantener las ocasiones de consumo entre los consumidores que gestionan su ingesta de alcohol y sus necesidades dietéticas. La eficiencia en la producción y la coordinación del abastecimiento pueden respaldar esa oferta más amplia, mientras que los costos de insumos y los cargos arancelarios presionan la economía cervecera. Las presiones sobre el ingreso de los hogares en Brasil convierten la asequibilidad en una prioridad local, favoreciendo a los cerveceros que pueden defender la cerveza básica accesible mientras desarrollan ofertas sin alcohol y premium.
Conclusiones Clave del Informe
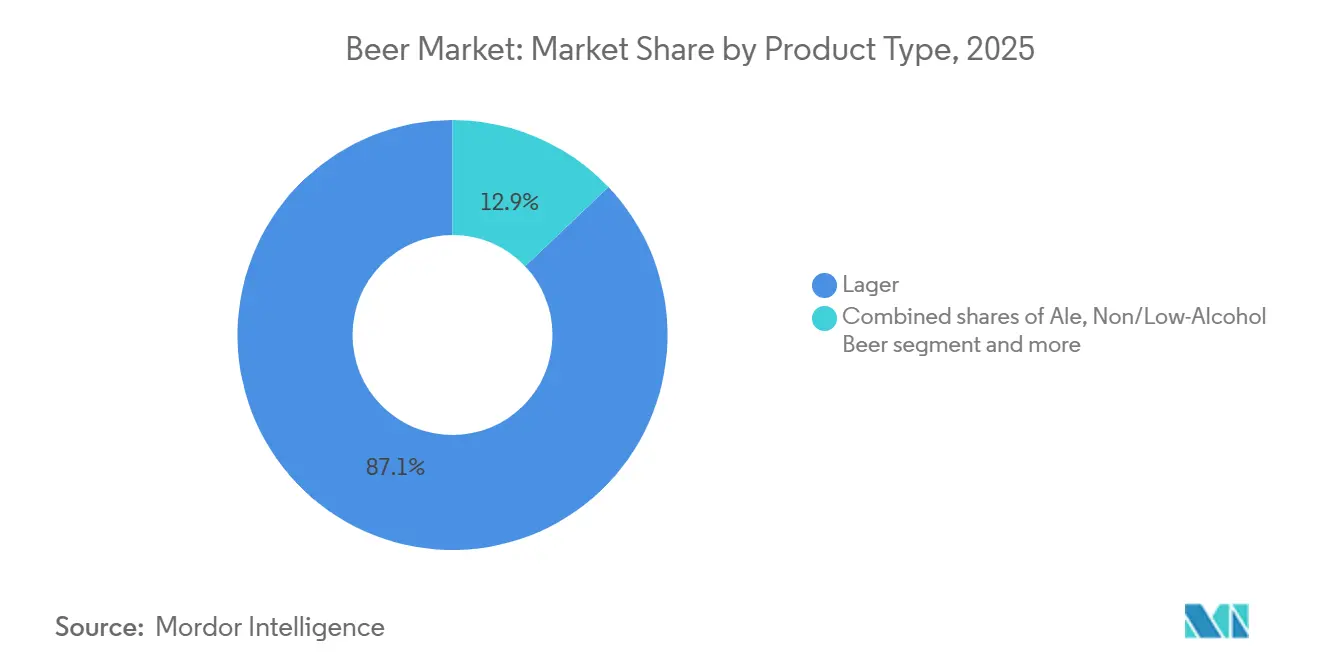
- Por tipo de producto, la lager tuvo una participación del 87,08% en el mercado de cerveza en 2026, y se prevé que la cerveza sin alcohol/con bajo contenido de alcohol sea la de mayor crecimiento, con una CAGR del 5,1% durante 2027-2032.
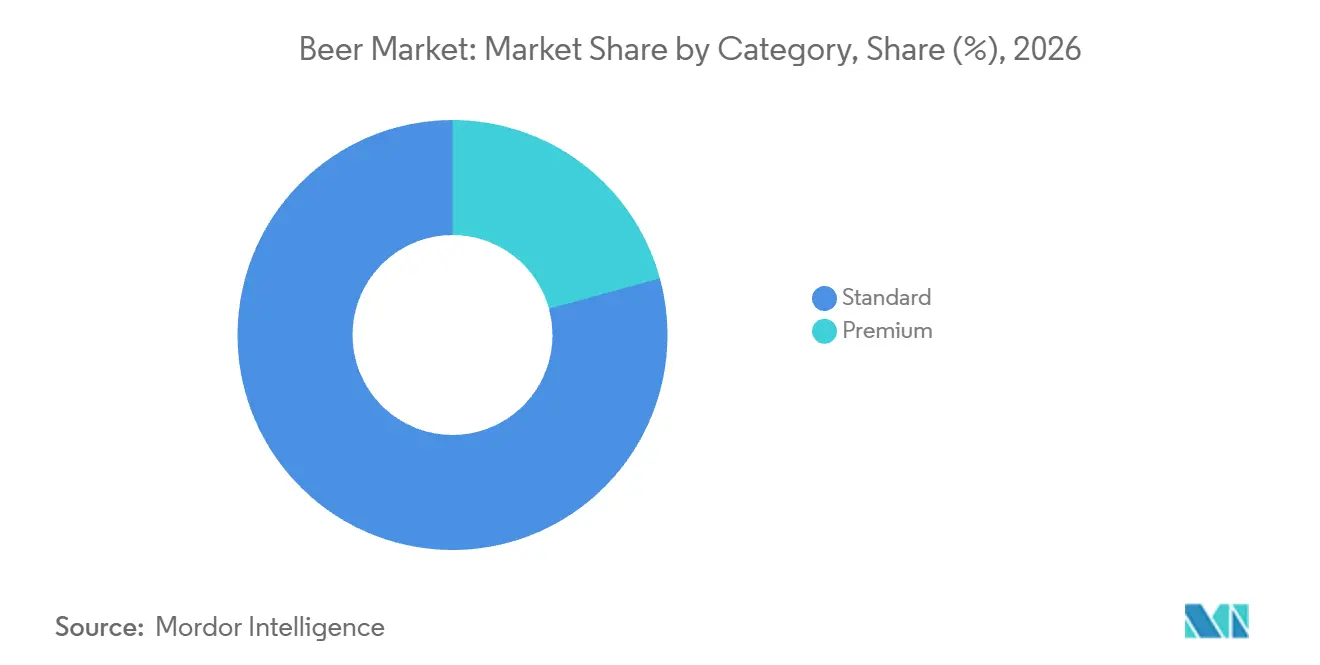
- Dentro del desglose por categoría, la cerveza estándar representó una participación del 79,24% del tamaño del mercado de cerveza en 2026, mientras que se prevé que la cerveza premium sea la de mayor crecimiento, con una CAGR del 5,2% durante 2027-2032.
- Las ventas por envase estuvieron lideradas por las botellas, con el 55,12% del valor total de ventas de cerveza al productor en 2026, y se prevé que las latas sean las de mayor crecimiento, con una CAGR del 5,35% durante 2027-2032.
- Por canal de distribución, el canal on-trade representó el 57,22% del valor total de ventas de cerveza al productor en 2026, y se prevé que el canal off-trade sea el de mayor crecimiento, con una CAGR del 5,45% durante 2027-2032.
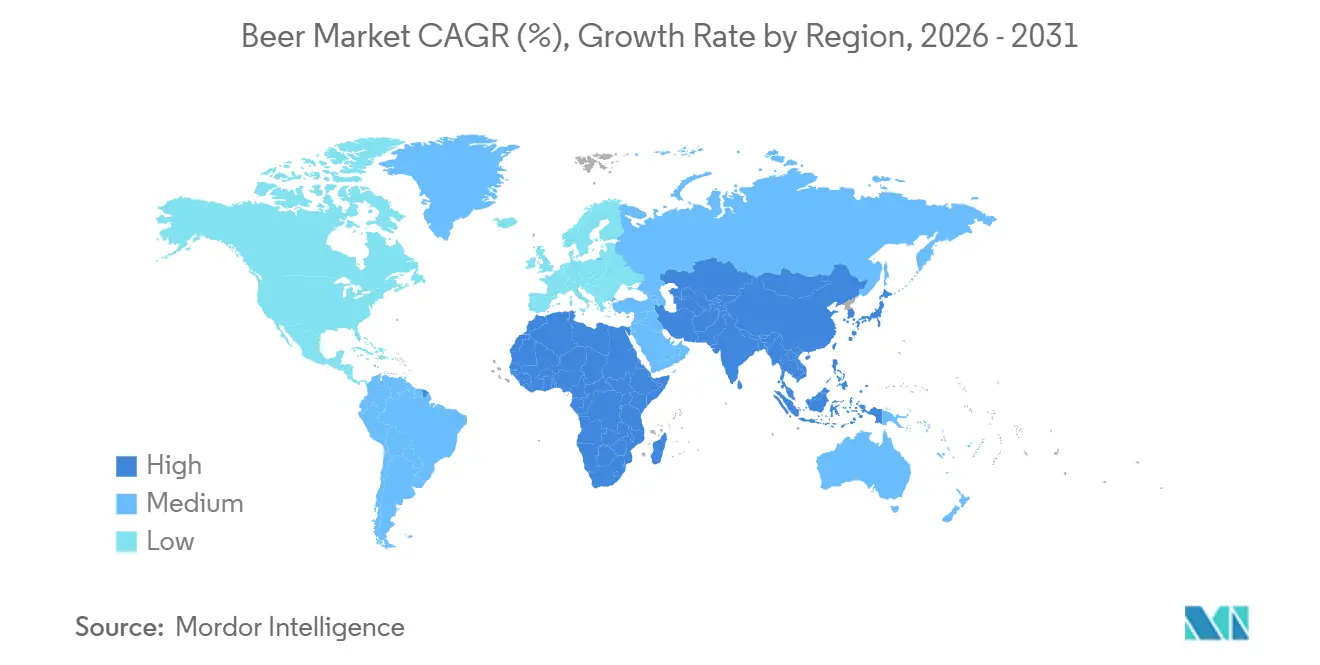
- Geográficamente, Asia-Pacífico lideró con el 30,26% del valor total de ventas de cerveza al productor en 2026 y también se prevé que sea la de mayor crecimiento, con una CAGR del 5,3% durante 2027-2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de la CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| El Creciente Número de Cervecerías que Conduce a una Alta Prevalencia de la Cerveza Artesanal | +1.1% | Brasil y los Estados Unidos | Mediano plazo (2-4 años) |
| El Crecimiento del Turismo y la Hospitalidad Genera un Impacto Positivo en el Crecimiento | +1.7% | América del Norte, Europa y Asia-Pacífico | Corto plazo (≤ 2 años) |
| Innovación de Productos en Términos de Ingredientes y Contenido de Alcohol | +2.2% | Estados Unidos y Dinamarca | Corto plazo (≤ 2 años) |
| El Consumidor Consciente de la Salud Acelera la Demanda de Cerveza Sin Gluten | +1% | En las regiones cerveceras de Australia | Mediano plazo (2-4 años) |
| Creciente Enfoque en la Producción de Cerveza Sostenible y Ética | +0.8% | México, Vietnam, Italia y Brasil | Largo plazo (≥ 4 años) |
| Evolución Tecnológica de la Industria Cervecera | +0.6% | México, Vietnam y Brasil | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
El Creciente Número de Cervecerías que Conduce a una Alta Prevalencia de la Cerveza Artesanal
Una base cervecera más amplia crea más puntos potenciales de suministro para cerveza diferenciada. Brasil registró 1.954 cervecerías registradas en 2025, el número más alto en su serie histórica. Dentro de la cerveza artesanal, Aviator Brewing Company inauguró un nuevo campus en Fuquay-Varina, Carolina del Norte, en abril de 2025, con una sala de elaboración totalmente automatizada de 60 barriles y 4 recipientes. Un número récord de registros en Brasil apunta a una amplia base de proveedores, mientras que el campus más grande de Aviator muestra a un cervecero artesanal establecido que amplía su capacidad. Para los compradores que buscan cerveza diferenciada, la amplitud de proveedores y la expansión de la producción artesanal pueden satisfacer la demanda tanto a través de la variedad como de la disponibilidad.
El Crecimiento del Turismo y la Hospitalidad Genera un Impacto Positivo en el Crecimiento
La expansión de la actividad turística ofrece a los proveedores de cerveza más ocasiones potenciales de hostelería que atender. El Consejo Mundial de Viajes y Turismo informó que el PIB mundial de viajes y turismo creció un 4,1% hasta 11,6 billones de USD en 2025. El informe de junio de 2026 de NielsenIQ, basado en su Estudio de Bebidas en Hoteles de EE. UU. 2025, encontró que el 37% de los consumidores esperaba beber cerveza durante sus estancias en hoteles de EE. UU. en los siguientes 12 meses. El vino y los cócteles registraron expectativas del 34% y el 30%, respectivamente, en la misma medición. Para los operadores hoteleros, el liderazgo de la cerveza entre estas categorías de bebidas alcohólicas identifica una ocasión específica de los huéspedes en torno a la cual desarrollar las ventas de bebidas a medida que el turismo se expande.
Innovación de Productos en Términos de Ingredientes y Contenido de Alcohol
La innovación de productos ofrece a los cerveceros una forma de abordar distintos grados de moderación dentro de la cerveza. La filial estadounidense de Heineken N.V. lanzó Heineken 0.0 Ultimate en estados seleccionados de EE. UU. en marzo de 2026, describiéndola como la primera cerveza sin alcohol y sin calorías del país. La bebida combina cero alcohol, cero calorías y cero azúcar. Carlsberg Nordlyst debutó en Dinamarca el 21 de enero de 2026, como una lager con un 2,5% de contenido alcohólico (ABV), con aproximadamente la mitad del alcohol de una pilsner clásica. Estas ofertas crean diferentes propuestas para la moderación parcial y la abstinencia total del alcohol, con especificaciones adicionales de azúcar y calorías en el producto de Heineken. Una cartera diseñada en torno a esos límites distintos puede preservar las ocasiones de consumo de cerveza para los consumidores cuyas necesidades van más allá del sabor.
El Consumidor Consciente de la Salud Acelera la Demanda de Cerveza Sin Gluten
Para los consumidores que excluyen el gluten, una oferta de cerveza sin gluten puede incorporar una ocasión de consumo de cerveza dentro de sus requisitos de ingredientes. En noviembre de 2025, TWØBAYS Brewing Co. elaboró y envasó un 50% más de cerveza que en cualquier mes anterior en sus 7 años de historia. La cervecería australiana informó de una creciente demanda de cerveza sin gluten que había llevado a sus elaboradores al límite de su capacidad. La incorporación de un elaborador adicional y de tanques de fermentación más grandes permitió al equipo aumentar la producción. El número de elaboradores y el volumen de los tanques determinan cuánta cerveza sin gluten adicional puede suministrar el especialista, lo que sitúa el límite a corto plazo en la oferta y no en la demanda.
Análisis del Impacto de los Factores Restrictivos*
| Factor Restrictivo | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Regulaciones Gubernamentales Estrictas | -0.9% | En todo el Reino Unido | Corto plazo (≤ 2 años) |
| Tendencias de Consumo Consciente de la Salud que Limitan la Demanda de Cerveza | -0.8% | En todo los Estados Unidos | Mediano plazo (2-4 años) |
| La Inflación del Costo de Materias Primas y los Desafíos de la Cadena de Suministro Impactan la Producción de Cerveza | -0.5% | Regiones productoras de cerveza de Brasil | Corto plazo (≤ 2 años) |
| Restricciones Religiosas y Culturales que Afectan el Crecimiento del Mercado de Cerveza | -0.3% | En toda Arabia Saudita | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Regulaciones Gubernamentales Estrictas
Los cargos estatutarios pueden restringir la economía cervecera antes de que un cervecero cambie su proceso de producción u oferta comercial. A partir del 1 de febrero de 2026, el Reino Unido incrementó todas las tasas del Impuesto sobre el Alcohol en un 3,66% en línea con la inflación del Índice de Precios al por Menor, incluidas las tasas para la cerveza no de barril y la cerveza de barril que cumple los requisitos.[1] El incremento añadió una carga fiscal incluso cuando el proceso de producción y los costos subyacentes de un cervecero no habían cambiado. Absorber esa carga reduce los ingresos disponibles después del impuesto, mientras que recuperarla a través del precio crea una propuesta de asequibilidad más difícil para los compradores. La inclusión de los productos de barril que cumplen los requisitos amplía ese dilema de fijación de precios más allá de la cerveza envasada, dejando a los cerveceros expuestos al incremento estatutario en ambos formatos.
Tendencias de Consumo Consciente de la Salud que Limitan la Demanda de Cerveza
La moderación relacionada con la salud puede limitar el número de ocasiones de consumo disponibles para los proveedores de cerveza. Entre los adultos estadounidenses que consumen alcohol en la encuesta de Gallup de julio de 2025, el 49% de quienes consideraban que el consumo moderado era poco saludable informó haber consumido alcohol en la semana anterior, en comparación con el 69% de quienes no tenían esa opinión. En la encuesta de 2026 de la Brewers Association, los encuestados estadounidenses de entre 21 y 34 años tenían más probabilidades que la población general de citar la reducción de calorías como razón por la que no bebían más cerveza artesanal. Estos hallazgos sitúan la restricción comercial tanto en la frecuencia de participación como en la disposición a añadir consumiciones de cerveza artesanal. Los límites calóricos pueden restringir las consumiciones adicionales de cerveza artesanal incluso si un cervecero gana la preferencia de marca de los bebedores más jóvenes, debilitando el vínculo entre las ganancias de participación y la demanda total.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
La Escala de la Lager Respalda una Amplia Oferta BásicaLa lager fue el segmento de producto más grande, representando el 87,08% del valor global de ventas de cerveza al productor en 2026. En Brasil, la lager representó el 99,57% del volumen de producción de cerveza declarado en 2025.[2] Heineken N.V. anunció la apertura de su cervecería Passos en Brasil el 6 de noviembre de 2025, con una capacidad inicial de hasta 5 millones de hectolitros anuales para atender las marcas Heineken y Amstel. La inversión apuntó a una propuesta de marca premium que incluye la lager Heineken. Con la lager representando casi toda la producción brasileña declarada, una propuesta premium basada en la lager Heineken compite dentro de la lager y no contra otro tipo de cerveza.
La cerveza sin alcohol/con bajo contenido de alcohol es el segmento de producto de mayor crecimiento, con una CAGR prevista del 5,1% durante 2027-2032. Anheuser-Busch InBev SA/NV informó un crecimiento orgánico de ingresos del 27% para su cartera de cerveza sin alcohol en el segundo trimestre de 2026 en comparación con el año anterior. Esto ofrece a los propietarios de marcas una base comercial para desarrollar ingresos en torno a la abstinencia del alcohol dentro de la cerveza. Otros tipos de cerveza ofrecen una oportunidad de ocasión de consumo separada, con las ventas de valor de stout en el canal on-trade del Reino Unido aumentando un 24,4% entre 2024 y 2025. Estas propuestas distintas permiten a los proveedores perseguir la demanda de cerveza tanto a través de las especificaciones de alcohol como del atractivo de un estilo particular en entornos de hostelería.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Categoría:
Las Marcas Locales Convencionales Anclan la EscalaLa cerveza estándar representó una participación del 79,24% en el mercado de cerveza en 2026, convirtiéndola en el segmento de categoría más grande. La cerveza básica convencional del Carlsberg Group representó el 49% de su volumen total de bebidas en 2025. La empresa define la cerveza básica como sus sólidas marcas locales convencionales. Las marcas locales convencionales ofrecen a un cervecero diversificado una base sustancial de volumen de cerveza que defender junto con sus operaciones de refrescos y otras bebidas.
La cerveza premium es el segmento de categoría de mayor crecimiento, con una CAGR prevista del 5,2% durante 2027-2032. Carlsberg Group informó un crecimiento orgánico del 1% en el volumen de cerveza premium en el primer semestre de 2026 en comparación con el año anterior. China Resources Beer informó un crecimiento de volumen interanual superior al 10% en su gama combinada de cerveza sub-premium y superior durante el mismo semestre. En su informe anual de 2025, Carlsberg Breweries Group describió la cerveza premium como acumulativa para los ingresos por hectolitro y los márgenes. Un desplazamiento hacia esa cartera premium puede, por tanto, incrementar los ingresos más rápido que el volumen, incluso cuando su crecimiento en volumen es modesto.


Por Tipo de Envase:
Las Botellas Retornables Sostienen un Modelo de Suministro EstablecidoLas botellas representaron una participación del 55,12% del tamaño del mercado de cerveza en 2026, convirtiéndolas en el segmento de envase más grande. En Austria, las botellas de cerveza retornables de 0,5 litros representaron el 50,7% de la producción nacional en 2025. Para un cervecero que atiende ese tipo de mercado, las botellas retornables vinculan la oferta de cerveza a un sistema de envases de uso repetido. La ventaja comercial depende de mantener ese sistema útil para el establecimiento y el productor a lo largo de múltiples ciclos de llenado. La recuperación de envases se convierte en una palanca de costos competitiva para los cerveceros que utilizan retornables, ya que las botellas que faltan no pueden respaldar otro ciclo de llenado.
Las latas son el segmento de envase de mayor crecimiento, con una CAGR prevista del 5,35% durante 2027-2032. En el mercado de cerveza de EE. UU., el Beer Institute estimó que las latas de aluminio representaron el 63,4% del volumen en 2025, dentro de una combinación de envases que se había estabilizado en los últimos años. Las latas representaron el 78% del volumen envasado en la cerveza artesanal definida por la Brewers Association de EE. UU. en 2025, un aumento de 2 puntos porcentuales respecto a 2024. El vidrio mantuvo el 22% restante de ese volumen artesanal envasado. Reemplazar el vidrio dentro de esta población artesanal ofrece a los proveedores de latas una oportunidad de adopción entre los productores de cerveza existentes, vinculando la expansión a la elección del envase además de a la demanda de cerveza.
Por Canal de Distribución:
Las Ocasiones de Consumo y los Cambios en el Comercio Minorista Requieren Ofertas DiferentesEl canal on-trade fue el segmento de distribución más grande, representando el 57,22% del valor global de ventas de cerveza al productor en 2026. El Beer Institute informó que la cerveza de barril en EE. UU. ganó 3,8 puntos porcentuales de participación en el volumen de cerveza entre 2020 y 2025, a medida que el consumo en el local ganaba participación. Molson Coors Beverage Company informó que las ventas en el local representaban aproximadamente el 16% de su volumen total en EE. UU. y Canadá, y aproximadamente el 60% en el Reino Unido, su mayor región de EMEA y APAC. La recuperación de la cerveza de barril ofrece a los proveedores una razón para desarrollar su propuesta de cerveza servida en torno a cómo los bares, pubs y restaurantes utilizan el producto. La dispersión muestra por qué un productor necesita alinear su estrategia de hostelería con la exposición de volumen a nivel de país en lugar de aplicar una única estrategia de canal para todo el grupo.
El canal off-trade es el segmento de distribución de mayor crecimiento, con una CAGR prevista del 5,45% durante 2027-2032. Heineken N.V. informó un desplazamiento europeo del canal on-trade al canal off-trade en 2025, a medida que el consumo general de cerveza caía, impulsado principalmente por la frecuencia. Esa experiencia muestra cómo un canal puede volverse más relevante incluso cuando las ocasiones de consumo se vuelven menos frecuentes. Para los cerveceros, la participación en el comercio minorista puede capturar las ocasiones de consumo de cerveza que se alejan de los establecimientos de hostelería, mientras que el producto debe seguir generando demanda entre los consumidores.
Análisis Geográfico
Mercado de Cerveza de Asia-Pacífico
Asia-Pacífico tuvo una participación del 30,26% en el mercado de cerveza en 2026 y fue la región más grande y de mayor crecimiento, con una CAGR prevista del 5,3% durante 2027-2032. El negocio de Asia-Pacífico de Heineken N.V. registró 24,3 millones de hectolitros de volumen de cerveza en el primer semestre de 2026, un aumento orgánico del 6,6% respecto al primer semestre de 2025. Vietnam, India e Indonesia lideraron su crecimiento en volumen de cerveza, aportando a la empresa varios contribuyentes nacionales dentro de la región. Los ingresos netos regionales de Heineken crecieron un 10,5% orgánicamente y el beneficio operativo aumentó un 17,7% orgánicamente en el mismo semestre, con Vietnam, Myanmar e Indonesia contribuyendo fuertemente al beneficio, extendiendo su caso de crecimiento del volumen a las ganancias.
En América del Norte, la inversión en envasado de cervecerías puede ofrecer a las marcas de cerveza establecidas una plataforma para un mayor desarrollo comercial. En marzo de 2025, FIFCO USA inauguró una línea de latas de 28 millones de USD en Rochester, Nueva York, con una capacidad informada superior a 15 millones de cajas anuales para marcas de cerveza y otras bebidas. Tras su venta en septiembre de 2026 a Saothair Capital Partners, el negocio anunció que volvería al nombre de North American Breweries. En Europa, la participación de la Unión Europea en la cerveza consumida en pubs, bares y restaurantes se estabilizó en 2025 tras años de declive. Estos ejemplos sugieren diferentes prioridades comerciales, con la capacidad de envasado estadounidense y la participación en establecimientos europeos ofreciendo distintas formas de obtener beneficios de la demanda de cerveza establecida.
Las oportunidades de cerveza en América del Sur pueden depender del poder adquisitivo de los hogares, como ilustran las presiones cíclicas de la demanda en Brasil. Heineken N.V. informó un debilitamiento del impulso de la categoría de cerveza en Brasil en 2025, a medida que el ingreso disponible real disminuía y se retiraban los subsidios a los hogares de menores ingresos, describiendo los factores como predominantemente cíclicos. Para los cerveceros en ese país, una oferta comercialmente viable necesita adaptarse a los recursos que los hogares pueden destinar a la cerveza mientras la demanda está bajo presión. En Oriente Medio y África, Heineken informó una expansión de la categoría de cerveza en Etiopía y Sudáfrica en 2025, impulsada por el aumento de la penetración, el consumo y la premiumización. El contraste convierte la asequibilidad durante la debilidad cíclica en una tarea comercial diferente a la de ampliar la participación y el consumo de cerveza de gama superior en estos mercados operativos africanos.
Ediciones regionales
Todas las regiones
Marco Regulatorio y Perspectivas
Esta comparación abarca jurisdicciones seleccionadas desde la perspectiva de los cerveceros comerciales que introducen formulaciones de cerveza. Las calificaciones reflejan el alcance para llevar una oferta de cerveza a la venta cumpliendo las condiciones de producto, etiquetado y entrada. La elegibilidad del producto, la administración fiscal y el registro crean diferentes tareas comerciales en estos entornos. Los cambios programados y propuestos también requieren respuestas diferentes, ya que una referencia recomendada, un deber de etiquetado propuesto y un cambio de base fiscal promulgado conllevan diferentes obligaciones.
Tabla Regulatoria
| Factor de decisión | Estados Unidos | Alemania | China | Brasil | Sudáfrica |
|---|---|---|---|---|---|
| Autoridad principal | Oficina de Impuestos y Comercio de Alcohol y Tabaco (TTB) | Autoridades aduaneras alemanas | Administración Estatal para la Regulación del Mercado y reguladores locales del mercado | Ministerio de Agricultura y Ganadería (MAPA) | Departamento de Agricultura, a través del funcionario administrador de la Ley de Productos Alcohólicos |
| Instrumentos clave o dirección | 27 CFR partes 7, 16 y 25 donde corresponda; divulgaciones de alérgenos propuestas con excepciones y cumplimiento 5 años después de la publicación de una norma final | Ley del Impuesto sobre la Cerveza; contabilidad Plato de todos los ingredientes a partir del 1 de enero de 2031 | GB 2758-2012 obligatorio; GB/T 4927-2025 recomendado a partir del 1 de enero de 2027 | Decreto 12.709/2025 e Instrucción Normativa 65/2019; norma de control de fabricación y comercio en curso | Reglamento de Productos Alcohólicos modificado, Reglamento 8B y Tabla 3B |
| Efecto comercial | Se requieren etiquetas de bebidas de malta cubiertas y advertencias sanitarias; aprobación de fórmula cuando corresponda | Impuesto especial sobre la cerveza por grados Plato; tasas reducidas para cervecerías independientes que cumplan los requisitos por debajo de 200.000 hectolitros anuales | Condiciones de composición y etiquetado de la cerveza, incluida una advertencia en las botellas de vidrio de cerveza | Los establecimientos y productos cubiertos necesitan registro previo, sujeto a excepciones regulatorias expresas | Condiciones de ingredientes, graduación y amargor de la clase de cerveza; la cerveza con sabores utiliza aromatizantes de la Tabla 6 |
| Atractivo actual de la política | Medio | Medio | Medio | Medio | Bajo |
| Dirección futura del atractivo de la política | Endurecimiento | Endurecimiento | Sin cambios | Sin cambios | Sin cambios |
| Fuente: Mordor Intelligence | |||||
Las obligaciones de etiquetado en EE. UU. y la propuesta de divulgación de alérgenos de la TTB de 2025, con excepciones y cumplimiento propuesto 5 años después de la publicación de una norma final, respaldan un atractivo Medio y un Endurecimiento, mientras que la barrera de registro de Brasil respalda un atractivo Medio y Sin cambios porque el trabajo de fabricación y control de comercio para toda la industria de bebidas está en la fase de agenda. El alivio de Alemania para las cervecerías independientes que cumplen los requisitos respalda un atractivo Medio, mientras que la contabilidad Plato de todos los ingredientes a partir del 1 de enero de 2031 respalda el Endurecimiento. Las condiciones obligatorias de seguridad alimentaria de la cerveza en China anclan un atractivo Medio, mientras que el reemplazo de la norma de calidad recomendada programado para el 1 de enero de 2027 respalda la continuidad en las obligaciones obligatorias. Las normas prescriptivas de composición de la clase de cerveza en Sudáfrica hacen que el entorno sea menos flexible para las nuevas formulaciones, respaldando un atractivo Bajo y una perspectiva Sin cambios bajo el marco de 2025.
Etapas de la Cadena de Valor
La cadena de valor compara el suministro de malta de cebada, la elaboración y la distribución mayorista a través de sus diferentes fuentes de ingresos para los proveedores. En 2025, el negocio francés del Carlsberg Group, Brasseries Kronenbourg, firmó un contrato con Soufflet Malt y Soufflet Agriculture para las cosechas de malta de cebada de 2026 y 2027. El acuerdo conecta los requisitos de producción con períodos de abastecimiento futuros definidos. Para un cervecero, esa coordinación puede convertir la consistencia de los insumos en una capacidad comercial junto con la capacidad de elaborar a escala.
Tabla de Análisis de la Cadena de Valor
| Actividad principal | Participantes clave | Captura de valor | Cuello de botella | Respuesta de resiliencia |
|---|---|---|---|---|
| Suministro de malta de cebada | Proveedores de cereales como Soufflet Malt y Soufflet Agriculture | Ventas de malta de cebada a cerveceros | Cumplir los requisitos de abastecimiento específicos del contrato | Acordar el suministro a lo largo de las cosechas identificadas |
| Elaboración y ventas al productor | Cerveceros como Heineken N.V. y Brasseries Kronenbourg | Ventas al productor de cerveza a través de canales comerciales y rutas directas seleccionadas | Coordinar ingredientes, producción y formatos de servicio | Alinear los calendarios de elaboración con los compromisos de insumos y canales |
| Distribución mayorista | Distribuidores de bebidas como C&C Group | Ventas mayoristas de cerveza | Hacer coincidir la cobertura de entrega con los pedidos de hostelería | Coordinar la capacidad de depósito y flota con las rutas de entrega |
| Fuente: Mordor Intelligence | ||||
C&C Group distribuye cerveza dentro de una operación de bebidas más amplia que atiende a clientes de hostelería en el Reino Unido e Irlanda. La distribución compartida puede, por tanto, respaldar la disponibilidad de cerveza a través de la capacidad de entrega utilizada en varias categorías de bebidas. Junto con los contratos vinculados a cosechas futuras, esto crea margen para la competencia a través de la coordinación desde el suministro de ingredientes hasta el establecimiento, junto con la competencia entre marcas de cerveza individuales.
Panorama Competitivo
Concentración del Mercado
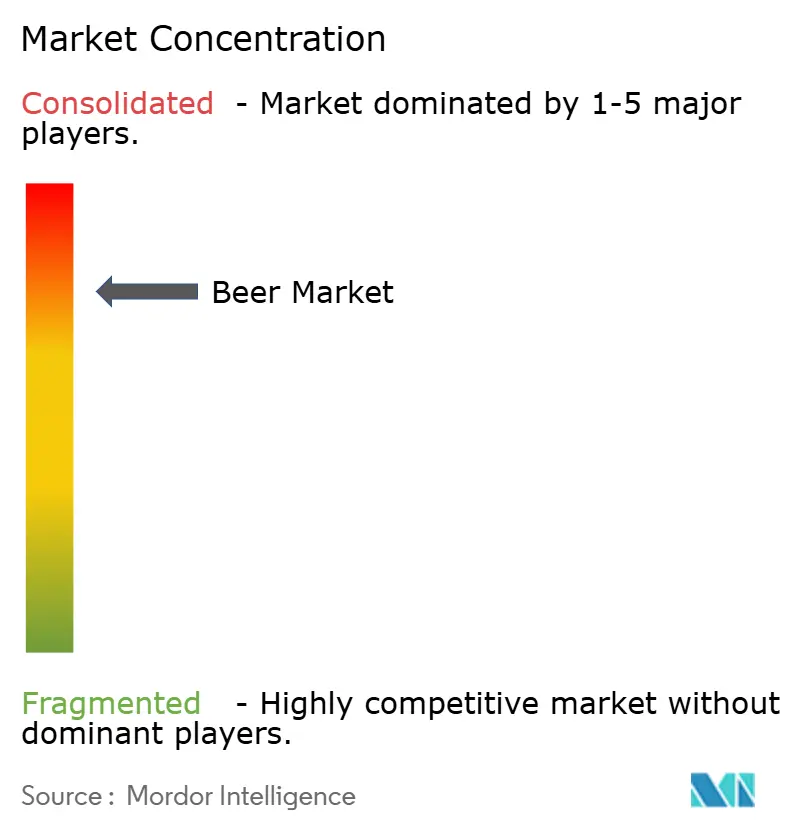
La competencia se centra en varios grupos cerveceros multinacionales, con la propiedad de marcas y el alcance operativo dando forma a las barreras para una oferta de cerveza comparable. Los principales productores incluyen Heineken N.V., Anheuser-Busch InBev SA/NV, Carlsberg Group, Molson Coors Beverage Company y Asahi Group Holdings Ltd. El 30 de enero de 2026, Heineken completó la adquisición de los negocios de bebidas y comercio minorista de FIFCO, reforzando su presencia en América Central.[3] Combinar las operaciones de bebidas con activos de comercio minorista puede vincular la posición regional de un productor a una ruta orientada al consumidor para sus productos. El alcance minorista o de distribución añade a la barrera de entrada porque un competidor debe reproducir el acceso al consumidor junto con una marca de cerveza regional competitiva.
El comercio digital añade una capa separada de competencia al conectar la cartera del cervecero con interacciones comerciales repetidas con clientes empresariales. La plataforma BEES de Anheuser-Busch InBev generó más de 76 millones de pedidos de comercio electrónico y 550 millones de USD en ingresos de plataforma en el ejercicio fiscal 2025, con ingresos que aumentaron un 8% respecto al ejercicio fiscal 2024. A esa escala, la interfaz con el cliente puede convertirse en un activo por derecho propio, ofreciendo a un proveedor otra forma de presentar la cerveza dentro de una relación comercial más amplia. Para los competidores, el acceso a las transacciones recurrentes de los clientes empresariales se convierte en un requisito competitivo junto con la selección de cerveza cuando un rival opera la interfaz de pedidos.
La competencia futura también depende de combinar los derechos de marca con la capacidad operativa local bajo las aprobaciones requeridas. El 6 de julio de 2026, Carlsberg Group y Sapporo Breweries acordaron una empresa conjunta que abarca las operaciones existentes de Carlsberg en Hong Kong, Singapur, Malasia, Laos, Vietnam y Camboya. Carlsberg retendría el control operativo y Sapporo tendría una participación del 25%, con derechos perpetuos y exclusivos de producción y distribución de Sapporo Premium Beer aplicables a la finalización y bajo los términos de licencia acordados. El anuncio condicionó la finalización a las aprobaciones regulatorias y las condiciones de cierre habituales. Esto ofrece a los socios una forma de combinar una cerveza diferenciada con una red operativa, mientras que la ejecución dependiente de la aprobación determina cuándo la oferta competitiva propuesta puede llegar a los compradores.
Líderes de la Industria Cervecera
-
Heineken N.V.
-
Anheuser-Busch InBev SA/NV
-
Carlsberg Group
-
Molson Coors Beverage Company
-
Asahi Group Holdings Ltd
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Cerveza Empresas cubiertas en este informe
- Heineken N.V.
- Carlsberg Group
- Asahi Group Holdings Ltd
- Molson Coors Beverage Company
- Kirin Holdings Co. Ltd.
- Constellation Brands Inc.
- China Resources Snow Breweries Ltd
- Diageo Plc
- Boston Beer Company Inc.
- Tsingtao Brewery Co. Ltd.
- Anheuser-Busch InBev SA/NV
- Sapporo Holdings Ltd.
- Sierra Nevada Brewing Co.
- Beijing Yanjing Brewery Co., Ltd.
- D.G. Yuengling & Son Inc.
- Thai Beverage Public Company Limited
- B9 Beverages Limited
- Inbrew Beverages Private Limited
- San Miguel Corporation
Oportunidades Clave para los Participantes del Mercado
Las oportunidades comparan las rutas minoristas para vender cerveza que cumple diferentes requisitos de moderación del alcohol. El 27 de abril de 2026, Ocado Retail informó que sus ventas de cerveza de graduación media en Ocado.com habían aumentado un 22% mes a mes. La Brewers Association informó un crecimiento interanual del volumen del 18,7% para la cerveza artesanal sin alcohol de EE. UU. en 2025 en datos de escaneo fuera del local. Junto con esas señales de ventas de menor graduación y artesanales, Heineken USA ofrece Heineken 0.0 como cerveza sin alcohol en estados seleccionados de EE. UU., estableciendo una propuesta de marca familiar.
Tabla de Oportunidades de Mercado
| Oportunidad | Por qué ahora | Comprador / segmento líder | Estrategia recomendada | Principal barrera | Beneficiarios probables |
|---|---|---|---|---|---|
| Cerveza de graduación media para la demanda de moderación en línea | Ocado informó un crecimiento de las ventas de cerveza de graduación media en abril de 2026 | Compradores de cerveza en línea del Reino Unido | Presentar una gama de cerveza de graduación media claramente identificada | Convertir la prueba inicial en demanda recurrente | Cerveceros de graduación media y Ocado Retail |
| Surtidos artesanales especializados sin alcohol | El volumen artesanal sin alcohol fuera del local en EE. UU. se expandió en 2025 | Minoristas especializados de cerveza de EE. UU. | Desarrollar una oferta artesanal sin alcohol enfocada | Destacarse entre las opciones sin alcohol existentes | Cerveceros artesanales sin alcohol y minoristas especializados |
| Opciones sin alcohol de marca familiar | La ganancia de volumen artesanal de 2025 acompaña a una oferta de marca sin alcohol existente | Compradores de cerveza convencional minorista de EE. UU. | Ofrecer cerveza sin alcohol junto a una marca principal familiar | Diferenciar la oferta de marca de las alternativas artesanales especializadas | Heineken USA y proveedores de bebidas sin alcohol de marca |
| Fuente: Mordor Intelligence | |||||
La apertura central es la comercialización minorista específica por graduación que permite a los cerveceros abordar el límite de alcohol elegido por el consumidor. Los minoristas pueden separar las ocasiones de alcohol reducido de la abstinencia del alcohol al decidir qué cervezas colocar juntas. El surtido resultante ofrece a los proveedores una ruta para competir en un requisito de consumo explícito además de en la familiaridad de la marca.
Desarrollos recientes de la industria en Mercado de Cerveza
- Sep 2026: Saothair Capital Partners completó la adquisición de CCR American Holdings, Inc. (FIFCO USA) de Distribuidora La Florida, S.A., una filial de Heineken N.V. El negocio adquirido anunció que volvería al nombre de North American Breweries.
- Jul 2026: Carlsberg Group acordó con Sapporo Breweries la formación de una empresa conjunta que abarca las operaciones existentes de Carlsberg en Hong Kong, Singapur, Malasia, Laos, Vietnam y Camboya. El acuerdo contemplaba derechos perpetuos y exclusivos de producción y distribución de Sapporo Premium Beer en estos mercados, sujeto a la finalización, los términos de licencia acordados, las aprobaciones regulatorias y las condiciones de cierre habituales.
- May 2026: Diageo inauguró la Cervecería Littleconnell en Newbridge, Condado de Kildare, Irlanda, para producir ales y lagers, incluidas Rockshore, Harp, Smithwick's y Kilkenny, para los mercados irlandés e internacional.
Mercado de Cerveza Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
El mercado global de cerveza mide el valor anual de ventas al productor de cerveza producida comercialmente y vendida en todo el mundo a través de canales on-trade y off-trade. Abarca todos los tipos de cerveza, categorías estándar y premium, y botellas, latas y otras formas de envase en América del Norte, Europa, Asia-Pacífico, América del Sur y Oriente Medio y África.
Exclusiones del alcance: Los kits de elaboración casera, la sidra, el hard seltzer y las tarifas de servicios de elaboración por contrato puro están excluidos.
Descripción General de la Segmentación
- Por Tipo de Producto
- Ale
- Lager
- Cerveza Sin Alcohol/Baja en Alcohol
- Otros Tipos de Cerveza
- Por Categoría
- Estándar
- Premium
- Por Tipo de Envase
- Botellas
- Latas
- Otros
- Por Canal de Distribución
- Canal Presencial
- Canal No Presencial
- Tiendas Especializadas de Licores
- Otros Canales No Presenciales
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Resto de América del Norte
- Europa
- Alemania
- Francia
- Reino Unido
- España
- Países Bajos
- Italia
- Resto de Europa
- Asia-Pacífico
- China
- India
- Japón
- Australia
- Corea del Sur
- Resto de Asia-Pacífico
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- Oriente Medio y África
- Emiratos Árabes Unidos
- Sudáfrica
- Arabia Saudita
- Resto de Oriente Medio y África
- América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La evidencia pública ilustrativa proviene de fuentes como la serie de producción por país y región del Informe BarthHaas, el Informe Global de Consumo de Cerveza de Kirin Holdings, las estadísticas de ventas y producción de la Brewers Association y los informes globales de alcohol de la Organización Mundial de la Salud. Estas fuentes ayudan a comparar la producción cervecera, el consumo de cerveza, la actividad de los canales y el contexto político que puede afectar a la demanda.
Los informes anuales de las empresas, los registros regulatorios, las presentaciones para inversores y la prensa empresarial de reputación pueden complementar estas series públicas y verificar las ventas de cervecerías, la combinación de cartera, los precios, la capacidad y los desarrollos de distribución. Estas fuentes nombradas no son exhaustivas, y otras fuentes informan la recopilación, validación y aclaración.
Entrevistas Primarias y Encuestas
La investigación primaria incluiría a ejecutivos de cervecerías y líderes comerciales, financieros, de categoría, ventas y suministro, junto con distribuidores y gestores de canales on-trade y off-trade. Las entrevistas o encuestas estructuradas pondrían a prueba la evidencia secundaria sobre precios realizados, combinación de productos y canales, demanda local y utilización de la capacidad, y aclararían las lagunas donde las series públicas utilizan definiciones diferentes. Cuando las explicaciones de los expertos entren en conflicto con los indicadores observados de ventas, producción o consumo, los analistas mantendrían las hipótesis separadas y las triangularían con las divulgaciones de las empresas y otros registros independientes.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 30% | Directores ejecutivos (CXO): 20% | APAC: 38% |
| Nivel medio: 50% | Líderes funcionales/de unidad: 30% | EMEA: 34% |
| Actores más pequeños: 20% | Gerentes: 50% | Américas: 28% |
Dimensionamiento del Mercado y Pronóstico
La estimación de arriba hacia abajo comienza con las ventas globales al productor de cerveza producida comercialmente y asigna valor a las regiones a partir de la evidencia de volumen de cerveza y precios al productor a nivel de país. Los indicadores principales son el volumen de cerveza, los precios al productor realizados y la combinación de productos, la combinación de canales, la población y los ingresos, y los cambios turísticos o regulatorios que pueden alterar las ocasiones de consumo. Cuando los registros de producción por país y las series de consumo utilizan definiciones diferentes, los analistas los concilian antes de interpretar la demanda regional. Las participaciones históricas de producto, categoría, envase, canal y región se derivan de la evidencia de ventas y producción relevante, con los ingresos del productor contados una vez en su canal final y otras clasificaciones tratadas como vistas de esa venta. La regresión multivariante relaciona el valor de la cerveza regional con el volumen, el precio y la combinación realizados, la población y los ingresos, mientras que el análisis de escenarios pone a prueba cambios materiales en las condiciones regulatorias o de canal. Las verificaciones selectivas de abajo hacia arriba utilizan las ventas divulgadas por los cerveceros, el precio al productor muestreado multiplicado por el volumen, y las verificaciones de distribuidores o canales para probar los totales regionales. Las brechas se concilian con series más amplias de países y producción, y los expertos revisarían la dirección del pronóstico a nivel de variable y la plausibilidad comercial antes de que se retengan las hipótesis.
Ciclo de Validación y Actualización de Datos
Los analistas triangularon las ventas al productor con la producción de cerveza, el consumo y las señales del mercado por país o región, verificando que los cortes de producto, envase y canal se concilien con el mismo conjunto de ventas. Investigan los movimientos inusuales y las grandes diferencias entre fuentes independientes, los rastrean hasta las definiciones de año, unidad, precio o alcance, y documentan cualquier ajuste antes de la aprobación. Un segundo analista revisa el mapeo de fuentes, los cálculos y las hipótesis, y los analistas vuelven a contactar a los encuestados relevantes cuando cambia un insumo material o una discrepancia no resuelta podría alterar la trayectoria del mercado. El modelo se actualiza anualmente, se actualiza entre ciclos para eventos regulatorios, de demanda o de la industria materiales, y se somete a una revisión fresca de fuentes y varianzas inmediatamente antes de la entrega.
Estimación del Mercado de Cerveza de Mordor Intelligence Comparada con Otras Estimaciones Publicadas
Las estimaciones publicadas pueden diferir en las transacciones y productos que contabilizan y los insumos utilizados para modelar la demanda. El mercado global de cerveza mide el valor anual de ventas al productor de cerveza producida comercialmente y vendida en todo el mundo a través de canales on-trade y off-trade.
Los Factores Clave de Brecha incluyen la cobertura definida del estudio y las elecciones de modelado específicas del mercado. Los indicadores principales son el volumen de cerveza, los precios al productor realizados y la combinación de productos, la combinación de canales, la población y los ingresos, y los cambios turísticos o regulatorios que pueden alterar las ocasiones de consumo.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 0,89 billones de USD (2027) | |
| Consultora Global A | 807 mil millones de USD (2025) | En su base de 2025, esta estimación es un 9,3% inferior al valor de este informe para 2027 de 0,89 billones de USD, 2 años después. El punto de medición anterior sitúa la estimación en una etapa anterior de la trayectoria de valor del mercado. |
| Editorial de Investigación Global B | 839,3 mil millones de USD (2024) | En su base de 2024, esta estimación es un 5,7% inferior al valor de este informe para 2027 de 0,89 billones de USD, 3 años después. La serie de datos reales de la fuente termina antes del año del informe actual, por lo que su valor refleja un año de mercado anterior. |
Los analistas de Mordor Intelligence triangularon las ventas al productor con la producción de cerveza, el consumo y las señales del mercado por país o región, verificando que los cortes de producto, envase y canal se concilien con el mismo conjunto de ventas.
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de cerveza y sus perspectivas de crecimiento?
El tamaño se prevé en 0,89 billones de USD en 2027 y 1,13 billones de USD en 2032, con una CAGR del 4,88% durante 2027-2032.
¿Qué está impulsando la demanda de cerveza?
La innovación de productos, las expectativas de consumo durante estancias en hoteles y las ofertas con ingredientes específicos respaldan la demanda. La cervecería australiana sin gluten TWØBAYS informó una producción y envasado mensual récord en noviembre de 2025.
¿Qué tipo de producto de cerveza tiene la mayor participación en ventas?
La lager lideró con el 87,08% del valor global de ventas de cerveza al productor en 2026.
¿Qué empresas son los principales productores de cerveza?
Los principales productores incluyen Heineken N.V., Anheuser-Busch InBev SA/NV, Carlsberg Group, Molson Coors Beverage Company y Asahi Group Holdings Ltd.
¿Qué desafío podría limitar el crecimiento de la cerveza?
La moderación relacionada con la salud puede limitar las ocasiones de consumo. El Reino Unido incrementó todas las tasas del Impuesto sobre el Alcohol en un 3,66% a partir del 1 de febrero de 2026, incluida la cerveza no de barril y la cerveza de barril que cumple los requisitos.
¿Qué región lidera las ventas de cerveza y el crecimiento previsto?
Asia-Pacífico tuvo el 30,26% del valor global de ventas de cerveza al productor en 2026 y se prevé que crezca a una CAGR del 5,3% durante 2027-2032.