
Tamaño y Participación del Mercado de Data Logger
Visión General del Mercado
| Período de Estudio | 2019 - 2031 |
|---|---|
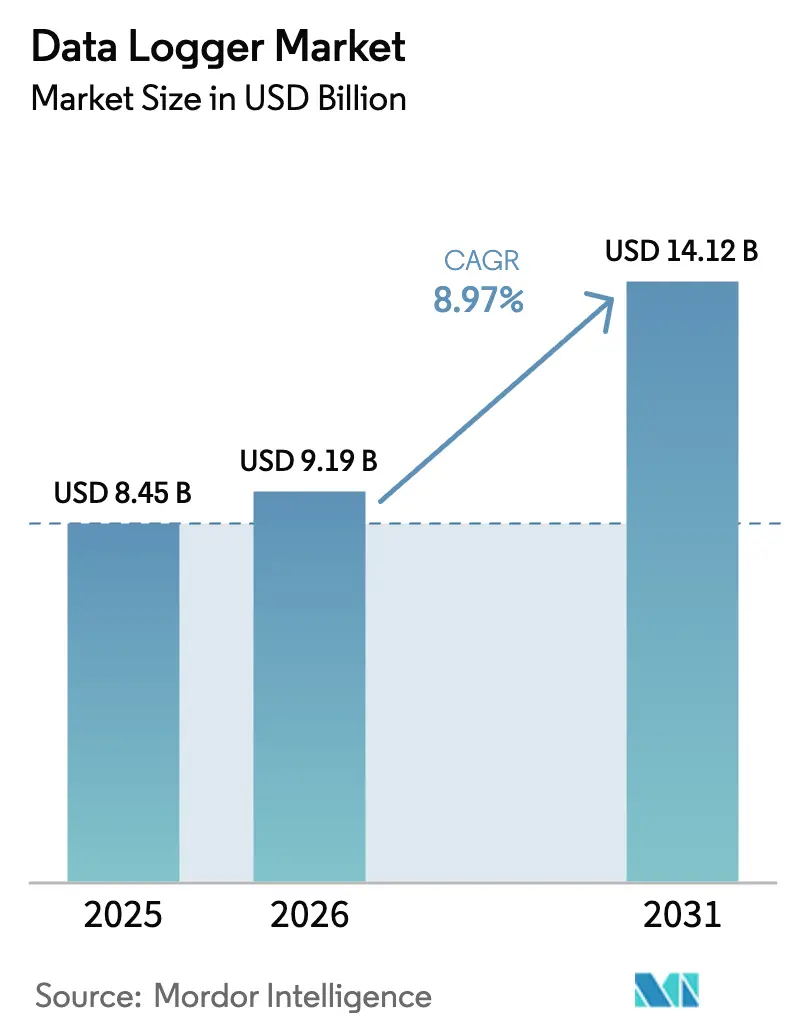
| Tamaño del Mercado (2026) | 9.19 Mil millones de dólares |
| Tamaño del Mercado (2031) | 14.12 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 8.97 % |
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | América del Norte |
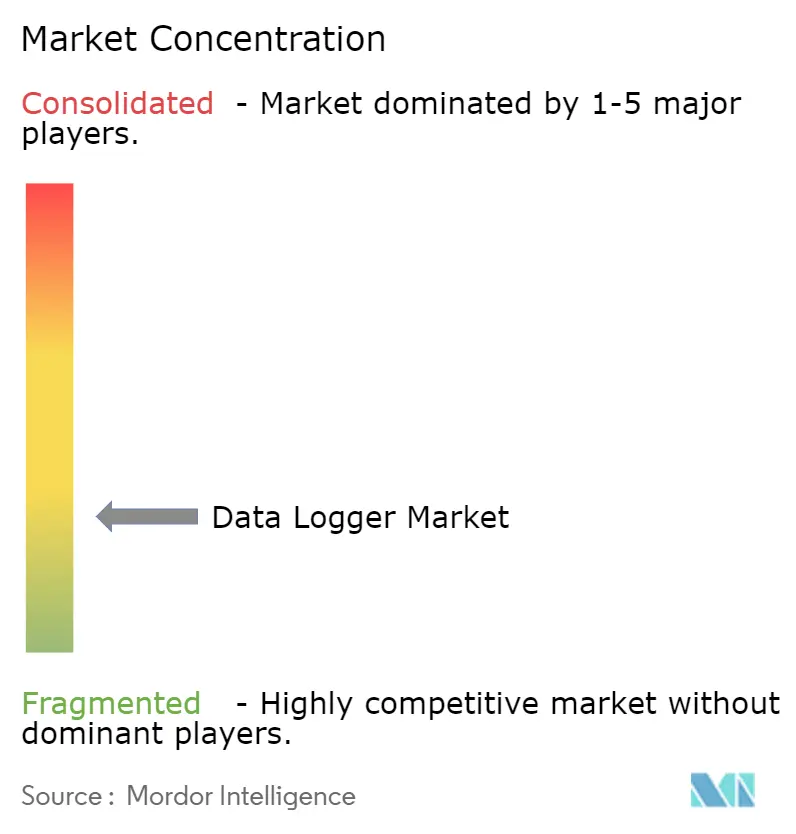
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Data Logger por Mordor Intelligence
Se espera que el tamaño del Mercado de Data Logger crezca de 8,45 mil millones de USD en 2025 a 9,19 mil millones de USD en 2026 y se prevé que alcance los 14,12 mil millones de USD en 2031 a una CAGR del 8,97% durante 2026-2031.
La demanda refleja un cumplimiento normativo más estricto en las cadenas de frío farmacéuticas y alimentarias bajo 21 CFR Parte 11 y FSMA 204, implementaciones constantes de Industria 4.0 en fábricas, y los beneficios de escala derivados de los 125 millones de dispositivos LoRaWAN ya activos en redes globales. El impulso regulatorio se extiende al Anexo 1 de las BPF de la UE para la fabricación estéril y a la supervisión del almacenamiento de vacunas de la OMS, que en conjunto refuerzan un ciclo de reemplazo no discrecional para el monitoreo validado en instalaciones de ciencias de la vida y salud pública. Al mismo tiempo, los flujos de trabajo conectados a la nube están ganando terreno a medida que el Marco de Ciberseguridad 2.0 del NIST y la guía preliminar de la FDA sobre ciberseguridad de dispositivos médicos formalizan las prácticas de garantía de la cadena de suministro y del software para el hardware que mueve datos más allá del entorno de la planta.[1]Administración de Alimentos y Medicamentos de los Estados Unidos, "Parte 11, Registros Electrónicos, Firmas Electrónicas," FDA, fda.gov
Conclusiones Clave del Informe
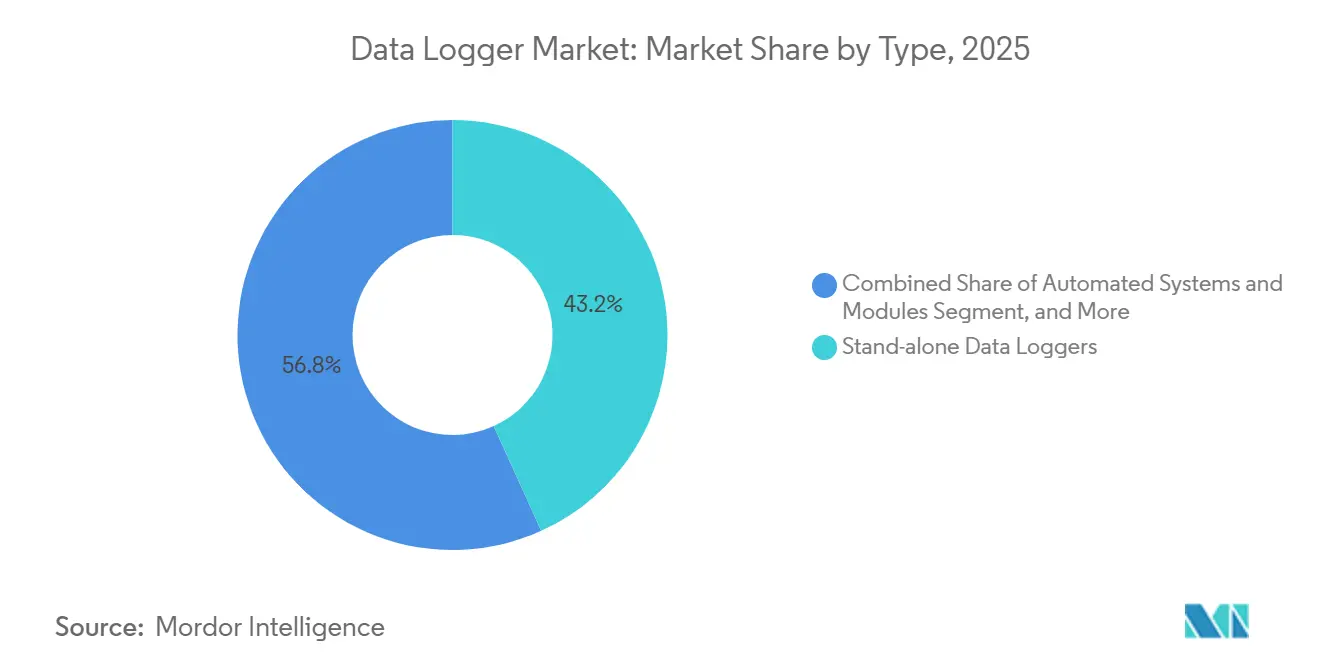
- Por tipo, los data loggers independientes lideraron con una participación de ingresos del 43,23% en 2025, mientras que se proyecta que los data loggers inalámbricos se expandan a una CAGR del 9,15% hasta 2031.
- Por parámetro de medición, la temperatura representó el 37,43% en 2025, mientras que se proyecta que la humedad crezca a una CAGR del 10,07% hasta 2031.
- Por conectividad, USB mantuvo una participación del 45,00% en 2025, mientras que se prevé que Bluetooth de Baja Energía crezca a una CAGR del 9,71% hasta 2031.
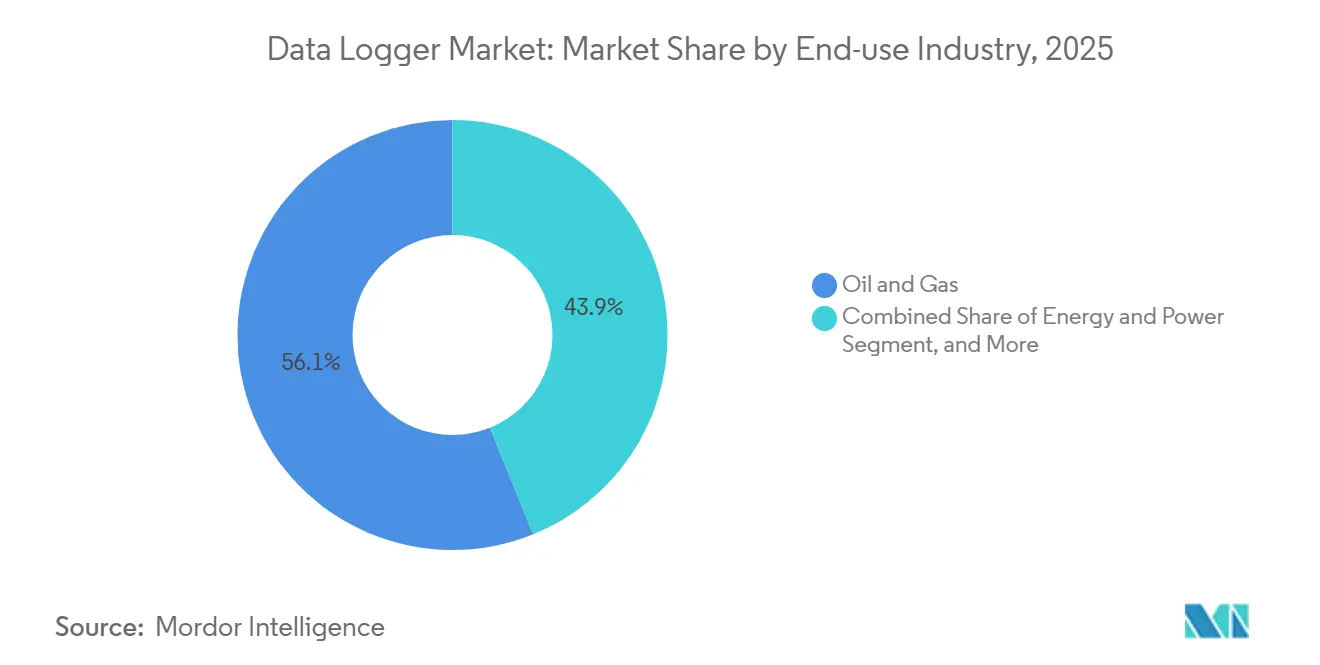
- Por industria de uso final, el petróleo y el gas comandaron una participación del 56,12% en 2025, mientras que se proyecta que el sector de alimentos y bebidas registre la CAGR más alta del 10,32% de 2026 a 2031.
- Por factor de forma, los dispositivos multicanal mantuvieron una participación del 34,30% en 2025, mientras que se prevé que las unidades portátiles de mano crezcan a una CAGR del 9,55% hasta 2031.
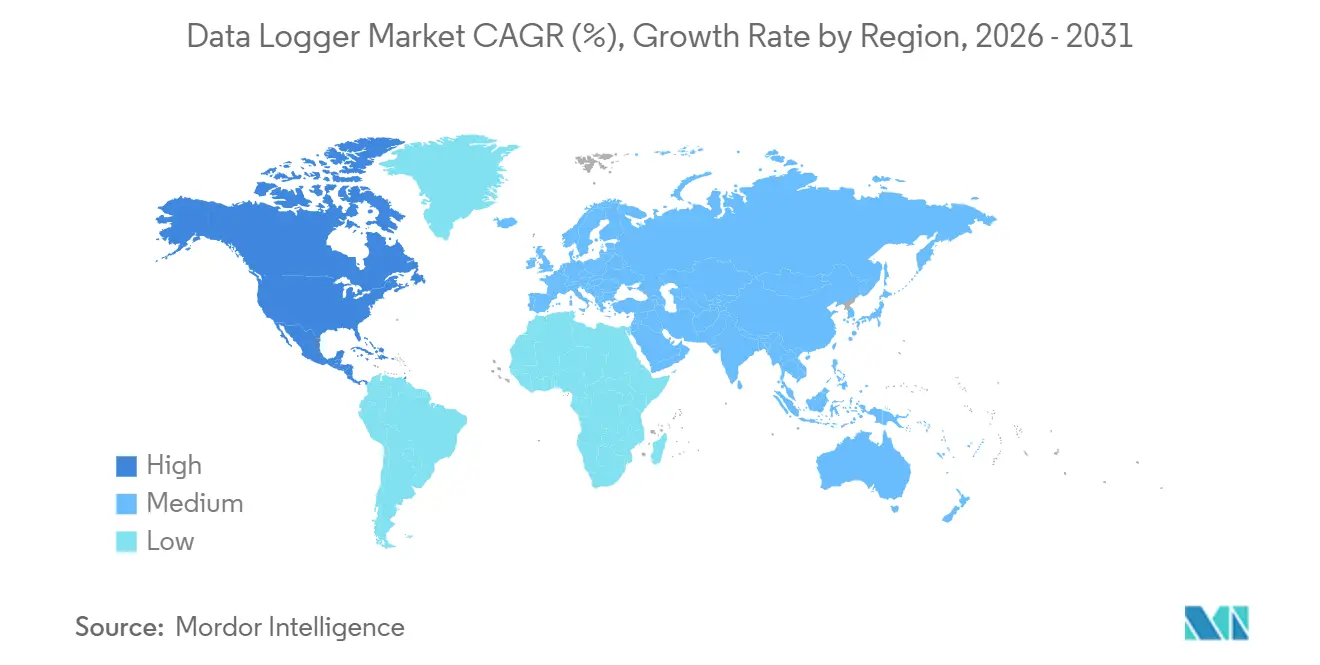
- Por geografía, América del Norte lideró con una participación del 56,00% en 2025, mientras que se proyecta que la región de Asia-Pacífico crezca más rápido a una CAGR del 5,98% de 2026 a 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Cumplimiento Normativo más Estricto en las Cadenas de Frío Farmacéuticas y Alimentarias | +2.8% | Global, más fuerte en América del Norte y la UE | Mediano plazo (2-4 años) |
| Automatización Industrial Rápida y Adopción de Industria 4.0 | +2.5% | Global, con efecto de desbordamiento desde los centros de fabricación de Asia-Pacífico hacia las Américas y EMEA | Corto plazo (≤ 2 años) |
| Expansión de la Infraestructura Global de Cadena de Frío | +2.1% | Global, con ganancias tempranas en Asia-Pacífico y Oriente Medio | Largo plazo (≥ 4 años) |
| Cambio hacia Data Loggers Inalámbricos y Conectados a la Nube para Monitoreo en Tiempo Real | +1.9% | Global, adopción acelerada en América del Norte y Europa Occidental | Mediano plazo (2-4 años) |
| Requisitos de Integridad de Datos y Pistas de Auditoría en Entornos Regulados | +1.3% | Global, influencia regulatoria de la FDA, EMA, MHRA | Mediano plazo (2-4 años) |
| Protocolos Inalámbricos de Largo Alcance y Bajo Consumo que Permiten Implementaciones en Toda la Instalación | +1.1% | Núcleo en Asia-Pacífico, con desbordamiento hacia MEA y América del Sur | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Cumplimiento Normativo más Estricto en las Cadenas de Frío Farmacéuticas y Alimentarias
Las cadenas de suministro farmacéuticas y alimentarias están aplicando registros digitalizados y sistemas validados, lo que aumenta directamente la dependencia de dispositivos conformes con 21 CFR Parte 11 con firmas electrónicas y marcas de tiempo inmutables para las pistas de auditoría. El Anexo 1 de las BPF de la UE exige el monitoreo ambiental en tiempo real en salas limpias de Grado A y B para la fabricación estéril, lo que impulsa la actualización de registros en papel a sistemas electrónicos en las instalaciones europeas. En los Estados Unidos, FSMA 204 exige la trazabilidad electrónica para la Lista de Trazabilidad de Alimentos antes de julio de 2028, promoviendo el registro de temperatura y la consolidación de datos en cada nodo de la cadena. La interoperabilidad bajo DSCSA requiere el rastreo electrónico de productos que se beneficia de la sincronización segura de datos del logger con los registros a nivel de artículo. La OMS también ha reforzado la supervisión de los equipos de vacunas, y los modelos en tiempo real prequalificados respaldan el monitoreo continuo en los programas de inmunización.[2]Organización Mundial de la Salud, "Sistemas de Monitoreo de Equipos PQS E006," OMS, who.int En conjunto, estos mandatos refuerzan un ciclo de actualización no discrecional en el mercado de data logger a medida que los reguladores esperan registros firmados digitalmente y a prueba de manipulaciones a escala.
Automatización Industrial Rápida y Adopción de Industria 4.0
Las fábricas están aumentando la densidad de sensores y la transmisión de datos para habilitar el mantenimiento predictivo y la optimización energética, lo que eleva el papel de los data loggers de alto número de canales en el borde. ABB y Red Hat han ampliado su colaboración para ejecutar análisis en contenedores en el borde, lo que permite la detección de anomalías basada en Python en señales de proceso con menores retrasos de ida y vuelta hacia la nube. Siemens ha integrado los datos de los data loggers en gemelos digitales para sistemas de fábrica, lo que permite ajustes impulsados por simulación en los puntos de ajuste de HVAC y aire comprimido durante los turnos para reducir el consumo de energía.[3]Siemens, "Gemelo Digital para Fabricación," Siemens, siemens.com La interoperabilidad avanza a medida que los nuevos equipos admiten semántica OPC UA, mientras que las líneas heredadas continúan utilizando Modbus y otros buses de campo serie que muchos sistemas modulares de adquisición de datos conectan hoy en día. El registro de alta tasa de muestreo permite el análisis de formación de celdas de batería, que combina perfiles de voltaje, corriente y temperatura para detectar desviaciones de forma temprana en los ciclos de puesta en marcha. Estos usos operativos continúan reforzando el mercado de data logger como una capa fundamental para los flujos de trabajo de fabricación inteligente.
Expansión de la Infraestructura Global de Cadena de Frío
Los data loggers son fundamentales para el impulso de cumplimiento en las cadenas de frío porque capturan evidencia continua de las condiciones de temperatura y entorno mientras se vinculan a los registros de trazabilidad. Los plazos de FSMA 204 han acelerado los planes para implementar el registro validado y el manejo automatizado de excepciones en los nodos de distribución, venta minorista y transporte de los Estados Unidos. El crecimiento de las exportaciones de la India en productos farmacéuticos está aumentando la demanda de logística conforme con las BPD y el mapeo continuo de temperatura desde la planta hasta el puerto. Los CDC recomiendan sondas de temperatura con amortiguación de glicol para el almacenamiento de vacunas a fin de reducir los falsos positivos causados por la apertura de puertas, lo que orienta la selección de dispositivos para clínicas y farmacias. Los módulos celulares y satelitales unificados están facilitando las brechas de conectividad a lo largo de las rutas de larga distancia al proporcionar una conmutación por error sin interrupciones entre redes terrestres y no terrestres. Estos elementos se combinan para expandir el mercado de data logger dondequiera que los bienes sensibles a la temperatura se muevan a través de cadenas de suministro de múltiples nodos y múltiples redes.
Cambio hacia Data Loggers Inalámbricos y Conectados a la Nube para Monitoreo en Tiempo Real
La adopción de data loggers inalámbricos está aumentando a medida que las organizaciones buscan alertas en tiempo real, paneles de control en la nube y acceso remoto para los equipos de calidad, con unidades inalámbricas proyectadas para expandirse a una CAGR del 9,15% hasta 2031 en el mercado de data logger. La cobertura de LoRaWAN admite implementaciones a gran escala utilizando solo un puñado de pasarelas para cubrir instalaciones y granjas, y su base instalada ya supera los 125 millones de dispositivos. Las opciones de conectividad satelital directa están ampliando el alcance de los chipsets de IoT celular a ubicaciones remotas, lo que mejora la continuidad de la telemetría para tuberías y activos en alta mar. Las plataformas de monitoreo basadas en la nube reducen la carga de TI para los entornos validados y permiten la visualización remota segura de alarmas y tendencias. Las mejoras de Bluetooth 5.3 amplían el alcance y el rendimiento para la puesta en marcha en campo y los flujos de trabajo portátiles, lo que acorta los tiempos de carga mientras mantiene ajustados los presupuestos de energía. Con módulos certificados por operadores que conmutan por error entre redes terrestres y no terrestres, los puntos ciegos que antes interrumpían la telemetría de larga distancia ahora son manejables en el mercado de data logger.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Altos Costos Iniciales y del Ciclo de Vida, Incluida la Calibración y el Software | -1.8% | Global, agudo en mercados emergentes sensibles al precio | Corto plazo (≤ 2 años) |
| Riesgos de Ciberseguridad y Privacidad de Datos para Data Loggers Conectados | -1.3% | América del Norte y la UE, con influencia regulatoria en expansión global | Mediano plazo (2-4 años) |
| Trazabilidad de Calibración y Sobrecarga de Cumplimiento GxP a Escala | -1.1% | Global, más fuerte en centros regulados de farmacéutica y biotecnología | Mediano plazo (2-4 años) |
| Interoperabilidad y Fragmentación Regional del Espectro Inalámbrico | -0.9% | Asia-Pacífico y UE, con desbordamiento hacia implementaciones globales | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Altos Costos Iniciales y del Ciclo de Vida, Incluida la Calibración y el Software
El costo total de propiedad sigue siendo una barrera porque el software validado, las calibraciones y las tarifas de conectividad pueden multiplicar el desembolso inicial de hardware en un período de cinco años. Las organizaciones con márgenes ajustados a menudo retrasan las actualizaciones hasta que las auditorías o las no conformidades desencadenan acciones correctivas, lo que mantiene los ciclos de reemplazo irregulares en el mercado de data logger. El endurecimiento de la seguridad puede agregar servicios y mano de obra cuando la configuración de fábrica no está alineada con las mejores prácticas, como se observó en notas de aviso recientes que motivaron cambios de configuración a nivel de dispositivo en entornos industriales. Las políticas de calibración anual requeridas en los sectores regulados aumentan el costo continuo para grandes flotas, mientras que el reemplazo de baterías en los modelos inalámbricos se suma a los presupuestos del ciclo de vida en casos de uso intensivo. Estos factores aumentan la importancia de los diseños de sondas fáciles de calibrar, el hardware alimentado por PoE y la gestión remota de firmware para reducir el costo recurrente a lo largo del tiempo en el mercado de data logger.
Riesgos de Ciberseguridad y Privacidad de Datos para Data Loggers Conectados
Los data loggers conectados se encuentran cerca de los activos operativos y pueden conectar los dominios de TI y OT, lo que aumenta el riesgo cuando el firmware y las interfaces no se mantienen actualizados. Las divulgaciones públicas han mostrado cómo las brechas de autenticación predeterminadas en familias de registradores permitían la manipulación de configuraciones si las redes no estaban segmentadas y parcheadas, lo que reforzó los requisitos básicos de endurecimiento para las implementaciones. La legislación europea de privacidad exige explícitamente el cifrado y la seudonimización de los datos personales, lo que puede aplicarse cuando los identificadores de empleados o los registros de pacientes están vinculados a trazas ambientales. La guía de ciberseguridad para dispositivos médicos también subraya la transparencia en la composición del software y las prácticas seguras del ciclo de vida, que los proveedores deben abordar cuando incorporan bibliotecas de terceros. La última actualización del marco del NIST eleva las expectativas de garantía de la cadena de suministro y gobernanza de proveedores que se extienden hasta el firmware a nivel de componente en sensores y radios. Estas medidas influyen en las decisiones de adquisición, arquitectura y mantenimiento en el mercado de data logger a medida que las flotas hacen la transición a modelos conectados a la nube.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo:
Los Dispositivos Independientes Anclan la Validación Farmacéutica mientras los Data Loggers Inalámbricos Crecen a una CAGR del 9,15%Los data loggers independientes mantuvieron una participación del 43,23% en 2025 en el mercado de data logger, respaldados por protocolos de validación que prefieren la operación independiente y las pistas de auditoría con espacio de aire en entornos altamente regulados. Estas unidades pueden almacenar grandes conjuntos de datos y producir informes PDF firmados digitalmente a través de USB, lo que cumple con las expectativas de la Parte 11 de la FDA en cuanto a evidencia de manipulación y firmas electrónicas durante las inspecciones. En la cualificación, los dispositivos robustecidos soportan ciclos térmicos sin deriva inaceptable, lo que es esencial para las ejecuciones de procesos donde las desviaciones menores conllevan altos riesgos para el producto. Los registradores sin papel consolidan cientos de canales para servicios públicos y subestaciones, lo que ayuda a abordar los requisitos de NERC CIP-007 para el registro seguro y la retención a largo plazo. Las nuevas líneas de productos ofrecen modos duales, como Bluetooth para tareas en tiempo real y USB-C para auditorías validadas, lo que ayuda a los equipos a estandarizar los flujos de trabajo de puesta en marcha y cumplimiento.
Se proyecta que los data loggers inalámbricos se expandan a una CAGR del 9,15% hasta 2031 en el mercado de data logger, ya que las alertas en tiempo real y los paneles de control remotos reducen el tiempo de respuesta y los desplazamientos del personal de calidad. La integración con SCADA a través de Modbus TCP u OPC UA ayuda a cerrar los bucles cuando las lecturas repetidas fuera de especificación deben desencadenar acciones de control en lugar de intervenciones manuales. Los sistemas de alta velocidad conectados a PC sirven a los laboratorios de I+D y validación donde los eventos transitorios de potencia o temperatura requieren altas tasas de muestreo más allá del registro ambiental típico. Los modelos de conectividad híbrida se están volviendo comunes para equilibrar la seguridad y la capacidad de respuesta, lo que preserva el cumplimiento durante las auditorías mientras permite la mejora continua para los equipos de operaciones. En conjunto, estos patrones respaldan tanto las expectativas heredadas de BPF como las necesidades de monitoreo continuo en el mercado de data logger.
Nota: Las participaciones de segmento de todos los segmentos individuales están disponibles previa compra del informe


Por Parámetro de Medición:
La Temperatura Domina con el 37,43% mientras los Data Loggers de Humedad se Expanden más Rápido a una CAGR del 10,07%Los dispositivos de temperatura mantuvieron una participación del 37,43% en 2025 en el mercado de data logger, lo que refleja los estrictos controles de cadena de frío y almacenamiento en los programas de ciencias de la vida y seguridad alimentaria. La guía actualizada de los CDC sobre el almacenamiento de vacunas subraya el uso de sondas con amortiguación de glicol para suavizar los picos breves de apertura de puertas, lo que reduce las alarmas molestas y mejora la fidelidad de la señal para refrigeradores y congeladores. Los dispositivos con soporte de calibración intercambiable en caliente minimizan el tiempo de inactividad cuando las instalaciones deben mantener un monitoreo continuo en todas las unidades de almacenamiento. En logística, las normas de transporte hacen referencia a los umbrales de vibración y choque que pueden anular las garantías sin la documentación adecuada, lo que integra aún más el registro multisensor en las rutas de envío.
Se proyecta que los data loggers de humedad crezcan a una CAGR del 10,07% hasta 2031 en el mercado de data logger, ya que los puntos de ajuste de BPF para operaciones estériles esperan un control estricto para gestionar la descarga electrostática y la estabilidad de los materiales. La agricultura y el almacenamiento poscosecha también dependen del seguimiento de la humedad porque los niveles elevados pueden desencadenar el deterioro y la contaminación en granos y productos a granel. Los canales de presión, voltaje, corriente y vibración respaldan la validación de equipos y el mantenimiento predictivo, mientras que los data loggers de CO₂ y calidad del aire interior permiten la ventilación controlada por demanda para reducir el consumo energético de los edificios de acuerdo con las prácticas de ASHRAE 62.1. El registro de pH y conductividad mantiene el cumplimiento en el tratamiento de aguas residuales donde el muestreo automatizado mejora la visibilidad en relación con las tomas manuales, lo que ha sido una brecha frecuente en auditorías anteriores. En general, la amplitud de la cartera por parámetro ayuda a los proveedores a abordar múltiples casos de uso dentro de una misma instalación en el mercado de data logger.
Por Conectividad:
USB Retiene el 45,00% de Participación para Auditorías sin Conexión mientras Bluetooth de Baja Energía Crece a una CAGR del 9,71%La conectividad USB mantuvo una participación del 45,00% en 2025 en el mercado de data logger, respaldada por flujos de trabajo de auditoría con espacio de aire y transferencias de datos rápidas que reducen el tiempo durante las inspecciones. Las instalaciones dependen de las transferencias de datos deterministas para los paquetes de validación donde las redes están segmentadas o restringidas bajo políticas internas que reflejan los estándares de ciberseguridad. En paralelo, Wi-Fi y Ethernet son adecuados para la infraestructura fija cuando el acceso a la red y el soporte de TI están disponibles, aunque la puesta en marcha puede requerir mano de obra adicional para la autenticación empresarial.
Se proyecta que Bluetooth de Baja Energía crezca a una CAGR del 9,71% hasta 2031 en el mercado de data logger, ya que Bluetooth 5.3 amplía el alcance y duplica el rendimiento para las tareas de campo, lo que reduce el tiempo de carga desde los dispositivos a teléfonos y tabletas. Los investigadores de campo ahora combinan aplicaciones para teléfonos inteligentes con almacenes seguros en la nube para eliminar las recuperaciones manuales de implementaciones remotas mientras preservan el contexto completo con etiquetas de ubicación. Los enlaces celulares, incluidos NB-IoT y LTE-M, admiten coberturas remotas donde Wi-Fi no es práctico, y los estándares respaldados por GSMA ofrecen a las organizaciones vías claras para implementaciones globales bajo confiabilidad de nivel operador. Las opciones de LPWAN como LoRaWAN amplían el alcance en todo el sitio con pocas pasarelas y mejoran la economía a medida que las flotas escalan. Los módulos multitransportador que cambian automáticamente entre redes terrestres y satelitales están eliminando los puntos ciegos de cobertura a lo largo de las rutas de larga distancia y los activos en alta mar en el mercado de data logger.
Por Industria de Uso Final:
El Petróleo y el Gas Comandan el 56,12% de Participación en Integridad de Tuberías mientras Alimentos y Bebidas Crece más Rápido a una CAGR del 10,32%El petróleo y el gas representaron el 56,12% de participación en 2025 en el mercado de data logger, lo que refleja el uso intensivo en la integridad de tuberías, la telemetría en la parte superior de la cadena y los programas de seguridad de procesos que dependen del monitoreo de presión, flujo y temperatura para reducir las interrupciones no planificadas. Las condiciones de campo y las largas distancias aumentan el valor de la larga duración de la batería, la conmutación por error satelital y los recintos resistentes a la manipulación para mantener la continuidad. Las empresas de servicios públicos y los operadores de energía implementan el registro en transmisión y subestaciones para satisfacer los estándares de seguridad y auditoría que requieren registros inmutables para eventos de acceso y carga. En el sector sanitario y farmacéutico, las opciones alimentadas por PoE ayudan a eliminar las baterías desechables de las redes hospitalarias mientras se preserva el rendimiento continuo en miles de canales.
Alimentos y bebidas es el segmento de más rápido crecimiento con una CAGR proyectada del 10,32% hasta 2031 en el mercado de data logger, impulsado por los requisitos de trazabilidad y monitoreo de FSMA 204 para alimentos de alto riesgo antes de julio de 2028. Los envíos están adoptando soluciones multisensor que combinan temperatura, humedad, luz y choque para documentar las condiciones y agilizar el manejo de excepciones. Los proveedores de cadena de frío y los proveedores de embalaje están combinando sistemas térmicos pasivos con telemetría en tiempo real para mejorar la economía de los carriles y reducir el riesgo de deterioro. En la automatización de edificios, el registro de CO₂ y calidad del aire interior permite el control de demanda que alinea los volúmenes de aire fresco con los recuentos de ocupación, lo que ahorra energía en campus y complejos. Los casos de uso de monitoreo ambiental continúan expandiéndose con redes meteorológicas y de microclima que alimentan los planes de previsión y resiliencia en el mercado de data logger.
Nota: Las participaciones de segmento de todos los segmentos individuales están disponibles previa compra del informe
Por Factor de Forma:
Los Data Loggers Multicanal Lideran con el 34,30% de Participación para Bancos de Prueba mientras los Dispositivos Portátiles se Expanden a una CAGR del 9,55%Los dispositivos multicanal mantuvieron una participación del 34,30% en 2025 en el mercado de data logger, ya que los altos recuentos de canales y el muestreo rápido respaldan la formación de baterías, las pruebas de motores y otras tareas de validación dinámica. Las plataformas de clase ScopeCorder combinan la adquisición de grado osciloscopio con el registro de larga duración para capturar eventos transitorios que los dispositivos de menor velocidad pierden durante los arranques y la conmutación. Los sistemas de sobremesa y en bastidor siguen siendo esenciales en los laboratorios de metrología e institutos nacionales donde la precisión a largo plazo y la trazabilidad son fundamentales para las mediciones de referencia. Los diseños en carril DIN y montaje en panel añaden densidad en los armarios industriales mientras el aislamiento de canales previene los bucles de tierra en plantas de señal mixta.
Se proyecta que los data loggers portátiles y de mano se expandan a una CAGR del 9,55% hasta 2031 en el mercado de data logger, ya que los ingenieros de campo reemplazan los registros en papel con dispositivos vinculados a dispositivos móviles que descargan grandes volúmenes en segundos. Las formas de memoria USB continúan sirviendo a los mensajeros y equipos de servicio que necesitan registros de cadena de frío a prueba de manipulaciones con flujos de trabajo simples y sondas con amortiguación de glicol para filtrar las alarmas molestas. Los equipos de investigación utilizan controladores robustos para estaciones remotas en climas extremos, lo que otorga una prima al tiempo de actividad, los amplios rangos de operación y el largo MTBF. En todas las categorías, los proveedores también están conectando las necesidades de auditoría sin conexión con la transmisión en vivo para el monitoreo continuo al ofrecer diseños multimodo y aplicaciones para teléfonos inteligentes en el mercado de data logger.
Análisis Geográfico
Mercado de Registradores de Datos de América del Norte
América del Norte tuvo una participación del 56,00% en 2025 en el mercado de registradores de datos, lo que refleja una amplia base instalada en almacenamiento con control de temperatura, infraestructura eléctrica y programas de fabricación regulados. Los plazos de la FSMA 204 están impulsando el despliegue de software y dispositivos que automatizan la trazabilidad y consolidan las excepciones para agilizar las decisiones de liberación en la distribución de alimentos y el comercio minorista. Las normas del sector eléctrico refuerzan el despliegue de registradores con larga retención y registros a prueba de manipulaciones en subestaciones y centros de control. Las políticas de gestión de vacunas continúan influyendo en la selección de dispositivos y sondas en clínicas y farmacias, lo que respalda flujos de trabajo estandarizados de monitoreo y respuesta. En I+D y fabricación de baterías, el registro de múltiples canales para parámetros térmicos y eléctricos ayuda a validar la formación y la calidad de las celdas en las líneas de puesta en marcha. Las redes ambientales remotas dependen de controladores robustos con amplios rangos de temperatura para operar durante los inviernos y en ubicaciones aisladas.
Mercado de Registradores de Datos de Asia-Pacífico
Se proyecta que Asia-Pacífico crezca a la mayor velocidad con una CAGR del 5,98% hasta 2031 en el mercado de registradores de datos, impulsado por inversiones en fabricación inteligente y cadenas de suministro farmacéuticas y electrónicas orientadas a la exportación. El aumento de las exportaciones farmacéuticas de India incrementa la demanda de logística conforme a las Buenas Prácticas de Distribución (BPD) y visibilidad de última milla con registro continuo desde la planta hasta el puerto. Los clústeres de fabricación de baterías y semiconductores utilizan escaneo a escala de milisegundos para respaldar el control de procesos y la calidad en salas limpias, lo que favorece las plataformas modulares de adquisición de datos. En agricultura e infraestructura remota, los despliegues de LoRaWAN abarcan grandes áreas con un número reducido de pasarelas para rastrear las condiciones ambientales y el estado de los equipos. Para activos en alta mar y remotos que carecen de cobertura terrestre consistente, los módulos celulares certificados para redes no terrestres están ampliando el alcance de la telemetría con enlaces satelitales directos en el mercado de registradores de datos.
Mercado de Registradores de Datos de Europa
Europa tuvo una participación del 24,00% en 2025 en el mercado de registradores de datos, ya que las expectativas de monitoreo del Anexo 1 continúan orientando las inversiones en fabricación y almacenamiento en ciencias de la vida. Los proveedores han ampliado la capacidad logística regional para acortar los plazos de entrega de registradores y sondas validados, lo que respalda los ciclos de renovación impulsados por el cumplimiento normativo. La planificación de la transición energética y la modernización de la red aumentan el uso del registro de datos para equilibrar las energías renovables y el almacenamiento, lo que constituye un pilar de las estrategias energéticas nacionales. Las buenas prácticas de distribución en el Reino Unido continúan exigiendo registros electrónicos de temperatura, lo que ha expandido el registro por Wi-Fi en almacenes y flotas de transporte. En el sur de Europa, el crecimiento de la energía eólica y solar, junto con los planes de instalaciones en alta mar, respaldan un mayor registro en góndolas y estaciones meteorológicas para controles predictivos y mantenimiento en el mercado de registradores de datos.

Panorama regulatorio
Los requisitos regulatorios para registros regulados y monitoreo validado continúan configurando los criterios de adquisición de registradores de datos en los sectores farmacéutico, alimentario y de infraestructura crítica. En Estados Unidos, los registros y firmas electrónicas de 21 CFR Part 11 y las expectativas de monitoreo ambiental de EU GMP Annex 1 impulsan las funciones de pistas de auditoría, integridad de las marcas de tiempo y control de acceso, mientras que el cumplimiento de trazabilidad electrónica de FSMA 204 aún vence en julio de 2028.
Análisis de la cadena de valor
La cadena de valor abarca elementos de detección y sondas, front-ends de señal mixta y MCU industriales, módulos de conectividad (USB, Bluetooth Low Energy, Wi-Fi/Ethernet y celular/LPWAN), subsistemas de carcasa y energía, firmware y software de borde, y aplicaciones en la nube o locales para paneles de control, alertas, informes de validación y archivos de largo plazo. Los fabricantes de dispositivos y proveedores de plataformas empaquetan calibración, verificación y documentación regulada (por ejemplo, informes listos para Part 11 y flujos de trabajo controlados) como servicios de ciclo de vida, con un valor de software y documentación combinado que puede igualar o superar el valor del hardware en implementaciones farmacéuticas, alimentarias y de infraestructura crítica.
Panorama Competitivo
El mercado de data logger sigue siendo fragmentado, con los cinco principales proveedores representando entre el 25% y el 30% de participación combinada, mientras que una larga cola de especialistas regionales atiende la cadena de frío. Testo adquirió ELPRO-BUCHS AG para combinar la instrumentación de HVAC con soluciones de validación farmacéutica y alinear los paquetes de hardware y software para los usuarios globales de cadena de frío. LI-COR completó la adquisición de Onset, lo que unifica la medición de gases de efecto invernadero con las redes de sensores ambientales HOBO ampliamente utilizadas en la investigación de campo. Vaisala se expandió hacia las líneas de negocio de inteligencia meteorológica y climática a través de adquisiciones específicas, al tiempo que lanzó plataformas de data logger alimentadas por PoE para reducir el mantenimiento en redes clínicas y de laboratorio. Los proveedores también están avanzando en la conectividad híbrida con dispositivos que ofrecen validación sin conexión más transmisión en vivo para el monitoreo continuo en el mercado de data logger.
La diferenciación tecnológica se centra en el análisis en el borde, las integraciones seguras en la nube y la conectividad multitransportador. ABB y Red Hat avanzaron en la orquestación en el borde para ejecutar análisis localmente en las industrias de procesos, reduciendo la latencia y la dependencia del ancho de banda para el monitoreo de calidad. Los registradores sin papel de alta velocidad de adquisición de datos y larga retención continúan siendo el ancla para los casos de uso de energía y fabricación donde se requieren tanto trazas detalladas como archivos seguros. En los flujos de trabajo conectados a la nube, los marcos de ciberseguridad y las expectativas de SBOM influyen en las listas de verificación de los compradores y las hojas de ruta de los proveedores para los entornos validados. Los dispositivos multiprotocolo con Bluetooth, Wi-Fi, Ethernet y LPWAN son ahora estándar en las nuevas líneas de productos en el mercado de data logger.
Las oportunidades de espacio en blanco incluyen el SaaS predictivo que fusiona las firmas de vibración, temperatura y corriente para pronosticar fallas y reducir el tiempo de inactividad, así como los módulos celulares-satelitales que eliminan los puntos ciegos para las rutas de larga distancia y en alta mar. Las nuevas ofertas están automatizando la cualificación y el mapeo continuo de temperatura para las operaciones GxP a fin de comprimir los plazos mientras se mantiene el cumplimiento con la Parte 11. Las necesidades específicas de espectro regional, las certificaciones y las líneas de base de seguridad aún dan forma a las variantes de productos y los planes de comercialización en las carteras globales en el mercado de data logger.
Líderes de la Industria de Data Logger
Testo SE & Co. KGaA
Onset Computer Corporation
Hioki E.E. Corporation
Yokogawa Electric Corporation
Campbell Scientific, Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Registradores de Datos
- Testo SE & Co. KGaA
- Vaisala Oyj
- Onset Computer Corporation
- Hioki E.E. Corporation
- Campbell Scientific, Inc.
- Yokogawa Electric Corporation
- OMEGA Engineering, Inc.
- Rotronic AG
- T&D Corporation
- Lascar Electronics Ltd
- MadgeTech, Inc.
- Delphin Technology AG
- Sensitech Inc.
- Dickson/Unigage, Inc.
- Graphtec Corporation
- Advantech Co., Ltd.
- Keysight Technologies, Inc.
- National Instruments Corporation
- OMRON Corporation
- HIOKI Singapore Pte. Ltd.
- ELPRO-BUCHS AG
- Monnit Corporation

Oportunidades de mercado y perspectivas futuras
Están surgiendo oportunidades a medida que las organizaciones pasan del registro solo por dispositivo hacia operaciones de datos unificadas que conectan flotas de registradores con flujos de trabajo más amplios de calidad, mantenimiento y gestión de energía. La evidencia de campo indica que las arquitecturas de borde a nube están migrando hacia modelos distribuidos que usan MQTT (incluido Sparkplug B) y enfoques de espacio de nombres unificado, lo que respalda la ingesta interoperable, la gobernanza y la evidencia lista para auditoría en protocolos mixtos (OPC UA, Modbus TCP, BACnet/IP) sin necesidad de reemplazos forzados. El creciente énfasis en la ciberseguridad por diseño para dispositivos conectados, reforzado por NIST IR 8259r1 y directrices relacionadas, también impulsa la demanda de pilas de software listas para SBOM, mecanismos de actualización seguros y controles de acceso defendibles en los ecosistemas de registradores.
Recent Industry Developments in Mercado de Registradores de Datos
- Julio de 2026: Una actualización importante del hub de integraciones, SensorHubb 3.0, introdujo acceso mediante agentes de IA e inteligencia de sensores multiprotocolo, permitiendo la ingesta interoperable en MQTT, OPC UA, Modbus y otros protocolos. Esto mejora el intercambio de datos entre sistemas para los ecosistemas de registradores y respalda una implementación más rápida de redes de sensores multiprotocolo.
- Enero de 2025: Se aprobó una expansión de 18,2 millones de EUR en Kirchzarten para aumentar la capacidad de calibración en Alemania, con traslado previsto para el tercer trimestre de 2026. La mayor capacidad de calibración está destinada a respaldar a clientes regulados que operan grandes flotas de registradores con trazabilidad documentada.
- Julio de 2024: Una extensión modular de medición de energía para registradores de datos amplió las capacidades multicanal a 120 canales. La actualización amplía los casos de uso abordables en electrónica de potencia, energías renovables y pruebas de alta tensión, al permitir el registro sincronizado multipunto con escalabilidad modular.


Mercado de Registradores de Datos Alcance del informe y metodología de investigación
Definición y alcance del mercado
Este mercado se calcula como los ingresos generados por registradores de datos de hardware y registradores de adquisición de datos estrechamente relacionados que capturan, almacenan y transfieren señales medidas para su posterior análisis en casos de uso industriales y comerciales.
Exclusiones de alcance: Excluimos los teléfonos inteligentes y tabletas de consumo de uso general que actúan solo como dispositivos de visualización, salvo que se vendan como parte de una solución de registrador de datos dedicada.
Descripción general de la segmentación
- Por Tipo
- Data Loggers Independientes
- Sistemas Automatizados y Módulos
- Data Loggers de Adquisición de Datos Conectados a PC
- Registradores sin Papel
- Por Parámetro de Medición
- Data Loggers de Temperatura
- Data Loggers de Humedad
- Data Loggers de Presión
- Data Loggers de Voltaje y Corriente
- Data Loggers de Vibración y Choque
- Data Loggers de CO₂ y Calidad del Aire Interior
- Data Loggers de pH y Conductividad
- Por Conectividad
- USB
- Bluetooth de Baja Energía
- Wi-Fi
- Ethernet
- Celular (2G a 5G, LTE-M, NB-IoT)
- Sub-GHz y LPWAN (LoRa, Zigbee)
- Por Industria de Uso Final
- Farmacéutica y Sanitaria
- Alimentos y Bebidas
- Petróleo y Gas
- Fabricación y Automatización Industrial
- Energía y Electricidad
- Monitoreo Ambiental y Meteorológico
- Automatización de Edificios y HVAC
- Transporte y Logística
- Por Factor de Forma
- Data Loggers Portátiles y de Mano
- Data Loggers en Memoria USB
- Data Loggers Monocanal
- Data Loggers Multicanal
- Sistemas Montados en Bastidor y de Sobremesa
- Data Loggers en Carril DIN y Montados en Panel
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- América del Sur
- Brasil
- Argentina
- Chile
- Resto de América del Sur
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Rusia
- Resto de Europa
- Asia-Pacífico
- China
- India
- Japón
- Corea del Sur
- Australia
- Sudeste Asiático
- Resto de Asia-Pacífico
- Oriente Medio
- Arabia Saudita
- Emiratos Árabes Unidos
- Turquía
- Israel
- Resto de Oriente Medio
- África
- Sudáfrica
- Nigeria
- Egipto
- Kenia
- Resto de África
- América del Norte
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
El trabajo documental comienza con la búsqueda de series de datos públicas que muestren dónde aumenta la demanda de registro y monitoreo de nivel de cumplimiento, y dónde se ralentizan las instalaciones. Nos referimos a fuentes como la Oficina de Estadísticas Laborales de EE. UU. (actividad industrial), las directrices de la FDA de EE. UU. y de EU GMP (necesidades de cadena de frío y auditoría), las páginas de normas ISO e IEC para referencias de instrumentación y calibración, y las publicaciones de la EPA de EE. UU. o la EEA para programas de monitoreo ambiental.
Para fundamentar el modelo, también revisamos folletos de fabricantes, catálogos de productos y listas de precios cuando están disponibles públicamente, seguido de informes anuales de empresas, presentaciones de resultados y artículos de prensa fiables que mencionen tendencias de pedidos o exposición a mercados finales. Se utilizan bases de datos de patentes para rastrear cambios como módulos inalámbricos, conectividad de bajo consumo y detección multiparamétrica que pueden alterar la velocidad de adopción y los precios de venta promedio. Para los desgloses financieros de empresas difíciles de encontrar, recurrimos a una suscripción de pago de datos financieros e inteligencia empresarial, y las fuentes aquí listadas son solo ilustrativas, ya que se consultaron muchas otras referencias públicas para validar y aclarar los supuestos.
Entrevistas y encuestas primarias
El trabajo primario se centró en entrevistas y encuestas breves con fabricantes, socios de canal, integradores de sistemas y usuarios finales que compran registradores para operaciones reguladas o críticas para el tiempo de actividad. Cubrimos las principales regiones de demanda para confirmar qué se está comprando realmente, qué opciones de conectividad se prefieren y cómo los ciclos de reemplazo y las necesidades de calibración afectan el gasto anual.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 29% | Directivos (CXO): 18% | APAC: 43% |
| Nivel medio: 51% | Líderes funcionales/de unidad: 25% | EMEA: 36% |
| Actores más pequeños: 20% | Gerentes: 57% | América: 21% |
Dimensionamiento y previsión del mercado
El dimensionamiento comienza con una construcción de arriba hacia abajo en la que el gasto en instrumentación y monitoreo se reconstruye utilizando grupos de demanda por industria de uso final, y luego se filtra por la proporción que típicamente requiere registro continuo por cumplimiento, trazabilidad o confiabilidad de activos. Una vez establecido ese total, se corrobora mediante verificaciones selectivas de abajo hacia arriba, como ingresos muestreados de líneas de productos, verificaciones de precios de canal y un enfoque simple de unidades por precio de venta promedio para algunas categorías de registradores de alto volumen, que luego se utiliza para ajustar valores atípicos.
Los insumos utilizados en el modelo incluyen señales de producción industrial y gasto en mantenimiento, la intensidad de cumplimiento de cadena de frío y almacenamiento en farmacéutica y alimentos, el cambio de mezcla de USB a conectividad inalámbrica y LPWAN, el precio promedio de canal por factor de forma (portátil, de bastidor, de riel DIN), y los ciclos de reemplazo o recalibración que impulsan las compras repetidas. La previsión se basa en un análisis de escenarios respaldado por opiniones de expertos sobre automatización de fábricas, programas de monitoreo ambiental y el ritmo de digitalización en instalaciones reguladas. Cuando faltan desgloses públicos, las cuotas se infieren a partir de patrones repetidos de entrevistas y se someten a pruebas de tensión para que ningún supuesto individual desplace demasiado la cifra final.
Validación de datos y ciclo de actualización
Los resultados se verifican de forma cruzada con señales independientes, como las tendencias de gasto de capital en mercados finales, indicadores indirectos de envíos y movimientos de precios, y luego se realizan comprobaciones de variación a nivel regional y de aplicación antes de la aprobación final. Si una estimación parece inconsistente con lo que describen los encuestados en los ciclos de adquisición, se activa un breve recontacto para confirmar el factor determinante y revisar los supuestos.
El informe se actualiza en un ciclo anual, y se realizan actualizaciones provisionales cuando eventos importantes modifican la demanda, la oferta o los precios. Antes de la entrega, realizamos una revisión final para garantizar que las últimas publicaciones públicas y los aprendizajes recientes de las entrevistas se reflejen en los gráficos y totales.
Estimación del mercado de registradores de datos de Mordor Intelligence en comparación con otras estimaciones publicadas
Los tamaños de mercado publicados para registradores de datos pueden parecer muy diferentes entre sí porque el alcance no es consistente y el término registrador de datos se usa de forma laxa en dispositivos y software. Las diferencias también provienen del año utilizado como punto de partida, la periodicidad de la moneda y si la estimación se construye a partir de indicadores reales de demanda o de extrapolaciones amplias por categoría.
La principal brecha proviene de mezclar hardware de registro dedicado con dispositivos móviles no relacionados, mientras que Mordor Intelligence solo cuenta registradores de datos y grabadores diseñados específicamente y vinculados a parámetros de medición y opciones de conectividad, y luego valida los totales frente a la adopción en uso final y los ciclos de reemplazo.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 9,19 mil millones de USD (2026) | |
| Editorial de la Industria A | 11,04 mil millones de USD (2025) | El alcance parece incluir categorías de dispositivos de consumo y casos de uso tipo aplicación, lo que puede inflar el total en comparación con una definición centrada en hardware. Su año base y la periodicidad de la moneda también difieren, lo que puede ampliar la brecha cuando cambian los precios. |
| Consultora Regional B | 2,80 mil millones de USD (2025) | Esta estimación parece más limitada y probablemente capta solo tipos de productos seleccionados o aplicaciones de uso final limitadas, dejando fuera los registradores sin papel y varios usos industriales multiparamétricos. La ventana de previsión más larga también sugiere supuestos diferentes de adopción y progresión de precios de venta promedio. |
En conjunto, la dispersión se explica principalmente por lo que se cuenta como registrador de datos y cómo se traduce la demanda de uso final en dólares. Al vincular el total a factores de compra observables, como las necesidades de monitoreo regulado, la combinación de conectividad y el comportamiento de reemplazo, la cifra final se mantiene trazable a insumos claros y pasos repetibles.


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual y las perspectivas de crecimiento del mercado de data logger?
El tamaño del mercado de data logger es de 9,19 mil millones de USD en 2026 y se proyecta que alcance los 14,12 mil millones de USD en 2031 a una CAGR del 8,97%.
¿Qué segmento de uso final está creciendo más rápido en el mercado de data logger?
Alimentos y bebidas es el uso final de más rápido crecimiento con una CAGR proyectada del 10,32% hasta 2031, respaldado por los requisitos de trazabilidad de FSMA 204 y las necesidades de monitoreo continuo.
¿Qué tipo de producto lidera el mercado de data logger?
Los dispositivos independientes lideran con una participación del 43,23% en 2025, mientras que se proyecta que las unidades inalámbricas crezcan a una CAGR del 9,15% hasta 2031.
¿Qué conectividad está ganando participación en el mercado de data logger?
Se proyecta que Bluetooth de Baja Energía se expanda a una CAGR del 9,71% hasta 2031, impulsado por los flujos de trabajo de puesta en marcha en campo y carga móvil.
¿Qué región lidera y cuál crece más rápido en el mercado de data logger?
América del Norte lidera con una participación del 56,00% en 2025, y se proyecta que Asia-Pacífico crezca más rápido a una CAGR del 5,98% hasta 2031.
¿Cuáles son las principales fuerzas de cumplimiento que dan forma al mercado de data logger?
21 CFR Parte 11, el Anexo 1 de las BPF de la UE y FSMA 204 son las fuerzas clave, y impulsan la adopción de sistemas de monitoreo validados, seguros y trazables.
Última actualización de la página el:



