
Tamaño y Cuota del Mercado de Construcción Residencial de EE. UU.
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
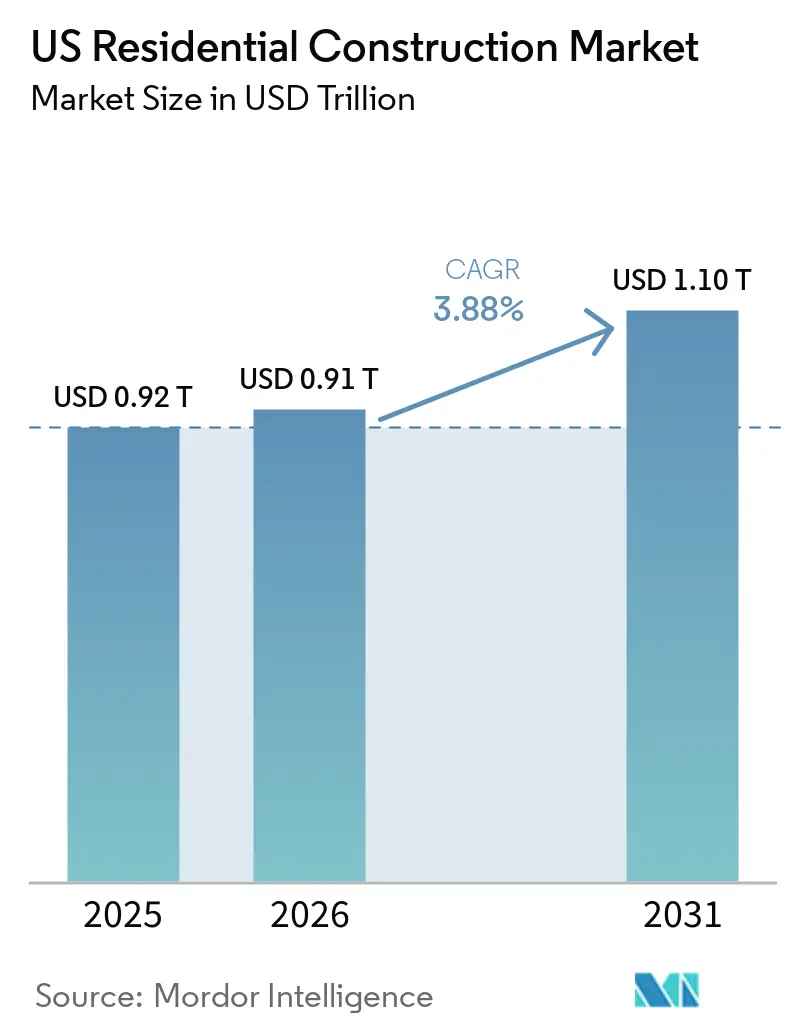
| Tamaño del mercado en el año base (2025) | 0.92 Billones de dólares |
| Tamaño del Mercado (2026) | 0.91 Billones de dólares |
| Tamaño del Mercado (2031) | 1.10 Billones de dólares |
| Tasa de crecimiento (2026 - 2031) | 3.88 % |
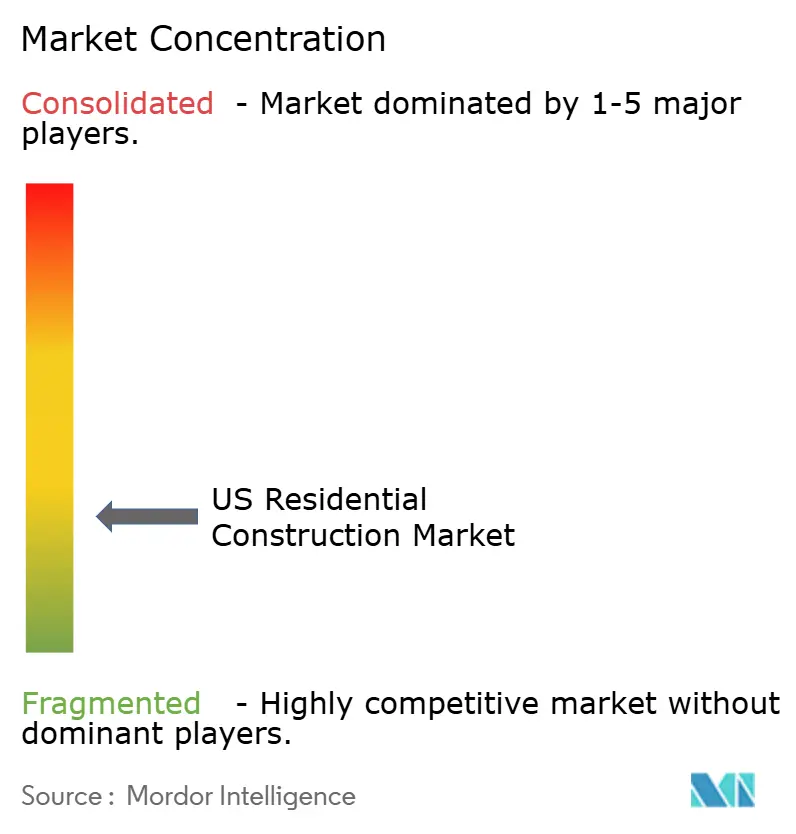
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Construcción Residencial de EE. UU. por Mordor Intelligence
El tamaño del Mercado de Construcción Residencial en EE. UU. se valoró en 0,91 billones de USD en 2025 y se estima que crecerá desde 0,9 billones de USD en 2026 hasta alcanzar 1,09 billones de USD en 2031, a una CAGR del 3,88% durante el período de pronóstico (2026-2031).
El sólido impulso demográfico, las mayores asignaciones de capital institucional y la acelerada adopción tecnológica anclan esta expansión, incluso cuando los promotores navegan los cambios cíclicos en las tasas hipotecarias. La migración hacia las metrópolis del Cinturón Solar, las reformas de zonificación favorables y los incentivos federales de eficiencia energética amplían la base de demanda. Los constructores se diferencian cada vez más mediante la prefabricación, la impresión 3D y las plataformas de gestión de proyectos basadas en datos, mientras que los riesgos cambiantes de seguros y suministro de agua obligan a la diversificación geográfica. En conjunto, estas fuerzas reconfiguran el mercado de construcción residencial en EE. UU. como una oportunidad de infraestructura estratégica, en lugar de una apuesta sensible a los ciclos de tasas a corto plazo.
Conclusiones Clave del Informe
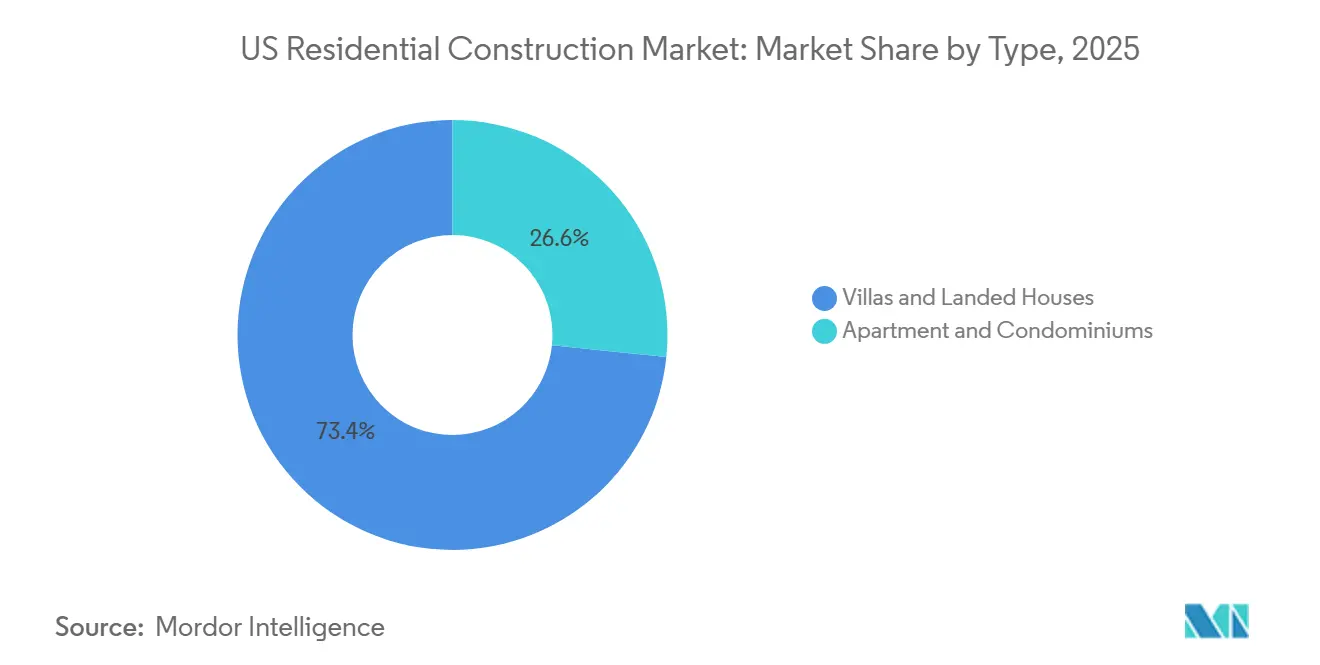
- Por tipo de propiedad, las villas y casas unifamiliares representaron el 73,36% de la participación del mercado de construcción residencial en Estados Unidos en 2025, mientras que se prevé que los apartamentos y condominios crezcan a una CAGR del 4,30% hasta 2031.
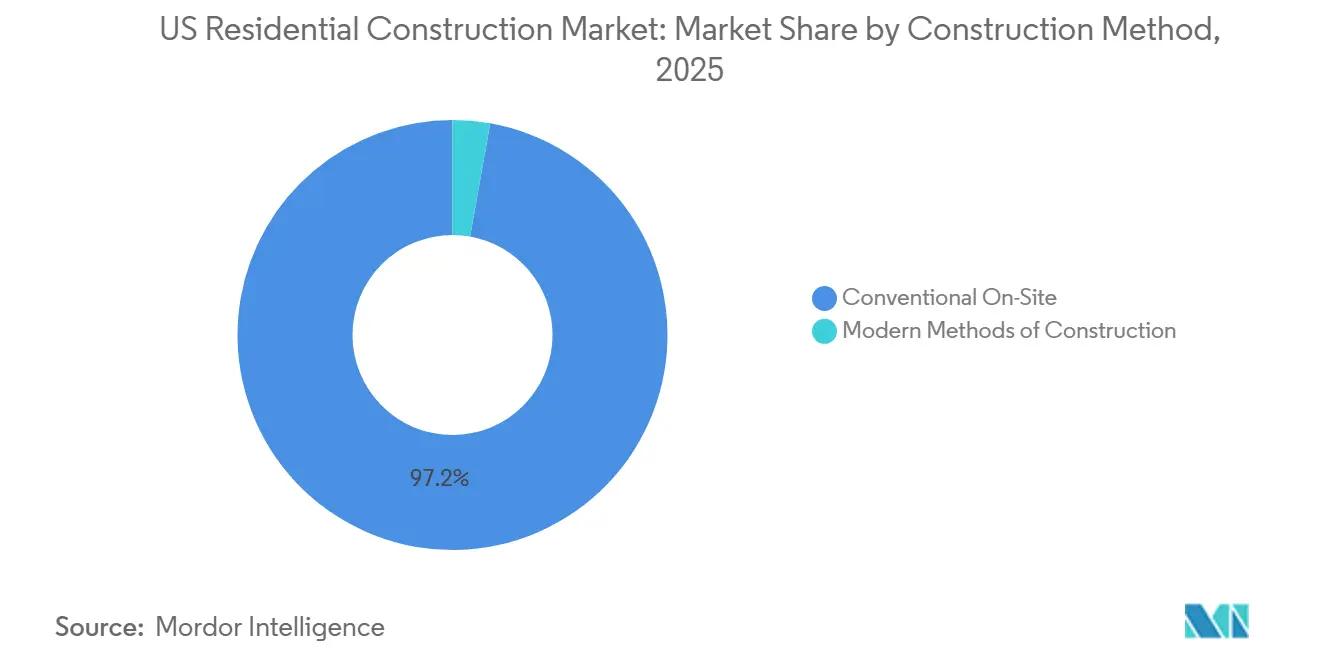
- Por método de construcción, la construcción convencional en obra representó el 97,19% de la participación del mercado de construcción residencial en Estados Unidos en 2025; se prevé que la construcción prefabricada y modular crezca a una CAGR del 5,20% hasta 2031.
- Por tipo de construcción, la obra nueva representó el 59,43% de la participación del mercado de construcción residencial en Estados Unidos en 2025, mientras que se prevé que la renovación crezca a una CAGR del 4,65% hasta 2031.
- Por fuente de inversión, la inversión privada representó el 98,65% de la participación del mercado de construcción residencial en Estados Unidos en 2025, mientras que se prevé que la inversión pública crezca a una CAGR del 4,32% hasta 2031.
- Por región, el Sureste representó el 35,21% de la participación del mercado de construcción residencial en Estados Unidos en 2025, mientras que se prevé que el Noreste crezca a la CAGR más rápida del 4,54% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| La caída de las tasas hipotecarias mejora la asequibilidad | +1.2% | Nacional, con mayor impacto en el Noreste y el Oeste | Mediano plazo (2-4 años) |
| Auge en la formación de hogares de la generación millennial | +0.8% | Nacional, concentrado en los corredores de crecimiento del Sureste y el Oeste | Largo plazo (≥ 4 años) |
| Flujos de capital institucional hacia el alquiler de obra nueva | +0.7% | Mercados principales del Sureste y el Oeste, expandiéndose hacia áreas metropolitanas secundarias | Mediano plazo (2-4 años) |
| El envejecimiento del parque de viviendas impulsa la remodelación | +0.6% | Nacional, con énfasis en los mercados históricos del Noreste y el Medio Oeste | Largo plazo (≥ 4 años) |
| Reformas de zonificación estatales para mayor densidad | +0.5% | Estados de la Costa Oeste, expandiéndose hacia municipios progresistas del Noreste | Largo plazo (≥ 4 años) |
| Los créditos fiscales del IRA para bombas de calor aceleran las retrofits | +0.4% | Nacional, con mayor adopción en regiones de clima frío | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
La Caída de las Tasas Hipotecarias Mejora la Asequibilidad
Las tasas hipotecarias que bajan del 7% a cerca del 6% hacia finales de 2025 restauran aproximadamente el 15% de poder adquisitivo adicional, estimulando la demanda de viviendas nuevas en todos los segmentos de precio. El contexto de tasas a la baja afloja el "bloqueo de tasas" que mantuvo a los propietarios actuales al margen, empujando a más compradores hacia la obra nueva. Los compradores por primera vez conforman ahora la mayoría de los préstamos financiados y prefieren viviendas energéticamente eficientes y preparadas para la tecnología. Los constructores responden con superficies menores y paquetes de hogar inteligente, especialmente en áreas metropolitanas secundarias con abundante empleo. El efecto combinado es una curva de demanda más amplia y resiliente, que amortigua el mercado de construcción residencial de EE. UU. frente a la futura volatilidad de las tasas.
Auge en la Formación de Hogares de la Generación Millennial
Los millennials de entre 28 y 43 años contribuirán con aproximadamente el 70% de la creación de nuevos hogares hasta 2030, impulsando una demanda estructural que trasciende las fluctuaciones económicas a corto plazo. Su preferencia por comunidades transitables y con abundantes servicios acelera los proyectos de mayor densidad cerca de los nodos de transporte. Las expectativas digitales del grupo hacen indispensables el acceso sin contacto, la integración solar y el mantenimiento gestionado mediante aplicaciones. Las áreas metropolitanas del Cinturón Solar, como Austin y Raleigh, atraen un interés desproporcionado debido a los menores costos de vida y los sólidos mercados laborales. Esta ola demográfica sustenta la visibilidad del volumen a largo plazo en los segmentos de vivienda unifamiliar y multifamiliar[1].
Flujos de Capital Institucional hacia el Alquiler de Obra Nueva
Los inversores institucionales destinan más de USD 50.000 millones anuales a comunidades de alquiler unifamiliar y de alquiler de obra nueva (BTR, por sus siglas en inglés), reformando los estándares de producto y los requisitos de volumen. Los desarrollos BTR favorecen planos de planta estandarizados, acabados duraderos y mantenimiento centralizado, lo que eleva los costos por unidad pero mejora la economía del ciclo de vida. La concentración de capital en las áreas metropolitanas del Cinturón Solar lleva la capacidad de construcción al límite, lo que impulsa un mayor uso de soluciones modulares y de paneles. El enfoque de los inversores en flujos de caja predecibles impulsa aún más la demanda de materiales de bajo carbono y bajo mantenimiento. Como resultado, la ola BTR incorpora un nuevo segmento de clientes estable dentro del mercado de construcción residencial de EE. UU.
El Envejecimiento del Parque de Viviendas Impulsa la Remodelación
La vivienda media en EE. UU. tiene aproximadamente 40 años de antigüedad, y el 38% de las viviendas son anteriores a 1980, lo que requiere importantes actualizaciones de sistemas. Las retrofits de eficiencia energética impulsadas por créditos federales promedian entre USD 25.000 y 50.000 e incluyen instalaciones de bombas de calor ahora elegibles para incentivos fiscales del 30%. Las renovaciones frecuentemente alcanzan valores de proyecto similares a los de obra nueva en áreas metropolitanas con escasez de suelo, ampliando efectivamente las cargas de trabajo de construcción. Los contratistas que equilibran la renovación y las obras de nueva planta pueden mitigar los vaivenes cíclicos, mientras que los oficios especializados —climatización, aislamiento y electricidad— experimentan una demanda sostenida y primas salariales. El auge de las retrofits añade así una capa secular al perfil de crecimiento del mercado de construcción residencial de EE. UU.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Escasez de mano de obra cualificada | -0.9% | Nacional, con impactos agudos en los mercados de alto crecimiento del Cinturón Solar | Mediano plazo (2-4 años) |
| Costos de materiales volátiles | -0.6% | Nacional, con variaciones regionales basadas en costos de transporte | Corto plazo (≤ 2 años) |
| Incrementos en las primas de seguros en zonas de riesgo climático | -0.4% | Regiones costeras y zonas propensas a incendios forestales en el Oeste | Largo plazo (≥ 4 años) |
| Moratorias de construcción por escasez de agua | -0.3% | Región Suroeste, especialmente Arizona y Nevada | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Escasez de Mano de Obra Cualificada
Las nóminas de construcción siguen siendo casi 400.000 trabajadores por debajo de su máximo de 2007, lo que infla los salarios entre un 15 y un 20% en las áreas metropolitanas de rápido crecimiento. La escasez en los oficios especializados prolonga los cronogramas y obliga a los constructores a mantener equipos internos más grandes o a pagar tarifas preferenciales a los subcontratistas. La incertidumbre en la política migratoria agrava las brechas regionales, particularmente en Texas y Florida. Estas presiones aceleran la inversión en robótica, prefabricación e impresión en 3D, aunque los períodos de puesta en marcha limitan el alivio a corto plazo. En consecuencia, la escasez de mano de obra lastra la producción proyectada y los márgenes en todo el mercado de construcción residencial de EE. UU.
Costos de Materiales Volátiles
Los precios de la madera han oscilado entre USD 300 y 1.200 por millar de pies tablares desde 2023, socavando la visibilidad de costos. El acero, el concreto y el cobre también fluctúan por las disrupciones en el suministro global y los cambios arancelarios, añadiendo un riesgo presupuestario del 8 al 12%. Los grandes constructores públicos se cubren con contratos a plazo, mientras que los pequeños contratistas absorben los impactos en los márgenes o reprician los trabajos a mitad de ciclo. Las disparidades regionales en fletes amplían aún más las brechas en los costos de entrega, orientando el desarrollo hacia mercados próximos a los materiales. La volatilidad persistente modera el apetito por el riesgo dentro del mercado de construcción residencial de EE. UU.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo:
Los Apartamentos Lideran el Cambio hacia la Densidad UrbanaPor tipo de propiedad, las villas y casas unifamiliares representaron el 73,36% de la participación del mercado de construcción residencial en Estados Unidos en 2025, mientras que se prevé que los apartamentos y condominios crezcan a una CAGR del 4,30% hasta 2031. El apetito inversor por activos listos para escalar y generadores de rentas, junto con las preferencias de los millennials por comunidades transitables, convergen para impulsar las carteras multifamiliares en corredores orientados al transporte público. Los proyectos integran cada vez más salones de trabajo compartido, estacionamientos preparados para vehículos eléctricos y casilleros centralizados para paquetes, al servicio de los estilos de vida digitales.
La construcción unifamiliar se adapta mediante lotes más pequeños, viviendas pareadas y servicios comunitarios que imitan la comodidad urbana. Constructores como D.R. Horton han lanzado líneas de alquiler de viviendas independientes en Texas y Florida, lo que refleja la polinización cruzada entre segmentos. La disponibilidad de suelo y las normas de tasación aún anclan las villas y casas unifamiliares en el 60,85% del volumen de 2025, pero los formatos de mayor densidad van ganando terreno de forma constante a medida que los municipios persiguen mandatos de oferta de vivienda. En general, la evolución de la combinación de productos amplía el mercado de construcción residencial en EE. UU. al que se puede acceder.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la compra del informe


Por Tipo de Construcción:
La Renovación se AceleraLa actividad de obra nueva mantuvo una participación del 59,43% en 2025, aunque los proyectos de renovación se expandieron más rápido, a una CAGR del 4,65%, impulsados por el envejecimiento del parque inmobiliario y el apoyo de créditos fiscales. Los paquetes de retrofitting energético, las ampliaciones de cocinas y las conversiones de unidades de vivienda accesoria elevan los presupuestos típicos por encima de los 75.000 USD, rivalizando con las obras nuevas de entrada. Los contratistas especializados en flujos de trabajo en viviendas ocupadas ganan poder de fijación de precios y negocios recurrentes.
Las carteras de proyectos se incrementan en los barrios históricos del Noreste y el Medio Oeste, donde la escasez de suelo limita el desarrollo desde cero. Constructores como Lennar han lanzado divisiones dedicadas a la remodelación para cubrir el riesgo cíclico y satisfacer la demanda de los clientes. El sólido nicho del retrofitting, por tanto, profundiza la resiliencia del tamaño del mercado de construcción residencial en EE. UU.
Por Método de Construcción:
Los Métodos Modernos Ganan TerrenoPor método de construcción, la construcción convencional en obra representó el 97,19% de la participación del mercado de construcción residencial en Estados Unidos en 2025; se prevé que la construcción prefabricada y modular crezca a una CAGR del 5,20% hasta 2031. La fabricación fuera de obra reduce la mano de obra en sitio hasta en un 40% y limita los retrasos por condiciones climáticas, lo que resulta atractivo en regiones de salarios elevados y clima variable.
Los grandes constructores nacionales se asocian con empresas emergentes tecnológicas para escalar plantas de paneles y líneas de enmarcado robótico. Las subvenciones de investigación de 600.000 USD del HUD para viviendas impresas en 3D en Alaska ponen de relieve el apoyo de las políticas públicas. Aunque la aceptación normativa y la logística de transporte aún limitan la adopción, las técnicas modernas están preparadas para elevar la calidad y la velocidad, reforzando la productividad en toda la industria de construcción residencial en EE. UU.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la compra del informe
Por Fuente de Inversión:
El Capital Privado DominaPor fuente de inversión, la inversión privada representó el 98,65% de la participación del mercado de construcción residencial en Estados Unidos en 2025, mientras que se prevé que la inversión pública crezca a una CAGR del 4,32% hasta 2031. Los programas federales como la iniciativa PRICE de 225 millones de USD tienen como objetivo la mejora de comunidades de viviendas prefabricadas, lo que cataliza la demanda de contratistas en regiones con restricciones de asequibilidad.
Las asociaciones público-privadas combinan suelo municipal con la experiencia de los constructores para cumplir los mandatos de inclusión. Estados como California aplican bonos exentos de impuestos y bonificaciones de densidad, mientras que Florida apuesta por ecosistemas privados de alquiler construido para tal fin. La combinación de financiamiento mixto amplía el embudo de proyectos listos para ejecutar, mejorando la liquidez en todo el mercado de construcción residencial en EE. UU.
Análisis Geográfico
El Sureste mantuvo una participación del 41,12% en 2025, impulsado por reubicaciones corporativas, flujos de población y zonificación favorable al crecimiento. Los corredores metropolitanos de Florida, desde Orlando hasta Tampa, lideran la emisión de permisos, mientras que Georgia y Carolina del Norte atraen a empleadores de logística y tecnología que sostienen la demanda de vivienda. Las aprobaciones simplificadas y la abundante disponibilidad de terrenos urbanizables permiten que las grandes comunidades de planificación integral escalen rápidamente, manteniendo el volumen incluso en medio de la volatilidad del ciclo crediticio.
En contraste, el Oeste registra la CAGR más alta del 5,71% hasta 2031, a pesar de la elevada carga regulatoria. Los mandatos de densidad de California, las disposiciones de dúplex de Oregón y los incentivos de conservación de agua de Colorado reconfiguran la combinación de formatos hacia casas adosadas y apartamentos de mediana altura. Los promotores de Phoenix navegan las pruebas de disponibilidad de agua y aun así lanzan proyectos de más de 10.000 unidades, aprovechando con frecuencia soluciones de estructura modular para compensar la escasez de mano de obra. Los salarios del sector tecnológico en Seattle y Silicon Valley respaldan precios premium, amortiguando los riesgos de margen derivados de los estrictos códigos de construcción sostenible.
El resurgimiento del Noreste muestra incrementos del 57,9% mensual y del 109,3% interanual en inicios de construcción de vivienda, revirtiendo años de insuficiente edificación. La crónica escasez en Pensilvania activa aprobaciones por derecho propio y asignaciones de infraestructura, mientras que Massachusetts amplía la zonificación orientada al transporte para impulsar bloques de uso mixto. Las renovaciones de viviendas de preguerra en la ciudad de Nueva York y Boston absorben oficios especializados, limitando la fuga de mano de obra hacia nuevas urbanizaciones. El Medio Oeste y el Suroeste mantienen trayectorias estables cercanas al promedio nacional, equilibrando la asequibilidad y la disponibilidad de terrenos sin los extremos de auge y caída observados en otras regiones. En conjunto, la diversidad regional distribuye el riesgo y la oportunidad a lo largo del mercado de construcción residencial en EE. UU.
Panorama regulatorio
La política federal de vivienda en 2026 se centra en la velocidad, la transparencia y la densidad. La Ley ROAD to Housing del Siglo XXI se convirtió en ley en julio de 2026, autorizando medidas lideradas por el HUD para ampliar las exenciones de la NEPA para el relleno urbano y la rehabilitación, y para modernizar los límites de préstamo de la FHA. La Orden Ejecutiva 14394, emitida el 13 de marzo de 2026, ordena al HUD publicar mejores prácticas para que los gobiernos estatales y locales eliminen las barreras administrativas, incluidos los requisitos de firma manuscrita.
Panorama Competitivo
La competencia sigue siendo fragmentada, con especialistas regionales que mantienen sólidas relaciones municipales mientras los gigantes nacionales aprovechan las ventajas de escala en suelo y aprovisionamiento. D.R. Horton, Lennar y PulteGroup aprovechan el poder de compra al por mayor para cubrirse frente a las fluctuaciones de materias primas, mientras que las empresas locales ganan terreno con diseño a medida e intimidad con el cliente. La adopción tecnológica diferencia en todos los ámbitos: la estimación basada en IA, los recorridos de ventas en realidad virtual y la detección de interferencias habilitada por BIM comprimen los tiempos de ciclo y las tasas de error[3].
Las adquisiciones estratégicas aceleran la consolidación; la compra de M.D.C. Holdings por parte de Sekisui House por USD 4.900 millones creó el quinto constructor más grande e importó técnicas japonesas de energía cero a los sitios de EE. UU. La adquisición de ODC Construction por parte de Asahi Kasei asegura capacidad especializada de enmarcado en el ajustado mercado laboral de Florida. Al mismo tiempo, las firmas boutique forman alianzas de banco de suelo o se reconvierten en especialistas BTR, atendiendo los mandatos institucionales mientras evitan la dinámica de la carrera por el volumen.
La innovación de productos también reconfigura el terreno disputado. Los líderes en vivienda prefabricada lanzan modelos conformes con el HUD con estética de construcción en sitio, ampliando el alcance de la asequibilidad. Los constructores en zonas de incendios forestales adoptan estructuras de acero, revestimientos de cemento y paisajismo resistente al fuego para restaurar la confianza de las aseguradoras. En general, la intensidad competitiva pivota desde el simple recuento de lotes hacia la tecnología, la gestión de riesgos y la alineación con los socios de capital, un cambio que refuerza los cimientos estructurales del mercado de construcción residencial de EE. UU.
Líderes de la Industria de Construcción Residencial de EE. UU.
-
D.R. Horton
-
Lennar Corporation
-
PulteGroup
-
NVR
-
Toll Brothers, Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Construcción Residencial en EE. UU. Empresas cubiertas en este informe
- D.R. Horton
- Lennar Corporation
- PulteGroup
- NVR
- Dream Finders Homes, Inc.
- KB Home
- Meritage Homes
- Clayton Properties Group
- Century Communities
- LGI Homes
- Toll Brothers
- Sumitomo Forestry Co. Ltd
- Beazer Homes
- Greystar
- Alliance Residential
- Mill Creek Residential
- Wood Partners
- M/I Homes, Inc.
- Related Group
- The NRP Group

Oportunidades de mercado y perspectivas futuras
La Ley ROAD to Housing respalda subvenciones federales vinculadas a catálogos de diseños de vivienda preaprobados, con el objetivo de simplificar la obtención de permisos. También ordena al HUD desarrollar directrices nacionales y proyectos piloto para edificios multifamiliares de una sola escalera de hasta seis pisos.
Por separado, las inversiones en infraestructura de IA crean un mercado direccionable de más de 269.000 millones de USD para la construcción en 2026. Frente a los cuellos de botella de mano de obra calificada, los sistemas modulares y prefabricados están ganando terreno, favoreciendo precios premium para componentes estandarizados de alta calidad.
Desarrollos recientes de la industria en Mercado de Construcción Residencial en EE. UU.
- Julio de 2026: Un constructor de viviendas líder en EE. UU. informó los resultados del tercer trimestre fiscal de 2026, cerrando 84.655 viviendas en los últimos doce meses finalizados el 30 de junio de 2026. El resultado destaca la escala y el impulso de mercado que pueden influir en la estrategia de suelo y las negociaciones con proveedores.
- Julio de 2026: Se revisó una propuesta en efectivo para adquirir Beazer Homes USA por 32,00 USD por acción. La maniobra apunta a una continua dinámica de consolidación en el sector de construcción de viviendas unifamiliares.
- Junio de 2026: First America Homes se expandió al mercado de Dallas-Fort Worth con la adquisición de 81 lotes de vivienda en Leonard Trails, Anna, TX. Esto se suma a su cartera de suelo en un corredor de crecimiento.


Mercado de Construcción Residencial en EE. UU. Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
Este mercado abarca el valor de la actividad de construcción residencial en Estados Unidos, incluidas las obras nuevas y los trabajos de renovación que resultan en estructuras de vivienda entregadas y los servicios de construcción en obra relacionados en las principales regiones de EE. UU.
Exclusiones del alcance: Se excluyen los edificios comerciales, la infraestructura civil y las transacciones inmobiliarias puras que no representan trabajos de construcción o renovación.
Descripción General de la Segmentación
- Por Tipo
- Apartamentos y Condominios
- Villas y Casas en Terreno
- Por Tipo de Construcción
- Nueva Construcción
- Renovación
- Por Método de Construcción
- Construcción Convencional en Sitio
- Métodos Modernos de Construcción (Prefabricado, Modular, etc.)
- Por Fuente de Inversión
- Pública
- Privada
- Por Región
- Noreste (Nueva York, Massachusetts, Pensilvania, etc.)
- Medio Oeste (Illinois, Ohio, Míchigan, etc.)
- Sureste (Florida, Georgia, Carolina del Norte, etc.)
- Oeste (California, Washington, Colorado, etc.)
- Suroeste (Texas, Arizona, Nuevo México, etc.)
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La investigación documental se utiliza para establecer los límites medibles del mercado y para construir la primera imagen de demanda y actividad sobre la que puede sustentarse un modelo. Nos apoyamos en series temporales públicas de construcción y vivienda, así como en definiciones de fuentes como la Oficina del Censo de EE. UU. (inicios de construcción de viviendas, permisos y gasto en construcción), la Oficina de Estadísticas Laborales de EE. UU. (empleo en construcción y señales de inflación de costos) y la Oficina de Análisis Económico de EE. UU. (deflactores macroeconómicos y de precios que impactan en la presentación de valores).
Para mantener los supuestos fundamentados, también revisamos fuentes como las publicaciones del HUD, los datos de la Reserva Federal sobre tasas hipotecarias y condiciones crediticias, y material sectorial de grupos como la NAHB para el sentimiento de los constructores e indicadores de cartera. Además, los archivos de las empresas, las presentaciones a inversores y la prensa de reputación ayudan a validar el comportamiento de los precios, las tendencias de la cartera de pedidos y los cambios en la combinación entre la actividad unifamiliar y multifamiliar. Cuando es necesario, se utilizan suscripciones de pago para información financiera e inteligencia empresarial, noticias y finanzas, y bases de datos de patentes para verificar los anuncios de grandes proyectos, las estructuras de propiedad y las señales de adopción tecnológica. Estos ejemplos son ilustrativos, y también se consultaron muchas otras fuentes para la recopilación de datos, la validación y la aclaración de la investigación.
Entrevistas Primarias y Encuestas
El trabajo primario se utiliza para someter a prueba de estrés los supuestos documentales y para cubrir las brechas que no aparecen claramente en las tablas públicas, especialmente en lo relativo a la intensidad de la renovación, la traslación de precios y la combinación regional. Hablamos con un conjunto diverso de constructores, contratistas especializados, distribuidores, gestores de proyectos y expertos del ecosistema de vivienda en todo Estados Unidos, de modo que el modelo refleje cómo se contrata, entrega y fija el precio del trabajo en los distintos ciclos.
Distribución de los encuestados en el trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 32% | Directores ejecutivos: 12% |
| Nivel medio: 47% | Líderes funcionales/de unidad: 36% |
| Actores más pequeños: 21% | Gerentes: 52% |
Dimensionamiento del Mercado y Pronóstico
Para el dimensionamiento, comenzamos con una construcción descendente que reconstruye el valor de la construcción residencial utilizando señales de actividad de vivienda en EE. UU. y patrones de gasto en construcción, y luego ajusta el total para que coincida con el límite definido exclusivamente residencial. Los resultados se corroboran con aproximaciones ascendentes selectivas, como verificaciones de precio de venta promedio por volumen por tipo de vivienda y región, y verificaciones de proveedores y canales que ayudan a confirmar si los precios y la carga de trabajo implícitos son realistas.
El modelo se guía por insumos prácticos que pueden rastrearse de manera consistente a lo largo del tiempo, como los inicios de construcción de viviendas y los permisos de construcción, las tendencias del gasto en construcción ejecutado, la dirección de las tasas hipotecarias y las señales de asequibilidad, el movimiento de los costos de mano de obra y materiales, y la división entre la actividad de obra nueva y la de renovación. Cuando los datos públicos no están claramente separados, por ejemplo la intensidad de la renovación dentro de los totales de gasto más amplios, utilizamos factores de corrección obtenidos mediante entrevistas y luego verificamos los resultados con indicadores independientes como el sentimiento de los constructores y las tendencias de empleo.
El pronóstico se construye mediante análisis de escenarios respaldado por expectativas a nivel de variables recopiladas en discusiones primarias, y está anclado al ritmo de los permisos, los inicios de construcción y la inflación de costos esperada, en lugar de a un único supuesto macroeconmico. Cuando una serie de datos local es escasa o se interrumpe debido a una reclasificación, la brecha se gestiona mediante suavizado a corto plazo y tomando la direccionalidad de indicadores de mayor frecuencia, antes de que los totales finales se reequilibren con el panorama nacional.
Ciclo de Validación y Actualización de Datos
La validación se realiza mediante múltiples pasadas que verifican la matemática, la dirección y la adecuación al mundo real antes de que los resultados sean definitivos. Comparamos los resultados con señales independientes como las relaciones entre permisos e inicios de construcción, los cambios en el empleo en construcción y las tendencias de gasto reportadas, e investigamos las variaciones que parecen demasiado grandes para la etapa del ciclo o la combinación regional.
Si se detecta una anomalía, se revisan los supuestos y, cuando es necesario, se vuelve a contactar a los expertos para confirmar si el cambio es estructural o temporal. Se completa un paso de revisión interna antes de la aprobación final para que las definiciones, las unidades y el tratamiento de la moneda sean coherentes en toda la serie temporal. Los informes se actualizan anualmente, con actualizaciones intermedias para eventos materiales, y se completa una pasada final previa a la entrega para que los clientes reciban la vista actualizada más reciente.
Tamaño del Mercado de Construcción Residencial en EE. UU. de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Es normal observar diferentes valores de mercado para la construcción residencial en EE. UU. porque los editores no siempre contabilizan los mismos tipos de trabajo y pueden no anclar los cálculos a las mismas series de actividad pública. Las diferencias también provienen de cómo se trata la renovación, si la combinación regional se modela explícitamente y si los valores se reportan en dólares nominales o ajustados por la inflación de costos de construcción.
Al rastrear los inicios de construcción de viviendas y los permisos junto con las series de gasto en construcción, y al actualizar los supuestos de participación de la renovación y los precios regionales mediante verificaciones de entrevistas, Mordor Intelligence mantiene la estimación vinculada a la actividad residencial medible en EE. UU., en lugar de a los totales generales de edificación. Las mayores brechas suelen aparecer cuando un estudio mezcla la construcción residencial con la no residencial, utiliza un precio promedio nacional único sin ajuste regional, o se basa en curvas de costos más antiguas que no coinciden con el entorno actual de mano de obra y materiales.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 1,41 billones de USD (2026) | |
| Asociación Sectorial A | 1,32 billones de USD (2026) | Aplica una definición de actividad más estrecha al enfatizar las carteras de obra nueva, y tiende a subestimar el valor de la renovación cuando el gasto está integrado en los totales más amplios de mejora residencial. |
| Consultora Global B | 1,55 billones de USD (2026) | Utiliza un límite más amplio que combina categorías de construcción adyacentes y asume una escalada de precios más rápida, lo que infla el valor cuando la combinación regional y la traslación de costos no se revalidan para el año en cuestión. |
La dispersión en los valores publicados se explica principalmente por cómo se captura la renovación, con qué rigor se aplican los límites exclusivamente residenciales y cómo se actualizan los precios para el ciclo actual. Nuestro enfoque se mantiene reproducible porque cada paso puede rastrearse hasta la actividad de vivienda observable y un pequeño conjunto de supuestos de precios y combinación que se verifican y comprueban activamente.


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual de la construcción residencial de EE. UU. en 2026?
El gasto se sitúa en 907 mil millones de USD en 2026.
¿Qué tasa de crecimiento se prevé para la construcción residencial de EE. UU. hasta 2031?
Se proyecta que el gasto total alcance los 1.096,94 mil millones de USD en 2031, lo que se traduce en una CAGR del 3,88%.
¿Qué región lidera la producción en construcción residencial de EE. UU.?
El Sureste representa el 35,21% de la actividad de 2025 y mantiene la posición regional líder.
¿Qué segmento de producto se expande más rápido?
Los apartamentos y condominios avanzan a una CAGR del 4,30% hasta 2031, superando a todos los demás formatos.
¿Qué método de construcción está ganando terreno más rápidamente?
Los métodos modernos de construcción, como la edificación modular y por paneles, están creciendo a una CAGR del 5,20% hasta 2031.
¿Qué método de construcción gana terreno más rápidamente?
Los métodos modernos de construcción —como la edificación modular y de paneles— crecen a una CAGR del 7,62% hasta 2031.


 Sus datos están seguros y nunca se venden ni se comparten.
