
Tamaño y participación del mercado de entrega de alimentos de plataforma a consumidor
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 467.67 Mil millones de dólares |
| Tamaño del Mercado (2031) | 790.01 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 11.07 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del mercado de entrega de alimentos de plataforma a consumidor por Mordor Intelligence
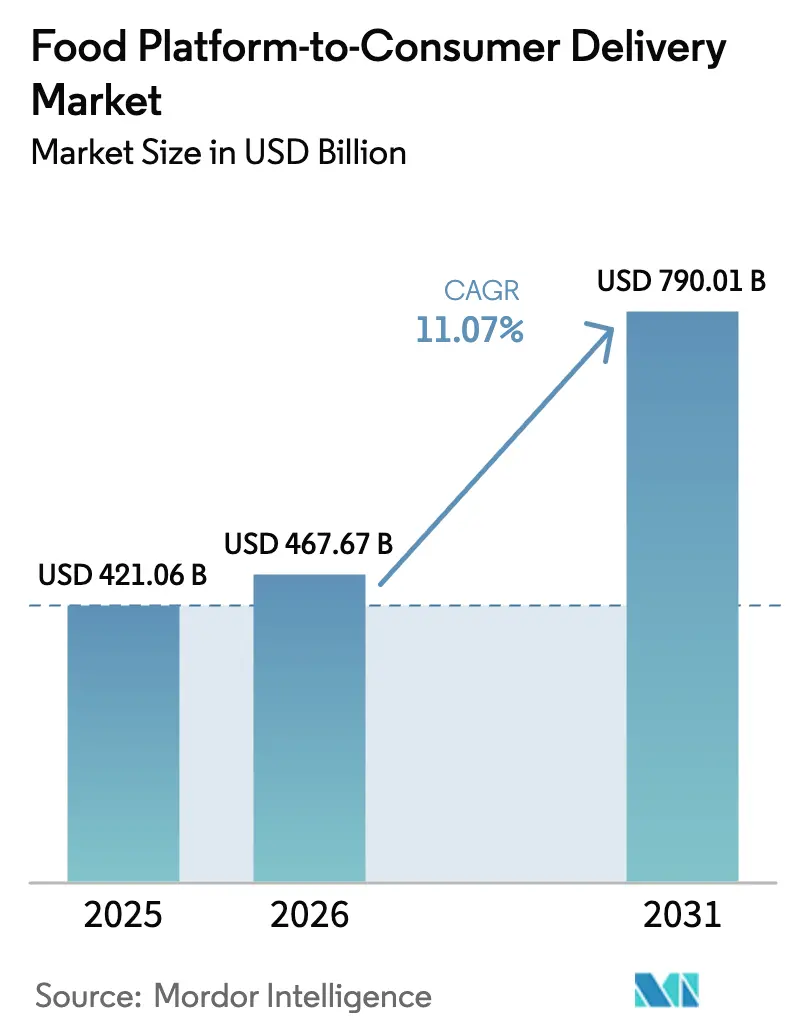
El tamaño del mercado de entrega de alimentos de plataforma a consumidor en 2026 se estima en USD 467,67 mil millones, creciendo desde el valor de 2025 de USD 421,06 mil millones, con proyecciones para 2031 que muestran USD 790,01 mil millones, creciendo a una CAGR del 11,07% durante 2026-2031. El crecimiento sostenido se deriva del despliegue del comercio ultrarrápido que promete entregas en menos de 10 minutos en las capitales asiáticas y de Oriente Medio, la maduración de los programas de fidelización basados en suscripciones en América del Norte y la acelerada adopción de billeteras digitales en las economías emergentes. Las plataformas de servicio completo están aprovechando la logística integrada para mejorar la velocidad y confiabilidad de las entregas, mientras que los microcentros de cumplimiento hiperlocales aumentan la densidad de pedidos y la rotación de inventarios. Los vehículos autónomos, la optimización de rutas impulsada por IA y las redes de cocinas en la nube comprimen aún más los tiempos de ciclo y respaldan experiencias diferenciadas para los clientes. Los cambios regulatorios —en particular la Red Abierta para el Comercio Digital (ONDC) de India y las directivas europeas sobre trabajadores de la economía colaborativa— están transformando la economía competitiva y promoviendo la consolidación estratégica entre los líderes globales y regionales.
Conclusiones clave del informe
- Por modelo de negocio, las plataformas agregadoras lideraron con el 60,95% de la participación del mercado de entrega de alimentos de plataforma a consumidor en 2025, mientras que se prevé que las plataformas de servicio completo crezcan a una CAGR del 14,39% hasta 2031.
- Por dispositivo, las aplicaciones móviles representaron el 85,60% de los ingresos de 2025; las interfaces de escritorio/web esperan una CAGR comparativamente modesta del 6,82% hasta 2031.
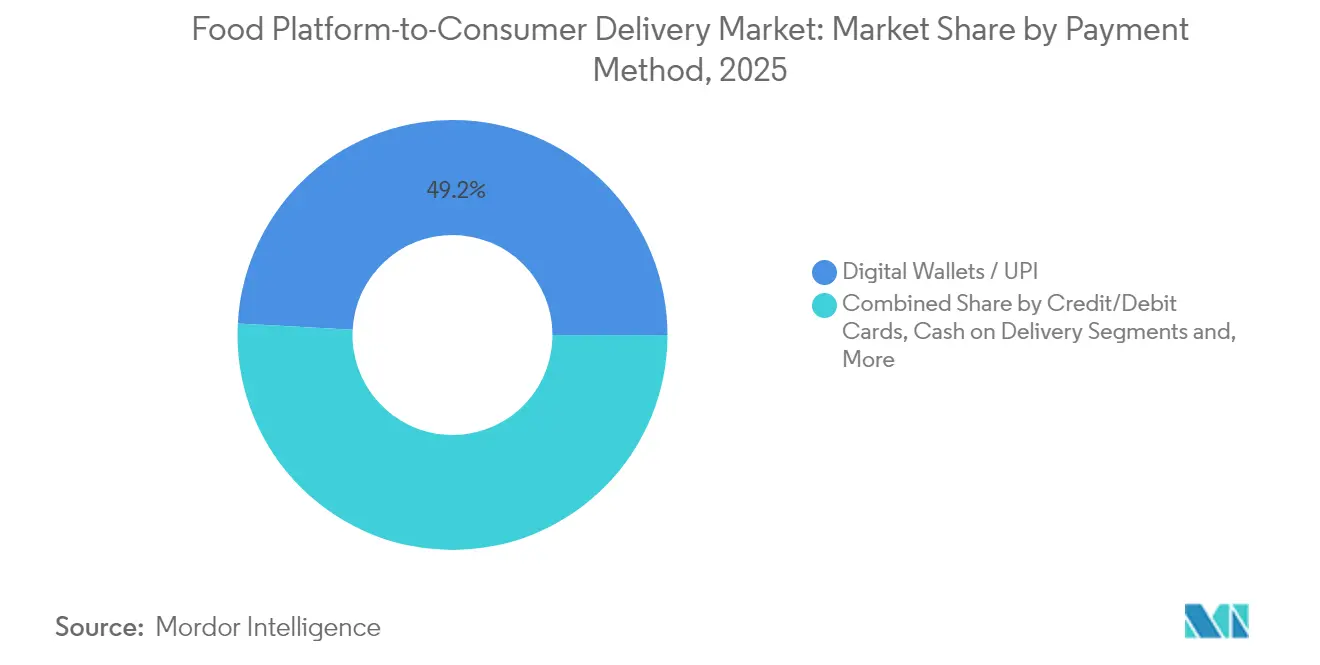
- Por método de pago, las billeteras digitales y los sistemas UPI capturaron el 49,15% de la participación del tamaño del mercado de entrega de alimentos de plataforma a consumidor en 2025 y avanzan a una CAGR del 13,02%.
- Por tipo de entrega de alimentos, los pedidos de comestibles y conveniencia representaron el 28,60% de los ingresos en 2025 y se están expandiendo a una CAGR del 14,18%, la más rápida de todas las líneas de servicio.
- Por geografía, Asia-Pacífico comandó el 42,40% de la participación del mercado de entrega de alimentos de plataforma a consumidor en 2025 y sigue siendo la región de crecimiento más rápido con una CAGR del 13,88% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del impacto de los impulsores*
| Impulsor | (~) % de impacto en la previsión de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Proliferación del comercio ultrarrápido con modelos de "10 minutos" en ciudades de primer nivel de Asia y la región MENA | +2.1% | Asia-Pacífico, Oriente Medio | Mediano plazo (2-4 años) |
| Programas de fidelización y suscripción combinados que impulsan pedidos recurrentes en América del Norte | +1.8% | América del Norte | Corto plazo (≤ 2 años) |
| Rápida expansión de cocinas en la nube en Europa respaldada por capital privado | +1.5% | Europa | Mediano plazo (2-4 años) |
| Creciente demanda de plataformas de alimentación saludable y dietas especiales entre consumidores de la Generación Z | +1.3% | Global | Largo plazo (≥ 4 años) |
| Implementación de la Red Abierta para el Comercio Digital (ONDC) liderada por el gobierno de India | +1.7% | India, con repercusión en APAC | Mediano plazo (2-4 años) |
| Escasez de personal en restaurantes que empuja a los operadores hacia los agregadores en los mercados de la OCDE | +1.9% | América del Norte, Europa | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Proliferación del comercio ultrarrápido con modelos de "10 minutos" en ciudades de primer nivel de Asia y la región MENA
Los operadores de entrega instantánea ubican ahora almacenes oscuros dentro de un radio de dos kilómetros de los principales nodos de población, elevando la rotación mensual de inventarios por encima de 15 y habilitando entregas en menos de 10 minutos. Los ingresos de Meituan en el primer trimestre de 2025 aumentaron a USD 12.100 millones, con el 60% del crecimiento fuera de alimentos procedente de pedidos de entrega instantánea. La alta penetración de teléfonos inteligentes, los densos corredores de tráfico y la disposición de los consumidores a pagar por conveniencia sustentan el modelo. La economía de densidad de pedidos sigue siendo crítica, ya que los footprints distribuidos de microcentros de cumplimiento conllevan elevados costes fijos. Los motores avanzados de previsión de la demanda y la sincronización de inventarios en tiempo real son esenciales para mantener la rentabilidad a escala.
Programas de fidelización y suscripción combinados que impulsan pedidos recurrentes en América del Norte
El DashPass de DoorDash superó los parámetros de suscriptores anteriores en el primer trimestre de 2025, contribuyendo con USD 3.000 millones en ingresos y elevando la frecuencia de compra entre el 40-60% entre los miembros. Los planes mensuales que combinan reducciones de tarifas con acceso exclusivo a restaurantes se han convertido en una palanca de retención confiable a medida que los costes de adquisición de clientes escalan. Los niveles de membresía de Uber generan más del triple del gasto de los usuarios de un solo producto, lo que subraya el potencial de venta cruzada dentro de los ecosistemas de múltiples servicios. Los datos de los suscriptores mejoran aún más la precisión de la segmentación, elevando el valor del ciclo de vida del cliente e informando las promociones dirigidas.
Rápida expansión de cocinas en la nube en Europa respaldada por capital privado
Las firmas de capital privado están financiando centros de cocina distribuidos que reducen los costes de entrada para las marcas virtuales entre un 60-80%. El despliegue europeo de Rebel Foods, respaldado por KKR, aprovecha el análisis predictivo para ubicar cocinas en zonas de alta conversión y para refinar los menús digitales de forma dinámica. Las cocinas en la nube suelen alcanzar márgenes entre un 25-30% superiores a los de los establecimientos tradicionales gracias a la reducción de gastos generales y al alto volumen de pedidos. El éxito, sin embargo, depende de la calidad consistente del producto, los estrictos controles de seguridad alimentaria y la eficiente coordinación logística entre múltiples cocinas.
Creciente demanda de plataformas de alimentación saludable y dietas especiales entre consumidores de la Generación Z
Las Cocinas Infinitas de Sweetgreen emplean robótica para mantener un margen del 31,1% a nivel de tienda mientras generan USD 2,8 millones en ventas por unidad. La preferencia de la Generación Z por comidas con etiqueta limpia y de origen ético eleva los valores medios de la cesta entre un 25-30% por encima de los pedidos estándar de comida rápida. Las plataformas que publican datos nutricionales detallados, utilizan envases biodegradables y ofrecen entrega con huella de carbono neutra están construyendo un capital de marca duradero. Estos operadores enfrentan complejos problemas de abastecimiento e inventario, pero sus bases de clientes leales respaldan precios premium.
Análisis del impacto de las restricciones*
| Restricción | (~) % de impacto en la previsión de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Escalada de los costes de seguro de repartidores de última milla y cumplimiento normativo en la UE | -1.4% | Europa | Corto plazo (≤ 2 años) |
| Límites de comisiones a nivel de ciudad que comprimen los márgenes y frenan el mercado | -2.2% | América del Norte, ciudades europeas seleccionadas | Mediano plazo (2-4 años) |
| Mayor riesgo de litigios sobre privacidad de datos bajo CPRA/GDPR | -0.8% | América del Norte, Europa | Largo plazo (≥ 4 años) |
| Oferta volátil de repartidores debido a la reclasificación de trabajadores de la economía colaborativa que genera picos de costes | -1.6% | Global, concentrado en mercados desarrollados | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Escalada de los costes de seguro de repartidores de última milla y cumplimiento normativo en la UE
Las nuevas directivas de la UE obligan a las plataformas a proporcionar seguro de accidentes y garantías de salario mínimo, elevando los gastos de cumplimiento entre un 35-45% en los mercados principales. Las primas de seguros por sí solas han aumentado entre un 40-60% en París, Berlín y Madrid, lo que supone un reto para los actores regionales más pequeños que carecen de la escala necesaria para absorber los costes incrementales por entrega. La complejidad administrativa crece a medida que los estados miembros aplican normas divergentes, lo que incrementa los gastos generales de los operadores transfronterizos y promueve una mayor consolidación.
Límites de comisiones a nivel de ciudad que comprimen los márgenes
Los límites permanentes del 15% sobre las tarifas de entrega en Nueva York, Los Ángeles y Chicago reducen los ingresos medios por comisiones y han provocado una caída del 7% en el volumen de pedidos en metrópolis por lo demás estables. Las plataformas ahora aplican tarifas al consumidor para compensar las comisiones perdidas de los restaurantes, aunque los precios totales más elevados pueden reducir la frecuencia y la satisfacción. Los márgenes más bajos restringen el gasto discrecional en marketing e I+D tecnológico, limitando la innovación a largo plazo.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de segmentos
Por modelo de negocio:
la consolidación favorece la logística integradaEl segmento con operadores agregadores controla el 60,95% de la participación del mercado de entrega de alimentos de plataforma a consumidor. Sin embargo, los competidores de servicio completo se están expandiendo a una CAGR del 14,39% y están en camino de reducir la brecha para 2031. Las flotas integradas permiten el control directo sobre la calidad de los repartidores, la agrupación dinámica de pedidos y la optimización de la densidad de entregas, lo que resulta en tiempos de entrega entre un 15-20% más cortos y mejores puntuaciones netas de promotores. El EBITDA ajustado de DoorDash en el primer trimestre de 2025 alcanzó USD 590 millones tras ampliar su piloto de furgonetas autónomas en Arizona. Los inversores prefieren los mayores márgenes de contribución y las ventajas en datos vinculadas a los ecosistemas logísticos de servicio completo.
Los modelos de servicio completo generan ingresos incrementales a través de tarifas escalonadas, servicios publicitarios y logística de marca blanca para supermercados. Los agregadores siguen siendo relevantes para lanzamientos geográficos rápidos debido al bajo capital inicial, pero enfrentan una creciente rotación a medida que los restaurantes demandan apoyo en el cumplimiento y paneles de análisis. A medida que la presión sobre los márgenes se intensifica, los principales agregadores están pivotando hacia operaciones híbridas, adquiriendo activos de repartidores y colocalando cocinas fantasma para emular el control de extremo a extremo.

Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe


Por dispositivo:
la experiencia en aplicaciones móviles establece el listón competitivoLos canales móviles representaron el 85,60% del volumen bruto de mercancías de 2025. El diseño centrado en aplicaciones aprovecha el GPS, la biometría y la mensajería en tiempo real, mientras que el despliegue del 5G facilita imágenes más ricas y vistas previas de menús en realidad aumentada. Los recordatorios de reorden impulsados por IA y el proceso de pago activado por voz simplifican el camino hacia la compra, aumentando la conversión. Los portales de escritorio ahora se centran en pedidos corporativos de gran volumen, software de catering y análisis para socios.
La supremacía móvil está reforzando las ventajas en datos. La telemetría continua sobre el movimiento del usuario, el tiempo de permanencia y los patrones de toque enriquece los sistemas de recomendación, aumentando el ticket medio entre un 8-10%. Casi todas las grandes plataformas presentan patentes para interfaces de usuario adaptativas y orquestación automatizada de despachos, lo que indica una carrera armamentística en la diferenciación de la experiencia. Las experiencias entre dispositivos siguen siendo necesarias para los restaurantes que gestionan menús en pantallas más grandes, aunque el enfoque mobile-first orienta las hojas de ruta de funcionalidades.
Por método de pago:
las billeteras digitales respaldan las finanzas integradasLas billeteras digitales y el UPI procesaron el 49,15% del valor de los pedidos de 2025 y crecen a una CAGR del 13,02%. Los flujos de pago integrados eliminan la fricción de la introducción de datos de tarjetas, mientras que los rieles bancarios instantáneos reducen los costes de liquidación para los comerciantes. En India, la ONDC aprovecha la interoperabilidad del UPI, lo que permite a cualquier usuario de billetera realizar transacciones con cualquier vendedor con tarifas casi nulas. Las plataformas están incorporando líneas de crédito, recompensas en efectivo y préstamos para pequeñas empresas sobre los datos de transacciones, creando nuevas fuentes de ingresos más allá de la entrega.
Las redes de tarjetas siguen reclamando una participación notable en América del Norte y Europa, especialmente para cestas de catering de mayor valor. El uso de efectivo retrocede en los mercados emergentes a medida que los bancos centrales respaldan los esquemas de pago en tiempo real y la penetración de teléfonos inteligentes se expande. Los algoritmos de detección de fraude que combinan la identificación del dispositivo con la tokenización de pagos han reducido las tasas de contracargos en un 50% para los operadores líderes.
Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Por tipo de entrega de alimentos:
los comestibles impulsan la innovación en microcentros de cumplimientoLas comidas cocinadas siguen dominando el recuento diario de pedidos; sin embargo, los envíos de comestibles y conveniencia registraron una CAGR del 14,18% y superaron los USD 120.420 millones en ingresos en 2025. Las promesas de entrega de comestibles en menos de 15 minutos están transformando las rutinas de los consumidores, ya que los hogares reemplazan las compras semanales por reposiciones continuas. Los microcentros de cumplimiento almacenan 2.000 unidades de mantenimiento de existencias de alta rotación y aplican lógica de reposición mediante aprendizaje automático, elevando la precisión del inventario por encima del 98%. El cumplimiento de la cadena de frío y la consolidación de lotes mitigan el deterioro y los costes de última milla.
Los operadores de restaurantes incorporan cada vez más productos envasados, lo que permite cestas combinadas que elevan el valor del pedido. Las comidas listas para consumir ganan terreno en el catering empresarial y los segmentos nocturnos, gracias a las bolsas térmicas que mantienen la calidad en radios más amplios. La entrega de alcohol y productos farmacéuticos aprovecha las redes de repartidores existentes, pero requiere flujos de trabajo de cumplimiento adicionales, que incluyen verificación de identidad y módulos de almacenamiento seguro.
Análisis geográfico
Mercado de Entrega de Alimentos de Plataforma al Consumidor en APAC
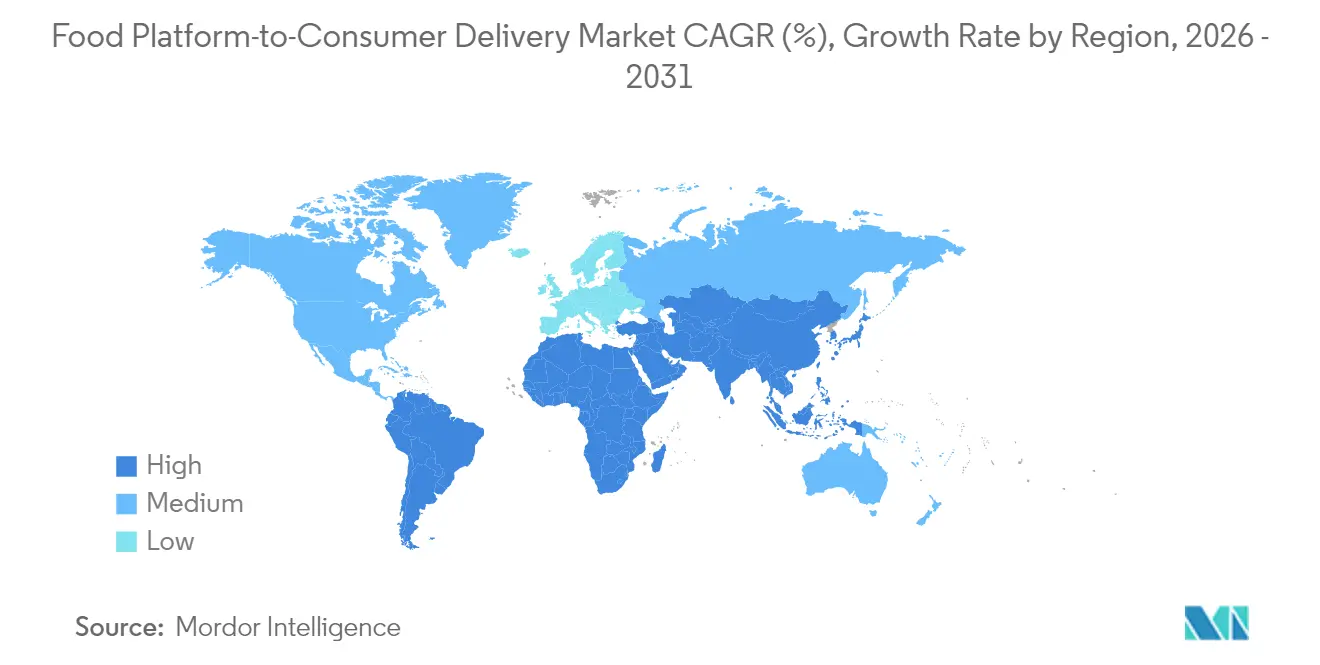
Asia-Pacífico generó 178,53 mil millones de USD en ingresos en 2025 y el 42,40% de la cuota del mercado de entrega de alimentos de plataforma al consumidor, expandiéndose a una CAGR del 13,88% hasta 2031. Los líderes de las superaplicaciones de China agrupan servicios de restauración, comestibles, transporte por aplicación y pagos, generando sinergias de venta cruzada sin igual. El beneficio neto de Meituan casi se duplicó interanualmente mientras la empresa pilotaba entradas internacionales en Arabia Saudita y Brasil. La ONDC de India procesó un total acumulado de 7,1 millones de transacciones hasta diciembre de 2024, de las cuales el 32,5% correspondieron a entregas de alimentos, validando la tesis de red abierta de bajas comisiones.
Mercado de Entrega de Alimentos de Plataforma al Consumidor en América del Norte, EMEA y LATAM
América del Norte generó 123,79 mil millones de USD en ventas en 2025 y refleja un mercado maduro distinguido por programas de fidelización premium y primeros pilotos de autonomía. DoorDash alcanzó 193 millones de USD en ingresos netos GAAP en el primer trimestre de 2025, su segundo trimestre consecutivo rentable. Los límites de tarifas a nivel de ciudad y las próximas ordenanzas de salario mínimo continúan comprimiendo los márgenes de contribución. Las provincias canadienses exhiben una penetración suburbana acelerada a medida que los pilotos de drones comienzan a dar servicio a corredores de baja densidad. Europa registró 67,79 mil millones de USD (61 mil millones de EUR; 67 mil millones de USD) en facturación en 2025, aunque el crecimiento sigue siendo desigual debido a marcos regulatorios dispares. Delivery Hero registró un crecimiento de ingresos del 16% a pesar del seguro obligatorio para repartidores en varios mercados. La adquisición de Deliveroo por parte de DoorDash introduce sinergias de escala en el Reino Unido, Francia e Italia, al tiempo que genera un mayor escrutinio antimonopolio. América Latina, liderada por Brasil, generó 32,42 mil millones de USD en GMV, con iFood manteniendo una cuota del 80% y enfrentando una posible disrupción por la entrada de Meituan en 2025. Oriente Medio y África combinaron 18,53 mil millones de USD, impulsados por el creciente uso de teléfonos inteligentes y la mejora de la infraestructura de pagos digitales, aunque la logística de última milla sigue siendo un desafío fuera de las capitales.

Panorama regulatorio
El escrutinio regulatorio se está intensificando en torno a la transparencia de precios de las plataformas, el cumplimiento de la seguridad alimentaria y la clasificación y protección de los trabajadores de plataformas. En Estados Unidos, la Comisión Federal de Comercio abrió consulta pública el 16 de abril de 2026 sobre posibles prácticas desleales o engañosas relacionadas con tarifas en la entrega en línea de alimentos y comestibles, lo que aumenta la presión para estandarizar cómo se presentan las tarifas de servicio, las tarifas de entrega y los recargos al momento del pago.
En Asia, China ha reforzado la gestión de servicios de plataformas y la aplicación de normas de seguridad alimentaria, con la implementación de la norma GB/T 46862-2025 el 2 de diciembre de 2025 para definir los requisitos básicos de gestión de servicios de plataformas de entrega de alimentos. Las acciones de aplicación aumentaron en abril de 2026, cuando el regulador de mercado multó a siete plataformas de comercio electrónico, incluidas Meituan y Taobao Shangou, con un total combinado de 3.600 millones de yuanes por infracciones de seguridad alimentaria. Nuevas inspecciones desde junio de 2026 se centraron en verificar las ubicaciones físicas de los restaurantes listados como parte de una represión contra las cocinas fantasma. En India, el cumplimiento en materia laboral también está en aumento, con la Ley de Trabajadores de Plataformas Basados en Karnataka (Seguridad Social y Bienestar), 2025, que introduce obligaciones de tarifas de bienestar para los agregadores. El Ministerio de Trabajo fijó el 21 de junio de 2026 como plazo para el registro de trabajadores de plataformas de reparto en el portal e-Shram, en virtud del Código de Seguridad Social.
Análisis de la cadena de valor
La cadena de valor abarca (i) la incorporación y el cumplimiento en el lado de la oferta (restaurantes, cocinas en la nube, tiendas de comestibles y tiendas de conveniencia), (ii) la generación de demanda y los pedidos (aplicaciones móviles e interfaces web), (iii) el procesamiento de pagos y la liquidación (tarjetas, billeteras digitales y sistemas en tiempo real como UPI), (iv) la orquestación del cumplimiento (despacho, agrupación, enrutamiento y atención al cliente), y (v) la ejecución de la entrega de última milla (flotas de mensajería, manejo con control de temperatura para comestibles y prueba de entrega). En este mercado, la capa de plataforma captura valor a través del acceso al mercado, la publicidad, las tarifas de entrega y servicio, y cada vez más a través de programas de fidelización y suscripción, además de finanzas integradas vinculadas a los datos de las transacciones.
Los requisitos de seguridad alimentaria y trazabilidad están incorporando más controles de proceso en la cadena, particularmente para los pedidos de comestibles y conveniencia, donde el cumplimiento de la cadena de frío es fundamental. Normas y programas de cumplimiento como el IFS Logistics Standard v3, la norma SS 687:2022 de Singapur para el comercio electrónico de alimentos, y la GB/T 46862-2025 de China respaldan las mejores prácticas en torno a la incorporación de vendedores, la gestión de pedidos, el monitoreo de temperatura y la preparación para retiros de productos. A medida que los reguladores examinan las cocinas fantasma y la verificación de ubicaciones físicas, las plataformas y los socios comerciales dependen cada vez más de un intercambio de datos más estricto, registros auditables y captura de evidencia de temperatura en todas las transferencias, desde la preparación hasta la entrega de última milla.
Panorama competitivo
El liderazgo global se está consolidando a medida que las plataformas adquieren competidores regionales para asegurar densidad y activos tecnológicos. La adquisición de Deliveroo por parte de DoorDash por USD 3.860 millones crea una red de 40 países y otorga escala inmediata en Europa. [1]Relaciones con Inversores de DoorDash, "Anuncio de Adquisición de Deliveroo," ir.doordash.com La adquisición de Grubhub por parte de Wonder por USD 650 millones fusiona un modelo de cocina propia con un mercado de alta frecuencia, lo que señala un movimiento estratégico hacia ecosistemas completos de soluciones para la hora de las comidas. [2]Sala de Prensa de Wonder, "Finalización de la Adquisición de Grubhub," wonder.com La participación del 85% de Uber en Trendyol GO fortalece su presencia en Oriente Medio e introduce un activo de alta frontera de crecimiento. [3]Uber Technologies, "Comunicado de Prensa de la Adquisición de Trendyol GO," uber.com
La diferenciación competitiva ahora se centra en algoritmos propietarios, automatización y tecnología financiera integrada. Las furgonetas autónomas en Phoenix reducen el coste unitario de DoorDash hasta un 30% en rutas adecuadas, mientras que el sistema de percepción de Waymo reduce el riesgo de incidentes frente a los repartidores humanos. El enrutamiento por IA produce aumentos de productividad de dos dígitos al hacer coincidir dinámicamente la capacidad de los repartidores con los grupos de pedidos. Los mercados publicitarios dentro de las aplicaciones generan ingresos de alto margen para las plataformas y elevan la visibilidad de los restaurantes.
Las barreras de entrada están aumentando a medida que la regulación se endurece y las economías de escala se vuelven decisivas. Las plataformas con flotas multimodales pueden reasignar repartidores entre los segmentos de alimentos, comestibles y paquetería, maximizando la utilización de activos. Los actores de nicho centrados en especialidades dietéticas o mercados universitarios siguen atrayendo financiación de capital de riesgo, aunque la mayoría necesitará alianzas de logística de marca blanca o asociaciones de cocinas compartidas para mantener el crecimiento. Las colaboraciones estratégicas con supermercados, empresas de bienes de consumo envasados y proveedores de movilidad ofrecen volumen incremental e información de datos compartidos, ampliando las palancas de monetización.
Líderes de la industria de entrega de alimentos de plataforma a consumidor
UberEats (Uber Technologies Inc.)
DoorDash, Inc.
Grubhub Inc.
Meituan Dianping
Deliveroo plc
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Entrega de Alimentos de Plataforma al Consumidor
- Uber Technologies Inc. (Uber Eats)
- DoorDash Inc.
- Meituan Dianping
- Delivery Hero SE
- Just Eat Takeaway.com N.V.
- Zomato Ltd.
- Bundl Technologies Pvt Ltd. (Swiggy)
- Grab Holdings Ltd.
- Rappi Inc.
- iFood com Agencia de Restaurantes Online S.A.
- Ele.me (Alibaba Group Holding Ltd.)
- Postmates LLC
- Foodpanda (Growthpond SE)
- Deliveroo plc
- ChowNow Inc.
- Gojek Tech (GoFood)
- Talabat Middle East LLC
- Menulog Pty Ltd.
- Bolt Restaurant Platform
- Wolt Enterprises Oy
Lea el análisis de las empresas de entrega de alimentos de plataforma al consumidor

Oportunidades de mercado y perspectivas futuras
La presión regulatoria y de los consumidores en torno a la transparencia y la seguridad alimentaria está generando espacio para plataformas que puedan implementar cumplimiento verificable a escala, especialmente en comestibles y conveniencia, donde el control de temperatura y la trazabilidad determinan el uso recurrente. La incorporación de registradores de temperatura con monitoreo en la nube, el fortalecimiento de los protocolos de retiro de productos y el uso de almacenamiento de evidencia auditable (incluidos enfoques de verificación tipo blockchain cuando corresponda) respaldan las especificaciones de servicio de comercio electrónico de alimentos frescos y normas logísticas como IFS Logistics v3, al tiempo que se alinean con los requisitos más estrictos de gestión de servicios de plataformas de China bajo la GB/T 46862-2025.
También existe una oportunidad operativa en la formalización de la fuerza laboral de entrega mediante integraciones a nivel de sistema que reducen la fricción de cumplimiento y mejoran la economía de retención de repartidores. El impulso de India para registrar a los trabajadores de plataformas en el portal e-Shram antes del 21 de junio de 2026, junto con regímenes estatales de tarifas de bienestar como la Ley de Trabajadores de Plataformas Basados en Karnataka (Seguridad Social y Bienestar), 2025, aumenta el valor de los flujos de trabajo de incorporación conforme a la normativa, identidad y administración de beneficios integrados en las operaciones de despacho y nómina. Del lado de la demanda, el mercado continúa desplazándose hacia ecosistemas multiverticales donde las canastas de alimentos, comestibles y conveniencia comparten capacidad de última milla, respaldados por integraciones de incorporación minorista como la conectividad directa con plataformas de comercio electrónico (por ejemplo, la integración de DoorDash con Shopify anunciada en 2026). Estas asociaciones amplían el surtido disponible sin requerir que las plataformas construyan toda la infraestructura de inventario por sí mismas.
Recent Industry Developments in Mercado de Entrega de Alimentos de Plataforma al Consumidor
- Julio de 2026: Uber Technologies, Inc. celebró un acuerdo de combinación de negocios para adquirir Delivery Hero SE mediante una oferta pública voluntaria de adquisición, con reservas brutas proforma combinadas de 236.000 millones de dólares en 2025. La transacción respalda la consolidación de plataformas y la expansión transfronteriza, fortaleciendo la escala de la red de entrega de alimentos de Uber.
- Julio de 2026: Uber Technologies, Inc. se asoció con GameStop para ofrecer entrega bajo demanda de videojuegos, coleccionables y electrónica a través de Uber Eats. La colaboración extiende la entrega a las categorías de medios y mercancía, y aumenta las opciones de pedidos de alta frecuencia para la aplicación.
- Julio de 2026: DoorDash, Inc. se integró directamente con Shopify para permitir que los minoristas físicos de EE. UU. agreguen sus catálogos de productos al mercado de DoorDash. La integración respalda una incorporación más rápida del catálogo de los minoristas, amplía el inventario en vivo y fortalece las asociaciones minoristas.


Mercado de Entrega de Alimentos de Plataforma al Consumidor Alcance del informe y metodología de investigación
Definición y cobertura del mercado
Para este informe, el mercado abarca el valor de los alimentos pedidos a través de plataformas digitales y entregados a los consumidores, donde la plataforma desempeña el papel clave en el descubrimiento, el pedido, la habilitación de pagos y la transferencia a un proceso de entrega.
Exclusiones del alcance: excluimos los pedidos telefónicos fuera de línea, las ventas para comer en el restaurante y las canastas exclusivamente de comestibles que no incluyan entrega de alimentos preparados.
Descripción general de la segmentación
- Por modelo de negocio
- Agregador
- Servicio completo
- Por dispositivo
- Aplicaciones móviles
- Escritorio / Web
- Por método de pago
- Billeteras digitales y UPI
- Tarjetas de crédito/débito
- Pago contra entrega (COD)
- Por tipo de entrega de alimentos
- Comidas listas para consumir
- Comidas cocinadas a pedido
- Comestibles
- Otros tipos de entrega de alimentos
- Por geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Países Nórdicos
- Resto de Europa
- Asia-Pacífico
- China
- India
- Japón
- Resto de Asia-Pacífico
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- Oriente Medio
- Arabia Saudí
- Emiratos Árabes Unidos
- Resto de Oriente Medio
- África
- Sudáfrica
- Resto de África
- América del Norte
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
Se utilizó investigación documental para establecer la estructura del mercado y anclar las señales de demanda que se pueden verificar con el tiempo. Utilizamos fuentes públicas y de acceso libre, como los indicadores macroeconómicos del Banco Mundial y el FMI, las estadísticas de conectividad de la UIT, las series de gasto de los hogares de la OCDE, las oficinas nacionales de estadística para datos de IPC y servicios de alimentación, y los departamentos de comercio y trabajo para el contexto de servicios y fuerza laboral.
Para convertir estas señales en un modelo de dimensionamiento práctico, también revisamos las divulgaciones y presentaciones de las plataformas cuando estaban disponibles, presentaciones a inversores, transcripciones de llamadas de resultados, comentarios sobre tráfico de aplicaciones y web en prensa de reputación, y publicaciones de asociaciones regionales que cubren restaurantes y operaciones de entrega. Además, hicimos referencia a suscripciones pagas para datos financieros e inteligencia de empresas, evaluación de noticias y finanzas, y verificaciones selectivas a nivel de envío de importación-exportación para indicadores de empaque y equipos de última milla cuando ayudaron a explicar variaciones trimestrales. Las fuentes enumeradas son ilustrativas, y revisamos otros documentos para compilar datos, validar supuestos y aclarar preguntas abiertas.
Entrevistas y encuestas primarias
Se utilizaron entrevistas y encuestas primarias para poner a prueba cómo se reconocen los ingresos de las plataformas, cómo evolucionan las comisiones y tarifas de entrega por mercado, y cómo cambia la frecuencia de pedidos de los consumidores a lo largo del año. Hablamos con ejecutivos, líderes funcionales y gerentes en operaciones de plataformas, socios restauranteros y ecosistemas de última milla, y equilibramos los aportes entre APAC, EMEA y las Américas para que las combinaciones regionales no se vieran sesgadas por un solo corredor de alto crecimiento.
Distribución de los encuestados del trabajo de campo de la investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 25% | Directivos (CXO): 12% | APAC: 43% |
| Nivel medio: 60% | Líderes funcionales/de unidad: 38% | EMEA: 31% |
| Actores más pequeños: 15% | Gerentes: 50% | Américas: 26% |
Dimensionamiento y previsión del mercado
El dimensionamiento comienza con una construcción descendente del conjunto de demanda, donde la penetración de pedidos digitales y el gasto en alimentos fuera del hogar se utilizan para reconstruir el valor de la entrega mediada por plataformas por región. Luego corroboramos los totales con aproximaciones ascendentes selectivas, como el valor promedio de pedido muestreado multiplicado por pedidos por usuario activo, verificaciones de canal de tasa de comisión y consolidaciones de rangos de tarifas de entrega divulgados públicamente. Cuando estas verificaciones no coinciden, ajustamos el modelo para que el resultado se alinee tanto con el comportamiento de las tarifas de las plataformas como con la economía de pedidos observada.
Los insumos clave del modelo incluyen el alcance de teléfonos inteligentes y banda ancha, la combinación de pagos digitales, la urbanización y la accesibilidad de las zonas de entrega, el movimiento del valor promedio de pedido (incluida la transferencia de la inflación), la frecuencia de pedidos por usuario, y los rangos de comisión más tarifa de entrega que difieren según la madurez del mercado. La previsión se realiza mediante análisis de escenarios respaldado por relaciones multivariadas simples, donde la adopción, los precios y la densidad de pedidos se ajustan dentro de rangos validados por entrevistas. Cuando faltan insumos ascendentes para países más pequeños, utilizamos mercados sustitutos con perfiles similares de ingresos y conectividad, y luego verificamos la coherencia del resultado con los totales regionales.
Validación de datos y ciclo de actualización
Los resultados del modelo se contrastan con señales independientes, como series de gasto de los consumidores, comentarios de crecimiento regional reportados por las plataformas y cambios en la intensidad de las tarifas de entrega y las promociones comentados por los operadores. Si una región muestra un salto inusual, se reabren los supuestos y se vuelve a contactar a los encuestados para confirmar si el cambio provino del precio, la frecuencia o la combinación de categorías.
Antes de la aprobación final, el trabajo pasa por revisiones de analistas de varios pasos que incluyen verificaciones de varianza entre regiones y pruebas de consistencia interanual sobre los insumos principales. Los informes se actualizan anualmente, y se realizan actualizaciones intermedias cuando ocurren eventos materiales, como cambios regulatorios en el trabajo de plataformas, movimientos significativos de precios o shocks de demanda visibles. Justo antes de la entrega, realizamos una revisión final para que las cifras reflejen los datos públicos más recientes disponibles y los supuestos validados.
Dimensionamiento del mercado global de entrega de plataformas de alimentos al consumidor de Mordor Intelligence comparado con otras estimaciones publicadas
Las estimaciones publicadas para la entrega de plataforma al consumidor a menudo divergen porque la línea de ingresos no es la misma entre estudios, y porque algunos modelos tratan las promociones, los impuestos y los cargos de entrega de manera diferente. Las diferencias también surgen de cómo se tratan los modelos híbridos y de si el estudio utiliza un único supuesto global o permite que los insumos clave varíen por región.
Los principales factores de brecha en este mercado suelen incluir si la estimación cuenta el valor bruto de los pedidos frente a los ingresos netos de la plataforma, si se incluyen los pedidos relacionados con comestibles, y si el valor promedio de pedido se ajusta utilizando una única serie de IPC en lugar de verificaciones de precios a nivel de mercado. El momento de conversión de divisas y la cadencia de actualización también importan, ya que las regiones de movimiento más rápido pueden cambiar el total global rápidamente cuando cambian los precios o los subsidios.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 467,67 mil millones de USD (2026) | |
| Blog Sectorial A | 173,57 mil millones de USD (2025) | Esta cifra se presenta como un valor amplio de entrega de alimentos en línea y parece mezclar categorías mientras se basa en una única tasa de crecimiento general, lo que puede subestimar mercados donde las estructuras de comisión y tarifas de las plataformas varían considerablemente. |
| Informe del Sector de Pagos B | 468,90 mil millones de USD (2025) | La estimación se asemeja más a un conjunto de ingresos por entrega de restaurantes y puede reflejar el valor bruto de las transacciones con un ajuste limitado por promociones y tasas de comisión de las plataformas, lo que desplaza la cifra respecto al valor neto de entrega mediado por plataformas. |
La tabla muestra una amplia dispersión que se remonta principalmente a qué capa de ingresos se está contando y cómo se manejan los tipos de pedidos adyacentes. En el enfoque de Mordor Intelligence, el total está vinculado al valor de entrega mediado por plataformas y se verifica frente a la adopción a nivel regional, la economía de pedidos y las señales de precios, lo que ayuda a mantener la estimación repetible cuando los insumos cambian de un año a otro.


Preguntas clave respondidas en el informe
¿Cuál es el valor actual del mercado de entrega de alimentos de plataforma a consumidor?
El tamaño del mercado de entrega de alimentos de plataforma a consumidor alcanzó USD 467,67 mil millones en 2026 y está en camino de llegar a USD 790,01 mil millones para 2031.
¿Qué región lidera el crecimiento en este sector?
Asia-Pacífico encabeza tanto el volumen como el dinamismo, con una participación del 42,40% en 2025 y expandiéndose a una CAGR del 13,88% hasta 2031.
¿Con qué rapidez crece el segmento de entrega de comestibles?
La entrega de comestibles y conveniencia en línea es la categoría de expansión más rápida, avanzando a una CAGR del 14,18% entre 2026 y 2031.
¿Por qué las plataformas invierten en modelos de suscripción?
Los programas de suscripción como DashPass aumentan la frecuencia de compras recurrentes hasta un 60% y proporcionan ingresos recurrentes predecibles que compensan los crecientes costes de adquisición de clientes.
¿Cómo afectan las regulaciones a la rentabilidad de las plataformas?
Los límites de comisiones en las principales ciudades estadounidenses y los mandatos de seguros de la UE están comprimiendo los márgenes, lo que lleva a los operadores a introducir tarifas al consumidor y acelerar las iniciativas de automatización para controlar los costes.
Última actualización de la página el:



