
Tamaño y participación del mercado inmobiliario comercial de India
Análisis del mercado inmobiliario comercial de India por Mordor Intelligence
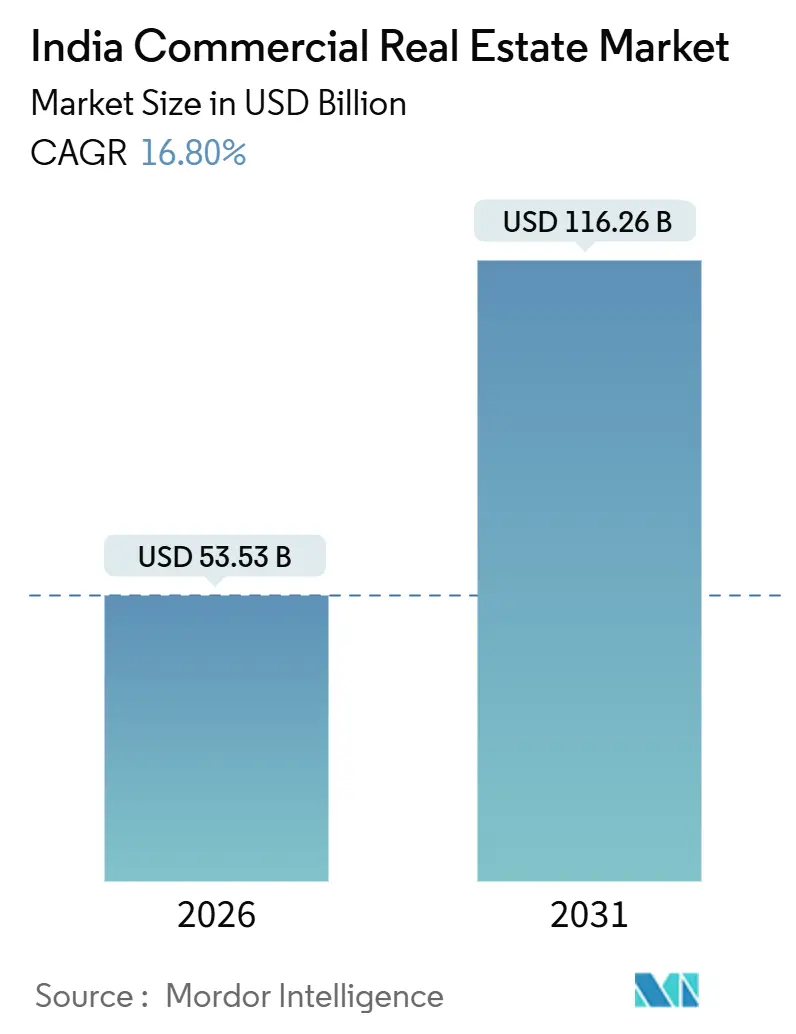
Se espera que el tamaño del mercado inmobiliario comercial de India aumente de 53,53 mil millones de USD en 2026 a 62,52 mil millones de USD en 2027 y alcance los 133,3 mil millones de USD para 2032, creciendo a un CAGR del 16,35% durante 2027-2032.
En India, la expansión de centros de capacidades y el cumplimiento de pedidos en línea vinculan la demanda de campus de oficinas e instalaciones logísticas con las huellas operativas de los inquilinos empresariales. Los promotores pueden competir a través de capacidad de oficinas cercana que satisfaga las necesidades de expansión con edificios utilizables. Los canales de inversión institucional doméstica más amplios pueden respaldar las transferencias de activos, mientras que las condiciones de refinanciación vinculadas a la finalización pueden prolongar la exposición de los promotores a la deuda existente. Los promotores con edificios certificados y listos para su ocupación en ubicaciones con alta concentración de GCC y logística, por tanto, ocupan una posición más sólida para atender a los inquilinos y cumplir la condición de finalización para la refinanciación bancaria de las líneas de crédito de vehículos de propósito especial a través de REITs.
Conclusiones clave del informe
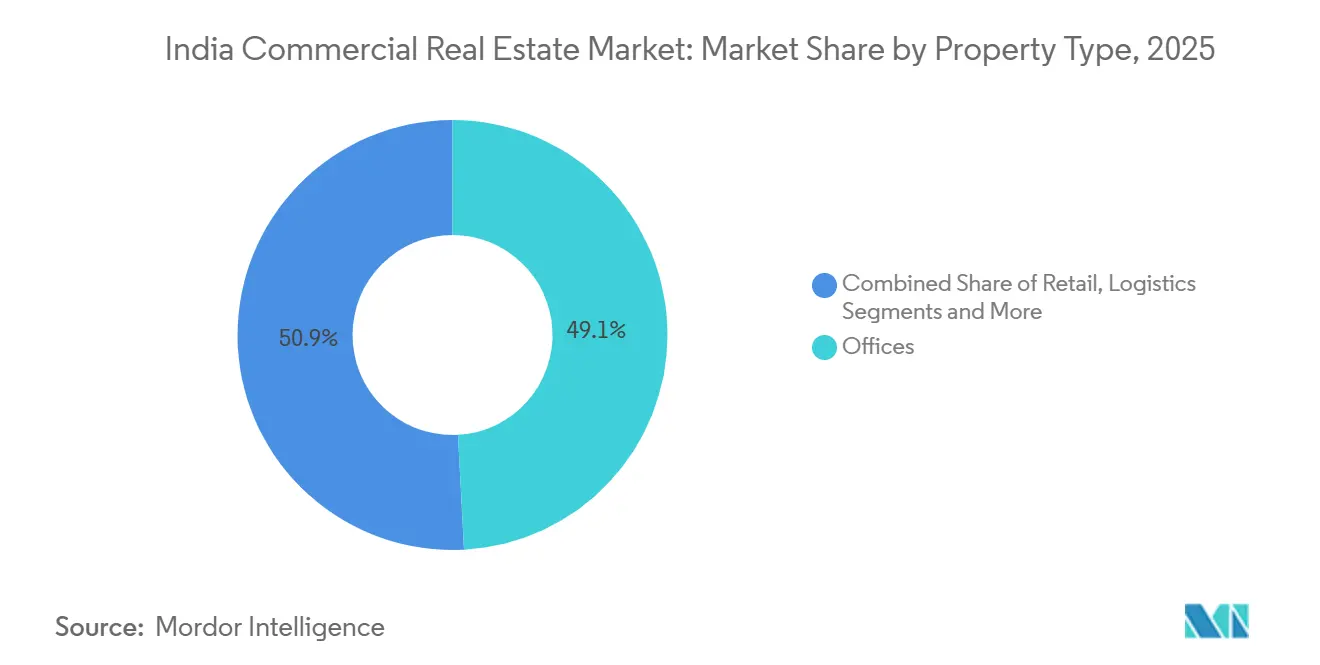
- Por tipo de propiedad, las oficinas representaron una participación del 48,86% en el mercado inmobiliario comercial de India en 2026, mientras que se prevé que la logística sea el segmento de mayor crecimiento con un CAGR del 18,2% durante 2027-2032.
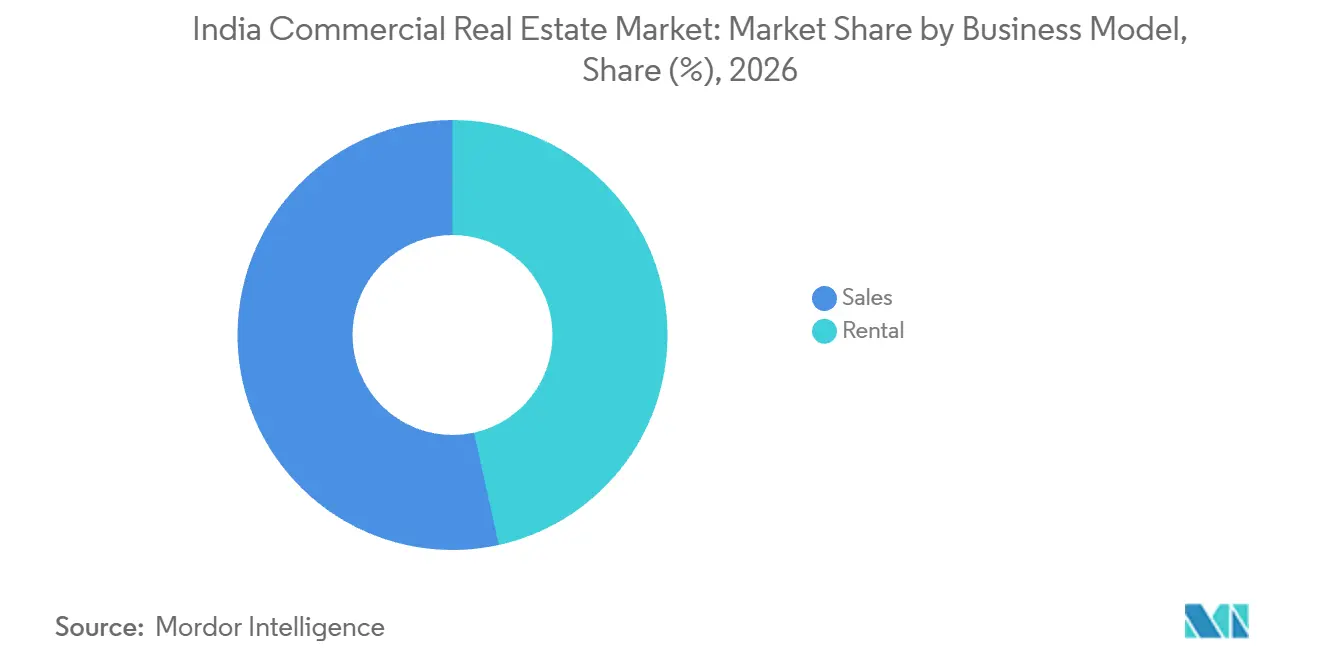
- Las ventas lideraron la distribución por modelo de negocio con una participación del 53,46% del tamaño del mercado inmobiliario comercial de India en 2026, mientras que se prevé que el alquiler crezca más rápido con un CAGR del 18,1% durante 2027-2032.
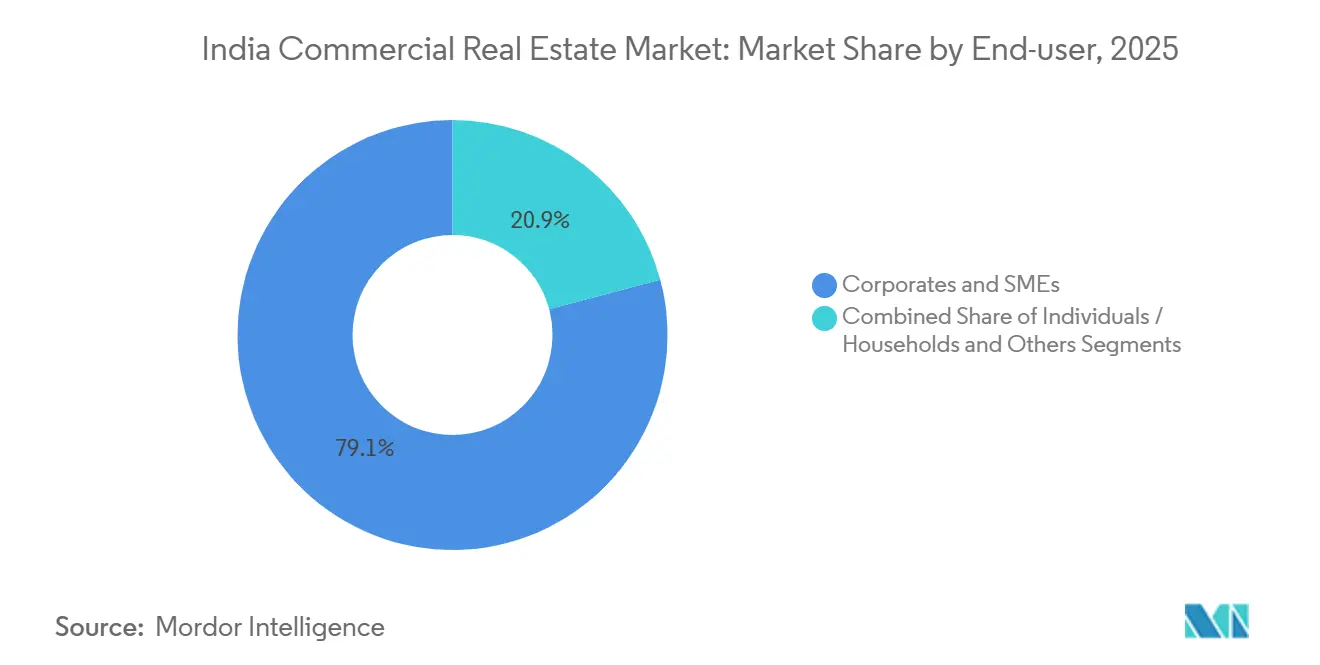
- Entre los usuarios finales, las corporaciones y PYMEs lideraron con una participación del 78,99% en 2026, mientras que se prevé que las personas físicas y los hogares crezcan más rápido con un CAGR del 17,9% durante 2027-2032.
- Por regiones, el Sur lideró con una participación del 41% en 2026, mientras que se prevé que el Norte crezca más rápido con un CAGR del 18,3% durante 2027-2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del impacto de los impulsores*
| Impulsor | (~) % de impacto en el pronóstico de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Expansión de GCC liderada por IA que impulsa la demanda de oficinas de Grado A en TI | +5.8% | A nivel nacional | Corto plazo (≤ 2 años) |
| Crecimiento del comercio electrónico y el comercio rápido que alimenta grandes centros logísticos urbanos | +4.3% | A nivel nacional | Corto plazo (≤ 2 años) |
| Expansión del pipeline de REITs y acceso a inversión extranjera que desbloquea capital institucional | +3.6% | A nivel nacional | Mediano plazo (2-4 años) |
| Programas nacionales de infraestructura que mejoran la conectividad y los valores del suelo | +3% | Oeste y sur de India | Largo plazo (≥ 4 años) |
| Coubicación en centros de datos y campus de computación perimetral que reconvierten parcelas industriales | +1.8% | Navi Mumbai, Maharashtra | Mediano plazo (2-4 años) |
| Arrendamientos vinculados a la sostenibilidad y demanda de reconversión ecológica por parte de ocupantes con criterios ESG | +1.4% | A nivel nacional | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Expansión de GCC liderada por IA que impulsa la demanda de oficinas de Grado A en TI
La continuidad del campus puede hacer que la capacidad de oficinas cercana sea comercialmente importante para un centro de capacidades global (GCC) en crecimiento. Colliers informó que los GCC arrendaron 16,6 millones de pies cuadrados de oficinas de Grado A en las 7 principales ciudades de India en el primer semestre de 2026, lo que representó el 46% del arrendamiento total de oficinas. En julio de 2026, Target India declaró haber firmado un acuerdo para obtener espacio adicional en Bengaluru en Embassy Manyata Business Park mientras expandía sus capacidades de IA e ingeniería. La empresa señaló que la proximidad de los edificios crearía la sensación de un campus único. Los propietarios con espacio cercano en el mismo parque pueden, por tanto, satisfacer un requisito de campus único que otros edificios comparables en otras ubicaciones no pueden cumplir.
Crecimiento del comercio electrónico y el comercio rápido que alimenta grandes centros logísticos urbanos
El cumplimiento de pedidos en línea genera demanda tanto a gran escala de almacenes como a escala distribuida de tiendas oscuras. Los ocupantes del comercio electrónico representaron más del 30% de los acuerdos industriales y de almacenamiento que superaron los 200.000 pies cuadrados en las 8 principales ciudades de India en el primer semestre de 2026. Al 30 de junio de 2026, la red activa de tiendas oscuras de Swiggy Instamart cubría más de 4,9 millones de pies cuadrados en 1.171 tiendas en 131 ciudades.[1] La plataforma incorporó netas 28 tiendas oscuras durante ese trimestre. Estos formatos crean diferentes requisitos de espacio, vinculando grandes instalaciones contiguas con una red más distribuida de locales operativos más pequeños. Los propietarios de almacenes y los propietarios de inmuebles urbanos pueden atender partes separadas de la misma red de cumplimiento, ampliando los tipos de locales comerciales expuestos a la demanda del comercio minorista en línea.
Expansión del pipeline de REITs y acceso a inversión extranjera que desbloquea capital institucional
El acceso institucional puede ampliar la base de compradores de propiedades comerciales mantenidas a través de fideicomisos de inversión inmobiliaria (REITs). Knowledge Realty Trust cotizó en la Bolsa de Valores Nacional de India y en la Bolsa de Valores de Bombay el 18 de agosto de 2025, como el mayor REIT de oficinas del país por capitalización de mercado. A partir del 1 de enero de 2026, el Consejo de Valores e Intercambio de India clasificó las inversiones de fondos mutuos y fondos de inversión especializados en REITs como instrumentos relacionados con la renta variable. Las participaciones existentes en estrategias de fondos de deuda y fondos de inversión especializados al 31 de diciembre de 2025 quedaron exentas, con gestores de activos alentados a considerar la desinversión sujeta a las condiciones del mercado, la liquidez y los intereses de los inversores. La combinación de un vehículo de oficinas cotizado adicional y una participación más amplia de fondos puede respaldar un canal de adquisición más profundo para activos generadores de ingresos. Ese canal de adquisición puede permitir a los propietarios de propiedades comerciales liberar capital de oficinas terminadas hacia el desarrollo posterior.
Programas nacionales de infraestructura que mejoran la conectividad y los valores del suelo
Una mejor accesibilidad al transporte puede ampliar el conjunto de ubicaciones comercialmente utilizables antes de que un promotor añada capacidad de construcción. CREDAI y Colliers vincularon la expansión de autopistas, metro, aeropuertos y ferrocarriles regionales con centros comerciales en ciudades más pequeñas de India y en las periferias de las grandes ciudades. En los estados del oeste y del sur, la inversión en metro, autopistas y corredores industriales durante el ejercicio fiscal 2021-2025 amplió las áreas de captación de desarrollo y desbloqueó los mercados de suelo. Esto crea una vía para que la actividad comercial se extienda más allá de los centros establecidos, siempre que los emplazamientos individuales puedan traducir el acceso al corredor en locales utilizables. La apertura comercial reside, por tanto, en adecuar la entrega de propiedades a la mejora de la accesibilidad, ya que una mayor valoración del suelo por sí sola no proporciona al ocupante un espacio operativo.
Análisis del Impacto de las Restricciones*
| Restricción | Impacto (~) % en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Tasas de política elevadas y estándares de préstamo bancario más estrictos que aumentan el riesgo de refinanciación | -1.3% | A nivel nacional | Corto plazo (≤ 2 años) |
| Trabajo híbrido/remoto que reduce persistentemente la absorción neta en los distritos centrales de negocios | -1.1% | A nivel nacional | Mediano plazo (2-4 años) |
| Retrasos en la adquisición de suelo y aprobaciones de múltiples organismos que ralentizan el inicio de proyectos | -0.8% | Noida, Uttar Pradesh | Largo plazo (≥ 4 años) |
| Aumento de las primas de seguros por riesgo climático para activos costeros que reduce las TIR de los inversores | -0.4% | A nivel nacional | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Tasas de política elevadas y estándares de préstamo bancario más estrictos que aumentan el riesgo de refinanciación
El acceso a la refinanciación puede depender de la finalización del proyecto incluso cuando un activo comercial tiene un propietario institucional potencial. Con vigencia a partir del 1 de octubre de 2026, las normas del Banco de la Reserva de India limitan la financiación bancaria de REITs para refinanciar líneas de crédito de vehículos de propósito especial a proyectos terminados con certificado de finalización, certificado de ocupación o equivalente.[2] Un proyecto que espera dicha certificación, por tanto, no puede depender de esta vía de refinanciación particular para reemplazar su crédito en fase de construcción. La restricción comercial es el desfase temporal entre las necesidades de financiación antes de la finalización y la elegibilidad tras el hito requerido. Hasta la certificación, un promotor que contemple una transferencia a un REIT puede permanecer expuesto a la deuda existente y a sus costes de financiación asociados.
Trabajo híbrido/remoto que reduce persistentemente la absorción neta en los distritos centrales de negocios
Un ocupante de oficinas que utiliza horarios híbridos puede requerir menos espacio de trabajo asignado permanentemente que una organización que acomoda a toda su plantilla cada día. Para un arrendador en un distrito central de negocios, eso puede limitar la demanda adicional de superficie incluso cuando el inquilino mantiene una presencia en la oficina. El requisito de arrendamiento relevante puede depender de la asistencia máxima y de cuánto espacio retiene el ocupante para el trabajo compartido. La absorción neta en un edificio del distrito central de negocios cae, por tanto, cuando un inquilino que renueva devuelve espacio aunque su contrato continúe. Al vencimiento del arrendamiento, un arrendador del distrito central de negocios cuyo inquilino retiene solo parte de una planta puede mantener el saldo liberado como espacio vacante hasta que se encuentre otro ocupante.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de segmentos
Por Tipo de Propiedad:
La Escala de Oficinas Satisface la Expansión LogísticaLas oficinas representaron una participación del 48,86% del tamaño del mercado inmobiliario comercial de India en 2026. Knight Frank India informó de 66,7 millones de pies cuadrados de arrendamiento de oficinas en los 8 principales mercados durante enero-septiembre de 2026. Esa superficie arrendada se mantuvo prácticamente sin cambios respecto al período correspondiente de 2025. La sustancial base de actividad puede respaldar importantes oportunidades para los arrendadores incluso cuando el arrendamiento agregado es estable, pero da a los promotores menos razones para asumir que la oferta adicional encontrará automáticamente una demanda en expansión. El liderazgo de las oficinas combina, por tanto, una considerable profundidad transaccional con la necesidad de distinguir entre ganar un requisito de ocupante existente y crear espacio ocupado incremental.
Se prevé que la logística sea el segmento de mayor crecimiento, con un CAGR del 18,2% durante 2027-2032. El arrendamiento de almacenes en las 8 principales ciudades alcanzó los 24,3 millones de pies cuadrados en el primer semestre de 2026, un 11% más interanual pero un 6% menos respecto al segundo semestre de 2025. Los ocupantes de logística de terceros registraron por separado más de 110 millones de pies cuadrados de absorción bruta acumulada de almacenamiento en India desde 2021 hasta el primer semestre de 2026. El registro acumulado establece a la logística de terceros como una base de ocupantes sustancial, mientras que la comparación del último semestre muestra que el arrendamiento no avanza de manera uniforme. Los promotores de almacenes tienen, por tanto, razones para priorizar los requisitos de espacio plurianuales de esos ocupantes sobre las decisiones de capacidad vinculadas a un único pico de arrendamiento.

Por Modelo de Negocio:
Liderazgo en Ventas con Mayor Crecimiento en AlquilerLas ventas representaron una participación del 53,46% en el mercado inmobiliario comercial de India en 2026. Mindspace Business Parks REIT adquirió una participación del 51% en el vehículo de propósito especial propietario del campus de oficinas One Radial en Chennai de AIGP2 Chennai 1 Pte. Limited el 8 de junio de 2026. 360 One y sus filiales mantuvieron el 49% restante. Por separado, las oficinas atrajeron el 54% del capital de inversión inmobiliaria institucional de India en el primer semestre de 2026, según JLL. Una participación mayoritaria en el vehículo de propósito especial propietario del campus permite al REIT compartir el compromiso de capital en un gran activo de oficinas con los inversores que retienen la participación minoritaria.
Se prevé que el alquiler sea el segmento de mayor crecimiento, con un CAGR del 18,1% durante 2027-2032. Los operadores de espacios de trabajo flexibles arrendaron 11,9 millones de pies cuadrados en los 8 principales mercados de oficinas de India en enero-septiembre de 2026, un 42% más interanual. Esto crea un canal de demanda de alquiler en el que un intermediario ocupa locales para operar un negocio de espacios de trabajo. Un arrendador que atiende ese canal puede acceder a la demanda liderada por operadores mientras retiene la propiedad subyacente y su oportunidad de ingresos por alquiler. Cuando un operador toma el arrendamiento, la exposición inmediata al alquiler del propietario recae en ese negocio y en su capacidad para mantener el compromiso.
Por Usuario Final:
La Demanda Corporativa Ancla la Inversión IndividualLas corporaciones y PYMEs mantuvieron la mayor participación de usuarios finales con el 78,99% en 2026. Cushman & Wakefield informó que los GCC arrendaron 25,3 millones de pies cuadrados de oficinas en las 8 principales ciudades de India durante enero-septiembre de 2026. Eso representó el 39% del volumen de arrendamiento de oficinas del proveedor en las mismas ciudades y período. Un arrendador puede utilizar esta categoría para definir una propuesta de arrendamiento, distinguiendo al mismo tiempo el conjunto de demanda corporativa de los clientes a los que un edificio en particular puede atender. Un proyecto de oficinas orientado a GCC puede, por tanto, dirigirse a un gran conjunto de demanda corporativa mientras concentra su exposición en una categoría de ocupante identificable.
Se prevé que las personas físicas y los hogares sean el segmento de mayor crecimiento, con un CAGR del 17,9% durante 2027-2032. Sonu Nigam compró una oficina comercial en Aston en Andheri West, Mumbai, a Singular Health Private Limited, con el acuerdo de venta registrado el 6 de agosto de 2026. The Economic Times describió por separado a inversores individuales de alto patrimonio neto comprando oficinas más pequeñas arrendadas a empresas en ciudades de India. Un particular que adquiere una unidad ya arrendada puede obtener exposición al alquiler comercial sin ser propietario de un edificio de oficinas completo. Para un inversor que posee una unidad de oficina con un solo inquilino, la vacancia al vencimiento del arrendamiento interrumpe la totalidad de los ingresos por alquiler de esa unidad hasta que otra empresa ocupe el espacio.
Análisis geográfico
Mercado Inmobiliario Comercial del Sur
El Sur mantuvo una participación del 41% del tamaño del mercado inmobiliario comercial de India en 2026. Bengaluru registró 16,9 millones de pies cuadrados de absorción neta de oficinas en 2025, mientras que Hyderabad registr 8,1 millones de pies cuadrados durante el mismo año. Chennai añadió otros 5,8 millones de pies cuadrados de absorción neta de oficinas en 2025, demostrando demanda de espacio ocupado en otro centro de negocios del sur. Esta distribución ofrece a los promotores varios mercados urbanos sustanciales para la oferta de oficinas, haciendo que la profundidad de la demanda local sea central para el dimensionamiento de proyectos y limitando la dependencia de una única suposición metropolitana en todo el Sur.
Mercado Inmobiliario Comercial del Norte
Se prevé que el Norte sea la región de mayor crecimiento, con un CAGR del 18,3% durante 2027-2032. Delhi NCR registró 2,2 millones de pies cuadrados de absorción neta de oficinas en el tercer trimestre de 2026, reflejando espacio ocupado adicional. Su arrendamiento bruto de oficinas alcanzó los 3,8 millones de pies cuadrados en el mismo trimestre, incluyendo nueva contratación, renovaciones en mercado abierto y prearrendamiento. La absorción neta de oficinas de Delhi NCR alcanzó los 12,3 millones de pies cuadrados en 2025, un 30,2% más que los 9,4 millones de pies cuadrados de 2024. El incremento anual muestra que la demanda se traduce en stock ocupado adicional, ofreciendo a los promotores de oficinas del Norte un canal de expansión más allá de la renovación de arrendamientos existentes.
El Oeste y el Este ofrecen diferentes bases de ocupantes de oficinas para los arrendadores que buscan diversificar su exposición al arrendamiento. En Mumbai, los servicios profesionales lideraron el arrendamiento bruto de oficinas de Grado A en el tercer trimestre de 2026, seguidos de la banca, los servicios financieros y los seguros. El arrendamiento bruto de oficinas de Grado A de Kolkata en el mismo trimestre estuvo liderado por TI y la gestión de procesos empresariales, seguido de ingeniería y manufactura. Estos ejemplos de ciudades apuntan a diferentes sectores de inquilinos a través de los cuales los propietarios comerciales pueden perseguir la demanda dentro de cada región. Una cartera que abarca las 2 ciudades puede, por tanto, ampliar la exposición sectorial, aunque la propuesta de arrendamiento de cada edificio sigue necesitando adaptarse a las empresas activas en su propia ubicación.
Marco Regulatorio y Perspectivas
Se comparan jurisdicciones seleccionadas a través de los deberes de uso de efectivo y los procedimientos de desarrollo parcelado desde la perspectiva de los promotores que desarrollan proyectos comerciales cubiertos. La Ley de Bienes Raíces (Regulación y Desarrollo) de India de 2016 exige que el 70% de los importes recibidos de los adjudicatarios del proyecto ingresen en una cuenta bancaria programada separada para costes de construcción y suelo. La enmienda de Maharashtra de 2025 proporciona un formulario de acuerdo de desarrollo parcelado e interpretaciones de certificados donde las regulaciones locales de control del desarrollo no definen los certificados relevantes. Estos requisitos vinculan la financiación del proyecto y la documentación con la capacidad del promotor para ejecutar un desarrollo comercial.
Tabla Regulatoria
| Factor de decisión | India | Maharashtra |
|---|---|---|
| Autoridad principal | Autoridades reguladoras estatales y de territorios de la unión en materia de bienes raíces | Autoridad Reguladora de Bienes Raíces de Maharashtra |
| Instrumentos o directrices clave | Deber de cuenta separada de la Ley de Bienes Raíces (Regulación y Desarrollo) de 2016 | Reglamento de Enmienda General de 2025 que cubre formularios de proyectos parcelados e interpretación condicional de certificados |
| Efecto comercial | Porción prescrita de los ingresos de los adjudicatarios del proyecto restringida a costes de suelo y construcción | Solo las secciones relevantes de los Formularios 1, 2, 2A y 3 se aplican a los proyectos parcelados |
| Atractivo actual de la política | Medio | Medio |
| Dirección futura del atractivo de la política | Sin cambios | Sin cambios |
| Fuente: Mordor Intelligence | ||
El atractivo medio de India refleja el equilibrio entre la financiación del proyecto específico y la restricción de la discrecionalidad del promotor sobre los ingresos de los adjudicatarios. Su deber continuo de uso de efectivo específico del proyecto respalda una perspectiva de Sin cambios para esa restricción de financiación. La calificación media de Maharashtra y la perspectiva de Sin cambios reflejan formularios de proyectos parcelados definidos y una interpretación predeterminada de los certificados. Donde las regulaciones locales de control del desarrollo carecen de definiciones, la enmienda establece cómo se interpretan los certificados de inicio, ocupación y finalización para los proyectos de desarrollo parcelado, de modo que los promotores cubiertos no dependan de las definiciones locales.
Etapas de la Cadena de Valor
La cadena de valor compara el desarrollo, la construcción, la colocación de inquilinos y las operaciones inmobiliarias a través de sus diferentes fuentes de ingresos para los proveedores. Los negocios de DLF en el ejercicio fiscal 2026 combinaron el desarrollo y arrendamiento de oficinas y comercio minorista con servicios de gestión de activos en toda su cartera. En octubre de 2025, L&T obtuvo un pedido llave en mano para un propuesto parque de oficinas de TI de Grado A de 5,9 millones de pies cuadrados en Bengaluru, con entrega planificada en 2 fases.[3] Esa separación entre un contrato de construcción adjudicado y una propiedad en operación distingue los ingresos contractuales del contratista de la renta que el campus terminado puede generar posteriormente.
Tabla de Análisis de la Cadena de Valor
| Actividad primaria | Participantes clave | Captura de valor | Cuello de botella | Respuesta de resiliencia |
|---|---|---|---|---|
| Desarrollo de propiedades comerciales | Promotores de oficinas y comercio minorista como DLF | Ingresos por venta de propiedades | Capital comprometido antes de los ingresos del inquilino | Escalonar los compromisos de desarrollo en torno a los hitos de arrendamiento |
| Construcción de edificios | Contratistas de construcción llave en mano como L&T | Ingresos por contrato de construcción | Coordinación de torres, sistemas de edificios y entrega por fases | Definir los límites de fase y secuenciar la instalación de sistemas de edificios |
| Colocación de inquilinos | Asesores de arrendamiento comercial como JLL India | Honorarios de asesoría de arrendamiento | Adecuar los locales disponibles a los requisitos del ocupante | Alinear las búsquedas de inquilinos con el espacio entregable |
| Operación de propiedades y gestión de activos | Propietarios-operadores comerciales como DLF | Ingresos por alquiler y servicios de gestión de activos | Mantener la prestación de servicios a través de sucesivas arrendatarias | Integrar las decisiones de arrendamiento con las operaciones inmobiliarias |
| Fuente: Mordor Intelligence | ||||
Retener la propiedad permite a un promotor perseguir ingresos por alquiler y servicios una vez finalizado el contrato de construcción. Los asesores de arrendamiento pueden conectar el espacio entregado con los ocupantes, mientras que los servicios de gestión de activos amplían el papel comercial del propietario más allá de la entrega de la construcción. La posición integrada más sólida combina la capacidad de entregar locales con la capacidad operativa necesaria para mantener esos locales útiles a lo largo de los ciclos de arrendamiento posteriores.
Panorama competitivo
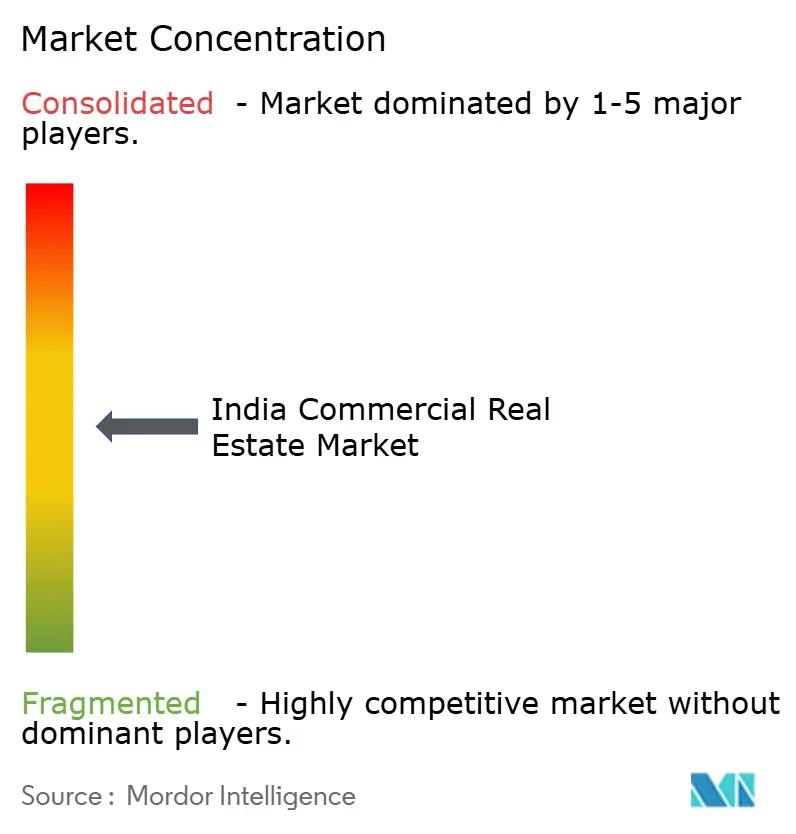
La competencia está moderadamente fragmentada, con promotores establecidos y plataformas de propiedades comerciales que persiguen diferentes carteras operativas, proyectos de desarrollo y ubicaciones. Los principales competidores incluyen DLF Ltd, Godrej Properties Ltd, Oberoi Realty, Prestige Estates Projects Ltd y Brigade Enterprises Ltd. Godrej Properties informó de 5 activos comerciales en operación con un total de 5,85 millones de pies cuadrados en su presentación del cuarto trimestre del ejercicio fiscal 2026. DLF Cyber City Developers Limited (DCCDL), una filial de DLF, informó de un crecimiento del 17% interanual en los ingresos por alquiler de oficinas consolidados en el ejercicio fiscal 2026. Los activos en operación de Godrej y el negocio de alquiler de DCCDL muestran que los promotores establecidos también compiten por inquilinos a través de carteras generadoras de ingresos, lo que da a los nuevos competidores un negocio operativo que igualar.
El negocio de arrendamiento de oficinas y comercio minorista de Brigade informó ingresos un 9% superiores en el primer trimestre del ejercicio fiscal 2027 respecto al primer trimestre del ejercicio fiscal 2026. Su presentación del primer trimestre del ejercicio fiscal 2027 también informó de una asociación estratégica con Bain Capital para un desarrollo de uso mixto de aproximadamente 2 millones de pies cuadrados en Whitefield, Bengaluru. Combinar un negocio de arrendamiento en operación con una asociación de desarrollo puede distribuir la exposición comercial entre los ingresos de las propiedades existentes y los requisitos de ejecución de otro proyecto. Este enfoque crea una vía hacia locales futuros junto con una cartera operativa, permitiendo a un promotor abordar formatos de ocupantes adicionales mientras retiene el negocio de arrendamiento que respalda su presencia entre las entregas de proyectos.
La dirección competitiva dependerá de cómo los propietarios añadan locales utilizables mientras protegen los ingresos de los activos en operación. Oberoi Realty informó de una ocupación combinada cercana al 100% en Commerz I, II y III y Oberoi Mall en el primer trimestre del ejercicio fiscal 2027. Brigade Enterprises lanzó aproximadamente 2 millones de pies cuadrados de desarrollo de espacio de oficinas comerciales en el ejercicio fiscal 2025. En las jurisdicciones de la Autoridad de Desarrollo de Delhi y los organismos locales competentes, los reglamentos de 2016, leídos junto con las notificaciones específicas de aldeas, colonias y áreas especiales, prohíben ocupar o permitir la ocupación sin un certificado de ocupación. Los lanzamientos de desarrollo pueden, por tanto, ampliar la competencia futura, mientras que los competidores que ofrecen locales listos para una ocupación legal pueden atender a inquilinos cuyos requisitos no pueden esperar a la construcción y certificación.
Líderes de la industria inmobiliaria comercial de India
-
DLF Ltd
-
Godrej Properties Ltd
-
Oberoi Realty
-
Prestige Estates Projects Ltd
-
Brigade Enterprises Ltd
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado Inmobiliario Comercial de India Empresas cubiertas en este informe
- DLF Ltd
- Godrej Properties Ltd
- Oberoi Realty
- Prestige Estates Projects Ltd
- Brigade Enterprises Ltd
- Brookfield India REIT
- Mindspace Business Parks REIT
- Embassy Office Parks REIT
- Lodha Group (Lodha Developers)
- Embassy Developments
- SOBHA Ltd
- K Raheja Corp
- Phoenix Mills Ltd
- RMZ Corp
- Tata Realty & Infrastructure Ltd
- Mahindra Lifespace Developers Ltd
- CBRE South Asia Pvt Ltd
- JLL India
- Colliers India
- Piramal Realty
- Hiranandani Group
- Unitech Ltd
- Awfis Space Solutions*
Oportunidades Clave para los Participantes del Mercado
Las oportunidades comparan la expansión de oficinas, los locales de comercio minorista y los parques industriales patrocinados, con el 77% de los encuestados de CBRE South Asia en la encuesta de abril-junio de 2026 esperando que sus carteras de oficinas en India se expandan durante los 2 años siguientes. Los minoristas nacionales representaron el 86,3% del arrendamiento minorista en las 8 principales ciudades en el tercer trimestre de 2026, identificando una base de inquilinos activa para los propietarios de comercio minorista. Bajo el Bharat Audyogik Vikas Yojna (BHAVYA) del Departamento para la Promoción de la Industria y el Comercio Interior para parques industriales, los promotores privados que participen en propuestas patrocinadas por estados o territorios de la unión deben estar registrados en India. Deben demostrar un patrimonio neto positivo del 15% del coste del proyecto, haber completado un proyecto de 50 acres en los 10 años anteriores y no haber sido inhabilitados ni incluidos en listas negras durante los 3 años anteriores.
Tabla de Oportunidades de Mercado
| Oportunidad | Por qué ahora | Segmento comprador / líder | Estrategia recomendada | Principal barrera | Beneficiarios probables |
|---|---|---|---|---|---|
| Expansión de oficinas prearrendadas y bien ubicadas | Intenciones de expansión encuestadas durante los 2 años posteriores a abril-junio de 2026 | Ocupantes de oficinas corporativas | Asegurar compromisos de inquilinos antes de la entrega por fases | Casi el 40% de los ocupantes encuestados preocupados por asegurar espacio de calidad y bien ubicado hasta 2028 | Promotores-propietarios de oficinas como Embassy Office Parks REIT |
| Locales de comercio minorista listos para arrendamiento | Actividad de minoristas nacionales en el tercer trimestre de 2026 | Marcas minoristas de origen nacional | Adecuar los requisitos de tienda a los locales existentes o al nuevo espacio por fases | La nueva oferta de centros comerciales en las 7 principales ciudades cayó un 64% interanual hasta los 0,82 millones de pies cuadrados en el primer semestre de 2026 | Promotores liderados por comercio minorista como Phoenix Mills Ltd |
| Desarrollo de propiedades en parques industriales patrocinados | Las solicitudes de la segunda ronda de la Fase I de BHAVYA tienen fecha límite el 31 de octubre de 2026 | Ocupantes industriales que compran o arriendan parcelas desarrolladas o espacio construido | Asociarse con un estado o territorio de la unión patrocinador bajo la evaluación del programa | Disponibilidad del suelo y elegibilidad prescrita del promotor | Posibles socios privados como Mahindra Group, que desarrolla Mahindra World City Chennai con la Corporación de Desarrollo Industrial de Tamil Nadu |
| Fuente: Mordor Intelligence | |||||
La expansión de oficinas ofrece la apertura más clara porque las expectativas de crecimiento encuestadas coinciden con la preocupación por asegurar espacio de calidad y bien ubicado hasta 2028. La alternativa del parque industrial depende del patrocinio estatal o del territorio de la unión y de la evaluación del programa, con el organismo patrocinador manteniendo el 90% del suelo libre de cargas en el momento de la solicitud. Para los propietarios de oficinas, acordar la ubicación y los requisitos de espacio del inquilino antes de la entrega por fases puede definir el encargo de construcción y limitar el riesgo de añadir locales inadecuados.
Desarrollos recientes de la industria en Mercado Inmobiliario Comercial de India
- Oct 2026: Colt DCS y RMZ iniciaron la construcción de Mumbai 3 en su campus de centros de datos en Navi Mumbai. La instalación está diseñada para suministrar 64 MW a su finalización.
- Jul 2026: Target India declaró haber firmado un acuerdo para obtener espacio de oficinas adicional en Bengaluru en Embassy Manyata Business Park mientras expandía sus capacidades de IA e ingeniería.
- Jun 2026: Mindspace Business Parks REIT adquirió el 51% del vehículo de propósito especial propietario del campus de oficinas One Radial de aproximadamente 2,6 millones de pies cuadrados en Chennai el 8 de junio. 360 One y sus filiales mantuvieron el 49% restante.
Mercado Inmobiliario Comercial de India Alcance del informe y metodología de investigación
Definición del Mercado y Cobertura
El mercado inmobiliario comercial de India mide el valor anual de las ventas y alquileres de propiedades empresariales generadoras de ingresos en India. Abarca oficinas, comercio minorista, logística y otras propiedades comerciales, clasificadas por modelo de negocio, usuario final y región.
Exclusiones del alcance: Se excluyen la vivienda residencial, el suelo puramente agrícola y las transacciones inmobiliarias informales no registradas.
Descripción General de la Segmentación
- Por tipo de propiedad
- Oficinas
- Comercio minorista
- Logística
- Otros (inmuebles industriales, inmuebles de hospitalidad, etc.)
- Por modelo de negocio
- Ventas
- Alquiler
- Por usuario final
- Individuos / Hogares
- Corporaciones y pymes
- Otros
- Por geografía
- Oeste
- Sur
- Norte
- Este
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
Fuentes como el Informe del Mercado de Oficinas de India de Cushman & Wakefield, el Observatorio del Mercado de Oficinas de India de Savills, la Dinámica del Mercado de Oficinas de India de JLL y las regulaciones de REITs del Consejo de Valores e Intercambio de India ayudan a definir la evidencia pública sobre arrendamiento, absorción, oferta, movimiento de alquileres, categorías de activos y propiedad institucional. Sus geografías y períodos de tiempo reportados se leen junto con las divulgaciones de empresas y propiedades para que los indicadores de oficinas, comercio minorista, logística, ventas y alquiler permanezcan vinculados al mercado de India.
La evidencia complementaria proviene de informes anuales de promotores cotizados y REITs, presentaciones ante bolsas de valores, presentaciones para inversores, comunicados oficiales de inversión y política, y prensa empresarial india de reputación, que proporcionan verificaciones cruzadas a nivel de empresa sobre arrendamiento, finalización de proyectos, transacciones, alquileres y mercados de capitales. Las fuentes aquí mencionadas no son exhaustivas, y otras fuentes adicionales informan la recopilación, validación y aclaración.
Entrevistas Primarias y Encuestas
La investigación primaria se centra en entrevistas estructuradas y una breve encuesta con promotores y propietarios de propiedades comerciales con base en India, líderes de arrendamiento y gestión de activos, usuarios corporativos de bienes raíces y agentes. Las preguntas ponen a prueba los hallazgos secundarios sobre demanda, alquileres, plazos de oferta, actividad transaccional y uso de propiedades, al tiempo que piden a los encuestados que identifiquen condiciones locales que los datos públicos pueden no capturar. Cuando la evidencia publicada deja una brecha, los analistas comparan las explicaciones de los encuestados con presentaciones, indicadores de arrendamiento y transacciones, y otras fuentes independientes, registrando luego el rango o la incertidumbre restante para seguimiento y triangulación.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 30% | Directivos de nivel C: 20% | |
| Nivel medio: 45% | Líderes funcionales/de unidad: 35% | |
| Actores más pequeños: 25% | Gerentes: 45% |
Dimensionamiento del Mercado y Pronóstico
La estimación descendente mide el valor anual de la propiedad comercial de India como contraprestación de venta y alquiler, luego deriva las participaciones por tipo de propiedad, modelo de negocio, grupo de usuarios finales y región Oeste, Sur, Norte y Este a partir de participaciones de mercado publicadas, resúmenes de transacciones e indicadores operativos. La calibración histórica utiliza cinco insumos observables: arrendamiento y alquileres de oficinas, arrendamiento de comercio minorista y logística, valores de venta comercial y adquisiciones institucionales divulgadas, oferta de propiedades completada y planificada, y crecimiento empresarial amplio como producción y empleo. El arrendamiento indica la demanda ocupada, mientras que los valores de venta y los niveles de alquiler informan el valor anual de la propiedad. Un modelo de escenarios extiende estas relaciones a lo largo del período de pronóstico con trayectorias de mayor demanda, central y entrega más lenta que tienen en cuenta la expansión de ocupantes de oficinas, la absorción logística, el acceso a financiación, las finalizaciones de construcción y las tendencias de alquiler. Expertos inmobiliarios con base en India verifican la dirección y el calendario de cada variable frente a las condiciones locales. Las verificaciones ascendentes selectivas consolidan la evidencia de transacciones y alquileres de ciudades o carteras divulgadas, o combinan el alquiler por área muestreado con la superficie ocupada donde ambos están disponibles, mientras que las brechas se cubren con divulgaciones y rangos públicos comparables de ciudades, tipos de propiedad o empresas donde la cobertura difiere.
Ciclo de Validación y Actualización de Datos
Los analistas triangularon las presentaciones de empresas inmobiliarias, la evidencia de transacciones y arrendamiento, los informes de mercado y las respuestas primarias, luego compararon señales independientes como absorción, alquileres, nueva oferta, finalizaciones y actividad de inversión. Investigan anomalías y variaciones materiales entre períodos, regiones y tipos de propiedad antes de la aprobación, documentando la fuente y resolviendo conflictos mediante una segunda revisión de analistas. Se vuelve a contactar a un encuestado cuando un punto material permanece poco claro o cambia el pronóstico. El conjunto de datos se actualiza anualmente, se actualiza entre ciclos cuando un evento material de política, financiación, oferta u ocupante cambia las condiciones del mercado, y se revisa nuevamente en una pasada previa a la entrega.
Estimación del Mercado Inmobiliario Comercial de India de Mordor Intelligence Comparada con Otras Estimaciones Publicadas
Las estimaciones publicadas pueden diferir en las transacciones y productos que contabilizan y en los insumos utilizados para modelar la demanda. El mercado inmobiliario comercial de India mide el valor anual de las ventas y alquileres de propiedades empresariales generadoras de ingresos en India.
Los principales factores de brecha incluyen la cobertura definida del estudio y las elecciones de modelado específicas del mercado. La estimación descendente mide el valor anual de la propiedad comercial de India como contraprestación de venta y alquiler, luego deriva las participaciones por tipo de propiedad, modelo de negocio, grupo de usuarios finales y región Oeste, Sur, Norte y Este a partir de participaciones de mercado publicadas, resúmenes de transacciones e indicadores operativos.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 62,52 mil millones de USD (2027) | |
| Editorial de Investigación de Mercado A | 70,89 mil millones de USD (2026) | Con su base de 2026, esta estimación es un 13,4% superior al valor de este informe para 2027 de 62,52 mil millones de USD, 1 año después. Su alcance publicado incluye bienes raíces de ocio, añadiendo categorías de propiedad más allá de la cobertura de propiedades comerciales definida en el informe. |
| Editorial de Investigación de Mercado B | 49,58 mil millones de USD (2025) | Con su base de 2025, esta estimación es un 20,7% inferior al valor de este informe para 2027 de 62,52 mil millones de USD, 2 años después. Su año base más antiguo es anterior al año actual del informe, y su pronóstico publicado aumenta desde esa base. |
Los analistas de Mordor Intelligence triangulan las presentaciones de empresas inmobiliarias, la evidencia de transacciones y arrendamiento, los informes de mercado y las respuestas primarias, luego comparan señales independientes como absorción, alquileres, nueva oferta, finalizaciones y actividad de inversión.
Preguntas clave respondidas en el informe
¿Cómo se espera que cambie el tamaño del mercado inmobiliario comercial de India?
Se espera que el tamaño aumente de 53,53 mil millones de USD en 2026 a 62,52 mil millones de USD en 2027 y 133,3 mil millones de USD para 2032, con un CAGR del 16,35% durante 2027-2032.
¿Qué impulsa la demanda de locales comerciales en India?
La expansión de centros de capacidades globales y el cumplimiento de pedidos en línea respaldan la demanda de espacio. La huella activa de tiendas oscuras de Swiggy Instamart superó los 4,9 millones de pies cuadrados en 131 ciudades al 30 de junio de 2026.
¿Qué tipos de propiedad lideran el sector inmobiliario comercial de India?
Las oficinas mantuvieron la mayor participación con el 48,86% en 2026. Se prevé que la logística crezca más rápido, con un CAGR del 18,2% durante 2027-2032.
¿Qué empresas son los principales competidores en el sector inmobiliario comercial de India?
Los principales competidores incluyen DLF Ltd, Godrej Properties Ltd, Oberoi Realty, Prestige Estates Projects Ltd y Brigade Enterprises Ltd.
¿Qué desafío de financiación afecta a los desarrollos comerciales en India?
Las normas del Banco de la Reserva de India vigentes a partir del 1 de octubre de 2026 limitan la financiación bancaria de REITs para refinanciar líneas de crédito de vehículos de propósito especial a proyectos terminados con certificado de finalización, certificado de ocupación o equivalente.
¿Qué regiones de India lideran la actividad inmobiliaria comercial y el crecimiento previsto?
El Sur mantuvo la mayor participación regional con el 41% en 2026. Se prevé que el Norte crezca más rápido, con un CAGR del 18,3% durante 2027-2032.