
Tamaño y Participación del Mercado Inmobiliario Residencial de India
Análisis del Mercado Inmobiliario Residencial de India por Mordor Intelligence
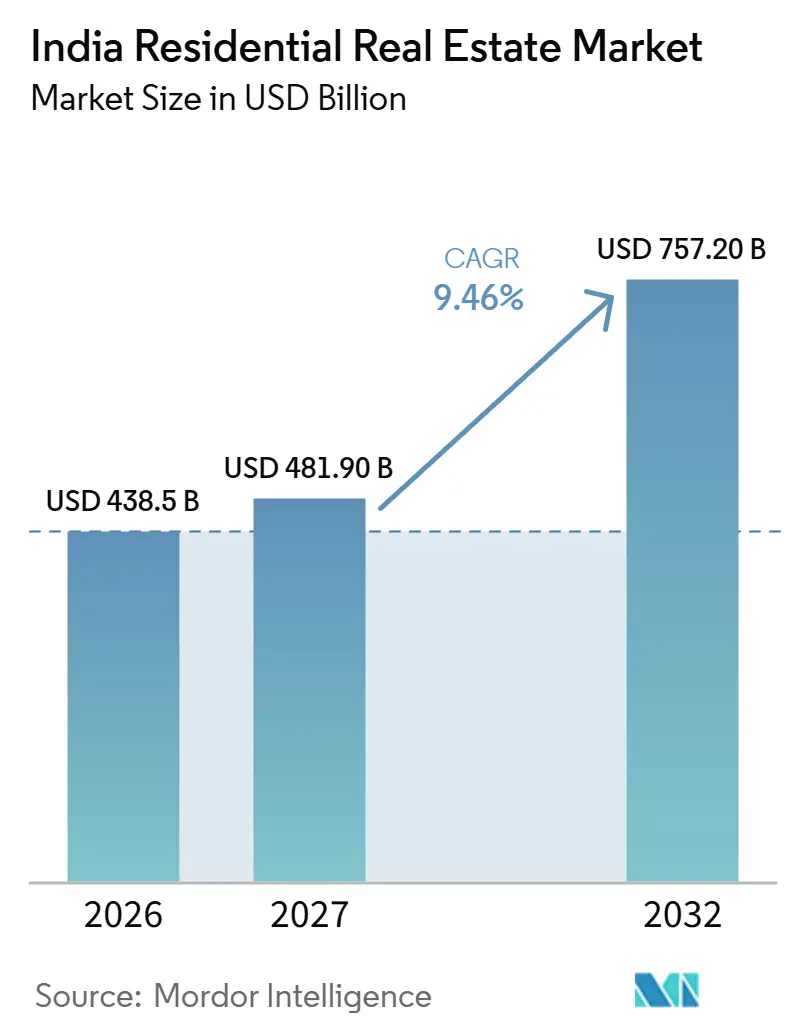
Se espera que el tamaño del mercado inmobiliario residencial de India aumente de 438,5 mil millones de USD en 2026 a 481,9 mil millones de USD en 2027 y alcance los 757,2 mil millones de USD para 2032, creciendo a un CAGR del 9,46% durante 2027-2032.
En India, la anterior caída en los costos hipotecarios ilustra cómo el alivio en el reembolso puede ampliar la base de compradores de apartamentos, mientras que las nuevas ubicaciones de empleo amplían las zonas de captación de vivienda viable. La asistencia habitacional añade un canal de compra, aunque la conversión del apoyo en transacciones de vivienda depende de que la oferta elegible llegue a los compradores. Los promotores que responden a esas oportunidades deben conectar los compromisos de venta con la financiación de la construcción y la entrega, ya que las reservas y las entregas representan etapas comerciales diferentes. En centros de empleo como Coimbatore, los promotores que convierten la expansión del lugar de trabajo en oferta de apartamentos accesibles pueden llegar a compradores más allá de las zonas de captación metropolitanas establecidas.
Conclusiones Clave del Informe
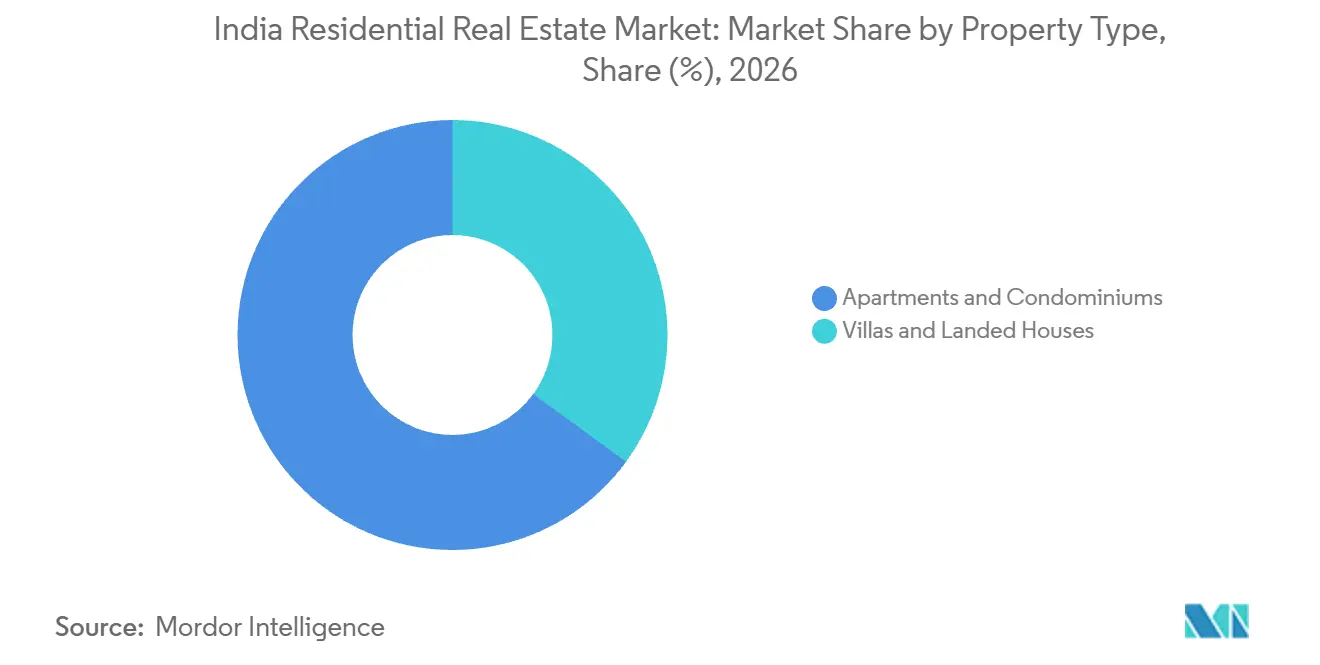
- El tipo de propiedad estuvo liderado por apartamentos y condominios con una participación del 64,96% en el mercado inmobiliario residencial de India en 2026, mientras que se prevé que las villas y casas con terreno sean las de mayor crecimiento con un CAGR del 10,12% durante 2027-2032.
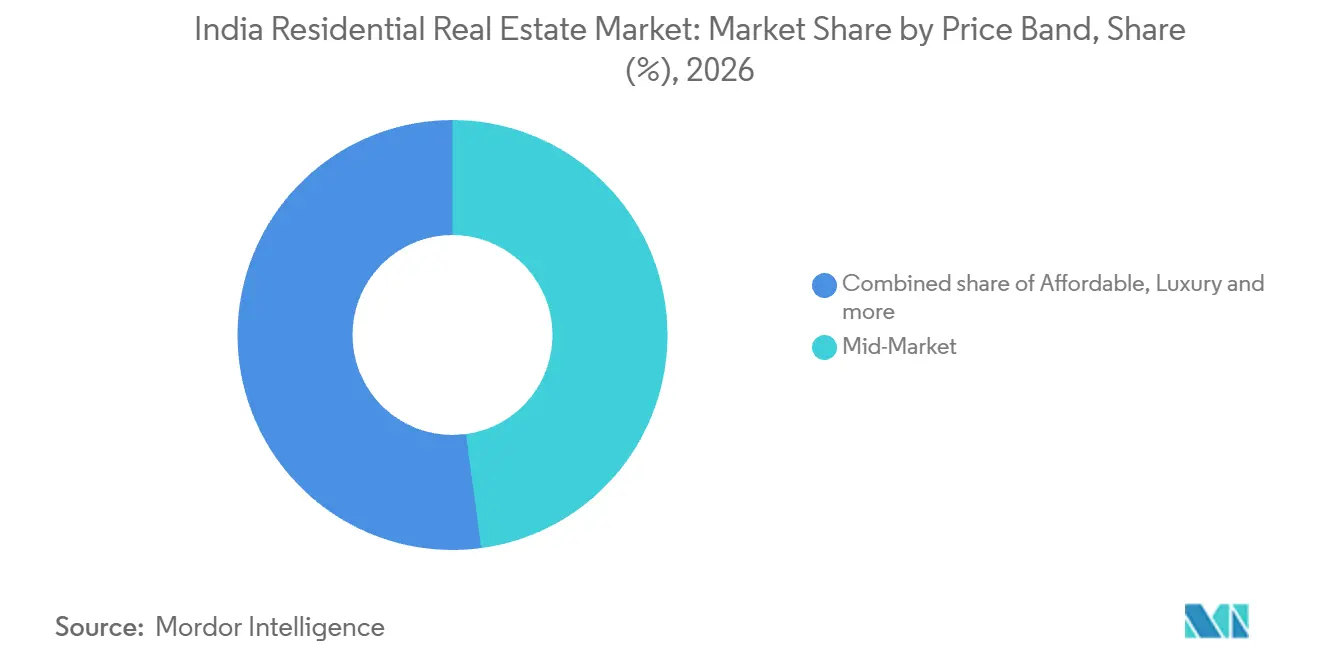
- Por banda de precio, las viviendas de mercado medio tuvieron una participación del 47,86% del tamaño del mercado inmobiliario residencial de India en 2026, y se prevé que la vivienda asequible crezca más rápido con un CAGR del 10% durante 2027-2032.
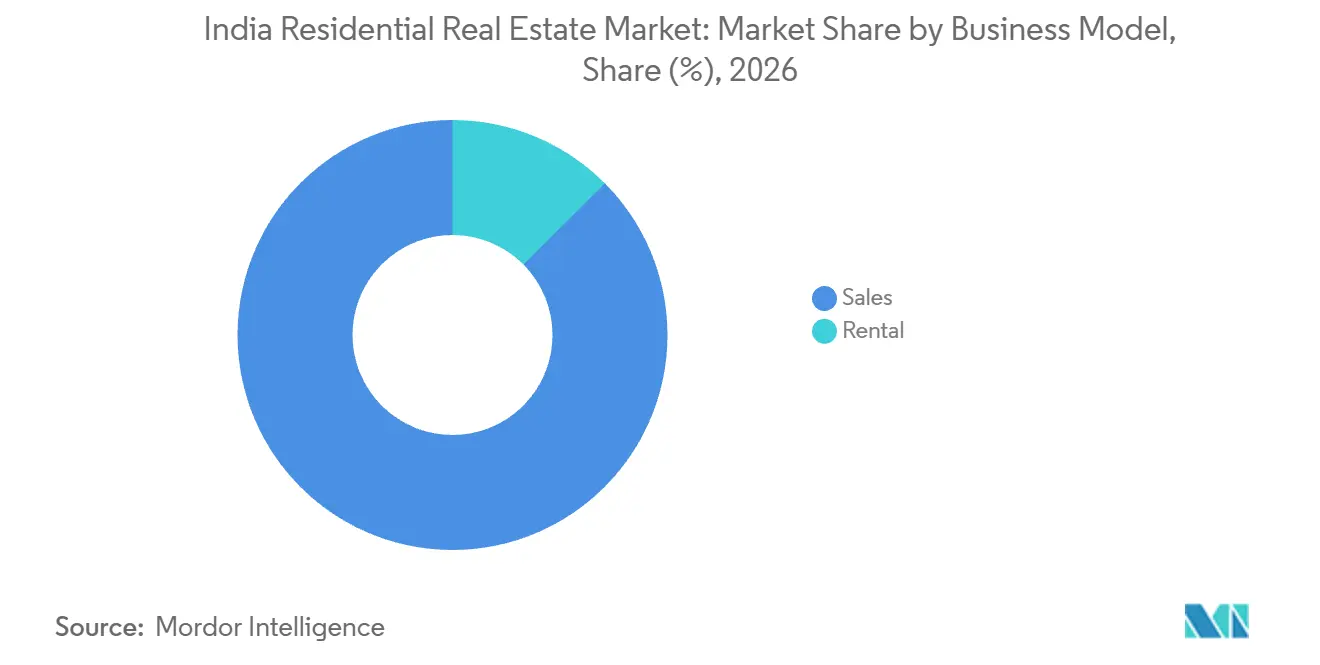
- Las ventas lideraron el desglose del modelo de negocio con una participación del 87,45% del valor de mercado en 2026, mientras que se prevé que el alquiler sea el segmento de mayor crecimiento con un CAGR del 10,3% durante 2027-2032.
- Entre las modalidades de venta, las viviendas de nueva construcción captaron el 63,43% del valor de mercado en 2026, con la reventa de viviendas existentes prevista para crecer más rápido con un CAGR del 10,2% durante 2027-2032.
- Entre las geografías, Bombay fue la ciudad más grande con el 14,72% del valor de mercado en 2026, mientras que se prevé que Hyderabad crezca más rápido con un CAGR del 10,35% durante 2027-2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Ciclo de Recorte de Tasas del RBI desde el Primer Trimestre de 2025 que Revitaliza la Asequibilidad Hipotecaria en las Ciudades de Nivel 1 | +4.5% | A nivel nacional | Corto plazo (≤ 2 años) |
| Deducciones Fiscales de 'Vivienda Verde' del Presupuesto de la Unión 2025 que Aceleran el Lanzamiento de Unidades Sostenibles | +0.5% | A nivel nacional | Mediano plazo (2-4 años) |
| Expansión de TI y GCC hacia Centros de Nivel 2 que Abre Nuevos Corredores Residenciales | +3.2% | Coimbatore y corredores residenciales cercanos | Mediano plazo (2-4 años) |
| El Avance en los Objetivos de 'Vivienda para Todos' Podría Liberar la Demanda Asequible Reprimida | +2.8% | Uttar Pradesh, Bihar, Telangana, Bengala Occidental, Gujarat | Mediano plazo (2-4 años) |
| La Digitalización de Registros de Tierras Nacionales Basada en API Podría Acortar los Plazos de Diligencia Debida de los NRI | +0.4% | A nivel nacional | Mediano plazo (2-4 años) |
| Plataformas de Propiedad Fraccionada y REIT Simplificado que Atraen Capital Millennial hacia Proyectos Premium | +0.2% | Sarjapur Road y Hosur Road en Bengaluru | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Ciclo de Recorte de Tasas del RBI desde el Primer Trimestre de 2025 que Revitaliza la Asequibilidad Hipotecaria en las Ciudades de Nivel 1
Un precio hipotecario más bajo puede ampliar la capacidad de endeudamiento de un hogar sin requerir un aumento correspondiente en su límite de pago mensual. El Banco de la Reserva de India informó que la tasa promedio ponderada de los bancos comerciales programados sobre nuevos préstamos hipotecarios en rupias cayó del 8,7% en febrero de 2025 al 7,61% en febrero de 2026. El Banco Estatal de India redujo su tasa de préstamos hipotecarios en 25 puntos básicos al 8,25%, con vigencia a partir del 15 de febrero de 2025, tras el recorte de la tasa repo del RBI. Para los compradores elegibles, esa flexibilización aumentó el monto que un límite de pago determinado podía financiar, fortaleciendo su capacidad para adquirir una vivienda.
Deducciones Fiscales de 'Vivienda Verde' del Presupuesto de la Unión 2025 que Aceleran el Lanzamiento de Unidades Sostenibles
Una deducción por vivienda verde fortalecería la demanda solo cuando su valor para un comprador elegible compense parte del costo adicional de la vivienda. Para un hogar capaz de reclamar el beneficio fiscal correspondiente, la comparación relevante sería el precio de compra después del ahorro fiscal frente al precio de una vivienda alternativa. Ese mecanismo podría dar a un promotor margen para ofrecer más unidades sostenibles sin requerir que los compradores asuman toda la diferencia de costo por sí solos. El beneficio dependería de la elegibilidad, el alivio fiscal utilizable y un precio que permita al hogar completar la compra con mayor facilidad. Los lanzamientos sostenibles responderían, por tanto, al costo efectivo de la transacción del comprador, más que a la mera presencia de una designación verde.
Expansión de TI y GCC hacia Centros de Nivel 2 que Abre Nuevos Corredores Residenciales
La demanda residencial en torno a un nuevo lugar de trabajo de ingeniería depende de su zona de captación de desplazamientos, lo que otorga a los centros de empleo más pequeños una ruta específica hacia la expansión habitacional. El informe EY-CII de septiembre de 2026 contabilizó 75 centros de capacidad global (GCC) en Coimbatore en 2026. Milacron inauguró su primer GCC en Coimbatore el 20 de julio de 2026, en una instalación construida específicamente para un equipo en crecimiento de más de 60 ingenieros.[1] Dichas incorporaciones de lugares de trabajo pueden apoyar la demanda de vivienda cercana al ofrecer a los hogares una razón basada en el empleo para elegir la ubicación. Los promotores pueden alinear los emplazamientos residenciales con los lugares de trabajo accesibles en Coimbatore, concentrando su oferta residencial en torno a una zona de captación de empleo definida.
El Avance en los Objetivos de 'Vivienda para Todos' Podría Liberar la Demanda Asequible Reprimida
La asistencia habitacional puede crear una vía de compra para los hogares cuyos recursos no cubren una transacción de vivienda sin ayuda. El Ministerio de Vivienda y Asuntos Urbanos (MoHUA) aprobó más de 193.000 viviendas adicionales bajo el Pradhan Mantri Awas Yojana-Urban 2.0 (PMAY-U 2.0) el 16 de octubre de 2026. Las sanciones acumuladas bajo el programa alcanzaron los 2,08 millones tras esa ronda. Las aprobaciones cubrieron a los hogares urbanos elegibles de la sección económicamente más débil en 11 estados a través de la construcción liderada por beneficiarios y la Vivienda Asequible en Asociación (AHP). La vía AHP permite a los beneficiarios adquirir viviendas en proyectos habitacionales públicos o privados. Para los promotores, la vía AHP vincula la asistencia a las compras de vivienda, por lo que el potencial de ventas depende de que la parte vinculada a la compra del programa se convierta en transacciones.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Recargo Existente sobre las Ganancias de Capital que Desincentiva las Mejoras a Corto Plazo | -0.7% | A nivel nacional | Corto plazo (≤ 2 años) |
| Exceso de Inventario en Micro-Mercados Periféricos (Greater Noida West, Yelahanka) que Suprime la Apreciación de Precios | -0.6% | Greater Noida West y Yelahanka | Mediano plazo (2-4 años) |
| Desvío de Mano de Obra Calificada en Construcción hacia Megaproyectos de Infraestructura que Retrasa las Terminaciones Residenciales | -0.5% | A nivel nacional | Mediano plazo (2-4 años) |
| Costos de Cumplimiento ESG del BRSR Core del SEBI que Reducen los Márgenes de los Promotores Medianos | -0.3% | A nivel nacional | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Recargo Existente sobre las Ganancias de Capital que Desincentiva las Mejoras a Corto Plazo
Un propietario que considera una mejora anticipada debe comparar el costo de la vivienda de reemplazo con los ingresos de la venta después de impuestos, en lugar de la apreciación nominal. India utiliza un período de tenencia de 24 meses para que los terrenos y edificios califiquen como activos de capital a largo plazo. Para las transferencias bajo el régimen fiscal posterior a julio de 2024 de India, las ganancias de activos a corto plazo fuera de valores cotizados se gravan a tasas normales, con el recargo y el cess aplicables.[2] Para un vendedor afectado, esa obligación puede reducir el capital disponible para una vivienda más grande incluso cuando la propiedad existente se aprecia. Esto hace que las mejoras tras un período corto de propiedad dependan más del ahorro adicional, ya que un precio de venta más alto no necesariamente proporciona suficiente capital utilizable para financiar el traslado.
Exceso de Inventario en Micro-Mercados Periféricos (Greater Noida West, Yelahanka) que Suprime la Apreciación de Precios
Cuando muchas viviendas periféricas comparables compiten por el mismo comprador, el inventario adicional puede debilitar la capacidad del vendedor para subir los precios. En Greater Noida West o Yelahanka, la restricción relevante sería la profundidad de las viviendas competidoras dentro de una zona de captación de desplazamientos práctica. Un comprador capaz de sustituir una vivienda cercana similar le da al promotor menos margen para aumentar el precio de venta sin retrasar una transacción. El efecto puede ser particularmente costoso cuando las viviendas sin vender mantienen el capital de desarrollo inmovilizado mientras continúan otras obligaciones del proyecto. Para un promotor expuesto a dicho excedente, la restricción restante es una elección entre una recuperación de capital más lenta y aceptar un precio más bajo para asegurar la venta.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Propiedad:
Escala de Apartamentos y Demanda de Villas Específica por ProyectoLos apartamentos y condominios representaron una participación del 64,96% del tamaño del mercado inmobiliario residencial de India en 2026, siendo este el segmento más grande. Embassy Developments informó que su proyecto de apartamentos Embassy Greenshore en el norte de Bengaluru se agotó el 5 de octubre de 2026. Su lanzamiento de primera fase en diciembre de 2025 comprendió 700 unidades dentro de un proyecto de dos fases con 878 apartamentos. La progresión desde un gran lanzamiento de fase hasta el agotamiento reportado demuestra la capacidad específica del proyecto para absorber una oferta considerable de apartamentos. Para los proveedores, un desarrollo compartido proporciona una plataforma para transacciones repetidas a nivel de unidad, con la escala de lanzamiento respaldada por la profundidad de la demanda de compradores específica del proyecto.
Las villas y casas con terreno son el segmento de mayor crecimiento, con un CAGR previsto del 10,12% durante 2027-2032. Las Ferie Villas de Century Real Estate en Century Wintersun en la carretera Yelahanka-Doddaballapura en el norte de Bengaluru se reservaron completamente el 1 de abril de 2025. Este resultado a nivel de proyecto le da a un promotor de villas una señal de demanda vinculada a una oferta residencial y ubicación particulares. Para este formato, la propuesta se centra en una vivienda individual con terreno, por lo que la expansión depende de combinar ese producto con emplazamientos de desarrollo adecuados. Escalar la oferta requiere, por tanto, una secuencia de proyectos locales viables, donde cada emplazamiento necesita su propia respuesta de compradores antes de que el proveedor pueda tratar el formato como una fuente repetible de ventas.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Banda de Precio:
Profundidad del Mercado Medio y Restricciones de Asignación AsequibleLas viviendas de mercado medio representaron una participación del 47,86% en el mercado inmobiliario residencial de India en 2026, siendo este el segmento más grande. Ajmera Realty & Infra India Ltd. reportó ventas acumuladas de 257.699 pies cuadrados de área de alfombra de un total de 260.288 pies cuadrados en los proyectos Lugaano y Florenza de Bengaluru al 30 de junio de 2026. El promotor identificó estos proyectos con su cartera de mercado medio y mantuvo una propiedad del 70%, mientras que el área reportada cubría los proyectos completos. La finalización completa otorga a sus viviendas restantes una propuesta diferente a la de un compromiso previo a la construcción, ya que los compradores pueden evaluar un desarrollo existente. La venta casi completa en estos proyectos terminados demuestra la profundidad de la base de compradores de mercado medio de Ajmera y deja un margen limitado para ventas adicionales de los mismos desarrollos.
La vivienda asequible es el segmento de mayor crecimiento, con un CAGR previsto del 10% durante 2027-2032. La Junta de Pune de la Autoridad de Desarrollo y Área de Vivienda de Maharashtra completó una lotería de venta para 4.186 unidades de vivienda asequible en Pune y otros distritos de Maharashtra el 10 de febrero de 2026, con 215.965 solicitantes elegibles. Dicho proceso de asignación delimitado puede hacer visible el interés de los compradores con elegibilidad calificada antes de que los hogares completen las compras de propiedades. La participación de los compradores puede superar las asignaciones disponibles sin producir un aumento inmediato en las transacciones de vivienda. La oferta de viviendas asignables, junto con la capacidad de convertir una asignación en una compra, establece el ritmo comercial de manera más directa que el grupo de solicitantes por sí solo.

Por Modelo de Negocio:
Compromisos de Venta y Operaciones de AlquilerLas ventas fueron el segmento más grande por modelo de negocio, con una participación del 87,45% del valor de mercado en 2026. Godrej Properties reportó reservas de ventas vinculadas a 17.513 unidades en India en el ejercicio fiscal 26, el año finalizado en marzo de 2026, con un volumen de reservas que aumentó un 5% interanual. Cada venta concierne al valor de compra de la vivienda, lo que le da a este modelo un patrón de recuperación de capital diferente al de un flujo de pagos de arrendamiento residencial. Las reservas de Godrej Properties, por tanto, importan comercialmente solo en la medida en que se conviertan en transacciones de vivienda completadas que devuelvan el capital de desarrollo.
El alquiler es el segmento de mayor crecimiento por modelo de negocio, con un CAGR previsto del 10,3% durante 2027-2032. Al 2 de febrero de 2026, MoHUA reportó 36.450 unidades completadas del Complejo de Vivienda de Alquiler Asequible Modelo 2 de un total de 83.298 aprobadas bajo un programa que puede incluir viviendas y alojamiento en dormitorios. Entidades públicas y privadas construyen, operan y mantienen estas unidades para hogares urbanos pobres, empleados industriales y otros grupos elegibles. La oferta completada crea una base desde la cual los operadores pueden buscar inquilinos, mientras que los ingresos dependen de los arrendamientos que generan renta a lo largo del tiempo. Los operadores deben alinear la ocupación y el mantenimiento con ingresos de alquiler sostenibles, por lo que sus responsabilidades se extienden desde la finalización de la vivienda hasta la gestión de su uso residencial continuo.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Modalidad de Venta:
Nueva Oferta Coordinada y Correspondencia de Viviendas ExistentesLas viviendas de nueva construcción fueron el segmento más grande por modalidad de venta, con una participación del 63,43% del valor de mercado en 2026. Prestige Estates Projects reportó ventas de 11.692 unidades en su segmento residencial en el ejercicio fiscal 26. Un promotor puede dar forma a la combinación de unidades y secuenciar los lanzamientos dentro de un proyecto, lo que le otorga una respuesta de oferta coordinada que difiere de las transacciones separadas iniciadas por propietarios individuales. La ventaja de escala radica en el control sobre la composición y el calendario de la oferta residencial de todo un proyecto, lo que permite organizar las decisiones de oferta en torno al grupo de compradores previsto y la capacidad de ejecución del desarrollo.
La reventa de viviendas existentes es el segmento de mayor crecimiento por modalidad de venta, con un CAGR previsto del 10,2% durante 2027-2032. El análisis de Liases Foras sobre los datos del Inspector General de Registro contabilizó 124.379 registros de reventa en los mercados de Maharashtra de enero a septiembre de 2026. El volumen de registros demuestra un canal de transacciones a través del stock existente que puede atender a los compradores sin esperar nueva construcción. La oferta depende de que los propietarios individuales decidan vender, lo que requiere que los corredores combinen las viviendas disponibles con los compradores que buscan su ubicación y condición particulares. Incorporar esas viviendas en manos de propietarios a las transacciones le da a la reventa margen para expandirse a través de la rotación del parque habitacional construido.
Análisis Geográfico
Mercado Inmobiliario Residencial de Bombay
Bombay lideró los mercados de ciudades con una participación del 14,72% del tamaño del mercado inmobiliario residencial de India en 2026. El 25 de julio de 2025, DLF Home Developers Ltd., una filial de propiedad total de DLF Ltd, reportó el agotamiento completo de la Fase 1 de The Westpark en Andheri West. Su filial se asoció con Trident Realty en la fase de 4 torres, que comprendía 416 residencias y se agotó en menos de una semana. Lanzar las 4 torres en lugar de 2 convirtió la demanda de los compradores en una oferta local más amplia.
Mercado Inmobiliario Residencial de Hyderabad
Hyderabad es la ciudad de mayor crecimiento, con un CAGR previsto del 10,35% durante 2027-2032. Prestige Estates Projects registró el 32% de sus preventas residenciales a nivel de empresa en Hyderabad durante abril-septiembre de 2026. Knight Frank India informó que los promotores lanzaron 32.577 unidades residenciales en Hyderabad de enero a septiembre de 2026, un 6% más que un año antes. Su evaluación también contabilizó 29.125 ventas de viviendas durante esos meses, un 2% más que en enero-septiembre de 2025. El mayor canal de lanzamientos puede ampliar la oferta residencial de Hyderabad, mientras que el menor crecimiento de las ventas convierte la conversión de esa oferta en compras en la principal restricción para la expansión de los promotores.
Entre los ejemplos de desarrollo privado se incluyen la decisión de Mitsui Fudosan en febrero de 2026 de asociarse con Mahindra Lifespace Developers en el corredor del metro Whitefield de Bengaluru y la cartera de 16 proyectos de Godrej Properties en Pune al 31 de marzo de 2026. Mahindra Lifespaces lanzó la Fase IV de Mahindra Lakewoods en Chennai el 1 de septiembre de 2026, mientras que Ambuja Neotia entregó las unidades iniciales de Urvisha en Calcuta el 15 de julio de 2026. Los canales públicos, en cambio, restringen la elegibilidad de los compradores, incluido el plan de primera llegada Narela del Karmayogi Awaas Yojana 2025 de la Autoridad de Desarrollo de Delhi en Delhi-NCR para empleados en activo y jubilados de organismos gubernamentales y del sector público especificados. Las viviendas AHP del PMAY-U en Ahmedabad y Gandhinagar para hogares urbanos pobres fueron inauguradas el 31 de marzo de 2026, y Coimbatore en el Resto de India registró terminaciones del PMAY-U antes del 9 de septiembre de 2025. Los proveedores se enfrentan, en consecuencia, a ventas basadas en la ubicación en proyectos privados y a acceso basado en la elegibilidad a través de canales de vivienda pública.
Marco Regulatorio y Perspectivas
La comparación examina jurisdicciones seleccionadas desde la perspectiva de los promotores que venden proyectos residenciales cubiertos. El marco RERA de India exige el registro antes de la publicidad, comercialización, reserva o venta, junto con la divulgación de los detalles del proyecto y las aprobaciones. También restringe el 70% de los ingresos de los compradores de vivienda a los costos de terreno y construcción, haciendo del uso de los fondos recaudados parte de la estructura de financiación del proyecto. La declaración bancaria en la etapa de registro de Maharashtra añade un paso administrativo específico a esa disciplina de cuenta del proyecto.
Tabla Regulatoria
| Factor de decisión | India | Maharashtra |
|---|---|---|
| Autoridad principal | Autoridad regulatoria inmobiliaria del estado o territorio de la unión correspondiente | Autoridad Regulatoria Inmobiliaria de Maharashtra (MahaRERA) |
| Instrumentos clave o dirección | Registro RERA, divulgación y obligaciones de cuenta separada | Declaración bancaria de la Orden 34/2022; marco propuesto de inspección de calidad por terceros |
| Efecto comercial | El registro precede a la comercialización y la reserva; el 70% de los ingresos de los compradores de vivienda se reserva para terreno y construcción | Declaración y datos bancarios en el registro; las inspecciones propuestas añadirían revisiones de calidad del proyecto |
| Atractivo actual de la política | Medio | Medio |
| Dirección futura del atractivo de la política | Sin cambios | Sin cambios |
| Fuente: Mordor Intelligence | ||
Para un promotor cubierto, la calificación nacional equilibra una ruta de registro definida con límites en el uso de los fondos de los compradores. El 30 de julio de 2026, MoHUA informó sobre consultas realizadas durante el año anterior sobre la implementación del RERA, los procedimientos operativos estándar y las enmiendas necesarias, sin identificar ninguna enmienda redactada, adoptada o programada. La calificación de Maharashtra refleja la declaración en la etapa de registro y la disciplina de cuenta, que requieren que los promotores alineen los ingresos del proyecto con los usos permitidos. Las obligaciones de cuenta de la Orden 34/2022 siguen siendo la base operativa para Maharashtra, y la propuesta de inspección en 3 etapas para construcción avanzada, verificación previa a la entrega y rectificación no tiene fecha de adopción anunciada, por lo que el efecto comercial para los promotores permanece sin cambios.
Etapas de la Cadena de Valor
La cadena de valor compara la originación del proyecto, la entrega de la construcción y las ventas de viviendas, mostrando dónde cada proveedor obtiene ingresos y asume el riesgo de ejecución. En su informe del ejercicio fiscal 2024-25, Godrej Properties describió acuerdos de desarrollo y gestión de proyectos con propietarios de terrenos, con los ingresos del proyecto medidos al precio de la transacción y reconocidos en base devengada. El pedido de Larsen & Toubro de julio de 2026 cubrió el diseño y la construcción de 26 torres residenciales, cada una de 120 metros de altura, para una reurbanización en Bombay. Los acuerdos con propietarios de terrenos de Godrej Properties generan ingresos por desarrollo y gestión de proyectos, mientras que el papel llave en mano de Larsen & Toubro genera ingresos por contrato de construcción, ilustrando formas distintas de capturar valor.
Tabla de Análisis de la Cadena de Valor
| Actividad principal | Participantes clave | Captura de valor | Cuello de botella | Respuesta de resiliencia |
|---|---|---|---|---|
| Originación y gestión del desarrollo del proyecto | Promotores y gestores de proyectos como Godrej Properties | Ingresos por desarrollo y gestión de proyectos medidos al precio de la transacción | Alinear los acuerdos con propietarios de terrenos con las responsabilidades del proyecto | Definir los derechos de desarrollo, el alcance y los hitos de pago antes de comprometer los recursos de ejecución |
| Entrega de la construcción residencial | Contratistas de construcción llave en mano como Larsen & Toubro | Ingresos por contrato de construcción | Coordinar el diseño, la obra estructural, los acabados y la entrega electromecánica | L&T anunció la construcción prefabricada de paneles de pared grande planificada para cumplir con el calendario de este proyecto en julio de 2026 |
| Ventas de viviendas | Promotores y vendedores residenciales como DLF Ltd | Ingresos por ventas de unidades residenciales | Convertir el gasto de desarrollo en transacciones de vivienda | Compromisos de venta por fases y gasto de ejecución para limitar el capital inmovilizado antes de la finalización de la transacción |
| Fuente: Mordor Intelligence | ||||
El enfoque prefabricado propuesto por L&T desplazaría parte de la construcción hacia la fabricación de componentes y el ensamblaje en obra, por lo que la coordinación entre esas actividades impulsa su respuesta de calendario de julio de 2026. Dicho método podría cambiar la forma en que se organiza el trabajo de construcción, mientras que los ingresos de un promotor residencial siguen dependiendo de la conversión de viviendas en ingresos por ventas. Una integración más sólida entre los compromisos de desarrollo y la capacidad de construcción puede reducir el riesgo de que los ingresos en una etapa dependan de una transferencia no gestionada a la siguiente.
Panorama Competitivo
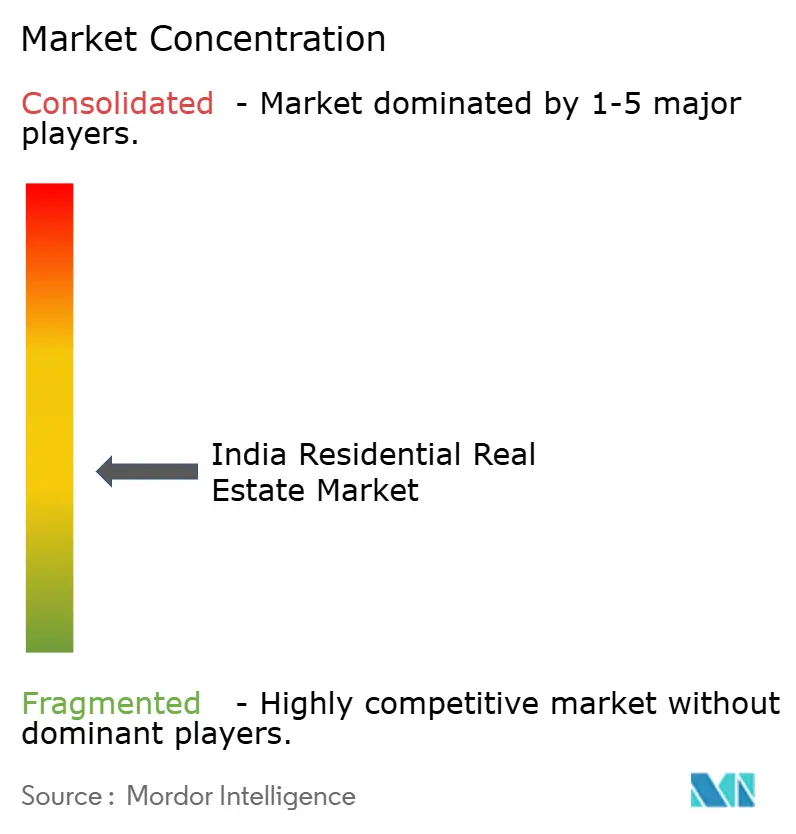
La competencia combina un amplio campo de promotores con empresas de marca que pueden abordar varios mercados de vivienda locales a la vez. Los principales participantes incluyen Godrej Properties, Prestige Estates Projects, DLF Ltd, Phoenix Mills y L&T Realty, con la fortaleza competitiva dependiendo del proyecto y la ubicación particulares, así como de la escala de la empresa. Godrej Properties desarrolla proyectos residenciales en toda India y describe una huella de desarrollo en más de 15 ciudades. Esa amplitud puede distribuir la exposición entre las condiciones de demanda locales, pero cada proyecto debe obtener compromisos de los compradores por separado, dejando espacio para competidores cuya oferta residencial se adapte más estrechamente a un vecindario específico.
La demanda en la etapa de lanzamiento y la financiación de la construcción crean diferentes pruebas competitivas para un promotor residencial con un gran proyecto que ejecutar. DLF reportó reservas en su proyecto residencial Privana North en Gurugram en el plazo de una semana desde el lanzamiento del proyecto en junio de 2025. Esas reservas establecen compromisos de los compradores para el proyecto, dando al proveedor una base para secuenciar la ejecución, mientras que el monto disponible para la construcción depende de las cobranzas y otra financiación. Dado que las reservas no son cobranzas, los resultados del lanzamiento muestran la demanda de los compradores por el proyecto, pero no el efectivo disponible para construirlo.
Las entregas completadas proporcionan una medida separada de ejecución que complementa la capacidad de atraer reservas. L&T Realty entregó 1.000 unidades residenciales en el ejercicio fiscal 26 en proyectos en Navi Mumbai, Bombay y Bengaluru. Esa base de entrega hace que la coordinación de la construcción y el calendario de posesión sean dimensiones comercialmente relevantes de la competencia junto con el diseño y la ubicación de la vivienda. Dado que el registro RERA debe preceder a la publicidad, comercialización, reserva o venta, los competidores necesitan proyectos registrados para competir por los compradores, favoreciendo a los promotores que ya tienen ese requisito satisfecho. La dirección competitiva resultante favorece a los promotores que conectan los compromisos de venta con viviendas entregables, reduciendo la brecha entre lo que un comprador acuerda comprar y lo que el proveedor puede entregar.
Líderes de la Industria Inmobiliaria Residencial de India
-
Godrej Properties
-
Prestige Estates Projects
-
DLF Ltd
-
Phoenix Mills
-
L&T Realty
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado Inmobiliario Residencial de India Empresas cubiertas en este informe
- DLF Ltd
- Godrej Properties
- Prestige Estates Projects
- Brigade Enterprises
- Sobha Ltd
- Oberoi Realty
- L&T Realty
- Phoenix Mills
- Mahindra Lifespace Developers
- Puravankara Ltd
- Kolte-Patil Developers
- Sunteck Realty
- Lodha Group (Lodha Developers)
- Embassy Developments
- NBCC (India)
- Omaxe Ltd
- Ansal Properties & Infrastructure
- Bharti Realty
- Total Environment
- Casagrand Builders
Lea el análisis de las empresas de mercado inmobiliario residencial de india
Oportunidades Clave para los Participantes del Mercado
La comparación examina las vías hacia la propiedad de vivienda asequible y la nueva oferta de alquiler, distinguiendo los ingresos por ventas de la recuperación de alquiler a largo plazo. El PMAY-U 2.0 permite los proyectos de asociación público-privada de promotores privados en su propio terreno libre de cargas, con proyectos mixtos que requieren al menos el 25% de unidades para la sección económicamente más débil (EWS) y al menos 100 viviendas para los incentivos.[3] La combinación de unidades decide, por tanto, si un proyecto mixto califica para los incentivos.
Tabla de Oportunidades de Mercado
| Oportunidad | Por qué ahora | Comprador / segmento objetivo | Estrategia recomendada | Principal barrera | Beneficiarios probables |
|---|---|---|---|---|---|
| Proyectos de propiedad asequible exclusivos | Vía de Vivienda Asequible en Asociación en los procedimientos del programa de 2026 | Compradores de vivienda EWS elegibles | Proponer un proyecto EWS exclusivo en terreno propio libre de cargas, sujeto a las condiciones y aprobaciones del programa | Asegurar terreno adecuado y ajustar los costos de entrega a los compradores elegibles | Promotores privados con tenencia de terreno calificada y compradores EWS |
| Desarrollo residencial de ingresos mixtos | Los proyectos mixtos calificados pueden vender las unidades restantes en el mercado abierto bajo las normas estatales aplicables | Hogares EWS y compradores de vivienda en el mercado abierto | Diseñar la combinación de unidades calificada antes de solicitar las aprobaciones | Equilibrar la asignación asequible requerida con los ingresos del proyecto | Promotores privados calificados y ambos grupos de compradores |
| Nueva vivienda de alquiler asequible | MoHUA reportó una expresión de interés para propuestas de vivienda de alquiler pública y privada el 27 de julio de 2026 | Hogares que buscan arrendamientos residenciales asequibles | Desarrollar una estrategia de oferta orientada al alquiler bajo la vía del programa aplicable | Recuperar el capital de desarrollo a través de ingresos de alquiler recurrentes | Proponentes de vivienda pública y privada elegibles |
| Fuente: Mordor Intelligence | |||||
La apertura más clara es un proyecto asequible con terreno listo cuya combinación de viviendas pueda satisfacer las condiciones del programa sin depender de los incentivos para cada unidad. La decisión gira en torno a si la porción permitida en el mercado abierto puede asumir su parte de los costos de desarrollo mientras las viviendas calificadas siguen siendo asequibles. Un proyecto orientado al alquiler recupera el capital a través del alquiler recurrente, por lo que su financiación debe soportar una fase operativa más larga que un proyecto que vende viviendas.
Desarrollos recientes de la industria en Mercado Inmobiliario Residencial de India
- Oct 2026: El Ministerio de Vivienda y Asuntos Urbanos aprobó más de 193.000 viviendas adicionales bajo el PMAY-U 2.0 el 16 de octubre, llevando las sanciones acumuladas bajo el programa a 2,08 millones.
- Oct 2026: DLF declaró el 4 de octubre que las 172 residencias de The Aureva, su comunidad de vida sénior de lujo en el Sector 63 de Gurugram, habían sido vendidas.
- Sep 2026: Mahindra Lifespaces lanzó la Fase IV de residencias premium en Mahindra Lakewoods en Chennai el 1 de septiembre de 2026.
Mercado Inmobiliario Residencial de India Alcance del informe y metodología de investigación
Definición del Mercado y Cobertura
El mercado inmobiliario residencial de India mide el valor anual de las ventas y el arrendamiento de viviendas residenciales en India. Cubre las transacciones de vivienda en zonas legalmente residenciales para uso personal de habitación.
Exclusiones del alcance: Se excluyen las viviendas informales autoconstruidas, las inversiones en segundas residencias ubicadas fuera de India, los bienes raíces comerciales y las ventas exclusivas de terrenos.
Descripción General de la Segmentación
- Por Tipo de Propiedad
- Apartamentos y Condominios
- Villas y Casas en Terreno
- Por Banda de Precio
- Asequible
- Mercado Medio
- Lujo
- Por Modelo de Negocio
- Ventas
- Alquiler
- Por Modalidad de Venta
- Primaria (Obra Nueva)
- Secundaria (Reventa de Vivienda Existente)
- Por Geografía
- Bengaluru
- Bombay
- Delhi-RCN
- Hyderabad
- Pune
- Chennai
- Ahmedabad
- Calcuta
- Resto de India
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La serie de tasas de préstamos del Banco de la Reserva de India ayuda a evaluar la asequibilidad hipotecaria, el RESIDEX del Banco Nacional de Vivienda rastrea los movimientos de precios residenciales en las ciudades indias, y los materiales del PMAY-U del Ministerio de Vivienda y Asuntos Urbanos documentan los canales de propiedad asequible y vivienda de alquiler. Las publicaciones de vivienda de India de CREDAI, como su informe de 2025 con Liases Foras, proporcionan indicadores de ventas en el mercado primario, banda de precios y ciudad que ayudan a enmarcar la actividad en un conjunto más amplio de mercados indios.
Los archivos de empresas, presentaciones a inversores, divulgaciones regulatorias y la prensa empresarial india de reputación pueden añadir señales de lanzamiento, reserva, finalización y operación de alquiler para contrastar con los indicadores públicos del mercado. Estos ejemplos no son exhaustivos, y otras fuentes informan la recopilación, validación y aclaración.
Entrevistas Primarias y Encuestas
Las entrevistas y encuestas estructuradas con promotores residenciales enfocados en India, corredores, profesionales de financiación de vivienda, propietarios y asesores inmobiliarios aclararían el calendario de las transacciones, los patrones locales de precios y alquileres, y las diferencias entre reservas, ventas completadas y arrendamientos. Los líderes funcionales y gerentes podrían probar los supuestos de fuentes secundarias para el tipo de propiedad, la banda de precios, ventas frente a alquiler, nueva construcción frente a reventa y la cobertura de ciudades, mientras que los encuestados de alto nivel podrían explicar los cambios en la financiación, la oferta y la actividad de los compradores. Donde las respuestas o los registros públicos dejen lagunas, los analistas compararían indicadores independientes y muestras de ciudades representativas y buscarían seguimiento específico de los encuestados relevantes.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 30% | Directores ejecutivos: 15% | |
| Nivel medio: 50% | Líderes funcionales/de unidad: 35% | |
| Actores más pequeños: 20% | Gerentes: 50% |
Dimensionamiento del Mercado y Pronóstico
Los analistas estimarían el valor anual nacional de las ventas de viviendas y los alquileres residenciales desde una perspectiva descendente de la actividad habitacional en India, luego probarían ciudades y tipos de propiedad seleccionados con verificaciones ascendentes utilizando transacciones cerradas muestreadas o volumen de ventas verificado multiplicado por precios representativos. Los indicadores de ventas y finalización de viviendas, los índices de precios residenciales, las tasas hipotecarias y las condiciones de compra de los hogares, la nueva oferta y la evidencia disponible de alquiler y ocupación informarían el modelo. Los volúmenes y precios de las transacciones establecen el valor de venta, mientras que el stock de alquiler ocupado y los niveles de alquiler informan el valor del arrendamiento. La evidencia sobre transacciones de apartamentos y viviendas con terreno, precios asequibles, de mercado medio y de lujo, canales primarios y de reventa, actividad de arrendamiento y mercados de ciudades apoyaría las participaciones de segmento, con cada transacción de vivienda asignada una vez a sus clasificaciones aplicables. Una vez que estos indicadores se reconcilien con el límite de vivienda de India, una regresión multivariante puede pronosticar el valor mientras el análisis de escenarios prueba vías alternativas para la asequibilidad, la oferta de vivienda y la formalización del alquiler. Las muestras de ciudades representativas y las series públicas corroborantes apoyarían las medidas de alquiler y ubicación menos frecuentemente reportadas, mientras que los expertos relevantes revisarían los supuestos de variables y la plausibilidad del pronóstico sin tratar los insumos no respaldados como hechos observados.
Ciclo de Validación y Actualización de Datos
Los datos oficiales de vivienda, préstamos, precios y programas se triangularán con las divulgaciones de los promotores, los informes de mercado, la cobertura de prensa y la evidencia primaria específica, con cada elemento verificado para representar una venta de vivienda o un arrendamiento residencial en India. Los analistas investigarían cambios inusuales en precios, transacciones, participaciones de segmento, totales de ciudades y diferencias entre estimaciones independientes, resolverían discrepancias de fuentes o unidades y obtendrían seguimiento de los encuestados relevantes cuando las definiciones, fechas o condiciones locales permanezcan poco claras. Un segundo analista revisaría la trazabilidad de las fuentes, los cálculos, el tratamiento de los límites y la lógica del pronóstico antes de la aprobación. El conjunto de datos se actualizaría anualmente, se revisaría entre ciclos tras eventos materiales de política o mercado, y se verificaría nuevamente en una revisión previa a la entrega.
Tamaño del Mercado Inmobiliario Residencial de India de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
El mercado inmobiliario residencial de India mide el valor anual de las ventas y el arrendamiento de viviendas residenciales en India. Los indicadores de ventas y finalización de viviendas, los índices de precios residenciales, las tasas hipotecarias y las condiciones de compra de los hogares, la nueva oferta y la evidencia disponible de alquiler y ocupación informarían el modelo.
Los Factores Clave de Brecha se abordan a través de un límite de transacción consistente, insumos de demanda específicos del mercado y verificaciones cruzadas a lo largo del estudio. Los datos oficiales de vivienda, préstamos, precios y programas se triangularán con las divulgaciones de los promotores, los informes de mercado, la cobertura de prensa y la evidencia primaria específica, con cada elemento verificado para representar una venta de vivienda o un arrendamiento residencial en India.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 481,9 mil millones de USD (2027) | |
| Consultora Global A | 343,53 mil millones de USD (2025) | Con su base de 2025, esta estimación está un 28,7% por debajo del valor de este informe para 2027 de 481,9 mil millones de USD, 2 años después. Su estimación de ingresos reportada utiliza un año de medición anterior y una presentación de transacciones de ventas y alquiler. |
| Consultora Regional B | 399 mil millones de USD (2024) | Con su base de 2024, esta estimación está un 17,2% por debajo del valor de este informe para 2027 de 481,9 mil millones de USD, 3 años después. Su estimación utiliza un año base anterior, mientras que su taxonomía de propiedades también incluye parcelas o lotes de terreno más allá del límite de vivienda. |
Mordor Intelligence vincula la estimación a la cobertura definida del estudio y al modelo de demanda. Los datos oficiales de vivienda, préstamos, precios y programas se triangularán con las divulgaciones de los promotores, los informes de mercado, la cobertura de prensa y la evidencia primaria específica, con cada elemento verificado para representar una venta de vivienda o un arrendamiento residencial en India.
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño y las perspectivas de crecimiento del mercado inmobiliario residencial de India?
Se espera que el tamaño aumente de 438,5 mil millones de USD en 2026 a 481,9 mil millones de USD en 2027 y 757,2 mil millones de USD para 2032, con un CAGR del 9,46% durante 2027-2032.
¿Qué está impulsando la demanda de viviendas en India?
La caída de las tasas hipotecarias amplió la asequibilidad de los compradores hasta principios de 2026. El RBI informó que la tasa promedio ponderada de los bancos comerciales programados sobre nuevos préstamos hipotecarios en rupias cayó del 8,7% en febrero de 2025 al 7,61% en febrero de 2026.
¿Qué tipo de propiedad lidera las transacciones residenciales en India?
Los apartamentos y condominios fueron el tipo de propiedad más grande, con el 64,96% del valor de mercado en 2026.
¿Quiénes son los principales promotores residenciales en India?
Los principales participantes incluyen Godrej Properties, Prestige Estates Projects, DLF Ltd, Phoenix Mills y L&T Realty.
¿Qué puede restringir las perspectivas de mejora de vivienda en India?
India utiliza un período de tenencia de 24 meses para que los terrenos y edificios califiquen como activos de capital a largo plazo. Para los vendedores afectados, el impuesto aplicable, el recargo y el cess pueden reducir el capital disponible para una vivienda de reemplazo.
¿Qué ciudades lideran el sector residencial en India?
Bombay lideró los mercados de ciudades con el 14,72% del valor de mercado en 2026, y se prevé que Hyderabad crezca más rápido con un CAGR del 10,35% durante 2027-2032.