
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
| Tamaño del mercado en el año base (2025) | 35.5 gigavatio |
| Volumen del Mercado (2026) | 36.79 gigavatio |
| Volumen del Mercado (2031) | 43.93 gigavatio |
| Tasa de crecimiento (2026 - 2031) | 3.62 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Energía Eólica en Brasil por Mordor Intelligence
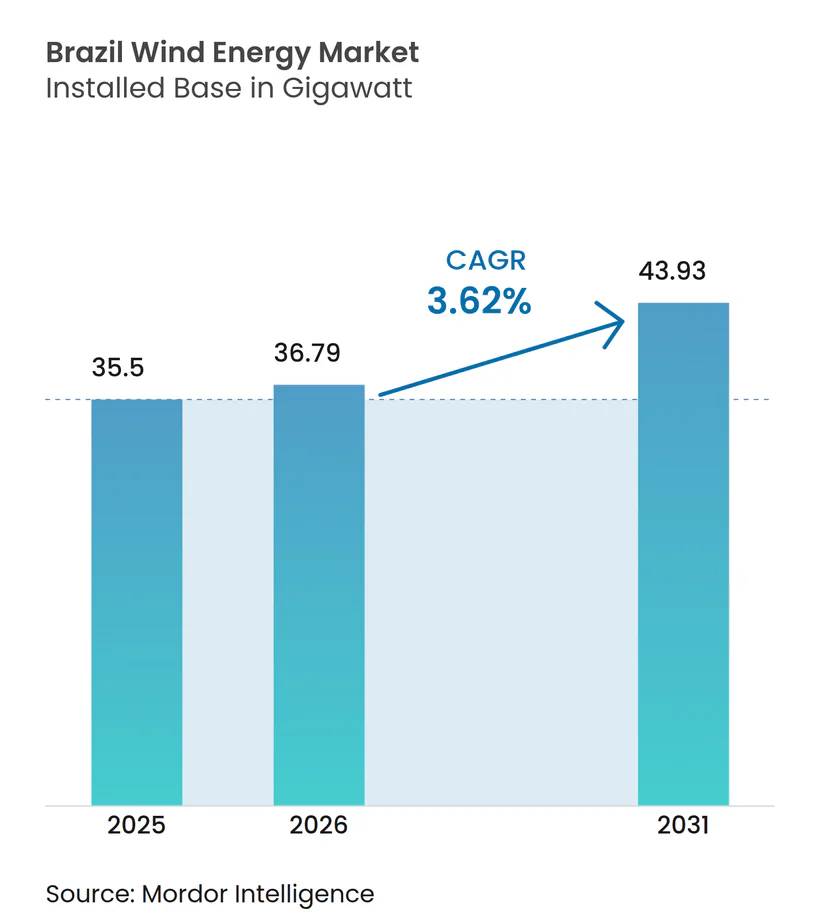
El tamaño del Mercado de Energía Eólica en Brasil en 2026 se estima en 36,79 gigavatios, creciendo desde el valor de 2025 de 35,5 gigavatios, con proyecciones para 2031 que muestran 43,93 gigavatios, creciendo a una CAGR del 3,62% durante 2026-2031.
Este cambio de una expansión acelerada hacia un crecimiento más estable refleja la maduración de la industria de energía eólica brasileña, en la que los desarrolladores se centran en proyectos listos para la red, el aumento de los contratos de compra de energía corporativos y la repotenciación de activos heredados. Los corredores de vientos alisios del Nordeste siguen siendo el ancla de las adiciones de capacidad, pero la construcción de redes de transmisión, los riesgos cambiarios y las revisiones ambientales más estrictas ahora determinan el ritmo de despliegue. A medida que el Ambiente de Contratación Libre (ACL) escala, los compradores industriales firman contratos de compra de energía (PPA) plurianuales que aseguran la certeza de ingresos y fomentan la inversión selectiva en nuevos proyectos. El financiamiento del BNDES y del Banco do Nordeste sostiene el flujo de capital, mientras que las turbinas más grandes de 3 a 6 MW ofrecen costos nivelados más bajos, manteniendo al mercado de energía eólica brasileño competitivo frente a la rápida caída de los costos solares.
Conclusiones Clave del Informe
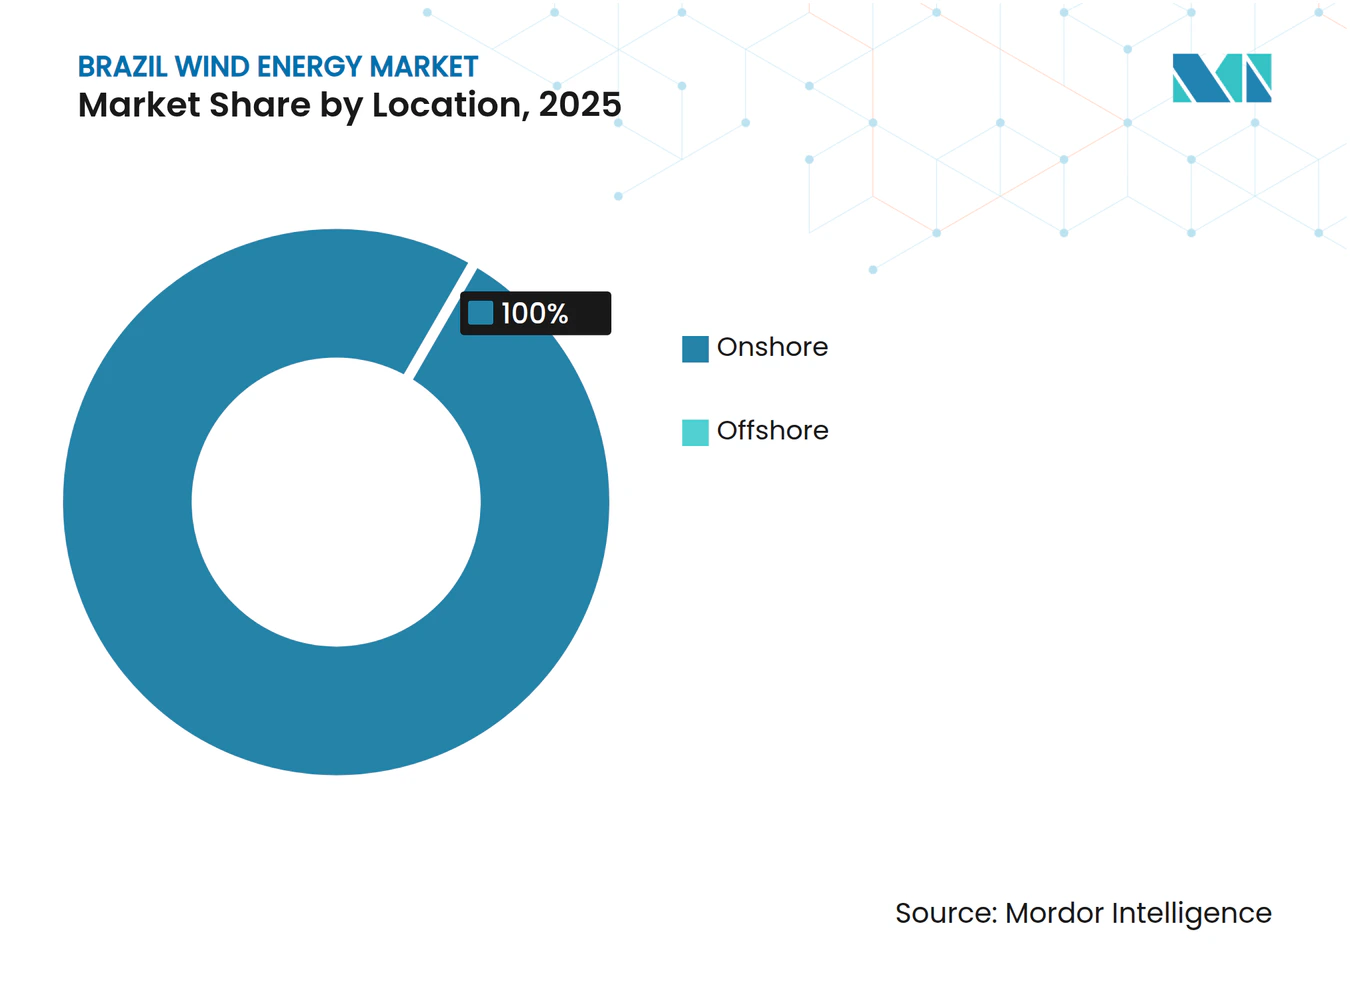
- Por ubicación de despliegue, las instalaciones terrestres representaron el 100,00% de la participación del mercado de energía eólica de Brasil en 2025 y se espera que sigan siendo el segmento de mayor crecimiento con una CAGR del 3,68% hasta 2031.
- Por capacidad de turbina, las unidades de hasta 3 MW representaron el 61,72% del tamaño del mercado de energía eólica de Brasil en 2025, mientras que la clase de 3 a 6 MW se expande a una CAGR del 12,03% hasta 2031.
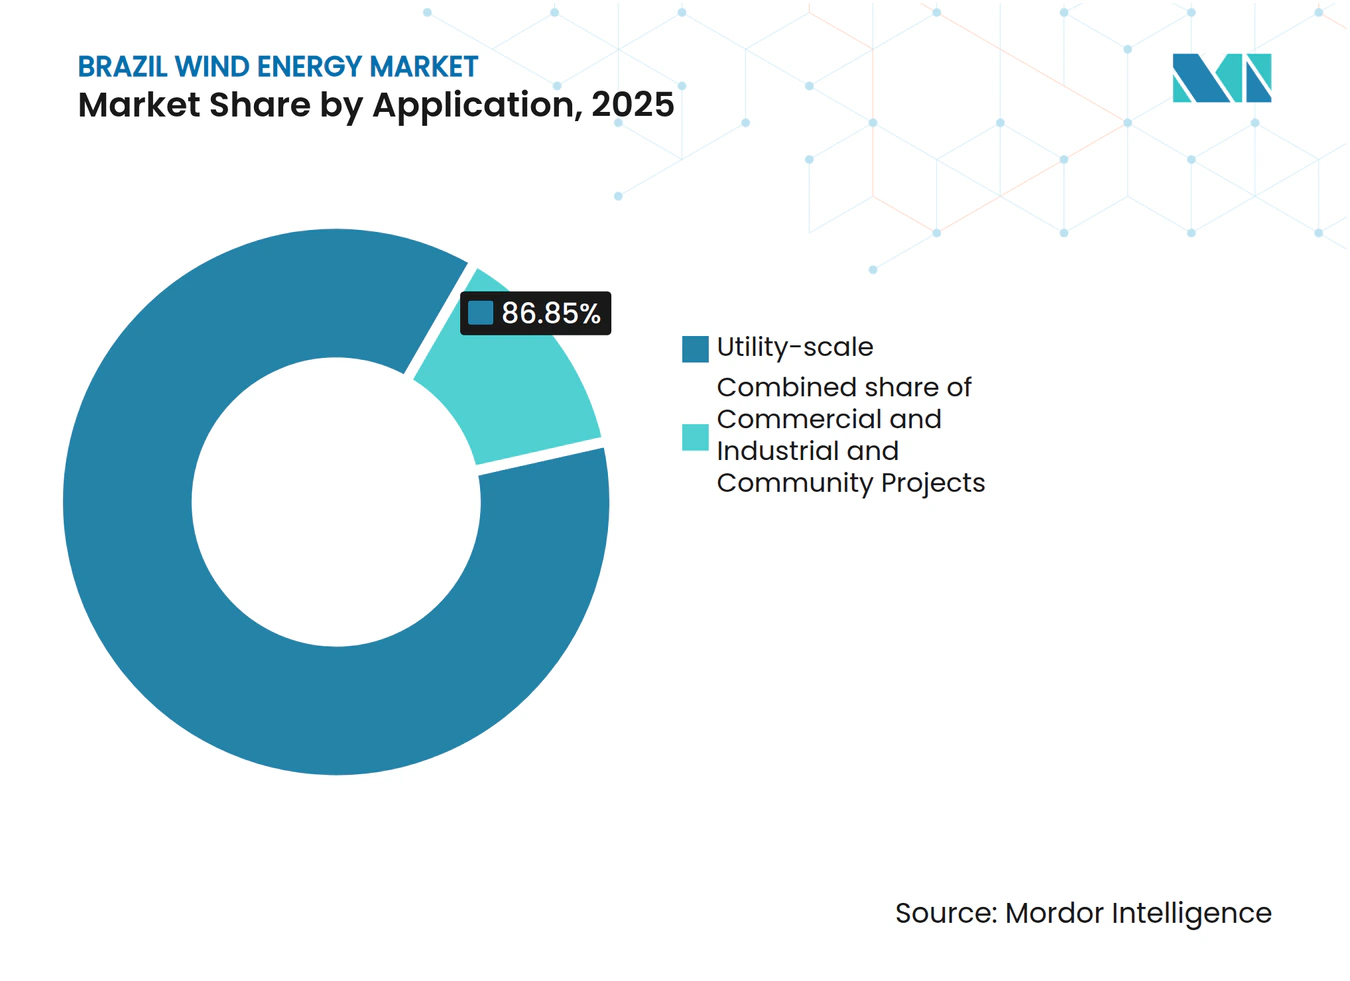
- Por aplicación, los proyectos de escala de servicios públicos contribuyeron con el 86,85% de la participación del mercado de energía eólica de Brasil en 2025; el segmento comercial e industrial registró el mayor crecimiento con una CAGR del 17,62% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado de Energía Eólica en Brasil
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Rápida Expansión de los Contratos de Energía del Mercado Libre (ACL) de Brasil que Impulsan los PPA Eólicos | +1.2% | Nacional, concentrado en los corredores industriales del Sureste y Nordeste | Mediano plazo (2-4 años) |
| Expansión de la Red del Nordeste (Chesf y ONS) que Desbloquea Nuevas Interconexiones | +0.9% | Nordeste de Brasil, con efectos secundarios en la capacidad de transmisión del Sureste | Largo plazo (≥ 4 años) |
| Menor Costo Nivelado de Energía de Turbinas de 4 a 6 MW que Acelera la Repotenciación | +0.7% | Nacional, con ganancias tempranas en Rio Grande do Norte, Ceará y Bahía | Corto plazo (≤ 2 años) |
| Objetivos de Descarbonización Corporativa de los Compradores Industriales y Comerciales Brasileños que Impulsan la Adquisición Cautiva | +0.6% | Centros industriales del Sureste y Sur, con expansión hacia el Nordeste | Mediano plazo (2-4 años) |
| Líneas de Financiamiento Favorables del BNDES y BNB para Equipos que Cumplen con el Contenido Local | +0.4% | Nacional, con enfoque en el desarrollo regional del Nordeste | Largo plazo (≥ 4 años) |
| Fuerte Recurso de Vientos Alisios en el Litoral Nororiental que Reduce la Variabilidad | +0.3% | Regiones costeras e interiores de la meseta del Nordeste | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Rápida expansión de los contratos de energía ACL que impulsan los PPA eólicos
El ACL de Brasil redujo el umbral de elegibilidad a 500 kW en 2023 y se espera que esté completamente operativo para 2028, multiplicando así el grupo de compradores potenciales. Las corporaciones ahora firman PPA eólicos plurianuales para cubrir la volatilidad del mercado spot, como lo ejemplifica el acuerdo de R$ 4.200 millones de ArcelorMittal, que cubre el 38% de su carga eléctrica en Brasil.[1] Las mesas de energía en B3 ofrecen productos de gestión de riesgos que permiten a los generadores convertir flujos de caja denominados en reales a dólares estadounidenses, compensando así las fluctuaciones cambiarias. Los desarrolladores aseguran tarifas premium frente a las subastas reguladas, y la tendencia se acelera a medida que los subsidios a las energías renovables se eliminan gradualmente, convirtiendo al ACL en el principal motor de ingresos del mercado de energía eólica en Brasil.
Expansión de la red del Nordeste que desbloquea nuevas interconexiones
Chesf y ONS están desplegando 1.700 km de líneas de extra alta tensión, siendo el corredor Asa Branca el más visible, para transportar el excedente de energía eólica del Nordeste hacia los centros de carga del Sureste. El compromiso de USD 1.000 millones de Iberdrola señala la confianza extranjera en que la congestión puede ser controlada.[2] Cada kilómetro energizado libera parques varados y reduce el vertimiento, aumentando los megavatios-hora entregados sin necesidad de nuevos emplazamientos. A largo plazo, los corredores reforzados permitirán que las granjas híbridas de energía eólica y solar compartan capacidad, estabilizando aún más la frecuencia de la red.
Menor costo nivelado de energía de turbinas de 4 a 6 MW que acelera la repotenciación
Las plataformas modernas de 3 a 6 MW aumentan la capacidad nominal mientras reutilizan caminos y cimientos, reduciendo los costos nivelados por debajo de USD 34/MWh y elevando los factores de capacidad promedio de los proyectos a alrededor del 50%.[3] Los primeros proyectos del PROINFA de Brasil alcanzan ahora los 15 años de antigüedad, haciendo viable la repotenciación. Los fabricantes de equipos originales reportan que los libros de pedidos brasileños están dominados por unidades de 4 a 5 MW adaptadas a alturas de buje de 140 m, un punto óptimo para el régimen de vientos alisios. La repotenciación reduce los plazos de obtención de permisos e impulsa el crecimiento incremental de gigavatios dentro de la huella existente del mercado de energía eólica brasileño.
Objetivos de descarbonización corporativa de los compradores industriales y comerciales brasileños
Los compromisos de emisiones basados en la ciencia impulsan a los grupos mineros, metalúrgicos y de atención médica a asegurar suministro renovable. El PPA de 195 MW de Anglo American en Rio do Vento reduce 430 kt de CO₂ anuales, demostrando que la energía eólica genera importantes logros en materia de ESG. Los certificados I-REC añaden credibilidad en los mercados de exportación, y el perfil de la energía eólica desde el atardecer hasta el amanecer se alinea más estrechamente con la demanda industrial que la energía solar. A medida que el acceso al ACL se amplía, los fabricantes de nivel medio se unen a los pioneros, ampliando la demanda en toda la industria de energía eólica en Brasil.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Riesgo de Congestión de la Red en Rio Grande do Norte y Bahía | -0.8% | Rio Grande do Norte, Bahía, corredores de transmisión hacia el Sureste | Corto plazo (≤ 2 años) |
| Lentitud en el Licenciamiento Ambiental para Cimientos y Cables Marinos | -0.6% | Regiones costeras, aguas federales bajo jurisdicción del IBAMA | Mediano plazo (2-4 años) |
| Competencia de la Rápida Caída del CAPEX Solar de Escala de Servicios Públicos en el Sertão | -0.4% | Interior del Nordeste, región del Sertão, zonas con alta irradiación solar | Mediano plazo (2-4 años) |
| Depreciación del Real que Eleva el Costo de los Componentes de Góndola Importados | -0.3% | Nacional, afectando a todos los proyectos con equipos importados | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Riesgo de congestión de la red en Rio Grande do Norte y Bahía
Una división de la red en 2023 redujo 18.900 MW de carga, exponiendo el cuello de botella entre el Nordeste y el Sureste.[4] Los picos de vertimiento obligan a los generadores a desperdiciar energía eólica incluso cuando las plantas térmicas se activan en otros lugares, erosionando las tasas internas de retorno de los proyectos. Hasta que se energicen nuevos circuitos de 500 kV, algunos desarrolladores ubican proyectos en zonas con recursos eólicos subóptimos únicamente para acceder a la evacuación, reduciendo así el crecimiento general del mercado de energía eólica brasileño.
Lentitud en el licenciamiento ambiental para cimientos y cables marinos
El IBAMA está evaluando 189 GW de propuestas marinas, pero las revisiones de múltiples organismos prolongan los plazos y generan costos de retención de capital.[5] La ausencia de reglas claras sobre arrendamiento del lecho marino retrasa las primeras subastas hasta 2026 en adelante, demorando la diversificación más allá de la energía terrestre. Los actores más pequeños tienen dificultades con los altos costos de los estudios de línea base, lo que obstaculiza la competencia en el futuro segmento marino de la industria de energía eólica en Brasil.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Ubicación de Despliegue: La optimización terrestre domina el crecimiento
Los activos terrestres entregaron la base operativa completa de 35,5 GW en 2025 y continúan expandiéndose a una CAGR moderada del 3,68% a medida que los desarrolladores extraen más energía de los corredores existentes. La repotenciación de sitios de la era PROINFA con máquinas de 4 a 5 MW aumenta la producción sin requerir nuevas tierras, apoyando adiciones incrementales al tamaño del mercado de energía eólica brasileño. Los regímenes consistentes de vientos alisios y las cadenas de suministro maduras mantienen el costo nivelado competitivo, mientras que los contratos ACL ayudan a compensar el riesgo moderado de vertimiento en nodos con restricciones de red.
La energía marina sigue siendo aspiracional. Aunque 189 GW se encuentran en la cola del IBAMA, la complejidad de los permisos y los términos de subasta indefinidos difieren los compromisos a gran escala. Los proyectos de demostración, como el conjunto Asa Branca de 720 MW, podrían ser pioneros en modelos de ingresos; sin embargo, la comercialización plena es poco probable antes de 2028. Mientras tanto, los proyectos terrestres dominan la adquisición corporativa, subrayando la centralidad a corto plazo de las construcciones en tierra para el mercado de energía eólica brasileño.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Capacidad de Turbina: Las plataformas de rango medio lideran el cambio tecnológico
Las unidades de menos de 3 MW todavía representan el 61,72% de las turbinas instaladas, un legado de las primeras subastas. Los desarrolladores ahora prefieren las máquinas de 3 a 6 MW, la clase de mayor crecimiento, que experimenta una CAGR del 12,03%, porque los rotores más grandes aprovechan mejor la capa límite nororiental. Cambiar una góndola de 1,5 MW por un modelo de 4,2 MW puede duplicar el rendimiento energético anual, elevando los factores de capacidad a nivel de sitio hasta los umbrales de participación del mercado de energía eólica en Brasil necesarios para compensar los precios del ACL. Las unidades de más de 6 MW siguen siendo un nicho, a la espera de la demanda marina y la logística localizada de palas.
Las estrategias de los fabricantes de equipos originales reflejan este giro. Vestas capturó 347 MW de pedidos de múltiples megavatios en 2024, mientras que el contrato de 112 MW de Nordex con Auren Energia destacó la demanda de plataformas de 5 MW. La fábrica de USD 28,6 millones de Goldwind en Bahía añade profundidad a la cadena de suministro y cumple con las pruebas de contenido del BNDES. A medida que la repotenciación se acelera, se espera que la calificación promedio de la flota supere los 3 MW para 2030, mejorando la productividad general dentro de la industria de energía eólica brasileña.
Por Aplicación: El apetito del segmento comercial e industrial amplía la mezcla de compradores
Las subastas de escala de servicios públicos todavía sustentan el 86,85% de la capacidad instalada, pero la demanda comercial e industrial crece a una tasa anual del 17,62% a medida que la liberalización del ACL reduce las barreras de participación. Los operadores de acero, celulosa y centros de datos firman contratos de diez a quince años que cubren las fluctuaciones del precio spot y satisfacen los mandatos del Alcance 2, ampliando el tamaño del mercado de energía eólica en Brasil más allá de los requisitos de equilibrio de las empresas de servicios públicos estatales. Los proyectos comunitarios siguen siendo embrionarios; sin embargo, a medida que las reglas de generación distribuida maduran, las cooperativas podrían desbloquear modelos de propiedad local en el interior del Nordeste.
El cambio hacia el segmento comercial e industrial altera los términos comerciales. Los desarrolladores estructuran tarifas indexadas, coberturas sintéticas y paquetes de certificados I-REC para ganar cargas industriales, mientras que los minoristas adquieren carteras para arbitrar los diferenciales diurnos. La compra de América Varejista por parte de Casa dos Ventos ejemplifica la integración vertical, capturando márgenes de suministro, negociación y venta minorista dentro del mercado de energía eólica en Brasil.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
El Nordeste de Brasil alberga aproximadamente el 80% de la capacidad nacional, liderado por Rio Grande do Norte, que produce suficiente energía eólica para exportar electricidad hacia el sur la mayoría de los días. Los vientos persistentes de 8 m/s generan factores de capacidad del 45 al 50% que sustentan la competitividad global del mercado de energía eólica en Brasil. Ceará se posiciona como una plataforma de lanzamiento marino gracias a los puertos de Pecém, mientras que los grupos académicos perfeccionan el diseño de plataformas flotantes para explotar aguas más profundas. Bahía le sigue de cerca, combinando vientos costeros con recursos de la meseta interior y contando con el complejo Oitis de 566,5 MW, la mayor granja eólica terrestre de América Latina.
Piauí y Maranhão ofrecen bolsas de recursos diversificados, reduciendo el riesgo de localización. La adquisición de una cartera de 600 MW por parte de Invenergy, que abarca Piauí y Rio Grande do Norte, demuestra el apetito inversor por las sinergias multiestado en el mercado de energía eólica brasileño. La complementariedad con la energía hidroeléctrica en el Sureste estabiliza la red nacional, ya que la energía eólica alcanza su pico durante los períodos de reducción de los embalses. Las mejoras de transmisión bajo el plan ONS 2026 tienen como objetivo añadir 4 GW de capacidad de exportación del Nordeste, mitigando el vertimiento y ampliando el acceso al mercado.
Los estados del Sureste y Sur, aunque con menor recurso eólico, impulsan la demanda a través de PPA corporativos que transportan energía por los corredores de 500 kV. São Paulo alberga mesas de negociación que dividen los bloques renovables en productos por hora, profundizando la liquidez. A medida que los costos de las baterías caen, los desarrolladores pueden combinar la energía eólica del Nordeste con el almacenamiento del Sureste para arbitrar los precios pico, extendiendo así la huella geográfica de la industria de energía eólica brasileña.
Panorama regulatorio
El mercado eólico de Brasil opera bajo la supervisión de ANEEL para las autorizaciones de generación y las normas de conexión a la red dentro del Sistema Interconectado Nacional (SIN). El seguimiento de proyectos y la visibilidad de puesta en marcha se apoyan en el RALIE de ANEEL y sus publicaciones de datos abiertos sobre operación comercial de nuevas plantas. Por el lado de la demanda, la expansión continua del Entorno de Contratación Libre (ACL), incluido el cambio del umbral de elegibilidad de 500 kW implementado en 2023, ha fortalecido el papel de los PPA bilaterales como vía principal de contratación para los desarrolladores eólicos, particularmente para compradores comerciales e industriales.
La regulación offshore pasó de concepto a pasos de ejecución formal tras la sanción de la Lei no. 15.097/2025 (10 de enero de 2025), que estableció el marco legal para los derechos de uso eólico offshore y el desarrollo de proyectos. En abril de 2026, el CNPE aprobó directrices para regular la Lei no. 15.097/2025, y el gobierno centralizó la gestión de áreas offshore a través del Portal Único de Gestão de Áreas Offshore (PUG Offshore), incluidos los procedimientos relacionados con la Declaração de Interferência Prévia (DIP). Los plazos a corto plazo definidos cubren la redacción del decreto y el flujo de trabajo de la DIP para mayo de 2026.
Panorama Competitivo
Concentración del Mercado
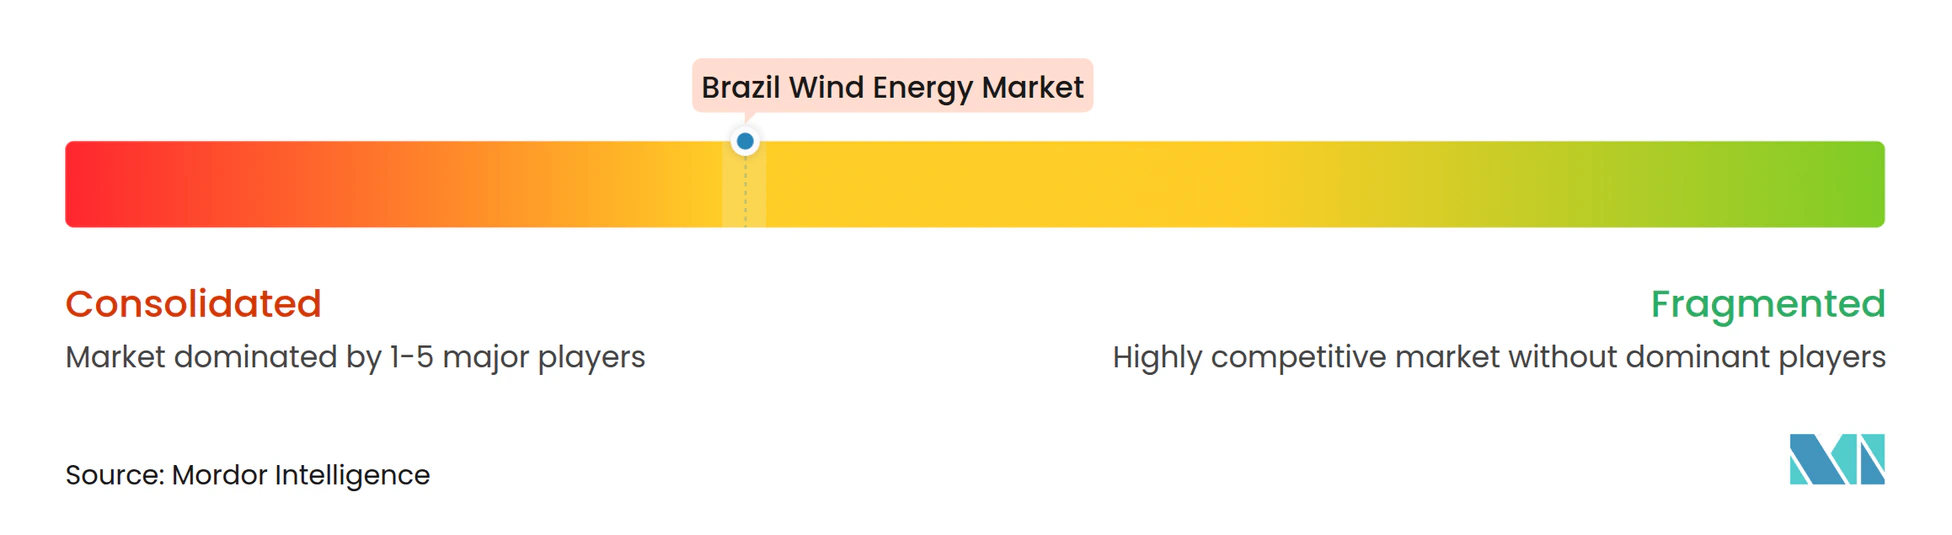
Los cinco principales fabricantes de equipos originales, Vestas, Siemens Gamesa, GE Vernova, Nordex y Goldwind, suministran aproximadamente el 70% de las turbinas, creando un entorno de negociación equilibrado para el mercado de energía eólica en Brasil. La competencia se desplaza hacia los derechos de acceso a la red, las plataformas minoristas del ACL y la experiencia en repotenciación. Casa dos Ventos ha pasado del desarrollo puro a la venta minorista de energía de servicio completo, mientras que la licitación de prospección marina de Petrobras en 2025 señala la entrada respaldada por el Estado en las energías renovables marinas.
La política de contenido local guía la estrategia. La fábrica de Goldwind en Bahía cumple con los umbrales del BNDES, y la planta de palas de Siemens Gamesa en Ceará amplía la capacidad de rotores para pedidos de 5 MW o más. La propiedad de la transmisión ofrece otra ventaja competitiva; ENGIE despliega capital en la línea Asa Branca, integrando flujos de ingresos de proyectos y redes. La innovación financiera abunda: el Banco do Nordeste combina permutas en reales con préstamos concesionales, y los fondos de capital privado venden activos desriesgados a inversores de pensiones, reciclando capital en nuevas construcciones. A medida que el mercado de energía eólica en Brasil madura, la excelencia operativa, la resiliencia de la cadena de suministro y la fluidez regulatoria superan al simple recuento de megavatios.
Líderes de la Industria de Energía Eólica en Brasil
-
Neoenergia SA
-
Vestas Wind Systems AS
-
Siemens Gamesa Renewable Energy SA
-
Nordex SE
-
ABB Ltd
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Oportunidades de mercado y perspectivas futuras
Las ampliaciones onshore listas para la red y el repotenciamiento siguen siendo el espacio en blanco más viable, dado que la base instalada de Brasil es totalmente onshore (35,5 GW en 2025), mientras que el desarrollo offshore continúa en revisión ambiental, incluida una gran cola de proyectos bajo el IBAMA. El avance hacia turbinas más grandes y el repotenciamiento en sitios maduros favorece una ejecución más rápida y menor friccción de permisos en comparación con nuevas ubicaciones greenfield. La disponibilidad de transmisión también sigue determinando el ritmo de despliegue en Rio Grande do Norte y Bahía.
La contratación corporativa continúa ampliando la base de compradores a medida que se expande el acceso al ACL, con contrataciones corporativas recientes a gran escala e integración de plataformas minoristas que crean espacio para desarrolladores capaces de combinar PPA, certificados como los I-REC y estructuras de gestión de riesgos. Destacan dos áreas de oportunidad a corto plazo a partir de las acciones y programas actuales del mercado. Primero, señales de inversión corporativa a gran escala apuntan a un apetito continuo por energía eólica a escala de servicios públicos en el Noreste, con Casa dos Ventos comprometida públicamente con alrededor de BRL 12.000 millones en dos proyectos eólicos en Piauí y Ceará (reportado en mayo de 2026). Segundo, los servicios de integración de sistemas y la infraestructura habilitante están emergiendo como fuentes de valor diferenciadas, que abarcan ampliaciones de transmisión, prácticas de gestión de recortes de producción y preparación de la fuerza laboral, respaldadas por publicaciones de planificación y estadísticas de EPE e iniciativas del sector de ABEEólica que enfatizan las prioridades operativas a medida que aumenta la penetración renovable.
Desarrollos recientes del sector
- Marzo de 2026: Vestas anunció que Equinor (a través de Rio Energy) adquirió el proyecto eólico Esquina do Vento, de 230 MW y totalmente desarrollado, a Vestas, junto con un acuerdo de suministro de turbinas para 51 unidades V163-4.5 MW. La transacción ilustra un modelo de venta parcial para reciclar capital de desarrollo mientras se asegura el suministro de turbinas y servicios a largo plazo, lo que puede acelerar la ejecución de grandes proyectos onshore brasileños.
- Diciembre de 2025: Casa dos Ventos y Vestas reportaron un contrato de turbinas de 828 MW para el Complejo Eólico Dom Inocêncio en Piauí, que incluye 184 turbinas V150-4.5 MW. Se prevé que la construcción comience en 2026, con puesta en marcha prevista para 2028, y el acuerdo refuerza el cambio del mercado hacia complejos de varios cientos de megavatios y carteras de OEM de varios años.
- Marzo de 2025: Nordex recibió un pedido de 112 MW de Auren Energia para suministrar e instalar 19 turbinas N163/5.X para el parque eólico Cajuína 3 en Rio Grande do Norte. El pedido apunta a una demanda continua de plataformas de clase 5 MW que mejoran el rendimiento energético en los corredores eólicos del Noreste de Brasil y respalda las tendencias de repotenciamiento y actualización tecnológica.
Marco de la metodología de investigación y alcance del informe
Definición y Cobertura del Mercado
Para este estudio, el mercado de energía eólica de Brasil se define como la capacidad total de energía eólica instalada en operación en Brasil, medida en gigavatios, e incluye tanto las incorporaciones terrestres como las marinas rastreadas a través de la actividad de puesta en servicio.
Exclusiones del alcance: Se excluyen los ingresos por fabricación de componentes de turbinas eólicas, los ingresos por servicios de ingeniería, adquisición y construcción (EPC), los ingresos por servicios de operación y mantenimiento (O&M), y los valores de comercialización de energía que no modifican directamente la capacidad eólica instalada.
Descripción General de la Segmentación
- Por Ubicación
- Terrestre
- Marino
- Por Capacidad de Turbina
- Hasta 3 MW
- 3 a 6 MW
- Más de 6 MW
- Por Aplicación
- Escala de servicios públicos
- Comercial e Industrial
- Proyectos Comunitarios
- Por Componente (Análisis Cualitativo)
- Góndola/Turbina
- Pala
- Torre
- Generador y Caja de Engranajes
- Balance del Sistema
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
El trabajo documental comenzó con el mapeo de la cronología de la capacidad eólica de Brasil y la cartera de proyectos utilizando estadísticas energéticas públicas y divulgaciones del operador del sistema, alineando luego las definiciones para que los datos sean comparables entre años. Las fuentes utilizadas como base incluyen publicaciones oficiales de planificación energética y del sector eléctrico, tales como las del regulador nacional de energía, la oficina de investigación energética, el operador nacional de la red eléctrica y el sistema, y el instituto oficial de estadísticas de Brasil, junto con comunicados de comercio exterior cuando las importaciones de equipos ayudan a explicar los ciclos de construcción.
A continuación, se revisaron presentaciones corporativas, materiales para inversores, comunicados de prensa y publicaciones de asociaciones del sector para comprender los calendarios de puesta en servicio, las potencias nominales típicas de las turbinas utilizadas en los nuevos parques y los estados donde se está habilitando nueva capacidad de transmisión. Se utilizó de forma selectiva un conjunto limitado de suscripciones de pago para información financiera e inteligencia empresarial, seguimiento de proyectos y licitaciones, y búsqueda de patentes, con el fin de aclarar cambios de titularidad, estado de proyectos y dirección tecnológica. Estas fuentes de investigación documental son ilustrativas, y también se consultaron muchos otros documentos públicos para la recopilación, validación y aclaración de datos.
Entrevistas Primarias y Encuestas
El trabajo primario se utilizó para someter a prueba de estrés el plan de construcción de capacidad y comprender qué proyectos se están poniendo en servicio de manera realista, cuáles se están retrasando o redefiniendo, especialmente en lo que respecta a los plazos de conexión a la red y el financiamiento. Se consultó con una combinación de desarrolladores, empresas de servicios públicos y grandes compradores, contratistas y asesores del sector en todo Brasil, y los aportes se utilizaron para confirmar los supuestos de utilización y para corregir las señales de cartera basadas en documentación cuando estas entraban en conflicto con la situación real sobre el terreno.
Distribución de los encuestados en el trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 26% | Directores ejecutivos (CXO): 14% |
| Nivel medio: 60% | Líderes funcionales/de unidad: 30% |
| Actores menores: 14% | Gerentes: 56% |
Dimensionamiento del Mercado y Pronóstico
El dimensionamiento se construyó utilizando un enfoque descendente en el que los totales nacionales de capacidad instalada se reconstruyen a partir de registros oficiales de capacidad y registros de puesta en servicio, y luego las incorporaciones anuales se distribuyen entre la energía eólica en función de las fechas de inicio de proyectos verificadas y los hitos de conexión a la red. Para mantener la coherencia del modelo, se realizaron verificaciones ascendentes selectivas utilizando consolidaciones de proyectos muestreados por estado, potencias nominales típicas de turbinas y anuncios de puesta en servicio a nivel de desarrollador, que luego se utilizan para ajustar los totales cuando se detectan discrepancias.
Algunos insumos resultaron más relevantes que otros en Brasil, por lo que se realizó un seguimiento explícito de los mismos, tales como los volúmenes anuales de puesta en servicio de parques eólicos en GW, la tendencia de la capacidad media de las turbinas (MW por turbina), la disponibilidad de conexiones de transmisión en los corredores del Nordeste, la actividad de subastas y contratos de compraventa de energía (PPA) corporativos que impulsan nuevas construcciones, y el ritmo de tramitación de permisos para propuestas marinas frente a expansiones terrestres. Cuando el detalle a nivel de proyecto faltaba o era inconsistente, se aplicaron reglas de plazos conservadoras ancladas a la disponibilidad de conexión a la red y a los ciclos de construcción típicos, y luego esas reglas se validaron en entrevistas.
Para el pronóstico, se aplicó un análisis de escenarios con un caso base que refleja los plazos de puesta en servicio más comunes compartidos por los participantes del sector, y se realizó una verificación cruzada con el historial reciente de construcción y la cartera confirmada. Esto mantiene el pronóstico explicable en una discusión con el cliente, ya que cada paso se vincula a las incorporaciones de capacidad y a las restricciones prácticas que determinan si un parque eólico alcanza la operación comercial en un año determinado.
Ciclo de Validación de Datos y Actualización
Los resultados del modelo se verificaron con señales independientes, tales como la variación interanual de la capacidad reportada por fuentes oficiales, los anuncios de puesta en servicio de proyectos y las variaciones observadas en el dimensionamiento de las turbinas que pueden modificar las incorporaciones en GW incluso cuando el número de proyectos se mantiene similar. Si una variación parecía demasiado grande, se rastrearon los factores determinantes hasta los supuestos subyacentes y se realizaron seguimientos con expertos para confirmar si el problema era de plazos, reclasificación, informes relacionados con el vertimiento o un cambio en el estado de la cartera.
Antes de la aprobación final, el conjunto de datos y los cálculos pasan por revisiones analíticas de múltiples etapas para garantizar que la coherencia de unidades, la asignación de años y las reglas de inclusión se apliquen de la misma manera en toda la serie temporal. El informe se actualiza anualmente, y se realizan actualizaciones intermedias cuando ocurren eventos materiales, tales como cambios importantes en las subastas, nuevas aprobaciones de construcción de redes o una gran cantidad de proyectos con retrasos en sus cronogramas. Justo antes de la entrega, se realiza una revisión final para que los clientes reciban la perspectiva más actualizada disponible en ese momento.
Estimación del Mercado de Energía Eólica de Brasil de Mordor Intelligence Comparada con Otras Estimaciones Publicadas
Los tamaños de mercado publicados para la energía eólica de Brasil pueden parecer muy dispares porque algunas fuentes reportan valores monetarios, mientras que otras rastrean la capacidad física, y los períodos de tiempo y lo que se contabiliza también pueden variar. La tabla hace visible esa distinción y ayuda a explicar por qué dos cifras en USD pueden aparecer junto a una perspectiva basada en GW sin ser directamente comparables.
La tabla de referencia muestra una estimación basada en capacidad, y en el modelo de Mordor Intelligence el mercado se contabiliza como capacidad eólica instalada en GW (incluyendo la energía eólica terrestre y marina como categorías de cobertura) en lugar de los ingresos de los proveedores por turbinas, construcción o servicios de O&M. Cuando otros publicadores convierten la actividad a USD, sus resultados pueden variar considerablemente dependiendo de si consideran nicamente el gasto de capital en nuevas construcciones o incluyen servicios, cómo tratan los precios de los equipos importados y qué momento de conversión de divisas aplican para un período de alta volatilidad.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 35,50 GW (2025) | |
| Consultora Regional A | 5,20 mil millones de USD (2024) | Utiliza una perspectiva basada en valor en USD, que es sensible a las elecciones de alcance de gasto de capital y servicios, y también puede combinar definiciones de generación distribuida y de servicios públicos de manera diferente a un seguimiento progresivo de la capacidad instalada. |
| Editorial Especializada B | 4,67 mil millones de USD (2022) | Ancla la estimación a un año base anterior y a una perspectiva de ingresos, por lo que los resultados dependen de los precios y la inclusión de la cadena de suministro, y pueden no conciliarse de manera limpia con los totales oficiales de capacidad por año de puesta en servicio. |
De las tres cifras, la conclusión principal es que la elección de unidades y los límites del alcance explican la mayor parte de la dispersión, seguidos del momento del año base y los supuestos de precios utilizados en las conversiones a USD. Al mantener los pasos vinculados a la puesta en servicio y los GW instalados, y luego realizar verificaciones cruzadas con señales a nivel de proyecto y retroalimentación de expertos, la estimación permanece trazable a variables claras que pueden volver a evaluarse cuando nuevos proyectos o conexiones a la red modifiquen las perspectivas.
Preguntas Clave Respondidas en el Informe
¿Qué tamaño tiene hoy el mercado de energía eólica en Brasil?
La capacidad operativa alcanzó 36,79 GW en 2026 y se proyecta que aumente a 43,93 GW para 2031.
¿Por qué el crecimiento es más lento que en la década pasada?
Los sitios terrestres de primera calidad están en gran medida ocupados y los cuellos de botella en la transmisión moderan las nuevas construcciones, desplazando el enfoque hacia la repotenciación y los proyectos de calidad impulsados por el ACL.
¿Qué impulsa la demanda corporativa de energía eólica brasileña?
La liberalización del ACL permite a los compradores industriales fijar precios fijos a largo plazo mientras cumplen los objetivos de emisiones basados en la ciencia a través de PPA certificados con I-REC.
¿Cuándo lanzará Brasil la energía eólica marina a gran escala?
Se espera que la primera subasta comercial sea posterior a 2026, una vez que el IBAMA finalice las regulaciones de arrendamiento del lecho marino y los protocolos ambientales.
¿Qué clase de turbina está ganando impulso?
Las plataformas de 3 a 6 MW son el segmento de mayor crecimiento, expandiéndose a una CAGR del 12,03% a medida que los proyectos de repotenciación reemplazan las unidades más antiguas de 1 a 3 MW.
¿Cómo complementa la energía eólica la flota hidroeléctrica de Brasil?
La energía eólica alcanza su pico durante las temporadas secas, compensando la reducción de los caudales de los embalses y mejorando la confiabilidad general de la red.