
Tamaño y Participación del Mercado de Barras Energéticas de India
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
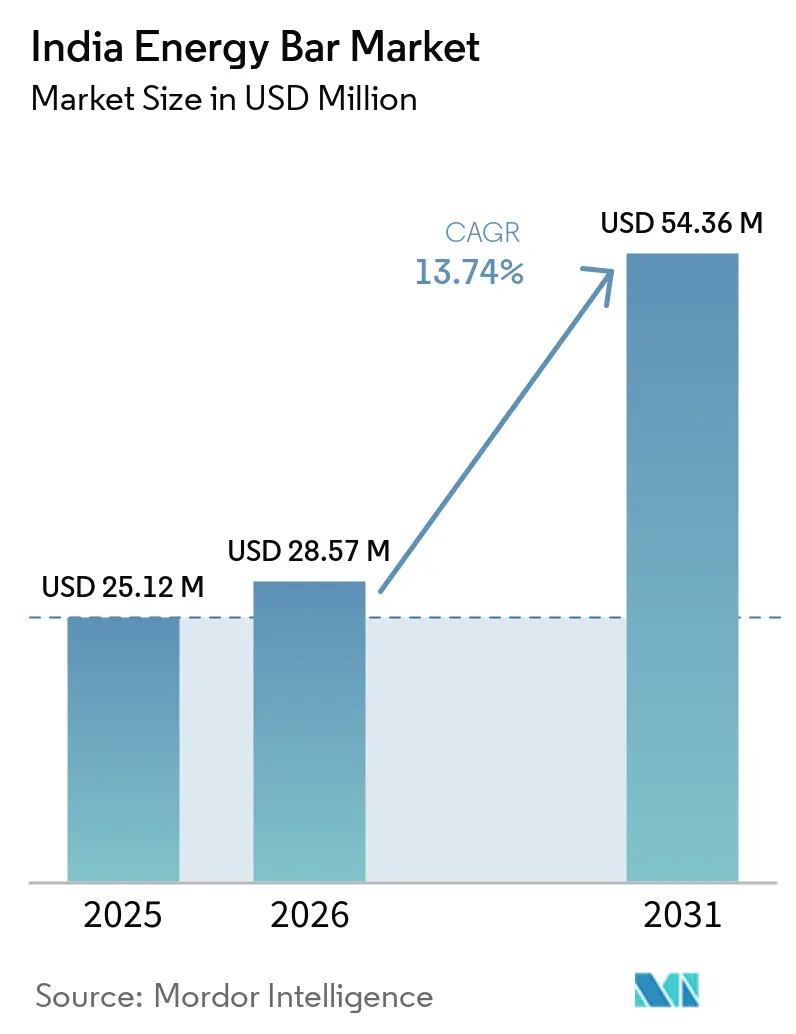
| Tamaño del mercado en el año base (2025) | 25.12 Millones de dólares |
| Tamaño del Mercado (2026) | 28.57 Millones de dólares |
| Tamaño del Mercado (2031) | 54.36 Millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 13.74 % |
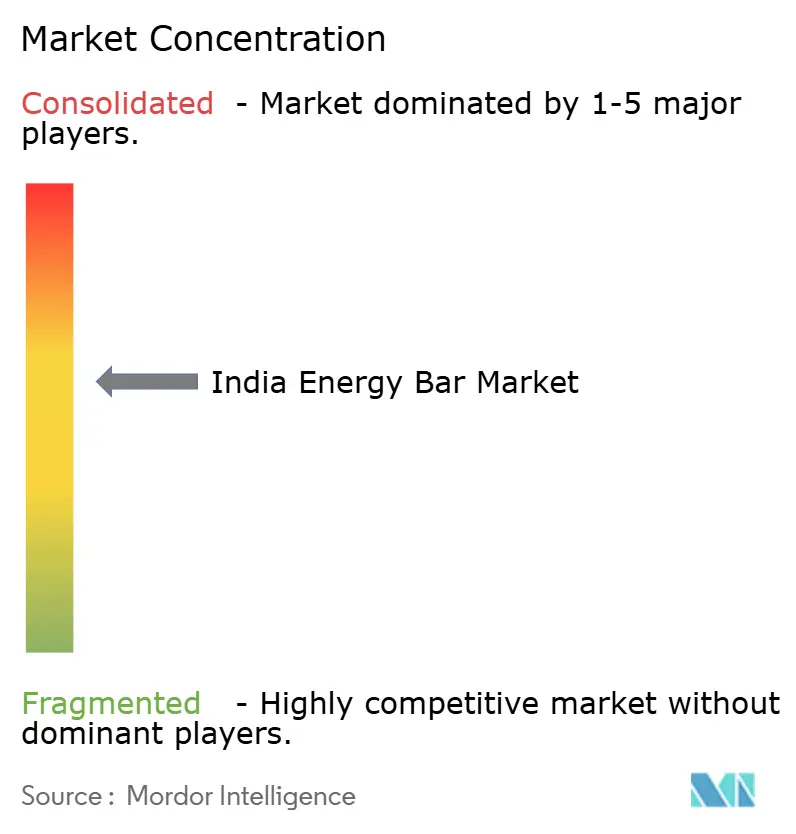
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Barras Energéticas de India por Mordor Intelligence
Se espera que el tamaño del mercado de barras energéticas de India crezca de 25,12 millones de USD en 2025 a 28,57 millones de USD en 2026, y se prevé que alcance 54,36 millones de USD en 2031 a una CAGR del 13,74% durante el período 2026-2031. El tamaño actual del mercado de barras energéticas de India refleja una creciente conciencia sobre la salud, estilos de vida orientados al fitness y una mayor accesibilidad al comercio minorista moderno. Las formulaciones ricas en proteínas dominan el mercado porque los consumidores las consideran herramientas convenientes para compensar el déficit crónico de proteínas en India. Además, los aceleradores del crecimiento incluyen la proliferación de gimnasios, las iniciativas gubernamentales en materia deportiva y los hábitos de compra omnicanal que favorecen las soluciones de nutrición portátiles. Los desarrolladores de productos intensifican la innovación en sabores y las declaraciones de etiqueta limpia para captar a los millennials que investigan las etiquetas en línea antes de comprar. Mientras tanto, las adquisiciones estratégicas por parte de grandes empresas de bienes de consumo masivo confirman el potencial a largo plazo de la categoría y señalan un cambio de posicionamiento de nicho a corriente principal. Sin embargo, las barras energéticas en India se perciben como de precio elevado en comparación con las barras de snacks convencionales. Esto ha brindado una oportunidad a actores indios como Patanjali para lanzar barras energéticas a un precio más accesible.
Conclusiones Clave del Informe
- Por tipo de producto, las barras ricas en proteínas capturaron el 43,47% de la participación del mercado de barras energéticas de India en 2025 y se proyecta que avancen a una CAGR del 14,98% hasta 2031.
- Por demografía del consumidor, los adultos representaron el 54,66% de la participación del mercado de barras energéticas de India en 2025, mientras que se prevé que los entusiastas del deporte y el fitness registren la CAGR más rápida del 15,06% hasta 2031.
- Por perfil de sabor, las variantes de chocolate representaron el 38,98% de la participación del mercado de barras energéticas de India en 2025, y se anticipa que las barras de frutos secos y semillas registren la CAGR más rápida del 14,61% hasta 2031.
- Por canal de distribución, los supermercados/hipermercados mantuvieron el 62,56% de la participación del mercado de barras energéticas de India en 2025; en contraste, se espera que el comercio minorista en línea se expanda a una CAGR del 15,32% durante el período de previsión.
- Por región, el Oeste lideró con el 34,57% de la participación del mercado de barras energéticas de India en 2025, mientras que el Sur está proyectado para crecer a una CAGR del 14,31% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Relevancia Geográfica |
|---|---|---|---|
| Base de consumidores con mayor conciencia sobre la salud y demanda de nutrición para llevar | +3.2% | Nacional, con ganancias tempranas en las regiones Oeste y Sur | Mediano plazo (2-4 años) |
| Crecimiento de centros de fitness y gimnasios | +2.8% | Centros urbanos en las regiones Oeste, Norte y Sur | Mediano plazo (2-4 años) |
| Aumento de la participación deportiva y recreativa | +2.1% | Nacional, con efecto secundario de las iniciativas gubernamentales | Largo plazo (≥ 4 años) |
| Innovación en sabores y composición nutricional | +1.9% | Nacional, con enfoque en el segmento premium en las metrópolis | Corto plazo (≤ 2 años) |
| Demanda de tendencias de etiqueta limpia y base vegetal | +2.4% | Mercados urbanos, particularmente en las regiones Sur y Oeste | Mediano plazo (2-4 años) |
| Respaldo de influenciadores y expertos en fitness | +1.8% | Consumidores nativos digitales en ciudades de nivel 1 y nivel 2 | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Base de consumidores con mayor conciencia sobre la salud y demanda de nutrición para llevar
La creciente conciencia sobre la salud entre los consumidores urbanos está impulsando un crecimiento significativo en el mercado de barras energéticas. Los adultos urbanos, con un promedio de 1.943 Kcal diarias, enfrentan brechas notables en la ingesta de proteínas y micronutrientes, lo que posiciona a las barras energéticas como un suplemento práctico. Esta mayor conciencia nutricional está respaldada por los hallazgos de Sodexo: los indios, especialmente el 60% de los millennials de entre 25 y 44 años, lideran la adopción de hábitos alimenticios saludables, con un compromiso pronunciado con las opciones alimentarias sostenibles en 2024 [1]. Esta tendencia no se limita a las áreas metropolitanas; las ciudades de nivel 2, que contribuyen con casi la mitad de los compradores en línea de India, señalan una adopción geográfica más amplia de comportamientos conscientes de la salud. El panorama pospandémico ha visto a los consumidores cada vez más dispuestos a pagar una prima por productos centrados en la salud, particularmente aquellos orientados al control de peso y el alivio del estrés. A medida que los estilos de vida agitados se entrelazan con una mayor conciencia sobre la salud, la demanda de snacks convenientes y nutritivos como las barras energéticas se mantiene sólida. Marcas como YogaBar están aprovechando este impulso, ofreciendo barras ricas en proteínas y de etiqueta limpia diseñadas para el entusiasta del fitness urbano. Esta alineación de los estilos de vida cambiantes de los consumidores con una conciencia de salud cada vez más profunda impulsa el mercado de barras energéticas de India, lo que sugiere que su crecimiento no es simplemente una tendencia pasajera. Las innovaciones en el empaque y el auge de las ventas en línea amplían aún más el acceso, impulsando la expansión del mercado más allá de los confines urbanos tradicionales.
Crecimiento de centros de fitness y gimnasios
La expansión de la infraestructura de fitness sirve como un impulsor clave para el consumo de barras energéticas a través de canales de distribución directa y una mayor adopción entre los entusiastas del fitness. La Autoridad Deportiva de India (SAI) gestiona 24 Centros Nacionales de Excelencia y 69 centros de entrenamiento, apoyando a más de 3.240 atletas con programas de nutrición especializados en 2022-23, estableciendo una base para la adopción de la nutrición de rendimiento [2]. Además, las cadenas privadas de fitness como Gold's Gym, Cure.fit y Talwalkars continúan expandiéndose por las áreas urbanas, aumentando la base de consumidores de barras energéticas. Los programas de bienestar corporativo también han integrado las barras energéticas en sus ofertas, extendiendo el alcance del mercado a los profesionales en activo. La pandemia de COVID-19 aceleró la transformación digital en el sector del fitness, dando lugar a modelos híbridos que combinan instalaciones físicas con servicios en línea. Esta evolución ha ampliado el acceso a los productos de nutrición más allá de los miembros tradicionales de los gimnasios. Empresas como The Whole Truth han capitalizado estos puntos de contacto ampliados con el consumidor ofreciendo barras de proteínas y energéticas que atraen tanto a atletas como a entusiastas del fitness recreativo. Por lo tanto, el desarrollo de este ecosistema de fitness, que comprende instalaciones deportivas gubernamentales, gimnasios comerciales, programas de bienestar corporativo y modelos de entrega híbridos, proporciona un apoyo estructural para el crecimiento sostenido del mercado. Esta integración de la infraestructura de fitness y los productos de nutrición se alinea con los estilos de vida cambiantes de los consumidores en las regiones urbanas y semiurbanas.
Aumento de la participación deportiva y recreativa
El movimiento Khelo India, junto con diversas iniciativas gubernamentales, ha expandido significativamente la base de atletas en India, al tiempo que ha integrado la nutrición de rendimiento como un componente crítico en todos los grupos de edad y niveles de habilidad. Asimismo, la Autoridad Deportiva de India (SAI) ha desarrollado centros de entrenamiento especializados y planes de dieta personalizados, diseñados por nutricionistas profesionales, para atletas en disciplinas como el atletismo, el boxeo y el levantamiento de pesas, destacando la importancia de la nutrición para mejorar el rendimiento. Este marco institucional está influyendo en los patrones de consumo, con atletas recreativos y entusiastas del fitness que adoptan cada vez más prácticas profesionales de entrenamiento y nutrición. Además, las asociaciones estratégicas entre las autoridades deportivas y las marcas de nutrición han fortalecido la credibilidad y ampliado las redes de distribución, llevando las barras energéticas desde los círculos atléticos de nicho hasta los mercados de consumo masivo. Adicionalmente, un entorno regulatorio favorable y los respaldos gubernamentales están abordando el escepticismo de los consumidores sobre la suplementación, posicionando las barras energéticas y de nutrición como herramientas esenciales para el rendimiento en lugar de productos de lujo. Marcas como YogaBar están aprovechando este entorno de confianza para comercializar barras de proteínas y energéticas alineadas con los principios científicos de la nutrición. La integración de la infraestructura deportiva liderada por el gobierno, la educación nutricional y las colaboraciones corporativas está fomentando un ecosistema sólido que apoya el crecimiento del mercado de barras energéticas. A medida que la participación deportiva y recreativa continúa aumentando a nivel nacional, este enfoque integral garantiza una expansión sostenida del mercado.
Innovación en sabores y composición nutricional
El mercado de barras energéticas en India está experimentando una transformación significativa, impulsada por la integración de diversas tradiciones culinarias y la ciencia nutricional avanzada. Los fabricantes están aprovechando la tendencia de etiqueta limpia para desarrollar productos únicos que justifican precios premium y fomentan la lealtad a la marca. Un ejemplo notable es el lanzamiento en julio de 2025 del influenciador Revant Himatsingka de "Only What's Needed", que enfatiza el etiquetado transparente y los ingredientes mínimos, elaborado a través de la participación pública para satisfacer las expectativas de los consumidores. Además, las innovaciones en sabores se han expandido más allá del chocolate y la vainilla tradicionales, incorporando gustos regionales y formulaciones a base de mijo. Estos desarrollos se alinean con las iniciativas nutricionales del gobierno y los hábitos dietéticos tradicionales indios. Las composiciones de nutrientes ahora se centran en los beneficios funcionales, con marcas que incorporan prebióticos, probióticos y micronutrientes específicos para abordar problemas de salud concretos, ofreciendo más que proteínas básicas. Además, el marco regulatorio apoya tales avances, con las directrices de nutracéuticos de la FSSAI de abril de 2022 que describen los ingredientes botánicos permitidos y las categorías de alimentos funcionales, permitiendo el desarrollo de productos conformes. Marcas como Sirimiri están capitalizando estas tendencias combinando ingredientes tradicionales con la ciencia nutricional moderna. Este ciclo de innovación dinámico fortalece la confianza y la lealtad del consumidor al tiempo que impulsa el crecimiento del mercado. Al abordar los gustos y necesidades de salud locales, estos productos se diferencian en un panorama competitivo, adhiriéndose a los estándares regulatorios en evolución. La combinación de relevancia cultural y progreso científico sirve como un diferenciador clave en el mercado de barras energéticas en expansión en India.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Precio elevado en comparación con los snacks tradicionales | -2.1% | Nacional, con impacto particular en las ciudades de nivel 2 y nivel 3 | Mediano plazo (2-4 años) |
| Percepción negativa de las barras con alto contenido de azúcar entre los consumidores conscientes de la salud | -1.4% | Mercados urbanos con mayor conciencia sobre la salud | Corto plazo (≤ 2 años) |
| Escasa conciencia del consumidor en áreas no urbanas | -1.8% | Regiones rurales y semiurbanas, particularmente Este y Norte | Largo plazo (≥ 4 años) |
| Competencia de otros snacks saludables | -1.6% | Nacional, con intensidad variable según el canal de distribución | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Precio elevado en comparación con los snacks tradicionales
La sensibilidad al precio representa un desafío significativo en el mercado de barras energéticas. Los snacks tradicionales, con precios de entre 5 y 20 INR, son considerablemente más baratos que las barras energéticas, cuyo rango va de 45 a 540 INR. Esta diferencia de precio de 5 a 10 veces crea una barrera sustancial tanto para la prueba como para las compras repetidas, particularmente en las ciudades de nivel 2 y nivel 3 con mayor sensibilidad al precio. Si bien las barras energéticas ofrecen un valor nutricional superior, los consumidores de estas regiones a menudo optan por snacks locales más baratos que proporcionan saciedad inmediata. Como resultado, los minoristas priorizan los artículos de mayor rotación y menor precio, reduciendo el espacio en estantes y la visibilidad de las barras energéticas de mayor margen. Los esfuerzos de las empresas por reducir costos mediante la ingeniería de valor están limitados por la necesidad de mantener la integridad nutricional, ya que comprometer la calidad del producto arriesga erosionar la confianza del consumidor y el valor de la marca. Marcas como Healthkart y Sproutlife Foods, a pesar de su popularidad, deben equilibrar cuidadosamente los precios premium con la entrega de beneficios nutricionales genuinos para atraer a los entusiastas del fitness urbano y a la creciente base de consumidores semiurbanos. A medida que el mercado se expande más allá de las áreas metropolitanas, la disparidad económica en los precios sigue siendo un obstáculo crítico, que requiere estrategias específicas para garantizar la asequibilidad sin diluir los atributos de salud fundamentales. Esta tensión continua entre los precios premium y la asequibilidad de los snacks tradicionales sigue dando forma a las estrategias de distribución y marketing en el segmento de barras energéticas de rápido crecimiento.
Percepción negativa de las barras con alto contenido de azúcar entre los consumidores conscientes de la salud
Los consumidores conscientes de la salud, que impulsan el crecimiento y los precios premium en el mercado de barras energéticas en India, albergan preocupaciones sobre el alto contenido de azúcar. Campañas como la de Revant Himatsingka Label Padhega India
tienen como objetivo educar a estos consumidores. Revelan que muchas barras energéticas contienen niveles de azúcar comparables a los artículos de confitería, cuestionando su posicionamiento como alimentos saludables y fomentando el escepticismo. Esta preocupación se extiende más allá de los azúcares añadidos para incluir edulcorantes naturales y alcoholes de azúcar, que, a pesar de sus distintos perfiles nutricionales, a menudo se asocian con los alimentos procesados. La FSSAI aplica regulaciones de etiquetado estrictas, que requieren la divulgación clara del contenido de azúcar y la sustanciación de las declaraciones de propiedades saludables [3]. Si bien esto mejora la transparencia, limita la capacidad de las marcas para ocultar formulaciones con alto contenido de azúcar. Como resultado, los fabricantes se enfrentan a una disyuntiva entre optimizar el sabor, a menudo dependiente de los azúcares, y mantener una imagen sólida centrada en la salud. Marcas como YogaBar han respondido enfatizando ingredientes de etiqueta limpia con contenido reducido de azúcar para alinearse mejor con las expectativas de los consumidores. El mayor escrutinio de los consumidores, combinado con las presiones regulatorias, desafía al mercado de barras energéticas en India. Las empresas ahora se ven obligadas a innovar, desarrollando formulaciones que equilibren el sabor y los beneficios para la salud para mantener la confianza del consumidor e impulsar el crecimiento del mercado.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
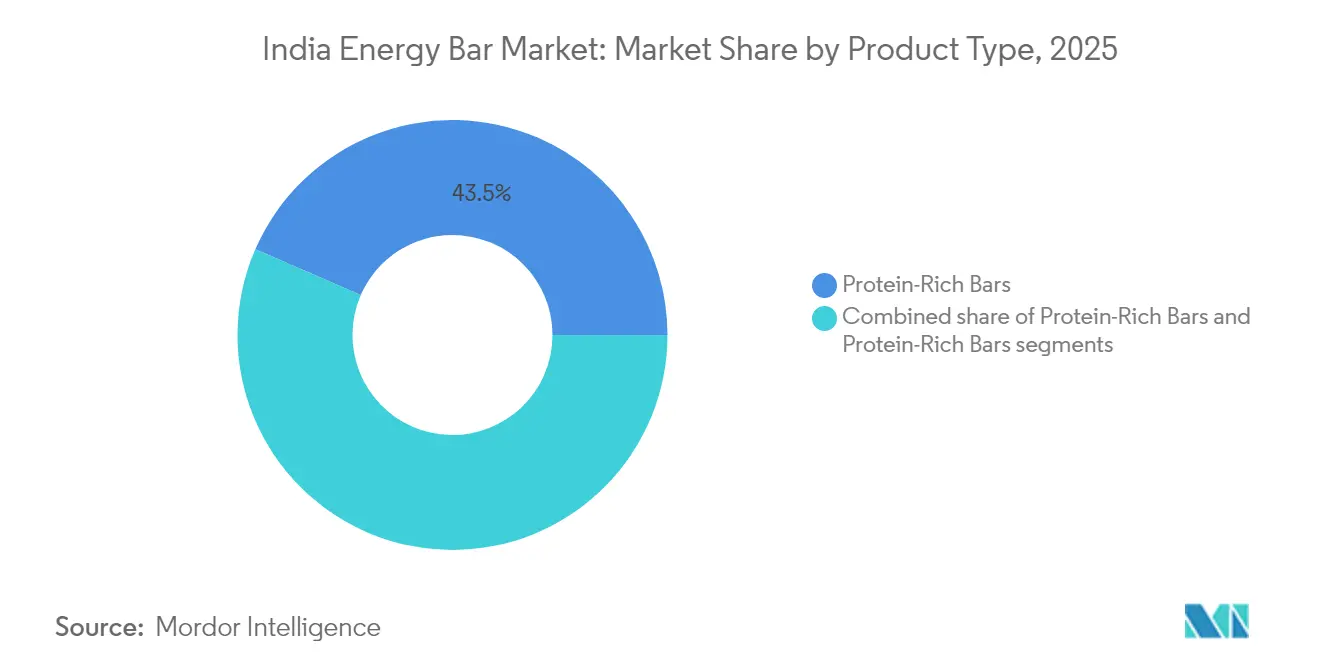
Las Barras Ricas en Proteínas Lideran el MercadoLas barras ricas en proteínas representaron una participación de mercado dominante del 43,47% en 2025 y se proyecta que crezcan a una sólida CAGR del 14,98% hasta 2031. Esta tendencia destaca un cambio en el enfoque del consumidor, del snacking indulgente a la nutrición funcional. La deficiencia generalizada de proteínas en las dietas indias, que a menudo carecen de proteínas adecuadas, impulsa una demanda sostenida de suplementación proteica conveniente. Los respaldos de profesionales del fitness y figuras deportivas mejoran aún más el atractivo de la categoría de barras de proteínas. Por ejemplo, Axar Patel ha invertido y se ha convertido en embajador de la marca FitFeast, una marca que promueve snacks ricos en proteínas a una audiencia más amplia más allá de los entusiastas del fitness.
Además, las barras de cereales y granola, tradicionalmente dominantes en el segmento de snacks, ahora enfrentan desafíos a medida que las preferencias de los consumidores se desplazan hacia la nutrición funcional. Mientras tanto, las barras de frutas y frutos secos atraen a los consumidores que buscan ingredientes naturales y sabores familiares. La dinámica competitiva dentro de las categorías de productos revela una tendencia de premiumización, con barras de 20-30 g de proteína que alcanzan precios más altos que las variantes de 10 g, lo que refleja la disposición de los consumidores a pagar por una mayor funcionalidad. Los fabricantes están acelerando los ciclos de innovación incorporando proteínas de origen vegetal, ingredientes de etiqueta limpia y formulaciones especializadas dirigidas a necesidades específicas, como el reemplazo de comidas o la recuperación post-entrenamiento. Esta trayectoria de crecimiento se alinea con la expansión de la cultura del fitness y la creciente conciencia del papel de las proteínas en el control del peso, el desarrollo muscular y el mantenimiento general de la salud.
Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Por Demografía del Consumidor:
Los Adultos Lideran Mientras los Entusiastas del Deporte AceleranLos adultos representan una participación dominante del 54,66% del mercado en 2025. Sus patrones de consumo establecidos han integrado perfectamente las barras energéticas en las rutinas diarias, sirviendo como reemplazos de comidas, snacks de oficina y nutrición para llevar. Esta dominancia está respaldada por el aumento de los ingresos disponibles y una mayor conciencia sobre la salud, lo que permite a los consumidores aceptar precios premium por productos alimenticios funcionales. La preferencia por la conveniencia, combinada con la funcionalidad, posiciona a los adultos como la base de clientes principal, garantizando una demanda constante.
Los entusiastas del deporte y el fitness representan el segmento de más rápido crecimiento, con una sólida CAGR del 15,06% proyectada hasta 2031. Este crecimiento está impulsado por la expansión de la infraestructura de fitness y un cambio cultural hacia estilos de vida activos. Asimismo, las iniciativas gubernamentales y los respaldos de celebridades han normalizado la nutrición de rendimiento, particularmente entre las personas que priorizan las barras energéticas para la mejora del rendimiento y la recuperación. Adicionalmente, los niños presentan una oportunidad emergente, ya que los padres buscan cada vez más alternativas de snacks más saludables a la confitería tradicional y los snacks procesados. Marcas como Mama Nourish están atendiendo esta demanda con productos aptos para niños, como la Dryfruit Instant Energy LadduBar, que satisfacen las necesidades nutricionales al tiempo que cumplen con las estrictas directrices de la FSSAI sobre declaraciones de propiedades saludables y seguridad de ingredientes. Estos conocimientos demográficos destacan los variados patrones de consumo y las preferencias de productos, impulsando diversas trayectorias de crecimiento en el mercado.
Por Perfil de Sabor:
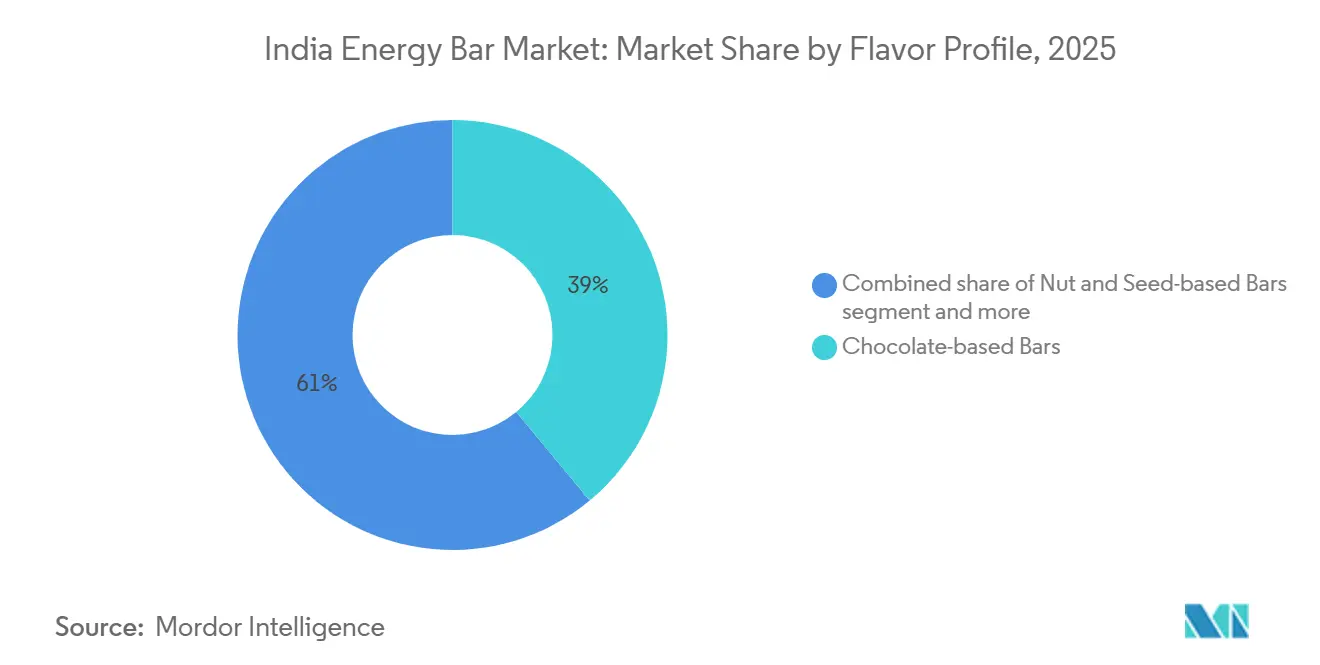
Las Barras a Base de Chocolate Lideran, Mientras las Variantes de Frutos Secos y Semillas Ganan ImpulsoLas barras a base de chocolate representaron una participación dominante del 38,98% del mercado de barras energéticas de India en 2025, mientras que se proyecta que las variantes a base de frutos secos y semillas registren el crecimiento más rápido a una CAGR del 14,61% hasta 2031. El liderazgo de las barras a base de chocolate refleja la fuerte familiaridad de los consumidores con los sabores de chocolate y la creciente preferencia por snacks que combinan un sabor indulgente con nutrición funcional. Las formulaciones a base de chocolate ayudan a los fabricantes a atraer a una base de consumidores más amplia, que incluye entusiastas del fitness, profesionales en activo y consumidores que hacen la transición de la confitería convencional a alternativas de snacking más saludables. Los fabricantes incorporan cada vez más chocolate negro, cacao, frutos secos e ingredientes ricos en proteínas para mejorar el valor nutricional sin comprometer el sabor. Por ejemplo, RiteBite Max Protein ofrece variantes a base de chocolate como Choco Almond, Choco Fudge y Choco Classic en diferentes rangos de contenido proteico, lo que demuestra cómo se aprovechan los sabores familiares para satisfacer diversos requisitos nutricionales y ocasiones de consumo.
Mientras tanto, las barras a base de frutos secos y semillas están ganando terreno a medida que los consumidores priorizan cada vez más los ingredientes naturales, la nutrición de origen vegetal y los componentes alimentarios reconocibles. El segmento se beneficia del consumo establecido de almendras, anacardos, cacahuetes y semillas en las dietas indias, lo que hace que estas formulaciones sean atractivas para los consumidores conscientes de la salud que buscan snacks convenientes y ricos en nutrientes. Los fabricantes responden introduciendo combinaciones de frutos secos, semillas, frutas deshidratadas y cereales integrales que proporcionan texturas diferenciadas y beneficios nutricionales. Las variantes a base de frutas también atraen a los consumidores que buscan perfiles de sabor naturalmente dulces, mientras que las combinaciones innovadoras que incluyen mijo, ingredientes indios tradicionales y formulaciones con azúcar reducida están ampliando la diversidad de productos. La creciente demanda de productos de etiqueta limpia, junto con la mayor conciencia sobre la calidad de los ingredientes y la composición nutricional, se espera que acelere la innovación en todas las categorías de sabores. En consecuencia, si bien se espera que las barras a base de chocolate mantengan su liderazgo gracias a la amplia aceptación del sabor, las variantes a base de frutos secos y semillas están posicionadas para ganar participación de mercado a medida que las preferencias de los consumidores se desplazan hacia opciones de snacking naturales y funcionales.
Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Por Canal de Distribución:
Los Supermercados Lideran Mientras el Comercio Electrónico AceleraLos supermercados/hipermercados dominan el panorama minorista en 2025, con una participación de mercado del 62,56%. Estos canales tradicionales no solo mejoran la visibilidad del producto, sino que también ofrecen a los consumidores oportunidades para probar los productos. Mientras tanto, las tiendas minoristas en línea están emergiendo como el canal de más rápido crecimiento, con una sólida CAGR del 15,32% proyectada hasta 2031. Los supermercados lideran el grupo, gracias a los hábitos de compra arraigados de los consumidores, su capacidad para demostrar productos y las oportunidades de compra por impulso que ofrecen, todos vitales para la adopción de barras energéticas. Al asociarse con minoristas de alimentos reconocidos, estos canales refuerzan su credibilidad, permitiendo a los consumidores comparar productos, examinar etiquetas y tomar decisiones informadas. Sin embargo, estos canales se enfrentan a presiones de margen y espacio limitado en estantes, lo que limita su capacidad para proliferar unidades de mantenimiento de existencias (SKU) y ejercer flexibilidad promocional.
El rápido crecimiento del comercio electrónico refleja la transformación digital en curso, particularmente en el sector de la alimentación en línea. Estas plataformas en línea fomentan los vínculos directos con el consumidor, adoptan modelos de suscripción y emplean estrategias de marketing dirigidas que resuenan con los compradores conscientes de la salud que buscan perfiles nutricionales o ingredientes específicos. Las farmacias y droguerías atienden a segmentos de nicho, centrándose en la nutrición terapéutica o médica, mientras que las tiendas de conveniencia y alimentación capitalizan la accesibilidad y las compras espontáneas. El cambiante panorama de distribución refleja la evolución de los hábitos de los consumidores. En particular, las ciudades de nivel 2 y nivel 3 representan casi la mitad de todos los compradores en línea, lo que presenta una vía de crecimiento lucrativa para las marcas de barras energéticas. A medida que las marcas navegan por el delicado equilibrio entre los costos de adquisición de clientes y la penetración del mercado, se observa un cambio pronunciado hacia estrategias omnicanal. Estos enfoques combinan armoniosamente el descubrimiento y la educación en línea con los beneficios tangibles de las pruebas y la conveniencia fuera de línea.
Análisis Geográfico
En 2025, la región Oeste ostenta una participación de mercado dominante del 34,57%, en gran parte debido al sólido ecosistema de fitness en Maharashtra y Gujarat. Bombay, considerada a menudo la capital del fitness, alberga numerosos gimnasios, centros de bienestar e iniciativas de salud corporativa, creando canales de consumo naturales para las barras energéticas. Esta región se beneficia de mayores ingresos disponibles y estilos de vida cosmopolitas, impulsando la adopción temprana de tendencias de salud globales. En consecuencia, las barras energéticas se posicionan como elementos esenciales del estilo de vida en lugar de suplementos de nicho. Las fortalezas de distribución del Oeste incluyen redes de bienes de consumo masivo establecidas, una amplia penetración del comercio minorista moderno y una infraestructura logística bien desarrollada, que garantiza una cobertura de mercado eficiente y disponibilidad de productos. Sin embargo, el mercado enfrenta desafíos como la intensa competencia de los actores establecidos y la necesidad de un posicionamiento premium, que crean barreras de entrada para los nuevos actores en este segmento maduro.
La región Sur está emergiendo como un motor de crecimiento clave, con una CAGR proyectada del 14,31% hasta 2031. El crecimiento en esta región está respaldado por la base de empleo impulsada por la tecnología de Karnataka, las capacidades avanzadas de procesamiento de alimentos de Tamil Nadu y los centros urbanos en expansión de Andhra Pradesh, que colectivamente fomentan grupos de consumidores prósperos y conscientes de la salud. El liderazgo de Tamil Nadu en las exportaciones de alimentos procesados proporciona ventajas en la cadena de suministro y experiencia en fabricación, lo que permite la producción local y las eficiencias de costos para las empresas de barras energéticas. La apertura de la región a la experimentación dietética, junto con sólidas instituciones educativas y una mayor conciencia de la ciencia nutricional, crea un entorno propicio para la innovación de productos y la expansión del mercado. Además, los estados del Sur exhiben un mayor gasto mensual per cápita en alimentos, lo que indica una sólida capacidad del consumidor para productos de nutrición premium.
Las regiones Norte y Este representan oportunidades sin explotar, cada una caracterizada por dinámicas de mercado distintas que requieren estrategias adaptadas e inversión a largo plazo. En el Norte, la concentración corporativa del área metropolitana de Delhi y la cultura orientada al deporte de Punjab ofrecen potencial de crecimiento, pero las preferencias dietéticas tradicionales y la sensibilidad al precio dificultan la adopción de productos premium. En contraste, el Este enfrenta desafíos de asequibilidad debido al menor gasto mensual per cápita a nivel nacional. Esto requiere el desarrollo de productos con ingeniería de valor y estrategias de distribución alternativas centradas en la accesibilidad en lugar de la premiumización. Para tener éxito en estos mercados emergentes, las empresas deben priorizar el marketing educativo, adaptar los productos a los gustos locales y colaborar con distribuidores regionales que posean un profundo conocimiento de los matices culturales y el comportamiento del consumidor, que difieren significativamente de los mercados más establecidos del Oeste y el Sur.
Panorama Regulatorio
Las barras energéticas en India están reguladas por la Autoridad de Inocuidad y Normas Alimentarias de India (FSSAI) bajo el marco más amplio de alimentos y nutracéuticos, con muchas unidades de mantenimiento de existencias (SKU) formuladas y comercializadas dentro del Reglamento de Inocuidad y Normas Alimentarias (Suplementos de Salud, Nutracéuticos, Alimentos para Uso Dietético Especial, Alimentos para Propósito Médico Especial y Alimentos Prebióticos y Probióticos), 2022, donde las barras son un formato de entrega aceptado. Los productos posicionados como alimentos para uso dietético especial, como las barras de estilo de reemplazo de comidas, deben alinearse con las disposiciones de composición de estas normas (incluidos los rangos de energía definidos por comida para los reemplazos parciales), mientras que todos los envases minoristas convencionales deben cumplir con el Reglamento de Inocuidad y Normas Alimentarias (Etiquetado y Presentación), 2020 para las divulgaciones obligatorias de nutrición y declaraciones.
En 2026, la actividad de la FSSAI señaló trabajo de cumplimiento adicional para las marcas de alimentos envasados: en febrero de 2026, la FSSAI emitió enmiendas preliminares al Reglamento de Normas de Productos Alimenticios y Aditivos Alimentarios, 2011, para actualizar las referencias cruzadas al Reglamento de Envasado de 2018 y al Reglamento de Etiquetado y Presentación de 2020 en todas las categorías de alimentos, lo que llevó a revisiones de etiquetas y artes gráficas para las empresas que operan en segmentos de snacks envasados adyacentes. En cuanto a los insumos, los cambios periódicos en la valoración aduanera pueden influir en los costos de desembarque de ingredientes como los aceites comestibles, con la Junta Central de Impuestos Directos y Aduanas (CBIC) revisando los valores arancelarios mediante la Notificación N.° 49/2026-ADUANAS (N.T.) de fecha 29 de mayo de 2026, lo que reforzó la necesidad de que los importadores monitoreen los movimientos de precios vinculados a aranceles en las formulaciones y la adquisición.
Análisis de la Cadena de Valor
La cadena de valor comienza con el abastecimiento de ingredientes, donde los insumos clave incluyen cereales y mijo (a menudo de origen nacional), edulcorantes y aglutinantes (incluidos ingredientes a base de dátiles y otros aglutinantes naturales), grasas y aceites, y adiciones funcionales como aislados de proteína de suero que se importan con frecuencia. La fabricación implica formulación, mezcla y conformación mediante procesos como la extrusión o el prensado en frío, seguidos de pasos secundarios como el recubrimiento, el corte y el envasado. Los sistemas de cumplimiento y calidad dan forma tanto a las decisiones de formulación como de etiquetado, ya que la categoría a menudo se sitúa bajo un posicionamiento de alimento propietario o nutracéutico/funcional, lo que requiere el cumplimiento de las normas de la FSSAI, en particular el Reglamento de Etiquetado y Presentación, 2020 para las divulgaciones de nutrición y declaraciones.
Aguas abajo, las marcas distribuyen a través del comercio moderno (supermercados/hipermercados), farmacias/droguerías para el posicionamiento de rendimiento y funcional, y plataformas de comercio electrónico y comercio rápido de rápido crecimiento que apoyan el descubrimiento, las suscripciones y los surtidos dirigidos. La circular de la FSSAI de abril de 2024 a los operadores de comercio electrónico sobre cómo evitar la categorización engañosa de productos de salud y energía reforzó la gobernanza de los estantes digitales, haciendo que la taxonomía en línea correcta y las descripciones de productos conformes sean parte del flujo de trabajo de comercialización junto con la ejecución minorista fuera de línea. Esta estructura favorece a los actores que pueden equilibrar la economía premium de venta directa al consumidor con la visibilidad en estantes del comercio moderno, al tiempo que gestionan la volatilidad de los costos de insumos y las opciones de envasado que apoyan la frescura, la portabilidad y el marketing basado en declaraciones.
Panorama Competitivo
El panorama competitivo del mercado de barras energéticas de India está moderadamente consolidado pero es altamente dinámico, marcado por la presencia tanto de actores establecidos como de marcas emergentes. Las empresas tradicionales de bienes de consumo masivo, las marcas de nutrición especializadas y las empresas emergentes de venta directa al consumidor compiten priorizando la innovación de productos, las estrategias de distribución y el posicionamiento de marca diferenciado. Este entorno fragmentado pero competitivo impulsa la diferenciación a través de ofertas de etiqueta limpia, transparencia en el abastecimiento de ingredientes y el compromiso con consumidores más jóvenes y escépticos que buscan autenticidad. Por ejemplo, marcas como YogaBar se centran en la etiqueta limpia y la transparencia de los ingredientes para atraer a compradores conscientes de la salud.
Las acciones estratégicas como las adquisiciones están influyendo en las tendencias de consolidación del mercado. Un ejemplo notable es la adquisición de Naturell por parte de Zydus Wellness por 390 crore de INR en octubre de 2024, lo que demuestra cómo las empresas con sólidas capacidades de distribución y recursos financieros están fortaleciendo su presencia en el mercado. La adopción de tecnología diferencia aún más a los competidores, con actores que aprovechan el comercio electrónico, los modelos de venta directa al consumidor y el marketing digital para atraer a una base de consumidores con conocimientos de investigación que examina la eficacia y la seguridad del producto antes de comprar. Estas herramientas digitales permiten la distribución omnicanal y las asociaciones con influenciadores, que mejoran la credibilidad y la confianza de la marca, factores críticos en una categoría donde las declaraciones de rendimiento y salud son fundamentales.
Adicionalmente, persisten oportunidades de espacio en blanco para abordar las preferencias de sabor regionales, las formulaciones nutricionales especializadas y los segmentos demográficos desatendidos. Los nuevos disruptores enfatizan el compromiso comunitario y el marketing transparente que resuena con los consumidores más jóvenes desconfiados de las declaraciones convencionales. El entorno regulatorio, liderado por las directrices en evolución de la FSSAI, presenta tanto desafíos como oportunidades para la innovación. Las empresas con sistemas sólidos de gestión de calidad están mejor posicionadas para beneficiarse, particularmente al hacer declaraciones sobre ingredientes funcionales. Este marco regulatorio apoya el crecimiento del mercado al equilibrar el cumplimiento con el desarrollo creativo de productos adaptados a las demandas cambiantes de los consumidores en el mercado de barras energéticas de India.
Líderes de la Industria de Barras Energéticas de India
-
Naturell India Pvt Ltd
-
SproutLife Foods Private Limited (Yogabars)
-
Fitshit Health Solutions Pvt. Ltd (The Whole Truth)
-
General Mills Inc.
-
Mars Incorporated
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Barras Energéticas de India Empresas cubiertas en este informe
- Mondelēz International, Inc.
- General Mills Inc.
- Mars, Incorporated
- Wholesome Habits Private Limited
- UNIBIC Foods India Pvt Ltd
- SproutLife Foods Private Limited
- Fitshit Health Solutions Pvt. Ltd (The Whole Truth)
- Zydus Wellness Limited (RiteBite Max Protein)
- Pure Snacks Private Limited (Mojo Bar)
- Wingreens Farms (Wingreens Harvest)
- Mensa Brands (MyFitness)
- Bright Lifecare Pvt. Ltd (MuscleBlaze)
- Swasthum Wellness Pvt. Ltd. (Getmymettle)
- Simpl Innovative Brands Pvt. Ltd. (Phab)
- Monkey Bar
- Adishtu
- Proathlix
- Beyond Food
- Britannia Industries
- Betterfoodfactory
Lea el análisis de las empresas de barras energéticas de india
Oportunidades de Mercado y Perspectivas Futuras
Las oportunidades se concentran en torno a la innovación conforme a la normativa, la asequibilidad y la expansión de canales hacia nuevas ocasiones de consumo. El posicionamiento de etiqueta limpia y rico en proteínas continúa remodelando los manuales de marca, pero el espacio en blanco más accionable está en las formulaciones que abordan el escrutinio del azúcar a través del etiquetado transparente y las elecciones de ingredientes (por ejemplo, dulzura a base de dátiles y panela) mientras se mantiene el sabor y la textura. El cambio continuo del descubrimiento y la reposición hacia el comercio en línea y el comercio rápido crea espacio para paquetes de prueba, suscripciones y surtidos dirigidos para adultos y entusiastas del deporte y el fitness, respaldado por la capacidad del canal para destacar atributos funcionales y permitir compras repetidas rápidas.
Los programas de fabricación y ecosistema añaden espacio adicional para que las marcas escalen la producción localizada y amplíen el alcance de distribución. El Esquema de Incentivos Vinculados a la Producción (PLI) del Ministerio de Industrias de Procesamiento de Alimentos para el sector de procesamiento de alimentos (desembolso de 10.900 crore de INR) prioriza explícitamente la innovación y los productos a base de mijo, alineándose con las barras energéticas que incorporan granos autóctonos e ingredientes funcionales. Las inversiones más amplias en capacidad de alimentos envasados también fortalecen el ecosistema de proveedores y co-fabricación del que se nutren las marcas de barras energéticas para escalar y aprovechar la adquisición, ilustrado por el anuncio de Nestle India en marzo de 2026 de una nueva línea de producción en su instalación de Sanand en Gujarat y el plan de expansión de fabricación de alimentos plurianual declarado de PepsiCo India anunciado en mayo de 2026. Estos movimientos, combinados con el enfoque de aplicación del etiquetado de la FSSAI, favorecen a las empresas que pueden industrializar las declaraciones de etiqueta limpia, estandarizar la calidad y ejecutar la distribución omnicanal mientras mantienen la economía unitaria viable para los consumidores sensibles al precio más allá de los mercados metropolitanos principales.
Desarrollos recientes de la industria en Mercado de Barras Energéticas de India
- Abril de 2026: ITC Limited finalizó la adquisición del control sobre SproutLife Foods Private Limited (YogaBar), convirtiéndola en subsidiaria con efecto a partir del 1 de abril de 2026, tras asegurar el derecho a nominar a la mayoría de los directores del consejo. El movimiento coloca una plataforma de distribución y abastecimiento de bienes de consumo masivo a escala detrás de una marca de barras energéticas y de proteínas con enfoque digital. También aumenta la presión competitiva sobre las marcas independientes, ya que el alcance del comercio moderno y los presupuestos de construcción de marca se vuelven más fáciles de desplegar a escala nacional.
- Febrero de 2026: Se cerró una ronda de financiación Serie D de 51 millones de USD para la marca The Whole Truth bajo Fitshit Health Solutions Pvt. Ltd, con Sofina Ventures y Sauce.vc liderando la ronda. El capital apoya inversiones más profundas en el desarrollo de productos y la ampliación operativa en el snacking de etiqueta limpia, incluidas las barras. La nueva financiación fortalece el alcance de mercado de la marca a través de una distribución ampliada y una mayor cadencia de marketing, intensificando la competencia en el espacio de snacking de etiqueta limpia.
- Octubre de 2024: Zydus Wellness anunció un acuerdo definitivo para adquirir el 100% de Naturell (India) Private Limited, el fabricante de las barras RiteBite Max Protein, por 390 crore de INR. La adquisición vincula una cartera de barras establecida a la plataforma de distribución y salud del consumidor de Zydus Wellness. Acelera la consolidación en los formatos de snacks orientados al rendimiento y aumenta la prominencia de los grandes actores de cartera en las negociaciones de espacio en estantes.
Mercado de Barras Energéticas de India Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
Este mercado abarca las barras energéticas envasadas vendidas en India a través de canales fuera de línea y en línea, donde el consumo es para snacking conveniente y energía rápida. Los ingresos se contabilizan en el punto donde los productos de marca se venden en el mercado, convertidos a USD para mayor consistencia.
Exclusiones del alcance: Excluye las barras caseras o no envasadas, y también excluye las categorías más amplias de barras de snacks a menos que se vendan como barras energéticas.
Descripción General de la Segmentación
- Por Tipo de Producto
- Barras de Cereales/Granola
- Barras Ricas en Proteínas
- Barras de Frutas y Frutos Secos
- Por Demografía del Consumidor
- Niños/Infantes
- Adultos
- Entusiastas del Deporte y el Fitness
- Por Perfil de Sabor
- Barras a Base de Chocolate
- Barras a Base de Frutas
- Barras a Base de Frutos Secos y Semillas
- Otros Sabores Únicos
- Por Canal de Distribución
- Supermercados/Hipermercados
- Farmacias/Droguerías
- Tiendas de Conveniencia/Alimentación
- Tiendas Minoristas en Línea
- Otros Canales de Distribución
- Por Región
- Este
- Oeste
- Norte
- Sur
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La investigación documental se utiliza para establecer la estructura base del modelo y para anclar los supuestos que pueden verificarse en datos públicos. Revisamos fuentes como las estadísticas de comercio del Ministerio de Comercio e Industria, las actualizaciones y notificaciones de la FSSAI, la Encuesta Nacional por Muestreo (contexto de gasto del consumidor) y las series macroeconómicas del Banco de la Reserva de India para las tendencias de inflación y divisas. Cuando están disponibles, también leemos las actualizaciones de snacks y alimentos envasados de organismos industriales como FICCI y ASSOCHAM, junto con revistas científicas revisadas por pares sobre nutrición y ciencia de los alimentos para comprender los cambios en ingredientes y etiquetado.
Para conectar estas señales con el desempeño de las empresas, añadimos informes anuales, presentaciones y presentaciones a inversores de empresas relevantes de alimentos envasados, además de cobertura de prensa de renombre para lanzamientos y movimientos de precios. Las suscripciones de pago se utilizan de manera limitada para los datos financieros e inteligencia de las empresas, y para búsquedas de patentes donde la actividad de formulación respalda una visión de tendencia. Las fuentes documentales enumeradas aquí son meramente ilustrativas, y se utilizaron muchos otros documentos públicos para recopilar, validar y aclarar los datos.
Entrevistas Primarias y Encuestas
El trabajo primario se utiliza para convertir las señales documentales en insumos prácticos, especialmente para las bandas de precios, la combinación de canales y la frecuencia con que se compran las barras para el fitness, los viajes o el snacking cotidiano. Hablamos con una combinación de gerentes del lado de las marcas, partes interesadas de distribución y comercio minorista, y expertos en categorías en las principales regiones de India para que las brechas en la disponibilidad y los patrones de descuento puedan corregirse antes de que se fijen los números finales.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 33% | Directores ejecutivos: 13% |
| Nivel medio: 46% | Líderes funcionales/de unidad: 37% |
| Actores más pequeños: 21% | Gerentes: 50% |
Dimensionamiento del Mercado y Previsión
Para el dimensionamiento, utilizamos un enfoque de arriba hacia abajo donde el conjunto de demanda de snacks envasados y barras de nutrición se reconstruye a través de la presencia en canales y la frecuencia de consumo, y luego se reduce a las barras energéticas utilizando las definiciones de categoría utilizadas por los minoristas y las marcas. Los totales se corroboran con aproximaciones selectivas de abajo hacia arriba, donde los puntos de precio muestreados se multiplican por los volúmenes estimados en los canales clave y luego se ajustan mediante verificaciones de entrevistas.
Algunos insumos prácticos que dan forma al modelo incluyen: el precio de venta promedio por tamaño de paquete, la participación del comercio minorista en línea frente al comercio moderno y las farmacias, la tasa de nuevos lanzamientos de productos y reformulaciones (por ejemplo, posicionamiento de cereales integrales, frutos secos y semillas), y la intensidad de las promociones que cambia temporalmente los precios realizados. También rastreamos la participación en gimnasios y fitness como una señal de demanda direccional, junto con las tendencias de inflación que afectan la reducción del gasto del consumidor. Cuando un canal tiene poca visibilidad, llenamos la brecha utilizando divisiones proxy de categorías de snacks envasados similares y luego volvemos a verificar la división con los encuestados primarios.
Las previsiones se construyen utilizando análisis de escenarios con un conjunto simple de impulsores de demanda, y los supuestos se alinean con lo que los expertos esperan para la expansión de canales y la progresión de precios. Las tasas de crecimiento se someten luego a pruebas de estrés frente a los cambios históricos en la disponibilidad y la asequibilidad antes de publicar la serie final.
Validación de Datos y Ciclo de Actualización
Los resultados se validan mediante triangulación en tres capas, que son los indicadores documentales, la retroalimentación primaria y las verificaciones de consistencia interna a lo largo de los años. Si el crecimiento salta o las participaciones de los canales se mueven demasiado bruscamente, los insumos se revisan y se vuelve a contactar a los encuestados para confirmar si el cambio es real o está impulsado por descuentos temporales o un evento de suministro puntual.
Antes de la aprobación final, otro analista revisa el modelo para confirmar las conversiones de divisas, el manejo de la inflación y la lógica detrás de cualquier cambio escalonado. Los informes se actualizan anualmente, y se realizan actualizaciones intermedias cuando hay eventos materiales como actualizaciones regulatorias importantes, movimientos bruscos en los costos de insumos o un cambio visible en la estructura del canal. Justo antes de la entrega, realizamos un pase final para que los clientes reciban la visión más actualizada disponible.
Estimación del Mercado de Barras Energéticas de India de Mordor Intelligence Comparada con Otras Estimaciones Publicadas
Los tamaños de mercado publicados para las barras energéticas de India pueden parecer muy dispares porque cada editor utiliza un límite de producto diferente, una definición de año y una base de precios distintas. Las diferencias también provienen de cómo se trata el descuento en línea, si la cobertura regional es explícita y cuánta validación primaria se utiliza para verificar la combinación de canales.
Las barras de snacks funcionales como las barras de proteínas, fibra y reemplazo de comidas quedan fuera del alcance de Mordor Intelligence aquí, lo que es una razón por la que el valor en este estudio no sigue los totales más amplios de barras de snacks vistos en algunas publicaciones. Otras brechas generalmente provienen de mezclar el valor minorista con los ingresos del fabricante, usar supuestos de adopción agresivos para la demanda impulsada por el fitness, o aplicar una única tendencia de precio de venta promedio sin verificar los cambios en el tamaño del paquete y la intensidad de las promociones.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 25,12 millones de USD (2025) | |
| Agregador Minorista A | 3,91 millones de USD (2024) | Utiliza un año base anterior y tiende a subestimar la contribución fuera de línea cuando las ventas del comercio moderno y las farmacias no se capturan completamente, lo que reduce el total para India. |
| Editor de la Industria B | 13,00 millones de USD (2025) | Cubre las barras de snacks funcionales como una categoría combinada y solo aísla parcialmente las barras energéticas, por lo que el número refleja un conjunto de productos diferente y un perfil de crecimiento más lento. |
Al observar la tabla, la dispersión se explica principalmente por lo que se incluye como barra energética, además de cómo se incorporan en el cálculo la cobertura de canales y los precios realizados. Al mantener los insumos vinculados a divisiones claras de canales, precios a nivel de paquete y pasos de validación repetibles, el valor final es más fácil de rastrear y actualizar año tras año.
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de barras energéticas de India en 2026?
El tamaño del mercado de barras energéticas de India es de 28,57 millones de USD en 2026.
¿Qué tipo de producto lidera las ventas?
Las barras ricas en proteínas mantuvieron el 43,47% de la participación del mercado de barras energéticas de India en 2025 y seguirán siendo dominantes hasta 2031.
¿Qué región muestra la expansión más rápida?
Los estados del Sur registran colectivamente la CAGR más rápida del 14,31% durante 2026-2031.
¿Cómo está influyendo el comercio electrónico en las ventas?
El comercio minorista en línea es el canal de más rápido crecimiento con una CAGR del 15,32%, apoyado por modelos de suscripción y entrega de comercio rápido.