
Tamaño y Participación del Mercado de Almacenamiento de Energía
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Volumen del Mercado (2026) | 0.54 Teravatio |
| Volumen del Mercado (2031) | 1.52 Teravatio |
| Tasa de crecimiento (2026 - 2031) | 23.05 % |
| Mercado de Crecimiento Más Rápido | América del Norte |
| Mercado Más Grande | Asia Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Almacenamiento de Energía por Mordor Intelligence
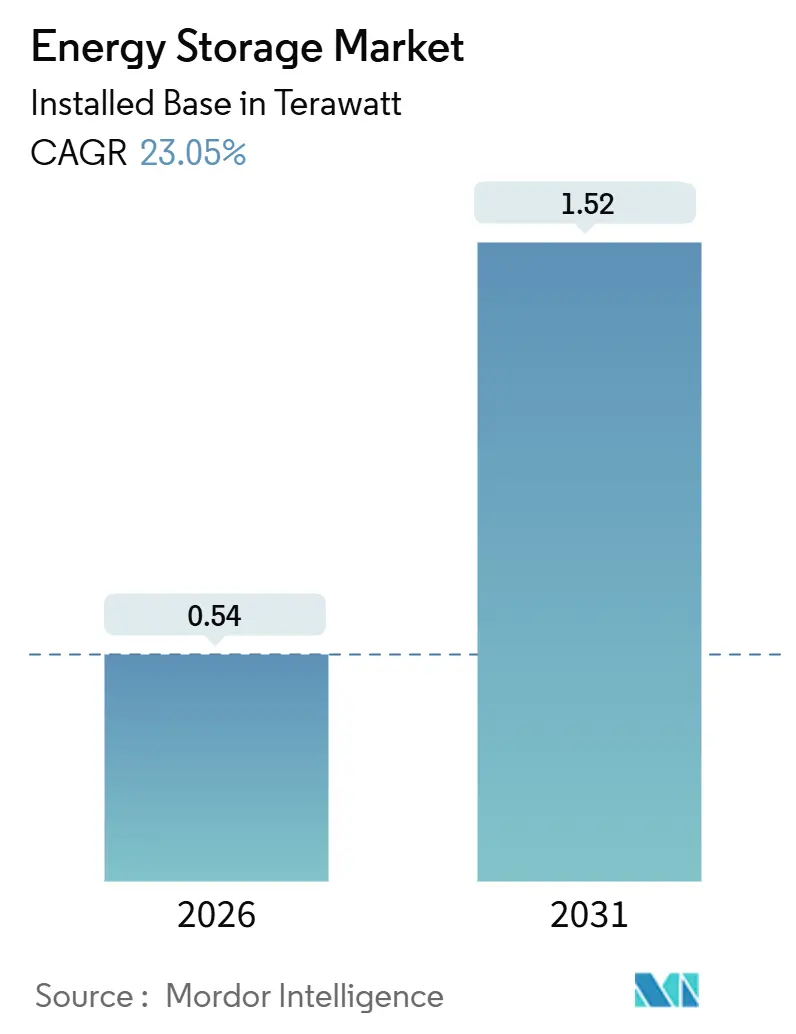
Se espera que el tamaño del Mercado de Almacenamiento de Energía en términos de base instalada crezca de 0,54 Teravatios en 2026 a 1,52 Teravatios en 2031, a una CAGR del 23,05% durante el período de pronóstico (2026-2031).
Los avances en costos de las baterías de litio-hierro-fosfato, los mandatos de almacenamiento de larga duración en China y el crédito fiscal de inversión independiente para almacenamiento de la Ley de Reducción de la Inflación de los Estados Unidos están impulsando un giro estructural desde el uso exclusivo de respaldo hacia el arbitraje de múltiples horas y la acumulación de ingresos por servicios auxiliares. Las empresas de servicios públicos están sustituyendo las plantas de gas natural de punta por sistemas de seis horas, los operadores de centros de datos están combinando volantes de inercia con baterías para garantizar calidad de energía en fracciones de segundo, y los desarrolladores de corredores de carga para vehículos eléctricos están incorporando almacenamiento para evitar costosas actualizaciones de la red. La dinámica competitiva favorece a los fabricantes de celdas chinos integrados verticalmente, que pueden ofrecer precios un 15% más bajos que sus rivales occidentales en sistemas llave en mano, aunque el crecimiento de la demanda en América del Norte es el más rápido a nivel mundial, ya que los mandatos estatales se suman a los incentivos federales.
Conclusiones Clave del Informe
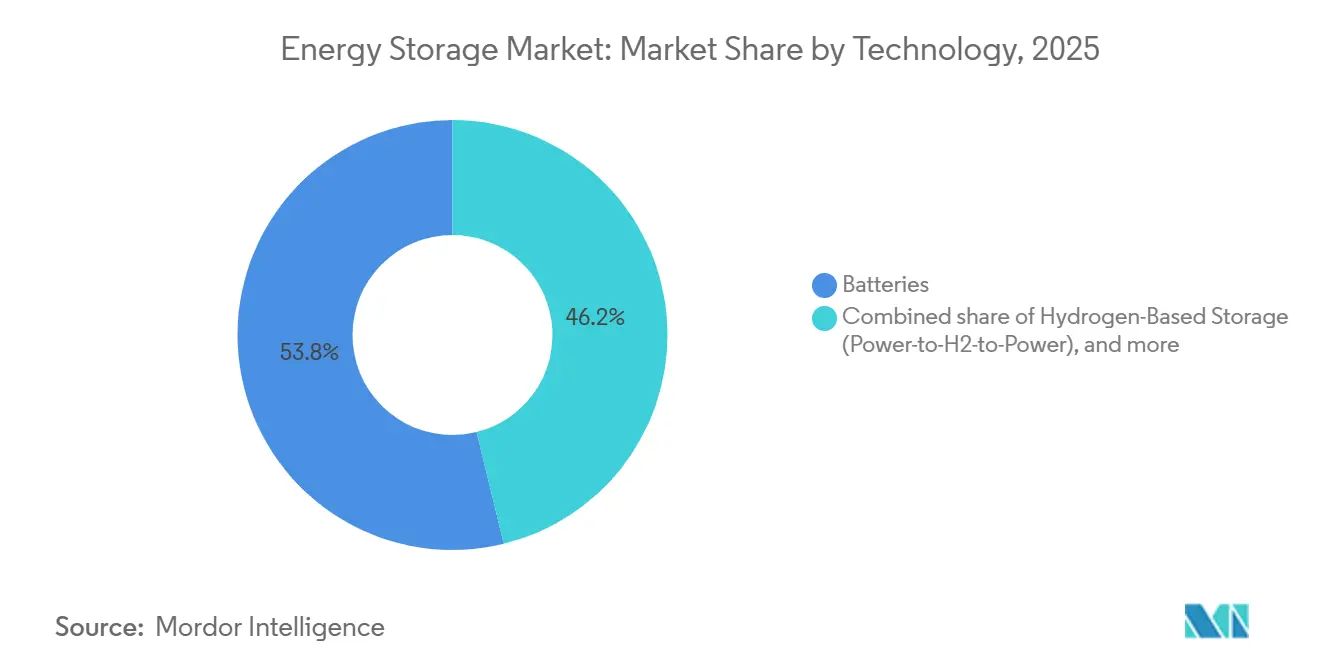
- Por tecnología, las baterías representaron el 53,84% de la participación del mercado de almacenamiento de energía en 2025, mientras que el almacenamiento basado en hidrógeno está preparado para una CAGR del 38,50% hasta 2031.
- Por conectividad, los sistemas conectados a la red representaron el 93,26% del tamaño del mercado de almacenamiento de energía en 2025, y se prevé que los despliegues fuera de la red se expandan a una CAGR del 31,35% hasta 2031.
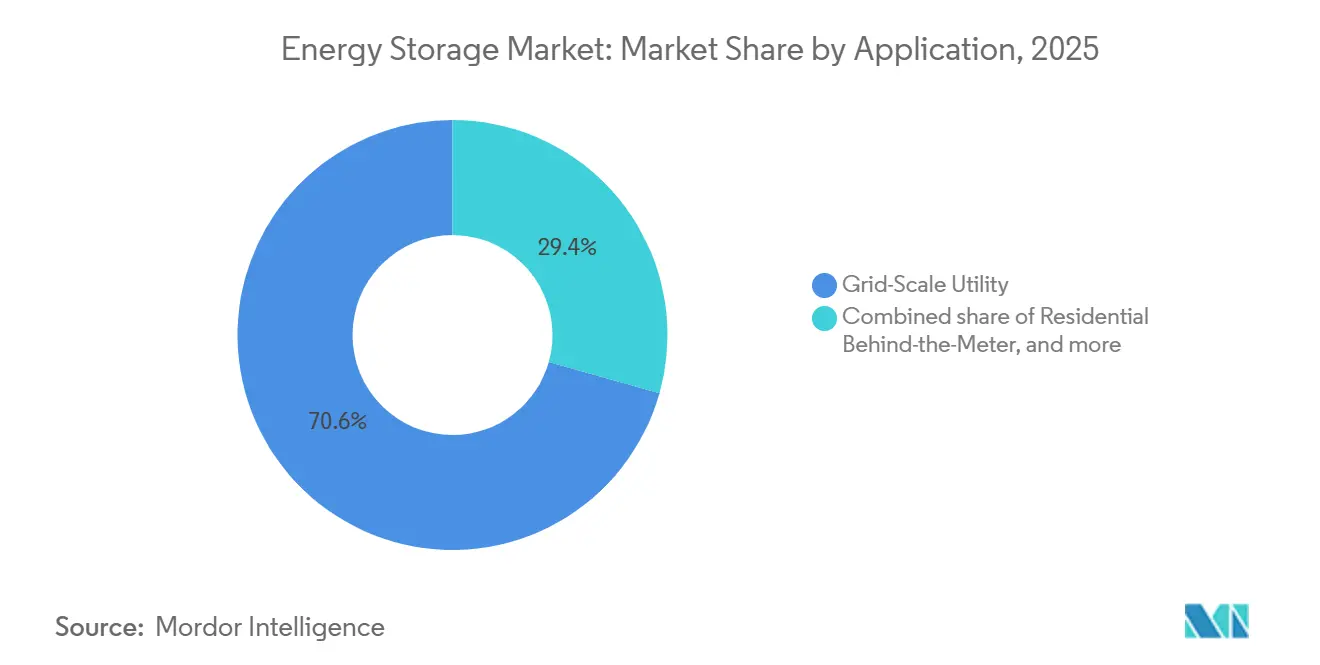
- Por aplicación, los proyectos de utilidad a escala de red representaron el 70,63% del tamaño del mercado de almacenamiento de energía en 2025, mientras que la infraestructura de carga para vehículos eléctricos está prevista para crecer a una CAGR del 29,66% hasta 2031.
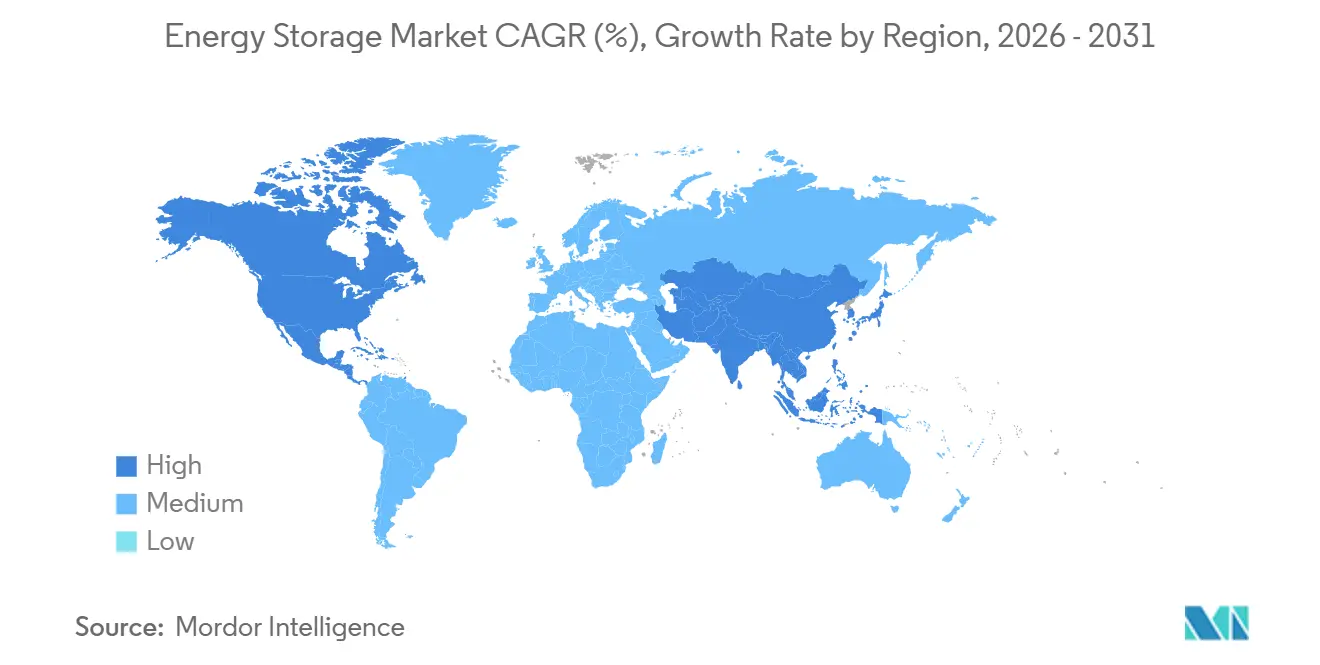
- Por geografía, Asia-Pacífico capturó el 45,11% de la capacidad instalada en 2025, y América del Norte lidera el crecimiento con una CAGR del 33,47% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Rápidas reducciones de costos de baterías LFP que impulsan la adopción de sistemas BESS de más de 6 horas | +4.2% | Núcleo en Asia-Pacífico, con expansión hacia América del Norte y Europa | Corto plazo (≤ 2 años) |
| Esquemas de incentivos a escala de red (IRA, RED III de la UE, mandato de larga duración de China) | +5.8% | América del Norte, UE, China | Mediano plazo (2–4 años) |
| Objetivos obligatorios de integración de energías renovables del CCG que impulsan el almacenamiento térmico y el almacenamiento de energía por aire comprimido | +2.1% | Oriente Medio | Largo plazo (≥ 4 años) |
| Demandas de calidad de energía de los centros de datos que impulsan volantes de inercia y sistemas BESS | +3.4% | América del Norte, Países Nórdicos | Corto plazo (≤ 2 años) |
| Construcción de corredores de carga para vehículos eléctricos que requieren almacenamiento estacionario | +3.7% | Ganancias tempranas globales en Estados Unidos y Alemania | Mediano plazo (2–4 años) |
| Aumento de los acuerdos de compra de energía corporativos que impulsan el almacenamiento detrás del medidor | +2.9% | UE, Australia, estados seleccionados de EE. UU. | Mediano plazo (2–4 años) |
| Fuente: Mordor Intelligence | |||
Rápidas Reducciones de Costos de Baterías LFP que Impulsan la Adopción de Sistemas BESS de más de 6 Horas
Los precios de las celdas de litio-hierro-fosfato de grado estacionario cayeron a 70 USD por kWh a finales de 2025, frente a los 115 USD del año anterior, lo que permite que las instalaciones de seis y ocho horas superen a las plantas de gas natural de punta donde los diferenciales entre horas pico y fuera de pico superan los 40 USD por MWh. El lanzamiento comercial de celdas de iones de sodio de CATL en 2025 añadió presión adicional sobre los precios al ofrecer a las empresas de servicios públicos una opción de menor costo para regiones de clima frío. Las empresas de servicios públicos de California adjudicaron 3,2 GW de contratos de seis horas durante 2025 para reemplazar turbinas de gas en retiro bajo los objetivos del Proyecto de Ley del Senado 100.[1] Texas ERCOT registró 2,1 GW de almacenamiento comercial que alcanzaron la fecha de operación comercial en 2025, con el objetivo de aprovechar los picos de precios estivales que superan los 200 USD por MWh. Los costos de cumplimiento vinculados a la certificación de seguridad IEC 62619 añaden entre 5 y 8 USD por kWh, aunque los márgenes siguen siendo sólidos porque la ventana de ingresos se ha ampliado de cuatro a seis horas.
Esquemas de Incentivos a Escala de Red (IRA, RED III de la UE, Mandato de Larga Duración de China)
El crédito fiscal de inversión independiente para almacenamiento del 30% de la Ley de Reducción de la Inflación de los Estados Unidos, vigente hasta 2032, desbloqueó 12.000 millones de USD en financiamiento a escala de servicios públicos en 2025, liderado por proyectos en Texas, Arizona y Nevada.[2] La directiva RED III de Europa, transpuesta a la legislación nacional a mediados de 2025, obliga a los estados miembros a asegurar activos de flexibilidad de red para alcanzar una participación del 42,5% de energías renovables para 2030; solo Alemania destinó 500 millones de EUR (545 millones de USD) para una construcción de 10 GW. China ordenó 180 GW de almacenamiento de larga duración para 2027 y tenía 73,76 GW en línea a finales de 2024, dejando una brecha de 106 GW que está impulsando proyectos de aire comprimido, hidroeléctrica de bombeo e hidrógeno.
Objetivos Obligatorios de Integración de Energías Renovables del CCG que Impulsan el Almacenamiento Térmico y el Almacenamiento de Energía por Aire Comprimido
Los Emiratos Árabes Unidos, Arabia Saudita y Omán han programado colectivamente más de 120 GW de energía solar y eólica para su entrega antes de 2030, lo que obliga a las empresas de servicios públicos a asegurar almacenamiento despachable para las rampas vespertinas. Masdar adjudicó un contrato de 19 GWh de sistemas BESS a principios de 2025 para estabilizar un complejo solar de 5,2 GW, mientras que el Fondo de Inversión Pública de Arabia Saudita comprometió 2.500 millones de USD para una instalación de aire comprimido de 1,5 GW en un yacimiento agotado. Las licitaciones de Omán favorecen los tanques de sal fundida de 12 horas para evitar la degradación del litio a temperaturas estivales de 50 °C. Las normas ISO 23551 e IEC 62862 están dando forma a las especificaciones de las plantas.
Demandas de Calidad de Energía de los Centros de Datos que Impulsan Volantes de Inercia y Sistemas BESS
Los operadores de centros de datos a hiperescala desplegaron 3 GW de almacenamiento en sitio en 2025 para garantizar la calidad de energía para cargas de trabajo de inteligencia artificial que no pueden tolerar más de 10 ms de caída de tensión. El pedido de 3 GW de sistemas BESS en múltiples estados de Microsoft reemplazó generadores diésel al tiempo que desbloqueó flujos de ingresos por servicios auxiliares. Google complementó 20 MW de volantes de inercia con 100 MW de baterías en los Países Bajos y Finlandia para respuesta en fracciones de segundo, extendiendo la vida útil de las baterías de 10 a 15 años. Los códigos de red nórdicos ahora exigen que los centros de más de 10 MW suministren reservas de contención de frecuencia, lo que efectivamente subsidia la capitalización del almacenamiento. El despliegue de 1.200 millones de USD de Amazon en 50 centros consolida el almacenamiento como reemplazo predeterminado del respaldo diésel.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Escasez de sitios de embalse adecuados que limita la nueva hidroeléctrica de bombeo | −1.8% | Europa, Japón, regiones seleccionadas de EE. UU. | Largo plazo (≥ 4 años) |
| Volatilidad del electrolito de vanadio/zinc que dificulta el escalado de baterías de flujo | −1.3% | Global, aguda en Europa y Australia | Mediano plazo (2–4 años) |
| Estrictos códigos contra incendios (NFPA 855, IEC 62933) que elevan el CAPEX de sistemas BESS urbanos | −2.1% | América del Norte, UE, Asia desarrollada | Corto plazo (≤ 2 años) |
| Incertidumbre en la acumulación de ingresos en mercados emergentes | −1.6% | Sudeste Asiático, América Latina, África | Mediano plazo (2–4 años) |
| Fuente: Mordor Intelligence | |||
Escasez de Sitios de Embalse Adecuados que Limita la Nueva Hidroeléctrica de Bombeo
Europa y Japón enfrentan obstáculos topográficos y medioambientales que limitan los nuevos proyectos de hidroeléctrica de bombeo, restringiendo las adiciones a solo 1,2 GW en toda la UE entre 2020 y 2025, mientras que las baterías añadieron 28 GW. Las protecciones de hábitat de Natura 2000, la zonificación de riesgo sísmico y los ciclos de permisos de una década están orientando a los inversores hacia alternativas de aire comprimido e hidrógeno. En los Estados Unidos, la Comisión Federal Reguladora de Energía recibió solo 12 solicitudes de licencia durante 2024-2025, frente a 40 hace doce años.[3] El sobrecosto de AUD 2.000 millones (1.300 millones de USD) del proyecto Snowy 2.0 de Australia en 2025 subrayó los riesgos de la tunelización.
Volatilidad del Suministro de Electrolito de Vanadio/Zinc que Dificulta el Escalado de Baterías de Flujo
El pentóxido de vanadio subió de 8 USD por kg en 2024 a 11,2 USD a mediados de 2025 tras la imposición de cuotas de exportación por parte de China, lo que infló los costos de capital de las baterías de flujo redox de vanadio en un 25%.[4] La química de zinc-bromo enfrenta su propia presión porque la producción de bromo está concentrada en tres países; una interrupción en el Mar Muerto elevó los precios globales en un 30% a principios de 2025. Invinity informó que los costos del electrolito representan ahora el 40% del gasto del sistema, frente al 28% de hace dos años. En consecuencia, las baterías de flujo representaron solo el 2,1% de la capacidad en 2025 y es poco probable que superen el 3% para 2031.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tecnología:
Dominio Electroquímico frente a Competidores de Larga DuraciónLas baterías representaron el 53,84% del tamaño del mercado de almacenamiento de energía en 2025, respaldadas por volúmenes de LFP y de iones de sodio en crecimiento, mientras que se prevé que el almacenamiento de hidrógeno se expanda a una CAGR del 38,50% hasta 2031 a medida que las empresas de servicios públicos buscan recursos de equilibrio estacional de 100 horas. La hidroeléctrica de bombeo, los tanques de sal fundida para almacenamiento térmico, el aire comprimido, el aire líquido, el volante de inercia y los sistemas de gravedad representaron colectivamente una participación del 46,16%, posicionando a los proveedores electroquímicos para dominar los ingresos de ciclo corto incluso cuando las tecnologías de varios días cierran la brecha de costos.
El litio de estado sólido sigue confinado a líneas piloto, el plomo-ácido está perdiendo participación en telecomunicaciones y respaldo residencial, y las baterías de flujo se estancan por debajo del 3% de penetración de mercado debido a la volatilidad del electrolito. La caverna de hidrógeno de Utah de Mitsubishi Power y la planta criogénica de Highview Power demuestran viabilidad comercial, pero la intensidad de capital por encima de los 400 USD por kWh limita la adopción generalizada. No obstante, las curvas de costos acumuladas están convergiendo a medida que avanza el escalado, lo que sugiere que los competidores de larga duración asegurarán una mayor participación del mercado de almacenamiento de energía más allá de 2031.


Por Conectividad:
Hegemonía Conectada a la Red, Aceleración Fuera de la RedLos activos conectados a la red representaron el 93,26% de la capacidad instalada en 2025, lo que refleja el acceso al mercado mayorista y la monetización de múltiples flujos, aunque las microrredes y los sistemas aislados están preparados para una CAGR del 31,35% que supera la tasa del 22,1% de los sistemas conectados a la red. La flota de 8,2 GW de Texas ERCOT obtiene entre 120 y 180 USD por kW-año mediante servicios combinados, mientras que las empresas de servicios públicos de California aseguraron 6,8 GW de contratos para reemplazar plantas de punta en retiro.
Las minas remotas, las naciones insulares y las iniciativas de electrificación rural están adoptando matrices de energía solar más almacenamiento de seis horas para eliminar el diésel. La instalación de 34 MW de Rio Tinto en Pilbara reduce las facturas de combustible en 60 millones de AUD anuales, y la microrred de 15 MW de las Maldivas alcanzará una penetración del 70% de energías renovables para 2028. El aplazamiento de la transmisión y la reducción de pérdidas del 8 al 12% otorgan a los esquemas fuera de la red un atractivo económico creciente, lo que señala una descentralización gradual del mercado de almacenamiento de energía.
Por Aplicación:
Escala de Servicios Públicos como Ancla, Carga de Vehículos Eléctricos en AugeLos proyectos de escala de servicios públicos frente al medidor controlaron el 70,63% del tamaño del mercado de almacenamiento de energía en 2025, respaldados por mandatos de integración de energías renovables y retornos del mercado de capacidad; sin embargo, la infraestructura de carga para vehículos eléctricos es el segmento de mayor crecimiento, con una CAGR del 29,66% hasta 2031. Moss Landing, en California, alcanzó 3 GW/12 GWh en 2025 y demuestra ganancias de suavización de precios del 10–15% en horas pico.
El almacenamiento de energía residencial, las instalaciones comerciales e industriales, de centros de datos y microrredes remotas completaron la combinación restante, lideradas por regiones donde las tarifas minoristas superan las tarifas de inyección a la red. Tesla, LG Chem y Sonnen dominan el segmento residencial; Fluence y Wärtsilä capturan contratos de red sensibles al tiempo; y las subestaciones ferroviarias en India están implementando almacenamiento para reciclar el frenado regenerativo. La diversificación de casos de uso continúa a medida que el mercado de almacenamiento de energía evoluciona de una solución de aplicación única a una columna vertebral de múltiples servicios para los sistemas de energía limpia.
Análisis Geográfico
Mercado de Almacenamiento de Energía de Asia-Pacífico
Asia-Pacífico poseía el 45,11% de la capacidad mundial en 2025 gracias a la base instalada de 73,76 GW de China, aunque el crecimiento se está moderando a medida que el énfasis de las políticas migra de la capacidad pura hacia la eficiencia de utilización. Las 4,2 GW de adiciones de India en 2025 se originaron en licitaciones que agruparon ocho GW de energía solar con dos GW de almacenamiento de cuatro horas, mientras que Japón y Corea del Sur se centraron en nichos de regulación de frecuencia dentro de mercados con restricciones de espacio.
Mercado de Almacenamiento de Energía de América del Norte
América del Norte es el líder en velocidad de crecimiento, con una previsión de avance a una CAGR del 33,47% hasta 2031, a medida que la Ley de Reducción de la Inflación y los mandatos estatales convergen. Estados Unidos añadió 9,4 GW en 2025, con Texas y California representando casi el 75% de ese total, y las provincias canadienses de Alberta y Ontario siguiendo el mismo camino. La licitación de 1,2 GW de energía solar más almacenamiento de México permanece en revisión regulatoria, lo que señala un potencial alcista latente una vez que mejore la claridad de las políticas.
Mercado de Almacenamiento de Energía de EMEA y América del Sur
Europa instaló 5,1 GW en 2025, impulsada por el programa de subvenciones federales de 500 millones de EUR de Alemania y los contratos a 15 años del mercado de capacidad del Reino Unido. España y Francia integraron el almacenamiento en las subastas de energías renovables, y los países nórdicos incorporaron sistemas de almacenamiento de energía en baterías (BESS) en los crecientes clústeres de centros de datos para monetizar los servicios de contención de frecuencia. Oriente Medio y África aportaron 1,6 GW, con los Emiratos Árabes Unidos y Arabia Saudita liderando los despliegues que favorecen las tecnologías de almacenamiento térmico y de aire comprimido, adecuadas para climas desérticos. Los 1,3 GW de América del Sur, principalmente en Brasil y Chile, demuestran que los marcos de subastas condicionados a la capacidad firme se están convirtiendo en el principal acelerador de la región.

Panorama regulatorio
En Estados Unidos, el respaldo político se sustenta en el crédito fiscal a la inversión (ITC) independiente para almacenamiento establecido por la Ley de Reducción de la Inflación, junto con reglas estatales de permisos en evolución que añaden requisitos de proyecto sobre los programas federales. California continúa refinando la planificación de cumplimiento, con normas que exigen consultar a la autoridad de extinción de incendios para las aplicaciones de almacenamiento de energía presentadas después del 1 de enero de 2026, y una inspección posterior a la instalación antes de la puesta en operación. También se ha instruido a la oficina del inspector estatal de bomberos para que revise disposiciones para la próxima actualización del Código de Normas de Construcción posterior al 1 de julio de 2026, incluidas posibles restricciones vinculadas a instalaciones urbanas al aire libre.
Panorama Competitivo
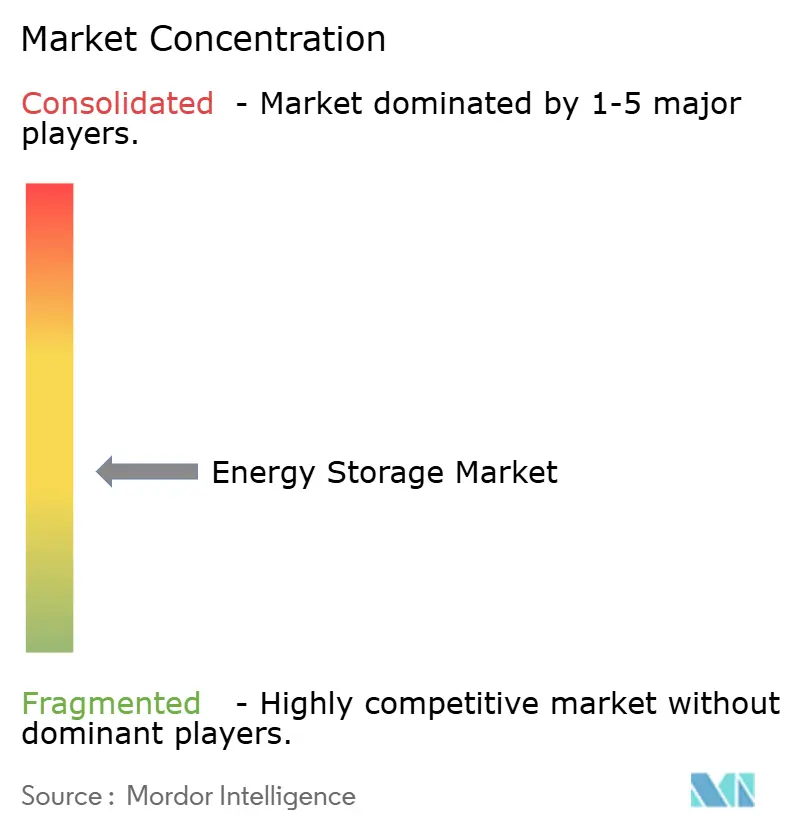
Los 10 principales proveedores controlaron aproximadamente el 55% de las adiciones de capacidad en 2025, lo que da lugar a un campo moderadamente concentrado donde ningún actor individual supera el 12% de participación. CATL aprovecha la integración vertical y los sistemas LFP llave en mano a 70 USD por kWh para superar en precio a los rivales occidentales, mientras que el pedido pendiente de 40 GWh de Megapack de Tesla sufre plazos de entrega de 18 meses que abren espacio para Fluence, Wärtsilä y Sungrow. LG Energy Solution y Samsung SDI están reasignando su inversión en investigación y desarrollo hacia prototipos de estado sólido orientados a los nichos de alto margen de centros de datos y comercial e industrial.
El potencial de disrupción se centra en los participantes de larga duración, como la química de hierro-aire de Form Energy y los sistemas de gravedad de Energy Vault. El software propietario de gestión de baterías de Tesla, BYD, Fluence y Wärtsilä aumenta la vida útil del ciclo y la acumulación de ingresos hasta en un 50%, forjando una capa de servicios que profundiza la fidelización de los clientes. El cumplimiento de las pruebas de propagación de incendios IEC 62933 y UL 9540A está convirtiendo la velocidad de certificación en un diferenciador competitivo, mientras que la empresa conjunta de Siemens Energy con AES subraya una carrera estratégica para combinar hardware, optimización impulsada por inteligencia artificial y contratos de operación y mantenimiento a largo plazo.
Líderes de la Industria de Almacenamiento de Energía
-
Contemporary Amperex Technology Co. Ltd. (CATL)
-
Tesla Inc.
-
LG Energy Solution Ltd.
-
BYD Co. Ltd.
-
Fluence Energy Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Almacenamiento de Energía Empresas cubiertas en este informe
- Contemporary Amperex Technology Co. Ltd. (CATL)
- LG Energy Solution Ltd.
- Tesla Inc.
- BYD Co. Ltd.
- Fluence Energy Inc.
- Wartsila Energy
- Siemens Gamesa Renewable Energy
- GS Yuasa Corporation
- NGK Insulators Ltd.
- Samsung SDI Co. Ltd.
- General Electric (Vernova)
- ABB Ltd.
- Hitachi Energy Ltd.
- Eaton Corporation
- Mitsubishi Power Americas |
- AES Corporation
- Voith Hydro GmbH
- ANDRITZ AG
- Hydrostor Inc.
- Highview Powe
- Amber Kinetics Inc
Lea el análisis de las empresas de almacenamiento de energía

Oportunidades de mercado y perspectivas futuras
Las reformas de adquisición y permisos están convergiendo con el almacenamiento listo para construir a gran escala. Europa avanza hacia compromisos explícitos de despliegue, respaldados por el acuerdo tripartito de junio de 2026 entre las instituciones de la UE para elevar el despliegue anual de almacenamiento hacia 45 GW entre 2026 y 2028, y las directrices de RED III que respaldan zonas de infraestructura dedicadas para apoyar una ubicación e interconexión más rápidas.
En Estados Unidos, las oportunidades abarcan sistemas BESS llave en mano, EPC y software de optimización junto con las renovables, con despliegues a gran escala y actividad continua de cartera de proyectos en proyectos a escala de red. Los desarrolladores y las empresas de servicios públicos continúan buscando soluciones agrupadas al estructurar las adquisiciones de almacenamiento en torno a los plazos de interconexión y la generación de valor multiservicio.
Desarrollos recientes de la industria en Mercado de Almacenamiento de Energía
- Julio de 2026: LG Energy Solution inició la producción de baterías LFP para almacenamiento de energía en la planta de Ultium Cells en Tennessee, ampliando el suministro norteamericano para aplicaciones de almacenamiento estacionario. La empresa señaló estrategias de localización vinculadas al crecimiento de la demanda en EE. UU., lo que también reduce los plazos de entrega para integradores y desarrolladores que buscan celdas LFP para sistemas de red y detrás del contador.
- Junio de 2026: Tesla firmó un acuerdo multianual con NatPower para suministrar más de 25 GWh de sistemas Megapack en Italia y el Reino Unido. El alcance multipaís refleja marcos de adquisición y ejecución a escala de cartera, aumentando la presión sobre los integradores que pueden agrupar hardware, puesta en marcha y optimización para despliegues a escala de servicios públicos.
- Mayo de 2025: TotalEnergies lanzó seis proyectos de almacenamiento en baterías en Alemania por un total de 100 MW/200 MWh, su mayor despliegue continental en ese momento. La expansión aumenta la presencia a escala de servicios públicos de TotalEnergies en un mercado moldeado por los requisitos de flexibilidad de la UE y programas nacionales, reforzando el papel de las empresas energéticas consolidadas como propietarias y operadoras a largo plazo de activos BESS.


Mercado de Almacenamiento de Energía Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
Este mercado abarca los sistemas de almacenamiento de energía que reciben energía y la liberan posteriormente, de modo que la electricidad pueda equilibrarse, desplazarse o respaldarse cuando sea necesario. Incluye sistemas estacionarios y conectados a la red, así como proyectos independientes, medidos en el momento de la puesta en servicio.
Exclusiones del alcance: Las baterías de tracción utilizadas dentro de los vehículos eléctricos están excluidas.
Descripción General de la Segmentación
- Por Tecnología
- Baterías (Iones de Litio, Litio de Estado Sólido, Iones de Sodio, Plomo-Ácido, Sodio-Azufre y Baterías de Flujo (Vanadio, Zinc-Bromo))
- Hidroelectricidad de Almacenamiento por Bombeo
- Almacenamiento de Energía Térmica (Calor Sensible (Sal Fundida, Agua), Calor Latente (Materiales de Cambio de Fase), Termoquímico)
- Almacenamiento de Energía por Aire Comprimido
- Almacenamiento Criogénico/de Aire Líquido
- Almacenamiento de Energía por Volante de Inercia
- Almacenamiento Basado en Gravedad
- Almacenamiento Basado en Hidrógeno (Energía a H2 a Energía)
- Otras Tecnologías Emergentes (Hierro-Aire, Zinc-Aire)
- Por Conectividad
- Conectado a la Red
- Fuera de la Red
- Por Aplicación
- Utilidad a Escala de Red (Medición Frontal)
- Residencial Detrás del Medidor
- Comercial e Industrial Detrás del Medidor
- Centros de Datos e Instalaciones Críticas
- Microrredes Remotas y Fuera de la Red
- Otros (Electrificación del Transporte y Ferroviaria, Infraestructura de Carga para Vehículos Eléctricos, Aplazamiento de Transmisión y Distribución)
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Reino Unido
- Alemania
- Francia
- España
- Países Nórdicos
- Rusia
- Resto de Europa
- Asia-Pacífico
- China
- India
- Japón
- Corea del Sur
- Países de la ASEAN
- Resto de Asia-Pacífico
- América del Sur
- Brasil
- Argentina
- Colombia
- Resto de América del Sur
- Oriente Medio y África
- Emiratos Árabes Unidos
- Arabia Saudita
- Sudáfrica
- Egipto
- Resto de Oriente Medio y África
- América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
El trabajo documental comienza extrayendo datos públicos que anclan el contexto real de construcción y operación del almacenamiento. Utilizamos fuentes como la Agencia Internacional de Energía, la Administración de Información Energética de los Estados Unidos y la Agencia Internacional de Energías Renovables, además de publicaciones de operadores de red y reguladores que rastrean las combinaciones de generación, las necesidades de confiabilidad y las tendencias de integración del sistema.
Esto se complementa con divulgaciones de proyectos y empresas, incluidos informes anuales, presentaciones para inversores y comunicados de prensa oficiales que indican la capacidad puesta en servicio y los grandes contratos adjudicados. Cuando es necesario, también utilizamos suscripciones de pago para información financiera e inteligencia empresarial, bases de datos de patentes y datos de importación y exportación a nivel de envíos para verificar el movimiento de la cadena de suministro y la actividad tecnológica. Esta lista de fuentes documentales es meramente ilustrativa, ya que revisamos muchas otras fuentes públicas y de pago para recopilar datos, confirmar supuestos y resolver preguntas de investigación.
Entrevistas Primarias y Encuestas
El trabajo primario se centra en validar lo que las señales documentales no pueden explicar completamente, especialmente cómo se definen, contratan y contabilizan los proyectos en el momento de la puesta en servicio. Hablamos con una combinación de desarrolladores, empresas de servicios públicos, participantes de EPC, integradores y expertos especializados en tecnología en APAC, EMEA y las Américas, de modo que las brechas en el calendario de proyectos, las curvas de costos y los supuestos de duración del almacenamiento puedan cerrarse con aportes prácticos.
Distribución de los encuestados en el trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 38% | CXOs: 14% | APAC: 43% |
| Nivel medio: 43% | Líderes funcionales/de unidad: 41% | EMEA: 33% |
| Actores más pequeños: 19% | Gerentes: 45% | Américas: 24% |
Dimensionamiento y Pronóstico del Mercado
El dimensionamiento se construye utilizando un modelo de arriba hacia abajo en el que los datos públicos de capacidad y puesta en servicio se reconstruyen en una vista de base instalada y luego se traducen en totales de mercado utilizando la combinación típica de sistemas y los patrones de realización de proyectos. Dado que los conjuntos de datos públicos pueden presentar retrasos o utilizar diferentes cortes de reporte, corroboramos los resultados con aproximaciones selectivas de abajo hacia arriba, como muestras de carteras de proyectos, verificaciones de canal sobre precios de sistemas y una comprobación de coherencia del precio de venta promedio multiplicado por la capacidad puesta en servicio en las regiones clave.
Los insumos que dan forma al modelo incluyen las adiciones de energías renovables que crean necesidades de desplazamiento, las colas de interconexión a la red y los anuncios de adjudicación, los rangos típicos de duración del almacenamiento por caso de uso, las tendencias de costo del sistema por kWh y las señales de política y diseño de mercado que afectan el calendario de implementación. Para el pronóstico, se utiliza el análisis de escenarios de modo que el caso base refleje lo que los profesionales esperan en cuanto al ritmo de permisos, la disponibilidad de suministro y la velocidad a la que los proyectos de mayor duración pasan de pilotos a pedidos repetidos. Cuando faltan detalles a nivel de proyecto, los supuestos se completan utilizando reglas de proxy transparentes (por ejemplo, asignando rangos de duración por aplicación y región) y luego se ajustan tras la retroalimentación de los expertos.
Validación de Datos y Ciclo de Actualización
La validación se realiza verificando si los resultados se alinean con señales independientes, como los totales de puesta en servicio regionales, los objetivos de adquisición impulsados por políticas y los movimientos de precios observados, y luego revisando las grandes variaciones en busca de problemas de temporalidad o alcance de los datos. Cuando se encuentra un valor atípico, volvemos a verificar la serie subyacente, revisamos los supuestos clave y nos ponemos en contacto nuevamente con los participantes relevantes si la variación parece estructural en lugar de puntual.
Antes de la aprobación final, el modelo y el análisis narrativo pasan por múltiples revisiones de analistas para que los insumos, las unidades y las conversiones se mantengan consistentes. Los informes se actualizan anualmente, y se realizan actualizaciones intermedias cuando ocurren eventos materiales, como cambios importantes de política, perturbaciones en el suministro o un cambio significativo en el ritmo de puesta en servicio. Justo antes de la entrega, se completa un pase final para que los clientes reciban la visión más actualizada disponible.
Estimación del Mercado de Almacenamiento de Energía de Mordor Intelligence Comparada con Otras Estimaciones Publicadas
Los tamaños de mercado publicados para el almacenamiento de energía pueden parecer muy dispares incluso cuando todos son correctos en términos de dirección, porque la unidad de medida y lo que se contabiliza a menudo no son los mismos. Las diferencias suelen provenir de si el estudio rastrea la capacidad de la base instalada frente a los ingresos, si se incluyen EPC y software, y cómo se proyectan hacia adelante los supuestos de divisas y precios.
Otro factor práctico es el tratamiento del almacenamiento hidroeléctrico por bombeo y otras tecnologías no basadas en baterías, ya que algunas estimaciones se inclinan fuertemente hacia los sistemas de baterías o solo contabilizan proyectos a escala de red por encima de un tamaño mínimo. El momento del reconocimiento también importa, porque contabilizar en el momento del envío, la firma del contrato o la puesta en servicio puede desplazar materialmente la cifra del año en curso, y las curvas de precios más antiguas pueden inflar o subestimar los totales de ingresos cuando los costos del sistema se mueven rápidamente.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 0,54 billones de USD (2026) | |
| Editor del Sector A | 288,97 mil millones de USD (2025) | Reportado como un mercado de ingresos y anclado a un año base diferente, con un lenguaje de alcance ms amplio pero menos explícito sobre el momento de la puesta en servicio y las exclusiones, lo que puede desplazar los totales cuando las carteras de proyectos son volátiles. |
| Editor del Sector B | 267,40 mil millones de USD (2024) | Utiliza un año base anterior y un enfoque de ingresos que puede agrupar múltiples aplicaciones y categorías tecnológicas, y no separa claramente la capacidad de la base instalada del reconocimiento de valor en el momento de la puesta en servicio. |
La dispersión en la tabla se explica principalmente por la elección de la unidad y el punto del ciclo de vida del proyecto en el que se reconoce el valor, no solo por las expectativas de crecimiento. Al mantener el alcance vinculado a la puesta en servicio de la base instalada y excluyendo explícitamente las baterías de tracción para vehículos eléctricos, la lógica de dimensionamiento se mantiene consistente entre tecnologías y regiones, que es la razón principal por la que el titular difiere en Mordor Intelligence.


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado global de almacenamiento de energía en 2026?
La capacidad instalada alcanzó 0,54 teravatios en 2026 y está en camino de alcanzar 1,52 teravatios para 2031 a una CAGR del 23,05%.
¿Qué tecnología tiene la mayor participación del mercado de almacenamiento de energía en la actualidad?
Las baterías lideran, con el 53,84% de la capacidad en 2025, muy por delante de la hidroeléctrica de bombeo y los sistemas térmicos.
¿Qué impulsa el segmento de más rápido crecimiento en el almacenamiento de energía?
Los proyectos de corredores de carga para vehículos eléctricos están escalando a una CAGR del 29,66% a medida que los desarrolladores evitan costosas actualizaciones de la red y monetizan las reducciones de cargos por demanda.
¿Qué región crecerá más rápido hasta 2031?
Se proyecta que América del Norte registrará una CAGR del 33,47% gracias al crédito fiscal de la Ley de Reducción de la Inflación y a la acumulación de mandatos estatales.
¿Cómo están afectando las regulaciones de seguridad a los proyectos de baterías urbanas?
El cumplimiento de NFPA 855 e IEC 62933 añade entre 50 y 80 USD por kWh, lo que eleva el CAPEX urbano total por encima de los 550 USD por kWh y extiende los períodos de recuperación de la inversión.


 Sus datos están seguros y nunca se venden ni se comparten.
