
Tamaño y Participación del Mercado de Chasis Automotriz
Visión General del Mercado
| Período de Estudio | 2019 - 2031 |
|---|---|
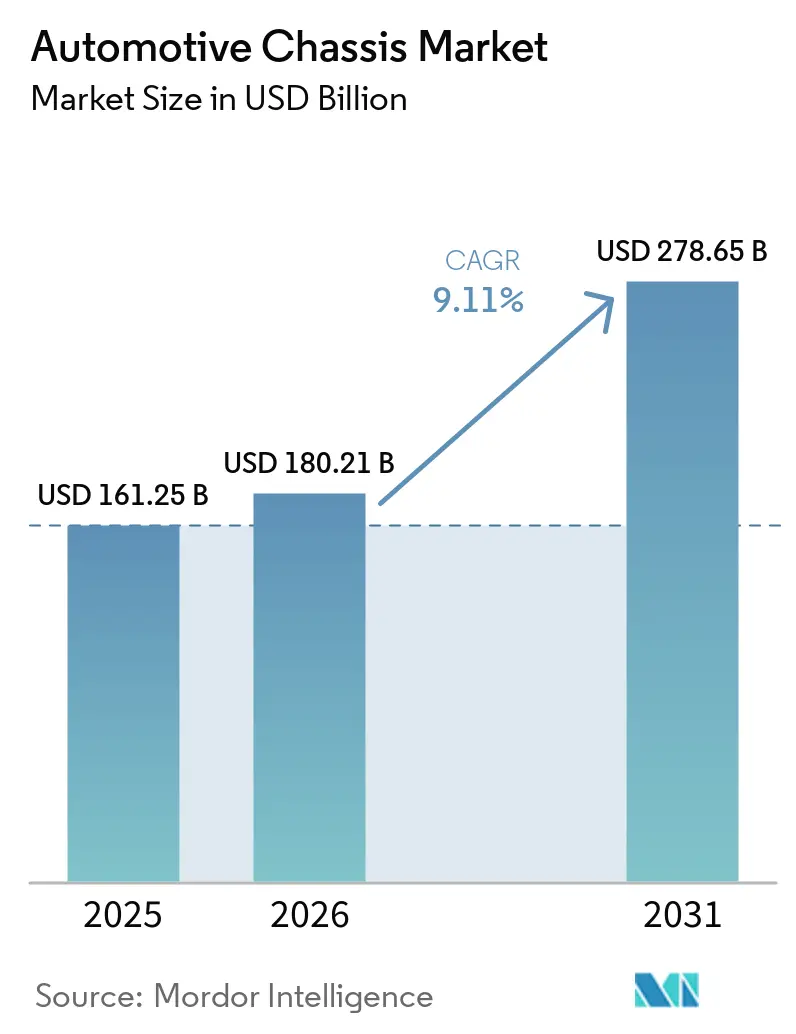
| Tamaño del Mercado (2026) | 180.21 Mil millones de dólares |
| Tamaño del Mercado (2031) | 278.65 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 9.11 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Chasis Automotriz por Mordor Intelligence
El tamaño del mercado de chasis automotriz fue valorado en 161,25 mil millones de USD en 2025, se estima en 180,21 mil millones de USD en 2026 y se proyecta que alcance 278,65 mil millones de USD en 2031, creciendo a una CAGR del 9,11% entre 2026 y 2031. La aceleración de la demanda proviene de un giro decisivo hacia plataformas de tipo skateboard integradas que fusionan la propulsión, la gestión térmica y la absorción de energía en impactos en una única estructura portante. El progreso constante en la megafundición, los paquetes de baterías estructurales y los paneles multimaterial soldados con láser está reduciendo el número de piezas, acortando los tiempos de ensamblaje y disminuyendo la huella de utillaje. Los vehículos eléctricos de batería están llamados a liderar el crecimiento con una expansión significativa. Sin embargo, las plataformas de combustión interna concentran una parte sustancial del volumen de chasis en 2025. Esto subraya que tanto los diseños heredados como los de nueva generación deben coexistir dentro de la misma cadena de suministro. En 2025, la construcción monocasco mantuvo su dominio, impulsada por los mandatos de reducción de peso. Mientras tanto, se prevé que los marcos de escalera crezcan a medida que los vehículos comerciales electrificados adopten cada vez más el montaje modular estandarizado de paquetes de baterías.
Conclusiones Clave del Informe
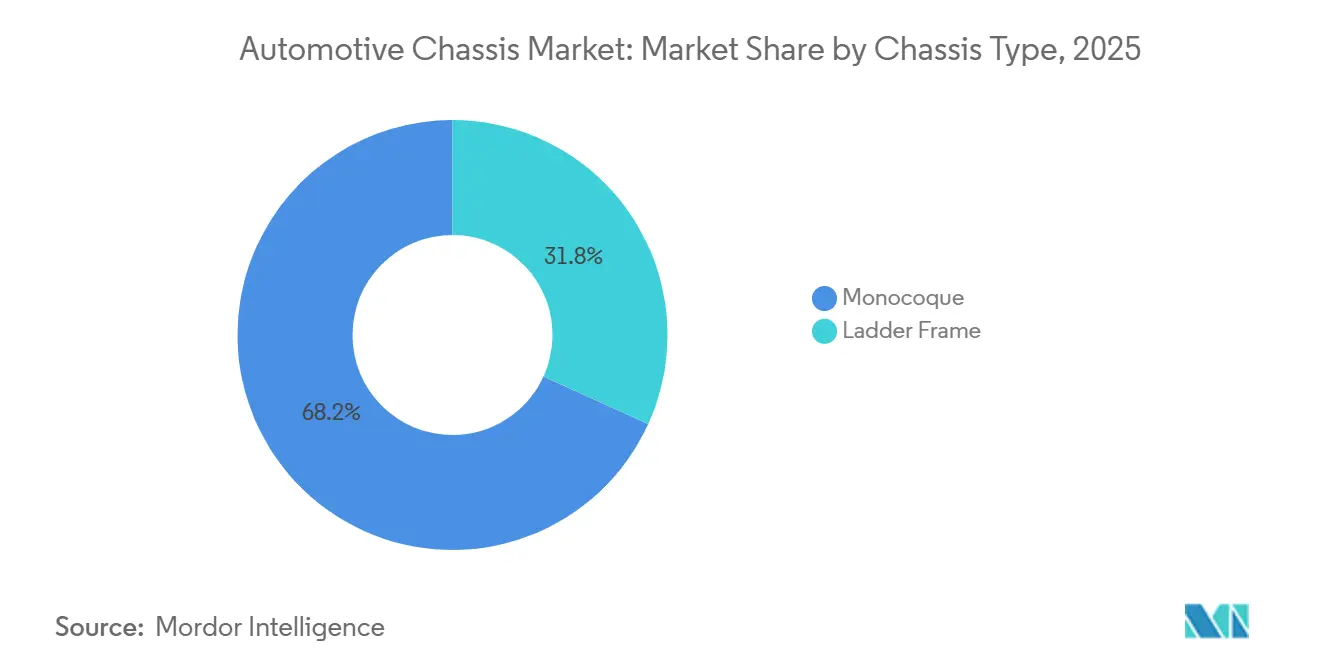
- Por tipo de chasis, los diseños monocasco lideraron con el 68,15% de la participación del mercado de chasis automotriz en 2025, mientras que se prevé que los marcos de escalera avancen a una CAGR del 12,56% hasta 2031.
- Por tipo de material, el acero representó el 66,33% del tamaño del mercado de chasis automotriz en 2025, mientras que se proyecta que el compuesto de fibra de carbono registre la CAGR más rápida del 14,38% hasta 2031.
- Por tipo de vehículo, los automóviles de pasajeros representaron el 62,34% del tamaño del mercado de chasis automotriz en 2025 y se proyecta que crezcan a una CAGR del 10,23% hasta 2031.
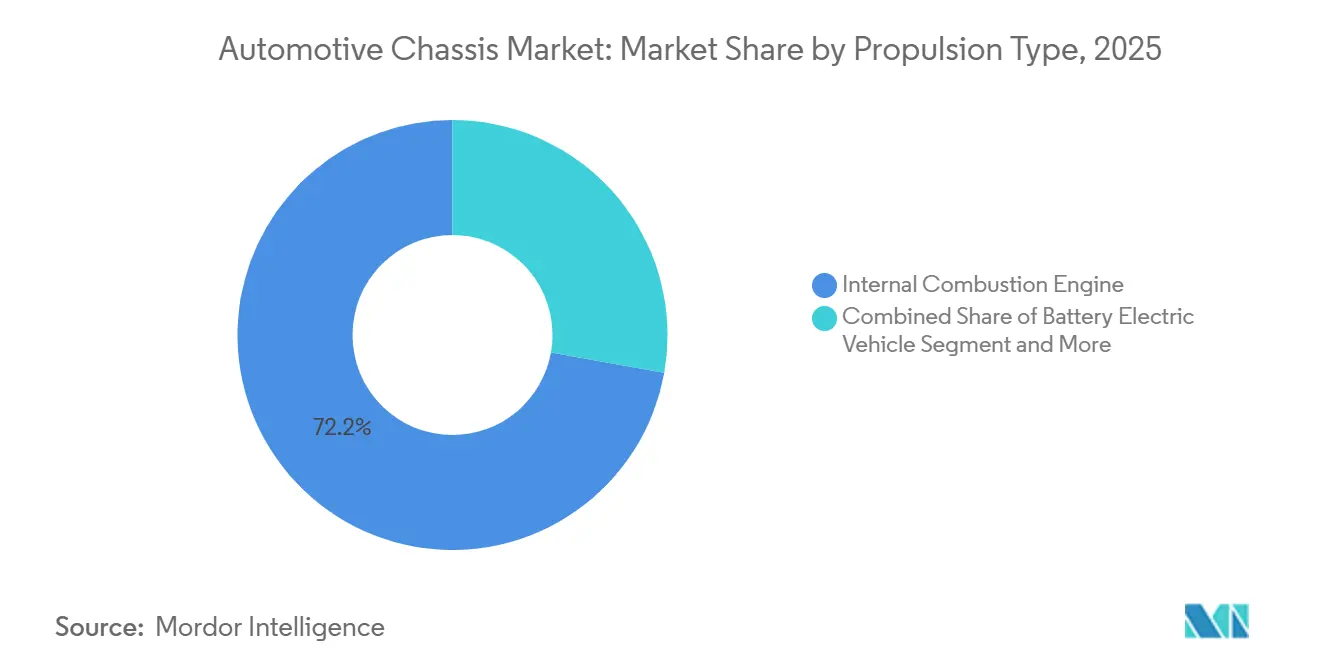
- Por tipo de propulsión, las plataformas de combustión interna representaron el 72,15% de la participación del mercado de chasis automotriz en 2025, aunque se prevé que los vehículos eléctricos de batería entreguen una CAGR del 17,13% hasta 2031.
- Por canal de ventas, los OEM lideraron el tamaño del mercado de chasis automotriz con una participación del 85,36% en 2025, mientras que se proyecta que el canal de posventa crezca a una CAGR del 10,65% hasta 2031.
- Por geografía, Asia-Pacífico representó el 49,28% de la participación del mercado de chasis automotriz en 2025 y se proyecta que crezca a una CAGR del 9,76% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Plataforma Skateboard para Vehículos Eléctricos | +2.1% | Global, con concentración en China, América del Norte y Europa | Mediano plazo (2-4 años) |
| Objetivos de Economía de Combustible y Autonomía de Vehículos Eléctricos | +1.8% | Global, particularmente América del Norte y la UE bajo los mandatos CAFE/CO₂ | Largo plazo (≥ 4 años) |
| Megafundición y Paquetes de Baterías Estructurales | +1.5% | Núcleo de Asia-Pacífico (China), con expansión hacia América del Norte y Europa | Mediano plazo (2-4 años) |
| Endurecimiento de las Normas de Seguridad en Impactos | +1.2% | América del Norte, Europa, Japón, Corea del Sur | Corto plazo (≤ 2 años) |
| Resistencia a la Corrosión en Regiones Costeras | +0.7% | América del Norte (Costa del Golfo, Noreste), Europa (Países Nórdicos), Asia (China costera, Sudeste Asiático) | Largo plazo (≥ 4 años) |
| Diseños de Vehículos Lanzadera Autónomos tipo "Pod" | +0.5% | Zonas piloto urbanas en América del Norte, UE, Singapur y Emiratos Árabes Unidos | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Aumento de la Producción de Vehículos Eléctricos Impulsando el Chasis de Plataforma Skateboard
Las arquitecturas de vehículos eléctricos de batería adoptan cada vez más marcos de tipo skateboard. Estos marcos posicionan las baterías, los motores eléctricos, la electrónica de potencia y los circuitos de refrigeración bajo pisos planos. Esta innovación amplía el espacio de la cabina y agiliza los cambios de utillaje entre modelos derivados. Rivian ha diseñado ingeniosamente su carcasa de batería de fibra de carbono para que funcione como una caja de torsión, logrando una reducción de peso significativa en comparación con las carcasas de acero tradicionales. Por su parte, Hyundai Mobis presentó distancias entre ejes adaptables, lo que permite que una sola línea de producción atienda tanto automóviles como vehículos todoterreno. Los proveedores especializados en adhesivos estructurales y pastas de relleno de huecos están asegurando nuevos contratos. Sin embargo, los estampadores tradicionales se enfrentan a un posible desplazamiento a menos que adquieran experiencia en aislamiento de alta tensión.
Reducción de Peso para Cumplir los Objetivos de Economía de Combustible y Autonomía de Vehículos Eléctricos
Los límites más estrictos de emisiones de CO₂ de la UE de 93,6 g/km para los nuevos automóviles de pasajeros matriculados entre 2025 y 2029 están obligando a los fabricantes de automóviles a sustituir el acero por aluminio y fibra de carbono, a pesar del aumento de los costes de las materias primas[1]. Las bandejas de batería Ultium de GM lograron una reducción de peso significativa gracias a la aleación Advanz serie 7 de Novelis, lo que se tradujo en una mayor autonomía. La Ford F-150 Lightning se benefició de un ahorro de peso sustancial mediante el uso de aluminio, aunque enfrentó mayores costes de adquisición debido a los aranceles. Los compuestos termoplásticos de SGL Carbon ya pueden formarse rápidamente, pero su elevado precio los restringe principalmente a los acabados de gama alta.
La Megafundición y los Paquetes de Baterías Estructurales Crean Nuevos Grupos de Valor
Las prensas avanzadas de Tesla simplifican la producción de la carrocería trasera inferior del Model Y, simplificando significativamente el proceso. Esta innovación no solo reduce el tiempo de ensamblaje, sino que también optimiza el espacio en planta. Siguiendo su ejemplo, Gestamp y LK Technology implementaron sistemas similares con el objetivo de mejorar la eficiencia en sus operaciones de carrocería. Por su parte, la Batería Blade 2.0 de BYD da un salto al integrar las celdas directamente en los largueros del chasis [2]. Este avance mejora la densidad energética y reduce el uso de materiales. Sin embargo, estas innovaciones conllevan desafíos: cada línea de producción exige un gasto de capital inicial sustancial. Además, el uso de paquetes unidos con adhesivo plantea complicaciones de reciclaje, una preocupación destacada por la AIE en 2025.
El Endurecimiento de las Normas de Seguridad en Impactos Eleva la Complejidad de los Materiales
El protocolo 2026 de Euro NCAP duplica el peso de la protección de los usuarios vulnerables de la vía pública, lo que obliga a utilizar estructuras frontales multimaterial que amortigüen los impactos sobre peatones sin comprometer la seguridad de los ocupantes. El límite de impacto en la cabeza establecido por la NHTSA en los últimos años está impulsando a la industria hacia largueros de aluminio y materiales compuestos, alejándose del acero de alta resistencia tradicional. El grado endurecido por prensa avanzado de ThyssenKrupp cumple los requisitos de las pruebas de seguridad, pero implica pasos de procesamiento adicionales debido a su dependencia de técnicas especializadas. Magna destaca que el cumplimiento de las normas Euro NCAP introduce desafíos adicionales de utillaje y materiales que los OEM encuentran difíciles de gestionar.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Fabricación de Materiales Compuestos y Multimaterial | -1.3% | Global, con mayor intensidad en América del Norte y Europa | Mediano plazo (2-4 años) |
| Volatilidad del Precio de las Materias Primas | -1.1% | Global, con picos impulsados por aranceles en América del Norte | Corto plazo (≤ 2 años) |
| El Peso de los Vehículos Eléctricos Presiona el Peso Bruto Vehicular Máximo | -0.8% | América del Norte, Europa (segmentos de vehículos comerciales) | Mediano plazo (2-4 años) |
| Escasez de Mano de Obra en Unión y Encolado | -0.6% | América del Norte, Europa Occidental, Japón | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Elevado Gasto de Capital para la Fabricación de Materiales Compuestos y Multimaterial
El establecimiento de líneas de materiales compuestos desde cero implica una inversión significativa, lo que limita las operaciones a los segmentos de mercado premium. SGL Carbon destaca los costes sustanciales asociados con la instalación de una sola línea de PRFC. Mientras tanto, Benteler enfrentó retrasos en el lanzamiento de nuevos programas a pesar de inversiones adicionales en modernizaciones. Los ciclos de calificación para materiales compuestos sometidos a ensayos destructivos según la norma ISO 14125 son más largos que los del acero. Además, los actores más pequeños del segundo nivel en regiones emergentes enfrentan dificultades para obtener capital paciente.
Volatilidad del Precio de las Materias Primas (Acero, Aluminio, PRFC)
En 2025, los precios de la bobina laminada en caliente en los Estados Unidos experimentaron fluctuaciones significativas. Mientras tanto, a principios de 2026, las primas del aluminio en el Medio Oeste alcanzaron sus niveles más altos en años, impulsadas por las reducciones de producción en las fundiciones. Los precios de los precursores de fibra de carbono aumentaron notablemente interanual, lo que provocó ajustes en los contratos de suministro. Novelis logró una alta tasa de recuperación de chatarra de aluminio. Sin embargo, la reducción de los depósitos de chatarra debido a las láminas de batería de la serie 6000 incompatibles está orientando a los compradores hacia lingotes primarios más costosos. En los segmentos de gran volumen, la volatilidad de los costes está erosionando el retorno de la inversión de la reducción de peso, especialmente cuando los consumidores rechazan cargos adicionales por reducciones de peso mínimas.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Chasis:
El Monocasco Domina, el Marco de Escalera Crece en Vehículos Comerciales ElectrificadosLos diseños monocasco representaron el 68,15% de la participación del mercado de chasis automotriz en 2025, lo que subraya su eficiencia en la absorción de energía en impactos y su ventaja de masa para los automóviles de pasajeros. Se prevé que los marcos de escalera, aunque más pesados, crezcan a una CAGR del 12,56% hasta 2031, a medida que las furgonetas eléctricas y los camiones de Clase 4-6 adopten bandejas de batería modulares que se atornillan entre los largueros longitudinales. Se proyecta que el tamaño del mercado de chasis automotriz para marcos de escalera aumente considerablemente a medida que los vehículos lanzadera de transporte por demanda exijan pisos planos y cambios rápidos de batería.
Los avances en el estampado en caliente han permitido que los monocoques reduzcan el grosor del pilar B manteniendo el rendimiento en impactos laterales, logrando un ahorro de peso significativo por carrocería en blanco. La furgoneta de reparto de Amazon de Rivian ha demostrado que los marcos de escalera pueden aligerarse incorporando travesaños de material compuesto, ofreciendo una reducción sustancial en comparación con el acero. Esta evolución de doble vía ha garantizado una alta utilización del utillaje en el mercado de chasis automotriz, lo que permite a los proveedores amortizar eficientemente los costes de prensa entre SUV y chasis cabina de tonelaje medio.
Por Tipo de Material:
El Acero Mantiene su Participación, el PRFC Registra el Crecimiento Más RápidoEl acero mantuvo el 66,33% del tamaño del mercado de chasis automotriz en 2025 debido a su coste significativamente inferior en comparación con el aluminio y el PRFC. Sin embargo, se espera que el compuesto de fibra de carbono crezca a una CAGR del 14,38% entre 2026 y 2031, impulsado por el creciente enfoque en la reducción de peso en los programas de vehículos eléctricos. Las aleaciones de aluminio sirven como material intermedio, especialmente en las carcasas de baterías, donde ofrecen una disipación de calor superior y reducen la necesidad de sistemas de refrigeración activa.
Los paneles de carrocería inferior de PRFC termoplástico de SGL Carbon proporcionan un ahorro de peso sustancial y tiempos de producción más rápidos, aunque su mayor coste limita su adopción generalizada. Los aceros avanzados de alta resistencia con propiedades mejoradas de resistencia y elongación están reduciendo la brecha de peso, ofreciendo a los OEM sensibles al coste una solución práctica para cumplir las normas Euro NCAP 2026 sin inversiones de capital significativas. Se espera que estos avances en materiales mantengan la diversificación de la industria de chasis automotriz hasta bien entrado 2031.
Por Tipo de Vehículo:
Los Automóviles de Pasajeros Lideran, la Electrificación Comercial se AceleraLos automóviles de pasajeros representaron el 62,34% de la participación del mercado de chasis automotriz en 2025 y se prevé que crezcan a una CAGR del 10,23% entre 2026 y 2031, a medida que las plataformas skateboard consolidadas impulsen economías de escala. Los vehículos comerciales ligeros, impulsados por la logística del comercio electrónico, igualan ese ritmo a medida que flotas como Amazon, UPS y DHL pivotan hacia furgonetas eléctricas de batería con marcos de escalera resistentes a la corrosión.
La gama de autobuses eléctricos 2025 de BYD muestra un salto significativo en modularidad, con cajones de batería intercambiables que reducen drásticamente el tiempo de inactividad por carga. Mientras tanto, la plataforma INGLO de Mahindra para automóviles de pasajeros está causando sensación al eliminar los túneles centrales, mejorando así el espacio de la cabina. La estructura de marco de escalera en las furgonetas ayuda a mantener la capacidad de carga útil, incluso con la incorporación de baterías, lo que subraya el potencial de las furgonetas de nueva energía para lograr economías de flota sin recurrir a materiales compuestos exóticos.
Por Tipo de Propulsión:
El Motor de Combustión Interna Domina Hoy, el Crecimiento de los Vehículos Eléctricos de Batería Remodela el FuturoLas plataformas de combustión interna aún representaban el 72,15% de la participación del mercado de chasis automotriz en 2025, pero se prevé que los vehículos eléctricos de batería crezcan a una CAGR del 17,13% hasta 2031. El tamaño del mercado de chasis automotriz para vehículos eléctricos de batería casi se triplicará a medida que los diseños de piso plano desbloqueen centros de gravedad más bajos y mayor espacio interior. Los híbridos enchufables ocupan un nicho de transición, con depósitos de combustible y baterías que reducen la capacidad de carga. Los programas de pila de combustible siguen siendo a escala piloto, limitados por la infraestructura de hidrógeno y las penalizaciones de peso del depósito de 150-200 kg.
El paquete estructural 4680 de Tesla elevó la rigidez torsional y redujo significativamente la masa, un referente que los competidores ahora persiguen. La unidad de accionamiento integrada de la e-Platform 3.0 Evo de BYD libera volumen bajo el piso para celdas adicionales, impulsando ganancias de densidad energética que consolidan el impulso de los vehículos eléctricos de batería. Mientras tanto, los chasis de combustión interna continúan migrando hacia pilares A endurecidos por prensa y largueros de techo estampados en caliente, preservando su relevancia en mercados sensibles al coste y retrasando la electrificación total.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Canal de Ventas:
Los OEM Dominan, la Posventa Gana Terreno con el Envejecimiento de las FlotasLos OEM generaron el 85,36% de la participación del mercado de chasis automotriz en 2025, ya que la mayoría de los chasis se envían en sincronía con el ensamblaje del vehículo. Sin embargo, se prevé que el canal de posventa crezca a una CAGR del 10,65% entre 2026 y 2031, a medida que las flotas de América del Norte y Europa superen los 12,6 años de antigüedad media, impulsando las sustituciones de marcos galvanizados en camiones con marcos de escalera propensos a la corrosión. En 2025, los largueros galvanizados de Hendrickson mostraron un crecimiento significativo, lo que señala el potencial del sector de posventa.
A medida que los fabricantes de automóviles recurren cada vez más a la integración vertical para la fabricación de chasis, como lo evidencia la decisión de Tesla de reducir su base de proveedores tras adoptar la gigafundición interna, los proveedores externos de primer nivel se encuentran bajo presión. En respuesta, JBM Auto de India ofrece estratégicamente marcos de posventa a precios competitivos, complementados con una garantía de larga duración contra la corrosión. Este enfoque está captando con éxito cuota de mercado en la región ASEAN, sensible al precio.
Análisis Geográfico
Mercado de Chasis Automotriz de Asia-Pacífico
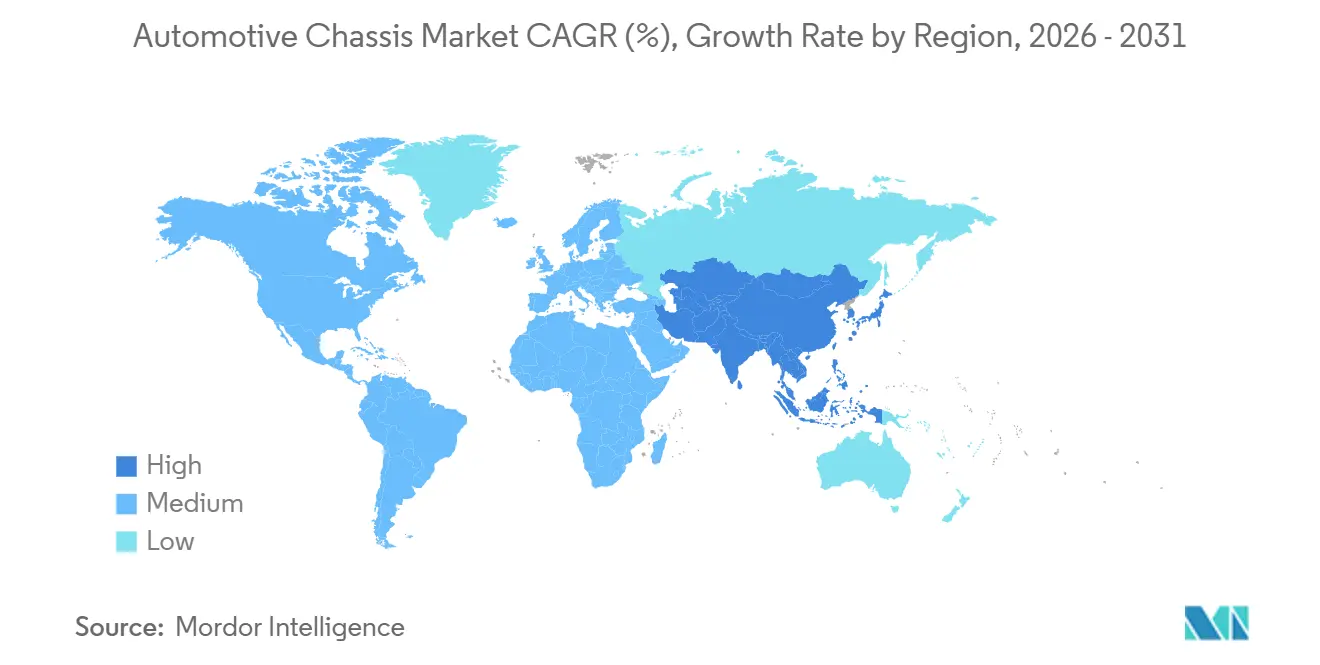
Asia-Pacífico representó el 49,28% de la participación del mercado de chasis automotriz en 2025 y se prevé que se expanda a una CAGR del 9,76% hasta 2031, impulsada por la producción de más de 9,5 millones de unidades de vehículos eléctricos de batería en China y las entradas de inversión extranjera directa en el segmento monocasco de aluminio intensivo de India [3]. Japón y Corea del Sur aprovechan el conocimiento en acero de alta resistencia y fibra de carbono, aunque el estancamiento del mercado interno limita la producción, lo que lleva a proveedores como Toyota Boshoku y Aisin a exportar kits de chasis híbridos.
Mercado de Chasis Automotriz en América del Norte y Europa
América del Norte enfrenta aranceles de la Sección 232 que han incrementado las primas del aluminio, lo que lleva a los OEM a abastecerse de fundiciones nacionales o a absorber los costes adicionales. A medida que las flotas en los Estados Unidos adoptan tractores eléctricos de Clase 8, están alcanzando los límites de peso bruto vehicular, lo que impulsa el uso de marcos de escalera de aluminio. Estos marcos cuestan significativamente más que las alternativas de acero y comprimen los plazos de retorno de la inversión. Europa enfrenta dinámicas similares. Los objetivos más estrictos de emisiones de CO₂ para flotas ya han impulsado un gasto de capital sustancial en plataformas entre los OEM alemanes, incluidas las inversiones en los chasis de plataforma skateboard MEB y PPE de Volkswagen, que reducen considerablemente el número de piezas.
Mercado de Chasis Automotriz en América del Sur y Oriente Medio y África
América del Sur y Oriente Medio y África en conjunto representan una porción modesta del mercado de chasis automotriz, pero registran focos de crecimiento. Los créditos fiscales del programa Rota 2030 de Brasil están llevando a Stellantis y GM a desplegar híbridos de combustible flexible con chasis de acero ligero, mientras que las plantas de marcos de escalera orientadas a la exportación de Argentina están aumentando los envíos de subchasis de camionetas a pesar de la volatilidad interna. Sudáfrica exporta vehículos equipados con marcos galvanizados diseñados para condiciones costeras corrosivas en mercados de destino, incluidos el Reino Unido y Australia.
Panorama Competitivo
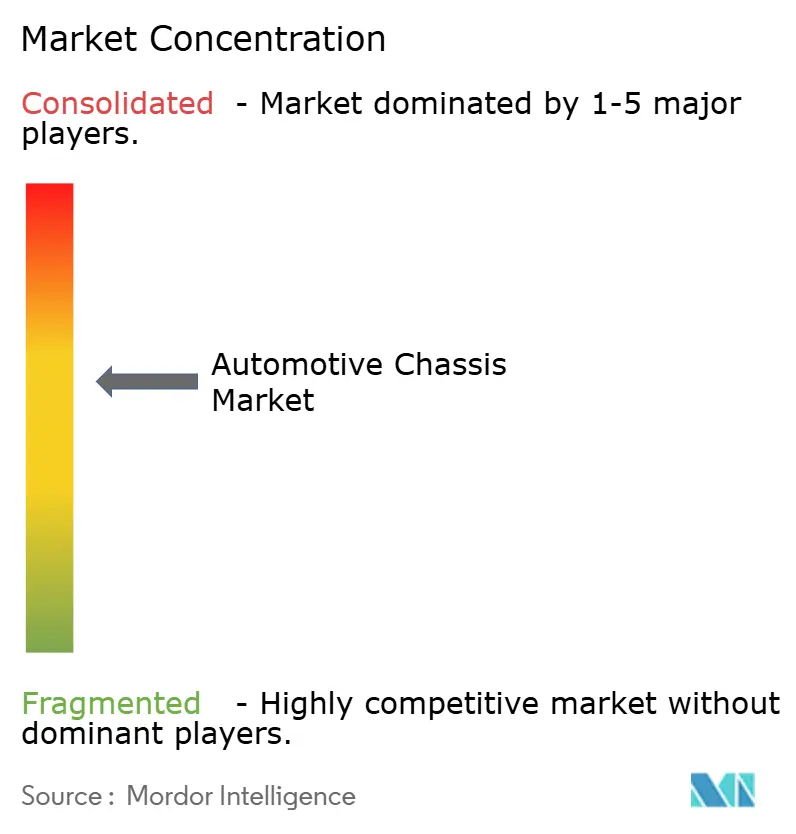
La oferta global en el mercado de chasis automotriz está moderadamente concentrada, con una participación notable en manos de los principales proveedores. Este nivel de consolidación sitúa al mercado en un perfil de nivel medio. Los actores clave como Magna, ZF, Benteler y Gestamp están adoptando cada vez más estrategias de integración hacia atrás en la megafundición para mitigar los riesgos asociados con la internalización por parte de los OEM. La experiencia de Magna con una amortización significativa tras el colapso de Fisker sirve como advertencia para la industria. La inversión de ZF en una empresa china especializada en soldadura por fricción-agitación refleja la creciente urgencia de avanzar en las capacidades de unión multimaterial.
Están surgiendo oportunidades en áreas como los marcos de sustitución galvanizados para flotas que retrasan la electrificación y los kits de plataforma skateboard llave en mano adaptados para vehículos lanzadera autónomos. El segmento de posventa demuestra adaptabilidad, como se observa en la creciente demanda de sustituciones de marcos de escalera. Los avances tecnológicos están remodelando el panorama, con la estrategia de gigafundición de Tesla reduciendo significativamente el tiempo de ensamblaje y la complejidad de las piezas. Este cambio está presionando a los proveedores tradicionales de primer nivel para que se adapten, ya sea adoptando nuevas tecnologías o arriesgándose a quedar obsoletos. De manera similar, la innovación Celda-a-Chasis de BYD ha influido en los fabricantes europeos, muchos de los cuales trabajan para replicar el enfoque a pesar de carecer de experiencia interna en baterías.
Los actores competitivos en costes de regiones de alto crecimiento, como JBM Auto de India, están desafiando a los incumbentes establecidos aprovechando prácticas laborales eficientes y ventajas geográficas estratégicas. Estos competidores están alterando la dinámica del mercado, obligando a los actores tradicionales a reevaluar sus estrategias para seguir siendo competitivos. El panorama tecnológico y competitivo en evolución subraya la necesidad de agilidad e innovación en el mercado de chasis automotriz.
Líderes de la Industria de Chasis Automotriz
-
ZF Friedrichshafen AG
-
Magna International Inc.
-
Benteler International AG
-
Hyundai Mobis Co., Ltd.
-
Gestamp Automoción S.A.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Chasis Automotriz Empresas cubiertas en este informe
- ZF Friedrichshafen AG
- Magna International Inc.
- Benteler International AG
- Hyundai Mobis Co., Ltd.
- Gestamp Automocion S.A.
- E&E Manufacturing
- Press Kogyo Co., Ltd.
- Tenneco Inc.
- Autocomp Corporation Panse Pvt Ltd (ACPPL)
- F&P America Mfg., Inc.
- ALF Engineering Pvt Ltd
- CIE Automotive
Desarrollos recientes de la industria en Mercado de Chasis Automotriz
- Agosto de 2026: EP Manufacturing Bhd (EPMB) inauguró una nueva instalación de ensamblaje de componentes de chasis por valor de 9,5 millones de RM (2,2 millones de USD) en Tanjong Malim para fabricar componentes para determinados modelos de Proton.
- Julio de 2026: Bosch Limited completó la adquisición de Bosch Chassis Systems India Private Limited, integrando su negocio especializado en sistemas de frenado en su entidad principal cotizada en India. Esta medida estratégica fortaleció la presencia del grupo en tecnología automotriz en el mercado nacional, particularmente en los segmentos de seguridad y control de chasis de alto crecimiento.
- Julio de 2026: Daimler India Commercial Vehicles (DICV) lanzó el BharatBenz Torqshift 1926, un chasis de autobús de servicio pesado con un sistema de transmisión manual automatizada (AMT). Destinado a rutas interurbanas de hasta 500 km, el chasis integra un motor de 260 hp derivado de Mercedes-Benz y la tecnología AMT Torqshift, lo que contribuye a reducir la fatiga del conductor, mejorar la eficiencia de combustible y minimizar los costes operativos del ciclo de vida.
- Marzo de 2026: Jiangsu Newtech Technology Group Co., Ltd. inició un proyecto con una capacidad de producción anual de 120 millones de piezas de chasis automotriz. El proyecto abarca la investigación, el desarrollo y la fabricación de diversos componentes de chasis.
Alcance del Informe Global del Mercado de Chasis Automotriz
El alcance incluye la segmentación por tipo de chasis (marco de escalera y monocasco), tipo de material (acero, aleación de aluminio, compuesto de fibra de carbono y otros), tipo de vehículo (automóviles de pasajeros, vehículos comerciales ligeros, vehículos comerciales medianos y pesados, y autobuses y autocares), tipo de propulsión (motor de combustión interna, vehículo eléctrico de batería, vehículo eléctrico híbrido enchufable, vehículo eléctrico híbrido y vehículo eléctrico de pila de combustible) y canal de ventas (OEM y posventa). El análisis también abarca la segmentación a nivel regional, incluyendo América del Norte, América del Sur, Europa, Asia-Pacífico y Oriente Medio y África. El tamaño del mercado y los pronósticos de crecimiento se presentan en USD por valor.
Resumen de la segmentación
| Marco de Escalera |
| Monocasco |
| Acero |
| Aleación de Aluminio |
| Compuesto de Fibra de Carbono |
| Otros |
| Automóviles de Pasajeros |
| Vehículos Comerciales Ligeros |
| Vehículos Comerciales Medianos y Pesados |
| Autobuses y Autocares |
| Motor de Combustión Interna |
| Vehículo Eléctrico de Batería |
| Vehículo Eléctrico Híbrido Enchufable |
| Vehículo Eléctrico Híbrido |
| Vehículo Eléctrico de Pila de Combustible |
| OEM |
| Posventa |
| América del Norte | Estados Unidos |
| Canadá | |
| Resto de América del Norte | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Europa | Reino Unido |
| Alemania | |
| España | |
| Italia | |
| Francia | |
| Rusia | |
| Resto de Europa | |
| Asia-Pacífico | India |
| China | |
| Japón | |
| Corea del Sur | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | Emiratos Árabes Unidos |
| Arabia Saudita | |
| Turquía | |
| Egipto | |
| Sudáfrica | |
| Resto de Oriente Medio y África |
| Por Tipo de Chasis | Marco de Escalera | |
| Monocasco | ||
| Por Tipo de Material | Acero | |
| Aleación de Aluminio | ||
| Compuesto de Fibra de Carbono | ||
| Otros | ||
| Por Tipo de Vehículo | Automóviles de Pasajeros | |
| Vehículos Comerciales Ligeros | ||
| Vehículos Comerciales Medianos y Pesados | ||
| Autobuses y Autocares | ||
| Por Tipo de Propulsión | Motor de Combustión Interna | |
| Vehículo Eléctrico de Batería | ||
| Vehículo Eléctrico Híbrido Enchufable | ||
| Vehículo Eléctrico Híbrido | ||
| Vehículo Eléctrico de Pila de Combustible | ||
| Por Canal de Ventas | OEM | |
| Posventa | ||
| Por Región | América del Norte | Estados Unidos |
| Canadá | ||
| Resto de América del Norte | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Reino Unido | |
| Alemania | ||
| España | ||
| Italia | ||
| Francia | ||
| Rusia | ||
| Resto de Europa | ||
| Asia-Pacífico | India | |
| China | ||
| Japón | ||
| Corea del Sur | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Emiratos Árabes Unidos | |
| Arabia Saudita | ||
| Turquía | ||
| Egipto | ||
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Qué tamaño tendrá el mercado de chasis automotriz en 2031?
Se prevé que el tamaño del mercado de chasis automotriz alcance 278,65 mil millones de USD en 2031, creciendo a una CAGR del 9,11% entre 2026 y 2031.
¿Qué tipo de chasis concentra la mayor participación actualmente?
Las estructuras monocasco lideraron con el 68,15% de la participación del mercado de chasis automotriz en 2025, impulsadas por las aplicaciones en automóviles de pasajeros.
¿Qué categoría de material crecerá más rápido hasta 2031?
Se proyecta que el compuesto de fibra de carbono registre la CAGR más rápida del 14,38%, a medida que los OEM buscan reducir la masa para mejorar la autonomía de los vehículos eléctricos.
¿Qué región aporta más ingresos?
Asia-Pacífico representó el 49,28% de los ingresos de 2025 y está en camino de registrar una CAGR del 9,76% entre 2026 y 2031, liderada por la producción de vehículos eléctricos de China.
¿Con qué rapidez se está expandiendo el segmento de posventa?
El envejecimiento de las flotas comerciales está impulsando el canal de posventa a una CAGR proyectada del 10,65% hasta 2031.