
Tamaño y Participación del Mercado de Tiendas de Aplicaciones OEM Automotrices
Visión General del Mercado
| Período de Estudio | 2019 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 9.59 Mil millones de dólares |
| Tamaño del Mercado (2031) | 14.27 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 8.27 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
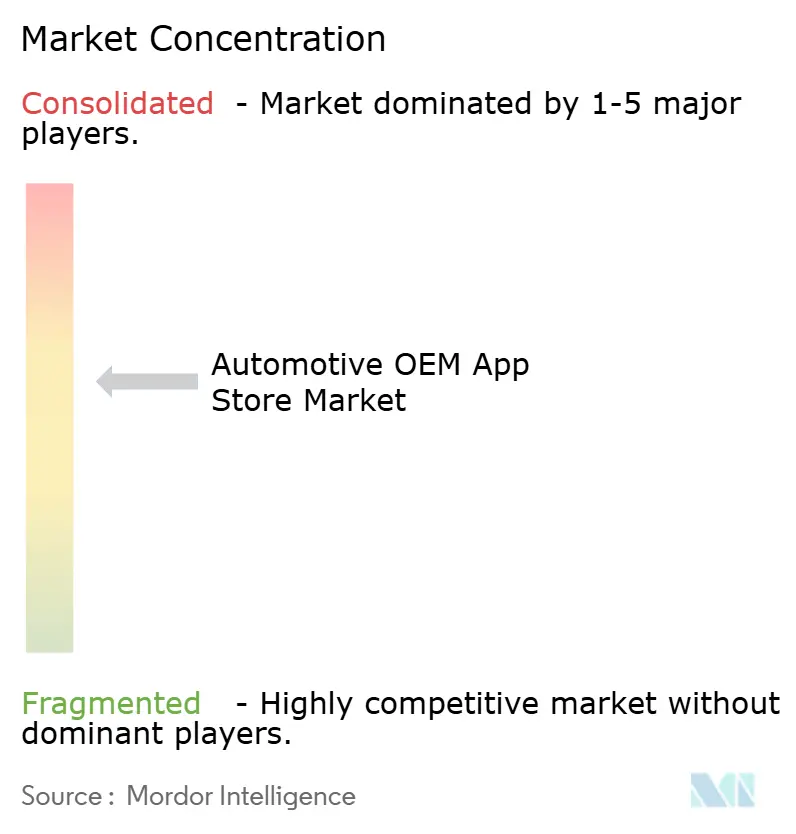
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Tiendas de Aplicaciones OEM Automotrices por Mordor Intelligence
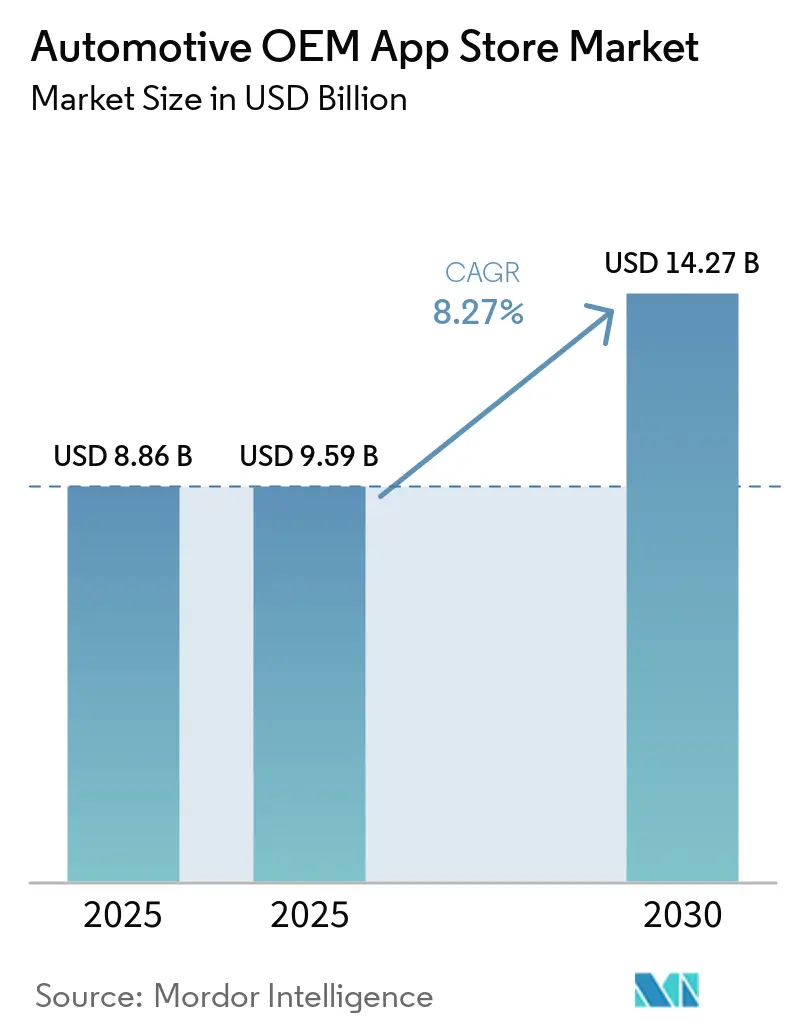
El Mercado de Tiendas de Aplicaciones OEM Automotrices fue valorado en 8,86 mil millones de USD en 2025 y se proyecta que crezca de 9,59 mil millones de USD en 2026 a 14,27 mil millones de USD en 2031, a una CAGR del 8,27% durante el período de pronóstico 2026–2031. La intensificación de la competencia para ofrecer vehículos definidos por software, el aumento en la adopción de suscripciones y las inminentes disposiciones sobre acceso a datos están acelerando los ingresos de las plataformas. La ventana de aplicación de la Ley de Datos de la UE en septiembre de 2026 está desmantelando los monopolios de datos y obligando a los fabricantes de automóviles a abrir los datos de vehículos en tiempo real a desarrolladores externos, desplazando la rivalidad hacia la calidad de la curación y los términos de reparto de ingresos. Las aplicaciones de navegación siguen siendo el ancla de los ingresos, pero el apetito de la Generación Z por pagos sin fricciones dentro del vehículo está impulsando a las aplicaciones de Pago y Compra hacia un crecimiento desproporcionado. Al mismo tiempo, los desarrolladores externos dominan el volumen de código, incluso cuando BMW, Mercedes-Benz y Toyota amplían sus tiendas propietarias para controlar los márgenes.
Conclusiones Clave del Informe
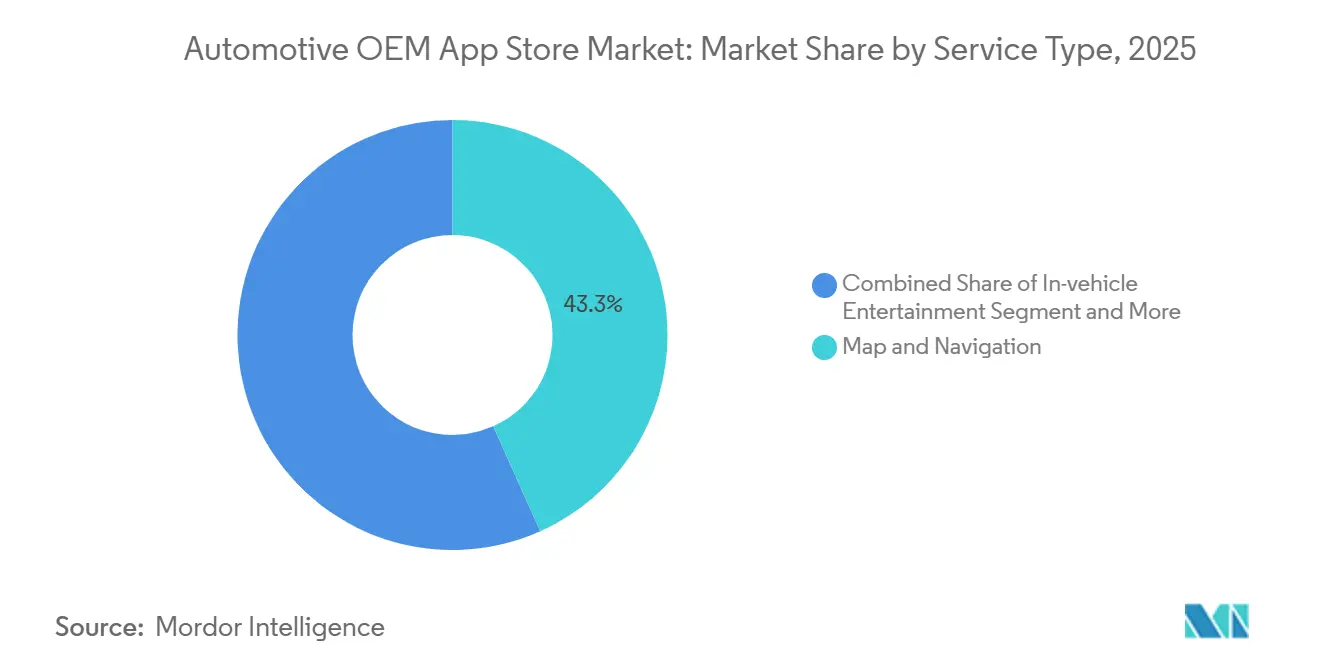
- Por tipo de servicio, Mapas y Navegación aseguró el 43,27% de la participación del Mercado de Tiendas de Aplicaciones OEM Automotrices en 2025, mientras que Pago y Compra se proyecta que se expanda a una CAGR del 8,29% hasta 2031.
- Por tipo de desarrollo, el desarrollo de terceros/externalizado comandó una participación del 68,65% del Mercado de Tiendas de Aplicaciones OEM Automotrices en 2025, mientras que el desarrollo interno es el de mayor crecimiento con una CAGR del 8,31% hasta 2031.
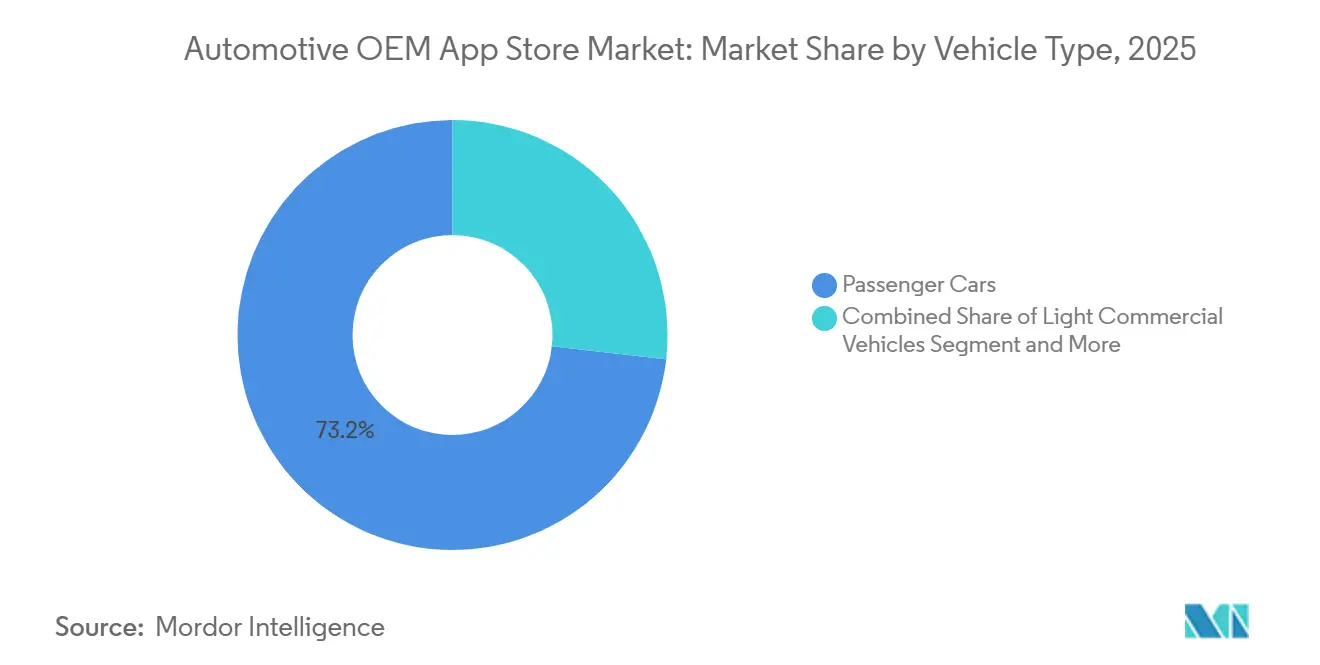
- Por tipo de vehículo, los automóviles de pasajeros representaron el 73,23% del tamaño del Mercado de Tiendas de Aplicaciones OEM Automotrices en 2025, y los vehículos comerciales ligeros están preparados para registrar la CAGR más alta del 8,34% entre 2026 y 2031.
- Por sistema operativo, Android mantuvo el 76,36% de la participación del Mercado de Tiendas de Aplicaciones OEM Automotrices en 2025; se prevé que las implementaciones de iOS escalen a una CAGR del 8,38% en el mismo horizonte.
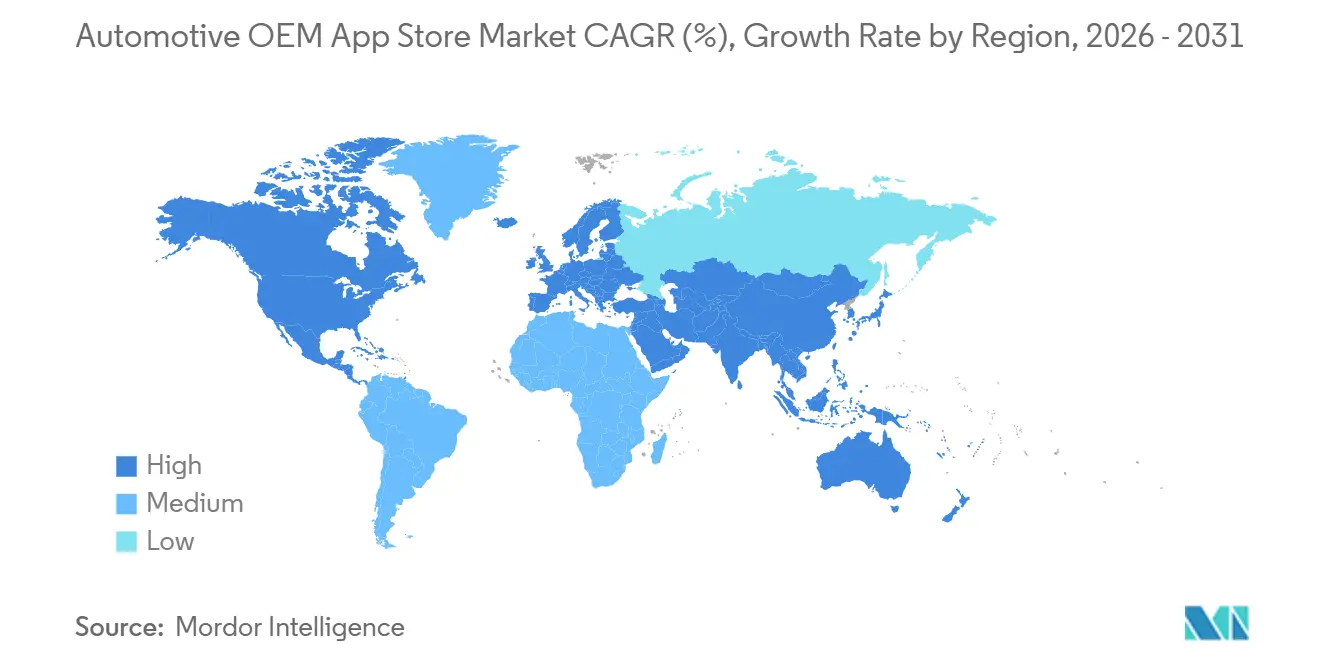
- Por geografía, América del Norte lideró con el 38,54% de la participación del Mercado de Tiendas de Aplicaciones OEM Automotrices en 2025, aunque Asia-Pacífico está en camino de registrar la CAGR más sólida del 8,41% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Transición de los OEM hacia Vehículos Definidos por Software e Ingresos Recurrentes | +2.1% | América del Norte y la UE como núcleo, con expansión hacia Asia-Pacífico | Largo plazo (≥ 4 años) |
| Auge en la Penetración de Vehículos Conectados | +1.8% | Global, con Asia-Pacífico y Europa liderando la adopción | Mediano plazo (2-4 años) |
| El Ecosistema Android Acelera la Disponibilidad de Aplicaciones de Terceros | +1.5% | Global, concentrado en mercados con asociaciones de Google Automotive Services | Corto plazo (≤ 2 años) |
| La Ley de Datos de la UE Abre el Acceso a los Datos dentro del Vehículo | +1.2% | Obligatorio en la UE, con efectos secundarios en el Reino Unido y mercados selectos de Asia-Pacífico | Mediano plazo (2-4 años) |
| Demanda de la Generación Z por Comercio Digital y Pagos dentro del Vehículo | +0.9% | América del Norte, Europa Occidental, Asia-Pacífico urbana | Mediano plazo (2-4 años) |
| Las API de 5G/Edge Habilitan Aplicaciones de Cabina Inmersivas | +0.7% | Núcleo en Asia-Pacífico (China, Corea del Sur), áreas metropolitanas de América del Norte | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Transición de los OEM hacia Vehículos Definidos por Software e Ingresos Recurrentes
Los fabricantes están redefiniendo las arquitecturas eléctricas, y el software se considera ahora un motor clave de rentabilidad. La plataforma Ultifi de General Motors, que permite activaciones de funciones por vía inalámbrica, es el núcleo de un importante objetivo de ingresos diferidos a corto plazo, lo que subraya el enfoque de la alta dirección en las ganancias impulsadas por aplicaciones. Mientras tanto, Mercedes-Benz ha movilizado un equipo considerable de ingenieros para desarrollar la mayor parte de su software internamente, con el objetivo de generar ingresos significativos a partir de servicios digitales en los próximos años. Al mantener el control sobre sus plataformas, estos fabricantes obtienen márgenes brutos de software considerablemente más altos en comparación con los márgenes mínimos que observan los proveedores tradicionales de Nivel 1. Sin embargo, este cambio ha intensificado las tensiones con los proveedores, quienes ahora presionan por acuerdos de reparto de ingresos renegociados.
Auge en la Penetración de Vehículos Conectados
Los vehículos conectados ahora se comercializan con módems siempre activos como estándar, creando la infraestructura de base para la expansión del Mercado de Tiendas de Aplicaciones OEM Automotrices. El giro estratégico, sin embargo, proviene del requisito de la Ley de Datos de la UE de exponer flujos de sensores en tiempo real a cualquier desarrollador autorizado, obligando a las marcas a competir en experiencia de usuario en lugar de acaparamiento de datos [1]. Volkswagen Group lanzó su Tienda de Aplicaciones en múltiples modelos Audi en 2023 y ya está gestionando más de 70 aplicaciones globales para adelantarse al plazo de cumplimiento[2]. La incorporación más rápida de aplicaciones de terceros se convierte, por tanto, en una métrica decisiva a medida que la conectividad pasa de ser una función opcional a un requisito regulatorio.
El Ecosistema Android Acelera la Disponibilidad de Aplicaciones de Terceros
Android Automotive OS se está convirtiendo en la plataforma dominante en el Mercado de Tiendas de Aplicaciones OEM Automotrices, pero las diferencias entre las implementaciones de Google Automotive Services (GAS) y las que no utilizan GAS están fragmentando la economía de los desarrolladores. Volvo, el socio principal de Google, demostró Android 15 en el EX90 antes que sus rivales, ilustrando la ventaja del pionero en la alineación estrecha con GAS. El catálogo oficial de aplicaciones crece de manera constante, respaldado por la Car App Library y las API de múltiples pantallas, que facilitan a los desarrolladores la creación y escalado de aplicaciones dentro del vehículo. Los OEM que ejecutan bifurcaciones sin GAS —BMW, VW y GM— deben relacionarse con los desarrolladores de forma individual, lo que reduce los efectos de red y duplica la carga de certificación, dificultando que estos ecosistemas mantengan el ritmo.
La Ley de Datos de la UE Abre el Acceso a los Datos a Bordo del Vehículo
El intercambio obligatorio de datos en tiempo real bajo la Ley de Datos de la UE interrumpe el modelo de jardín cerrado que antes protegía los ecosistemas de infoentretenimiento cautivos. Los intermediarios de API como Smartcar ya integran más de 40 marcas, demostrando la viabilidad de los canales de datos entre marcas asegurados con OAuth. Las presiones de cumplimiento son globales: la Aplicación Global de Geely se lanzó en 34 países en marzo de 2025, con alineación al RGPD para facilitar el despliegue en Oriente Medio, lo que señala que las normas de la UE se están convirtiendo rápidamente en estándares de referencia mundiales. En respuesta, especialistas en plataformas como FORVIA Appning ofrecen tiendas llave en mano con aplicaciones verificadas y flujos de consentimiento automatizados para ayudar a los OEM a cumplir el plazo de aplicación de 2026.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Cuellos de Botella en la Aprobación de Ciberseguridad y Privacidad | -1.1% | UE y Japón (ISO/SAE 21434, aplicación de UNECE WP.29), con efectos secundarios en América del Norte | Mediano plazo (2-4 años) |
| Fragmentación del Sistema Operativo entre Android e iOS | -0.8% | Global, aguda en mercados con alta penetración de iPhone (América del Norte, Europa Occidental, Japón) | Corto plazo (≤ 2 años) |
| Conflictos de Reparto de Ingresos entre OEM y Proveedores de Nivel 1 | -0.6% | América del Norte y la UE, donde los proveedores de Nivel 1 se están reposicionando como proveedores de software | Mediano plazo (2-4 años) |
| Límites Regulatorios sobre la Distracción del Conductor | -0.5% | Global, con la regla de mirada de 2 segundos de la NHTSA en América del Norte, la Declaración Europea de Principios y las normas MLIT de Japón | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Cuellos de Botella en la Aprobación de Ciberseguridad y Privacidad
ISO/SAE 21434 y UNECE WP.29 R155/R156 se volvieron obligatorios en 2024, exigiendo que cada aplicación nueva o actualizada se someta a un riguroso análisis de amenazas, evaluación de vulnerabilidades y simulacros de validación por vía inalámbrica. Las evaluaciones TISAX añaden puntos de prueba de seguridad de proveedores, mientras que los contratos de adquisición en los Estados Unidos citan cada vez más el Marco de Ciberseguridad del NIST, creando un piso de facto para el cumplimiento. La aplicación de catálogos previamente verificados ayuda a sortear estos obstáculos, aunque los desarrolladores independientes a menudo carecen de los recursos para auditorías multijurisdiccionales, lo que afianza el dominio de las grandes marcas y alarga los ciclos de lanzamiento.
Límites Regulatorios por Distracción del Conductor
La regla voluntaria de dos segundos de mirada de la NHTSA y principios similares de la UE y Japón limitan la complejidad de la interfaz cuando el vehículo está en movimiento. Las categorías de alto nivel de interacción —video, redes sociales y videojuegos— permanecen restringidas hasta que la autonomía de Nivel 3 o superior obtenga una certificación más amplia. La protección de aplicaciones sensibles de Android y los kits de herramientas de cumplimiento de Appning ayudan a filtrar los elementos de la interfaz de usuario, pero la aplicación fragmentada entre regiones mantiene el riesgo legal. El potencial de monetización seguirá siendo limitado hasta que los reguladores autoricen los modos manos libres más allá de los corredores piloto con geovalla.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Servicio:
La Navegación Ancla los Ingresos, los Pagos se AceleranLos servicios de mapas y navegación representaron el 43,27% del Mercado de Tiendas de Aplicaciones OEM Automotrices en 2025, lo que refleja su papel como funcionalidad de base incluida en la mayoría de las plataformas de infoentretenimiento. Los conductores esperan cada vez más el enrutamiento en tiempo real y las actualizaciones de tráfico como características estándar en lugar de complementos opcionales. HERE Technologies suministra datos a 238 millones de vehículos y ha establecido una alianza de 1,00 mil millones de USD a 10 años con AWS, lo que ilustra cómo las actualizaciones de mapas en vivo respaldan estructuras de tarifas recurrentes y proporcionan a los OEM una fuente de ingresos confiable a lo largo del tiempo.
Las aplicaciones de Pago y Compra son la categoría de mayor crecimiento, avanzando a una CAGR del 8,29% hasta 2031, a medida que los OEM integran flujos de pago y se orientan hacia modelos de ingresos por comisiones de transacción. Esto refleja un reconocimiento más amplio de que los vehículos se están convirtiendo en espacios habilitados para el comercio, no solo en herramientas de transporte. Las categorías de Entretenimiento, Noticias y Productividad complementan estas carteras, pero siguen estando limitadas por las regulaciones de distracción hasta que la conducción autónoma manos libres esté más ampliamente disponible y los reguladores se sientan más cómodos con la interacción dentro del habitáculo.


Por Tipo de Desarrollo:
La Externalización Domina, el Desarrollo Interno Gana ImpulsoLa externalización a terceros representó el 68,65% del Mercado de Tiendas de Aplicaciones OEM Automotrices en 2025, impulsada por las eficiencias de plataformas llave en mano como FORVIA Appning, Harman Ignite y Visteon. FORVIA Appning por sí sola da soporte a más de 23 marcas, lo que demuestra la escala de plataforma que los OEM más pequeños utilizan para expandir rápidamente sus catálogos de aplicaciones. Para muchos OEM, en particular aquellos con recursos de software limitados, estas plataformas ofrecen un camino práctico al mercado sin la carga de construir infraestructura propietaria desde cero.
El desarrollo interno crece a una CAGR del 8,31%, ya que el iDrive 9 de BMW, el MB.OS de Mercedes-Benz y el Arene de Toyota persiguen un mayor control de datos y márgenes de software del 30-50%. Estos OEM están apostando a largo plazo por el software como negocio central, no solo como una característica. El Mercado de Tiendas de Aplicaciones OEM Automotrices está evolucionando, por tanto, en dos vías: la externalización a terceros para velocidad y amplitud, y el desarrollo interno para diferenciación. La forma en que los OEM equilibren estos dos enfoques probablemente definirá su posicionamiento competitivo durante la próxima década.
Por Tipo de Vehículo:
Los Automóviles de Pasajeros Lideran, las Flotas se DigitalizanLos automóviles de pasajeros representaron el 73,23% del tamaño del mercado de tiendas de aplicaciones OEM automotrices en 2025, respaldados por compradores del segmento premium que pagan 9,99 USD al mes por BMW Digital Premium y paquetes similares. Los conductores esperan cada vez más que sus vehículos ofrezcan la misma comodidad digital que sus teléfonos inteligentes, convirtiendo los ecosistemas de aplicaciones dentro del vehículo en una extensión natural de la vida cotidiana. El plan de Volkswagen Group de conectar 40 millones de automóviles para 2030 destaca por qué los ecosistemas de automóviles de pasajeros continúan dominando la adopción del mercado, con los fabricantes de automóviles compitiendo por retener la lealtad del cliente a través de experiencias impulsadas por software.
Se proyecta que los vehículos comerciales ligeros crezcan a una CAGR del 8,34% hasta 2031, a medida que los gestores de flotas adoptan aplicaciones de optimización de rutas y cumplimiento normativo, y los camiones medianos y pesados integran servicios impulsados por tacógrafos inteligentes. Para las empresas que gestionan grandes flotas, cada ganancia en eficiencia se traduce directamente en una reducción de los costos operativos, convirtiendo estas aplicaciones en una inversión práctica en lugar de un lujo. Estos casos de uso de grado profesional están expandiendo el mercado de tiendas de aplicaciones OEM automotrices más allá del entretenimiento del consumidor hacia análisis de ahorro de costos, lo que refleja un cambio más amplio en cómo las empresas ven la tecnología de vehículos conectados.
Por Tipo de Sistema Operativo:
Android Domina, iOS EscalaAndroid representó el 76,36% del Mercado de Tiendas de Aplicaciones OEM Automotrices en 2025, respaldado por las alianzas de Google Automotive Services (GAS) con Volvo, Renault y Polestar, así como por las bifurcaciones de AOSP implementadas por BMW, Volkswagen y GM. Estas asociaciones reflejan un cambio más amplio de la industria hacia plataformas de software dentro del vehículo estandarizadas y escalables. El acceso anticipado de Volvo a Android 15 demuestra la ventaja en tiempo de comercialización de la colaboración de pila completa con Google, dando a los OEM una ventaja significativa en la entrega de funciones actualizadas a los consumidores antes que los competidores.
Se espera que el CarPlay de próxima generación de Apple impulse las implementaciones de iOS a una CAGR del 8,38%, incluso cuando GM y Stellantis discontinúan el soporte de duplicación de teléfono. El contraste entre los OEM que adoptan una integración más profunda con Apple y los que se retiran por completo refleja una incertidumbre genuina sobre qué estrategia de plataforma resonará con los conductores. Esta dinámica mantiene el Mercado de Tiendas de Aplicaciones OEM Automotrices fragmentado entre los segmentos GAS, no GAS y CarPlay, cada uno de los cuales requiere un esfuerzo de desarrollo dedicado e inversión técnica diferenciada.
Análisis Geográfico
Mercado de Tiendas de Aplicaciones OEM Automotrices de América del Norte
América del Norte retuvo el 38,54% de los ingresos del mercado de Tiendas de Aplicaciones OEM Automotrices en 2025, impulsado por OnStar de GM, Ford SYNC y el modelo verticalmente integrado de Tesla. Sin embargo, la estricta regla de los 2 segundos de visualización de la región limita el contenido de alta interacción, moderando el potencial de crecimiento en comparación con mercados menos regulados. Stellantis ya integra AppMarket en aproximadamente 2 millones de vehículos, lo que demuestra que las marcas tradicionales aún pueden escalar software en un panorama maduro.
Mercado de Tiendas de Aplicaciones OEM Automotrices de Europa
Las perspectivas de Europa están determinadas por la Ley de Datos de la UE, vigente desde septiembre de 2026, que obliga a los desarrolladores externos a acceder a datos en tiempo real. La Tienda de Aplicaciones de Volkswagen ya alberga más de 70 aplicaciones y tiene como objetivo 40 millones de vehículos conectados para 2030. La expansión del iDrive 9 de BMW y el catálogo de Appning de FORVIA, alineado con el RGPD y verificado en materia de seguridad, impulsan aún más la incorporación de desarrolladores, apoyando un crecimiento sostenido en el mercado de Tiendas de Aplicaciones OEM Automotrices.
Mercado de Tiendas de Aplicaciones OEM Automotrices de Asia-Pacífico, EMEA y América del Sur
Asia-Pacífico está en camino de registrar la CAGR más rápida del 8,41% hasta 2031, impulsada por los fabricantes de equipos originales (OEM) chinos que exportan automóviles centrados en software y las normativas de vehículos conectados de India. DiLink de BYD, la aplicación transfronteriza de Geely y Arene de Toyota muestran la innovación regional que combina 5G, C-V2X y la convergencia con el hogar inteligente. La decisión de SAIC en julio de 2025 de implementar Appning en las exportaciones de MG e IM subraya cómo las marcas chinas aprovechan las tiendas de marca blanca para ampliar su presencia en Europa, América del Sur y MEA, expandiendo así la huella global del mercado de Tiendas de Aplicaciones OEM Automotrices.

Panorama Competitivo
El mercado de tiendas de aplicaciones OEM automotrices está moderadamente fragmentado, con tres niveles competitivos. En primer lugar, los OEM verticalmente integrados como Tesla, BYD y GM capturan el valor del software de extremo a extremo al controlar tanto la plataforma como la capa de contenido. En segundo lugar, los proveedores de Nivel 1, incluidos FORVIA Appning, Harman Ignite y Visteon, ofrecen mercados de marca blanca que las marcas más pequeñas utilizan para lograr un tiempo de comercialización más rápido. En tercer lugar, los proveedores de nube a hiperescala como AWS y Google suministran servicios de back-end y herramientas para desarrolladores que respaldan el crecimiento del catálogo, convirtiéndolos en habilitadores silenciosos pero importantes en todo el ecosistema.
Los movimientos estratégicos continúan remodelando el posicionamiento en el mercado. FORVIA completó la adquisición del 100% de Faurecia Aptoide Automotive en abril de 2024, rebautizándola como Appning y apuntando a una participación del 35% del mercado global del segmento de tiendas de aplicaciones automotrices para 2030[3]. El acuerdo de Harman con CARIAD de Volkswagen respalda la Tienda de Aplicaciones del Grupo VW. Establece a Ignite como una referencia insignia, mientras que BMW seleccionó a AWS para su pila de conducción automatizada Neue Klasse, integrando inteligencia artificial en la nube en los futuros servicios de aplicaciones. Estos movimientos reflejan la rapidez con que se están formando alianzas en toda la cadena de valor.
Las oportunidades desatendidas permanecen en la telemetría de flotas comerciales, la orquestación de carga de vehículos eléctricos y el IoT de vehículo a hogar, áreas donde ningún actor único ha establecido una posición dominante. Los participantes más pequeños, como Legible, que se asoció con Twine4Car de ACCESS Europe en diciembre de 2024 para transmitir audiolibros, demuestran que las ofertas de contenido enfocadas aún pueden asegurar espacio en las estanterías de los OEM a pesar de la creciente consolidación de plataformas. Para los actores ágiles, estos nichos representan puntos de entrada realistas en un mercado que los grandes incumbentes aún no han abordado completamente.
Líderes de la Industria de Tiendas de Aplicaciones OEM Automotrices
-
Faurecia Aptoide Automotive
-
Google LLC
-
Harman International
-
Visteon Corporation
-
Apple Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Tiendas de Aplicaciones OEM Automotrices
- Harman International
- Tesla Inc.
- General Motors
- Ford Motor Company
- CognitiveClouds (Mahalo Digital)
- Cariad SE
- BMW Group
- Toyota Connected Corp.
- Amazon Web Services
- Mercedes-Benz Group
- Google LLC
- Apple Inc.
- Stellantis N.V.
- Appning (FORVIA)
- Visteon Corp.
- Continental AG
- Robert Bosch GmbH
- HERE Technologies
- TomTom International
- Mapbox Inc.
- Faurecia Aptoide Automotive

Recent Industry Developments in Mercado de Tiendas de Aplicaciones OEM Automotrices
- Agosto de 2026: Crunchyroll incorporó la transmisión de anime a los vehículos conectados a través de Appning de Forvia, lanzándose inicialmente con BMW y Mini antes de expandirse a más de 40 marcas automotrices.
- Julio de 2026: P3 Digital Services GmbH y Micware Co., Ltd. se asociaron para integrar la navegación LeerosNavi en SPARQ OS, una plataforma IVI basada en AAOS.
- Junio de 2026: American Honda Motor Co. lanzó la aplicación "Honda Trail Experience" para los clientes de TrailSport. Disponible de forma gratuita en la App Store de Apple para las versiones TrailSport del Honda Passport, Pilot y CR-V, la aplicación proporciona datos del vehículo en tiempo real y personalizables para mejorar la confianza y la seguridad del conductor en terrenos todoterreno, según el comunicado de la empresa.


Alcance del Informe Global del Mercado de Tiendas de Aplicaciones OEM Automotrices
El Mercado de Tiendas de Aplicaciones OEM Automotrices está segmentado por tipo de tienda, aplicación, tipo de vehículo, conectividad y región. Por Tipo de Tienda, el mercado se segmenta en Tiendas de Aplicaciones OEM Propietarias y Tiendas Colaboradas con Terceros. Por Aplicación, el mercado se segmenta en Navegación y Mapas; Infoentretenimiento y Entretenimiento; Diagnóstico y Mantenimiento de Vehículos; Productividad y Utilidades; e Integración de Hogar Inteligente e IoT. Por Tipo de Vehículo, el mercado se segmenta en Automóviles de Pasajeros, Vehículos Comerciales Ligeros y Vehículos Comerciales Pesados. Por Conectividad, el mercado se segmenta en Sistemas Embebidos y Aplicaciones de Teléfono Inteligente Vinculadas/Integradas. Por Región, el mercado se segmenta en América del Norte (Estados Unidos, Canadá y Resto de América del Norte), América del Sur (Brasil, Argentina y Resto de América del Sur), Europa (Reino Unido, Alemania, Francia, España, Italia, Rusia y Resto de Europa), Asia-Pacífico (India, China, Japón, Corea del Sur y Resto de Asia-Pacífico), y Oriente Medio y África (Emiratos Árabes Unidos, Arabia Saudita, Turquía, Egipto, Sudáfrica y Resto de Oriente Medio y África).
Las Previsiones del Mercado se Proporcionan en Términos de Valor (USD).
| Mapas y Navegación |
| Entretenimiento a Bordo del Vehículo (podcast, música, audio) |
| Noticias y Revistas |
| Pago y Compra |
| Negocios y Productividad |
| Otros Tipos de Servicio (juegos, localizador de concesionarios, etc.) |
| Interno |
| De Terceros y Externalizado |
| Automóviles de Pasajeros |
| Vehículos Comerciales Ligeros |
| Vehículos Comerciales Medianos y Pesados |
| Android |
| iOS |
| América del Norte | Estados Unidos |
| Canadá | |
| Resto de América del Norte | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| España | |
| Italia | |
| Países Bajos | |
| Rusia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| ASEAN | |
| Australia | |
| Nueva Zelanda | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | Emiratos Árabes Unidos |
| Arabia Saudita | |
| Turquía | |
| Sudáfrica | |
| Nigeria | |
| Resto de Oriente Medio y África |
| Por Tipo de Servicio | Mapas y Navegación | |
| Entretenimiento a Bordo del Vehículo (podcast, música, audio) | ||
| Noticias y Revistas | ||
| Pago y Compra | ||
| Negocios y Productividad | ||
| Otros Tipos de Servicio (juegos, localizador de concesionarios, etc.) | ||
| Por Tipo de Desarrollo | Interno | |
| De Terceros y Externalizado | ||
| Por Tipo de Vehículo | Automóviles de Pasajeros | |
| Vehículos Comerciales Ligeros | ||
| Vehículos Comerciales Medianos y Pesados | ||
| Por Tipo de Sistema Operativo | Android | |
| iOS | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| Resto de América del Norte | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| España | ||
| Italia | ||
| Países Bajos | ||
| Rusia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Corea del Sur | ||
| ASEAN | ||
| Australia | ||
| Nueva Zelanda | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Emiratos Árabes Unidos | |
| Arabia Saudita | ||
| Turquía | ||
| Sudáfrica | ||
| Nigeria | ||
| Resto de Oriente Medio y África | ||


Preguntas Clave Respondidas en el Informe
¿Cuáles son el valor de mercado actual y la tasa de crecimiento del Mercado de Tiendas de Aplicaciones OEM Automotrices?
El tamaño del Mercado de Tiendas de Aplicaciones OEM Automotrices fue valorado en 8,86 mil millones de USD en 2025 y se proyecta que se expanda de 9,59 mil millones de USD en 2026 a 14,27 mil millones de USD en 2031, registrando una CAGR del 8,27% entre 2026 y 2031.
¿Por qué muchos fabricantes de automóviles prefieren Android Automotive OS sobre otras plataformas?
La Car App Library de Android, el soporte de múltiples pantallas y la integración de Google Automotive Services acortan el tiempo de comercialización para los desarrolladores, ayudando a los OEM a expandir sus catálogos rápidamente.
¿Qué riesgos ralentizan el despliegue de nuevas aplicaciones para el habitáculo?
La certificación de ciberseguridad bajo ISO/SAE 21434 y los límites de distracción del conductor, como la regla de 2 segundos de mirada de la NHTSA, frecuentemente extienden los plazos de aprobación.
¿Qué región se espera que registre la tasa de crecimiento más alta para 2031?
Se prevé que Asia-Pacífico registre una CAGR del 8,41% a medida que los fabricantes chinos y japoneses escalan ecosistemas propietarios e India aplica mandatos de vehículos conectados.
¿Cómo se están posicionando los proveedores de Nivel 1 en este espacio?
Empresas como FORVIA Appning y Harman Ignite proporcionan mercados de marca blanca que permiten a las marcas más pequeñas ingresar al Mercado de Tiendas de Aplicaciones OEM Automotrices sin construir plataformas internas completas.
¿Cómo se están posicionando los proveedores de Nivel 1 en este espacio?
Empresas como FORVIA Appning y Harman Ignite proporcionan mercados de marca blanca que permiten a las marcas más pequeñas entrar al mercado de Tiendas de Aplicaciones OEM Automotrices sin construir pilas internas completas.


 Sus datos están seguros y nunca se venden ni se comparten.

