
Tamaño y Participación del Mercado de Materiales y Servicios de Impresión 3D
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 4.17 Mil millones de dólares |
| Tamaño del Mercado (2031) | 12.53 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 24.58 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Materiales y Servicios de Impresión 3D por Mordor Intelligence
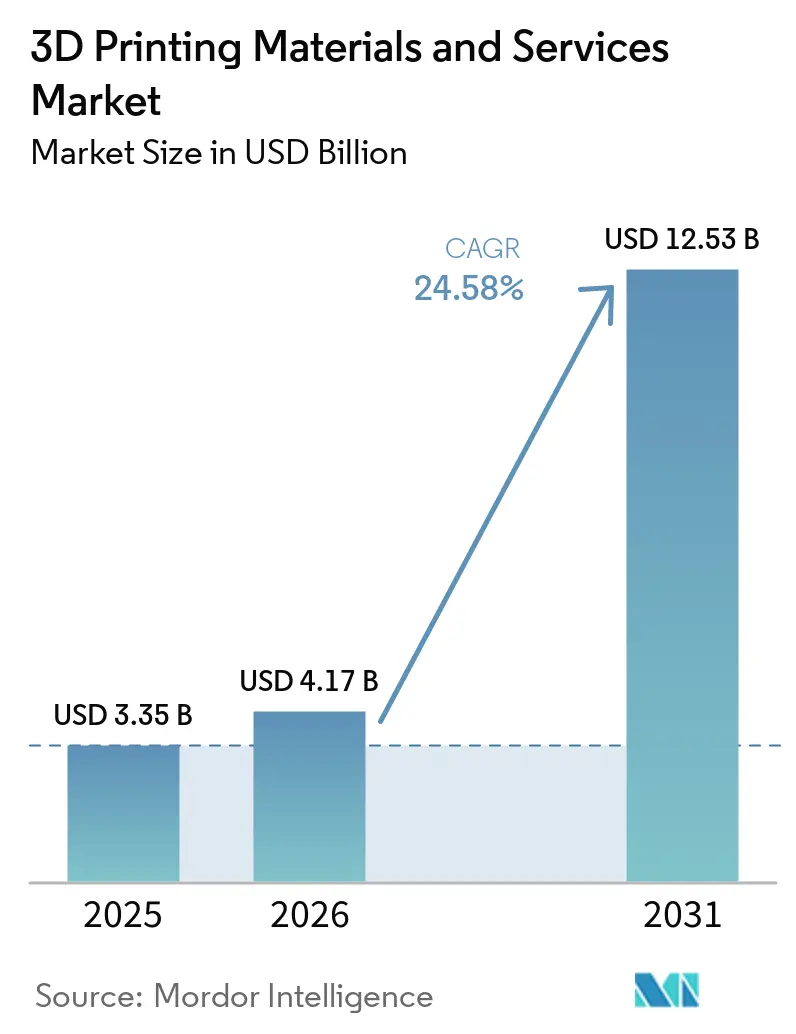
Se espera que el tamaño del mercado de materiales y servicios de impresión 3D crezca de USD 3,35 mil millones en 2025 a USD 4,17 mil millones en 2026 y se prevé que alcance USD 12,53 mil millones en 2031 a una CAGR del 24,58% durante 2026-2031.
Este crecimiento refleja el desplazamiento sostenido desde el prototipado rápido hacia usos certificados de nivel productivo en aeroespacial, salud y movilidad eléctrica. La demanda se amplifica por las suscripciones de Impresión como Servicio que permiten a las pequeñas y medianas empresas evitar grandes desembolsos de capital, así como por la aceptación regulatoria de la fabricación aditiva (AM) de metales en piezas críticas de vuelo. La extrusión híbrida, los polímeros biocompatibles y los filamentos reciclables están ampliando la paleta de materiales, mientras que las presiones de reducción de costos impulsan a los fabricantes hacia construcciones distribuidas y bajo demanda. El impulso está respaldado por el financiamiento de defensa de América del Norte, los incentivos del Pacto Verde de la UE y el empuje de fabricación digital de Asia Pacífico.
Conclusiones Clave del Informe
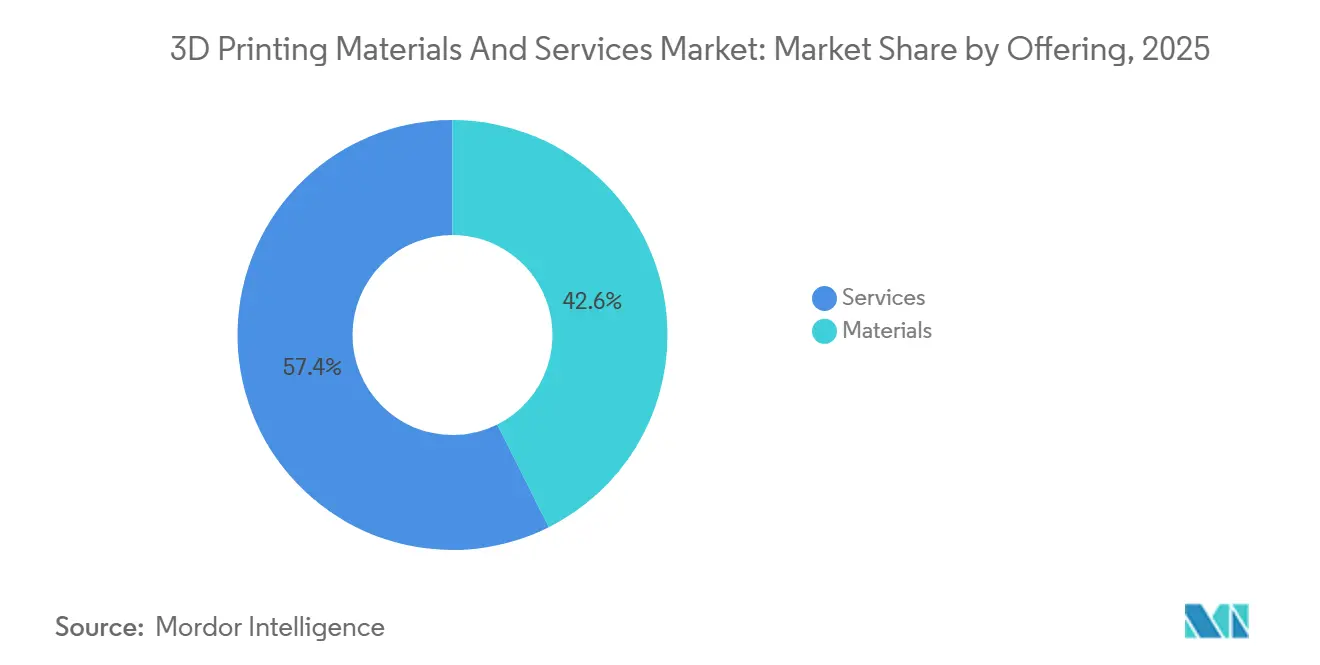
- Por oferta, los servicios capturaron el 57,40% de la cuota del mercado de materiales y servicios de impresión 3D en 2025; el segmento crece a una CAGR del 25,55% hasta 2031.
- Por tecnología, FDM/FFF lideró con una cuota de ingresos del 37,20% en 2025, mientras que MJF y Binder Jetting tienen previsto avanzar a una CAGR del 25,20% entre 2026-2031.
- Por forma de material, el filamento representó el 47,10% del tamaño del mercado de materiales y servicios de impresión 3D en 2025; los formatos en polvo están previstos para expandirse a una CAGR del 25,90% hasta 2031.
- Por aplicación, la creación de prototipos mantuvo una cuota de ingresos del 41,30% en 2025; las piezas funcionales son el uso de mayor crecimiento con una CAGR del 25,40% hasta 2031.
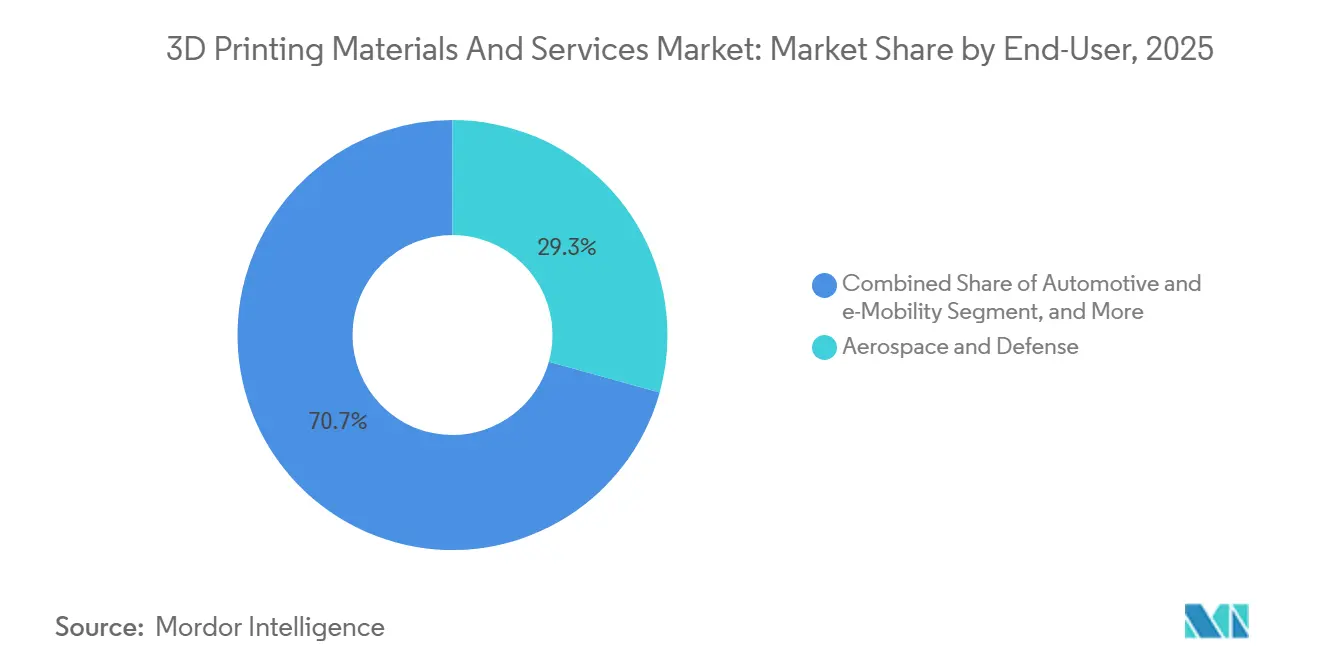
- Por usuario final, el sector aeroespacial y de defensa representó una cuota de ingresos del 29,30% en 2025; se proyecta que el sector sanitario crezca a una CAGR del 25,30% entre 2026-2031.
- Geográficamente, América del Norte lideró con el 39,20% de los ingresos en 2025, mientras que Asia Pacífico está en camino de alcanzar una CAGR del 25,45% durante 2026-2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del impacto de los impulsores*
| Impulsor | (~) % de impacto en el pronóstico de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Adopción rápida de FA de metales en aeroespacial | +7.20% | América del Norte, Europa | Mediano plazo (2-4 años) |
| Presión de reducción de costos que impulsa los servicios bajo demanda | +5.80% | América del Norte, Europa | Corto plazo (≤ 2 años) |
| Polímeros biocompatibles para atención en el punto de atención | +4.50% | Asia Pacífico, América del Norte | Mediano plazo (2-4 años) |
| Extrusión híbrida para e-movilidad ligera | +3.10% | Europa, Asia Pacífico | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Adopción rápida de FA de metales en aeroespacial
Los organismos reguladores aceptan ahora piezas de FA de metal certificadas para uso en vuelo. Materialise obtuvo la acreditación EN 9100 en 2025, lo que desbloquea el suministro de componentes estructurales de titanio y aluminio que cumplen los estándares de calidad aeroespacial. Los programas paralelos de defensa de Estados Unidos con America Makes están estandarizando las vías de calificación, y 3D Systems ya ha entregado más de 2.000 componentes de titanio o aluminio de misión crítica para misiones espaciales.[1]Estos hitos validan la FA para piezas de seguridad crítica, acelerando la contratación fuera de las fundiciones heredadas.
Presión de reducción de costos que impulsa los servicios bajo demanda
La inflación de inventarios y los costos de utillaje han llevado a los fabricantes a externalizar las fabricaciones a oficinas de servicios distribuidas. MX3D recaudó EUR 7 millones en 2025 para escalar la Fabricación Aditiva por Arco de Hilo bajo un modelo de Impresión bajo Demanda que reduce el desperdicio de materia prima hasta en un 90%. Protolabs reportó USD 83 millones en ingresos por impresión 3D en 2024, ilustrando la tracción comercial de los modelos orientados al servicio que comprimen los plazos de entrega y liberan flujo de caja.
Polímeros biocompatibles para atención en el punto de atención
Los hospitales en Asia ahora imprimen guías quirúrgicas e implantes in situ utilizando resinas validadas y mezclas de PEEK. Stratasys ofrece BoneMatrix y GelMatrix en su plataforma J850 para fabricar modelos anatómicos realistas que reducen el tiempo en quirófano. Se prevé que el segmento de atención médica se expanda un 17,5% anualmente, lo que refleja la creciente aceptación de las soluciones de FA específicas para cada paciente en ortopedia y odontología.
Extrusión híbrida para e-movilidad ligera
Combinar PA de fibra de carbono con elastómeros en una sola fabricación produce soportes y carcasas de baterías con mayores relaciones de rigidez-peso. BMW produjo 300.000 piezas impresas en 2023, incluidas pinzas un 25% más ligeras, lo que redujo los tiempos de ciclo y las emisiones de CO₂. Esta deposición de múltiples materiales favorece las aplicaciones de tren de transmisión e interiores donde la reducción de masa se traduce directamente en una mayor autonomía del vehículo.
Análisis del impacto de las restricciones*
| Restricción | (~) % de impacto en el pronóstico de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Volatilidad de los precios del polvo metálico de alta pureza | -3.20% | Global, mayor en Europa y América del Norte | Mediano plazo (2-4 años) |
| Estándares de calificación limitados para piezas críticas | -2.80% | América del Norte, Europa | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Volatilidad de los precios del polvo metálico de alta pureza
Los precios del titanio y el cobre en polvo fluctúan con la escasez de mineral y las restricciones regulatorias, incrementando los costos de lista de materiales para las fabricaciones aeroespaciales y médicas. Se espera que el mercado de FA de titanio alcance USD 1,4 mil millones para 2032, pero la inestabilidad del suministro obliga a los fabricantes de equipos originales a almacenar materia prima y reciclar chatarra para mantener los márgenes, especialmente en Europa, donde los aranceles energéticos son elevados.
Posprocesamiento de alta intensidad energética que incrementa el costo total de propiedad
La eliminación de soportes, el tratamiento térmico y el acabado superficial pueden representar un tercio del consumo energético. Los estudios señalan que la optimización de los parámetros de FFF puede reducir el consumo hasta en un 72%, pero las pequeñas empresas a menudo carecen del capital necesario para los sistemas de circuito cerrado, lo que frena una adopción más amplia de la tecnología.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de segmentos
Por oferta:
los servicios sostienen el doble liderazgoLos servicios generaron el 57,40% de los ingresos de 2025 y se están expandiendo a una CAGR del 13,55% a medida que las empresas externalizan la validación de diseño y la producción de bajo volumen. El tamaño del mercado de materiales y servicios de impresión 3D correspondiente a los servicios se situó en 1,92 mil millones de USD en 2025 y se prevé que supere los 4,12 mil millones de USD para 2031. Los paquetes de suscripción de proveedores como 3Dock reducen las barreras de entrada para los usuarios intermitentes. Los materiales, aunque de menor tamaño, impulsan la innovación en servicios a través de polvos especiales y biopolímeros de mayor margen.
El segmento de materiales crece un 25,40% anual, impulsado por los polvos para la fusión en lecho de polvo. El filamento mantuvo la mayor cuota del 47,10% en 2025. El PA 12 FR libre de halógenos de HP ilustra cómo los polímeros de ingeniería reducen los costes operativos en un 20% al tiempo que cumplen con las estrictas normas de retardancia a la llama. Los avances en filamento reciclado y pellets compuestos atraen a los clientes que buscan un menor impacto ambiental, reforzando la diferenciación basada en materiales dentro de las ofertas de servicios.


Por tecnología:
los métodos emergentes desafían a FDMFDM/FFF mantuvo una cuota de ingresos del 37,20% en 2025 gracias a su amplia base instalada y su accesible punto de precio. El segmento aún registra un crecimiento del 10,40%, pero MJF y Binder Jetting lo superan con una CAGR del 25,20%. Estas tecnologías basadas en polvo ofrecen propiedades casi isotrópicas que se adaptan a utillajes, accesorios y series de producción de volumen bajo a medio. La asociación de HP e INDO-MIM en binder jetting está escalando piezas metálicas que superan la validación aeroespacial, lo que indica su preparación para la producción en serie.
SLA, DLP y SLS mantienen su relevancia para modelos dentales de precisión y dispositivos médicos. Los sistemas EOS fabrican implantes craneales específicos para cada paciente en cuestión de días, mejorando el rendimiento hospitalario. Wire Arc AM, actualmente un nicho, está ganando tracción para grandes estructuras de titanio en los sectores energético y marítimo, como lo demuestra la expansión financiada de MX3D.
Por forma (materiales):
el polvo asciendeEl filamento dominó con una cuota del 47,10% en 2025, pero los formatos en polvo avanzan un 12,90% anual, alcanzando una cuota del 25,20% para 2031. Se proyecta que el tamaño del mercado de materiales y servicios de impresión 3D correspondiente a los polvos supere los 3,55 mil millones de USD para 2031, impulsado por álabes de turbina, implantes ortopédicos y celosías ligeras producidas mediante fusión en lecho de polvo.
La adopción de resinas se está acelerando en los nichos dental y de audiología, ayudada por formulaciones biocompatibles y esterilizables que cumplen con la norma ISO 10993. Los proveedores de sistemas de resina también están formulando materias primas de origen vegetal que responden a las directivas de la UE sobre reciclabilidad, lo que demuestra cómo los imperativos de sostenibilidad orientan la I+D de materiales.
Por aplicación:
las piezas funcionales acortan la brechaLa creación de prototipos preservó el 41,30% de los ingresos en 2025, pero las piezas funcionales impresas en polímeros y metales de grado productivo están creciendo a una CAGR del 25,40%. Se espera que la cuota del mercado de materiales y servicios de impresión 3D vinculada a las piezas funcionales alcance el 39,10% para 2031. Los intercambiadores de calor, los soportes para satélites y los implantes quirúrgicos ilustran la migración hacia la producción de uso final.
El utillaje le sigue, con moldes de inyección de enfriamiento conforme y pinzas robóticas que ahorran tiempo de entrega y peso. BMW redujo un 25% la masa de sus pinzas, disminuyendo el CO₂ por ciclo y validando el retorno de la inversión del utillaje impreso. Los alineadores dentales y los insertos ortopédicos forman otro nicho de rápido crecimiento, beneficiándose de iteraciones de diseño específicas para cada paciente de forma rápida.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por usuario final:
la atención médica gana impulsoEl sector aeroespacial y de defensa lideró con el 29,30% de los ingresos en 2025, respaldado por las inversiones de GE Aerospace y Airbus. La fabricación aditiva de metales certificada acorta el tiempo de entrega de piezas de repuesto y reduce las relaciones de compra a vuelo. Sin embargo, el sector sanitario exhibe la CAGR más rápida del 25,30% a medida que los hospitales adoptan la impresión en el punto de atención para modelos anatómicos e implantes.
Los clientes del sector automotriz y de la electromovilidad aprovechan la extrusión híbrida y MJF para soportes, carcasas y personalización de interiores. Los productos de consumo, el equipamiento industrial y la construcción representan cuotas menores, pero están escalando a medida que los minoristas prueban la personalización masiva y los constructores despliegan encofrados impresos para vertidos de hormigón complejos.
Análisis geográfico
Mercado de Materiales y Servicios de Impresión 3D en América del Norte
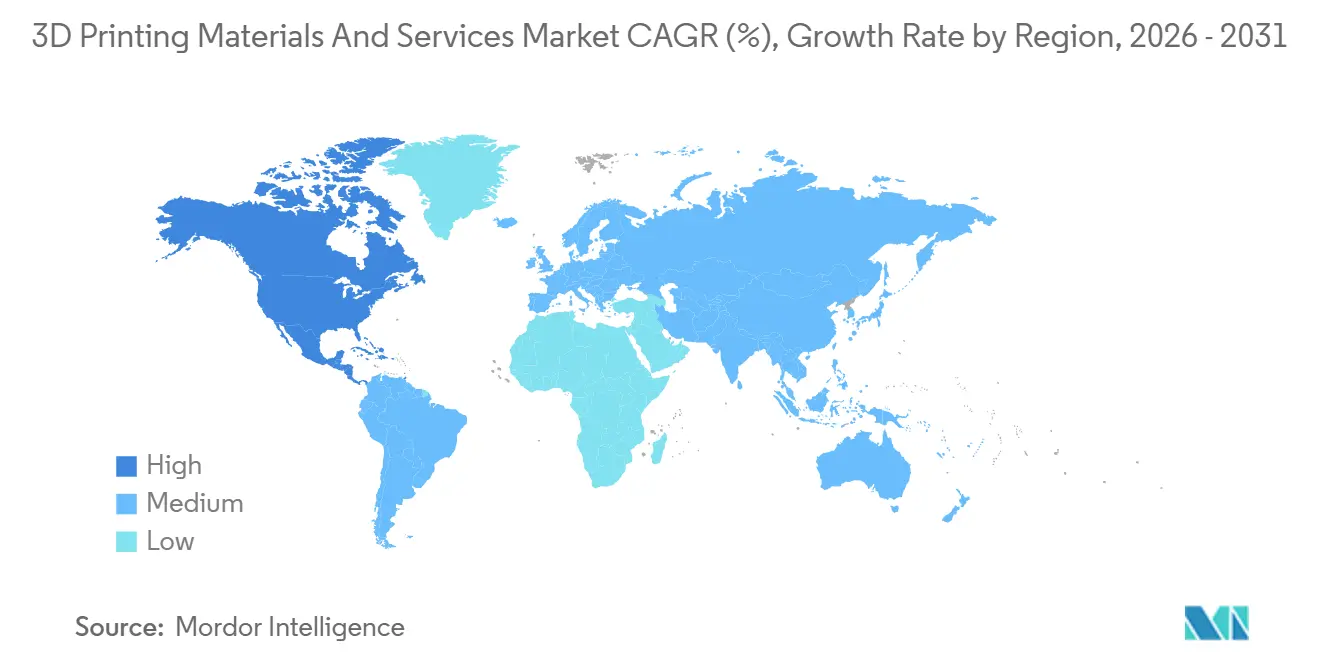
América del Norte representó el 39,20% de los ingresos de 2025. Los programas de defensa aceleran la calificación de la fabricación aditiva de metales, y la expansión de capacidad de GE Aerospace por 1 mil millones de USD fortalecerá las cadenas de suministro de fabricación aditiva nacionales. Los hospitales adoptan modelos anatómicos impresos que reducen el tiempo quirúrgico hasta en un 30%, añadiendo demanda desde el sector sanitario.
Mercado de Materiales y Servicios de Impresión 3D en Europa
Europa ocupa la segunda posición más grande, impulsada por la base instalada de Alemania y los incentivos de la UE para materiales reciclables. El proyecto de Fraunhofer que convierte residuos de polipropileno en filamento ilustra la innovación impulsada por políticas. La designación de España como país socio de Formnext 2025 subraya el renacimiento manufacturero de la región y su orientación exportadora.
Mercado de Materiales y Servicios de Impresión 3D en Asia-Pacífico, América del Sur y Oriente Medio
Asia Pacífico es la región de mayor crecimiento con una CAGR del 25,45%. China despliega la fabricación aditiva para automoción, electrónica e implantes de cadera, mientras que Japón hace hincapié en el utillaje de precisión. Las subvenciones gubernamentales, un profundo ecosistema manufacturero y el aumento del gasto sanitario sustentan la demanda. Los mercados emergentes de América del Sur y Oriente Medio utilizan la fabricación aditiva para repuestos de petróleo y gas y piezas aeroespaciales, proporcionando nodos de crecimiento adicionales, aunque menores.
Panorama regulatorio
La regulación de los materiales y servicios de impresión 3D se sustenta en marcos específicos de cada aplicación, y los dispositivos médicos y las piezas aeroespaciales están sujetos a sistemas de calidad ya establecidos en lugar de normas exclusivas para la fabricación aditiva. En el sector sanitario, la FDA de EE. UU. mantiene directrices centradas en dispositivos para dispositivos médicos impresos en 3D, mientras que autoridades como la Health Sciences Authority (HSA) de Singapur y Swissmedic ofrecen directrices específicas que cubren los controles de diseño, la validación y la trazabilidad de los dispositivos impresos en 3D. En el ámbito farmacéutico, la Agencia Europea de Medicamentos (EMA) establece que los equipos de impresión 3D utilizados para formas farmacéuticas orales sólidas deben estar calificados y validados conforme a las normas GMP de la UE (incluidos los Anexos 11 y 15), lo que refuerza los requisitos de documentación y control de procesos para la fabricación habilitada por AM.
Las normas siguen formalizando las expectativas sobre el hilo digital y la calificación en los flujos de trabajo industriales de fabricación aditiva. La norma ISO/ASTM 52959:2026 (publicada en febrero de 2026) define los requisitos para las probetas de validación por compresión de diseños de estructuras reticulares metálicas fabricadas de forma aditiva, respaldando enfoques de validación mecánica más coherentes. La norma ISO/ASTM 52951 (finalizada en junio de 2026) aborda los métodos de paquetes de datos y los conjuntos de parámetros que abarcan desde el diseño hasta la aceptación, reforzando la interoperabilidad y la auditabilidad de la producción calificada. El cumplimiento vinculado a la sostenibilidad también se endurece para las materias primas poliméricas en Europa: el Reglamento (UE) 2025/2365 (12 de noviembre de 2025) introduce requisitos en la cadena de suministro para evitar la pérdida de gránulos de plástico, y los operadores de gran tamaño (que manejan más de 1.500 toneladas) deben demostrar el cumplimiento ante un certificador antes del 17 de diciembre de 2027, lo que añade controles operativos relevantes para las cadenas de materiales poliméricos en forma de gránulos y transformados utilizados por los proveedores de AM y los talleres de servicios.
Análisis de la cadena de valor
La cadena de valor abarca la producción de materias primas (polímeros, resinas y polvos metálicos), el acondicionamiento y la calificación de materiales, los ecosistemas de hardware y software de impresión, los talleres de servicios y las celdas de producción de los OEM, y el posprocesamiento e inspección posteriores. Los proveedores de materiales y los productores de polvos dependen de la minería y la atomización previas para los metales, y de la conversión de polímeros para filamentos y gránulos, mientras que los usuarios industriales tienen cada vez más en cuenta la resiliencia y el abastecimiento local como parte de la selección de proveedores. En las estructuras de titanio de grado aeroespacial, las asociaciones de calificación muestran cómo se conectan la madurez del proceso previo y la certificación posterior, como en el Acuerdo de Cooperación e Investigación de junio de 2026 entre Norsk Titanium y Airbus para maduren la deposición de plasma rápida para piezas estructurales de titanio críticas frente a la fatiga.
En la etapa intermedia, las plataformas de impresión y el software gestionan la preparación de la construcción, el control de parámetros y la trazabilidad, y luego entregan las piezas a operaciones secundarias como la eliminación de soportes, el tratamiento térmico, el acabado superficial y la inspección. El posprocesamiento sigue siendo un cuello de botella estructural para la producción en serie, ya que consume mucha energía y mano de obra y suele estar fragmentado entre equipos y proveedores, lo que limita la integración de extremo a extremo del flujo de trabajo entre impresoras, materiales y acabado. Los acuerdos de ampliación de la cartera de materiales también influyen en la disponibilidad y las vías de calificación, como la colaboración de EOS con Constellium (julio de 2026) para incorporar aleaciones de aluminio avanzadas (incluida Aheadd CP1) a los materiales de EOS, lo que respalda una adopción industrial más amplia allí donde la disponibilidad de aleaciones, las propiedades repetibles y los parámetros validados son requisitos previos.
Panorama competitivo
Concentración del Mercado
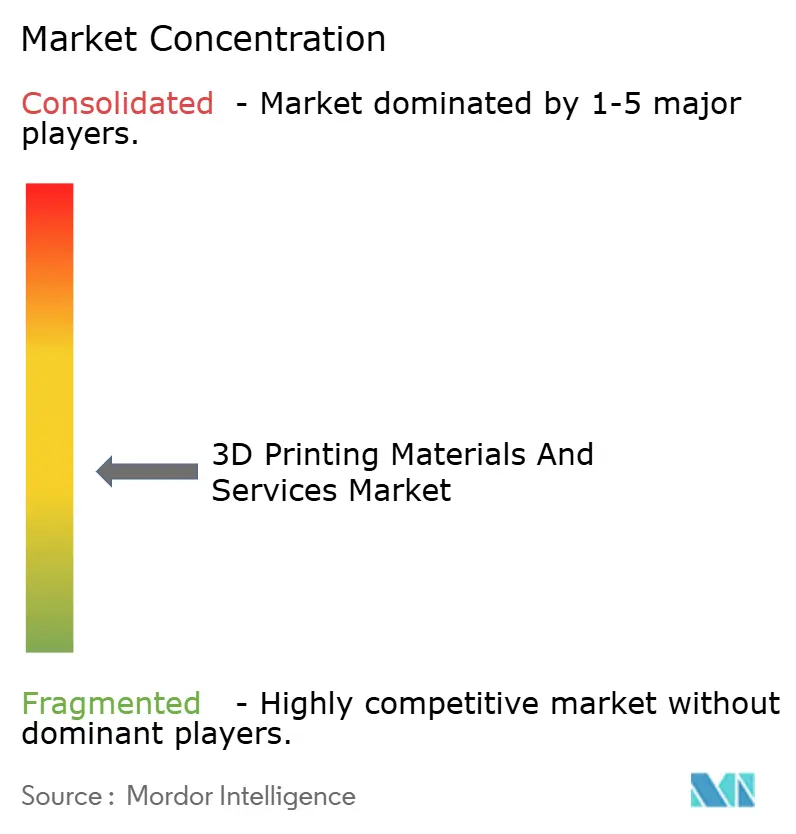
El sector sigue siendo moderadamente fragmentado. Las principales plataformas incluyen HP, Stratasys, 3D Systems, EOS y Desktop Metal, aunque la consolidación es evidente. La adquisición de Desktop Metal y Markforged por parte de Nano Dimension combina carteras de impresoras complementarias y competencias en ciencia de materiales, lo que señala un giro hacia la escala y la estandarización.
La diferenciación depende de los polvos propietarios, los polímeros reciclables y la optimización de parámetros de impresión impulsada por inteligencia artificial. El PA 12 FR de HP exhibe un 60% de reutilización del polvo y un costo total de propiedad un 20% menor, lo que refleja el doble impulso hacia el ahorro de costos y la sostenibilidad. Las oficinas de servicios invierten en simulación y posprocesamiento automatizado para reducir la mano de obra y garantizar la repetibilidad. Las empresas emergentes se centran en aplicaciones de nicho como la bioimpresión de silicona y los compuestos de fibra continua de gran formato, desafiando a los actores establecidos en agilidad y experiencia en el dominio.
Los canales de innovación integran cada vez más la monitorización basada en sensores y los algoritmos de aprendizaje automático que predicen la calidad de las piezas en tiempo real. Los proveedores que combinan hardware, materiales calificados, software y ecosistemas de servicios están mejor posicionados para capturar ingresos por suscripción en todos los sectores verticales.
Líderes de la Industria de Materiales y Servicios de Impresión 3D
-
Ultimaker BV
-
3D Systems, Inc.
-
Höganäs AB
-
Arkema SA
-
Royal DSM (Covestro)
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Materiales y Servicios de Impresión 3D Empresas cubiertas en este informe
- 3D Systems Corp.
- Stratasys Ltd.
- EOS GmbH
- General Electric (GE Additive)
- HP Inc.
- SLM Solutions Group AG
- Desktop Metal Inc.
- Materialise NV
- Arkema SA
- BASF Forward AM
- Evonik Industries AG
- Hoganas AB
- Sandvik AB
- Royal DSM (Covestro)
- Markforged Holding Corp.
- Protolabs Inc.
- Voxeljet AG
- ExOne (Desktop Metal)
- Carbon Inc.
- Ultimaker B.V.
- Carpenter Technology Corporation
- Renishaw plc
- Xometry Inc.
Lea el análisis de las empresas de materiales y servicios de impresión 3d
Oportunidades de mercado y perspectivas futuras
Una oportunidad destacada es la ampliación de la capacidad de producción y de polvos metálicos calificados a nivel nacional para programas de defensa y aeroespacial, donde la trazabilidad y la garantía de suministro influyen en la contratación. En Estados Unidos, America Makes y las iniciativas respaldadas por el Departamento de Defensa apoyan las vías de calificación y una financiación de programas más amplia, mientras que las inversiones amplían la capacidad física en todo el ecosistema. En 2026, 6K Additive comenzó a ampliar su campus de Burgettstown, Pensilvania, para aumentar la capacidad de producción de polvos (de 200 a 1.000 toneladas métricas), y Divergent Technologies anunció una nueva fábrica de 430.000 pies cuadrados en Long Beach, California, junto con su impresora 3D de metal Monolith One. En conjunto, estas medidas amplían la base industrial para la fabricación aditiva de grado de producción y la demanda de servicios relacionados.
Otro espacio en blanco es la integración de la producción de extremo a extremo, que reduce la carga de posprocesamiento y garantía de calidad para la fabricación en serie repetible, en particular para casos de uso regulados o críticos para la seguridad. El software de fábrica, el empaquetado de datos de hilo digital y la supervisión automatizada se alinean con la nueva actividad de ISO/ASTM, incluida la norma ISO/ASTM 52951 finalizada en junio de 2026, que formaliza los métodos de paquetes de datos desde el diseño hasta la aceptación y respalda flujos de trabajo listos para auditoría en redes de producción distribuidas. En el sector sanitario, la impresión en el punto de atención sigue estando limitada por los requisitos de validación y biocompatibilidad de los materiales, lo que abre espacio para proveedores que ofrecen sistemas de resina y polímero validados que se ajustan a las expectativas de los reguladores (FDA, HSA, Swissmedic) y a la norma ISO 10993, junto con modelos de servicio que ayudan a hospitales y laboratorios dentales a implementar controles de proceso coherentes sin necesidad de desarrollar experiencia interna completa.
Desarrollos recientes de la industria en Mercado de Materiales y Servicios de Impresión 3D
- Mayo de 2026: UltiMaker lanzó la impresora 3D industrial Factor 4 Plus, orientada a la fabricación continua y a casos de uso de producción para el sector de la defensa. El lanzamiento refuerza su posición en entornos de mayor ciclo de trabajo, donde la repetibilidad, el tiempo de actividad y los flujos de trabajo controlados influyen en la selección de impresoras y en las ventas de materiales asociadas.
- Abril de 2026: 3D Systems presentó AddiTrak, una plataforma de software local para supervisar flotas y controlar procesos en operaciones de fabricación aditiva. El lanzamiento respalda la implementación a escala de fábrica al mejorar la trazabilidad y el control de procesos en impresoras distribuidas, algo importante para la producción regulada y de misión crítica.
- Mayo de 2025: MX3D recaudó 7 millones de euros para ampliar la capacidad de fabricación aditiva por deposición de arco de alambre (WAAM). La financiación acelera la expansión de las capacidades de impresión bajo demanda y de piezas metálicas de gran tamaño, ampliando el mercado de servicios abordable para componentes industriales donde los residuos por sustracción y los plazos de entrega son limitaciones clave.
Mercado de Materiales y Servicios de Impresión 3D Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
Este mercado cubre los ingresos obtenidos de materiales de impresión 3D y servicios de impresión 3D utilizados para fabricar piezas mediante fabricación aditiva, en las principales industrias de usuarios finales y regiones. Incluye materiales de impresión de uso común e ingresos de servicios externalizados o internos vinculados a la actividad de impresión.
Exclusiones del alcance: No contabiliza las ventas de hardware de impresoras 3D ni las licencias de software independientes, a menos que estén incluidas dentro de un compromiso de servicio con precio.
Descripción General de la Segmentación
- Por oferta
- Materiales
- Plásticos (PLA, ABS/ASA, PETG, fotopolímeros)
- Metales (Ti-6Al-4V, Inconel, AlSi10Mg, SS 316L)
- Cerámicas (alúmina, circonia, nitruro de silicio)
- Compuestos y otros (fibra de carbono, biopolímeros)
- Servicios
- Prototipado rápido
- Utillaje y accesorios
- Fabricación de producción / puente
- Servicios de diseño e ingeniería
- Materiales
- Por tecnología
- FDM / FFF
- SLS / SLA / DLP
- MJF y deposición por aglutinante
- DMLS / EBM / L-PBF
- Otros emergentes (LCD, CLIP, WAAM)
- Por forma (materiales)
- Filamento
- Polvo
- Líquido / Resina
- Por aplicación
- Prototipado
- Piezas funcionales
- Utillaje y moldes
- Implantes dentales y ortopédicos
- Por usuario final
- Aeroespacial y defensa
- Automotriz y e-movilidad
- Atención médica y ciencias de la vida
- Maquinaria industrial
- Productos de consumo y electrónica
- Construcción y arquitectura
- Por geografía
- América del Norte
- Estados Unidos
- Canadá
- Europa
- Alemania
- Francia
- Reino Unido
- Resto de Europa
- Asia Pacífico
- China
- Japón
- Corea del Sur
- Resto de Asia Pacífico
- América del Sur
- Brasil
- Resto de América del Sur
- Oriente Medio y África
- CCG
- Sudáfrica
- Resto de Oriente Medio y África
- América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
El trabajo documental comienza por determinar qué se contabiliza como materiales y qué se contabiliza como servicios, y luego mapear eso a los grupos de ingresos reportados y las señales de uso. Para este mercado, utilizamos principalmente fuentes públicas que ayudan a anclar la demanda por actividad industrial y flujos comerciales, como las estadísticas comerciales de la Oficina del Censo de EE. UU., las tablas de manufactura y comercio de Eurostat, UN Comtrade, los indicadores macroeconómicos del Banco Mundial y las series de producción industrial de la OCDE.
También revisamos informes anuales y presentaciones para inversores de proveedores y prestadores de servicios relevantes, junto con sitios web de asociaciones, revistas revisadas por pares que cubren la adopción de la fabricación aditiva y comunicados de prensa de buena reputación sobre expansiones de capacidad o nuevas calificaciones de materiales. Cuando las divisiones de las empresas no estaban claras, utilizamos una suscripción de pago para los estados financieros de las empresas y una base de datos de patentes de pago de forma selectiva, para verificar la combinación de negocios y el enfoque de innovación. Estas fuentes de investigación documental son ilustrativas y no exhaustivas, y se utilizaron muchas otras referencias públicas para la recopilación, validación y aclaración de datos.
Entrevistas Primarias y Encuestas
El trabajo primario se utilizó para probar los supuestos de precios y volumen que las fuentes documentales no pueden explicar completamente, especialmente por tecnología y familia de materiales. Hablamos con una combinación de proveedores de materiales, oficinas de servicios, participantes del ecosistema de equipos y equipos de adquisición o ingeniería de usuarios finales en APAC, EMEA y las Américas. Esto ayudó a garantizar que el calendario de adopción y los ciclos de calificación se reflejaran en el modelo final.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 25% | Directores ejecutivos: 14% | APAC: 47% |
| Nivel medio: 61% | Líderes funcionales/de unidad: 33% | EMEA: 30% |
| Actores menores: 14% | Gerentes: 53% | Américas: 23% |
Dimensionamiento del Mercado y Pronóstico
El dimensionamiento se construyó utilizando un enfoque de arriba hacia abajo y de abajo hacia arriba, donde la actividad de fabricación aditiva por industria de uso final y región se reconstruye a partir de señales de producción manufacturera, dirección del comercio y la producción, y la penetración práctica de la impresión 3D en casos de uso de prototipado y producción. Una vez formado el grupo de demanda, se tradujo en ingresos utilizando un conjunto de supuestos de precio y combinación para las principales familias de materiales y los tipos de servicios comunes.
Para mantener los totales realistas, luego corroboramos los resultados utilizando verificaciones de abajo hacia arriba selectivas, como el muestreo de precios de venta promedio de materiales por factor de forma y aplicación, la acumulación de rangos de ingresos de oficinas de servicios donde se divulgaron, y la realización de verificaciones de canal sobre utilización y patrones de pedidos. Las variables utilizadas como entradas del modelo incluyeron la participación de los ingresos por servicios frente a los ingresos por materiales, la combinación de uso de metales frente a polímeros, la adopción de tecnología por los principales procesos (como FDM, SLS, SLA, DLP y EBM), los plazos de calificación en usos finales regulados y el crecimiento manufacturero regional que impulsa la demanda de piezas. Donde los fragmentos de abajo hacia arriba tenían brechas, esas áreas se completaron utilizando ratios de proxy conservadores validados en entrevistas, seguidos de un reequilibrio para evitar el doble conteo entre los materiales consumidos y los servicios facturados.
Los pronósticos se produjeron utilizando análisis de escenarios respaldados por el consenso de expertos sobre la velocidad de adopción, la progresión de los precios de los materiales (especialmente para polvos metálicos y polímeros de alto rendimiento) y el cambio del prototipado hacia la producción de bajo volumen. Los supuestos fueron sometidos a pruebas de estrés para que el crecimiento no dependa de un único sector de uso final o de una única tendencia tecnológica.
Validación de Datos y Ciclo de Actualización
La triangulación se realizó verificando si las tendencias implícitas de consumo e ingresos por servicios coincidían con señales independientes como la dirección de la producción industrial, el movimiento comercial de materiales relevantes y los cambios de adopción observados compartidos por los entrevistados. Cuando un resultado parecía demasiado alto o demasiado bajo para una región o tecnología, se revisaba nuevamente, se inspeccionaban los supuestos del factor impulsor y se iniciaba un seguimiento para confirmar qué había cambiado.
Antes de la aprobación final, el modelo y los resultados escritos pasan por una revisión de múltiples pasos para que cualquier variación con respecto a las señales de mercado conocidas sea explicada y resuelta. Los informes se actualizan anualmente, y se realizan actualizaciones intermedias cuando ocurren eventos materiales, como cambios bruscos de precios, cambios regulatorios que afectan la calificación o movimientos importantes de capacidad. Justo antes de la entrega, se completa un pase final para que los clientes reciban la visión más actualizada respaldada por los mismos pasos repetibles.
Tamaño del Mercado de Materiales y Servicios de Impresión 3D de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Los números de mercado publicados para este espacio pueden parecer muy distantes porque la línea entre materiales y servicios no se traza de la misma manera, y porque algunos editores amplían el alcance hacia grupos de ingresos adyacentes. El etiquetado del año también importa, ya que algunas cifras son totales del año calendario mientras que otras se alinean con un año base utilizado para el modelado.
La principal brecha proviene de si el hardware de la impresora y el software independiente se incluyen en el total. Mordor Intelligence contabiliza solo los ingresos de materiales y servicios directamente vinculados a la actividad de impresión, y luego verifica la división utilizando indicadores de combinación tecnológica y participación de servicios antes de finalizar los totales.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 4,17 mil millones de USD (2026) | |
| Editor de Investigación de la Industria A | 23,41 mil millones de USD (2025) | Utiliza una definición más amplia que incluye software y una visión más amplia del ecosistema, y también cita un año base diferente, lo que eleva el valor principal en comparación con un total exclusivo de materiales y servicios. |
| Revista Especializada del Sector B | 15,90 mil millones de USD (2024) | Representa el mercado total de impresión 3D incluyendo impresoras junto con materiales y servicios, y el encuadre del año calendario puede desplazar aún más las comparaciones frente a una visión del mercado exclusiva de componentes. |
La tabla muestra que la mayor parte de la diferencia se explica por lo que se incluye y cómo se establece el año, en lugar de un simple desacuerdo sobre la dirección del crecimiento. Al mantener el alcance limitado a materiales más servicios, y al vincular los supuestos a señales visibles como la participación de servicios, la combinación de materiales y la adopción de tecnología, la estimación resulta más fácil de replicar y auditar entre regiones.
Preguntas clave respondidas en el informe
¿Cuál es el valor actual del mercado de materiales y servicios de impresión 3D?
El mercado se sitúa en USD 4,17 mil millones en 2026 y se prevé que alcance USD 12,53 mil millones en 2031.
¿Qué segmento crece más rápido dentro del mercado?
Los servicios se expanden a una CAGR del 25,55% porque los modelos de Impresión como Servicio eliminan los elevados costes iniciales de equipamiento.
¿Por qué MJF y la deposición por aglutinante están ganando participación?
Ofrecen mayor rendimiento y propiedades casi isotrópicas, lo que favorece la producción en serie en los sectores automotriz y de bienes de consumo.
¿Cómo utilizan los proveedores de atención médica la impresión 3D?
Los hospitales utilizan polímeros biocompatibles para imprimir implantes específicos para cada paciente y modelos anatómicos que pueden reducir el tiempo en quirófano hasta en un 30%.
¿Qué frena una adopción más amplia de la fabricación aditiva entre las pequeñas empresas?
Las fluctuaciones de precios del polvo metálico de alta pureza y la alta intensidad energética del posprocesamiento incrementan el costo total de propiedad.