
Tamaño y Participación del Mercado de Materiales para Impresión 3D
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
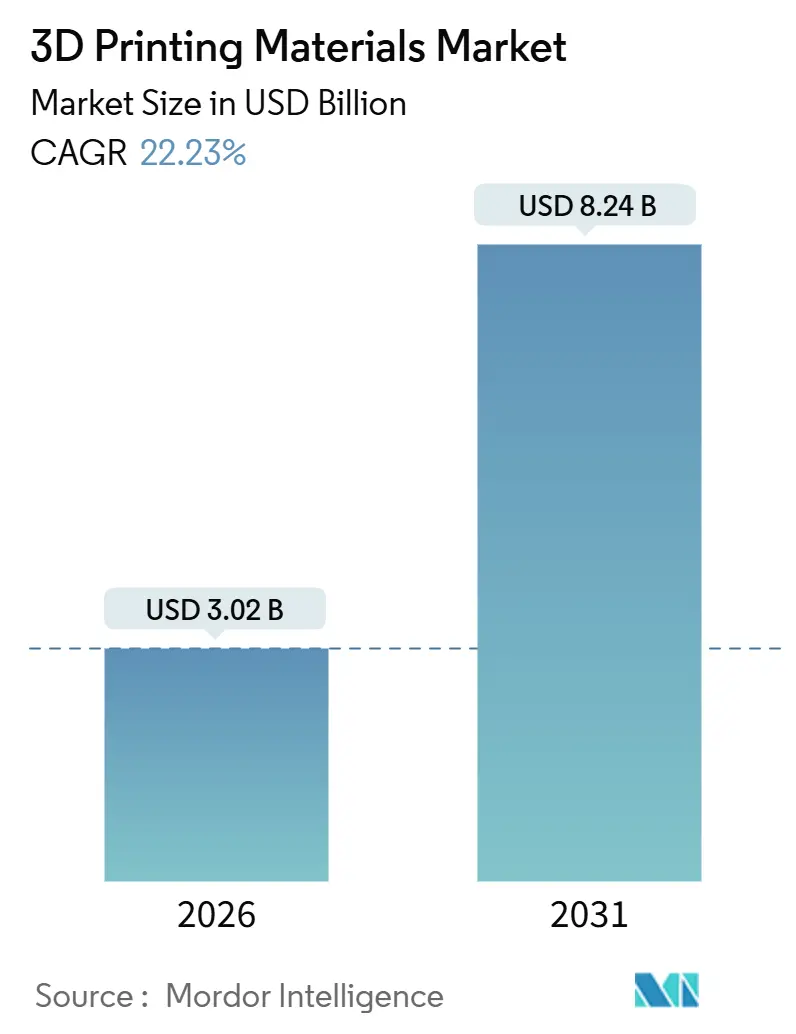
| Tamaño del Mercado (2026) | 3.02 Mil millones de dólares |
| Tamaño del Mercado (2031) | 8.24 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 22.23 % |
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | América del Norte |
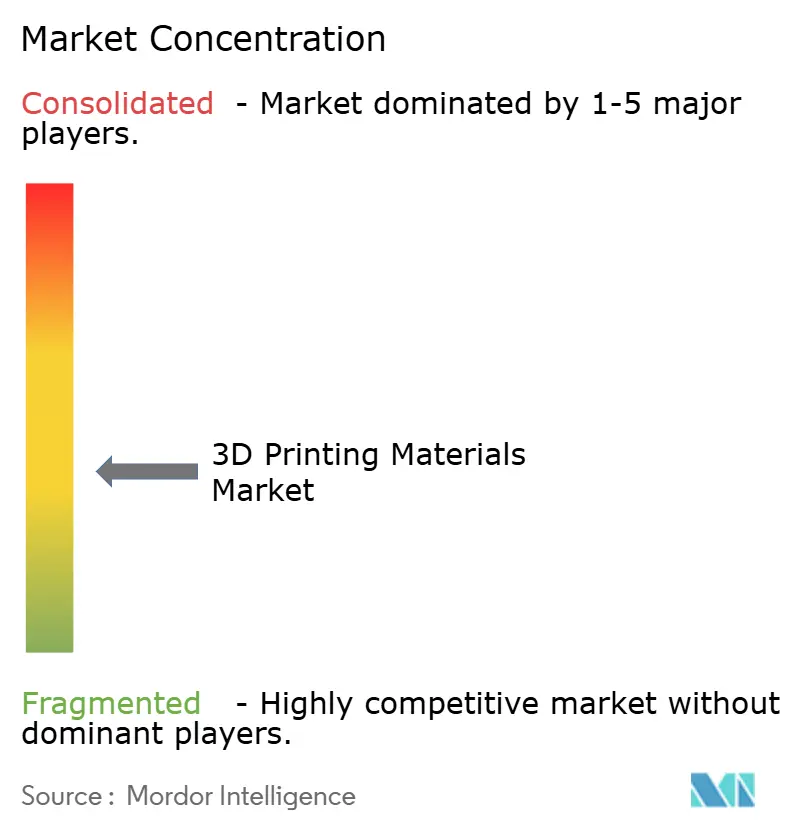
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Materiales para Impresión 3D por Mordor Intelligence
El tamaño del Mercado de Materiales para Impresión 3D se estima en USD 3,02 mil millones en 2026, y se espera que alcance USD 8,24 mil millones para 2031, a una CAGR del 22,23% durante el período de pronóstico (2026-2031). La creciente claridad regulatoria, la reducción de la economía por pieza y los diseños optimizados topológicamente están impulsando el titanio, el aluminio y los polímeros de alto rendimiento hacia entornos de fábrica a escala. Los ministerios de defensa ahora exigen inventarios de repuestos bajo demanda, los fabricantes de equipos originales (OEM) automotrices integran soportes impresos ligeros en la producción en masa, y las empresas de dispositivos médicos aprovechan las aprobaciones 510(k) de la FDA para implantes específicos para cada paciente. La competencia se centra en la integración vertical, ya que los grandes grupos químicos y los OEM de impresoras se apresuran a fidelizar a los clientes en ecosistemas cerrados y calificados, mientras que las estrictas normas de certificación y emisiones elevan la importancia de la trazabilidad por lotes y el reciclaje de polvo.
Conclusiones Clave del Informe
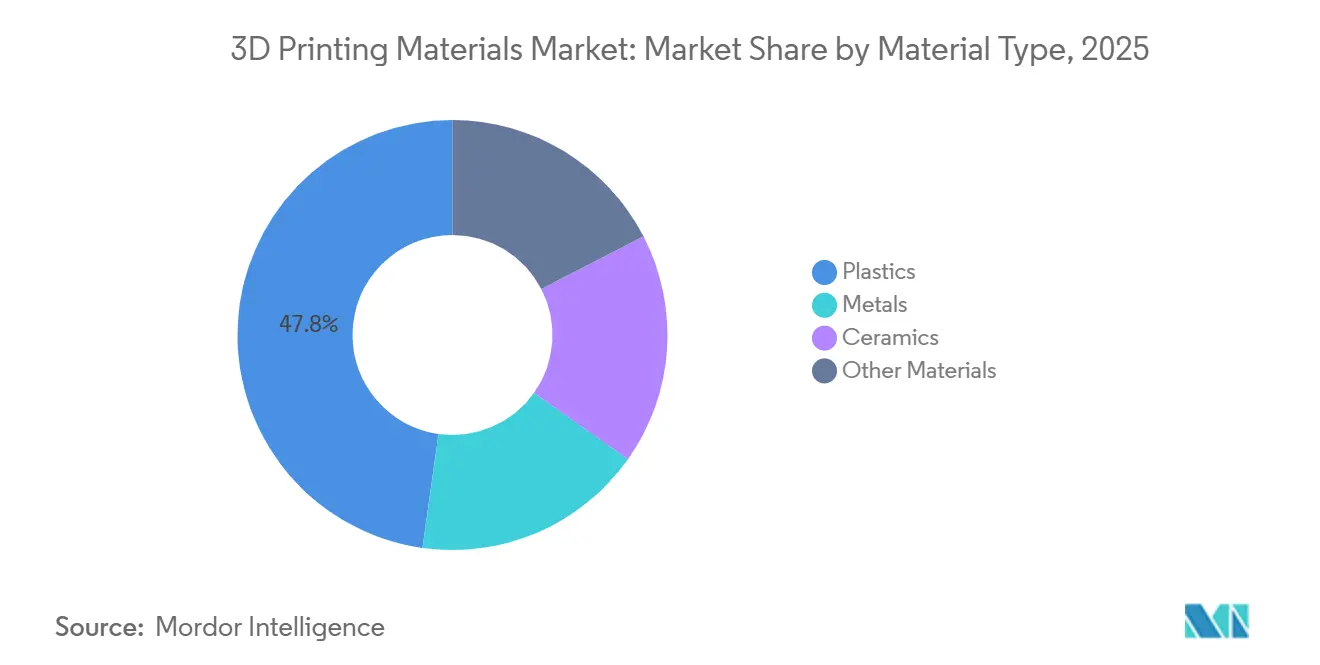
- Por tipo de material, los plásticos lideraron con el 47,78% de la participación del mercado de materiales para impresión 3D en 2025; se prevé que los metales crezcan a una CAGR del 23,34% hasta 2031.
- Por forma, el filamento representó el 69,90% del tamaño del mercado de materiales para impresión 3D en 2025 y se expande a una CAGR del 23,67% hasta 2031.
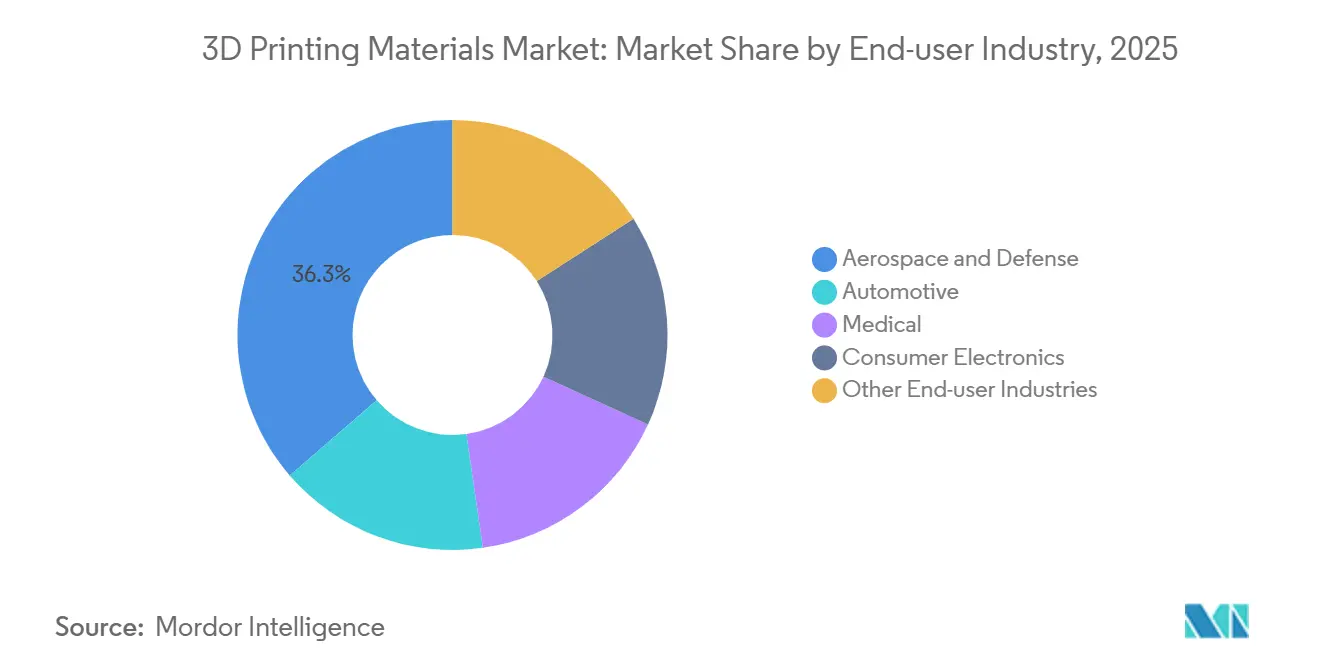
- Por industria de usuario final, el sector aeroespacial y de defensa representó el 36,33% del tamaño del mercado de materiales para impresión 3D en 2025, mientras que el sector automotriz registra la CAGR más rápida del 24,93% hasta 2031.
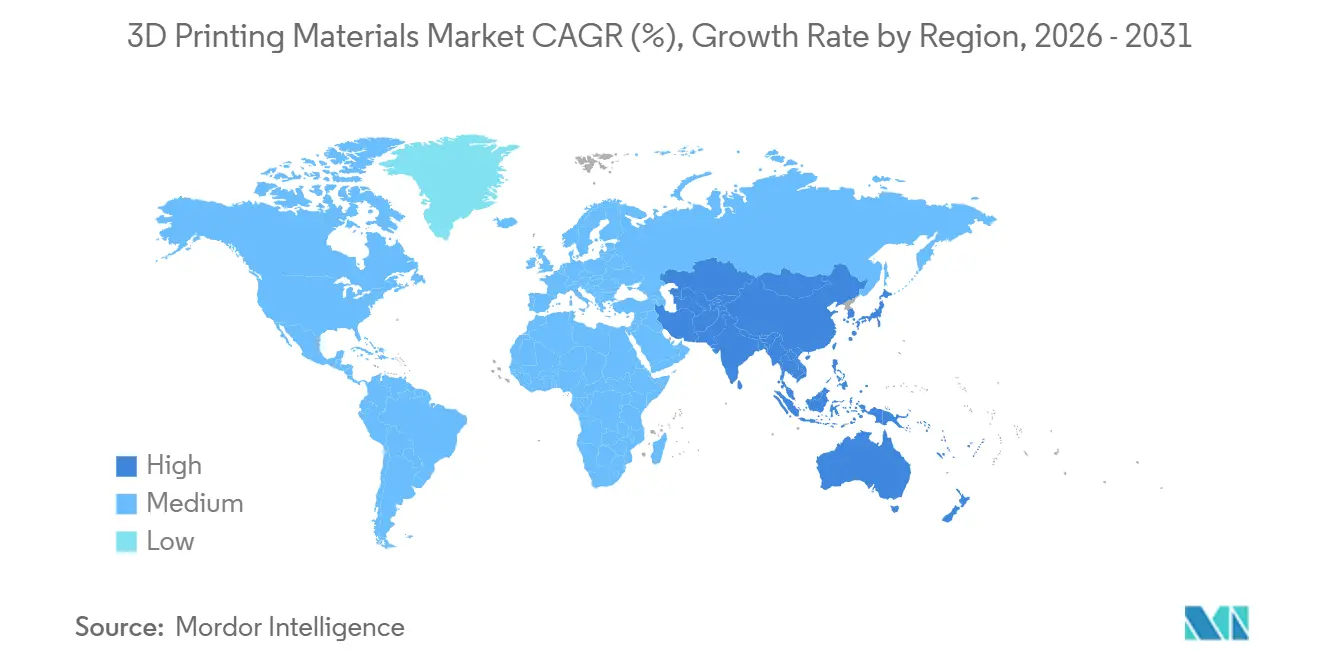
- Por geografía, América del Norte capturó el 39,52% de la participación del mercado de materiales para impresión 3D en 2025; Asia-Pacífico avanza a una CAGR del 26,78% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado Global de Materiales para Impresión 3D
Análisis del Impacto de los Impulsores*
| Impulsores | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Aumento en el uso de polvo metálico para la producción aeroespacial y médica en serie | +4.5% | América del Norte y Europa como núcleo, expansión médica en Asia-Pacífico | Mediano plazo (2-4 años) |
| Rápidos avances en polímeros de alto rendimiento | +3.8% | Global, con concentración en centros automotrices (Alemania, Japón, Estados Unidos) | Corto plazo (≤ 2 años) |
| Iniciativas de reducción de peso en el sector automotriz | +3.2% | Europa y China lideran, América del Norte sigue | Mediano plazo (2-4 años) |
| Impulso de la personalización masiva en salud y bienes de consumo | +2.9% | Salud en América del Norte y Europa, bienes de consumo en Asia-Pacífico | Largo plazo (≥ 4 años) |
| Impulso regulatorio para inventarios de repuestos bajo demanda (defensa, ferroviario) | +2.1% | Defensa en América del Norte, ferroviario en Europa, expansión hacia Oriente Medio | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Aumento en el Uso de Polvo Metálico para la Producción Aeroespacial y Médica en Serie
Los gigantes aeroespaciales están certificando ahora componentes críticos para el vuelo, como álabes de turbina y soportes, trasladando los polvos de titanio y aluminio de los laboratorios de diseño a las líneas de producción[1]. En el sector médico, los fabricantes están incrementando el uso de polvos de cobalto-cromo para implantes de cadera y rodilla. Los proveedores priorizan la consistencia por lotes y los umbrales de oxígeno por encima del precio, reforzando así su ventaja en aseguramiento de la calidad. Los soportes de titanio impresos, al ser más ligeros que sus equivalentes mecanizados, ofrecen ahorros de combustible a lo largo de su vida útil que compensan la prima en el costo del material. Mientras tanto, las normas de la ASTM F42 sobre tamaño de partícula y pureza establecen altas barreras de entrada, confinando a los nuevos participantes a aplicaciones de nicho.
Rápidos Avances en Polímeros de Alto Rendimiento
La polietercetona (PEEK) y la polietercetona-cetona (PEKK) están reemplazando a los metales en aplicaciones donde la esterilizabilidad y la resistencia a las llamas tienen prioridad sobre las consideraciones de peso. El PEKK Kepstan de Arkema puede soportar una exposición continua a altas temperaturas, lo que lo hace ideal para bandejas quirúrgicas que resisten ciclos repetidos de autoclave. Victrex incrementó sus envíos de PEEK, apuntando a cabinas aeroespaciales e implantes espinales que cumplen con las normas de inflamabilidad de la FAA, todo sin necesidad de recubrimientos adicionales. Los proveedores de materiales están certificando ahora las resinas directamente con los usuarios finales, evitando a los OEM de impresoras. Este enfoque ha reducido notablemente el plazo del proceso de calificación. Incluso con un precio elevado, la adopción del PEEK está en aumento, impulsada por sus beneficios de rendimiento a largo plazo que eclipsan el costo inicial. Mientras tanto, los polímeros de gama media están encontrando su nicho, tendiendo un puente entre los nailones de uso general y los grados aeroespaciales premium, ampliando así la demanda potencial del mercado.
Iniciativas de Reducción de Peso en el Sector Automotriz
Los OEM europeos y chinos están produciendo ahora soportes y intercambiadores de calor optimizados, reduciendo el peso por vehículo eléctrico y aumentando la autonomía. Mediante el uso de software de optimización topológica, pueden eliminar material en comparación con las piezas fundidas tradicionales, una hazaña que no es económicamente alcanzable mediante mecanizado. Los gigantes chinos de vehículos eléctricos han establecido flotas internas de fusión en lecho de polvo, lo que les permite prescindir de los proveedores de primer nivel y recuperar sus márgenes. Sin embargo, existe un obstáculo: el retraso en la certificación. Las pruebas de fatiga y vibración según la norma ISO 26262 pueden retrasar el tiempo de comercialización[2]. Sin embargo, una vez superados estos obstáculos, las piezas impresas se integran como elementos permanentes en la lista de materiales. El costo por pieza se alinea con el de los componentes fundidos a presión, lo que pone de relieve el atractivo de la fabricación aditiva para ensamblajes de bajo volumen y alta variedad.
Impulso de la Personalización Masiva en Salud y Bienes de Consumo
Align Technology fabricó conjuntos de alineadores transparentes en 2025, demostrando que los diseños personalizados pueden prosperar en la producción en masa. Los líderes de la industria de audífonos, Sonova y Demant, han automatizado la impresión de sus carcasas, logrando una notable tasa de ajuste y eliminando el modelado manual. Las marcas de calzado deportivo están imprimiendo ahora entresuela de rendimiento personalizadas según la marcha individual, subrayando su capacidad para obtener precios premium. Los implantes personalizados registran una prima de precio gracias a la mejora de los resultados para los pacientes, con un costo adicional por la trazabilidad del polvo y las pruebas de biocompatibilidad. Para una adopción más amplia, los precios de las resinas deben bajar y las velocidades de impresión deben superar los parámetros actuales, ambos aspectos que se prevé se cumplirán dentro del período de pronóstico.
Análisis del Impacto de las Restricciones*
| Restricciones | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Alto costo de equipos y materiales | -2.8% | Global, agudo en mercados emergentes (India, Brasil, México) | Corto plazo (≤ 2 años) |
| Certificación estricta para grados aeroespaciales y médicos | -2.3% | Zonas regulatorias de América del Norte y Europa | Mediano plazo (2-4 años) |
| Preocupaciones por emisiones de nanopartículas y eliminación de polvo residual | -1.7% | Europa y América del Norte, emergente en Asia-Pacífico | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Alto Costo de Equipos y Materiales
Las impresoras de metal industriales son costosas, y el filamento de PEEK es significativamente más caro que el ABS de uso general. A pesar de la economía favorable para producir unidades limitadas anualmente, los fabricantes de gama media en mercados emergentes son reacios a adoptar estas tecnologías. La adopción de la plataforma Multi Jet Fusion de HP se ha concentrado principalmente entre los fabricantes por contrato en lugar de los usuarios finales. Además, los modelos de suscripción que combinan polvos con soporte de ingeniería requieren compromisos de varios años. Esto representa un desafío para las empresas más pequeñas, lo que genera un mercado dividido: mientras los OEM con abundante capital se expanden, los fabricantes de prototipos se encuentran estancados.
Certificación Estricta para Grados Aeroespaciales y Médicos
Calificar un nuevo material lleva a los proveedores un tiempo considerable, ya que realizan pruebas de tracción, fatiga y biocompatibilidad bajo las normas ASTM F42 e ISO 13485. Los OEM aeroespaciales imponen auditorías adicionales, exigiendo trazabilidad de lotes de polvo y cumplimiento de la norma AS9100, lo que incrementa los costos administrativos. Estos desafíos favorecen a los actores establecidos, dejando de lado a las empresas emergentes, incluso a aquellas con formulaciones avanzadas. En consecuencia, el sector se orienta hacia portafolios precertificados para distribuir los gastos de calificación.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Material: Los Metales Superan a los Plásticos en la Producción en Serie
Los metales se expandieron más rápido que cualquier otra categoría y están en camino de cerrar la brecha con los plásticos, que mantuvieron una participación del 47,78% en 2025. Las aleaciones de titanio dominan los soportes aeroespaciales, las paletas de turbinas y las boquillas de combustible, mientras que las aleaciones de aluminio como AlSi10Mg sustentan los programas de reducción de peso en la industria automotriz. Los polvos de cobalto-cromo son ahora habituales para las prótesis de cadera y rodilla, ya que los cirujanos reportan una reducción en las cirugías de revisión. Se prevé que el tamaño del mercado de materiales para impresión 3D en metales crezca a una CAGR del 23,34% hasta 2031 a medida que se acumulan las certificaciones. La certificación de materiales metálicos está impulsando el crecimiento en el mercado de impresión 3D en metal. Los plásticos siguen siendo fundamentales en la creación de prototipos de escritorio gracias al ABS y PLA a menos de 30 USD. Sin embargo, los polímeros de alto rendimiento como PEEK, PEKK y nylon 12 están desplazando a los metales en los interiores de cabinas e instrumentos quirúrgicos donde la esterilizabilidad y la resistencia a las llamas son críticas.
La combinación de cartera a largo plazo favorecerá a los proveedores que abarquen tanto filamentos de uso general como polvos de grado aeroespacial. Los proveedores más grandes poseen credenciales ASTM e ISO en múltiples zonas geográficas, lo que reduce los costos de incorporación de clientes. Las cerámicas, aún un nicho, ganan relevancia en coronas dentales y utillaje de alta temperatura. Las ceras y los agentes aglutinantes representan un volumen pequeño, pero siguen siendo críticos para la fundición a la cera perdida, lo que pone de manifiesto la amplitud de la demanda dentro del mercado de materiales para impresión 3D.


Por Forma: El Dominio del Filamento Enmascara la Innovación en Polvo y Resina
El filamento está consolidado con una participación del 69,90% porque las impresoras FDM de escritorio se cuentan por millones. Sin embargo, su crecimiento del 23,67% refleja la maduración general de la industria, lo que indica saturación en las economías desarrolladas. En contraste, los polvos y las resinas fotopoliméricas concentran los ingresos y los márgenes. EOS y SLM Solutions dominan el segmento de polvos, atendiendo piezas de titanio e Inconel que exigen alta densidad. Su destreza les ha llevado a obtener contratos plurianuales en el sector aeroespacial. Mientras tanto, la plataforma de polvo a base de nailon de HP está causando revuelo, acercándose a la economía del moldeo por inyección para pedidos más pequeños. Esto ha despertado el interés tanto de la industria automotriz como de la electrónica de consumo. En otro ámbito, las resinas brillan en los sectores dental y de joyería, donde lograr una resolución fina es primordial.
Las innovaciones en polvo y resina atraen la mayor parte de la financiación de capital de riesgo y los registros de propiedad intelectual, lo que enfatiza un giro hacia formatos de alto valor. No obstante, el filamento conserva una enorme base instalada que genera ingresos recurrentes constantes para los proveedores de consumibles. La doble vía pone de relieve una industria donde la accesibilidad y el rendimiento coexisten, ambos esenciales para sostener la expansión del mercado de materiales para impresión 3D.
Por Industria de Usuario Final: El Sector Automotriz Cierra la Brecha con el Aeroespacial
El sector aeroespacial y de defensa representó el 36,33% de la demanda en 2025, aprovechando los largos ciclos de certificación para fidelizar a los proveedores de polvo. El Boeing 787, al integrar numerosas piezas de titanio impresas, logra una reducción de peso por aeronave, lo que genera ahorros significativos de combustible a lo largo de su vida útil. Las agencias de defensa enfatizan la agilidad logística mediante la impresión in situ de repuestos, impulsando los requisitos de trazabilidad de materiales. Se espera que el tamaño del mercado de materiales para impresión 3D en el sector aeroespacial mantenga un crecimiento de dos dígitos a medida que las nuevas plataformas de aeronaves adopten componentes aditivos.
El sector automotriz, con una CAGR del 24,93%, es el de mayor dinamismo, ya que los programas de vehículos eléctricos lidian con las penalizaciones de peso de las baterías. El ID.4 de Volkswagen y numerosos OEM chinos utilizan sistemas de fusión en lecho de polvo y chorro de aglutinante para imprimir soportes, colectores e intercambiadores de calor, evitando a los proveedores tradicionales de primer nivel. El sector médico sigue siendo un tercer pilar sólido, impulsado por implantes, guías quirúrgicas y alineadores dentales que obtienen precios premium. La electrónica de consumo presenta un potencial de volumen emergente a medida que las velocidades de impresión y los precios de las resinas disminuyen, lo que demuestra que el mercado de materiales para impresión 3D puede escalar más allá de los dominios industriales especializados.
Análisis Geográfico
América del Norte mantuvo una participación del 39,52% en 2025, aprovechando los profundos ecosistemas aeroespaciales y médicos y los programas financiados federalmente, como America Makes, que subvencionan la calificación de materiales y los planes de estudio para la formación de la fuerza laboral. Los principales contratistas aeroespaciales estadounidenses, los fabricantes de motores canadienses y las maquiladoras automotrices mexicanas sostienen colectivamente una demanda constante. El crecimiento sigue siendo positivo, aunque más lento que en Asia-Pacífico, lo que sugiere que la ventaja del pionero está alcanzando su techo.
Asia-Pacífico registra la trayectoria más rápida con una CAGR del 26,78% hasta 2031. El Ministerio de Industria y Tecnología de la Información de China invirtió en nueva capacidad de polvo de titanio y aluminio, fortaleciendo las cadenas de suministro nacionales y reduciendo la dependencia de las importaciones occidentales. India incentiva los implantes ortopédicos específicos para cada paciente, poniendo el polvo de cobalto-cromo al alcance de los fabricantes regionales. Japón y Corea del Sur incorporan polímeros de alto rendimiento en la electrónica y la construcción naval, mientras que Singapur se posiciona como un centro de certificación e investigación y desarrollo diseñado a medida para climas tropicales. Como resultado, Asia-Pacífico está pasando de ser un centro de demanda a una potencia de suministro, reconfigurando los flujos comerciales en el mercado de materiales para impresión 3D.
El crecimiento de Europa está anclado por los líderes automotrices alemanes y por Airbus, con sede en Francia, que adopta soportes de titanio impresos en fuselajes. El Plan de Acción de Economía Circular de la UE acelera las normas de polvo reciclado y los polímeros biodegradables, reforzando las credenciales de sostenibilidad. América del Sur y Oriente Medio siguen siendo emergentes, aunque Embraer de Brasil y los contratistas de defensa saudíes están pilotando enfoques aditivos, lo que señala un potencial a largo plazo. La inversión continua en normas, reciclaje y capacidad regional determinará si los actores establecidos mantienen su participación o ceden terreno a los nuevos participantes.

Panorama regulatorio
La regulación de los materiales de impresión 3D está en gran medida determinada por el cumplimiento normativo en materia química, los sistemas de calidad específicos de cada sector y las normas que rigen la trazabilidad y los métodos de ensayo. En la Unión Europea, REACH (Reglamento (CE) n.º 1907/2006) impulsa la divulgación por parte de los proveedores mediante fichas de datos de seguridad y requisitos de comunicación de sustancias SVHC, y la Lista de Candidatos de SVHC alcanzó las 253 entradas al 4 de febrero de 2026. Paralelamente, la restricción de la UE sobre microplásticos en virtud del Reglamento (UE) 2023/2055 de la Comisión afecta a los polvos y las partículas poliméricas en determinados usos, mientras que el Reglamento (UE) 2026/1168 de la Comisión aclara las excepciones (incluida la aplicable a la I+D en cantidades iguales o inferiores a 1 tonelada anual), lo que influye en cómo los fabricantes de materiales documentan el uso previsto, la contención y la prevención de liberaciones.
En los usos finales regulados, las vías médica y farmacéutica aumentan las necesidades de documentación en torno a la biocompatibilidad y el control del proceso. En Estados Unidos, la guía de la FDA para dispositivos médicos impresos en 3D y el reconocimiento por parte de la FDA de normas de consenso como la ASTM F2820-24 para polímeros implantables de PEKK (con declaraciones a la versión anterior aceptadas hasta el 19 de diciembre de 2027) sustentan la selección de materiales y los paquetes de calificación. En Europa, el equipamiento de fabricación aditiva utilizado para formas farmacéuticas orales sólidas se rige por los requisitos de las BPF de la UE (incluidos los capítulos y anexos correspondientes), lo que sitúa la trazabilidad de los materiales, el control de cambios y las prácticas de validación en el centro de la comercialización de productos farmacéuticos impresos en 3D y productos combinados.
Análisis de la cadena de valor
La cadena de valor comienza con las materias primas ascendentes, incluidos los monómeros petroquímicos y los aditivos especializados para resinas y filamentos, y las materias primas metálicas y de aleaciones para la producción de polvos. Estas pasan después a las etapas de conversión de materiales, como el compuesto y la extrusión de filamentos, la formulación de resinas fotopoliméricas y la atomización de polvos metálicos con un control estricto del tamaño de partícula, el contenido de oxígeno y la consistencia entre lotes. En el eslabón intermedio, los fabricantes de impresoras (OEM) y los proveedores de materiales cocalifican los materiales para plataformas específicas (FDM/FFF, DLP/SLA, fusión en lecho de polvo, entre otras), que se distribuyen a través de ventas directas a empresas, socios de canal autorizados y talleres de servicios de producción que compran materiales calificados en volumen.
El valor en el tramo final se captura mediante servicios de calificación, documentación y calidad que permiten el uso en aplicaciones aeroespaciales, médicas, automotrices y ferroviarias. Los proveedores de inspección y metrología respaldan la conformidad y la preparación para auditorías, y los usuarios finales exigen cada vez más certificados de conformidad y trazabilidad a nivel de lote como parte de la incorporación de proveedores. Los movimientos de asociación y suministro también muestran una consolidación de la cadena: Stratasys y Shin-Etsu presentaron materiales de silicona para la plataforma DLP Origin (julio de 2025), mientras que SINTX Technologies firmó un acuerdo para que Evonik fabrique un compuesto de nitruro de silicio-PEEK para implantes específicos de paciente (diciembre de 2025). Los cuellos de botella siguen vinculados a la volatilidad de las materias primas, la propiedad intelectual y de datos en los ecosistemas de máquinas, y los prolongados ciclos de calificación, lo que ralentiza la sustitución de nuevas resinas, polímeros y polvos en programas regulados o críticos para el vuelo.
Panorama Competitivo
El mercado de materiales para impresión 3D muestra una fragmentación moderada. Los grandes grupos químicos se expanden verticalmente hacia la atomización de polvos y la formulación de resinas, adquiriendo con frecuencia especialistas de nicho para acortar los ciclos de desarrollo. Los OEM de impresoras aseguran sus cadenas de suministro de materiales mediante adquisiciones y acuerdos exclusivos de calificación, con el objetivo de fidelizar los flujos de ingresos por consumibles. Las empresas especializadas en polvo compiten en consistencia a escala de micras, control de oxígeno y documentación que supera las auditorías aeroespaciales. El liderazgo tecnológico pivota hacia la monitorización in situ y la integración de software. La certificación sigue siendo una barrera: solo los proveedores con credenciales ISO 13485, AS9100 y ASTM F42 abastecen los segmentos de vuelo o implantes, concentrando la demanda de alto margen entre aproximadamente una docena de actores globales. Persisten espacios en blanco en polímeros biodegradables para envases de consumo y cerámicas de temperatura ultraelevada para el sector energético, pero ambos aguardan vías de calificación más claras. El panorama en evolución sugiere que la escala, la propiedad intelectual y la fluidez regulatoria definirán a los ganadores en el mercado de materiales para impresión 3D.
Líderes de la Industria de Materiales para Impresión 3D
-
Stratasys
-
3D Systems, Inc.
-
BASF
-
EOS GmbH
-
Arkema
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Oportunidades de mercado y perspectivas futuras
Las oportunidades de materiales se concentran en los casos en los que la innovación en materiales acorta los ciclos de calificación o desbloquea aplicaciones que la fabricación convencional tiene dificultades para atender, especialmente en metales de alta temperatura, polímeros de alto rendimiento y compuestos especializados. Un tema recurrente es la mejora de la reproducibilidad y comparabilidad de las propiedades de los materiales entre plataformas, respaldada por actividades normativas como el desarrollo por parte de ASTM International de la guía WK96350 para ensayos de tracción de materiales termoplásticos de fabricación aditiva. Con una orientación de ensayo más estandarizada, los proveedores de materiales y los fabricantes de equipos originales pueden reducir las pruebas duplicadas entre tipos de máquina y avanzar más rápido en las decisiones de compra de carteras calificadas.
Los materiales diseñados específicamente para la fabricación aditiva, en lugar de adaptados a partir de grados heredados, continúan ampliando el margen de rendimiento. En junio de 2026, la Universidad de Toronto informó del descubrimiento asistido por IA de seis aleaciones NiCoCr imprimibles con mejoras cuantificadas a temperaturas elevadas (incluida una mayor dureza a 600 grados Celsius y una menor ganancia de masa por oxidación a 1000 grados Celsius frente a los valores de referencia), lo que apunta a vías para nuevos grados de polvo destinados a componentes aeroespaciales y energéticos de entornos extremos. Los resultados de investigación en 2026 también indican espacios en blanco en los compuestos de matriz cerámica reforzados con fibra y en los enfoques de control de polimerización para fotopolímeros avanzados, en línea con la demanda de los usuarios finales de mayor resistencia térmica, mejor rendimiento ignífugo y ventanas de procesamiento más estables en entornos de producción.
Desarrollos recientes del sector
- Julio de 2026: EOS GmbH anunció una asociación estratégica con Constellium para añadir EOS Aluminium Constellium CP1 a su cartera de materiales, con disponibilidad comercial prevista para agosto de 2026. La medida refuerza las opciones de aluminio calificado para la fabricación aditiva basada en polvo y profundiza la colaboración entre productores de aleaciones y proveedores de plataformas de fabricación aditiva.
- Junio de 2026: Stratasys lanzó FDM PA6/66-GF30-FR, un material compuesto ignífugo para aplicaciones ferroviarias y de transporte, compatible con los sistemas Fortus 450mc y F900. El lanzamiento amplía el mercado direccionable de termoplásticos certificados donde los requisitos de llama, humo y toxicidad determinan la selección de materiales y la dependencia a largo plazo de la plataforma.
- Febrero de 2024: Evonik Industries AG lanzó INFINAM FR 4100L, una resina fotopolimérica ignífuga diseñada para impresoras 3D DLP. Esto amplió el conjunto de resinas funcionales dirigidas a aplicaciones en las que tanto la durabilidad mecánica como el rendimiento frente a la inflamabilidad influyen en la adopción más allá del prototipado.


Marco de la metodología de investigación y alcance del informe
Definición y Cobertura del Mercado
Este mercado abarca los materiales consumidos como materia prima en la impresión 3D, incluidos los filamentos y resinas de polímeros, los polvos metálicos y otros formatos de materiales imprimibles que se utilizan en la producción de piezas (prototipos, herramientas y piezas de uso final).
Exclusiones del alcance: Excluye el hardware, el software y los consumibles de posprocesamiento independientes para impresión 3D que no se comercializan como materia prima imprimible.
Descripción General de la Segmentación
- Por Tipo de Material
- Plásticos
- Acrilonitrilo Butadieno Estireno (ABS)
- Ácido Poliláctico (PLA)
- Nailon
- Poliamida
- Policarbonato
- Otros Plásticos (Compuestos, Polímeros Biodegradables, etc.)
- Metales
- Cerámicas
- Otros Materiales (Gases, Ceras)
- Plásticos
- Por Forma
- Polvo
- Filamento
- Líquido / Resina
- Por Industria de Usuario Final
- Aeroespacial y Defensa
- Automotriz
- Médico
- Electrónica de Consumo
- Otras Industrias de Usuario Final (Energía y Potencia, Maquinaria Industrial, etc.)
- Por Geografía
- Asia-Pacífico
- China
- Japón
- Corea del Sur
- India
- Singapur
- Resto de Asia-Pacífico
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- Rusia
- Resto de Europa
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- Oriente Medio y África
- Arabia Saudita
- Sudáfrica
- Resto de Oriente Medio y África
- Asia-Pacífico
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La investigación documental se utilizó para mapear el conjunto de demanda real de materiales para impresión 3D y para mantener los supuestos anclados a señales observables. Nos apoyamos en fuentes públicas como las estadísticas minerales del USGS para insumos metálicos, los flujos comerciales de la USITC y UN Comtrade para polvos y polímeros relevantes, y los documentos de normas de fabricación aditiva de ASTM/ISO que aclaran la calificación de materiales y los métodos de prueba.
Para conectar la demanda de materiales con la demanda de uso final, también revisamos fuentes como las publicaciones de aeronavegabilidad y certificación de la FAA y la EASA, donde se analizan los requisitos de trazabilidad de materiales, además de las bases de datos y guías de la FDA para impresión dental y mdica. Se utilizaron revistas científicas revisadas por pares para rastrear la adopción de polímeros específicos, fotopolímeros y aleaciones metálicas. Se revisaron informes anuales de empresas, presentaciones para inversores y prensa de reputación para identificar ampliaciones de capacidad, lanzamientos de productos y tendencias de precios. En paralelo, se utilizaron suscripciones de pago que rastrean los estados financieros de las empresas y la actividad de patentes de forma selectiva para verificar qué proveedores estaban escalando y dónde se concentra la innovación en materiales. Estos ejemplos no son exhaustivos y se consultaron muchas otras fuentes para la recopilación de datos, la validación y la aclaración de la investigación.
Entrevistas Primarias y Encuestas
Las entrevistas primarias y las encuestas se utilizaron para someter a prueba la demanda de materiales por formato (filamento, polvo y líquido/resina) y por el lugar donde realmente se consume, en lugar de donde se produce. Hablamos con partes interesadas en el suministro de materiales, los ecosistemas de servicios de impresión y los equipos de usuarios finales en casos de uso industrial y regulado. Posteriormente, reconciliamos las diferencias entre APAC, EMEA y las Américas para evitar sobreponderar la curva de adopción de una sola región.
Distribución de los encuestados en el trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 26% | Directores ejecutivos: 12% | APAC: 45% |
| Nivel medio: 60% | Líderes funcionales/de unidad: 35% | EMEA: 30% |
| Actores más pequeños: 14% | Gerentes: 53% | Américas: 25% |
Dimensionamiento y Pronóstico del Mercado
El dimensionamiento comenzó con una construcción descendente que reconstruye el consumo de materiales a partir de indicadores de actividad de fabricación aditiva, vinculando luego esa demanda al uso promedio de materiales por proceso y uso final. En la práctica, utilizamos señales sobre el crecimiento de la base instalada, la dirección de la utilización y la distribución entre polímeros, metales y resinas para llegar a una visión de valor del mercado total.
Para mantener los resultados realistas, el modelo se verificó con aproximaciones ascendentes selectivas, como muestras de divulgaciones de ingresos de proveedores, verificaciones de canal sobre precios y una comprobación de coherencia de volumen por precio de venta promedio para formatos comunes como bobinas de filamento y polvos metálicos. Los insumos más relevantes incluyeron la dirección de precios de polvos metálicos y polímeros, los cambios en la combinación hacia materiales de mayor valor en los sectores aeroespacial y médico, los requisitos de calificación y trazabilidad que ralentizan o aceleran la adopción, y la penetración de la producción de piezas de uso final frente a la creación de prototipos. Para el pronóstico, se utilizó un análisis de escenarios para poder ajustar conjuntamente la velocidad de adopción, la utilización y la progresión del precio de venta promedio. La visión final se alineó con lo que los expertos de la industria describieron como alcanzable en los próximos años. Donde la visibilidad ascendente era más débil, las brechas se gestionaron mediante rangos de adopción conservadores, reequilibrándose luego a nivel regional y de material para que los totales se mantuvieran coherentes.
Ciclo de Validación y Actualización de Datos
La validación se realizó mediante múltiples verificaciones para que un insumo optimista no inflara el mercado total. Comparamos los resultados del modelo con señales independientes como la dirección de los flujos comerciales para insumos relevantes, los anuncios de capacidad y el ritmo de las calificaciones de materiales regulados. Cualquier salto pronunciado interanual fue investigado antes de aprobar las cifras finales.
Se completa una segunda revisión por parte de un analista para confirmar que los supuestos son coherentes entre regiones, formas de material y patrones de uso final. Se realizan nuevos contactos cuando un insumo clave cambia de forma significativa. Los informes se actualizan anualmente y se realizan actualizaciones intermedias cuando ocurren eventos importantes que pueden cambiar rápidamente la demanda o los precios. Antes de la entrega, realizamos un repaso actualizado de las últimas señales públicas para que los clientes reciban una visión actualizada que siga correspondiendo al alcance y la lógica declarados.
Estimación del Mercado de Materiales para Impresión 3D de Mordor Intelligence Comparada con Otras Estimaciones Publicadas
Los tamaños de mercado publicados para materiales de impresión 3D pueden variar porque el término "materiales" no se trata de manera consistente entre las fuentes, y porque las expectativas de crecimiento a veces se construyen sobre diferentes velocidades de adopción. Las diferencias también aparecen cuando una estimación se apoya más en titulares de envíos o capacidad, mientras que otra se basa más en los patrones de consumo y la distribución real entre filamento, polvo y líquido/resina.
Los consumibles de posprocesamiento, como los productos químicos para la eliminación de soportes y los medios de acabado, quedan fuera del alcance de Mordor Intelligence, lo que es una de las razones por las que el total del mercado para 2026 puede parecer inferior a las estimaciones que agrupan un conjunto más amplio de consumibles relacionados con la impresión.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 3,02 mil millones de USD (2026) | |
| Empresa de Investigación del Sector A | 4,60 mil millones de USD (2026) | A menudo refleja una definición más amplia de materiales que puede incluir consumibles adyacentes y una utilización asumida más alta, lo que eleva la estimación de valor para el mismo año. |
| Editorial de Análisis de Mercado B | 3,10 mil millones de USD (2026) | Utiliza un perfil de crecimiento a largo plazo más lento y puede aplicar una progresión del precio de venta promedio más conservadora para polvos y resinas, lo que puede mantener el total a corto plazo cercano pero comprimir la trayectoria del pronóstico. |
La diferencia se explica principalmente por lo que cada proveedor contabiliza como "materiales" y la rapidez con que asumen que la utilización de la impresión y los precios evolucionarán. Al mantener los insumos vinculados a los indicadores de consumo de materiales y verificar los totales con resúmenes simples, el número final es más fácil de reproducir y explicar.


Preguntas Clave Respondidas en el Informe
¿Qué tan rápido está creciendo la demanda de metales para impresión 3D?
Se proyecta que los polvos metálicos en el mercado de materiales para impresión 3D se expandan a una CAGR del 23,34% hasta 2031, impulsados por la adopción en los sectores aeroespacial y médico.
¿Por qué el filamento sigue dominando los materiales de fabricación aditiva?
El filamento mantiene una participación del 69,90% debido a su asequibilidad y la vasta base instalada global de impresoras de escritorio de deposición fundida.
¿Qué región ofrece las mejores perspectivas de crecimiento?
Asia-Pacífico muestra el mayor dinamismo con una CAGR del 26,78%, respaldada por la inversión china en capacidad de polvo de titanio y aluminio y los incentivos indios para dispositivos médicos.
¿Cuál es la principal barrera para que los pequeños fabricantes adopten la impresión 3D industrial?
Las empresas con recursos financieros limitados están retrasando la adopción debido a los elevados desembolsos de capital para impresoras de metal y los precios premium de los polímeros.
¿Cómo afectan los requisitos de certificación al lanzamiento de nuevos materiales?
Las aprobaciones aeroespaciales y médicas bajo las normas ASTM F42 e ISO 13485 pueden inmovilizar capital durante 18-36 meses, favoreciendo a los proveedores con relaciones regulatorias establecidas.
¿Cuál es el valor del mercado de materiales para impresión 3D?
¿Cuál es el valor del mercado de materiales para impresión 3D?


 Sus datos están seguros y nunca se venden ni se comparten.

