
Marktgröße und Marktanteil für Workflow-Automatisierung
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 26.01 Milliarden US-Dollar |
| Marktgröße (2031) | 40.77 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 9.41 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
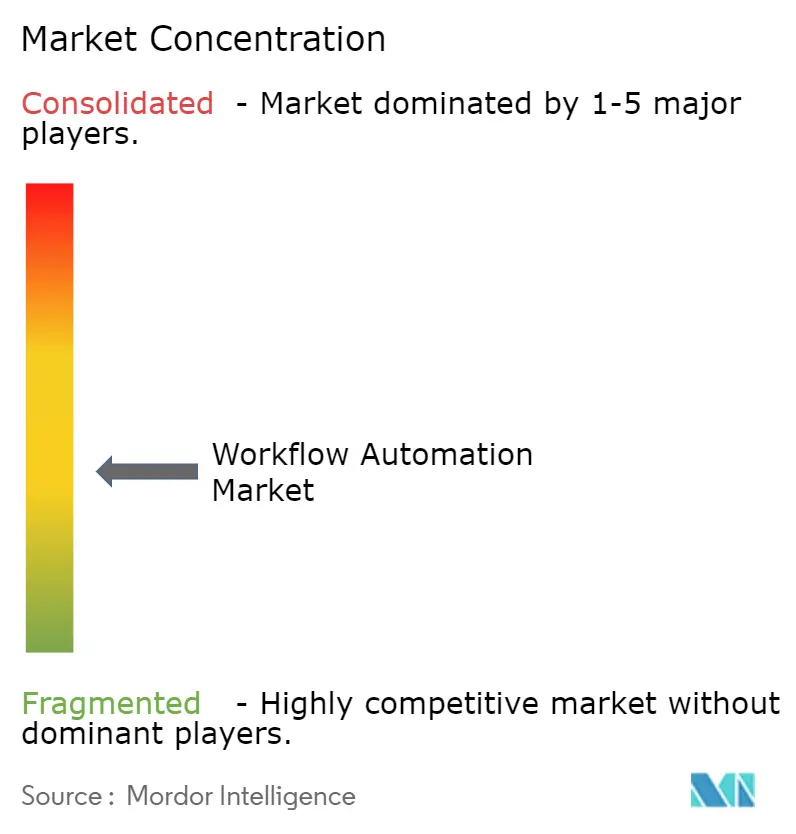
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Workflow-Automatisierung von Mordor Intelligence
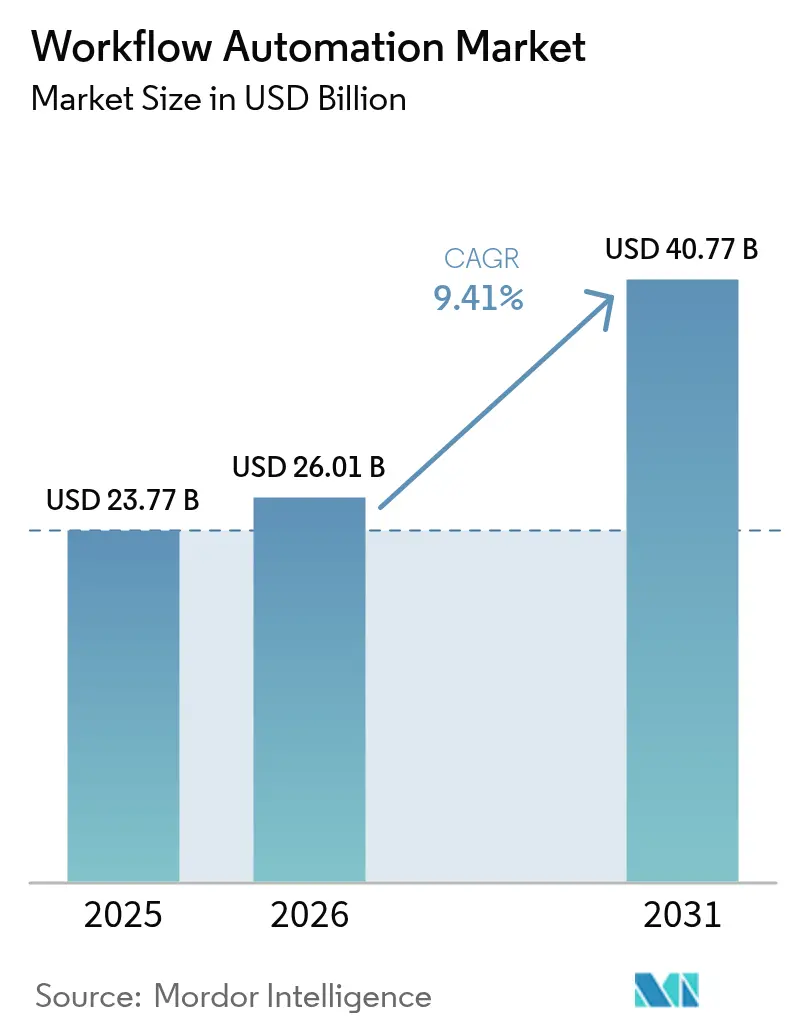
Die Marktgröße für Workflow-Automatisierung wurde im Jahr 2025 auf 23,77 Milliarden USD geschätzt und soll von 26,01 Milliarden USD im Jahr 2026 auf 40,77 Milliarden USD bis 2031 wachsen, bei einer CAGR von 9,41 % während des Prognosezeitraums (2026–2031). Die Dynamik resultiert aus steigenden Budgets für die digitale Transformation von Unternehmen, Echtzeit-Edge-Workflows und der Verschmelzung von künstlicher Intelligenz mit robotergestützter Prozessautomatisierung. Anbieter bündeln Low-Code-Design, Process-Mining und Orchestrierung in einheitlichen Suites, was schnellere Bereitstellungen in den Bereichen Finanzen, Gesundheitswesen und Fertigung ermöglicht. Cloud-first-Strategien bleiben dominant, aber Hybrid-Modelle gewinnen an Fahrt, da Regulierungsbehörden die Datensouveränitätsregeln verschärfen. Die Wettbewerbsintensität ist stabil: Große Plattformanbieter verteidigen Marktanteile durch branchenspezifische Vorlagen, während Spezialanbieter auf bisher unterversorgte Edge- und Compliance-Nischen abzielen.
Wesentliche Erkenntnisse des Berichts
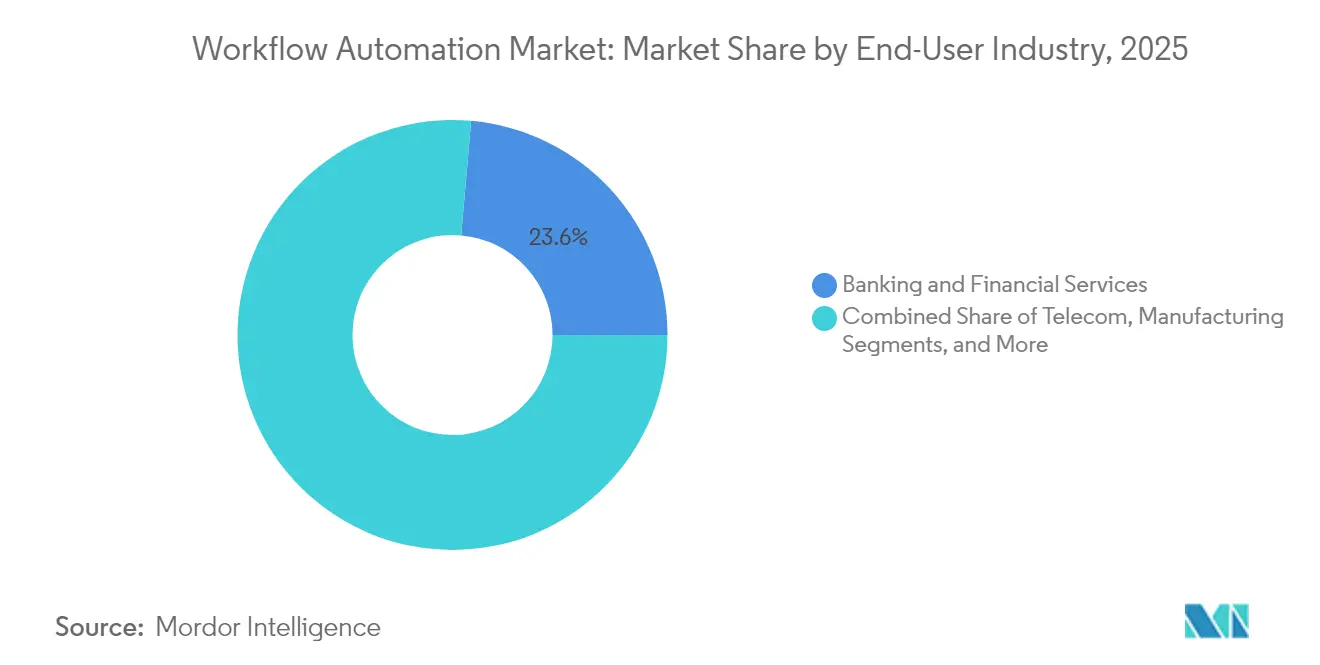
- Nach Endnutzerbranche hielt der Bereich Bank- und Finanzdienstleistungen im Jahr 2025 einen Marktanteil von 23,62 % am Markt für Workflow-Automatisierung, während der Bereich Gesundheitswesen und Pharmazie bis 2031 voraussichtlich mit einer CAGR von 11,22 % wachsen wird.
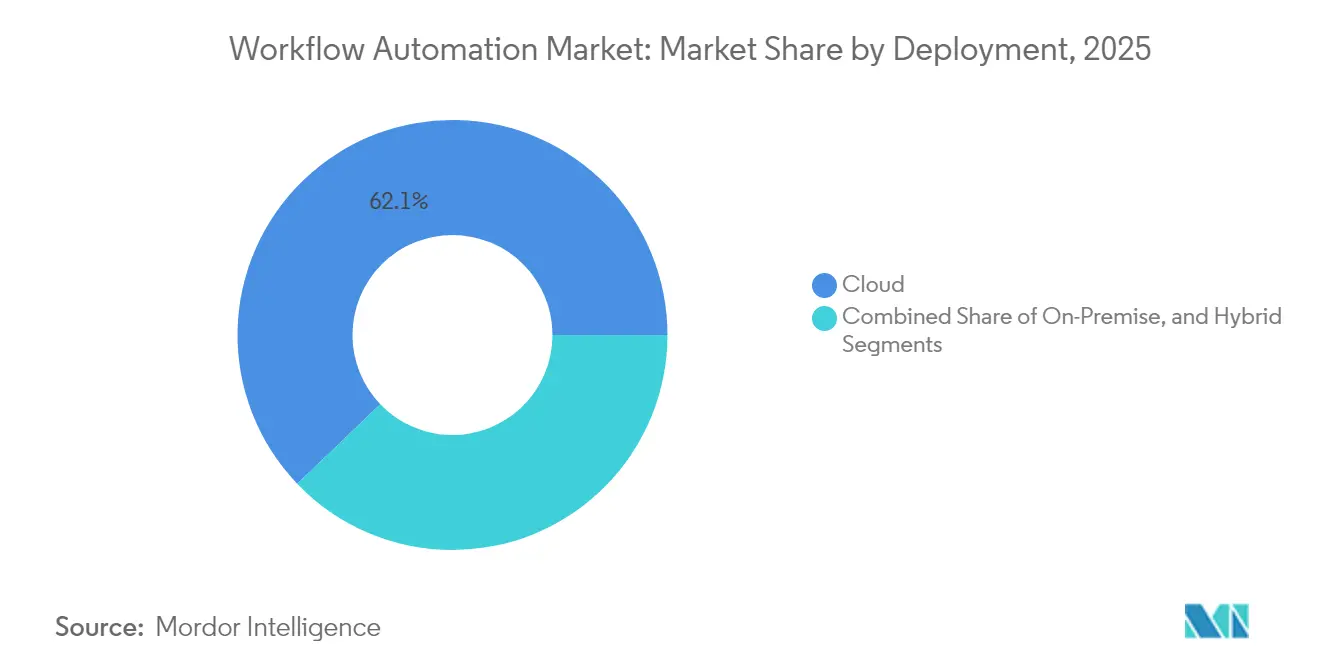
- Nach Bereitstellung entfiel im Jahr 2025 auf Cloud ein Anteil von 62,15 % der Marktgröße für Workflow-Automatisierung, während Hybrid-Konfigurationen im Zeitraum 2026–2031 voraussichtlich mit einer CAGR von 10,08 % wachsen werden.
- Nach Lösung beanspruchten Softwareplattformen im Jahr 2025 einen Umsatzanteil von 66,55 % der Marktgröße für Workflow-Automatisierung, und Software für robotergestützte Prozessautomatisierung wird bis 2031 voraussichtlich mit einer CAGR von 9,95 % wachsen.
- Nach Unternehmensgröße erwirtschafteten Großunternehmen im Jahr 2025 71,05 % des Umsatzes, während kleine und mittelständische Unternehmen im Prognosezeitraum auf eine CAGR von 10,19 % zusteuern.
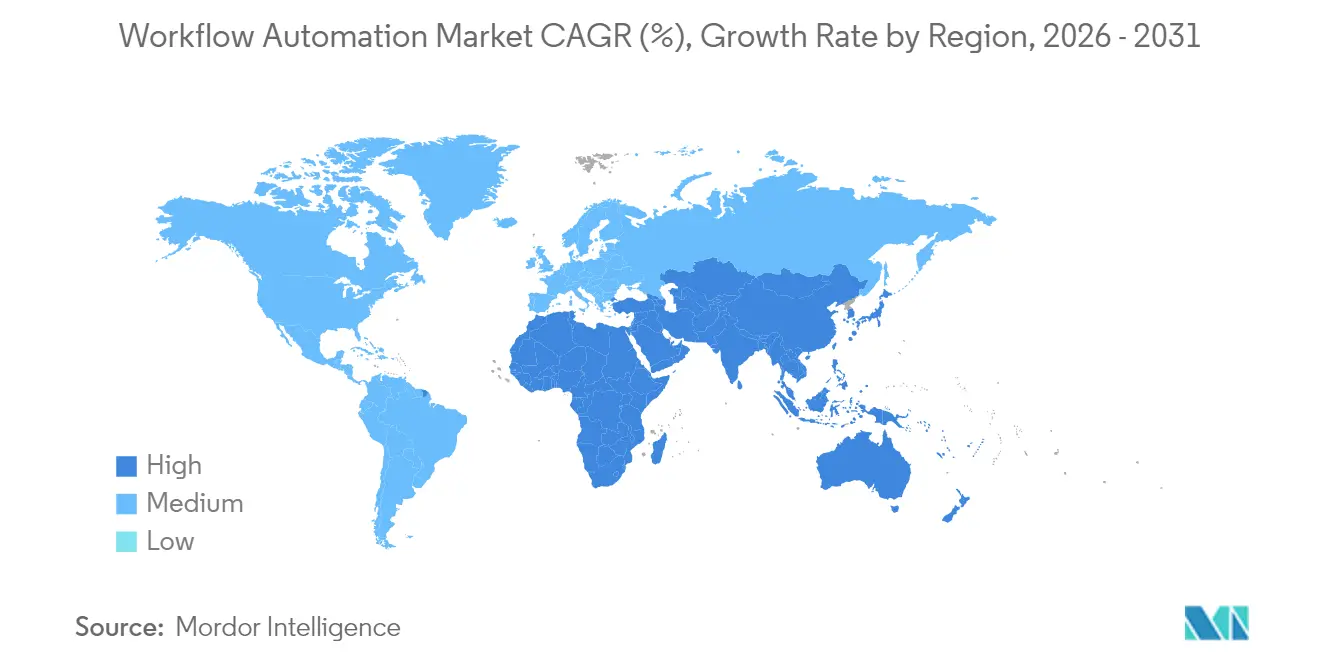
- Nach Geografie trug Nordamerika im Jahr 2025 34,22 % zum globalen Umsatz bei; für den asiatisch-pazifischen Raum wird bis 2031 die schnellste regionale CAGR von 9,92 % erwartet.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Globale Trends und Erkenntnisse zum Markt für Workflow-Automatisierung
Analyse der Treiberauswirkungen*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont der Auswirkung |
|---|---|---|---|
| Rasche Einführung von IoT-gestützten Edge-Workflows | +2.1% | Global / frühe Gewinne in Nordamerika und im asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Zunehmende Implementierung von robotergestützter Prozessautomatisierung im Geschäftsprozessmanagement | +1.8% | Global / am stärksten in der Finanzbranche in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Wachsende Nachfrage nach Low-Code-/No-Code-Entwicklungsplattformen | +1.6% | Global / stark in KMU-Segmenten | Kurzfristig (≤ 2 Jahre) |
| Konvergenz von Workflow-Automatisierung mit generativen KI-Copiloten | +2.3% | Nordamerika und Europa führend / asiatisch-pazifischer Raum folgt | Mittelfristig (2–4 Jahre) |
| Vorgaben zur betrieblichen Resilienz in stark regulierten Sektoren | +1.4% | Europa, Nordamerika, asiatisch-pazifischer Raum | Langfristig (≥ 4 Jahre) |
| Ausbau privater 5G-Netzwerke zur Ermöglichung von Echtzeit-Industrieautomatisierung | +1.2% | Asiatisch-pazifischer Raum als Kernregion, Ausweitung auf andere Regionen | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Rasche Einführung von IoT-gestützten Edge-Workflows
Die Echtzeitverarbeitung an der Datenquelle beseitigt Latenzbarrieren, die bisher die maschinenkritische Automatisierung behindert haben. Hersteller nutzen lokale Rechenkapazität, um Sensorströme in Millisekunden zu analysieren, Ausschussquoten zu senken und vorausschauende Wartung zu planen, ohne auf zentralisierte Clouds angewiesen zu sein. Bergbauunternehmen setzen Edge-Knoten ein, die automatisierte Sicherheitsabschaltungen auslösen, wenn Gas- oder Vibrationsschwellenwerte überschritten werden, und damit strenge IEC-61508-Anforderungen erfüllen. Logistikzentren kombinieren private 5G-Netzwerke mit Edge-Orchestrierung und ermöglichen es autonomen mobilen Robotern, dynamische Lagerlayouts ohne Verbindungsverzögerungen zu navigieren. Gesundheitsdienstleister integrieren Edge-Analysen in Patientenbett-Monitore, damit klinische Warnmeldungen sofort ausgelöst werden, was die Patientenergebnisse verbessert und die Arbeitsbelastung der Pflegekräfte verringert. Diese Fortschritte stärken die Kapitalinvestitionen in robuste Gateways und containerisierte Orchestrierungs-Stacks, die den Markt für Workflow-Automatisierung tiefer in die Fußabdrücke der Betriebstechnologie ausdehnen.[1]FlowForma, „Die automatisierten Prozesse der Bergbauindustrie”, flowforma.com
Konvergenz von Workflow-Automatisierung mit generativen KI-Copiloten
Generative KI hebt die Automatisierung von regelbasierter Skripterstellung auf kontextbewusstes Entscheidungsunterstützung. Finanzinstitute setzen Copiloten ein, die regulatorische Rundschreiben analysieren, Klauseln auf Unternehmenskontrollen abbilden und Genehmigungsketten automatisch konfigurieren, wodurch Compliance-Zyklen um Wochen verkürzt und gleichzeitig die Prüfbarkeit gewahrt wird.[2]Microsoft Corporation, „Beschleunigung von Copilot auf der gesamten Power Platform”, microsoft.comKrankenhäuser speisen unstrukturierte klinische Notizen in große Sprachmodelle ein, die Sepsis-Risiken kennzeichnen, Versorgungspfad-Workflows einleiten und geschützte Gesundheitsinformationen zur Einhaltung der HIPAA-Vorschriften schwärzen. Versicherer verwenden Dokumentenverständnis-Engines, um Schlüsselbegriffe aus mehrsprachigen Policen zu extrahieren, und leiten Ausnahmen nur dann an Underwriter weiter, wenn menschliches Urteilsvermögen einen Mehrwert bietet. Frühe Pilotprojekte berichten von 40–60 % Produktivitätssteigerungen bei Wissensaufgaben, doch müssen Unternehmen Modell-Governance-, Bias-Minderungs- und Erklärbarkeitssysteme einführen, bevor sie über Sandbox-Umgebungen hinaus skalieren.
Wachsende Nachfrage nach Low-Code-/No-Code-Entwicklungsplattformen
Citizen-Developer gestalten jetzt Beschaffungs-, Debitorenbuchhaltungs- und HR-Workflows ohne tiefgreifende Programmierkenntnisse, was die Bereitstellungszyklen von Monaten auf Tage verkürzt. Kleine Hersteller nutzen abonnementbasierte Builder, die Vorlagen, Konnektoren und rollenbasierte Zugriffsverwaltung bündeln und damit hohe Vorablizenzen überflüssig machen. Große Unternehmen ermutigen Geschäftsbereiche dazu, Flows in Sandboxen zu prototypisieren, die durch von der IT verwaltete Leitplanken gesteuert werden, welche Verschlüsselung, Datenverlustprävention und Rollback-Kontrollen durchsetzen. Anbieter ergänzen Drag-and-Drop-Werkzeuge durch KI-gestützte Vorschläge, die Integrationen automatisch generieren und so die Einstiegshürden weiter senken. Diese Dynamiken erweitern den Markt für Workflow-Automatisierung auf bisher unerschlossene Nischenanwendungsfälle, während professionelle Entwickler sich auf komplexe Orchestrierungs- und Governance-Aufgaben verlagern.[3]Kissflow Inc., „Workflow-Automatisierung für Kleinunternehmen 2025”, kissflow.com
Zunehmende Implementierung von robotergestützter Prozessautomatisierung im Geschäftsprozessmanagement
RPA hat sich von der Bildschirmerfassung zu einer unternehmensgerechten Orchestrierung weiterentwickelt, die Legacy-Kernsysteme, SaaS-Suites und Mainframes überbrücken kann. Banken setzen begleitete Bots ein, die KYC-Nachweise sammeln, Sanktionslisten abgleichen und Onboarding-Systeme befüllen, was zu 70 % kürzeren Zykluszeiten und Fehlerquoten unterhalb manueller Normen führt.[4]CFB Bots, „RPA für KMU”, cfb-bots.comGesundheitsdienstleister automatisieren die Anspruchsabwicklung, Terminplanung und Berichterstattung und erzielen 90 % Genauigkeitsverbesserungen. Die Integration von RPA mit Process-Mining-Dashboards legt Engpässe offen und ermöglicht es Teams, Kandidaten mit hohem ROI zu priorisieren. Der Erfolg hängt von robusten Ausnahmebehandlungsroutinen, Versionskontrolle und Change-Management-Programmen ab, die verhindern, dass unvorhergesehene Systemaktualisierungen automatisierte Prozesse lahmlegen.
Analyse der Restraint-Auswirkungen*
| Restraint | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont der Auswirkung |
|---|---|---|---|
| Datensicherheits- und Datenschutzbedenken in mandantenfähigen Clouds | -1.8% | Global / besonders ausgeprägt in Europa und regulierten Branchen | Mittelfristig (2–4 Jahre) |
| Mangel an Process-Mining-Fachkenntnissen zur Planung von Automatisierungsprojekten | -1.5% | Global / am stärksten in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Komplexität der Integration von Legacy-Systemen in Brownfield-Unternehmen | -1.2% | Global / konzentriert in reifen IT-Landschaften | Langfristig (≥ 4 Jahre) |
| Budgetkompression infolge makroökonomischer Unsicherheit | -1.1% | Global mit zyklischer Intensität | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Datensicherheits- und Datenschutzbedenken in mandantenfähigen Clouds
Unternehmen, die Finanz- und Gesundheitsdaten verwalten, sind bei der Ausführung von Workflows auf gemeinsam genutzten Stacks einem erhöhten Datenverletzungsrisiko ausgesetzt. Europäische Verantwortliche verlangen DSGVO-Konformität und verpflichten Anbieter dazu, Einwilligungsnachverfolgung, Datenminimiererung und Lösch-auf-Anfrage-Funktionen einzubetten. Finanzinstitute, die sich auf die Einhaltung des Gesetzes zur digitalen operationellen Resilienz (DORA) vorbereiten, bestehen auf granularen Prüfprotokollen, Verschlüsselung bei der Übertragung und im Ruhezustand sowie kontinuierlichen Schwachstellen-Scans. Viele Unternehmen setzen daher auf hybride Architekturen, bei denen sensible Daten vor Ort verbleiben, während Cloud-Analyseebenen genutzt werden. Anbieter-Roadmaps betonen FedRAMP-, ISO-27001- und SOC-2-Zertifizierungen sowie regionsspezifische Datenresidenzoptionen, die Replikate in souveränen Clouds platzieren.[5]Relyance AI, „Wenn Ausgaben Ihnen Geld sparen”, relyance.ai
Mangel an Process-Mining-Fachkenntnissen zur Planung von Automatisierungsprojekten
Process-Mining legt verborgene Durchsatzlücken offen, doch qualifizierte Fachkräfte, die Protokolle extrahieren, Daten bereinigen und Muster interpretieren können, sind nach wie vor rar. Organisationen haben Schwierigkeiten, glaubwürdige ROI-Argumente aufzubauen, was Finanzierungsgenehmigungen verzögert und Projektpipelines einschränkt. Krankenhäuser benötigen Analysten, die sowohl mit BPMN als auch mit klinischen Abläufen vertraut sind; Hersteller brauchen Expertise, die ERP, MES und Six Sigma umspannt. Um Lücken zu schließen, beauftragen Unternehmen Managed-Service-Partner oder lagern Diagnosen aus, was jedoch den Aufbau interner Kapazitäten beeinträchtigen und langfristige Kosten erhöhen kann. Anbieter veröffentlichen Self-Service-Erkennungsmodule mit KI-gestützten Erkenntnissen, obwohl Governance-Teams weiterhin Spezialisten benötigen, um Ergebnisse zu validieren und Initiativen zu priorisieren.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Bereitstellung: Cloud-Führerschaft treibt Hybrid-Aufschwung voran
Cloud-gehostete Angebote erwirtschafteten im Jahr 2025 62,15 % des Umsatzes und unterstreichen die Präferenz für elastische Skalierung und Abonnementpreise. Anbieter bündeln KI-Dienste und vorgefertigte Konnektoren, sodass Kunden Flows in Stunden pilotieren können. Finanzdienstleistungen, Einzelhandel und Gesundheitswesen tendieren zur Cloud, um Hardware-Erneuerungszyklen zu vermeiden und von schnellen Innovationen zu profitieren. Doch die zunehmende Kontrolle durch Regulierungsbehörden und Unternehmensvorstände befeuert eine Verlagerung hin zu Hybrid, das nun mit einer CAGR von 10,08 % wächst. Dabei verbleiben sensible Daten vor Ort, während Orchestrierungsebenen in Anbieter-Clouds laufen, was Souveränität mit Agilität in Einklang bringt. Die Marktgröße für Workflow-Automatisierung bei Hybrid-Architekturen wächst, da 5G-Edge-Knoten latenzempfindliche Aufgaben lokal routen und Analysen anschließend upstream synchronisieren. Anbieter erweitern Plattformen um richtlinienbasiertes Routing, das jede Prozessinstanz basierend auf Datenklassifizierung und Leistungszielen Cloud oder Edge zuweist.
Die Hybrid-Adoption weitet sich aus, da Behörden des öffentlichen Sektors und Verteidigungsunternehmen nachweisbare Kontrolle über Verschlüsselungsschlüssel und Prüfprotokolle fordern. Integrierte Management-Dashboards vereinen die Sichtbarkeit über Zonen hinweg und erleichtern die Compliance-Berichterstattung. On-Premise-Bereitstellungen bleiben in Kernkraft-, Verteidigungs- und luftdicht abgeschlossenen Anlagen bestehen, wo Air-Gap- und Zero-Trust-Sicherheitskonzepte obligatorisch sind. Nach ISO 27001 zertifizierte Edge-Appliances betreiben containerisierte Orchestrierungs-Engines und ermöglichen es Fabriken, bei Netzwerkausfällen autonomen Betrieb aufrechtzuerhalten. Im Prognosezeitraum werden Workload-Portabilität, vertrauliches Computing und Allianzen mit souveränen Clouds Flexibilität einbetten, aber die Kosten-Nutzen-Analyse wird weiterhin Cloud für nicht regulierte Workloads bevorzugen.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Kauf des Berichts verfügbar


Nach Lösung: Softwareplattformen verankern RPA-Innovation
Softwareplattformen machten 66,55 % der Ausgaben im Jahr 2025 aus und bündeln Workflow-Orchestrierung, RPA, Event-Streaming und KI-Inferenz in kohärenten Suites. Die Dynamik des Segments liegt in der Einbindung großer Sprachmodelle, die es Bots ermöglichen, Freitext-Anweisungen zu verstehen und API-Aufrufe automatisch zu generieren. Diese Entwicklung positioniert RPA als das am schnellsten wachsende Teilsegment, das mit einer CAGR von 9,95 % wächst, da Unternehmen zuvor nicht automatisierbare Ausnahmebehandlungen neu angehen. Anbieter stellen Model-Ops-Konsolen bereit, die Drift überwachen, Modelle neu trainieren und Grundsätze für verantwortungsvolle KI durchsetzen – Funktionen, die für regulierte Käufer zu Kaufvoraussetzungen werden.
Dienstleistungen hielten 33,45 % des Wertes und wurden von System-Integrations- und Change-Management-Engagements getragen, die systemübergreifende Datenkohärenz sicherstellen. Process-Mining-Bewertungen speisen Backlog-Roadmaps, während Managed-Service-Verträge ergebnisbasierte SLAs für Kunden ohne Domänen-Talente garantieren. Beratungsarme spezialisieren ihre Angebote zunehmend, indem sie DORA-Compliance-Beschleuniger für Banken oder GMP-validierte Vorlagen für pharmazeutische Betriebe liefern. Da der Markt für Workflow-Automatisierung wächst, werden Co-Innovations-Partnerschaften zwischen Hyperscalern und Boutique-Integratoren ausgebaut, die globale Reichweite mit Domänentiefe verbinden.
Nach Endnutzerbranche: Finanzen dominieren, Gesundheitswesen beschleunigt
Bank- und Finanzdienstleistungen behielten im Jahr 2025 einen Umsatzanteil von 23,62 %, was die Transaktionsvolumina und strengen Compliance-Aufwände widerspiegelt, die Automatisierung begünstigen. Institute setzen Bots für Geldwäschebekämpfungsuntersuchungen, Kreditauszahlungen und Abwicklungen ohne manuelle Eingriffe ein. Die DORA-Vorbereitung bedingt zusätzliche Ausgaben für Kontinuitätsorchestrierung, Cyber-Ereignis-Playbooks und Lieferantenrisiko-Dashboards. Die Marktgröße für Workflow-Automatisierung im Gesundheitswesen und in der Pharmazie verzeichnet das schnellste Wachstum mit einer CAGR von 11,22 %, da elektronische Patientenakten-Mandate und die Digitalisierung klinischer Studien zunehmen. Automatisierte Vorabgenehmigung, elektronische Signaturerfassung und Pharmakovigilanz-Berichterstattung entlasten Kliniker, damit diese sich auf die Patientenversorgung konzentrieren können, während sie gleichzeitig regulatorische Einreichungsfristen einhalten.
Die Fertigung bleibt von zentraler Bedeutung, indem Workflow-Engines mit IoT-Sensoren und Qualitätsmanagementsystemen integriert werden, um Fertigungsentscheidungen zu rationalisieren. Einzelhandel, Logistik und Versorgungsunternehmen setzen Automatisierung ein, um Lieferketten zu stabilisieren, auf Nachfragevolatilität zu reagieren und Umweltberichtspflichten zu erfüllen. Behörden des öffentlichen Sektors führen Bürgerservice-Portale ein, die durch Back-Office-Orchestrierung betrieben werden und manuelle Papiervorgänge drastisch reduzieren und die Auszahlung von Leistungen beschleunigen, kämpfen aber mit Einschränkungen bei der Interoperabilität von Legacy-Systemen.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Kauf des Berichts verfügbar
Nach Unternehmensgröße: KMU-Dynamik übertrifft das Wachstum der Großunternehmen
Großunternehmen erwirtschafteten im Jahr 2025 71,05 % des Umsatzes, angetrieben von bereichsübergreifenden Initiativen, die Workflows durch Finanz-, HR-, ITSM- und Customer-Experience-Plattformen weben. Ihre Bereitstellungen umfassen mehrjährige Roadmaps, Center-of-Excellence-Governance und komplexes Change-Management. Die von kleinen und mittelständischen Unternehmen bis 2031 verzeichnete CAGR von 10,19 % signalisiert jedoch eine Demokratisierung. Low-Code-Suites, nutzungsbasierte Tarife und Vorlagenbibliotheken ermöglichen es KMU, Procure-to-Pay-, CRM-Updates und Compliance-Einreichungen ohne umfangreiche IT-Belegschaft zu automatisieren. Anbieter umwerben diese Basis mit nutzungsbasierter Preisgestaltung und Managed-Service-Paketen, die Betriebszeit und Sicherheits-Patching garantieren.
Partnerschafts-Ökosysteme mit regionalen Integratoren und Mehrwert-Distributoren erweitern die Reichweite der Anbieter in lokale Märkte und bieten Sprachlokalisierung und Branchenexpertise. Staatliche Förderprogramme zur Unterstützung der digitalen Adoption, wie das Enterprise Development Grant von Enterprise Singapore, verringern Kapitalbarrieren. Mit zunehmender Reife übernehmen KMU hybride Governance und etablieren leichtgewichtige Genehmigungsstufen, um unkontrollierte Schatten-IT zu verhindern und die Prüfungsbereitschaft sicherzustellen.
Geografische Analyse
Nordamerika trug im Jahr 2025 34,22 % zum globalen Umsatz bei, da Unternehmen die Cloud-Migration und KI-Adoption unter stabiler regulatorischer Aufsicht beschleunigten. Finanzinstitute implementierten durchgängige Onboarding-Workflows, die mit SOX und Dodd-Frank konform sind, während Hersteller Edge-Knoten integrierten, um die Produktionsresilienz zu steigern. US-amerikanische Anbieter verankern lokale Ökosysteme und bieten Early-Access-Betas an, die Experimente fördern. Kanadas Programme zur Digitalisierung des öffentlichen Sektors unterstützen die regionale Nachfrage weiter, insbesondere bei Bürgerservice-Portalen.
Der asiatisch-pazifische Raum expandiert mit einer CAGR von 9,92 %, angetrieben durch die Digitalisierung der Fertigung, das Wachstum des E-Commerce und günstige staatliche Anreize. Chinas Strategie des doppelten Kreislaufs veranlasst Fabriken, Workflow-Engines zur Lieferkettentransparenz einzubetten, während Indiens „Make in India”-Kampagne KMU dazu antreibt, Low-Code-Tools einzuführen. Japan und Südkorea priorisieren 5G-gestützte Smart Factories und integrieren Edge-Orchestrierung mit Industrierobotern, um Arbeitskräftemangel zu begegnen. Südostasiatische Nationen setzen Cloud-native Plattformen ein, die in regional konformen Rechenzentren gehostet werden, und steigern so die Akzeptanz bei mittelständischen Unternehmen.
Europa belegt den dritten Rang nach Umsatz, verzeichnet jedoch eine starke compliance-getriebene Nachfrage. Die DORA-Fristen 2025 katalysieren die Bankausgaben für Kontinuitätsorchestrierung, während die DSGVO die Nachfrage nach integriertem Einwilligungsmanagement fördert. Deutschlands Industrie-4.0-Rückenwind unterstützt Fertigungs-Workflows, und der National Health Service des Vereinigten Königreichs investiert in Process-Mining zur Optimierung von Versorgungspfaden. Datenresidenzanforderungen fördern Hybrid-Implementierungen, wobei souveräne Cloud-Regionen von Hyperscalern an Bedeutung gewinnen. Der Nahe Osten und Afrika sowie Lateinamerika sind noch im Entstehen, zeigen jedoch zunehmendes Interesse, da Telekommunikationsanbieter 5G ausrollen und Regierungen öffentliche Dienste digitalisieren.

Regulatorisches Umfeld
Die Einführung von Workflow-Automatisierung wird zunehmend durch Anforderungen an KI-Governance und operative Resilienz geprägt, was Anbieter dazu zwingt, Auditierbarkeit, Modelldokumentation und Kontrollnachverfolgbarkeit über automatisierte Prozesse hinweg zu stärken. Das EU-KI-Gesetz (Verordnung (EU) 2024/1689) legt einen risikobasierten Rahmen für KI-Systeme fest, dessen allgemeine Anwendung am 2. August 2026 beginnt und die Erwartungen an Transparenz, menschliche Aufsicht und Lebenszyklusmanagement erhöht, wenn KI-gestützte Workflow-Komponenten in regulierten Funktionen eingesetzt werden.
In den Vereinigten Staaten beeinflusst NIST weiterhin, wie Unternehmen KI-Kontrollen operationalisieren, durch sein AI Risk Management Framework und verwandte Standards, die Käufer üblicherweise in Beschaffungs- und interne Governance-Checklisten für KI-gestützte Workflows übertragen. Die föderale Nutzung wird zudem durch das OMB Memorandum M-26-04 geleitet, das die Executive Order 14319 für die Beschaffung und Nutzung großer Sprachmodelle durch Behörden umsetzt, während Aktivitäten auf Bundesstaatenebene für zusätzliche Fragmentierung sorgen, wie etwa Colorado SB 26-189, unterzeichnet am 14. Mai 2026 (in Kraft ab 1. Januar 2027), das die Compliance-Annahmen ändert, indem es einen früheren Ansatz zur bejahenden Verteidigung nach dem NIST AI RMF entfernt.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette der Workflow-Automatisierung beginnt mit zentralen technologischen Inputs (Cloud-Infrastruktur, Container-Plattformen, Identitäts- und Zugriffsmanagement, APIs/Konnektoren und KI-Modelldienste), die Orchestrierung, BPM, RPA und Low-Code-Workflow-Design ermöglichen. Plattformanbieter bündeln diese Komponenten zu Suiten, dann liefern Systemintegratoren und Managed-Service-Provider Prozesserkennung, Integration mit ERP/CRM/ITSM und Altsystemen, Governance-Einrichtung (Audit-Trails, DLP, Verschlüsselung) und laufenden Betrieb.
Der Vertrieb ist für die Einführung im Mittelstand zunehmend partnergeführt, wobei Hyperscaler und ISVs Vorlagen und Konnektoren gemeinsam vertreiben, während Unternehmen über eine Mischung aus Direktabonnement, Unternehmensverträgen und ergebnisgebundenen Serviceeinsätzen einkaufen. Nachgelagert hängen Einführung und Akzeptanz von Prozessintelligenz- und Orchestrierungsebenen ab, die die Toolvielfalt über hybride IT hinweg vereinheitlichen, wobei Self-Service-Automatisierung in großen Organisationen zu einem gängigen Betriebsmodell wird (Stonebranch berichtete, dass 63 % der Organisationen 2025 mehr als 200 Self-Service-Nutzer hatten). In vertikalen Lieferketten wie Medienbetrieben zeigen spezialisierte Workflow-Ökosysteme, wo Wert durch die durchgängige Integration von Content-Systemen, QC, Metadaten und Speicherung in kohärente Pipelines entsteht, einschließlich der Partnerschaft von Ateliere Creative Technologies mit TMT Insights (April 2024) und der Zusammenarbeit von BBC Studios mit TMT Insights bei Polaris für globale Content-Operationen (September 2024). Engpässe bestehen weiterhin bei der Integrationskomplexität, dem Fachkräftemangel im Process Mining und den Governance-Anforderungen für KI-gestützte Automatisierung, wodurch Services und Partner-Ökosysteme für die Skalierung zentral bleiben.
Wettbewerbslandschaft
Der Wettbewerb ist mäßig konzentriert, wobei die fünf größten Anbieter etwa 35 % des globalen Umsatzes halten. Microsoft, IBM und ServiceNow betten Workflow-Engines in breitere Cloud- und Produktivitäts-Suites ein und nutzen ihre installierten Basen, um Marktanteile zu verteidigen. UiPath, Celonis und Automation Anywhere konzentrieren sich auf RPA- und Prozessintelligenz-Tiefe und erwerben Nischen-Startups, um Fähigkeitslücken zu verbreitern. Der Erwerb von PAF durch Celonis im Jahr 2024 stärkte KI-gestütztes Mining, während UiPath's mehrsprachiges Dokumentenverständnis vertikale Reichweite hinzufügt. Anbieter differenzieren sich durch offene APIs, BPMN-2.0-Konformität und Multi-Modell-KI-Orchestrierung, die das Einstecken von Drittanbieter-LLMs ermöglicht.
Strategische Schwerpunkte verlagern sich auf Branchenvorlagen und Compliance-Beschleuniger. Banken übernehmen DORA-Pakete, die Vorfallsreaktions-Workflows vorkonfigurieren, während Pharmakunden GxP-konforme Validierungsblaupausen suchen. Edge-Workflow-Aktivierung bleibt eine weiße Fläche, wobei nur eine Handvoll Anbieter containerisierte Laufzeitumgebungen anbietet, die für robuste Industrie-PCs zertifiziert sind. Low-Code-Anbieter wie Zapier und Kissflow zielen auf KMU-Sweet-Spots ab und kombinieren Benutzerfreundlichkeit mit Community-getriebenen Vorlagen. Hyperscaler gehen Partnerschaften mit spezialisierten ISVs ein, um Domänenlösungen gemeinsam zu vertreiben, während Channel-Allianzen mit regionalen Systemintegratoren Service-Pakete ausweiten.
Preismodelle verlagern sich von nutzerbasierten Tarifen zu verbrauchs- oder ergebnisgebundenen Verträgen. Kunden bewerten zunehmend den gesamten Automatisierungswert pro eingesparter Stunde anstatt Lizenzanzahlen. KI-Augmentierung, Governance-Toolkits und Analyse-Dashboards heben sich als Kaufkriterien hervor. Im Prognosehorizont wird eine Konsolidierung erwartet, da Plattformbreite Einzelfunktionen übertrumpft, doch innovative Startups werden durch Pionierarbeit bei vertikalen Mikro-Flows, datenschutzerhaltenden Edge-Agenten und Vertrauensschicht-Overlays für regulierte Daten bestehen bleiben.
Marktführer für Workflow-Automatisierung
IBM Corporation
Oracle Corporation
Pegasystems, Inc.
Xerox Corporation
Appian Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Ein wichtiger Chancenbereich ist governance-orientierte Orchestrierung für KI-gestützte Workflows, bei der Unternehmen eine Kontrollebene benötigen, die hybride Ausführung, richtlinienbasiertes Routing und auditierbare Agentenaktionen über Systeme hinweg verwalten kann. Anbieter- und Branchenaktivitäten im Jahr 2026 unterstützen diese Richtung, wobei Stonebranchs Global State of IT Automation Report 2026 Orchestrierung als fehlendes Bindeglied für KI-Akzeptanz und Vertrauen positioniert, was mit der Nachfrage nach einheitlicher Beobachtbarkeit, Genehmigungsketten und Ausnahmebehandlung in regulierten und geschäftskritischen Prozessen übereinstimmt.
Ein weiterer Freiraum ist interoperable, agentenbereite Workflow-Automatisierung, die Unternehmensplattformen mit externen KI-Agenten verbindet, ohne neue Silos zu schaffen. Produktbewegungen im Jahr 2026 unterstützen diesen Wandel: Oracle erweiterte Oracle AI Agent Studio für Fusion Applications im März 2026 um einen Agentic Applications Builder und Workflow-Tools und führte im Juli 2026 eine KI-native Builder-Erfahrung ein, um agentische Anwendungen innerhalb von Oracle Fusion Cloud Applications zu erstellen und auszuführen. Im Bereich Content- und Medienoperationen kündigte Dalet im Juli 2026 Dalet Flex LTS mit tieferer Integration seiner agentischen KI-Plattform Dalia an, um Workflows über natürliche Sprache auszulösen, was Chancen für vertikalisierte, vorlagenbasierte Automatisierung hervorhebt, die Orchestrierung mit Fachsystemen verbindet und dabei Governance und Lebenszyklusmanagement zentralisiert hält.
Aktuelle Branchenentwicklungen
- Juli 2026: Oracle führte eine KI-native Builder-Erfahrung für Oracle AI Agent Studio ein, die es Nutzern ermöglicht, agentische Anwendungen innerhalb von Oracle Fusion Cloud Applications zu erstellen und auszuführen. Die Veröffentlichung stärkt Oracles Workflow-Tools rund um agentengesteuerte Ausführung und bringt Orchestrierung und kontextbezogene Fähigkeiten näher an Unternehmensanwendungs-Workflows heran.
- Januar 2026: Pegasystems brachte Notes to Blueprint auf den Markt, ein KI-gestütztes Tool, das dabei helfen soll, Legacy-Lotus-Notes-Anwendungen in cloud-native automatisierte Workflows umzuwandeln. Das Angebot richtet sich an Modernisierungsrückstände, indem es die Migration in geregelte Workflow-Muster beschleunigt, statt brüchige, individuelle Legacy-Anwendungen zu pflegen.
- Dezember 2024: Celonis schloss die Übernahme von Process Analytics Factory ab und erweiterte damit seine Process-Mining-Tiefe und Echtzeit-Einblicksfähigkeiten. Der Deal stärkt die Verbindung zwischen Prozessintelligenz und Automatisierungsausführung und hilft Käufern, Workflows mit messbarer Wirkung und schnellerer Time-to-Value zu priorisieren.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Dieser Markt wird definiert als Umsatz aus Software und verwandten Dienstleistungen, die Organisationen helfen, Geschäftsworkflows über On-Premise-, Cloud- und Hybridumgebungen hinweg zu gestalten, auszuführen, zu überwachen und zu verbessern. Er umfasst Tools zur Automatisierung von Aufgabenweiterleitung, Genehmigungen und Prozessschritten über wichtige Funktionen hinweg.
Ausgeschlossene Bereiche: Reine Hardwarekäufe, reines IT-Outsourcing ohne Workflow-Software und allgemeine Produktivitäts-Apps, die keine Workflows automatisieren, sind ausgeschlossen.
Übersicht der Segmentierung
- Nach Bereitstellung
- On-Premise
- Cloud
- Hybrid
- Nach Lösung
- Software
- Workflow-Orchestrierungsplattformen
- Geschäftsprozessmanagement-Suites
- RPA-Plattformen
- Dienstleistungen
- Beratung und Advisory
- Implementierung und Integration
- Managed Services
- Software
- Nach Endnutzerbranche
- Bank- und Finanzdienstleistungen
- Telekommunikation
- Einzelhandel und E-Commerce
- Fertigung
- Logistik und Transport
- Gesundheitswesen und Pharmazie
- Energie und Versorgung
- Regierung und öffentlicher Sektor
- Andere Endnutzerbranchen
- Nach Unternehmensgröße
- Großunternehmen
- Kleine und mittelständische Unternehmen
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Südamerika
- Brasilien
- Argentinien
- Rest von Südamerika
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Rest von Europa
- Asiatisch-pazifischer Raum
- China
- Japan
- Indien
- Südkorea
- Australien und Neuseeland
- Rest des asiatisch-pazifischen Raums
- Naher Osten
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Türkei
- Rest des Nahen Ostens
- Afrika
- Südafrika
- Nigeria
- Kenia
- Rest von Afrika
- Nordamerika
Datenquellen, Marktdimensionierung und Validierung
Sekundärforschung
Sekundärforschung wurde genutzt, um die Marktabgrenzung festzulegen, die anfängliche Nachfragegeschichte aufzubauen und Annahmen in öffentlichen Daten zu verankern. Wir haben Quellen wie das US Bureau of Labor Statistics für Beschäftigungs- und Lohntrends, die die Automatisierungs-ROI beeinflussen, sowie US-Census- und OECD-Indikatoren zur digitalen Wirtschaft herangezogen, um einzuschätzen, wie schnell Unternehmen ihre Abläufe digitalisieren. Für Kontext zu Cloud-Einführung und Sicherheit haben wir auch Material von NIST und anderen staatlichen Cyber-Leitlinien überprüft, ebenso wie öffentliche Beschaffungsportale, auf denen Workflow-Tools üblicherweise ausgeschrieben werden.
Um diese Trends in Dimensionierungsgrundlagen zu übersetzen, haben wir Unternehmensmeldungen und Investorenpräsentationen zu Umsatzaufteilungen und Produktpositionierung geprüft, ebenso wie seriöse Presseberichterstattung und Verbandsveröffentlichungen im Zusammenhang mit Prozessverbesserung und IT-Servicemanagement. In einigen Fällen wurden kostenpflichtige Abonnements für Unternehmensfinanzdaten und Nachrichten-Intelligence genutzt, um Umsatzhistorie, Deal-Timing und Segmentnotizen abzugleichen. Diese Sekundärquellen sind nur illustrativ, und viele weitere öffentliche Referenzen wurden ebenfalls zur Datenerhebung, Klärung und Validierung verwendet.
Primärinterviews und Umfragen
Die Primärarbeit konzentrierte sich darauf zu validieren, was als Ausgaben für Workflow-Automatisierung gezählt wird und wie Käufer über Softwareabonnements, Implementierung und laufenden Support hinweg budgetieren. Wir sprachen mit Lösungsverantwortlichen, Servicepartnern und Unternehmensanwendern in APAC, EMEA und Amerika, um Einführungstempo, Preisverhalten und die Art der Vertragsgestaltung hybrider Bereitstellungen zu bestätigen.
Verteilung der Befragten der primären Forschungsarbeit
| Unternehmenstyp | Position der Befragten | Region |
|---|---|---|
| Top-Tier: 27 % | CXOs: 14 % | APAC: 38 % |
| Mittleres Tier: 55 % | Funktions-/Bereichsleiter: 41 % | EMEA: 35 % |
| Kleinere Akteure: 18 % | Manager: 45 % | Amerika: 27 % |
Marktdimensionierung und Prognose
Für die Marktdimensionierung beginnen wir mit einem Top-down-Ansatz, bei dem IT- und Digitalbetriebsausgabenpools nach Region rekonstruiert und dann anhand der Akzeptanz und Nutzungsintensität von Workflow-Automatisierung in wichtigen Branchen gefiltert werden. Die finalen Gesamtsummen werden dann mit selektiven Bottom-up-Annäherungen überprüft, wie beispielsweise stichprobenweise Anbieterumsatzspannen, Kanalprüfungen und ASP mal geschätzte Nutzer- oder Workflow-Volumina, was hilft, Überzählungen zu korrigieren.
Wichtige Eingaben im Modell umfassen den Mix aus Cloud, On-Premise und Hybrid, Abonnement- und Service-Anhangraten, typische Vertragsdauer und Verlängerungsverhalten sowie das Tempo der Low-Code-Einführung, das die Sitzplatzerweiterung verändert. Wir verfolgen zudem Indikatoren zur Unternehmensdigitalisierung, regulatorischen Druck in datensensiblen Branchen und den Anteil der Implementierungen, die vom Pilotprojekt zum skalierten Rollout übergehen, da diese Faktoren den realisierten Umsatz in einem bestimmten Jahr beeinflussen.
Prognosen werden mittels Szenarioanalyse erstellt, unterstützt durch eine kurze multivariate Regressionsebene für Nachfragetreiber. Variablen wie Cloud-Akzeptanz, Wachstum der IT-Dienstleistungen und Lohnkostendruck werden mit Expertenfeedback stresstestet. Wo Bottom-up-Prüfungen für kleinere Regionen oder Nischenbranchen unvollständig sind, verwenden wir Vergleichsmarktproxys und normalisieren sie zurück auf den gesamten Nachfragepool, damit die Zahlen konsistent bleiben.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgt durch wiederholte Abgleiche zwischen Modellausgabe und unabhängigen Signalen, einschließlich der Richtung der Unternehmenssoftwareausgaben, dem Tempo der Cloud-Migration und dem Service-Anhangverhalten. Wenn eine Abweichung auftritt, überprüfen wir die Bereichszuordnung erneut, überarbeiten zentrale Annahmen und kontaktieren ausgewählte Befragte erneut, wenn die Änderung mit Preisgestaltung, Bündelung oder einer Verschiebung der Bereitstellungspräferenz zusammenhängt.
Vor der Freigabe durchläuft die Arbeit mehrstufige interne Überprüfungen, bei denen Logik, Berechnungen und Jahresvergleiche hinterfragt und bei Bedarf korrigiert werden. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen erfolgen, wenn wesentliche Ereignisse eintreten, wie größere Verschiebungen bei der Produktbündelung, regulatorische Änderungen, die Bereitstellungen betreffen, oder eine deutliche Nachfrageverlangsamung. Unmittelbar vor der Lieferung scannen wir die neuesten öffentlichen und primären Signale erneut, damit Kunden eine aktuelle Sicht erhalten.
Vergleich der Marktschätzung von Mordor Intelligence für Workflow-Automatisierung mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Workflow-Automatisierung stimmen nicht immer überein, selbst wenn der Themenname ähnlich aussieht. Die Streuung entsteht in der Regel dadurch, wie jede Studie die Kategoriegrenze zieht, welche Jahre als Ankerpunkte verwendet werden und wie Software gegenüber Dienstleistungen in der Umsatzzählung behandelt wird.
Durch die Verfolgung von Bereitstellungsmix, Service-Anhang und Verlängerungszeitpunkt setzt Mordor Intelligence die Gesamtsumme für 2025 näher an wiederkehrende Plattformumsätze plus direkt verbundene Implementierung und vermeidet es, den Markt durch benachbarte BPM- oder breitere Prozessautomatisierungskategorien aufzublähen. Ein zweiter Treiber ist der Prognosestil, wobei einige Schätzungen aggressive Expansionsannahmen für Low-Code-Rollouts verwenden, während andere einen konservativeren Weg für regulierte Käufer beibehalten, die Genehmigungszyklen verlängern und groß angelegte Expansionen verlangsamen.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 23,77 Mrd. USD (2025) | |
| Branchenverlag A | 24,81 Mrd. USD (2025) | Verwendet einen ähnlichen Jahresanker, scheint jedoch unterschiedliche Komponenten- und Bereitstellungsannahmen anzuwenden, mit einem längeren Prognosefenster, das implizite Preisgestaltungs- und Akzeptanzkurven verschieben kann. |
| Branchenverlag B | 25,20 Mrd. USD (2024) | Verankert auf einem anderen Basisjahr und zeigt eine deutlich höhere Wachstumstrajektorie, was auftreten kann, wenn benachbarte Workflow-Management- und breitere Ausgaben für digitale Transformation freizügiger einbezogen werden. |
Betrachtet man die Tabelle insgesamt, sind die Unterschiede erklärbar, sobald Umfang und Jahresbasis aufeinander abgestimmt sind. Der hier verwendete Ansatz bleibt auf klare Nachfrageindikatoren rückverfolgbar, trennt Software konsistent von Dienstleistungen und wendet Prognoseannahmen an, die anhand realer Akzeptanz- und Preissignale überprüft werden können.


Im Bericht beantwortete Schlüsselfragen
Welchen projizierten Wert wird der Markt für Workflow-Automatisierung im Jahr 2031 haben?
Der Markt wird voraussichtlich bis 2031 einen Wert von 40,77 Milliarden USD erreichen.
Welche Region wird bis 2031 das schnellste Wachstum verzeichnen?
Der asiatisch-pazifische Raum wird voraussichtlich mit einer CAGR von 9,92 % wachsen, angetrieben durch die Modernisierung der Fertigung und Investitionen in die digitale Infrastruktur.
Welches Bereitstellungsmodell wächst am schnellsten?
Die Hybrid-Bereitstellung wächst mit einer CAGR von 10,08 %, da Unternehmen Datensouveränität mit Cloud-Skalierbarkeit in Einklang bringen.
Warum beschleunigen Gesundheitsorganisationen die Einführung?
Mandate zur klinischen Digitalisierung und der Bedarf an konformen, patientenzentrierten Workflows treiben die Akzeptanz in Krankenhäusern und der Pharmaindustrie mit einer CAGR von 11,22 % voran.
Wie differenzieren Anbieter ihre Angebote?
Anbieter konkurrieren durch integrierte KI, Process-Mining-Tiefe, branchenspezifische Compliance-Vorlagen und Low-Code-Benutzerfreundlichkeit, um die Zeit bis zur Wertschöpfung zu verkürzen.
Welche Sicherheitsfunktionen fordern Unternehmen von Anbietern?
Käufer suchen nach durchgängiger Verschlüsselung, granularen Prüfprotokollen, regionsspezifischer Datenresidenz sowie Zertifizierungen wie ISO 27001 und SOC 2, um regulatorische Anforderungen zu erfüllen.
Seite zuletzt aktualisiert am:


