
Cloud Workflow Marktgröße und -Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 7.53 Milliarden US-Dollar |
| Marktgröße (2031) | 15.68 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 15.82 % |
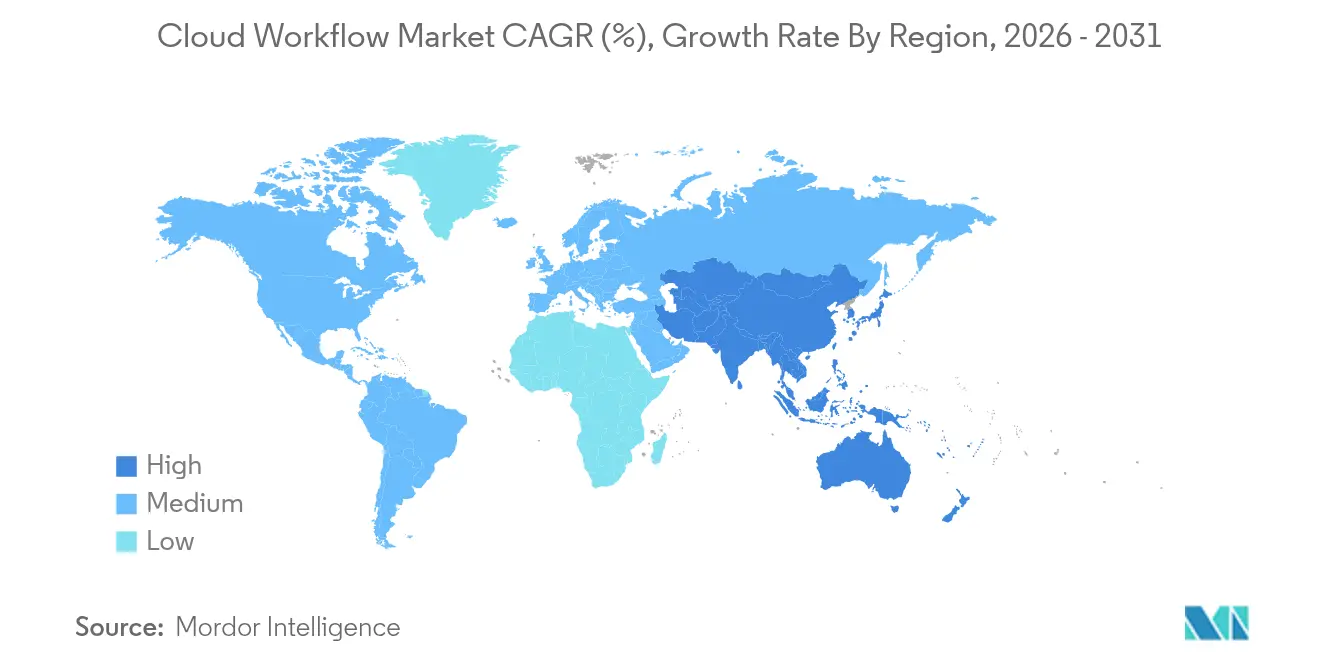
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
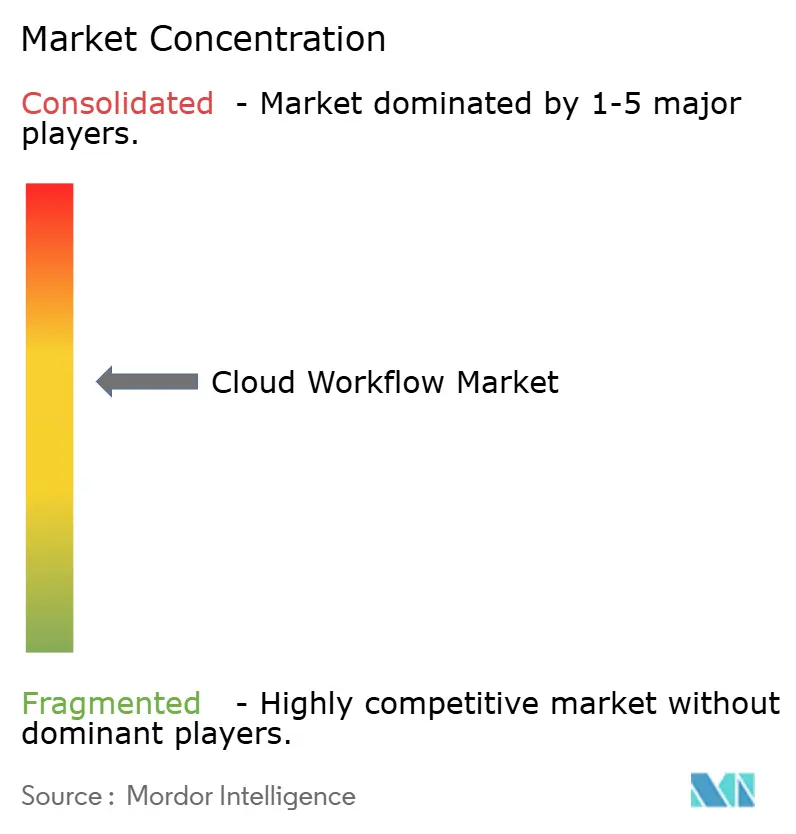
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Cloud Workflow Marktanalyse von Mordor Intelligence
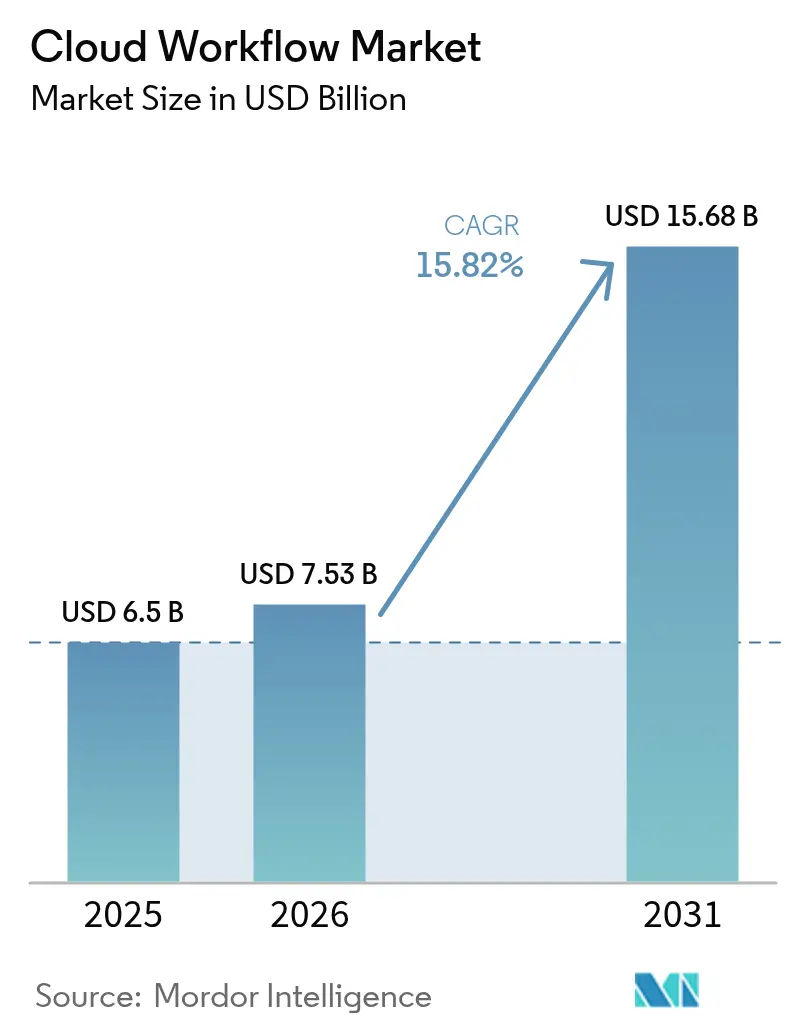
Die Cloud Workflow Marktgröße wird im Jahr 2026 auf 7,53 Milliarden USD geschätzt, gewachsen vom Wert des Jahres 2025 in Höhe von 6,50 Milliarden USD, mit Projektionen für 2031, die 15,68 Milliarden USD ausweisen, und wächst mit einer CAGR von 15,82 % über den Zeitraum 2026–2031. Die starke Nachfrage resultiert aus dem Umstieg von Unternehmen von Legacy-Prozesswerkzeugen auf KI-angereicherte Orchestrierungsplattformen, die schnellere Entscheidungszyklen, geringere manuelle Arbeitsbelastung und eine engere regulatorische Ausrichtung versprechen. Low-Code-Designstudios, die nun in die meisten führenden Suiten integriert sind, ermöglichen es nicht-technischen Nutzern, alltägliche Aufgaben zu automatisieren, ohne Sicherheitskontrollen zu gefährden. Die Verbreitung von generativer KI steigert den Plattformnutzen weiter und ermöglicht die konversationelle Erstellung von Abläufen sowie die Erkennung von Anomalien in Echtzeit. Anbieter differenzieren sich durch branchenspezifische Vorlagen, die Ausrichtung an Souveränitätswolken und plattformübergreifende Interoperabilität, um das Risiko einer Anbieterabhängigkeit zu reduzieren. Der Erstzugangs-Vorteil Nordamerikas macht es zum größten regionalen Käufer, während die Digitalisierungsprogramme des öffentlichen Sektors im asiatisch-pazifischen Raum die stärkste Wachstumskurve erzeugen.
Wesentliche Erkenntnisse des Berichts
- Nach Geschäftsfunktion führte Finanzen und Buchhaltung mit einem Umsatzanteil von 35,25 % im Jahr 2025; Vertrieb und Marketing wird voraussichtlich bis 2031 mit einer CAGR von 16,32 % expandieren.
- Nach Bereitstellungsmodell hielt die Public Cloud im Jahr 2025 einen Anteil von 66,10 % am Cloud Workflow Marktanteil, während die Hybrid Cloud bis 2031 voraussichtlich mit einer CAGR von 17,02 % wachsen wird.
- Nach Unternehmensgröße entfielen auf Großunternehmen im Jahr 2025 70,55 % des Cloud Workflow Marktvolumens, und kleine und mittlere Unternehmen entwickeln sich mit einer CAGR von 17,45 % bis 2031.
- Nach Endnutzerbranche erfasste BFSI im Jahr 2025 31,75 % des Umsatzes, während Einzelhandel und E-Commerce bis 2031 voraussichtlich mit einer CAGR von 15,92 % steigen wird.
- Nach Geografie kontrollierte Nordamerika im Jahr 2025 38,65 % des Cloud Workflow Marktvolumens, und der asiatisch-pazifische Raum wird voraussichtlich bis 2031 eine CAGR von 16,68 % verzeichnen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Wirkungshorizont |
|---|---|---|---|
| Schnelle Migration zu Public-Cloud- und Hybrid-Cloud-Infrastruktur | +2.8% | Global, mit führender Übernahme in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Aufstieg von Low-Code-/No-Code-Plattformen unter Geschäftsanwendern | +3.2% | Global, besonders stark in Nordamerika und APAC | Kurzfristig (≤ 2 Jahre) |
| KI-gesteuerte Automatisierung zur Steigerung von ROI und Analyse-Einblicken | +4.1% | Global, mit früher Übernahme in Nordamerika und Westeuropa | Mittelfristig (2–4 Jahre) |
| Betriebskostendruck treibt Workflow-Auslagerung voran | +2.5% | Global, mit Schwerpunkt auf kostensensiblen Schwellenmärkten | Langfristig (≥ 4 Jahre) |
| Ausbau branchenspezifischer Souveränitätswolken-Vorlagen | +1.9% | Schwerpunkt APAC, Ausweitung auf MEA und Lateinamerika | Langfristig (≥ 4 Jahre) |
| Edge-native Orchestrierung für latenzkritische IoT-Abläufe | +1.6% | Global, mit Fertigungszentren in APAC und Europa | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Schnelle Migration zu Public-Cloud- und Hybrid-Cloud-Infrastruktur
Unternehmen betrachten die Cloud-Migration als grundlegend für die Modernisierung von Workflows, die auf elastisches Computing und globale Reichweite angewiesen sind. Multi-Cloud-Muster geben risikoaversen Branchen die Flexibilität, sensible Arbeitslasten zu trennen und gleichzeitig die Wirtschaftlichkeit der Public Cloud für Spitzenkapazitäten zu nutzen. Eine IBM-Studie aus dem Jahr 2023 ergab, dass 92 % der Führungskräfte bis 2025 ihre Workflows digitalisieren und KI darauf anwenden wollen. Banken im asiatisch-pazifischen Raum, geleitet von aktualisierten Aufsichtshinweisen, setzen nun regulierte Arbeitslasten auf Cloud-Plattformen ein, die zuvor nicht erlaubt waren, und beschleunigen damit die regionale Akzeptanz. Da mehr Systeme in Cloud-Umgebungen betrieben werden, erhöht jede neue Integration die Netzwerkeffekte, die den Plattformwert verstärken. Souveränitätswolken-Blaupausen in Australien, Japan und Singapur veranschaulichen, wie Politik Architekturentscheidungen gestalten kann, ohne die Akzeptanz zu bremsen.
Aufstieg von Low-Code-/No-Code-Plattformen unter Geschäftsanwendern
Low-Code-Designwerkzeuge verlagern Automatisierung an die Geschäftsfront. KPMG berichtet, dass jedes befragte Unternehmen einen messbaren ROI aus Low-Code-Implementierungen erzielt hat, wobei 34 % die Technologie bereits in zentralen ERP-Workflows einsetzen. Generative KI verwandelt nun Textaufforderungen in aktive Abläufe und verkürzt Entwicklungszyklen von Wochen auf Stunden. Demokratisierung steigert die Agilität, verkompliziert jedoch die Governance, da eine breitere Entwicklerbasis zu größerer Variation in der Sicherheitslage führt. Plattformanbieter reagieren mit richtliniengesteuerten Leitplanken und einheitlichem Monitoring, das Compliance-Teams die Kontrolle lässt. Microsofts tiefe Integration von ServiceNows Now Assist in Teams zeigt, wie konversationelle Erlebnisse den Nutzerkreis erweitern, ohne die Backend-Logik umzuschreiben.
KI-gesteuerte Automatisierung zur Steigerung von ROI und Analyse-Einblicken
Die Verbesserung durch maschinelles Lernen verwandelt regelbasierte Automatisierungen in adaptive, selbstoptimierende Workflows. UiPaths Einsatz fortschrittlicher Sprachmodelle reduzierte die Bearbeitungszeiten für Vorautorisierungen im Gesundheitswesen um 50 % und unterstreicht greifbare Einsparungen. KI-Heatmaps erkennen Engpässe nahezu in Echtzeit und empfehlen Korrekturen, die Betriebsleiter mit einem Klick einsetzen können. Appians Autoscale verarbeitet bis zu 6 Millionen Workflows pro Stunde unter FedRAMP-Kontrollen und beweist, dass Compliance und Geschwindigkeit sich nicht ausschließen[1]Appian, "Einführung von Appian Autoscale," appian.com. Wettbewerbsvorteile entstehen aus den Datenabfällen jeder Ausführung, sodass Unternehmen Trends erkennen können, die für manuelle Überprüfungen unsichtbar sind. Kostenpflichtige KI-Erweiterungen erzielen daher Premiumpreise und amortisieren sich häufig innerhalb eines Geschäftsquartals.
Betriebskostendruck treibt Workflow-Auslagerung voran
Bei engen Margen lagern Unternehmen nicht-kerngeschäftliche Prozesse an Partner aus, die Technologie, Talente und Ergebnisgarantien bündeln. Digitale Komponenten heben den Vertragswert weit über klassische Arbeitskostenarbitrage-Geschäfte hinaus und schaffen Raum für Co-Innovation über grundlegende Kosteneinsparungen hinaus. Anbieter übernehmen KPIs wie Zykluszeit-Reduktion oder Fehlerquoten-Obergrenzen und richten damit Anreize an den Kundenzielen aus. Der Erfolg hängt jedoch von einer vorausgehenden Prozessneugestaltung und klaren Rahmenbedingungen für gemeinsame Verantwortlichkeiten ab; andernfalls verlagert die Automatisierung lediglich Ineffizienz nach außen.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Wirkungshorizont |
|---|---|---|---|
| Anhaltende Datensicherheits- und Datenschutzbedenken | -2.1% | Global, mit erhöhter Auswirkung in Europa aufgrund der DSGVO | Kurzfristig (≤ 2 Jahre) |
| Akuter Fachkräftemangel im Cloud-nativen Workflow-Design | -1.8% | Global, besonders ausgeprägt in Schwellenmärkten | Mittelfristig (2–4 Jahre) |
| Anbieterabhängigkeit und mangelnde Multi-Cloud-Interoperabilität | -1.4% | Global, mit Schwerpunkt auf Unternehmen mit komplexen IT-Landschaften | Mittelfristig (2–4 Jahre) |
| Eskalierende Egress-Gebühren-Wirtschaftlichkeit mit Auswirkung auf die TCO | -0.9% | Global, mit verminderter Auswirkung, da führende Anbieter Gebühren senken | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Anhaltende Datensicherheits- und Datenschutzbedenken
Organisationen wägen weiterhin Automatisierungsgewinne gegen Expositionsrisiken ab, wenn Daten interne Grenzen verlassen. Die Cloud Security Alliance warnt, dass intransparente Datenflüsse die Einhaltung von Datenaufenthaltspflichten in Rechtsordnungen wie der Europäischen Union erschweren[2]Cloud Security Alliance, "Datenaufenthalt im Cloud-Zeitalter," cloudsecurityalliance.org. Gesundheitsdienstleister müssen insbesondere die Verwahrkette für geschützte Gesundheitsinformationen über Multi-Cloud-Fußabdrücke hinweg nachweisen. Fragmentierte Vorschriften im asiatisch-pazifischen Raum verursachen zusätzliche Kosten und Verzögerungen, da jedes neue Projekt eine erneute rechtliche Prüfung erfordert. Anbieter reagieren mit regionaler Datenfixierung, kundenverwalteten Verschlüsselungsschlüsseln und revisionssicherer Protokollierung, doch das Vertrauen wächst langsam.
Akuter Fachkräftemangel im Cloud-nativen Workflow-Design
Ein globaler Talentmangel treibt Projektkosten in die Höhe und verlängert Zeitpläne. Studien legen nahe, dass unbesetzte Stellen in den Bereichen Cloud und Automatisierung bis 2030 auf 85 Millionen ansteigen könnten, was die Gewinne aus schnelleren Software-Zyklen zunichtemacht. Daten von HashiCorp zeigen, dass 91 % der Fachleute von vermeidbaren Cloud-Ausgaben aufgrund suboptimaler Konfigurationen berichten, was größtenteils auf Qualifikationslücken zurückzuführen ist. Weiterbildungsmaßnahmen helfen, können die Lücke jedoch nicht über Nacht schließen, sodass Beratungsunternehmen und Anbieter verwalteter Dienste Lücken zu Premiumpréisen schließen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Geschäftsfunktion:
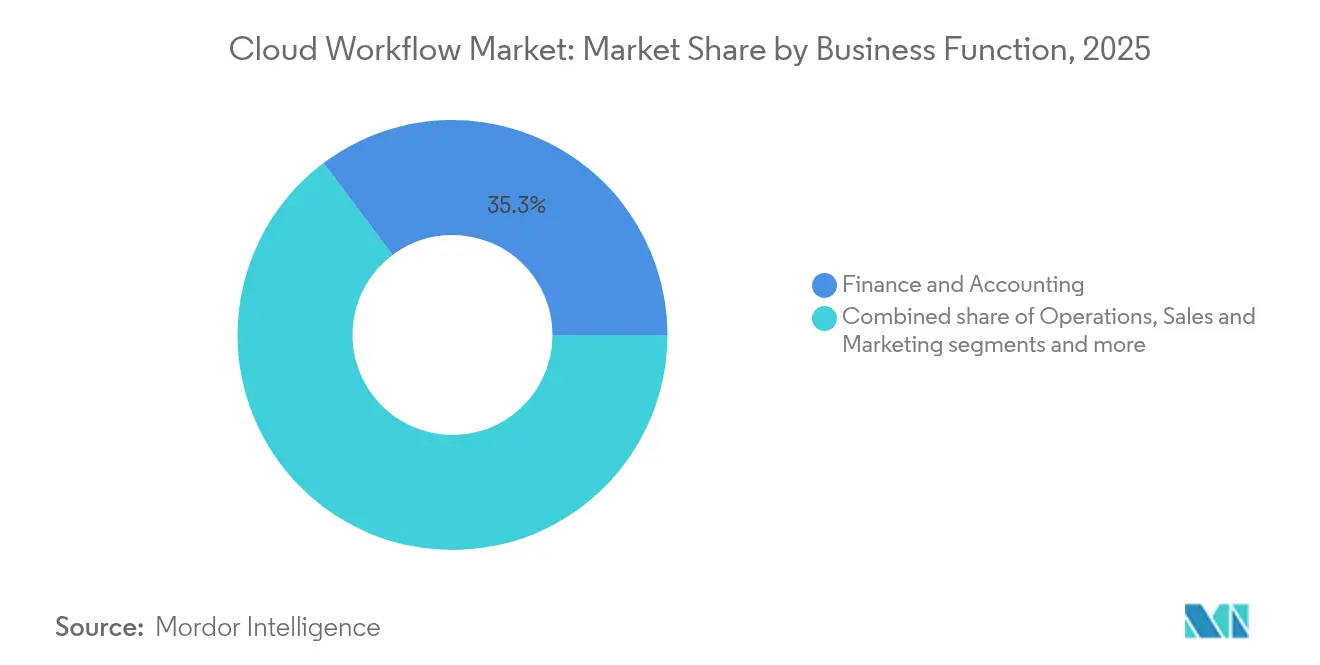
Finanzen und Buchhaltung behalten die FührungspositionFinanzen hält den größten Anteil am Cloud Workflow Markt mit 35,25 % im Jahr 2025. Compliance-Kalender, Konsolidierung über mehrere Einheiten hinweg und Prüfpfade machen automatisierte Workflows für CFO-Teams unverzichtbar. Mit zunehmender Reife der generativen KI steigern Echtzeit-Anomalieerkennung und automatisch generierte Berichterstattung die Akzeptanzbereitschaft weiter. Vertrieb und Marketing, obwohl kleiner, verzeichnet das stärkste Wachstum mit einer CAGR von 16,32 %, da Vertriebsteams Omnichannel-Reisen und KI-gesteuerte Lead-Bewertung orchestrieren. Diese Gewinne sollten das gesamte Cloud Workflow Marktvolumen für Front-Office-Abläufe bis 2031 jedes Jahr auf ein zweistelliges Wachstum in USD-Denomination heben. Funktionsübergreifende Vorlagen verbinden Finanzgenehmigungsprozesse mit Vertriebsangeboten und spiegeln damit einen Trend zur durchgängigen Order-to-Cash-Automatisierung wider.
Die Cloud Workflow-Branche erlebt auch, wie der Betrieb die Koordination der Lieferkette modernisiert und HR-Verantwortliche Rekrutierungstrichter automatisieren. UiPaths Vereinbarung mit SAP im Oktober 2024 zeigt, wie Stack-übergreifende Konnektoren Unternehmen helfen, ERP- und Nicht-ERP-Daten ohne manuelle Extraktionsskripte zu kombinieren. Rechts- und Beschaffungsabteilungen bleiben unterentwickelt, sind aber reif für Veränderungen, da der Druck auf den Vertragslebenszyklus mit globaler Lieferkettenvolatilität steigt.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Berichtskauf verfügbar


Nach Bereitstellungsmodell:
Hybridstrategien gewinnen an DynamikDie Public Cloud hält im Jahr 2025 einen Anteil von 66,10 % am Cloud Workflow Markt. Dennoch wachsen hybride Architekturen schneller und verzeichnen eine CAGR von 17,02 %, da Unternehmen Souveränitätsrisiken absichern. Datensensible Arbeitslasten verankern On-Premises-Kerne, während elastische Analysen in der Public-Cloud-Schicht laufen. Da Egress-Gebühren sinken, wird der Cloud Workflow Marktanteil hybrider Designs stetig steigen und Plattformanbietern ein neues Wettbewerbsfeld bei Portabilitätsvorteilen bieten. Die Cloud Workflow-Branche priorisiert daher offene APIs und richtliniengesteuerte Portabilität, die es Administratoren ermöglicht, Arbeitslasten zu verschieben, ohne die Logik neu zu erstellen.
Private Clouds bleiben für klassifizierte Daten oder regulatorische Sonderfälle bestehen, ziehen jedoch weniger Nettoneuzugaben an. Googles Senkung der Cloud-übergreifenden Übertragungskosten im Jahr 2024 signalisiert eine breitere Verschiebung hin zu Gebührenerleichterungen und fördert Architekturentscheidungen auf Basis von Leistung statt Vermeidung von Strafgebühren.
Nach Unternehmensgröße:
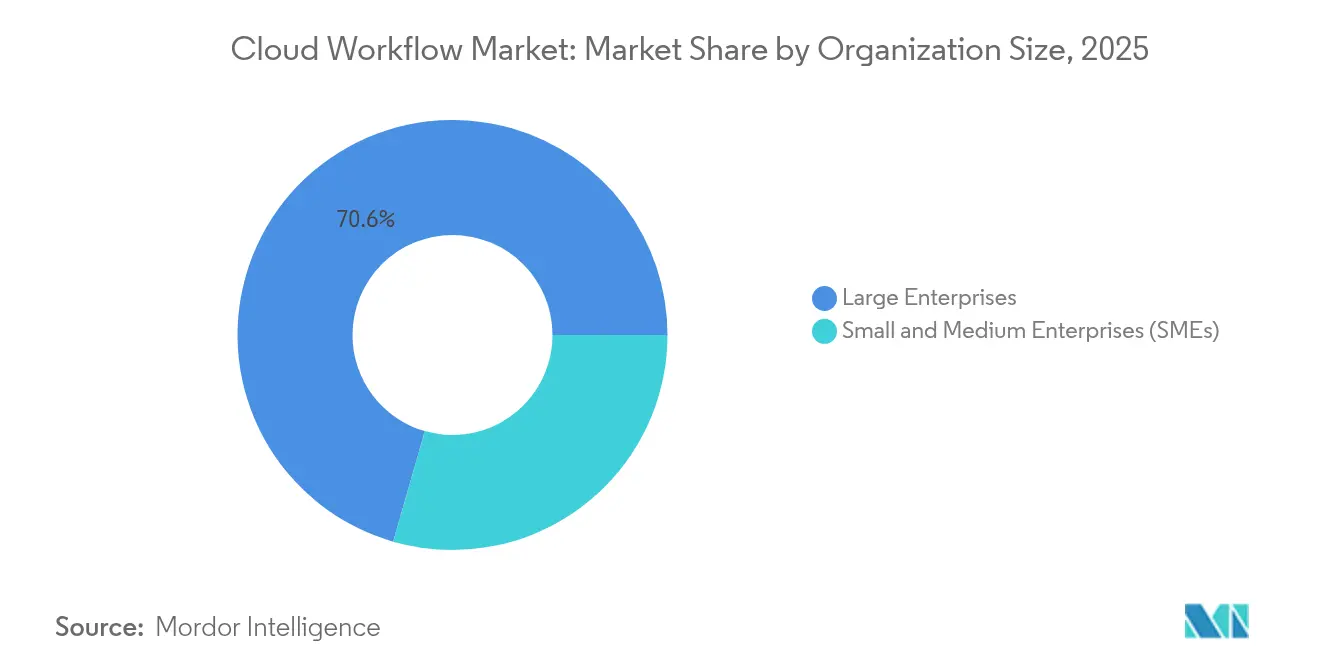
KMU-Beschleunigung verändert die NachfrageGroßunternehmen kontrollieren nach wie vor 70,55 % der Ausgaben, doch KMU weisen die höchste Dynamik mit einer CAGR von 17,45 % auf. Vereinfachte Abonnements, vorgefertigte Abläufe und eingebettete Best-Practice-Leitplanken senken die Einstiegshürde und sind auf schlanke IT-Budgets abgestimmt. Appians KMU-Kohorte erzielte 2024 zweistelliges Cloud-Abonnementwachstum und bewies damit die Zahlungsbereitschaft für ergebnisorientierte Werkzeuge. Da das KMU-Volumen zunimmt, müssen Anbieter die Verpackung neu ausrichten und von sitzplatzbasierten zu nutzungsstufenbasierten Modellen wechseln, die Effizienzgewinne belohnen.
Die große unausgeschöpfte Basis unter mittelständischen Unternehmen dürfte dem Cloud Workflow Markt bis 2031 Millionen neuer Nutzer hinzufügen. Open-Marketplace-Plug-ins für Gehaltsabrechnung, Rechnungsstellung und lokale Steueranmeldungen wecken das Interesse von Inhabern, die Compliance-Sicherheit ohne den Einsatz von Spezialisten benötigen.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Berichtskauf verfügbar
Nach Endnutzerbranche:
BFSI führt, während Einzelhandel an Tempo gewinntBFSI erfasst weiterhin 31,75 % des Cloud Workflow Marktvolumens aufgrund strenger Risiko- und Berichtspflichten. Geldwäschebekämpfungs-Abläufe, Echtzeit-Betrugserkennung und Kreditgenehmigungen verankern Investitionen. Einzelhandel und E-Commerce, mit einer CAGR von 15,92 %, automatisiert Personalisierung, Bestandsaktualisierungen und Retourenverarbeitung. Das Gesundheitswesen gewinnt durch HIPAA-konforme klinische Abläufe wie UiPaths Zusammenfasser medizinischer Aufzeichnungen an Schwung und zeigt, dass spezialisierte KI-Agenten regulierte Sektoren erschließen können. Energie, Telekommunikation und öffentliche Verwaltung runden die Akzeptanz ab, jeder mit einzigartigen Compliance-Schichten, aber ähnlichem Bedarf an Rückverfolgbarkeit.
Horizontale Plattformen reagieren, indem sie vertikale Starterpakete liefern, die die Time-to-Value verkürzen. ServiceNows Telekommunikations-Serviceverwaltungspaket und Appians Life-Science-Qualitätssuite veranschaulichen diese Bewegung hin zu sofort einsatzbereiter Compliance.
Geografische Analyse
Cloud-Workflow-Markt Nordamerika und Europa
Nordamerika kontrolliert 38,65 % der Ausgaben im Jahr 2025, gestützt durch Cloud-First-Mandate der Fortune-500-Unternehmen, intensive Risikokapitalaktivitäten und unterstützende Regulierungsbehörden, die Banken und Bundesbehörden Cloud-Nutzungsgenehmigungen erteilen. Angespannte Arbeitsmärkte beschleunigen Automatisierungsinvestitionen, da Unternehmen Talentengpässe durch digitale Arbeitskräfte ausgleichen. Europa bleibt compliance-orientiert; die DSGVO fördert die Nachfrage nach datensouveränen Architekturen und sorgfältigen Prüfungskontrollen. Lokalisierte Regionen innerhalb der Hyperscaler-Infrastrukturen ermöglichen die Verarbeitung im Inland und halten die kontinentale Akzeptanz trotz politischer Komplexität auf einem stetigen Aufwärtspfad.
Cloud-Workflow-Markt Asien-Pazifik
Asien-Pazifik verzeichnet den stärksten Anstieg mit einer CAGR von 16,68 %. Staatliche Förderprogramme, wie Singapurs Digital Economy Blueprint und die aktualisierten Production-Linked Incentive-Regelungen Indiens, treiben Unternehmen zur Cloud-Modernisierung an. Die Asiatische Entwicklungsbank prognostiziert, dass Cloud Computing das regionale BIP zwischen 2024 und 2028 um bis zu 0,7 % steigern könnte. Sovereign-Cloud-Vereinbarungen in Korea und Japan veranschaulichen eine pragmatische Antwort auf Anforderungen zur Datenhaltung im Inland, ohne auf die Geschwindigkeit von Hyperscalern zu verzichten. ServiceNows Investition in inMorphis im Jahr 2025 signalisiert das Engagement der Anbieter, lokale Talentpools aufzubauen und kulturell relevanten Support aufrechtzuerhalten.
Cloud-Workflow-Markt Naher Osten und Afrika, Südamerika und Ozeanien
Der Nahe Osten und Afrika melden trotz einer kleineren Ausgangsbasis ein zweistelliges Wachstum, da Energie- und öffentliche Einrichtungen Bürgerdienste digitalisieren. Die Einführung regional gehosteter Rechenzentren durch führende Cloud-Anbieter beseitigt eine frühere Adoptionshürde. Südamerika entwickelt sich ungleichmäßig; Brasilien schreitet auf der Grundlage von Open-Finance-Mandaten der Zentralbank voran, während kleinere Volkswirtschaften zurückbleiben, bis sich die Telekommunikationsbandbreite verbessert. Marktübergreifende Kooperationsprogramme, wie Neuseelands All-of-Government Common Process Model, das Workflow-Vorlagen mit Behörden teilt, zeigen, wie politische Führungsstärke die Einführungszeit verkürzen kann.

Regulatorisches Umfeld
Die Regulierung, die die Einführung von Cloud-Workflows prägt, konzentriert sich auf Anforderungen an Datenschutz, Cybersicherheit und KI-Governance, die beeinflussen, wie Workflows entworfen, überwacht und geprüft werden. In der Europäischen Union trat das EU-KI-Gesetz am 1. August 2024 in Kraft, mit voller Anwendbarkeit ab dem 2. August 2026, was Workflow-Plattformen dazu drängt, Dokumentationspflichten, Transparenz und Kontrollmechanismen im Zusammenhang mit KI-gestützten Prozessentscheidungen zu stärken. Der Druck zur Einhaltung von Cybersicherheitsvorschriften stieg auch mit der Umsetzungsfrist der NIS2-Richtlinie am 17. Oktober 2024, die die Erwartungen an Vorfallbehandlung und Security-by-Design in digitalen Abläufen, einschließlich Workflow-Engines und deren verbundenen Integrationen, erhöht.
Standards-Leitlinien prägen weiterhin die Kontrollrahmenwerke, die von Käufern und Prüfern genutzt werden, insbesondere in Nordamerika. NIST veröffentlichte am 13. März 2026 aktualisierte Leitlinien zum API-Schutz in Cloud-nativen Systemen und finalisierte am 30. Juni 2026 SP 800-18r2, wodurch das Risikomanagement in der Lieferkette und Praktiken für sichere Systemplanung gestärkt werden, was sich in strengeren Governance-Anforderungen für Konnektoren, Identität und Automatisierungsausführungspfade niederschlägt. Separat weist die Forschungstätigkeit der Cloud Security Alliance zu Themen der EU-KI-Governance und Souveränität auf betriebliche Anforderungen an integrierte Dokumentation, prüfungsbereite Protokollierung und Kontrollen zur Datenresidenz über Multi-Cloud-Workflow-Bereitstellungen hin.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette für Cloud-Workflows beginnt mit Hyperscaler-Infrastruktur und grundlegenden Cloud-Diensten (Rechenleistung, Speicher, Netzwerk, Identität und Datendienste), die Workflow-Laufzeitumgebungen hosten und Residenz- sowie Zuverlässigkeitsoptionen prägen. Anbieter von Workflow- und Automatisierungssoftware sitzen darüber und umfassen Enterprise-Suiten und spezialisierte Plattformen, die zunehmend generative KI, Richtlinienkontrollen und Observability in Design-Studios und Ausführungs-Engines einbetten. Integrationsanbieter und iPaaS-Schichten liefern Konnektoren und Datenbewegung über ERP-, CRM-, ITSM- und Branchensysteme, während der Marktplatzvertrieb, einschließlich Einträgen und Co-Sell-Motionen, zu einem wichtigen Weg geworden ist, um Unternehmen und Käufer aus dem mittleren Marktsegment zu erreichen.
Nachgeschaltet übersetzen Systemintegratoren, Beratungsunternehmen und Managed-Service-Provider Plattformfähigkeiten in umfassende Prozessveränderungen, einschließlich Governance, Migration und Betriebsmodellen wie Cloud Centers of Excellence und FinOps. Jüngste Partnerschaften zeigen eine engere Verknüpfung zwischen Infrastruktur, Automatisierung und Markteinführung: ServiceNow erweiterte im Januar 2025 seine Partnerschaft mit Google Cloud, um die Now Platform auf dem Google Cloud Marketplace zu platzieren und die Abdeckung auf verteilte Cloud-Bereitstellungen auszuweiten, während Boomi im Mai 2025 eine mehrjährige strategische Zusammenarbeit mit AWS unterzeichnete, um Anforderungen an KI-Integration, Automatisierung und SAP-Cloud-Migration zu adressieren. Agentenbasierte Fähigkeiten bewegen sich auch in vertikale Workflows hinein, wie bei Amagis Einführung agentenbasierter Medienoperationen auf Amagi NOW im April 2026 zu sehen ist, was die Nachfrage nach spezialisierten Vorlagen und der Integration in domänenspezifische Inhalts- und Betriebssysteme verstärkt.
Wettbewerbslandschaft
Etablierte Unternehmenssoftware-Riesen, in ERP und ITSM verwurzelt, positionieren Workflow nun als das Nervensystem digitaler Abläufe. Sie stehen vor spezialisierten Automatisierungsanbietern, deren reiner Fokus schnelle Produktzyklen erzeugt. Eine dritte Achse umfasst Hyperscaler, die Workflow-Engines in Plattformangebote integrieren und Compute-Credits mit Automatisierungslizenzen bündeln, um die Kundenbindung zu stärken.
ServiceNows Akquisition von Moveworks für 2,85 Milliarden USD im März 2025 erweitert seinen Pool an generativer KI-Kompetenz und stärkt konversationelle Schnittstellen. UiPath behauptet seinen Anspruch auf tiefe KI-Integrationspartnerschaften, wie in seiner Google Cloud-Allianz zu sehen, die auf das Gesundheitswesen abzielt. Appian differenziert sich durch FedRAMP-zertifizierte Skalierbarkeit, die für Verteidigungs- und Zivilbehörden attraktiv ist. Microsoft und IBM integrieren Orchestrierungsfunktionen in breitere Cloud-Suiten und setzen auf Kontotiefe statt auf eigenständige Funktionsparität.
Zu den weißen Flecken zählen Edge-native Orchestrierung, vorab validierte Souveränitätswolken-Stacks und KI-Agenten, die Workflows selbst abstimmen. Anbieter investieren in Marktplätze, auf denen Partner vertikale Beschleuniger veröffentlichen und so die Lieferzeit für regulierte Kunden verkürzen. Preismodelle entwickeln sich hin zu verbrauchsbasierten Stufen, die für On-Premises, Cloud und Edge gelten, und mindern so Bedenken hinsichtlich einer Anbieterabhängigkeit. Der Wettbewerb dreht sich nun darum, wer Governance-Rahmenbedingungen liefern kann, die Bürgerentwicklern sicheres Innovieren ermöglichen und damit das Qualifikationslückenproblem im Maßstab lösen.
Führende Unternehmen der Cloud Workflow-Branche
IBM Corporation
SAP SE
Pegasystems Inc.
Microsoft Corporation
Appian Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Cloud-Workflow-Markt
- Microsoft Corporation
- SAP SE
- ServiceNow Inc.
- IBM Corporation
- Appian Corporation
- Pegasystems Inc.
- Amazon Web Services Inc.
- Google LLC (AppSheet)
- Oracle Corporation
- Salesforce Inc. (Flow)
- Nintex UK Ltd
- K2 Software Inc.
- Kissflow Inc.
- Ricoh Company Ltd
- Micro Focus International PLC
- Integrify Inc.
- BP Logix Inc.
- UiPath Inc. (Cloud RPA)
- Workato Inc.
- Tray.io Inc.
- Smartsheet Inc.

Marktchancen und Zukunftsaussichten
Unternehmenskäufer bewegen sich von isolierter Automatisierung zu gesteuerter Orchestrierung, die KI-Agenten, lang laufende Prozesse und Human-in-the-Loop-Genehmigungen über hybride und Multi-Cloud-Umgebungen hinweg unterstützen kann. Das schafft Chancen für Anbieter, die einen End-to-End-Stack anbieten, Orchestrierung, Integration, KI-Agenten und Governance, mit starken Identitätskontrollen (SSO/SCIM/RBAC), prüfungsbereiter Protokollierung und Richtliniendurchsetzung, die auf compliance-intensive Funktionen wie Finanzen (35,25 % Umsatzanteil im Jahr 2025) und regulierte Branchen wie BFSI (31,75 % Anteil im Jahr 2025) ausgerichtet sind. Der regulatorische Zeitplan erzeugt auch kurzfristigen Umsetzungsbedarf: Die volle Anwendbarkeit des EU-KI-Gesetzes ab dem 2. August 2026, zusammen mit den durch NIS2 getriebenen Erwartungen an die Sicherheitslage, erhöht die Nachfrage nach Workflow-Plattformen, die Dokumentation, Datenverarbeitung und Überwachung über Automatisierungsportfolios hinweg standardisieren können.
Plattformkonsolidierung und die Erweiterung agentenbasierter Workflow-Tools zeigen sich auch in den Produkt- und Ökosystemsignalen für 2026. Google kündigte im Juni 2026 ADK für Go 2.0 mit graphbasierter Orchestrierung und Human-in-the-Loop-Funktionen an, während Apache Airflow im Juli 2026 Version 3.3.0 mit Verbesserungen für die Handhabung zustandsbehafteter Aufgaben und Assets veröffentlichte, was dauerhafte Ausführungsmuster unterstützt, die den Zuverlässigkeitsanforderungen von Enterprise-Workflows entsprechen. Serviceorientierte Programme verstärken die Chance, Automatisierung im großen Maßstab operativ umzusetzen, darunter die Veröffentlichung eines Ausblicks auf die Workflow-Automatisierung 2026 durch Deloitte und ServiceNow mit Fokus auf KI-fähige Architektur und Prozesstransformation, sowie ein Bericht von KPMG im April 2026, wonach über 80 % der TMT-Unternehmen die Optimierung und Automatisierung von Workflows priorisieren, was fortgesetzte Investitionen in gesteuerte, systemübergreifende Orchestrierung statt Punktautomatisierungen unterstützt.
Recent Industry Developments in Cloud-Workflow-Markt
- Juli 2026: IBM kündigte eine erweiterte Dynamik für SAP Cloud ERP Private auf IBM Power Virtual Server an und hob die gemeinsame Entwicklung im Bereich der KI-gestützten Modernisierung von ERP-Workloads hervor. Das Update stärkt hybride Bereitstellungsmuster, bei denen regulierte oder leistungssensitive Kernsysteme auf dedizierter Infrastruktur laufen, während Workflows cloud-native Analytik und Automatisierungsdienste integrieren.
- April 2026: Pipefy kündigte eine mehrjährige Zusammenarbeit mit Microsoft an, um KI-Initiativen für die Geschäftsorchestrierung zu beschleunigen und Lösungen über den Microsoft Marketplace zu vertreiben. Die vorrangige Vertriebsstrategie über den Marktplatz und die engere Integration in das Microsoft-Ökosystem erhöhen den Wettbewerbsdruck auf eigenständige Workflow-Tools, denen eingebettete Identitäts-, Sicherheits- und Verwaltungskontrollen fehlen.
- Oktober 2024: UiPath unterzeichnete eine Partnerschaft mit SAP, um stackübergreifende Konnektoren zwischen Automatisierungs-Workflows und Enterprise-ERP-Systemen zu stärken. Die tiefere SAP-Integration verringert die Reibung bei Finanz- und Backoffice-Automatisierungen und unterstützt größere Workflow-Einführungen, bei denen Prüfpfade und Datenintegrität von einer zuverlässigen System-zu-System-Orchestrierung abhängen.


Cloud-Workflow-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Methodik umfasst der Markt für Cloud-Workflows cloud-gehostete Software und damit verbundene Dienstleistungen, die Organisationen dabei helfen, wiederholbare Workflows über Geschäftsanwendungen und Datenquellen hinweg zu entwerfen, auszuführen und zu überwachen.
Ausgeschlossene Bereiche: Wir schließen On-Premise-Workflow-Software und vollständig kundenspezifische Einmal-Skripte aus, die für einen einzelnen Kunden erstellt werden und nicht als wiederholbares Angebot verkauft werden.
Übersicht der Segmentierung
- Nach Geschäftsfunktion
- Betrieb
- Finanzen und Buchhaltung
- Personal- und Talentmanagement
- Vertrieb und Marketing
- Sonstige Geschäftsfunktionen
- Nach Bereitstellungsmodell
- Public Cloud
- Private Cloud
- Hybrid Cloud
- Nach Unternehmensgröße
- Großunternehmen
- Kleine und mittlere Unternehmen (KMU)
- Nach Endnutzerbranche
- BFSI
- Telekommunikation und IT
- Einzelhandel und E-Commerce
- Öffentliche Verwaltung
- Gesundheitswesen und Biowissenschaften
- Sonstige Endnutzerbranchen
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Übriges Europa
- Asiatisch-pazifischer Raum
- China
- Japan
- Indien
- Südkorea
- Australien
- Übriger asiatisch-pazifischer Raum
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Naher Osten und Afrika
- Naher Osten
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Türkei
- Übriger Naher Osten
- Afrika
- Südafrika
- Ägypten
- Nigeria
- Übriges Afrika
- Naher Osten
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desktop-Recherche
Die Desktop-Recherche wurde genutzt, um die Marktgrenzen festzulegen und den ersten Satz von Nachfrage- und Angebotsindikatoren zu erstellen, die von Jahr zu Jahr überprüft werden können. Wir stützten uns auf öffentliche, nicht kostenpflichtige Quellen, darunter Daten des US Bureau of Labor Statistics zu digitalen Berufen, Unternehmens- und IKT-Indikatoren des US Census Bureau, Statistiken der digitalen Wirtschaft von Eurostat, ICT-Datensätze der OECD und makroökonomische Reihen der Weltbank, um Unternehmensaktivität, Arbeitskräftemix und die Richtung der IT-Ausgaben zu verankern.
Um das Modell realistisch zu halten, haben wir auch Unternehmensberichte und Investorenpräsentationen auf Hinweise zum Umsatzmix, zur Produktpositionierung und zu Preisgestaltungshinweisen überprüft und dann seriöse Presseberichterstattung und Websites von Verbänden genutzt, um Adoptionssignale und regulatorischen Kontext zu erfassen. Bei Bedarf haben wir kostenpflichtige Abonnements mit Fokus auf Unternehmensfinanzen und -informationen, Nachrichten und Finanzdaten sowie Patentdatenbanken genutzt, um Produkteinführungen, Kundenfokus und das Tempo der Workflow-bezogenen Innovation zu überprüfen. Diese Beispiele sind veranschaulichend und nicht erschöpfend, und viele weitere Quellen wurden ebenfalls konsultiert, um Daten zu erfassen, Annahmen zu validieren und offene Fragen zu klären.
Primärinterviews und Umfragen
Die Primärforschung wurde durch Experteninterviews und strukturierte Umfragen mit Anbietern von Workflow-Plattformen, Cloud-Service-Partnern, Systemintegratoren und Unternehmenskäufern durchgeführt, die die Prozessautomatisierung verwalten. Da Nachfrage und Preisgestaltung je nach Region und Branche variieren können, deckten wir Perspektiven aus APAC, EMEA und Amerika ab, damit Annahmen zu Adoptionstempo, Paketierung und durchschnittlicher Vertragsgröße vor der Finalisierung der Gesamtsummen angepasst werden konnten.
Verteilung der Befragten der primären Feldforschung
| Unternehmenstyp | Position der Befragten | Region |
|---|---|---|
| Top-Tier: 26 % | CXOs: 17 % | APAC: 41 % |
| Mittleres Segment: 54 % | Funktions-/Abteilungsleiter: 25 % | EMEA: 35 % |
| Kleinere Akteure: 20 % | Manager: 58 % | Amerika: 24 % |
Marktgrößenbestimmung & Prognose
Die Größenbestimmung begann mit einem Top-Down-Ansatz, bei dem die Durchdringung von Enterprise-Cloud-Anwendungen und die Anbindungsraten von Workflow-Tools genutzt wurden, um den adressierbaren Ausgabenpool zu rekonstruieren. Anschließend haben wir diesen Pool nach Region anhand von IT-Ausgaben- und digitalen Adoptionsindikatoren verteilt.
Um die Gesamtsummen fundiert zu halten, haben wir die Ergebnisse mit selektiven Bottom-Up-Prüfungen abgeglichen, wie beispielsweise Stichproben zu Anbieterumsatzspannen, Kanal-Feedback zu typischen Abonnementpaketen und einer Näherung aus durchschnittlichem Verkaufspreis mal aktiven Nutzern oder Sitzplätzen, wo Volumina verantwortungsvoll abgeleitet werden konnten.
Zu den wichtigsten Eingaben gehörten der Mix aus abonnementbasierter und nutzungsbasierter Preisgestaltung, die Akzeptanz von Low-Code-Workflow-Buildern, das Tempo der Cloud-Migration in Zielbranchen, die durchschnittliche Anzahl von Workflow-Nutzern pro bereitgestelltem Konto und der Anteil der Bereitstellungen, die laufende Support-Dienstleistungen erfordern. Wo Bottom-Up-Signale lückenhaft waren (zum Beispiel bei privaten Unternehmen mit begrenzten Offenlegungen), wurden Lücken mittels Peer-Gruppierung und bereichsbasierten Annahmen behandelt, die während der Interviews auf die Probe gestellt wurden. Für die Prognose nutzten wir eine Szenarioanalyse, bei der Wachstumspfade anhand von Erwartungen von Praktikern zu Cloud-Budget-Trends, Automatisierungsprioritäten und dem Tempo der Ablösung veralteter On-Premise-Workflows angepasst wurden.
Datenvalidierung & Aktualisierungszyklus
Die Ergebnisse wurden durch Triangulation über unabhängige Signale überprüft, einschließlich Anbieterkommentaren, Cloud-Adoptionsindikatoren und der Richtung der regionalen Unternehmensausgaben, und Abweichungen wurden vor der endgültigen Freigabe überprüft. Wenn eine Zahl ungewöhnlich erschien, überprüften wir erneut die Grundannahmen wie Preisentwicklung, Nutzerzahlen oder die Aufteilung zwischen Plattformgebühren und Dienstleistungen, und folgten dann bei ausgewählten Befragten nach, wenn die Änderung nicht erklärt werden konnte.
Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen erfolgen bei wesentlichen Ereignissen, wie einer größeren Preisverschiebung oder einer klaren Nachfrageverlangsamung. Vor der Lieferung wird ein abschließender Analystendurchgang abgeschlossen, damit die Kunden die zu diesem Zeitpunkt aktuellste verfügbare Sicht erhalten.
Vergleich der Marktgrößenbestimmung von Mordor Intelligence für Cloud-Workflows mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Cloud-Workflows können weit voneinander abweichen, da Forscher den Produktumfang oft unterschiedlich definieren und sich auch darin unterscheiden, wie sie Dienstleistungen, Lizenzierungsarten und hybride Bereitstellungen behandeln. Unterschiede bei der Auswahl des Basisjahres, dem Zeitpunkt der Währungsumrechnung und ob die Schätzung auf Nutzungsadoptionssignalen oder auf Umsatzangaben der Anbieter basiert, können die endgültige Zahl ebenfalls verschieben.
Die Hauptlücke ergibt sich daraus, ob breitere Workflow-Automatisierungssuiten und einige On-Premise-plus-Cloud-Mischungen in derselben Gesamtsumme mitgezählt werden, wobei Mordor Intelligence nur cloud-gehostete Workflow-Plattformen und eng verbundene Support-Dienstleistungen zählt, die als wiederholbare Angebote verkauft werden. Ein weiterer Treiber ist, wie die Preisgestaltung projiziert wird, da einige Schätzungen ein lineares Wachstum bei den Softwareausgaben verwenden, anstatt Verschiebungen in der Abonnementpaketierung und nutzungsbasierten Abrechnung zu berücksichtigen.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 7,53 Mrd. USD (2026) | |
| Branchenverlag A | 11,20 Mrd. USD (2024) | Verwendet eine breitere Bezeichnung, Cloud-Workflow-Automatisierung, die angrenzende Automatisierungstools über das Workflow-Management hinaus einschließen kann, und es ist nicht immer klar, wie Dienstleistungen und hybride Setups behandelt werden. |
| Markt-Tracker B | 2,90 Mrd. USD (2024) | Tendiert zu einem engeren Anbieterkreis und schließt möglicherweise Implementierungs- und laufende Support-Umsätze aus, was dazu führt, den erfassten Wert bei einer groß angelegten Bereitstellung von Plattformen zu unterschätzen. |
Der Vergleich weist auf Umfang und Umsatzerfassung als Hauptgründe für die Streuung der Zahlen hin, gefolgt von unterschiedlichen Herangehensweisen an die Preisentwicklung über den Prognosezeitraum. Indem wir Gesamtsummen an beobachtbare Adoptionssignale und wiederholbare Einheitsannahmen koppeln, halten wir eine Zahl aufrecht, die im Laufe der Zeit anhand derselben Schritte überprüft und aktualisiert werden kann.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Cloud Workflow Markt derzeit?
Der Cloud Workflow Markt wird im Jahr 2026 auf 7,53 Milliarden USD bewertet und wächst bis 2031 auf 15,68 Milliarden USD bei einer CAGR von 15,82 %.
Welche Geschäftsfunktion hat den größten Adoptionsanteil?
Finanzen und Buchhaltung führt mit einem Anteil von 35,25 % aufgrund strenger Compliance- und Prüfungsanforderungen.
Warum gewinnen hybride Bereitstellungen an Zugkraft?
Hybridmodelle balancieren Datensouveränität, Latenz und Kostenüberlegungen und vermeiden dabei Anbieterabhängigkeit, was bis 2031 eine CAGR von 17,02 % antreibt.
Wie beeinflussen KMU den Cloud Workflow Markt?
Low-Code-Plattformen beseitigen technische Hürden, sodass KMU Automatisierung schnell übernehmen und eine CAGR von 17,45 % in ihrem Segment erzielen können.
Welche Region expandiert am schnellsten?
Der asiatisch-pazifische Raum zeigt das höchste Wachstum mit einer CAGR von 16,68 %, unterstützt durch Souveränitätswolken-Richtlinien und staatlich geführte Digitalisierungsprogramme.
Welche Rolle spielt KI in modernen Workflows?
Generative KI fügt prädiktive Einblicke und konversationelle Entwicklungswerkzeuge hinzu, verkürzt Zykluszeiten und steigert den ROI, wie UiPaths 50-prozentige Reduktion der Bearbeitungszeiten für Vorautorisierungen im Gesundheitswesen zeigt.
Seite zuletzt aktualisiert am:



