
Marktgröße und Marktanteil im Bereich Video-Content-Marketing-Dienstleistungen
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
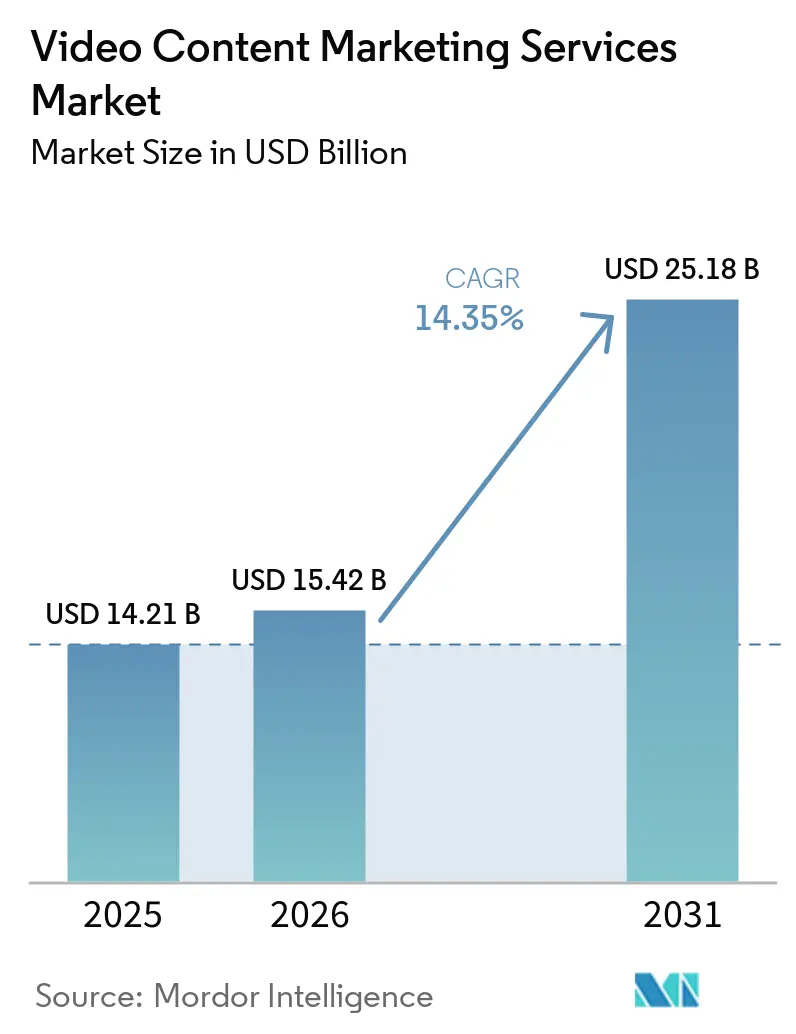
| Marktgröße (2026) | 15.42 Milliarden US-Dollar |
| Marktgröße (2031) | 25.18 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 14.35 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure
*Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. |
|
Marktanalyse für Video-Content-Marketing-Dienstleistungen von Mordor Intelligence
Die Marktgröße für Video-Content-Marketing-Dienstleistungen wurde im Jahr 2025 auf 14,21 Milliarden USD geschätzt und soll von 15,42 Milliarden USD im Jahr 2026 auf 25,18 Milliarden USD bis 2031 wachsen, bei einer CAGR von 10,30 % während des Prognosezeitraums (2026–2031). Der Markt für Video-Content-Marketing-Dienstleistungen expandiert, da Unternehmen ihre Ausgaben auf messbare Inhalte verlagern, die Auffindbarkeit, Aufklärung und Konversion entlang der Käuferreise unterstützen. KI-gestützte Produktion reduziert den Zeit- und Kostenaufwand für die Erstellung von Videoversionen, was die Bedeutung von Kampagnenplanung, Skripterstellung, Distribution und Messung erhöht. Kurzform-Publishing, Retail Media und B2B-Bildung steigern den Bedarf an laufenden Serviceverträgen anstelle isolierter Produktionsaufträge. Große Agenturgruppen bauen integrierte Content- und Datenkapazitäten auf, während spezialisierte Anbieter dort relevant bleiben, wo regulierte Themen, Geschwindigkeit und enge Markenausrichtung am wichtigsten sind. Anhaltende Messlücken und neue Offenlegungspflichten für KI-generierte Inhalte können Kosten und Komplexität erhöhen, insbesondere für Anbieter, die mehrere Märkte bedienen.
Wichtigste Erkenntnisse des Berichts
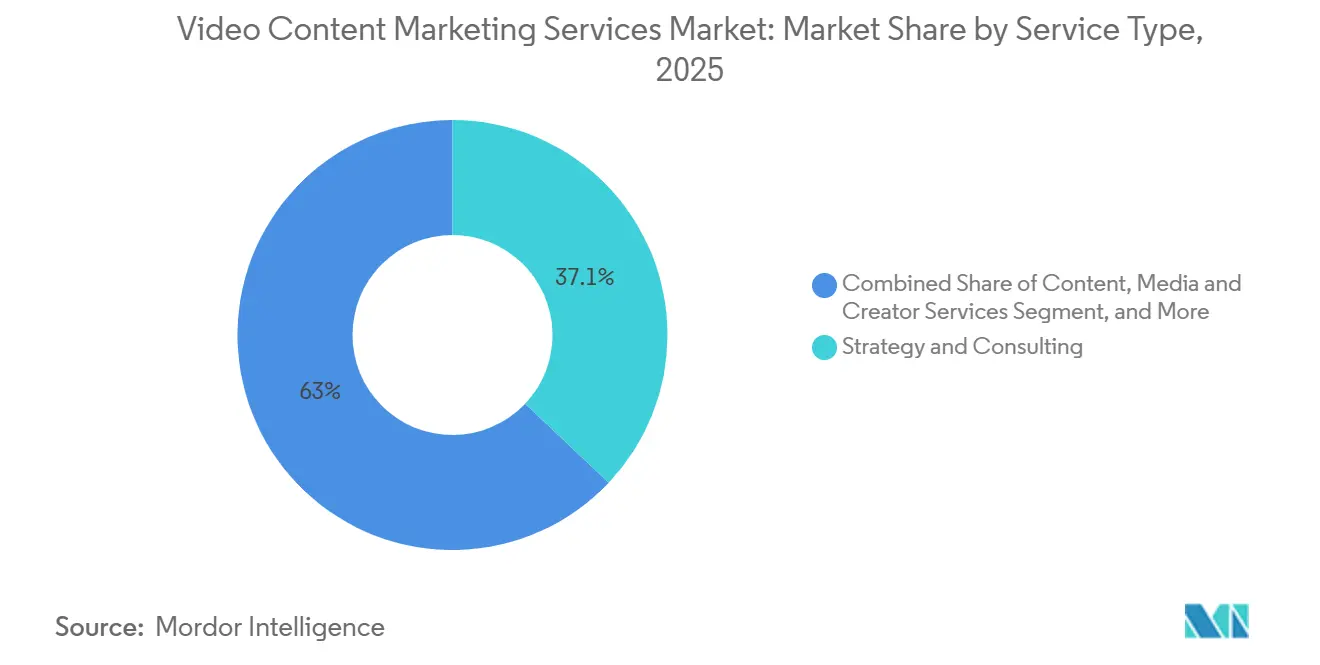
- Nach Dienstleistungstyp hielt Strategie und Beratung im Jahr 2025 einen Marktanteil von 37,05 % am Markt für Video-Content-Marketing-Dienstleistungen, während Animation und Motion Graphics bis 2031 voraussichtlich mit einer CAGR von 10,96 % wachsen wird.
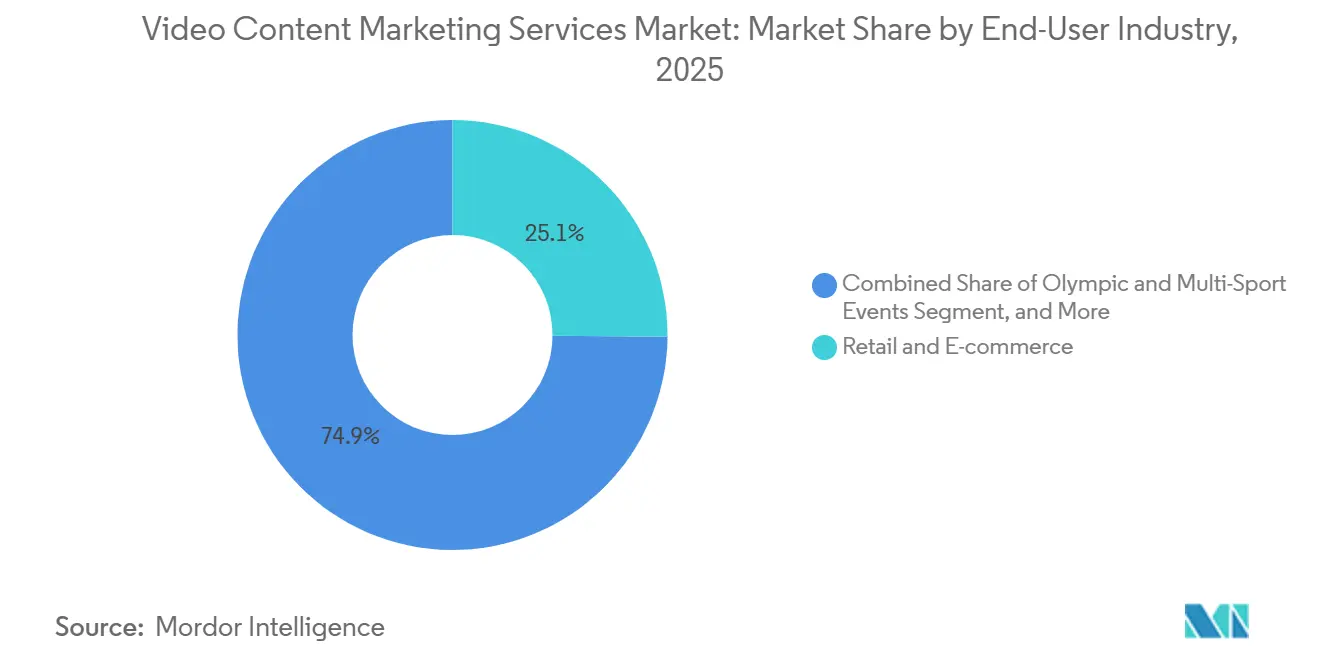
- Nach Endnutzerbranche hielt Einzelhandel und E-Commerce im Jahr 2025 einen Marktanteil von 25,13 % am Markt für Video-Content-Marketing-Dienstleistungen, während IT und Telekommunikation bis 2031 voraussichtlich mit einer CAGR von 10,91 % wachsen wird.
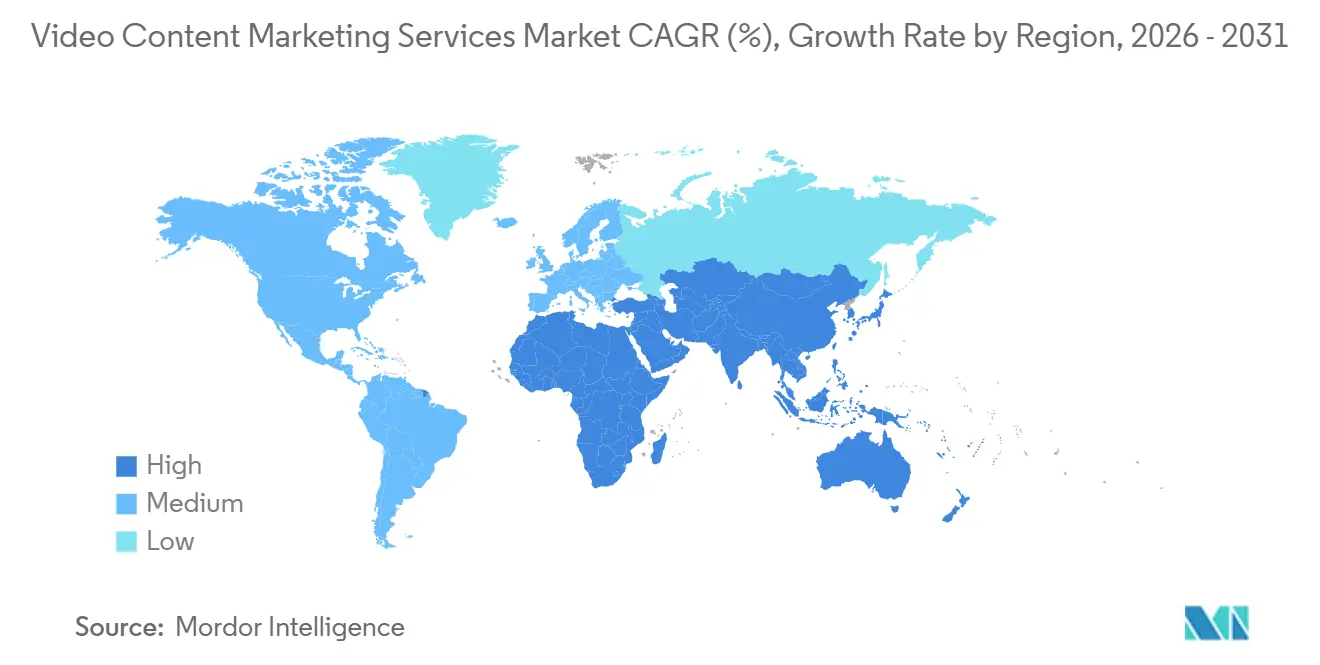
- Nach Geografie hielt Nordamerika im Jahr 2025 einen Marktanteil von 38,04 % am Markt für Video-Content-Marketing-Dienstleistungen, während Asien-Pazifik bis 2031 voraussichtlich mit einer CAGR von 10,84 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Wirkung |
|---|---|---|---|
| Wachsende Unternehmensnachfrage nach KI-gestützter Produktion und Versionierung | +3.2% | Global, mit der höchsten Konzentration in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Umschichtung von Budgets für Kurzform-Video | +2.5% | Global, angeführt von Nordamerika mit starkem Wachstum in Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Wachstum von Shoppable Video und Retail-Media-Video-Workflows | +1.8% | Nordamerika und Asien-Pazifik, mit Expansion nach Europa | Mittelfristig (2–4 Jahre) |
| Zunehmende Nutzung von Video für B2B-Weiterbildung, Produktdemonstrationen und Webinar-Wiederverwendung | +1.3% | Nordamerika und Europa, mit wachsender Akzeptanz in Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Expansion von Creator-geführten und mitarbeitergeführten Videokampagnen | +0.8% | Global, mit starker Dynamik in Nordamerika und Südostasien | Kurzfristig (≤ 2 Jahre) |
| Beschleunigung von KI-Synchronisation und mehrsprachiger Lokalisierung für die Expansion im mittleren Marktsegment | +0.6% | Asien-Pazifik, Südamerika und der Nahe Osten, mit Expansion nach Europa | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachsende Unternehmensnachfrage nach KI-gestützter Produktion und Versionierung
Generative KI verändert die Kosten und die Geschwindigkeit der Videoproduktion und erweitert damit den Zugang zum Markt für Video-Content-Marketing-Dienstleistungen. Im Jahr 2025 nutzten bereits 50 % der Werbetreibenden generative KI für Video-Creatives.[1]International Advertising Bureau, "Nearly 90% of Advertisers Will Use Gen AI to Build Video Ads," IAB, iab.com Kleinere Marken können diese Tools nutzen, ohne monatliche Produktionsbudgets von über 20.000 USD aufrechtzuerhalten. Die geringere Produktionsbelastung beseitigt nicht den Bedarf an externen Anbietern; Planung, Skripterstellung, Governance und Analyse werden mit steigendem Content-Volumen zunehmend wichtiger. Im Februar 2026 erweiterten WPP und Adobe ihre Partnerschaft, um Adobe Firefly Foundry in WPP Open für markenkonsistente Content-Erstellung im großen Maßstab zu integrieren. Die Vereinbarung zeigt, warum Anbieter im Markt für Video-Content-Marketing-Dienstleistungen in geregelte Workflows investieren, anstatt KI nur als Produktionsabkürzung zu betrachten, da Unternehmenskunden wiederholbare Kontrollen für genehmigte Marken-Assets, Quellmaterialien und zielgruppenspezifische Varianten benötigen.
Umschichtung von Budgets für Kurzform-Video
Kurzform-Video entwickelt sich zu einem zentralen Format in der Unternehmenskanalplanung und unterstützt die Nachfrage im Markt für Video-Content-Marketing-Dienstleistungen. Fast zwei Drittel der Befragten der World Federation of Advertisers erwarteten, die Produktion von Social-Media-Inhalten im Jahr 2025 zu steigern. Produktionsausgaben machten 19 % der gesamten Marketingbudgets aus und lagen damit weiterhin unter dem Niveau vor der Pandemie. Eine höhere Veröffentlichungsfrequenz schafft einen praktischen Bedarf an mehreren Eröffnungsversionen, Schnitten, Untertiteln, plattformspezifischen Seitenverhältnissen und Formaten innerhalb einer Kampagne, da eine Botschaft, die in einem Feed funktioniert, in einem anderen möglicherweise eine andere Eröffnung, Dauer oder Präsentation benötigt. Anbieter werden daher nach ihrer Fähigkeit bewertet, Creatives schnell zu aktualisieren und dabei konsistente Markenstandards aufrechtzuerhalten. Dies begünstigt laufende Vereinbarungen, die Produktion mit Test- und Distributionsunterstützung über TikTok, YouTube Shorts, Instagram Reels und andere Kurzform-Kanäle verbinden, anstatt eines Projekts, das endet, wenn der erste Satz von Dateien geliefert wird.
Wachstum von Shoppable Video und Retail-Media-Video-Workflows
Retail Media schafft einen direkten Anwendungsfall für Video-Content-Marketing-Dienstleistungen, da Video Produktentdeckung und Kauf innerhalb derselben Erfahrung verbinden kann. Retail-Media-Käufer haben ihre Aufmerksamkeit auf Video erhöht, da Produktseiten und Einzelhandelsnetzwerke Assets benötigen, die auf ihre eigenen Formate zugeschnitten sind. Video auf Produktseiten kann die Bewegung und den Kontext liefern, den statische Bilder nicht bieten können, wenn Kunden Produkte vergleichen. Das Format erhöht auch die Anzahl der bentigten Assets, da Einzelhändler und Marken häufig separate Spezifikationen, Platzierungen, Kampagnenkalender, Produktinformationen und Genehmigungsverfahren verwenden, und jede Änderung kann eine aktualisierte Creative-Version erfordern. Einzelhandels- und E-Commerce-Unternehmen verlagern daher mehr Videoarbeit in Always-on-Commerce-Workflows. Dies hat den Markt für Video-Content-Marketing-Dienstleistungen für Teams relevanter gemacht, die Produkteinführungen, Aktionen, Kategorieseiten, Retail-Media-Aktivitäten, Produktaktualisierungen und den anhaltenden Bedarf verwalten, Creatives mit Live-Commerce-Kampagnen abzustimmen.
Zunehmende Nutzung von Video für B2B-Weiterbildung, Produktdemonstrationen und Webinar-Wiederverwendung
B2B-Käufer nutzen zunehmend Video, um komplexe Produkte zu verstehen, bevor sie einen Lieferanten treffen, was den Markt für Video-Content-Marketing-Dienstleistungen unterstützt. Ein Webinar kann in kürzere Clips, Social-Media-Beiträge, bezahlte Assets und Nurture-Content umgewandelt werden, sodass dasselbe Quellmaterial mehrere Phasen der Nachfragegenerierung unterstützen kann. LinkedIn berichtete, dass Creator-geführtes In-Stream-Video eine um 130 % höhere Abschlussrate und eine um 23 % höhere Aufrufrate als Standard-Videoanzeigen erzielte. Im Jahr 2026 berichtete ON24, dass die Webinar-Konversionsraten für Patientenbildungsressourcen im ersten Quartal im Jahresvergleich verdoppelt wurden. Diese Ergebnisse machen expertengeführte und bildungsorientierte Formate für Gesundheitswesen, Finanzdienstleistungen und B2B-Technologieprogramme wichtiger. Anbieter können sich differenzieren, wenn sie Kunden dabei helfen, eine Langform-Veranstaltung in ein verwaltetes Content-Programm mit einem klaren Distributionsplan, einer konsistenten Expertenbotschaft und einem Satz von Assets umzuwandeln, die für verschiedene Bewertungsphasen konzipiert sind.
Analyse der Hemmnisse*
| Hemmnis | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Wirkung |
|---|---|---|---|
| Anhaltende ROI-Attributionslücken über abgeschlossene Plattformen hinweg | -1.5% | Global, mit dem größten Druck in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Hohe Anforderungen an kreative Aktualisierungen, die die Lieferkomplexität erhöhen | -0.9% | Global, mit dem höchsten Druck in Nordamerika und Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Verschärfte Vorschriften zur KI-Offenlegung und Compliance für synthetische Medien | -0.7% | Europa und Nordamerika, mit Expansion nach Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Volatilität von Plattformalgorithmen, die die Vorhersehbarkeit der organischen Reichweite verringert | -0.6% | Global, mit der größten Disruption für Social-First-Videostrategien | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Anhaltende ROI-Attributionslücken über abgeschlossene Plattformen hinweg
Die Messung digitaler Videos bleibt fragmentiert, da jede Plattform ihre eigene Konversionslogik anwendet und die Ergebnisse nicht vollständig mit denen aus anderen Umgebungen abgleicht. Dies erschwert den Vergleich des Werts von Video mit Kanälen, die eine direkte Klick-Attribution aufweisen. Im Jahr 2025 berichtete DoubleVerify, dass 51 % der Vermarkter die Verifizierung der Zielgruppenansprache als das wichtigste Drittanbieter-Tool zur Verbesserung der Mediaplanung betrachteten. Verifizierungstools können die Planung verbessern, beantworten jedoch nicht vollständig Fragen zur View-Through-Konversion oder zur doppelten Reichweite. Die Einschränkung ist für den Markt für Video-Content-Marketing-Dienstleistungen wichtig, da Käufer zögern können, Programme zu erweitern, wenn sie Engagement nicht mit Umsatz oder Pipeline verknüpfen können. Anbieter, die Videoaktivitäten mit umfassenderen kommerziellen Ergebnissen verbinden, können besser positioniert sein als Unternehmen, die nur kreative Outputs liefern, da Kunden die Arbeit anhand von Pipeline-Entwicklung, Kundenaufklärung und Umsatzzielen statt nur anhand von Aufrufzahlen bewerten können.
Hohe Anforderungen an kreative Aktualisierungen, die die Lieferkomplexität erhöhen
Marken veröffentlichen Videos nun gleichzeitig auf sozialen Plattformen, Connected Television, Retail Media und eigenen Kanälen. Jede Umgebung hat unterschiedliche Dateispezifikationen, Untertitelregeln, Platzierungsanforderungen und Aktualisierungszyklen. Dies erhöht die Lieferkomplexität, auch wenn KI die Kosten für die Erstellung eines einzelnen Assets reduziert. Anbieter müssen Markenkontrollen, Plattform-Compliance, Versionierungsaufzeichnungen und Genehmigungsprozesse aufrechterhalten und dabei Inhalte schnell bewegen. Kleinere Studios ohne strukturierte Versionierungssysteme können es schwerer haben, sich für große Unternehmensaufträge zu qualifizieren. Der Markt für Video-Content-Marketing-Dienstleistungen belohnt daher Unternehmen, die kreative Fähigkeiten mit wiederholbaren Content-Abläufen, dokumentierten Workflows und der Fähigkeit kombinieren, Genehmigungen zu verwalten, ohne die Lieferung zu verlangsamen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Dienstleistungstyp:
Beratung behält die größte Position, während Animation das stärkste Wachstum verzeichnetStrategie und Beratung hielt im Jahr 2025 einen Marktanteil von 37,05 % am Markt für Video-Content-Marketing-Dienstleistungen. Unternehmenskäufer behandeln Video zunehmend als integrierte Marketingaktivität statt als eigenständige Produktionsaufgabe, sodass sie Entscheidungen über Zielgruppe, Content-Zweck, Kanäle, Kadenz und Messung treffen müssen, bevor die Produktion beginnt. Dies hält die Nachfrage nach strategischer Governance aufrecht, auch wenn KI-Tools die Ausführung beschleunigen, während Content-Ideenfindung und Skripterstellung für Content-Kalender, Multi-Format-Skripte, klare Markenbotschaften und die geplante Wiederverwendung von Material über Kampagnen hinweg wichtig bleiben. Video-SEO und Metadaten-Optimierung bieten ebenfalls Mehrwert, da YouTube, LinkedIn und Connected Television unterschiedliche Auffindbarkeitsverfahren erfordern. Die Marktgröße für Video-Content-Marketing-Dienstleistungen im Bereich Strategie und Beratung spiegelt den Wert wider, der der Planung und Koordination über große Content-Programme hinweg beigemessen wird.
Beratungsanbieter helfen Kunden dabei, zu entscheiden, welche Geschichten produziert werden sollen, wie jedes Asset Medien, eigene Kanäle und Vertriebsaktivitäten unterstützt, und wie Leistungsdaten nach der Distribution überprüft werden. Die Rolle ist bedeutsamer, wenn eine Kampagne viele Versionen für Zielgruppen und Plattformen erstellt, und Strategieteams leiten häufig den Content-Rahmen und das Betriebsmodell, während sie mit Produktionsspezialisten zusammenarbeiten. Animation und Motion Graphics soll bis 2031 mit einer CAGR von 10,96 % wachsen, da es regulierte oder komplexe Themen ohne Talent, Drehorte oder traditionelle Live-Action-Produktion erklären kann. Es ermöglicht Unternehmen, Szenen, Produktdetails und lokalisierten Text zu aktualisieren, ohne einen gesamten Dreh neu zu erstellen, und eignet sich für Erklärvideos, Onboarding-Material, Compliance-Inhalte, Feature-Demonstrationen, kurze Clips und längere Bildungs-Assets. Distribution und Promotion gewinnen ebenfalls an Bedeutung, da Kunden systematische Platzierung und Syndizierung benötigen, während andere Dienstleistungstypen interaktive Videokonfiguration, Barrierefreiheit und Connected-Television-Anzeigenoperationen umfassen, die mit der Expansion der Distribution über konventionelle soziale Plattformen hinaus relevanter werden.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Endnutzerbranche:
Einzelhandel und E-Commerce führen die Nachfrage an, während IT und Telekommunikation am schnellsten wächstEinzelhandel und E-Commerce hielt im Jahr 2025 einen Marktanteil von 25,13 % am Markt für Video-Content-Marketing-Dienstleistungen. Einzelhändler nutzen Video, um Produktnutzung zu zeigen, Kontext bereitzustellen, Shoppable Experiences zu unterstützen und um Aufmerksamkeit in Retail-Media-Netzwerken zu konkurrieren, wo Kunden Bewegung, Maßstab und Anwendungsfälle vor dem Kauf benötigen. Einzelhandelsteams benötigen wiederkehrende Assets für Einführungen, Aktionen, Produktdetailseiten und Einzelhandelsnetzwerkplatzierungen, was eine stetige Nachfrage statt einer einmaligen Kampagnenanforderung schafft. Medien und Unterhaltung ist das zweitgrößte Segment und treibt weiterhin die Nachfrage nach animierten und Live-Action-Arbeiten an, da Connected-Television-Plattformen Branded Entertainment und Werbemöglichkeiten ausbauen. Die Marktgröße für Video-Content-Marketing-Dienstleistungen im Bereich Einzelhandel und E-Commerce wird durch den Bedarf gestützt, Video an Produktkategorien, Einzelhändleranforderungen und saisonale Kampagnen anzupassen.
Teams produzieren häufig Versionen für Produktseiten, gesponserte Platzierungen, soziale Medien und eigene Kanäle, was Anbietern eine Rolle bei der kreativen Entwicklung und Bereitstellung gibt. Retail Media hat die Verbindung zwischen Content-Produktion und Commerce-Ausführung gestärkt, und der Sektor schätzt Leistungs-Feedback, das mit Produktengagement und Kaufaktivität verknüpft ist. IT und Telekommunikation soll bis 2031 mit einer CAGR von 10,91 % wachsen, der höchsten Rate unter den Endnutzerbranchen, da Softwareunternehmen Video für Nachfragegenerierung, Produktdemonstrationen, Onboarding und Kundenerfolgs-Kommunikation nutzen. Kurze Demonstrationen können ein Feature vorstellen, während längeres Bildungsmaterial die Bewertung und Implementierung unterstützt, und wiederkehrende Produktaktualisierungen erfordern, dass technische Angebote in zugänglicher Sprache für verteilte Vertriebsteams erklärt werden. BFSI, Gesundheitswesen und Biowissenschaften, Bildung, Reisen und Gastgewerbe sowie Automobil nutzen ebenfalls bildungsorientierte, compliance-sensible, erlebnisorientierte, destinationsgeführte, Connected-Television- und Social-Commerce-Videoprogramme, was die Nachfrage nach Anbietern mit Zielgruppen- und Regulierungskenntnissen sowie der Fähigkeit schafft, ein komplexes Thema in zugängliche Kundenkommunikation zu übersetzen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Markt für Video-Content-Marketing-Dienstleistungen in Nordamerika
Nordamerika hielt im Jahr 2025 einen Anteil von 38,04 % am Markt für Video-Content-Marketing-Dienstleistungen. Die Region profitiert von konzentrierten Unternehmensmarketingbudgets, einem großen Softwaresektor und etablierten Holdinggesellschaftsnetzwerken mit breiter Produktionskapazität, wobei die Vereinigten Staaten den größten regionalen Bedarf aufweisen. Kanada hat weiterhin an Dynamik im Bereich B2B-Technologie-Videodienstleistungen gewonnen, und Mexiko gewinnt zunehmend an Bedeutung, da Nearshore-Produktionskapazitäten die Markenarbeit der Vereinigten Staaten unterstützen. Retail-Media und die Notwendigkeit, Inhalte in verschiedenen digitalen Umgebungen bereitzustellen, prägen ebenfalls die regionale Nachfrage. Die Übernahme der Interpublic Group durch Omnicom im November 2025 bündelte erhebliche verwaltete Produktionskapazitäten im Unternehmensbereich, was die Erwartungen an marktübergreifende Video-Mandate steigerte und gleichzeitig Raum für Spezialisten mit Branchenkenntnissen, schnelleren Zyklen oder compliance-sensiblem Scripting ließ.
Markt für Video-Content-Marketing-Dienstleistungen in APAC und Europa
Der asiatisch-pazifische Raum wird voraussichtlich bis 2031 mit einer CAGR von 10,84 % wachsen. Japan und Australien erweitern etablierte Programme durch vernetztes Fernsehen und KI-gestützte Produktion, während Indien und Indonesien verwaltete Videokapazitäten im Unternehmensmaßstab aufbauen. Regionale Märkte erfordern eine Lokalisierung über Sprachen, Formate und Plattformen hinweg, was den Wert von KI-Synchronisation, lokalem Kulturverständnis, lokalisierten Content-Operationen und koordinierten Überprüfungsprozessen erhöht, um sicherzustellen, dass eine Botschaft in jedem Land angemessen bleibt. Europa hielt im Jahr 2025 den zweitgrößten regionalen Anteil, wobei Deutschland, das Vereinigte Königreich und Frankreich weiterhin Produktions- und Markenstrategie-Hubs sind, während Deutschlands Automobil- und Industriebasis hochwertige Produkt- und Unternehmensvideos unterstützt und das Vereinigte Königreich im Bereich Marken-Storytelling und Animation aktiv bleibt.
Markt für Video-Content-Marketing-Dienstleistungen in EMEA und Südamerika
Europäische Anbieter stehen unter genauer Beobachtung hinsichtlich der Praktiken bei KI-generierten Inhalten, was Governance und Dokumentation wichtiger macht. Südamerika entwickelt sich sowohl als Nearshore-Produktionsstandort als auch als lokalisierter Videomarketing-Markt, wobei Brasilien und Argentinien die regionalen Aktivitäten anführen und Kolumbien die regionale KI-Produktion unterstützt. Der Nahe Osten steigert seine Investitionen im Zuge der Programme zur digitalen Wirtschaft in den Vereinigten Arabischen Emiraten und Saudi-Arabien, während Afrika in Südafrika, Nigeria und Ägypten Creator-geführte Ökosysteme aufbaut, da die Mobile-First-Videonutzung zunimmt. Diese breitere Mischung bietet regionalen und internationalen Anbietern Chancen, wo sie Lokalisierung, lokale kreative Erwartungen, zuverlässige Lieferung und die Genehmigungsanforderungen koordinieren können, die entstehen, wenn eine einzelne Kampagne mehrere Länder bedient.

Wettbewerbslandschaft
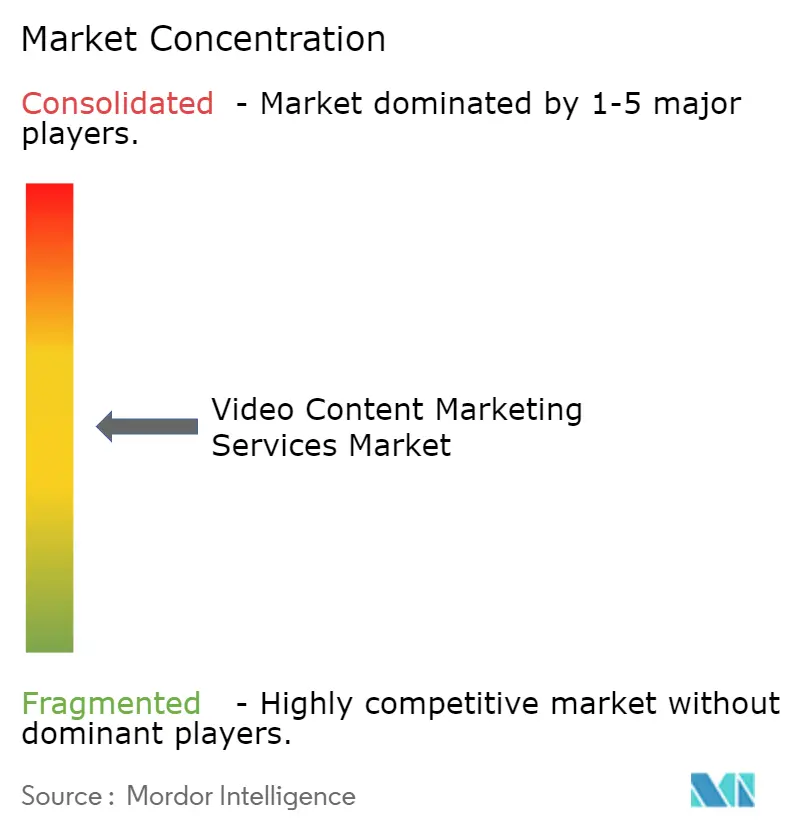
Der Markt für Video-Content-Marketing-Dienstleistungen weist eine gespaltene Wettbewerbsstruktur auf, mit Konsolidierung am Unternehmensende und einer vielfältigen Anbieterbasis über spezialisierte Produktion, Technologie und kreative Dienstleistungen hinweg. Der Markt für Video-Content-Marketing-Dienstleistungen umfasst daher Unternehmen, die sowohl auf Skalierung als auch auf eine definierte kreative oder technische Spezialisierung setzen. Globale Holdinggesellschaften konkurrieren um Unternehmens-Managed-Service-Mandate, während spezialisierte Studios, Video-Technologieplattformen und Boutique-Agenturen eine breitere Kundenbasis bedienen. Die größten Gruppen bauen KI-gestützte Produktions- und Datenkapazitäten auf, um Unternehmensbeziehungen zu schützen, und ihr Vorteil liegt in der Koordination von Strategie, Content, Medien und Messung über große Portfolios hinweg. Kleinere Unternehmen bleiben wettbewerbsfähig, wo kreatives Urteilsvermögen, Spezialistenwissen, enge Kundenzusammenarbeit und ein Verständnis des Produkts oder des regulierten Themas eines Kunden die Skalierung überwiegen. Im Februar 2026 erweiterten WPP und Adobe ihre Partnerschaft, um Adobe Firefly Foundry mit WPP Open für markenkonsistente Content-Erstellung und Marketingoperationen zu kombinieren.
Im April 2026 erweiterte Omnicom seine Adobe-Partnerschaft, um ein KI-gestütztes Betriebsmodell für Kunden in den Bereichen Einzelhandel, Finanzdienstleistungen, Pharmazeutika und Automobil zu entwickeln.[2]Omnicom Group Inc., "Omnicom Expands Adobe Partnership to Drive Industry-Specific AI-Powered Marketing Transformation," Omnicom Newsroom, omc.com Publicis Groupe erwarb AdgeAI im März 2026, um seiner Produktionskapazität prädiktive Messung und Content-Intelligence hinzuzufügen, was zeigt, dass führende Wettbewerber Produktion mit Leistungsmessung und Workflow-Management verknüpfen wollen. Adobe erweiterte sein Partnerökosystem im April 2026, einschließlich dentsu, Havas, Omnicom, Publicis und WPP, um die Orchestrierung von Kundenerlebnissen zu unterstützen. S4 Capital positioniert Monks rund um eine KI-Belegschaft neu, die automatisierte Produktion, datengesteuerte Strategie und optimierte Medien kombiniert, um Kunden bei der Verwaltung von Content-Anforderungen unter Budgetdruck zu helfen, während plattformgeführte Anbieter, die Hosting, Engagement-Daten und Content-Tools kombinieren, ebenfalls den Markt für Video-Content-Marketing-Dienstleistungen beeinflussen.
Bending Spoons schloss im November 2025 die Übernahme von Vimeo für 1,38 Milliarden USD ab, nachdem es Brightcove im November 2024 für 233 Millionen USD erworben hatte, und schuf damit eine Präsenz im Bereich Enterprise-Video-Hosting, Distribution und KI-gestütztes Content-Management. Mittelständische Anbieter differenzieren sich durch vertikales Wissen, proprietäre Messung oder Integration mit Vertriebs- und Marketingplattformen, insbesondere wenn ein Kunde Content-Aktivitäten mit bestehenden Umsatz- und Kundensystemen verbinden muss. Kaltura schloss im April 2026 die Übernahme von PathFactory ab und kombinierte KI-Videoerstellung, Content-Intelligence und Journey-Orchestrierung in seiner Revenue-Engagement-Plattform, während Vidyard seine Clari- und Salesloft-Beziehung erweiterte, um Video-Engagement-Signale in Umsatz-Workflows zu integrieren.[3]Kaltura Inc., "Kaltura to Showcase Agentic Revenue Engagement Platform at Adobe Summit 2026," GlobeNewswire, globenewswire.com Wyzowl, Demo Duck, Lemonlight Media und VeracityColab konkurrieren durch kreative Qualität und Erklärvideos, während commerce-integriertes Video für mittelständische Einzelhändler und plattformübergreifende Attributionsprodukte offene Bereiche bleiben.
Marktführer im Bereich Video-Content-Marketing-Dienstleistungen
-
WPP plc
-
Publicis Groupe S.A.
-
Omnicom Group Inc.
-
Dentsu Group Inc.
-
Accenture plc
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Video-Content-Marketing-Dienstleistungen
- WPP plc
- Publicis Groupe S.A.
- Omnicom Group Inc.
- Dentsu Group Inc.
- Accenture plc
- S4 Capital plc
- Adobe Inc.
- Brightcove Inc.
- Kaltura, Inc.
- Vimeo.com, Inc.
- Vidyard Inc.
- Wistia, Inc.
- Lemonlight Media, Inc.
- Wyzowl Limited
- Demo Duck, LLC
- Epipheo, Inc.
- Yum Yum Videos LLC
- VeracityColab, LLC
- webdew, Inc.

Recent Industry Developments in Markt für Video-Content-Marketing-Dienstleistungen
- Juni 2026: Adobe gab auf dem Cannes Lions 2026 erweiterte Partnerschaften mit Accenture Song, Omnicom, Stagwells Code and Theory und WPP bekannt, um Adobe CX Enterprise im großen Maßstab einzusetzen, einschließlich WPPs vernetzter Intelligence-Schicht, die Ausgaben für bezahlte Medien mit eigenen Kundenerlebnisdaten verknüpft. Die Standardisierung großer Holdinggesellschaften auf einer gemeinsamen Content-Supply-Chain-Plattform stellt eine strukturelle Verschiebung in der Art und Weise dar, wie Enterprise-Videodienstleistungen konzipiert und gesteuert werden.
- Mai 2026: Dentsu France und Criteo starteten die erste vollständig über Criteos Model Context Protocol orchestrierte Videokampagne, bei der KI-Agenten Mediaplanung, Aktivierung und Optimierung von Kurzform-Video für einen großen Markenkunden direkt verwalteten und auf abgeschlossene Aufrufe optimierten. Die Kampagne etablierte einen klaren Messpfad vom Video-Delivery zum kommerziellen Ergebnis innerhalb eines autonomen Workflows.
- April 2026: Omnicom erweiterte seine globale Partnerschaft mit Adobe, um gemeinsam ein unternehmensgerechtes KI-gestütztes Agentic Operating Model zu entwickeln, das Omnis 2,6 Milliarden verifizierte globale IDs mit Adobe Real-Time CDP integriert und auf 5 Kernanwendungsfälle in den Bereichen Einzelhandel, Finanzdienstleistungen, Pharmazeutika und Automobil abzielt.
- April 2026: Kaltura schloss die Übernahme von PathFactory ab und schuf eine integrierte Agentic Revenue Engagement Platform, die KI-Videoerstellung, Content-Intelligence und Journey-Orchestrierung kombiniert, und startete gleichzeitig ein Avatar-Videoproduktionsstudio. Das Unternehmen berichtete außerdem von seinem ersten ersten Quartal mit positivem operativem Cashflow und übertraf die Prognosen bei allen wichtigen Kennzahlen.


Berichtsumfang des Marktes für Video-Content-Marketing-Dienstleistungen
Der Markt für Video-Content-Marketing-Dienstleistungen bezieht sich auf die Branche, die spezialisierte Lösungen und Strategien für die Erstellung, Distribution und Optimierung von Video-Content zur Förderung von Marken, Produkten und Dienstleistungen auf digitalen Plattformen bereitstellt. Dieser Markt umfasst Dienstleistungen wie Videoproduktion, Bearbeitung, Animation, Live-Streaming und Leistungsanalyse, die alle darauf abzielen, das Kundenengagement zu steigern, die Online-Sichtbarkeit zu erhöhen und Konversionen zu fördern.
Der Bericht über den Markt für Video-Content-Marketing-Dienstleistungen ist segmentiert nach Dienstleistungstyp (Strategie und Beratung, Content-Ideenfindung und Skripterstellung, Animation und Motion Graphics, Video-SEO und Metadaten-Optimierung, Distribution und Promotion sowie andere Dienstleistungstypen), Endnutzerbranche (Einzelhandel und E-Commerce, Medien und Unterhaltung, IT und Telekommunikation, BFSI, Gesundheitswesen und Biowissenschaften, Bildung, Reisen und Gastgewerbe, Automobil und andere Endnutzerbranchen) sowie Geografie (Nordamerika, Südamerika, Europa, Asien-Pazifik, Naher Osten und Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
| Strategie und Beratung |
| Content-Ideenfindung und Skripterstellung |
| Videoproduktion |
| Animation und Motion Graphics |
| Video-SEO und Metadaten-Optimierung |
| Distribution und Promotion |
| Weitere Dienstleistungsarten |
| Erklärvideos |
| Produktdemonstrationsvideos |
| Tutorial- und Anleitungsvideos |
| Marken-Storytelling und Werbevideos |
| Weitere Videotypen (Bildungs- und Webinar-Videos usw.) |
| Kurzvideos |
| Langvideos |
| Einzel- und E-Commerce |
| Konsumgüter und Beauty |
| Medien und Unterhaltung |
| IT und Telekommunikation |
| BFSI |
| Gesundheitswesen und Biowissenschaften |
| Weitere Endnutzerbranchen (Bildung, Reisen und Gastgewerbe, Industrie, Automobil) |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Chile | |
| Übriges Südamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Japan | |
| Indien | |
| Südkorea | |
| Australien | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten | Vereinigte Arabische Emirate |
| Saudi-Arabien | |
| Katar | |
| Übriger Naher Osten | |
| Afrika | Südafrika |
| Ägypten | |
| Nigeria | |
| Übriges Afrika |
| Nach Dienstleistungsart | Strategie und Beratung | |
| Content-Ideenfindung und Skripterstellung | ||
| Videoproduktion | ||
| Animation und Motion Graphics | ||
| Video-SEO und Metadaten-Optimierung | ||
| Distribution und Promotion | ||
| Weitere Dienstleistungsarten | ||
| Nach Videotyp | Erklärvideos | |
| Produktdemonstrationsvideos | ||
| Tutorial- und Anleitungsvideos | ||
| Marken-Storytelling und Werbevideos | ||
| Weitere Videotypen (Bildungs- und Webinar-Videos usw.) | ||
| Nach Videolänge | Kurzvideos | |
| Langvideos | ||
| Nach Endnutzerbranche | Einzel- und E-Commerce | |
| Konsumgüter und Beauty | ||
| Medien und Unterhaltung | ||
| IT und Telekommunikation | ||
| BFSI | ||
| Gesundheitswesen und Biowissenschaften | ||
| Weitere Endnutzerbranchen (Bildung, Reisen und Gastgewerbe, Industrie, Automobil) | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Chile | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Australien | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten | Vereinigte Arabische Emirate | |
| Saudi-Arabien | ||
| Katar | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Ägypten | ||
| Nigeria | ||
| Übriges Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Video-Content-Marketing-Dienstleistungen?
Der Markt für Video-Content-Marketing-Dienstleistungen wurde im Jahr 2025 auf 14,21 Milliarden USD geschätzt und wird im Jahr 2026 auf 15,42 Milliarden USD geschätzt. Er soll bis 2031 25,18 Milliarden USD erreichen.
Was treibt die Nachfrage nach Video-Content-Marketing-Dienstleistungen an?
KI-gestützte Produktion, Kurzform-Publishing, Retail-Media-Video und B2B-Bildung steigern die Nachfrage nach wiederkehrenden Content-Programmen.
Welcher Dienstleistungstyp führt bei Video-Content-Marketing-Dienstleistungen?
Strategie und Beratung führte im Jahr 2025 mit einem Anteil von 37,05 %. Animation und Motion Graphics soll bis 2031 mit einer CAGR von 10,96 % am schnellsten wachsen.
Welcher Endnutzersektor nutzt diese Dienstleistungen am meisten?
Einzelhandel und E-Commerce führte im Jahr 2025 mit einem Anteil von 25,13 %, da Video das Produktverständnis, Shoppable Experiences und Retail-Media-Aktivitäten unterstützt.
Welche Region wächst am schnellsten bei Videomarketing-Dienstleistungen?
Asien-Pazifik soll bis 2031 mit einer CAGR von 10,84 % wachsen, da etablierte und aufstrebende Märkte verwaltete Videoprogramme ausbauen.
Wie verändern Agenturen ihre Videodienst-Angebote?
Große Agenturen kombinieren KI-Content-Tools mit Planungs-, Daten- und Messsystemen, während Spezialisten durch Branchenexpertise und kreative Ausführung konkurrieren.
Seite zuletzt aktualisiert am:



