
Größe und Marktanteil des Marktes für Media-Buying-Dienstleistungen
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 114.90 Milliarden US-Dollar |
| Marktgröße (2031) | 174.10 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 8.67 % |
| Schnellstwachsender Markt | Naher Osten |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Media-Buying-Dienstleistungen von Mordor Intelligence
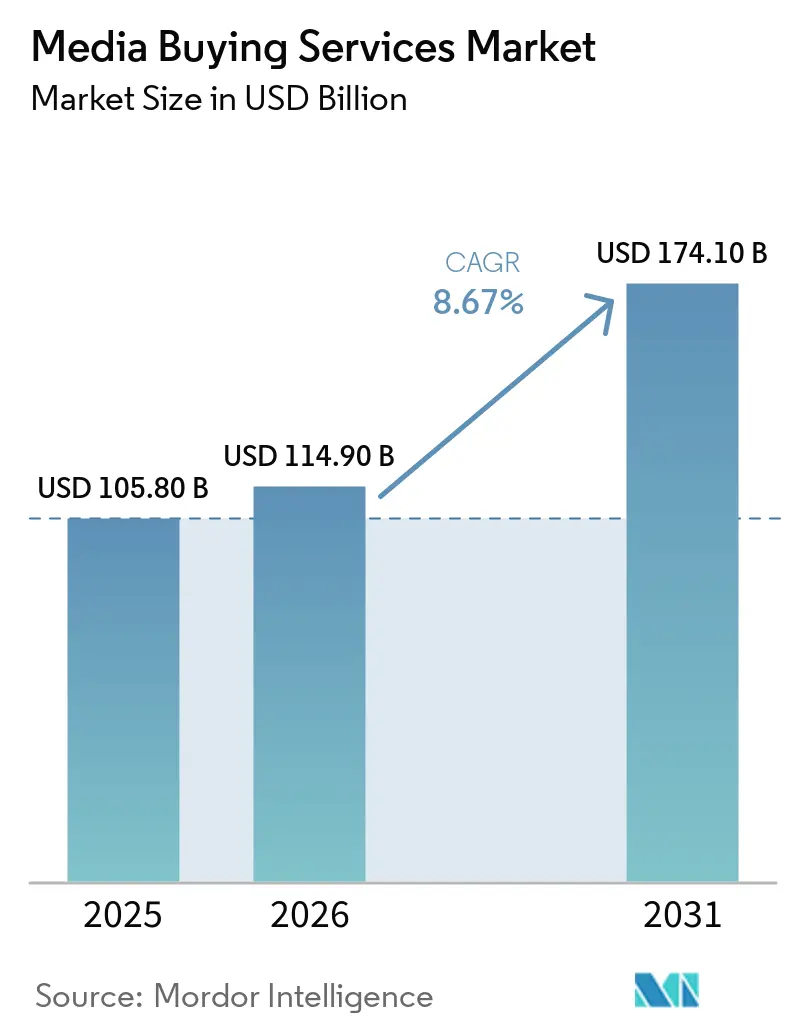
Die Marktgröße für Media-Buying-Dienstleistungen wird voraussichtlich von 105,8 Milliarden USD im Jahr 2025 und 114,9 Milliarden USD im Jahr 2026 auf 174,1 Milliarden USD bis 2031 anwachsen, was einer CAGR von 8,67 % zwischen 2026 und 2031 entspricht. Der Markt für Media-Buying-Dienstleistungen wächst, weil Marken ihre Budgets für bezahlte Medien von isoliertem Kampagneneinkauf hin zu einer kontinuierlichen, datengesteuerten Verwaltung über mehrere Kanäle verlagern. Der Markt für Media-Buying-Dienstleistungen profitiert auch davon, dass automatisiertes Buying keine Nischenfunktion mehr ist, was den Wert von Partnern erhöht, die Aktivierung, Optimierung und Messung im selben Workflow verwalten können. Das Wachstum im Markt für Media-Buying-Dienstleistungen wird zudem durch die steigende Nachfrage nach Connected TV, digitalem Video und Retail Media gestützt, wo die Buying-Komplexität höher ist und die direkte Ergebnismessung stärker ins Gewicht fällt. Die regionale Nachfrage entwickelt sich nicht mehr im gleichen Tempo, da Nordamerika nach wie vor die größte Basis an Werbeausgaben hält, während der asiatisch-pazifische Raum den größten Teil des inkrementellen Wachstums beisteuert. Die Wettbewerbsbedingungen im Markt für Media-Buying-Dienstleistungen verändern sich, da Holdinggesellschaften, unabhängige Spezialisten und beratungsgebundene Teams nicht mehr allein auf Skalierung setzen, sondern auf Datenzugang, datenschutzkonforme Planung und KI-gestützte Ausführung konkurrieren.
Wichtigste Erkenntnisse des Berichts
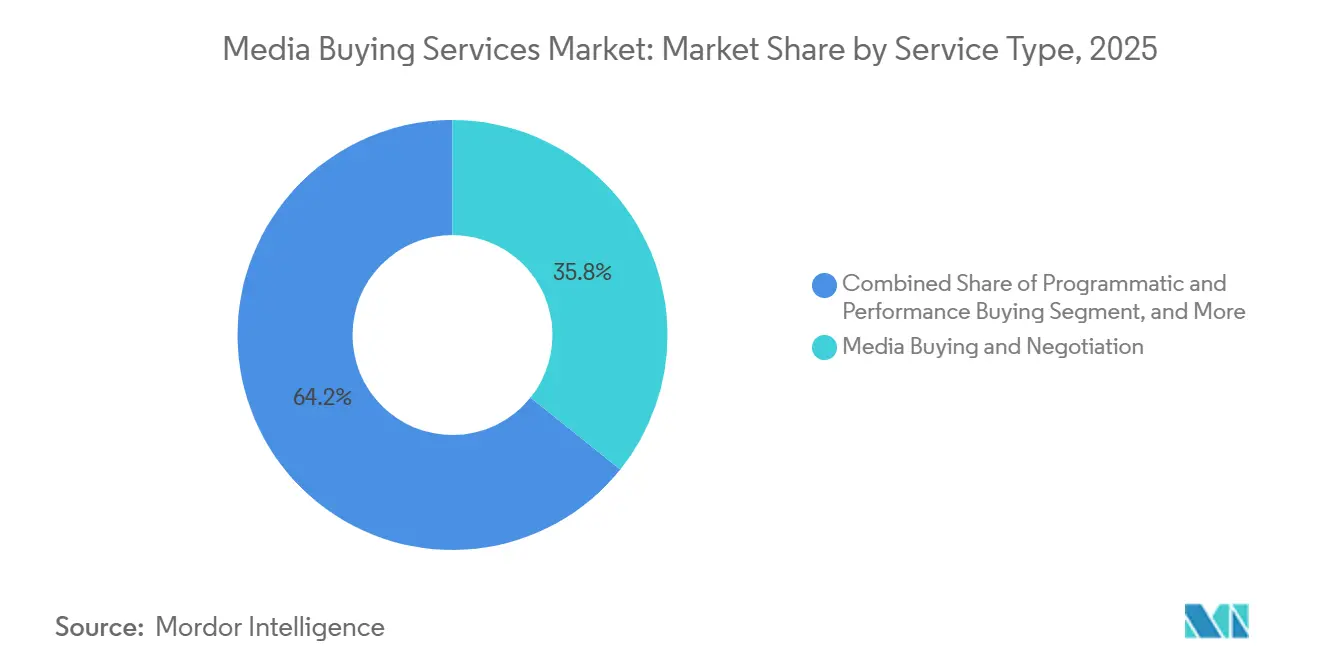
- Nach Dienstleistungsart entfielen auf Media-Buying und -Verhandlung im Jahr 2025 35,76 % des Umsatzes, während programmatisches und Performance-Buying bis 2031 voraussichtlich mit einer CAGR von 9,23 % wachsen wird.
- Nach Unternehmensgröße hielten Großunternehmen im Jahr 2025 einen Marktanteil von 78,73 % am Markt für Media-Buying-Dienstleistungen, während KMU die höchste prognostizierte CAGR von 9,58 % bis 2031 verzeichneten.
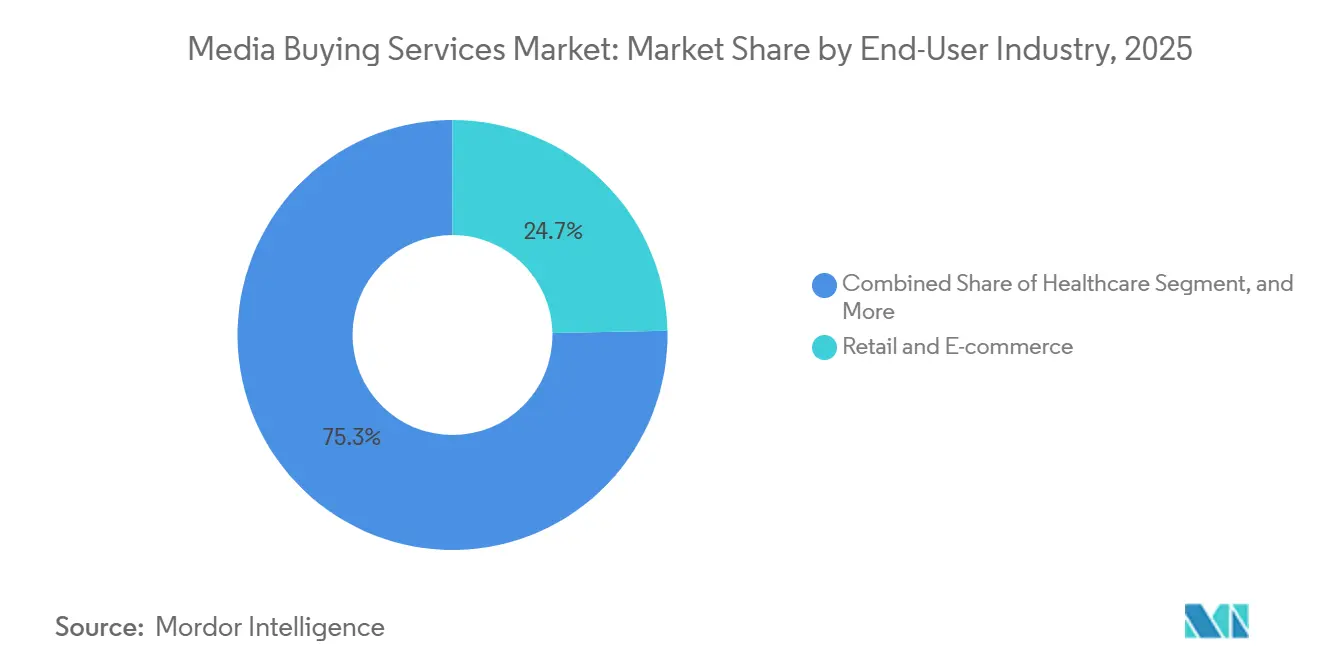
- Nach Endnutzerbranche entfielen auf Einzel- und E-Commerce im Jahr 2025 24,68 % des Marktes für Media-Buying-Dienstleistungen, während das Gesundheitswesen bis 2031 voraussichtlich mit einer CAGR von 9,41 % wachsen wird.
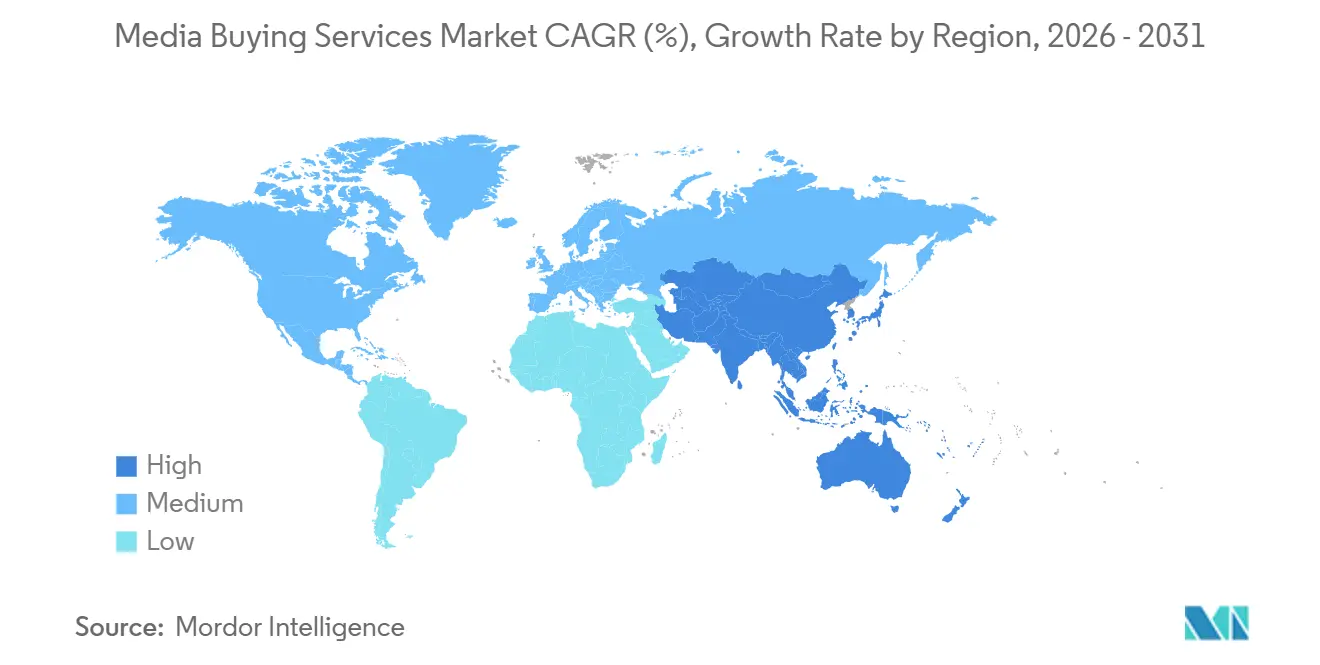
- Nach Geografie entfiel auf Nordamerika im Jahr 2025 ein Anteil von 41,48 % am Markt für Media-Buying-Dienstleistungen, während der Nahe Osten bis 2031 voraussichtlich mit einer CAGR von 9,15 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Programmatisches und KI-gesteuertes Buying wird zum zentralen Agentur-Workflow | +2.5% | Global, mit Nordamerika und dem asiatisch-pazifischen Raum als Vorreiter | Kurzfristig (≤ 2 Jahre) |
| Budgetverlagerung hin zu Connected TV, Retail Media und digitalem Video | +1.8% | Nordamerika führend, Europa und asiatisch-pazifischer Raum folgen | Mittelfristig (2–4 Jahre) |
| Nachfrage nach Omnichannel-Messung und ROAS-Rechenschaftspflicht | +1.3% | Global | Mittelfristig (2–4 Jahre) |
| Aktivierung von First-Party-Daten und datenschutzkonforme Zielgruppenplanung | +1.0% | EU als Kern, Ausstrahlungseffekte auf Nordamerika und den asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Kuratierte Marktplätze und Optimierung des Lieferpfads begünstigen spezialisierte Buying-Partner | +0.8% | Nordamerika, mit frühen Gewinnen in Westeuropa | Kurzfristig (≤ 2 Jahre) |
| Agentische KI weitet ausgelagertes Buying bei mittelständischen Marken aus | +0.7% | Nordamerika, Ausweitung auf Europa und den asiatisch-pazifischen Raum | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Programmatisches und KI-gesteuertes Buying wird zum zentralen Agentur-Workflow
Programmatische Werbung hat sich von einer Spezialfähigkeit zu einer Standard-Ausführungsebene im gesamten digitalen Medienbereich entwickelt. In Deutschland prognostizierte der BVDW, dass programmatisches Buying im Jahr 2026 80 % des deutschen Online-Display- und Videomarktes ausmachen und 6,5 Milliarden EUR erreichen würde, was zum IRS-Durchschnittswechselkurs 2025 7,0 Milliarden USD entspricht.[1] Diese Verschiebung verändert die Auswahlkriterien für Agenturen, da der Zugang zu Inventar weniger wichtig wird, wenn die meisten Käufer dieselben Kanäle nutzen können, während die Optimierungslogik wichtiger wird. Der Markt für Media-Buying-Dienstleistungen legt daher mehr Wert auf Identitätsinfrastruktur, Datenmodelle und Workflow-Automatisierung als auf manuelle Ausführung allein. Agenturen, die keine differenzierte KI-Ebene über dem standardmäßigen Plattformzugang vorweisen können, stehen unter zunehmendem Druck bei Preisgestaltung und Kundenbindung.
Budgetverlagerung hin zu Connected TV, Retail Media und digitalem Video
Connected TV und Retail Media gewinnen einen größeren Anteil an neuen Werbebudgets, was verändert, wo Agenturen Mehrwert schaffen. Dentsu prognostizierte für 2026 ein globales Wachstum von Connected TV um 11,5 % und ein globales Wachstum von Retail Media um 12,3 % im selben Jahr, was bestätigt, dass beide Kanäle im Vergleich zum breiteren Werbemarkt überproportionale Investitionen anziehen. Retail Media gewinnt an Bedeutung, weil es Kaufabsichtsdaten in einen adressierbaren und datenschutzkonformen Input für die Kampagnenplanung umwandelt. Agenturen, die Retail-Media-Signale mit Connected-TV-Aktivierung kombinieren können, bauen eine engere Verbindung zwischen Kontakt und Kauf auf. Diese Konvergenz prägt bereits Infrastrukturentscheidungen, wie die April-2026-Integration von Stagwell mit FreeWheel zur Schaffung einer einheitlichen Connected-TV-Aktivierungsebene zeigt.
Nachfrage nach Omnichannel-Messung und ROAS-Rechenschaftspflicht
ROAS-Rechenschaftspflicht ist mittlerweile eine Standardanforderung beim Buying in leistungsorientierten Kategorien wie Einzel- und E-Commerce, Gesundheitswesen und BFSI. Werbetreibende haben nach wie vor Schwierigkeiten, die Messung über große geschlossene Plattformen und offene programmatische Web-Umgebungen hinweg zu vereinheitlichen, und diese Lücke hält spezialisierte Partner relevant. Im Markt für Media-Buying-Dienstleistungen sind Agenturen, die Berichte über diese Umgebungen hinweg verknüpfen können, besser positioniert, um Honorare zu verteidigen und den Leistungsumfang zu erweitern. Deshalb werden Clean Rooms, kontextuelle Überlagerungen und einheitliche Reporting-Dashboards Teil des Leistungsangebots und nicht mehr optionale Zusatzleistungen. Die Clean-Room-Standards des IAB Tech Lab gewannen 2025 und 2026 an Bedeutung, was den Aufstieg einer neuen Mess- und Aktivierungsebene im Markt für Media-Buying-Dienstleistungen unterstützte.[2]
Aktivierung von First-Party-Daten und datenschutzkonforme Zielgruppenplanung
Die Aktivierung von First-Party-Daten ist nicht mehr nur eine Reaktion auf Datenschutzanforderungen, sondern mittlerweile Teil der Wettbewerbspositionierung in der Kampagnenplanung. Einwilligungsintensive Regelungen in Europa und strengere Datenschutzkontrollen in den Vereinigten Staaten haben den Wert dauerhafter Zielgruppeninfrastruktur erhöht. Agenturen reagieren darauf, indem sie in Identitätsauflösung, Clean-Room-Verbindungen, Onboarding von Treuedaten und Verlagsdatenpartnerschaften investieren. Der Markt für Media-Buying-Dienstleistungen bewegt sich daher auf Servicemodelle zu, die weniger auf einem Überfluss an Drittanbietersignalen und mehr auf kontrolliertem Datenzugang beruhen. Diese Verschiebung gibt ausgelagerten Partnern eine stärkere Rolle, wenn sie Zielgruppenplanung, Compliance-Abwicklung und Medienausführung in einem einzigen Betriebsmodell kombinieren können.
Analyse der Hemmnisauswirkung*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Datenschutzregulierung und Signalverlust verringern die Targeting-Präzision | -1.2% | EU als Kern, Ausstrahlungseffekte auf Nordamerika und den asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Anzeigenbetrug, Markensicherheit und Sichtbarkeitsrisiken bleiben bestehen | -0.9% | Global | Kurzfristig (≤ 2 Jahre) |
| Messlücken in geschlossenen Plattformen begrenzen die plattformübergreifende Optimierung | -0.7% | Global, am stärksten in Nordamerika | Langfristig (≥ 4 Jahre) |
| Margenverengung durch Insourcing und Plattformautomatisierung | -0.5% | Nordamerika und Westeuropa | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Datenschutzregulierung und Signalverlust verringern die Targeting-Präzision
Datenschutzregulierung ist zu einer strukturellen Einschränkung für adressierbare Medien geworden und nicht mehr nur ein enges Compliance-Thema. Die Abschaffung von Cookies in wichtigen Browsern und das App-Tracking-Transparency-Framework von Apple haben die Menge deterministischer Identifikatoren reduziert, die für Planung und Optimierung verfügbar sind. Dieser Signalverlust hat die Reichweitenplanung für Zielgruppen im offenen Web weniger effizient und über Identitätssysteme hinweg fragmentierter gemacht. Im Markt für Media-Buying-Dienstleistungen trifft die Last kleinere Agenturen härter, die keine rechtliche, datenbezogene und technische Unterstützung in ihr Betriebsmodell integriert haben. Das Ergebnis ist ein schwierigeres Planungsumfeld, in dem die Kampagnenpräzision stärker von First-Party-Assets und Verlagsbeziehungen abhängt als noch vor einigen Jahren.
Anzeigenbetrug, Markensicherheit und Sichtbarkeitsrisiken bleiben bestehen
Medienqualität bleibt eine erhebliche Belastung für die Kampagneneffizienz und das Kundenvertrauen. Fraudlogix meldete eine globale Rate ungültigen Traffics von 20,64 % über 105,7 Milliarden im Jahr 2025 erfasste Impressionen, was zeigt, wie viel Werbeausgaben nach wie vor betrügerischen oder nicht-menschlichen Aktivitäten ausgesetzt sind. Dies ist nicht nur ein Erkennungsproblem, da Teile der Lieferkette nach wie vor von Impressionsvolumen profitieren, selbst wenn die Qualität schlecht ist. Durch KI generierte Inhalte in der Nachbarschaft von Werbung fügen eine weitere Unsicherheitsebene für Werbetreibende hinzu, die eine stärkere Kontrolle über Kontext und Markeneignung benötigen. Der Markt für Media-Buying-Dienstleistungen trägt daher dauerhaft Reibungskosten, insbesondere für Agenturen, denen der Zugang zu unabhängigen Verifizierungstools und stärkeren Medienqualitäts-Workflows fehlt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Dienstleistungsart:
Media-Buying und -Verhandlung als Anker, programmatisches Buying als DisruptorMedia-Buying und -Verhandlung behielt im Jahr 2025 einen Anteil von 35,76 % am Dienstleistungsumsatz und blieb damit das zentrale Element der Marktgröße für Media-Buying-Dienstleistungen. Diese Position erwies sich als dauerhaft stabil, da Premium-Inventar in Connected TV, Sport, Live-Nachrichten und anderen hochwertigen Umgebungen nach wie vor stark auf direkte Dealstrukturen angewiesen ist. Käufer schätzen weiterhin den verhandelten Zugang, die Preisdisziplin und die Kontrolle über Werbeumfelder in diesen Bereichen. Diese Bedingungen halten menschliche Maklerbeziehungen relevant, auch wenn immer mehr Ausführungsaufgaben in Software verlagert werden. Dieser Teil des Marktes für Media-Buying-Dienstleistungen blieb widerstandsfähig, weil Kunden weiterhin Sicherheit bei Premium-Platzierungen und kommerziellen Konditionen benötigen.
Programmatisches und Performance-Buying wird voraussichtlich von 2026 bis 2031 eine CAGR von 9,23 % verzeichnen und ist damit die am schnellsten wachsende Dienstleistungskategorie im Markt für Media-Buying-Dienstleistungen. Das Wachstum ist auf die Verlagerung von Budgets in das offene programmatische Web, private Marktplätze, kuratierte Deals und Echtzeit-Optimierungsmodelle zurückzuführen. PubMatic gab an, dass seine AgenticOS-Plattform bis zum ersten Quartal 2026 mehr als 30 vollständig autonome End-to-End-Kampagnen durchgeführt hatte, was zeigt, wie schnell die Workflow-Automatisierung in den Live-Buying-Betrieb einzieht. Da das transaktionale Buying zunehmend automatisiert wird, legen Agenturen mehr Wert auf Strategie, Analyse und Commerce-Aktivierung als honorartragende Schichten des Marktes für Media-Buying-Dienstleistungen.


Nach Unternehmensgröße:
Unternehmenskonzentration verdeckt das KMU-WachstumssignalGroßunternehmen hielten im Jahr 2025 einen Marktanteil von 78,73 % am Markt für Media-Buying-Dienstleistungen, was ihre größeren Budgets, ihre breitere geografische Reichweite und ihren höheren Bedarf an koordinierter Ausführung widerspiegelt. Agenturgruppen strukturieren Personalbesetzung, Preisgestaltung und Liefermodelle weiterhin um diese Kunden herum. Große Werbetreibende benötigen zudem mehr Unterstützung bei Messung, datenschutzkonformer Zielgruppenplanung und Multi-Channel-Aktivierung. Dies hält die Unternehmensnachfrage im Mittelpunkt des Marktes für Media-Buying-Dienstleistungen, auch wenn sich die Kundenbasis zu verbreitern beginnt.
KMU werden voraussichtlich von 2026 bis 2031 mit einer CAGR von 9,58 % wachsen und sind damit die am schnellsten wachsende Käufergruppe im Markt für Media-Buying-Dienstleistungen. KI-gestützte Buying-Tools senken die Einstiegshürden in Bezug auf Fachkenntnisse und Mindestausgaben, die kleinere Werbetreibende bisher von fortgeschrittenen programmatischen Workflows ferngehalten haben. Immer mehr Self-Service- und agenturgestützte Modelle eröffnen Marken mit geringeren Budgets den Zugang zu Kampagnenautomatisierung, Zielgruppenplanung und Optimierung. Diese Chance ist keine verkleinerte Version des Unternehmens-Buyings, da sie schnelleren Support, einfachere Berichterstattung und stärker ergebnisgebundene Honorare erfordert. Agenturen, die sich auf diese Bedürfnisse einstellen, werden wahrscheinlich die nächste Wachstumsschicht im Markt für Media-Buying-Dienstleistungen erschließen.
Nach Endnutzerbranche:
Ausgaben im Gesundheitswesen steigen stark, während der Einzelhandel seine Größe beibehältEinzel- und E-Commerce entfielen im Jahr 2025 auf 24,68 % der Nachfrage und blieben damit das größte Endnutzersegment im Markt für Media-Buying-Dienstleistungen. Diese Führungsposition spiegelt die starke Abhängigkeit des Sektors von bezahlten Medien für Kundengewinnung, Werbemaßnahmen und Wiederkaufaktivitäten wider. Retail-Media-Netzwerke haben auch die Nachfragestruktur verändert, da große Einzelhändler nun sowohl als bedeutende Käufer als auch als bedeutende Inventarinhaber auftreten. Dies macht Neutralität, Datenzugang und Kanalplanung für Agenturen, die den Sektor bedienen, komplexer. Der Markt für Media-Buying-Dienstleistungen bleibt daher durch Einzelhandelsbudgets verankert, auch wenn die Inventarlandschaft vielschichtiger wird.
Das Gesundheitswesen wird bis 2031 voraussichtlich mit einer CAGR von 9,41 % wachsen und ist damit die am schnellsten wachsende Endnutzergruppe innerhalb der Marktgröße für Media-Buying-Dienstleistungen. Das Wachstum ist auf stärkere Direct-to-Consumer-Rezeptwerbung, die Nachfrage nach Telemedizin und digitalen Therapeutika sowie einen höheren Patientengewinnungsdruck nach den pandemiebedingten Störungen zurückzuführen. Die regulatorische Komplexität bleibt zentral, da digitale und soziale Werbung im Gesundheitswesen eine strengere Kontrolle über Zielgruppenauswahl, Anspruchsbearbeitung und Plattformwahl erfordert. BFSI, IT und Telekommunikation, Reisen und Gastgewerbe sowie Medien und Unterhaltung bleiben wichtige Ausgabengruppen, aber das Gesundheitswesen bietet eine der deutlichsten Möglichkeiten für spezialisiertes, compliance-geführtes Buying.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Markt für Media-Buying-Dienstleistungen in Nordamerika
Nordamerika blieb im Jahr 2025 die größte regionale Basis im Markt für Media-Buying-Dienstleistungen und machte rund 41,48 % des globalen Marktumsatzes aus. Die Vereinigten Staaten treiben den Großteil des regionalen Umsatzes an, da sie konzentrierte Werbeausgaben mit einer ausgereiften programmatischen Infrastruktur verbinden. Die Region beherbergt zudem viele der größten Holdinggesellschaftsnetzwerke und Einkaufstechnologiepartner, was die Skalenvorteile hoch hält. Kanada bleibt ein solider Sekundärmarkt mit starker digitaler Akzeptanz, während Mexiko in seiner Reife noch früher aufgestellt ist, aber durch Mobile-First-Einkaufsmuster voranschreitet. Diese Konzentration hält den Markt für Media-Buying-Dienstleistungen in Nordamerika hochgradig wettbewerbsintensiv, auch wenn Datennutzung, Verhalten und Plattformabhängigkeit zunehmend Aufmerksamkeit auf sich ziehen.
Markt für Media-Buying-Dienstleistungen in Europa und im asiatisch-pazifischen Raum
Europa war die zweitgrößte Region im Markt für Media-Buying-Dienstleistungen. Der deutsche Online-Display- und Videowerbemarkt wird voraussichtlich 8,2 Milliarden EUR erreichen, was 8,9 Milliarden USD im Jahr 2026 entspricht, und der programmatische Anteil soll 80 % der Transaktionen ausmachen. Der französische Werbemarkt erreichte 19,8 Milliarden EUR, was 21,4 Milliarden USD im Jahr 2025 entspricht. Das Digitalsegment wuchs in diesem Jahr um 11 %, und für 2026 wird ein weiteres Wachstum von 7,5 % prognostiziert.[3] Einwilligungsbasierte Datenregeln und eine stärkere Basis an Premium-Publishern treiben europäische Einkäufer weiterhin in Richtung programmatisch garantierter und kuratierter Private-Marketplace-Deals anstelle von Open-Auction-Käufen. Der asiatisch-pazifische Raum ist das am schnellsten wachsende große regionale Cluster im Markt für Media-Buying-Dienstleistungen. Japans gesamte Werbeausgaben überstiegen 8.062,3 Milliarden JPY, was 53,4 Milliarden USD im Jahr 2025 entspricht, und Internetwerbung überstieg erstmals 50 % der gesamten Werbeinvestitionen. Hakuhodo DY ONE begann im Juli 2025 mit dem programmatischen TV-Einkauf über NTVs AdRM-Exchange und fügte im Oktober 2025 eine Bietfunktion zur Maximierung der einzigartigen Reichweite hinzu, was zeigt, wie Broadcast-Inventar in programmatische Workflows in der gesamten Region integriert wird.
Markt für Media-Buying-Dienstleistungen im Nahen Osten, Afrika und Südamerika
Südamerika bleibt kleiner als Nordamerika und Europa, aber seine digitale Einkaufsbasis wächst weiterhin durch mobilgeführte Werbeaktivitäten. Der Nahe Osten und Afrika bleiben ebenfalls kleiner im absoluten Maßstab; der Nahe Osten wird jedoch voraussichtlich das am schnellsten wachsende regionale Segment im Zeitraum 2026–2031 sein und einen CAGR von 9,15 % verzeichnen. Das Wachstum wird durch steigende digitale Werbeinvestitionen, eine rasche Verbreitung von Connected TV, expandierende Retail-Media-Ökosysteme und staatlich geförderte Initiativen zur digitalen Transformation in Ländern wie Saudi-Arabien und den Vereinigten Arabischen Emiraten unterstützt. Der Markt für Media-Buying-Dienstleistungen wächst am schnellsten dort, wo lokale Ausführungskompetenz globale Werkzeuge mit länderspezifischen Mediensystemen verbinden kann.

Wettbewerbslandschaft
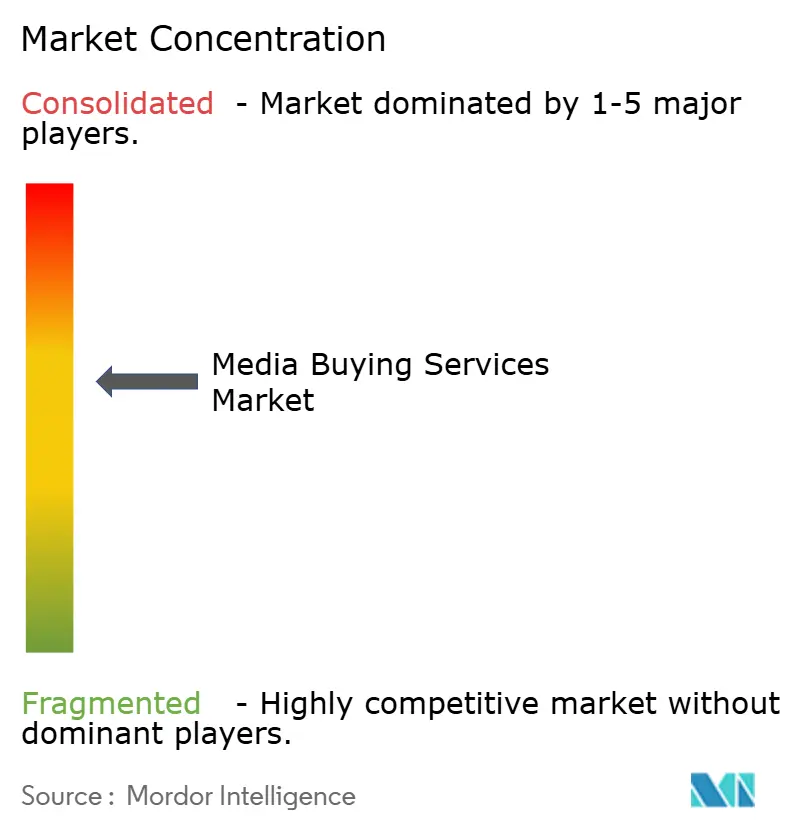
Der Markt für Media-Buying-Dienstleistungen blieb im Jahr 2026 mäßig konzentriert. Die 5 großen Holdinggesellschaftsnetzwerke kontrollierten nach wie vor einen überproportionalen Anteil der global verwalteten Abrechnungen, was die Spitzengruppe bei multinationalen Ausschreibungen einflussreich hielt. Gleichzeitig war der breitere Markt für Media-Buying-Dienstleistungen unterhalb dieser Ebene stärker fragmentiert, mit beratungsgebundenen Einheiten, Performance-Unabhängigen und plattformgestützten Spezialisten, die um verschiedene Arten von Mandaten konkurrierten. Diese Spaltung bedeutet, dass Skalierung für globale Kunden nach wie vor wichtig ist, während Spezialisierung beim Performance-Buying, Retail Media, Healthcare-Compliance und KMU-Servicemodellen wichtiger ist. Der Wettbewerbsdruck steigt daher innerhalb der Spitzengruppe und außerhalb davon gleichzeitig.
Strategische Schritte im Jahr 2026 zeigten, dass KI-gestützte Ausführung zu einem klaren Schlachtfeld im Markt für Media-Buying-Dienstleistungen geworden ist. Stagwell wurde im April 2026 das erste globale Marketing-Netzwerk, das The Trade Desks Koa Agents adoptierte, ein agentisches KI-Framework, das auf dem Open Agentic Kit-Protokoll aufbaut, und integrierte es mit der Stagwell Media Platform, um Zielgruppenplanung, Inventaraktivierung und Kampagnenoptimierung im offenen Internet zu automatisieren. Später in diesem Monat lancierten Stagwell und FreeWheel eine einheitliche KI-gestützte Connected-TV-Plattform zur Verbesserung der Aktivierung über Premium-Video-Inventar. PubMatics Start von AgenticOS im Januar 2026 erhöhte den Druck auf Agenturen und Technologiepartner, Planung, Kuration und Honorartransparenz rund um autonomes Buying zu überdenken.
Der Markt für Media-Buying-Dienstleistungen verlagert sich auch von reiner Planungskompetenz hin zur Kontrolle von Datenschichten, Orchestrierungssystemen und datenschutzkonformer Zielgruppeninfrastruktur. Agenturen, denen ein differenziertes Daten-Rückgrat fehlt, stehen unter mehr Preisdruck, weil Automatisierung den Wert manueller Ausführung allein verringert. Das schafft Raum für Spezialisten, die grenzüberschreitende Retail-Media-Aktivierung, Mid-Market-Performance-Buying oder compliance-intensive vertikale Arbeit besser lösen können als breite Netzwerkmodelle. Das Ergebnis ist ein Wettbewerbsfeld, in dem die größten Gruppen bei der Skalierung nach wie vor führend sind, aber einige der schnellsten strategischen Neupositionierungen bei Unternehmen stattfinden, die KI-geführte Betriebsmodelle und engere Domänenexpertise aufbauen.
Marktführer im Bereich Media-Buying-Dienstleistungen
-
WPP plc
-
Publicis Groupe S.A.
-
Omnicom Group Inc.
-
Dentsu Group Inc.
-
Havas N.V.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Media-Buying-Dienstleistungen
- WPP plc
- Omnicom Group Inc.
- Publicis Groupe S.A.
- Dentsu Group Inc.
- The Interpublic Group of Companies, Inc.
- Havas Group
- Hakuhodo DY Holdings Inc.
- Stagwell Inc.
- S4 Capital plc
- Accenture plc
- MiQ Digital Ltd.
- Horizon Media, Inc.
- PMG Worldwide LLC
- Tinuiti, Inc.
- The Trade Desk, Inc.
- Alphabet Inc.
- Amazon.com, Inc.
- Meta Platforms, Inc.
- Microsoft Corporation
- Criteo S.A.
- Adform A/S
- Viant Technology Inc.
- PubMatic, Inc.
- Magnite, Inc.

Recent Industry Developments in Markt für Media-Buying-Dienstleistungen
- Mai 2026: DoubleVerify erweiterte am 21. Mai 2026 die globale Messung der Medienqualität auf das LinkedIn Audience Network und lieferte Betrugs-, Markensicherheits-, Sichtbarkeits- und Geografieverifizierung für B2B-Werbetreibende im gesamten programmatischen Netzwerk von LinkedIn – eine Erweiterung, die die wachsende Priorität der Qualitätsverifizierung beim Media-Buying in professionellen Kontexten widerspiegelt.
- April 2026: Stagwell und FreeWheel gaben am 27. April 2026 die Einführung einer einheitlichen KI-gestützten Connected-TV-Werbeplattform bekannt. Durch die Integration von FreewWheels Curation Hub und Buyer Cloud in Stagwells Media-Akquisitionsschicht ermöglicht die Initiative Stagwell Curate, einen zentralisierten Deal-Marktplatz, der bevorzugte CTV-Lieferbeziehungen konsolidiert, um direkten, transparenten Zugang zu Premium-Videoinventar in großem Maßstab zu bieten.
- April 2026: Stagwell wurde das erste globale Marketing-Netzwerk, das The Trade Desks Koa Agents, ein agentisches KI-Framework, das auf dem Open Agentic Kit-Protokoll basiert, einführte und es mit der Stagwell Media Platform integrierte, um Zielgruppenplanung, Inventaraktivierung und Kampagnenoptimierung im offenen Internet zu automatisieren. Die am 21. April 2026 angekündigte Partnerschaft ist als globaler mehrstufiger Rollout strukturiert, wobei der Closed-Beta-Kundenzugang für später im Jahr 2026 erwartet wird.
- Januar 2026: PubMatic stellte AgenticOS auf der CES am 5. Januar 2026 vor, das erste dedizierte Betriebssystem für Agent-zu-Agent-Werbung, das Zielgruppenentdeckung, Inventarkuratierung, Medienaktivierung, Deal-Management und Gebührentransparenz über mehr als 2.000 Publisher und 100.000 Websites und Apps hinweg umfasst. Bis zum ersten Quartal 2026 hatte AgenticOS gemäß der Ergebnisoffenlegung des Unternehmens für das erste Quartal mehr als 30 vollständig autonome End-to-End-Agentenkampagnen durchgeführt.


Umfang des globalen Berichts über den Markt für Media-Buying-Dienstleistungen
Der Markt für Media-Buying-Dienstleistungen bezieht sich auf den Markt für Agenturen und Dienstleister, die Werbeflächen oder -zeiten über digitale und traditionelle Medienkanäle planen, verhandeln, kaufen und optimieren. Der Markt wird durch den Bedarf der Marken an besserer Zielgruppenansprache, Kampagnenleistung und kosteneffizienten Anzeigenplatzierungen angetrieben.
Der Bericht über den Markt für Media-Buying-Dienstleistungen ist segmentiert nach Dienstleistungsart (Medienstrategie und -planung, Media-Buying und -Verhandlung, Programmatisches und Performance-Buying, Kampagnenmanagement und -optimierung sowie Messung und Analyse und Sonstiges (Retail Media und Commerce-Aktivierung, Influencer- und Creator-Medienverstärkung, Medienberatung und In-Housing-Support)), Unternehmensgröße (Großunternehmen sowie kleine und mittlere Unternehmen), Endnutzerbranche (Einzel- und E-Commerce, Medien und Unterhaltung, BFSI, IT und Telekommunikation, Reisen und Gastgewerbe sowie Gesundheitswesen) und Geografie (Nordamerika, Südamerika, Europa, Asien-Pazifik, Naher Osten und Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
| Medienstrategie und -planung |
| Media-Buying und -Verhandlung |
| Programmatisches und Performance-Buying |
| Kampagnenmanagement und -optimierung |
| Messung und Analyse |
| Sonstige (Retail Media und Commerce-Aktivierung, Influencer- und Creator-Medienverstärkung, Medienberatung und Insourcing-Unterstützung) |
| Suchmaschinenwerbung |
| Social-Media-Werbung |
| Display-Werbung |
| Digitales Video |
| Connected TV und Over-the-Top-Video |
| Sonstige (Retail-Media-Netzwerke, digitales Audio und Podcasts, Radio, Print, Außenwerbung und digitale Außenwerbung) |
| Großunternehmen |
| Kleine und mittlere Unternehmen |
| Einzel- und E-Commerce |
| Medien und Unterhaltung |
| BFSI |
| IT und Telekommunikation |
| Reise und Gastgewerbe |
| Gesundheitswesen |
| Sonstige (Automobilindustrie, Bildung und öffentlicher Sektor) |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Chile | |
| Übriges Südamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Japan | |
| Indien | |
| Südkorea | |
| Australien | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten | Vereinigte Arabische Emirate |
| Saudi-Arabien | |
| Katar | |
| Übriger Naher Osten | |
| Afrika | Südafrika |
| Ägypten | |
| Nigeria | |
| Übriges Afrika |
| Nach Dienstleistungsart | Medienstrategie und -planung | |
| Media-Buying und -Verhandlung | ||
| Programmatisches und Performance-Buying | ||
| Kampagnenmanagement und -optimierung | ||
| Messung und Analyse | ||
| Sonstige (Retail Media und Commerce-Aktivierung, Influencer- und Creator-Medienverstärkung, Medienberatung und Insourcing-Unterstützung) | ||
| Nach Medienkanal | Suchmaschinenwerbung | |
| Social-Media-Werbung | ||
| Display-Werbung | ||
| Digitales Video | ||
| Connected TV und Over-the-Top-Video | ||
| Sonstige (Retail-Media-Netzwerke, digitales Audio und Podcasts, Radio, Print, Außenwerbung und digitale Außenwerbung) | ||
| Nach Unternehmensgröße | Großunternehmen | |
| Kleine und mittlere Unternehmen | ||
| Nach Endnutzerbranche | Einzel- und E-Commerce | |
| Medien und Unterhaltung | ||
| BFSI | ||
| IT und Telekommunikation | ||
| Reise und Gastgewerbe | ||
| Gesundheitswesen | ||
| Sonstige (Automobilindustrie, Bildung und öffentlicher Sektor) | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Chile | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Australien | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten | Vereinigte Arabische Emirate | |
| Saudi-Arabien | ||
| Katar | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Ägypten | ||
| Nigeria | ||
| Übriges Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der aktuelle und prognostizierte Markt für Media-Buying-Dienstleistungen?
Der Markt für Media-Buying-Dienstleistungen wurde im Jahr 2025 auf 105,80 Milliarden USD bewertet, wird für 2026 auf 114,90 Milliarden USD prognostiziert und soll bis 2031 174,10 Milliarden USD erreichen, was einer CAGR von 8,67 % von 2026 bis 2031 entspricht.
Welche Dienstleistungsart hielt den größten Anteil am Umsatz mit Media-Buying-Dienstleistungen?
Media-Buying und -Verhandlung war die größte Dienstleistungsart und entfiel im Jahr 2025 auf 35,76 % des Umsatzes.
Welcher Dienstleistungsbereich wird bis 2031 voraussichtlich am schnellsten wachsen?
Kampagnenmanagement und -optimierung wird voraussichtlich die am schnellsten wachsende Dienstleistungsart sein, mit einer CAGR von 9,23 % von 2026 bis 2031.
Treiben Großunternehmen oder KMU die Nachfrage an?
Großunternehmen hielten im Jahr 2025 einen Nachfrageanteil von 78,73 %, während kleine und mittlere Unternehmen voraussichtlich schneller mit einer CAGR von 9,58 % bis 2031 wachsen werden.
Welcher Endnutzersektor bietet die stärkste Wachstumschance?
Einzel- und E-Commerce führte im Jahr 2025 mit einem Anteil von 24,68 %, während das Gesundheitswesen voraussichtlich das höchste Wachstum mit einer CAGR von 9,41 % von 2026 bis 2031 verzeichnen wird.
Welche Region ist die größte und welche wächst am schnellsten?
Nordamerika hielt im Jahr 2025 den größten regionalen Anteil von 41,48 %, während der Nahe Osten voraussichtlich mit einer CAGR von 9,15 % bis 2031 am schnellsten wachsen wird.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.
