
Marktgröße und Marktanteil der Radar-Simulatoren
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
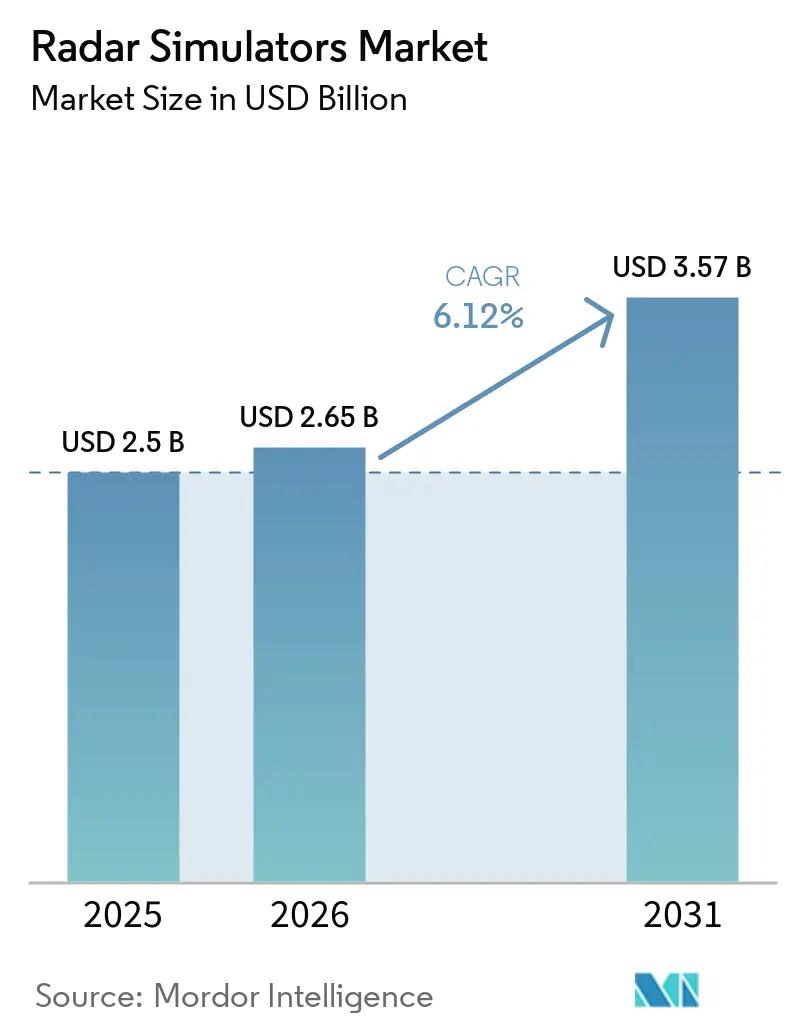
| Marktgröße (2026) | 2.65 Milliarden US-Dollar |
| Marktgröße (2031) | 3.57 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 6.12 % |
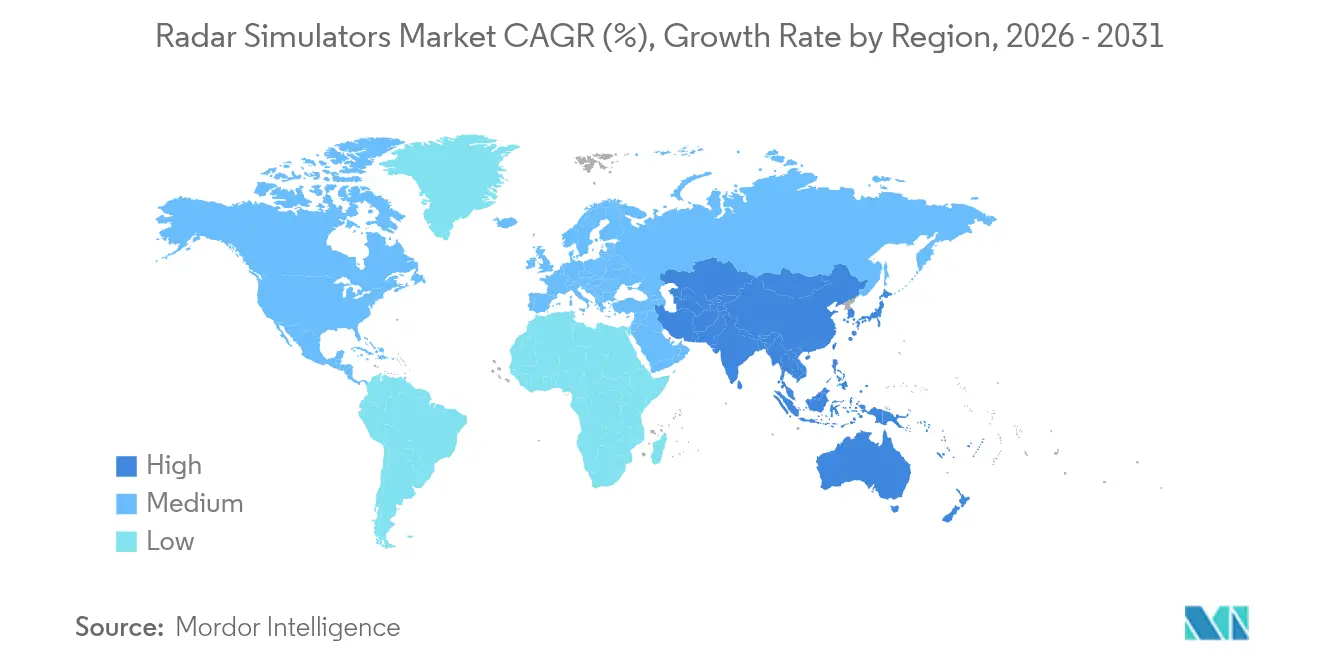
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Marktes für Radar-Simulatoren von Mordor Intelligence
Die Marktgröße für Radar-Simulatoren wird im Jahr 2026 auf USD 2,65 Milliarden geschätzt, wächst ausgehend vom Wert des Jahres 2025 von USD 2,50 Milliarden, mit Projektionen für 2031, die USD 3,57 Milliarden zeigen, und wächst mit einer CAGR von 6,12 % über den Zeitraum 2026–2031. Eskalierende Verteidigungsmodernisierung, verschärfte geopolitische Spannungen und zunehmende Sicherheitsvorschriften in der Zivilluftfahrt stützen diese Expansion. Meilensteine bei softwaredefinierten Radarsystemen und künstlicher Intelligenz (KI) vergrößern die Lücke zwischen traditionellen hardwarezentrierten Trainingsgeräten und flexiblen, upgrades-fähigen digitalen Zwillingen. Beschaffungsbehörden betrachten hochpräzise Simulatoren heute als strategische Kraftmultiplikatoren, die Betriebskosten senken, Plattformlebenszyklen verlängern und die Einsatzbereitschaft beschleunigen. Anbieter, die offene Architekturen und cybersichere Lösungen liefern können, erhalten zunehmend den Vorzug bei Verteidigungsministerien und kommerziellen Betreibern.[1]
Wesentliche Erkenntnisse des Berichts
- Nach Komponente entfiel auf Hardware im Jahr 2025 ein Marktanteil von 63,95 % am Markt für Radar-Simulatoren, während Software bis 2031 voraussichtlich mit einer CAGR von 8,20 % expandieren wird.
- Nach Plattform führten bodengestützte Systeme mit einem Umsatzanteil von 47,45 % im Jahr 2025; seegestützte Lösungen entwickeln sich bis 2031 mit einer CAGR von 7,15 %.
- Nach Anwendung entfiel auf militärisches Training im Jahr 2025 ein Anteil von 70,20 % an der Marktgröße für Radar-Simulatoren, und kommerzielle Anwendungsfälle wachsen bis 2031 mit einer CAGR von 7,85 %.
- Nach Endnutzersektor hielten Verteidigungsministerien im Jahr 2025 einen Nachfrageanteil von 57,30 %, während kommerzielle Fluggesellschaften und ANSPs die höchste projizierte CAGR von 8,05 % bis 2031 aufweisen.
- Nach Geografie dominierte Nordamerika im Jahr 2025 mit einem Anteil von 42,10 %; für den Asien-Pazifik-Raum wird die höchste CAGR von 8,05 % über den Zeitraum 2026–2031 prognostiziert.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Treiber-Wirkungsanalyse*
| Treiber | (~)% Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wachstum der Verteidigungsausgaben für simulatorgestütztes Radartraining | +1.8% | Global, mit Schwerpunkt in Nordamerika und Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Zunehmende Einführung softwaredefinierter Radararchitekturen | +1.5% | Nordamerika und Europa, mit Expansion nach Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Nachfrage nach bezahlbarem Multi-Mission-Training in den Streitkräften | +1.2% | Global | Kurzfristig (≤ 2 Jahre) |
| Anstieg der KI-gestützten Testanforderungen für kognitive Radarsysteme | +1.0% | Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Bedarf an Spektrum-Koexistenztests mit 5G/6G-Netzen | +0.7% | Global, mit früher Einführung in entwickelten Märkten | Mittelfristig (2–4 Jahre) |
| Ausweitung von Digitaler-Zwilling-Frameworks in der Radarentwicklung | +0.6% | Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachstum der Verteidigungsausgaben für simulatorgestütztes Radartraining
Verteidigungsmittel steigen weiterhin an und fließen in Trainingsökosysteme, die reale Bedrohungsspektren replizieren, ohne Verbrauchsmittelausgaben. Die Militärausgaben Ostasiens erreichten im Jahr 2023 USD 411 Milliarden, was einem Jahresanstieg von 6,2 % entspricht, wobei China allein USD 314 Milliarden veranschlagt und ein jährliches Wachstum von 7 % aufrechterhält. Japans Verteidigungshaushalt 2024 stieg um 21 % auf USD 55,3 Milliarden – die größte Steigerung seit 1952. Südkorea reservierte KRW 567,70 Milliarden (USD 404,77 Millionen) für sein L-SAM-II-Radarprogramm und integrierte dabei End-to-End-Simulation von Beginn an.[2] Diese Investitionen fördern die Nachfrage im Markt für Radar-Simulatoren, da Streitkräfte kosteneffektive, stets verfügbare virtuelle Übungsgelände priorisieren. Anspruchsvolle Trainingsgeräte begrenzen den Flugstundenverbrauch, verzögern Materialermüdung und ermöglichen eine 24/7-Ausbildungsdurchführung, was sie in der modernen Einsatzbereitschaftsplanung unverzichtbar macht.
Zunehmende Einführung softwaredefinierter Radararchitekturen
Softwaredefinierte Radarsysteme rekonfigurieren Wellenformen durch Firmware-Updates anstatt durch Hardware-Austausch, wodurch Integrationszeiten verkürzt und die Einführung von Bedrohungsdateien beschleunigt werden. IEEE-Demonstrationen aus dem Jahr 2024 erzielten Echtzeit-Pulskompression auf handelsüblichen Prozessoren und bewiesen damit Parität mit maßgeschneiderten ASIC-Lösungen.[3] Kognitive Radarkonzepte, die Übertragungen im Flugbetrieb optimieren, erfordern Simulatoren, die schnelle Rückkopplungstests adaptiver Logik unterstützen. Verteidigungslabore betreiben mittlerweile einheitliche Workstations, auf denen Bediener sequenziell Oberflächensuch-, Feuerleitung- und Gegenartilleriemodi emulieren können, wodurch der Fußabdruck der Trainingsinfrastruktur reduziert wird. Diese Flexibilität beschleunigt die Zykluszeiten zwischen Algorithmusaktualisierungen und Live-Einsätzen und verstärkt die Nachfrage nach Simulatoren mit offener Architektur im gesamten Markt für Radar-Simulatoren.
Nachfrage nach bezahlbarem Multi-Mission-Training in den Streitkräften
Streitkräfte suchen nach integrativen Trainingsgeräten, die Luft-, Land- und Seeszenarien kombinieren. CAEs Simulator für Marinekampfsysteme unterstützt U-Boot-Abwehr-, Luftverteidigungsübungen und Überwasserkampfübungen von einer gemeinsamen Konsole aus und demonstriert damit Multi-Mission-Effizienz. Das US Marine Corps (USMC) widmet mehr Lehrplanstunden synthetischen F-35-Umgebungen als Live-Flügen und verweist dabei auf Sicherheits-, Verfügbarkeits- und Kostenvorteile. Derartige domänenübergreifende Plattformen verbessern die Interoperabilität und ermöglichen es gemeinsamen Einsatzkräften, zusammengesetzte Operationen ohne geografische Kollokation oder übermäßige filialspezifische Ausgaben zu proben. Infolgedessen erlebt der Markt für Radar-Simulatoren anhaltenden Rückenwind, da Streitkräfte isolierte Altsystem-Trainingsgeräte durch unternehmensweite, lizenzgetriebene Ökosysteme ersetzen.
Anstieg der KI-gestützten Testanforderungen für kognitive Radarsysteme
Algorithmen des maschinellen Lernens finden Einzug in felderprobte Radarsysteme und zwingen Testeinrichtungen, feindliches Jamming und täuschende Signaturen in kontrollierten Umgebungen zu replizieren. HENSOLDTs Quantenradarforschung aus dem Jahr 2024 unterstreicht die Bedeutung synthetischer Umgebungen, die in der Lage sind, Millionen von Clutter-Variationen zu erzeugen. Simulatoren müssen nun geschlossene Entscheidungszyklen modellieren, bei denen KI Wellenformen in Echtzeit modifiziert. Anbieter, die GPU-beschleunigte Szenengenerierung mit Verstärkungslern-Frameworks integrieren, gewinnen an Wettbewerbsvorsprung, da Programmverantwortliche quantitative Nachweise der Algorithmusrobustheit vor der Flotten-Freigabe fordern. Der Markt für Radar-Simulatoren nimmt daher eine zusätzliche Komplexitätsschicht auf, die den Softwarewert gegenüber bloßer Hardware-Rechenleistung weiter steigert.
Hemmnisse-Wirkungsanalyse*
| Hemmnis | (~)% Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Kapitalkosten für hochpräzise HIL-Simulatoren | -1.3% | Global, mit besonderer Betroffenheit kleinerer Verteidigungsunternehmen | Kurzfristig (≤ 2 Jahre) |
| Strenge Exportkontroll- und Cybersicherheitsvorschriften | -0.9% | Global, mit unterschiedlichen regionalen Anforderungen | Mittelfristig (2–4 Jahre) |
| Mangel an validierten realen HF-Umgebungsdatensätzen | -0.8% | Global, mit akuten Herausforderungen in umkämpften Umgebungen | Mittelfristig (2–4 Jahre) |
| Komplexität der FPGA/GPU-Integration in Echtzeit | -0.6% | Global, mit besonderer Betroffenheit fortgeschrittener Simulationsplattformen | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Kapitalkosten für hochpräzise HIL-Simulatoren
Eine umfassende Hardware-in-the-Loop-Prüfanlage, die von HF-Frontend-Einheiten, abgeschirmten Messstrecken und Hochgeschwindigkeits-FPGAs zur Replikation von Mikrosekunden-Timing angetrieben wird, kann USD 10 Millionen übersteigen. Kleine Auftragnehmer und aufstrebende Nationen haben Schwierigkeiten, solche Setups zu finanzieren, und begnügen sich oft mit reduzierter Realitätstreue, die die Szenariobreite einschränkt. Obwohl cloudgehostete Soft-Loop-Alternativen kostenmäßig attraktiv sind, verlangen viele Streitkräfte nach wie vor eine Signalpegel-Stimulationsgenauigkeit, die nur dedizierte Prüfanlagen liefern können. Diese Kapitalbarriere verlangsamt Beschaffungsentscheidungen und lässt Teile des Marktes für Radar-Simulatoren unterversorgt.
Strenge Exportkontroll- und Cybersicherheitsvorschriften
Simulatoren, die klassifizierte Radarmodi modellieren können, unterliegen ITAR und EAR, was multinationale Zusammenarbeit erschwert. Die Einhaltung elektromagnetischer Grenzwerte nach MIL-STD-461F und der Cybersicherheitsrahmen EUROCAE ED-203A fügt Entwicklungszyklen Monate hinzu. Anbieter müssen Verschlüsselung, externe Medienkontrolle und Manipulationsprotokollierung einbetten, was Kosten und technische Komplexität erhöht. Kleinere Unternehmen gehen oft Partnerschaften mit großen Auftragnehmern ein, um diese Hürden zu überwinden, was Innovationen bremsen und die Markteinführungszeit im Markt für Radar-Simulatoren verlängern kann.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Komponente:
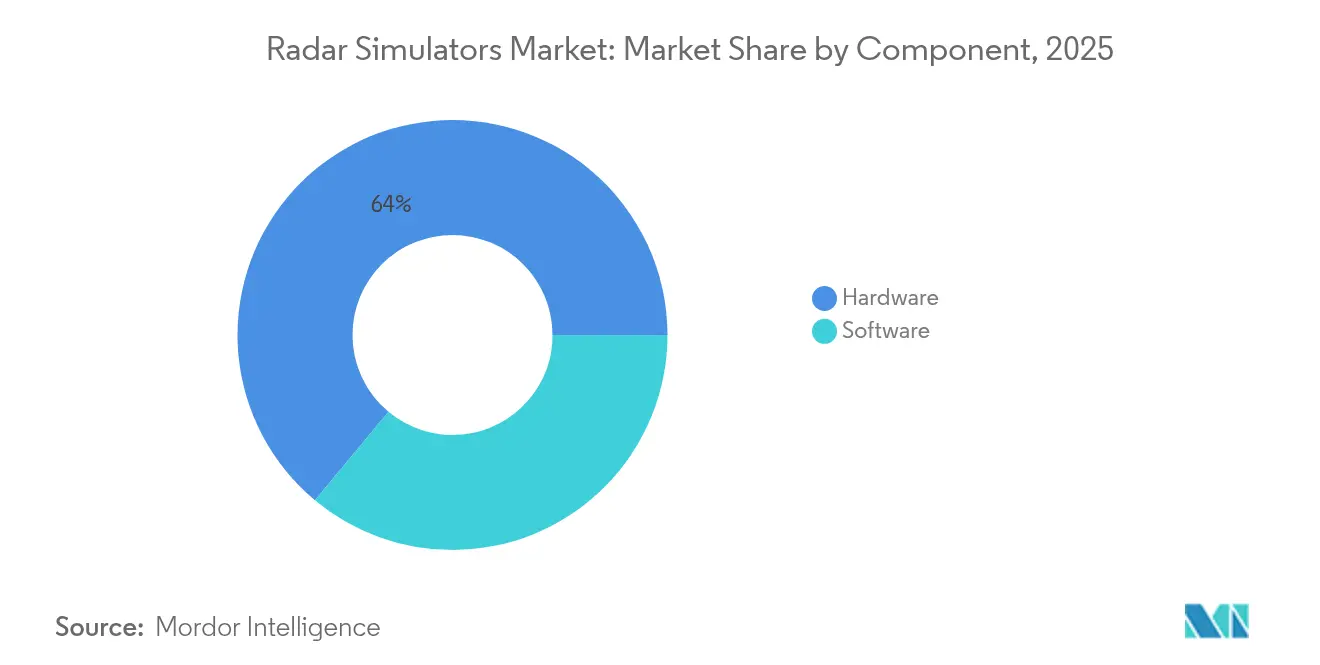
Software gewinnt Boden trotz Hardware-DominanzHardware behielt im Jahr 2025 einen Anteil von 63,95 % am Markt für Radar-Simulatoren, was den anhaltenden Bedarf an HF-Generierung in Echtzeit, präzisem Timing und Niedriglatenz-FPGAs unterstreicht. Dennoch steigen die Softwareeinnahmen mit einer CAGR von 8,20 %, da algorithmische Raffinesse mittlerweile die Szenariogenauigkeit bestimmt. Moderne Frameworks wie SA-Radar ermöglichen attributkontrollierbare Wellenformbibliotheken, die Nutzer ohne zusätzliche Leiterplatten per Drag-and-Drop in Lehrpläne einfügen können.
In den nächsten fünf Jahren werden führende Systemintegratoren wahrscheinlich zu schlanker modularer Hardware in Verbindung mit abonnementbasierten Softwaremodellen übergehen, was Trends im virtuellen Flugtraining widerspiegelt. Dieser Übergang hilft Endnutzern, aufwendige Komplettaustausche zu vermeiden, wenn sich Bedrohungsbibliotheken weiterentwickeln. Parallel dazu fördern offene APIs Drittanbieter-Plug-ins und schaffen ein Ökosystem aus wertschöpfenden Analysetools, automatisierten Bewertungsmaschinen und KI-basierten Ausbildern, wodurch die Einnahmen im Markt für Radar-Simulatoren über die ursprünglichen Hardware-Lieferungen hinaus ausgeweitet werden.



Nach Plattform:
Seegestützte Systeme treiben Wachstum trotz bodengestützter FührungBodengestützte Trainer hielten einen Anteil von 47,45 % am Markt für Radarsimulator, da feste Installationen große Antennenanlagen, ausreichende Kühlung und Hochleistungsverstärker ohne Platzbeschränkungen ermöglichen. Sie bleiben unverzichtbar für integrierte Luft- und Raketenabwehrschulen, in denen Besatzungen die Verfolgungsfusion, bereichsübergreifende Bekämpfung und elektronische Gegenmaßnahmentaktiken üben.
Marine-Plattformen verzeichnen derweil mit 7,15 % den stärksten CAGR, da Küstenkonflikte und Anti-Zugangsstrategien Flotten dazu zwingen, komplexe elektromagnetische Umgebungen zu beherrschen. Die maritime Suite von Rheinmetall simuliert Seegangsclutter-Dynamiken und Leitungseffekte und bereitet Besatzungen auf reale Erkennungsherausforderungen vor. Der Marinetrainer von CAE bündelt Anti-U-Boot-, Luftverteidigungsund Oberflächenangriffs-Module in einer tragbaren Konsole und vereinfacht so den Einsatz an Bord. Luftgestützte Trainer bedienen weiterhin Kampfjet- und Überwachungsgemeinschaften, doch eingebettetes Bordtraining begrenzt das Wachstum externer Simulatoren und stabilisiert den Marktanteil des Segments im Bereich der Radarsimulation.
Nach Anwendung:
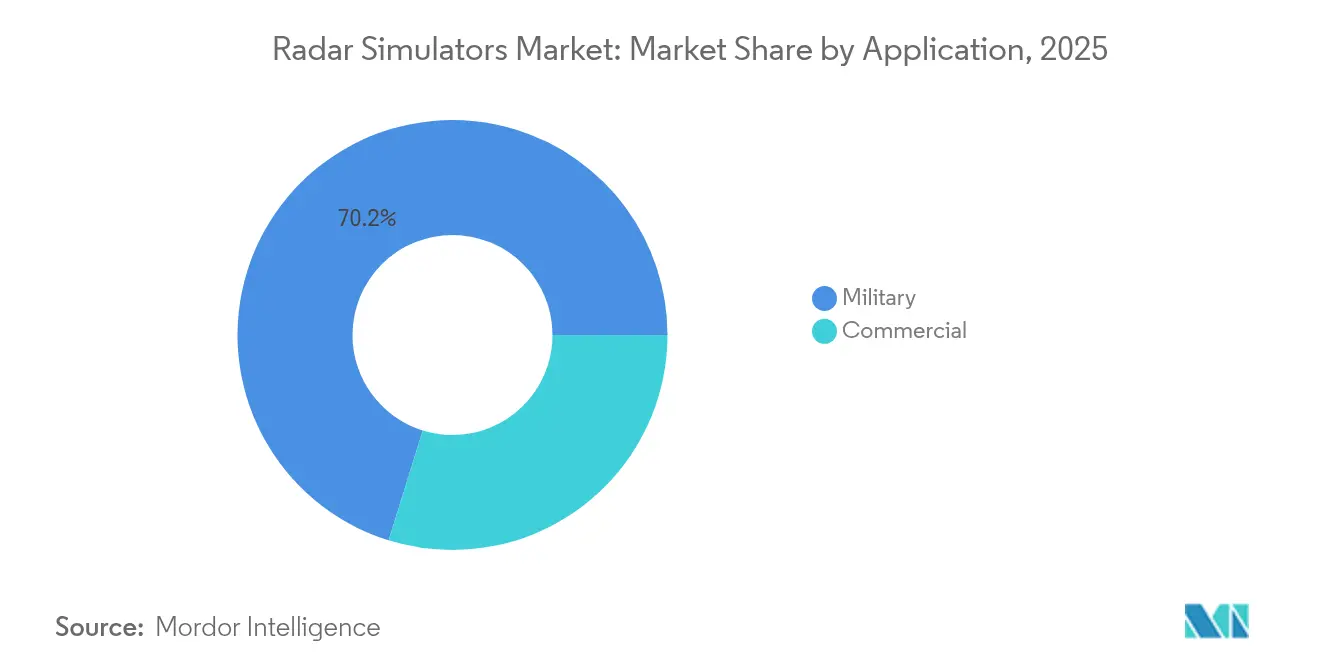
Wachstum im kommerziellen Training fordert die militärische Dominanz herausDer militärische Einsatz behielt im Jahr 2025 einen Anteil von 70,20 % an der Marktgröße für Radar-Simulatoren, da die Kampfbereitschaft auf fortschrittliches Live-Virtual-Constructive-Networking angewiesen ist. Dennoch beschleunigt sich die kommerzielle Einführung mit einer CAGR von 7,85 %, da Fluggesellschaften und ANSPs synthetische Umgebungen für die Einhaltung gesetzlicher Vorschriften nutzen.
Die kompetenzbasierten Trainingsrahmen der ICAO erfordern Nachweise, dass Piloten und Fluglotsen radargestützte Verfahren beherrschen können. SkyRadars akademische Kits führen Studienanfänger in Konzepte der Primär-Überwachung ein, während Airways International's TotalControl das Radarmanagement im Terminalbereich adressiert. Dieser regulatorische Druck treibt zivile Betreiber zu Komplettlösungen, die Flughafen- und Wetterradar-Emulation einschließen, und hilft, die Einnahmeströme im Markt für Radar-Simulatoren zu diversifizieren.

Nach Endnutzersektor:
Fluggesellschaften fordern Beschaffungsmuster der Verteidigung herausVerteidigungsministerien erwarben 2025 57,30 % der Lösungen im Markt für Radarsimulator und bevorzugten dabei Unternehmensverträge mit unbefristeten Lieferverträgen, die eine Lebenszyklusunterstützung garantieren. Dennoch verzeichnen Verkehrsfluggesellschaften und Flugsicherungsorganisationen den stärksten CAGR von 8,05 %, da sie ihre Flotten erweitern und leistungsbasierte Navigation einführen.
Die EUROCAE-Cybersicherheitsrichtlinien schreiben isolierte Labore vor, in denen Fluggesellschaften radargebundene Avionik gegen Eindringszenarien validieren können. Infolgedessen planen Fluggesellschaften dedizierte Radarsimulations-Suiten ein, um Prüfanforderungen zu erfüllen und Betriebsunterbrechungen zu minimieren. Luft- und Raumfahrt-OEMs und MROs integrieren derweil Simulatoren in Entwicklungsbänke zur Validierung von Radar-Linienaustauscheinheiten (LRU) und tragen damit einen stetigen, aber kleineren Anteil am Markt für Radarsimulation bei.
Geografische Analyse
Nordamerika Radar-Simulatoren-Markt
Nordamerikas Dominanz im Radar-Simulatoren-Markt resultiert aus umfangreichen Verteidigungsbudgets, fortschrittlichen Forschungseinrichtungen und strengen Sicherheitsvorschriften im Luftverkehr. Die Modellierungs- und Simulationsdirektive des US-Verteidigungsministeriums fördert virtuelles Training zur Senkung der Kosten für scharfe Schießübungen und sichert so eine stabile mehrjährige Beschaffung. Inländische Hauptauftragnehmer liefern schlüsselfertige Pakete, die Module für Raketenabwehr, elektronische Kriegsführung (EW) und Weltraumüberwachung integrieren, und fördern damit Auslandsrüstungsverkäufe an Verbündete, die die regionale Führungsposition weiter festigen.
Asien-Pazifik Radar-Simulatoren-Markt
Die Wachstumsdynamik im asiatisch-pazifischen Raum wird durch geopolitische Brennpunkte und eine rasche Modernisierung der Fähigkeiten angetrieben. Chinas kontinuierliche Budgeterhöhung von 7 % fördert Investitionen in digitales Training zur Unterstützung von Anti-Stealth-Radar-Brigaden. Japan und Südkorea priorisieren die maritime Gebietsüberwachung und integrieren Radar-Simulatoren in die Kampfsysteme ihrer Flotten, um die Kosten für Seeerprobungen zu reduzieren. Australien kooperiert mit US-Verbündeten bei gemeinsamen Simulationen für Eventualfälle im Indopazifik, während Indien die einheimische Trainerproduktion ausbaut, um veraltete importierte Systeme zu ersetzen.
EMEA und Südamerika Radar-Simulatoren-Markt
Europa balanciert stabile Verteidigungsausgaben mit einer strengen Zivilluftfahrtaufsicht, die kontinuierliche Verbesserungen der Radar-Simulatoren erfordert. Thales und Leonardo bilden die Basis der Lieferanten und entwickeln softwaredefinierte Kernsysteme weiter, die den EU-Cybervorgaben entsprechen. Nahöstliche Staaten beschaffen umfassende Luftverteidigungstrainingssysteme, die mit Patriot- und THAAD-Batterien verknüpft sind, während Afrika und Südamerika Nischenlösungen entsprechend ihren Budgetrealitäten einsetzen, wie etwa Küstenüberwachungsradar-Trainer für maritime Sicherheitsmissionen.
Regulatorisches Umfeld
In der zivilen Luftfahrt werden Radarsimulatoren und simulierte ATC-Umgebungen zunehmend durch Flugsimulations- und Cybersicherheitsrahmenwerke geprägt. Im April 2026 veröffentlichte die Europäische Union die Durchführungsverordnung (EU) 2026/781 (EASA-Bereich), mit der (EU) Nr. 1178/2011 und (EU) Nr. 965/2012 geändert und aktualisierte Qualifikationsanforderungen für Flugsimulationstrainingsgeräte (FSTDs) eingeführt werden. Die Änderungen bewegen Ausbildungsorganisationen dazu, nachweisbare Fähigkeiten und eine Ausrichtung von Aufgabe und Werkzeug zu demonstrieren, statt sich nur auf typbasierte Prüfungen zu verlassen. Für simulierte ATC-Umgebungen dient ARINC 439 als zentraler Konsensstandard, während interoperabilitäts- und überwachungsbezogene technische Grundlagen, auf die in Programmen verwiesen wird, ICAO Doc 9871 und EUROCAE ED-101 (RTCA DO-260C) für den ADS-B/SSR-Kontext umfassen.
In den Vereinigten Staaten bieten die FAA Tower Simulation Systems (TSS) einen konkreten regulatorischen und programmatischen Anker für die Modernisierung des radargestützten Fluglotsentrainings. Der FAA Reauthorization Act of 2024 treibt die Expansion voran, mit einem Behördenziel von 95 Einrichtungen bis Ende 2025 und einer umfassenderen NAS-Integration bis 2028. Auf der Verteidigungsseite unterliegt die Radar- und IFF-Simulation Exportkontroll- und Handhabungsvorschriften für klassifizierte Modi (ITAR/EAR) sowie militärischen Interoperabilitätsstandards wie NATO STANAG 4193 und DoD AIMS 17-1000, die Mode 5 und sichere nationale Modi regeln und die breite kommerzielle Verbreitung hochwertiger militärischer Simulationsfähigkeiten einschränken.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette der Radarsimulatoren beginnt mit der Anforderungsdefinition und der Ausrichtung an Standards (beispielsweise ICAO Doc 9871 für den zivilen Überwachungskontext und STANAG 4193/DoD AIMS 17-1000 für IFF-bezogene Tests und Schulungen). Anschließend geht sie über in die Entwicklung von Szenarien und Sensormodellen, die Echtzeit-Signalerzeugung und die Systemintegration in Trainingsökosysteme. Vorgelagerte Inputs umfassen HF- und Timing-Subsysteme (Hochgeschwindigkeits-Datenwandler, FPGA/GPU-Rechenleistung, Präzisionsuhren), Emitter- und Kanalmodelle, Clutter- und Ausbreitungsbibliotheken sowie Cyber-Hardening-Toolchains für die Akkreditierung. Für höherwertige Verteidigungsanwendungsfälle ist ein gängiger Integrationspfad Hardware-in-the-Loop (HWIL), bei dem Open Systems Architecture Sensor Models (OSM) und Open Systems Architecture Signal Injectors (OSI) verwendet werden, um synthetische Radarumgebungen mit taktischer Hardware und Missionssystemen zu verbinden.
Im Midstream-Bereich bündeln Hauptauftragnehmer und Spezialanbieter diese Elemente zu konfigurierbaren Prüfständen oder einsetzbaren Trainingssuiten. Sie validieren die Leistung durch Kundenabnahmetests und Sicherheitsrahmenwerke, einschließlich RMF-konformer Kontrollen, sofern zutreffend. Dieser Ablauf zeigt sich in jüngsten Aktivitäten, darunter im Mai 2025, als RTX einen fortschrittlichen Radarsimulator einführte, der dem AN/TPY-2-Radar für die U.S. Missile Defense Agency nachempfunden ist, und im Februar 2025, als L3Harris den Erstflug seiner vollständig digitalen Viper Shield EW-Suite auf einer Block-70-F-16 abschloss. Der nachgelagerte Wert wird durch Installation, Instruktoren-/Bedienerwerkzeuge, Bedrohungs- und Szenario-Updates sowie langfristige Aufrechterhaltung realisiert, wobei Engpässe häufig bei der AESA-Genauigkeitsmodellierung, der Komplexität der Echtzeitintegration und den Zeitplänen der Cybersicherheitsakkreditierung liegen.
Wettbewerbslandschaft
Marktkonzentration
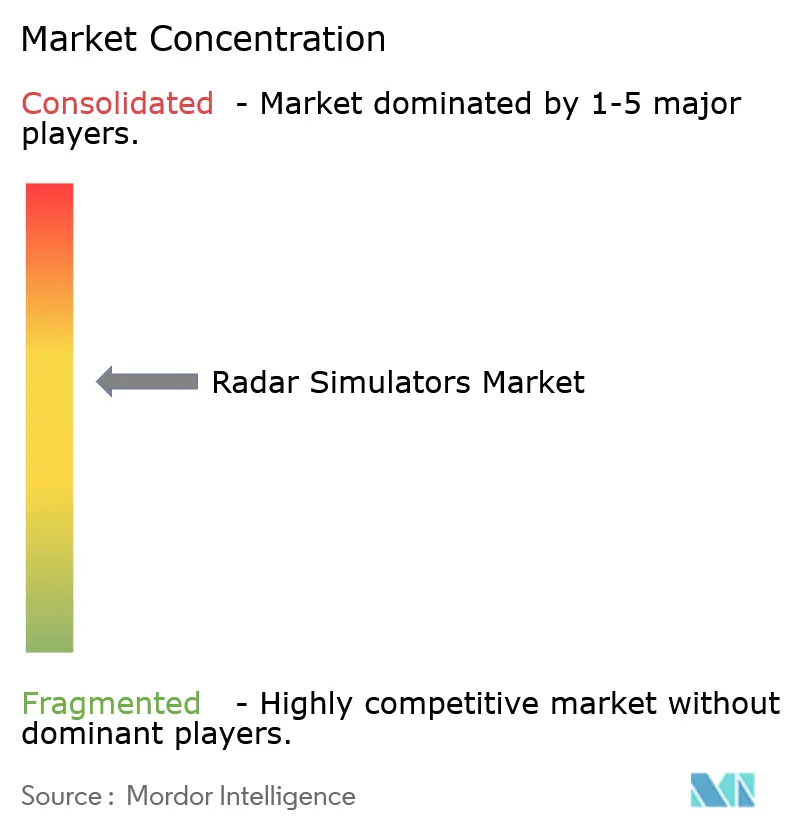
Der Markt für Radar-Simulatoren ist mäßig konsolidiert. L3Harris Technologies, Inc., RTX Corporation und CAE Inc. nutzen vertikale Portfolios, die Hardware-Prüfanlagen, Szenariodatenbanken und mehrjährige Serviceverträge kombinieren. Ihre globalen Support-Netzwerke und Compliance-Infrastrukturen schaffen hohe Wechselkosten für Verteidigungsministerien.
Mittelgroße Spezialisten differenzieren sich durch fokussierte Forschung und Entwicklung (F&E). Cambridge Pixel bietet reine Software-Radarsignalgeneratoren an, die auf handelsüblichen Grafikkarten laufen und damit die Einstiegshürden für Hochschulen und kleine Betreiber senken. SkyRadar passt modulare Labore für Luftfahrthochschulen an und schafft frühzeitige Bekanntheit mit seinem Ökosystem. Buffalo Computer Graphics ist auf maritime Radar-Simulation spezialisiert und bedient Marinetrainingsschulen, die schlüsselfertige Brückensimulatorlösungen suchen. Diese Unternehmen gehen oft Partnerschaften mit Großunternehmen für die Integration in größere Aufträge ein, behalten jedoch durch geistige Eigentumsrechte ihre Autonomie.
Technologie-Roadmaps konvergieren auf KI-gesteuerte Szenariogenerierung, automatisierte Leistungsanalysen und cloud-einsetzbare Mikrodienste. Anbieter ohne maschinelle Lernfähigkeiten riskieren die Erosion von Premium-Margen, da Kunden statische Wiedergabefunktionen mit dem Commodity-Status gleichsetzen. Die Beherrschung von Compliance-Anforderungen im Bereich ITAR, EAR und aufkommender Cybersicherheitsrichtlinien differenziert etablierte Anbieter weiter und bremst neue Marktteilnehmer, denen die Ressourcen zur Navigation dieser regulatorischen Labyrinthe fehlen.
Marktführer im Bereich Radar-Simulatoren
-
RTX Corporation
-
CAE Inc.
-
Mercury Systems, Inc.
-
Adacel Technologies Limited
-
L3Harris Technologies, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Radarsimulator Unternehmen in diesem Bericht
- L3Harris Technologies, Inc.
- RTX Corporation
- CAE Inc.
- Mercury Systems, Inc.
- Adacel Technologies Limited
- Applied Research International Pvt. Ltd.
- Buffalo Computer Graphics, Inc.
- Cambridge Pixel Ltd.
- Textron Systems Corporation (Textron Inc.)
- Cobham Ultra SeniorCo S.à r.l.
- Northrop Grumman Corporation
- Thales Group
- Leonardo DRS, Inc. (Leonardo S.p.A.)
- ANSYS, Inc.
- Keysight Technologies, Inc.
- HENSOLDT AG
Marktchancen und Zukunftsaussichten
Chancen erweitern sich dort, wo Radarsimulation in tägliche Trainingsdurchsatzbeschränkungen einbezogen und für den operativen Einsatz validiert wird, einschließlich ATC- und integriertem Luftverteidigungstraining. Das Expansionsprogramm der FAA Tower Simulation Systems (TSS), angetrieben durch den FAA Reauthorization Act of 2024, liefert ein anhaltendes Nachfragesignal für Simulationsinfrastruktur, die an die Trainingskapazität für Fluglotsen gekoppelt ist. Parallel dazu aktualisiert die Durchführungsverordnung (EU) 2026/781 der EASA vom April 2026 die Qualifikationsanforderungen für FSTDs und unterstützt eine breitere Einführung fähigkeitsorientierter Simulation. Diese Ankerpunkte begünstigen Anbieter, die konforme simulierte Überwachungsumgebungen, messbare Leistungsbewertung und Cybersicherheitskontrollen zu schlüsselfertigen Angeboten für Fluggesellschaften, ANSPs und Ausbildungsakademien bündeln können.
Verteidigungstrainings- und Testgelände schaffen ebenfalls Freiräume rund um bedrohungsrepräsentative Radar- und EW-Umgebungen, die digitale Zwillingsabläufe und die Entwicklung softwaredefinierter Radare unterstützen. Im Februar 2026 hob Eviden den Einsatz seines ARPEGE-Boden-Luft-Radarbedrohungssimulationssystems während einer Übung des NATO Tactical Leadership Program auf der Luftwaffenbasis Los Llanos (Spanien, November 2025) hervor, was das Interesse an portabler, einsatzbereiter Bedrohungssimulation verdeutlicht, die mit Live-Flugbetrieb und Missionsproben integriert werden kann. Signale der staatlichen Beschaffung deuten auf eine fortgesetzte Modernisierung der Radar-Modellierungs- und Simulationsstacks hin, einschließlich US-Programmen, die Multi-Mode Radar Simulator (MMRS)-Softwarelizenzen für die Joint Simulation Environment verwenden, sowie Alleinbezugsbekanntmachungen für Radarsimulatorplattformen in spezialisierten maritimen Laboren. Zusammen verstärken diese Entwicklungen die Nachfrage nach softwarezentrierten Upgrades, offenen Architekturschnittstellen und HWIL-fähigen Modulen statt lediglich neuer eigenständiger Trainer-Builds.
Neueste Industrielle Entwicklungen in Markt für Radarsimulator
- Juni 2026: RTX (Raytheon) erhielt von der US Navy einen Vertrag über 515 Millionen USD für die SPY-6-Radarfamilie. Der Umfang der SPY-6-Produktions- und Integrationsarbeiten stärkt den Bedarf an Validierung von Radarmodi, Signalumgebungsemulation und Besatzungstrainingsinhalten, die die eingesetzte Fähigkeit widerspiegeln, und unterstützt damit die angrenzende Nachfrage nach Radarsimulations- und Testwerkzeugen.
- Mai 2026: CAE und Saab unterzeichneten eine Kooperationsvereinbarung, um gemeinsam das kanadische Programm für luftgestützte Frühwarnung und Kontrolle (AEW&C) auf Basis der GlobalEye-Plattform zu verfolgen. Die Partnerschaft umfasst ausdrücklich integriertes Training und Simulation und verstärkt den Trend zu gebündelten Angeboten aus Plattform und synthetischem Training für komplexe Überwachungs- und Missionssystem-Ökosysteme.
- Juni 2025: Die indische Luftwaffe übergab RADSIM, einen im Inland entwickelten Radarsimulator, an die indische Küstenwache. Die Übergabe erweiterte den Zugang zu hochpräzisem Radar- und ATC-Training innerhalb des maritimen und Luftraum-Betriebsumfelds Indiens, förderte den Aufbau lokaler Fähigkeiten und verringerte die Abhängigkeit von importierten Trainingssystemen.
Markt für Radarsimulator Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst Radarsimulationslösungen, die zur Nachbildung von Radarsignalen und Betriebsbedingungen eingesetzt werden, damit Teams Bediener schulen, Systeme testen und die Leistung validieren können, ohne auf reale Radarstrecken angewiesen zu sein.
Ausschlüsse aus dem Umfang: Allgemeine Flugsimulatoren und rein synthetische Trainingsinhalte, die kein Radarverhalten und keine Radarrückgaben simulieren, sind ausgeschlossen.
Segmentierungsübersicht
- Nach Komponente
- Hardware
- Software
- Nach Plattform
- Bodengestützt
- Luftgestützt
- Seegestützt
- Nach Anwendung
- Kommerziell
- Militärisch
- Nach Endnutzersektor
- Verteidigungsministerien und Streitkräfte
- Luft- und Raumfahrt-OEMs und MROs
- Kommerzielle Fluggesellschaften und ANSPs
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Vereinigtes Königreich
- Frankreich
- Deutschland
- Russland
- Übriges Europa
- Asien-Pazifik
- China
- Indien
- Japan
- Südkorea
- Übriger Asien-Pazifik-Raum
- Südamerika
- Brasilien
- Übriges Südamerika
- Naher Osten und Afrika
- Naher Osten
- Saudi-Arabien
- Israel
- Vereinigte Arabische Emirate
- Übriger Naher Osten
- Afrika
- Südafrika
- Übriges Afrika
- Naher Osten
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Desk Research wurde eingesetzt, um das Modell vor der Übertragung der Annahmen in die Prognosejahre in realen Nachfrage- und Budgetsignalen zu verankern. Wir haben öffentliche Verteidigungshaushaltsdokumente und Beschaffungsmitteilungen ausgewertet sowie Quellen wie SIPRI-Trenddaten, ITU-Spektrumszuweisungen und ICAO-Veröffentlichungen, die zusammen den Kontext für die zivile Ausbildungs- und Überwachungsmodernisierung liefern. Wo verfügbar, wurden Export- und Importrichtungen anhand von Zollstatistiken überprüft, und der Kontext wurde durch begutachtete Luft- und Raumfahrt- sowie Verteidigungsfachzeitschriften gestärkt.
Wir haben auch öffentliche Unternehmensberichte und Investorenpräsentationen genutzt, um Programmexposition, Produktpositionierung und Umsatzsprache zu verstehen, die Simulatorangebote von angrenzenden Trainingstools unterscheidet. Nachrichten- und Finanzdatenbanken halfen dabei, Vertragsabschlüsse, Anlagenaufrüstungen und Lieferzeitpläne zu verfolgen, und Patentdatenbanken wurden genutzt, um zu erkennen, wo sich die Arbeit an der Radarsignalerzeugung und digitalen Modellierung konzentriert. Diese Desk-Research-Eingaben wurden dann verwendet, um angemessene Bandbreiten für Preisgestaltung, Plattformmix und Aufrüstungszyklen festzulegen. Die hier aufgeführten Quellen sind illustrativ, und viele weitere öffentliche Referenzen wurden ebenfalls für die Datenerhebung, Querprüfung und Klärung verwendet.
Primärinterviews und Umfragen
Die Primärarbeit konzentrierte sich auf Interviews und strukturierte Umfragen mit Stakeholdern der Verteidigungsausbildung, Luft- und Raumfahrttestteams, Systemintegratoren sowie Simulator- und Subsystemlieferanten, um zu validieren, was gekauft wird und warum. Da es sich um einen globalen Markt handelt, haben wir auch Diskussionen über wichtige Einkaufsregionen hinweg ausgewogen gestaltet, um Plattformprioritäten (luftgestützt, bodengestützt und naval) und die Aufteilung zwischen Trainings- und Systemtestanwendungsfällen zu überprüfen.
Verteilung der Befragten der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 26 % | CXOs: 19 % | APAC: 39 % |
| Mittlere Ebene: 53 % | Funktions-/Einheitsleiter: 21 % | EMEA: 36 % |
| Kleinere Akteure: 21 % | Manager: 60 % | Amerika: 25 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung beginnt mit einem Top-down-Aufbau, bei dem die Nachfrage aus dem Verteidigungs- und zivilen Trainingsbereich anhand von Beschaffungs- und Modernisierungssignalen rekonstruiert und dann der Simulatoradoption in luftgestützten, bodengestützten und navalen Radarumgebungen zugeordnet wird. Das Modell verwendet Eingaben wie Radarplattform-Aufrüstungszyklen, Trainingszeiten und Durchsatzbedarf, typische Simulator-Erneuerungszeiträume sowie die Aufteilung der Ausgaben zwischen Hardware und Software, die zusammen den adressierbaren Nachfragepool definieren.
Um die Gesamtwerte realistisch zu halten, haben wir die Ergebnisse mit selektiven Bottom-up-Näherungen abgeglichen, wie z. B. Stichproben-Durchschnittsverkaufspreisen multipliziert mit erwarteten Stückzahlen für wichtige Programmtypen sowie Kanalprüfungen zu Liefervorlaufzeiten und Konfigurationstiefe. Wenn eine direkte Stückbetrachtung für ein Land oder Programm nicht möglich war, wurden Lücken mithilfe von Proxy-Indikatoren wie Flottengröße, Dichte der Trainingsinfrastruktur und bekannter Beschaffungsintensität geschlossen und dann auf das regionale Muster normalisiert. Für die Prognose wurde eine Szenarioanalyse eingesetzt, unterstützt durch Expertenmeinungen zur Richtung der Verteidigungsbudgets, zu Kapazitätserweiterungen bei Trainern und zum Tempo der Radardigitalisierung. Die Szenarien werden dann zu einem einzigen zentralen Fall zusammengeführt.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgte durch mehrere Prüfungen, damit die Ergebnisse nicht von einem einzigen Datensatz oder einem einzigen Interviewstrom abhängen. Unser Team verglich Modellergebnisse mit unabhängigen Signalen wie Vertragsfluss, Lieferzeitplänen und impliziten Ausgaben pro Plattform und überprüfte dann Ausreißer, bei denen eine Region oder Plattform schneller wuchs als die zugrunde liegenden Nachfrageindikatoren.
Vor der Freigabe werden Annahmen von Analysten erneut geprüft, und eine erneute Kontaktaufnahme wird ausgelöst, wenn sich wichtige Eingaben ändern, wie z. B. große Beschaffungsankündigungen oder Programmverzögerungen. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen erfolgen, wenn wesentliche Ereignisse den Ausblick verändern. Vor der Lieferung wird ein abschließender Durchgang durchgeführt, damit Kunden die neueste aktualisierte Ansicht erhalten.
Marktgröße für Radarsimulator von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Radarsimulator stimmen häufig nicht überein, da jede Studie möglicherweise von einem anderen Jahr ausgeht, eine andere Mischung von Simulatorfunktionen berücksichtigt und unterschiedliche Preis- und Währungszeitannahmen anwendet. Unterschiede können auch daraus resultieren, wie viel des Aufrüstungszyklus des installierten Bestands als neue Nachfrage gegenüber Wartungsaktivitäten behandelt wird.
Die Streuung lässt sich in der Regel durch Umfangsentscheidungen und die Konstruktion des Nachfragepools erklären, z. B. ob angrenzende Trainingssysteme einbezogen werden, ob die zivile Flugsicherungsausbildung vollständig berücksichtigt wird und wie Software-Updates im Laufe der Zeit bepreist werden. Wechselkurszeitpunkt, Behandlung von Mehrjahresverträgen und der Aktualisierungsrhythmus öffentlicher Beschaffungseingaben können einen Wert ebenfalls nach oben oder unten verschieben.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 2,65 Milliarden USD (2026) | |
| Global Consultancy A | 3,13 Milliarden USD (2024) | Verwendet ein anderes Basisjahr und kann einen breiteren Umsatzrahmen erfassen, indem simulatorbezogene Integrations- und Trainingsdienstleistungen in die Hauptzahl einbezogen werden, was den scheinbaren aktuellen Wert erhöht. |
| Industry Publisher B | 2,59 Milliarden USD (2025) | Verwendet das Basisjahr 2025 und wendet möglicherweise eine konservativere Adoptionskurve für Modernisierungsprogramme an, was kurzfristige Ausgaben reduzieren kann, die andernfalls durch Aufrüstungszyklen erwartet werden. |
Die Tabelle zeigt, dass die Lücke größtenteils auf Timing und den Umfang des Gezählten zurückzuführen ist. Im Modell von Mordor Intelligence ist der Wert an Simulatorhardware und -software gebunden, die direkt mit den Radarsimulations- und Systemtestanforderungen über Plattformen hinweg verknüpft sind, wobei angrenzende Trainingstools ausgeschlossen sind, sofern die Radarsignalemulation nicht eindeutig Teil der Lieferleistung ist. Mit dieser Disziplin bleibt die Zahl auf Beschaffungssignale, Plattformnachfrageindikatoren und wiederholbare Preislogik zurückverfolgbar, was jährliche Aktualisierungen leichter prüfbar macht.
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der aktuelle Wert des globalen Marktes für Radar-Simulatoren?
Der Markt für Radar-Simulatoren wird im Jahr 2026 auf USD 2,65 Milliarden geschätzt und soll bis 2031 auf USD 3,57 Milliarden anwachsen.
Welches Komponentensegment wächst am schnellsten?
Software ist die am schnellsten wachsende Komponente mit einer CAGR von 8,20 % bis 2031, da algorithmische Raffinesse Hardware-Ergänzungen überholt.
Warum verzeichnen seegestützte Radar-Simulatoren eine starke Nachfrage?
Zunehmende maritime Spannungen und der Bedarf, Multi-Domain-Operationen ohne kostspielige Seeerprobungen zu proben, treiben die Nachfrage nach Marine-Simulatoren mit einer CAGR von 7,15 % an.
Wie nutzen kommerzielle Fluggesellschaften Radar-Simulation?
Fluggesellschaften und ANSPs setzen Simulatoren für die Zertifizierung von Piloten und Fluglotsen ein, erfüllen regulatorische Anforderungen und senken dabei Trainingskosten bei gleichzeitiger Verbesserung der Sicherheit.
Welche Region wird das höchste Wachstum verzeichnen?
Für den Asien-Pazifik-Raum wird eine CAGR von 8,05 % prognostiziert, angetrieben durch steigende Verteidigungsbudgets in China, Japan, Indien und Südkorea.
Welche wesentlichen Faktoren hemmen die Marktexpansion?
Hohe Vorabkosten für Hardware-in-the-Loop-Prüfanlagen sowie komplexe Exportkontroll- und Cybersicherheitsvorschriften begrenzen die Einführung, insbesondere bei kleinen Anbietern.