
Simulator-Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2019 - 2031 |
|---|---|
| Marktgröße (2026) | 22.92 Milliarden US-Dollar |
| Marktgröße (2031) | 30.60 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 5.95 % |
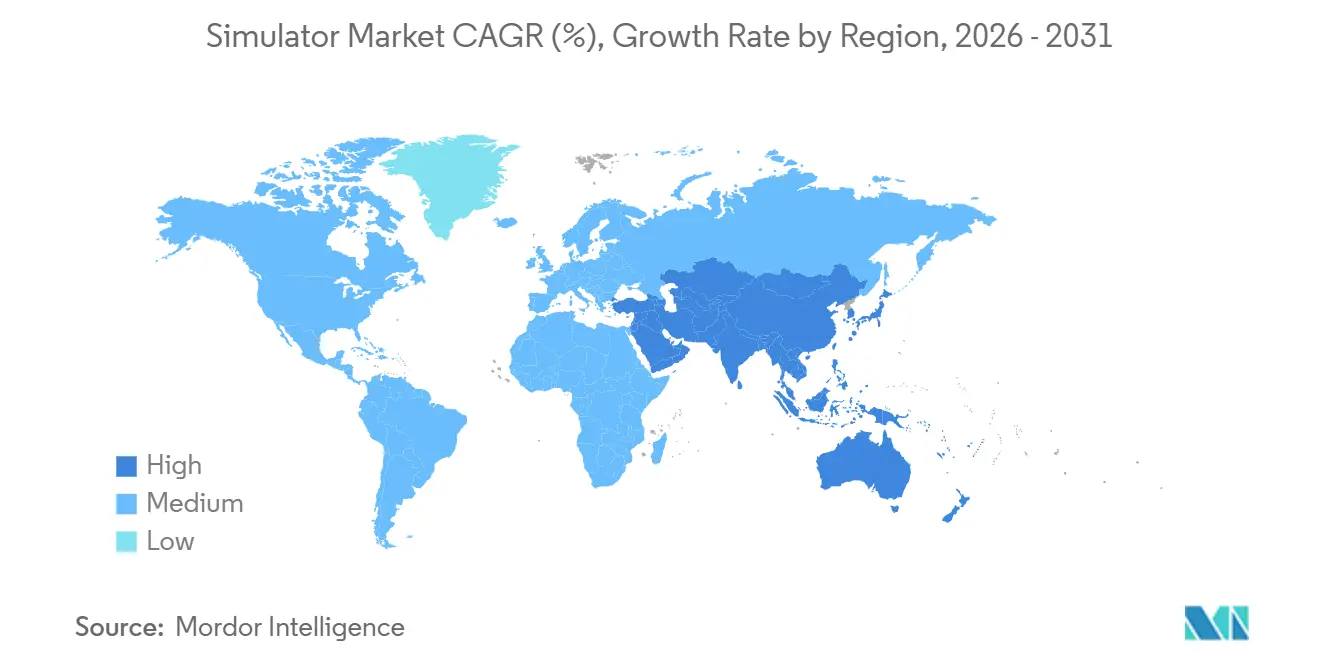
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Simulator-Marktanalyse von Mordor Intelligence
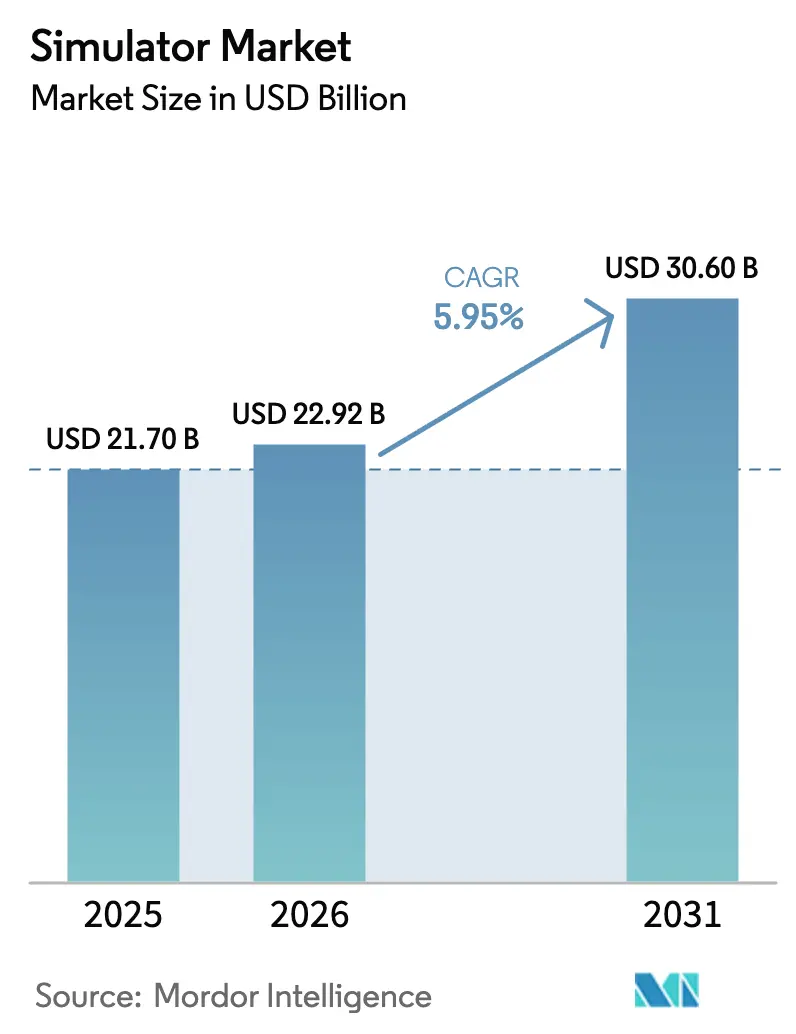
Die Größe des Simulatormarktes wird voraussichtlich von 21,70 Milliarden USD im Jahr 2025 auf 22,92 Milliarden USD im Jahr 2026 wachsen und bis 2031 einen Wert von 30,60 Milliarden USD bei einer CAGR von 5,95 % über den Zeitraum 2026–2031 erreichen. Ein klares Kostenargument untermauert das aktuelle Wachstum. Vernetzte synthetische Umgebungen reproduzieren heute komplexe, domänenübergreifende Szenarien zu einem Bruchteil der Kraftstoff-, Munitions- und Wartungskosten, die mit realen Übungen verbunden sind. Alliierte Streitkräfte beschleunigen die Umsetzung von Live-, Virtual- und Konstruktiven (LVC) Mandaten im Rahmen von NATO STANAG 4603. Das US-Verteidigungsministerium hat im Haushaltsjahr 2025 147,8 Millionen USD für sein Konto zur Übungseinbindung und Ausbildungstransformation der Befehlshaber der Kombattanten bereitgestellt und Mittel von physischen Manövern auf datenreiche Simulatoren umgeleitet. Gleichzeitig haben die Europäische Agentur für Flugsicherheit und die Bundesluftfahrtbehörde im Jahr 2024 das evidenzbasierte Training (EBT) formalisiert, das von Fluggesellschaften verlangt, zusätzliche Level-D-Sitzungen einzuplanen, bevor Piloten auf einen neuen Flugzeugtyp umsteigen. In der gesamten Asien-Pazifik-Region hält die Expansion der kommerziellen Flotte – veranschaulicht durch Air Indias Bestellung von 500 Flugzeugen und den Auftragsbestand von Cebu Pacific über 152 Flugzeuge – die Simulatorbuchten für Luftfahrzeuge nahezu vollständig ausgelastet. Anbieter verzeichnen zudem einen strukturellen Wandel vom Eigentum hin zu nutzungsbasierten Modellen; CAE und FlightSafety International bündeln nun Hardware, Ausbilder und Software in mehrjährigen Serviceverträgen, die Investitionsausgaben aus den Bilanzen der Fluggesellschaften verlagern.
Wichtigste Erkenntnisse des Berichts
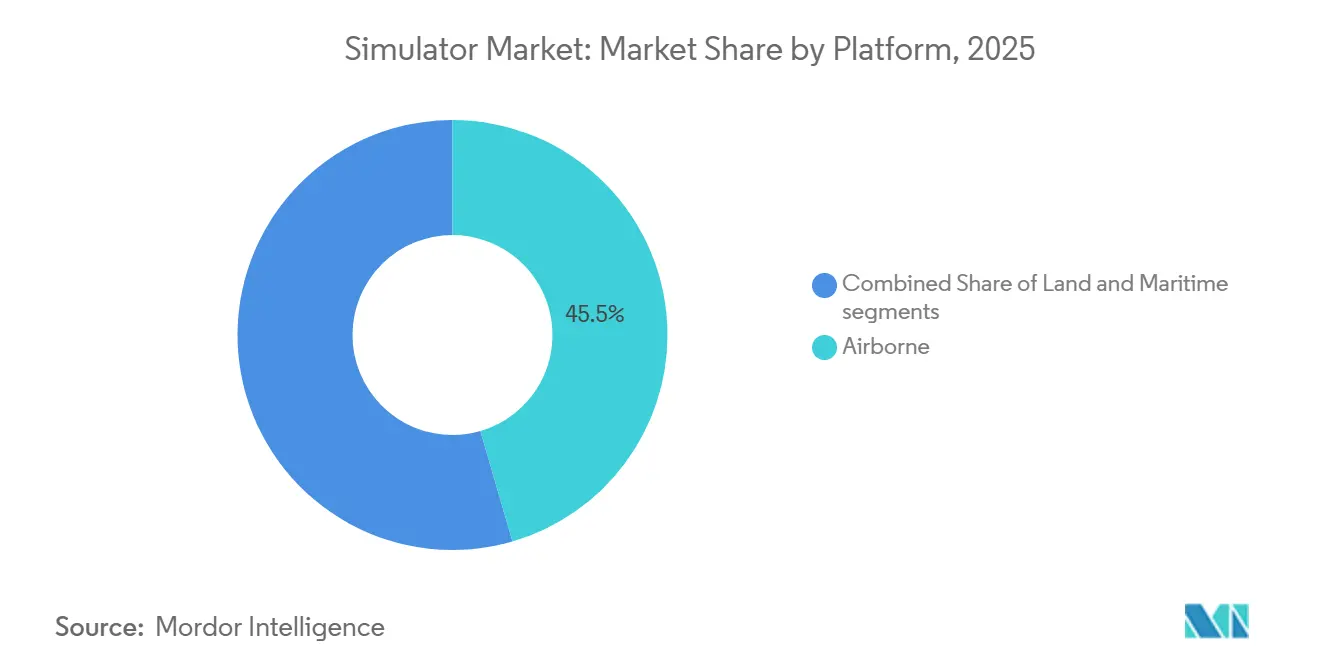
- Nach Plattform entfielen im Jahr 2025 45,50 % des Simulator-Marktanteils auf Luftfahrtsimulatoren. Gleichzeitig wird für Seefahrtsimulatoren bis 2031 eine CAGR von 7,13 % prognostiziert.
- Nach Technik hielten LVC-Simulatoren im Jahr 2025 einen Umsatzanteil von 37,25 %, während Gaming- und Serious-Games-Simulatoren bis 2031 mit einer CAGR von 8,10 % wachsen.
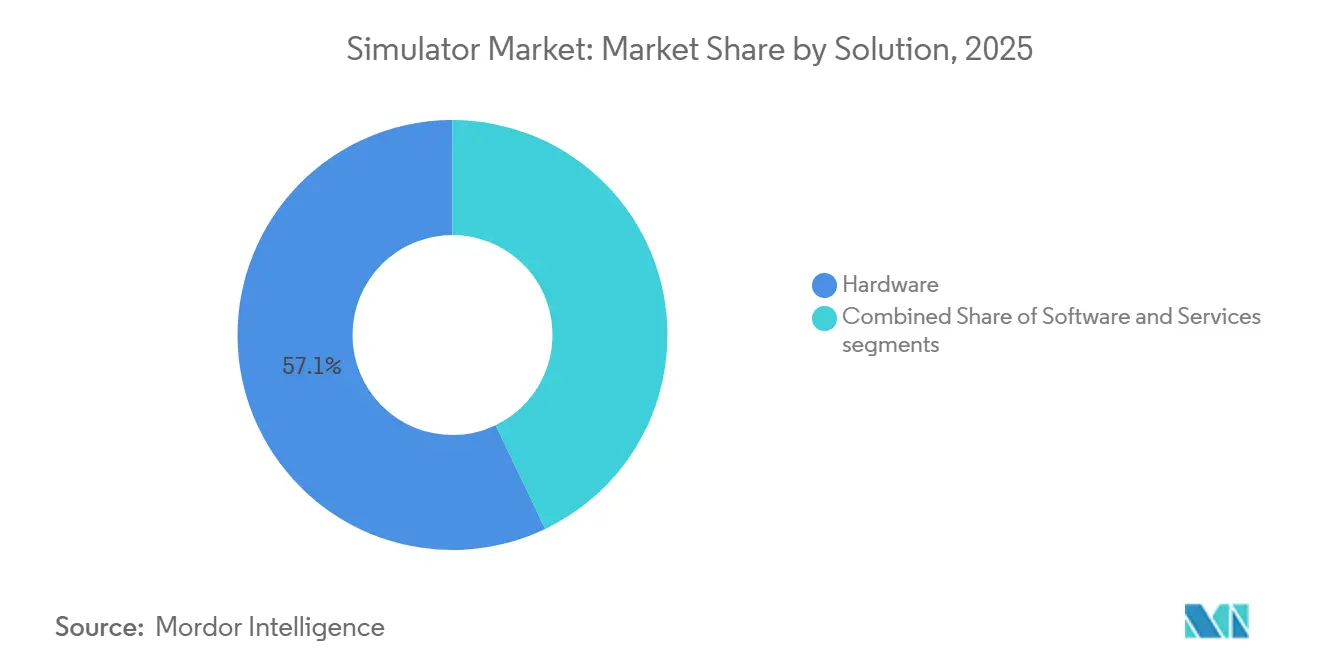
- Nach Lösung entfielen im Jahr 2025 57,10 % des Simulatormarktes auf Hardware; Dienstleistungen werden jedoch voraussichtlich bis 2031 mit einer CAGR von 7,65 % wachsen.
- Nach Anwendung führte die Militär- und Verteidigungsausbildung im Jahr 2025 mit einem Anteil von 47,95 %; Forschung und Erprobung/Forschung und Entwicklung wird im Prognosezeitraum voraussichtlich mit einer CAGR von 9,55 % wachsen.
- Nach Endnutzer entfielen im Jahr 2025 54,65 % des Umsatzes auf das Militärsegment, während das kommerzielle Segment bis 2031 voraussichtlich mit einer CAGR von 7,65 % wachsen wird.
- Nach Geografie entfielen im Jahr 2025 39,60 % des Umsatzes auf Nordamerika; für die Asien-Pazifik-Region wird von 2026 bis 2031 eine CAGR von 6,78 % erwartet.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| NATO- und Indo-Pazifik-Modernisierungsprogramme schreiben LVC-Vernetzung vor | +1.2% | Nordamerika, Europa, Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| EASA/FAA-Regeln für evidenzbasiertes Training erfordern mehr Level-D-Simulatorstunden | +1.0% | Global mit Schwerpunkt Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Asiens UAV-Logistikboom steigert die Nachfrage nach Drohnenpiloten-Simulatoren | +0.8% | Asien-Pazifik, Ausstrahlungseffekte auf den Nahen Osten | Mittelfristig (2–4 Jahre) |
| Globale Verteidigungsministerien streben eine Kostensenkung von 25 % bei der Ausbildung unter realen Bedingungen an | +1.1% | Global | Langfristig (≥ 4 Jahre) |
| Digitale Zwillinge und KI-gestützte Nachbesprechungstools dringen in Simulatoren für die Bedienerausbildung vor | +0.9% | Nordamerika, Europa, Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Fluggesellschaften in Schwellenmärkten übernehmen Nassleasing-Simulator-als-Dienstleistung-Modelle | +0.7% | Asien-Pazifik, Afrika, Südamerika | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
NATO- und Indo-Pazifik-Modernisierungsprogramme schreiben LVC-Vernetzung vor
Alliierte Streitkräfte integrieren LVC-Architekturen in tägliche Bereitschaftsroutinen, um domänenübergreifende Operationen zu replizieren, ohne große Verbände zu verlegen. STANAG 4603 verpflichtet die Mitgliedstaaten nun zur Vernetzung von Simulatoren. Gleichzeitig stellte das US-Indopazifik-Kommando im Rahmen der Pazifischen Abschreckungsinitiative 9,9 Milliarden USD bereit, um F-35-Cockpits in Japan mit Aegis-Zerstörer-Trainern auf Guam zu verknüpfen. Das britische Verteidigungsministerium investierte 2025 rund 85 Millionen GBP (107 Millionen USD), um Typhoon-Simulatoren mit synthetischen Bedrohungsbibliotheken aufzurüsten, die aufkommende Radarsignaturen der J-20 und Su-57 widerspiegeln. Australiens Verteidigungsstrategische Überprüfung sicherte bis 2027 1,2 Milliarden AUD (800 Millionen USD) für ein Nationales Synthetisches Ausbildungszentrum zu, das Simulatoren von Heer, Marine und Luftwaffe unter einer neuen Hochrangigen Architektur-Föderation vereint. [1] Solche Programme beschleunigen den Kauf interoperabler Geräte; die Notwendigkeit, sowohl IEEE 1516-2010 als auch den HLA-4-Standard zu zertifizieren, erhöht jedoch die Integrationskosten für kleinere Anbieter.
EASA/FAA-Regeln für evidenzbasiertes Training erfordern mehr Level-D-Simulatorstunden
Die Regulierungsbehörden schreiben nun vor, dass Übungen zur Erholung aus ungewöhnlichen Fluglagen und zum manuellen Handling ausschließlich in Level-D-Simulatoren mit 6-Achs-Bewegungssystem und Panoramavisualiserung durchgeführt werden müssen. Air Indias Trainingserweiterung 2024 in Gurugram fügte sechs CAE A320neo- und 787-Geräte hinzu, um jährlich 500 neue Piloten zu unterstützen, was die Nachfrage im Simulator-Markt stärkt. Die Malaysia Aviation Group hat ein 12-Bucht-Zentrum in Sepang eröffnet und nutzt Collins Aerospace Pro Line Fusion-Avionik für wiederkehrende Überprüfungen. Fiji Airways und Kenya Airways leasen Stunden von FlightSafety International und L3Harris, was belegt, dass Wet-Lease-Verträge die Einstiegskosten für Fluggesellschaften in Schwellenmärkten senken. Das obligatorische EBT erhöht die jährliche Simulatorauslastung um etwa 15 %; Ausbauprojekte in Asien und dem Nahen Osten zielen darauf ab, diese Last aufzufangen.
Asiens UAV-Logistikboom steigert die Nachfrage nach kostengünstigen Drohnenpiloten-Simulatoren
Die Regulierungsbehörden in Asien haben Flüge jenseits der Sichtlinie für Logistik- und Pflanzenschutzdrohnen genehmigt, was zur Einführung neuer Schulungsprotokolle im Simulator-Markt geführt hat. Die Zivilluftfahrtbehörde Malaysias hat eine Anforderung von 40 Simulatorstunden für jeden Fernpiloten festgelegt, der die Teleport-Drohnen von AirAsia steuert. In Singapur schult Garuda Robotics jährlich 500 Bediener mithilfe von Desktop-Systemen, die unter 5.000 USD kosten und die Funktionalitäten von DJI- und Autel-Quadkoptern nachbilden. Indiens DGCA hat angekündigt, dass ab 2025 alle Fernpilotenzertifikate Simulatorzeit voraussetzen werden. Dieser Schritt hat Unternehmen wie IdeaForge und Zen Technologies dazu veranlasst, inländische Produkte zu entwickeln und einzuführen. Bis 2028 wird in der Asien-Pazifik-Region mit jährlichen Verkäufen von 10.000 bis 15.000 Simulatoren gerechnet, was die traditionelle Lieferkette für Flugausbildung potenziell disruptieren könnte.
Globale Verteidigungsministerien streben eine Kostensenkung von 25 % bei der Ausbildung unter realen Bedingungen an
Haushaltsdruck und Nachhaltigkeitsziele veranlassen die Streitkräfte, von scharfer Munition auf digitale Munition umzusteigen. Die US-Luftwaffe reduzierte die Flugstunden der F-16 und A-10 im Haushaltsjahr 2025 um 8 % und leitete 320 Millionen USD in das Kriegsspielraster des Fortgeschrittenen Gefechtsmanagementsystems um. Deutschlands Bundeswehr investierte 120 Millionen EUR (130 Millionen USD) in Rheinmetalls BattleLab, um Manöver auf Bataillonsebene durchzuführen, ohne Fahrzeuge nach Grafenwöhr zu verlegen. Frankreich genehmigte 95 Millionen EUR (103 Millionen USD) für Thales zur Lieferung synthetischer Missionsproben für den Rafale F4, die Meteor-Raketenmodelle integrieren. Daten aus diesen Initiativen zeigen, dass Simulatoren 70–80 % der Ergebnisse realer Ausbildung zu einem Viertel der Lebenszykluskosten erzielen, was künftige Beschaffungen sichert.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| Interoperabilitätslücken zwischen NATO-DIS-, HLA- und Asien-Pazifik-FOM-Architekturen | -0.7% | Global, akut bei gemeinsamen Übungen | Mittelfristig (2–4 Jahre) |
| Engpässe bei Präzisionsservomotoren und UHD-Projektoren verlängern Lieferzeiten | -0.5% | Globale Fertigungszentren | Kurzfristig (≤ 2 Jahre) |
| Regierungen in Konfliktgebieten verlagern Mittel auf scharfe Munition | -0.6% | Osteuropa, Naher Osten | Kurzfristig (≤ 2 Jahre) |
| Hohe Investitionskosten hemmen kleine Flugschulen in Südamerika und Afrika | -0.4% | Südamerika, Afrika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Interoperabilitätslücken zwischen NATO-DIS-, HLA- und Asien-Pazifik-FOM-Architekturen
Kombinierte Übungen decken immer wieder Protokollabweichungen auf. Bei BALTOPS 2024 benötigten 18 Marinen sechs zusätzliche Monate, um Middleware zu entwickeln, damit südkoreanische und japanische Simulatoren Zieldaten mit US-Aegis-Systemen austauschen konnten – ein deutliches Zeichen für die Interoperabilitätsherausforderungen im Simulator-Markt. Das IEEE veröffentlichte 2024 HLA 4, das die Abwärtskompatibilität aufhob und Anbieter dazu zwang, parallele Codebasen zu pflegen. Australiens DSTG schätzte 2025, dass die Vereinheitlichung der Five-Eyes-Simulationsnetzwerke 200 Millionen AUD (133 Millionen USD) an Softwareentwicklungskosten verursachen würde. Solange keine Referenzimplementierungen vorliegen, werden Föderationen weiterhin auf latenzverursachende Gateways angewiesen sein, die die Komplexität begrenzen.
Engpässe bei Präzisionsservomotoren und UHD-Projektoren verlängern Hardware-Lieferzeiten
Elektrohydraulische Aktuatoren von Moog und DLP473TE-Chipsätze von Texas Instruments treiben Vollflug-Simulatoren an. Im Jahr 2025 verlängerten eine erhöhte Nachfrage aus dem Kino- und Automotive-HUD-Bereich die Lieferzeiten für Projektoren auf 24 Wochen, was den Simulator-Markt beeinträchtigte. Trotz Moogs Investition von 45 Millionen USD zur Erweiterung seines Werks in New York meldete das Unternehmen für das Geschäftsjahr 2025 einen Anstieg des Auftragsbestands um 18 %. Aufgrund von Projektorengpässen verschob CAE drei kommerzielle Auslieferungen auf das nächste Quartal. Um Terminrisiken zu mindern, setzen Integratoren nun auf Dual-Sourcing von Komponenten und kaufen Artikel mit langen Lieferzeiten im Voraus, um eine stabile Lieferkette zu gewährleisten.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Plattform:
Seefahrtsimulatoren gewinnen durch geopolitische Spannungen an FahrtDas Luftfahrt-Teilsegment hielt im Jahr 2025 mit 45,50 % den größten Anteil am Simulatormarkt, eine Position, die durch die stetig wachsende globale Zivilflotte und die Bereitschaftszyklen von Kampfflugzeugen gefestigt wird, die Verteidigungsbudgets dominieren. Fluggesellschaften in der Asien-Pazifik-Region allein bestellten zwischen 2024 und 2025 mehr als 650 neue Flugzeuge, was zu einem Anstieg von Grundausbildungs- und Musterberechtungssitzungen führte, die Level-D-Buchten rund um die Uhr belegen. Luftstreitkräfte rotieren Piloten auch durch hochwertige Cockpits, um Radarabfangmanöver, Betankungsrendezvous und elektronische Kriegsführungsgegenmaßnahmen zu üben, die im überfüllten Luftraum nicht sicher geprobt werden können. Folglich sichern Luftfahrtsimulatoren eine vorhersehbare Upgrade-Nachfrage trotz langsamerer Wachstumsaussichten.
Seefahrtsimulatoren verzeichnen die schnellste Entwicklung und werden bis 2031 voraussichtlich mit einer CAGR von 7,13 % wachsen, da Schiffbauer synthetische Trainingsschleifen direkt in Kampfsysteme integrieren. Jede Fregatte der Klasse 26, jedes Patrouillenboot der Arafura-Klasse und der kommende DDG(X)-Zerstörer verlässt die Werft mit eingebetteten Brücken-, Radar- und Waffenkonsolen, die für verteilte Übungen an Landhubs angeschlossen werden können. Steigende Spannungen im Südchinesischen Meer, in der Arktis und im Roten Meer erhöhen die Nachfrage nach U-Boot-Abwehr-, Minenräum- und elektronischer Kriegsführungsausbildung in virtuellen Umgebungen. Diese Fähigkeitsanforderungen, kombiniert mit den CO₂-Reduktionsmandaten der Marinen, halten das maritime Wachstum komfortabel vor Luftfahrt- und Landplattformen.



Nach Technik:
Gaming- und Serious-Games-Engines führen die CAGR-Tabellen anLVC-Netzwerke erfassten im Jahr 2025 den größten Umsatzblock von 37,25 % des Simulatormarktes, da NATO STANAG 4603 die Mitgliedstaaten verpflichtet, Luft-, Land- und Seetrainer in einem einzigen synthetischen Gefechtsraum zu vernetzen. Nord amerikanische und europäische Ausgabenlinien finanzieren Upgrades, die F-35-Sensordaten, Challenger-3-Panzeranalytik und Aegis-Kampfsystemdaten in eine standardisierte operative Ansicht einspeisen. Diese domänenübergreifenden Raster ermöglichen es Kommandeuren, zusammengesetzte Luftoperationen oder den Schutz von Trägerverbänden zu proben, ohne Treibstoff zu verbrennen oder Schiffe zu mobilisieren, was sowohl Haushaltseinsparungen als auch Bereitschaftsgewinne erzielt. Nachhaltige Modernisierungsbudgets sichern die Umsatzführerschaft von LVC, auch wenn seine Wachstumsrate hinter der schnellerer Techniken zurückbleibt.
Gaming- und Serious-Games-Simulation erlebt den schnellsten Aufstieg mit einer CAGR von 8,10 %, da kommerzielle Spiel-Engines zu militärtauglichen Übungstools heranreifen. Das Synthetische Trainingsumfeld der US-Armee lizenzierte VBS4 und Unity, um fotorealistische Stadtblöcke, Dschungel und Hochhausinnenbereiche bereitzustellen, auf die Soldaten von Laptop-PCs unter 2.000 USD zugreifen können, wodurch die Kosten pro Sitzplatz im Vergleich zu älteren konstruktiven Workstations drastisch gesenkt werden. Polizeiakademien, Katastrophenschutzbehörden und Zivilluftfahrtschulen nutzen dieselben Engines, um Geiselnahmekrisen, Waldbrandausbreitung oder Cockpitfehlfunktionen auf gemeinsamen Cloud-Servern zu modellieren. Dieser sektorübergreifende Sog, kombiniert mit kontinuierlichen Inhaltsaktualisierungen, festigt Gaming-Techniken als das am schnellsten wachsende Segment des Marktes.
Nach Lösung:
Dienstleistungen wandeln Investitionsausgaben in Betriebsausgaben für Fluggesellschaften umHardware blieb die bedeutendste Umsatzsäule des Simulatormarktes mit einem Anteil von 57,10 % im Jahr 2025, da Vollfluggeräte auf Bewegungssysteme, hochauflösende Projektoren und auf Millimetertoleranzen gefertigte Cockpit-Repliken angewiesen sind. Jede Level-D-Einheit integriert sechsachsige Elektroaktuatoren, 4K-120-Hertz-Sichtkuppeln und modulare Avionik-Suiten, was die Lieferpreise auf über 15 Millionen USD und die Lieferzeiten bei Komponentenengpässen auf über 18 Monate treibt. Verteidigungssimulatoren fügen klassifizierte Bedrohungsbibliotheken hinzu, was die Materialkosten weiter erhöht. Diese Komplexitätsschichten verleihen Hardware-Integratoren Preissetzungsmacht, setzen sie jedoch Halbleiter- und Servomotorengpässen aus und zwingen Kunden, Direktkäufe mit aufkommenden Service- oder Leasingalternativen abzuwägen.
Dienstleistungen umfassen die am schnellsten wachsende Lösungslinie des Simulatormarktes mit einer CAGR von 7,65 %, da Betreiber Investitionsausgaben in vorhersehbare Betriebsausgaben umwandeln. Im Rahmen von nutzungsbasierten Verträgen liefern Anbieter Ausbilder, Software-Updates, Ersatzteile und Compliance-Dokumentation, während Nutzer eine Blockstundengebühr zahlen, ohne Restwertrisiken zu übernehmen. CAE betreibt nun 70 globale Ausbildungszentren nach diesem Modell, und FlightSafety International verwaltet Flotten für Fluggesellschaften in Südamerika und indexiert monatliche Rechnungen an den Flugstundenverbrauch. Die Struktur schützt Fluggesellschaften und kleinere Streitkräfte vor schneller Avionikveralterung und Projektorengpässen, während sie Integratoren mehrjährige Rentenströme bietet, die die vierteljährliche Umsatzvolatilität und das Finanzierungsrisiko glätten.

Nach Anwendung:
Militärische Dominanz mit Forschungs- und EntwicklungsinnovationMilitär- und Verteidigungsausbildung entfiel im Jahr 2025 mit 47,95 % auf den größten Anteil des Simulatormarktes, da alliierte Streitkräfte auf synthetische Übungsgelände angewiesen sind, um komplexe, domänenübergreifende Szenarien zu proben, die bei realer Durchführung Budgets und Verträge belasten würden. NATO-Luftgeschwader üben elektronische Angriffstaktiken gegen virtuelle S-400-Batterien, Panzerbesatzungen trainieren die Vermeidung von Angriffen von oben in bewegungsgesteuerten Rümpfen, und Marineoffiziere führen Seezielraketen-Salven in simulierten Flotten durch, die über Kontinente hinweg zusammengeschaltet sind. Diese Missionstypen erfordern ständige Aktualisierungen der Bedrohungsbibliotheken und Klassifizierungskontrollen, was stetige Hardware-Upgrades und Software-Lizenzerneuerungen sicherstellt, die den Anbieterumsatz verankern, selbst wenn sich die Zivilluftfahrtzyklen wesentlich abschwächen.
Forschung und Erprobung/Forschung und Entwicklung wird voraussichtlich mit einer CAGR von 9,55 % wachsen, angetrieben durch digitale Zwillingsworkflows, die die Zeit bis zur Zertifizierung für autonome Fahrzeuge, Raumfahrzeuge und fortschrittliche Flugzeugzellen erheblich verkürzen. Waymo protokollierte 2024 20 Milliarden simulierte Meilen, um neue Wahrnehmungsalgorithmen vor dem Einsatz auf öffentlichen Straßen zu testen, während das Artemis-Programm der NASA den Flugcode des Mondlanders in immersiven Kuppeln Monate vor dem Hardware-Einfrieren validierte. Automobil-OEMs speisen vollständige Fahrzeugphysik in Fahrer-in-der-Schleife-Prüfstände ein, sodass Ingenieure die Traktionskontrolllogik in Kaffeepausen anpassen können, anstatt auf Testgeländezeit zu warten. Diese Produktivitätsgewinne, zusammen mit dem virtuellen Nachweis der Regulierungsbehörden, festigen den Rang von Forschung und Entwicklung als das am schnellsten wachsende Anwendungssegment im Simulatormarkt bis 2031.
Nach Endnutzer:
Kommerzielle Fluggesellschaften schließen die LückeDas militärische Endnutzersegment behielt im Jahr 2025 54,65 % des Umsatzes, da Verteidigungsministerien mehrjährige Budgets um Bereitschaftskennzahlen herum festlegen, die den Simulatorzugang auch in Sparzeiten priorisieren. Kampfflugzeuggeschwader, Panzerbrigaden und U-Boot-Besatzungen unterliegen obligatorischen synthetischen Zeitquoten, die Regulierungsbehörden jährlich prüfen, was Anbietern eine Sichtbarkeit verschafft, die zivile Kunden selten erreichen. Langlebige Plattformen wie B-52-Bomber oder T-90-Panzer erfordern auch Jahrzehnte nach der Produktion Ausbildung, was Upgrade-Pfade für visuelle Systeme, Avionik, Repliken und klassifizierte Bedrohungsdatenbanken aufrechthält. Solche strukturellen Vorteile ermöglichen es der Militärlinie, Währungsschwankungen und Treibstoffpreisschocks zu absorbieren, ohne wiederkehrende Ausbildungszuweisungen zu kürzen, und verankern so die Auftragsbücher der Anbieter weltweit und erfüllen die Nachfrage.
Kommerzielle Betreiber liefern das lebhafteste Endnutzerwachstum des Simulatormarktes mit einer CAGR von 7,65 % bis 2031, da Asien-Pazifik-Fluggesellschaften ihre Flottengrößen verdreifachen und Regulierungsbehörden die Regeln für evidenzbasiertes Training verschärfen. Air India, Malaysia Aviation Group und Cebu Pacific benötigen bis 2030 gemeinsam mehr als 8.000 neue Piloten, was eine kontinuierliche Level-D-Auslastung in Gurugram, Sepang und Manila antreibt. Nassleasing-Verträge ermöglichen es Fiji Airways und Kenya Airways, 15 Millionen USD an Kapitalprüfungen zu umgehen und nur für gebuchte Stunden zu zahlen, während Anbieter das Wartungsrisiko übernehmen. Steigende Pilotengehälter und knappe Slot-Verfügbarkeit schaffen weitere Anreize für hochdurchsatzfähige synthetische Wege und verankern die kommerzielle Nachfrage in einem dauerhaften Aufschwung für Fluggesellschaften.
Geografische Analyse
Simulatormarkt Nordamerika
Nordamerika hatte 2025 einen Umsatzanteil von 39,60 %. Das US-Verteidigungsministerium (DoD) stellte im Haushaltsjahr 2026 199,4 Millionen USD für Test- und Evaluierungswissenschaft und -technologie bereit. CAE betreibt seinen globalen Hauptsitz in Kanada mit 70 Zentren weltweit. Der FAA Advisory Circular 120-EBT, der 2024 herausgegeben wurde, wurde zur Vorlage für globale kompetenzbasierte Pilotenprüfungen. Mexikos Volaris hat zwei A320neo-Simulatoren zur Lieferung im Jahr 2026 bestellt, um seine Schmalrumpfexpansion zu unterstützen. Die Investitionen der US-Armee in Gaming-Engines festigen den technologischen Vorsprung der Region.
Simulatormarkt Asien-Pazifik
Asien-Pazifik ist die am schnellsten wachsende Region mit einem CAGR von 6,78 %. Die Bestellung von 500 Flugzeugen durch Air India, der Auftragsbestand von Cebu Pacific und Malaysias Trainingszentrum in Sepang unterstreichen die zivilen Wachstumstreiber. Indiens HTT-40-Trainer und Japans Mitsubishi F-X-Programme integrieren Simulatoren in ihre Grundkonstruktionen. Das chinesische Verteidigungsweißbuch 2024 stellte 2,3 Milliarden USD für konstruktive Simulation für gemeinsame Operationen bereit. Das südkoreanische KF-21-Programm umfasst ein Simulatorpaket im Wert von 120 Millionen USD, das Radar- und Raketenhüllkurven reproduziert.
Simulatormarkt EMEA und Südamerika
Europa belegt den zweiten Platz beim Umsatz. Die britischen Typhoon-Upgrades, Rheinmetalls BattleLab in Deutschland und Frankreichs Rafale-F4-Übungssysteme haben zwischen 2024 und 2025 jeweils mehr als 100 Millionen USD in synthetisches Training investiert. Der Nahe Osten baut Kapazitäten auf, um mit einheimischen Kampfjet- und Marineprogrammen Schritt zu halten; das türkische TAI Hürjet umfasst ein Simulatorpaket im Wert von 45 Millionen USD. Afrika und Südamerika hinken aufgrund von CAPEX-Hürden und regulatorischen Lücken hinterher, obwohl Wet-Lease-Zentren in Lomé und Panama-Stadt entstehen.
Wettbewerbslandschaft
Marktkonzentration
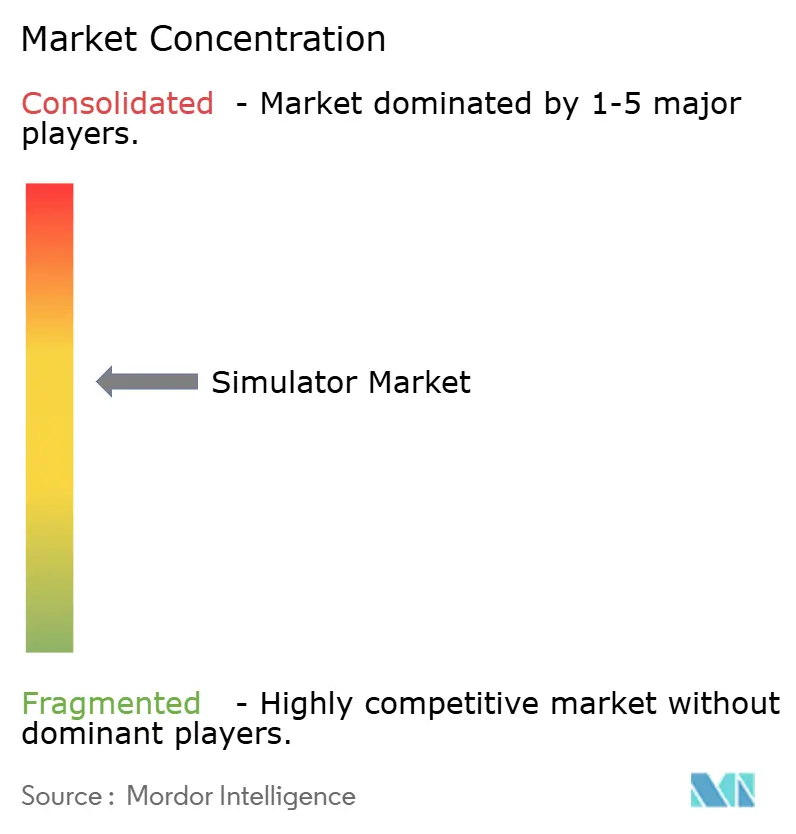
Der Simulatormarkt bleibt mäßig konzentriert, wobei wichtige Akteure wie CAE, Collins Aerospace und L3Harris ihre Zertifizierungsexpertise und domänenübergreifenden Portfolios nutzen, um ihre Positionen in großen Verteidigungsrahmen zu behaupten. CAE betreibt ein Netzwerk von 70 Ausbildungszentren und sichert langfristige Servicevereinbarungen mit Fluggesellschaften. Collins Aerospace integriert proprietäre Avionik in seine Angebote, während Thales Nautis-3-Kampfmanagementsoftware in Marinesimulatoren einbindet und so Herausforderungen für Kunden beim Anbieterwechsel schafft. Gleichzeitig stören neue Marktteilnehmer wie Bohemia Interactive, Unity und Improbable den Markt, indem sie Simulatorsitzplätze unter 5.000 USD anbieten. Diese Unternehmen haben im Zeitraum 2024–2025 Verträge im Wert von 435 Millionen USD von der US-Armee erhalten.
Technologische Fortschritte in KI-Analytik und digitalen Zwillingen treiben den Marktwettbewerb an. CAEs Rise-KI reduziert Ausbildungsstunden um 12 %, während Lockheed Martins digitale Zwillinge die Reaktion auf Schadenskontrolle um 30 % verbessern. Thales meldete 2024 14 HLA-Interoperabilitätspatente an und demonstrierte damit sein Engagement für Innovation. Lieferkettenanfälligkeiten bestehen jedoch weiterhin, da die Abhängigkeit von Moog-Aktuatoren und Texas-Instruments-DLP-Chips im Jahr 2025 zu Lieferverzögerungen von 4 bis 6 Monaten geführt hat, was ein kritisches Anliegen für die Branche darstellt.
Hohe Markteintrittsbarrieren bleiben ein bestimmendes Merkmal des Simulatormarktes. Käufer auf Plattformebene verlangen regulatorische Zertifizierungen und mehrjährige Serviceverpflichtungen, was es für neue Akteure schwierig macht, sich zu etablieren. Etablierte Unternehmen nutzen ihre technologischen Fähigkeiten und langfristigen Vereinbarungen, um die Marktdominanz zu behaupten. Trotz dieser Herausforderungen gewinnen aufkommende Wettbewerber an Boden, indem sie kostengünstige Lösungen auf Basis kommerzieller Spiel-Engines anbieten, was einen Wandel in der Marktdynamik signalisiert. Das Zusammenspiel von Innovation, Lieferkettenabhängigkeiten und Markteintrittsbarrieren prägt weiterhin die Wettbewerbslandschaft.
Führende Unternehmen der Simulator-Branche
-
CAE, Inc.
-
Collins Aerospace (RTX Corporation)
-
FlightSafety International Inc.
-
L3Harris Technologies, Inc.
-
Thales Group
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Simulator-Markt Unternehmen in diesem Bericht
- CAE, Inc.
- Collins Aerospace (RTX Corporation)
- FlightSafety International Inc.
- L3Harris Technologies, Inc.
- Thales Group
- Rheinmetall AG
- Kongsberg Gruppen ASA
- BAE Systems plc
- Lockheed Martin Corporation
- KNDS N.V.
- FAAC Incorporated
- Exail SAS
- Moog Inc.
- Siemens Digital Industries (Siemens AG)
- Frasca International, Inc.
- Pacific Simulators 2010 Ltd.
- Indra Sistemas, S.A.
- TRU Simulation + Training Inc.
- Zen Technologies Limited
- Motion Systems
- HAVELSAN A.S.
Neueste Industrielle Entwicklungen in Simulator-Markt
- September 2025: Aboa Mare, eine finnische Seefahrtsausbildungsakademie, stärkte ihre Marineausbildungskompetenz durch den Erwerb eines K-Sim-Engine-Vollmissions- und Desktop-Simulatorsystems von Kongsberg Maritime. Das für die Lieferung im ersten Quartal 2026 geplante System verfügt über modernste Simulatormodelle. Diese umfassen eine Reihe von Antriebstechnologien, von konventionellen bis hin zu Technologien der nächsten Generation, einschließlich Hybrid-, Batterie-, Zweistoff-, LNG- und Methanolmotoren.
- April 2025: Pan Am Flight Academy erwarb einen Boeing-767-300ER-Level-„D”-Vollflugsimulator, was einen strategischen Schritt zur Erweiterung seines Ausbildungsportfolios für Großraumflugzeuge darstellt. Ab Juli 2025 am Axis Park Campus in Miami in Betrieb, erweiterte diese Ergänzung die Kapazität der Akademie, um der wachsenden globalen Nachfrage nach fortgeschrittener Pilotenausbildung gerecht zu werden. Durch die Integration aktualisierter Simulationstechnologien, einschließlich RSI-XT6-Bildgenerator und UPRT-Fähigkeiten, stärkte Pan Am seine Position als wichtiger Ausbildungsanbieter für Boeing-Flugzeuge. Diese Entwicklung spiegelte breitere Branchentrends wider, die Investitionen in hochwertige Ausbildungslösungen zur Unterstützung internationaler Fluggesellschaftsoperationen betonen.
- Februar 2025: Embraer schloss einen Vertrag mit Rheinmetall zur Lieferung von C-390-Flugsimulatoren für die Königlich Niederländische Luftwaffe. Gemäß dem Vertrag wird Rheinmetall bis Ende 2026 einen Vollflug- und Missionssimulator sowie einen Frachthandhabungsstation-Trainer liefern.
Simulator-Markt Berichtsumfang und Forschungsmethodik
Marktdefinitionen und wesentliche Abdeckung
Unsere Studie definiert den Simulator-Markt als den Verkauf von zweckgebundener Hardware, Software und Supportdienstleistungen, die reale Luft-, Land- oder Seebedingungen nachbilden, um Besatzungen zu trainieren, Designs zu validieren und Missionsvorbereitung durchzuführen. Die Systeme reichen von vollbeweglichen Flugdecks und Schiffsbrücken bis hin zu festinstallierten Fahr- und VR/LVC-Laboren, die ein gemeinsames Ziel verfolgen: die Kosten und Risiken des realen Trainings zu reduzieren.
Ausschluss aus dem Geltungsbereich: Eigenständige Consumer-Gaming-Systeme, die keine akkreditierten Trainings- oder Forschungsstandards erfüllen, sind nicht in unseren Zahlen enthalten.
Segmentierungsübersicht
- Nach Plattform
- Luftfahrt
- Land
- Seefahrt
- Nach Technik
- Live-, Virtual- und Konstruktive (LVC) Simulation
- Simulation synthetischer Umgebungen
- Gaming- und Serious-Games-Simulation
- Nach Lösung
- Hardware
- Software
- Dienstleistungen
- Nach Anwendung
- Kommerzielle Piloten- und Besatzungsausbildung
- Militär- und Verteidigungsausbildung
- Forschung und Erprobung/Forschung und Entwicklung
- Nach Endnutzer
- Kommerziell
- Militär
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Vereinigtes Königreich
- Frankreich
- Deutschland
- Übriges Europa
- Asien-Pazifik
- China
- Japan
- Südkorea
- Indien
- Übriger Asien-Pazifik-Raum
- Südamerika
- Brasilien
- Übriges Südamerika
- Naher Osten und Afrika
- Naher Osten
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Türkei
- Übriger Naher Osten
- Afrika
- Südafrika
- Übriges Afrika
- Naher Osten
- Nordamerika
Detaillierte Forschungsmethodik und Datenvalidierung
Primärforschung
Mordor-Analysten führten Interviews mit Leitern von Trainingszentren, Beschaffungsbeauftragten der Verteidigung, Verantwortlichen für kommerzielle Flottenplanung bei Fluggesellschaften sowie Lieferanten von VR-Optikkomponenten in Nordamerika, Europa und dem asiatisch-pazifischen Raum. Diese Gespräche klärten Auslastungsstunden, Hardware-Lieferzeiten und das Tempo, mit dem VR-Headsets Kuppelprojektoren verdrängen, und ermöglichten es uns, Basisjahresvolumina und realistische Kostenkurven zu verfeinern.
Desk Research
Wir begannen damit, zertifizierte Geräteflotten, Lernerdurchsatz und Plattformrückstände mithilfe offener Quellen zu kartieren, darunter FAA- und EASA-Trainingsanforderungen, ICAO-Ausblicke zur Pilotennachfrage, NATO- und Indo-Pazifik-Verteidigungsbudgets, IMO-Besatzungsrichtlinien, UN-Comtrade-Zollcodes für HS-8805/9023 sowie Branchenverbands-Whitepaper von IATA und SAE. Unternehmens-10-Ks, OEM-Investorenpräsentationen und Patentfamilien (über Questel) lieferten Erkenntnisse zu durchschnittlichen Verkaufspreisen und Ersatzzyklen, während Dow Jones Factiva und D&B Hoovers bei der Größenbestimmung des Aftermarket-Servicegeschäfts halfen. Diese Quellen bilden die Grundlage für historische Liefermengen und Preiskorridore, bevor mit der Modellierung begonnen wird. Die obige Liste ist illustrativ; zahlreiche weitere öffentliche und kostenpflichtige Quellen flossen in Datenprüfungen und Lückenfüllungen ein.
Marktgrößenbestimmung und Prognose
Wir erstellten zunächst einen Top-down-Nachfragepool, indem wir die vorgeschriebenen Simulatorstunden pro Pilot, Soldat oder Decksoffizier mit den aktiven Flugzeug-, Fahrzeug- und Schiffsflotten in 26 Schwerpunktländern verknüpften. Die Ergebnisse werden anschließend durch selektive Bottom-up-Aggregationen, Stichproben von OEM-Liefermengen, Kanalprüfungen bei Bewegungsplattformbestellungen und Median-ASP-×-Volumen-Momentaufnahmen einem Stresstest unterzogen, um etwaige Abweichungen auszugleichen. Zu den wichtigsten Variablen zählen weltweite Passagierjet-Auslieferungen, Verteidigungsausgaben für LVC, Ausstellungen kommerzieller Pilotlizenzen, ASP-Rückgänge bei VR-Headsets sowie typische 12-jährige Überholungszyklen für Bewegungssysteme. Ein multivariates Regressionsmodell prognostiziert den Umsatz bis 2030, mit Sensitivitätsbändern für Kraftstoffpreisschocks und Währungsschwankungen. Datenlücken werden, sofern sie auftreten, durch regionale Proxy-Verhältnisse überbrückt, die mit Expertenfeedback validiert wurden.
Datenvalidierung und Aktualisierungszyklus
Jede Schätzung durchläuft eine dreistufige Prüfung: automatisierte Anomaliescans, Peer-Analysten-Audits und abschließende Freigabe. Wir kalibrieren das Modell jährlich neu – und früher, wenn wesentliche Ereignisse (z. B. die Stornierung eines großen Verteidigungsauftrags) die Ergebnisse beeinflussen –, sodass Kunden stets eine aktuelle Ausgangsbasis erhalten.
Warum Mordors Simulator-Ausgangsbasis stabil bleibt
Veröffentlichte Marktwerte weichen häufig voneinander ab, weil Unternehmen unterschiedliche Abgrenzungen, Preisstufen und Aktualisierungsrhythmen wählen.
Zu den wesentlichen Ursachen dieser Abweichungen zählen: Einige Herausgeber schließen Dienstleistungserlöse aus, andere berücksichtigen nur Fluggeräte, während einige noch immer auf ASPs von 2019 zurückgreifen oder Wechselkurse auf Vorjahresdurchschnitte fixieren. Mordors disziplinierte Einbeziehung von Land- und Seeplattformen, die Stichprobenerhebung aktueller ASPs und die jährliche Aktualisierung beseitigen diese blinden Flecken.
Benchmark-Vergleich
| Marktgröße | Anonymisierte Quelle | Wesentliche Ursache der Abweichung |
|---|---|---|
| 21,70 Mrd. USD (2025) | Mordor Intelligence | - |
| 12,80 Mrd. USD (2024) | Globales Beratungsunternehmen A | Schließt Dienstleistungen und Landsysteme aus; konservative Ersatzrate |
| 19,67 Mrd. USD (2024) | Branchenpublikation B | Nur Luftfahrt-Geltungsbereich; zweijährige Aktualisierungen |
| 13,03 Mrd. USD (2024) | Fachzeitschrift C | Verwendet ASPs von 2019; lässt asiatisch-pazifische Verteidigungsausrollungen außer Acht |
Zusammenfassend lässt sich sagen, dass Mordor Intelligence transparente Abgrenzungen mit aktuellen Variablen und häufigen Aktualisierungen verbindet und Entscheidungsträgern damit eine ausgewogene, nachvollziehbare Ausgangsbasis bietet, auf die sie sich für Budgetplanung, Beschaffung und strategische Planung verlassen können.
Im Bericht beantwortete Schlüsselfragen
Welche prognostizierte Größe hat der Simulatormarkt bis 2031?
Der Simulatormarkt wird bis 2031 voraussichtlich 30,60 Milliarden USD erreichen und dabei mit einer CAGR von 5,95 % wachsen.
Welches Plattformsegment wächst am schnellsten?
Seefahrtsimulatoren werden voraussichtlich das höchste Wachstum erzielen und bis 2031 eine CAGR von 7,13 % verzeichnen.
Warum wechseln Fluggesellschaften zu Nassleasing-Simulatormodellen?
Nassleasing-Verträge wandeln große Investitionskäufe in vorhersehbare Betriebskosten um und machen wiederkehrende Ausbildung für Fluggesellschaften in Schwellenmärkten erschwinglich.
Wie wirken sich Regeln für evidenzbasiertes Training auf die Simulatornachfrage aus?
EBT-Mandate erfordern mehr Level-D-Stunden für Übungen zur Überwindung ungewöhnlicher Fluglagen und zur manuellen Steuerung, was die jährliche Auslastung um rund 15 % steigert und neue Zentrumsausbauten antreibt.
Welcher Technologietrend verändert die Nachbesprechung von Bedienern?
KI-gestützte Analytik und die Integration digitaler Zwillinge analysieren nun Simulatortelemetrie, um personalisiertes Feedback zu erstellen, das die Zeit bis zur Kompetenz verkürzt.
Was ist das wichtigste Lieferkettenrisiko für Simulatorhersteller?
Engpässe bei Präzisionsservomotoren und UHD-Projektionschipsätzen haben die Lieferzeiten verdoppelt und zwingen Integratoren zur Mehrfachbeschaffung und zum Vorkauf kritischer Komponenten.