
Marktgröße und Marktanteil für Muskelstimulationsgeräte
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 1.03 Milliarden US-Dollar |
| Marktgröße (2032) | 1.22 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 3.46 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Muskelstimulationsgeräte von Mordor Intelligence
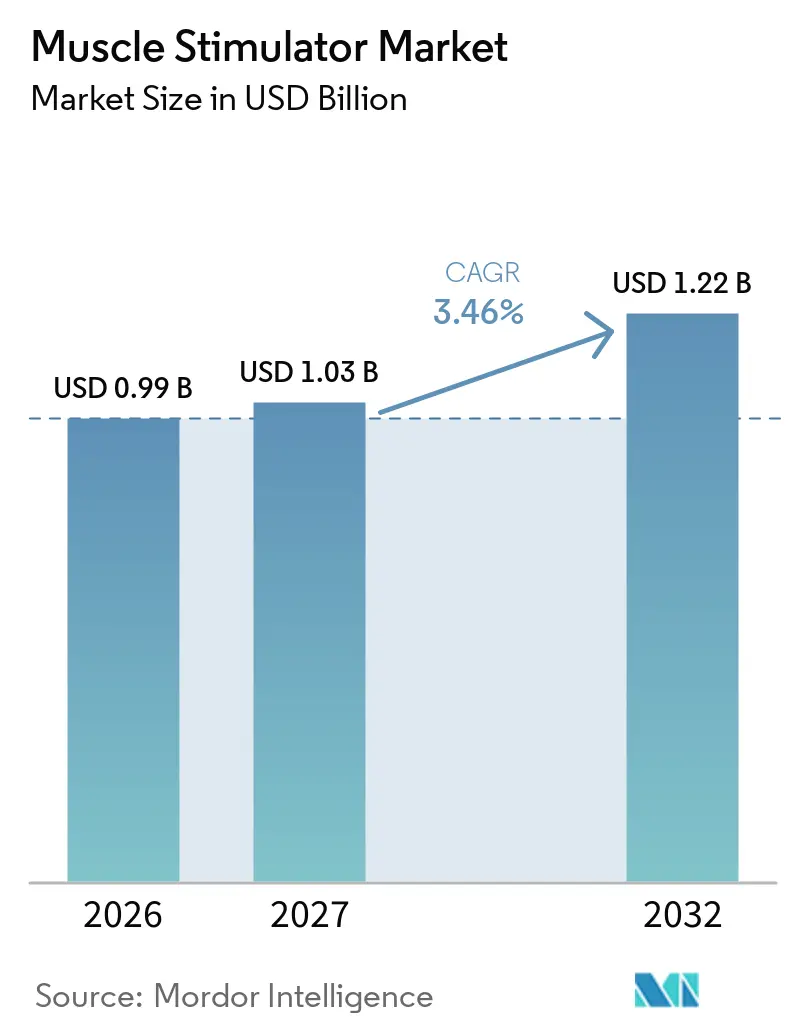
Die Größe des Muskelstimulator-Marktes wird voraussichtlich von 0,99 Milliarden USD im Jahr 2026 auf 1,03 Milliarden USD im Jahr 2027 wachsen und soll bis 2032 bei einer CAGR von 3,46 % über den Zeitraum 2027–2032 einen Wert von 1,22 Milliarden USD erreichen. Diese moderate Expansion spiegelt einen Übergang von klinikzentrierten Geräten hin zu vernetzten, verbraucherorientierten Geräten wider, die durch miniaturisierte Elektronik, langlebigere Mikrobatterien und App-basierte Schnittstellen ermöglicht werden. Die Nachfrage wird durch den weltweiten Anstieg chronischer Schmerzen, die zunehmende Präferenz für nicht-pharmakologische Versorgung und die wachsende Integration intelligenter Elektroden mit Cloud-Plattformen gestärkt, die es Klinikern ermöglichen, Einstellungen aus der Ferne anzupassen. Das Wachstum bleibt moderat, da die Erstattungsregeln von Land zu Land stark variieren, während mehrstufige regulatorische Verfahren die Markteinführungszeit für neuartige geschlossene und bioabbaubare Systeme verlängern. Der Wettbewerbsdruck nimmt zu, da Unterhaltungselektronikmarken in den Markt eintreten und etablierte Gerätehersteller dazu zwingen, sich durch digitale Dienste und fortschrittliche Materialien zu differenzieren.
Wichtigste Erkenntnisse des Berichts
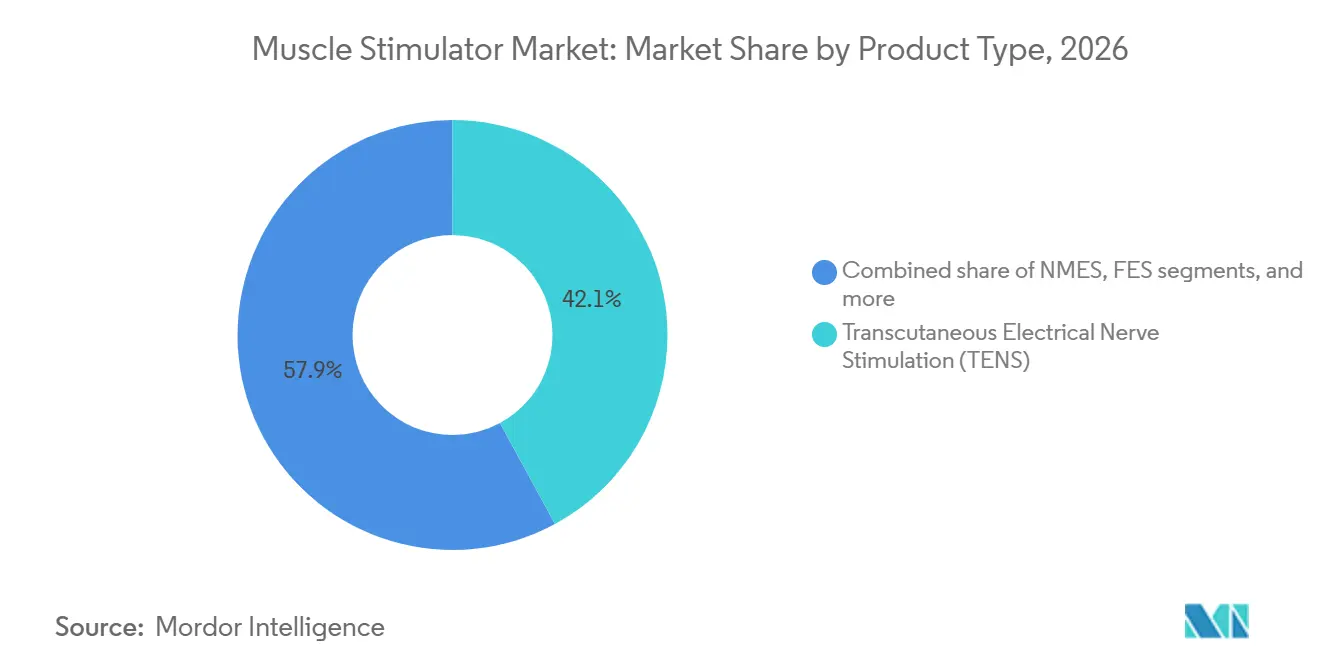
- Nach Produkttyp führte die Transkutane Elektrische Nervenstimulation (TENS) im Jahr 2026 mit einem Umsatzanteil von 42,10 % am Muskelstimulator-Markt; die Funktionelle Elektrische Stimulation (FES) soll bis 2032 mit einer CAGR von 4,93 % wachsen.
- Nach Modalität hielten tragbare/stationäre Systeme im Jahr 2026 einen beherrschenden Anteil von 63,70 % am Muskelstimulator-Markt, während Handgeräte von 2027 bis 2032 mit einer CAGR von 4,12 % wachsen sollen.
- Nach Anwendung entfiel auf das Schmerzmanagement im Jahr 2026 ein Anteil von 58,05 % an der Muskelstimulator-Marktgröße; die neurologische Rehabilitation ist für die schnellste CAGR von 4,61 % bis 2032 positioniert.
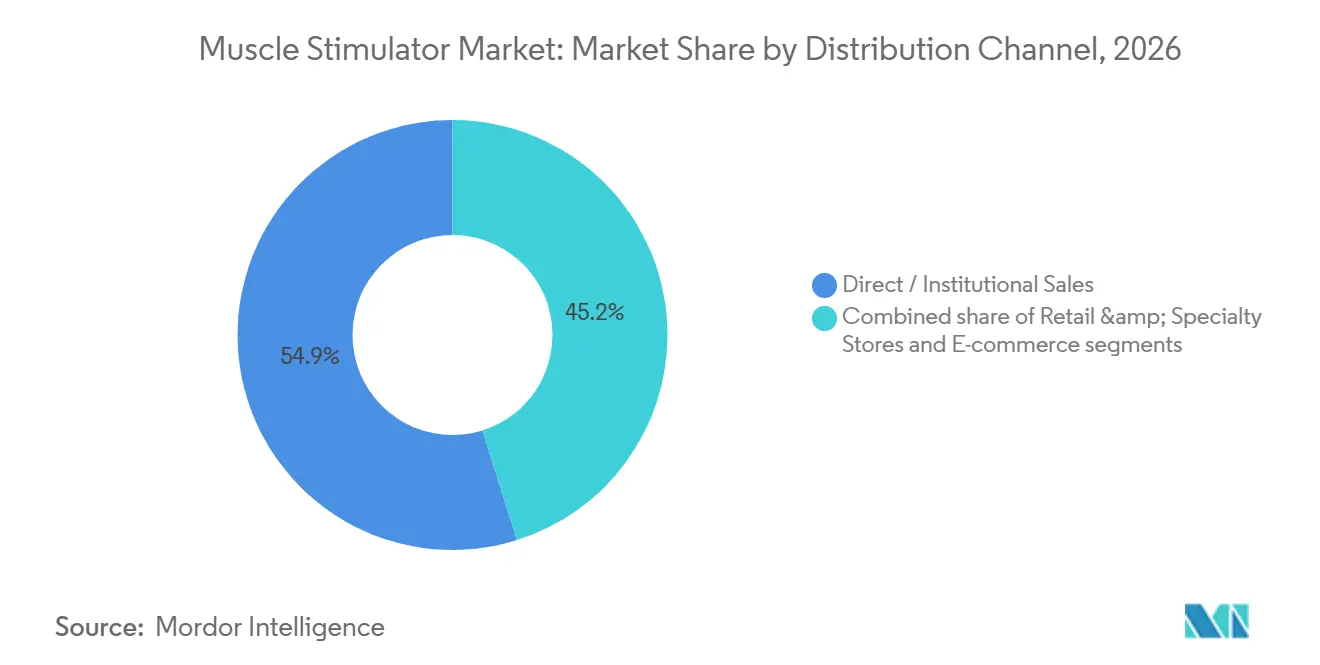
- Nach Vertriebskanal entfielen auf den Direkt- oder institutionellen Vertrieb 54,85 % des Umsatzes im Jahr 2026, während für den E-Commerce eine CAGR von 5,21 % prognostiziert wird.
- Nach Endnutzer trugen Krankenhäuser 47,30 % der Nachfrage im Jahr 2026 bei; der häusliche Pflegebereich wird zwischen 2027 und 2032 mit einer CAGR von 5,09 % wachsen.
- Nach Geografie dominierte Nordamerika mit 41,25 % des Umsatzes im Jahr 2026; der asiatisch-pazifische Raum wird im Prognosezeitraum die höchste CAGR von 4,68 % verzeichnen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Einflussfaktoren auf den Markt für Muskelstimulationsgeräte*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont |
|---|---|---|---|
| Einführung digital gestützter Heimanwendung | 1.1% | Global, mit stärkerer Durchdringung in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Prävalenz altersbedingter chronischer Schmerzen | 0.9% | Global, mit stärkerem Einfluss in Regionen mit alternder Bevölkerung (Japan, Europa, Nordamerika) | Langfristig (≥ 4 Jahre) |
| Integration in die Sportmedizin | 0.7% | Nordamerika, Europa und einkommensstarke Länder im Asien-Pazifik-Raum | Mittelfristig (2–4 Jahre) |
| KI-gestützte personalisierte Therapieprotokolle | 0.7% | Nordamerika, Europa und einkommensstarke Länder im Asien-Pazifik-Raum | Mittelfristig (2–4 Jahre) |
| Kompatibilität mit vernetzten Wearables | 0.6% | Nordamerika, Europa und städtische Zentren im Asien-Pazifik-Raum | Kurzfristig (≤ 2 Jahre) |
| Innovation bei miniaturisierten Batterien | 0.4% | Global | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Einführung digital gestützter Heimanwendung
Smartphone-gekoppelte Stimulatoren, Cloud-Dashboards und telemedizinisch überwachte Protokolle verlagern die Behandlung in das häusliche Umfeld. Eine Studie berichtete von einer Adhärenz von 84,17 %[1] bei Schlaganfallüberlebenden, die ein app-geführtes FES-Programm nutzten, was weit über klinikgebundenen Therapien liegt. Benutzerfreundliche Oberflächen senken technische Hürden, während Erstattungspilotprojekte für Fernphysiotherapie Versicherer dazu ermutigen, vernetzte Geräte zu übernehmen. Mit zunehmender Datenmenge ermöglichen algorithmusgestützte Dosisanpassungen eine weitere Personalisierung der Therapie und reduzieren Klinikbesuche, was die Nachfrage im Markt für Muskelstimulationsgeräte stärkt.
Prävalenz altersbedingter chronischer Schmerzen
Bevölkerungen im Alter von ≥ 65 Jahren machen nun über 60 % der chronischen Schmerzfälle aus, und nicht-medikamentöse Lösungen werden zunehmend bevorzugt, um die Opioidexposition zu minimieren. Hochfrequente Rückenmarksstimulation hat bei Long-COVID-Patienten eine um 26,1 % inkrementelle Schmerzlinderung erzielt[2], was elektrische Modalitäten bei komplexen Syndromen validiert. Die wirtschaftliche Belastung durch Schmerzen – gemessen an Gesundheitsausgaben und Produktivitätsverlusten – treibt öffentliche und private Kostenträger dazu an, kosteneffektive Neuromodulation zu unterstützen, was eine stetige Expansion des Marktes für Muskelstimulationsgeräte aufrechterhält.
Integration in die Sportmedizin
Eliteteams und Rehabilitationszentren integrieren die neuromuskuläre elektrische Stimulation in Verletzungsprävention, postoperative Kraftregeneration und Leistungsprogramme. NIH-finanzierte Forschung[3] zeigte wesentliche Quadrizepskraftgewinne nach totaler Kniearthroplastik, wenn NMES die Standardrehabilitation ergänzte. Sportartspezifische Protokolle verbreiten sich unter Amateurathleten und Fitnessbegeisterten, was die Kundenbasis des Marktes für Muskelstimulationsgeräte verbreitert und Gerätehersteller dazu anspornt, Formfaktoren für den Einsatz während des Trainings zu verfeinern.
Kompatibilität mit vernetzten Wearables
Die Integration mit biometrischen Wearables ermöglicht es Stimulatoren, sich mithilfe von Herzfrequenzvariabilität, Muskelsauerstoffsättigung oder Hautimpedanz selbst anzupassen. Designs mit geschlossenem Regelkreis[4] reduzieren Überstimulationsvorfälle, von denen 58 % der Nutzer von Open-Loop-Rückenmarksstimulationsgeräten (SCS) betroffen sind, und verlängern den Sitzungskomfort. Weit verbreitete Verbraucher-Wearables, die Stimulationsmodule integrieren, erweitern die Reichweite über klinische Kanäle hinaus und generieren umfangreiche Datensätze, die zukünftige Algorithmenverfeinierungen speisen.
Analyse der Hemmnisse auf den Markt für Muskelstimulationsgeräte*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont |
|---|---|---|---|
| Begrenzte Langzeitevidenz zur Wirksamkeit | -0.6% | Global | Mittelfristig (2–4 Jahre) |
| Risiko von Hautverbrennungen und Reizungen | -0.4% | Global | Kurzfristig (≤ 2 Jahre) |
| Hohe Kapitalkosten für fortschrittliche FES | -0.3% | Schwellenmärkte in Asien-Pazifik, Naher Osten und Afrika, Südamerika | Mittelfristig (2–4 Jahre) |
| Verzögerungen bei der Regulierungsgenehmigung | -0.3% | Global, mit stärkerem Einfluss in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Begrenzte Langzeitevidenz zur Wirksamkeit
Randomisierte Studien mit mehrjähriger Nachbeobachtung sind nach wie vor selten, insbesondere für neuere Plattformen mit Pulsweitenmodulation oder bioabbaubare Plattformen. Eine Übersichtsarbeit über 16 Studien zur FES-Radfahrt bei Rückenmarksverletzungen berichtete von inkonsistenten Spastizitätsergebnissen, was methodische Lücken unterstreicht. Ohne dauerhafte Belege stufen Kostenträger neu entstehende Indikationen häufig als experimentell ein, was die kurzfristige Nachfrage trotz FDA-Zulassungen dämpft.
Risiko von Hautverbrennungen und Reizungen
Transkutane Elektroden können bei bis zu 25 % der Anwender Reizungen verursachen. Kohlenstoffbasierte trockene Textilien und Aloe-versetzte Hydrogele reduzieren Reaktionen, und intelligente Stromverteilungsalgorithmen kartieren die Hautimpedanz, um Hotspots zu vermeiden, dennoch bleiben Langzeit-Heimanwender zurückhaltend. Die Geräteauswahl für empfindliche Bevölkerungsgruppen erfordert daher eine sorgfältige klinische Überwachung, was eine weit verbreitete Selbstanwendung einschränkt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse des Marktes für Muskelstimulationsgeräte
Nach Produkttyp:
TENS behauptet die Führung, während FES beschleunigtDas TENS-Segment erwirtschaftete 42,10 % des Umsatzes im Jahr 2026 und profitiert von jahrzehntelanger klinischer Vertrautheit in der Schmerzlinderung. Ultrahochfrequenzprotokolle verlängern nun die Analgesie nach der Sitzung bei neuropathischen Schmerzen und steigern die Patientenzufriedenheit. FES, das mit einer CAGR von 4,93 % wächst, nutzt die Neuroplastizitätsforschung, um die Funktion bei Schlaganfall und Rückenmarksverletzungen wiederherzustellen, und treibt die Kommerzialisierung von Systemen für obere und untere Extremitäten voran. NMES bleibt im Krafttraining unverzichtbar, während Interferenzstromgeräte eine Nische für die Tiefengewebebehandlung behalten. Mikrostromstimulationsgeräte ziehen zwar geringere Volumina an, wecken jedoch Interesse für Wundheilungs- und Zellregenerationsanwendungen. KI-optimierte Pulsbreite, die die Aktivierungstiefe mit bis zu 21-facher Varianz moduliert, veranschaulicht die Produktdifferenzierung jenseits des Preises und unterstützt das langfristige Wachstum im Muskelstimulator-Markt.
Die Adoptionsdynamik zeigt, dass Rehabilitationsabteilungen in Krankenhäusern weiterhin Multi-Protokoll-Konsolen kaufen, während Verbraucher zu zweckgebundenen Pads tendieren, die in mobile Coaching-Apps integriert sind. Anbieter segmentieren daher ihre Portfolios: Eine Produktlinie zielt auf die hochakute Neurorehabilitation mit geschlossener Regelkreissensorik ab, eine andere konzentriert sich auf rezeptfreie Wellness-Produkte. Da bioabbaubare mechanoelektrische Nähte präklinische Studien durchlaufen, erwarten Hersteller disruptive postoperative Indikationen, die die Wettbewerbsordnung der Muskelstimulator-Branche neu gestalten könnten.

Nach Modalität:
Tragbare Systeme sichern den Zugang, handgehaltene Geräte proliferierenTragbare stationäre Konsolen hielten im Jahr 2026 einen Umsatzanteil von 63,70 %, da sie für ihre Mehrkanal-Ausgaben geschätzt werden, die für ambulante Abteilungen und Satellitenkliniken geeignet sind. Die Cloud-Konnektivität lädt Nutzungsprotokolle in elektronische Gesundheitsakten hoch und hilft Leistungserbringern, die Therapietreue zu validieren. Formfaktorreduzierungen von 30–40 %, die durch kompakte Leistungselektronik und effiziente Kühlkörper erreicht wurden, machen diese Geräte leichter auf Stationen umpositionierbar, reduzieren Leerlaufzeiten und verbessern die Kapitalrendite.
Handgeräte, die voraussichtlich mit einer CAGR von 4,12 % wachsen werden, erweitern die Therapie auf Fitnessstudios, Privathaushalte und Sportfelder. Langlebigere Festkörperbatterien und energiegewinnende Pflaster beheben frühere Probleme beim Wiederaufladen, während die Bluetooth-Programmierung die Einrichtungskomplexität reduziert. Forschungen zu selbstversorgenden piezoelektrischen Systemen, die biomechanische Bewegung in therapeutische Ströme umwandeln, deuten auf zukünftige kabellose Geräte hin. Mit der Reifung dieser Innovationen vergrößert sich die adressierbare Muskelstimulator-Marktgröße für Point-of-Care- und Verbraucherkanäle.
Nach Anwendung:
Schmerzmanagement dominiert, neurologische Rehabilitation nimmt zuDas Schmerzmanagement entfiel auf 58,05 % der Nachfrage im Jahr 2026, da Kliniker nach opioidschonenden Modalitäten suchen. Die Wirksamkeit von TENS bei postoperativen, neuropathischen und Long-COVID-Schmerzen ist zunehmend dokumentiert, was zu Leitlinienaktualisierungen in physiotherapeutischen Fachgesellschaften führt. Die muskuloskelettale Rehabilitation bleibt ein wichtiger Umsatzteilbereich, wobei Sportkliniken NMES integrieren, um die Rückkehr zum Spielbetrieb zu beschleunigen. Die mit virtueller Realität gekoppelte Stimulation verbessert das Engagement bei Schulter- und Handtherapien und ist ein aufkommender Differenzierungsfaktor zwischen Gerätelinien.
Die neurologische Rehabilitation soll bis 2032 die höchste CAGR von 4,61 % erzielen. Adaptive FES-Gangsysteme, die die Pulszeitsteuerung auf der Grundlage von Echtzeit-Plantardruckdaten anpassen, verbessern die Symmetrie bei Schlaganfallpatienten und eröffnen eine breitere Erstattung für Gehhilfen. Die Kombination von VR mit FES steigert auch die Motivation und neuroplastische Gewinne in Protokollen für die obere Extremität. Das Wachstum in diesen evidenzbasierten Indikationen stärkt die Tiefe und Widerstandsfähigkeit des Muskelstimulator-Marktes.
Nach Vertriebskanal:
Institutioneller Vertrieb dominiert, E-Commerce beschleunigtDie direkte institutionelle Beschaffung machte 54,85 % des Umsatzes im Jahr 2026 aus. Krankenhäuser und Rehabilitationszentren bevorzugen gebündelte Schulungen, Serviceverträge und mengenbasierte Preisgestaltung. Jüngste CMS-Leitlinien, die taVNS bei chronischen Rückenschmerzen erstatten, haben die Investitionsbudgets für Neuromodulationslinien in integrierten Versorgungsnetzwerken gestärkt. Darüber hinaus signalisieren Meilensteinzahlungen von Versicherern – wie 15.420 USD für ein Neuromodulationsgerät – ein wachsendes Erstattungsvertrauen und sichern die institutionelle Dominanz.
Der E-Commerce-Umsatz ist jedoch auf eine CAGR von 5,21 % ausgerichtet. Telemedizinische Konsultationen autorisieren nun verschreibungspflichtige Stimulationsgeräte über sichere Online-Portale, verkürzen Lieferzeiten und erweitern die Reichweite in ländliche Gebiete. Bewertungen und nutzergenerierte Inhalte stärken das Verbrauchervertrauen, während Abonnement-Elektroden und mobile Apps wiederkehrende Umsatzmodelle schaffen. Apotheken im Einzelhandel und Sportfachgeschäfte bedienen weiterhin Erstkäufer, die praktische Tests schätzen, und sorgen für eine ausgewogene Kanalmischung im Muskelstimulator-Markt.
Nach Endanwender:
Krankenhäuser führen, häusliche Pflege expandiert raschKrankenhäuser erwirtschafteten 47,30 % des Umsatzes im Jahr 2026 und nutzten die multidisziplinäre Nutzung – von der Anästhesiologie bis zur Orthopädie – um hochwertige Konsolen zu rechtfertigen. Pay-for-Performance-Modelle fördern die frühe Mobilisierung, und die elektrische Stimulation ist in schnelle chirurgische Behandlungspfade eingebettet, um die Verweildauer zu reduzieren. Die in Krankenhäusern erfassten Daten bilden auch die Grundlage für Registerstudien, die Kostenträgerdossiers speisen und das stationäre Volumen stärken.
Die häusliche Pflege, der am schnellsten wachsende Endnutzerbereich mit einer CAGR von 5,09 %, profitiert von politischen Veränderungen, die die ambulante Genesung und das Selbstmanagement der Patienten fördern. Umfragen zeigen, dass Menschen mit Rückenmarksverletzungen der Spastizitätslinderung und Blasenkontrolle Priorität einräumen – Ergebnisse, die durch maßgeschneiderte häusliche FES-Geräte gut adressiert werden. Physiotherapiezentren bleiben für fertigkeitsintensive Behandlungsregimes unverzichtbar, während Sportkliniken Premium-Pakete ausbauen, die Aufwärmstimulation vor dem Wettkampf und Erholungsstimulation nach dem Wettkampf integrieren. Kleinere Segmente wie Langzeitpflegeeinrichtungen setzen Geräte ein, die Stimulation mit Sturzpräventionsanalysen kombinieren, und vergrößern so den gesamten Muskelstimulator-Markt.
Geografische Analyse
Markt für Muskelstimulationsgeräte in Nordamerika
Nordamerika dominierte mit 41,25 % des Umsatzes im Jahr 2026 aufgrund einer umfangreichen Versicherungsabdeckung, einer hohen Prävalenz chronischer Schmerzen und einer raschen Einführung von Rückenmarksstimulatoren mit geschlossenem Regelkreis. In den Vereinigten Staaten setzen erstmalige Versichererzahlungen für tragbare Neuromodulationsgeräte Erstattungsmaßstäbe, die sich auf private Kostenträger auswirken. Das universelle System Kanadas unterstützt die Klinikadoption, während Mexiko den grenzüberschreitenden Medizintourismus für Schmerzbehandlungen nutzt, was den Muskelstimulator-Markt insgesamt stärkt.
Markt für Muskelstimulationsgeräte im asiatisch-pazifischen Raum
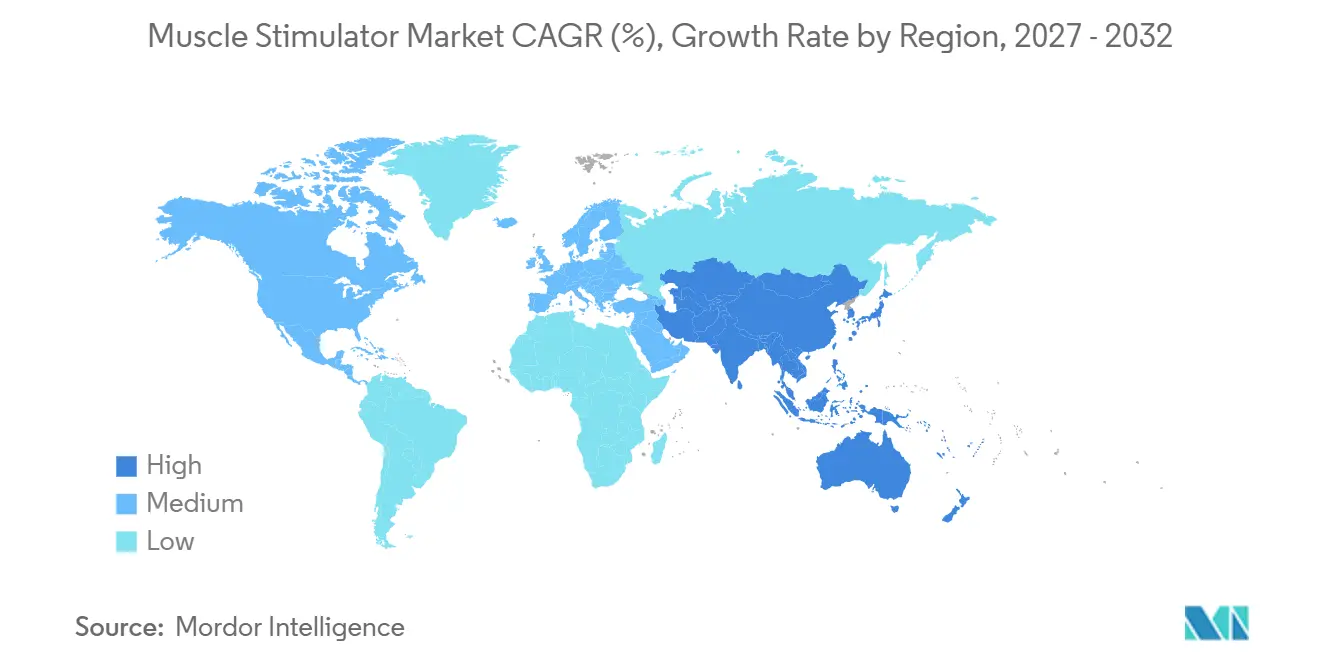
Der asiatisch-pazifische Raum soll mit der schnellsten CAGR von 4,68 % bis 2032 wachsen, angetrieben durch Infrastrukturinvestitionen und demografische Alterung. China und Indien priorisieren nicht-pharmakologische Schmerzversorgung in nationalen Leitlinien und fördern Käufe durch öffentliche Krankenhäuser und private Wellnessketten. Japan führt bei der Einführung von Neurorehabilitations-Geräten, wobei Versicherer fortschrittliche FES für die Mobilität nach einem Schlaganfall abdecken. Südkoreas Auftragshersteller beliefern globale Marken, während inländische Unternehmen flache Wearables für den geriatrischen Heimgebrauch auf den Markt bringen und die Muskelstimulator-Marktgröße in der gesamten Region ausweiten.
Markt für Muskelstimulationsgeräte in EMEA und Südamerika
Europa hält einen robusten Marktanteil durch eine strenge evidenzbasierte Beschaffung in Deutschland, dem Vereinigten Königreich und den nordischen Ländern. Die gesamteuropäische Medizinprodukteverordnung verlangt eine rigorose Marktüberwachung nach dem Inverkehrbringen und veranlasst Anbieter zur Durchführung gesamteuropäischer Register zur Validierung von Ergebnissen. Mittel- und osteuropäische Länder nutzen EU-Strukturfonds zur Modernisierung von Rehabilitationszentren und erweitern so die Installationsbasis. Unterdessen wachsen der Nahe Osten und Afrika sowie Südamerika von einem niedrigen Ausgangsniveau aus und verzeichnen prognostizierte CAGRs von 3,98 % bzw. 3,75 %. Brasilianische orthopädische Kliniken setzen neuromuskuläre Elektrostimulation für die Rehabilitation nach Gelenkersatz ein, während Krankenhäuser im Golf-Kooperationsrat hochwertige Neurostimulationseinheiten im Rahmen von Medizintourismusinitiativen einsetzen. Aufstrebende städtische Zentren in diesen Regionen tragen weiterhin zu einem inkrementellen Volumenwachstum auf dem globalen Markt für Muskelstimulationsgeräte bei.
Regulatorisches Umfeld
In den Vereinigten Staaten werden für den medizinischen Einsatz vorgesehene motorbetriebene Muskelstimulatoren von der FDA als Class-II-Geräte gemäß 21 CFR 890.5850 reguliert und durchlaufen in der Regel den 510(k)-Zulassungsweg. Von der FDA anerkannte Konsensnormen für elektrische Sicherheit und wesentliche Leistungsmerkmale umfassen IEC 60601-2-10 Edition 2.2 (2023-01), wobei die FDA Konformitätserklärungen zur Edition 2.1 (2016-04) bis zum 2. Juli 2028 zulässt, was schrittweise Aktualisierungen der technischen Unterlagen bei bereits installierten Produktlinien unterstützt.
Wettbewerbslandschaft
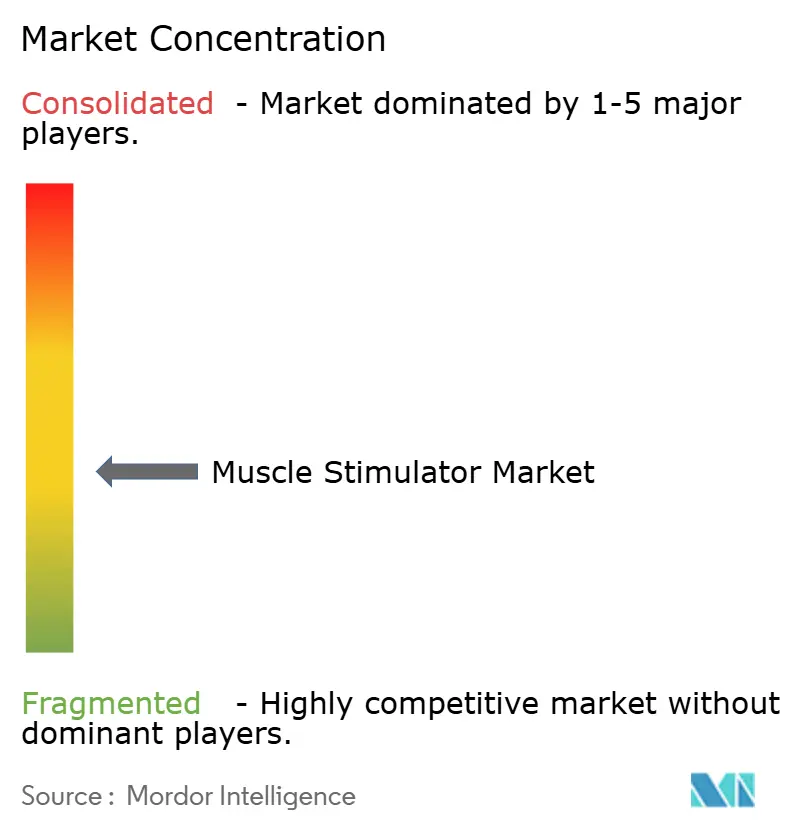
Der Markt für Muskelstimulationsgeräte ist mäßig fragmentiert, wobei global diversifizierte Medizintechnikunternehmen, Nischen-Neurostimulationsspezialisten und agile Unterhaltungselektronikunternehmen um Marktanteile kämpfen. Führende Akteure konzentrieren sich auf voll ausgestattete Plattformen, die Schmerzen, Neurorehabilitation und Harninkontinenz abdecken, und koppeln häufig Hardware mit abonnementbasierten Analyse-Dashboards. Mittelständische Innovatoren verfolgen KI-gestützte Wellenformanpassungen, während Start-ups flexible gedruckte Elektroden und biologisch abbaubare Materialien nutzen, um sich zu differenzieren.
Strategische Partnerschaften florieren: Gerätehersteller verbinden sich mit Telemedizinanbietern, um virtuelles Coaching zu bündeln; Batteriehersteller entwickeln gemeinsam ultradünne Zellen für intelligente Kleidungsstücke; Sportfranchises testen In-App-Leistungsdatenfeeds zur Verfeinerung von Trainingsalgorithmen. Starts von Rückenmarksstimulatoren mit geschlossenem Regelkreis markieren eine entscheidende Wende hin zu autonomen patientenresponsiven Systemen und adressieren Umfrageergebnisse, dass 58 % der Open-Loop-Nutzer von Überstimulation betroffen sind. Bioabbaubare mechanoelektrische Fasern, die Bewegung in elektrische Therapie an der Wundstelle umwandeln können, veranschaulichen die Konvergenz von Materialwissenschaften und Neuromodulation und eröffnen Weißraum-Indikationen in der chirurgischen Erholung.
Markteintrittsbarrieren sinken in Verbrauchersegmenten, aber klinische Pfade bleiben aufgrund von Sicherheits- und Datenanforderungen anspruchsvoll. Folglich entstehen Dual-Brand-Portfolios: eine nach Klasse II zugelassene medizinische Einheit für chronische Schmerzen und ein rezeptfreies Muskelrehabilitationspad für Fitness. Etablierte Unternehmen nutzen ihre Größe, um die Komponentenversorgung und regulatorische Expertise zu sichern, während Neueinsteiger auf Crowdfunding und Influencer-Marketing für den direkten Verbraucherzugang setzen. Mit zunehmender Evidenz und da Kostenträger ergebnisbasierte Versorgung belohnen, wird der Wettbewerbsvorteil zunehmend von integrierten Ökosystemen abhängen, die adaptive Hardware, Echtzeit-Analytik und nutzerzentriertes Design im gesamten Markt für Muskelstimulationsgeräte verbinden.
Branchenführer für Muskelstimulationsgeräte
-
Beurer
-
EMS Physio Ltd
-
Enovis (DJO, LLC)
-
NeuroMetrix, Inc
-
Zynex Medical
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Muskelstimulator-Markt Unternehmen in diesem Bericht
- Abbott Laboratories
- AxioBionics
- Beurer
- BioMedical Life Systems
- BTL
- Chattanooga (DJO)
- Compex
- EMS Physio
- Enovis Corporation
- GAMA Healthcare
- Globus Corporation
- Ito Physiotherapy & Rehabilitation
- Liberate Medical
- Mettler Electronics
- NeuroMetrix
- OG Wellness Technologies
- OMRON
- Restorative Therapies
- RS Medical
- Tone-A-Matic
- Zimmer MedizinSysteme
- Zynex Medical
Marktchancen und Zukunftsaussichten
Die Neurorehabilitation stellt sich als Weißraum für differenzierte externe Stimulationssysteme dar, die klinische Evidenz mit häuslicher Anwendung verbinden, insbesondere bei Gangstörungen und schlaganfallbedingten funktionellen Defiziten. Im Juni 2026 erhielt Bioness Medical die FDA-510(k)-Zulassung für sein PoNS-System zur Behandlung dynamischer Gangdefizite infolge chronischer Schlaganfallsymptome, gestützt auf ein klinisches Programm mit 159 Patienten an 10 Exzellenzzentren. Dies deutet auf einen aktiven Zulassungsweg für indikationsspezifische Neuromodulations-Ansprüche hin, die über gewöhnliche Schmerz-TENS-Anwendungen hinausgehen.
Die Technologie-Roadmaps lassen auch Raum für miniaturisierte, drahtlos gespeiste und auflösbare Stimulationsmodalitäten, die das Anbinden und die Entfernungsverfahren nach der Anwendung reduzieren. Im Jahr 2026 berichteten Forscher über ein bioresorbierbares, drahtlos gespeistes elektrisches Stimulationssystem, das sich nach der Behandlung auflöst, und verwandte Arbeiten beschrieben batterielose, ultraschallbetriebene Pflaster zur Rehabilitation von Gliedmaßen sowie biologisch abbaubare, selbstversorgende Konzepte zur Muskelreparatur. Zusammen erweitern diese Entwicklungen die Richtung der Fernüberwachung und der Compliance-Nachverfolgung bei der externen Muskelstimulation.
Aktuelle Branchenentwicklungen im Markt für Muskelstimulationsgeräte
- März 2026: Beurer erweiterte den Zugang in den USA zu seinem deutsch entwickelten, arzneimittelfreien Schmerzlinderungssortiment aus TENS- und EMS-Geräten und vergrößerte damit die Reichweite der Verbraucherkanäle für die häusliche Elektrotherapie. Dieser Schritt stärkte die Verfügbarkeit markenbezogener Stimulationslösungen in einem Markt, in dem E-Commerce und der Handel zunehmend an Bedeutung gewinnen, parallel zu einer wachsenden Präferenz für nicht-pharmakologische Behandlungen.
- April 2025: Abbott stellte ein Zufuhrsystem der nächsten Generation für seinen Proclaim-DRG-Neurostimulator vor, das die Präzision der Elektrodenplatzierung bei der Behandlung des komplexen regionalen Schmerzsyndroms verbessern soll. Das Upgrade unterstützt die Konsistenz der Verfahren und kann die Akzeptanz bei Klinikern in Bereichen mit höherer Behandlungsintensität stärken, wo Geräteleistung und Arbeitsabläufe im Zentrum der Kaufentscheidung stehen.
- April 2024: Medtronic erhielt die FDA-Zulassung für Inceptiv, seinen ersten wiederaufladbaren Rückenmarkstimulator mit geschlossenem Regelkreis, der ECAPs erfasst und die Therapie automatisch in Echtzeit anpasst. Die Closed-Loop-Fähigkeit hebt Premium-Neuromodulationsplattformen ab, während Kostenträger und Leistungserbringer Behandlungsergebnisse sowie Komfortprobleme im Zusammenhang mit Überstimulation genauer prüfen.
Muskelstimulator-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Studie umfasst der Markt externe, elektrisch betriebene Muskelstimulationsgeräte, die kontrollierten Strom über Elektroden abgeben, um Skelettmuskulatur oder zugehörige Nerven zur Schmerzlinderung, Rehabilitation oder Leistungsunterstützung in klinischen und häuslichen Umgebungen zu aktivieren.
Ausschlüsse aus dem Umfang: Wir schließen implantierbare Neurostimulatoren, Hochfrequenz-Ablationssysteme und rein kosmetische EMS-Wearables aus.
Segmentierungsübersicht
- Nach Produkttyp
- Neuromuskuläre Elektrische Stimulation (NMES)
- Funktionelle Elektrische Stimulation (FES)
- Transkutane Elektrische Nervenstimulation (TENS)
- Interferenzielle Stimulation (IF)
- Mikrostrom-Elektrischer Neuromuskulärer Stimulator
- Weitere Produkte
- Nach Modalität
- Handgehaltene Geräte
- Tragbare/Stationäre Systeme
- Nach Anwendung
- Schmerzmanagement
- Erkrankungen des Bewegungsapparats
- Neurologische Rehabilitation
- Weitere Anwendungen
- Nach Vertriebskanal
- Direkt-/Institutioneller Vertrieb
- Einzel- und Fachhandel
- E-Commerce
- Nach Endanwender
- Krankenhäuser
- Physiotherapie- und Rehabilitationszentren
- Sportkliniken
- Häusliche Pflegeumgebungen
- Weitere Endanwender
- Nach Geografie (Wert)
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Übriges Europa
- Asien-Pazifik
- China
- Indien
- Japan
- Australien
- Südkorea
- Übriger Asien-Pazifik-Raum
- Naher Osten und Afrika
- Golfkooperationsrat (GCC)
- Südafrika
- Übriger Naher Osten und Afrika
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk-Research
Desk-Research wurde verwendet, um die Grundstruktur des Modells aufzubauen und die Annahmen über Regionen hinweg konsistent zu halten. Wir stützten uns hauptsächlich auf öffentliche Gesundheitsstatistiken und medizinische Gerätekontextquellen wie CDC/NCHS-Gesundheitsindikatoren, klinische Literatur von NIH und PubMed sowie WHO-Referenzen zur Krankheitslast, um Nachfragesignale im Zusammenhang mit Schmerz- und Rehabilitationsbedarf zu verstehen.
Um die Angebotsseite zu fundieren, haben wir Quellen wie US-FDA-Gerätedatenbanken und Sicherheitsmitteilungen sowie Handels- und Versandkontext unter Verwendung von Zoll- und Handelsstatistiken geprüft, wo relevant. Wir haben auch Jahresberichte von Unternehmen, Investorenpräsentationen und seriöse Pressemitteilungen genutzt, um Änderungen in der Produktpositionierung, Vertriebsbewegungen und Preisentwicklungen zu erfassen. In einigen Fällen haben wir kostenpflichtige Unternehmensfinanzdaten, Intelligence-Abonnements und eine Patentdatenbank genutzt, um Eigentümerwechsel und den Zeitpunkt von Technologietrends zu bestätigen. Die hier aufgeführten Desk-Quellen sind nur illustrativ, und viele andere öffentliche Referenzen wurden ebenfalls für die Datenerhebung, Validierung und Klärung herangezogen.
Primärinterviews und Umfragen
Primärinterviews konzentrierten sich auf die Validierung dessen, was Desk-Quellen nicht vollständig beantworten konnten, insbesondere wie Geräte in verschiedenen Versorgungsumgebungen eingesetzt und beschafft werden. Wir sprachen mit einer ausgewogenen Mischung aus Klinikern, Physiotherapie- und Rehabilitationsfachleuten, Vertriebskontakten und Produktspezialisten in den wichtigsten Regionen, um Adoptionsmuster, typische Preisspannen und die Nachfrageverschiebung zwischen Klinik- und Heimanwendung zu bestätigen.
Verteilung der Befragten der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 29 % | Führungskräfte (CXOs): 17 % | APAC: 44 % |
| Mittlere Ebene: 54 % | Funktions-/Bereichsleiter: 39 % | EMEA: 33 % |
| Kleinere Marktteilnehmer: 17 % | Manager: 44 % | Amerika: 23 % |
Marktgrößenbestimmung & Prognose
Die Größenbestimmung beginnt mit einem Top-down-Nachfragepoolaufbau, der die Nutzung in Rehabilitation und Schmerzmanagement mit der adressierbaren installierten Basis von Versorgungspunkten und der Heimpflegeadoption verknüpft. Daraus haben wir die Aktivität in Wert umgerechnet, indem wir realistische Gerätemixturen und durchschnittliche Verkaufspreisbereiche (ASP) angewendet haben, die durch Interview-Feedback einem Stresstest unterzogen wurden.
Zu den im Modell verwendeten Eingaben gehören der Anteil der Therapiepfade, bei denen Elektrostimulation üblicherweise verschrieben wird, die Aufteilung zwischen klinikbasiertem und häuslichem Verbrauch, durchschnittliche Ersatzzyklen für tragbare Geräte und Zubehör, regionale Erstattungs- oder Eigenbehaltsstrukturen, die das Kaufverhalten beeinflussen, sowie Preisspannen nach Formfaktor (Handgerät, tragbar und stationär). Wo öffentliche Daten dünn waren, wurden Lücken mit konservativen Spannen behandelt und dann durch Triangulation mehrerer Interview-Standpunkte eingegrenzt.
Für die Prognose wurde eine Szenarioanalyse verwendet, sodass der Ausblick widerspiegelt, wie sich Behandlungspräferenzverschiebungen, die Durchdringung der Heimpflege und die Preisentwicklung im Laufe der Zeit gemeinsam bewegen könnten. Die Ergebnisse wurden mit selektiven Bottom-up-Annäherungen korroboriert, wie z. B. dem Stichproben-ASP multipliziert mit geschätzten Stückzahlen aus Kanalprüfungen sowie einer angebotsseitigen Plausibilitätsprüfung, um sicherzustellen, dass die Gesamtsummen praktikabel bleiben.
Datenvalidierung & Aktualisierungszyklus
Die Validierung erfolgt schrittweise, sodass die endgültigen Zahlen nicht von einer einzigen Annahme abhängen. Wir vergleichen Ergebnisse mit unabhängigen Signalen wie der Regulierungsaktivität für Geräte, der von Experten diskutierten klinischen Adoptionsrichtung und Konsistenzprüfungen über Regionen und Versorgungsumgebungen hinweg, und ungewöhnliche Sprünge werden vor der Freigabe überprüft.
Wenn eine Abweichung zu groß ist, um sie durch Eingaben zu erklären, überprüfen wir die zugrunde liegenden Treiber und nehmen bei Bedarf erneut Kontakt zu Quellen auf, um zu bestätigen, ob eine Preis- oder Adoptionsverschiebung real ist. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn wesentliche Ereignisse eintreten, wie z. B. größere politische Änderungen oder bemerkenswerte Technologieübergänge. Vor der Lieferung wird ein abschließender Durchgang durchgeführt, damit Kunden die aktuellste Ansicht auf der Grundlage der neuesten verfügbaren Signale erhalten.
Mordor Intelligence-Schätzung des Muskelstimulator-Marktes im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktzahlen für Muskelstimulationsgeräte können abweichen, auch wenn sie scheinbar dieselbe Gerätekategorie abdecken. Die Spanne ergibt sich in der Regel aus dem, was in den Produktumfang einbezogen wird, welches Jahr als Basisjahr behandelt wird und wie Preisgestaltung und Adoption in Umsatz umgerechnet werden.
Die Haupttreiber hinter den Lücken sind typischerweise, ob implantierbare Stimulationssysteme in die Gesamtsumme einbezogen werden, ob wellnessorientierte EMS-Wearables gezählt werden und wie klinische versus häusliche Beschaffung gewichtet wird. Unterschiede treten auch auf, wenn eine Schätzung eine einzige globale ASP-Kurve anwendet oder wenn der Zeitpunkt der Währungsumrechnung und der Aktualisierungsrhythmus nicht mit den jüngsten Preisverschiebungen abgestimmt sind.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 0,96 Milliarden USD (2025) | |
| Globales Beratungsunternehmen A | 0,79 Milliarden USD (2023) | Diese Schätzung ist an ein früheres Basisjahr gebunden und kann niedriger ausfallen, wenn sie breitere historische Durchschnittswerte für die Preisgestaltung anwendet und wenn sie die jüngste Mischungsverschiebung hin zu tragbaren Heimanwendungsgeräten in einigen Regionen nicht vollständig widerspiegelt. |
| Branchenpublikation B | 0,71 Milliarden USD (2024) | Die Gesamtsumme kann reduziert werden, wenn der Umfang auf Kerngeräte für die therapeutische Stimulation und eine engere Kanalabdeckung beschränkt ist und wenn die zubehörgetriebene Ersatznachfrage nicht explizit als Teil des Umsatzaufbaus modelliert wird. |
Die Tabelle zeigt eine klare Spanne um die Mitte der 2020er Jahre. Im Mordor Intelligence-Modell wird der Umsatz nur für externe Stimulationsgeräte gezählt, die zur Schmerzlinderung, Rehabilitation oder Leistungsunterstützung eingesetzt werden, wobei implantierbare Neurostimulatoren und rein kosmetische EMS-Wearables außerhalb des Umfangs bleiben. Diese Trennung bindet die Schätzung an einen beobachtbaren Nachfragepool und eine wiederholbare Preislogik.
Im Bericht beantwortete Schlüsselfragen
Wie gestaltet die Miniaturisierung die Muskelstimulationsgeräte der nächsten Generation?
Fortschritte bei kompakten Batterien und energiesparender Elektronik ermöglichen leichtere, tragbare Designs, die Patienten bei alltäglichen Aktivitäten oder sportlichem Training ohne klinische Aufsicht einsetzen können.
Warum integrieren sportmedizinische Programme zunehmend neuromuskuläre elektrische Stimulation?
Athletiktrainer setzen Stimulationsprotokolle ein, um die Kraftregeneration nach Verletzungen zu beschleunigen und den Muskelzustand während der Immobilisierung aufrechtzuerhalten, wodurch die Rückkehr zum Spielbetrieb verkürzt wird.
Wie entwickeln sich die Erstattungsrichtlinien für elektrische Stimulationsgeräte zur Heimanwendung?
Versicherer beginnen, indikationsspezifische Deckungen auszustellen – beispielsweise für chronische Rückenschmerzen –, sobald Hersteller Nachweise über den klinischen Nutzen und Fernüberwachungsschutzmaßnahmen erbringen.
Welche technologische Hürde schränkt die breite Verbraucherakzeptanz von transkutanen Stimulationsgeräten noch immer ein?
Hautreizungen und Verbrennungsrisiken durch herkömmliche Hydrogel-Elektroden schrecken weiterhin von der Langzeitanwendung ab und treiben die Forschung und Entwicklung von in Textilien eingebetteten Trockenelektroden und adaptiven Stromverteilungsalgorithmen voran.
Wie profitieren Kliniker von den Daten vernetzter Stimulationsgeräte?
Cloud-synchronisierte Nutzungsprotokolle und Symptomwerte geben Therapeuten objektive Einblicke in Therapietreue und Ansprechen und ermöglichen eine zeitnahe Anpassung von Wellenformen und Sitzungsfrequenz für jeden Patienten.
Wie nutzen Kliniker die von vernetzten Stimulatoren generierten Daten?
Cloud-synchronisierte Nutzungsprotokolle und Symptomwerte geben Therapeuten objektive Einblicke in Adhärenz und Therapieansprechen und ermöglichen eine zeitgerechte Anpassung von Wellenformen und Sitzungshäufigkeit für jeden Patienten.