
Marktgröße und Marktanteil für Überwachungsradar
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 14.04 Milliarden US-Dollar |
| Marktgröße (2031) | 22.90 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 10.29 % |
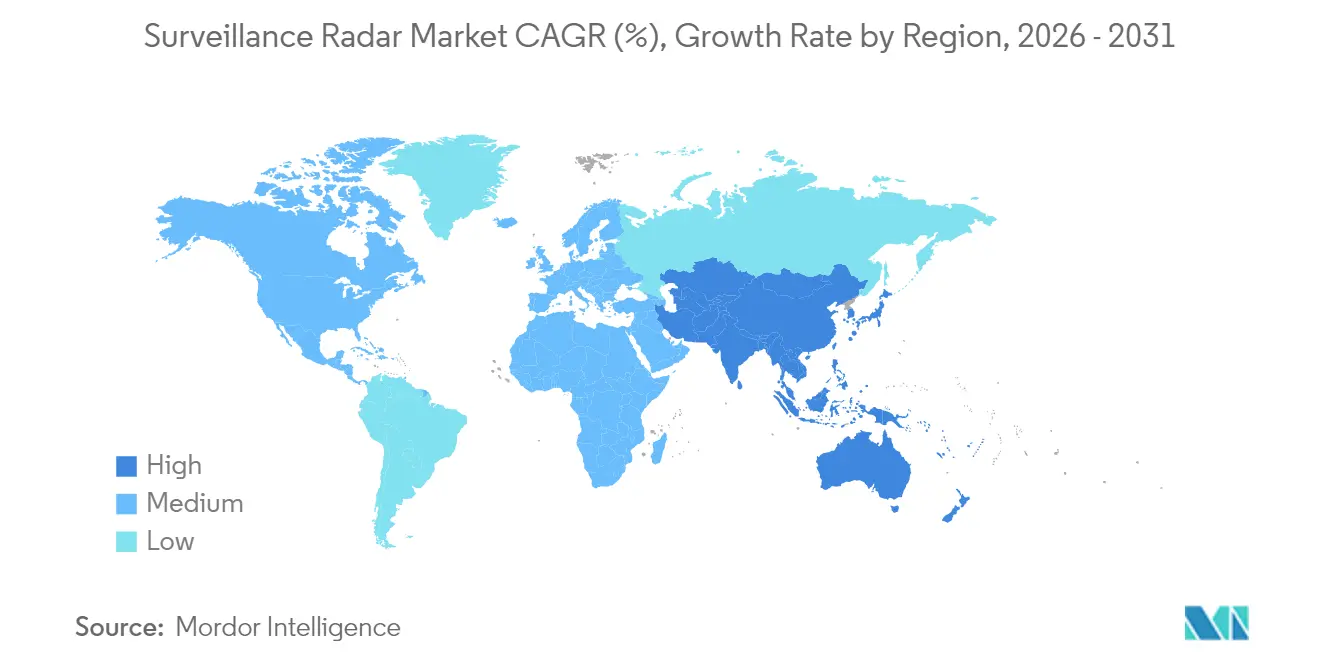
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
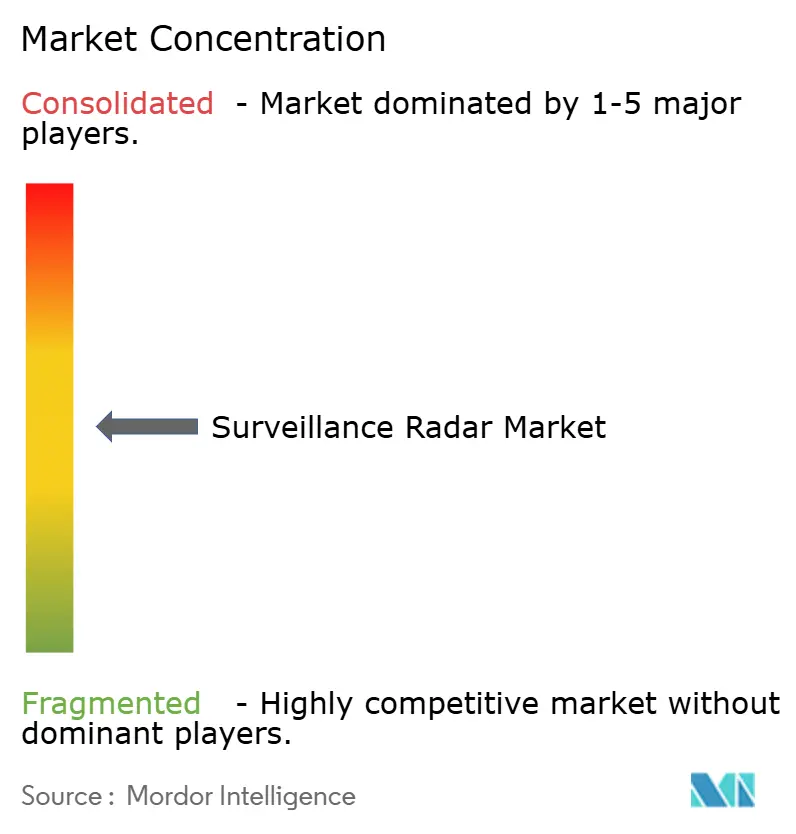
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Marktes für Überwachungsradar durch Mordor Intelligence
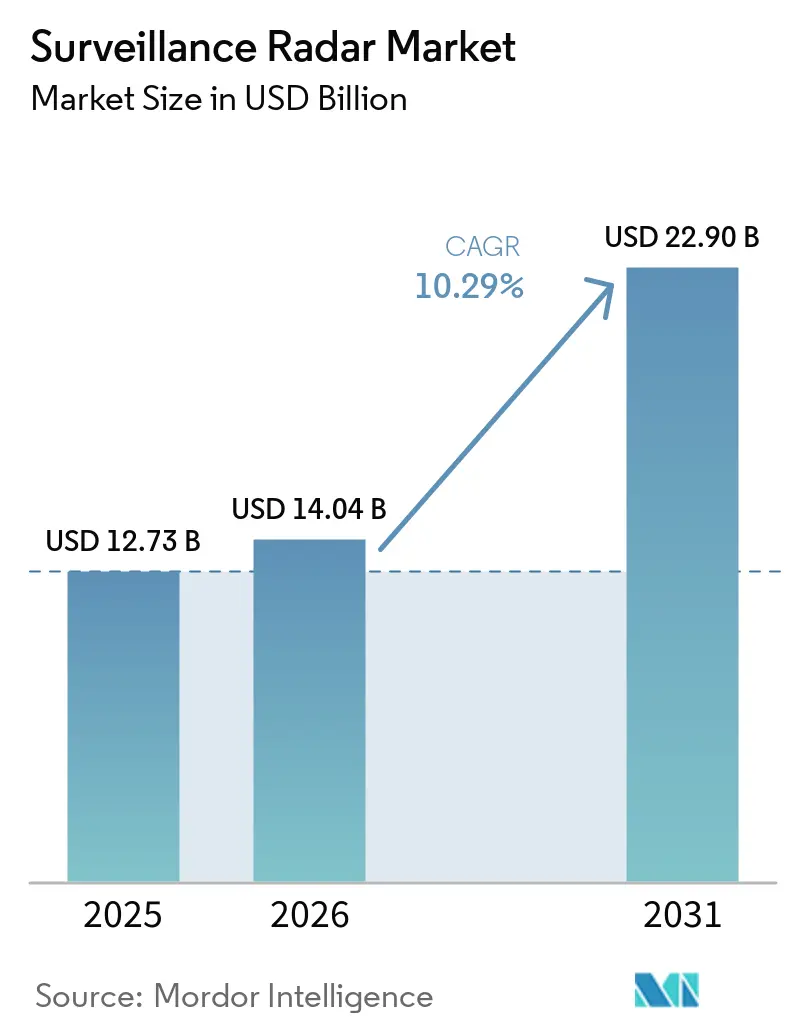
Die Marktgröße für Überwachungsradar wird im Jahr 2026 auf USD 14,04 Milliarden geschätzt, ausgehend vom Wert des Jahres 2025 von USD 12,73 Milliarden, mit Prognosen für 2031 von USD 22,9 Milliarden, bei einer Wachstumsrate von 10,29 % CAGR über den Zeitraum 2026–2031. Verstärkte Verteidigungsmodernisierungsprogramme, zunehmender Bedarf an Grenzsicherheitsüberwachung und rasante Fortschritte in der aktiven elektronisch geschwenkten Array-Technologie (AESA) sind die primären Treiber dieser Expansion. Nationen ersetzen veraltete mechanisch geschwenkte Radarsysteme durch softwaredefinierte Architekturen, die sich innerhalb von Millisekunden an neue Bedrohungssignaturen anpassen. Die Einführung KI-gestützter autonomer Zielerkennungssysteme reduziert die Arbeitsbelastung der Bediener und unterstützt Operationen in mehreren Domänen. Gleichzeitig verbessern Galliumnitrid-Halbleiter die Leistungsdichte, Reichweite und Zuverlässigkeit, während sie Größe, Gewicht und Kühlungsanforderungen reduzieren.
Wichtigste Erkenntnisse des Berichts
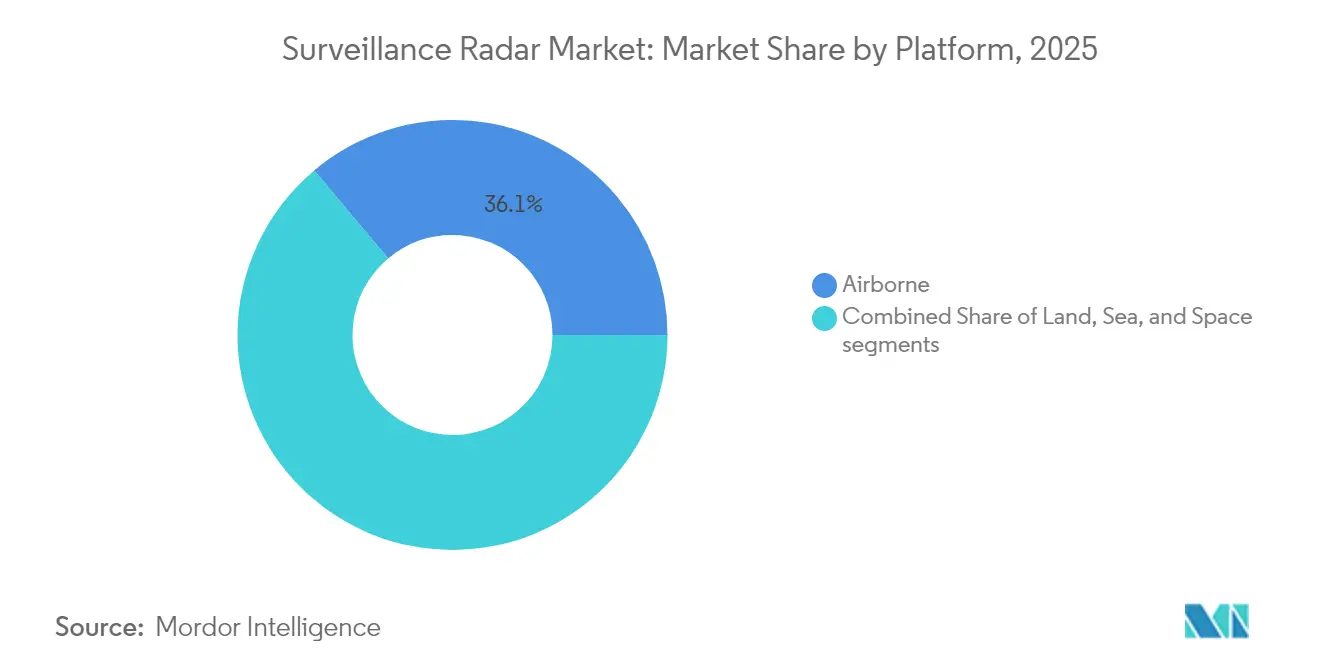
- Nach Plattform führten luftgestützte Systeme mit einem Umsatzanteil von 36,12 % im Jahr 2025; weltraumbasierte Plattformen werden voraussichtlich mit einer CAGR von 9,47 % bis 2031 expandieren.
- Nach Komponente stellten Antennen mit einem Anteil von 24,08 % im Jahr 2025 den größten Anteil dar, während digitale Signalprozessoren voraussichtlich am schnellsten mit einer CAGR von 8,22 % wachsen werden.
- Nach Anwendung kontrollierten militärische Nutzungen 68,95 % des Marktanteils für Überwachungsradar im Jahr 2025, während kommerzielle Nutzungen bis 2031 mit einer CAGR von 8,58 % wachsen sollen.
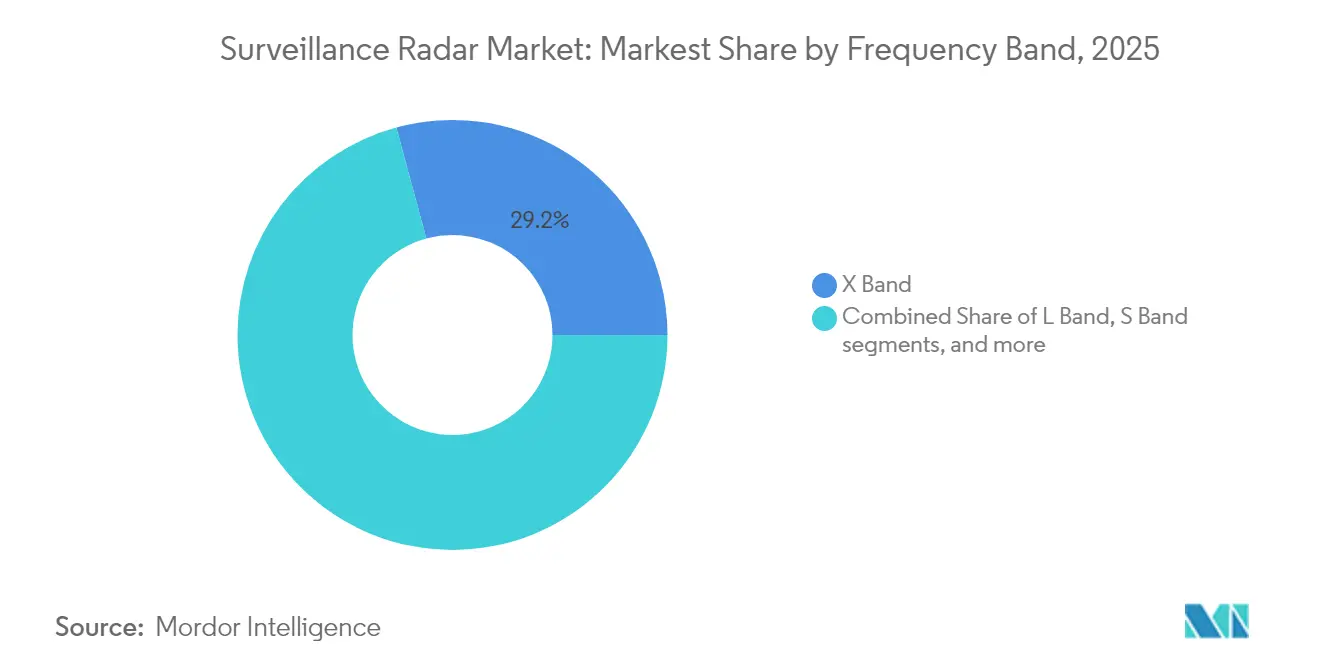
- Nach Frequenzband hielt das X-Band 29,21 % der Marktgröße für Überwachungsradar im Jahr 2025, während Ku/K-Band-Systeme voraussichtlich zwischen 2026 und 2031 mit einer CAGR von 10,38 % steigen werden.
- Nach Reichweite hielten Langstreckenradarsysteme einen Anteil von 41,88 % am Markt für Überwachungsradar im Jahr 2025; Kurzstreckensysteme sind mit der schnellsten CAGR von 8,63 % positioniert.
- Nach Radardimension dominierten 2-D-Systeme mit einem Anteil von 46,10 % im Jahr 2025, während 4-D-Systeme bis 2031 mit einer CAGR von 7,56 % expandieren sollen.
- Nach Geografie hatte Nordamerika im Jahr 2025 einen Umsatzanteil von 35,12 %, während der asiatisch-pazifische Raum voraussichtlich die höchste CAGR von 7,41 % bis 2031 verzeichnen wird.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen der Treiber*
| Treiber | Prozentualer Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont der Auswirkungen |
|---|---|---|---|
| Steigende Verteidigungsbudgets und Flottenerneuerung | +2.8% | Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Erhöhter Bedarf an Grenzsicherheitsüberwachung | +2.1% | Asiatisch-pazifischer Raum und Naher Osten | Kurzfristig (≤ 2 Jahre) |
| Rasante Einführung von AESA-basierten Systemen | +1.9% | Nordamerika und EU; Ausweitung auf den asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| KI-gestützte autonome Zielerkennung | +1.4% | Nordamerika und EU; Übertragung auf den asiatisch-pazifischen Raum | Langfristig (≥ 4 Jahre) |
| Proliferation von multistatischen und passiven Radarnetzwerken | +1.2% | Europa und Nordamerika; selektive Einführung im asiatisch-pazifischen Raum | Langfristig (≥ 4 Jahre) |
| UTM-taugliche leichte Radarsysteme für kommerzielle Drohnen | +1.0% | Weltweit, frühe Einführung in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Verteidigungsbudgets und Flottenerneuerung
Die NATO-Verbündeten haben sich verpflichtet, die Verteidigungsausgaben bis 2035 auf 5 % des BIP zu erhöhen, ein erheblicher Anstieg gegenüber der 2-%-Richtlinie des Jahres 2024.[1]Euronews-Redaktion, "NATO-Verbündete streben bis 2035 5 Prozent des BIP für Verteidigung an," euronews.com Diese Ausgabenverschiebung erschließt milliardenschwere Radar-Rekapitalisierungsprogramme, wie die Beschaffung von 19 TPY-4-Systemen durch die US-Luftwaffe im Wert von USD 472 Millionen, die für die operative Abnahme im Jahr 2028 vorgesehen ist. Gemeinschaftliche Beschaffungen – beispielhaft verdeutlicht durch die europäische Bestellung von 1.000 Patriot GEM-T-Raketen – bündeln nationale Budgets und harmonisieren gleichzeitig die Radarintegrationsanforderungen innerhalb des Bündnisses. Fähigkeitsbasierte Planungsmodelle schützen Radarposten auch dann, wenn die Gesamthaushalte für Streitkräftestrukturen schwanken. Mit zunehmender Reife der Mehrdomain-Doktrin priorisieren Kommandeure resiliente Sensorarchitekturen und sichern so stabile Mittelzuweisungen für Radarsysteme der nächsten Generation.
Erhöhter Bedarf an Grenzsicherheitsüberwachung
Territoriale Streitigkeiten, Migrationsströme und Drogenhandel treiben Radarstationierungen außerhalb konventioneller militärischer Schauplätze voran. Der kanadische Polar-Weitbereichs-Radarvertrag über USD 48,4 Millionen sichert arktische Zugangswege und ergänzt die umfassendere NORAD-Modernisierung.[2]ATCO Ltd., "Polar-Weitbereichs-Radarvertrag vergeben," atco.com Die niederländische Spende von Drohnenerkennungsradarsystemen an die Ukraine unterstreicht den schnellen Übergang ziviler Überwachungstechnologien in aktive Konfliktzonen. Chinas Gegenstealth-Installationen auf Riffen im Südchinesischen Meer zeigen, wie Radaranlagen faktische Grenzen festigen. Betreiber fordern nun Abdeckung in geringen Flughöhen, Integration unbemannter Systeme und schnelle Zielerfassung für Einsatzkräfte, was die kurzfristige Nachfrage stabil hält.
Rasante Einführung von AESA-basierten Systemen
Galliumnitrid-AESA-Arrays bieten 360-Grad-Abdeckung, Störfestigkeit und softwaredefinierte Missionsumdefinition. Raytheons LTAMDS beweist das Konzept und tritt mit der Meilenstein-C-Genehmigung im April 2025 in die Serienproduktion ein. Die Integration von ASELSANs MURAD auf dem unbemannten Luftfahrzeug Bayraktar Akıncı durch die Türkei bestätigt die AESA-Skalierbarkeit für kompakte Plattformen.[3]Army Recognition, "US-Luftwaffe beauftragt 19 TPY-4-Radarsysteme," armyrecognition.com Northrop Grummans G/ATOR ersetzt fünf Altsensoren durch eine einzige AESA-Luft-Boden-See-Lösung und senkt damit Lebenszykluskosten und Logistikaufwand. Modulare Architekturen ermöglichen inkrementelle Software-Updates, die neue Wellenformen einführen, ohne die Hardware neu gestalten zu müssen, was zu dauerhaften Aktualisierungs-Einnahmequellen führt.
KI-gestützte autonome Zielerkennung
Die Datenrate moderner Radarsysteme erreicht Terabytes pro Einsatz und überfordert menschliche Analysten. Raytheons kognitives Algorithmus-Einsatzsystem (Cognitive Algorithm Deployment System) bettet maschinelle Lernklassifizierer ein, die Bedrohungen in F-16-Verarbeitungsketten mit einer Latenz unter einer Sekunde einstufen. Russlands KI-gestütztes mobiles Radarsystem Nebo-SV soll Objekte auf 600 km Entfernung verfolgen und Luftabwehrmittel autonom umleiten. Prädiktive Wartungsalgorithmen reduzieren ungeplante Ausfallzeiten, verlängern die mittlere Zeit zwischen Ausfällen und senken die Betriebskosten. Edge-Computing verlagert die Verarbeitung zum Sensor, entlastet Bandbreiten in umkämpften taktischen Netzwerken und erhöht das Tempo bei gemeinsamen alldomänen Operationen.
Analyse der Auswirkungen der Hemmnisse*
| Hemmnis | Prozentualer Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont der Auswirkungen |
|---|---|---|---|
| Hohe Beschaffungs- und Lebenszykluskosten | -1.8% | Weltweit, besonders ausgeprägt in Schwellenmärkten | Kurzfristig (≤ 2 Jahre) |
| Spektrumüberlastung und regulatorische Beschränkungen | -1.2% | Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Cyber-EW-Verwundbarkeit vernetzter Radarsysteme | -0.9% | NATO-Verbündete | Langfristig (≥ 4 Jahre) |
| Lieferengpässe bei GaN-Halbleitern | -0.7% | Westliche Hersteller | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Beschaffungs- und Lebenszykluskosten
Raytheons LTAMDS hat einen Stückpreis von annähernd USD 130 Millionen, ein Schwellenwert, der selbst erstklassige Verteidigungsbudgets belastet.[4]Defense-Express-Analysten, "LTAMDS-Kostenanalyse," defense-express.com Über eine Nutzungsdauer von 25 Jahren können Wartung, Schulung und regelmäßige technologische Auffrischungen den ursprünglichen Beschaffungsaufwand verdreifachen. Kleinere Staaten verfolgen Kostenteilungsrahmen – das europäische Patriot-Gemeinschaftsbeschaffungsprogramm ist ein Paradebeispiel – um Spitzenfähigkeiten ohne eigenständige Kapitalbelastung zu sichern. Modulare offene Systemarchitekturen, die handelsübliche Komponenten einbeziehen, gewinnen zwar an Zustimmung, müssen jedoch weiterhin klare und strenge militärische Qualifikationen erfüllen, was die kurzfristigen Auswirkungen auf die Erschwinglichkeit dämpft.
Spektrumüberlastung und regulatorische Beschränkungen
Die zivile 5G-Einführung belegt Mittelbandfrequenzen, die seit Langem von Luftverteidigungsradarsystemen genutzt werden, und zwingt Betreiber in das Ka-Band und darüber hinaus, wo die Signaldämpfung zunimmt. Langwierige nationale Zertifizierungszyklen – neun Monate für die US-Luftwaffe im Jahr 2024 – verzögern die Einführung neuer Systeme. Radarsensoren für Kraftfahrzeuge und Kleinst-UAV verschärfen gegenseitige Interferenzen und erzwingen den Einsatz adaptiver Wellenformen und kognitiver Sensorik, was die Entwicklungskomplexität erhöht. Die internationale Harmonisierung hinkt hinterher, was langfristige Unsicherheit für multinationale Übungen und Koalitionsoperationen schafft.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Plattform:
Weltraumsysteme treiben Innovationen voranWeltraumgestützte Radarsysteme bilden den am schnellsten wachsenden Bereich und halten eine CAGR von 9,47 % aufrecht, gestützt durch den trilateralen Ausbau des Deep Space Advanced Radar Capability-Programms im Wert von 200 Millionen USD. Wertmäßig wird das Segment bis 2031 mehr als 2 Milliarden USD zum Überwachungsradar-Markt beitragen. Luftgestützte Plattformen behielten mit einem Anteil von 36,12 % im Jahr 2025 ihre Dominanz, unterstützt durch luftgestützte Radarsysteme und die EagleEye-Integration von General Atomics, die die Ausdauer des Gray Eagle verdoppelt und gleichzeitig die Auflösung des synthetischen Aperturradars verbessert. Landgestützte mobile Radarsysteme bieten expeditionäre Flexibilität für Heeresmanöverkräfte, während seegestützte Arrays in Kampfmanagementsysteme integriert werden, um Waffeneinsatzzonen zu erweitern.
Die Plattformprioritäten verlagern sich hin zu einer dauerhaften, global zugänglichen Überwachung, die nicht durch Geografie oder Überflugrechte eingeschränkt wird. Chinas geosynchroner SAR-Satellit deckt nahezu ein Drittel der Erdoberfläche kontinuierlich ab und verdeutlicht die strategische Bedeutung orbitaler Ressourcen. Kommerzielle Konstellationen von Iceye und Capella Space schaffen neue Kapazitäten und liefern nahezu in Echtzeit Aufgaben-Feeds für öffentliche und private Kunden. Gleichzeitig verschmelzen bemannte und unbemannte Luftfahrzeuge ihre Rollen, da modulare Radarpods auf verschiedene Flugzeugzellen migrieren. Das Ergebnis ist eine mehrschichtige Sensorarchitektur, bei der die gegenseitige Abstimmung zwischen orbitalen, luftgestützten und bodengestützten Sensoren zur Routine wird und die Gesamtmissionsstabilität erhöht.


Nach Komponente:
Digitale Signalprozessoren führen Innovationen anDigitale Signalprozessoren (DSPs) bilden die am schnellsten wachsende Komponentenklasse mit einer CAGR von 8,22 % und spiegeln die steigende KI-Arbeitslast in modernen Sensoren wider. Antennen mit einem Anteil von 24,08 % im Jahr 2025 stellen den größten Einzelkostentreiber im Markt für Überwachungsradar dar. Fortschritte bei Galliumnitrid-Front-Ends bieten eine 5- bis 10-fache Leistungsdichtesteigerung gegenüber Galliumarsenid-Vorgängern und reduzieren dabei Kühlmasse, während sie die Detektionsreichweite erhöhen. Sende-Empfangs-Module integrieren nun die Analog-Digital-Wandlung auf dem Chip, was den HF-Pfad verkürzt und die Kalibrierung vereinfacht.
Der Markt für Überwachungsradar profitiert von der Miniaturisierung von Komponenten, die den Einbau in abnutzbare unbemannte Systeme ermöglicht. Das Breitband-Selektionspropagationsprojekt des MIT Lincoln Laboratory zeigt Millimeterwellenradarsysteme, die Langstreckenkommunikation und Präzisionssensorik auf einer Platine ausführen. Durchbrüche bei Leistungsverstärkern reduzieren die thermische Last und erleichtern die Integration auf Plattformebene. Mehraufgabenfähige Designs, die Radar-, elektronische Unterstützungs- und Satellitenkommunikationsfunktionen in einer gemeinsamen Apertur kombinieren, entwickeln sich zu primären Beschaffungsentscheidungen und stärken wiederkehrende Einnahmen für DSP- und HF-Kettenanbieter.
Nach Anwendung:
Kommerzielle Segmente beschleunigen sichMilitärprogramme generierten 68,95 % des Umsatzes im Jahr 2025; die zivile Einführung wächst jedoch mit einer CAGR von 8,58 %, da Luftverkehrsbehörden, Energieunternehmen und Smart-City-Konsortien Radartechnologie für Sicherheits- und Effizienzgewinne nutzen. Der deutsche Flugsicherungsdienstleister und HENSOLDT AG streben an, passives Radar bis 2026 für die Zivilluftfahrt zu zertifizieren, was den regulatorischen Schwung verdeutlicht. Drohnenerkennungsraster proliferieren rund um Flughäfen, Ölraffinerien und Sportstätten und schaffen ein volumenstärkeres, kostengünstigeres Untersegment.
Jenseits des Transportwesens setzen hydrometeorologische Behörden C-Band-Doppler-Arrays für Unwetterwettervorhersagen ein, während Versorgungsunternehmen mittelreichweitige Radarsysteme integrieren, um Hochspannungskorridore gegen tieffliegende Luftfahrzeuge zu schützen. Die Ausnahmeregelung der FAA für Drohnen jenseits der Sichtweite (Beyond-Visual-Line-of-Sight), die mit bordeigenem Radar ausgestattet sind, schafft eine Vorlage, die andere zivile Luftfahrtbehörden übernehmen. Infolgedessen treten kommerzielle Innovatoren mit agilen Entwicklungskulturen und Risikofinanzierung in den Markt für Überwachungsradar ein und fordern Verteidigungskonzerne heraus, ihre Markteinführungsstrategien neu auszurichten.
Nach Frequenzband:
Ku/K-Band-Technologien gewinnen stark an DynamikDas Ku/K-Band-Segment soll bis 2031 mehr als USD 4 Milliarden zur Marktgröße für Überwachungsradar beitragen und wächst mit einer CAGR von 10,38 %. Seine feinere Strahlbreite liefert eine Auflösung unter einem Meter, ein begehrtes Merkmal für Gegenstealth-Missionen und Anomalieerkennungs-Bildgebung. Das X-Band hingegen behält mit einem Anteil von 29,21 % seine Führungsposition aufgrund fest verankerter Marine- und Luftverteidigungsbestände.
Frequenzagilität ist ein Kennzeichen aktueller Beschaffungen, wobei neue Bauten mit Mehrband-Einspeisenetzen ausgestattet sind, die innerhalb eines einzigen Impulsmusters vom S-Band zum Ku-Band wechseln können. Der Markt für Überwachungsradar belohnt zunehmend Anbieter, die Einzelapertur-Lösungen mit breitem Frequenzspektrum liefern und damit den Platzbedarf auf überfüllten Aufbauten reduzieren. An der äußersten Grenze versprechen W-Band-Konzepte im Testbetrieb Mikro-Doppler-Signaturen, die Rotorblattanzahlen oder menschlichen Gang unterscheiden können, was eine ultrafeingranulare Klassifizierung für Spezialkräfte ermöglicht.
Nach Reichweite:
Kurzstreckensysteme expandieren schnellSysteme unter 50 km verzeichnen die schnellste CAGR von 8,63 %, angetrieben durch dichte städtische Drohnenüberwachung, Grenzzäune und Campus-Sicherheitsanwendungen. Strategische Sensoren über 200 km hielten im Jahr 2025 einen Marktanteil von 41,88 %, gestützt durch Frühwarnmissionen und Programme zur Raketenabwehr wie das Langstrecken-Diskriminierungsradar (Long Range Discrimination Radar) des Pentagons, das bei jüngsten Tests Detektion über 2.000 km hinaus demonstrierte.
Urbane Luftmobilitätskorridore erfordern Radarsysteme, die elektrische Senkrechtstart- und Landeflugzeuge (e-VTOL) für Passagiere in Höhen unter 500 Fuß entflechten können. Schnellmontage-Mastausrüstungen, die von Solaranlagen versorgt werden, sprechen Kommunen an, die mobile Umfangsabdeckung für hochkarätige Veranstaltungen suchen. Im Gegensatz dazu überbrücken mittelreichweitige Feuerleitsradar-Systeme die Lücke für bodengestützte Luftverteidigungsbatterien und bieten sowohl Gebietsabdeckung als auch präzise Übergabe an Raketenwerfer. Der Markt für Überwachungsradar umspannt somit ein Spektrum, bei dem die Reichweite kein Endziel, sondern ein anpassbarer Parameter ist, der auf Mission und Gelände abgestimmt ist.
Nach Radardimension:
4-D-Systeme ermöglichen PräzisionDreidimensionale Systeme bleiben das Arbeitspferd, aber 4-D-Radarsysteme – die Doppler-Geschwindigkeit zu Azimut, Elevation und Reichweite hinzufügen – skalieren mit einer CAGR von 7,56 %. Verbessertes Mikrobewegungstracking reduziert Fehlalarme bei Vögeln und Drohnen und schont Abfangraketen für echte Bedrohungen. In der Fachzeitschrift MDPI Remote Sensing veröffentlichte Forschungsergebnisse belegen, dass Millimeterwellen-4-D-Doppler-Arrays schwer erkennbare Überschallobjekte mit hoher Wiedergabetreue verfolgen können.
Die Nachfrage ist am stärksten bei integrierten Luft- und Raketenabwehrnetzwerken, die auf Schuss-Beobachtung-Schuss-Gefechtsschleifen ausgerichtet sind. Die Fusion mit elektro-optischen und infrarotbasierten Sensoren erzeugt zusammengesetzte Zielspuren, die gemeinsame Lagebilder für gemeinsame Führungszentren füllen. Anbieter, die Upgrade-Kits anbieten können, die veraltete 2-D-Einheiten auf 3-D- oder 4-D-Fähigkeit aufrüsten, werden von den reichlichen Nachrüstbudgets in mittelgroßen Volkswirtschaften profitieren.
Geografische Analyse
Nordamerika Überwachungsradar-Markt
Nordamerika kontrollierte 35,12 % des Umsatzes im Jahr 2025, und die umfassende NORAD-Modernisierung der Region sowie der 175 Milliarden USD umfassende Golden-Dome-Raketenabwehrplan sichern einen erheblichen Anteil künftiger Aufträge. Kanadas paralleler Plan im Umfang von 40 Milliarden USD priorisiert die Überhorizontüberwachung entlang der zunehmend zugänglichen Arktisrouten. Die US-Kongressmittel genehmigen weiterhin mehrjährige Radarverträge und geben den Hauptauftragnehmern Planungssicherheit bis mindestens 2030.
Asien-Pazifik Überwachungsradar-Markt
Der asiatisch-pazifische Raum ist auf dem Weg zu einer regionführenden CAGR von 7,41 %, da maritime Konfliktherde souveräne Investitionen katalysieren. Chinas Forschung an nahezu lichtschnellen Radarsystemen deutet auf einen Paradigmenwechsel bei der Unterwasserüberwachung hin, während Japans Lieferung von Küstenradaren an die Philippinen die Abschreckung der Verbündeten verstärkt. Indien beschleunigt den Ausbau der Küstenüberwachung und arbeitet mit Israel an der gemeinsamen AESA-Entwicklung zusammen, um regionalen Machtasymmetrien entgegenzuwirken.
EMEA Überwachungsradar-Markt
Der europäische Schwung resultiert aus der NATO-Forderung nach Verteidigungsausgaben in Höhe von 5 % des BIP sowie aus Finanzierungsinstrumenten wie dem Europäischen Verteidigungsfonds. Das EISNET-Konsortium mit 23 Partnern zur Standardisierung von Luft- und Raketenabwehrprotokollen ist exemplarisch dafür und treibt Großaufträge voran, die die Forschungs- und Entwicklungskosten verteilen. Die baltische Beschaffung – Estlands GM400α und Lettlands IRIS-T-basierte Lösung – spiegelt die schnelle Übernahme interoperabler Systeme durch den Block wider. Unterdessen lokalisieren Betreiber im Nahen Osten wie die VAE die Produktion durch Joint Ventures (EDGE-Indra), um Lieferketten zu sichern und einheimische Kapazitäten aufzubauen. Afrika zeigt selektive Nachfrage, wo ressourcenreiche Staaten Offshore-Anlagen schützen, häufig finanziert durch Energieeinnahmen oder ausländische Militärhilfen.

Regulatorisches Umfeld
Überwachungsradare, die im zivilen Luftverkehrsmanagement oder in dessen Umfeld eingesetzt werden, sehen sich überlappenden Anforderungen in Bezug auf Spektrumzugang, Sicherheitsgewährleistung und Überwachungsleistung gegenüber. In Europa nutzen die EASA-Vorschriften für ATM/ANS-Ausrüstung (einschließlich Überwachung) Mechanismen wie Konformitätserklärungen zur Auslegung im Rahmen des EU-ATM/ANS-Rahmenwerks, während harmonisierte ETSI-Normen (einschließlich der Reihen EN 303 363 und EN 303 364) die Grundlage für die Konformität von Funkgeräten bei überwachungsbezogener Radarnutzung in gemeinsam genutzten Spektrumumgebungen bilden.
In den Vereinigten Staaten fungiert die FAA als wichtige Regulierungsbehörde auf der Nachfrageseite und als Programmträger für Zertifizierungs- und Inbetriebnahmepraktiken im Zusammenhang mit Überwachungsinfrastruktur. Ein wichtiger Bezugspunkt ist das FAA-Programm Radar System Replacement (RSR) Qualified System List, einschließlich eines im Dezember 2025 an Indra Air Traffic vergebenen Vertrags mit einem Höchstwert von 385,67 Millionen USD zur Modernisierung von bis zu 612 Radarsystemen, im Einklang mit der FAA-Initiative Facility Replacement and Radar Modernization (FRRM) und betrieblichen Leitlinien für Radarverfahren und -abnahme.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette von Überwachungsradaren beginnt mit Verbindungshalbleitermaterialien und HF-Komponenten (GaN/GaAs-Bauelemente, GaN-auf-SiC-Wafer und Hochleistungsverstärker) und geht dann in AESA-Baugruppen wie Sende-/Empfangsmodule (T/R), thermische Lösungen und Antennenpaneele über. Systemintegratoren kombinieren diese mit digitalen Signalprozessoren, eingebetteter Software, Cybersicherheitshärtung und Missionsintegration für Land-, See-, Luft- und Weltraumplattformen. Kalibrierung, Qualifikationsprüfungen und sichere Fertigungspraktiken sind entscheidende Kontrollschritte, insbesondere für vernetzte Radare, die in umkämpften EW-Umgebungen betrieben werden.
Nachgeordnet liefern Hauptauftragnehmer und Spezialhäuser vollständige Systeme an Verteidigungsministerien, Flugsicherungsdienstleister und Betreiber kritischer Infrastrukturen über Direktverträge und staatliche Beschaffungsinstrumente. Instandhaltung, Ersatzteile und Software-Updates machen einen erheblichen Teil des Lebenszykluswerts aus. Engpässe konzentrieren sich in der Regel auf die Fertigung von T/R-Modulen und die Gallium-Lieferkette, ein Schlüsselvorprodukt für GaN, was Rückwärtsintegration und alliierte Beschaffungsstrategien bei Anbietern wie RTX, Lockheed Martin, Thales, Leonardo und Saab unterstützt. Aktuelle große Verteidigungs- und Marineradar-Aufträge sowie Modernisierungsprogramme ziehen zudem die Nachfrage nach Testgeräten, Feldsupport und Nachrüstsätzen nach sich, die veraltete Sensorflotten mit offener Architekturverarbeitung erweitern.
Wettbewerbsumfeld
Der Markt für Überwachungsradar ist mäßig konsolidiert. Schwergewichte – RTX Corporation, Lockheed Martin Corporation, Northrop Grumman Corporation, Thales Group – halten fest verankerte Positionen durch vertikale Kontrolle von Sender-Empfänger-Modulen, Galliumnitrid-Wafer-Versorgung und Algorithmus-Stacks. Sie investieren in organische GaN-Fertigungslinien und proprietäre KI-Bibliotheken, um sich gegen Versorgungsschocks und Kommodifizierung abzusichern. Strategisches Teaming bleibt zentral: die GhostEye-Zusammenarbeit zwischen RTX Corporation und Kongsberg verlängert eine 30-jährige NASAMS-Partnerschaft mit 360-Grad-GaN-Abdeckung.
Neue Marktteilnehmer nutzen softwaredefinierte Architekturen, um Hardwareauslastungsraten zu umgehen. Andurils Erwerb des Spyglass-Radars von Numerica im Jahr 2025 katapultiert das Unternehmen aus einer Nische für Drohnenabwehr zu einem mittelgroßen taktischen Luftverteidigungslieferanten, indem es KI nutzt, um Bekämpfungskettenzeiträume zu komprimieren. Rheinmetalls 60-prozentiger Anteil an ICEYEs SAR-Satelliten-Gemeinschaftsunternehmen positioniert den deutschen Konzern als domänenübergreifenden Anbieter, der orbitale Bildgebung mit landgestützten Wirkmitteln bündelt. Solche Schritte gestalten die Wettbewerbskonturen um, indem sie cloudverarbeitete Datendienste mit traditioneller Sensorhardware verbinden.
Hauptauftragnehmer reagieren durch offene Missionssystemstandards, die externe App-Entwicklung einladen und gleichzeitig Kundendatenrechte sichern. Der Schutz geistigen Eigentums rund um KI-Inferenz-Engines wird zum neuen Wettbewerbsfeld, wobei Boutique-Analytikunternehmen hohe Akquisitionsprämien erzielen. Der Talentmangel in der Radarsignalverarbeitung verstärkt diesen Trend und veranlasst etablierte Unternehmen, Universitätspartnerschaften und interne Akademien für die Ingenieurnachwuchspipeline der nächsten Generation einzurichten.
Marktführer im Bereich Überwachungsradar
Lockheed Martin Corporation
HENSOLDT AG
RTX Corporation
Saab AB
Thales Group
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Überwachungsradar-Markt
- Thales Group
- HENSOLDT AG
- Lockheed Martin Corporation
- RTX Corporation
- Saab AB
- BAE Systems plc
- Elbit Systems Ltd.
- ASELSAN A.Ş.
- Leonardo S.p.A.
- Israel Aerospace Industries Ltd.
- Airbus SE
- L3Harris Technologies, Inc.
- Northrop Grumman Corporation
- Bharat Electronics Ltd.
- Indra Sistemas, S.A.
- Terma A/S
- Reutech Radar Systems (Reutech Pty (Ltd).
- NEC Corporation

Marktchancen und Zukunftsaussichten
Die Modernisierung des nationalen Luftraums und die Aufrüstung von Verteidigungssensornetzwerken schaffen praktischen Freiraum für Anbieter, die offene, softwaredefinierte Überwachungsradare mit zertifizierungsbereiten Konformitätspaketen liefern können. Im Bereich der zivilen Infrastruktur bietet die FAA-Initiative Radar System Replacement (RSR) sowie die zugehörige FRRM-Tätigkeit eine kontinuierliche Pipeline zum Ersatz veralteter Überwachungsanlagen und zur Konsolidierung der Konfigurationstypen. Dieses Umfeld begünstigt Zulieferer mit erprobten Inbetriebnahmeprozessen, definierten Cybersicherheitsstrategien und langfristiger Supportkapazität. EUROCAE hat außerdem im Juni 2026 ED-288 veröffentlicht, einen technologieunabhängigen technischen Standard für Independent Non-Cooperative Surveillance (INCS)-Systeme, der eine breitere Integration nicht-kooperativer Erfassung in die Infrastruktur der Flugverkehrsdienste unterstützt, ohne einen einzigen Hardware-Ansatz vorzuschreiben.
Die Dynamik der Verteidigungsbeschaffung deutet auf kurzfristige Chancen bei der Skalierung der GaN-basierten AESA-Produktion, bei Nachrüst- und Upgrade-Paketen sowie bei Mehrzweckradaren hin, die die Anzahl der pro Plattform erforderlichen Sensoren reduzieren. Belege dafür sind der Auftrag der US Navy an RTX (Raytheon) im Juni 2026 für die SPY-6-Radarfamilie sowie der Auftrag der US Army an Lockheed Martin im Juli 2026 für die Produktion von Sentinel A4 und technische Dienstleistungen bis 2031, wobei beide die Nachfrage an T/R-Module, digitale Verarbeitung und Instandhaltungsdienste koppeln. Die Erweiterung der Fertigungskapazitäten, einschließlich der Investition von Raytheon in seinen Radarproduktionsstandort in Andover, Massachusetts, verschiebt den Wettbewerb zugunsten von Zulieferern, die Halbleiterzulieferungen sichern, die Modulmontage automatisieren und Lieferpläne im Rahmen mehrjähriger Regierungsverträge einhalten können.
Recent Industry Developments in Überwachungsradar-Markt
- Juli 2026: Die US Army vergab an Lockheed Martin einen potenziellen Vertrag über 2,999 Milliarden USD für die Produktion von Sentinel A4-Radaren und technische Dienstleistungen bis zum 29. Juni 2031. Der Auftrag festigt die mehrjährige Nachfrage nach vernetzten Überwachungsradaren, die für Luftverteidigungs- und Anti-UAS-Missionen optimiert sind, und unterstützt die Kapazitätsplanung der Zulieferer für AESA-Hardware, digitale Verarbeitung und Instandhaltung.
- Dezember 2025: Die FAA vergab an Indra Air Traffic einen Vertrag mit einem Höchstwert von bis zu 385,67 Millionen USD für das Programm Radar System Replacement (RSR) Qualified System List zur Modernisierung von bis zu 612 Radarsystemen. Der Ersatzzyklus erstreckt sich über mehrere Jahre und begünstigt Anbieter, die Konfigurationen standardisieren können, während sie die Inbetriebnahme- und Betriebsanforderungen der FAA erfüllen.
- April 2024: Saab erhielt einen Auftrag für Giraffe 4A-Radare für die US-Luftstreitkräfte in Europa. Die Beschaffung erweitert die installierte Basis für mobile Luftraumüberwachung in einem NATO-Betriebsumfeld und erhöht Folgechancen im Zusammenhang mit Integration, Schulung, Ersatzteilen und softwaregesteuerten Funktionsupdates.


Überwachungsradar-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst Ausgaben für Überwachungsradarsysteme, die zur Erkennung, Verfolgung und Frühwarnung in den Bereichen Luft, Land und See eingesetzt werden, einschließlich der zugehörigen eingebetteten Software und der standardmäßigen Erstausstattung mit Ersatzteilen, die mit neuen Systemen geliefert werden.
Ausschlüsse aus dem Geltungsbereich: Wetterradare, die hauptsächlich für Wettervorhersagen eingesetzt werden, sowie Feuerleitradargeräte, die direkt zur Waffenführung verwendet werden, sind nicht enthalten.
Segmentierungsübersicht
- Nach Plattform
- Luftgestützt
- Landseitig
- Seegestützt
- Weltraumbasiert
- Nach Komponente
- Antennen
- Sender
- Duplexer
- Digitale Signalprozessoren
- Sonstige Komponenten
- Nach Anwendung
- Kommerziell
- Militärisch
- Nach Frequenzband
- VHF und UHF
- L-Band
- S-Band
- C-Band
- X-Band
- Ku/K-Band
- Ka-Band und darüber
- Nach Reichweite
- Kurzstrecke (weniger als 50 km)
- Mittelstrecke (50–200 km)
- Langstrecke (mehr als 200 km)
- Nach Radardimension
- 2-D
- 3-D
- 4-D
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Europa
- Vereinigtes Königreich
- Deutschland
- Frankreich
- Russland
- Übriges Europa
- Asiatisch-pazifischer Raum
- China
- Japan
- Indien
- Südkorea
- Übriger asiatisch-pazifischer Raum
- Südamerika
- Brasilien
- Übriges Südamerika
- Naher Osten und Afrika
- Naher Osten
- Vereinigte Arabische Emirate
- Saudi-Arabien
- Übriger Naher Osten
- Afrika
- Ägypten
- Übriges Afrika
- Naher Osten
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Die Desk-Research-Phase beginnt mit dem Aufbau einer klaren Faktenbasis zu Verteidigungs- und Sicherheitsnachfrage, Beschaffungszyklen und der Radaradoption. Wir stützen uns hauptsächlich auf öffentliche Quellen wie Verteidigungshaushaltsdokumente, nationale Prüf- und Aufsichtsberichte sowie Verteidigungsbeschaffungsportale, die Ausschreibungs- und Vergabebekanntmachungen veröffentlichen.
Um den Nachfragepool zu fundieren, nutzen wir auch Quellen wie NATO- und andere multilaterale Verteidigungsveröffentlichungen, SIPRI-Datensätze zu Militärausgaben sowie UN-Comtrade-Handelsstatistiken für radarrelevante Gerätekategorien. Für den Kontext der Luft- und Seeüberwachung werden Referenzen wie ICAO-Materialien, Veröffentlichungen nationaler Zivilluftfahrtbehörden sowie Programmaktualisierungen von Küstenwachen oder Seebehörden herangezogen. Unternehmensgeschäftsberichte, Investorenpräsentationen, Verbandswebseiten und seriöse Verteidigungspresse werden dann genutzt, um Programme mit wahrscheinlichen Radarklassen und Lieferzeitplänen zu verknüpfen. Bei Bedarf werden kostenpflichtige Abonnements für Unternehmensfinanzdaten und -informationen, globale Verträge und Ausschreibungen sowie Patentdatenbanken genutzt, um aktive Programme und Lieferantenaktivitäten zu überprüfen. Diese Quellen sind illustrativ; weitere öffentliche Referenzen wurden ebenfalls für die Datenerhebung, Validierung und Klärung verwendet.
Primärinterviews und Umfragen
Primärforschung wird eingesetzt, um Annahmen zu testen, die Desk-Research-Signale nicht vollständig bestätigen können, insbesondere hinsichtlich Beschaffungszeitplänen, Ersatzzyklen und der Preisgestaltung von Systemen, wenn Optionen, Integration und Schulungen gebündelt werden. Wir sprechen mit einer Mischung aus Radar-OEM-Mitarbeitern, Subsystemlieferanten, Systemintegratoren sowie Verteidigungs- und Heimatschutzkäufern aus dem asiatisch-pazifischen Raum, EMEA und Amerika, sodass regionale Programmunterschiede erfasst und in einem Modell zusammengeführt werden.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 35 % | CXOs: 12 % | Asiatisch-pazifischer Raum: 49 % |
| Mittlere Ebene: 51 % | Funktions-/Bereichsleiter: 41 % | EMEA: 30 % |
| Kleinere Marktteilnehmer: 14 % | Manager: 47 % | Amerika: 21 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung erfolgt nach einem Top-down- und Bottom-up-Ansatz, bei dem Verteidigungs- und Sicherheitsbeschaffungssummen in radaradressierbare Nachfragepools nach Plattform und Missionsbedarf rekonstruiert und anschließend durch Adoptions- und Erneuerungsmuster für Überwachungsfunktionen gefiltert werden. Sobald der Nachfragepool geformt ist, wird er durch selektive Bottom-up-Überprüfungen bestätigt, beispielsweise durch Stichproben von Programmen und die Schätzung von Stückzahlen multipliziert mit durchschnittlichen Verkaufspreisen, gefolgt von Kanalprüfungen zu typischen Ersatzteil- und Support-Attach-Raten.
Relevante Eingangsgrößen in diesem Markt umfassen aktive Modernisierungsprogramme für die Luftraumüberwachung, Rollouts zur Küsten- und Grenzüberwachung, Verschiebungen im Plattformmix (Boden, Marine, Luft), typische Aufteilungen nach Reichweitenklassen sowie das Tempo der AESA- und digitalen Strahlformungsadoption, das die Stückpreise im Zeitverlauf verändert. Wir verfolgen auch Signale wie Wachstum der Verteidigungsbudgets, Beschaffungsvorlaufzeiten und Ersatzzyklen des installierten Bestands, damit das Modell keine unrealistischen Sprünge erzeugt. Prognosen stützen sich auf Szenarioanalysen, bei denen Programmzeitpläne und Haushaltssignale in Zeitbänder übersetzt und dann mit Experteneinschätzungen zu Lieferverzögerungen und Währungsauswirkungen abgeglichen werden. Wenn die Bottom-up-Sichtbarkeit für kleinere Programme unvollständig ist, werden konservative Abdeckungsquoten auf Basis historischer Vergaben angewendet und anschließend durch Nachfolgegespräche überprüft.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse werden validiert, indem geprüft wird, ob die impliziten Stückzahlen und Preise mit bekannten Beschaffungsmustern, öffentlichen Auftragswerten und realistischen Einführungszeitplänen übereinstimmen. Jede große Abweichung nach Region oder Plattform löst eine eingehendere Überprüfung aus, bei der Annahmen erneut mit zusätzlichen Programmnotizen und bei Bedarf weiteren Rückfragen bei Interviewpartnern getestet werden.
Vor der Freigabe durchläuft das Modell analytische Querprüfungen auf mathematische Konsistenz, Jahres-über-Jahres-Schwankungen und den Zeitpunkt der Währungsumrechnung, damit die Reihe vergleichbar bleibt. Der Bericht wird jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn wesentliche Ereignisse eintreten, wie etwa größere Haushaltsänderungen oder große Radarauftragsvergaben. Unmittelbar vor der Auslieferung wird ein abschließender Durchgang durchgeführt, damit die Kunden die aktuellste Sichtweise erhalten.
Vergleich der Überwachungsradar-Marktgröße von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Werte für Überwachungsradar können unterschiedlich aussehen, selbst wenn die Titel ähnlich klingen. Dies liegt in der Regel daran, was jede Studie als Radarverkauf zählt und wie Programme über die Jahre verteilt werden. Wir halten die Größenbestimmungsschritte auf Beschaffungs- und Einsatzsignale zurückverfolgbar und überprüfen diese Signale dann mit Branchenteilnehmern.
Die größten Treiber von Unterschieden sind in der Regel Umfang und Zeitpunkt: Einige Schätzungen beziehen angrenzende Radarkategorien, breitere Serviceerlöse oder Heimsicherheitsgeräte ein, die nicht wie verteidigungsklassige Überwachungssysteme beschafft werden. Unterschiede treten auch auf, wenn ein Modell an einem früheren Basisjahr mit festen Preisen verankert ist, während ein anderes die Entwicklung der durchschnittlichen Verkaufspreise anhand von Technologieverschiebungen und Auftragsvergabemustern aktualisiert und dann die Währungsumrechnung zu unterschiedlichen Zeitpunkten im Jahr anwendet.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 14,04 Mrd. USD (2026) | |
| Globales Beratungsunternehmen A | 12,26 Mrd. USD (2025) | Verwendet ein anderes Basisjahr und kann breitere Anwendungskategorien einschließen, was sich darauf auswirkt, wann große Verteidigungsprogramme in die Jahresgesamtsumme einfließen. |
| Branchenpublisher B | 11,04 Mrd. USD (2024) | Verankert das Modell an einem früheren Basisjahr und trennt Neuanlagenverkäufe nicht klar von Folgeservices, was sowohl das Niveau als auch den Wachstumspfad verschieben kann. |
Die Tabelle zeigt, dass die Wahl des Jahres und die Definition eines Überwachungsradarverkaufs die Gesamtsumme um einige Milliarden USD verschieben können. Durch die Zählung neuer, digital gesteuerter Überwachungsradarsysteme (einschließlich eingebetteter Software und Erstausstattung mit Ersatzteilen) und den Ausschluss von Wetter- und Feuerleitradargeräten wird die Streuung durch eine konsistente Umfangsbehandlung reduziert, die von Mordor Intelligence angewendet wird.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der aktuelle Markt für Überwachungsradar und wie schnell wächst er?
Der Markt für Überwachungsradar beläuft sich im Jahr 2026 auf USD 14,04 Milliarden und soll mit einer CAGR von 10,29 % wachsen, um bis 2031 USD 22,9 Milliarden zu erreichen.
Welches Plattformsegment hat den größten Umsatzanteil?
Luftgestützte Systeme führten im Jahr 2025 mit einem Anteil von 36,12 %, was anhaltende Investitionen in Mehrzweck-Luftfahrzeuge und unbemannte Plattformen widerspiegelt.
Welches Plattformsegment wächst am schnellsten?
Weltraumgestützte Radarsysteme werden voraussichtlich die schnellste CAGR von 9,47 % bis 2031 verzeichnen, da Regierungen dauerhafte globale Abdeckung anstreben.
Welches Frequenzband wird voraussichtlich am schnellsten wachsen?
Ku/K-Band-Systeme sollen eine CAGR von 10,38 % verzeichnen, dank überlegener Auflösung für Gegenstealth- und Weltraumüberwachungsmissionen.
Welche geografische Region wird voraussichtlich die höchste Wachstumsrate verzeichnen?
Der asiatisch-pazifische Raum soll mit einer CAGR von 7,41 % wachsen, angetrieben durch maritime Sicherheitsprogramme und groß angelegte Gegenstealth-Stationierungen.
Was ist das primäre Hemmnis für die kurzfristige Einführung?
Hohe Beschaffungs- und Lebenszykluskosten – bis zu USD 130 Millionen pro Einheit für erstklassige Systeme – bleiben das größte kurzfristige Hindernis für Beschaffungen.
Seite zuletzt aktualisiert am:



