
Marktgröße und Marktanteil der speicherprogrammierbaren Steuerung (SPS)
Marktanalyse für speicherprogrammierbare Steuerungen (SPS) von Mordor Intelligence
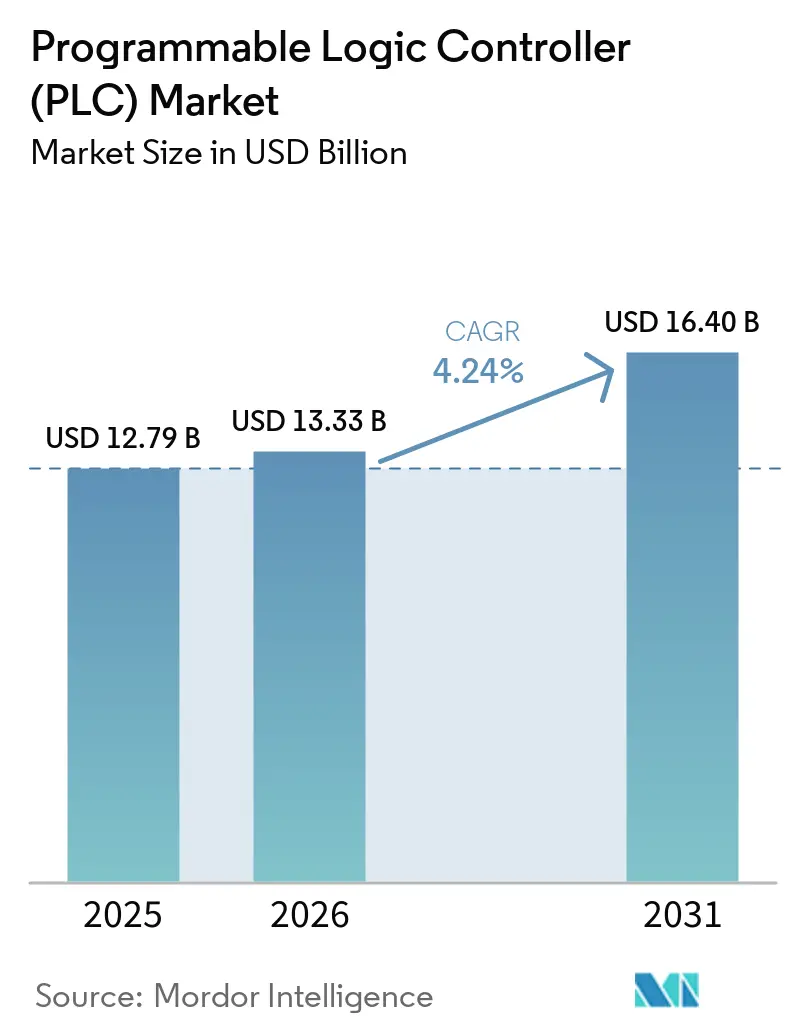
Die Programmable Logic Controller (PLC) Marktgröße wird voraussichtlich von 13,33 Milliarden USD im Jahr 2026 und 13,9 Milliarden USD im Jahr 2027 auf 17,36 Milliarden USD bis 2032 wachsen und zwischen 2027 und 2032 einen CAGR von 4,55 % verzeichnen.
Die Fabrikdigitalisierung in China schafft Möglichkeiten für Steuerungsaufrüstungen, die in Produktionsabläufe integriert sind. Softwaredefinierte Steuerung in der deutschen Automobilproduktion macht eine zuverlässige Ausführung zu einem zentralen Bestandteil des Wertangebots. Hardwarelieferanten stehen vor einer anderen Wettbewerbsherausforderung, wenn virtuelle Steuerungen Produktionsfunktionen übernehmen, die zuvor von lokalen Geräten ausgeführt wurden, und damit Software in die Ersatzentscheidung innerhalb einer laufenden Fabrik einbeziehen. Kapitalbeschränkungen und Cybersicherheitsrisiken können die Einführung verzögern, insbesondere wenn Betreiber die Produktion schützen und spezifische Leistungs- oder Berichtspflichten erfüllen müssen. Die daraus resultierende Spaltung begünstigt softwaredefinierte Steuerung dort, wo deutsche Automobilwerke ihre Automatisierung neu aufbauen, während kapitalknappen kleinen Herstellern und sicherheitsgefährdeten US-amerikanischen Betreibern unterschiedliche Schwellenwerte für die Einführung derselben technischen Fortschritte gegenüberstehen.
Wesentliche Erkenntnisse des Berichts
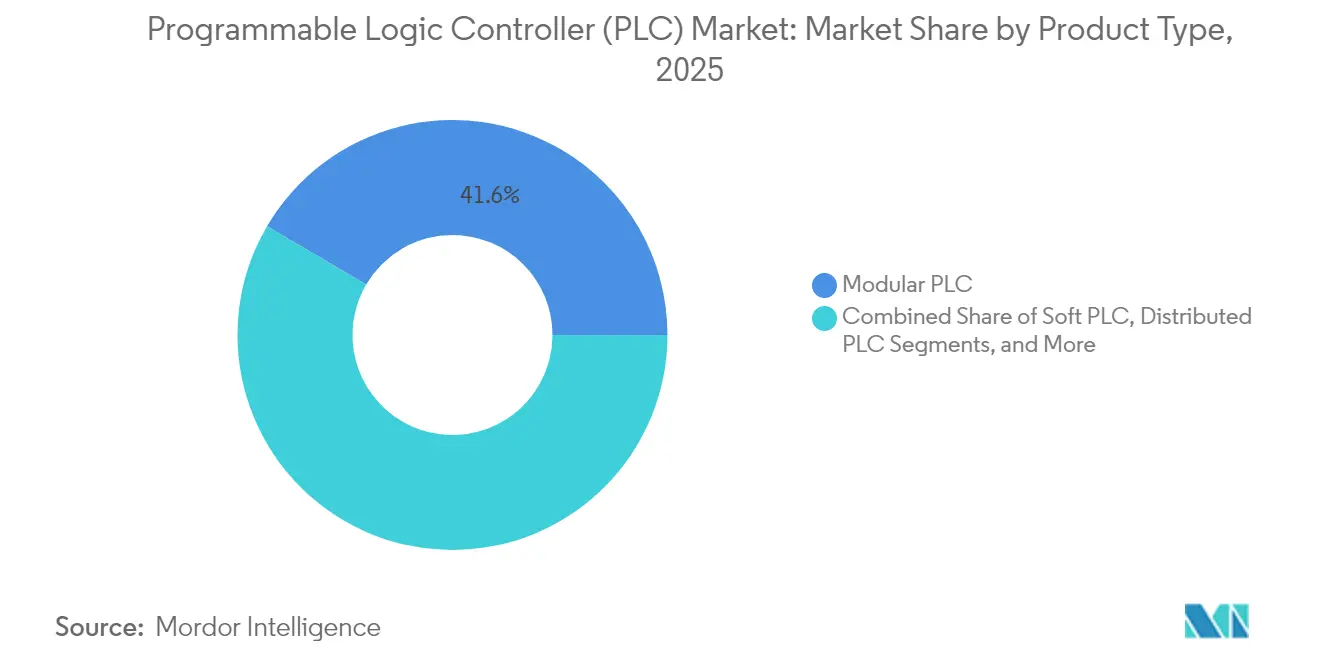
- Nach Produkttyp hielten modulare PLCs im Jahr 2026 einen Marktanteil von 41,54 % am Programmable Logic Controller (PLC) Markt, während für Soft-PLCs zwischen 2027 und 2032 ein CAGR von 7,5 % prognostiziert wird.
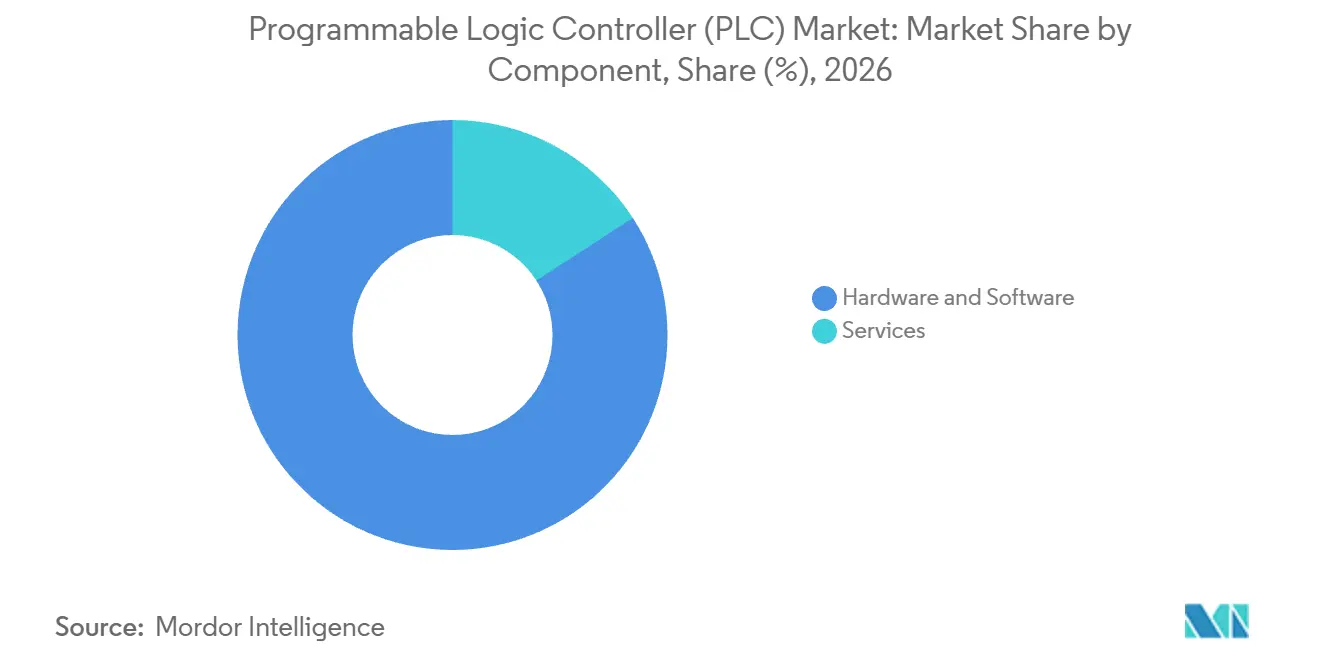
- Der Komponentenmix wurde von Hardware und Software mit einem Anteil von 84,16 % an der Programmable Logic Controller (PLC) Marktgröße im Jahr 2026 angeführt, während für Dienstleistungen zwischen 2027 und 2032 ein CAGR von 8,05 % prognostiziert wird.
- Bei den Produktgrößen repräsentierten kleine PLCs im Jahr 2026 28,88 % des PLC-Marktumsatzes, und Nano-PLCs werden voraussichtlich mit einem CAGR von 8,4 % von 2027 bis 2032 am schnellsten wachsen.
- Unter den Endverbraucherbranchen führte Energie und Versorgungsunternehmen mit 31,09 % des PLC-Marktumsatzes im Jahr 2026, während für die Automobilindustrie zwischen 2027 und 2032 der schnellste CAGR von 8,9 % prognostiziert wird.
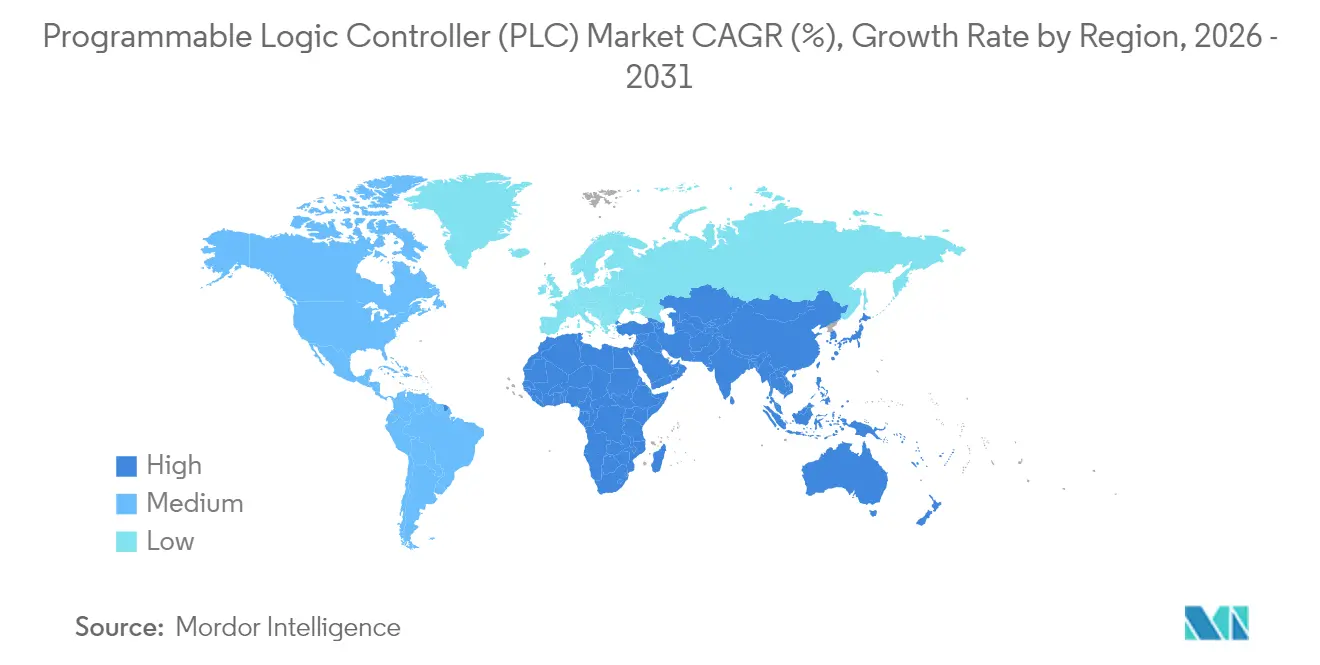
- Asien-Pazifik führte den geografischen Mix mit 35,69 % des PLC-Marktumsatzes im Jahr 2026 an und wird voraussichtlich mit einem CAGR von 6,3 % zwischen 2027 und 2032 am schnellsten wachsen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Beschleunigte Einführung von Industrie 4.0 in der Fertigung | +1.8% | China und die Europäische Union | Mittelfristig (2-4 Jahre) |
| Wachsende Nachfrage nach kompakter Automatisierung bei KMU | +1.3% | Deutschland und die Schweiz | Kurzfristig (≤ 2 Jahre) |
| IIoT- und Cloud-Integration zur Ermöglichung vorausschauender Wartung | +1.1% | Asien-Pazifik, Europa und Nordamerika | Mittelfristig (2–4 Jahre) |
| Wechsel zu softwaredefinierten SPS-Workstations | +1% | Bundesrepublik Deutschland | Langfristig (≥ 4 Jahre) |
| Einführung offener Industrieprotokolle (OPC-UA über TSN) | +0.6% | Bundesrepublik Deutschland | Langfristig (≥ 4 Jahre) |
| Durch Cybersicherheit getriebene Vorschriften zur Inlandsbeschaffung | +0.4% | Vereinigte Staaten von Amerika | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Beschleunigte Einführung von Industrie 4.0 in der Fertigung
Die Digitalisierung der Fertigung schafft einen breiteren Rahmen für PLC-Investitionen, da Steuerungsaufrüstungen Teil von Transformationsprogrammen auf Werksebene werden können. Bis Ende 2025 hatten 89,6 % der chinesischen Industrieunternehmen oberhalb der festgelegten Größe eine digitale Nachrüstung vorgenommen. Im Jahr 2025 nutzten 17,3 % der EU-Fertigungsunternehmen mit 10 oder mehr Beschäftigten und Selbstständigen mindestens eine KI-Technologie. Für einen Hersteller, der digitale Werkzeuge in den Maschinenbetrieb ausweitet, wird die kommerzielle Anforderung zu einer funktionierenden Verbindung zwischen Steuerungsfunktionen und dem übergeordneten Produktionsablauf. Die digitale Nachrüstung einer bestehenden Fabrik kann eine Steuerungsaufrüstungsentscheidung herbeiführen, ohne dass ein neuer Produktionsstandort erforderlich ist, was die Nachfragemöglichkeit über Greenfield-Anlagen hinaus erweitert.
Wachsende Nachfrage nach kompakter Automatisierung bei KMU
Kompakte Automatisierung kann die Steuerungsanforderungen eines kleinen Maschinenbauteams mit den Anforderungen eines größeren Infrastrukturprojekts verbinden. Bis Februar 2026 hatte der deutsche Maschinenbauer BHB Waschanlagen Vertriebs GmbH ein Straßenbahn-Waschanlagensystem in Zürich gebaut, das auf dem kompakten MELSEC FX5U-64MR/DS PLC von Mitsubishi Electric basiert. Sein 20-köpfiges Maschinenbauteam wurde von ATINA, einem Ingenieurbüro im Partnernetzwerk von Mitsubishi Electric, unterstützt. Diese Arbeitsteilung gibt einem kleinen Bauteam die Möglichkeit, Maschinenexpertise mit spezialisiertem Steuerungsingenieurwesen für ein anwendungsspezifisches System zu kombinieren. BHBs Züricher Projekt zeigt, wie Infrastrukturnachfrage nach kompakten Steuerungen über Maschinenbauer, die Anlagen an größere Betreiber liefern, zu den Lieferanten gelangt.
IIoT- und Cloud-Integration zur Ermöglichung vorausschauender Wartung
Vorausschauende Wartung kann eine Steuerungssystemchance schaffen, wenn Informationen über den Gerätezustand in eine Wartungsentscheidung umgewandelt werden, die die Produktion beeinflusst. Ein PLC-Integrationsprojekt kann einen definierten Weg von Maschinensignalen zu einem IIoT- oder Cloud-Arbeitsablauf bieten, sofern die erforderlichen Informationen zuverlässig gewonnen werden können. Die nützliche Ingenieuraufgabe besteht darin, zu identifizieren, welche Zustandsänderungen einen Eingriff rechtfertigen, und diese Entscheidung dann mit der Betriebsweise der Anlage zu verknüpfen. Ein zu empfindlicher Eingriffstrigger könnte unnötige Stillstände verursachen und die Wartungsreaktion zu einem Teil des Steuerungsingenieurwesens machen. Änderungen an Anlagen, Produktmix oder Wartungspraxis können diese Ingenieurentscheidungen wieder öffnen und dem Integrationslieferanten eine potenzielle fortlaufende Rolle schaffen.
Übergang zu softwaredefinierten PLC-Workstations
Im Januar 2026 berichtete Audi, dass virtuelle PLCs lokale Hardwaresteuerungen in der großvolumigen A5- und A6-Karosseriebauproduktion in Neckarsulm, Deutschland, ersetzen.[1] Rund 100 Roboter arbeiteten über seine Edge Cloud 4 Production-Architektur mit Millisekundengenauigkeit zusammen. Der Betrieb unterstützte täglich mehrere hundert Fahrzeugkarosserien über 3 Schichten und brachte softwaredefinierte Steuerung in einen dauerhaften Produktionsbetrieb. Für Hersteller, die diese Architektur in Betracht ziehen, geht die kommerzielle Frage über den Austausch eines Steuerungsgeräts hinaus und betrifft die Aufrechterhaltung der koordinierten Ausführung entlang der Produktionslinie. Diese Betriebslast gibt Karosseriebau-Käufern eine produktionsmaßstäbliche Referenz zur Bewertung virtueller Steuerung, wobei Durchsatz und Timing die relevanten Tests sind.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Anfangsinvestitionskosten für kleine Hersteller | -0.8% | Ungarn und das Vereinigte Königreich | Kurzfristig (≤ 2 Jahre) |
| Eskalierende Cybersicherheitsbedrohungen für vernetzte PLCs | -0.5% | Vereinigte Staaten von Amerika | Mittelfristig (2–4 Jahre) |
| Substitutionsrisiko durch Industrie-PCs und Soft-PLCs | -0.2% | Asien-Pazifik, Europa und Nordamerika | Langfristig (≥ 4 Jahre) |
| Volatilität der Halbleiterversorgung mit steigenden Lieferzeiten | -0.2% | Nordamerika, Europa und Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Anfangsinvestitionskosten für kleine Hersteller
Für kleine Hersteller kann der Finanzierungsbedarf eines Automatisierungsprojekts die Einführung hemmen, bevor seine betrieblichen Vorteile eintreten. Eine Umfrage vom April 2025 unter 100 ungarischen Fertigungs-KMU ergab, dass mehr als die Hälfte den Kapitalmangel als Haupthindernis für die Technologieentwicklung nannte.[2] Fast ein Drittel gab an, dass fehlende Fördermöglichkeiten sie behinderten. Ein Steuerungsprojekt konkurriert folglich um begrenztes Entwicklungskapital, was den anfänglichen Implementierungsumfang kommerziell bedeutsam macht. Öffentliche Förderung kann einen Teil dieser Last ausgleichen, wie etwa als Made Smarter-Unterstützung zum Automatisierungsinvestment des Boltonner Lebensmittelherstellers Blazing Limited im Jahr 2025 beitrug. Ohne Förderung kann die anfängliche Kapitalbindung die Einführung verzögern, selbst wenn die vorgeschlagene Steuerungsaufrüstung einen klaren Betriebsbedarf adressiert.
Eskalierende Cybersicherheitsbedrohungen für vernetzte PLCs
Vernetzte Steuerungsprojekte werden schwerer zu rechtfertigen, wenn ein Sicherheitsversagen den automatisierten Industrieprozess unterbrechen kann. Ein gemeinsamer Cybersicherheitshinweis vom April 2026 berichtete, dass mit dem Iran verbundene Akteure seit mindestens März 2026 PLC-Funktionen in mehreren kritischen Infrastruktursektoren in den Vereinigten Staaten gestört hatten.[3] Einige Betroffene erlitten Betriebsunterbrechungen und finanzielle Verluste. Diese Folgen machen den Schutz der Steuerungsumgebung zu einem Teil der Einführungsentscheidung und erhöhen den Aufwand, der vor der Akzeptanz zusätzlicher Konnektivität erforderlich ist. Am 20. März 2026 empfahl Rockwell Automation ControlLogix-, CompactLogix- und Micro800-Kunden, die Exposition gegenüber dem öffentlichen Internet zu verhindern und verfügbare Steuerungsschutzmaßnahmen zu aktivieren. Die Überprüfung dieser Schutzmaßnahmen kann den Inbetriebnahmeaufwand erhöhen und die Betriebsvorteile der Vernetzung von Steuerungen verzögern.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Modulare Installationen und softwarebasierte AusführungModulare PLCs machten im Jahr 2026 einen Anteil von 41,54 % an der Programmable Logic Controller (PLC) Marktgröße aus und waren damit das größte Segment. Schneider Electric berichtete, dass sein modularer Programmable Automation Controller Modicon M580 bis zu seinem zehnten Jahrestag im Jahr 2025 in über 150.000 Systemen weltweit integriert worden war. Die modulare PAC-Architektur des M580 kombiniert eine lokale Rückwandplatine und Stromversorgung mit optionalen Kommunikationsverarbeitungs- und E/A-Modulen. Wenn eine Installation zusätzliche Kommunikation oder E/A benötigt, schaffen optionale Module eine potenzielle Verkaufsmöglichkeit innerhalb der Architektur, ohne dass eine andere Steuerungsfamilie ausgewählt werden muss.
Soft-PLCs sind das am schnellsten wachsende Segment mit einem prognostizierten CAGR von 7,5 % zwischen 2027 und 2032. Am 27. März 2025 berichtete Audi, dass ein virtueller PLC von Siemens auf Edge Cloud 4 Production in seinem Karosseriebau Böllinger Höfe für ein Lamborghini-Modell eingesetzt wird. Die virtuellen Steuerungen ersetzten die bisherigen hardwarebasierten PLCs in der Automatisierungsumgebung. Diese Einführung zeigt, wie ein Lieferant eine bestehende Produktionsanwendung durch Steuerungssoftware adressieren kann und damit einen Erneuerungsweg innerhalb einer laufenden Fabrik eröffnet. Bei dieser Einführung liefen die virtuellen Steuerungen auf Audis Edge-Cloud-Plattform, was die Hosting-Umgebung zu einem Teil der Bewertung dieser Steuerungsarchitektur macht.
Notiz: Segmentanteile aller einzelnen Segmente sind nach Berichtskauf verfügbar
Nach Komponente:
Produktumsatz und compliance-gebundene DienstleistungenHardware und Software bildeten das größte Segment und machten im Jahr 2026 84,16 % des PLC-Marktumsatzes aus. Das Software & Control-Segment von Rockwell Automation meldete im dritten Fiskalquartal 2026 einen Umsatz von 751 Millionen USD, ein Anstieg von 19 % gegenüber 629 Millionen USD im gleichen Quartal 2025. Dieses Wachstum zeigt die Expansion von Rockwells Steuerungs- und Softwaregeschäft im Quartal. Innerhalb eines PLC-Angebots kann das ausführbare Steuerungsprodukt auch zugehörige Ingenieur- und Supportarbeiten verankern und den Erstverkauf mit den technischen Anforderungen verknüpfen, die bei der Inbetriebnahme einer Anwendung entstehen.
Dienstleistungen sind das am schnellsten wachsende Segment mit einem prognostizierten CAGR von 8,05 % zwischen 2027 und 2032. Im Februar 2025 ermächtigte der Stadtrat von Phoenix zum Abschluss einer Vereinbarung mit Summit Electric Supply Co., Inc. für PLC-Teile, Software, Schulungen, Support und Wartung für Wasserdienstleistungen. Die Wasserdienstleistungsabteilung nutzt ihre PLC-Systeme, um regulatorische Leistungs- und Berichtspflichten zu erfüllen. Der genehmigte Umfang verknüpft die Instandhaltung des Steuerungssystems mit den laufenden Leistungs- und Berichtspflichten des Versorgungsunternehmens. Die Einbeziehung von Schulungen neben der Wartung ermöglicht es dem Leistungsumfang, auch die Nutzer des Systems anzusprechen und seinen Zweck über die Gerätefunktionalität hinaus zu erweitern.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Produktgröße:
Wiederholbare Maschinen und enge SteuerungsaufgabenKleine PLCs repräsentierten im Jahr 2026 einen Programmable Logic Controller (PLC) Marktanteil von 28,88 % und waren damit das größte Segment. Xinjes Zwischenbericht 2026, der MIR-Branchenstatistiken zitiert, identifizierte Elektronik-, Verpackungs- und Lebensmittel- und Getränkeanwendungen als die größten Branchen für kleine PLCs in China im ersten Halbjahr 2026. Maschinenbauer, die diese Branchen bedienen, können wiederholbare Designs auf Maschinenebene implementieren und Änderungen gegen die Ausführungsfähigkeiten des ausgewählten Steuergeräts testen. Eine Erweiterung des Prozessumfangs würde eine neue Dimensionierung des Steuergeräts und seiner zugehörigen Ingenieurtechnik erfordern. Dimensionierungsdisziplin trägt den Ingenieurwert des Segments, da ein ungeplantes Merkmal eine Maschine in eine größere Steuerungsklasse drängen und das Design neu eröffnen kann.
Nano-PLCs sind das am schnellsten wachsende Segment mit einem prognostizierten CAGR von 8,4 % zwischen 2027 und 2032. Für eine eng definierte Automatisierungsaufgabe hat ein Nano-Steuergerät eine tragfähige Rolle, wenn die erforderliche Logik in seine verfügbaren Ressourcen passt. Die Lieferantenchance besteht darin, programmierbare Steuerung an der einzelnen Funktion bereitzustellen, die sie benötigt, und das Angebot proportional zur Betriebsaufgabe zu halten. Jede zusätzliche Anwendung muss dennoch ihren Ingenieuraufwand rechtfertigen, was die Attraktivität einschränkt, jede isolierte Funktion separat programmierbar zu machen. Wiederholte Anwendungen können den Ingenieuraufwand auf identische Maschinen verteilen, während eine einmalige Funktion ihren eigenen Programmier- und Supportaufwand rechtfertigen muss.
Nach Endverbraucherbranche:
Versorgungserneuerungen und Modernisierung der AutomobilindustrieEnergie und Versorgungsunternehmen war das größte Segment und repräsentierte im Jahr 2026 31,09 % des PLC-Marktumsatzes. Im März 2026 lud Eskom Holdings SOC Ltd. im Rahmen eines 2-Jahres-Vertrags zur Aufrüstung der PLC- und SCADA-Systeme der Schlammanlage am Kraftwerk Matla in Südafrika zur Angebotsabgabe ein. Die Ausschreibung definierte die Steuerungserneuerung um einen spezifischen Prozess an einem benannten Kraftwerk und veranschaulicht die Nachfrage innerhalb eines bestehenden Infrastrukturvermögenswerts. Der Schlammanlage-Umfang zeigt, wie ein Versorgungsunternehmen die Steuerungsmodernisierung innerhalb eines definierten Prozesses beschaffen kann, während es den größeren Erzeugungsvermögenswert beibehält.
Die Automobilindustrie ist das am schnellsten wachsende Segment mit einem prognostizierten CAGR von 8,9 % zwischen 2027 und 2032. PT Astra Daihatsu Motor, eine Tochtergesellschaft von Daihatsu Motor, nahm im Februar 2025 den Vollbetrieb im Karawang-Montagewerk 2 in Indonesien auf. Daihatsu hatte das Karawang-Montagewerk 2 seit Februar 2023 erneuert und dabei auf die Alterung seines Sunter-Montagewerks 1 und künftige Maßnahmen zur Kohlenstoffneutralität verwiesen. Die Erneuerung bringt den Ersatz alternder Produktionsanlagen in dieselbe Investitionsentscheidung wie Umweltanforderungen. Im erneuerten Karawang-Werk mit einer jährlichen Fahrzeugproduktionskapazität von 360.000 Einheiten bietet die Modernisierung auf Werksebene den Rahmen, in dem der Steuerungsumfang festgelegt würde.
Geografische Analyse
Asien-Pazifik Programmable Logic Controller (PLC) Markt
Asien-Pazifik war die größte geografische Region mit einem Programmable Logic Controller (PLC) Marktanteil von 35,69 % im Jahr 2026 und wird voraussichtlich mit einem CAGR von 6,3 % zwischen 2027 und 2032 am schnellsten wachsen. MIDA verzeichnete von Januar bis Juni 2026 973 genehmigte Fertigungsprojekte in Malaysia, bestehend aus 628 neuen Projekten und 345 Erweiterungs- oder Diversifizierungsprojekten, ein Indikator für Fertigungsinvestitionen. In Australien macht die Fabrik- und Standortabnahmeprüfung innerhalb der Ingenieurarbeit von SAGE Automation die Überprüfung gegen Projektanforderungen zu einem Teil der Inbetriebnahme von Steuerungsanwendungen. Malaysias Wandel hin zu technologieintensiver Fertigung im Jahr 2025 bietet einen Rahmen für neue Steuerungsanwendungen, während Australiens Validierungsfähigkeiten Ingenieursdienstleistern eine separate Rolle bei der Inbetriebnahme spezifizierter Funktionen geben.
Die Infrastrukturerneuerungsrolle Nordamerikas wird durch Newberg, Oregon, veranschaulicht, das 2025 den Austausch und die Neuprogrammierung des PLC seiner Abwasserbehandlungsanlage abschloss. Der Berater HDR entwarf das System, und Green Power Electrical Contractors Inc. führte den Austausch und die Neuprogrammierung durch. In Südamerika nahm die chilenische Mine Lomas Bayas im Dezember 2025 ihre ersten aufgerüsteten tragbaren Förderbänder im Rahmen eines PLC-Austauschprojekts in Betrieb. Das chilenische Projekt umfasste 44 PLCs und wurde im März 2026 als laufend gemeldet, nachdem seine ersten aufgerüsteten Förderbänder in Betrieb gegangen waren. Newbergs getrennte Entwurfs- und Ausführungsrollen geben einem Steuerungslieferanten unterschiedliche Ansprechpartner, während die chilenische Einführungssequenz die Ersatzreihenfolge für die Lieferzeitplanung relevant macht.
Für die Züricher Nahverkehrsanwendung der Schweiz verbinden deutsche Maschinenbau- und Ingenieursdienstleister den lokalen Käufer mit einer grenzüberschreitenden Lieferkette. Infineon Technologies AG eröffnete am 2. Juli 2026 seine Smart Power Fab in Dresden, Deutschland, und verdoppelte damit die Kapazität des Standorts für die Herstellung von Leistungshalbleitern und analogen/gemischten Signalen. Im Nahen Osten und Afrika nahm Eskoms kohlebefeuertes Kraftwerk Kusile Block 6 am 29. September 2025 in Südafrika den kommerziellen Betrieb auf. Dieser Meilenstein schloss Eskoms Bauprogramm und den Bau der Kraftwerke Medupi und Kusile ab. Der Abschluss von Eskoms Bauprogramm macht Betrieb und Aufrüstungen zum Rahmen für nachfolgende Steuerungsvorschläge an diesen Kraftwerken, während Dresdens zusätzliche Kapazität die industrielle Anwendungsbasis Europas erweitert.
Regulatorischer Rahmen und Ausblick
Dieser Vergleich umfasst ausgewählte Rechtsordnungen aus der Perspektive von PLC-Lieferanten, die Maschinenbauer und Industriebetreiber bedienen. Die kommerzielle Exposition ergibt sich daraus, wie ein Steuergerät in eine Maschine oder ein industrielles Steuerungssystem eingebaut wird, und verbindet das Angebot mit den Sicherheits- und Schutzpflichten des Kunden. Die relevante kommerzielle Frage ist, welchen Schutz der Kunde nachweisen muss und welchen Teil dieses Schutzes das Steuergerät erbringen soll.
Regulatorische Tabelle
| Entscheidungsfaktor | Vereinigte Staaten | Deutschland | China | Argentinien |
|---|---|---|---|---|
| Primäre Behörde | Behörde für Arbeitssicherheit und Gesundheitsschutz | Zuständige staatliche Marktüberwachungsbehörden | Ministerium für Industrie und Informationstechnologie | Nationaler Arbeitsschutzbehörde SRT |
| Wesentliche Instrumente oder Ausrichtung | 29 CFR 1910.212 Maschinenschutz | Produktsicherheitsgesetz; Verordnung (EU) 2023/1230 allgemeine Anwendung ab 20. Januar 2027 | Leitfaden zur Cybersicherheit industrieller Steuerungen; empfohlene Umsetzung von GB/T 41400-2026 ab 1. Februar 2027 | Decreto 351/1979, Anhang I, Artikel 106 |
| Kommerzielle Auswirkung | Schutz vor Maschinengefahren ist erforderlich; elektronische Sicherheitseinrichtungen sind eine Schutzmaßnahme | Produktkonformitätsüberwachung; Anforderungen an Maschinensteuerungen ändern sich ab 20. Januar 2027 | Leitfaden fordert PLC-Inventare und Zertifizierung oder Prüfung durch qualifizierte Institutionen für PLCs, die im Katalog netzwerkkritischer Geräte aufgeführt sind | Wirksame Schutzvorrichtungen für mechanisch gefährliche Maschinenteile, an denen Arbeitnehmer keine Betriebshandlungen durchführen |
| Aktuelle politische Attraktivität | Hoch | Mittel | Mittel | Hoch |
| Zukünftige Entwicklung der politischen Attraktivität | Keine Änderung | Verschärfung | Keine Änderung | Keine Änderung |
| Quelle: Mordor Intelligence | ||||
Die hohe US-Bewertung spiegelt den Spielraum unter etablierten Schutzpflichten wider und unterstützt die Kontinuität, während Deutschlands mittlere Bewertung die föderale Produktüberwachung der Länder widerspiegelt. Verschärfung spiegelt die Regel vom 20. Januar 2027 wider, die verlangt, dass Maschinensteuerungen vernünftigerweise vorhersehbaren böswilligen Versuchen standhalten, die Gefahren erzeugen, soweit dies den Umständen und Risiken angemessen ist, und damit frühere Schutzmaßnahmen erweitert, die solche Versuche nicht nannten. Chinas mittlere Bewertung spiegelt Inventarleitlinien und bedingte Gerätequalifizierung wider, während der empfohlene Status von GB/T 41400-2026, geplant für den 1. Februar 2027, die Kontinuität unterstützt. Argentiniens hohe Bewertung spiegelt eine gezielte Schutzpflicht wider, ohne Änderung unter bestehenden Anforderungen für wirksame, widerstandsfähige Schutzvorrichtungen, die Einstellung, Reparatur und Schmierung ermöglichen, sich nur absichtlich bewegen und kein neues Risiko schaffen.
Wertschöpfungskettenstufen
Die PLC-Wertschöpfungskette trennt die Steuerungsversorgung, das Anwendungsingenieurwesen und die laufende Arbeit, die zur Wartung installierter Systeme erforderlich ist. Rockwell Automation Inc. und Siemens AG liefern PLC-Produkte. SAGE Automation entwickelt maßgeschneiderte PLC-Programme und übernimmt Integration, Validierung und Inbetriebnahme auf allen wichtigen PLC-Plattformen in Australien. Dies trennt die Produktbeziehung von der Ingenieurverantwortung, eine Steuerungsspezifikation in eine betriebsfähige Anwendung umzuwandeln.
Wertschöpfungskettenanalyse-Tabelle
| Primäre Aktivität | Wesentliche Teilnehmer | Wertschöpfung | Engpass | Resilienzreaktion |
|---|---|---|---|---|
| Steuerungsproduktversorgung | PLC-Lieferanten wie Rockwell Automation Inc., Siemens AG | Steuerungsverkäufe | Steuerungsspezifikation überschreitet den Umfang des ausgewählten Produkts | Steuerungsarchitektur an Anwendungsanforderungen anpassen |
| Integration und Inbetriebnahme | Steuerungssystemintegratoren wie SAGE Automation | Programmier-, Integrations- und Inbetriebnahmegebühren | Validierung benutzerdefinierter Steuerungslogik gegen Projektanforderungen | Fabrik- und Standortabnahmetests gegen vereinbarte Spezifikationen verwenden |
| Betriebssupport | Automatisierungswartungsdienstleister wie SAGE Automation | Technischer Support und Wartungsgebühren | Wiederherstellung des Betriebs, wenn Anwendungswissen unvollständig ist | Konfigurationsdatensätze aufbewahren und Anwendungswissen in den Support übertragen |
| Quelle: Mordor Intelligence | ||||
Ingenieurwesen auf allen wichtigen PLC-Plattformen schafft eine Grundlage für die Aufrechterhaltung einer Anwendungsbeziehung, wenn ein Hersteller seine Steuerungsauswahl ändert. Sein kommerzieller Wert liegt in der Übersetzung und Bewahrung der Prozessanforderungen, die die ausgewählte Hardware ausführen muss. Konfigurationsdatensätze und übertragenes Anwendungswissen würden es Supportingenieuren ermöglichen, auf Basis der in Betrieb genommenen Logik zu arbeiten und den Bedarf zu reduzieren, Projektentscheidungen nach einem Fehler neu zu rekonstruieren.
Wettbewerbsumfeld
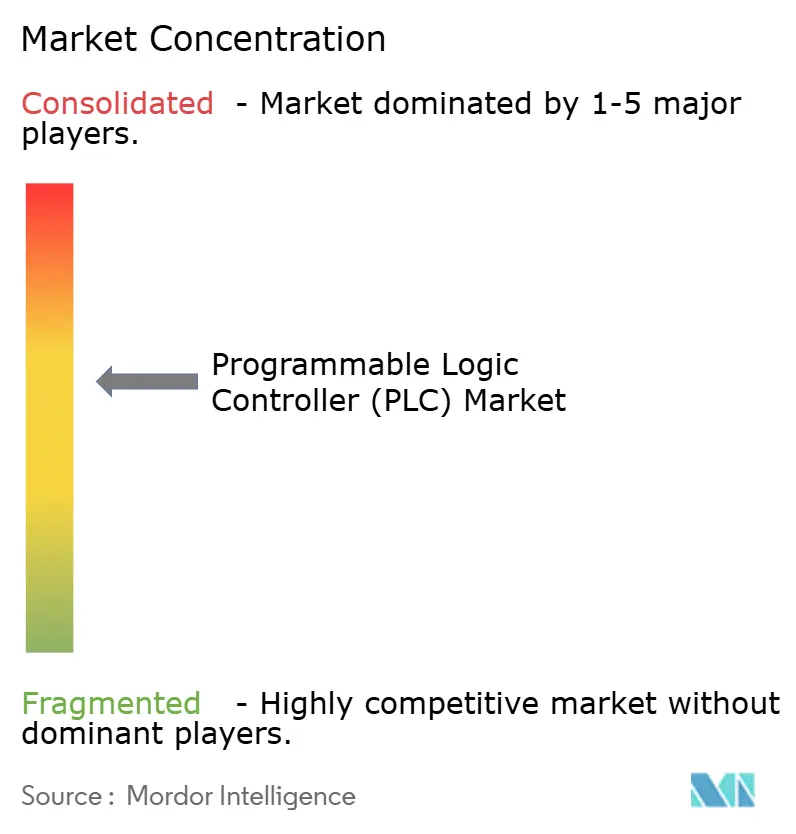
Der etablierte Lieferantenkern umfasst ABB Ltd.s AC500-PLC-Plattform, Mitsubishi Electric Corporations MELSEC iQ-R-Sicherheitssteuerung und Schneider Electric SEs modularen Programmable Automation Controller Modicon M580. Rockwell Automation Inc. liefert Allen-Bradley-Programmiersteuerungen, während Siemens AG SIMATIC S7-Steuerungen liefert. Mitsubishi Electric meldete ein Umsatzwachstum von 42 % im Jahresvergleich für seine Sparte Industry & Mobility (Fabrikautomatisierungssysteme) im ersten Quartal des Geschäftsjahres 2027, das den Zeitraum April bis Juni 2026 abdeckt. Da diese Gruppen jeweils eine benannte Steuerungsfamilie anbieten, würde ein kleinerer Lieferant einen konkreten Anwendungsvorteil benötigen, um eine Auswahl gegenüber etablierten Alternativen zu rechtfertigen.
Rockwell Automation kündigte im Oktober 2025 seinen ControlLogix 5590-Steuerung mit integrierter funktionaler Sicherheit und eingebauter Cybersicherheit an. Am 17. September 2026 berichtete Mitsubishi Electric, dass sein MELSEC iQ-R-Sicherheitsprogrammiersteuergerät die EU-Baumusterprüfbescheinigung gemäß Verordnung (EU) 2023/1230 von TÜV Rheinland erhalten hatte. Es war die erste Zertifizierung dieser Art innerhalb des Fabrikautomatisierungsgeschäfts von Mitsubishi Electric. Für Maschinenbauer adressieren Produktmerkmale und unabhängig bewertete Konformität unterschiedliche Teile der Steuerungssystementscheidung. Ein Maschinenbauer, der das zertifizierte Steuergerät spezifiziert, kann diese unabhängige Bewertung in seiner eigenen Konformitätsarbeit nutzen.
Ab dem 11. Dezember 2027 gelten die allgemeinen Anforderungen des EU-Cyberresilienzgesetzes für abgedeckte Produkte mit digitalen Elementen, die auf dem EU-Markt in Verkehr gebracht werden. Die Melde- und Berichtspflichten für Schwachstellen und Vorfälle gemäß Artikel 14 begannen am 11. September 2026 zu gelten. Produkte, die vor dem 11. Dezember 2027 in Verkehr gebracht wurden, sind im Allgemeinen nur dann abgedeckt, wenn sie wesentlich verändert wurden, mit einer Ausnahme für Artikel 14. Die frühere Berichtsphase macht Sicherheitsbereitschaft zu einer Betriebspflicht vor dem breiteren Produktdesign-Übergang. Da Artikel 14 auch frühere Produkte erfasst, tragen bereits in der EU verkaufte Produkte der Hersteller im Anwendungsbereich Berichtspflichten vor jeder Neugestaltung für die Anforderungen von 2027.
Marktführer im Bereich speicherprogrammierbare Steuerungen (SPS)
-
ABB Ltd.
-
Mitsubishi Electric Corporation
-
Schneider Electric SE
-
Rockwell Automation Inc.
-
Siemens AG
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Speicherprogrammierbare Steuerung (SPS) Markt Unternehmen in diesem Bericht
- Siemens AG
- Rockwell Automation Inc.
- Schneider Electric SE
- Mitsubishi Electric Corporation
- ABB Ltd.
- Omron Corporation
- Emerson Electric Co.
- Honeywell International Inc.
- Beckhoff Automation GmbH & Co. KG
- Delta Electronics Inc.
- Bosch Rexroth AG
- Panasonic Industry Co., Ltd.
- Fuji Electric Co. Ltd.
- Hitachi Ltd.
- IDEC Corporation
- Keyence Corporation
- Toshiba Corporation
- GE Vernova Inc.
- Parker Hannifin Corporation
- Eaton Corporation plc
- Yokogawa Electric Corporation
- Inovance Technology Co. Ltd.
- Hollysys Automation Technologies Ltd.
- WAGO Kontakttechnik GmbH & Co. KG
- B&R Industrial Automation GmbH
Wesentliche Chancen für Marktteilnehmer
Der Vergleich unterscheidet spezifikationsgeführte Steuerungsversorgung, optionale Installation und Wartung eines bestehenden Markensystems. Im September 2026 schlugen Transport for London und London Underground Limited einen Rahmen für Rolltreppensystem-PLCs vor, die nach TfL-Spezifikationen gebaut wurden, zusammen mit zugehöriger Verkabelung, Motorantrieben und HMI. Die Einreichungsfrist ist der 23. Oktober 2026, mit einer geschätzten Vergabeentscheidung für den 15. Januar 2027. Technische Qualität trägt 50 % der Vergabegewichtung und Preis 40 %, was der Ingenieurleistung eine klare Rolle im Wettbewerb gibt.
Marktchancen-Tabelle
| Chance | Warum jetzt | Käufer / Leitsegment | Empfohlene Vorgehensweise | Haupthindernis | Wahrscheinliche Nutznießer |
|---|---|---|---|---|---|
| Spezifikationsgebaute Rolltreppensystem-Steuerungspakete | Definierter Geräteumfang verknüpft PLCs mit Verkabelung, Antrieben und HMI | Transport for London und London Underground Limited | Ein Steuerungspaket anbieten, das auf die technische Spezifikation des Käufers abgestimmt ist | Nachweis der technischen Konformität | Spezifikationsqualifizierte Steuerungslieferanten |
| Installation im Rahmen der Steuerungserneuerung | Installation ist eine separat bepreiste Option innerhalb des vorgeschlagenen Rahmens | Rolltreppenerneuerungsteams innerhalb derselben Beschaffung | Geräteinstallation als explizites Lieferarbeitspaket bepreisen | Integrationsausführungsrisiko | PLC-Integrations- und Installationsunternehmen |
| Wartung installierter Markensteuerungssysteme | IRELs Ausschreibung vom 30. September 2026 hat eine Angebotsfrist bis zum 21. Oktober 2026 | IRELs Chavara-Anlage in Indien | Nicht umfassende Wartung für seinen Schneider-PLC/SCADA anbieten | Technische Vertrautheit mit dem installierten Steuerungssystem | Spezialisten für industrielle Steuerungswartung |
| Quelle: Mordor Intelligence | |||||
Eine separat bepreiste Installationsoption ermöglicht es Lieferanten, die Produktlieferung von der zusätzlichen Ausführungsverantwortung zu unterscheiden. Da die Vergabe technische Qualität über den Preis stellt, kann ein Bieter die Installationsoption nutzen, um Ausführungsfähigkeit zu demonstrieren, anstatt nur beim Gerätepreis zu konkurrieren. Der vorgeschlagene erste Abruf für Rolltreppensystem-Steuerungen am Piccadilly Circus umfasst Lieferung und Installation und gibt einem Lieferanten, der beides übernehmen möchte, einen Weg zu Projektumsatz über die Gerätelieferung hinaus.
Neueste Industrielle Entwicklungen in Speicherprogrammierbare Steuerung (SPS) Markt
- Sep 2026: Mitsubishi Electric Corporation berichtete, dass sein MELSEC iQ-R-Sicherheitsprogrammiersteuergerät der Serie die EU-Baumusterprüfbescheinigung von TÜV Rheinland gemäß Verordnung (EU) 2023/1230 erhalten hatte, die erste derartige Zertifizierung innerhalb seines Fabrikautomatisierungsgeschäfts.
- Aug 2026: Die US-amerikanische Exekutivverordnung 14421, erlassen am 26. August 2026, ermächtigt den Energieminister, bestimmte Transaktionen nach Erlass zu verbieten, die ausländisch verbundene Massenleistungsanlagen betreffen, einschließlich PLCs, wenn spezifische nationale Sicherheitsrisiken festgestellt werden.
- Apr 2026: Mitsubishi Electric Corporation kündigte seine MX Controller-Serie an, bestehend aus MX-R- und MX-F-Modellen, die PLC-Funktionalität, präzise Bewegungssteuerung, IT/OT-Integration und Cybersicherheitsfähigkeiten kombinieren.
Speicherprogrammierbare Steuerung (SPS) Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Der globale Programmable Logic Controller (PLC) Markt misst die jährlichen Ausgaben für PLC-Hardware, eingebettete und verwandte PLC-Software sowie zugehörige Dienstleistungen zur Automatisierung industrieller und infrastruktureller Prozesse. Er umfasst weltweite Verkäufe an industrielle und infrastrukturelle Nutzer.
Ausschlüsse aus dem Umfang: Eigenständige SCADA-Systeme, eigenständige verteilte Steuerungssysteme (DCS), separat von einem PLC-Angebot verkaufte Industrie-PCs sowie separat von einem PLC-Angebot verkaufte Sensoren, Aktoren und Netzwerkgeräte sind ausgeschlossen.
Segmentierungsübersicht
- Nach Produkttyp
- Kompakt-SPS
- Modulare SPS
- Dezentrale SPS
- Soft-SPS
- Sonstige Produkte
- Nach Komponente
- Hardware und Software
- Dienstleistungen
- Installation und Integration
- Schulung und Support
- Wartung
- Nach Produktgröße
- Nano-SPS
- Mikro-SPS
- Klein-SPS
- Mittel-SPS
- Groß-SPS
- Nach Endverbraucherbranche
- Automobilindustrie
- Lebensmittel und Getränke
- Chemie und Petrochemie
- Öl und Gas
- Energie und Versorgung
- Wasser- und Abwasserbehandlung
- Pharmazeutik
- Zellstoff und Papier
- Metalle und Bergbau
- Sonstige
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Südamerika
- Brasilien
- Argentinien
- Rest Südamerikas
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Rest Europas
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest Asien-Pazifik
- Naher Osten und Afrika
- Naher Osten
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Türkei
- Rest des Nahen Ostens
- Afrika
- Südafrika
- Nigeria
- Rest Afrikas
- Naher Osten
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Öffentliche Normen und Leitlinien wie das ISA-95-Rahmenwerk der International Society of Automation, das die PLC-Ebenensteuerung von Überwachungs- und Geschäftssystemen unterscheidet, und seine Abdeckung der IEC 61131-3-Programmiernormen helfen Analysten, Steuerungsfunktionen, Software- und Ingenieuranforderungen zu vergleichen. Die Leitlinien des National Institute of Standards and Technology zur Sicherheit industrieller Steuerungssysteme und seine Ressourcen zur Fertigungscybersicherheit informieren die Bewertung von Konnektivitäts-, Zuverlässigkeits- und cyberbezogenen Einführungsbedingungen. Diese Quellen helfen dabei, den Betriebskontext für die PLC-Einführung zu etablieren und Steuerungsverkäufe von breiteren Automatisierungsaktivitäten zu unterscheiden.
Unternehmensgeschäftsberichte, regulatorische Einreichungen, Investorenmaterialien, Produktankündigungen, öffentliche Ausschreibungen und seriöse Fachpresse können Verkaufsmix, Produkteinführungen, Werkinvestitionen und Serviceverträge klären, wobei gemeldete PLC-Umsätze soweit möglich von breiteren Automatisierungsergebnissen getrennt werden. Diese Materialien helfen auch dabei, Annahmen zu Hardware-, Software- und Serviceumsätzen sowie zum Timing industrieller Projekte zu überprüfen. Die genannten Quellen sind illustrativ und nicht erschöpfend, und weitere Quellen informieren die Erhebung, Validierung und Klärung.
Primärinterviews und Umfragen
Ein strukturiertes Interview- und Umfrageprogramm kann PLC-Hersteller, Automatisierungshändler und -integratoren sowie industrielle oder infrastrukturelle Nutzer umfassen, mit Befragten in Produkt-, Ingenieur-, Beschaffungs- und Werksoperationsrollen in APAC, EMEA und Amerika. Fragen sollten Sekundärquelleninterpretationen von Produktgrenzen, gebündelten Umsätzen, Serviceinhalten, regionaler Nachfrage und Kaufzeitpunkt überprüfen und dann widersprüchliche Antworten gegen Unternehmensoffenlegungen und unabhängige Marktindikatoren abgleichen. Wo Belege fehlen, sollten Analysten die spezifische Lücke identifizieren, mehrere unabhängige Quellen vergleichen und nur Annahmen weiterführen, die auf Variablenebene erklärt und überprüft werden können.
Verteilung der Befragten der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 34 % | Führungskräfte (CXOs): 20 % | APAC: 40 % |
| Mittlere Ebene: 42 % | Funktions-/Bereichsleiter: 35 % | EMEA: 32 % |
| Kleinere Akteure: 24 % | Manager: 45 % | Amerika: 28 % |
Marktgrößenbestimmung und Prognose
Der Markt wird von oben nach unten aus den jährlichen Lieferantenverkäufen von PLC-Produkten und zugehörigen Dienstleistungen geschätzt und dann selektiv gegen Lieferantenumsatzoffenlegungen, Kanalinformationen und stichprobenartige durchschnittliche Verkaufspreise multipliziert mit Stückvolumen überprüft. Das Modell verfolgt Fabrikautomatisierungsinvestitionen, Fertigungsleistung, industrielle und infrastrukturelle Projektaktivitäten, Halbleiterverfügbarkeit und die installierte Basis, die Aufrüstung oder Ersatz erreicht, und nutzt diese Indikatoren, um neue Einführungen von Erneuerungsnachfrage zu unterscheiden und das Timing über Endverbraucherbranchen und Regionen hinweg zu erklären. Produkt-, Komponenten-, Größen-, Branchen- und geografische Anteile werden aus Lieferantenangeboten, offengelegtem Umsatzmix, Ausschreibungs- und Projektnachweisen sowie Käuferanwendungsfällen aufgebaut, wobei jede Klassifizierung einmal zugewiesen wird, um Doppelzählungen gebündelter PLC-Angebote zu vermeiden. Eine multivariate Regression kann historische Marktbewegungen mit diesen Nachfrageindikatoren in Beziehung setzen, wobei Szenarioanalysen dort eingesetzt werden, wo Projekttiming, Versorgungsengpässe oder die Einführung vernetzter Steuerung unterschiedliche Pfade schaffen. Experten können überprüfen, ob jede Variablenprognose und ihre Richtung den Betriebsbedingungen entsprechen. Lücken in Lieferanten-, Regional- oder Segmentnachweisen werden mit dokumentierten Bandbreiten behandelt und gegen den breiteren Marktgesamtwert überprüft, während selektive Bottom-up-Ergebnisse als Plausibilitätsprüfungen und nicht als separater vollständiger Marktaufbau dienen.
Datenvalidierung und Aktualisierungszyklus
Analysten triangulieren Lieferantenoffenlegungen, Industrieaktivitätsindikatoren, Ausschreibungen sowie Kanal- oder Käufernachweise und überprüfen dann Jahresveränderungen, Segmentanteile und Unterschiede zwischen der Marktschätzung und unabhängigen Signalen. Ungewöhnliche Bewegungen werden auf Quelldefinitionen, Timing, Währung oder mögliche Doppelzählungen zurückgeführt und vor der Freigabe durch eine zweite Analytikerprüfung und eine dokumentierte Abstimmung gelöst. Eine erneute Kontaktaufnahme wird ausgelöst, wenn Befragtennachweise mit veröffentlichten Informationen in Konflikt stehen, ein wesentlicher Input sich erheblich ändert oder ein Produktbündel nicht konsistent zugeordnet werden kann. Das Modell wird jährlich aktualisiert, zwischen den Zyklen nach wesentlichen Ereignissen wie größeren Übernahmen oder Versorgungsunterbrechungen überprüft und vor der Lieferung einer frischen Überprüfung von Quellen, Berechnungen und narrativer Ausrichtung unterzogen.
Vergleich der Programmable Logic Controller PLC Marktgröße von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Schätzungen können sich in den Transaktionen und Produkten, die sie zählen, und den Inputs, die zur Modellierung der Nachfrage verwendet werden, unterscheiden. Der globale Programmable Logic Controller (PLC) Markt misst die jährlichen Ausgaben für PLC-Hardware, eingebettete und verwandte PLC-Software sowie zugehörige Dienstleistungen zur Automatisierung industrieller und infrastruktureller Prozesse.
Wesentliche Treiber von Abweichungen umfassen den definierten Abdeckungsbereich der Studie und marktspezifische Modellierungsentscheidungen. Das Modell verfolgt Fabrikautomatisierungsinvestitionen, Fertigungsleistung, industrielle und infrastrukturelle Projektaktivitäten, Halbleiterverfügbarkeit und die installierte Basis, die Aufrüstung oder Ersatz erreicht, und nutzt diese Indikatoren, um neue Einführungen von Erneuerungsnachfrage zu unterscheiden und das Timing über Endverbraucherbranchen und Regionen hinweg zu erklären.
Vergleichsmaßstab
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 13,9 Mrd. USD (2027) | |
| Globales Beratungsunternehmen A | 12,9 Mrd. USD (2026) | Auf Basis seines Basisjahres 2026 liegt diese Schätzung 7,2 % unter dem Wert dieses Berichts für 2027 von 13,9 Mrd. USD, ein Jahr später. Die Schätzung verwendet ein früheres Basisjahr und prognostiziert weiteres Wachstum bis 2035. |
| Globales Beratungsunternehmen B | 12,94 Mrd. USD (2026) | Auf Basis seines Basisjahres 2026 liegt diese Schätzung 6,9 % unter dem Wert dieses Berichts für 2027 von 13,9 Mrd. USD, ein Jahr später. Die Schätzung verwendet ein früheres Basisjahr und prognostiziert weiteres Wachstum bis 2032. |
Die Analysten von Mordor Intelligence triangulieren Lieferantenoffenlegungen, Industrieaktivitätsindikatoren, Ausschreibungen sowie Kanal- oder Käufernachweise und überprüfen dann Jahresveränderungen, Segmentanteile und Unterschiede zwischen der Marktschätzung und unabhängigen Signalen.
Im Bericht beantwortete Schlüsselfragen
Wie ist der Ausblick für die Programmable Logic Controller (PLC) Marktgröße?
Der Markt wird voraussichtlich bis 2032 17,36 Milliarden USD von 13,9 Milliarden USD im Jahr 2027 erreichen und zwischen 2027 und 2032 einen CAGR von 4,55 % verzeichnen.
Was treibt die Nachfrage nach industriellen PLCs an?
Die Fertigungsdigitalisierung in China und softwaredefinierte Steuerung in Deutschland schaffen Möglichkeiten für Steuerungssoftware und Integration.
Welcher PLC-Produkttyp hat den größten Marktanteil?
Modulare PLCs führten mit 41,54 % des PLC-Marktumsatzes im Jahr 2026.
Wer sind die wichtigsten PLC-Lieferanten?
Zu den wichtigsten Lieferanten gehören ABB Ltd., Mitsubishi Electric Corporation, Schneider Electric SE, Rockwell Automation Inc. und Siemens AG.
Was kann vernetzte PLC-Einführungen verzögern?
Kapitalbeschränkungen und Cybersicherheitsrisiken können Projekte verzögern. Ein gemeinsamer Hinweis vom April 2026 berichtete, dass einige US-amerikanische kritische Infrastrukturbetroffene durch mit dem Iran verbundene Störungen von PLC-Funktionen Betriebsunterbrechungen und finanzielle Verluste erlitten.
Welche Region führt bei PLC-Ausgaben und -Wachstum?
Asien-Pazifik hielt im Jahr 2026 35,69 % des PLC-Marktumsatzes und wird voraussichtlich mit einem CAGR von 6,3 % zwischen 2027 und 2032 wachsen.