
Marktgröße und Marktanteil für programmierbare Roboter
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
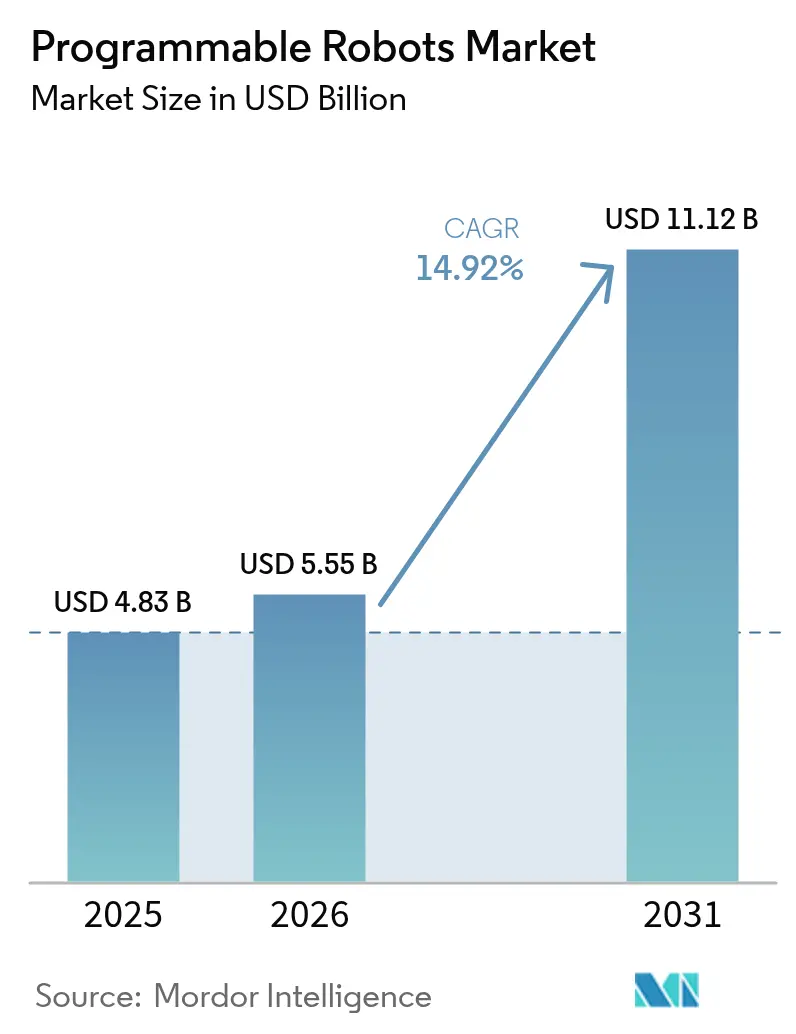
| Marktgröße (2026) | 5.55 Milliarden US-Dollar |
| Marktgröße (2031) | 11.12 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 14.92 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
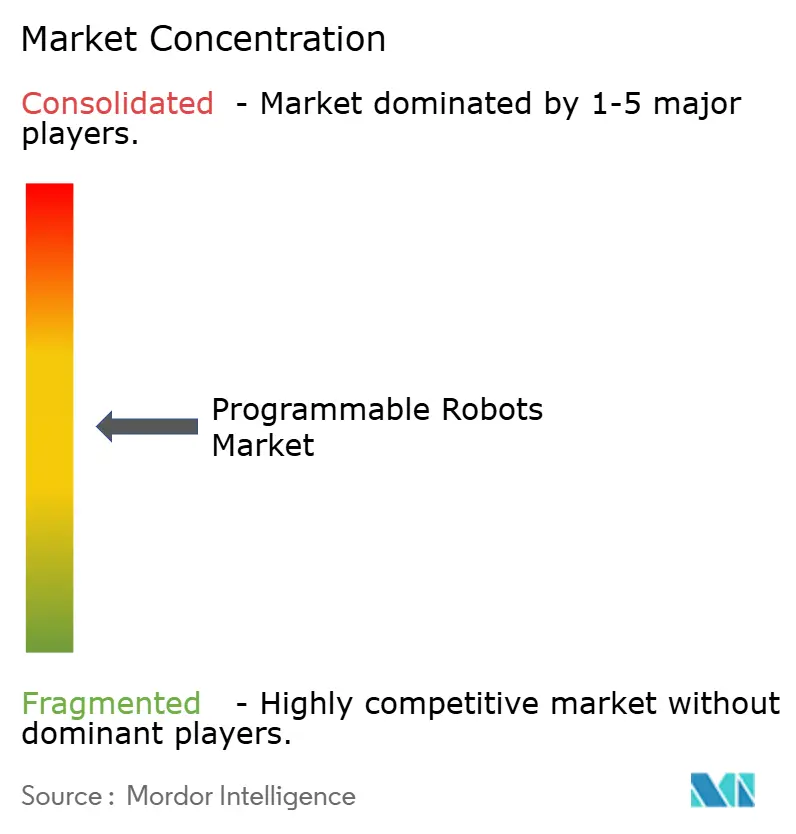
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für programmierbare Roboter von Mordor Intelligence
Die Marktgröße für programmierbare Roboter wird im Jahr 2026 auf USD 5,55 Milliarden geschätzt, ausgehend von einem Wert von USD 4,83 Milliarden im Jahr 2025, mit Projektionen für 2031, die USD 11,12 Milliarden ausweisen, und einem Wachstum von 14,92 % CAGR im Zeitraum 2026–2031. Das Wachstum spiegelt vorgeschriebene Robotikcurricula, sinkende Komponentenpreise und die Verbreitung von Edge-KI-Chips wider, die es Robotern ermöglichen, Bild- und Sprachverarbeitung lokal durchzuführen. Nationale Robotikstrategien in den Vereinigten Staaten, China, Südkorea und dem Vereinigten Königreich richten öffentliche Fördermittel auf Ziele der Arbeitskräfteentwicklung aus und machen programmierbare Roboter zu strategischer Infrastruktur. Hardware-Modularität, gebündelte Software und abonnementbasierte Supportdienstleistungen steigern den Customer-Lifetime-Value, während Initiativen zur Lokalisierung der Lieferkette versuchen, die Hersteller vor geopolitischen Schocks und Rohstoffengpässen abzupuffern. [1]US-Handelsministerium, „Robotikindustrie Südkoreas”, trade.gov
Wesentliche Erkenntnisse des Berichts
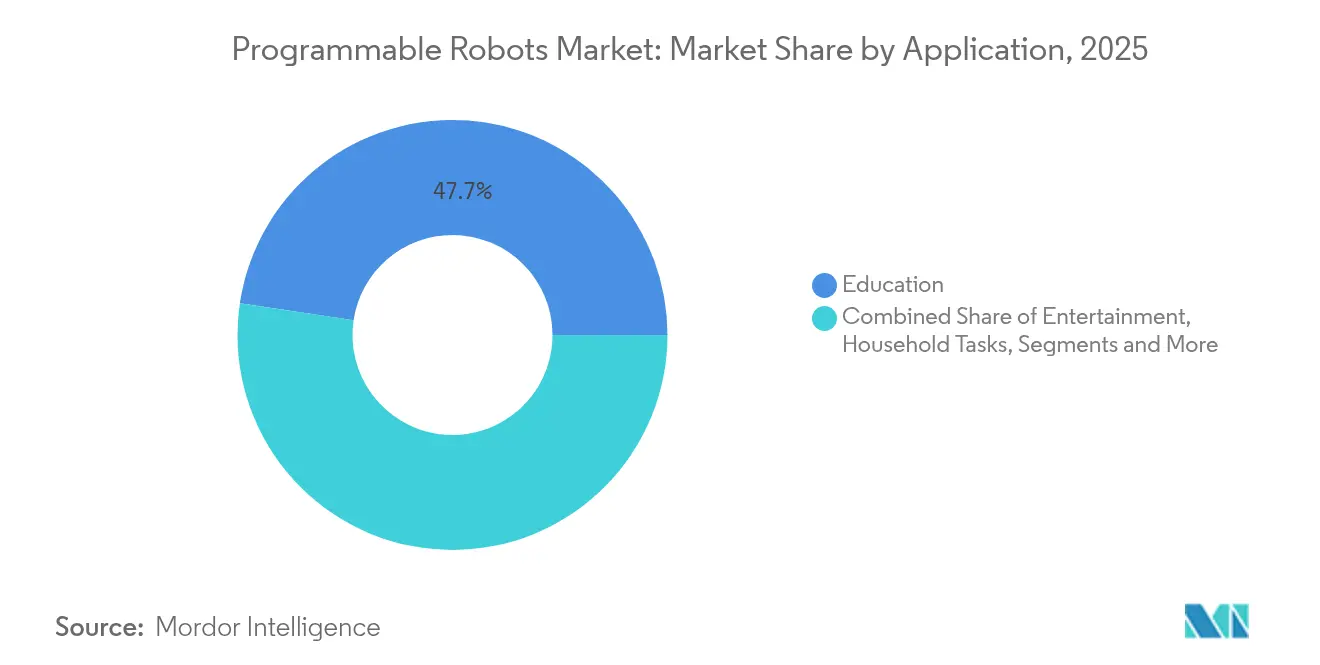
- Nach Anwendung führten Bildungseinrichtungen im Jahr 2025 mit einem Marktanteil von 47,65 % am Markt für programmierbare Roboter, während Forschung und Prototypentwicklung bis 2031 mit einer CAGR von 16,72 % wachsen soll.
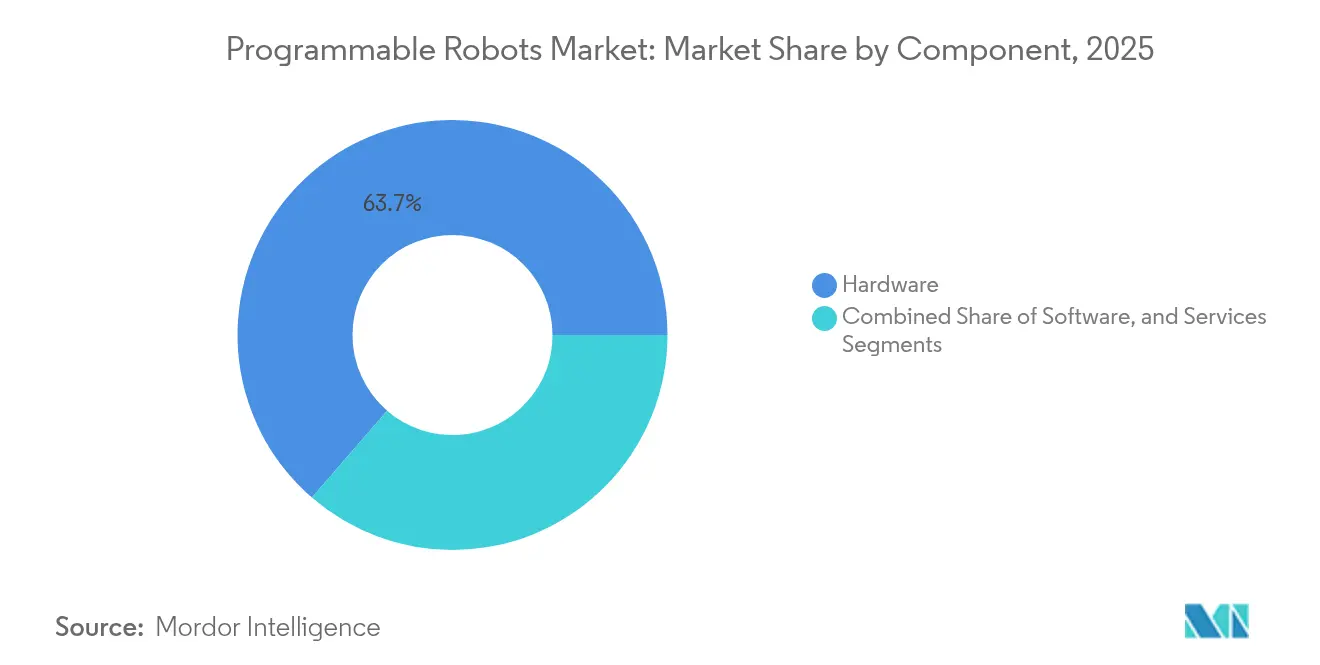
- Nach Komponente erzielte Hardware im Jahr 2025 einen Umsatzanteil von 63,65 %; Dienstleistungen sollen bis 2031 mit einer CAGR von 15,18 % expandieren.
- Nach Mobilitätstyp hielten Radsysteme im Jahr 2025 einen Anteil von 48,85 % an der Marktgröße für programmierbare Roboter, während Bein- und Humanoidsysteme mit einer CAGR von 15,74 % beschleunigen werden.
- Nach Programmierumgebung dominierten grafische Benutzeroberflächen im Jahr 2025 mit einem Anteil von 56,55 %; ROS-basierte Plattformen werden bis 2031 eine CAGR von 16,88 % verzeichnen.
- Nach Endbenutzer entfielen im Jahr 2025 42,10 % der Marktgröße für programmierbare Roboter auf K-12-Schulen; Hochschulen und Forschungslabore werden mit einer CAGR von 16,02 % wachsen.
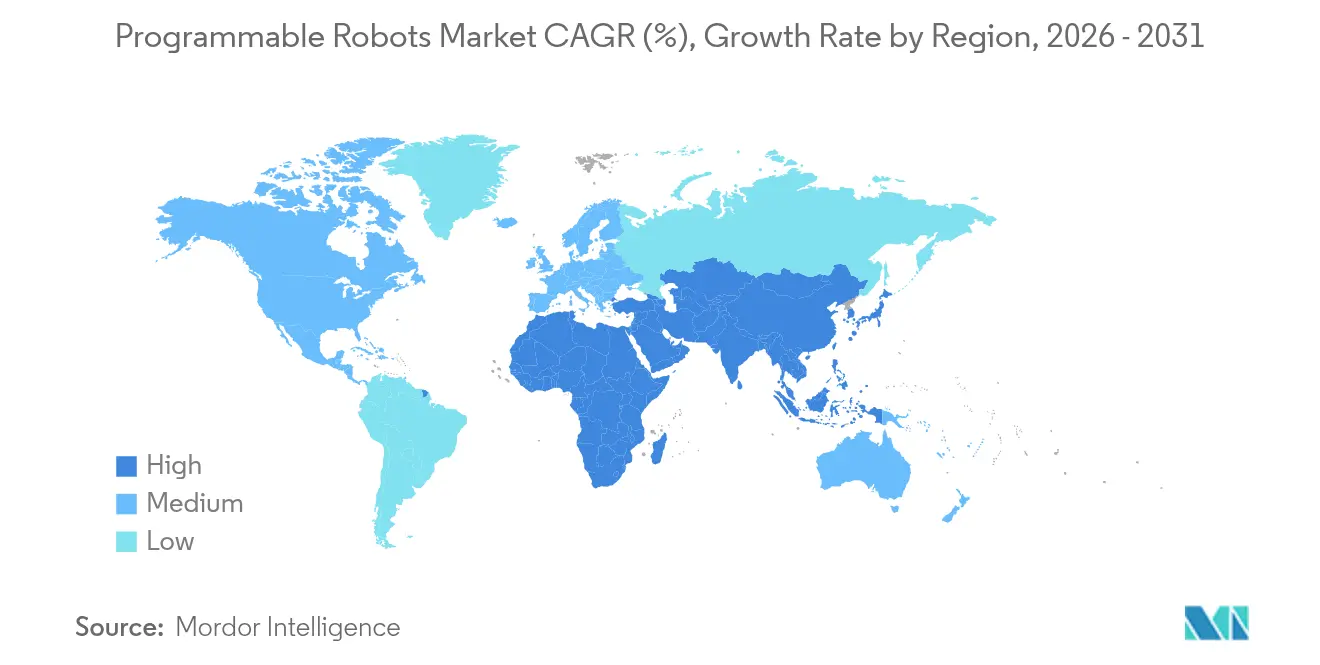
- Nach Region dominierte Nordamerika im Jahr 2025 mit einem Marktanteil von 37,35 %; Asien-Pazifik ist aufgrund Chinas Robotikverpflichtung in Höhe von USD 138 Milliarden auf ein Wachstum von 16,42 % CAGR ausgerichtet.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkungen*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont der Auswirkung |
|---|---|---|---|
| Anstieg der Einführung MINT-basierter Bildungscurricula | +2.8% | Global, mit frühen Gewinnen in Nordamerika und der EU | Mittelfristig (2–4 Jahre) |
| Sinkende Lithium-Ionen-Akkupreise ermöglichen leichtere netzunabhängige Bausätze | +2.1% | Global, Ausstrahlungseffekte aus der Elektrofahrzeug-Lieferkette | Kurzfristig (≤ 2 Jahre) |
| Breite Verfügbarkeit von Open-Source-Mikrocontroller-Boards | +1.9% | Global, mit Konzentration in Maker-Communities | Kurzfristig (≤ 2 Jahre) |
| KI-on-Edge-Chips ermöglichen bordeigene Bild- und Sprachverarbeitung | +3.2% | Asien-Pazifik als Kern, Ausweitung auf Nordamerika und EU | Mittelfristig (2–4 Jahre) |
| Nationale Robotikstrategien | +2.4% | Asien-Pazifik führend, gefolgt von EU-Initiativen | Langfristig (≥ 4 Jahre) |
| Wachsende Nachfrage nach Telepräsenz-Pflegerobotern in alternden Gesellschaften | +1.8% | Japan, Südkorea, Deutschland, mit Ausweitung auf alternde Bevölkerungsgruppen weltweit | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Anstieg der Einführung MINT-basierter Bildungscurricula
Robotik hat sich von Extracurricular-Clubs zu zentralen Unterrichtsanforderungen entwickelt und diskretionäre Ausgaben in grundlegende Infrastrukturausgaben umgewandelt. Die Entscheidung der Carnegie Mellon University, VEX V5-Visionsensormodule in ihre K-12-Programme 2025 einzubetten, veranschaulicht, wie fortgeschrittene Wahrnehmung Einzug in die frühe Bildung hält. Standardisierte Curricula schaffen vorhersehbare Beschaffungszyklen, die es Anbietern ermöglichen, Werkzeugkosten zu amortisieren und die Produktion zu skalieren. Längsschnittstudien zeigen, dass praxisnahe Robotik die Testergebnisse in problemlösungsorientierten Bereichen im Vergleich zum traditionellen Unterricht verbessert. Da Schulbezirke mehrjährige Verträge abschließen, sichert der Markt für programmierbare Roboter eine stetige Umsatztransparenz und ermutigt Newcomer, in zweckgebundene Bildungsplattformen zu investieren.
Sinkende Lithium-Ionen-Akkupreise ermöglichen leichtere netzunabhängige Bausätze
Handelsübliche Akkuzellen, die aus der Elektrofahrzeug-Lieferkette bezogen werden, haben die Kosten pro Wattstunde gesenkt und die Energiedichte verbessert. Leichtere Chassis-Designs ermöglichen nun den ganztägigen Unterrichtsbetrieb ohne Stromkabel und senken die Infrastrukturkosten im Zusammenhang mit festen Ladestationen. Portable Bausätze erweitern zudem die adressierbare Basis auf Nachmittagsprogramme und Fernlernumgebungen. Preiselastizitätsdaten aus Schulbezirksausschreibungen 2024 zeigen eine direkte Korrelation zwischen niedrigeren Akkupack-Kosten und Bestellmengen für Einsteiger-Robotikbausätze und stärken volumenbasierte Kaufverhandlungen.
Breite Verfügbarkeit von Open-Source-Mikrocontroller-Boards
Community-gestützte Boards wie Arduino, Raspberry Pi und ESP32 bieten kostengünstige Prototyping-Kerne, die vielen Einsteiger-programmierbaren Robotern zugrunde liegen. Ihre umfangreichen Bibliotheken verkürzen Entwicklungszyklen und ermöglichen es Pädagogen, Projekte an bestehenden Informatik-Lehrplänen auszurichten. Arduinos Alvik-Bausatz, zum Preis von EUR 169,95 (USD 182,40), bündelt WLAN, Bluetooth und mehrsprachige IDE-Unterstützung und demonstriert, wie Open-Source-Ökosysteme in schlüsselfertige Lernlösungen übersetzt werden. Die Kommodifizierung von Controllern verringert die Leistungsunterschiede zwischen Premium- und Budget-Marken und intensiviert den Wettbewerb um Softwareinhalte und Kundensupport.
KI-on-Edge-Chips ermöglichen bordeigene Bild- und Sprachverarbeitung
In Mikrocontroller eingebettete neuronale Verarbeitungseinheiten eliminieren Latenz- und Datenschutzrisiken, die mit Cloud-Inferenz verbunden sind. EdgeCortix prognostizierte, dass 2024 der Wendepunkt für On-Device-KI sein würde, und nachfolgende Silizium-Veröffentlichungen bestätigen den Trend. NXPs Übernahme von Kinara für USD 307 Millionen sichert proprietäre Inferenz-Engines für seinen Embedded-Katalog und ermöglicht es OEMs, sich durch Echtzeit-Bild- und Sprachfunktionen zu differenzieren. Unterrichtsroboter können jetzt Laborausrüstung erkennen, Sprachbefehlen folgen und sich an dynamische Hindernisse anpassen, was den pädagogischen Wert erheblich steigert und Premium-Einheitspreise rechtfertigt.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont der Auswirkung |
|---|---|---|---|
| Anfängliche Investitionskosten gegenüber sich rasch entwickelnden Funktionsumfängen | -1.6% | Global, insbesondere in kostensensiblen Bildungsmärkten | Mittelfristig (2–4 Jahre) |
| Mangel an unterrichtstauglichen Programmierlehrkräften | -2.1% | Global, akut in Entwicklungsmärkten | Langfristig (≥ 4 Jahre) |
| Engpässe bei der Sicherheitszertifizierung für Haushaltsroboter | -1.3% | Nordamerika und EU-Regulierungsmärkte | Mittelfristig (2–4 Jahre) |
| Lieferketteninstabilität bei kleinserienspezifischen Aktuatoren | -1.8% | Global, konzentriert in spezialisierten Komponentenmärkten | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Anfängliche Investitionskosten gegenüber sich rasch entwickelnden Funktionsumfängen
Schulbezirke sehen sich mit Haushaltszyklen konfrontiert, die Spezifikationen für drei bis fünf Jahre festschreiben, während Robotikplattformen jährlich aktualisiert werden. Käufer befürchten technologische Veralterung und verzögern häufig Anschaffungen, bis standardisierte Funktions-Baselines entstehen. Abonnementmodelle, die Hardware-Auffrischungsoptionen bündeln, beginnen dieses Risiko zu mindern, erfordern jedoch neue Beschaffungsrichtlinien. Die Diskrepanz zwischen Genehmigungszeiträumen für Investitionskapital und rasanter Komponenteninnovation dämpft die unmittelbare Nachfrage, insbesondere in Märkten mit eingeschränkten Bildungsbudgets.
Mangel an unterrichtstauglichen Programmierlehrkräften
Die rasche Curriculumausweitung hat die Lehrerausbildungs-Pipelines überholt. Die Carnegie Mellon Universitys Robotics Academy berichtet von mehrjährigen Wartelisten für Zertifizierungskurse, was die Kapazitätsproblematik unterstreicht. Ohne qualifizierte Lehrbegleiter nutzen Schulen gekaufte Bausätze unzureichend, was Folgebestellungen und Mundpropaganda-Dynamik reduziert. Branchenkonsortien investieren in asynchrone Micro-Credential-Programme, doch das Lehrkräftedefizit bleibt eine langfristige Bremse für den Markt für programmierbare Roboter.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Komponente:
Hardware-Grundlagen treiben Umsatzströme anHardware erzielte im Jahr 2025 einen Marktanteil von 63,65 % am Markt für programmierbare Roboter, was die Kapitalintensität mechanischer Baugruppen, Sensoren und Antriebssysteme widerspiegelt. Die Marktgröße für programmierbare Roboter im Bereich Hardware überstieg USD 3,07 Milliarden und wird voraussichtlich parallel zu Lehrplanvorgaben wachsen, die Roboter als langlebige Anlagegüter betrachten. Modulare Chassis und standardisierte Sensorbuchsen senken den Integrationsaufwand und ermöglichen klassenübergreifende Wiederverwendbarkeit.
Software, obwohl kleiner im Umsatz, erzielt Margen von über 70 % für Anbieter, die Abonnement-Upgrades anbieten. Dienstleistungen, mit einer CAGR von 15,18 %, monetarisieren Trainingsstunden, Unterrichtsplanbibliotheken und erweiterte Garantien und bieten wiederkehrende Cashflows, die die Hardware-Saisonalität glätten. Einrichtungen benchmarken zunehmend die Gesamtbetriebskosten, was Lieferanten dazu veranlasst, Hardware, Cloud-Dashboards und Lehrerfortbildungsguthaben in einheitliche Verträge zu bündeln. Im Prognosezeitraum werden Anbieter, die einmalige Hardware-Gewinne in annuitätsartige Serviceumsätze umwandeln können, die Konkurrenz übertreffen.
Notiz: Segmentanteile aller Einzelsegmente sind nach Berichtskauf verfügbar


Nach Mobilitätstyp:
Radplattformen dominieren trotz Humanoid-InnovationRadroboter behielten im Jahr 2025 einen Marktanteil von 48,85 % am Markt für programmierbare Roboter, da ihre geringe Teileanzahl und ihr klassenzimmersicheres Profil eine sofortige Inbetriebnahme ermöglichen. Das Segment profitiert von reichlich verfügbaren handelsüblichen Antriebsstrangkomponenten, was die durchschnittlichen Verkaufspreise innerhalb der Förderschwellen öffentlicher Schulen hält.
Dennoch sollen humanoide und andere Beinsysteme einen wachsenden Anteil an der Marktgröße für programmierbare Roboter gewinnen und mit einer CAGR von 15,74 % wachsen, da Aktuatorpreise sinken und Steuerungsalgorithmen reifen. Ingenieurstudiengänge in Europa übernehmen zunehmend bipedal Bausätze, um Gangplanungs- und Kraftrückkopplungsprinzipien zu lehren, was auf einen Nachfrageübertrag aus Unterhaltungs- und Gesundheitspiloten hindeutet. Anbieter, die Plattformfamilien anbieten, die Rad-, Raupen- und Beinsysteme umfassen, können fortgeschrittene Modelle upsellen, wenn Schüler Fortschritte machen, und Einrichtungen in Markenökosysteme einschließen.
Nach Programmierumgebung:
Zugänglichkeit versus professionelle RaffinesseGrafische Drag-and-Drop-Benutzeroberflächen hielten im Jahr 2025 einen Anteil von 56,55 %, und ihre intuitiven Blöcke bleiben für Erstprogrammierer unverzichtbar. ROS-basierte Stacks sollen das Segment jedoch überholen und mit einer CAGR von 16,88 % wachsen, da Universitäten ihre Lehrpläne an industriellen Werkzeugen ausrichten.
Die dem Markt für programmierbare Roboter zugeschriebene Marktgröße für ROS-Bausätze soll sich bis 2031 verdoppeln und Bildungs- und professionelle Einsatzwege verbinden. Hybridplattformen werden jetzt mit Dual-Mode-IDEs geliefert, die es Schülern ermöglichen, zwischen Block-Codierung und Python zu wechseln und die Lernkontinuität zu bewahren. Markteinsteiger, die IDE-Erweiterbarkeit, Cloud-Kollaboration und KI-Code-Vervollständigungs-Engines betonen, sind bereit, Marktanteile von etablierten Unternehmen zu gewinnen, die auf statische grafische Umgebungen beschränkt sind.
Nach Anwendung:
Bildungsführerschaft sieht sich Forschungsbeschleunigung gegenüberBildung generierte im Jahr 2025 47,65 % des Umsatzes im Markt für programmierbare Roboter und festigte seine Rolle als Ankervertikale. Standardisierte Beschaffungsrahmen rationalisieren Rollouts auf Bezirksebene, und mehrstufige Unterrichtspakete fördern Verlängerungsbestellungen.
Forschung und Prototypentwicklung werden mit einer CAGR von 16,72 % einen zunehmenden Anteil an der Marktgröße für programmierbare Roboter auf sich ziehen, da erschwingliche Manipulationsarme und Sensorsätze kleinere Labore erreichen. Wechselwirkungen entstehen, da Durchbrüche bei Forschungsrobotern über modulare Add-on-Pakete in Unterrichtsbausätze zurückfließen. Unterhaltungs- und Haushaltssegmente bleiben embryonal, wirken aber als Marketingtrichter, die Verbraucher mit Markenökosystemen vertraut machen und später Kaufentscheidungen in formellen Bildungsumgebungen lenken.
Notiz: Segmentanteile aller Einzelsegmente sind nach Berichtskauf verfügbar
Nach Endbenutzer:
K-12-Grundlage unterstützt HochschulwachstumK-12-Einrichtungen erfassten im Jahr 2025 42,10 % des Marktanteils für programmierbare Roboter, angetrieben durch föderale und staatliche MINT-Förderströme. Das Engagement auf dieser Ebene sät Markentreue, eine Tatsache, die Anbieter durch Zertifizierungsabzeichen und Schülerwettbewerbe ausnutzen.
Hochschulen und Forschungszentren, die mit einer CAGR von 16,02 % expandieren, fordern offene Architekturen und industrielle Sensoren zur Unterstützung der Experimentation auf Abschlussarbeitsniveau. OEMs, die mit Upgrade-Pfaden und akademischen Preisbündeln reagieren, werden ihren Wallet Share im gesamten Bildungskontinuum steigern. Hobbyisten- und Maker-Communities, obwohl kleiner im Umsatz, beeinflussen Produkt-Roadmaps durch schnelle Open-Source-Innovationszyklen und dienen als Beta-Testgelände für neue Module.
Geografische Analyse
Markt für programmierbare Roboter in Nordamerika
Nordamerika hielt im Jahr 2025 einen Marktanteil von 37,35 % bei programmierbaren Robotern, gestützt durch eine robuste Bildungsfinanzierung auf Bezirksebene und die erweiterten Robotik-Förderprogramme der National Science Foundation. Sicherheitsrahmen wie UL 3300 und ISO 13482 beschleunigen den Weg in den Unterricht, indem sie Compliance-Pfade klären. Anbieter nutzen umfangreiche Händlernetzwerke und schulinterne Demonstrationsprogramme, um Verkaufszyklen zu verkürzen. Kanadas industriepolitische Ausrichtung auf fortschrittliche Fertigung und Mexikos Integration in nordamerikanische Lieferketten unterstützen die regionale Komponentenbeschaffung und mindern das Zollrisiko.
Markt für programmierbare Roboter im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum wird voraussichtlich eine CAGR von 16,42 % erzielen – die weltweit höchste –, da China 138 Milliarden USD für die Beschleunigung der Robotik mobilisiert und Ausbildungseinrichtungen in allen Provinzhauptstädten errichtet. Südkoreas Infrastrukturprogramm im Umfang von 200 Milliarden KRW und Japans Neue Roboterstrategie lenken Kapital in Richtung inländischer OEMs und stärken die Resilienz der lokalen Lieferbasis. Indiens Nationale Bildungspolitik betont das Programmieren ab der sechsten Klasse und erschließt damit eine große zusätzliche Lernkohorte. Regionale Anbieter nutzen die räumliche Nähe zu Halbleiterfabriken und Batteriewerken, was wettbewerbsfähige Preisgestaltung ohne Einbußen bei den Funktionsumfängen ermöglicht.
Markt für programmierbare Roboter in Europa
Europa verzeichnet ein stetiges Wachstum, getragen durch das Innovationsbudget von Horizon Europa in Höhe von 100 Milliarden EUR und die Mittelzuweisungen der deutschen Hightech-Strategie 2025. Die britische Smart Machines Strategy 2035 prognostiziert eine robotikbezogene Bruttowertschöpfung von 150 Milliarden GBP und bietet damit einen langen Zeithorizont für Investitionen in Bildungstechnologie. Allerdings erhöhen strenge Aktualisierungen der Allgemeinen Produktsicherheitsverordnung die Compliance-Kosten, was Anbieter mit dedizierten Regulatory-Affairs-Teams begünstigt. Gesamteuropäische Robotikwettbewerbe fördern die Zusammenarbeit im Ökosystem und treiben indirekt die grenzüberschreitende Standardisierung von Bausätzen voran.

Regulatorisches Umfeld
Programmierbare Roboter unterliegen sich überschneidenden Sicherheits-, KI-Governance-, Cybersicherheits- und Haftungsregimen, die das Softwareverhalten mit der Produktkonformität verknüpfen. In der Europäischen Union bringt das KI-Gesetz (Verordnung (EU) 2024/1689) zusätzliche Risikomanagement-, Dokumentations- und Aufsichtspflichten für bestimmte KI-gestützte Robotik-Anwendungsfälle mit sich, während die Maschinenverordnung (Verordnung (EU) 2023/1230) die Maschinensicherheit und Konformitätsbewertung regelt. Dasselbe Produkt kann außerdem unter den Cyber-Resilience-Act (Verordnung (EU) 2024/2847) für Cybersicherheits-Anforderungen im Sinne von „Security by Design" sowie unter die Produkthaftungsrichtlinie (Richtlinie (EU) 2024/2853) fallen, was den Bedarf an Rückverfolgbarkeit und Update-Management über den gesamten Roboterlebenszyklus erhöht.
Internationale Normen prägen weiterhin Sicherheits- und Beschaffungsspezifikationen in Bildung, Forschung und kommerziellen Einsätzen. ISO 10218-1:2025 und ISO 10218-2:2025 (veröffentlicht im Februar 2025) aktualisierten die Sicherheitsanforderungen für Industrieroboter und die Integration von Robotersystemen, während die Sicherheit von Serviceroboter üblicherweise an ISO 13482 ausgerichtet wird. Im Mai 2026 einigten sich EU-Verhandlungsführer vorläufig auf das Digital Omnibus zur KI, um das Zusammenspiel des KI-Gesetzes mit sektorspezifischen Produktsicherheitsgesetzen wie der Maschinenverordnung zu straffen. Bis die Harmonisierung vollständig umgesetzt ist, stehen Hersteller und Importeure vor doppelten Nachweispaketen, die sowohl funktionale Sicherheit als auch KI-Kontrollen abdecken, was die Designentscheidungen für Edge-KI, Datenverarbeitung und Software-Update-Wege beeinflusst.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette programmierbarer Roboter umfasst Kernkomponenten (MCUs/SoCs und Edge-KI-Beschleuniger, Motorantriebe und Leistungsmanagement-ICs, Sensoren und Batterien), Präzisionsmechanik (Aktuatoren, Lager, Getriebe) sowie die Endmontage von mobilen Basen, Manipulatoren und modularen Chassis. Software- und Inhaltsschichten (grafische IDEs, Python/C++-Toolchains, ROS-basierte Stacks, Lehrplaninhalte, Flottenmanagement und Digital-Twin-Tools) treiben zunehmend die Differenzierung, während Dienstleistungen (Lehrerschulungen, Bereitstellung, Wartung, Garantien und Abonnement-Support) wiederkehrende Umsätze verbreitern und die Erneuerungszyklen im Bildungs- und institutionellen Einkauf beeinflussen.
Vorgelagerte Beschränkungen prägen Verfügbarkeit und Preisgestaltung, insbesondere bei kleinseriengefertigten kundenspezifischen Aktuatoren und Präzisionsgetriebekomponenten. Branchenberichte aus 2025-2026 heben Lieferzeiten von bis zu 14 Monaten für bestimmte Aktuatorkategorien hervor, neben dem anhaltenden Wettbewerb um Halbleiterkapazitäten (Motorsteuerung, Sensoren und Leistungs-ICs). Gleichzeitig zeigen Partnerschaften im industriellen Robotikmaßstab, wie OEMs und Vertragshersteller durch Kapazitätszugang und Integration Resilienz aufbauen: Apptronik ging im Februar 2025 eine Partnerschaft mit Jabil ein, um die Fertigung des humanoiden Roboters Apollo zu skalieren, und Robust.AI kooperierte im Mai 2025 mit Foxconn, um die Produktion seiner Carter-Plattform zu beschleunigen. Der nachgelagerte Vertrieb kombiniert Direktverkäufe an Unternehmen und Integratoren mit auf Bildung ausgerichteten Wiederverkäufern, wobei Compliance-Dokumentation, Ersatzteilverfügbarkeit und Servicefähigkeit neben Leistung und Funktionsumfang zu Beschaffungsentscheidungskriterien geworden sind.
Wettbewerbslandschaft
Der Markt für programmierbare Roboter ist mäßig fragmentiert. LEGO Education und VEX Robotics nutzen jahrzehntelange Beziehungen zu Pädagogen, proprietäre Bausteine und globale Schülerturniere, um Marktanteile zu verteidigen. Aufkommende chinesische OEMs treten durch Kostenführerschaft ein und bündeln inländisch beschaffte Edge-KI-Chips, um Exportkontrollrisiken zu umgehen. Mittelständische Anbieter differenzieren sich durch vertikale Integration; beispielsweise bettet NXPs Kinara-Übernahme Neuro-Inferenz-Fähigkeiten direkt in Controller-Boards ein, reduziert die Stücklistenanzahl und schließt Design-Win-Kunden an proprietäres Silizium.
Strategische Partnerschaften prägen die Wettbewerbsdynamik. Hardwarehersteller verbünden sich mit Lehrplanverlagen, um standardsbasierte Unterrichtsbibliotheken zu bündeln und den Einarbeitungsaufwand für Lehrkräfte zu reduzieren. Halbleiterunternehmen umwerben Robotik-OEMs mit Referenzdesigns, die die Markteinführungszeit für KI-fähige Modelle verkürzen. Regulierung beeinflusst auch den Wettbewerb: FDA 510(k)-Zulassungen für Serviceroboterplattformen, wie das HYDROS-System, verleihen im Gesundheitsbereich einen First-Mover-Vorteil. [4]US-amerikanische Lebens- und Arzneimittelbehörde, „510(k)-Zusammenfassung für das HYDROS-Robotersystem”, fda.gov
Die Belastbarkeit der Lieferkette ist ein aufkommendes Schlachtfeld. Anbieter investieren in die doppelte Bezugsquellenstrategie für Motoren und Dauermagnete ohne seltene Erden, um geopolitische Exposition zu mindern. Hersteller, die transparente Rückverfolgbarkeit und lokale Montagefähigkeiten nachweisen, gewinnen zunehmend Aufträge im öffentlichen Sektor, da Bildungsbehörden der Beschaffungssouveränität Priorität einräumen.
Marktführer in der Branche für programmierbare Roboter
Lego Group
iRobot Corp.
SoftBank Robotics
UBTECH Robotics
VEX Robotics (Innovation First)
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für programmierbare Roboter
- iRobot Corporation
- Lego Group
- SoftBank Robotics
- UBTECH Robotics
- VEX Robotics (Innovation First)
- Modular Robotics Inc.
- DJI Technology Co.
- Pudu Robotics
- Xiaomi Corp. (CyberDog)
- Hanson Robotics
- Honda Motor Co. (ASIMO legacy)
- WowWee Group Ltd.
- Fischertechnik GmbH
- SuperDroid Robots Inc.
- Makeblock Co. Ltd.
- Robolink Inc.
- Robotis Co. Ltd.
- Kinova Inc.
- Nippon Electric Company (Nao joint IP)
- GJS Robot
Lesen Sie die Analyse der programmierbare Roboter-Unternehmen

Marktchancen und Zukunftsaussichten
Eine Chance für programmierbare Roboter liegt in der Ausweitung von eigenständigen Klassenzimmer- oder Einzelstandort-Einsätzen zu plattformgestützten Ökosystemen, die Geräte, Arbeitsabläufe und Updates über Flotten hinweg verbinden. Bewegungen in der industriellen Automatisierung zeigen, wie Orchestrierungssoftware mit Roboterhardware gebündelt wird, darunter die Einführung der Automation Management Platform (AMP) von KUKA im März 2026, um physische Automatisierung mit Digital Twins und KI-Agenten zu koordinieren, mit berichteter Produktionsnutzung in einem nordamerikanischen Automobilwerk bis Juli 2026. Für Anbieter, die Bildung und Forschung bedienen, schafft dieses Plattformmuster Freiräume rund um Gerätemanagement, lehrplankonforme Inhaltsbibliotheken und gebündelte Weiterbildungsangebote, die die Belastung der Lehrkräfte verringern und den Customer-Lifetime-Value erhöhen.
Eine weitere Chance liegt an der Schnittstelle von Edge-KI und Compliance-by-Design, da Regulierungsbehörden die Erwartungen an KI-Verhalten, Cybersicherheit und Produktsicherheit in Märkten wie der EU verschärfen. Das KI-Gesetz (Verordnung (EU) 2024/1689), der Cyber-Resilience-Act (Verordnung (EU) 2024/2847) und die Maschinenverordnung (Verordnung (EU) 2023/1230) erhöhen die Anforderungen an erklärbares Roboterverhalten, robuste Update-Mechanismen und rückverfolgbare Komponenten, was Lieferanten begünstigt, die vollständige technische Unterlagen bereitstellen und langfristigen Software-Support gewährleisten können. Politische Koordinierung stärkt zudem Einführungsprogramme und Standardisierung: Die Barcelona-Erklärung zu Robotik und Automatisierung 2026 (Juni 2026) legt politische Prioritäten fest, die mit Arbeitskräftemangel und Nachhaltigkeit verknüpft sind, und unterstützt Qualifizierungspfade in der Robotik sowie strukturierte Einsatzrahmen, die für Bildung, Forschungslabore und den Rollout von Servicerobotern angepasst werden können.
Recent Industry Developments in Markt für programmierbare Roboter
- Juli 2026: iRobot kündigte den Roomba Electro Plus an und erweiterte seine neueste Roomba-Roboterlinie, wodurch das Portfolio über die Kern-Saugroboter hinaus auf angrenzende Bodenpflegeformate ausgeweitet wurde. Der Schritt unterstützt ein breiteres Spektrum an Preispunkten und Anwendungsfällen und hält iRobot zugleich an einen Erneuerungszyklus gebunden, in dem Software und Verbrauchsmaterialien den Hardwareverkauf ergänzen können.
- Mai 2026: SoftBank Robotics America erweiterte seine strategische Partnerschaft mit Direct Supply, um autonome Bodenpflegeroboter in Senioreneinrichtungen einzusetzen. Die Vereinbarung stärkt einen vertikalisierten Vertriebsweg, bei dem Roboter mit Einrichtungs-Arbeitsabläufen gebündelt werden, was ein wiederholbares Einsatzmodell in arbeitskräfteknappen Pflegeumgebungen schafft.
- Dezember 2024: Südkorea erließ das KI-Rahmengesetz und legte damit Governance-Erwartungen für KI-Systeme mit höherer Wirkung in Bereichen wie Automatisierung und Robotik fest. Der Rahmen erhöht den Compliance-Planungsbedarf für Anbieter, die mit KI-gestützten programmierbaren Robotern in den koreanischen Markt eintreten, und beeinflusst Dokumentation, Datenpraktiken und Produktpositionierung.


Markt für programmierbare Roboter Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst Umsätze, die mit programmierbaren Robotern und den eng damit verbundenen ermöglichenden Elementen erzielt werden, die es ihnen erlauben, definierte Aufgaben auszuführen, wobei die Programmierung angepasst werden kann, wenn sich die Nutzungsanforderungen ändern. Er umfasst Hardware, Software und Dienstleistungen, die mit der Bereitstellung und dem Betrieb dieser Roboter in gängigen Anwenderumgebungen verbunden sind.
Ausgeschlossene Bereiche: Wir schließen allgemeine Fabrikautomatisierung aus, die nicht robotergestützt ist, sowie eigenständig verkaufte Teile für Nicht-Roboter-Geräte und nicht verwandte IT-Dienstleistungen.
Übersicht der Segmentierung
- Nach Komponente
- Hardware
- Software
- Dienstleistungen
- Nach Mobilitätstyp
- Radbasiert
- Raupenbasiert
- Beinbasiert/Humanoid
- Modular/Rekonfigurierbar
- Nach Programmierumgebung
- Grafisch (Scratch/Blockbasiert)
- Skriptbasiert (Python/C/C++)
- ROS-basiert
- Nach Anwendung
- Bildung
- Unterhaltung
- Haushaltsaufgaben
- Forschung und Prototypentwicklung
- Nach Endbenutzer
- K-12-Schulen
- Hochschulen und Forschungslabore
- Verbraucher (Heimwerker/Hobbyisten)
- Freizeitparks und Ausstellungszentren
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Russland
- Übriges Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Australien
- Übriges Asien-Pazifik
- Naher Osten und Afrika
- Naher Osten
- Saudi-Arabien
- VAE
- Türkei
- Übriger Naher Osten
- Afrika
- Südafrika
- Nigeria
- Übriges Afrika
- Naher Osten
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Die Sekundärforschung wird verwendet, um die faktische Grundlage für das Modell zu schaffen und die Annahmen realistisch zu halten, bevor eine Prognose erstellt wird. Wir haben öffentliche Quellen wie Veröffentlichungen der International Federation of Robotics, Handels- und Fertigungsreihen des US Census Bureau, Produktionsstatistiken von Eurostat, Handelsströme von UN Comtrade und Patentdatenbanken für robotikbezogene Anmeldungen ausgewertet, die uns helfen, Versandrichtungen, Adoptionssignale und technologische Dynamik zu verstehen.
Um das Gesamtbild zu vervollständigen, haben wir auch Geschäftsberichte von Unternehmen, Investorenpräsentationen, Produktdokumentationen und angesehene Presseberichterstattung genutzt, um typische Preisschichten abzubilden und zu verstehen, wie Roboterangebote mit Software und Support gebündelt werden. Wo erforderlich, wurden kostenpflichtige Abonnements für Unternehmensfinanzdaten und Nachrichten genutzt, um fehlende Umsatzaufteilungen zu ergänzen und Zeitpläne für Markteinführungen zu verfolgen. Diese Liste ist nicht erschöpfend, und viele weitere öffentliche Quellen wurden für die Datenerhebung, Validierung und Forschungsklärung herangezogen.
Primärinterviews und Umfragen
Die Primärforschung konzentrierte sich auf Interviews und strukturierte Umfragen mit Teams auf Seiten der Roboter-OEMs, Vertriebspartnern, Systemintegratoren und großen Endnutzern, die programmierbare Roboter kaufen oder einsetzen. Wir nutzten diese Gespräche, um zu bestätigen, was im tatsächlichen Kaufverhalten als programmierbar gilt, typische ASP-Bereiche auf Plausibilität zu prüfen und Nachfragesignale in APAC, EMEA und Amerika zu validieren, bevor die Annahmen finalisiert wurden.
Verteilung der Befragten der primären Feldforschung
| Unternehmenstyp | Position der Befragten | Region |
|---|---|---|
| Top-Ebene: 27% | CXOs: 15% | APAC: 43% |
| Mittlere Ebene: 58% | Funktions-/Bereichsleiter: 40% | EMEA: 34% |
| Kleinere Akteure: 15% | Manager: 45% | Amerika: 23% |
Marktgrößenbestimmung & Prognose
Die Größenbestimmung beginnt mit einem Top-down-Aufbau des Nachfragepools, der aus Robotik-Versandsignalen, Endnutzer-Adoptionsmustern und dem Anteil der Einsätze, die reprogrammierbare Steuerung und softwaregesteuerte Aufgabenaktualisierungen erfordern, rekonstruiert wird. Diese Gesamtwerte werden anschließend durch selektive Bottom-up-Näherungen belastungsgetestet, etwa durch stichprobenbasierte ASP multipliziert mit Stückzahlvolumen nach Robotertyp, Lieferanten- und Kanalprüfungen zu Sell-in versus Sell-through sowie eine Zusammenfassung offengelegter Umsatzlinien, wo sie sich klar programmierbaren Robotern zuordnen lassen.
Zu den im Modell verfolgten Eingaben gehören jährliche Robotik-Versandtrends, regionale Mixverschiebungen (insbesondere die Adoption in APAC), typische Verkaufspreisentwicklung für programmierbare Plattformen im mittleren Segment, Anbindungsraten von Software- und Serviceverträgen sowie die Zeitplanung von Zyklen rund um Bildungs- und Schulungseinsätze, die sich anders verhalten als industrieller Ersatzbedarf. Prognosen werden mittels Szenarioanalyse erstellt, die durch Expertenkonsens darüber gestützt wird, wie schnell sich Preise normalisieren und wie schnell sich Programmierumgebungen standardisieren. Wenn die Bottom-up-Transparenz für eine Region oder eine Nischenanwendung gering ist, werden Lücken durch Proxy-Durchdringungsraten geschlossen, die an die nächstvergleichbare Endnutzerbasis gebunden sind, und während der Interviews erneut überprüft.
Datenvalidierung & Aktualisierungszyklus
Die Validierung erfolgt durch schrittweise Triangulation, bei der Modellergebnisse mit unabhängigen Indikatoren wie Versandrichtung, öffentlicher Handelsbewegung und offengelegten Auftragsbestands- oder Bestellkommentaren verglichen werden. Ausreißer werden markiert, und die Annahmen werden dann überarbeitet und mit zusätzlichen Rückfragen erneut überprüft, wenn die Abweichung wesentlich ist.
Vor der endgültigen Freigabe durchläuft die Arbeit eine mehrstufige Analystenprüfung, um Arithmetik, Logik und Konsistenz des Umfangs zu bestätigen, und unmittelbar vor der Lieferung wird eine abschließende Plausibilitätsprüfung durchgeführt. Der Bericht wird jährlich aktualisiert, und Zwischenaktualisierungen werden ausgelöst, wenn wesentliche Produktzyklen, regulatorische Verschiebungen oder makroökonomische Nachfrageeinbrüche die Aussichten deutlich verändern.
Vergleich der Marktschätzung für programmierbare Roboter von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Zahlen für programmierbare Roboter können stark variieren, selbst wenn die Themenbezeichnung gleich aussieht, da der erfasste Umfang und die Preisschichten von Herausgeber zu Herausgeber unterschiedlich sind. Die größten Einflussfaktoren sind, was über die Roboterhardware hinaus einbezogen wird, wie Dienstleistungen behandelt werden und welches Jahr als Ausgangspunkt verwendet wird.
Die Hauptlücke ergibt sich daraus, ob mit dem Einsatz verbundene Software und Dienstleistungen in die Gesamtsumme einbezogen werden und wie Erneuerungen über die Zeit bepreist werden, und Mordor Intelligence zählt diese nur, wenn sie direkt mit dem Betrieb programmierbarer Roboter verknüpft sind und durch Interviewprüfungen zu typischen Anbindungsraten und Vertragsbedingungen verifiziert wurden.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 5,55 Mrd. USD (2026) | |
| Globale Beratungsgesellschaft A | 4,27 Mrd. USD (2024) | Verwendet ein früheres Basisjahr und tendiert dazu, Hardware und Kernsoftware zu betonen, wodurch spätere Serviceanbindungen und der mit der Skalierung von Einsätzen einhergehende Preisanstieg übersehen werden können. |
| Branchenverlag B | 4,70 Mrd. USD (2025) | Hat einen längeren Prognosehorizont und einen breiteren Typenmix, was angrenzende Roboterkategorien einbeziehen und einen höheren Wachstumspfad ansetzen kann, ohne dieselben kurzfristigen Preis- und Adoptionsprüfungen. |
Die Tabelle zeigt, dass die Wahl des Jahres und das, was rund um Software und Dienstleistungen erfasst wird, die Gesamtmarktgröße um einen spürbaren Betrag verändern kann. Indem wir die Eingaben an beobachtbare Versand- und Adoptionssignale koppeln und wichtige Annahmen anschließend durch direktes Expertenfeedback validieren, bleibt unsere Schätzung nachvollziehbar an wiederholbare Schritte gebunden, statt sich auf eine einzelne breite Wachstumsansicht zu verlassen.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der aktuelle Markt für programmierbare Roboter?
Der Markt für programmierbare Roboter steht im Jahr 2026 bei USD 5,55 Milliarden und soll bis 2031 auf USD 11,12 Milliarden bei einer CAGR von 14,92 % wachsen.
Welches Anwendungssegment expandiert am schnellsten?
Anwendungen in Forschung und Prototypentwicklung werden bis 2031 mit einer CAGR von 16,72 % expandieren und damit die Bildung in prozentualen Wachstumsbegriffen übertreffen.
Warum dominieren Radroboter den Einsatz im Klassenzimmer?
Radplattformen bieten eine Balance aus niedrigen Kosten, mechanischer Einfachheit und Sicherheit, ermöglichen eine sofortige Inbetriebnahme ohne spezialisierte Einrichtungen und machten im Jahr 2025 48,85 % des Marktanteils aus.
Wie unterscheidet sich Asien-Pazifik von Nordamerika beim Wachstum?
Asien-Pazifik wird bis 2031 mit einer CAGR von 16,42 % wachsen, fast doppelt so schnell wie Nordamerika, angetrieben durch Chinas Robotik-Investitionsprogramm im Wert von USD 138 Milliarden.
Welche Rolle spielen Edge-KI-Chips bei der Marktexpansion?
Integrierte neuronale Verarbeitungseinheiten ermöglichen bordeigene Bild- und Sprachverarbeitung, steigern den pädagogischen Wert und beschleunigen die Akzeptanz mit einem Aufschlag von +3,2 % auf die prognostizierte CAGR.
Was sind die wesentlichen Hürden für eine breitere Einführung in Schulen?
Hohe anfängliche Investitionsausgaben und ein Mangel an ausgebildeten Programmierlehrkräften bleiben die zwei bedeutendsten Hemmnisse und belasten die CAGR um jeweils –1,6 % und –2,1 %.
Seite zuletzt aktualisiert am:



