
Marktgröße und Marktanteil für speicherprogrammierbare Steuerungen im Nahen Osten
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
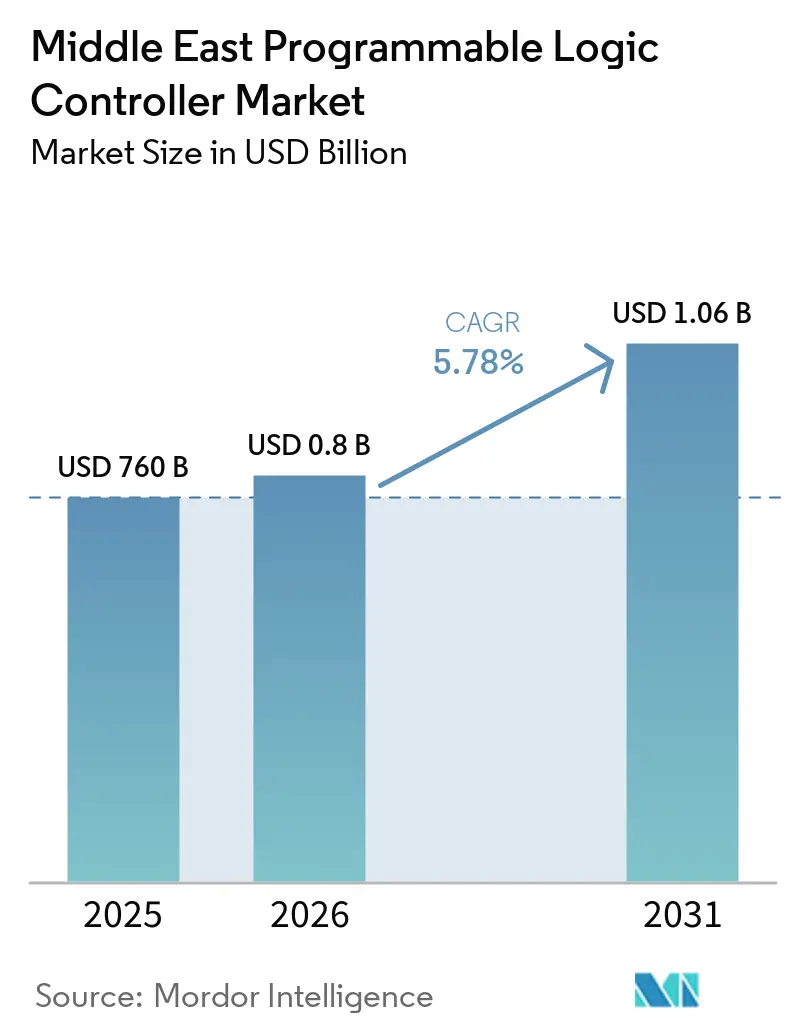
| Marktgröße im Basisjahr (2025) | 760 Milliarden US-Dollar |
| Marktgröße (2026) | 0.8 Milliarden US-Dollar |
| Marktgröße (2031) | 1.06 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 5.78 % |
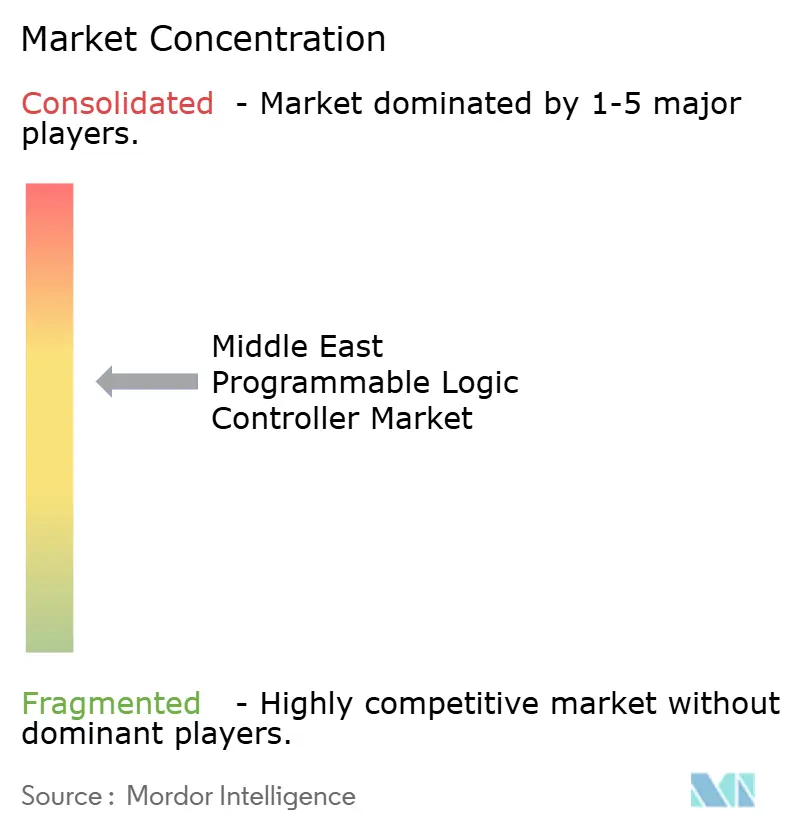
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für speicherprogrammierbare Steuerungen im Nahen Osten von Mordor Intelligence
Die Marktgröße für speicherprogrammierbare Steuerungen im Nahen Osten wird im Jahr 2026 auf 803,93 Millionen USD geschätzt und wächst ausgehend vom Wert des Jahres 2025 von 760 Millionen USD, wobei die Projektionen für 2031 1,06 Milliarden USD zeigen, was einem CAGR von 5,78 % über den Zeitraum 2026–2031 entspricht. Dieser stetige Anstieg spiegelt eine regionale Abkehr von Kohlenwasserstoffen hin zu einer diversifizierten Fertigung, erneuerbaren Energien und Wasserinfrastruktur wider, die alle auf eine eng getaktete SPS-Steuerung für Sicherheitsverriegelungen und Echtzeit-Datenerfassung angewiesen sind. Der hohe Beitrag Saudi-Arabiens zum Markt unterstreicht den Ausbau der Fabrikkapazitäten des Königreichs im Rahmen der Vision 2030, während die Vereinigten Arabischen Emirate (VAE) die schnellste Wachstumsdynamik verzeichneten, getragen vom Transform-4.0-Programm.[1]
Wichtigste Erkenntnisse des Berichts
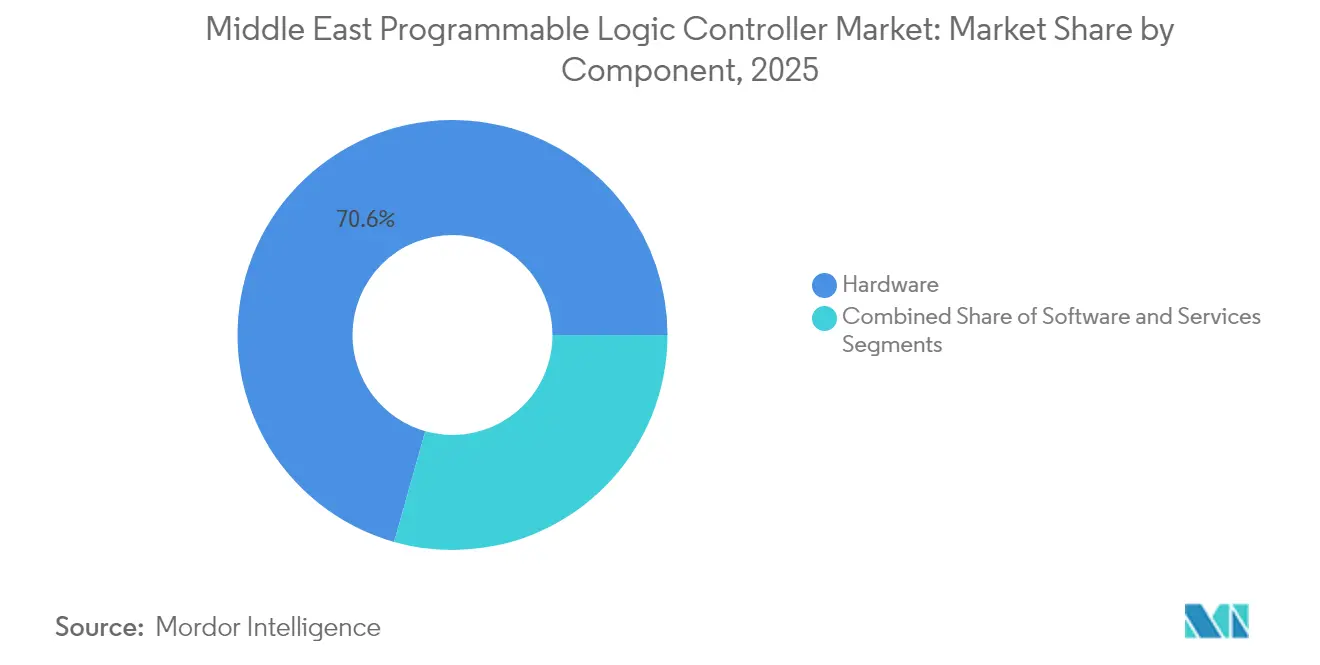
- Nach Komponente entfiel im Jahr 2025 ein Marktanteil von 70,62 % auf Hardware im Markt für speicherprogrammierbare Steuerungen im Nahen Osten, während Software mit einer CAGR von 6,71 % bis 2031 expandiert.
- Nach SPS-Typ behielten mittlere SPS im Jahr 2025 einen Umsatzanteil von 34,15 %; Sicherheits-SPS verzeichnen die höchste CAGR-Prognose von 7,26 % bis 2031.
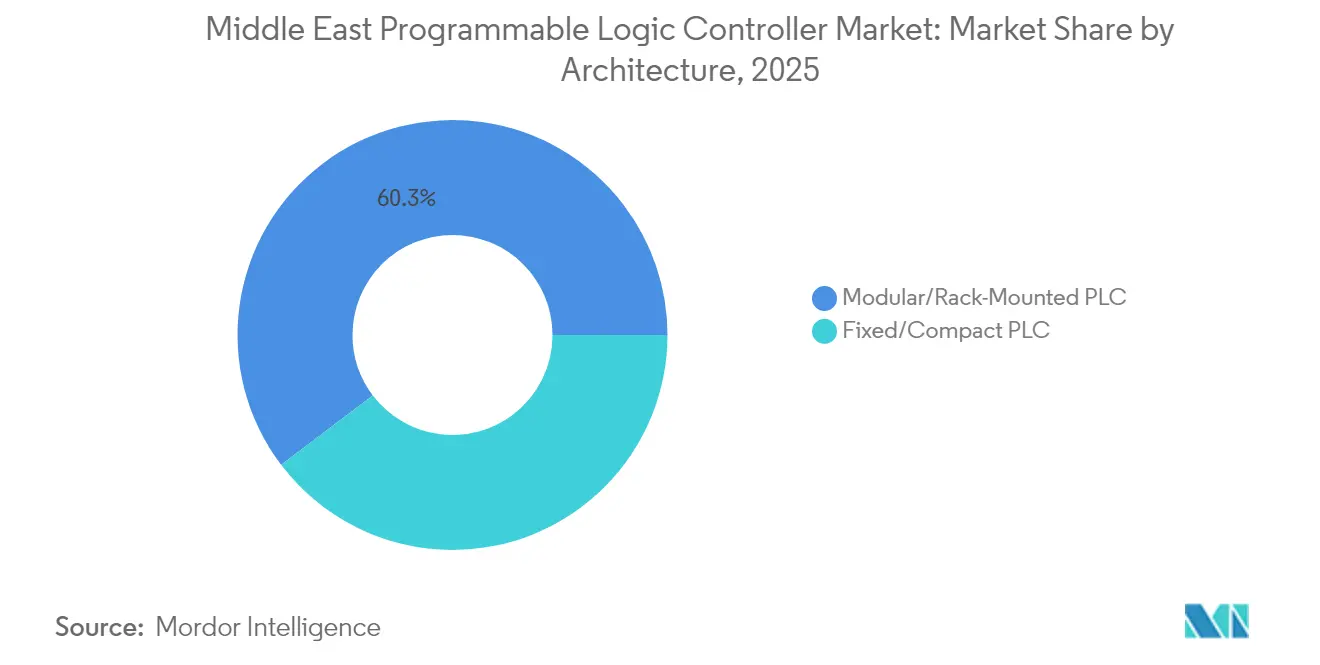
- Nach Architektur hielten modulare Racks im Jahr 2025 einen Anteil von 60,32 % und wachsen mit einer CAGR von 5,88 % bis 2031.
- Nach Endverbraucher entfielen im Jahr 2025 25,96 % des Umsatzes auf Öl und Gas; für die Wasserstoffproduktion wird zwischen 2026 und 2031 eine CAGR von 6,98 % prognostiziert.
- Nach Geografie führte Saudi-Arabien im Jahr 2025 mit einem Umsatzanteil von 39,12 %, während die VAE mit einer CAGR von 7,35 % bis 2031 die stärkste Wachstumsdynamik aufweisen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Ausweitung der Digitalisierungsprojekte in der Öl- und Gasindustrie | +1.2% | Saudi-Arabien, VAE, Katar, Kuwait | Mittelfristig (2–4 Jahre) |
| Anstieg der Automatisierungsnachrüstungen in Bestandsanlagen | +0.9% | Saudi-Arabien, VAE, Oman | Kurzfristig (≤2 Jahre) |
| Wachsende fertigungsorientierte Industriezentren im Rahmen der GCC-Vision | +1.5% | Saudi-Arabien, VAE, Bahrain | Langfristig (≥4 Jahre) |
| Verbindliche Einhaltung funktionaler Sicherheitsvorschriften im Energiesektor | +0.8% | GCC-weit | Mittelfristig (2–4 Jahre) |
| Pilotinvestitionen in die Wasserstoffwirtschaft | +0.7% | Saudi-Arabien, VAE, Oman | Langfristig (≥4 Jahre) |
| KI-gestützte vorausschauende Wartung in der Meerwasserentsalzung | +0.6% | VAE, Saudi-Arabien, Katar | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Ausweitung der Digitalisierungsprojekte in der Öl- und Gasindustrie
Nationale Ölkonzerne integrieren SPS-zentrierte digitale Zwillinge, um Bohrzeiträume zu verkürzen und Kapitalausgaben für neue Bohrungen aufzuschieben. ADNOCs Neuron-5-Plattform reduzierte ungeplante Abschaltungen um 50 % und verlängerte die Wartungsintervalle um 20 % bei Offshore- und Onshore-Anlagen. Das RoboWell-System von Saudi Aramco verbindet Bohrlochtelemetrie mit Oberflächen-SPS, um Gewicht auf dem Meißel und Drehzahl zu optimieren und die Nebenzeiten um 30 % zu reduzieren. Katars Erweiterung des North-Field-LNG-Projekts schreibt IEC-61511-SIL-3-zertifizierte Sicherheits-SPS vor und schafft damit eine mehrjährige Hardware- und Software-Pipeline. Diese Einsätze verdeutlichen, warum der Softwareumsatz trotz der großen Hardwarebasis die Hardware übertrifft. Da sich die Analytik an den Rand verlagert, profitiert der Markt für speicherprogrammierbare Steuerungen im Nahen Osten von wiederkehrenden Software-Updates, die auf vorhandene Racks aufgesetzt werden.
Anstieg der Automatisierungsnachrüstungen in Bestandsanlagen
Veraltete Raffinerien und petrochemische Anlagen aus den 1980er und 1990er Jahren sehen sich strengeren Emissionsstandards gegenüber, was modulare SPS-Upgrades erforderlich macht, die den Energieverbrauch senken und Ferndiagnosen ermöglichen. ADNOC Gas ersetzte pneumatische Stellantriebe durch Rack-SPS in Habshan-5 und reduzierte den Energieverbrauch um 15 %. Die Modernisierung von Saudi Aramcos Yanbu-Anlage integrierte Siemens-S7-1500-SPS, die den Cybersicherheitsrichtlinien der IEC 62443 entsprechen. Betreiber von Bestandsanlagen bevorzugen modulare Racks, da Hot-Swap-fähige Ein-/Ausgabekarten die Ausfallzeiten auf Wochenend-Umstellungen begrenzen. Mit einer installierten Kapazität von über 10 Millionen Barrel pro Tag in saudi-arabischen und emiratischen Raffinerien hält die Nachrüstungsdynamik eine stetige Hardwarenachfrage aufrecht, auch wenn die Softwaremargen wachsen.
Beschleunigung des Rechenzentrumsbaus am Golf
Hyperscale- und Colocation-Betreiber beeilen sich, bis 2027 mehr als 1,3 GW neue Rechenzentrumkapazität in Saudi-Arabien und den VAE hinzuzufügen, angetrieben durch steigende Cloud- und KI-Workloads. Jede Anlage ist auf SPS-basierte Schaltanlagen, unterbrechungsfreie Stromversorgungssequenzierung und Kältewasseranlageautomatisierung angewiesen, um Verfügbarkeitsgarantien von 99,999 % einzuhalten. Microsofts 2,1 Milliarden USD teure Cloud-Region in Riad, die für 2026 geplant ist, sieht redundante Rack-SPS für die Strom- und Kühlungsorchestrierung vor, die innerhalb von Millisekunden auf Lastschwankungen reagieren müssen. Amazon Web Services und Oracle folgen ähnlichen Architekturen und standardisieren auf modulare SPS für Hot-Swap-fähige Leistungsschaltersteuerung in 11–33-kV-Umspannwerken. Die kurzen Entwicklungszeiträume des Sektors führen zu sofortigen Hardware-Bestellungen und wiederkehrenden Softwareeinnahmen für Energieeffizienzanalysen, die auf denselben Steuerungen aufgesetzt werden. Der Bauboom sorgt kurzfristig für einen messbaren Anstieg von 0,8 % der prognostizierten CAGR für die SPS-Nachfrage.
Vorschriften zur Wiederverwendung von Abwasser in wasserarmen Volkswirtschaften
Saudi-Arabien hat sich zum Ziel gesetzt, die Wiederverwendung von behandeltem Klärwasser im Rahmen der Nationalen Wasserstrategie von 25 % im Jahr 2024 auf 60 % bis 2030 zu steigern, was Kommunen dazu zwingt, bestehende Anlagen mit fortschrittlichen SPS-gesteuerten Membranbioreaktoren und UV-Desinfektion nachzurüsten. Omans Haya Water plant, die Kapazität der Tertiärbehandlung bis 2027 auf 568.000 m³/Tag zu verdoppeln, und schreibt sicherheitsbewertete SPS für Chemikaliendosierkreisläufe vor, die strengere Ablaufqualitätsschwellenwerte erfüllen müssen. Die Erweiterung der jordanischen As-Samra-Anlage fügt 65 MW Biogaskraft-Wärme-Kopplung hinzu und integriert SPS für synchronisierte Generator-, Faulgas- und Netzankopplungslogik. Diese Upgrades erfordern Softwaremodule zur Optimierung der Nährstoffentfernung und vorausschauenden Wartung, was mittelfristig zu einem inkrementellen CAGR-Anstieg von 0,6 % führt. Anbieter, die cybersichere Steuerungen mit SCADA-Analytik bündeln können, sind am besten positioniert, da Ausschreibungen nun ISO-55000-Klauseln zum Lebenszyklusmanagement von Anlagen enthalten.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Volatilität der Lieferkette für fortschrittliche integrierte Schaltkreise | –0.7% | Global, akut im Nahen Osten | Kurzfristig (≤2 Jahre) |
| Begrenzter lokaler Qualifikationspool für Systemintegratoren | –0.5% | Nicht-GCC-Naher Osten | Mittelfristig (2–4 Jahre) |
| Hohe Kosten für Cybersicherheitszertifizierungen | –0.3% | GCC-weit | Mittelfristig (2–4 Jahre) |
| Präferenz für verteilte Steuerungssysteme in Großanlagen | –0.4% | Saudi-Arabien, VAE, Katar | Langfristig (≥4 Jahre) |
| Quelle: Mordor Intelligence | |||
Einfuhrzölle auf industrielle Automatisierungshardware außerhalb des GCC
Nicht-GCC-Staaten erheben Einfuhrzölle zwischen 10 % und 25 % auf SPS, Netzteile und Ein-/Ausgabekarten, während der innergemeinschaftliche GCC-Handel gemäß dem Einheitlichen Zollgesetz zollfrei bleibt. Das ägyptische Dekret 465/2024 erhöhte den Zoll auf speicherprogrammierbare Steuerungen auf 20 %, was die Projektbudgets für Abwasserbehandlungsanlagen in Kairo und Alexandria sofort in die Höhe trieb. Libanon und Jordanien halten ähnliche Abgaben aufrecht, um eine aufkeimende lokale Montage zu schützen, doch keines der beiden Länder verfügt über Halbleiterfertigung oder hochpräzise Leiterplattenproduktion, sodass Integratoren ohnehin importieren müssen. Die höheren Einstandskosten zwingen Endverbraucher dazu, nicht wesentliche Nachrüstungen aufzuschieben und Bestellmengen zu reduzieren, was das kurzfristige CAGR-Potenzial um 0,4 % schmälert. Anbieter greifen darauf zurück, Programmiersoftware kostenlos zu bündeln, um den Hardware-Preisschock abzufedern, doch die Margenerosion hält an.
Frachtüberlastung durch das Rote Meer und die Straße von Hormus
Geopolitische Spannungen und wiederkehrende Sicherheitsvorfälle auf See haben die durchschnittlichen Transitzeiten für containerisierte Elektronik seit Mitte 2024 um 18 Tage verlängert. SPS-Sendungen, die von ostasiatischen Fabriken aus geleitet werden, sehen sich nun zusätzlichen Versicherungsprämien von 65 USD/TEU beim Passieren von Bab-el-Mandeb gegenüber, und gelegentliche Umleitungen um das Kap der Guten Hoffnung verlängern die Lieferpläne um zwei Wochen. Projektmanager am Golf reagieren darauf, indem sie sechs Monate Pufferlager bestellen, was Betriebskapital bindet und die Flexibilität einschränkt, Firmware-Revisionen aus späten Zyklen zu übernehmen. Kleinere Systemintegratoren, denen die Liquidität für Vorauskäufe fehlt, treten Aufträge an größere Wettbewerber mit tieferen Lagerbeständen ab, was die Wettbewerbsvielfalt mindert und die regionalen CAGR-Erwartungen um 0,3 % senkt. Die Frachtvolatilität erschwert auch die Garantieteilelogistik und erhöht das Risiko ungeplanter Ausfallzeiten an kritischen Öl- und Gasstandorten.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Komponente:
Software verlängert den Lebenszyklus vorhandener HardwareHardware kontrollierte im Jahr 2025 70,62 % des Umsatzes, doch die CAGR von 6,71 % bei Software zeigt, dass Betreiber Analyse- und Cybersicherheitsmodule auf installierten Anlagen aufschichten. TAQAs 26 Millionen USD teurer KI-SCADA-Rollout platzierte maschinelle Lernmodelle direkt auf Siemens-S7-1500-SPS, reduzierte den Chemikalieneinsatz um 18 % und schob Kapitalausgaben für neue Umkehrosmoseanlagen auf. Der Dienstleistungsumsatz stieg um 5,5 %, da langfristige Vereinbarungen Investitionsausgaben in Betriebsausgaben umwandelten. Die Marktgröße für speicherprogrammierbare Steuerungen im Nahen Osten für Softwarekomponenten soll bis 2031 0,32 Milliarden USD erreichen, was die zunehmende Akzeptanz von Abonnements widerspiegelt.
Edge-Analytik erklärt die Dynamik der Software. Rockwell Automation berichtete, dass 87 % der befragten Hersteller in Saudi-Arabien und den VAE mindestens ein KI-Modell auf der SPS-Ebene betreiben, das Qualitätsprüfung und Anomalieerkennung unterstützt. Anbieter monetarisieren diesen Wandel durch Jahreslizenzen statt einmaliger Hardware-Margen, was den Gesamtvertragswert auch dann erhöht, wenn die Neugerätelieferungen stagnieren.

Nach SPS-Typ:
Sicherheitssteuerungen erschließen Compliance-BudgetsMittlere SPS hielten im Jahr 2025 einen Marktanteil von 34,15 % im Markt für speicherprogrammierbare Steuerungen im Nahen Osten dank ihrer Dominanz in der Lebensmittel-, Getränke- und Zementindustrie. Sicherheits-SPS verzeichnen jedoch eine CAGR von 7,26 %, da GCC-Regulierungsbehörden die IEC-61511-Zertifizierung für neue und nachgerüstete Systeme durchsetzen. Der SIL-3-Einsatz der Qatar Petrochemical Company erzielte eine Verfügbarkeit von 99,9 % und eine TÜV-Validierung durch Dritte. Die Marktgröße für speicherprogrammierbare Steuerungen im Nahen Osten für Sicherheitseinheiten soll sich bis 2031 auf 0,13 Milliarden USD verdoppeln, angetrieben durch LNG-, Wasserstoff- und Hochdruckgasprojekte.
Sicherheits-SPS haben höhere Stückpreise, machen aber weniger als 10 % der Lieferungen aus, was auf einen langen Weg für eine Verschiebung des Produktmixes hindeutet. Anbieter bündeln OT-Sicherheit auf Firmware-Ebene, verkürzen Lieferzeiten und richten sich an integrierten Cyberzertifizierungsvorschriften aus.
Nach Architektur:
Modulare Racks bleiben das ArbeitspferdModulare Racks hielten im Jahr 2025 60,32 % des Umsatzes und wachsen mit 5,88 %, da Megaprojekte skalierbare Ein-/Ausgabeeinheiten und Hot-Standby-Redundanz erfordern. NEOMs Wasserstoffanlage mit 600 Tonnen pro Tag wird 1.200 Siemens-S7-1500-Racks mit redundanten Netzteilen betreiben, um eine Verfügbarkeit von 99,95 % zu erreichen.
Fest-SPS wachsen mit 5,08 % in der Gebäudeautomation, wo kleinere Ein-/Ausgabezahlen und niedrigere Kosten wichtiger sind. Mittelgroße Wasserversorgungsunternehmen bevorzugen kompakte Designs, um in beengten Schaltschrankräumen Platz zu finden, während große Entsalzungsanlagen bei Racks bleiben, um den Online-Kartentausch ohne Abschalten der Pumpen zu ermöglichen.
Nach Endverbraucher:
Wasserstoff und Entsalzung schaffen neue WachstumsfelderÖl und Gas führten im Jahr 2025 mit 25,96 % der Nachfrage, aber Wasserstoffanlagen wachsen mit einer CAGR von 6,98 % auf der Grundlage von NEOM-, Oman- und Katar-Pilotlinien. Entsalzungsanlagen weiten die SPS-Durchdringung aus, da die regionale Kapazität bis 2030 von 26 Millionen auf 31,6 Millionen m³ pro Tag steigt.
Versorgungsunternehmen setzen KI-basierte Edge-Analytik ein, um Membranverschmutzung vorherzusagen und Wartungen zu planen, was den Softwareabsatz auch dort ankurbelt, wo die jährlichen Hardwareausgaben stagnieren. Lebensmittel-, Tabak- und Getränkehersteller wachsen um 5,1 %, indem sie Track-and-Trace-SPS-Lösungen einführen, um Halal-Zertifizierungs- und E-Grocery-Fulfillment-Anforderungen zu erfüllen.
Geografische Analyse
Markt für speicherprogrammierbare Steuerungen in Saudi-Arabien
Saudi-Arabien hielt im Jahr 2025 einen Umsatzanteil von 39,12 %, gestützt durch den Plan von Vision 2030, die Anzahl der Fabriken zu verdreifachen und 40 % seines Stromverteilungsnetzes zu automatisieren. Das Land installierte bis 2024 11 Millionen intelligente Stromzähler und strebt für 2025 eine Automatisierungsquote von 40 % im Netz an, was die Nachfrage nach speicherprogrammierbaren Steuerungen für Umspannwerke aufrechterhält. Siemens sicherte sich einen Auftrag im Wert von 1,5 Milliarden USD für die Kraftwerke Taiba 2 und Qassim 2 und integrierte dabei S7-1500-Logik mit Turbinenreglern und Emissionsüberwachungssystemen.
Markt für speicherprogrammierbare Steuerungen in den Vereinigten Arabischen Emiraten
Die Vereinigten Arabischen Emirate verzeichnen mit einem CAGR von 7,35 % das schnellste Wachstum in der Region, da Transform 4.0 bis 2030 auf 100 Leuchttürme der Industrie 4.0 abzielt. Emersons 13.000 m² großes SPARK-Zentrum verkürzt die Lieferzeiten von 16 Wochen auf 4 Wochen, stärkt den lokalen Wertschöpfungsanteil und schützt Käufer vor Dollarschwankungen. Der KI-SCADA-Rollout von TAQA demonstriert die Führungsrolle bei Edge-Intelligenz in der Wasserinfrastruktur.
Märkte im Nahen Osten
Katar, Oman, Kuwait, Bahrain, Israel und die übrigen Länder des Nahen Ostens trugen 2025 34,28 % des Umsatzes bei. Katars LNG-Kapazitätserweiterung auf 142 Millionen Tonnen pro Jahr bis 2030 treibt die Nachfrage nach sicherheitsrelevanten speicherprogrammierbaren Steuerungen für die Handhabung kryogener Medien an. Omans Wege zur Blau-Wasserstoff-Produktion stellen zusätzliche Anforderungen an explosionsgeschützte speicherprogrammierbare Steuerungen, während Israels Halbleiter- und Medizintechnikcluster Nischenmöglichkeiten für Nano-speicherprogrammierbare Steuerungen schaffen.
Regulatorisches Umfeld
SPS-Einsätze in kritischen Infrastrukturen des Nahen Ostens unterliegen zunehmend nationalen OT/ICS-Cybersicherheitsrahmenwerken, die sich auf internationale Standards wie ISA/IEC 62443, NIST SP 800-82 und ISO 27001 beziehen. In Saudi-Arabien legen die Operational Technology Cybersecurity Controls (OTCC-1:2022) der National Cybersecurity Authority (NCA) Mindestanforderungen für OT-Anlagen in kritischer Infrastruktur fest, was SPS-Anbieter und Systemintegratoren dazu zwingt, sicher konzipierte Steuerungen, Hardening-Leitfäden und Nachweispakete für Betreiberaudits und Ausschreibungsbewertungen bereitzustellen.
Die VAE fügen eine parallele Compliance-Ebene durch die Information Security Regulation (ISR) für industrielle Steuerungssysteme des Dubai Electronic Security Center (DESC) gemäß dem Dubai-Gesetz Nr. 11 von 2014 und zugehörigen Beschlüssen hinzu. Dies prägt die Beschaffung für Industriebetreiber, die Strom-, Wasser- sowie Öl- und Gasanlagen in Dubai betreiben. Die National Cyber Security Agency (NCSA) Katars veröffentlicht ebenfalls einen nationalen ICS-Sicherheitsstandard, der von kritischen Betreibern genutzt wird, was einen regionsweiten Trend verstärkt, bei dem die SPS-Auswahlkriterien über Leistung und I/O-Umfang hinausgehen und dokumentierte OT-Sicherheitskontrollen, Zertifizierungsbereitschaft und Lifecycle-Patch-Governance einschließen.
Wertschöpfungskettenanalyse
Die SPS-Wertschöpfungskette für den Nahen Osten beginnt mit der Versorgung von Halbleitern und elektronischen Komponenten, von denen ein Großteil aus globalen Fertigungs- und Modulproduktionszentren (vorwiegend Ostasien) stammt. Sie führt dann über die globale OEM-Fertigung (Siemens, ABB, Schneider Electric, Rockwell Automation, Mitsubishi Electric, Honeywell, Emerson) hin zu regionaler Lagerhaltung und Konfiguration. Vertrieb und Projektlogistik werden häufig über in den VAE ansässige Handels- und Re-Export-Kanäle zentralisiert, wobei Dubai als Konsolidierungspunkt für Lieferungen in große Industriecluster wie Jubail Industrial City (Saudi-Arabien) und KIZAD (VAE) fungiert, wo kurze Projektlaufzeiten lokale Lagerbestände, Ersatzteile und Schaltschrankbaukapazitäten entscheidend machen.
Systemintegration, Schaltschrankbau, Inbetriebnahme und Lifecycle-Services werden über ein gestuftes Ökosystem lokal zertifizierter Integratoren und Distributoren bereitgestellt, die SPS-Plattformen in anlagenfertige Lösungen übersetzen, darunter ControlTech Middle East (VAE), IICS (Saudi-Arabien), ESS Middle East (VAE) und MAFA (Saudi-Arabien). Auf dieser nachgelagerten Ebene werden auch Compliance- und Interoperabilitätsrisiken gesteuert, einschließlich Umwelt- und EMV-Anforderungen, die durch SASO-konforme Konformitätspraktiken referenziert werden, Migration von Brownfield-Protokollen und OT-Cybersicherheitsimplementierungsarbeiten, die zunehmend die Aufnahme in von Endkunden genehmigte Lieferantenlisten beeinflussen.
Wettbewerbslandschaft
Der Markt für speicherprogrammierbare Steuerungen im Nahen Osten ist mäßig konzentriert. Siemens AG, ABB Ltd, Schneider Electric SE und Rockwell Automation Inc. vereinen gemeinsam etwa 60 % des Umsatzes durch langfristige Serviceverträge und Bindung an die installierte Basis. Siemens gewann 2024 einen 1,5 Milliarden USD schweren saudi-arabischen Stromauftrag und integriert TIA Portal, um die Inbetriebnahme um 25 % zu verkürzen. Schneider Electric eröffnete im März 2025 ein 20.000 m² großes SPARK-Werk und fertigt Notabschaltsysteme für Katars North-Field-Projekt und Aramcos Jafurah-Projekte.
Emersons lokaler Hub ermöglicht die Lieferung von Ersatzteilen am selben Tag für Offshore-Plattformen und verkürzt die Projektzyklen für Nachrüstungen um 30 %.[4] Honeywell nutzt Made-in-Saudi-Anreize und eröffnet Gebäudeautomationslinien, die bei öffentlichen Ausschreibungen einen Preisvorteil von 10 % genießen. Mitsubishi Electrics OT-Sicherheitspartnerschaft auf Firmware-Ebene mit Nozomi Networks positioniert das Unternehmen für den Gewinn von IEC-62443-getriebenen Ausschreibungen.
Lokale Integratoren behalten Vorteile bei arabischsprachigem Support und Vertrautheit mit Regierungsbeschaffung, insbesondere in Nicht-GCC-Staaten, wo die Kosten für die Einstellung von Expatriates 40–60 % über den lokalen Sätzen liegen.
Marktführer im Bereich speicherprogrammierbare Steuerungen im Nahen Osten
-
Siemens AG
-
ABB Ltd
-
Schneider Electric SE
-
Rockwell Automation Inc.
-
Mitsubishi Electric Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für speicherprogrammierbare Steuerungen im Nahen Osten Unternehmen in diesem Bericht
- Siemens AG
- ABB Ltd
- Schneider Electric SE
- Rockwell Automation Inc.
- Mitsubishi Electric Corporation
- Honeywell International Inc.
- Omron Corporation
- Emerson Electric Co.
- Hitachi Ltd.
- HIMA Paul Hildebrandt GmbH
- Yokogawa Electric Corporation
- Vista Automation LLC
- Control Tech Automation LLC
Lesen Sie die Analyse der Markt für speicherprogrammierbare Steuerungen im Nahen Osten-Unternehmen
Marktchancen und Zukunftsaussichten
Es besteht ein praktischer Freiraum, in dem sich SPS-Hardware-Erneuerungszyklen mit softwaregestützter Modernisierung überschneiden, da Betreiber installierte Rack-Basen in wiederkehrende Programme durch Cybersicherheit, Analytik und digitale Betriebsebenen umwandeln. Diese Verschiebung zeigt sich in den Investitionsprioritäten der Hersteller: Die regionalen Erkenntnisse von Rockwell Automation vom Mai 2026 zeigten, dass 98 % der Hersteller im Nahen Osten die digitale Transformation als unerlässlich betrachten, zusammen mit einer bedeutenden Zuweisung des Betriebsbudgets für Industrietechnologie, was die Nachfrage nach SPS-nahen Abonnements wie Edge-Analytik, Anlagenüberwachung und sicherem Fernzugriff und nicht nur nach einmaligen Steuerungslieferungen unterstützt.
Der Ausbau von Rechenzentren und digital gestützter Infrastruktur zieht SPS auch in Stromverteilung, Kühlanlagen und die Sequenzierung kritischer Einrichtungen. Dies wird durch Hyperscaler-Kapitalausgabenankündigungen wie die Zusage von Microsoft vom März 2026 verstärkt, über 7,9 Milliarden USD in den VAE im Zeitraum 2026-2029 zu investieren. Auf industrieller Seite bietet die anlagenseitige Einführung vernetzter Fertigungsplattformen SPS-Anbietern und Integratoren einen Weg, Software und Services an diskrete Steuerungsanlagen anzubinden, wie im Juli 2026 zu beobachten war, als das in den VAE ansässige Unternehmen Hadaf Foods die Plex Smart Manufacturing Platform von Rockwell Automation mit lokaler Vertriebsunterstützung einführte. Gleichzeitig heben Lokalisierungsagenden in Saudi-Arabien, einschließlich des im Marktkontext genannten IKTVA-gebundenen Beschaffungsverhaltens, lokale Montage, Servicezentren und Schulungskapazitäten weiterhin als Unterscheidungsmerkmale für SPS-Anbieter hervor, die sich um Energie-, Wasser- und Fertigungsprojekte bewerben.
Neueste Industrielle Entwicklungen in Markt für speicherprogrammierbare Steuerungen im Nahen Osten
- Mai 2026: Schneider Electric kündigte die Absicht an, seine saudi-arabische Fertigungskapazität bis 2030 auf 32 Produktionslinien nahezu zu verdreifachen. Dieser Schritt stärkt die lokale Verfügbarkeit von Industrieautomatisierungs- und Steuerungsangeboten, die an nationale Lokalisierungsanforderungen gebunden sind, und verbessert die Widerstandsfähigkeit der Lieferzeiten für große Projektpipelines.
- November 2025: Rockwell Automation und alfanar starteten eine strategische Fertigungskooperation in Riad zur Unterstützung der lokalen Produktion von Industriesystemen. Dies unterstützt die von der Lokalisierung getriebene Beschaffung in Saudi-Arabien und erweitert die inländische Kapazität zur Bereitstellung SPS-zentrierter Automatisierungssysteme mit lokaler Servicedeckung.
- September 2024: Avanceon sicherte sich ein Projekt für kritische Steuerungssysteme in Höhe von 16,5 Millionen USD für einen bedeutenden Energieversorger im Nahen Osten, einschließlich SPS- und Sicherheitsschaltschränke, mit einer Ausführung bis 2027. Der Auftrag spiegelt anhaltende Investitionen in sicherheitsgerechte Steuerungsupgrades wider und bietet einen mehrjährigen Nachziehimpuls für Engineering, Inbetriebnahme und Lifecycle-Support.
Markt für speicherprogrammierbare Steuerungen im Nahen Osten Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Studie umfasst der Markt Umsätze aus speicherprogrammierbaren Steuerungen, die in der Industrie- und Infrastrukturautomatisierung bei Endnutzern im Nahen Osten eingesetzt werden, erfasst über Hardware, unterstützende Software und zugehörige Dienstleistungen, sofern diese für SPS-Implementierungen verkauft werden.
Ausschlüsse aus dem Umfang: Wir schließen angrenzende Fabrikautomatisierungskomponenten aus, die keine speicherprogrammierbaren Steuerungen sind (wie SCADA, DCS, Antriebe, Sensoren und Robotik), es sei denn, sie sind gebündelt und werden als Teil eines SPS-Vertrags bepreist.
Segmentierungsübersicht
- Nach Komponente
- Hardware
- Software
- Dienstleistungen
- Nach SPS-Typ
- Nano-SPS
- Mikro-SPS
- Mittlere SPS
- Große SPS
- Sicherheits-SPS
- Nach Architektur
- Fest/Kompakt-SPS
- Modulare/Rack-montierte SPS
- Nach Endverbraucherbranche
- Öl und Gas
- Chemie und Petrochemie
- Energie und Versorgungsunternehmen
- Lebensmittel, Tabak und Getränke
- Automobil
- Pharmazeutika
- Sonstige Endverbraucherbranchen
- Nach Land
- Vereinigte Arabische Emirate
- Saudi-Arabien
- Israel
- Oman
- Katar
- Kuwait
- Bahrain
- Rest des Nahen Ostens
Datenquellen, Marktgrößenbestimmung und Validierung
Desk-Research
Desk-Research wurde verwendet, um das grundlegende Nachfragebild und den Kontext auf Länderebene zu erstellen, bevor eine Modellierung durchgeführt wurde. Wir haben öffentliche Statistiken und politische Verlautbarungen herangezogen, die das Tempo der Industrietätigkeit und der Kapitalausgaben beschreiben, was ein wesentlicher Nachfragefaktor für SPS-Bedarf in den Bereichen Öl und Gas, Energie und Fertigung ist.
Zu den gesichteten Quellen gehörten beispielhaft nationale Statistikportale und Veröffentlichungen der Zentralbanken zu Industrieproduktion und Investitionen, Zoll- und Handelsstatistiken für Ströme elektrischer und steuerungstechnischer Ausrüstung sowie Energieregulatoren und Ministerien für Strom- und Industrieprojektpipelines. Wir haben außerdem Normen und technische Veröffentlichungen von Gremien wie IEC und ISA verwendet, um SPS-Definitionen abzugleichen, sowie von Fachgutachtern geprüfte Fachzeitschriften für Automatisierungs- und Steuerungstechnik zu Adoptionsmustern. Unternehmensunterlagen, Jahresberichte und Investorenpräsentationen wurden genutzt, um Produktmix und regionale Präsenz zu verstehen, und ein kostenpflichtiges Abonnement für Unternehmensfinanzdaten und Nachrichten wurde für Gegenprüfungen regionaler Umsatzangaben verwendet. Diese Liste ist nicht erschöpfend, und viele weitere öffentliche Quellen wurden ebenfalls für die Datenerfassung, Validierung und Klärung herangezogen.
Primärinterviews und Umfragen
Die Primärarbeit konzentrierte sich auf die Validierung, welcher Anteil der Automatisierungsausgaben in SPS-Käufe umgewandelt wird und wie sich Kaufentscheidungen nach Land und Endverwendung unterscheiden. Wir haben mit Systemintegratoren, Distributoren, EPC- und Anlagenplanungsteams sowie Betriebs- und Wartungsverantwortlichen in den wichtigsten Märkten des Nahen Ostens gesprochen, um SPS-Typenpräferenzen, Austauschzyklen und Serviceanbindung zu bestätigen.
Um die Annahmen realistisch zu halten, wurden auch Rückmeldungen zu typischen Preisbewegungen, Ausschreibungsverhalten und der Art und Weise eingeholt, wie Sicherheits- und modulare Architekturen in den Bereichen Öl und Gas, Chemie und Versorgungsunternehmen spezifiziert werden.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten |
|---|---|
| Obere Ebene: 38 % | Führungskräfte der obersten Ebene (CXOs): 12 % |
| Mittlere Ebene: 40 % | Funktions-/Bereichsleiter: 38 % |
| Kleinere Marktteilnehmer: 22 % | Manager: 50 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung begann mit einem Top-down-Ansatz, der die SPS-Nachfrage aus den Industrieaktivitäten der Region und den Projektinvestitionssignalen rekonstruiert und diese Nachfrage dann mithilfe validierter Automatisierungsintensitätsfaktoren in SPS-Ausgaben umrechnet. Das Modell wurde anschließend mit selektiven Bottom-up-Näherungen überprüft, wobei ein Lieferanten- und Kanal-Rollup fr eine Auswahl von Ländern und Endnutzern verwendet wurde, gefolgt von Annahmen zu Stichproben-Durchschnittsverkaufspreisen, multipliziert mit Stücklieferungsbereichen aus Kanalprüfungen.
Zu den wichtigsten Eingaben, die das Modell geerdet hielten, gehörten geplante und aktive Öl-, Gas- und Petrochemieprojekte, Ausgaben für Stromerzeugung und Netzausbau, Trends bei der Fertigungsproduktion, der Mix aus Neubauten gegenüber Brownfield-Modernisierungen sowie die Aufteilung zwischen kompakten und modularen SPS-Architekturen, die die Durchschnittspreise beeinflusst. Wir haben auch die Einführung von Sicherheits-SPS in risikoreichen Anlagen sowie typische Austausch- und Nachrüstzyklen verfolgt, die die wiederkehrende Nachfrage beeinflussen.
Für die Prognose verwendeten wir eine Szenarioanalyse, unterstützt durch eine leichte multivariate Regressionsbetrachtung auf regionaler Ebene, bei der die SPS-Ausgaben mit dem Wachstum der Industrieproduktion, den Kapitalausgaben im Energiesektor und der Expansion der Nicht-Öl-Fertigung verknüpft sind. Wo die Bottom-up-Sichtbarkeit schwächer war (zum Beispiel bei kleineren Ländern und indirekten Importen), wurden Lücken durch die Verwendung von Proxy-Indikatoren wie Projektanzahlen, Handelsströmen für Steuerungsgerätekategorien und Distributor-Rückmeldungen geschlossen, die dann normalisiert wurden, um eine Überschätzung des langen Endes zu vermeiden.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgte durch Überprüfung, ob die Endwerte mit unabhängigen Signalen übereinstimmen, wie der Richtung der Industriekapitalausgaben, der Handelsbewegung für relevante Gerätekategorien und dem Tempo der Vergabe großer Projekte. Starke Stufenänderungen wurden überprüft, um festzustellen, ob sie auf ein reales Ereignis (wie einen großen Projektstart) oder auf eine Eingabeannahme zurückzuführen sind, die einer Präzisierung bedurfte, und anschließend wurde das Modell neu berechnet.
Vor der Freigabe durchlaufen die Ergebnisse mehrstufige Analytikerprüfungen, die auf Probleme beim Ländermix, unrealistische Preisentwicklungen und plötzliche Änderungen bei den SPS-Typanteilen achten. Wenn eine Abweichung noch groß ist, werden Experten erneut kontaktiert, um die spezifische Annahme zu bestätigen, die sie antreibt. Der Bericht wird jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn wesentliche Ereignisse Projektpipelines, Währungsbedingungen oder Ausgabenpläne beeinflussen, gefolgt von einer abschließenden Überprüfung vor der Lieferung, damit die Kunden die aktuellste Sichtweise erhalten.
Marktgröße für speicherprogrammierbare Steuerungen im Nahen Osten von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktzahlen für SPS im Nahen Osten können selbst dann voneinander abweichen, wenn das Thema gleich klingt, da das einbezogene Produktspektrum, die Art der Zählung von Dienstleistungen und das für die Währungsumrechnung gewählte Jahr nicht einheitlich sind. Abweichungen treten auch auf, wenn einige Schätzungen stärker auf Lieferproxys und andere stärker auf kapital- und projektgetriebene Nachfragepools ausgerichtet sind.
Einige Veröffentlichungen bündeln SPS in eine breitere Industrieautomatisierung und rechnen dann unter Verwendung breiter Komponentenanteile zurück, was die Zahl in Jahren mit umfangreichen Projekten nach oben ziehen kann. Im Modell von Mordor Intelligence werden Werte nur für SPS-Hardware, an die Steuerung gebundene SPS-Software und SPS-Dienstleistungen gezählt, und Nicht-SPS-Steuerungsebenen wie SCADA oder DCS werden ausgeschlossen, auch wenn sie im selben Anlagenbudget enthalten sind.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 0,76 Milliarden USD (2025) | |
| Regionale Unternehmensberatung A | 1,05 Milliarden USD (2025) | Diese Zahl scheint SPS in ein breiteres Industriesteuerungspaket einzubeziehen und dann einen Anteilsabzugsansatz anzuwenden, der angrenzende Steuerungssoftware und Instrumentierung einschließen kann, die unser Umfang ausschließt. |
| Branchenverband B | 0,63 Milliarden USD (2024) | Diese Schätzung erscheint eher einer hardwarelastigen Aufstellung zu entsprechen und verwendet ein früheres Jahr; sie erfasst möglicherweise nicht vollständig die an SPS-Projekte gebundenen Dienstleistungen und Software und kann die Preisgestaltung für Sicherheits- und Modulsysteme unterschätzen. |
Die Streuung zwischen den Quellen erklärt sich hauptsächlich dadurch, was neben der Steuerung gezählt wird und wie Preise und Dienstleistungen über Länder und Endverwendungen hinweg behandelt werden. Indem die Gesamtsumme an klare Nachfrageindikatoren wie Projektstarts, Nachrüstzyklen und Architekturmix geknüpft wird, bleibt die Endzahl auf praktische Eingaben zurückführbar, die überprüft und wiederholt werden können.
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der aktuelle Wert des Marktes für speicherprogrammierbare Steuerungen im Nahen Osten?
Die Marktgröße für speicherprogrammierbare Steuerungen im Nahen Osten beläuft sich im Jahr 2026 auf 0,8 Milliarden USD und soll bis 2031 1,06 Milliarden USD erreichen.
Welches Land führt den regionalen SPS-Umsatz an?
Saudi-Arabien hielt im Jahr 2025 einen Umsatzanteil von 39,12 %, angetrieben durch seine industrielle Expansion im Rahmen der Vision 2030.
Welches Segment wächst am schnellsten?
Sicherheits-SPS verzeichnen mit 7,26 % die höchste CAGR dank der IEC-61511-Compliance-Vorschriften für Golf-Energieanlagen.
Warum übertrifft Software das Hardwarewachstum?
Versorgungsunternehmen und Hersteller integrieren zunehmend Predictive Analytics und Cybersicherheit auf der Steuerungsebene, was den Softwareumsatz jährlich um 6,71 % steigert.
Wie wirken sich Lieferkettenprobleme auf SPS-Einsätze aus?
Lange Lieferzeiten für fortschrittliche Chips von bis zu 52 Wochen zwingen Anbieter dazu, Großaufträge zu priorisieren, und verzögern kleinere Integratorprojekte um mehrere Monate.